
アジア太平洋地域の動物飼料用有機微量ミネラル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 620 百万米ドル |
| 市場規模 (2026) | 660 百万米ドル |
| 市場規模 (2031) | 880 百万米ドル |
| 成長率 (2026 - 2031) | 5.92 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の動物飼料用有機微量ミネラル市場分析
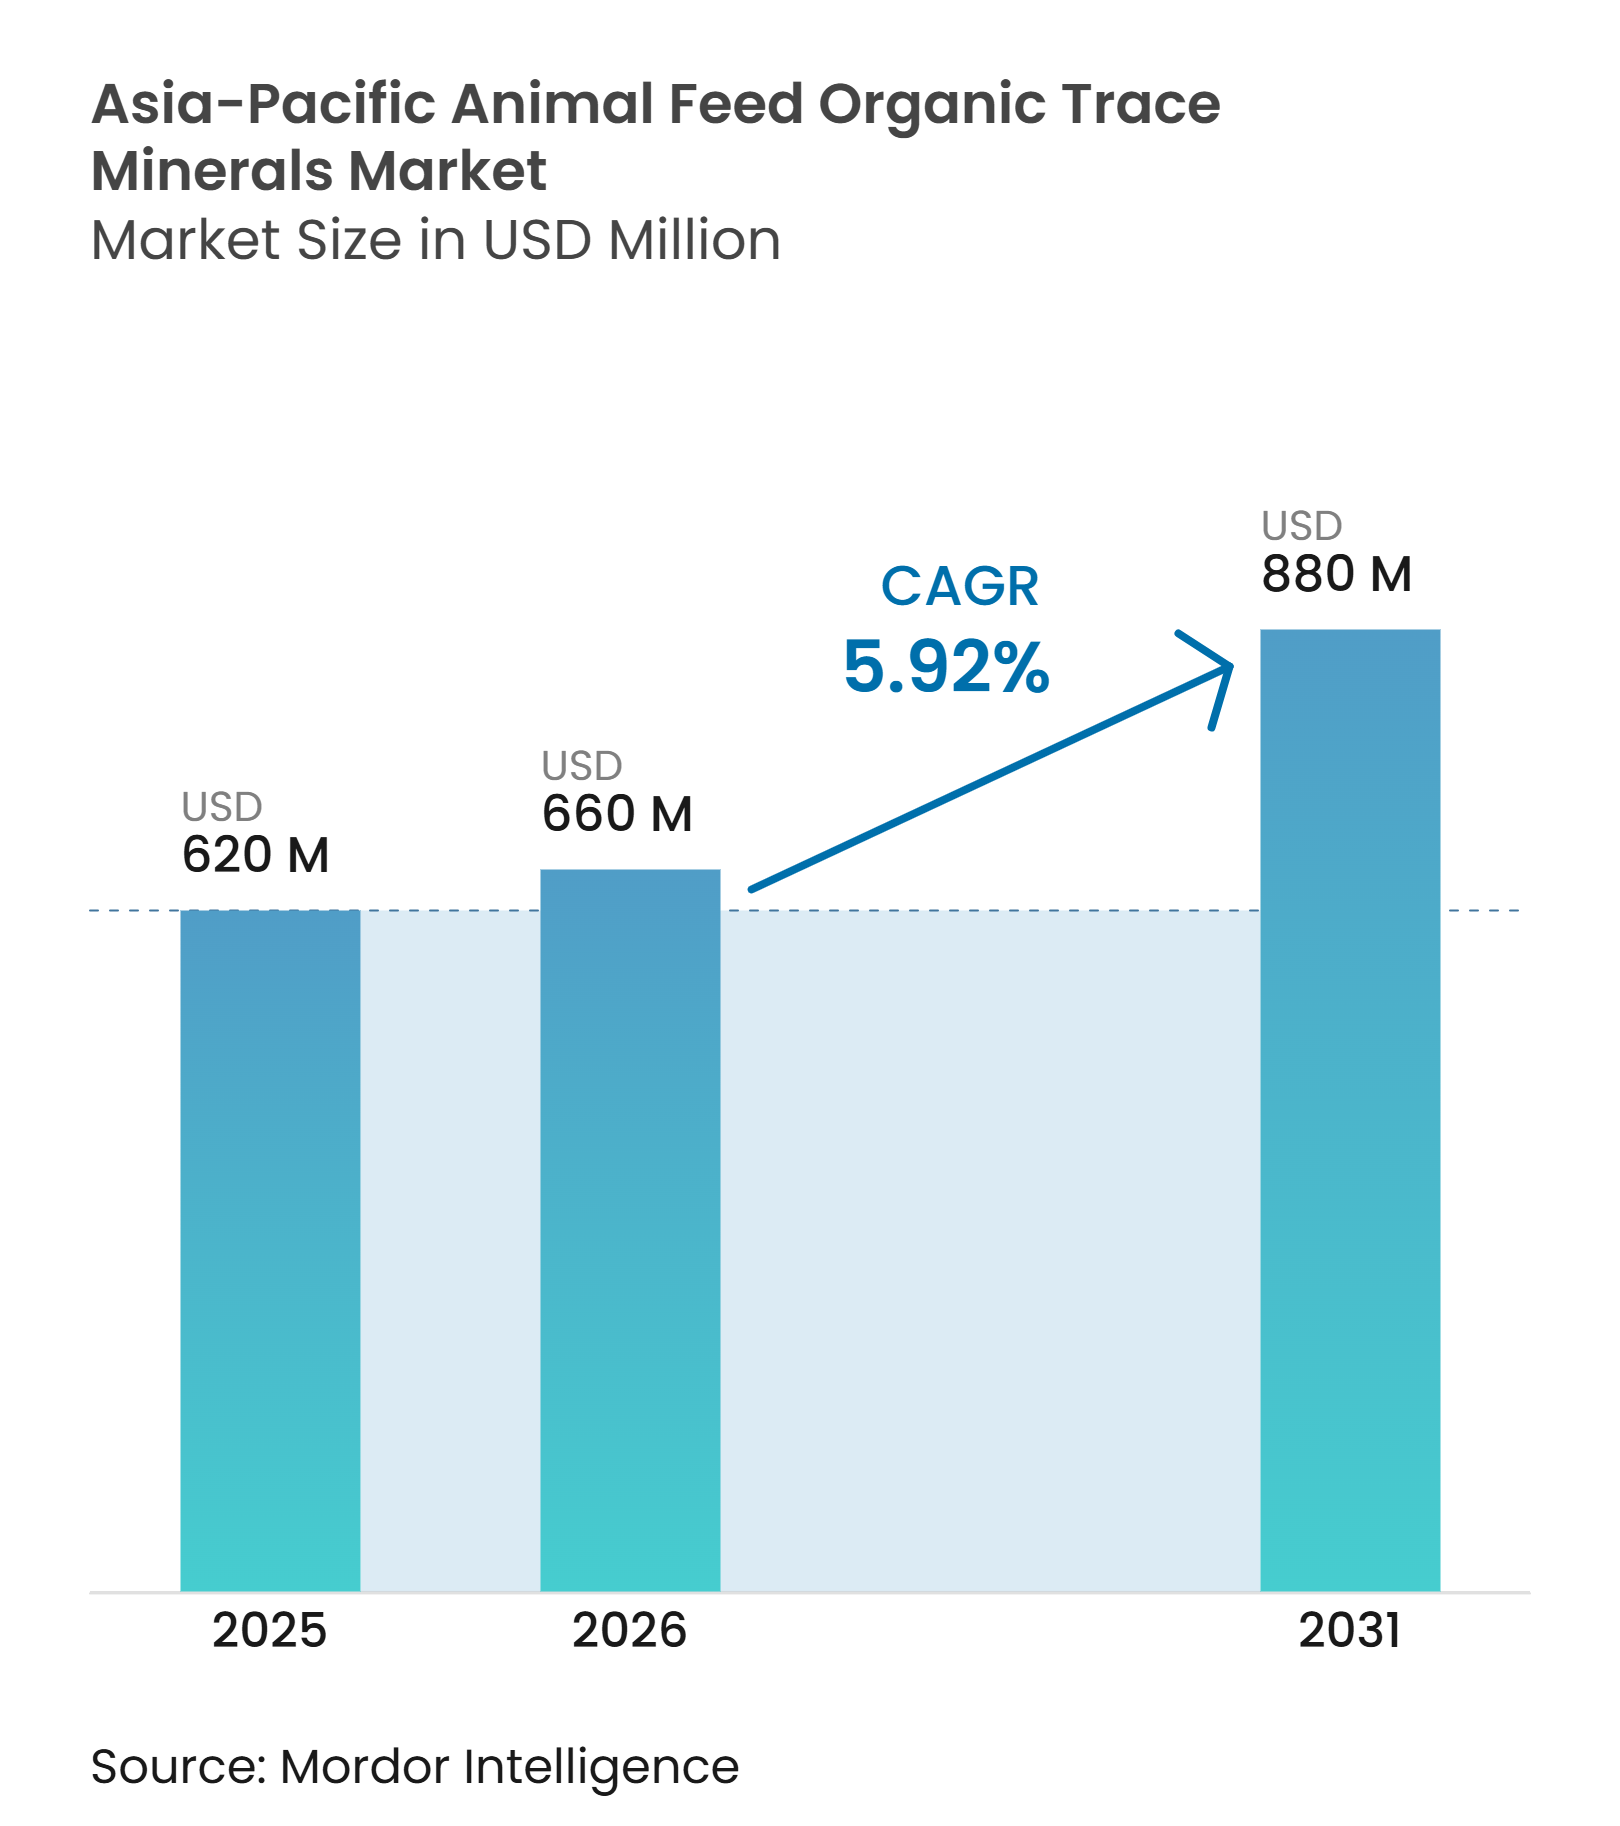
アジア太平洋地域の動物飼料用有機微量ミネラル市場規模は、2025年の620 ミリオン 米ドルから2026年には660 ミリオン 米ドルへと成長し、2026年から2031年にかけて5.92%のCAGRで2031年までに880 ミリオン 米ドルに達すると予測されています。集約的な畜産・養殖システムがミネラルの利用効率、飼料の安定性、および一貫した配合品質をより重視するようになるにつれ、市場は拡大しています。生産者は汎用ミネラルの選択を超え、ミネラル拮抗作用の低減、排泄量の削減、および動物の健康アウトカムの改善が実証されています。中国における規制仕様と輸出志向のサプライチェーンは、検証済みミネラル形態の重要性を高めています。一方、有機形態は無機塩に対して2〜4倍の価格プレミアムを持つため、市場は明確なコスト上の障壁にも直面しています。種特異的なエビデンス、安定した配合、および技術サポートを持つサプライヤーは、大規模インテグレーターや高度な飼料メーカーへの対応においてより有利な立場にあります。
レポートの主要ポイント
- 微量元素タイプ別では、亜鉛が2025年に28%の収益シェアを占め、セレンは2026年から2031年にかけて7.8%のCAGRで拡大すると予測されています。
- キレート化タイプ別では、アミノ酸キレートが2025年のアジア太平洋地域の動物飼料用有機微量ミネラル市場規模の31%を占め、ヒドロキシ微量ミネラルは2026年から2031年にかけて8.6%のCAGRで拡大すると予測されています。
- 動物タイプ別では、家禽が2025年に34%の収益シェアを占め、養殖は2026年から2031年にかけて8.1%のCAGRで拡大すると予測されています。
- 地域別では、中国が2025年のアジア太平洋地域の動物飼料用有機微量ミネラル市場シェアの38%を占め、アジア太平洋地のその他は2026年から2031年にかけて7.4%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 集約的生産における高いバイオアベイラビリティ要件 | +1.4% | 中国、インド、韓国、日本、オーストラリア | 短期(2年以内) |
| 養殖および高密度エビ生産の拡大 | +1.2% | 中国、インド、アジア太平洋地域のその他 | 短期(2年以内) |
| ストレス・健康志向のミネラルプログラムの利用拡大 | +0.9% | インド、中国、アジア太平洋地域のその他 | 中期(2〜4年) |
| 糞尿および養殖排水からのミネラル排泄削減への圧力 | +0.8% | 日本、オーストラリア、韓国、中国 | 中期(2〜4年) |
| 植物性タンパク質飼料における低用量有機ミネラル代替 | +0.7% | 中国、インド、アジア太平洋地域のその他 | 中期(2〜4年) |
| 検証済みの用途特異的キレート化とトレーサビリティへの需要 | +0.6% | 日本、オーストラリア、韓国、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
集約的生産における高いバイオアベイラビリティ要件
市場は、より集約的な家禽、豚、および養殖生産への移行から恩恵を受けています。高密度システムでは一般的に穀物および植物性タンパク質飼料が使用されており、フィチン酸塩、マイコトキシン、および競合するミネラルイオンが無機亜鉛、銅、マンガンの利用可能性を制限する可能性があります。2025年のレビューでは、有機亜鉛、セレン、クロム、銅、マンガンが、特に熱ストレス下において、無機対照品よりも強いブロイラーの生産性、飼料転換率、および抗酸化能を支持することが示されました。このエビデンスの重要性は、生産者が高密度飼育、急速な成長サイクル、および栄養上の誤差に対する狭いマージンで作業する場合に高まります。大規模な統合オペレーターは、デフォルトの硫酸塩仕様を受け入れるのではなく、飼料調達プロセスにおいてより一貫したミネラル仕様を求めるようになっています。これにより、サプライヤー間の競争は、実証済みのキレート安定性、種特異的な投与量、および低い配合率で生産アウトカムを支持できるという実践的なエビデンスへとシフトしています。
養殖および高密度エビ生産の拡大
養殖は、エビおよび魚類の飼料に植物性原料が増加するにつれ、アジア太平洋地域の動物飼料用有機微量ミネラル市場に対する主要な需要を牽引しています。大豆タンパク質濃縮物、昆虫ミール、および発酵植物性素材は、遊離ミネラルイオンが飼料成分と相互作用しにくい条件を増加させる可能性があります。2026年のバナメイエビの研究では、Tenebrio molitorベースの飼料において無機微量元素を有機形態に部分的に置き換えることで、無機対照品よりも成長、抗酸化状態、および腸内微生物叢の多様性がより効果的に維持されることが示されました。ベトナムおよびインドの高密度エビシステムでは、疾病圧力、水質リスク、および変化する飼料原料の下でも機能するミネラルプログラムが必要です。輸出サプライチェーンもミネラル投入物の残留管理をより重視しています。これらの条件は、飼料に合わせてミネラル形態と用量が調整されたエビおよび魚類の配合を支持します。
植物性タンパク質飼料における低用量有機ミネラル代替
植物性タンパク質飼料は、家禽、豚、エビ、および魚類飼料のミネラル配合決定においてますます重要になっています。大豆タンパク質濃縮物、菜種ミール、ひまわりケーキ、および昆虫ミールには、遊離ミネラルイオンを結合させ、動物への利用可能性を低下させる成分が含まれている可能性があります。有機ミネラル形態は、飼料メーカーがより低い配合率でこれらの相互作用を管理する必要がある場合に有用な代替手段を提供する可能性があります。2026年のエビ試験では、有機微量元素の部分的な置き換えが昆虫ミール飼料において生産性を維持することが示され、基礎飼料マトリックスとともにミネラル形態を評価する必要性が強調されました。フィターゼは植物性タンパク質飼料配合の重要な要素であり続けていますが、その使用は各飼料配合におけるミネラル相互作用を評価する必要性を排除するものではありません。植物性タンパク質飼料に対して明確な配合アプローチを支援できるサプライヤーは、中国、インド、およびアジア太平洋地域のその他における実践的な再配合ニーズに対応できます。
検証済みの用途特異的キレート化とトレーサビリティへの需要
飼料メーカーは、特殊製品のミネラル形態、使用目的、および取り扱い特性に関する明確な情報をますます必要としています。このニーズは、プレミアムプログラム、正式な認証、または輸出志向のサプライチェーンが飼料投入物のより詳細な審査を必要とする場合に最も強くなります。日本の有機飼料フレームワークは、リガンド源から完成品までのトレーサビリティを要求しており、文書化された調達の重要性を強調しています。ミネラル配合は種、飼料、および生産条件によって異なるパフォーマンスを示す可能性があるため、用途特異的なエビデンスも重要です。Novus International, Inc.は2025年にビスキレートミネラルの検証を強調し、サプライヤーが製品検証を差別化のポイントとして活用していることを示しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 無機塩に対して2〜4倍のコストプレミアム | -1.80% | インド、アジア太平洋地域のその他、中国 | 短期(2年以内) |
| 承認、表示、および最大配合量規則の断片化 | -1.20% | 全地域、特にアジア太平洋地域のその他およびインドで顕著 | 中期(2〜4年) |
| ミネラル源、種、および基礎飼料による効果の不一致 | -0.90% | グローバル、アジア太平洋地域コアへの波及 | 中期(2〜4年) |
| キレート化検証および精密投与能力のギャップ | -0.70% | インド、アジア太平洋地域のその他 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
無機塩に対して2〜4倍のコストプレミアム
有機微量ミネラルの価格プレミアムは、インド、アジア太平洋地域のその他、およびコスト意識の高い中国の一部地域において最も直接的な採用上の制約となっています。硫酸亜鉛および硫酸銅は、投入コストの最小化を重視する飼料メーカーにとって依然として確立された選択肢です。有機ミネラルのリターンは、動物種、生産段階、基礎飼料、健康状態、およびキレート化学によって異なります。したがって、一般的な主張は、特定の供給源の効果がすべての飼料マトリックスで一貫していない場合、特にインテグレーターの調達上の懸念を解消しません。サプライヤーは、検討中の特定の生産システム内で、より低い最適配合率、獣医介入の削減、または改善された枝肉歩留まりを示す必要があります。商業的なケースは、製品が一般的な無機ミネラルに対してではなく、明確に定義された飼料および動物用途に対して評価される場合に最も強くなります。
ミネラル源、種、および基礎飼料による効果の不一致
有機微量ミネラルは、すべての動物種、生産段階、または飼料マトリックスにわたって同じアウトカムをもたらすわけではありません。有機セレンに関する2025年のブロイラーのエビデンスは、すべての有機ミネラルに対する普遍的な結果としてではなく、定義された配合レベルおよび食事の組み合わせの下で生成されました[1]。同様に、2026年のエビ研究は、バナメイエビ向けの特定の昆虫ミール飼料における昆虫ミールの部分的な置き換えを評価したものです。これらの知見は有用ですが、栄養士および調達チームが商業的な配合を変更する前に試験条件の関連性を評価することを求めています。用途特異的な評価の必要性は、購買決定を遅らせ、コスト意識の高い飼料メーカーによるより広範な採用を制限する可能性があります。したがって、サプライヤーは複数の種または飼料にわたってパフォーマンスの主張を行おうとする場合、より高いエビデンスの負担に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
微量元素タイプ別:
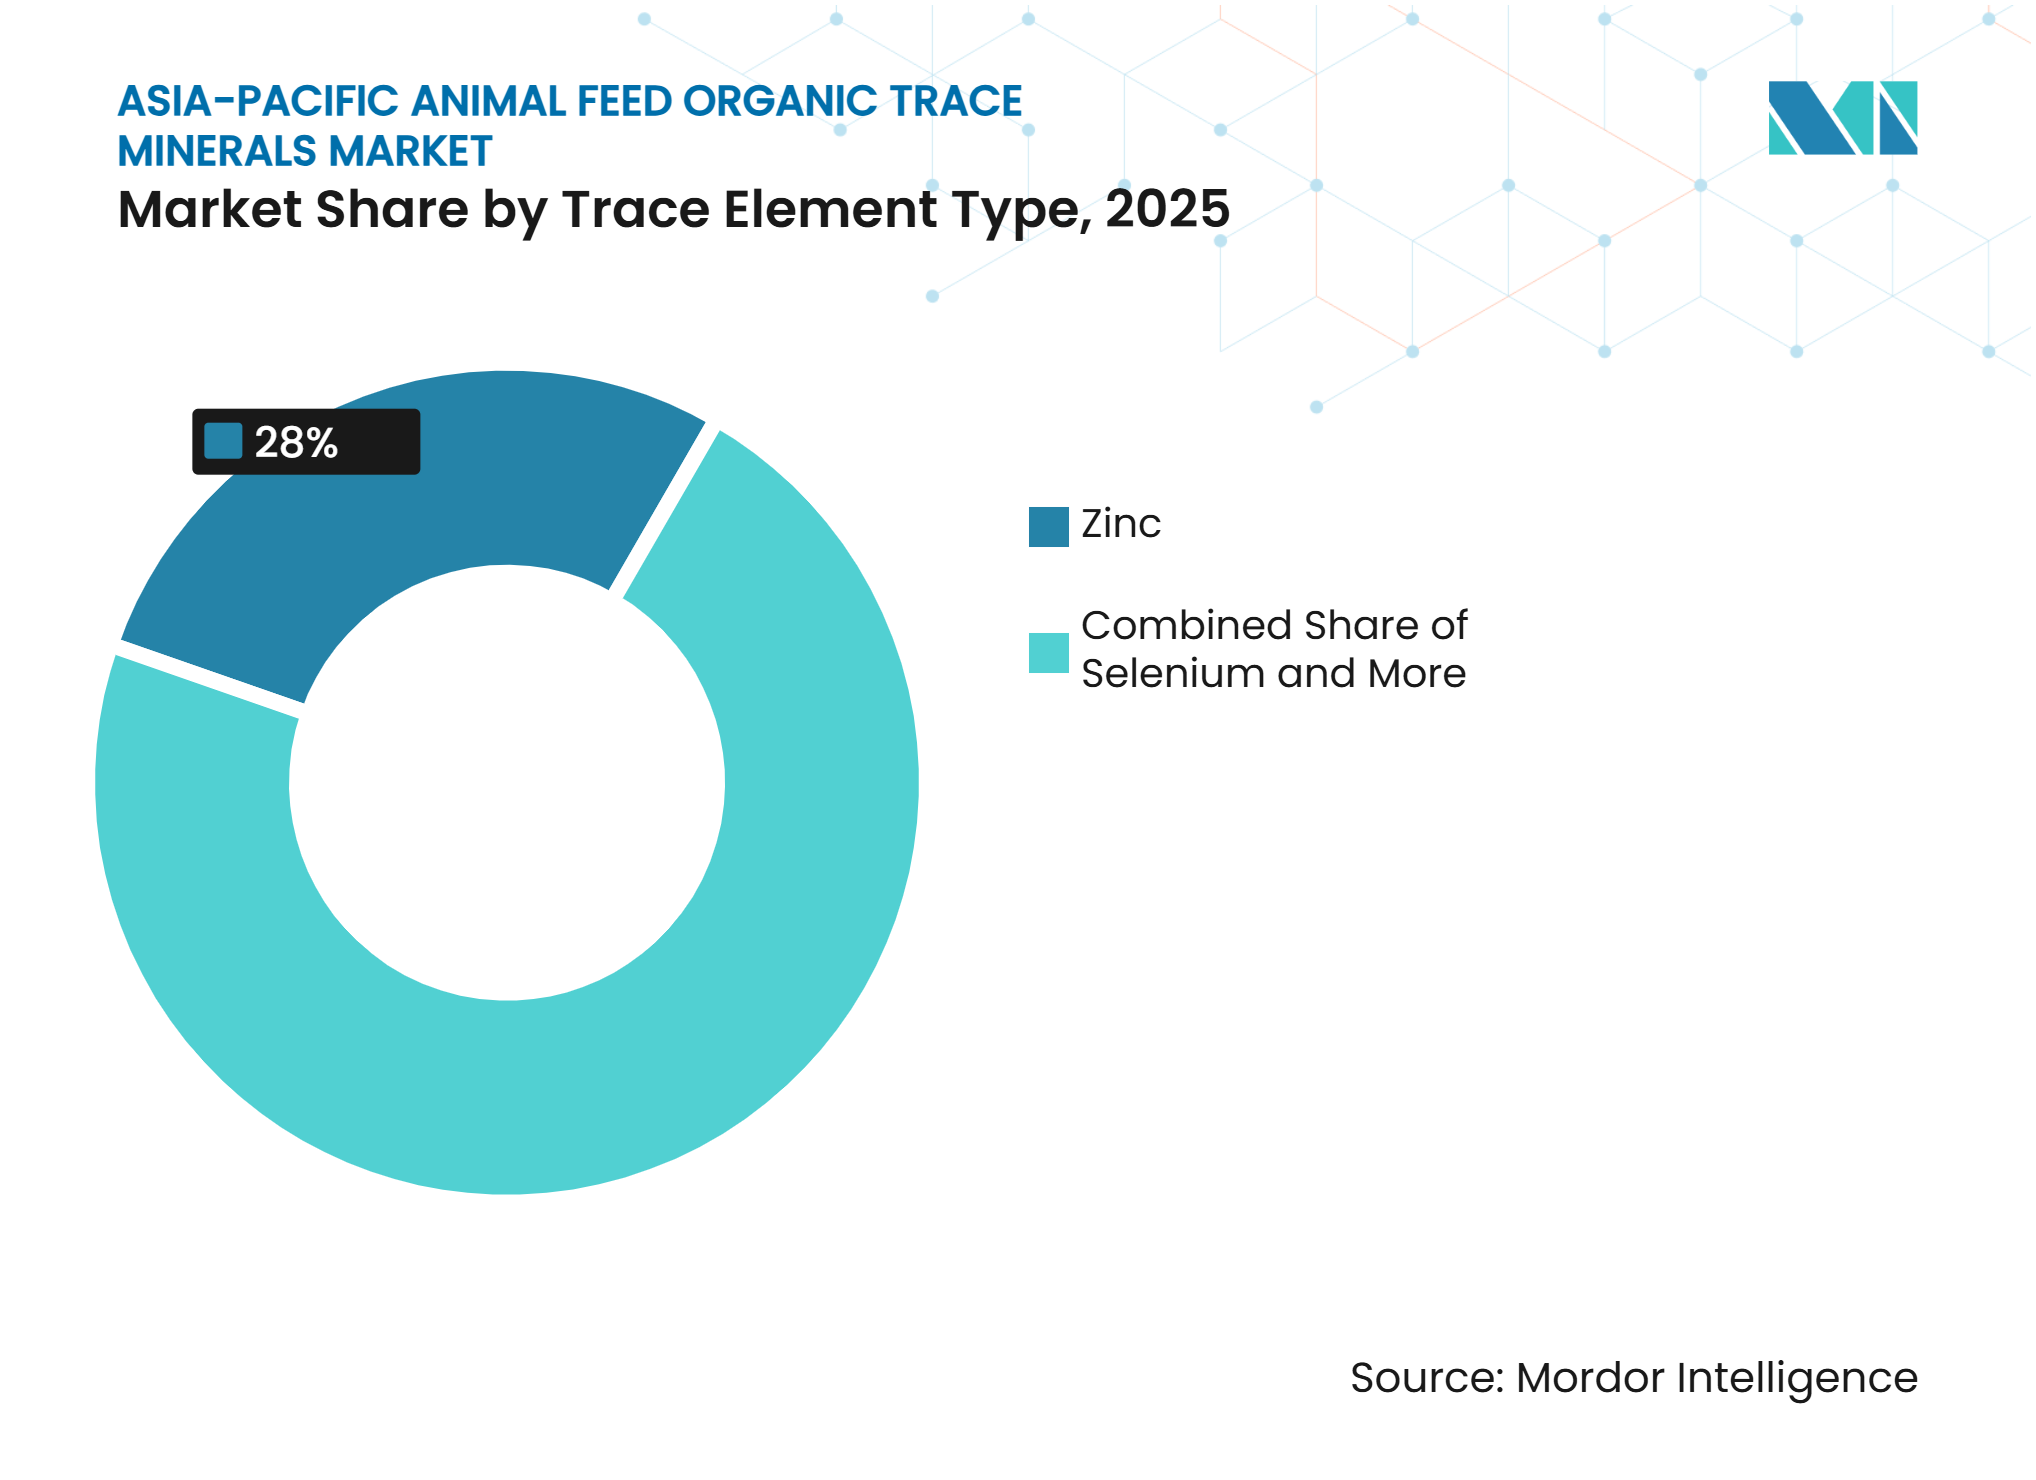
亜鉛が最大セグメント、セレンが最速成長セグメント亜鉛は2025年の微量元素タイプ別アジア太平洋地域の動物飼料用有機微量ミネラル市場の28%を占めました。その地位は、主要な動物種における免疫、繁殖性能、蹄の完全性、および皮膚の健康における確立された役割を反映しています。亜鉛は家禽、豚、牛、および養殖向けの地域プレミックスに一般的に含まれています。銅とマンガンは、ブロイラーおよび豚における酵素活性と骨の発達を支持するため、素材への二次的な貢献を提供します。鉄プロテイネートへの需要は、中国およびインドの離乳豚プログラムでの使用によって支持されています。
セレンは最速成長の微量元素タイプであり、2026年から2031年にかけて7.8%のCAGRが予測されています。アジア太平洋地域の動物飼料用有機微量ミネラル産業では、亜セレン酸ナトリウムからL-セレノメチオニンおよびセレン酵母を含む有機セレン形態への需要シフトが見られます。これらの形態はより広い組織セレン貯蔵を構築し、母体栄養プログラムを支援することができます。2025年の研究では、ブロイラー飼料中の有機セレンが枝肉品質と免疫応答を改善することが示されました。エビおよび魚類の生産においても、セレンは疾病チャレンジ時の抗酸化防御における役割で注目を集めています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
キレート化タイプ別:
アミノ酸キレートが最大セグメント、ヒドロキシ形態が最速成長セグメントアミノ酸キレートは2025年のキレート化タイプセグメントの31%を占め、アジア太平洋地域の動物飼料用有機微量ミネラル市場内で最大のシェアを持ちます。その確立された地位は、規制上の親しみやすさ、種特異的な試験履歴、および配合者の間での広い受け入れを反映しています。これらの製品には、グリシン、メチオニン、リジンなどのリガンドとキレート化された亜鉛、銅、マンガン、および鉄が含まれます。プロテイネートも広く使用されており、特に反芻動物の栄養において、タンパク質加水分解物の結合がルーメンを通じた機能的安定性を支持します。多糖類複合体、プロピオン酸塩、および酵母ベースのミネラル複合体は、養殖、馬の栄養、および抗生物質フリーの家禽プログラムにおけるより特殊な用途に使用されます。
ヒドロキシ微量ミネラルは2026年から2031年にかけて8.6%のCAGRで最速成長のキレート化タイプです。腸内pHが低下するにつれた段階的な放出は、複雑なプレミックス中のビタミンおよびフィターゼとの反応性を低下させる可能性があります。Orffa Additives B.V.は、硫酸銅の代わりにヒドロキシ銅を使用することで、硫酸塩結合の遊離イオンが酵素活性を制限する複合体を形成する可能性があるため、ブロイラープレミックスにおけるフィターゼの有効性を改善できると述べています[2]
動物タイプ別:
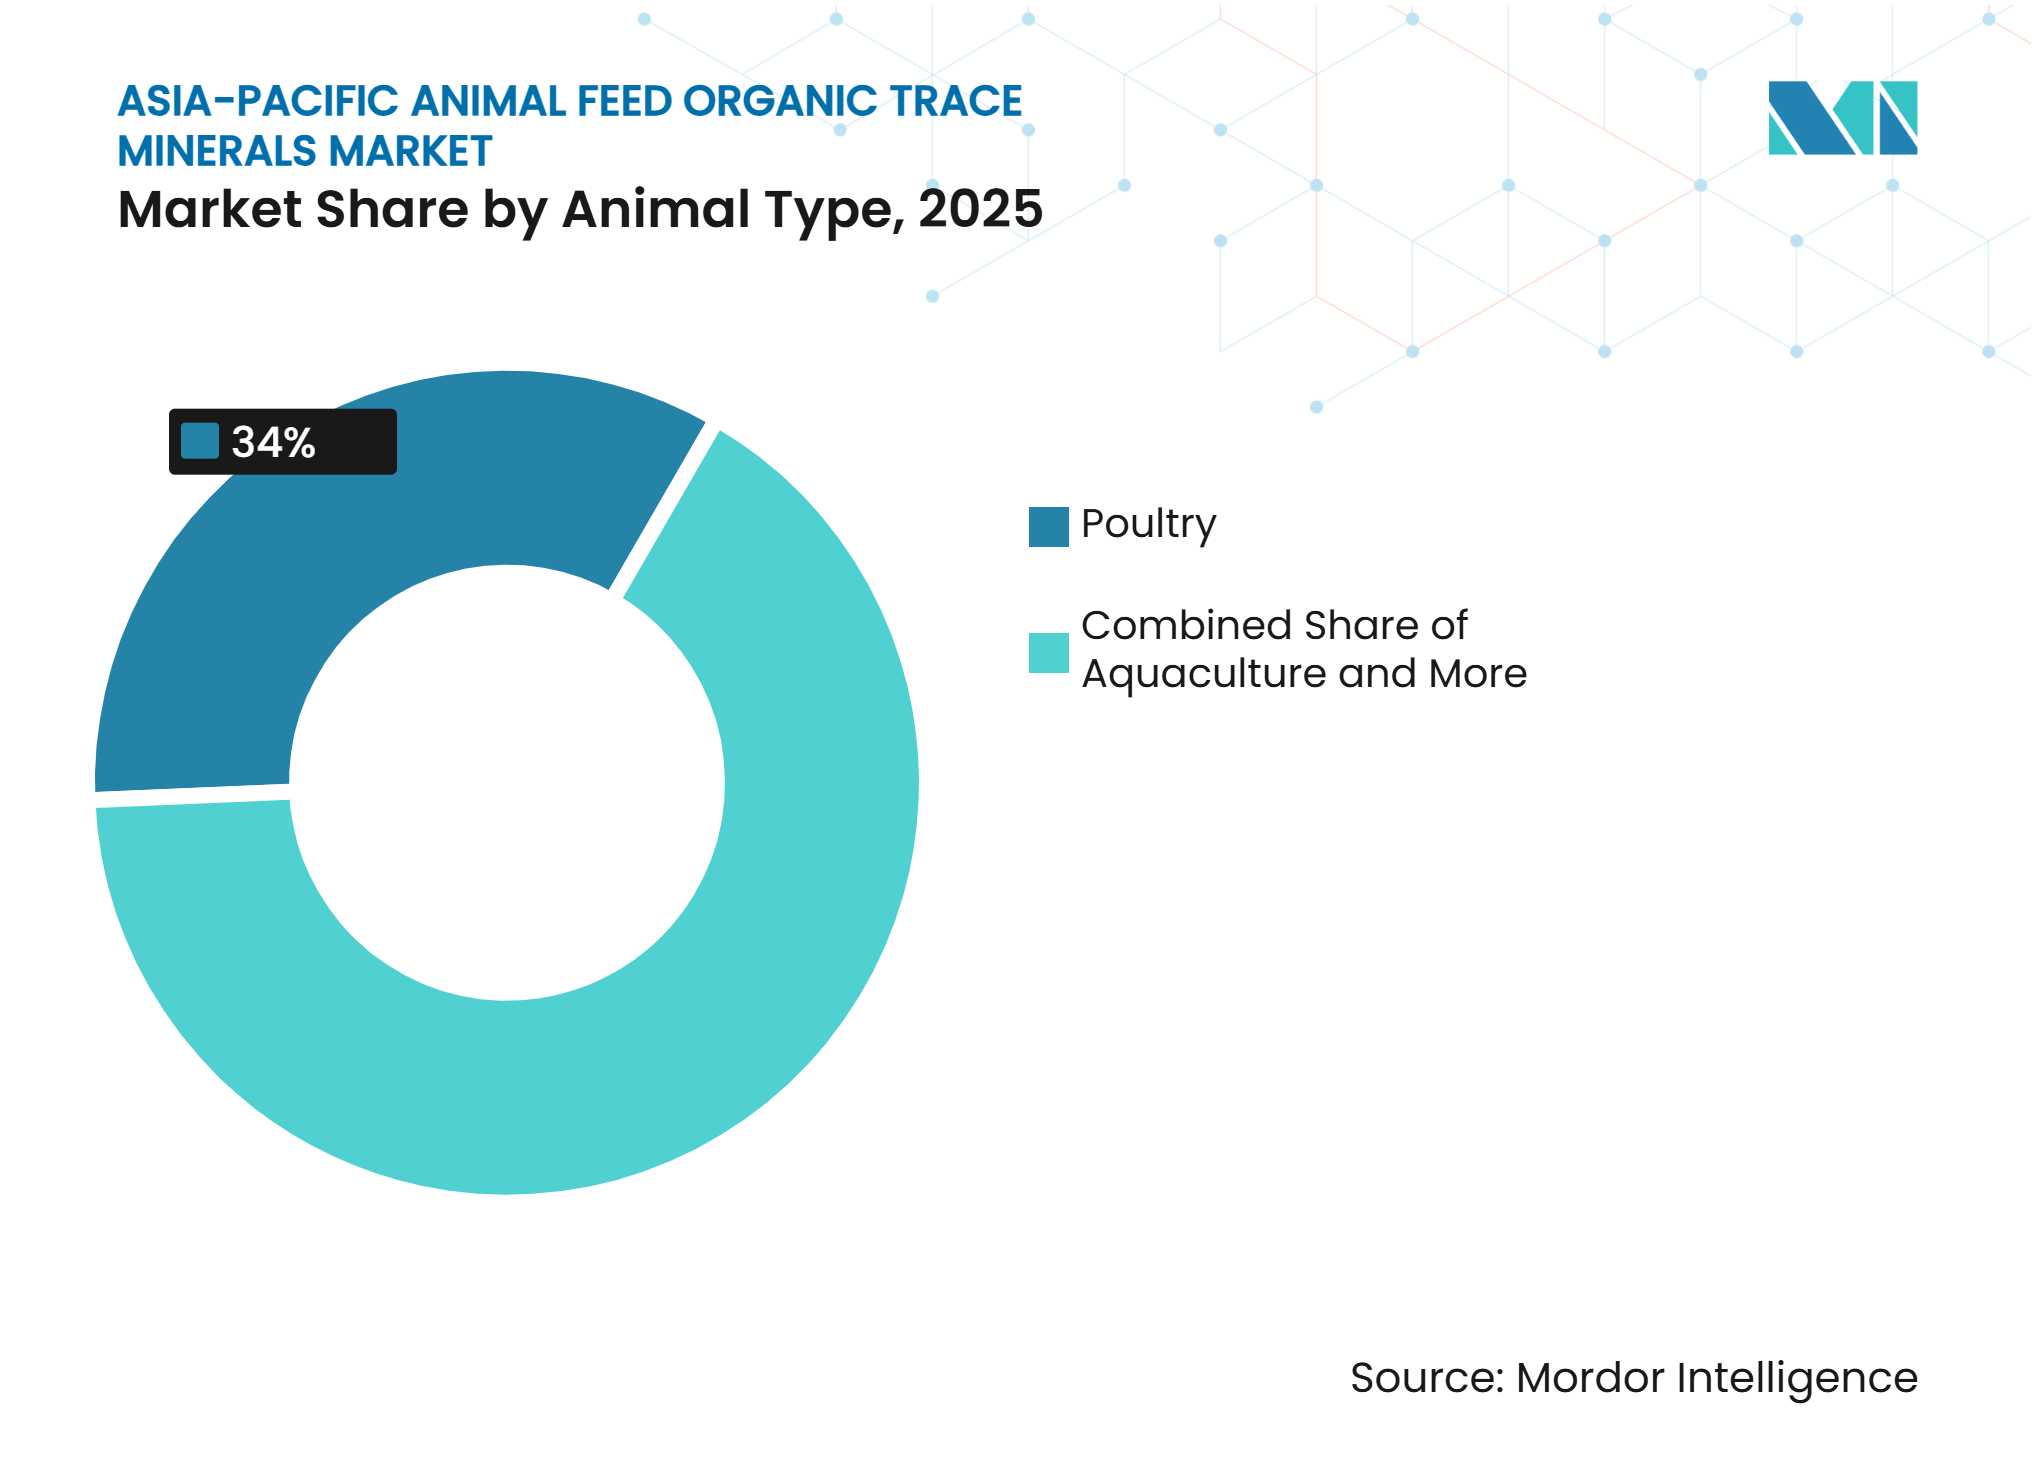
家禽が最大セグメント、養殖が最速成長セグメント家禽は2025年の動物タイプセグメントの34%を占め、最大の需要源を代表しました。中国、インド、インドネシア、ベトナム、およびタイの大規模なブロイラーおよび採卵鶏システムが基礎的な規模を提供しています。有機亜鉛、マンガン、セレン、および銅は、高い生産量において飼料転換率と枝肉歩留まりが収益性に影響する商業的な栄養プログラムで使用されています。豚は別の重要な用途であり、特に中国では有機亜鉛が離乳プログラムで使用されています。乳牛および肉牛は、移行期牛の栄養および繁殖管理プログラムを通じて、より小さいながらも安定した需要を提供します。
養殖は2026年から2031年にかけて8.1%のCAGRで成長すると予測されており、最速の動物タイプセグメントとなっています。養殖向けのアジア太平洋地域の動物飼料用有機微量ミネラル市場規模は、エビおよび高価値魚類の生産における需要から恩恵を受けています。2026年のエビ研究では、有機微量元素の置き換えが代替昆虫ミール飼料において良好なパフォーマンスを示し、飼料原料が標準的な陸上飼料配合と異なる場合の使用を支持することが示されました。ペットおよび馬の用途は依然として小規模ですが、オーストラリア、日本、および韓国におけるプレミアム栄養要件がその発展を支持しています。日本の認定有機飼料要件は、その畜産セクターに供給するサプライチェーンにおける特定のミネラル調達の必要性さらに強化しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国は2025年のアジア太平洋地域の動物飼料用有機微量ミネラル市場シェアの38%を占めました。その地位は、配合飼料製造および垂直統合された家禽・豚生産の規模を反映しています。同国はまた、動物飼料用途の範囲を広げる大規模な養殖基盤を持っています。中国の飼料メーカーは、単一の畜産カテゴリーに依存するのではなく、複数の生産システムにわたって特殊なミネラル製品を採用することができます。この幅広さにより、中国は確立された製品ラインを持つサプライヤーにとって地域の主要な商業基盤となっています。
インドは2025年に地理的シェアで第2位を占め、アジア太平洋地域のその他は2026年から2031年にかけて7.4%のCAGRで拡大すると予測されています。インドの需要は、組織化された家禽生産の成長と飼料配合慣行の段階的な近代化に結びついています。ベトナム、インドネシア、およびタイは、エビ生産および養殖飼料製造を通じて別の成長基盤を提供しています。これらの市場は異なる商業的要件を生み出しており、家禽生産者は一貫したプレミックス供給を求め、エビ生産者は植物性養殖飼料におけるミネラルパフォーマンスに焦点を当てています。
日本、オーストラリア、および韓国は、アジア太平洋地域の動物飼料用有機微量ミネラル市場の高付加価値端を形成しています。これらの需要は、プレミアム動物性タンパク質、文書化された投入物調達、および精密栄養慣行に結びついています。日本の有機飼料認証フレームワークは、リガンド源から完成品までのトレーサビリティを要求しています[3]
市場ランドスケープ
市場集中度
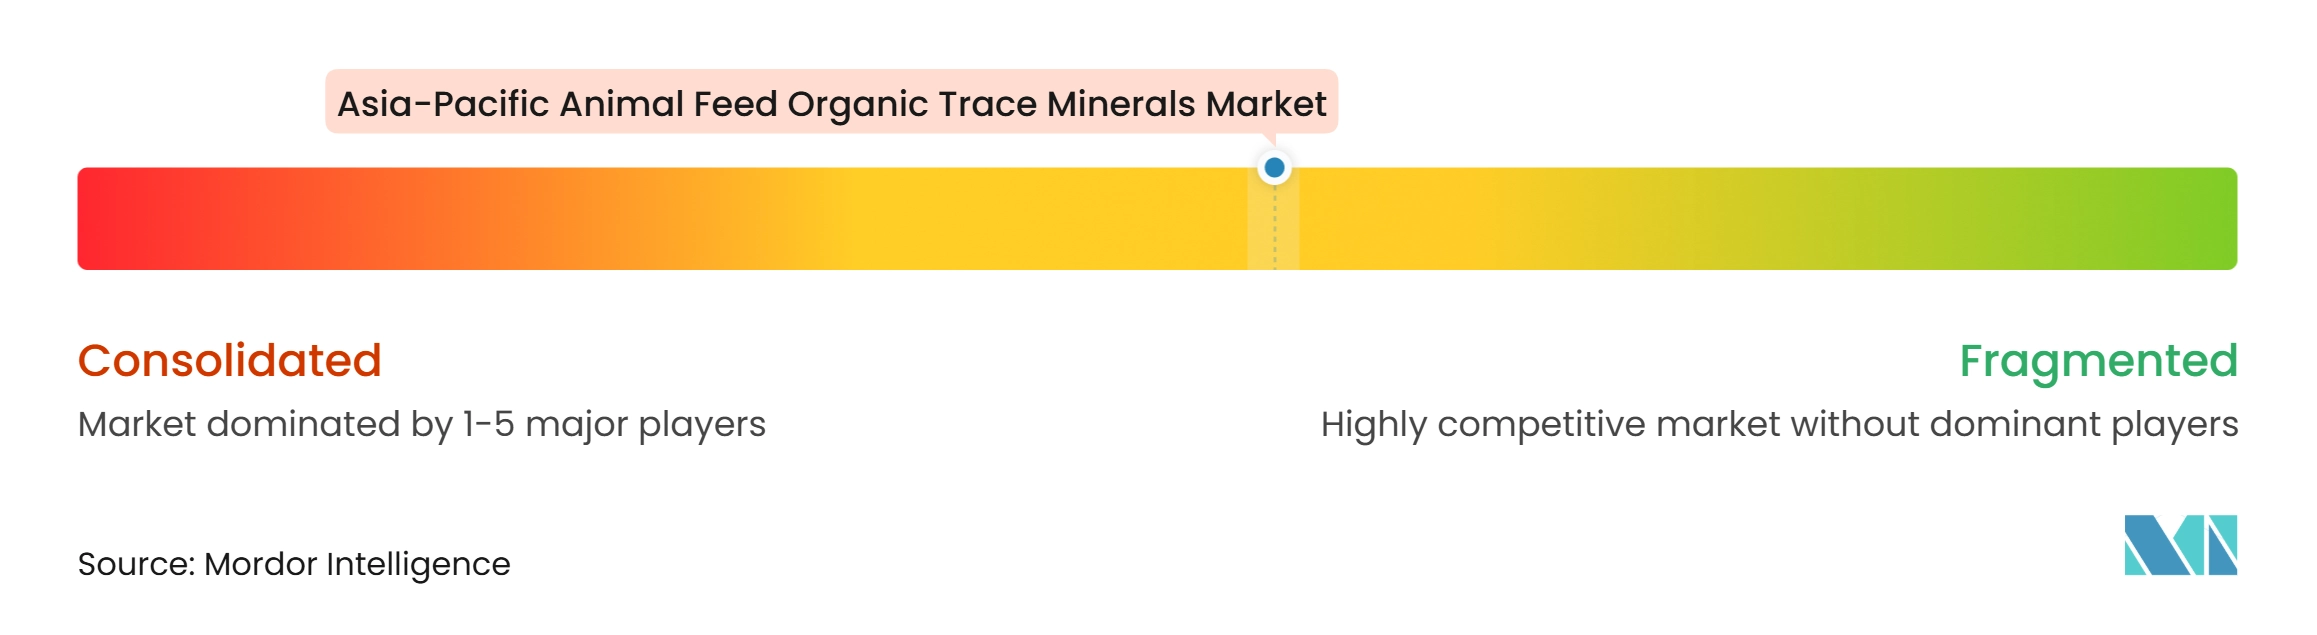
アジア太平洋地域の動物飼料用有機微量ミネラル市場は中程度に集中しており、多国籍サプライヤーがプレミアム配合および技術サポートにおいて強固な地位を占めています。Zinpro Corporation、DSM-Firmenich AG、Kemin Industries, Inc.、Alltech, Inc.、およびNovus International, Inc.は、有機結合アプローチ、種特異的なエビデンス、およびサービス能力を通じて競争しています。これらの製品は、飼料メーカーが一貫した製品品質と実践的な配合ガイダンスを必要とする場合に関連性があります。地域メーカーは、特にインドおよびアジア太平洋地域のその他において、価格敏感なセグメントで引き続き重要な役割を果たしています。サプライヤーが異なる顧客要件と価格帯に対応しているため、この組み合わせは統合を制限しています。
戦略的な動きは、製品の差別化とミネラルプログラムを取り巻く技術サポートに焦点を当てています。Novus International, Inc.は2025年にビスキレートおよび検証済みミネラル製品を強調し、製品検証を差別化のポイントとして活用しました。このアプローチは、ミネラル含有量だけでなく、それ以上の点で競争することを目指しています。承認された企業によるアジア太平洋地域固有の第2の戦略的動きを確立できる許可された供給源は利用可能ではありません。グローバルな研究拡大は、この市場の競争評価を支持する前に、地域の商業化への明確なリンクを必要とします。
養殖特異的なミネラルシステムは製品差別化の重要な領域であり、エビおよび魚類の飼料は陸上畜産飼料とは異なるミネラルの組み合わせと配合レベルを必要とします。2026年のエビ研究は、有機微量ミネラルの使用を別の生産環境から外挿するのではなく、飼料マトリックスおよび動物用途に対して評価する必要性を支持しています。地元のグリシンおよびメチオニン供給が強い場合、アジアの専門生産者はコスト上の優位性を得る可能性があります。フルサービスのサプライヤーは、顧客が安定した製品、技術的なドシエ、および実践的な配合サポートを必要とする場合に優位性を保持します。したがって、競争上の結果は、サプライヤーの配合、サービスモデル、および顧客ニーズの適合性に依存します。
アジア太平洋地域の動物飼料用有機微量ミネラル産業リーダー
-
Alltech, Inc.
-
Kemin Industries, Inc.
-
Archer-Daniels-Midland Company
-
dsm-firmenich AG
-
Zinpro Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の動物飼料用有機微量ミネラル市場 このレポートでカバーされる企業
- Alltech, Inc.
- Archer-Daniels-Midland Company
- Balchem Corporation
- Biochem Zusatzstoffe Handels
- dsm-firmenich AG
- Adisseo France S.A.S.
- Cargill, Incorporated
- Kemin Industries, Inc.
- Novus International, Inc.
- Nutreco N.V.
- Orffa Additives B.V.
- Phibro Animal Health Corporation
- Zinpro Corporation
- Norel S.A.
- Phytobiotics Futterzusatzstoffe GmbH
最近の産業開発事情 アジア太平洋地域の動物飼料用有機微量ミネラル市場
- 2026年7月:Kemin Industries, Inc.は、シンガポールのアジア太平洋地域本社にて、35 ミリオン 米ドル規模のKuriosity Centerの起工式を行いました。地域の畜産および養殖栄養向けの研究・技術サービス機能は、アジア太平洋地域の動物飼料用有機微量ミネラル市場に関連する特殊飼料原料を支援する同社の能力を強化します。
- 2025年6月:中国は、飼料添加物としてのグリシン亜鉛に関するGB 7300.307-2025およびスレオニン亜鉛キレートに関するGB 7300.308-2025を公布し、2026年7月1日より施行されます。これらの規格は、地域最大の市場である中国における有機亜鉛形態の製品要件を設定し、アジア太平洋地域の動物飼料用有機微量ミネラル市場に供給するサプライヤーの仕様要件を引き上げます。
- 2025年4月:Alltech, Inc.は、バンコクで開催されたVIV Asiaにおいて、東南アジアの養殖向けに有機微量ミネラルプログラムを位置けました。ベトナム、タイ、およびインドにおける養殖飼料用途への注力は、エビおよび魚類飼料における有機微量ミネラルへの地域需要に直接対応しています。
アジア太平洋地域の動物飼料用有機微量ミネラル市場レポートの範囲
動物飼料用有機微量ミネラル市場レポートは、微量元素タイプ(亜鉛、鉄、銅、マンガン、セレン、コバルト、クロム、その他)、キレート化タイプ(アミノ酸キレート、プロテイネート、多糖類複合体、ヒドロキシ微量ミネラル、酵母ベース複合体、その他)、動物タイプ(乳牛、肉牛、家禽、豚、養殖、ペット、馬、その他)、地域(中国、インド、日本、オーストラリア、韓国、アジア太平洋地域のその他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 亜鉛 |
| 銅 |
| 鉄 |
| マンガン |
| セレン |
| コバルト |
| クロム |
| その他 |
| アミノ酸キレート |
| プロテイネート |
| 多糖類複合体 |
| ヒドロキシ微量ミネラル |
| 酵母ベース複合体 |
| その他 |
| 乳牛 |
| 肉牛 |
| 家禽 |
| 豚 |
| 養殖 |
| ペット |
| 馬 |
| その他 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| 韓国 |
| アジア太平洋地域のその他 |
| 微量元素タイプ別 | 亜鉛 |
| 銅 | |
| 鉄 | |
| マンガン | |
| セレン | |
| コバルト | |
| クロム | |
| その他 | |
| キレート化タイプ別 | アミノ酸キレート |
| プロテイネート | |
| 多糖類複合体 | |
| ヒドロキシ微量ミネラル | |
| 酵母ベース複合体 | |
| その他 | |
| 動物タイプ別 | 乳牛 |
| 肉牛 | |
| 家禽 | |
| 豚 | |
| 養殖 | |
| ペット | |
| 馬 | |
| その他 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋地域のその他 |
レポートで回答される主要な質問
2031年までのアジア太平洋地域の動物飼料用有機微量ミネラルの予測は?
2031年までに880 ミリオン 米ドルに達すると予測されています。
地域需要をリードする微量元素は何ですか?
亜鉛が最大の微量元素タイプであり、2025年に28%のシェアを占めました。
最も速く成長しているキレート化タイプはどれですか?
ヒドロキシ微量ミネラルは2026年から2031年にかけて8.6%のCAGRで成長すると予測されています。
地域でリーディングポジションを持つ国はどこですか?
中国は2025年に38%のシェアを占め、大規模な配合飼料生産に支えられています。