
アジア太平洋地域ボトリングライン洗浄機械市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 14.09 百万米ドル |
| 市場規模 (2027) | 15.31 百万米ドル |
| 市場規模 (2032) | 21.81 百万米ドル |
| 成長率 (2027 - 2032) | 7.33 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ボトリングライン洗浄機械市場分析
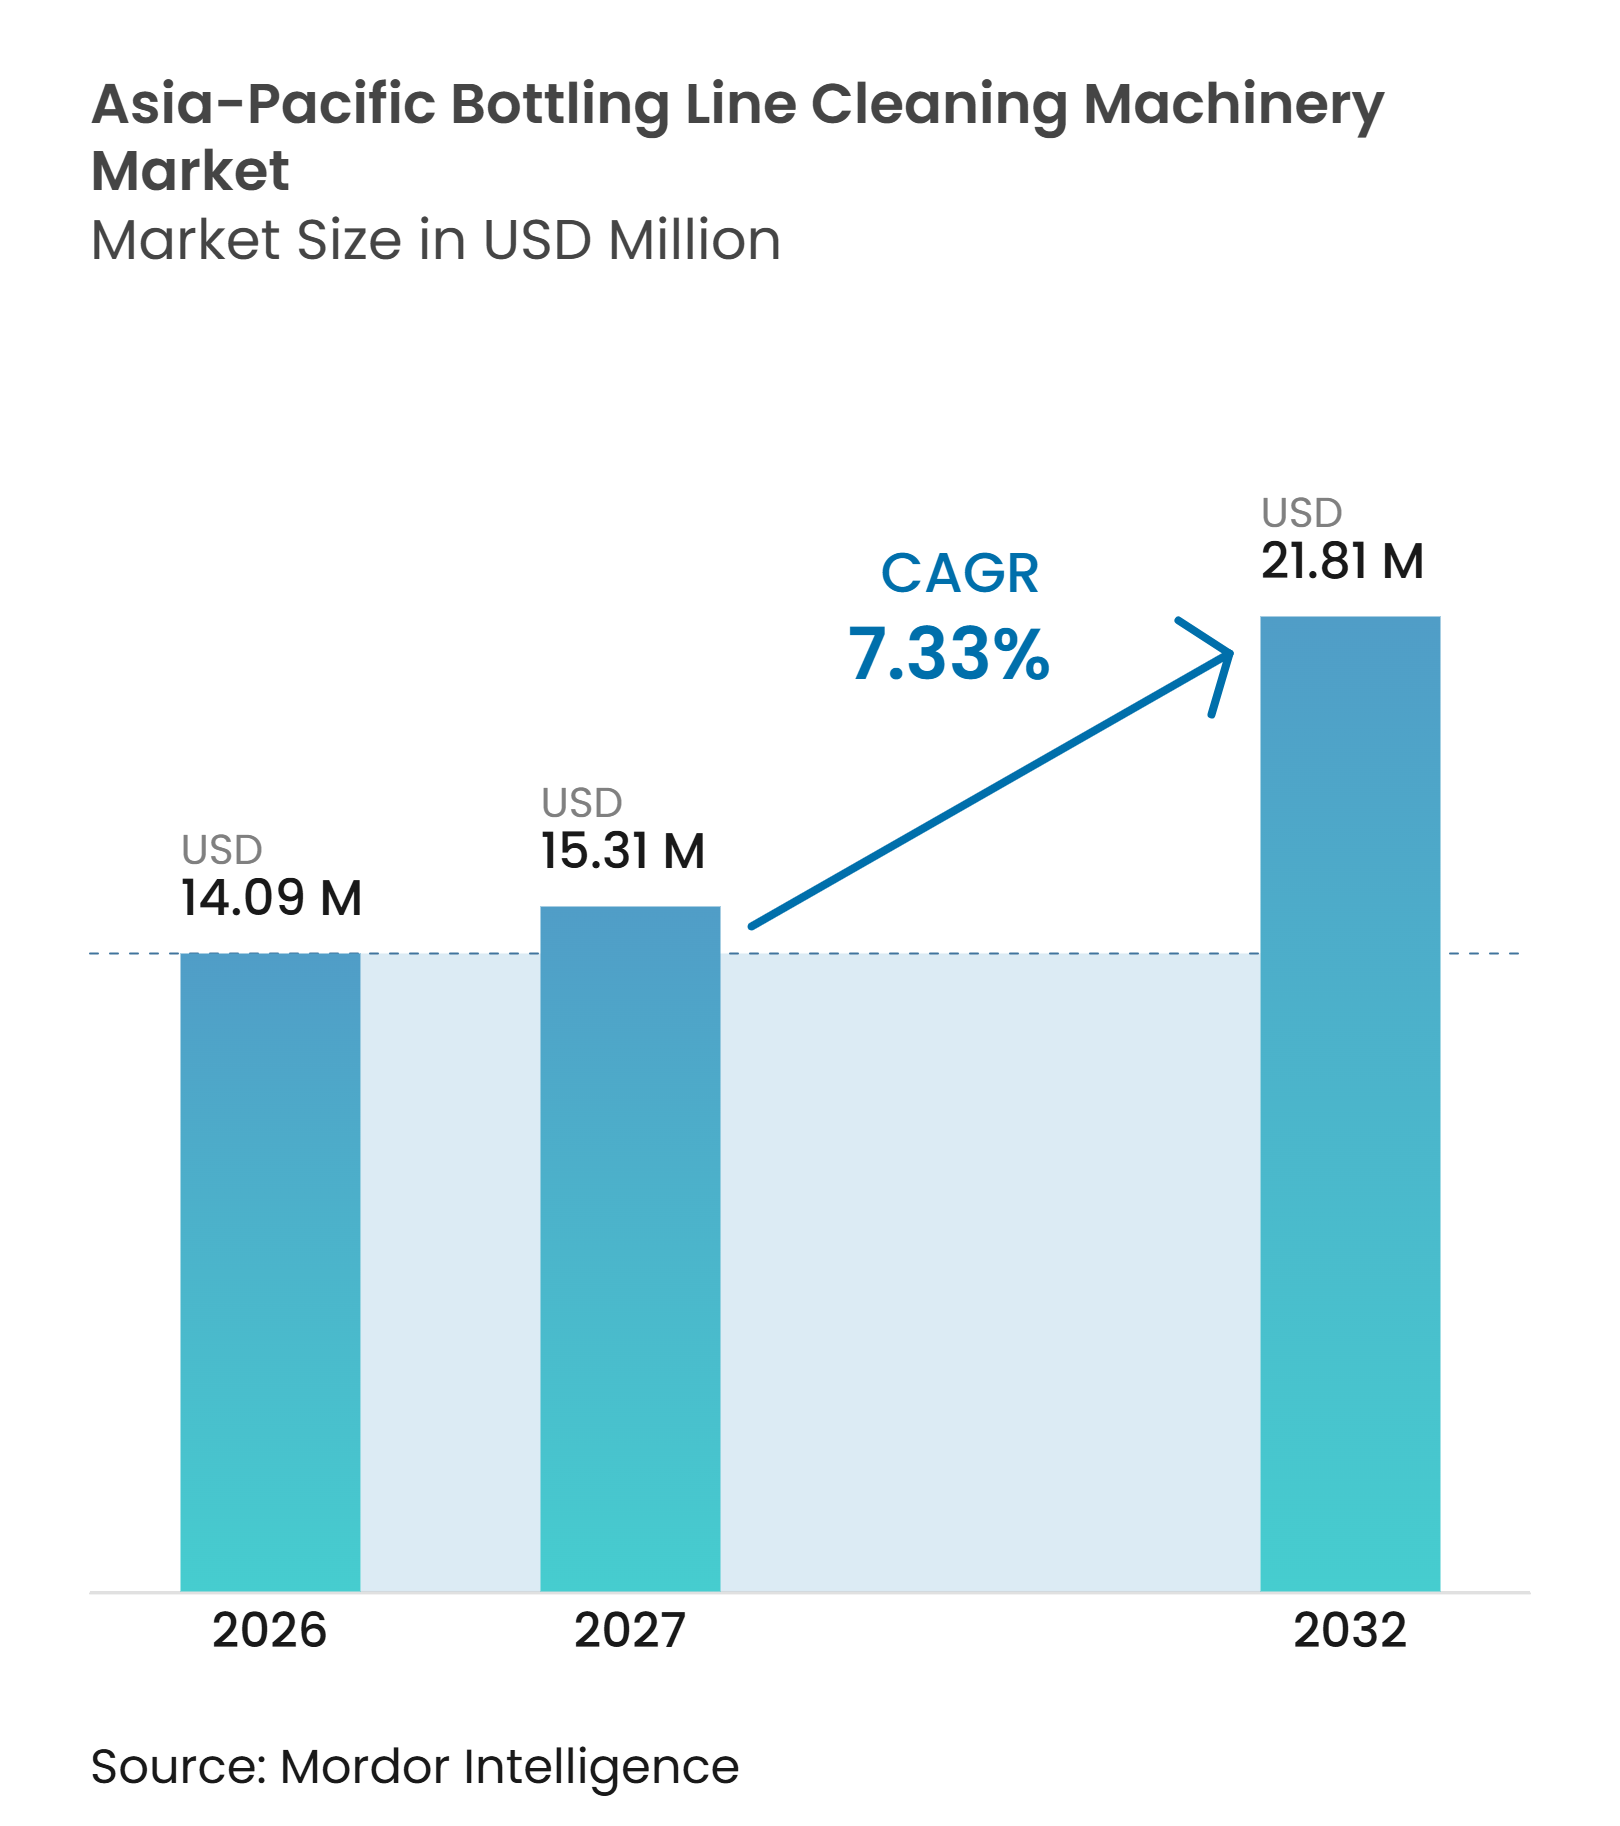
アジア太平洋地域ボトリングライン洗浄機械市場規模は、2026年の14.09 ミリオン 米ドル、2027年の15.31 ミリオン 米ドルから2032年には21.81 ミリオン 米ドルへと拡大し、2027年から2032年の間に7.33%のCAGRを記録すると予測されています。
新設飲料工場、リターナブル容器要件、および食品安全管理の強化により、洗浄・クリーニング機器の技術仕様が高まっています。生産者は、一貫した洗浄サイクルを実現し、監査用のデジタル記録を保持する自動化システムをより重視するようになっています。グリーンフィールドプロジェクトは、ライン設計の初期段階から洗浄機器を供給する機会をサプライヤーに与えています。また、大手多国籍企業は高度な機器への投資が可能である一方、中小規模の生産者は設備更新を先送りにする傾向があるため、サプライヤーは二極化した購買環境にも直面しています。
主要レポートのポイント
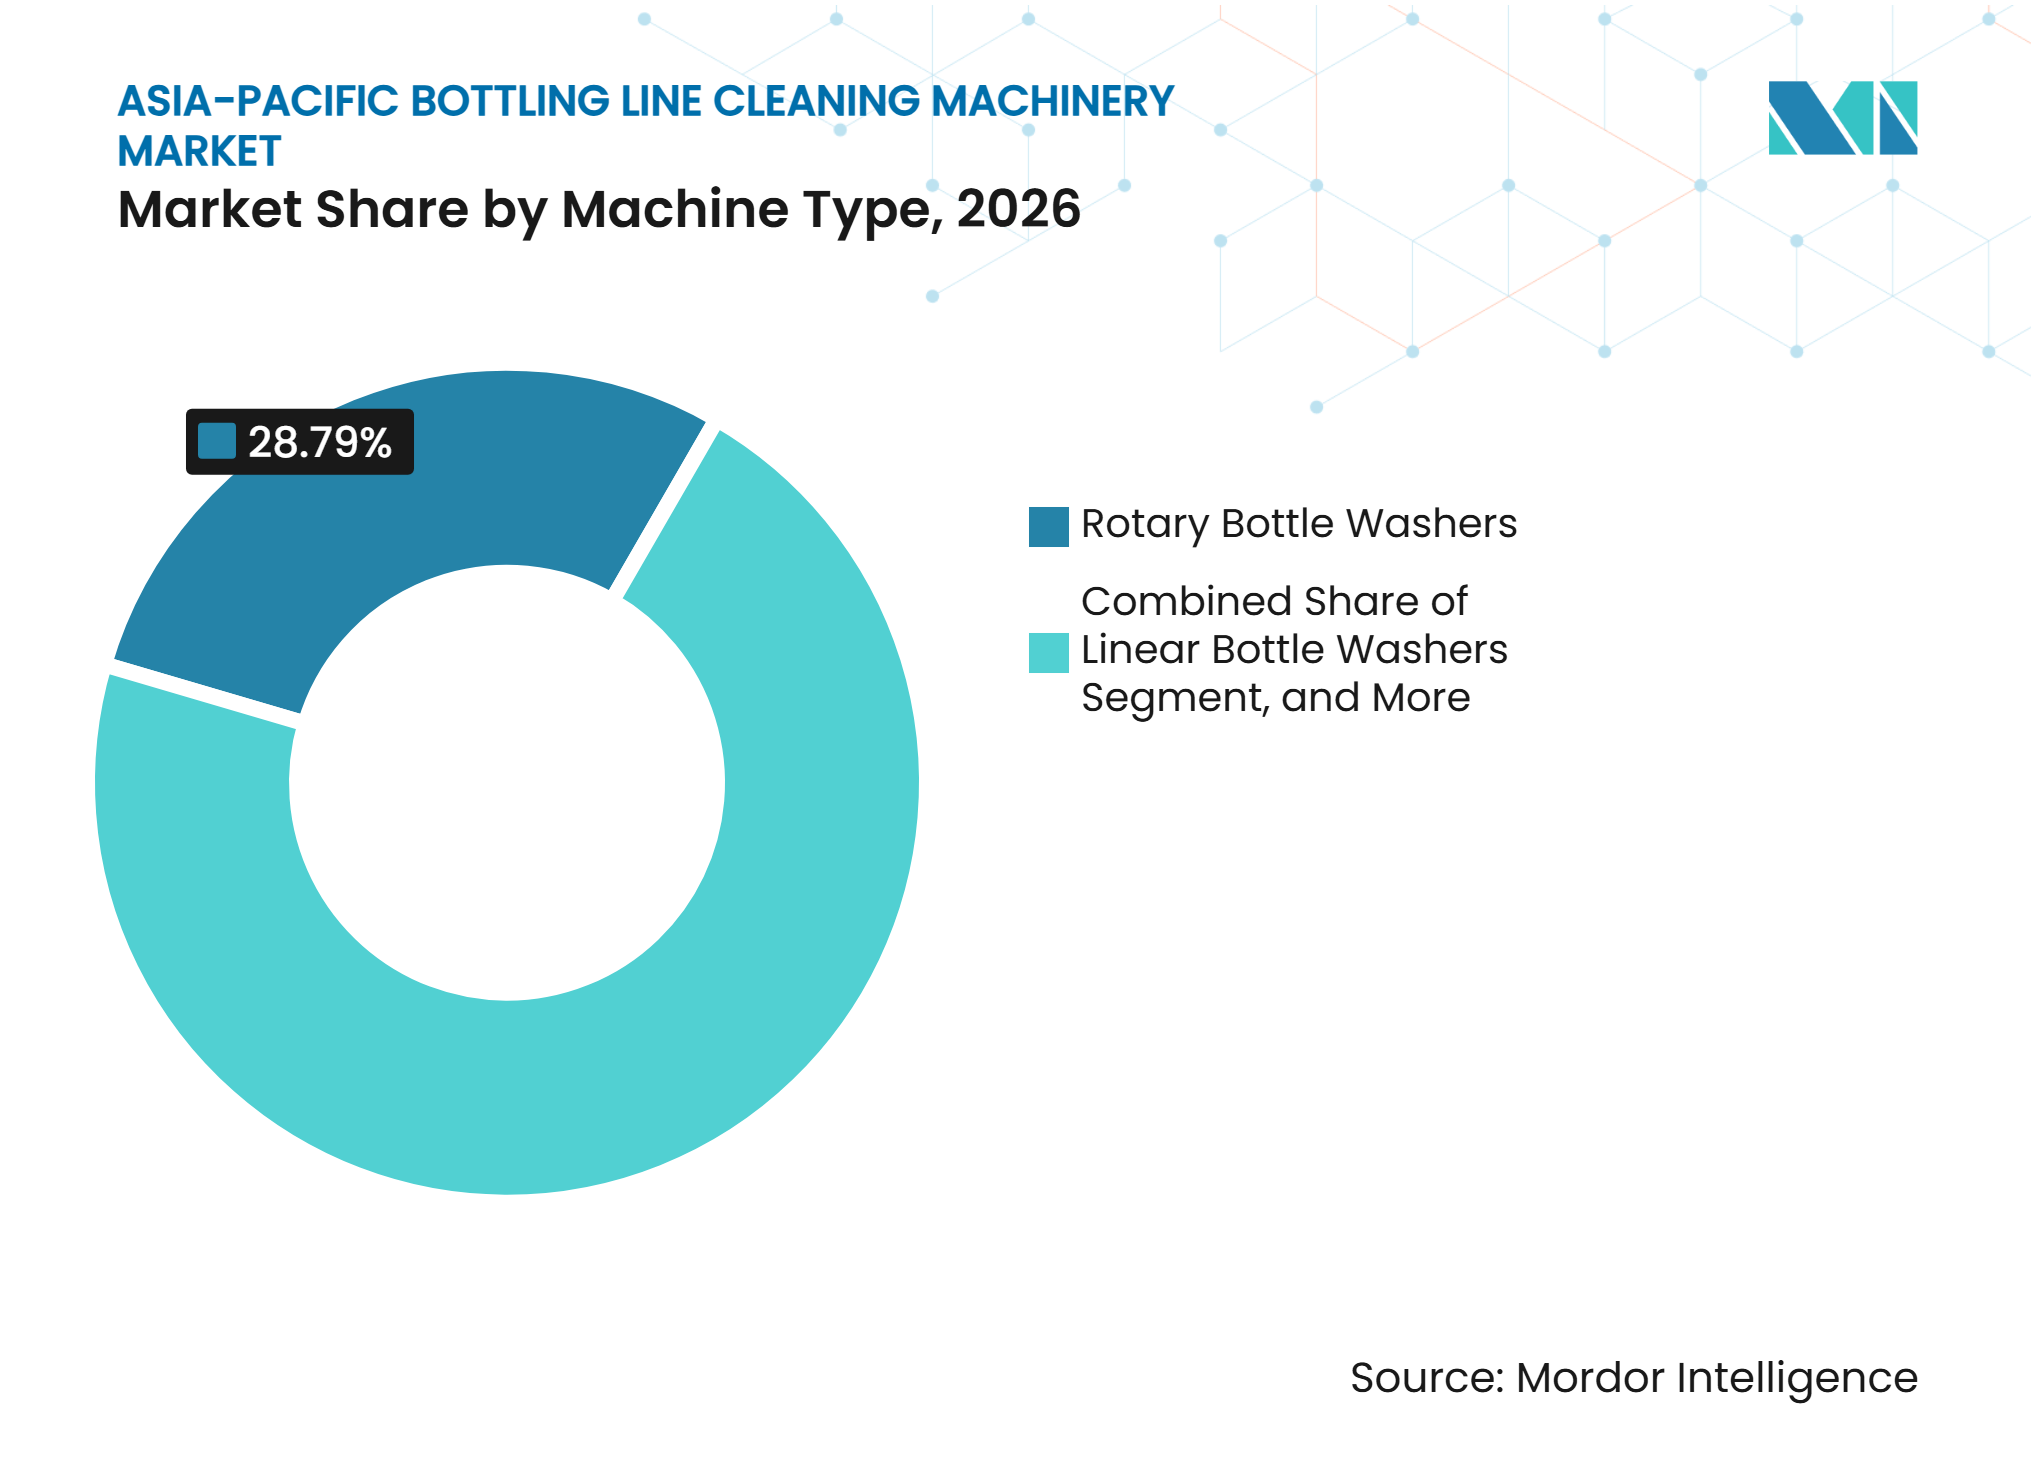
- 機械タイプ別では、ロータリーボトルウォッシャーが2026年に28.79%のシェアを占め、複合ウォッシャー・ライヤーシステムは2032年にかけて8.73%のCAGRで拡大すると予測されています。
- 自動化レベル別では、全自動システムが2026年のアジア太平洋地域ボトリングライン洗浄機械市場規模の54.40%を占め、2032年にかけて最も急速に拡大する自動化ティアでもあります。
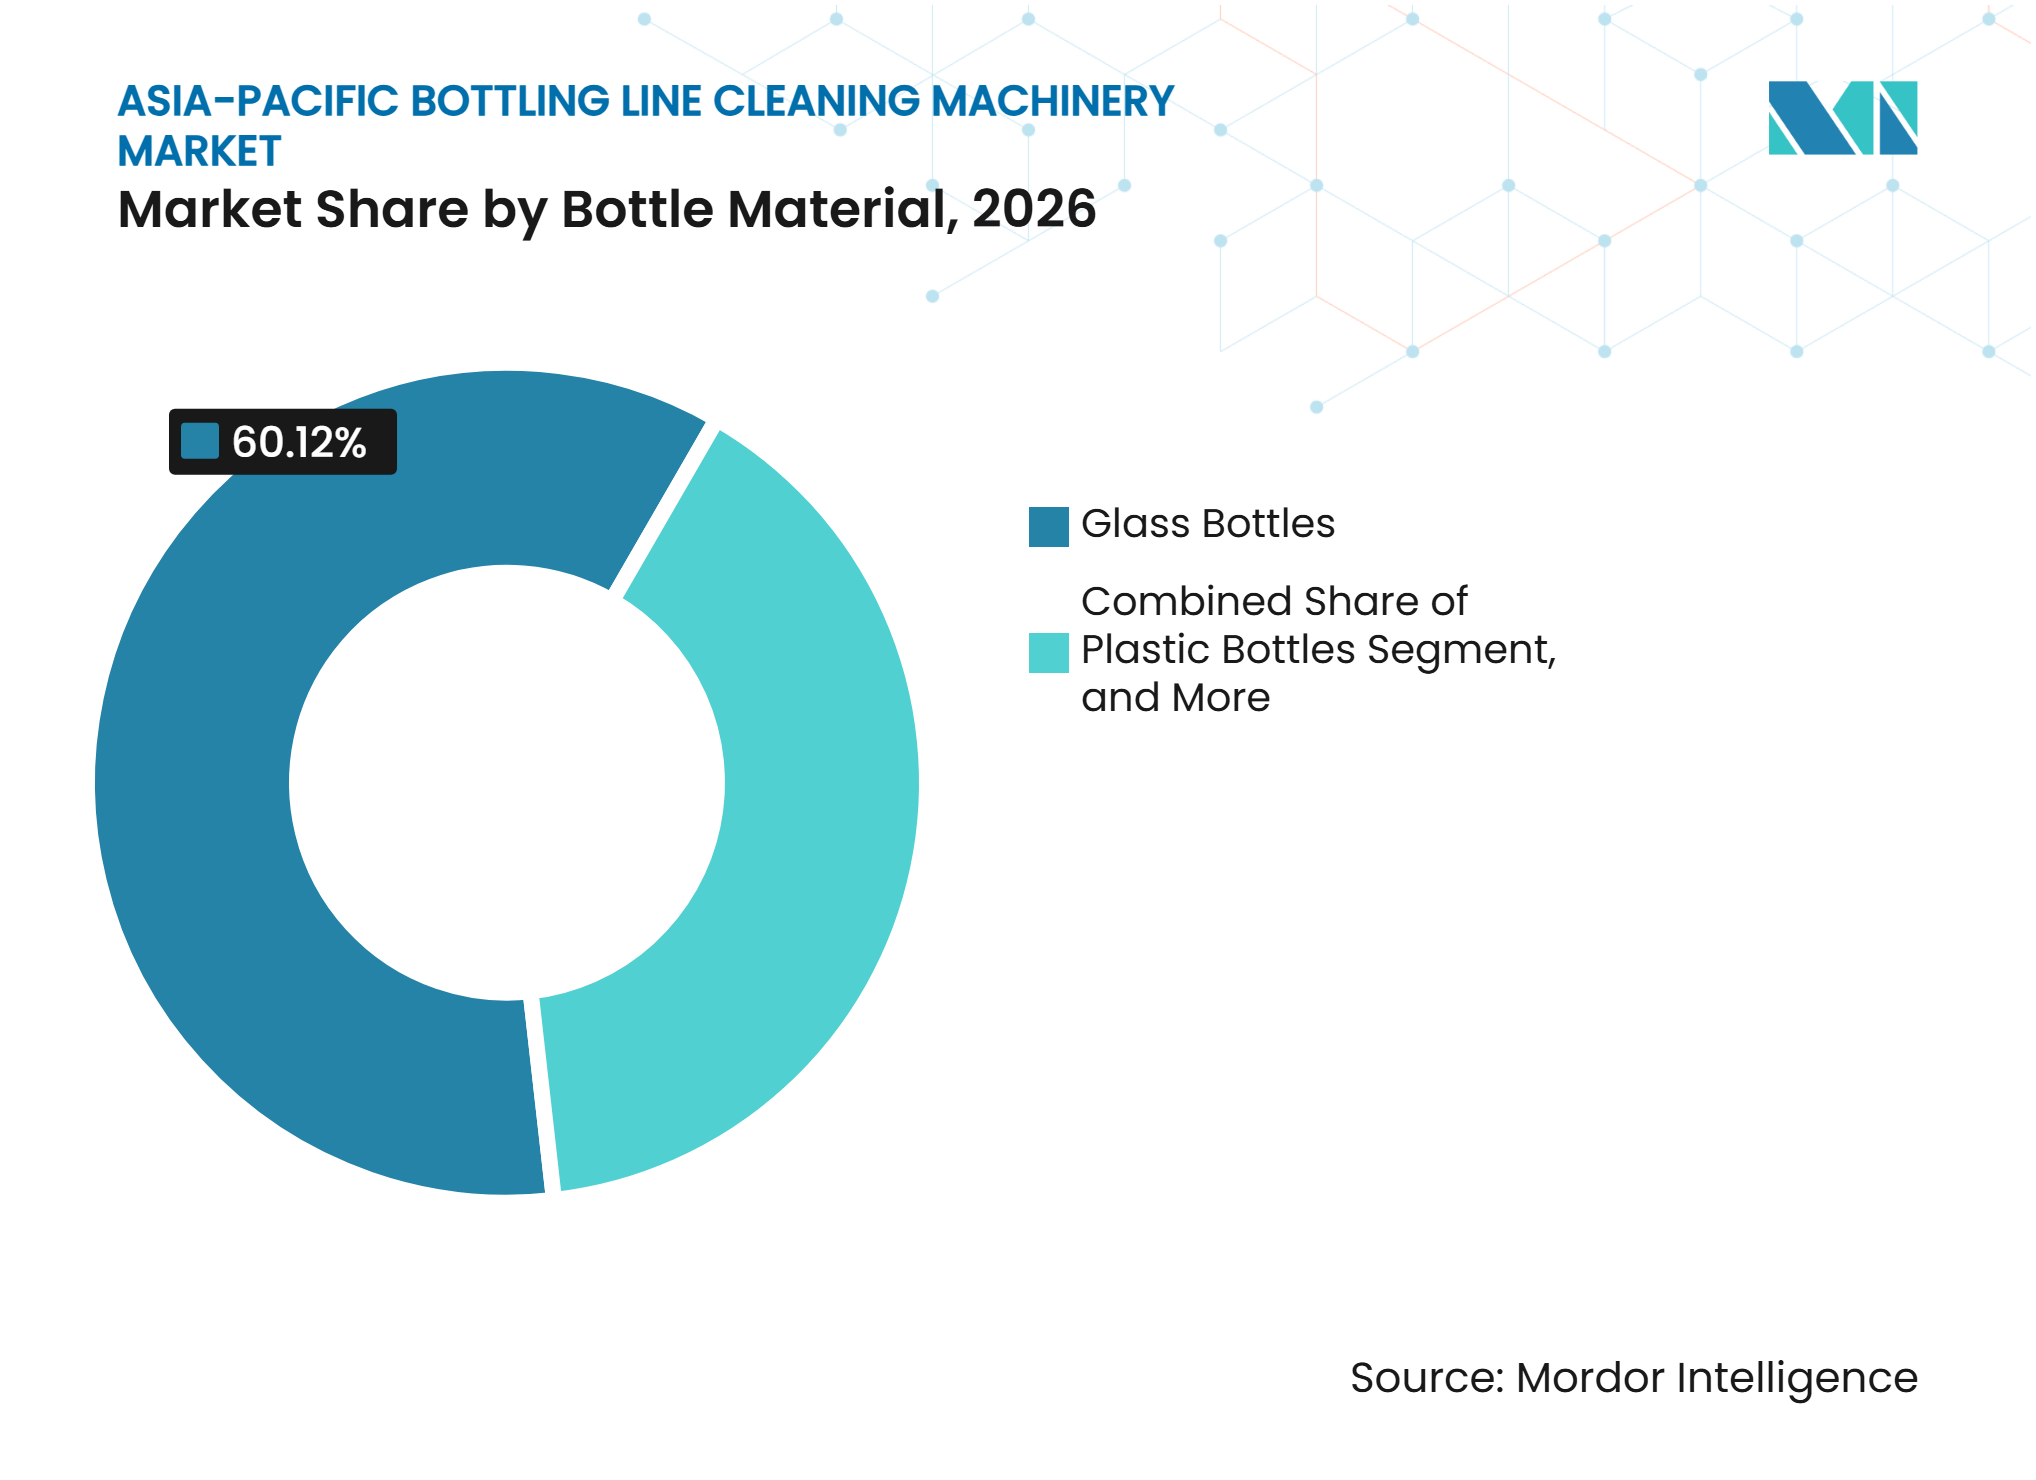
- ボトル素材別では、ガラスボトルが2026年に60.12%のシェアを占め、プラスチックボトルは2032年にかけて7.87%のCAGRで拡大すると予測されています。
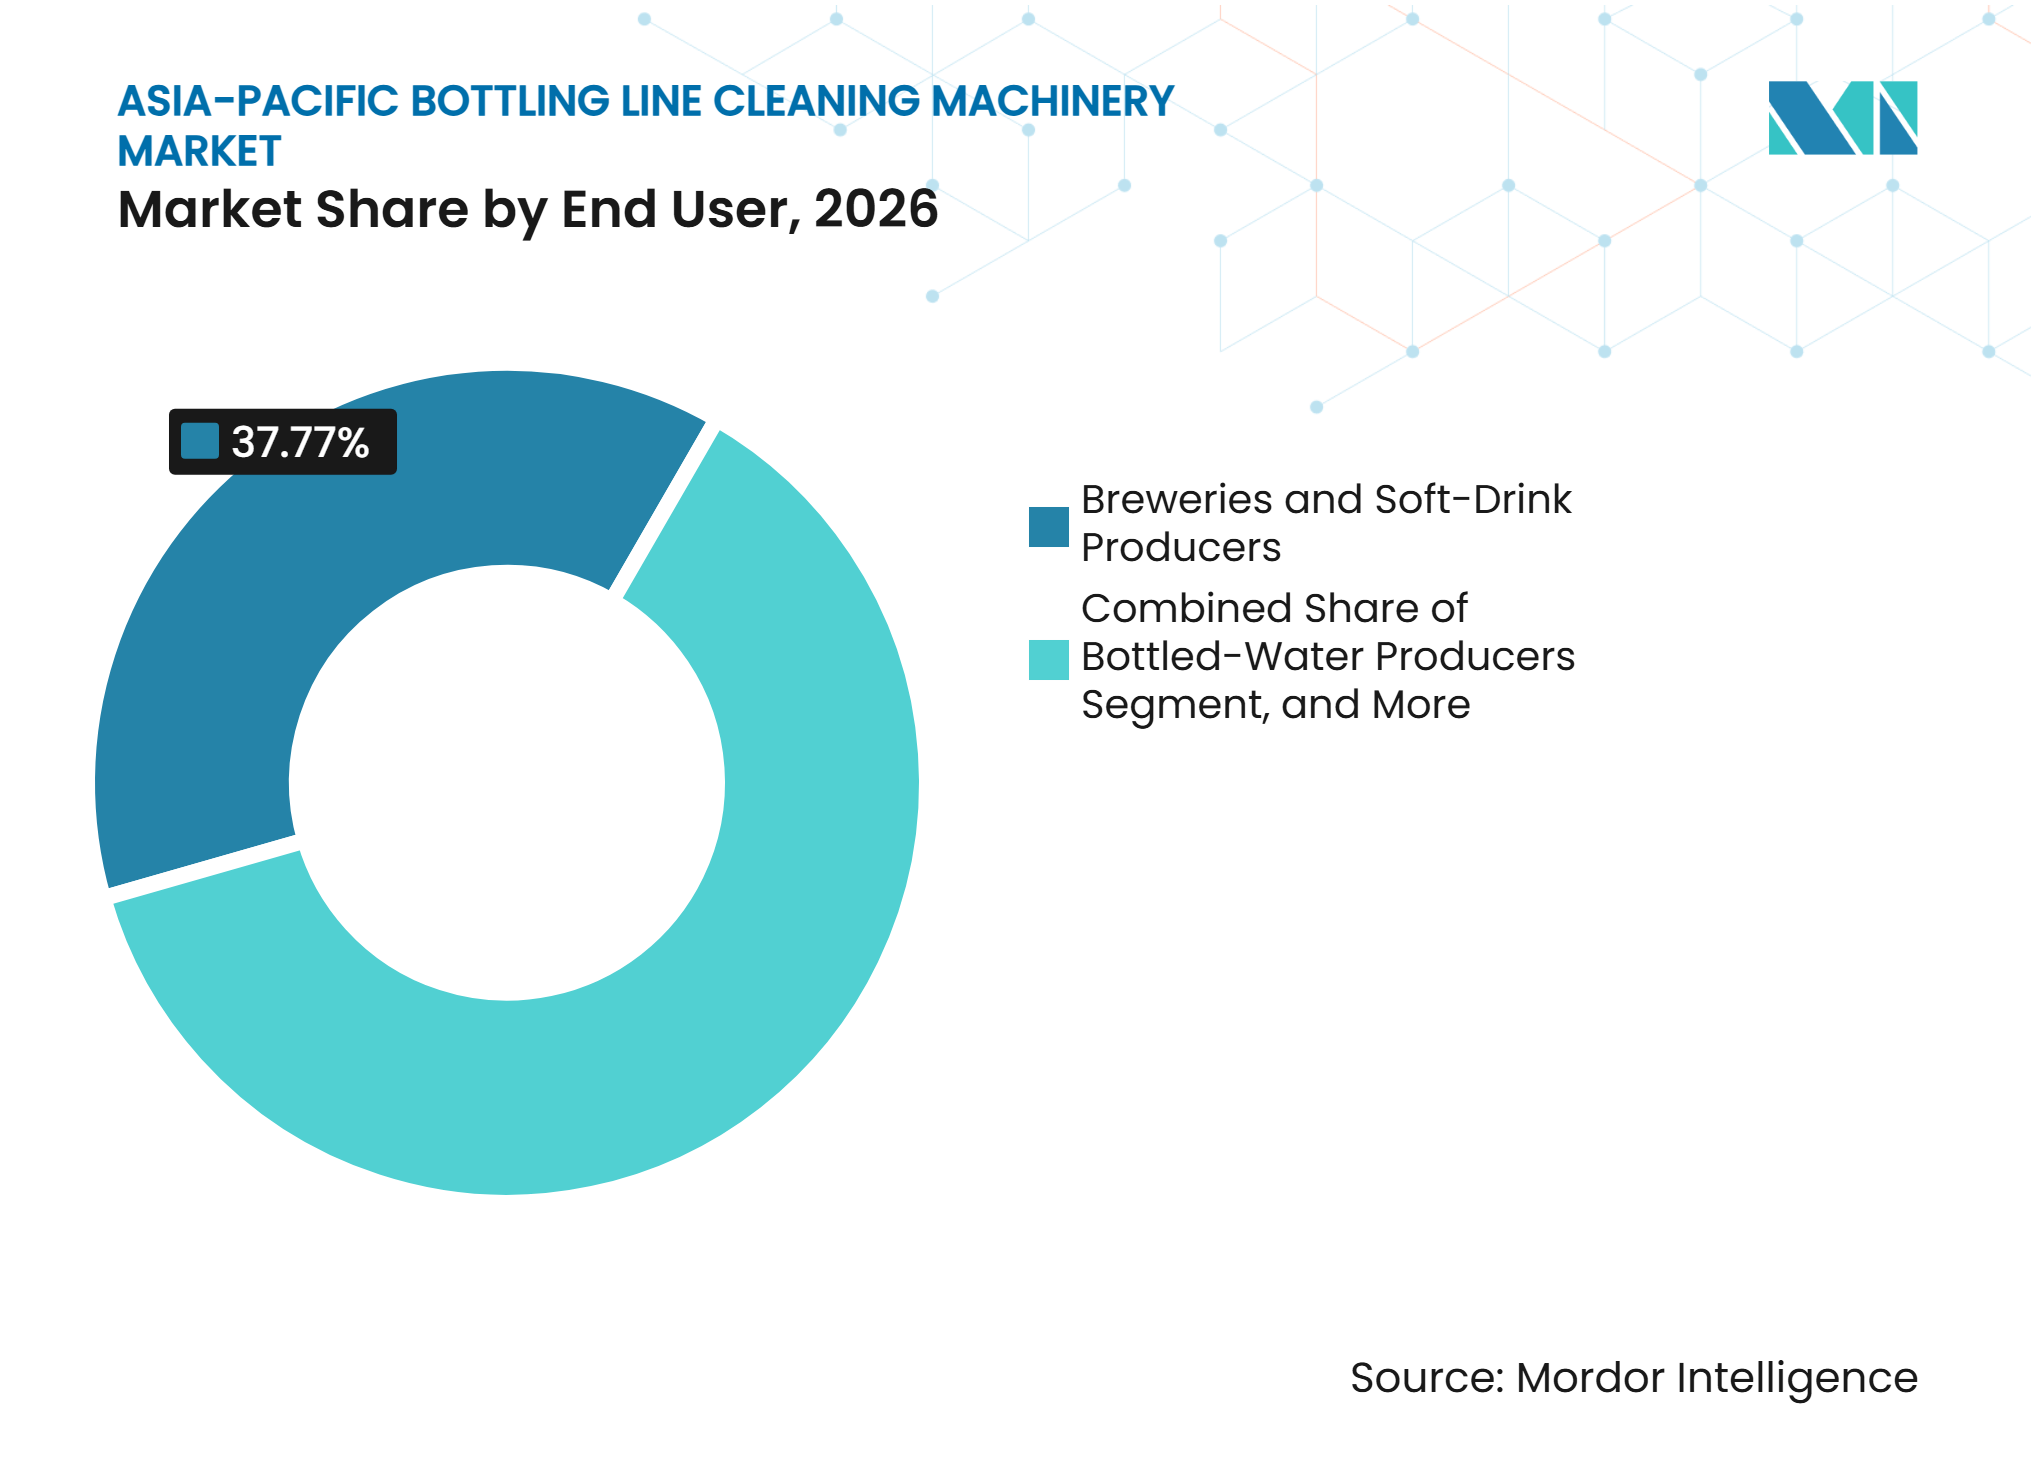
- エンドユーザー別では、醸造所およびソフトドリンクメーカーが2026年に37.77%のシェアを占め、契約包装・ボトリング会社は2032年にかけて8.48%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域ボトリングライン洗浄機械市場において41.84%のシェアを占め、インドは2032年にかけて8.14%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装飲料生産の拡大 | +1.8% | インドおよび東南アジアを中心とするアジア太平洋地域 | 中期(2〜4年) |
| 労働力・スループット制約に対応するための自動化の進展 | +1.3% | 中国、インド、タイ、インドネシア | 短期(2年以内) |
| 食品安全および工程バリデーション要件の強化 | +1.0% | 日本、オーストラリア、インド、韓国 | 短期(2年以内) |
| リターナブルガラスおよび循環型包装システムの成長 | +0.7% | 中国、インド、日本、東南アジア | 中期(2〜4年) |
| デジタル洗浄モニタリングおよび予知保全の導入 | +0.5% | 日本およびオーストラリアで先行するアジア太平洋地域 | 中期(2〜4年) |
| ボトルウォーターおよび医薬品製造能力の拡大 | +0.4% | インド、東南アジア、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
包装飲料生産の拡大が機械調達を牽引
新設ボトリング設備がアジア太平洋地域ボトリングライン洗浄機械市場全体で洗浄システムへの需要を押し上げています。コカ・コーラのボトラーであるSLMG Beverages、Hindustan Coca-Cola Beverages、およびKandhari Groupは、インド9州にわたる食品加工投資としてINR 25,760クロール(2.96 ビリオン 米ドル)を投じることを表明しました。SLMGのBuxar工場は、毎分5,000本以上のスピードで7本の高速ラインを稼働させています。中国の無菌飲料量は、2020年以降年率8.5%の拡大を経て2026年に179億リットルに達しました。新設ラインはいずれも、ライン変更後のバリデーション、消耗品、サービスサポート、および改造に対する後続需要を生み出します。
労働力・スループット制約に対応するための自動化の進展
アジア太平洋地域ボトリングライン洗浄機械市場において、人件費の上昇と最低賃金の変更が自動化洗浄システムの導入を後押ししています。全自動機器は洗浄サイクル間のばらつきを低減し、交差汚染のリスクを抑制することができます。また、食品安全認証を支援する監査可能な記録を生成します。Ecolabは、デジタルCIP(定置洗浄)モニタリングにより追加の生産能力を回収できると報告しており、複数拠点を持つある乳製品メーカーは年間の生産時間と生産性収率を大幅に回復しました。Schneider Electricは、Nestlé Watersに導入した人工知能対応CIPソフトウェアが初年度に洗浄サイクル時間と二酸化炭素排出量を削減したと報告しています。こうした成果は、機器購入者が自動化を単なる省力化手段としてではなく、管理・コンプライアンスツールとして検討するよう促しています。
食品安全および工程バリデーション要件の強化
食品安全規制が、一部の飲料工場が先送りにしていた設備更新を促しています。日本の内閣府告示第95号(2025年)は食品接触材料の仕様を改訂し、2026年6月に施行されました。インドは2026年1月から包装水施設に対する事前ライセンス検査および年次第三者監査を導入しました。FSSC 22000バージョン7は2026年5月に公表され、文書化・再現可能・監査可能な洗浄サイクルを要求しています。継続的なデータロギングを備えた自動システムは、複数シフト操業においてその文書化を提供するうえで有利な立場にあります。
リターナブルガラスおよび循環型包装システムの成長
リターナブルガラスは、すべての容器を再充填前に洗浄しなければならないため、繰り返しの洗浄需要を生み出します。60回以上の充填サイクルを想定して設計されたボトルは、使い捨て容器と比べてウォッシャーの稼働量が格段に多くなります。BE WTRは2025年5月にシンガポールでBiG400施設を開設し、年間250万本の処理能力を持つ自動洗浄・殺菌・再充填システムを導入しました。各ボトルは300回の再利用サイクルに対応するよう設計されています。コカ・コーラは、2025年のグローバル飲料量の14%をリフィラブル包装が占めたと報告しており、ボトリングネットワーク全体で標準化・汎用ボトルの普及を継続的に支援しています。[1]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と高度ウォッシャーの長い回収期間 | -1.5% | 新興アジア太平洋地域、インド、東南アジア、および中小市場 | 短期(2年以内) |
| 水・エネルギー・化学薬品・廃水処理の運営コスト | -0.9% | 水資源が逼迫するアジア太平洋地域、中国、インド、インドネシア、ベトナム | 中期(2〜4年) |
| 国別コンプライアンスおよび認証要件の断片化 | -0.6% | アジア太平洋地域 | 中期(2〜4年) |
| 既存の充填・搬送ラインとの統合リスク | -0.5% | 特に複数世代の機器を持つ旧来施設を抱える中国およびインド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用と高度ウォッシャーの長い回収期間
高度なダブルエンドウォッシャーは超音波、デジタル制御、および資源回収システムを組み合わせていますが、その購入コストは中小規模生産者の投資能力を超える場合があります。Kronesは2025年9月に超音波前処理と高強度洗浄を備えたLavasonic HIを発売しました。その運用上のメリットは説得力がある一方、中規模工場では通常の承認サイクル内に許容可能な回収期間を達成できない場合があります。大手ボトラーは複数拠点にわたってリターンを評価でき、設備更新プログラムへの投資を行いやすい立場にあります。中小規模の地域生産者は旧来のウォッシャーを維持する可能性があり、これがプレミアム機器の近期売上を制限します。この差異がアジア太平洋地域ボトリングライン洗浄機械市場全体に二層構造の調達パターンを生み出しています。
水・エネルギー・化学薬品・廃水処理の運営コスト
工場が機器の技術的メリットを認識していても、運営費がウォッシャーのアップグレードを妨げる場合があります。CIPシステムは多くの飲料工場で水使用量の60%以上を占める可能性があります。年間300回のCIPサイクルを実施する醸造所は、各サイクルで水を60度に加熱するために100リットルあたり5.3キロワット時を消費する可能性があります。東南アジアの一部では産業排水規制が強化されており、廃水処理コストも上昇しています。Kersiaは、最適化された常温洗浄化学薬品を活用したOptimall 360プログラムにより洗浄コストを最大20%、二酸化炭素排出量を最大76%削減したと述べています。こうした代替手段は、光熱費が最も差し迫った運営上の懸念事項である場合に機械購入を先送りにさせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
ロータリーウォッシャーが主導し、統合システムが台頭ロータリーボトルウォッシャーは2026年に28.79%のシェアを占めました。その優位性は、確立された設置基盤、オペレーターの習熟度、および大量リターナブルガラスラインに必要な処理能力に基づいています。連続ドラム設計により、バッチ機器に伴う滞留時間のロスなしにボトルを化学薬品洗浄・すすぎ工程に通すことができます。この設計は、長時間の生産ランを維持する醸造所および炭酸ソフトドリンク施設に適しています。リニアウォッシャーは、低〜中程度の生産量を必要とする小規模ワイナリーや蒸留所に対応します。トンネル式および浸漬式ウォッシャーは、容器により集中的な洗浄が必要な場合に引き続き有効です。リンサーおよびブロワーは、化学洗浄が不要な使い捨てポリエチレンテレフタレートおよびアルミニウムラインで一般的に使用されます。これらの機械カテゴリーにより、工場は洗浄強度を容器タイプとライン速度に合わせて調整することができます。
複合ウォッシャー・ドライヤーシステムは2032年にかけて8.73%のCAGRで拡大すると予測されています。生産者はスペースが限られている場合にこれらのシステムを使用して洗浄・乾燥ステーションを統合します。統合設計により段取り替えを短縮し、ライン間の受け渡し回数を削減できます。Kronesは、Lavasonic HIが従来のダブルエンドウォッシャーと比較して処理時間を最大40%、カーボンフットプリントを最大35%削減できると述べています。KHSは、Innoclean Cascade Dがフットプリントを10%削減し、ECOキャリア2.0ボトルポケットにより熱と液体の持ち越しを抑制すると報告しています。これらの特長は、建屋フットプリントを拡大せずに高いスループットを必要とするプラントマネージャーを対象としています。コンパクトなレイアウトと測定可能な光熱費削減を組み合わせたサプライヤーは、新設・スペース制約のある施設における明確なニーズに応えることができます。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
自動化レベル別:
全自動機器が方向性を示す全自動システムは2026年のアジア太平洋地域ボトリングライン洗浄機械市場の54.40%を占めました。そのシェアは、大手飲料メーカーが数回にわたるライン近代化を完了している中国およびオーストラリアでの強い普及を反映しています。インドおよび東南アジアの新設工場は、建設開始前から全自動化を仕様として組み込むケースが増えています。全自動機器は再現性の高いサイクルを提供し、手動操作への依存を低減します。また、内部・外部レビュー時に監査記録を容易に取り出せるようにします。半自動システムは、より高い一貫性を必要としながらも完全なシステムアップグレードを正当化できないユーザーからの圧力に直面しています。手動機器は、限られたバッチ処理を行う小規模ワイナリー、クラフト醸造所、および専門食品施設において引き続き有効です。これらの事業者は、生産量が高い設備投資を支えないため、より簡易な機器を引き続き好む可能性があります。
全自動システムは2032年にかけて最も急速に拡大する自動化ティアでもあります。デジタル制御が洗浄サイクルの遅延や繰り返し発生するメンテナンスニーズを明らかにできるため、その価値は単なる労働力代替を超えています。Schneider Electricは、初回導入年にNestlé WatersでCIP処理時間を20%削減し、二酸化炭素排出量を50%削減したと報告しています。これらの機能は機器の稼働率を向上させ、工程完了の文書化された証拠を生成します。FSSC 22000バージョン7は、文書化・再現可能・監査可能な洗浄手順を要求しています。継続的なデータロギングは、複数シフト施設がその要件に対応するのを支援します。したがって、アジア太平洋地域ボトリングライン洗浄機械市場は、ハードウェア、制御、およびコンプライアンス報告を連携させることができる自動化サプライヤーを評価します。
ボトル素材別:
ガラスが規模を維持しプラスチックが用途を拡大ガラスボトルは2026年のアジア太平洋地域ボトリングライン洗浄機械市場シェアの60.12%を占めました。ビール、ワイン、および炭酸ソフトドリンクメーカーは、地域の大部分でリターナブルガラスシステムを引き続き使用しています。ガラスは化学的に不活性であり、高温苛性洗浄サイクルに耐えることができます。これらの特性は、再充填前にボトルを一貫して衛生的な状態に戻すことを要求する循環型フォーマットを支援します。日本のデポジット返却システムおよび中国の標準化された再利用可能ボトルの使用が、ガラスラインの洗浄需要を持続させています。金属およびアルミニウム容器は、特にオーストラリアおよび日本においてビールおよびエナジードリンクで引き続き重要な役割を果たしています。これらのラインは通常、大型ガラスボトルウォッシャーではなくモジュール式の自己完結型CIPスキッドを使用します。したがって、素材の多様性により、サプライヤーは洗浄、すすぎ、および殺菌に対して異なる構成の機器を提供する必要があります。
プラスチックボトルは2032年にかけて7.87%のCAGRで拡大すると予測されています。成長はボトルウォーター、機能性料、およびリターナブルポリエチレンテレフタレートフォーマットによって支えられています。Sidelは2026年のInterpackでリターナブルPET静水フォーマットを発表し、繰り返しの洗浄・再充填サイクルに対応しています。このフォーマットは従来ガラス用途向けに設計されたボトルウォッシャー構成を使用できます。インドのプラスチック廃棄物管理改正規則(2026年)は、2026年4月から硬質プラスチック包装に40%のリサイクル含有量を要求しています。リサイクル表面は、バージン素材とは異なる汚染プロファイルをもたらす可能性があります。これにより、リフィラブルおよびリサイクル含有量包装ラインにおける検証済み衛生プロセスの重要性が高まっています。

エンドユーザー別:
醸造所がリーダーシップを維持し契約包装業者が加速醸造所およびソフトドリンクメーカーは2026年に37.77%のシェアを占めました。ビール生産は、リターナブルガラスボトルが廃棄前に50〜80回の洗浄サイクルを経る可能性があるため、高い洗浄要件を持ちます。炭酸ソフトドリンク工場も、24時間稼働の連続ドラムロータリーシステムを正当化する生産量で操業しています。ボトルウォーターメーカーは、高速ラインが信頼性の高いリンシングおよび洗浄能力を必要とするため、主要な隣接顧客グループを形成しています。中国には800社以上の登録ミネラルウォーターメーカーがあり、高スループット機器への継続的な需要を支えています。ワイナリーおよび蒸留所は、ワインやスピリッツへの化学薬品の持ち越しを最小化する専門的な構成を必要とします。食品・乳製品メーカーは、複数カテゴリーの食品安全要件を満たすために検証済みCIPシステムをますます使用しています。その結果、洗浄機器の需要基盤は複数の飲料・食品用途に広がっています。
契約包装・ボトリング会社は2032年にかけて8.48%のCAGRで拡大すると予測されています。コパッカーは複数のクライアントおよび製品向けにラインを稼働させるため、製品切り替えごとに検証済み洗浄が必要です。これにより、単一ブランド工場と比較して機械稼働率が高まり、デジタルモニタリングシステムの導入を後押しします。Syntegonは2026年8月にWuXi XDCのシンガポールサイトでBCM3生産ラインおよびDP4充填施設のGMP(医薬品製造管理および品質管理基準)リリースを達成しました。この事例は、医薬品契約製造に必要な精密な洗浄基準を示しています。契約オペレーターは、各顧客および規制当局に対してラインの清潔さを証明する記録を必要とします。この要件により、洗浄機械と工場文書管理システムの統合がますます重要になっています。また、アジア太平洋地域ボトリングライン洗浄機械市場を従来の飲料ボトラーを超えて拡大させています。
地域分析
中国:大規模な設置基盤とローカル競争
中国は2026年のアジア太平洋地域ボトリングライン洗浄機械市場シェアの41.84%を占めました。同国の食品包装機械セクターは2025年に8.4%拡大し、全国製造業平均の4.5%を上回りました。この大きな差は、飲料・食品工場からの持続的な投資を示しています。農夫山泉(Nongfu Spring)は、新しい加工・ボトリングラインの調達ニーズを支援するため、2025年度に過去最高の設備投資を報告しました。国内メーカーは中級ボトリング機器の65%以上をローカライズしています。これにより、標準化されたアプリケーションにおける欧州サプライヤーへの圧力が高まっています。輸入システムは超音波洗浄および高い総合設備効率を要求するアプリケーションでより強い地位を維持しています。サプライヤーは価格だけでなく、性能、文書化、および資源効率によって差別化する必要があります。
インド:グリーンフィールド投資と食品安全要件
インドは2032年にかけて8.14%のCAGRで拡大すると予測されています。コカ・コーラのボトリングパートナーが9州にわたるプロジェクトにINR 25,760クロール(2.96 ビリオン 米ドル)を投じることを発表し、SLMGは5年間でINR 8,000クロール(950 ミリオン 米ドル)の設備投資を目標としています。Reliance Consumer Productsは2025年6月にアーンドラ・プラデーシュ州でINR 1,622クロール(193 ミリオン 米ドル)の飲料工場の承認を受け、2026年12月に商業運転を開始する予定です。FSSAIによる包装水の高リスク分類および2026年1月からの事前ライセンス検査は、工場設計にコンプライアンス要件を追加しています。Carlsberg Indiaもマハーラーシュトラ州、西ベンガル州、カルナータカ州にわたる醸造投資を発表しました。[2] これらの投資は、最初から検証要件を満たす高スループットラインへの需要を支えています。
日本、オーストラリア、およびアジア太平洋地域その他:コンプライアンスと新設能力が需要を形成
日本の飲料機器購入は、大規模な新規生産量よりも精度とコンプライアンス要件によって主に牽引されています。内閣府告示第95号(2025年)は2026年6月に食品接触ガラスおよび合成樹脂器具の要件を更新しました。KHSは、オーストラリア・ニュージーランド食品基準コードおよび輸出仕様に準拠して作業するユーザーを支援するため、オーストラリア・ニュージーランド地域でInnoclean Cascade Dを販売しています。ベトナムおよびタイは現代的な飲料生産能力を追加しています。Suntory PepsiCo Vietnamは2026年7月にタイニン省でUSD 300 ミリオンの飲料製造施設を開設し、年間生産能力は12.4億リットルを超え、高度に自動化された生産・充填・倉庫システムを備えています。タイも地域の飲料メーカーからの能力追加を受けています。これらのプロジェクトは、ラインが最初に働する際に現代的な洗浄仕様への需要を生み出します。
競合環境
市場集中度
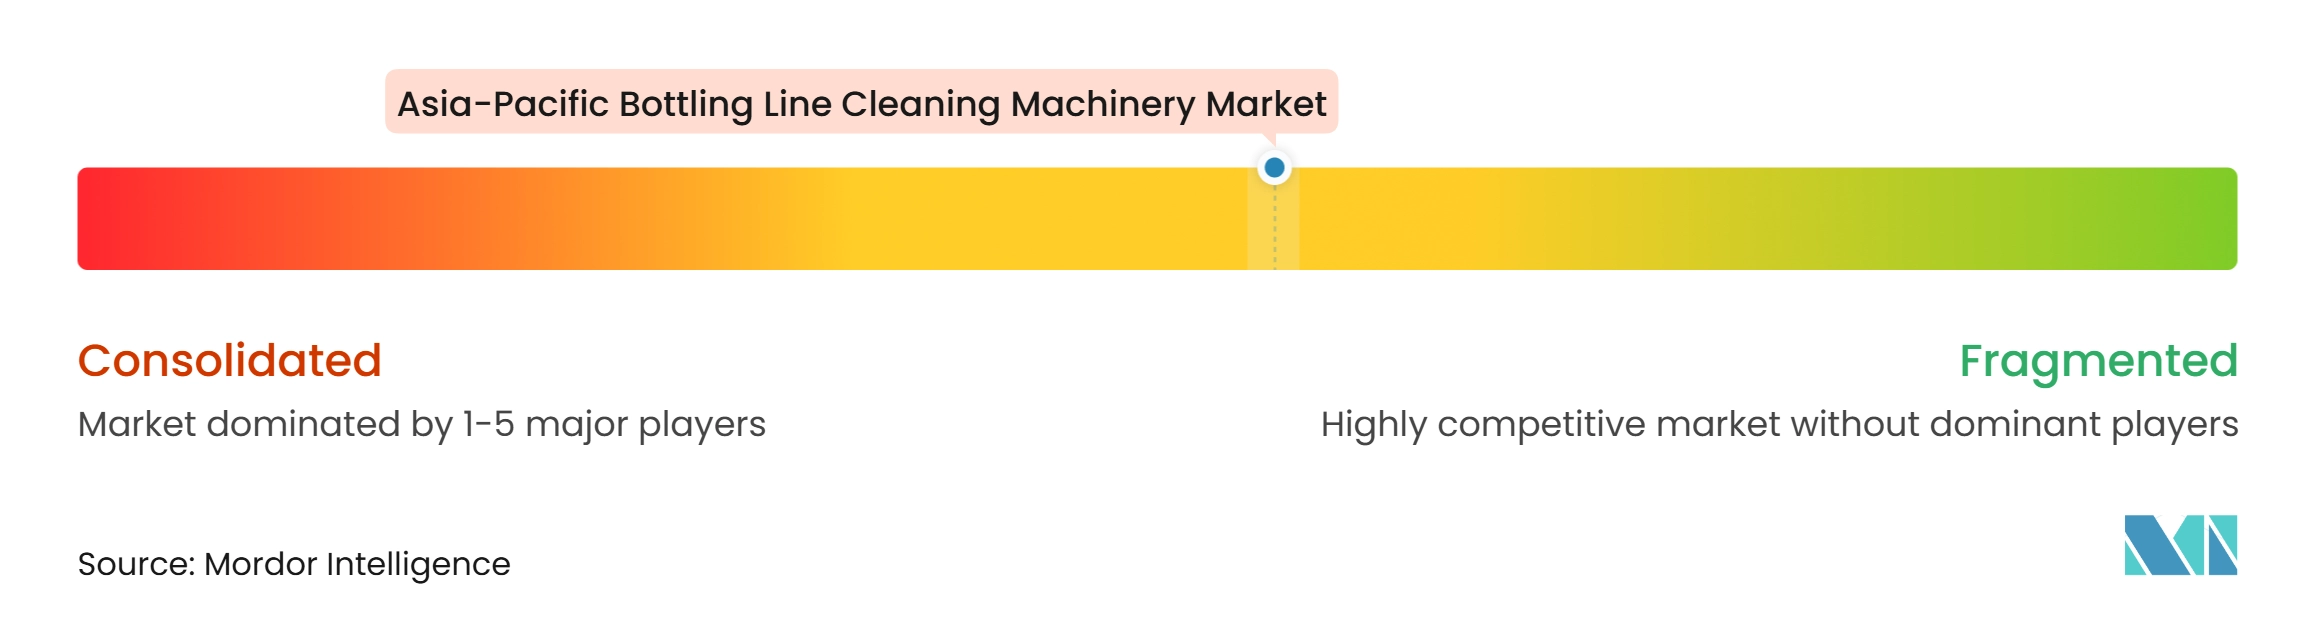
アジア太平洋地域ボトリングライン洗浄機械市場は適度に断片化されています。欧州のフルライン純正機器メーカーは高性能ウォッシャーにおいて技術的なリードを維持しています。中国のサプライヤーは、低価格と向上する製品能力により中級システムで強い地位を占めています。Kronesは2025年9月に超音波前処理と高強度洗浄を備えたLavasonic HIを発売しました。KHSは2026年半ばから、再設計されたメンテナンス構造とECOキャリア2.0ボトルポケットを備えたInnoclean Cascade Dを提供開始しました。これらの製品投入は、運営コストとメンテナンスに対する購入者の関心に応えるものです。また、技術的リーダーシップがラインパフォーマンスの測定可能な改善によって守られていることを示しています。
Sidelは2026年6月にタイのThaiNamthip社パトゥムターニー工場にHydra超音波ボトルウォッシャーを設置しました。この設置はアジアにおけるこの技術の初の導入であり、タイにおけるコカ・コーラのリターナブルガラスボトルの洗浄を支援しています。このプロジェクトは、将来の入札における超音波洗浄の地域的な参照事例を提供します。サプライヤーはまた、継続的なサービス収益を確立するために機器販売とデジタルモニタリングをバンドルしています。KHSはアジア太平洋地域全体で200名のサービスエンジニアを擁していると述べています。このサービス体制は、多くの中級競合他社が対抗するのが困難です。[3] ハードウェア、洗浄化学薬品、および工程モニタリングを統合した複合ウォッシャー・ドライヤーシステムには明確な機会が残っています。
Apollo Global Managementは2026年4月にSyntegonの37%少数株式を取得し、負債を含む企業価値ベースで包装機械メーカーを40億ユーロ(44億米ドル)と評価しました。この取引はSyntegonが地域における食品・飲料・医薬品充填アプリケーションへの展開を深める能力を支援します。アジア太平洋地域ボトリングライン洗浄機械市場には、確立されたグローバルメーカーとますます能力を高めるローカルサプライヤーの両方が含まれています。したがって、競争は価格とサービス対応が購買決定の中心となる標準機器において最も激しくなっています。高度な機器は超音波処理、自動化、および環境性能によって差別化を維持しています。購入者はライフサイクルコスト削減と洗浄成果を文書化できるサプライヤーを好む可能性があります。入手可能な情報は主要サプライヤーの合算市場シェアを開示していないため、根拠のない市場シェアデータを作成することなく数値的な集中スコアを割り当てることはできません。
アジア太平洋地域ボトリングライン洗浄機械産業リーダー
-
Guangzhou Tech-Long Packaging Machinery Co., Ltd.
-
Krones AG
-
KHS GmbH
-
Tetra Pak International S.A.
-
GEA Group AG
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ボトリングライン洗浄機械市場 このレポートでカバーされる企業
- Krones AG
- KHS GmbH
- GEA Group AG
- Tetra Pak International S.A.
- Guangzhou Tech-Long Packaging Machinery Co., Ltd.
- SACMI Cooperativa Meccanici Imola Soc. Coop.
- SIPA S.p.A.
- Serac Group
- Syntegon Technology GmbH
- Bausch+Ströbel SE + Co. KG
- Prosys Fillpack Equipment Pvt. Ltd.
- New England Machinery, Inc.
- Paxiom Group
- FBR-ELPO S.p.A.
- IC Filling Systems S.r.l.
- Neostarpack Co., Ltd.
- Pack Leader Machinery Inc.
- Arol S.p.A.
- Karmelle Liquid Filling and Capping
- JBT Corporation
- All-Fill Inc.
- Accutek Packaging Equipment Companies
- Zhangjiagang City New Crown Machinery Co., Ltd.
最近の産業開発事情 アジア太平洋地域ボトリングライン洗浄機械市場
- 2026年8月:Apollo Global ManagementがCVC Capital PartnersからSyntegon Technology GmbHの37%少数株式を取得し、包装機械メーカーを負債(12.5億ユーロを含む)込みで40億ユーロ(44億米ドル相当)と評価しまし。この取引はSyntegonがアジア太平洋地域の医薬品および食品・飲料充填・洗浄システム市場でのプレゼンスを深める立場を強化します。
- 2026年8月:Syntegon Technology GmbHがWuXi XDCのシンガポールサイトでBCM3生産ラインおよびDP4充填施設のGMPリリースを達成し、毎分最大300バイアルの速度と統合過酸化水素バイオ除染を備えた充填技術を供給し、東南アジア全体での医薬品液体充填・洗浄フットプリントを拡大しました。
- 2026年7月:Suntory PepsiCo Vietnamがタイニン省に3億米ドルの飲料製造施設を開設しました。同社のアジアネットワーク最大の工場であり、年間生産能力は12.4億リットルを超え、高度に自動化された生産・充填・倉庫システムを備え、高スループット洗浄機械への対応需要を生み出しています。
- 2026年6月:SidelがタイのThaiNamthip Corporationパトゥムターニー工場にHydra超音波ボトルウォッシャーを設置しました。アジアにおけるこの技術の初の導入であり、タイにおけるコカ・コーラのリターナブルガラスボトル洗浄を支援し、従来の洗浄構成と比較して最大15%の節水および20%のスチーム削減を実現しています。
アジア太平洋地域ボトリングライン洗浄機械市場レポートの範囲
アジア太平洋地域ボトリングライン洗浄機械市場は、飲料、食品、乳製品、医薬品、その他の包装用途にわたってボトルおよび容器の洗浄、洗浄、すすぎ、殺菌、および乾燥に使用される機器およびシステムを包含しています。ボトリングおよび包装施設はこれらの機械を使用して、充填または追加加工前に容器からほこり、汚れ、製品残留物、微生物、およびその他の汚染物質を除去し、衛生、製品安全、および業界標準への準拠を支援します。
アジア太平洋地域ボトリングライン洗浄機械市場レポートは、機械タイプ(ロータリーボトルウォッシャー、リニアボトルウォッシャー、トンネルボトルウォッシャー、浸漬式ボトルウォッシャー、ボトルリンサーおよびブロワー、複合ウォッシャー・ドライヤーシステム、その他の機械タイプ)、自動化レベル(手動、半自動、全自動)、ボトル素材(ガラスボトル、プラスチックボトル、金属およびアルミニウム容器)、エンドユーザー(醸造所およびソフトドリンクメーカー、ボトルウォーターメーカー、ワイナリーおよび蒸留所、食品・乳製品メーカー、医薬品メーカー、契約包装・ボトリング会社)、地域(中国、インド、日本、オーストラリア、アジア太平洋地域その他)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ロータリーボトルウォッシャー |
| リニアボトルウォッシャー |
| トンネルボトルウォッシャー |
| 浸漬式ボトルウォッシャー |
| ボトルリンサーおよびブロワー |
| 複合ウォッシャー・ドライヤーシステム |
| その他の機械タイプ |
| 手動 |
| 半自動 |
| 全自動 |
| ガラスボトル |
| プラスチックボトル |
| 金属およびアルミニウム容器 |
| 醸造所およびソフトドリンクメーカー |
| ボトルウォーターメーカー |
| ワイナリーおよび蒸留所 |
| 食品・乳製品メーカー |
| 医薬品メーカー |
| 契約包装・ボトリング会社 |
| 中国 | インド |
| 日本 | |
| オーストラリア | |
| アジア太平洋地域その他 |
| 機械タイプ別 | ロータリーボトルウォッシャー | |
| リニアボトルウォッシャー | ||
| トンネルボトルウォッシャー | ||
| 浸漬式ボトルウォッシャー | ||
| ボトルリンサーおよびブロワー | ||
| 複合ウォッシャー・ドライヤーシステム | ||
| その他の機械タイプ | ||
| 自動化レベル別 | 手動 | |
| 半自動 | ||
| 全自動 | ||
| ボトル素材別 | ガラスボトル | |
| プラスチックボトル | ||
| 金属およびアルミニウム容器 | ||
| エンドユーザー別 | 醸造所およびソフトドリンクメーカー | |
| ボトルウォーターメーカー | ||
| ワイナリーおよび蒸留所 | ||
| 食品・乳製品メーカー | ||
| 医薬品メーカー | ||
| 契約包装・ボトリング会社 | ||
| 地域別 | 中国 | インド |
| 日本 | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
レポートで回答される主要な質問
アジア太平洋地域ボトリングライン洗浄機械市場の規模はどのくらいですか?
市場は2026年に14.09 ビリオン 米ドル、2027年に15.31 ビリオン 米ドル、2032年までに21.81 ビリオン 米ドルと予測されています。
アジア太平洋地域でボトリングライン洗浄機器への需要を牽引しているものは何ですか?
グリーンフィールド飲料工場、食品安全バリデーション、リターナブル容器、および自動化ニーズが機器需要を支えています。
ボトリングライン洗浄機器の需要をリードしている機械タイプはどれですか?
ロータリーボトルウォッシャーは、大量リターナブルガラスラインに適しているため、2026年に28.79%のシェアでリードしました。
ボトリングライン洗浄において最も広く使用されている自動化レベルはどれですか?
全自動システムは2026年に54.40%のシェアを占め、最も急速に拡大する自動化ティアです。
契約包装業者が高度な洗浄システムを採用している理由は何ですか?
複数クライアントの生産では製品切り替えごとに検証済み洗浄が必要であり、監査可能な工程記録へのニーズを生み出しています。
地域で最も強い拡大が予測されている国はどこですか?
インドは飲料投資と厳格化する包装水規制に支えられ、2032年にかけて8.14%のCAGRで拡大すると予測されています。