
フィールドサービス向けARリモートアシスタンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
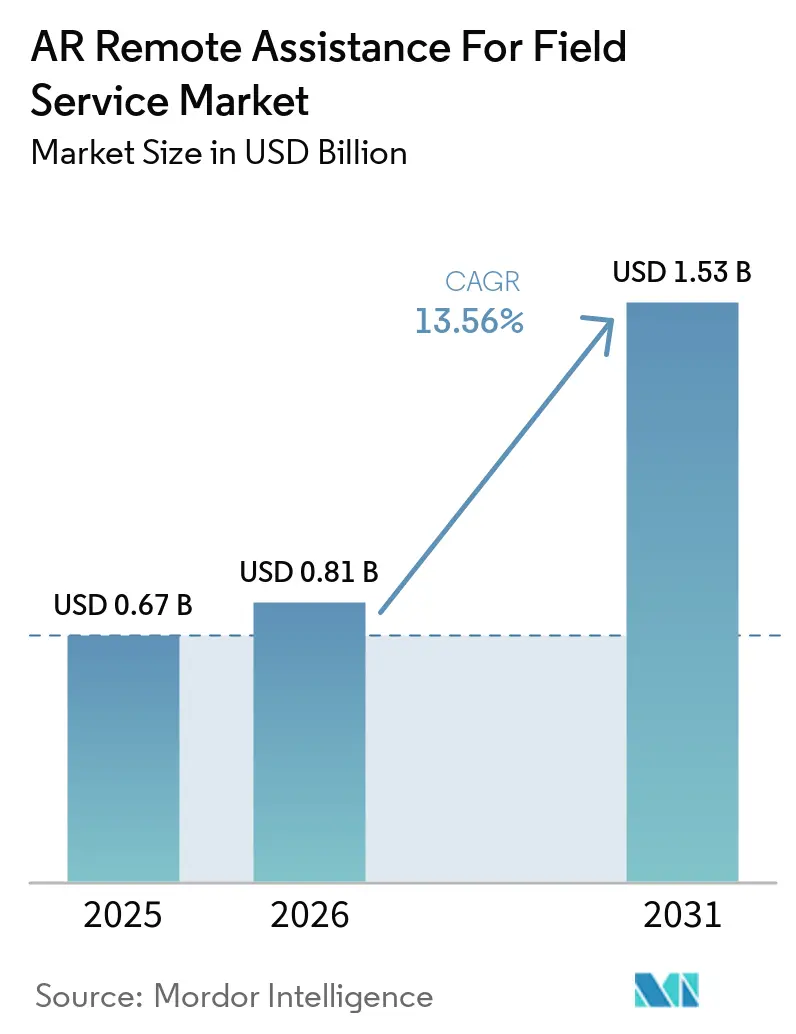
| 市場規模 (2026) | 0.81 十億米ドル |
| 市場規模 (2031) | 1.53 十億米ドル |
| Growth Rate (2026 - 2031) | 13.56 % |
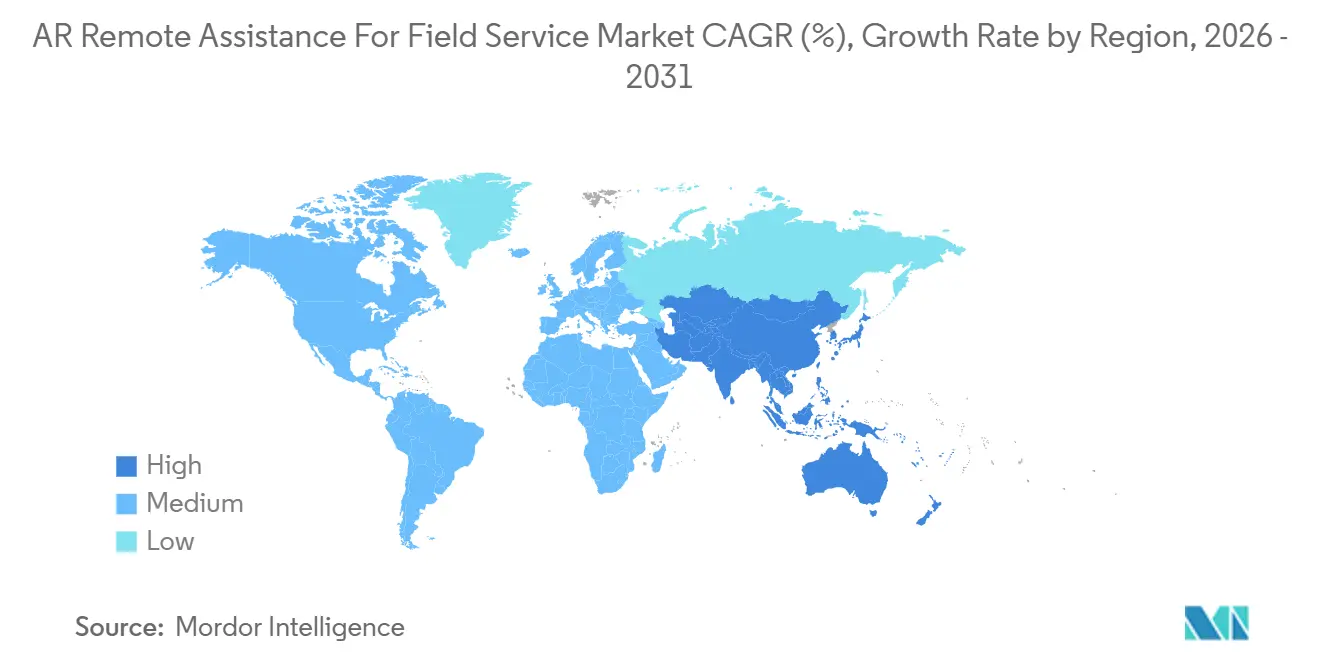
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィールドサービス向けARリモートアシスタンス市場分析
フィールドサービス向けARリモートアシスタンス市場規模は2025年に0.67 ビリオン 米ドルと評価され、2026年の0.81 ビリオン 米ドルから2031年には1.53 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは13.56%です。産業分野における労働力不足が深刻化する中、複数の拠点にわたって熟練技術者へのアクセスを拡大するツールの価値が高まっています。また、購買担当者はデバイス中心のパイロット導入から、ライブガイダンス、作業指示、セッション記録をサポートできるソフトウェアサブスクリプションへと移行しています。AI機能により、録画されたサポートセッションがトレーニングや定期メンテナンス業務においてより有用なものとなっています。セキュリティ管理、データ取り扱い要件、ハードウェアの使用感は、より広範な展開に向けた重要な条件として引き続き重要です。フィールドサービス向け拡張現実(AR)リモートアシスタンス市場は、スタンドアロンの可視化プロジェクトではなく、業務ワークフローとより密接に結びついたものになりつつあります。
レポートの主要ポイント
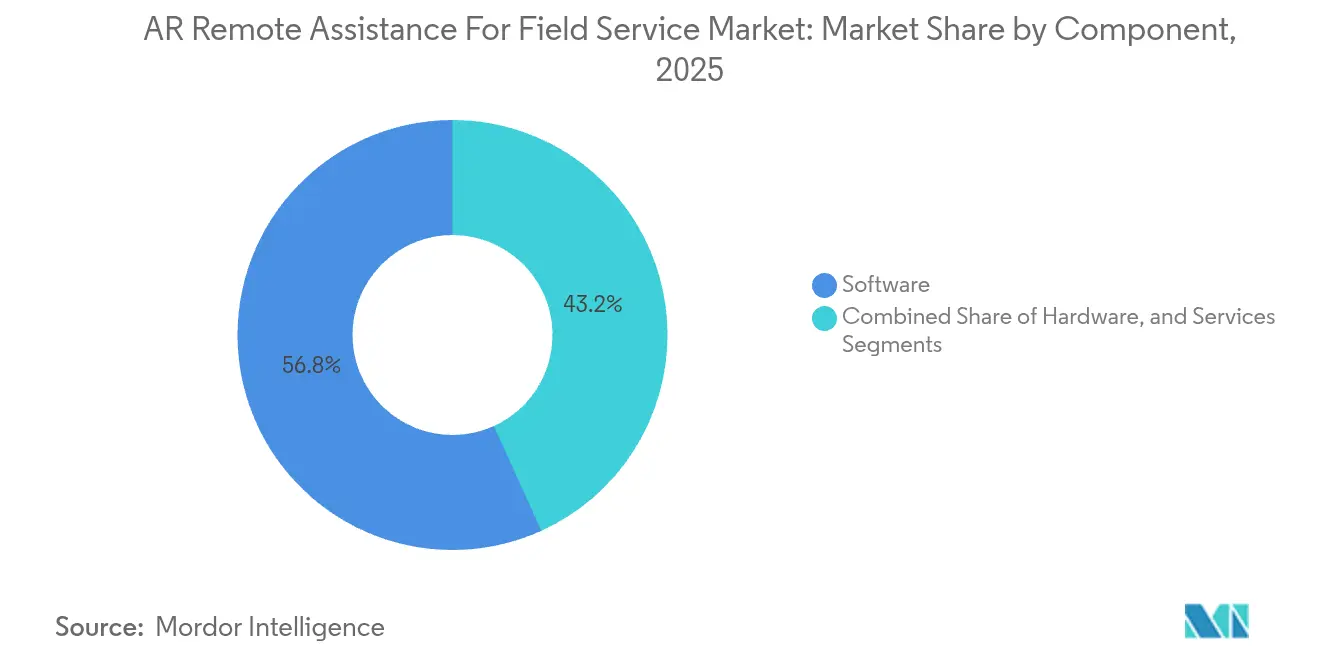
- コンポーネント別では、ソフトウェアが2025年のフィールドサービス向けARリモートアシスタンス市場シェアの56.78%を占め、2031年にかけてCAGR 14.03%で拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2025年の収益の74.59%を占め、2031年にかけてCAGR 13.87%で成長する見込みです。
- 企業規模別では、大企業が2025年の収益の75.07%を占め、中小企業は2031年にかけてCAGR 14.62%で成長する見込みです。
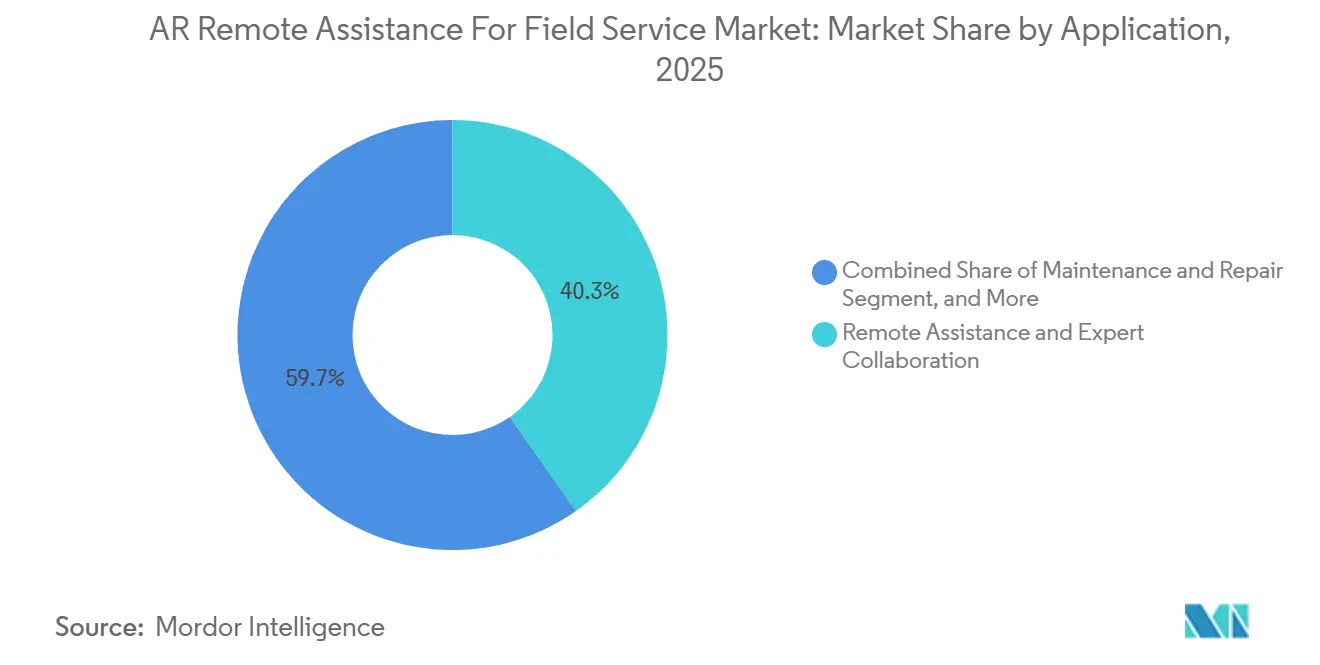
- アプリケーション別では、リモートアシスタンスおよびエキスパートコラボレーションが2025年のフィールドサービス向けARリモートアシスタンス市場収益の40.27%を占め、検査・品質保証は2031年にかけてCAGR 16.38%で成長する見込みです。
- 業種別では、製造業が2025年の収益の33.47%を占め、エネルギー・公益事業は2031年にかけてCAGR 15.82%で拡大する見込みです。
- 地域別では、北米が2025年の収益の37.52%を占め、アジア太平洋地域はフィールドサービス向けARリモートアシスタンス市場において2031年にかけてCAGR 16.03%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練労働者不足と専門家の退職リスク | +2.8% | 北米とアジア太平洋地域に集中した需要を伴うグローバル | 中期(2~4年) |
| トラックロールの削減と初回修理率の向上 | +2.2% | 北米およびヨーロッパ、中東への波及 | 短期(2年以内) |
| 5G、プライベートワイヤレス、エッジ対応ビジュアルコラボレーション | +2.0% | アジア太平洋地域が中核、北米およびヨーロッパへの波及 | 中期(2~4年) |
| AIを活用したエキスパートセッションからの知識収集 | +1.8% | グローバル | 長期(4年以上) |
| 危険作業現場における安全重視のリモートガイダンス | +1.4% | 中東、アフリカ、南米、エネルギーおよび石油・ガス需要 | 短期(2年以内) |
| 遠隔資産向けの低帯域幅ARデリバリー | +1.0% | アフリカ、南米、農村部のアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
熟練労働者不足と専門家の退職リスク
産業分野の熟練労働者の退職が、リモートエキスパートアクセスへの需要を支えています。マニュファクチャリング・インスティテュートは、2033年までに米国の製造業で190万件の未充足ポジションが生じ、380万人の新規採用が必要になると予測しており、この格差を労働力補充ニーズと関連付けています。[1]マニュファクチャリング・インスティテュート、「2026年米国製造業労働力の現状報告」、マニュファクチャリング・インスティテュート、themanufacturinginstitute.org。 提供された分析によると、米国の製造業労働者の4分の1以上が退職年齢に近づいています。フィールドサービス向けARリモートアシスタンス市場は、同等のシニア人員を追加することなく、経験豊富な専門家と経験の浅い労働者をつなぐ手段を組織に提供します。また、退職する従業員とともに失われる可能性のある実践的な判断を文書化することも可能です。これにより、労働力の入れ替わりが激化する前にメンテナンスおよび修理の知識を保存したい企業にとって、早期導入が価値あるものとなります。
トラックロールの削減と初回修理率の向上
リモートサポートにより、不要な現場訪問を排除し、機器の問題を診断するために必要な時間を短縮できます。これは、分散した変電所、メーター、プラットフォーム、その他の現場資産を管理する公益事業者やエネルギー事業者にとって最も重要です。Shellは、オフショア作業においてARヘッドセットを使用し、現場担当者とオンショアの専門家をつなぎ、以前はヘリコプター移動が必要だった検査をサポートしました。[2]Shell、「拡張現実(AR)とバーチャルリアリティ(VR)」、Shell、shell.com。 CareARは、分散した資産全体にわたって公益事業の技術者とリモート専門家をつなぐスマートグラス対応のメンテナンスワークフローについて説明しました。フィールドサービス向けARリモートアシスタンス市場は、回避された移動と迅速な修理による節約効果が可視化された場合、運営予算の管理者から支持を得られる可能性があります。この購買層は、基盤となるARインターフェースよりもサービスの継続性を重視する場合があります。
5G、プライベートワイヤレス、エッジ対応ビジュアルコラボレーション
信頼性の高いワイヤレス接続が、ライブビジュアルガイダンスを使用できる環境を拡大しています。マニュファクチャリング・テクノロジー・センターは、ビジュアル処理をヘッドセットからエッジコンピューティングに移行することで、レスポンシブなXRエクスペリエンスを維持しつつ過熱の懸念を軽減できることを実証しました。2025年の産業用AR調査では、5Gエッジアーキテクチャによりセッションのレイテンシが78ミリ秒から45ミリ秒に削減され、欠陥認識精度が99%以上に維持されたと報告されています。TeamViewerも2026年4月に、不安定なモバイル環境向けの5Gサポートによるデバイス上のビデオ超解像を実証しました。フィールドサービス向けARリモートアシスタンス市場は、プライベートネットワークが工場やその他の操業現場でビジュアルコラボレーションを実用的なものにする際に恩恵を受けます。これらの展開により、技術は臨時のサポートから日常的な業務ツールへと移行できます。
AIを活用したエキスパートセッションからの知識収集
AIを活用したセッション収集は、ライブサポートの価値を一回限りのインタラクションから再利用可能な社内リソースへと変えています。TeamViewerは、Tiaエージェントがナレッジグラフとこれまでのセッションを使用してライブサポートコール中に提案を行うと述べています。SightCallは2025年にXpert Knowledgeを導入し、セッションコンテンツを再利用可能なステップバイステップのトレーニング素材に変換できるようにしました。コンピューターズ・アンド・インダストリアル・エンジニアリング誌の研究では、AIを活用したARオーバーレイが産業メンテナンスにおけるタスク精度を向上させ、早期エラー検出をサポートできることが明らかになりました。フィールドサービス向けARリモートアシスタンス市場は、セッションライブラリがメンテナンスおよびトレーニングの実践の一部となるにつれて、より強力なソフトウェアの根拠を得ています。これらの記録を早期に構築する組織は、文書化された知識がプラットフォームワークフローに紐付けられているため、より高い切り替えコストに直面する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティと特権リモートアクセスのリスク | -2.5% | 重要インフラセクターで最も高いリスクを伴うグローバル | 中期(2~4年) |
| スマートグラスの人間工学とフロントライン導入の摩擦 | -1.8% | グローバル | 短期(2年以内) |
| 産業・農村地域における接続性の格差 | -1.4% | アフリカ、南米、農村部のアジア太平洋地 | 長期(4年以上) |
| データ所在地、録画、顧客プライバシーの制約 | -1.0% | ヨーロッパおよび北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティと特権リモートアクセスのリスク
運用環境へのライブビデオアクセスは、産業ユーザーに追加のセキュリティ要件をもたらします。2025年のSANS ICS/OTセキュリティレポートによると、2024年に報告されたOTインシデントの半数が不正な外部アクセスによるものであり、調査対象組織の13%のみがセッション記録やOT対応認証などの高度な管理機能を備えていました。ISACAは、ITおよびOT環境における繰り返し発生する脆弱性として、パッチ未適用のファームウェア、ハードコードされた認証情報、フラットなネットワーク構造を特定しました。[3]ISACA、「IT OTセキュリティギャップの解消」、ISACAジャーナル、isaca.org。 フィールドサービス向けARリモートアシスタンス市場は、ツールが企業ネットワークと工場フロアシステムを接続する場合、これらの懸念に対処する必要があります。セキュリティレビューにより、エネルギー、化学、公益事業、その他の重要インフラユーザーの調達サイクルが長期化する可能性があります。IEC 62443およびNISTサイバーセキュリティフレームワークに基づく要件も、アクセス制御、システム設計、監査記録の重要性を高めています。
スマートグラスの人間工学とフロントライン導入の摩擦
ハードウェアの使用は、産業環境全体で標準化することが依然として困難です。クリーンルーム施設、屋外の公益事業作業、密閉空間での作業はそれぞれ、重量、熱、衛生、安全性に関して異なる要件を課します。フランクフルト応用科学大学の研究では、産業用リモートARの展開には、プラグアンドプレイツールとして機能するのではなく、相当な準備と統合作業が必要であることが明らかになりました。フィールドサービス向けARリモートアシスタンス市場は、したがって、労働力全体ではなく特定の役割とタスク内で最初に拡大する可能性があります。デバイスの選択、作業者のトレーニング、ワークフロー設計は展開の重要な部分として残ります。この制約は、専用ハードウェアが実用的でない場合のブラウザベースのセッションおよびスマートフォン対応オプションへの需要を支えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが継続的なプラットフォーム収益を支えるソフトウェアは2025年のフィールドサービス向けARリモートアシスタンス市場シェアの56.78%を占め、ハードウェア主導のパイロット導入から定期ライセンス料を伴うサブスクリプションへのシフトを反映しています。エンタープライズ購買担当者は、ライブガイダンス、ワークフロー統合、セッション分析、知識収集のためにこれらのプラットフォームを使用しています。TeamViewer Frontline、PTC Vuforia、CareARは、このソフトウェア中心モデルをサポートするプラットフォームの一例です。ベンダーは、従来のシートライセンスと並行して、AIの機能ティアと使用量ベースの機能も導入しています。スマートグラスやヘッドマウントディスプレイを含むハードウェアは、2番目に大きなコンポーネントとして残っています。RealWearやVuzixなどのサプライヤーのデバイスは、スタンドアロン展開としてではなくソフトウェアバンドルの一部として販売されることが増えています。実装、トレーニング、カスタマイズのためのサービスは、企業が展開を複数の拠点に拡大する際に引き続き重要です。フィールドサービス向け拡張現実(AR)リモートアシスタンス業界は、したがって、単一のデバイス購入よりも長期的なプラットフォーム利用からより多くの収益を得ています。
ソフトウェアは2031年にかけてCAGR 14.03%で拡大する見込みであり、全体の予測率を上回っています。この成長は、ビデオストリーミングと基本的な注釈以上のものへの需要を反映しています。組織は、繰り返しの作業サイクルにわたって技術者をサポートする検索可能なセッション記録、AI提案、分析を追加しています。Augmentirは2025年9月にコネクテッドワーカープラットフォーム内でAR機能を立ち上げ、GenAI機能と並行して位置付けました。この提供は、サプライヤーがアシスタンスの品質とワークフローインテリジェンスで競争している方法を示しています。解決済みセッションのライブラリも実用的な組織資産となり得ます。そのライブラリが既存のプラットフォームと密接に統合されている場合、別のプロバイダーへの移行はより困難になる可能性があります。フィールドサービス向けARリモートアシスタンス市場は、リアルタイムサポートと再利用可能な業務知識を組み合わせるサプライヤーを引き続き優遇しています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能


展開モード別:
クラウドデリバリーがリードし、ハイブリッド設計が発展クラウドベースの展開が2025年の収益の74.59%を占めました。マネージドインフラにより、拠点固有のメンテナンスの必要性が軽減され、分散した場所にわたって専門家と現場チームをつなぎます。また、すべての操業拠点に専用のローカルシステムを必要とせず、複数の専門家によるコラボレーションをサポートします。RealWearのCollaborateプラットフォームは、コラボレーション機能にMicrosoft Azure Communication Servicesを使用しています。TeamViewerも知識およびセッション関連機能にクラウド管理アプローチを使用しています。オンプレミスデリバリーは、石油・ガス、防衛、重要な公益事業において引き続き関連性を持っていました。これらのユーザーは、データ主権とサイバーセキュリティ規制のためにローカルビデオ処理を必要とする場合があります。Kognitiv Sparkは、安全で低帯域幅の環境向けに設計されたRemoteSparkの構成でこのニーズに対応しています。
クラウドベースの展開は2031年にかけてCAGR 13.87%で成長する見込みです。規制対象ユーザーがハイブリッド設計を採用するにつれて、クラウドとオンプレミスモデルの区別は厳格さが薄れています。これらの設計は、機密性の高いビデオ処理をオンサイトに保持しながら、クラウド管理ツールを使用できます。Boschは2026年4月のハノーバーメッセで、運用データをローカルで処理しながらクラウドアクセス可能な知識サポートの例としてany.siteプラットフォームを発表しました。[4]Bosch、「ハノーバーメッセ2026、Bosch Setzt auf Zusammenspiel von Mensch und KI」、Boschメディアサービス、bosch-presse.de。 この設計は、機密情報の管理を維持しながら分散サポートの必要性に対応しています。これにより、購買担当者の注目が単純な展開ラベルからセキュリティと統合機能へとシフトする可能性があります。フィールドサービス向けARリモートアシスタンス市場は、ベンダーが規制対象事業者にとってこれらの選択を容易にする際に恩恵を受ける可能性があります。フィールドサービス向け拡張現実(AR)リモートアシスタンス業界は、引き続き録画とデータの場所に関する顧客固有のルールを満たす必要があります。
企業規模別:
中小企業がアクセスを拡大し、大企業が収益リーダーシップを維持大企業は2025年の収益の75.07%を占めました。これは、初期の展開が専用の統合、ハードウェア調達、変更管理リソースを必要とすることが多かったためです。自動車メーカー、エネルギー公益事業者、航空宇宙メンテナンスプロバイダーが初期ユーザーの中に含まれていました。地理的に分散した業務により、リモートエキスパートサポートによる節約効果を測定しやすくなりました。大企業はまた、ARツールをサービスおよび資産管理システムと統合するためのリソースを持っていました。Scope ARとFTAI Aviationは2025年に、ARを活用したエンジンメンテナンスワークフローでタスク時間が30~40%短縮され、記録されたエラーがゼロになったと報告しました。このユースケースは、高価値のメンテナンス作業が主要な参入ポイントとなってきた理由を示しています。大口顧客は、成功した展開を1つの施設から多くの施設に拡大できるため、引き続き重要です。確立されたデジタルシステムも、サプライヤーにより広範な統合機会を提供します。
中小企業は2031年にかけてCAGR 14.62%で成長する見込みであり、最も成長の速い企業規模セグメントとなっています。シートあたりおよびセッションあたりの価格設定により、20~50人の技術者を抱える企業の参入コストが低下しています。ブラウザベースのセッションにより、専用ハードウェアとアプリケーションのインストールの必要性を軽減できます。VSightは2026年にNova AIコパイロットを導入し、単一プラットフォームで作業指示、リモートアシスタンス、知識収集を提供しました。Kognitiv Sparkは2026年7月に、小規模組織の展開の複雑さを軽減するためにブラウザベースのRemoteSparkクライアントを追加しました。フィールドサービス向けARリモートアシスタンス市場は、初期展開に大規模なテクノロジープロジェクトを必要としない場合、より広い顧客基盤にリーチできます。中小企業は、明確なメンテナンスまたはサービスワークフローを持つ焦点を絞ったツールを好む場合があります。この機会により、より多くの専門プロバイダーが低価格帯に参入する可能性もあります。
アプリケーション別:
検査がリモートコラボレーションと並行して拡大リモートアシスタンスおよびエキスパートコラボレーショが2025年の収益の40.27%を占め、フィールドサービス向けARリモートアシスタンス市場で最大のアプリケーションとなりました。中核的なユースケースは、熟練技術者がライブビデオとARアノテーションを使用して別の作業者を診断または修理の手順に導くことです。メンテナンスと修理は、ユーザーが計画外のダウンタイムを削減したいと考えているため、次の主要なアプリケーションとして残っています。組織が録画されたセッションとAI生成ガイドを新入社員のために再利用するにつれて、トレーニングとシミュレーションも成長しています。物流・倉庫管理ガイダンスは初期段階に留まっており、多くの展開がまだ概念実証の段階にあります。最大のアプリケーションは、作業現場での専門知識への即時の業務ニーズと密接に結びついています。これにより、後でトレーニングや標準作業手順をサポートできるデータと作業記録が提供されます。これにより、リモートコラボレーションはいくつかの隣接するユースケースの基盤となります。
検査・品質保証は2031年にかけてCAGR 16.38%で拡大する見込みです。AIコンピュータービジョンとライブARオーバーレイにより、リモートの品質担当者が作業者のカメラフィードを確認し、検査中に欠陥をマークできます。Perceptoは2026年6月にエネルギーインフラ向けの検査インテリジェンスプラットフォームを導入し、コンテキストAIと自律ドローン機能を組み合わせました。[5]Percepto、「Perceptoがエネルギーインフラ向けの次世代検査インテリジェンスを発表」、Percepto、percepto.co。 公開されたSPEおよびIADCの研究では、リモート機器調査、チュービングスレッド検査、リグ操業向けのウェアラブルARについても説明されています。これらのアプリケーションにより、移動の需要を削減し、遠隔地での安全手順をサポートできます。自動センシングとエキスパートレビューが統合されるにつれて、検査ワークフローはリモートサポートとの区別が薄れています。コンピュータービジョンと検査機能を持つサプライヤーは、この成長の速いアプリケーションでより強力なポジションを持つ可能性があります。フィールドサービス向けARリモートアシスタンス市場は、したがって、ライブトラブルシューティングだけでなく、構造化された品質ワークフローにも拡大しています。
注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
業種別:
製造業がリードし、エネルギー・公益事業が最速成長製造業は2025年の業種別収益の33.47%を占めました。自動車、産業機械、電子機器、半導体製造が、提供された調で特定された主要な製造ユースケースでした。これらの業務は複雑な機器を含み、頻繁なメンテナンスを必要とし、長時間のダウンタイムに対する許容度が低いです。SiemensはCOMOS Mobile Workerを提供し、ARオーバーレイとプロセスデータを組み合わせたメンテナンスワークフローをサポートしています。ドイツのインダストリー4.0の取り組みも、精密製造と機械工学での早期利用を支援しています。SiemensとTeamViewerは、組立、トレーニング、サービス、物流向けのARアプリケーションで協力してきました。電子機器および半導体施設は、生産基準が厳格で経験豊富な検査員が不足している環境でARを活用した品質作業を使用しています。製造業は、労働力の圧力と明確に定義された繰り返し可能なタスクを組み合わせているため、需要の主要な基盤として残っています。
エネルギー・公益事業は2031年にかけてCAGR 15.82%で成長する見込みであり、定義された業種の中で最速の成長率です。遠隔資産、高齢化する現場労働力、高い専門家の移動コスト、ダウンタイムを回避する必要性が、このセクターでの展開を支えています。VSightは、欧州の公益事業者EDPとの協力により、初期段階で専門家の移動が15%削減されたと報告しました。オフショアの石油・ガス施設も同様の要件を持っています。移動集約的で危険な環境が専門家サポートへのアクセスを複雑にするためです。通信業界は、ネットワーク機器のコミッショニングとメンテナンスにこの技術を使用できます。建設・施設チームは検査とコンプライアンス作業に適用できます。医療・ライフサイエンスのユーザーは、医療機器のサービスと機器の適格性確認に使用できます。フィールドサービス向けARリモートアシスタンス市場は幅広い業種の可能性を持っていますが、エネルギー・公益事業はリモートガイダンスとサービスの継続性の間に特に直接的なつながりを提供します。
地域分析
北米ARフィールドサービス向けリモートアシスタンス市場
北米は2025年に世界収益の37.52%を占めた。製造業、エネルギー・公益事業、およびフィールドサービス業務が同地域における早期導入を支えた。米国は自動車、航空宇宙、防衛、および産業機器の大規模な導入基盤を有しており、熟練した技術介入を必要としている。カナダはオイルサンドおよびエネルギーインフラ業務からの需要に貢献した。メキシコの自動車および電子機器組立施設は、サプライヤーネットワークがデジタルトランスフォーメーションを進める中、リモートガイダンスの導入を開始しつつある。強固な5Gカバレッジと成熟したエンタープライズクラウド環境により、同地域はコネクテッドツールの展開が可能となっている。ベンダーの集積も製品開発および地域顧客エンゲージメントを支援している。TeamViewerとMicrosoft Corporationは、Microsoft Build 2026において産業フロントライン向けのAI動画強化機能を実演した。
アジア太平洋ARフィールドサービス向けリモートアシスタンス市場
アジア太平洋地域は2031年までに16.03%のCAGR成長すると予測されており、ARフィールドサービス向けリモートアシスタンス市場において最も成長速度の速い地域となっている。中国は製造基盤全体にわたって人件費の上昇と機器の複雑化という課題に直面している。三一重工(Sany Heavy Industry)は、掘削機、ローダー、および杭打ち機に関わる月間4,000件以上のメンテナンス作業指示に百度クラウド(Baidu Cloud)ARシステムを活用した。日本の製造業における労働力の高齢化は、専門知識を継承・活用する手段への同様の需要を支えている。韓国の電子機器および半導体業務においても、高品質なメンテナンスおよび検査プロセスへの強いニーズが存在する。インドは医薬品製造およびITを活用したエンジニアリングサービスにおいて導入が進んでいる。オーストラリアは、集中管理された専門家チームによって遠隔地を管理する鉱業および天然資源業務を通じて別のユースケースを提供している。中国における国内技術政策は、機密性の高い産業環境において国内プロバイダーと欧米プロバイダーに異なる機会をもたらす可能性がある。
EMEAおよび南米ARフールドサービス向けリモートアシスタンス市場
欧州は第2位の地域市場であり続け、ドイツ、英国、フランスが重要な導入国となっている。ドイツの産業基盤とインダストリー4.0の取り組みは、精密製造および機械工学におけるARの活用を促進してきた。一般データ保護規則(GDPR)は、従業員の画像や独自のプロセス情報を含むセッションデータの記録、保存、および転送に関する要件を追加している。これにより、動画が欧州連合のデータセンター外に保存される場合、クラウド展開が遅延する可能性がある。中東では、サウジアラビアおよびアラブ首長国連邦における石油・ガスのデジタルトランスフォーメーションを背景に需要が拡大している。南米では、ブラジルのエネルギーおよび鉱業業務における初期活用が見られる。アフリカは最も小規模な地域機会にとどまっており、活動は南アフリカおよびナイジェリアを含む国々における石油・ガスおよび通信メンテナンスに集中している。ARフィールドサービス向けリモートアシスタンス市場は、こうした多様な状況に対応するため、地域に即したデータおよび接続性のアプローチを必要とするだろう。

競合環境
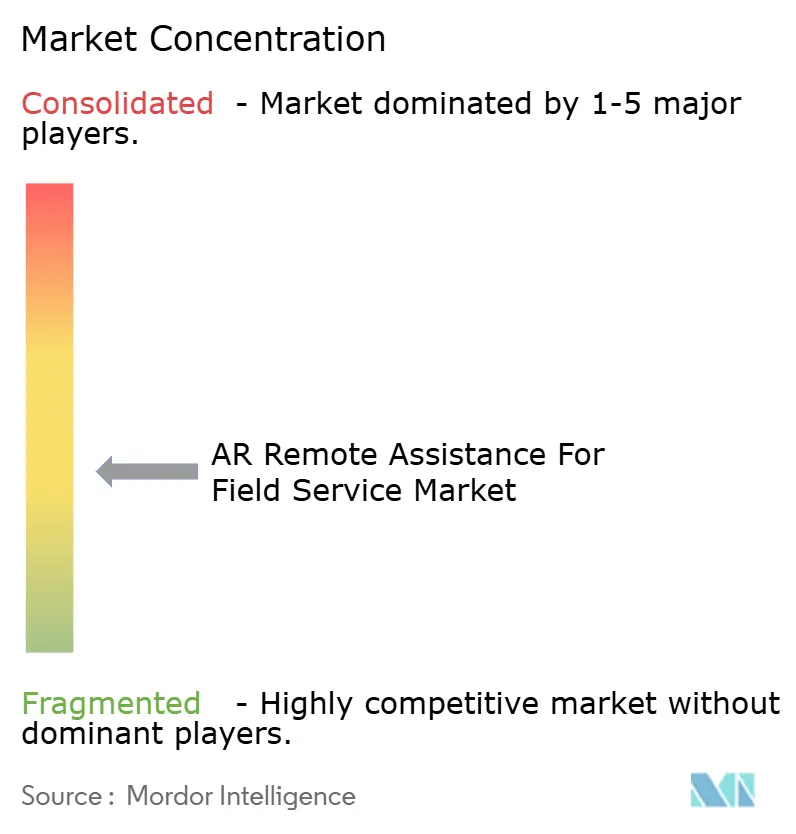
フィールドサービス向けARリモートアシスタンス市場は適度に断片化されており、ハードウェア、ソフトウェア、実装サービスを同時に支配する単一のサプライヤーは存在しません。Siemens、Microsoft、Honeywellは、より広範な産業用IoTおよびコネクテッドワーカーポートフォリオを通じて関連機能を提供しています。より広範な製品スイートにより、既存システムと並行してAR機能を販売する機会が生まれます。TeamViewer、PTC、Augmentir、Kognitiv Spark、SightCall、XMRealityなどの専門プロバイダーは、リモートガイダンス、知識収集、分析、エンタープライズ統合により直接的に焦点を当てています。小規模な専門家は、確立されたソフトウェアエコシステムを通じて顧客へのアクセスを得ることができます。XMRealityはその提供をMicrosoft Dynamics 365と統合し、MicrosoftがHoloLens Remote Assistアプリを廃止した後の代替パスを求めるユーザー向けに接続を位置付けました。[6]XMReality、「XMRealityがMicrosoft Dynamics 365と統合」、XMReality、xmreality.com。 ServiceNow、Salesforce、Microsoft Dynamics 365との統合により、ARツールを企業がすでに使用しているワークフローに組み込むことができます。これにより、プロバイダーは新規参入者が複製することが難しい流通上の優位性を得ることができます。
フィールドサービス向けARリートアシスタンス市場における競争の焦点は、ビデオ品質とハードウェア互換性だけから離れつつあります。購買担当者は、知識を収集し、AIを活用した意思決定をサポートし、フィールドサービスプロセスと接続する能力をますます比較しています。TeamViewerは、TiaによるレコメンデーションとSalesforceチケット起動のARセッションをFrontlineワークフローに組み込んでいます。このアプローチは、リモートアシスタンスを顧客の既存のサービス業務に統合しようとするものです。Flatirons Solutionsは2026年1月にScope ARを買収し、技術文書作成と3D作業指示およびリモートエキスパートサポートを組み合わせました。この取引は、航空宇宙、メンテナンス・修理・オーバーホール、先進製造、防衛アプリケーションへの関心の高まりを示しています。コンテンツ、ライブサポート、完了した作業記録をリンクできるサプライヤーは、これらの環境でより有利なポジションを持つ可能性があります。フィールドサービス向けARリモートアシスタンス市場は、したがって、専門的なAR機能だけでなく統合プラットフォームも評価しています。
専用ハードウェアではなくスマートフォンやブラウザセッションを使用する、シンプルで中小企業向けの製品には依然として機会があります。また、検査基準、メンテナンス手順、規制チェックを作業者のビジュアルワークフローに組み込む業種固有のコンテンツライブラリにも余地があります。新興プロバイダーは、古いエンタープライズアーキテクチャを維持する負担なしにAIネイティブ機能を構築できます。既存企業は、確立された顧客関係、セキュリティレビュー、エンタープライズ統合において優位性を保持しています。フィールドサービス向けARリモートアシスタンス市場は、展開要件が顧客規模と拠点条件によって大きく異なるため、両グループをサポートできます。ベンダーは、単一のデバイスやアプリケーションがどこでも機能すると仮定するのではなく、ツールが特定の役割に適していることを証明する必要があります。専門プラットフォームと産業オートメーション企業の組み合わせは、適度に断片化した分野という説明を支持します。また、戦略的パートナーシップと買収が、より広範な能力への重要なルートとして引き続き重要であることを意味します。
フィールドサービス向けARリモートアシスタンス業界リーダー
TeamViewer SE
PTC Inc.
Xerox Corporation
Librestream Technologies Inc.
Scope AR Inc.
- *免責事項:主要選手の並び順不同
ARフィールドサービス向けリモートアシスタンス市場
- TeamViewer SE
- PTC Inc.
- Xerox Corporation
- Librestream Technologies Inc.
- Scope AR Inc.
- RealWear, Inc.
- Vuzix Corporation
- Siemens AG
- Microsoft Corporation
- Honeywell International Inc.
- Robert Bosch GmbH
- SAP SE
- Salesforce, Inc.
- ServiceNow, Inc.
- Schneider Electric SE
- ABB Ltd
- Augmentir, Inc.
- Kognitiv Spark Corporation
- AMA XpertEye SAS
- SightCall, Inc.
- TechSee, Inc.
- XMReality AB
- VSight UAB

Recent Industry Developments in ARフィールドサービス向けリモートアシスタンス市場
- 2026年7月:Kognitiv SparkはRemoteSparkコネクテッドフィールドワーカープラットフォームの重要なアップデートをリリースし、ブラウザベースのクライアント、集中型ソフトウェアライフサイクル管理、知識保存のための拡張されたビデオキャプチャおよび通話録音機能を導入しました。このアップデートにより、Microsoft TeamsとOneDriveの統合が追加され、エンタープライズMicrosoft環境内でのプラットフォームのリーチが拡大し、作業者がアプリケーションを切り替えることなくタスクに重要なファイルを取得し、エキスパートコールに参加できるようになりました。
- 2026年6月:Perceptoはエネルギーインフラ事業者向けの次世代検査インテリジェンスプラットフォームを発表し、コンテキストAIと自律ドローン機能を統合して、石油・ガスおよび電力公益事業資産に対してエキスパートレベルのリモート検査を提供しました。このプラットフォームは、経験豊富な現場検査員へのアクセスが限られている組織において、スケーラブルな検査カバレッジへの高まる需要に対応しています。
- 2026年6月:TeamViewer SEはMicrosoftと提携し、Windows AI APIのビデオ超解像をAssist ARフロントラインソリューションに統合し、弱いまたは不安定なモバイルネットワーク上でもリモートガイダンスセッションにAI強化ビデオ品質を提供しました。この統合はサンフランシスコで開催されたMicrosoft Build 2026で実証され、産業製造、公益事業、医療環境を対象としています。
- 2026年1月:Flatirons SolutionsはTELEO Capitalの支援を受けてScope ARを買収し、航空宇宙、航空MRO、先進製造、防衛向けのAI搭載エンドツーエンドの技術コンテンツから実行までのプラットフォームを構築しました。この買収により、FlatironsのS1000D/ATA準拠の技術文書作成とScope ARの3D作業指示およびリモートエキスパートサポートが統合されました。


フィールドサービス向けARリモートアシスタンスのグローバル市場レポートの範囲
フィールドサービス向けARリモートアシスタンス市場は、フィールド技術者とフロントラインワーカーがリモート専門家からリアルタイムのビジュアルガイダンス、協調サポート、専門知識にアクセスできるようにする拡張現実(AR)対応ソフトウェアソリューションで構成されています。これらのプラットフォームは、スマートフォン、タブレット、スマートグラス、またはヘッドマウントディスプレイを使用して、デジタル指示、アノテーション、コンテキスト情報を物理的な機器と作業環境に重ね合わせます。フィールドサービス、製造業、公益事業、通信、医療、産業メンテナンス全体の組織が、サービス解決時間の短縮、初回修理率の向上、移動コストの削減、技術者の生産性と知識移転の向上のためにARリモトアシスタンスソリューションを展開しています。
フィールドサービス向けARリモートアシスタンス市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、展開モード(クラウドベース、オンプレミス)、企業規模(中小企業、大企業)、アプリケーション(リモートアシスタンスおよびエキスパートコラボレーション、メンテナンスと修理、トレーニングとシミュレーション、検査・品質保証、その他のアプリケーション)、業種(製造業〔自動車・モビリティ製造、産業機械・設備、電子機器・半導体製造〕、エネルギー・公益事業、石油・ガス、通信、建設・施設、医療・ライフサイエンス、輸送・物流・倉庫管理、その他の業種)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| 中小企業 |
| 大企業 |
| リモートアシスタンスおよびエキスパートコラボレーション |
| メンテナンスと修理 |
| トレーニングとシミュレーション |
| 検査・品質保証 |
| その他のアプリケーション |
| 製造業 | 自動車・モビリティ製造 |
| 産業機械・設備 | |
| 電子機器・半導体製造 | |
| エネルギー・公益事業 | |
| 石油・ガス | |
| 通信 | |
| 建設・施設 | |
| 医療・ライフサイエンス | |
| 輸送・物流・倉庫管理 | |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| 企業規模別 | 中小企業 | |
| 大企業 | ||
| アプリケーション別 | リモートアシスタンスおよびエキスパートコラボレーション | |
| メンテナンスと修理 | ||
| トレーニングとシミュレーション | ||
| 検査・品質保証 | ||
| その他のアプリケーション | ||
| 業種別 | 製造業 | 自動車・モビリティ製造 |
| 産業機械・設備 | ||
| 電子機器・半導体製造 | ||
| エネルギー・公益事業 | ||
| 石油・ガス | ||
| 通信 | ||
| 建設・施設 | ||
| 医療・ライフサイエンス | ||
| 輸送・物流・倉庫管理 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
フィールドサービス向けARリモートアシスタンス市場の規模はどのくらいですか?
フィールドサービス向けARリモートアシスタンス市場規模は2025年に0.67 ビリオン 米ドルと評価され、2026年の0.81 ビリオン 米ドルから2031年には1.53 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは13.56%です。
フィールドサービス向けARリモートアシスタンスの採用を促進しているものは何ですか?
産業分野の労働力不足、経験豊富な労働者の退職、現場移動の削減ニーズ、録画されたエキスパートセッションからの再利用可能な知識が採用を支えています。
どのコンポーネントが支出をリードしていますか?
ソフトウェアが2025年の収益の56.78%をリードし、2031年にかけてCAGR 14.03%で成長すると予測されています。
クラウドベースの展開が一般的な理由は何ですか?
クラウドベースの展開は2025年の収益の74.59%を占めました。これは、各拠点に専用インフラを必要とせず、分散したコラボレーションをサポートするためです
どのアプリケーションが最も速く拡大していますか?
検査・品質保証は、コンピュータービジョンとライブARオーバーレイが組み合わせて使用されるため、2031年にかけてCAGR 16.38%で成長すると予測されています。
どの地域が最も速く成長すると予測されていますか?
アジア太平洋地域は、製造業の近代化と経験豊富なメンテナンス・検査労働者への需要に支えられ、2031年にかけてCAGR 16.03%で成長すると予測されています。
最終更新日:



