
乾燥野菜市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
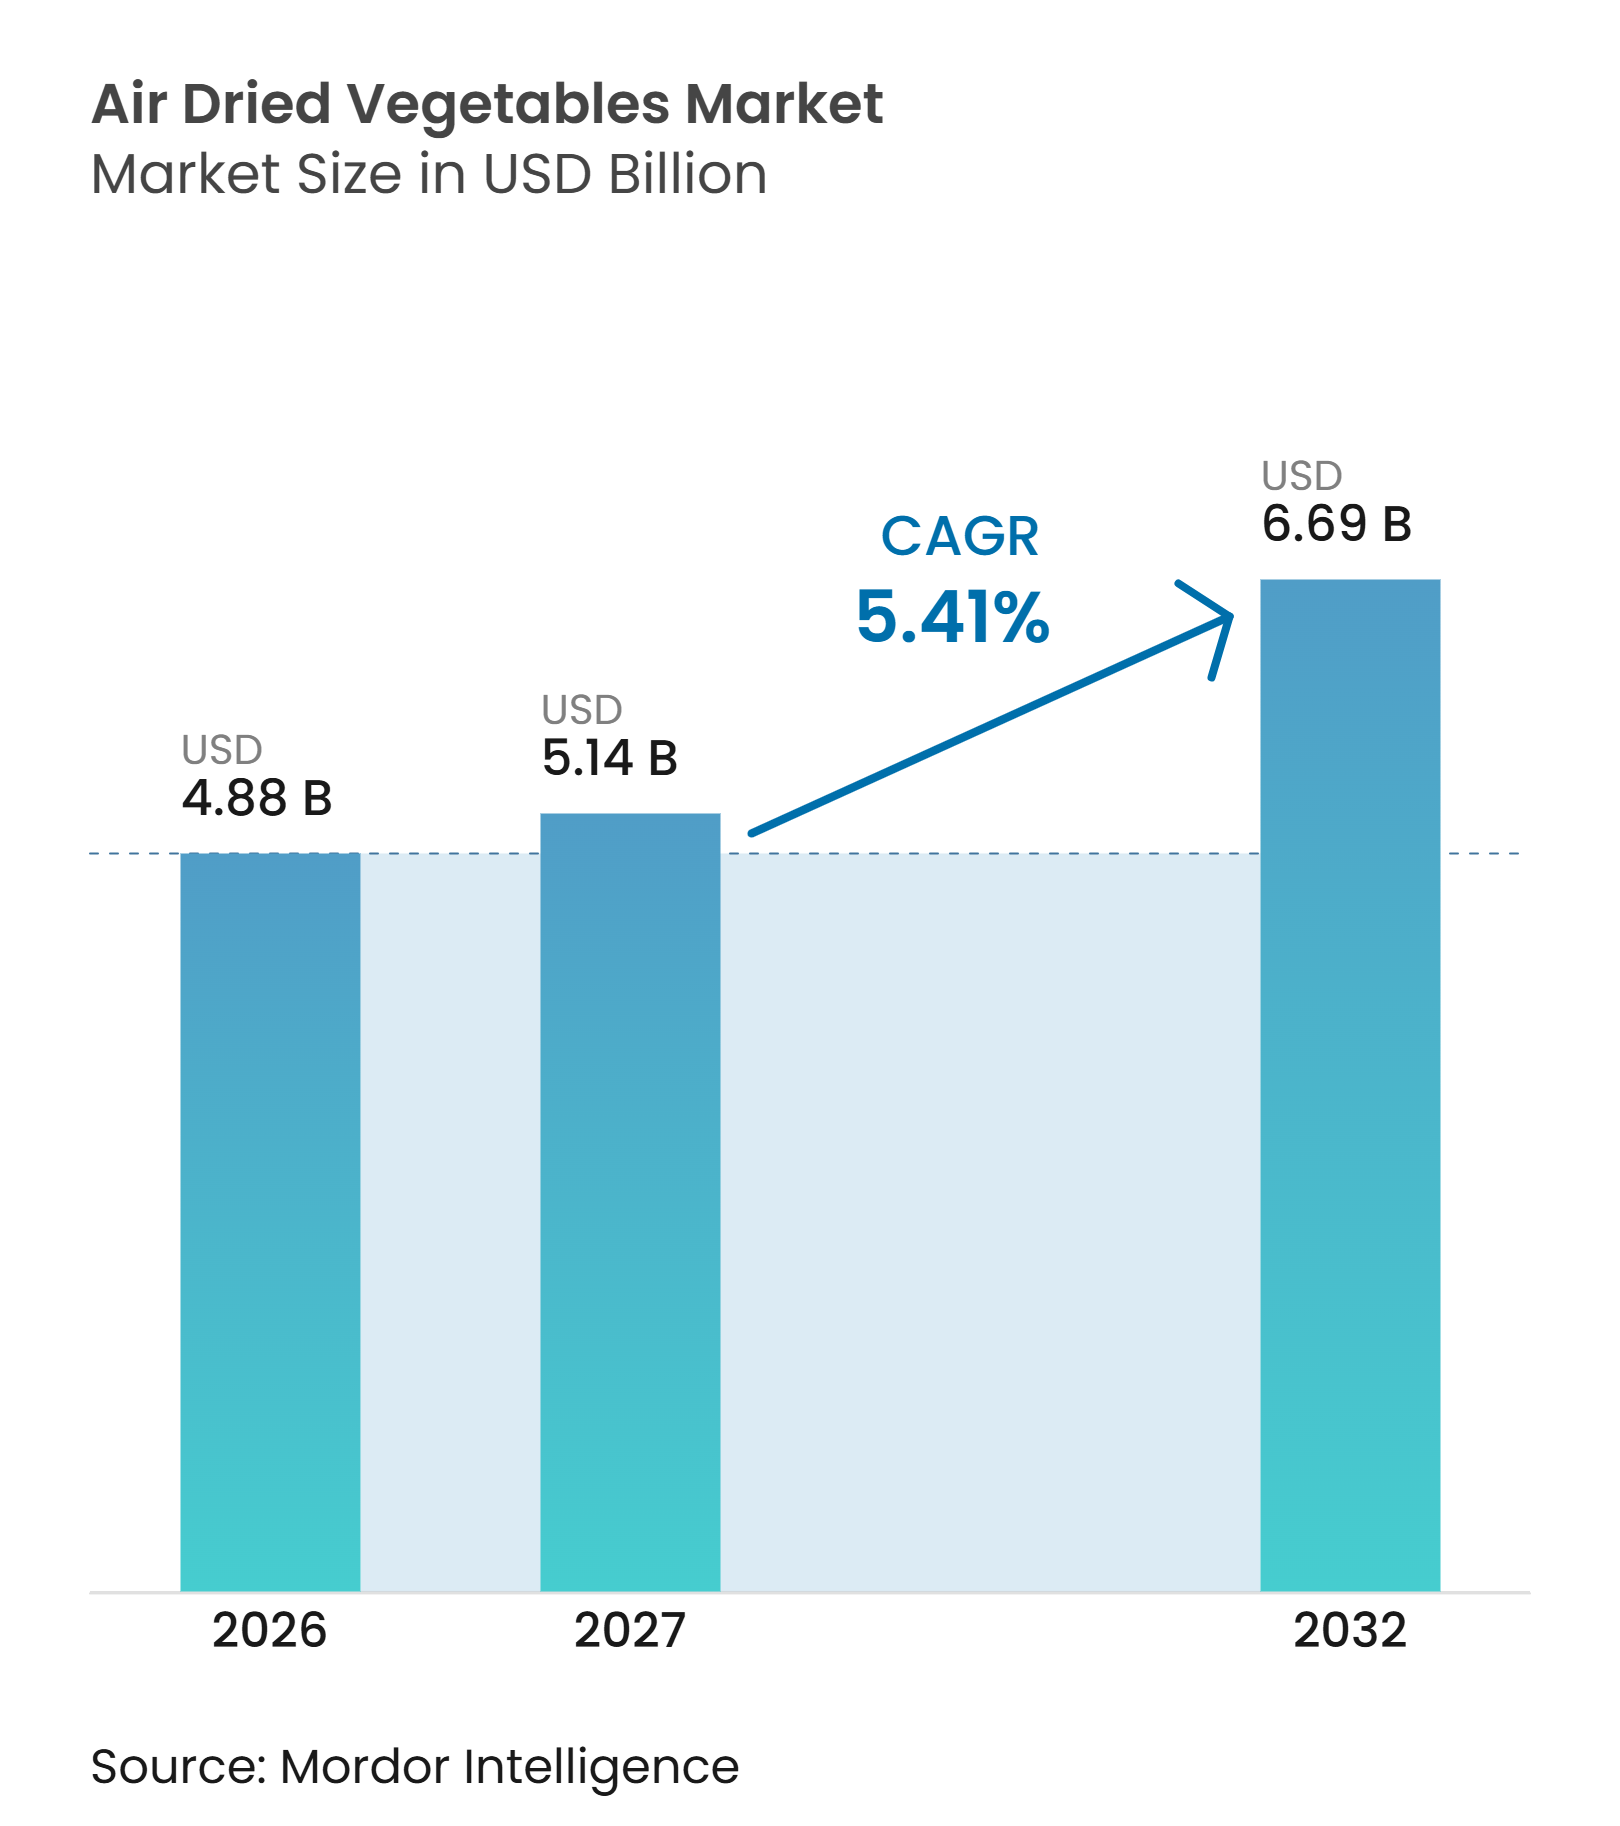
| 市場規模 (2027) | 5.14 十億米ドル |
| 市場規模 (2032) | 6.69 十億米ドル |
| 成長率 (2027 - 2032) | 5.41 % |
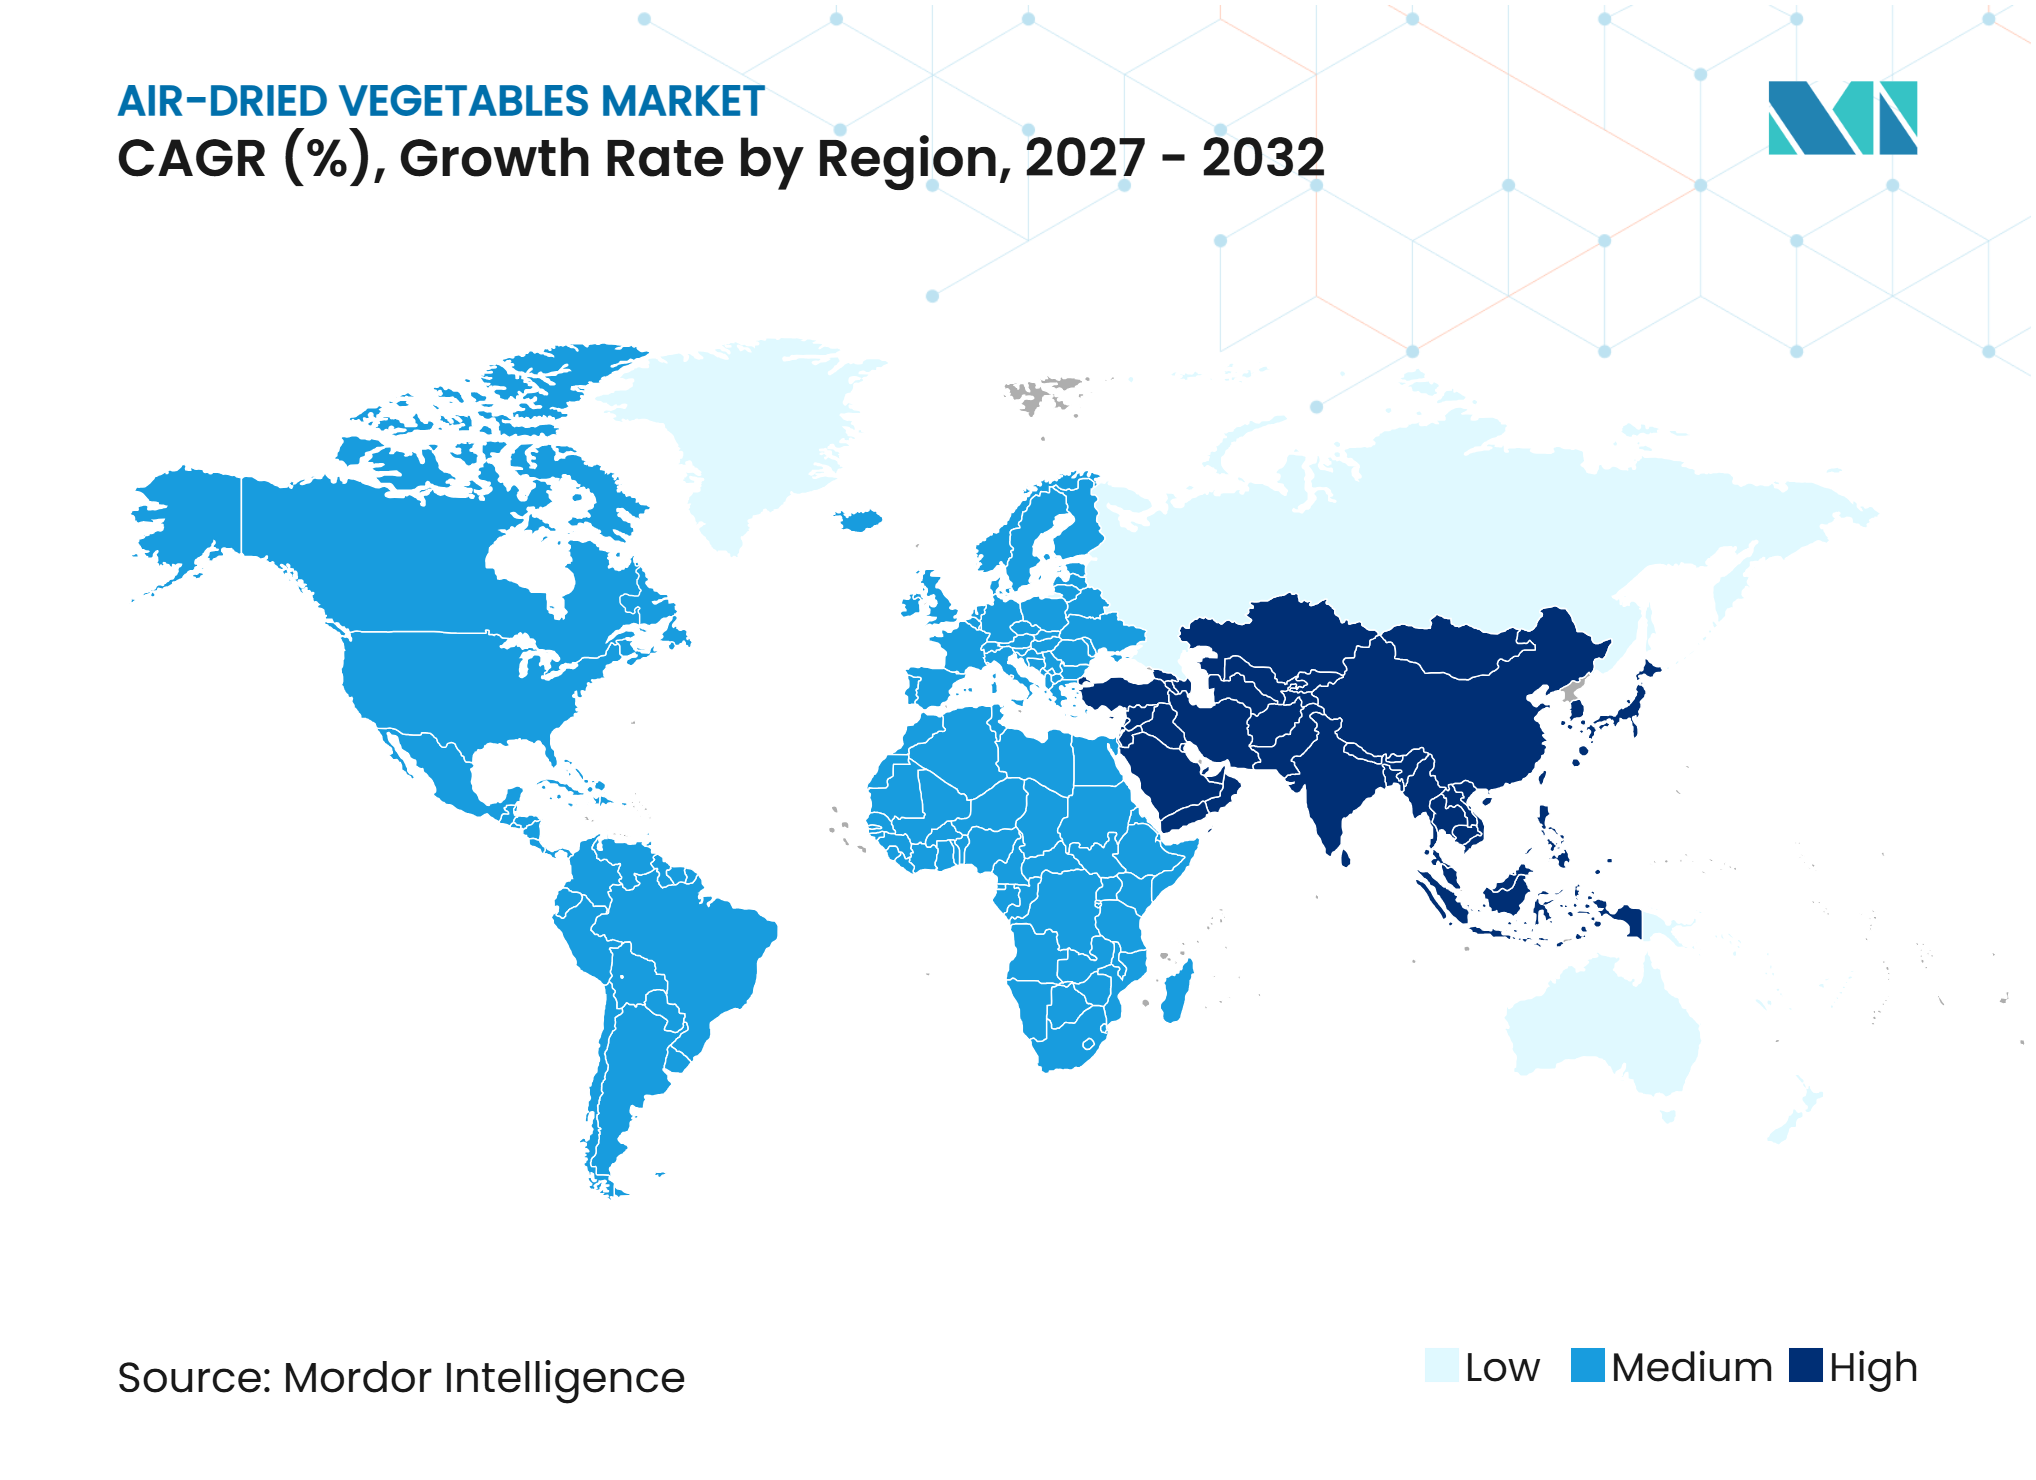
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる乾燥野菜市場分析
乾燥野菜市場規模は、2026年の4.88 ビリオン 米ドルから2027年には5.14 ビリオン 米ドルに成長し、2027年から2032年にかけて5.41%のCAGRで2032年までに6.69 ビリオン 米ドルに達すると予測されています。乾燥野菜市場は、長期保存、安定した品質、および冷蔵物流への依存度低減を求める食品メーカーによって支えられています。調達要件の高まりにより、トレーサビリティ、クリーンラベル原材料、および信頼性の高い食品安全基準が重視されています。これは、強固な農業調達、乾燥能力、および品質管理システムを持つ加工業者に有利に働きます。低温乾燥技術の進歩は、製品品質と生産効率の向上を支援しています。小売需要は、認知度が高く、高品質で認証を受けた原材料を提供するサプライヤーにさらなる機会をもたらしています。
レポートの主要ポイント
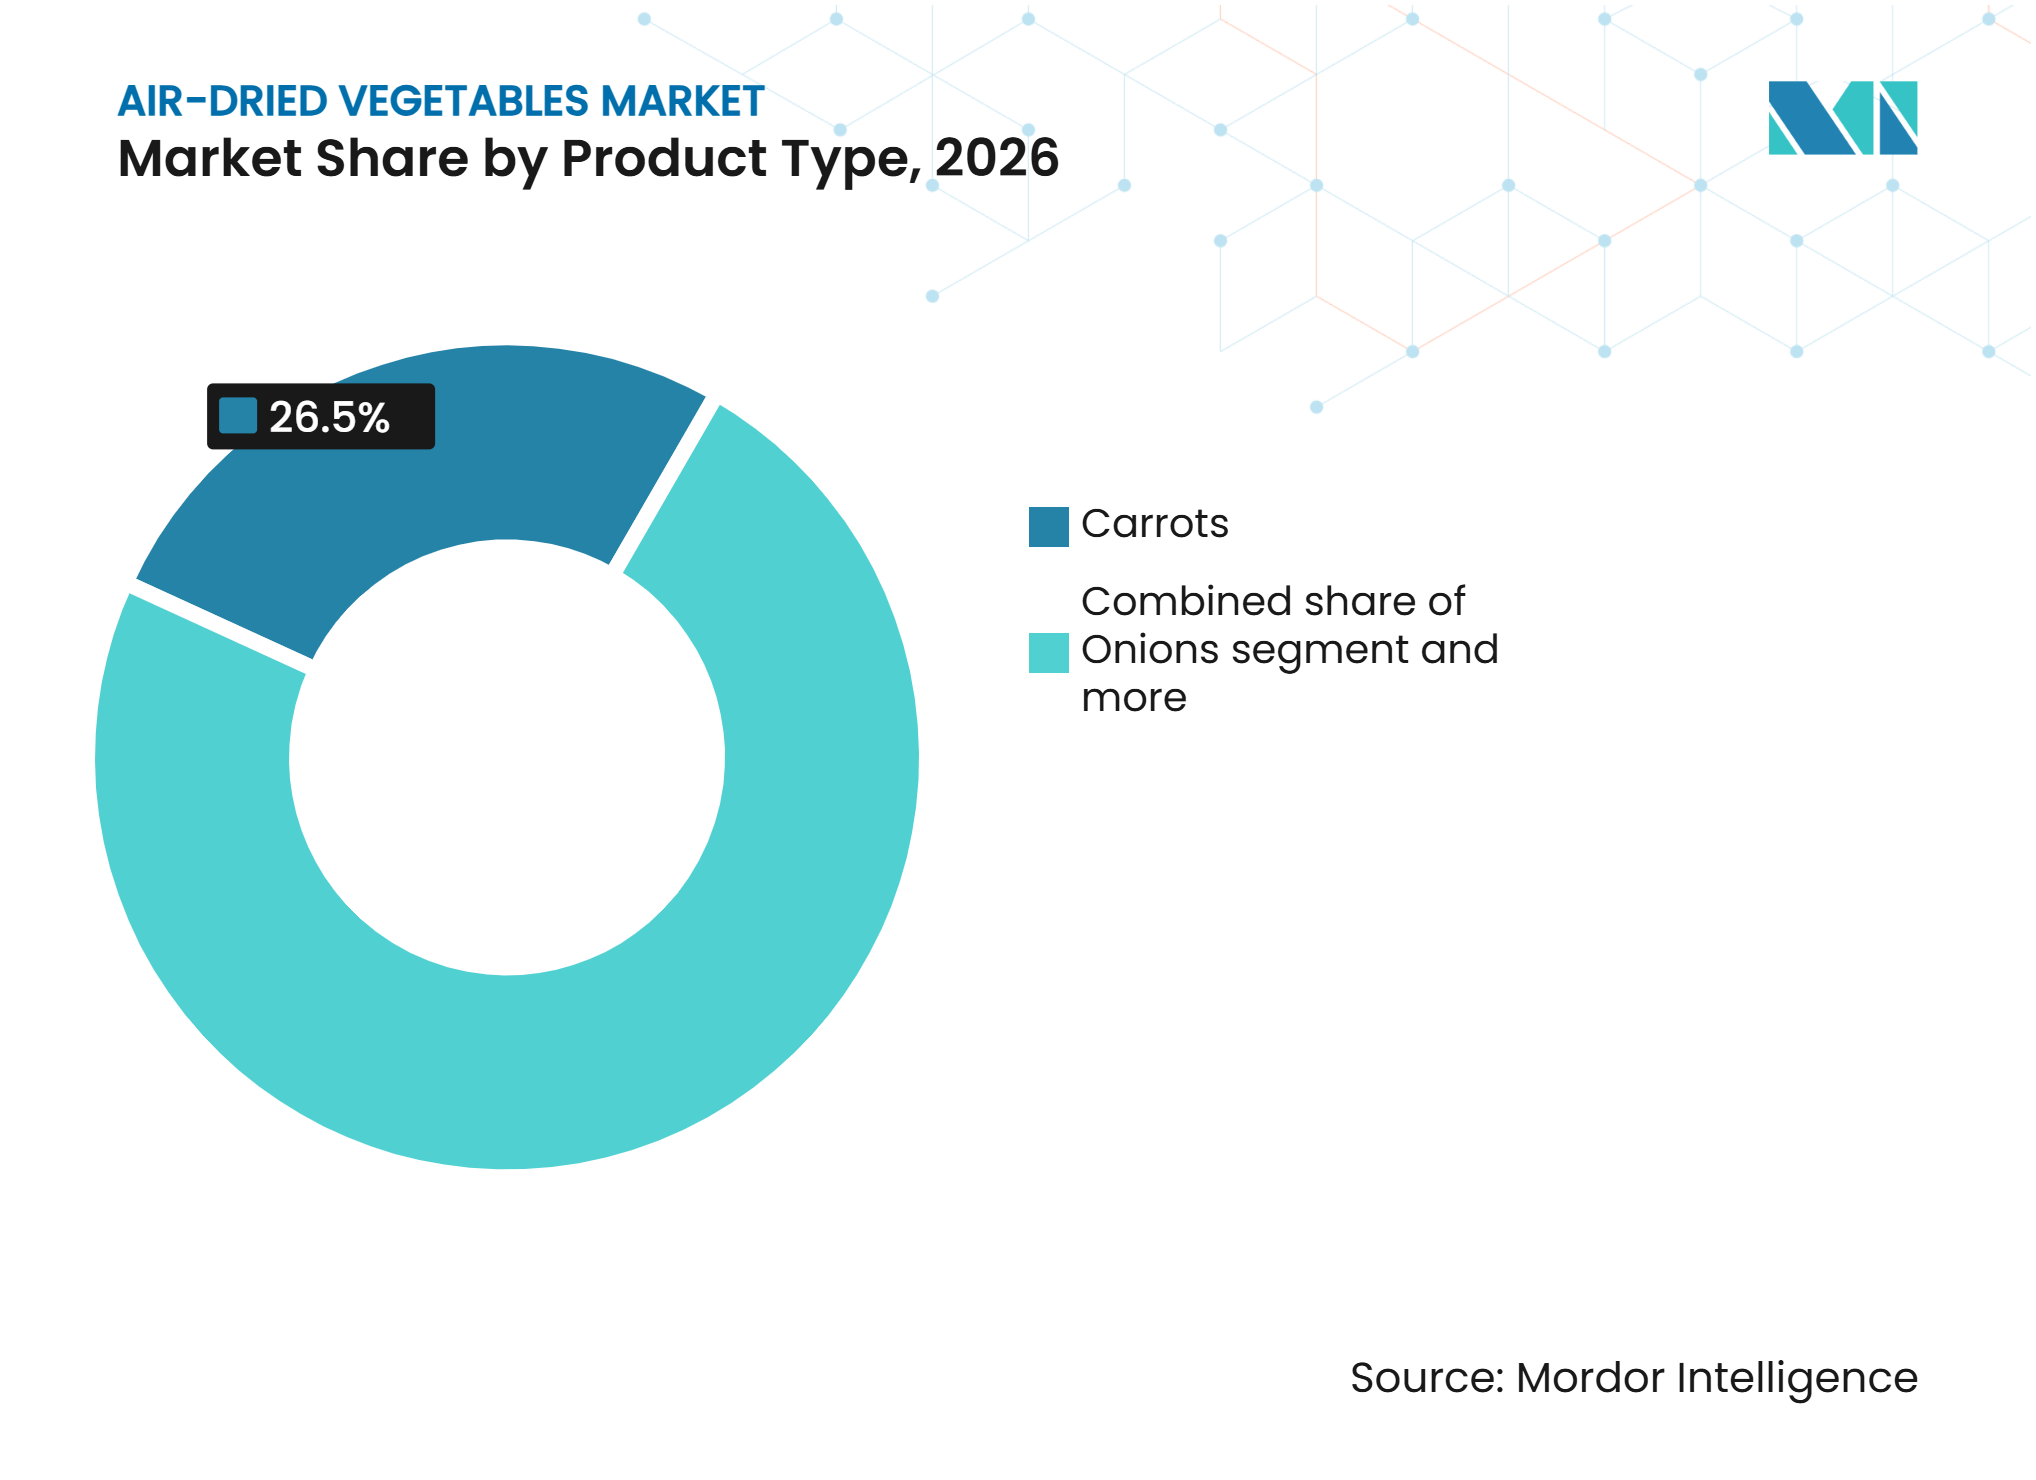
• 製品タイプ別では、ニンジンが2026年の乾燥野菜市場規模の26.51%を占め、タマネギは2032年までに6.11%のCAGRで拡大すると予測されています。
• 性質別では、従来型が2026年の乾燥野菜市場シェアの72.21%を占め、オーガニックは2032年までに7.12%のCAGRで拡大すると予測されています。
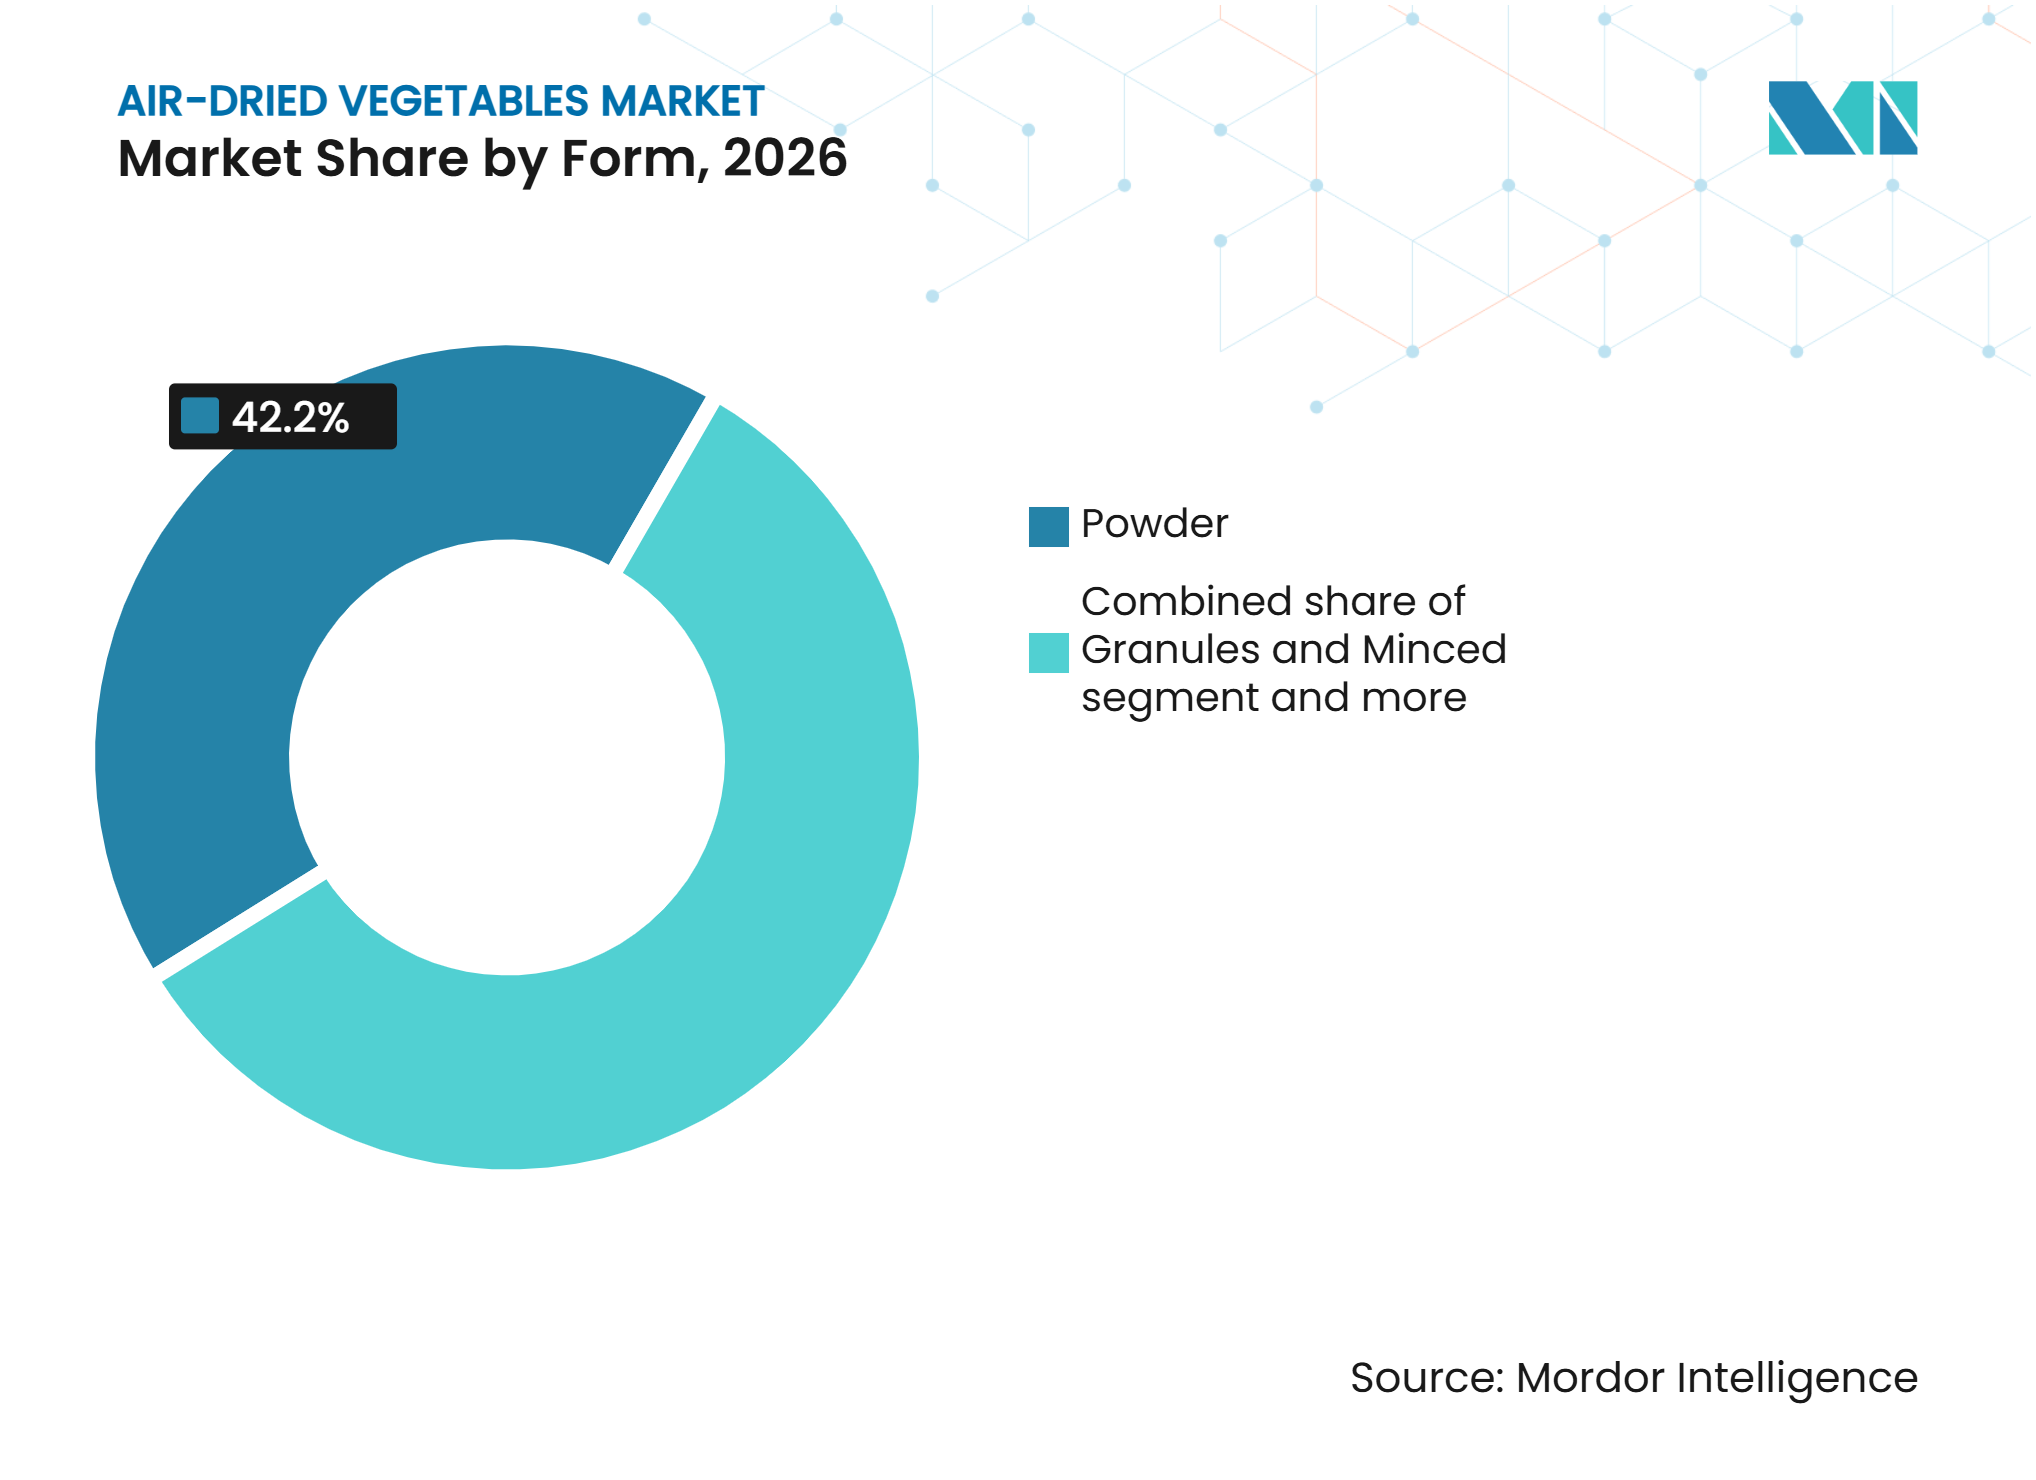
• 形態別では、パウダーが2026年の乾燥野菜市場シェアの42.23%を占め、グラニュールおよびミンチ製品は2032年までに7.21%のCAGRで拡大すると予測されています。
• 最終用途別では、工業用包装食品が2026年の乾燥野菜市場シェアの54.12%を占め、小売は2032年までに7.62%のCAGRで拡大すると予測されています。
• 地域別では、北米が2026年の乾燥野菜市場シェアの41.61%を占め、アジア太平洋は2032年までに7.71%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
乾燥野菜市場の促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 保存性が高く利便性の高い野菜原料への需要増加 | +1.4% | 北米、欧州、東南アジアで特に強く、グローバルに展開 | 短期(2年以内) |
| レディミール、スープ、インスタント食品の拡大 | +1.1% | アジア太平洋が中心で、中東・アフリカおよび南米にも波及 | 中期(2〜4年) |
| 食品加工用途における脱水野菜の利用拡大 | +0.8% | 北米および欧州に集中し、グローバルに展開 | 中期(2〜4年) |
| クリーンラベルおよび植物性食品原料への需要増加 | +0.9% | 北米および欧州が中心で、アジア太平洋および南米でも早期採用が進む | 中期(2〜4年) |
| 食品配合における脱水野菜原料の採用増加 | +0.6% | グローバル | 長期(4年以上) |
| 野菜乾燥・加工における技術革新 | +0.4% | 欧州、インド、中国で研究活動が活発で、グローバルに展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
保存性が高く利便性の高い野菜原料への需要増加
保存性が高く利便性の高い野菜原料への需要は、食品製造および輸出用途における乾燥野菜の採用を支援しています。例えば、2025年3月、農業・加工食品輸出振興庁によると、脱水マネギフレークおよびガーリックパウダー向けに開発された消費者向けフレキシブル包装は、8〜12ヶ月の保存期間を達成したと報告されています。このプロジェクトでは、これらの製品向けのバルク包装ソリューションも確立され、約1.5〜2年の保存期間を達成しました [1]。これらの開発は、野菜原料の流通における長期保存、効率的な包装、輸送コスト削減の重要性を示しています。これらの利点は、包装食品、スープ、調味料、調理済み食品における乾燥野菜の使用を支援します。
レディミール、スープ、インスタント食品の拡大
レディミール、スープ、インスタント食品の拡大は、包装食品用途全体にわたる脱水野菜原料への需要を支援しています。メーカーは、スープミックス、インスタント麺、調味料ブレンド、レディミール配合に乾燥野菜フレーク、グラニュール、パウダーをますます取り入れ、簡便な調理を可能にし、一貫した原料分布を確保し、認識可能な野菜含有量を維持しています。脱水野菜の使用により、メーカーはレシピを標準化し、大量生産にわたって製品の一貫性を維持することができます。これは、大量市場向け包装食品ブランドにとって特に重要です。これらの原料はまた、長期保存、容易な保管、冷蔵物流への依存度低減を提供し、長期保存を必要とする包装食品に適しています。
食品加工用途における脱水野菜の利用拡大
包装食品製造における脱水野菜の使用増加は、工業用途全体にわたる乾燥野菜原料への需要を支援しています。例えば、2026年6月、食品加工産業省によると、フレーク、パウダー、キブルへの脱水を含むタマネギの二次加工は、2023年度の推定3%から2025年度には4%に増加しました。同レポートでは、タマネギパウダーとフレークが、スナック、インスタントミックス、麺、調味料、加工肉の重要な原料として特定されました。さらに、その他の野菜の全体的な加工レベルは同期間に推定8%から10%に増加し、フレークやパウダーを含む付加価値野菜製のより広範な採用を反映しています [2]。これらの開発は、食品加工配合における機能性原料としての乾燥野菜のより広範な使用を支援します。
クリーンラベルおよび植物性食品原料への需要増加
天然、オーガニック、植物性食品に対する消費者の嗜好の高まりは、食品加工用途における乾燥野菜の使用を支援しています。例えば、2025年、国際食品情報評議会によると、消費者の41%が天然食品ラベル表示を求め、30%がオーガニック、14%が植物性表示を求めていました。また、消費者の25%が健康食品を定義する際に野菜の含有を考慮していました [3]。2026年2月、この需要を反映して、Baidyanath Ayurvedは認定オーガニックモリンガパウダーを発売しました。これは洗浄・日陰乾燥されたモリンガの葉から製造され、人工添加物やフィラーを含みません。この製品はスムージー、スープ、その他の食品調理に取り入れることができます。これらの嗜好と製品開発は、クリーンラベルおよび植物性食品配合における乾燥野菜パウダーとフレークの使用を支援します。
乾燥野菜市場の阻害要因影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 野菜原料およびエネルギーコストの変動 | -0.5% | インド、中国、エジプト調達サプライチェーンで特に深刻で、グローバルに展開 | 短期(2年以内) |
| 乾燥・再水和時の品質劣化 | -0.4% | 南アジアおよび東南アジアの小規模加工業者で最も顕著で、グローバルに展開 | 中期(2〜4年) |
| 低水分原料における病原体生存に関連する食品安全リスク | -0.4% | 北米および欧州でコンプライアンス強度が高く、グローバルに展開 | 中期(2〜4年) |
| 高い加工コストと品質管要件 | -0.3% | 南アジア、東南アジア、アフリカの新興市場加工業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
野菜原料およびエネルギーコストの変動
原料およびエネルギーコストの変動は、生産・調達費用の増加により乾燥野菜メーカーに課題をもたらします。生鮮野菜の入手可能性と価格の変動は、調達の一貫性と加工スケジュールに影響を与える可能性があります。季節変動、悪天候、サプライチェーンの混乱は価格不安定をさらに増幅させ、メーカーが調達を計画し一貫した投入品質を維持することを困難にします。エネルギー集約的な乾燥作業もまた、メーカーを電力・燃料コストの変動にさらします。乾燥プロセスが総生産コストの相当部分を占めることを考えると、エネルギー価格の持続的な上昇は全体的な運営費用に相当な影響を与える可能性があります。
乾燥・再水和時の品質劣化
乾燥・再水和時の品質劣化は、乾燥野菜の外観、食感、色、風味に影響を与える可能性があります。不適切な乾燥条件は不均一な水分除去を引き起こし、完成品の品質を低下させる可能性があります。加工中の気流、温度湿度レベルの変動は不均一な乾燥につながり、水分含有量が不均一で保存期間が短縮された製品をもたらす可能性があります。過度の熱暴露はまた、敏感な栄養素と天然特性の保持に影響を与え、最終製品の風味と栄養価に寄与するビタミン、酵素、揮発性化合物の損失につながる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ニンジンが需要をリードし、タマネギは主要食品用途を通じて拡大ニンジンは2026年の乾燥野菜市場シェアの26.51%を占めました。ニンジンパウダーは、食品配合における風味付け原材料およびベータカロテン供給源としての汎用性の高さから、最大の製品カテゴリーをめています。その天然の色と親しみやすい野菜プロファイルにより、ベーカリー、パスタ、スナック、その他の加工食品用途に適しています。ニンジン原材料はさまざまな形態で入手可能であり、メーカーに製品配合および加工における柔軟性を提供します。色、風味、栄養価を付与する能力が、クリーンラベル配合における使用を支援しています。この幅広い用途の基盤が、多機能野菜原材料を求める食品加工業者からの需要を強化しています。
タマネギは2032年までに6.11%のCAGRで拡大すると予測されています。タマネギは、スープ、ソース、インスタントラーメン、調味料、調理済み食品への広範な使用から、主要な製品カテゴリーを占めています。その強い旨味は、一貫した味が求められる食品配合において重要な原材料となっています。乾燥タマネギはフレーク、パウダー、チョップ、ミンチの各形態で入手可能であり、メーカーは加工要件に適したフォーマットを選択できます。保管、取り扱い、および計量の容易さが、大規模食品生産における使用を支援しています。需要は、包装食品およびフードサービス製品全体にわたるタマネギ原材料の幅広い用途によってさらに支えられており、製品の一貫性が重要な購買検討事項となっています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
性質別:
従来型製品が規模を維持し、オーガニック供給が地位を確立従来型原料は2026年の乾燥野菜市場シェアの72.21%を占めました。従来型原料は、確立された農業調達ネットワーク、競争力のある価格設定、工業バイヤーからの安定した需要から、最大のセグメントを占めています。その入手可能性とコスト優位性は、オーガニック認証が要件でない大量食品生産に適しています。従来型乾燥野菜は、スープ、ソース、スナック、調味料ブレンドで広く使用されています。確立されたサプライヤー関係はまた、メーカーが一貫した調達と生産スケジュールを維持するのに役立ちます。その幅広い入手可能性と既存配合への適合性は、大量市場食品用途全体にわたる継続的な需要を支援します。
オーガニックは2032年にかけてCAGR 7.12%で拡大すると予測されています。食品ブランドがプレミアム食品向けに認証済みでトレーサブルな原料をますます求めるつれ、オーガニック製品の関連性が高まっています。オーガニック調達は透明性を支援し、農業生産慣行へのより大きな可視性をバイヤーに提供します。これらの原料は、認証製品と責任ある調達を重視する消費者をターゲットとするメーカーにアピールします。確立された認証と品質管理システムは、サプライヤーが加工・包装全体にわたってトレーサビリティを維持し一貫した取り扱いを確保するのに役立ちます。これにより、サプライヤーはブランド食品メーカーとの強固な関係を構築し、オーガニック食品用途でのプレゼンスを拡大する機会が生まれます。
形態別:
パウダーが自動ブレンドを支援し、テクスチャードフォーマットが採用を拡大パウダーは2026年の乾燥野菜市場シェアの42.23%を占めました。パウダーは、自動ブレンドへの適合性と風味・色の均一な分布から、主要な製品形態となっています。食品メーカーは、シリアル、ベーカリー製品、飲料ミックス、調味料、インスタント食品全体にわたって野菜パウダーを使用しています。その細かい食感は、大規模生における正確な投与、一貫したバッチ品質、効率的な混合を支援します。パウダーはまた容易に再水和し、滑らかな食感を必要とする配合に適しています。そのコンパクトなフォーマットと取り扱いの容易さは、信頼性の高いパフォーマンスと効率的な加工を求めるメーカーの採用をさらに支援します。
グラニュールおよびミンチは2032年にかけてCAGR 7.21%で拡大すると予測されています。フレークおよび大きな野菜片は、完成食品において目に見えるテクスチャーと認識可能な野菜の外観を提供する能力から需要が高まっています。これらのフォーマットは、識別可能な野菜原料が製品の魅力を高めるスープ、ソース、ミールキット、フードサービス調理に広く適しています。乾燥原料の利便性を提供しながら野菜の視覚的特性を維持します。カット済みフォーマットはまた、効率的な食品調理を支援し、フードサービス事業者の取り扱い要件を削減します。包装食品と調理済み食品全体にわたる多用途性は、利便性、テクスチャー、視覚的魅力を組み合わせた製品への需要を支援します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途別:
工業用包装食品が数量を牽引し、小売がアクセスを拡大工業用包装食品は2026年の乾燥野菜市場シェアの54.12%を占めました。工業用包装食品メーカーは、インスタント麺、缶詰スープ、調味料ブレンド、スナックコーティング、その他の保存性食品における乾燥野菜の広範な使用から、主要なエンドユーザーセグメントを占めています。これらの原料は、便利な保管、一貫した取り扱い、生鮮農産物配送への依存度低減を提供することで標準化された生産を支援します。大規模加工への適合性は、メーカーが効率的な生産スケジュールと製品の一貫性を維持するのに役立ちます。確立された品質仕様と信頼性の高い供給体制は、食品加工業者と原料サプライヤーの長期的な関係を促進します。包装食品カテゴリー全体にわたる乾燥野菜の広範な使用は、工業メーカーの需要を引き続き牽引しています。
小売は2032年にかけてCAGR 7.62%で拡大すると予測されています。小売流通は、スーパーマーケット、専門店、オンラインチャネルを通じた乾燥野菜の入手可能性によって支援されており、これらの製品を家庭消費者が利用しやすくしています。スナック、料理ミックス、スープ、日常の食事準備での使用は、さまざまな消費者ニーズにわたってその魅力を広げています。オンラインプラットフォームは製品のアクセシビリティをさらに向上させ、専門店はオーガニックおよびクリーンラベル製品の機会を提供します。便利なパックサイズ、明確な調理説明、保護包装は消費者体験を向上させます。小売チャネルの拡大はまた、メーカーが差別化された製品フォーマットを導入し、消費者への直接リーチを強化することを可能にします。
地域分析
北米
北米は2026年の乾燥野菜市場シェアの41.61%を占めました。北米は、確立された食品加工産業と包装食品、利便性食品、フードサービス製品への需要から強固な地位を保持しています。乾燥野菜は、在庫管理を簡素化し冷蔵取り扱いへの依存度を低減することでメーカーを支援します。米国は、食品メーカーにサービスを提供する確立された原料加工業者と流通業者のネットワークから恩恵を受けています。加工、ブレンド、包装、保管インフラへの投資は、地域の供給能力をさらに強化します。十分に発達した食品安全規制の枠組みはまた、サプライヤーが文書化された予防管理と衛生慣行を維持することを促し、サプライチェーン全体にわたる一貫した品質を支援します。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 7.71%で拡大すると予測されています。アジア太平洋は、都市化、利便性食品の消費拡大、食品加工産業の成長によって支援されています。中国やインドなどの国々は、確立された野菜加工能力と強固な農業供給ネットワークから恩恵を受けています。日本、韓、東南アジアのメーカーは、麺、スープ、スナック、その他の調理済み食品に乾燥野菜を取り入れています。先進的な乾燥・加工技術への投資はまた、地域の生産者がエネルギー効率を改善し製品品質を維持するのに役立っています。食品安全認証と文書化された品質管理への重点の高りは、国内外の食品メーカーにサービスを提供するサプライヤーをさらに支援します。
欧州、南米、中東・アフリカ
欧州は、ドイツ、オランダ、ポーランドなどの国々に確立された食品加工産業から恩恵を受けており、乾燥野菜はスープ、ソース、レディミールで使用されています。クリーンラベル原料、トレーサビリティ、調達基準への重点の高まりは、十分に文書化された製品への需要を支援します。南米は、特に一般的に使用される野菜原料において、拡大する食品加工・フードサービスセクターを通じて機会を提供します。中東・アフリカでは、食品メーカーと農業市場における国内脱水能力の開発によって需要が支援されています。トルコはまた、地域の食品用途向けの重要な生産・供給拠点として機能しています。これらの多様な地域の発展は、地域加工、輸出、フードサービス流通を通じてサプライヤーが拡大する機会を生み出します。
競合環境
市場集中度
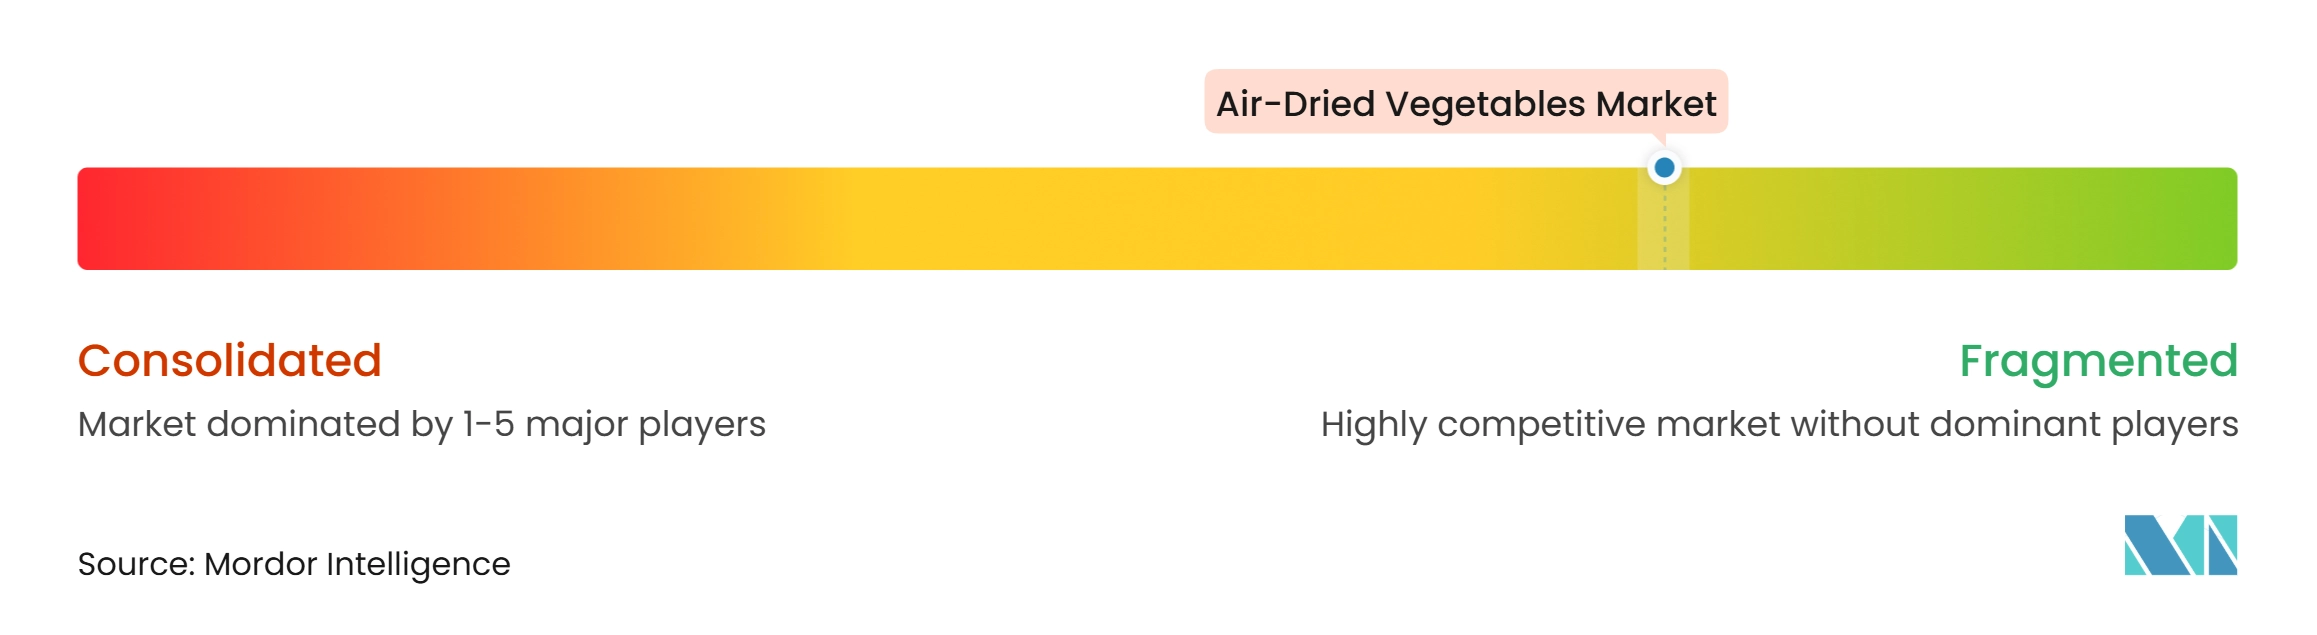
乾燥野菜市場は断片化した競合環境を持ち、確立された国際的な加工業者が多数の地域サプライヤーと競合しています。競争は、製品品質、加工能力、信頼性の高い調達、多様な顧客要件を満たす能力によって影響を受けます。主要農業地域にわたるサプライヤーの存在は、幅広い競争環境を支援します。メーカーは、製品の入手可能性、加工の専門知識、顧客サービスを通じて差別化を図っています。単一のサプライヤーが支配的な地位を占めることはなく、市場シェアは異なる規模と地域で事業を展開する幅広いプレーヤーに分散しています。
食品安全、トレーサビリティ、品質文書化は、サプライヤー選定における重要な要素です。特に大手食品メーカーであるバイヤーは、サプライヤーが厳格な品質基準を満たし、バッチ全体にわたって一貫した製品仕様を維持することを要求します。先進的な加工技術と生産能力への投資、サプライヤーが製品の一貫性と運営効率を改善するのに役立ちます。強固な品質管理システムは、顧客および規制要件への準拠を支援します。これらの能力は、サプライヤーが食品メーカーとの長期的な関係を構築し、供給途絶のリスクを低減するのに役立ちます。
差別化の機会は、認証調達、特殊製品フォーマット、より広範な原料ポートフォリオを通じて存在します。サプライヤーは、特定の配合要件に対応し一貫した製品パフォーマンスを提供することで市場ポジションを強化できます。特定の用途に合わせたカスタマイズされた粒子サイズ、水分レベル、ブレンドを提供する能力はさらに差別化を支援します。地域メーカーはまた、農業源への近接性と確立された地域供給ネットワークから恩恵を受け、リードタイムと物流コストを削減できます。全体として、競争は単一サプライヤーによる支配ではなく、製品の一貫性、用途適合性、信頼性の高い供給、技術能力によって推進されています。
乾燥野菜産業リーダー
-
BCFoods, Inc.
-
Van Drunen Farms - Golden State Herbs, Inc.
-
Hygienic Foods
-
Universal Corporation (Silva International, Inc.)
-
JJT Group (ROHA Dried Ingredients Limited)
- 注:主要企業の掲載順は順位を示すものではありません。
乾燥野菜市場 このレポートでカバーされる企業
- BCFoods, Inc.
- Van Drunen Farms - Golden State Herbs, Inc.
- Hygienic Foods
- Universal Corporation (Silva International, Inc.)
- JJT Group (ROHA Dried Ingredients Limited)
- Ningxia Lihe Food Co., Ltd.
- Heze Mudan Shengxinyuan Food Co., Ltd.
- Brückner-Werke KG
- Seawind Foods
- Melbourne Food Group Limited (J.L. Priestley & Co. Limited)
- Gopi Dehydrates Private Limited
- Jiangsu Cereals, Oils & Foodstuffs Import and Export Group Co., Ltd. (JSVEG)
- Meghani Group (Natural Dehydrated Vegetables Pvt. Ltd.)
- Green Rootz
- Garlico Industries Limited
- Steinicke GmbH
- Maharaja Dehydration Private Limited
- Xuzhou Lujian Dehydrated Vegetable Co., Ltd.
- VegAlliance
- Mevive International Food Ingredients
最近の産業開発事情 乾燥野菜市場
- 2026年8月:Sky Agri Exportは、調理済み食品および焼き菓子用途向けに、エアドライプロセスで製造されたVaidicブランドの乾燥赤タマネギフレークを発売しました。
- 2026年7月:Dehydrated Veg Food Ingredientsは、インスタントラーメン、スープミックス、食品プレミックス、調理済み食品への用途向けに、乾燥キャベツフレークおよびパウダーを製品ポートフォリオに追加しました。
- 2025年5月:Bonvie Snacksは、乾燥野菜チップス、ミックス野菜チップス、マサラマジック、およびブロッコリーチップスを拡充し、乾燥スナックポートフォリオを拡大しました。これらの製品はエアドライ技術を使用しており、防腐剤不使用のスナックオプションとして位置付けられています。
グローバ乾燥野菜市場レポートの範囲
乾燥野菜市場には、水分含有量を低減し保存期間を延長して便利な食品原料を提供するために空気乾燥によって保存された野菜が含まれます。市場は製品タイプ、性質、形態、最終用途、地域別にセグメント化されています。製品タイプにはタマネギ、ニンジン、トマト、ジャガイモ、その他の製品タイプが含まれます。性質には従来型とオーガニックが含まれます。形態にはフレーク、パウダー、グラニュールおよびミンチ、その他の形態が含まれます。最終用途には工業用包装食品、フードサービス、小売が含まれます。小売はさらにスーパーマーケットおよびハイパーマーケット、専門店、コンビニエンスストア、オンライン小売店、その他の小売チャネルにセグメント化されています。地域には北米、欧州、アジア太平洋、南米、中東・アフリカが含まれます。
セグメンテーション概要
| タマネギ |
| ニンジン |
| トマト |
| ジャガイモ |
| その他の製品タイプ |
| 従来型 |
| オーガニック |
| フレーク |
| パウダー |
| グラニュールおよびミンチ |
| その他の形態 |
| 工業用包装食品 | |
| フードサービス | |
| 小売 | スーパーマーケットおよびハイパーマーケット |
| 専門店 | |
| コンビニエンスストア | |
| オンライン小売店 | |
| その他の小売チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | タマネギ | |
| ニンジン | ||
| トマト | ||
| ジャガイモ | ||
| その他の製品タイプ | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| 形態別 | フレーク | |
| パウダー | ||
| グラニュールおよびミンチ | ||
| その他の形態 | ||
| 最終用途別 | 工業用包装食品 | |
| フードサービス | ||
| 小売 | スーパーマーケットおよびハイパーマーケット | |
| 専門店 | ||
| コンビニエンスストア | ||
| オンライン小売店 | ||
| その他の小売チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
乾燥野菜の市場規模はどのくらいですか?
乾燥野菜市場は2026年に48.8億米ドルに達すると推定され、2027年には51.4億米ドルに増加します。2032年までに市場は66.9億米ドルに達し、2027年〜2032年の間にCAGR 5.41%を記録すると予測されています。
最も大きなシェアを持つ乾燥野菜製品はどれですか?
ニンジンは2026年の乾燥野菜市場シェアの26.51%を占め、その風味と天然色の用途によって支援されています。
品メーカーはなぜ乾燥野菜を使用しているのですか?
スープ、麺、スナック、調理済み食品において、保存安定性、一定の分量、冷蔵保管への依存度低減を提供します。
食品生産で最も広く使用されているフォーマットはどれですか?
パウダーは2026年の乾燥野菜市場シェアの42.23%を占めました。これは、大量生産における精密な計量と均一なブレンドを可能にするためです。