
OTT向けAIローカリゼーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
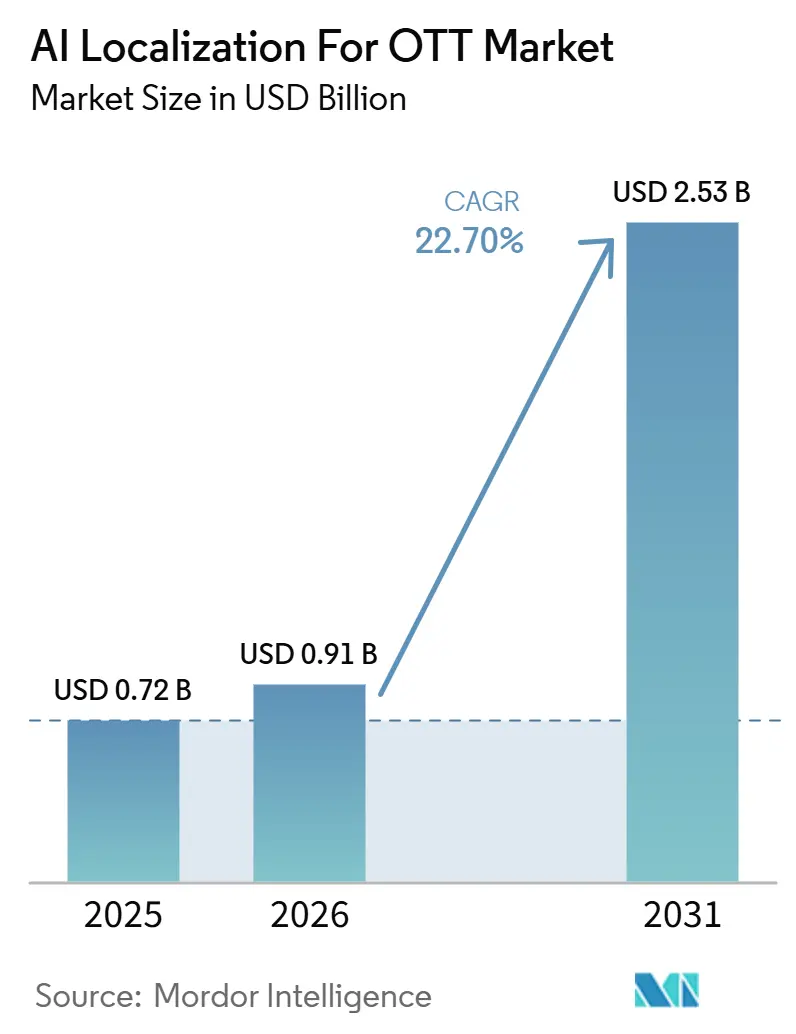
| 市場規模 (2026) | 0.91 十億米ドル |
| 市場規模 (2031) | 2.53 十億米ドル |
| Growth Rate (2026 - 2031) | 22.70 % |
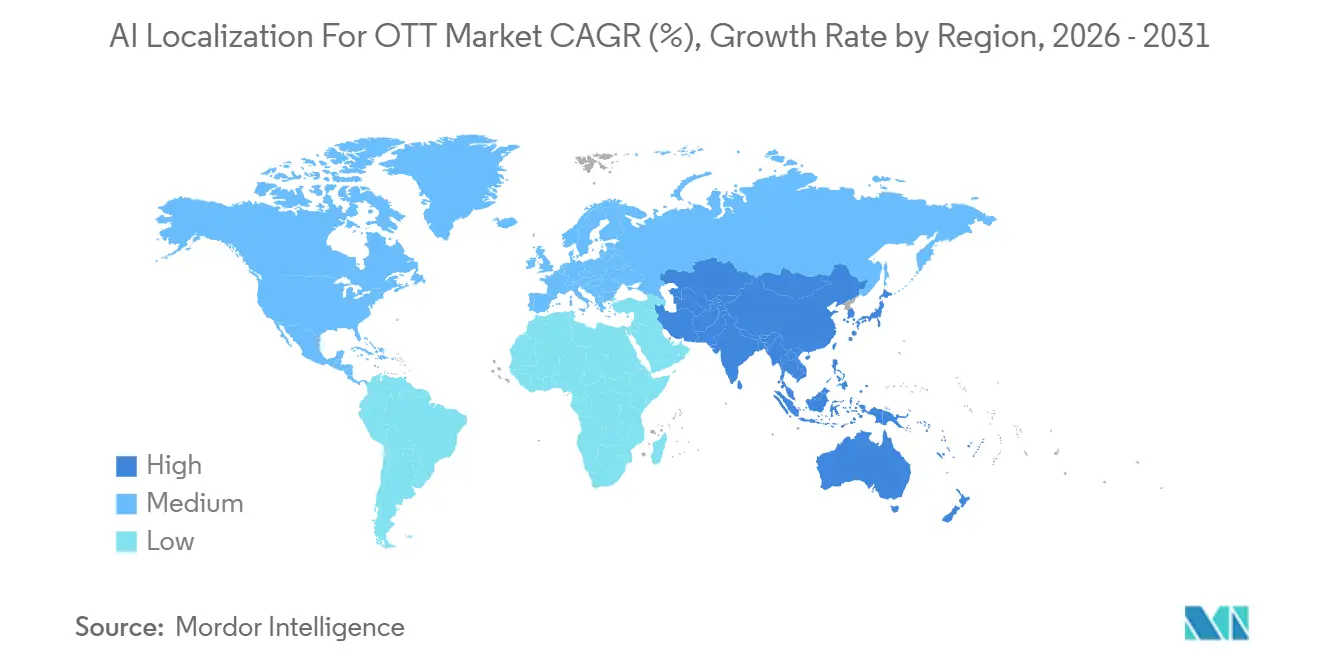
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるOTT向けAIローカゼーション市場分析
OTT向けAIローカリゼーション市場規模は、2025年の7.2億米ドルから2026年には9.1億米ドルへと成長し、2026年から2031年にかけてCAGR 22.70%で2031年までに25.3億米ドルに達すると予測されています。視聴者が国境や言語の壁を越えてコンテンツを選ぶようになるにつれ、グローバルなストリーミングサービスは言語カバレッジを加入者獲得の一環として位置づけています。ニューラル音声合成、大規模言語モデル翻訳、自動字幕タイミング調整がメディアワークフローに組み込まれ、リリースサイクルの短縮を支援しています。プラットフォームはまた、主要な西欧言語を超えて第二言語市場へのサポートを拡大しており、既存のローカリゼーションワークフローと統合できるプロバイダーに機会をもたらしています。OTT向けAIローカリゼーション市場は、製作コストの低減と文化的正確性・出演者の同意・視聴者の信頼を維持する必要性とのバランスによって形成されています。自動化と人間によるレビューを組み合わせたハイブリッドワークフローは、予測期間中も引き続き重要であり続ける可能性が高いです。
主要レポートのポイント
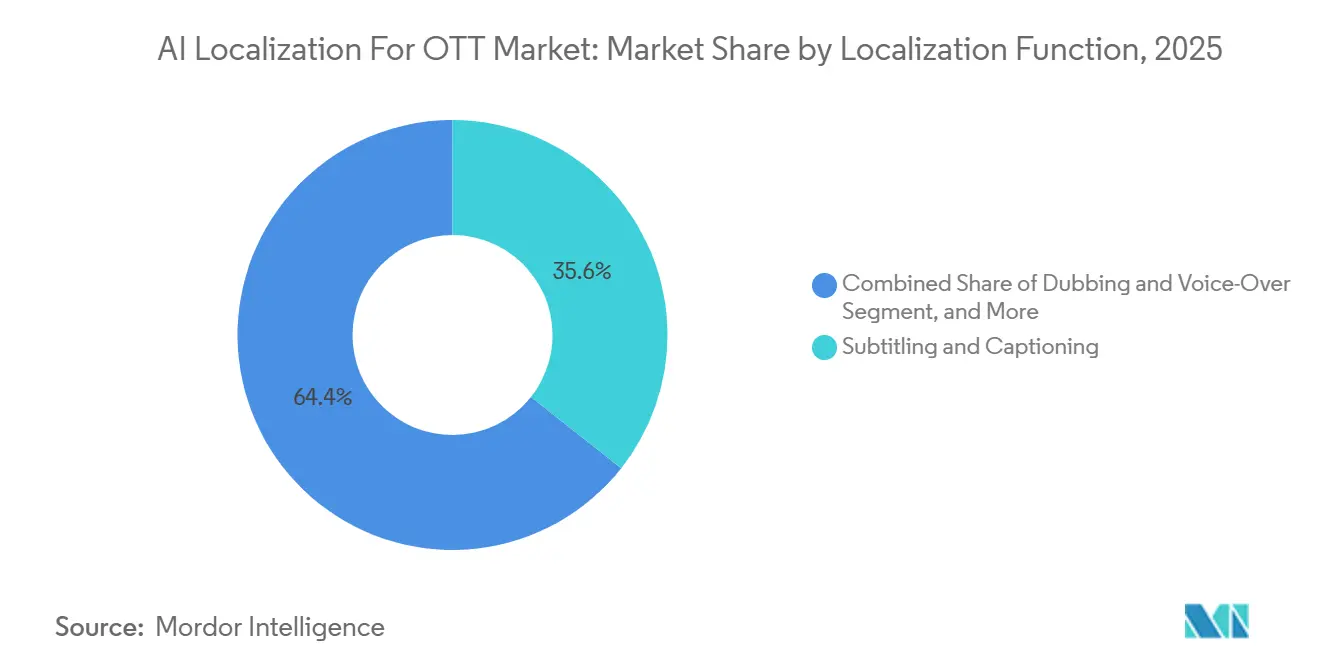
- ローカリゼーション機能別では、字幕・キャプションが2025年のOTT向けAIローカリゼーション市場シェアの35.64%を占め、吹き替え・ボイスオーバーは2031年にかけてCAGR 22.86%で拡大する見込みです。
- 展開形態別では、クラウドが2025年のOTT向けAIローカリゼーション市場シェアの65.71%を占め、2031年にかけてCAGR 22.93%で成長する見込みです。
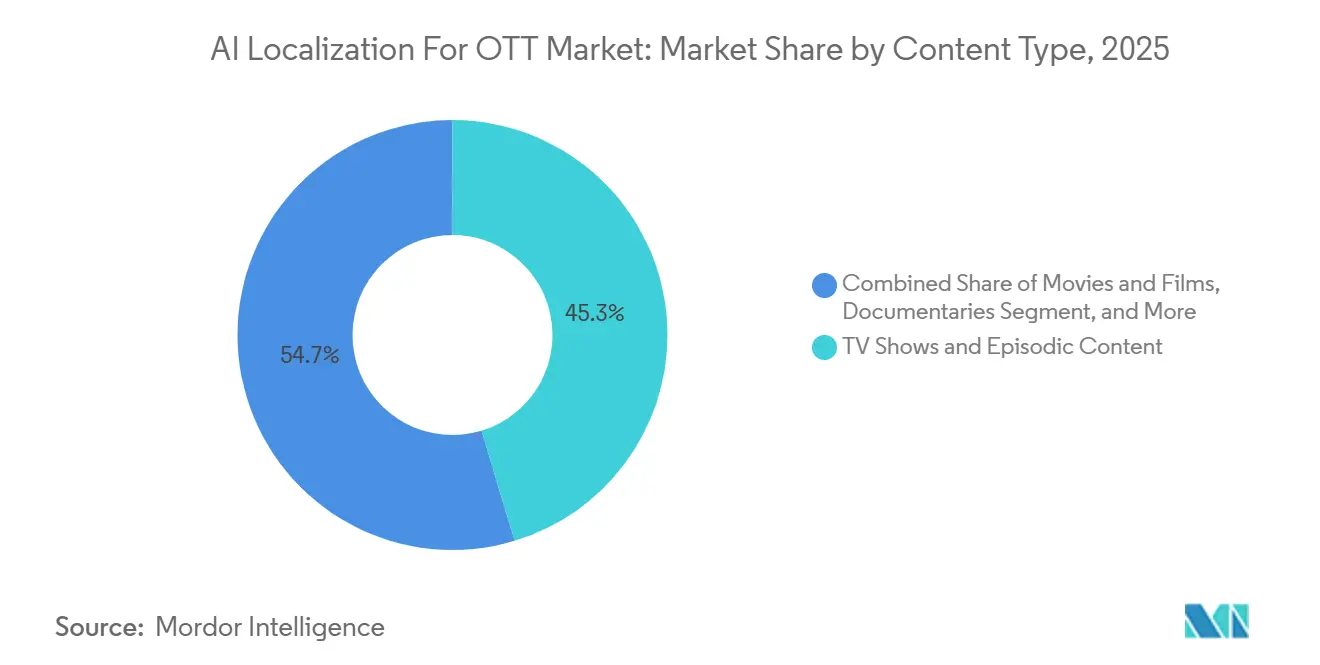
- コンテンツタイプ別では、テレビ番組・エピソードコンテンツが2025年の市場の45.33%を占め、ドキュメンタリーは2031年にかけてCAGR 23.11%で拡大する見込みです。
- 地域別では、北米が2025年に38.42%のシェアを占め、アジア太平洋は2031年にかけてCAGR 23.24%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 越境OTTコンテンツ配信の拡大 | +4.5% | グローバル | 短期(2年以内) |
| 母国語ストリーミング体験への需要 | +4% | アジア太平洋、中東 | 短期(2年以内) |
| より迅速かつ低コストな吹き替えと字幕への要求 | +3.8% | グローバル | 短期(2年以内) |
| アクセシビリティおよび多言語コンテンツのコンプライアンス要件 | +2.5% | 北米およびEU | 中期(2〜4年) |
| AIコストカーブによるロングテールコンテンツライブラリのローカリゼーション | +2% | 北米、EU、アジア太平洋 | 中期(2〜4年) |
| 地域・二次リリースへのAIローカリゼーション活用の増加 | +1.5% | アジア太平洋、南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
越境OTTコンテンツ配信の拡大
グローバルなストリーミングプラットフォームは、単一の共有吹き替えトラックではなく、複数の異なる言語バージョンを必要とする市場に参入しています。このリリースパターンにより、プラットフォームが複数のオーディエンス向けにコンテンツを同時に準備する必要があるため、自動ローカリゼーションの有用性が高まっています。Disney+は2026年7月に音声サポートを58言語に拡大し、17言語を追加するとともに、アラビア語とヘブライ語ユーザー向けに右から左へのインターフェースを導入しました。[1]ウォルト・ディズニー・カンパニー、「Disney+が音声言語サポートを58言語に拡大し、右から左へのインターフェースを追加」、ウォルト・ディズニー・カンパニー、thewaltdisneycompany.com OTT向けAIローカリゼーション市場は、言語カバレッジがこれまでコアマーケットより遅れてコンテンツを受け取っていた市場にまで拡大するにつれて成長しています。査読済み研究によると、NetflixとAmazon Prime Videoは、Iyuno、VSI、Deluxeを含む限られた大規模な多国籍ローカリゼーションプロバイダーに依存して、大量の多言語アウトプットを調整していることが明らかになっています。この構造は、プラットフォームが多言語での同時リリースを求める際に処理能力の圧迫を生む可能性があります。OTT向けAIローカリゼーション市場は、既存のベンダーおよびプラットフォームとの関係を活用するプロバイダーを優遇する傾向があり、それらを置き換えようとするアプローチよりも有利です。
母国語ストリーミング体験への需要
地域言語での視聴は、大規模な新興市場におけるストリーミング拡大の中心となっています。インドでは、Prime Videoの顧客の大多数が複数の言語でコンテンツをストリーミングしており、多言語オリジナルコンテンツが標準的なリリース要件となっています。この傾向は、インド国内および国際市場のオーディエンスにサービスを提供できるローカリゼーションへの需要も支えています。韓国のK-FASTプログラムは、大規模なカタログにわたる広範なコンテンツを英語、スペイン語、ポルトガル語にローカリゼーションしました。このプログラムは、ローンチから短期間で多くの国にわたって相当数の視聴者を獲得しました。QVCジャパンは、ビデオオンデマンドカタログに多言語AI字幕機能を導入する予定であり、ユーザーが日本語、英語、中国語、韓国語の字幕を選択できるようになります。これらの動向は、OTT向けAIローカリゼーション市場が国内アクセシビリティと海外コンテンツ配信の両方を支援していることを示しています。
より迅速かつ低コストな吹き替えと字幕への要求
OTT向けAIローカリゼーション市場は、プラットフォームがAI支援ワークフローを採用することでコスト低減と納期短縮の恩恵を受けています。DeepdubのヨーロッパFASTチャンネルはLove TV Channelsと連携しており、従来の吹き替えベンチマークと比較して大幅なローカリゼーションコスト削減を報告しています。Digitalは、通常の数週間にわたるプロセスよりも大幅に短い期間で吹き替えプロジェクトを完了しました。処理の迅速化は、ライブおよびニアライブ番組において特に価値があり、長い納期はローカリゼーションリリースの価値を低下させます。Amazon Prime Videoのパイロットは、パイロット言語向けにこれまでローカリゼーションされていなかった複数のライセンス映画とシリーズをカバーし、より多くのカタログタイトルをローカリゼーションの経済的対象としました。[2]Amazon、「Prime VideoがライセンスされたムービーとシリーズでAI吹き替えパイロットプログラムを開始」、About Amazon、aboutamazon.com 基本的なアウトプットのコストが低下するにつれ、OTT向けAIローカリゼーション市場では品質保証と文化的適応に向けて価格決定力がシフトする可能性があります。
アクセシビリティおよび多言語コンテンツのコンプライアンス要件
OTT向けAIローカリゼーション市場は、キャプションおよび関連ワークフローをストリーミングサービスの継続的な運用要件とするアクセシビリティ規則の恩恵を受けています。米国連邦通信委員会(FCC)は、過去にキャプション付きのテレビ放送歴を持つIPデリバリー番組に対して、同等の品質のキャプションを付与することを義務付けています。この要件は、該当条件を満たす場合に主要なストリーミングサービスを通じて配信されるコンテンツに適用されます。FCCはまた、2026年8月17日までにクローズドキャプションの表示設定を消費者が容易にアクセスできるようにすることを義務付けました。EU AI法第50条は2026年8月2日から適用され、合成音声に対して機械可読なマーキングを義務付けるとともに、該当する場合にはユーザーへの開示を求めています。[3]欧州議会および理事会、「規則EU 2024/1689」、EUR-Lex、eur-lex.europa.eu この規則はAI吹き替えアウトプットに影響しますが、新たな音声トラックを生成しないキャプションや字幕には同様には適用されません。開示、ウォーターマーキング、コンプライアンス記録を製品に組み込んだベンダーは、EU規制下の放送事業者の明確な要件に対応できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 文化的適応と感情的パフォーマンスにおける品質のばらつき | -2.5% | グローバル | 短期(2年以内) |
| 声の類似性、同意、著作権、出演者の権利に関するリスク | -2.1% | EU、北米 | 短期(2年以内) |
| 方言、少数言語、地域アクセントに対するトレーニングデータの不足 | -1.8% | アジア太平洋、アフリカ、中東 | 長期(4年以上) |
| OTTメディアサプライチェーン全体における統合の複雑さ | -1.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
化的適応と感情的パフォーマンスにおける品質のばらつき
OTT向けAIローカリゼーション市場は、AI吹き替えが慣用句、文化的に特有の感情、非言語的パフォーマンスにおいて信頼性が低いため、依然として品質のばらつきという課題に直面しています。これらの欠点は、視聴者が真正性に高い期待を持つプレミアムオリジナルシリーズやドラマにおいて最も重要です。Prime Videoは、視聴者が品質に関する懸念を示した後、韓国ドラマのAI生成スペイン語吹き替えを削除しました。この結果は、人間が関与するワークフローであっても、文化的に独自のコンテンツに対するオーディエンスの期待を満たせない場合があることを示しています。査読済み分析によると、集中型ローカリゼーション慣行は地域全体でワークフローを標準化できる一方で、文化的特異性を低下させる可能性があることが明らかになっています。モデルは、地域的なパフォーマンスの伝統よりも、高リソース言語ペアと一般的な配信スタイルに対してより広範にトレーニングされています。OTT向けAIローカリゼーション産業は、ブランドおよび文化的重要性が高いタイトルに対して、引き続き人間による言語的・創造的レビューを必要とするでしょう。
声の類似性、同意、著作権、出演者の権利に関するリスク
OTT向けAIローカリゼーション市場は、合成音声を規制するルールがプラットフォーム、スタジオ、ローカリゼーションベンダーに影響を与えるにつれて、実務上の義務に直面しています。メキシコの連邦労働法および連邦著作権法の改正は2026年5月15日に発効しました。この改正は、出演者の声や肖像のAI利用に対して、明示的・具体的・限定的な同意と報酬を義務付けています。メキシコの映画法はまた、吹き替えを自然人のみが行うことを義務付けました。これらの規定は、重要なスペイン語制作拠点における完全自動化吹き替えを制限します。EU AI法は、欧州連合内で配信される合成音声に対して開示および技術的マーキング要件を追加しています。OTT向けAIローカリゼーション産業は、検証可能な同意記録、ウォーターマーキング、および地域・期間・プラットフォーム・配信チャンネルの要件をユーザーが管理できる契約上のコントロールを通じて差別化を図ることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ローカリゼーション機能別:
字幕インフラが最大のポジションを維持し、吹き替え・ボイスオーバーが最速で成長字幕・キャプションは2025年の市場の35.64%を占め、最大のローカリゼーション機能となっています。その主導的な役割は、技術的複雑性の低さと、幅広いストリーミングカタログへの早期導入を反映しています。キャプションはまた、米国における関連するIPデリバリー番組に適用されるアクセシビリティ要件の恩恵も受けています。吹き替え・ボイスオーバーは2026年から2031年にかけてCAGR 22.86%で成長する見込みです。この成長は、AI音声合成のコスト低下と、これまで費用を賄えなかったカタログタイトルを吹き替える機会を反映しています。プラットフォームは字幕を言語市場への初期参入点として活用できます。その後、オーディエンスの需要がより大きな投資を支えるようになった時点で吹き替え版を追加できます。このシーケンスにより、両機能は直接競合するのではなく、連携して機能することができます。
OTT向けAIローカリゼーション市場には、各言語リリース内で繰り返し発生するが目立たないワークフローとして、メタデータ・アートワークローカリゼーションが含まれています。ローカライズされたサムネイル、タイトルカード、サマリー、検索メタデータは、タイトルが別の言語でリリースされるたびに準備する必要があります。AIツールはこれらの繰り返しタスクを非常に低い限界コストで処理できますが、プラットフォームの予算においてはあまり注目されない場合があります。音声ガイドは収益面では最小の機能ですが、アクセシビリティ規則が視覚障害を持つ視聴者のための利用を支援しています。米国のアクセシビリティフレームワークは、関連する番組に対してキャプションを正式な要件とし、アクセシブルなメディアサービスへのより広い目を支援しています。音声ガイドは、コストがカバレッジを制限してきた場合に、自動化された制作方法の恩恵を受けることができます。説明が慎重にタイミングを合わせ、元の番組の意味を保持する必要がある場合は、人間によるレビューが引き続き必要です。OTT向けAIローカリゼーション市場は、幅広いカタログワークフローと特定のアクセシビリティニーズの両方によって支えられています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


展開形態別:
クラウドがリードし、ハイブリッドシステムがセキュリティ要件に対応クラウド展開は2025年の市場の65.71%を占め、2031年にかけてCAGR 22.93%で成長する見込みです。その地位は、クラウドベースのメディアパイプラインと音声合成、翻訳、自動品質チェックのコンピューティングニーズとの適合性を反映しています。クラウドメディア資産管理システムとの直接統合により、素材を別のローカリゼーション環境にエクスポートするために必要な時間を省くことができます。これは、配信ウィンドウが短いライブおよびニアライブ番組において有用です。クラウドモデルはまた、需要が高い期間に処理をスケールアップすることも可能です。これらの利点により、クラウドインフラは多くのストリーミング事業者にとって主要な展開アプローチとなっています。クラウド展開のOTT向けAIローカリゼーション市場規模は、ワークフローの速度と集中管理を求めるプラットフォームによって支えられています。
OTT向けAIローカリゼーション市場はまた、プラットフォームがスケーラビリティと未公開素材の厳格な管理の両方を必要とする場合にハイブリッド展開も活用しています。プレミアムスタジオや国営放送局は、契約上のセキュリティ条件のために一部のコンテンツを管理された環境に保持する場合があります。ZOO Digitalは、そのクラウドプラットフォームをAI対応として説明し、スタジオパートナーが求めるワークフロー管理を維持しながら、サードパーティAIの迅速な評価と展開のために設計されていると述べました。オンプレミスシステムも、国家データポリシーやコンテンツ保護要件がクラウド処理を制限する市場では引き続き関連性があります。ドイツ、韓国、インドは、これらの懸念が展開の意思決定に影響を与える可能性がある市場の例です。EU AI法はまた、特定のAIモデルプロバイダーに対する文書化と透明性の重要性を高めています。これらの環境全体にわたるセキュアな統合をサポートするプロバイダーは、完全なクラウドベースモデルを使用できない顧客にサービスを提供できます。
コンテンツタイプ別:
テレビ番組・エピソードコンテンツがリードし、ドキュメンタリーが最速で成長テレビ番組・エピソードコンテンツは2025年の市場の45.33%を占め、コンテンツタイプ別で最大のポジションを持つフォーマットとなっています。シリーズは20〜36言語にわたるローカリゼーションを必要とする場合があり、各エピソードが繰り返しの作業を生み出します。このボリュームにより、エピソードリリースは標準化されたワークフローに特に適しています。ドキュメンタリーは2026年から2031年にかけてCAGR 23.11%で成長する見込みです。ドキュメンタリーはナレーションボイスオーバーと事実に基づく言語を多用することが多く、複雑なドラマ的対話よりもAIローカリゼーションに適している場合があります。複数話者のパフォーマンスを厳密に合わせることへの依存度が低いため、初回リリースに必要な人間によるレビューの量も削減できます。この組み合わせがドキュメンタリーのより速い成長を支えています。
OTT向けAIローカリゼーション市場は引き続き映画・フィルムにサービスを提供していますが、これらのタイトルはより厳格なスタジオ品質要件と吹き替えアーティファクトへの低い許容度に直面しています。タイトルごとの投資は、確立されたオーディエンスの期待を持つプレミアムリリースにおいて特に高くなる場合があります。これにより、一部のエピソードおよびドキュメンタリーコンテンツと比較して、従来のワークフローの置き換えが遅くなります。その他のコンテンツタイプには、ショートフォームビデオ、スポーツハイライト、フォーマット番組が含まれます。FASTプラットフォームはローンチ時に大規模なカタログを必要とするため、これらのフォーマットでは人間のみのワークフローが経済的に成立しない場合があります。韓国のK-FASTイニシアチブは、AIダビングが国際配信向けの大規模なコンテンツライブラリに適用された場合に可能なスケールを示しました。OTT向けAIローカリゼーション産業は、異なる品質基準とリリース速度要件を持つコンテンツタイプにサービスを提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米OTT向けAIローカライゼーション市場
北米におけるOTT向けAIローカライゼーション市場は、2025年に市場全体の38.42%を占めた。これは、米国に主要なストリーミングプラットフォーム、スタジオ、およびローカライゼーション技術ベンダーが集中していることによって支えられている。Prime Videoは2025年3月、英語およびラテアメリカスペイン語の12本のライセンス映画・シリーズを対象としたAI支援吹き替えパイロットを開始した。ElevenLabsは2026年2月、110 ビリオン 米ドルの評価額で500 ミリオン 米ドルのシリーズDラウンドを完了した。カナダも北米のスタジオ運営との連携を通じてローカライゼーション需要を支えている。メキシコは2026年の法改正により、合成音声の使用に対する同意および報酬の枠組みを義務付けた。これらの要件は、地域および国際的な視聴者向けにサービスを提供するスペイン語吹き替え業務に影響を与えている。
欧州OTT向けAIローカライゼーション市場
欧州は独自のコンプライアンス環境のもとで運営されており、EU AI法は2026年8月2日よりAI吹き替えコンテンツに対して開示義務を適用する。同地域には、スペイン、ドイツ、フランス、イタリアという主要な吹き替え市場が存在する。これらの市場では確立された強固な吹き替え慣行があり、出演者の関与を減らす自動化モデルへの抵抗感が生じる可能性がある。一方で、プロバイダーには合成音声に対する監査可能な技術的管理手段を開発する動機がある。欧州におけるOTT向けAIローカライゼーション市場規模は、ローカライズされたコンテンツへの需要と、規制および品質要件を満たすためのコストの両方によって形成されている。同地域では、自動化と人間による監視を組み合わせたハイブリッドシステムが支持される可能性がある。
アジア太平洋、南米、中東・アフリカのOTT向けAIローカライゼーション市場
アジア太平洋地域は2026年から2031年にかけて23.24%のCAGRで成長すると予測されており、これは地域別で最も高い成長率である。インドでは多言語視聴への需要が非常に高く、同国のPrime Video利用者の60%以上が4言語以上のコンテンツをストリーミングしている。JioHotstarは2026年に、制作自動化、多言語AI機能、およびエンジニアリング分野で75名以上のAI関連職を採用した。韓国の政府支援プログラムは、ローカライズされたKコンテンツが複数の海外市場に配信される可能性を示した。日本では、QVC Japanが2026年7月にプラットフォームレベルの多言語字幕機能を導入した。南米とアフリカは依然として初期段階の機会にとどまっており、スワリ語、ハウサ語、ズールー語、アラビア語方言のデータが限られているため、アフリカの一部地域では近期的な出力品質に制約がある。中東では、サウジアラビアとアラブ首長国連邦がプラットフォームおよびコンテンツへの投資を拡大するにつれ、アラビア語ローカライゼーションへの需要が高まっている。

競合環境
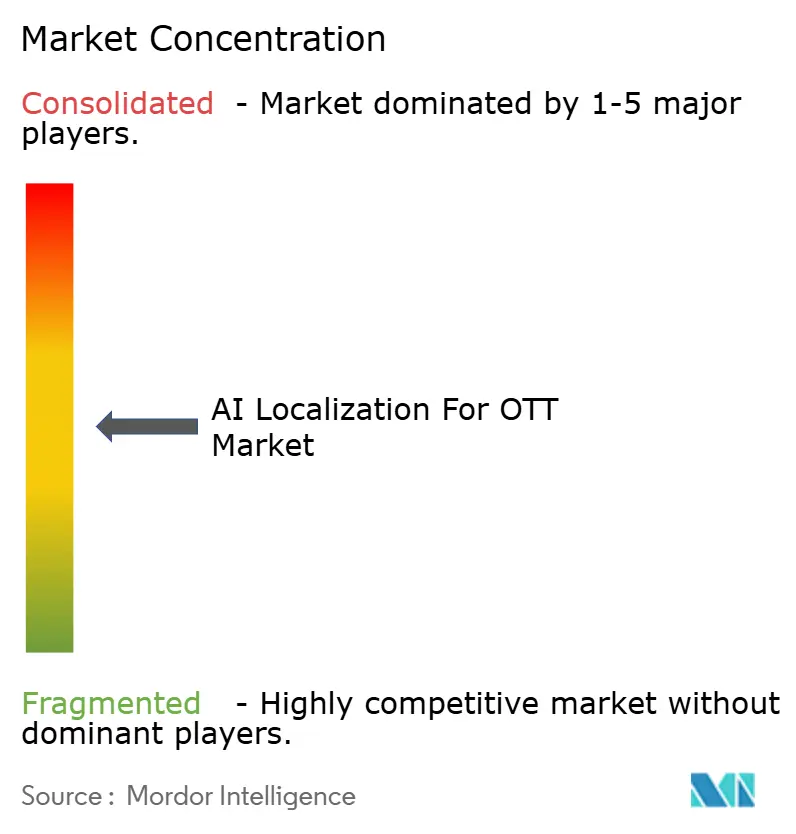
OTT向けAIローカリゼーション市場は中程度に分散しています。RWS Holdings、TransPerfect Global、Iyuno、Deluxe Entertainment Services、ZOO Digitalを含む確立された言語サービスプロバイダーは、スタジオおよびプラットフォームとの長年の関係を持っています。これらの企業は既存のローカリゼーション事業にAI機能を追加しています。ElevenLabs、Deepdub、HeyGen Technology、Camb.aiなどの専業プロバイダーは、音声合成と吹き替え製品を通じて参入しています。これらの企業は多くの場合、従来のスタジオ価格を下回る可能性のある秒単位または言語分単位の価格設定を採用しています。OTT向けAIローカリゼーション市場には、ワークフローの既存プレイヤーと技術重視の新規参入者の両方が含まれています。査読済み研究によると、NetflixとAmazon Prime Videoは限られた多国籍プロバイダーグループを通じてグローバル吹き替えを調達しており、統合の深さの価値を強化しています。
ZOO Digitalは2025年9月に、さらなる統合が顧客をより少ないエンドツーエンドプロバイダーと取引するよう促していると述べました。これは、字幕、吹き替え、メディアサービス、品質管理、セキュアなワークフロー管理を組み合わせることができる企業に有利です。ElevenLabsは2026年2月に5億米ドルを調達し、吹き替えと多言語コンテンツ制作を投資優先事項として特定しました。同社はその後、2026年の最初の4ヶ月で年間経常収益が5億米ドルを超えたと報告しました。Deepdubは2026年2月にLove TV Channelsと提携し、ヨーロッパのFASTチャンネル向けにスペイン語、イタリア語、フランス語の吹き替えを提供しました。報告された80%以上のコスト削減は、FASTおよびロングテール事業者がAIネイティブプロバイダーにとって実用的な参入点である理由を示しています。
技術的競争は、リップシンクロナイゼーション、表現豊かな音声、自動多言語品質チェックに集中しています。このセクターはまた、少数言語と方言における放送品質のローカリゼーションに対する未解決のニーズも抱えています。スワヒリ語、タガログ語、ハウサ語、ベンガル語のトレーニングデータが限られているため、ストリーミングオーディエンスが成長している市場での現在の品質が制約されています。データ取得とモデルのファインチューニングに投資するプロバイダーは、需要がより大きな規模に達する前にこのギャップに対処できます。プラットフォーム事業者は、深い言語専門知識や特殊なワークフロー能力を必要とする分野のアウトソーシングを継続しながら、独自の能力を構築する場合があります。OTT向けAIローカリゼーション市場は、測定可能な品質、同意管理、信頼性の高い統合を提供できるベンダーを優遇する可能性が高いです。競合構造は、提供された素材が主要企業の合計市場シェア数値を提供していないため、中程度の分散レベルと一致しています。
OTT向けAIローカリゼーション産業リーダー
RWS Holdings plc
TransPerfect Global, Inc.
ZOO Digital Group plc
Iyuno, Inc.
ElevenLabs, Inc.
- *免責事項:主要選手の並び順不同
OTT向けAIローカライゼーション市場
- RWS Holdings plc
- TransPerfect Global, Inc.
- ZOO Digital Group plc
- Keywords Studios plc
- Iyuno, Inc.
- Deluxe Entertainment Services Group Inc.
- VSI Group
- AppTek, Inc.
- ElevenLabs, Inc.
- Deepdub Ltd.
- Respeecher, Inc.
- Veritone, Inc.
- Camb.ai, Inc.
- Dubverse.ai Pvt. Ltd.
- Happy Scribe, S.L.
- Speechify, Inc.
- 3Play Media, Inc.
- CaptionHub Limited
- Phrase, Inc.
- HeyGen Technology Inc.

Recent Industry Developments in OTT向けAIローカライゼーション市場
- 2026年7月:Disney+は音声言語サポートをアラビア語、クロアチア語、ヘブライ語、タイ語、インドネシア語、マレー語ヒンディー語、タミル語、テルグ語を含む17の新言語を追加して58言語に拡大し、アラビア語とヘブライ語市場向けに新たな右から左へのインターフェースを導入しました。これは、遅延したロールアウトサイクルではなく、プラットフォーム上で直接第2層言語オーディエンスにサービスを提供するという決定的な取り組みを反映しています。
- 2026年7月:QVCジャパンはQVC.jpおよび公式アプリのVODカタログ全体にAI支援4言語字幕機能を導入し、視聴者が日本語、英語、中国語、韓国語の字幕を切り替えられるようにしました。これは2022年12月から日本語4K放送コンテンツ向けに稼働しているプラットフォームのAI字幕システムの拡張です。
- 2026年2月:ElevenLabsはSequoia Capitalが主導し、Andreessen Horowitz、ICONIQ、Lightspeedが参加した110億米ドルのバリュエーションで5億米ドルのシリーズDラウンドを調達し、吹き替えとElevenCreative多言語コンテンツプラットフォームをエンタープライズ音声エージェントと並ぶ主要投資分野として特定しました。
- 2026年2月:DeepdubはLove TV Channelsと提携し、Cineflix Rightsのプレミアムファクチュアル番組を対象に、ヨーロッパのFASTチャンネル向けにスペイン語、イタリア語、フランス語のAI吹き替えを提供しました。Deepdubは3つの対象言語にわたって従来の吹き替えベンチマークと比較して80%以上のローカリゼーションコスト削減を報告しました。


グローバルOTT向けAIローカリゼーション市場レポートの範囲
OTT向けAIローカリゼーション市場とは、人工知能を使用してOTTコンテンツを大規模に異なる言語、地域、文化的嗜好に適応させることを指します。これには、ストリーミングコンテンツをグローバルオーディエンスがよりアクセスしやすくするための自動字幕、吹き替え、音声クローニング、音声認識、翻訳、メタデータローカリゼーションが含まれます。
OTT向けAIローカリゼーション市場レポートは、ローカリゼーション機能(字幕・キャプション、吹き替え・ボイスオーバー、メタデータ・アートワークローカリゼーション、音声ガイド)、展開形態(クラウド、オンプレミス、ハイブリッド)、コンテンツタイプ(映画・フィルム、テレビ番組、ドキュメンタリー)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 字幕・キャプション |
| 吹き替え・ボイスオーバー |
| メタデータ・アートワークローカリゼーション |
| 音声ガイド |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 映画・フィルム |
| テレビ番組・エピソードコンテンツ |
| ドキュメンタリー |
| その他のコンテンツタイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| ローカリゼーション機能別 | 字幕・キャプション | |
| 吹き替え・ボイスオーバー | ||
| メタデータ・アートワークローカリゼーション | ||
| 音声ガイド | ||
| 展開形態別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| コンテンツタイプ別 | 映画・フィルム | |
| テレビ番組・エピソードコンテンツ | ||
| ドキュメンタリー | ||
| その他のコンテンツタイプ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
OTT向けAIローカリゼーション市場の規模はどのくらいですか?
OTT向けAIローカリゼーション市場規模は2026年に9.1億米ドルであり、CAGR 22.70%で2031年までに25.3億米ドルに達すると予測されています。
ストリーミングサービスにおけるAIローカリゼーションの採用を促進しているものは何ですか?
プラットフォームはAIツールを使用して言語カバレッジを拡大し、吹き替えと字幕の納期を短縮し、より大規模なカタログのローカリゼーションコストを削減しています。
最大の収益ポジションを持つローカリゼーション機能はどれですか?
字幕・キャプションが2025年に35.64%のシェアでリードしており、幅広いカタログ利用とアクセシビリティ要件によって支えられています。
OTTローカリゼーションで最も広く使用されている展開アプローチはどれですか?
クラウド展開が2025年に65.71%のシェアを占め、2031年にかけてCAGR 22.93%で成長する見込みです。
ハイブリッドAIと人間によるローカリゼーションワークフローが重要な理由は何ですか?
人間によるレビューは、文化的コンテキスト、感情的パフォーマンス、同意管理、および高い品質期待を持つタイトルにとって引き続き重要です。
AI支援OTTローカリゼーションで最も速く成長すると予測されている地域はどこですか?
アジア太平洋は地域言語視聴と越境コンテンツ配信に支えられ、2031年にかけてCAGR 23.24%で成長する見込みです。
最終更新日:



