
AIガバナンスプラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
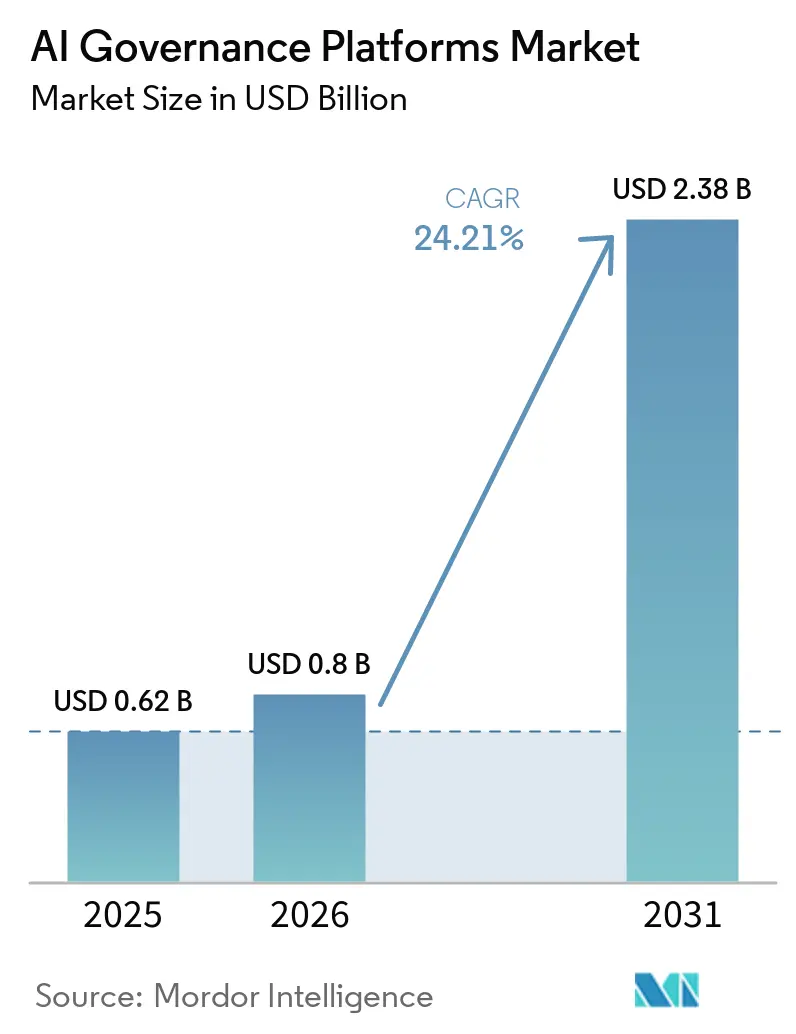
| 市場規模 (2026) | 0.8 十億米ドル |
| 市場規模 (2031) | 2.38 十億米ドル |
| 成長率 (2026 - 2031) | 24.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIガバナンスプラットフォーム市場分析
AIガバナンスプラットフォーム市場規模は、2025年の0.62 ビリオン 米ドルから2026年には0.80 ビリオン 米ドルへと成長し、2026年から2031年にかけて24.21%のCAGRで2031年までに2.38 ビリオン 米ドルに達すると予測されています。規制上の義務により、ガバナンスは定期的なレビューから継続的なコントロールとエビデンス収集へと移行しています。この変化は、AIシステムの稼働中に意思決定を文書化できるツールを利にします。AIガバナンスプラットフォーム市場は、規制された環境における自律型エージェントのより広範な展開によっても形成されています。競争は、サプライヤーがネイティブクラウドコントロールをサポートしながら、複数の環境にわたって有用性を維持できるかどうかに焦点が当たっています。その結果生まれる機会は、展開を遅らせることなくリスク、法務、データ、エンジニアリングチームを連携させる必要がある企業において最も強くなっています。
主要レポートのポイント
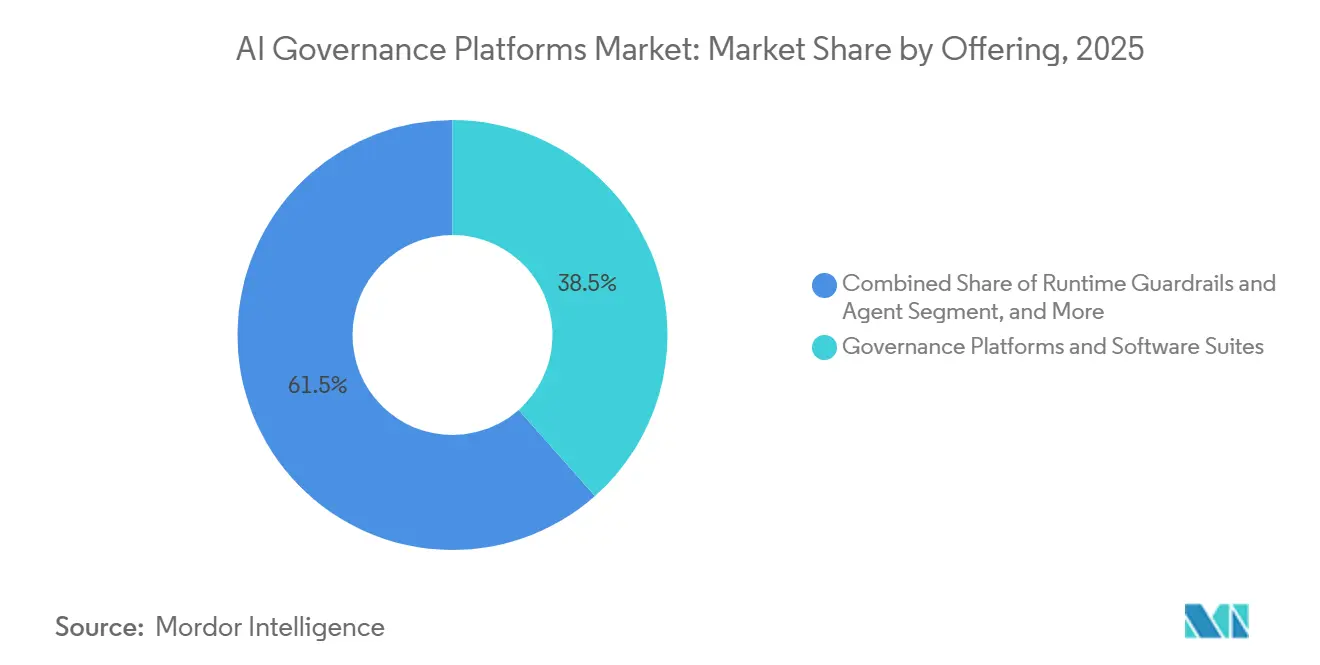
- 提供内容別では、ガバナンスプラットフォームおよびソフトウェアスイートが2025年のAIガバナンスプラットフォームカテゴリシェアの38.48%を占め、ランタイムガードレールおよびエージェントコントロールプレーンは2031年にかけて24.91%のCAGRで成長すると予測されています。
- 展開形態別では、クラウドが2025年のAIガバナンスプラットフォームカテゴリシェアの61.28%を占め、2031年にかけて24.75%のCAGRで成長すると予測されています。
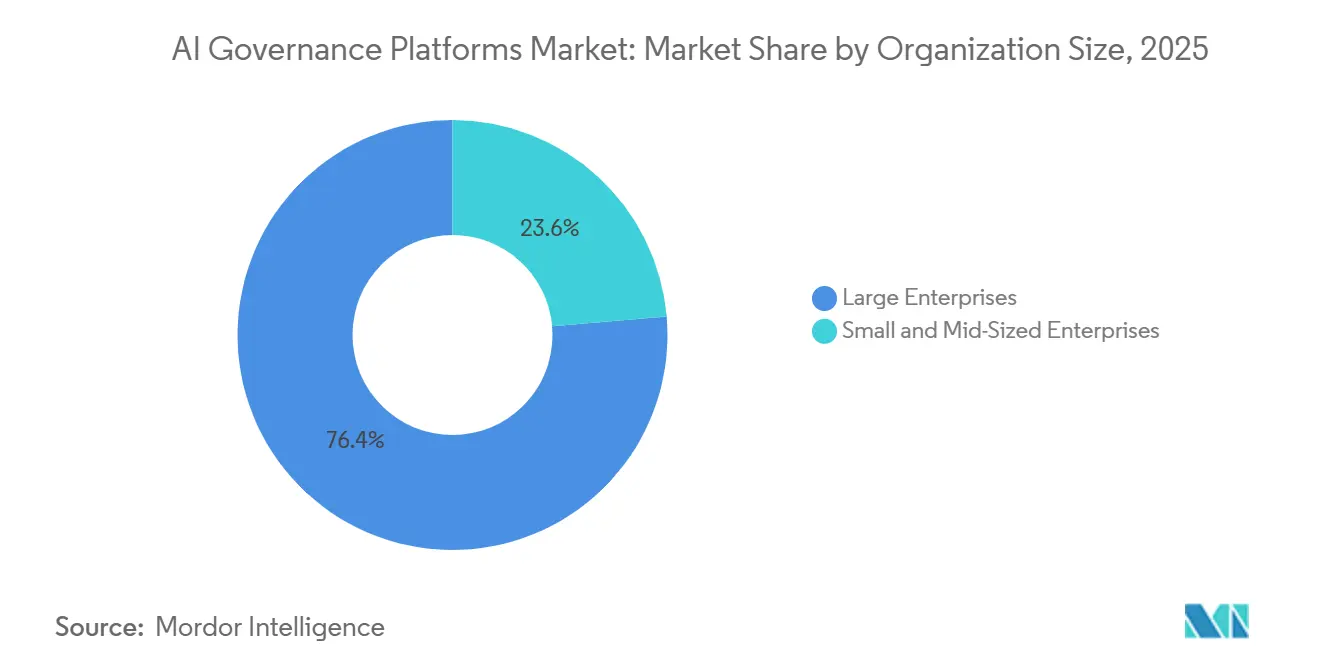
- 組織規模別では、大企業が2025年のAIガバナンスプラットフームカテゴリシェアの76.38%を占め、中小企業は2031年にかけて24.98%のCAGRで成長すると予測されています。
- 業界別では、銀行・金融サービス・保険が2025年のAIガバナンスプラットフォームカテゴリシェアの40.11%を占め、ヘルスケアおよびライフサイエンスは2031年にかけて25.01%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のAIガバナンスプラットフォームカテゴリシェアの39.18%を占め、アジア太平洋地域は2031年にかけて24.78%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高影響AIユースケースにおける規制執行 | +3.8% | 欧州および北米に集中したグローバル | 短期(2年以内) |
| 自律型AI展開の加速 | +3.3% | グローバル | 短期(2年以内) |
| 金融・臨床・公共サービスにおけるAIインシデントリスクの増大 | +2.8% | 北米、欧州、主要アジア太平洋市場 | 中期(2〜4年) |
| 説明可能性・公平性・監査可能性への需要 | +2.2% | グーバル、欧州および規制されたアジア太平洋市場で顕著 | 中期(2〜4年) |
| エージェントアイデンティティおよびモデルコンテキストプロトコルの拡散 | +1.6% | 北米および欧州、アジア太平洋への波及あり | 短期(2年以内) |
| 主権および国境を越えた環境における移植可能なエビデンスの必要性 | +1.3% | 欧州、北米、主権AI重視のアジア太平洋諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高影響AIユースケースにおける規制執行
銀行、ヘルスケア、重要インフラにおける高影響システムへの執行要件が、AIガバナンスプラットフォーム市場を支えています。ドイツは2026年7月29日に、EU AI規制の中央市場監視当局としてドイツ連邦ネットワーク庁(Bundesnetzagentur)を指定しました。EU AI法第50条に基づく透明性義務は2026年8月2日に適用開始となり、影響を受けるAI展開における運用コントロールの重要性が高まっています。エージェントが変化するワークフロー全体で多くの意思決定を行う場合、手動監査の維持は困難です。ISO/IEC 42001およびNIST AIリスク管理フレームワークは、ソフトウェアプロバイダーがワークフロー、インベントリ評価、記録に変換できる構造化されたアプローチを組織に提供します。韓国と日本も国家AI政策フレームワークを強化しており、アジア太平洋地域で事業を展開する組織にとって規制マッピングの価値が高まっています。
自律型AI展開の加速
企業が孤立したモデルから、ツールを使用してマルチステップタスクを完了できるエージェントへと移行するにつれ、AIガバナンスプラットフォーム市場は恩恵を受けています。エージェントシステムは、展開後に結果をレビューするだけでなく、実行中にアクションを評価できるコントロールを必要とします。従来のモデルガバナンスプロセスは、ツール使用、委任タスク、または動的に成されたサブエージェントを常に捕捉できるわけではありません。2026年7月28日に公開されたモデルコンテキストプロトコル仕様は、エンタープライズスケールの運用、タスク管理、エンタープライズ管理アイデンティティのための機能を追加しました。[1] これらの機能により、組織が承認・記録する必要があるアクションの数が増加します。したがって、AIガバナンスプラットフォーム市場は、事前展開評価とランタイムポリシー執行および追跡可能な運用記録を組み合わせた製品を優遇します。
金融・臨床・公共サービスにおけるAIインシデントリスクの増大
金融サービス、臨床ケア、公共行政におけるAI意思決定の影響も、AIガバナンスプラットフォーム市場の成長を促進しています。金融安定理事会は2026年6月、金融機関におけるAIの責任ある採用に関する健全な実践についてのコンサルテーションを公表しました。[2] この取り組みは、AIの戦略、ガバナンス、リスク管理を金融機関のより広い責任の中に位置づけています。ヘルスケア組織は、臨床現場でAIを使用する際に、出所、レビュー、説明可能性に関する要件に直面しています。2026年のnpj Digital Medicine誌の研究では、世界中でヘルスAIガバナンスのガイダンスを発行する100以上の機関がマッピングされました。公共部門のユーザーも、EU AI法の枠組みの下で、AIが給付金、法執行、または社会サービスに影響を与える場合に高い要件に直面しています。これらのニーズにより、孤立したポリシー文書よりも反復可能なコントロールの方が有用となっています。
説明可能性・公平性・監査可能性への需要
組織が顧客、規制当局、内部レビュアーに対して意思決定を説明しなければならないため、AIガバナンスプラットフォーム市場では需要が高まっています。EU AI法第86条は、特定の高リスクAIシステムによる意思決定について、影響を受ける人々に説明を受ける権利を提供しています。金融および保険のアプリケーションは、結果をモデル、データ、コントロール、および当時の人間によるレビューに結びつける意思決定記録を必要とします。ヘルスケアでは、ガバナンスの実践が臨床医にAIの推奨事項をいつ使用または上書きするかを理解させる必要があります。エージェントアイデンティティ管理は別のニーズをもたらします。組織は、どのエージェントがツールを要求し、どのポリシーが適用され、誰がアクションを承認したかを把握する必要があります。セキュアAI連合(Coalition for Secure AI)は2026年3月に、監査可能なアイデンティティとライフサイクル管理を強調するエージェントアイデンティティ原則を策定しました。移植可能なエビデンスを作成する製品は、企業が国境を越えて事業を展開する際の重複を削減できます。[3]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化したグローバル規制定義 | -3.1% | グローバル、特に欧州・アジア太平洋・北米の多国籍組織 | 短期(2年以内) |
| AIガバナンスおよびモデルリスク人材の不足 | -2.6% | グローバル、欧州および新興アジア太平洋市場で最も深刻 | 中期(2〜4年) |
| レガシーMLOps、ガバナンス・リスク・コンプライアンス、および臨床ITの統合複雑性 | -1.8% | 北米および欧州 | 中期(2〜4年) |
| 移植不可能なエビデンスと一貫性のないエージェント意思決定セマンティクス | -1.4% | グローバル、国境を越えた規制産業で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化したグローバル規制定義
企業が互換性のない国内要件を調整しなければならない場合、AIガバナンスプラットフォーム市場は実装が遅れます。EU AI法はリスクベースのフレームワークを使用していますが、韓国、中国、日本の国内アプローチは法的範囲と執行方法が異なります。これらの違いは、ユーザーがリスクを分類し、ログを保存し、情報を提供し、人間による監視を確立する方法に影響します。プラットフォームはマッピングを簡素化できますが、地域の義務に対するポリシーの設定の必要性を排除することはできません。多国籍バイヤーは、どのベースラインコントロールが事業全体に適用されるかを決定する間、調達を遅らせる可能性があります。これにより設定可能な製品への選好が生まれますが、設定作業により展開が長期化する可能性があります。
AIガバナンスおよびモデルリスク人材の不足
バイヤーが規制を解釈しコントロールを設定できるスタッフを欠く場合、AIガバナンスプラットフォーム市場は制約を受けます。国際プライバシー専門家協会(International Association of Privacy Professionals)は2025年に、組織の77%がAIガバナンスプログラムを構築しており、資格のあるスタッフの不足が主要な障壁であると報告しました。ガバナンスの役割には、規制、モデルリスク、データ管理、セキュリティ、および運用プロセスに関する知識が一般的に必要です。レガシーMLOps、ガバナンス、リスク、コンプライアンスツールも、新しいプラットフォームが使用可能なエビデンスを生成する前に相当な統合を必要とする場合があります。オンプレミス、エッジ、またはエアギャップ環境を使用する組織は、追加の設計および展開作業に直面します。DataRobotは2026年に、オンプレミス、エッジ、エアギャップ環境にわたるガバナンスサポートを説明し、要件がパブリッククラウド展開を超えて拡張する理由を示しました。自動化により希少な専門家への依存を減らすことができますが、企業はポリシーを設定し結果を検証するために資格のあるチームを依然として必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ランタイム執行がガバナンススタックを再形成ガバナンスプラットフォームおよびソフトウェアスイートは、2025年のAIガバナンスプラットフォームカテゴリシェアの38.48%を占めました。その地位は、ポリシー、インベントリ、評価、承認、エビデンスを結びつける連携ワークフローへの需要を反映しています。これらのスイートは、各ガバナンス活動に個別のツールを管理することを企業が避けるのに役立ちます。AIオブザーバビリティおよびモニタリング製品は、ユーザーが展開後のモデルおよびエージェントの動作を測定する必要があるため、引き続き関連性を持ちます。ただし、大規模クラウド環境に組み込まれたオブザーバビリティ機能は、スタンドアロンのモニタリングツールに圧力をかける可能性があります。AIリスクおよびコンプライアンスサービスも、企業が義務の解釈や運用モデルの構築に支援を必要とする場合に有用です。AIガバナンスプラットフォーム市場には、多くのバイヤーが初期導入時にサポートを必要とするため、ソフトウェア製品とサービス主導の実装の両方が含まれています。
ランタイムガードレールおよびエージェントコントロールプレーンは、2026年から2031年にかけて24.91%のCAGRで拡大すると予測されています。この成長は、ツール呼び出しやその他の機密性の高いアクションが完了する前に機能するコントロールへの需要を反映しています。エージェントアプリケーション向けOWASPトップ10は、実用的なコントロール対応を必要とするゴールハイジャック、ツールの誤用、アイデンティティの悪用などの脅威を特定しています。ランタイムシステムは、個々のアクションにポリシー決定を適用し、その決定の記録を保持できます。このようなコントロールは、エージェントが単一の境界付きモデル環境内ではなく、複数のアプリケーションにわたって動作する場合により関連性が高くなります。したがって、AIガバナンスプラットフォーム市場は、中央ガバナンスソフトウェアと本番環境で機能するコントロールのバランスへと移行しています。バイヤーは、サプライヤーが運用ワークフローを使いにくくすることなく低レイテンシの執行を提供できるかどうかを引き続き評価します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
展開形態別:
クラウドインフラが執行レイヤーを支えるクラウドは2025年のAIガバナンスプラットフォームカテゴリシェアの61.28%を占め、2031年にかけて24.75%のCAGRで成長すると予測されています。クラウド環境は、ガバナンス機能をマネージドAIサービスおよび共有エンタープライズコントロールに接続しやすくします。中央ポリシー管理により、アカウント、チーム、アプリケーション間の重複を削減できます。Amazon Bedrock Guardrailsは2026年に、集中管理によるクロスアカウントセーフガードを追加しました。[4] このような機能により、多数のクラウドアカウントを持つ企業のガバナンス管理が容易になります。エージェントの活動が企業全体で急速に拡大する可能性があるため、クラウドネイティブ統合は調達においてより重要な考慮事項となっています。クラウドプロバイダーが既存のサービス全体にポリシーコントロールを展開しやすくすることで、AIガバナンスプラットフォーム市場は恩恵を受けます。
データ主権、セキュリティ制限、またはデータ居住ルールによりパブリッククラウドサービスの使用が妨げられる場合、オンプレミス展開は依然として必要です。政府機関、防衛請負業者、および特定のヘルスケアユーザーは、エアギャップまたは厳密に管理されたインストールを必要とする場合があります。これらの要件により、設定に必要な時間と専門知識が増加する可能性があります。DataRobotの2026年のオンプレミス、エッジ、エアギャップ展開にわたるサポートの発表は、ガバナンスサプライヤーがこの要件に対応していることを示しました。ハイブリッド利用は、国家フレームワークとエンタープライズインフラが国によって異なるアジア太平洋地域でも関連性があります。シンガポールのエージェントAI向けモデルAIガバナンスフレームワークの更新版は、多様な展開にわたるコントロールのより広い議論を支援する実用的なガイダンスを提供しています。したがって、AIガバナンスプラットフォーム市場は、クラウドへのすべてのワークロードの移行ができない環境のオプションを維持しながら、クラウド導入にも対応しなければなりません。
組織規模別:
大企業が収益を支え、中小企業が加速大企業は2025年のAIガバナンスプラットフォームカテゴリシェアの76.38%を占めました。大企業は一般的に、小規模組織よりも多くのAIシステム、事業部門、規制されたプロセスを運用しています。その調達ニーズには、法務、リスク、データ、セキュリティ、エンジニアリング機能との統合が含まれます。ロールベースのアクセス、ワークフロー自動化、ポートフォリオレベルの監査証跡は、これらのバイヤーに特に関連しています。OneTrustはフォーチュン500企業の半数以上がそのプラットフォームを使用していると述べており、広範なガバナンスカバレッジに対する大企業の需要の集中を示しています。Collibraも2026年にAIコントロールプレーン機能を拡張し、データおよびAIワークフロー全体のガバナンスへの需要を反映しました。AIガバナンスプラットフォーム市場は、これらのバイヤーが大規模な統合コントロールを採用するリソースを持っているため、これらのバイヤーに依存しています。
中小企業は2026年から2031年にかけて24.98%のCAGRで成長すると予測されています。中小企業は多くの場合、設定が少なく専門スタッフが少なくて済むツールを必要とします。規制サンドボックスは、これらの組織が完全展開前にシステムをテストしガイダンスを得るのに役立ちます。ドイツのKI-Reallaborは、国家AI規制実施フレームワークに接続されたイノベーション環境を提供しています。小規模企業は、大企業と同じポートフォリオ全体のコントロールを必要としないため、モジュール型製品を使用する場合があります。同時に、専任のガバナンスチームを欠く場合があり、ガイド付きワーフローと事前構築済みテンプレートが価値を持ちます。サプライヤーが必要な記録の品質を下げることなく展開の手間を削減できる場合、AIガバナンスプラットフォーム市場はこのセグメントで拡大できます。
業界別:
規制された業種が導入ペースを設定銀行・金融サービス・保険は2025年のAIガバナンスプラットフォームカテゴリシェアの40.11%を占めました。このセクターは、個人に影響を与える意思決定に対するモデルリスク規則、顧客保護義務、説明責任の期待に直面しています。金融機関は、エージェントまたはモデルが信用、価格設定、請求、不正レビュー、または顧客サービスに影響を与える場合に明確な記録を必要とします。金融安定理事会の2026年コンサルテーションは、戦略、ガバナンス、リスク管理にわたる責任あるAI実践に取り組んでいます。保険の用途も、監督当局と顧客が理解できる説明を必要とします。これらの要件により、内部モデルとクライアント向け成果の両方にわたるトレーサビリティを必要とする企業にとって、AIガバナンスプラットフォーム市場が関連性を持ちます。焦点はモデルのパフォーマンスだけでなく、各意思決定に関連するデータ、コントロール、承認、監視にもあります。
ヘルスケアおよびライフサイエンスは2026年から2031年にかけて25.01%のCAGRで成長すると予測されています。医療機関は、データの出所、臨床レビュー、AIによる推奨事項を上書きするためのプロトコルを説明する必要があります。2026年のnpj Digital Medicine誌の論文は、ヘルスAIガバナンス機関の広範かつ成長するグローバルな状況を発見しました。米国食品医薬品局(U.S. Food and Drug Administration)は、AIおよび機械学習対応医療機器のリソースを引き続き提供しています。政府および公共部門の組織は、給付金管理、法執行、社会サービスにおいて個別のニーズを持っています。EU AI法は、いくつかの公共部門の用途を高リスクと特定し、関連する適合義務を要求しています。AIガバナンスプラットフォーム市場は、そのコントロールが並行した手動作業を追加するのではなく、既存の臨床および公共サービスプロセスに適合する場合に、これらのセクターをサポートできます。
地域分析
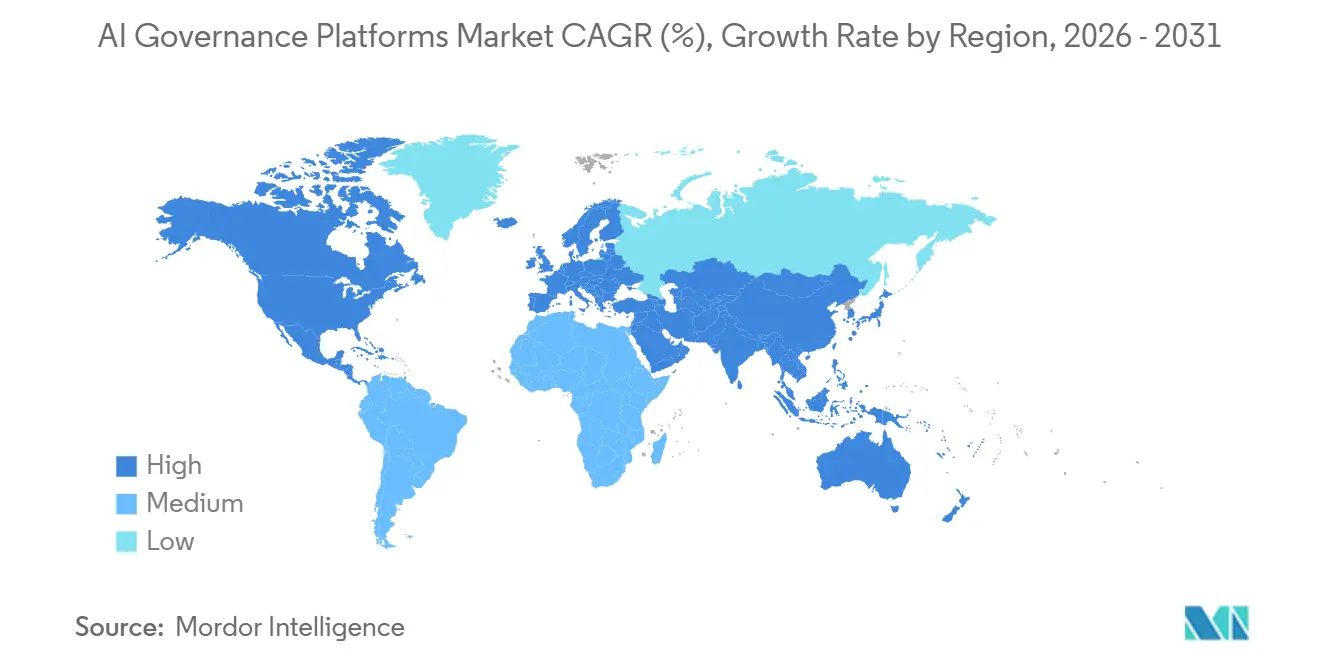
南北アメリカのAIガバナンスプラットフォーム市場
北米は2025年にAIガバナンスプラットフォームカテゴリーシェアの39.18%を占めた。同地域は、銀行、保険、医療、公共サービスにおける規制対象ユーザーと大手テクノロジーサプライヤーを組み合わせている。米国の組織は、州レベルの要件と国際業務から生じる義務の両方を管理する必要があることが多い。NISTのAIリスク管理フレームワークは、リスク管理および調達における重要な任意の参照点となっている。コロラド州はハイリスクなAIシステムから消費者を保護する法律を制定し、カリフォルニア州は自動意思決定技術に影響を与えるルールを採用した。南米はAIガバナンスプラットフォーム市場において新興地域にとどまっている。ブラジルは、データ保護当局およびLei Geral de Proteção de Dados(一般データ保護法)に基づくフレームワークを通じてAI関連のガイダンスを策定した。チリとアルゼンチンの金融機関は、特にヨーロッパのカウンターパートと協業する際に、国境を越えた業務を支援するコントロールに関心を持っている。これらの購買者は、複数の規制環境にわたって一貫した文書化をサポートする製品を好む場合がある。需要は北米ほど大きくはないが、業務上の要件は明確になりつつある。同地域の機会は、規制対象のデジタル金融サービスの拡大と、透明性の高い自動意思決定のニーズへの対応にある。
ヨーロッパおよびアジア太平洋地域のAIガバナンスプラットフォーム市場
ヨーロッパはAIガバナンスプラットフォーム市場において最も規制が密な地域である。EU AI法、デジタルオムニバス規制、デジタル運用レジリエンス法、および分野別の金融規制は、多くの規制対象デプロイメントにわたってガバナンス要件を課している。2026年7月のドイツによるBundesnetzagenturの指定は、AI規制に基づく市場監視および苦情申し立てのための国内チャネルを確立した。アジア太平洋地域は2026年から2031年にかけて24.78%のCAGRで成長すると予測されている。韓国のAI基本法、日本のAI政策措置、中国の生成AIサービスに関する規則、およびシンガポールの2026年5月のフレームワーク更新は、同地域においていくつかの異なるガバナンスの方向性を生み出している。インドのAI政策活動は、金融サービスおよびテクノロジー企業の間で要件が発展するにつれ、調達への関心をさらに高める可能性がある。
中東・アフリカのAIガバナンスプラットフォーム市場
中東はサウジアラビアとアラブ首長国連邦が主導しており、両国ともAIを官民投資の優先事項として位置づける国家AI戦略を有している。国家関連の金融機関およびソブリン投資機関は、AIシステムが規制対象の意思決定に影響を与える場合の有力なユーザーでる。データ保護に関するトルコのEU整合化の取り組みは、ヨーロッパの要件と連携できるガバナンスアプローチへの関心を生み出している。イスラエルは、より広範なガバナンス製品を補完できるAIセキュリティ能力を提供している。アフリカは初期段階にあるが、南アフリカのデータ保護制度とフィンテック活動は、説明責任を伴う自動化された与信判断に対する需要を支えている。ナイジェリアとケニアは、モバイル金融サービスが消費者保護の観点からより注目されるにつれ、追加的な需要の中心地となる可能性がある。AIガバナンスプラットフォーム市場は、政策の成熟度、クラウドの利用可能性、および機関の能力が大きく異なるため、これらの地域間で不均一に発展するだろう。
競合状況
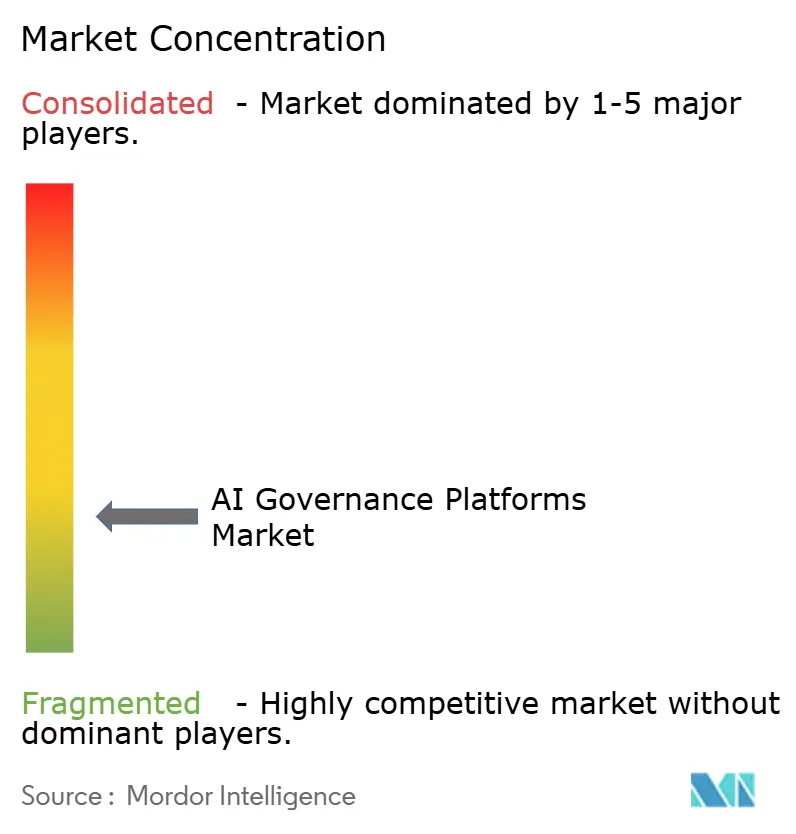
AIガバナンスプラットフォーム市場は、クラウドプロバイダー、専門ガバナンスベンダー、エンタープライズソフトウェアサプライヤーの間で断片化しています。大規模クラウドプロバイダーはエージェントインフラにコントロールを組み込んでいる一方、専門ベンダーは複数のクラウド環境にわたるサポートに注力しています。この分割により、バイヤーはネイティブ統合とクロスベンダーの移植性のどちらかを選択できます。Microsoftは2026年4月2日にオープンソースのエージェントガバナンスツールキットをリースしました。Amazon Web Servicesは2026年にAmazon Bedrock AgentCoreでエージェントの動作とコストを制御する機能を発表しました。Googleも2026年にGemini Enterprise Agent Platformを導入しました。これらのリリースは、エージェントガバナンスがより大規模なAIプラットフォームの標準的な部分になりつつあることを示しています。
OneTrust、Collibra、Credo AI、Holistic AI、Monitaurなどの専門ベンダーは、マルチクラウドコントロールと複数の規制環境で使用できるエビデンスを強調することで競争しています。ServiceNowは2026年5月に、AWS、Google Cloud、Microsoft Azure、SAP、Oracle、WorkdayにわたるインテグレーションでAI Control Towerを拡張しました。この戦略は、既存のエンタープライズワークフローの地位を活用してAIアセット情報と関連コントロールを集約します。IBMは2025年にwatsonx.governanceとGuardium AI Securityの統合を発表し、ガバナンスとセキュリティ機能を単一のアーキテクチャに統合しました。Credo AIは2025年5月にMicrosoft Azure AI Foundryとの統合を発表し、ポリシー、リスク、評価マッピングをサポートしました。AIガバナンスプラットフォーム市場は、完全に別個のガバナンスプロセスを必要とするのではなく、既存のエンタープライズシステムに適合できるサプライヤーを優遇します。
競争の主要な領域は、エージェントのアクションが進む前に評価する本番執行レイヤーです。このレイヤーは、ユーザーが後でレビューできる記録を保持しながら、ポリシー要件と実際の運用上の意思決定を結びつける必要があります。IBMの2025年の発表では12の規制フレームワークに対する検証が説明されており、コントロールを外部要件にマッピングすることの重要性を示しています。ISO/IEC 42001の整合性も、バイヤーが認められた管理システムの参照を求めるにつれて関連性が高まっています。AIガバナンスプラットフォーム市場は、上位サプライヤーの合算保有に基づく数値的な集中スコアを提供するための十分なシェアデータを提供していません。競争構造は、複数のクラウドプロバイダー、専門ベンダー、エンタープライズソフトウェア企業が引き続き活動しているため、中程度の断片化と一致しています。バイヤーは、ランタイム執行、コンプライアンスマッピング、アイデンティティコントロール、統合の深さ、エビデンスの移植性を比較します。低い運用負担でこれらの能力を実証できるサプライヤーは、規制された展開においてより強い地位を持つでしょう。
AIガバナンスプラットフォーム業界リーダー
-
Salesforce, Inc.
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
AIガバナンスプラットフォーム市場 このレポートでカバーされる企業
- IBM Corporation
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- Salesforce, Inc.
- ServiceNow, Inc.
- Oracle Corporation
- SAP SE
- SAS Institute Inc.
- Fair Isaac Corporation
- Credo AI, Inc.
- OneTrust, LLC
- Collibra NV
- ModelOp, Inc.
- Holistic AI Limited
- Monitaur, LLC
- ArthurAI, Inc.
- Fiddler Labs, Inc.
- DataRobot, Inc.
- H2O.ai, Inc.
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- PricewaterhouseCoopers International Limited
- Capgemini SE
最近の産業開発事情 AIガバナンスプラットフォーム市場
- 2026年8月:EU AI法第50条に基づく透明性義務が2026年8月2日に運用効果を発揮しました。
- 2026年7月:ドイツのKI-MIGが2026年7月29日に発効し、ドイツ連邦ネットワーク庁(Bundesnetzagentur)を中央AI市場監視・苦情当局として指定し、中小企業のAI開発を支援するイノベーションサンドボックスを含みます。
- 2026年7月:モデルコンテキストプロトコル仕様がバージョン2026-07-28に更新され、エンタープライズスケールのステートレス運用、長時間実行エージェントワークフローのタスク管理、エンタープライズ管理アイデンティティが追加されました。
- 2026年6月:金融安定理事会が、金融機関における責任あるAI採用のための12の健全な実践を提案するコンサルテーションレポートを公表しました。
グローバルAIガバナンスプラットフォーム市場レポートの範囲
AIガバナンスプラットフォーム市場とは、AIシステムのリスク、コンプライアンス、パフォーマンスを管理するために設計されたソフトウェアスイート、ランタイムガードレール、モニタリングツールを指します。クラウド、オンプレミス、またはハイブリッドモデルで展開されるこれらのソリューションは、組織がAIモデルを安全に、透明性を持って、さまざまな業界にわたる進化する規制基準に従って運用することを確保するのに役立ちます。
AIガバナンスプラットフォーム市場レポートは、提供内容(ガバナンスプラットフォームおよびソフトウェアスイート、ランタイムガードレールおよびエージェントコントロールプレーン、AIオブザーバビリティ評価・モニタリングツール、AIリスク・コンプライアンス・エビデンスサービス)、展開形態(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、業界(銀行・金融サービス・保険、ヘルスケアおよびライフサイエンス、情報技術および通信、小売および電子商取引、政府および公共部門、自動車、エネルギーおよびユーティリティ、物流および輸送、メディアおよびエンターテインメント、その他の業界)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ガバナンスプラットフォームおよびソフトウェアスイート |
| ランタイムガードレールおよびエージェントコントロールプレーン |
| AIオブザーバビリティ・評価・モニタリングツール |
| AIリスク・コンプライアンス・エビデンスサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 情報技術および通信 |
| 小売および電子商取引 |
| 政府および公共部門 |
| 自動車 |
| エネルギーおよびユーティリティ |
| 物流および輸送 |
| メディアおよびエンターテインメント |
| その他の業界 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| 提供内容別 | ガバナンスプラットフォームおよびソフトウェアスイート | |
| ランタイムガードレールおよびエージェントコントロールプレーン | ||
| AIオブザーバビリティ・評価・モニタリングツール | ||
| AIリスク・コンプライアンス・エビデンスサービス | ||
| 展開形態別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業界別 | 銀行・金融サービス・保険 | |
| ヘルスケアおよびライフサイエンス | ||
| 情報技術および通信 | ||
| 小売および電子商取引 | ||
| 政府および公共部門 | ||
| 自動車 | ||
| エネルギーおよびユーティリティ | ||
| 物流および輸送 | ||
| メディアおよびエンターテインメント | ||
| その他の業界 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2031年までのAIガバナンスプラットフォームの予測値は?
AIガバナンスプラットフォーム市場は、2026年の0.80 ビリオン 米ドルから2031年までに2.38 ビリオン 米ドルに達すると予測されています。この拡大は、ポリシーと運用上のエビデンスを結びつけるシステムへの需要を反映しています。
AIガバナンスプラットフォームの成長を促進しているものは何ですか?
規制執行、エージェント展開、継続的な意思決定記録の必要性が導入を支えています。このカテゴリは、ユーザーが高影響な意思決定のための実用的なコントロールを求めるにつれて、2026年から2031年にかけて24.21%のCAGRで成長すると予測されています。
最も急速に成長しているAIガバナンスの提供内容はどれですか?
ランタイムガードレールおよびエージェントコントロールプレーンは、2031年にかけて24.91%のCAGRで成長すると予測されています。これらは、エージェントがツール呼び出しを行ったり機密性の高いアクションを完了したりする前にポリシーを適用する必要性に対応しています。
AIガバナンスにとってクラウド展開が重要な理由は何ですか?
クラウド展開は、マネージドAIサービスとエンタープライズアカウント全体にわたる集中ポリシーコントロールをサポートするため、2025年に61.28%のシェアを占めました。また、チームとクラウドアカウント全体にわたる繰り返しの設定を削減することもできます。
AIガバナンスツールの最大のバイヤーはどの組織ですか?
大企業は、より多くのAIシステムを運用し、より広範な統合とコンプライアンス要件に直面しているため、2025年に76.38%のシェアを占めました。そのニーズは法務、リスク、データ、セキュリティ、エンジニアリング機能にわたります。
AIガバナンスプラットフォームを最も急速に採用しているセクターはどこですか?
ヘルスケアおよびライフサイエンスは2031年にかけて25.01%のCAGRで成長すると予測されており、銀行・金融サービス・保険は2025年に40.11%で最大のシェアを占めました。両セクターとも、規制されたAI意思決定のための一貫した記録を必要とします。