
AIバジェット配分ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.07 十億米ドル |
| 市場規模 (2031) | 7.44 十億米ドル |
| 成長率 (2026 - 2031) | 29.07 % |
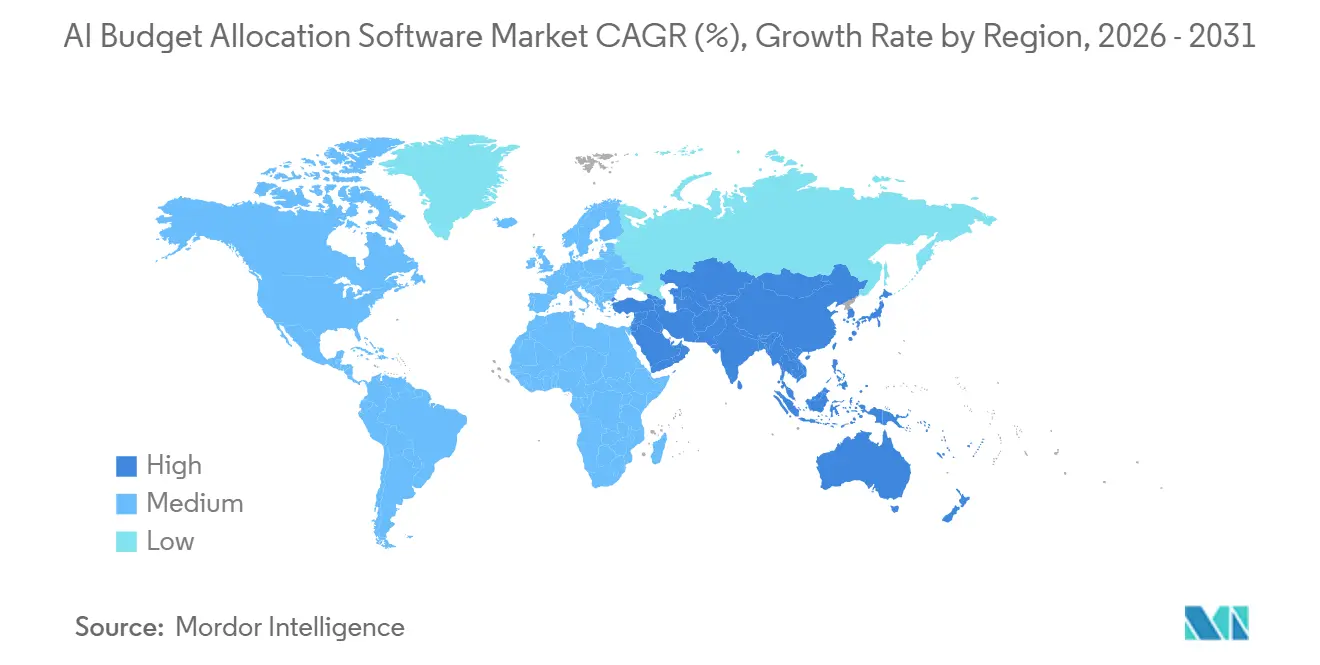
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
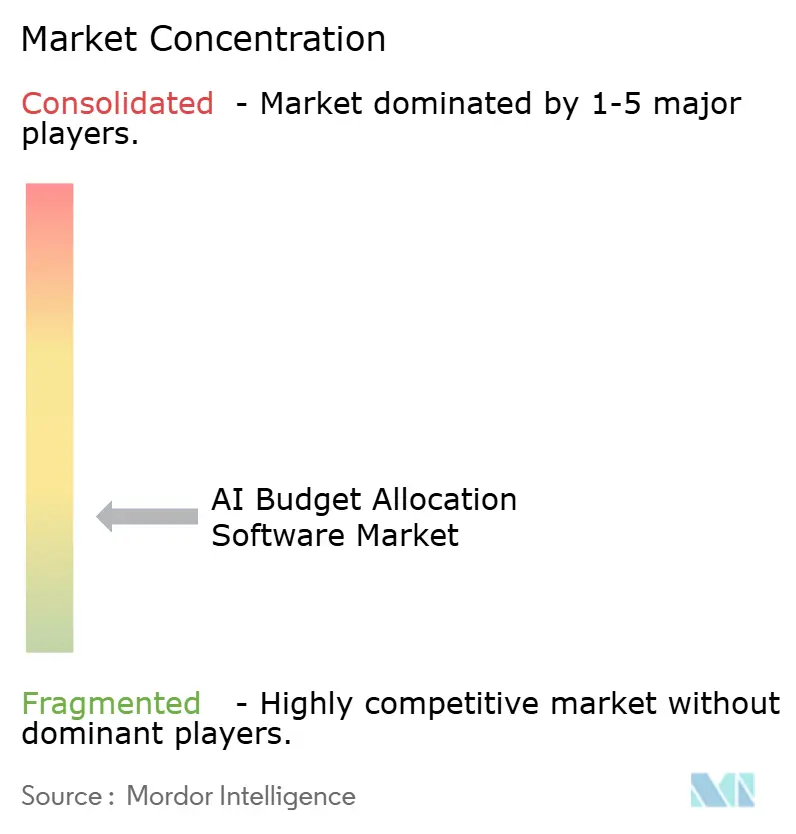
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIバジェット配分ソフトウェア市場分析
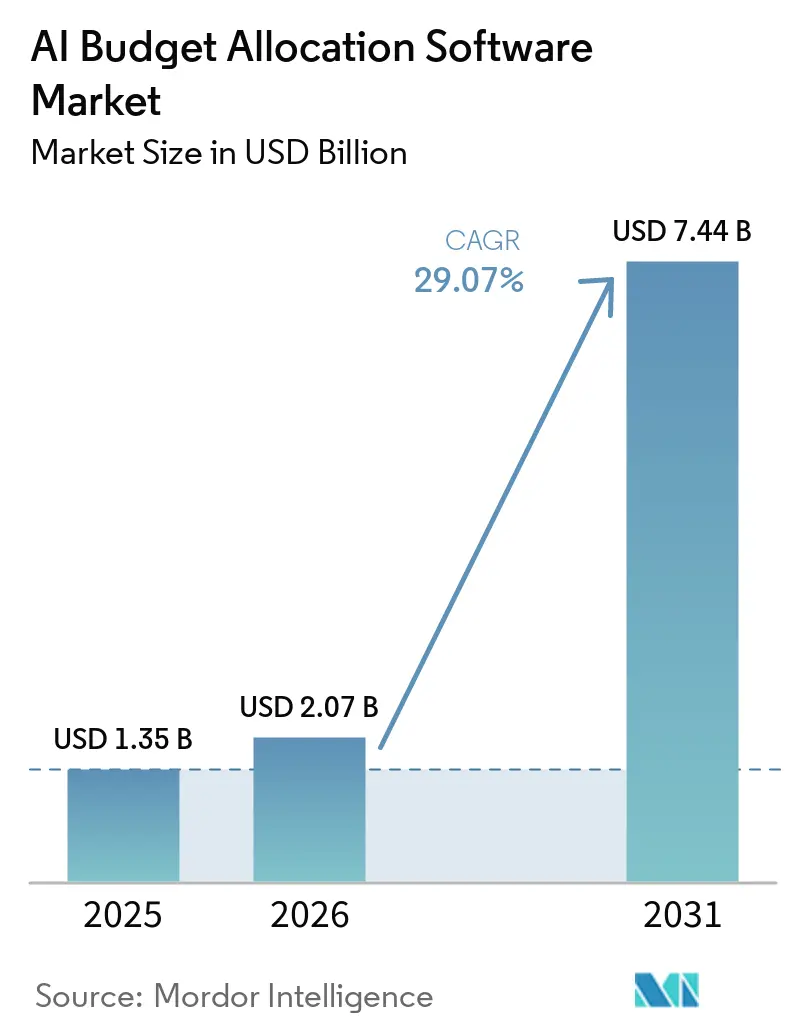
AIバジェット配分ソフトウェア市場規模は、2025年の1.35 ビリオン 米ドル、2026年の2.07 ビリオン 米ドルから、2031年までに7.44 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 29.07%を記録すると予測されています。需要は、予測、支出決定、および業務データを単一の計画プロセスに統合するシステムへと移行しています。財務チームは、コスト、需要、パフォーマンス情報の変化に応じて配分を調整できるツールに一層の注目を払っています。この変化は、別々のスプレッドシートで作成される年次予算ではなく、継続的な計画をサポートするプラットフォームを優位に立たせています。製品競争もまた、ガバナンス、トレーサビリティ、および財務システムとの統合に一層焦点が当てられるようになっています。したがって、AIバジェット配分ソフトウェア市場には、計画専門ベンダーと、各事業部門の財務チームが必要とするコントロール、データ接続、計画ルーティンを含む確立されたエンタープライズワークフローと計画を組み合わせることができる大手ソフトウェアベンダーの双方に成長余地があります。
主要レポートのポイント
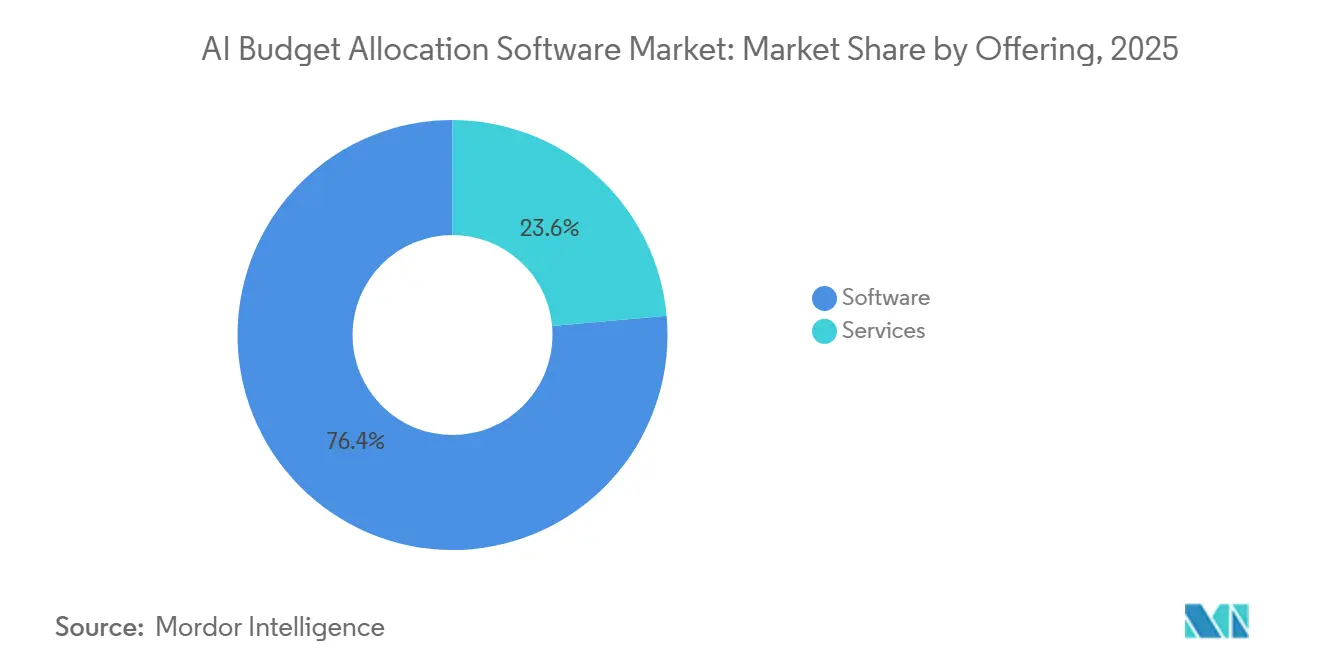
- 提供形態別では、ソフトウェアが2025年の収益の76.43%を占め、サービスはAIバジェット配分ソフトウェア市場において2031年でCAGR 29.47%で拡大する見込みです。
- 展開方式別では、クラウドベースシステムが2025年の収益の71.87%を占め、ハイブリッド展開はAIバジェット配分ソフトウェア市場において2031年までCAGR 29.66%で拡大する見込みです。
- 組織規模別では、大企業が2025年の収益の64.36%を占め、中小企業はAIバジェット配分ソフトウェア市場において2031年までCAGR 29.41%で拡大する見込みです。
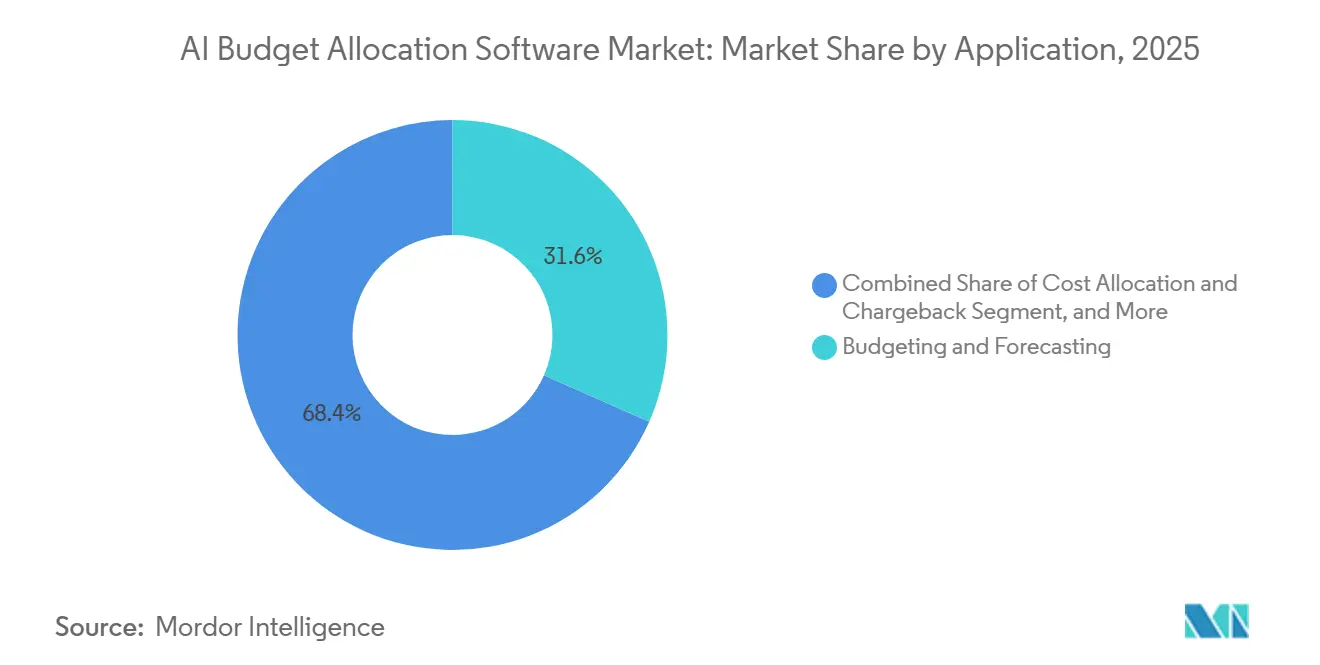
- アプリケーション別では、予算策定・予測が2025年の収益の31.61%を占め、マーケティングミックスおよびメディア予算最適化は2031年までCAGR 30.18%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2025年の収益の27.84%を占め、ヘルスケアおよびライフサイエンスは2031年までCAGR 30.38%で拡大する見込みです。
- 地域別では、北米が2025年のAIバジェット配分ソフトウェア市場の42.74%を占め、アジア太平洋地域は2031年までCAGR 30.12%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予測的・自律的な予算再配分 | +5.2% | グローバル | 中期(2〜4年) |
| スプレッドシートワークフローを代替するクラウドベースの連携型計画 | +4.8% | グローバル(北米および欧州で最も高い強度) | 短期(2年以内) |
| マルチクラウドおよびAI消費支出へのリアルタイム可視性 | +3.6% | 北米およびアジア太平洋 | 短期(2年以内) |
| 継続的予測とシナリオ計画に対するCFOの需要 | +3.2% | グローバル | 中期(2〜4年) |
| データ可用性を拡大するオープンバンキングとAPI接続性 | +2.5% | 欧州、アジア太平洋、南米 | 中期(2〜4年) |
| 銀行、ERP、マーケティングプラットフォームへの予算最適化の組み込み | +2.1% | 北米および欧州(アジア太平洋への波及あり) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
予測的・自律的な予算再配分の採用
継続的な予算再配分は、財務チームの役割を過去の結果の報告から、状況の変化に応じた意思決定の管理へと変えつつあります。2026年のPYMNTS Intelligenceの調査によると、CFOの43%が現在のコストデータを使用して継続的に予算を再配分するAIエージェントから高い影響を期待し、47%が中程度の影響を期待していると報告されています。この期待は、重大な差異を特定するために月次または四半期レビューを待つのではなく、現在のコストシグナルを活用するという実際的なニーズを反映しています。AIバジェット配分ソフトウェア市場は、定期的な配分タスクが定期的な手動レビューからガバナンスが効いたシステムワークフローへと移行することで恩恵を受けます。財務スタッフは、ビジネス判断を必要とする例外処理、資本選択、およびコントロールにより多くの時間を割くことができます。また、再配分の後にある前提条件は、計画に影響を受けるマネージャーが理解する必要があるため、財務チームと業務チームの関係も変化します。この変化により、自律的な推奨プロセスが承認限度、財務ポリシー、および明確なエスカレーションルールと整合する必要があるため、導入サポートの需要が高まります。その結果生じる需要には、ソフトウェアサブスクリプションのほか、モデル設計、ワークフロー設定、データ検証、ユーザートレーニング、および継続的な監視のためのサービスが含まれます。購入者にとっての価値は、定型タスクの高速化に限りません。コストや業務条件が変化する中で、選択肢をテストし、承認決定を記録し、一貫した配分慣行を維持する再現可能な方法を確立することにあります。
スプレッドシートワークフローを代替するクラウドベースの連携型計画
クラウド計画プラットフォームは、スプレッドシート主導の予算策定で生じるバージョン管理と調整の問題を軽減するために広く活用されています。2025年のデロイトの調査では、調査対象となった北米のCFOの50%が財務テクノロジーの変革を2026年の最優先事項として挙げ、54%がAIエージェントの統合を変革の焦点として特定しました。AIバジェット配分ソフトウェア市場は、連携型システムが業務計画、財務予測、パフォーマンスデータを単一のプロセスに統合できるため、この変化から恩恵を受けます。共有モデルはまた、ファイルの収集、数式変更の照合、および事業部門に対してどのバージョンの計画が最新かを確認する時間を削減できます。採用は多くの場合、財務リーダーがより迅速な計画変更や予測の基礎となるソースデータへの信頼性向上を必要とするときに始まります。コントロールと共有モデルを追加しながら使い慣れたスプレッドシートワークフローを維持するプロバイダーは、財務ユーザーの抵抗を軽減できます。このアプローチは、財務チームがデータと前提条件に対する説明責任を改善しながら確立されたレビュールーティンを維持したい場合に、計画上の問題の特定からプラットフォームの展開までの時間を短縮できます。
マルチクラウドおよびAI消費支出へのリアルタイム可視性
AIインフラ支出は、従来の予算サイクルが必要な詳細レベルで捉えられないコストカテゴリーを生み出しています。トークン使用量、推論コスト、モデルホスティング、エージェントランタイムは、クラウドプロバイダーや事業部門をまたいで頻繁に変動する可能性があります。AIバジェット配分ソフトウェア市場は、これらのコストをモデル、チーム、プログラム、またはビジネス成果に割り当てる必要があるエンタープライズによって牽引されています。これは、技術的な消費記録と財務記録が異なる命名構造、期間、および所有権の定義を使用することが多いため重要です。信頼性の高い配分には、別個のコストダッシュボードではなく、使用記録と財務データの明確な接続が必要です。配分コントロールと計画を組み合わせるベンダーは、AI支出に対して共同で説明責任を持つ財務チームと技術チームの双方にサービスを提供できます。また、成長するAIワークロードを集中的に資金調達すべきか、事業部門に割り当てるべきか、ポリシーの対象とすべきか、または期待されるビジネス価値が明確でない場合に再検討すべきかについての意思決定もサポートできます。
継続的予測とシナリオ計画に対するCFOの需要
ローリング予測とシナリオモデルは、多くの財務機能において静的な年次計画に取って代わりつつあります。BCGは2026年に、調査対象の財務リーダーの88%がAIを自組織にとって不可欠または重要と見なしていると報告しました。デロイトもまた、調査対象のCFOの87%がAIを財務業務にとって非常に重要または重要と予想しており、差異分析とWhat-Ifモデリングが最も関連性の高い用途の中に含まれると報告しました。OneStreamは、SensibleAIを使用している顧客が予測精度において平均27%の改善、計画サイクル時間において平均86%の短縮を経験したと述べています。[1] AIバジェット配分ソフトウェア市場は、単に予測を提供するだけでなく、推奨事項が変化した理由を説明できる計画モデルを必要とする購入者によって形成されています。使いやすいシナリオプロセスは、各質問に対して基礎となる計画を再構築することなく、資本、価格設定、需要、コスト、流動性の変化を評価できるようにする必要があります。コントロール、モデルドキュメント、トレーサブルなデータ入力を備えたシステムは、取締役会および監査要件により適合しています。この要件は、出力を検討または異議申し立てができないものとして扱うのではなく、推奨事項の根拠を財務ユーザーが利用できるようにするベンダーを優位に立たせる可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーシステムの統合とデータマッピングの複雑性 | -3.8% | グローバル(アジア太平洋、中東、アフリカに集中) | 長期(4年以上) |
| 機密財務データのプライバシーと説明可能性の要件 | -3.2% | 欧州および北米 | 中期(2〜4年) |
| ERPおよびクラウドプラットフォームの既存ベンダーによるバンドル | -2.6% | 北米および欧州 | 中期(2〜4年) |
| 不完全なコストおよび使用量テレメトリによる信頼性の低い配分 | -1.9% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーシステムの統合とデータマッピングの複雑性
レガシーERP、HR、および業務システムとの統合は、導入において最も時間のかかる部分であり続ける可能性があります。断片化されたデータ構造により、予定されていた展開が数週間から6ヶ月以上のプロジェクトに延長される場合があります。勘定科目体系、フィールド定義、通貨規則の違いにより、複数のERPインスタンスを運用する企業では計画インプットが不整合になる可能性があります。この問題は特に買収後に顕著であり、地域事業が別々の財務システムとローカルレポートプロセスを維持していることが多いためです。財務チームはまた、計画の推奨事項はその作成に使用されたデータと同程度の信頼性しか持たないため、システム間で記録が異なる場合にどのソースを権威あるものとして扱うかを決定する必要があります。AIバジェット配分ソフトウェア市場は、購入者が高度な配分ツールを使用する前にまずデータを標準化しなければならない場合、販売および導入サイクルが長くなるという課題に直面しています。ベンダーは、事前構築済みコネクタ、段階的な展開方法、および計画モデルを構築する前にデータ構造を照合するためのツールによってこの障壁を軽減できます。段階的なアプローチにより、購入者は定義された計画ワークフローから始め、財務ユーザーが初期モデルをテストした後にエンティティ、データソース、およびより高度な配分機能を追加することができます。
機密財務データのプライバシーと説明可能性の要件
財務計画ツールは、複数の法域にわたるガバナンスおよびプライバシー義務の対象となるデータを扱います。EU AI法には2026年8月2日から適用される透明性要件が含まれており、そのフレームワークは組織が該当する設定においてAI関連リスクを管理することを求めています。欧州銀行監督機構の内部ガバナンスガイドラインは、金融機関における説明責任のある管理と健全なガバナンスに対する期待を設定しています。[2] これらの要件は、推奨事項の文書化された根拠を保持し、責任ある担当者が重要な変更を承認できるシステムを優位に立たせます。購入者はまた、どのデータが使用されたか、アクセスがどのように管理されたか、および自動化された推奨事項が予算決定に影響を与える前にレビューされたかどうかを示す証拠を必要とする場合があります。AIバジェット配分ソフトウェア市場では、購入者が自動化された提案がどのように生成されたかを実証できない場合、採用が遅れる可能性があります。監査証跡、アクセスコントロール、明確なモデルドキュメント、および人間によるレビューを提供するプラットフォームは、自動化の価値を損なうことなくこの懸念に対処できます。これらの機能は、サポートされていない推奨事項が業務上、規制上、または評判上のリスクをもたらす可能性がある資本計画、財務管理、およびその他の財務プロセスにおいて特に重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
ソフトウェアが最大の収益基盤を保持し、サービスが展開をサポートソフトウェアは2025年の収益の76.43%を占め、AIバジェット配分市場において最大のシェアを持っています。エンタープライズは一般的に、定期的な予算策定、予測、およびレポートをサポートする永続的な計画プラットフォームを好みます。サブスクリプション価格設定により、財務チームと業務チームのユーザーに共有計画モデルを拡張することも可能です。ソフトウェアとサービスの大きな差は、クラウド提供の成熟度と再現可能な計画プロセスの必要性を反映しています。ソフトウェア製品は、初期導入が完了した後も共通のビジネスルール、承認パス、およびレポート構造を維持できます。これにより、企業は一度限りのコンサルティング作業から脱却し、社内で維持できる業務モデルへと移行できます。
サービスは2026年から2031年にかけてCAGR 29.47%で拡大する見込みです。AI計画ツールは複数のERPシステム、データウェアハウス、および使用量データソースへの接続を必要とすることが多いため、サービスの役割は引き続き重要です。導入作業には、データマッピング、モデルチューニング、ユーザートレーニング、および承認コントロールの設計が含まれる場合があります。Pigmentは2026年3月に、2025年の新規顧客の56%がレガシーベンダーから移行したのであり、新しい計画システムを一から始めたのではないと報告しました。このパターンは、購入者がクラウドプラットフォームを選択した場合でも、移行と変更管理が契約価値の一部であり続けることを示しています。したがって、AIバジェット配分ソフトウェア産業は、顧客が古い計画環境を置き換えてガバナンスが効いたAI機能を導入するにつれて、相当なサービス需要を維持する可能性があります。
展開方式別:
クラウドが現在の採用をリードし、ハイブリッドが規制対象購入者をサポートクラウドベースの展開は2025年の収益の71.87%を占め、AIバジェット配分ソフトウェア市場における主要な提供モデルとなっています。クラウドシステムは分散したユーザーへの迅速なアクセスをサポートし、計画チームが共通のデータ環境から作業できるようにします。また、各顧客が独自のアプリケーションインフラを維持する必要性も軽減します。このモデルは、頻繁な予測更新と共有シナリオモデルを必要とする組織に適しています。オンプレミスシステムは、組織が厳格な内部ホスティング要件を持つ場合や、ローカルインフラの大規模な既存基盤を持つ場合に引き続き関連性があります。ただし、財務チームが接続された定期的に更新される機能を求めるにつれて、新しい計画展開におけるその役割はより限定的になっています。
ハイブリッド展開は2026年から2031年にかけてCAGR 29.66%で拡大する見込みです。大規模な金融機関やエネルギー企業は、機密性の高いソースデータを管理された環境内に保持しながら、クラウド計画機能を必要とする場合があります。この組み合わせは、データ居住ルールまたは内部ポリシーが完全な外部ホスティングを制限する場合に価値があります。この展開アプローチにより、データ処理をローカルに維持しながら、選択された計画ワークフローがクラウドレイヤーを使用できます。AIバジェット配分ソフトウェア市場は、共有計画とデータコントロールの証拠の両方を必要とする購入者に機会があります。成熟したハイブリッドアーキテクチャを持つプロバイダーは、純粋なクラウドと完全なオンプレミスシステムが同じガバナンス要件を満たさないプロジェクトで競争できます。
組織規模別:
大企業が最大の収益を生み出し、中小企業がアクセスを拡大大企業は2025年の収益の64.36%を占め、AIバジェット配分ソフトウェア市場規模への実質的な貢献を反映しています。これらの組織は多くの場合、複数の法人、コストセンター、通貨、および業務計画を管理しいます。そのプロジェクトは、広範なモデルとより広いユーザーアクセスを必要とするため、より高い契約価値をサポートできます。また、複雑なシステム統合を完了し、データガバナンスを形式化するためのリソースも豊富です。OneStreamはFY2025に6億194万 米ドルの収益と1,800社以上の顧客(フォーチュン500の18%を含む)を報告しました。このプロフィールは、プラットフォームが多くの事業部門にわたる幅広いエンタープライズ計画ニーズに対応する場合に利用可能な収益密度を示しています。
中小企業は2026年から2031年にかけてCAGR 29.41%で拡大する見込みです。小規模な財務チームは、データ準備が少なく、導入期間が短いツールを採用しています。使い慣れたスプレッドシートの使用を中心に設計された製品は、完全な財務アーキテクチャを再構築することなく、これらのチームが予測と差異分析を導入するのに役立ちます。Datarailsは2025年に前年比70%の収益拡大を報告し、2026年1月にAIに特化した財務プラットフォームをサポートするために7,000万 米ドルを調達しました。同社のアプローチは、完全なプロセス置き換えを必要とするのではなく、確立された財務習慣と連携する計画システムへの需要を反映しています。これらの製品がより多くのガバナンスおよびモデリング機能を追加するにつれて、AIバジェット配分ソフトウェア市場は大規模で複雑なエンタープライズを超えて拡大できます。
アプリケーション別:
予算策定・予測がコアユースケースを提供し、マーケティング最適化が進展予算策定・予測は2025年の収益の31.61%を占め、アプリケーション別でAIバジェット配分ソフトウェア市場において最大のシェアを保持しました。ほとんどの財務チームがすでに、接続されたデータとより頻繁な更新によって改善できる正式な予算策定プロセスを持っているため、これが最初のユースケースとなることが多いです。計画プラットフォームは、切り離された年次ファイルを、現在の前提条件とビジネス結果を考慮したモデルに置き換えることができます。シナリオ計画とWhat-If分析は、コスト、価格設定、需要、流動性、または資本ニーズの変化をテストすることでその作業を拡張します。財務レポートと差異分析は、財務チームが計画とパフォーマンスの差異を説明するのに役立ちます。キャッシュフロー計画、コスト配分、および資本計画は、同じモデルが組織全体で採用される場合にさらなるユースケースを追加します。
マーケティングミックスおよびメディア予算最適化は2026年から2031年にかけてCAGR 30.18%で成長する見込みです。このユースケースは、チャネルとパフォーマンスデータが変化するにつれてキャンペーン支出を修正する必要性に対応しています。ハーシーは、2024年の情報の分析が2025年の中頃に提供されていたプロセスを置き換えるために、MutinexがサポートするAIシステムを20億 米ドルのマーケティング支出に使用しました。2025年のFuture Business Journalの研究でも、最適化された配分が経験的な重み付けに取って代わった場合、複数のセクターにわたってインプレッションとリーチが改善されたと報告されています。AIバジェット配分ソフトウェア市場は、マーケティングの選択が企業計画、財務承認限度、およびキャッシュフローの優先事項と接続する場合に恩恵を受けることができます。その統合により、意思決定はマーケティング分析の演習としてのみ扱われるのではなく、より広い財務ワークフロー内に位置づけられます。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
エンドユーザー産業別:
BFSIが製品要件を創出し、ヘルスケアおよびライフサイエンスが最速で成長BFSIは2025年の収益の27.84%を占め、エンドユーザー産業別でAIバジェット配分ソフトウェア市場において最大のシェアを持っています。銀行、保険会社、および金融サービス会社は、資本、流動性、財務管理、および連結レポートのための詳細な計画を必要とします。これらのニーズは、ガバナンス、説明可能性、および完全な監査証跡に高い価値を置きます。これらの要件はまた、他のエンタープライズ顧客向けの製品設計にも影響を与える可能性があります。ITおよび通信組織もまた、分散したチームにわたってクラウドおよびAIインフラコストを割り当てるために計画システムを使用しています。小売・Eコマース企業はプロモーションおよび需要主導の支出に焦点を当て、製造業者は資本支出とサプライチェーンコストを管理するために計画ツールを使用しています。
ヘルスケアおよびライフサイエンスは2026年から2031年にかけてCAGR 30.38%で拡大する見込みです。医療システムは、資本プログラム、供給契約、および複雑な財務システムを管理しながら節約を特定するプレッシャーに直面しています。マウントサイナイ医療システムは2026年に、7病院ネットワーク全体のサプライチェーンと契約管理における節約機会のためにAIベースの財務インテリジェンスを使用するためにMidstream Healthと協力していると発表しました。TRIMEDXもまた、2026年1月に資本計画と在庫最適化のためのエージェンティックAI機能を導入しました。AIバジェット配分ソフトウェア市場には、財務ワークフローをヘルスケア固有のデータ構造と導入サポートと組み合わせることができるベンダーに明確な機会があります。
地域分析
北米AI予算配分ソフトウェア市場
北米は2025年に収益の42.74%を占め、AI予算配分ソフトウェア市場において最大の地域シェアを有している。同地域は大企業の集積度が高く、財務計画ソフトウェアの確立された購買層を擁している。また、クラウドプロバイダー、エンタープライズフトウェア企業、および専門計画ベンダーの幅広いエコシステムも存在する。2025年にデロイトが年間売上高10億米ドル以上の企業の北米CFOを対象に実施した調査では、87%がAIを財務業務において極めて重要または非常に重要と考えていることが明らかになった。米国が地域需要の大部分を占める一方、カナダでは金融サービスの近代化と国内計画ソフトウェアプロバイダーが活発に活動している。メキシコでは、製造業者が複数工場にわたるコスト計画を集中管理するにあたり、追加的な機会が生まれている。
EMEA AI予算配分ソフトウェア市場
欧州は、強固な制度的需要と財務管理への厳密な注目を特徴とする地域である。ドイツ、英国、フランスは、大規模な企業基盤と成熟した財務機能を背景に、中心的な需要拠点となっている。EU AI法により、AIを活用した財務システムの設計における透明性とリスク管理への関心が高まっている。英国のオープンバンキングエコシステムは、2025年に240億回のAPIコールを記録し、2025年12月には1,650万件のユーザー接続を達成した。[3] データ接続性の向上は、規制環境における財務計画のための最新情報フローを支援し得る。中東では、ソブリン・ウェルス・ファンド、銀行、およびインフラ関連事業体からの需要が高まっており、アフリカでの導入は南アフリカとナイジェリアに集中している。
アジア太平洋AI予算配分ソフトウェア市場
アジア太平洋地域は、AI予算配分ソフトウェア市場において2026年から2031年にかけて30.12%のCAGRで拡大し、地域別で最も高い成長率を記録すると予測されている。インドは中堅企業基盤の拡大、デジタル財務インフラの整備、およびクラウド導入の増加が進んでいる。中国では、ベンダーが現地のコンプライアンスおよび統合要件に適応することが求められており、地域対応機能を備えたプラットフォームへの需要を後押ししている。Wolters Kluwer 2026年版「将来対応型CFO調査」によると、調査対象のアジア太平洋地域CFOの83%がAI導入を財務を再編する主要な力として挙げ、69%が財務計画・分析を主要なユースケースとして選択した。Salesforceが2025年に報告したところによると、調査対象のアジア太平洋地域CFOの75%が、AIエージェントが収益を牽引しコスト効率を支援すると考えていた。日本においても、組織が既存の計画環境からサービスとしてのソフトウェアへの移行を進める中、引き続き重要な市場となっている。
競合環境
AIバジェット配分ソフトウェア市場は、クラウド計画専門ベンダーと大手エンタープライズソフトウェアベンダーにわたって断片化されています。OneStream、Anaplan、Pigment、Planful、Prophix、Vena Solutionsは、SAP、Oracle、Workdayが提供する計画機能と並んで競合しています。すべての顧客タイプ、展開の好み、およびアプリケーションにわたって過半数のポジションを持つサプライヤーはいません。OneStreamはFY2025に6億194万 米ドルの収益を報告し、年間のAI受注を2倍以上に増やしました。Pigmentは2026年3月に、年間経常収益が1億 米ドルに近づいており、3年連続でその指標を2倍にしたと報告しました。Datarails、Mosaic、Jirav、Abacum、Drivetrain AIを含む小規模企業は、より特定の企業規模と財務チームの要件にサービスを提供しています。
エージェントベースの計画機能は、AIバジェット配分ソフトウェア市場における製品投資の主要な分野です。Anaplanはエージェンティックエンタープライズの方向性を打ち出し、OneStreamは財務データとのガバナンスが効いたインタラクションのためのSensibleAIエージェントとモデルコンテキストプロトコルレイヤーを提供しています。Planfulは2026年4月に、自然言語プロンプトから将来を見据えた予測を作成するためのプランナーアシスタントを導入しました。Prophixは2026年4月に、連結、監査証跡分析、マルチエンティティレポートを含む活動のためのAIエージェントの第2グループをリリースしました。[4] これらの開発は、データソースを文書化し適切なコントロールを維持できるシステムにより大きな重みを置いています。明確な根拠なしに自動化された推奨事項を提供するプロバイダーは、ガバナンス責任を持つ財務リーダーからの抵抗に直面する可能性があります。
専門ベンダーの競争上の地位はまた、より広いクラウド製品にAI計画機能を組み込むエンタープライズスイートプロバイダーによっても影響を受けます。SAP、Oracle、Workdayは、既存のERPおよびHR関係を活用して、各事業部門の財務チームがすでに使用しているシステムと並んで計画ツールを提供できます。専門ベンダーは、計画の深さ、モデリングの柔軟性、およびユーザーエクスペリエンスが追加のプラットフォーム決定を正当化することを示す必要があります。Venaは2026年7月にMorpheo AIを買収することに合意し、同年初めにActerysを買収したことに続き、追加機能と流通における価値を強調しました。HgによるOneStreamの計画的な買収(General AtlanticとTidemarkが共同投資家として参加)もまた、規模と製品の幅への関心を反映しています。AIバジェット配分ソフトウェア市場は、各事業部門の中規模財務チームにとって高度な計画を実用的にしながらエンタープライズの複雑さに対処できる企業に引き続き開かれています。
AIバジェット配分ソフトウェア産業リーダー
-
Anaplan, Inc.
-
OneStream, Inc.
-
Planful, Inc.
-
Prophix Software Inc.
-
Board International S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
AI予算配分ソフトウェア市場 このレポートでカバーされる企業
- Anaplan, Inc.
- OneStream, Inc.
- Planful, Inc.
- Prophix Software Inc.
- Board International S.A.
- Jedox GmbH
- Vena Solutions Inc.
- Pigment SAS
- Cube Software Inc.
- Datarails Ltd.
- Mosaic Group, Inc.
- Jirav, Inc.
- Abacum, Inc.
- Drivetrain AI, Inc.
- Centage Corporation
- Solver, Inc.
- LucaNet AG
- Acterys GmbH
- Aleph Group, Inc.
- Runway Financial, Inc.
- OptiMine Software, Inc.
- Aryma AI, Inc.
- HighRadius Corporation
最近の産業開発事情 AI予算配分ソフトウェア市場
- 2026年7月:Vena Solutionsは、FP&Aプラットフォーム内のエージェンティックAI機能を強化するためにMorpheo AIを買収する契約を締結しました。この取引は、Venaの2026年2件目の買収であり、同年初めのActerys買収に続くものです。同社はARRが2億 米ドルに近づき、財務計画を超えて業務およびエージェンティックワークフロー領域へとプラットフォームを拡大しています。
- 2026年5月:OneStreamはMicrosoftとの戦略的パートナーシップの大幅な拡大を発表し、CFOオフィス向けのAIインフラをスケールするために3年間にわたる共同投資を約束しました。このパートナーシップはSensibleAIとMicrosoft FoundryおよびAzureを組み合わせ、財務チームがMicrosoft 365 CopilotおよびTeams内で直接AIによる予測とシナリオ計画にアクセスできるようにします。
- 2026年4月:ProphixはProphix OneプラットフォームにAIエージェントの第2ウェーブをリリースし、Microsoft Teams向けコパイロットとアーキテクトエージェントを含め、財務連結、監査証跡分析、マルチエンティティレポートへの自動化を拡張しました。Prophixはこのリリースを財務機能のデリゲーションエラの定義と表現しました。
- 2026年4月:PlanfulはプランナーアシスタントをローンチしAIバジェット配分ソフトウェア市場、財務チームがPlanful Predictエンジンを搭載した自然言語プロンプトを通じて将来を見据えた財務予測を生成できるようにしました。この製品は2025年10月にリリースされたアナリストアシスタントと組み合わさり、過去の分析と将来の予測にわたる継続的な計画ループを作成します。
グローバルAIバジェット配分ソフトウェア市場レポートの範囲
AIバジェット配分ソフトウェア市場は、人工知能、機械学習、予測分析、最適化アルゴリズム、および関連するAI機能を使用して、組織の財務予算と支出の計画、配分、最適化、監視、および再配分をサポートするソフトウェアプラットフォームおよび関連サービスから生成される年間収益を表しています。
AIバジェット配分ソフトウェア市場レポートは、提供形態(ソフトウェア、サービス)、展開方式(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、アプリケーション(予算策定・予測、シナリオ計画・What-If分析、財務レポート・差異分析、キャッシュフロー・運転資本計画コスト配分・チャージバック、マーケティングミックス・メディア予算最適化、資本配分・ポートフォリオ計画)、エンドユーザー産業(BFSI、ITおよび通信、小売・Eコマース、ヘルスケアおよびライフサイエンス、製造業、エネルギー・公益事業、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 予算策定・予測 |
| シナリオ計画・What-If分析 |
| 財務レポート・差異分析 |
| キャッシュフロー・運転資本計画 |
| コスト配分・チャージバック |
| マーケティングミックス・メディア予算最適化 |
| 資本配分・ポートフォリオ計画 |
| BFSI |
| ITおよび通信 |
| 小売・Eコマース |
| ヘルスケアおよびライフサイエンス |
| 製造業 |
| エネルギー・公益事業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| イスラエル | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| ケニア | |
| その他のアフリカ |
| 提供形態別 | ソフトウェア | |
| サービス | ||
| 展開方式別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 予算策定・予測 | |
| シナリオ計画・What-If分析 | ||
| 財務レポート・差異分析 | ||
| キャッシュフロー・運転資本計画 | ||
| コスト配分・チャージバック | ||
| マーケティングミックス・メディア予算最適化 | ||
| 資本配分・ポートフォリオ計画 | ||
| エンドユーザー産業別 | BFSI | |
| ITおよび通信 | ||
| 小売・Eコマース | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業 | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| イスラエル | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
AIバジェット配分ソフトウェア市場の規模はどのくらいですか?
AIバジェット配分ソフトウェア市場規模は2026年に2.07 ビリオン 米ドルであり、CAGR 29.07%で2031年までに7.44 ビリオン 米ドルに達する見込みです。この予測は、連携型計画、継続的予測、およびビジネス条件と業務データの変化に応じて支出を割り当てるツールの利用拡大を反映しています。また、定期的な予測修正、支出承認、および複数の財務システムからのデータを1つの管理された計画プロセスに統合する必要性も反映しています。
AIバジェット配分ソフトウェアへの需要を牽引しているものは何ですか?
需要は、継続的予測、AIおよびクラウドコストのリアルタイム配分、および切り離されたスプレッドシート計画プロセスの置き換えによってサポートされています。財務チームはまた、業務予算と資本優先事項に影響を与える意思決定に使用されるデータの前提条件、承認、およびデータに対するより強力なコントロールを必要としています。
AIバジェット配分ソフトウェアで最も広く使用されている展開モデルはどれですか?
クラウドベースの展開は2025年の収益の71.87%を占めており、共有アクセス、連携した計画データ、および定期的な製品更新をサポートするためです。ハイブリッド展開もまた、管理された環境内で機密性の高いソースデータのコントロールを維持しながらクラウド計画機能を望む組織にとってより関連性が高まっています。このオプションは、共有計画モデルを必要としながらも、すべての基礎となる財務情報を完全に外部の設定に移行できない規制対象の金融機関、エネルギー企業、および多国籍組織に適している可能性があります。
AIバジェット配分ソフトウェアの採用をリードしているエンドユーザーセクターはどこですか?
BFSIは2025年の収益の27.84%を占め、資本計画、財務管理、レポート、ガバナンス、および監査要件によってサポートされています。これらの要件により、このセクターは推奨事項を文書化し、詳細なマルチエンティティ計画ワークフローをサポートできるプラットフォームへの重要な需要源となっています。銀行や保険会社向けに開発された製品要件はまた、強力なアクセスコントロール、トレーサブルなデータ、シナリオモデリング、および検討可能な意思決定記録に対するより広いエンタープライズ需要に影響を与える可能性があります。
AIバジェット配分ソフトウェアで最も急速に拡大しているアプリケーションはどれですか?
マーケティングミックスおよびメディア予算最適化は、企業が継続的なキャンペーン配分に移行するにつれて2031年までCAGR 30.18%で拡大する見込みです。このユースケースは、マーケティングの意思決定が財務承認プロセス、キャッシュフロー制約、および全社的な計画前提条件と接続される場合により価値が高まります。また、固定された配分がキャンペーンサイクル終了後にのみレビューされるのではなく、計画された活動と結果をより頻繁に比較するのにも役立ちます。これにより、マーケティングチームはパフォーマンスの変化に対応できる一方、財務は予算変更の根拠と利用可能な資金の予定使途に対する可視性を維持します。
2031年まで最も急速に拡大する見込みの地域はどこですか?
アジア太平洋地域はCAGR 30.12%で拡大する見込みであり、財務のデジタル化、クラウド採用、および計画機能におけるAIの利用拡大によってサポートされています。組織がローカルデータ要件、財務システム、および計画プロセスの成熟度の異なるレベルに対応する必要があるため、需要は地域全体で異なります。インド、中国、日本、および東南アジア市場はそれぞれ、展開、統合、およびガバナンス慣行をローカルのエンタープライズ要件に適応できるベンダーに対して異なる条件を提供しています。