
アフリカ飼料プロバイオティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
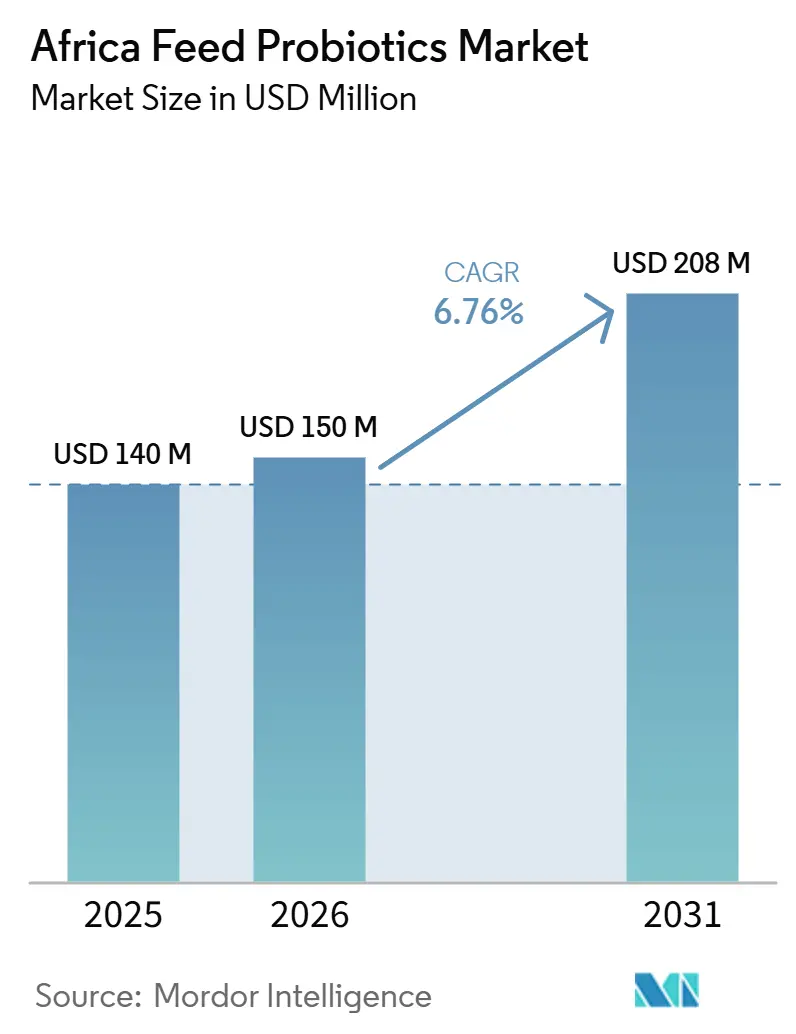
| 基準年の市場規模 (2025) | 140 百万米ドル |
| 市場規模 (2026) | 150 百万米ドル |
| 市場規模 (2031) | 208 百万米ドル |
| 成長率 (2026 - 2031) | 6.76 % |
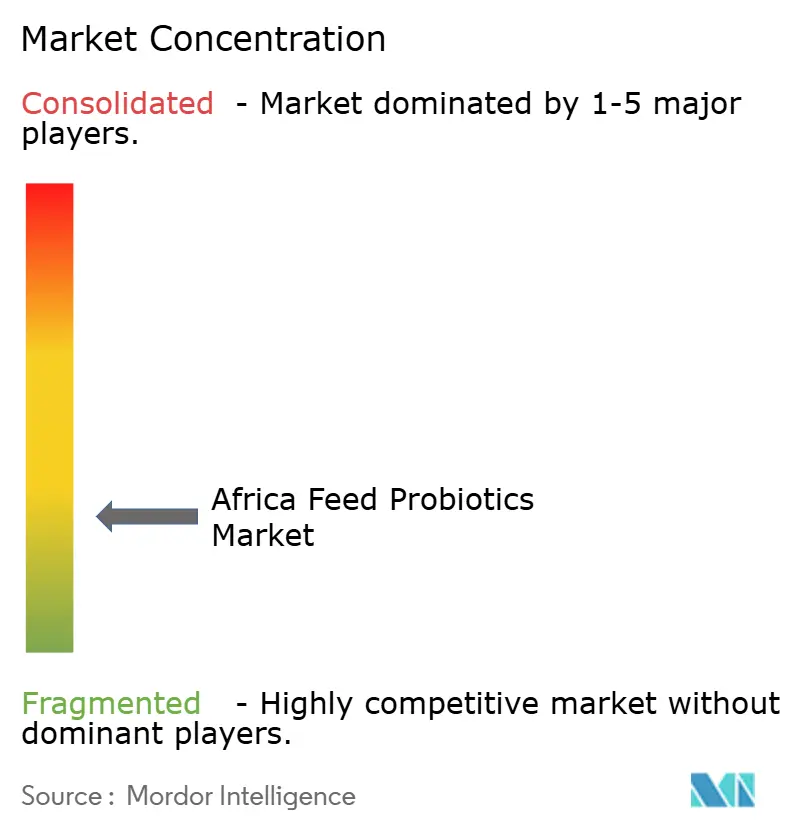
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ飼料プロバイオティクス市場分析
アフリカ飼料プロバイオティクス市場は2025年に1億4,000万 米ドルと評価され、2026年の1億5,000万 米ドルから2031年には2億800万 米ドルへと成長し、2026年から2031年にかけてCAGR 6.76%で拡大する見込みです。この市場は、動物の健康と栄養に対する意識の高まり、高品質な畜産物への需要の増加、および抗生物質不使用飼料ソリューションへの段階的な移行に支えられた強固な商業的基盤を持ってこの期間に入ります。これは、微生物飼料原料が現在の成長サイクルの開始前に試験的使用を超えて進展していたことを示しています。エジプトなどの国々における商業飼料工場の拡張と新たなプレミックス生産能力により、プロバイオティクスの大規模な配合がより実用的になり、組織化された畜産生産システムへのリーチが向上しています。同時に、アフリカ飼料プロバイオティクス市場は依然として断片化されており、残りの市場は地域の販売業者、専門ブレンダー、および新興の地元サプライヤーに分散しています。より広範な普及に対する主な制約は、大規模な商業事業者と小規模農家との間のコスト格差であり、特に飼料インフレと農場データシステムの脆弱性により、短い生産サイクルでプロバイオティクスの費用対効果を証明することが困難な地域においてその傾向が顕著です。
レポートの主要なポイント
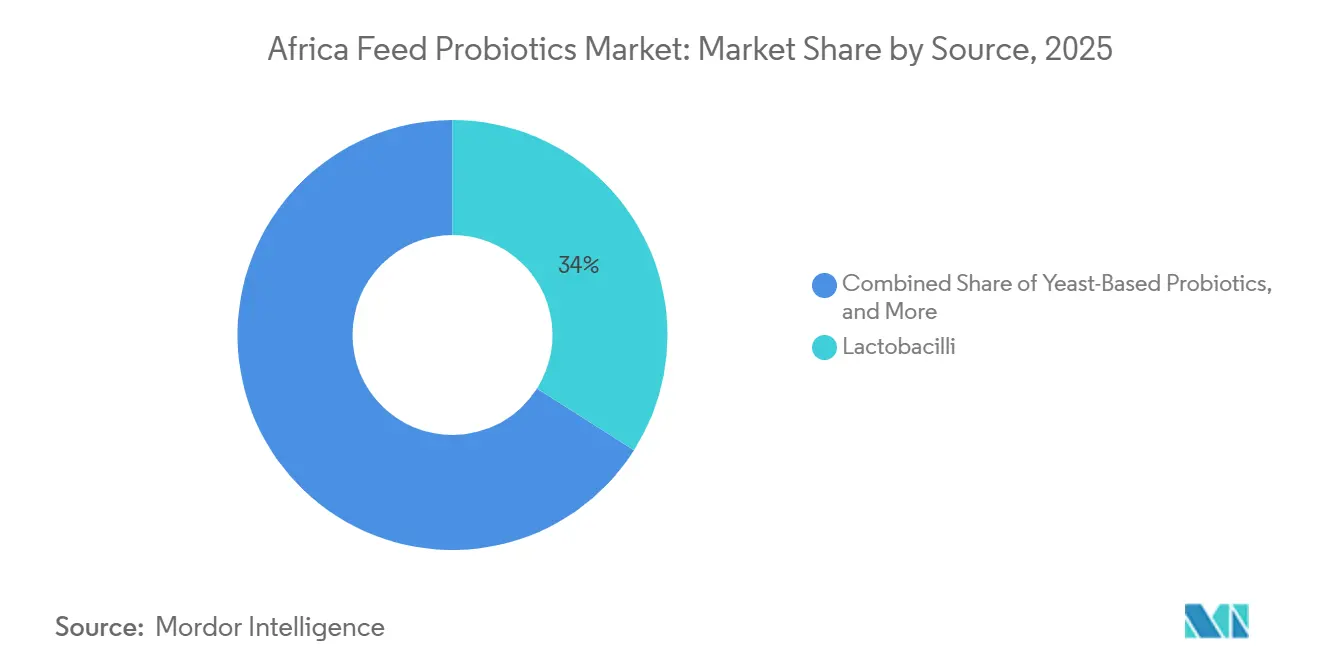
- サブ添加物別では、ラクトバチルスが2025年のアフリカ飼料プロバイオティクス市場シェアの最大シェアである34.0%を占めており、その他のプロバイオティクスが最も急成長しているセグメントであり、2026年から2031年にかけてCAGR 8.5%で拡大する見込みです。
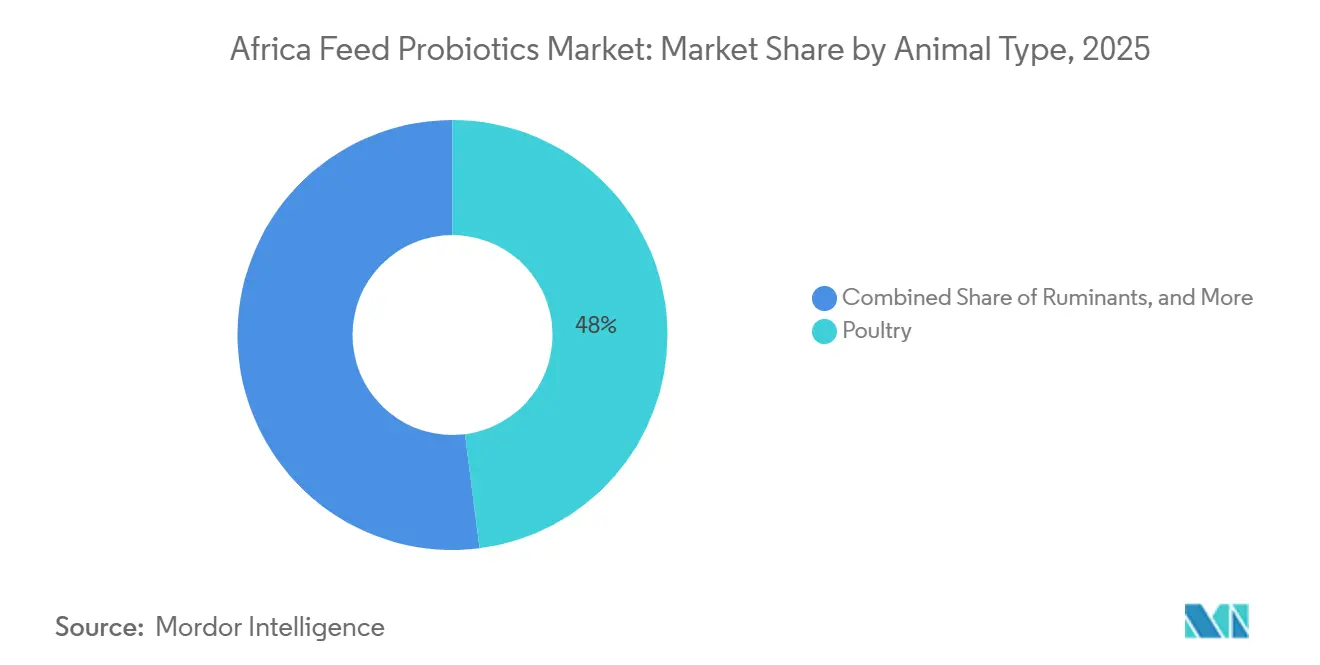
- 動物種別では、家禽が2025年のアフリカ飼料プロバイオティクス市場規模の最大シェアである48.0%を占めており、水産養殖が最も急成長している動物種であり、2026年から2031年にかけてCAGR 8.3%で拡大する見込みです。
- 地域別では、南アフリカが2025年のアフリカ飼料プロバイオティクス市場の最大シェアである44.0%を占めており、ケニアが最も急成長している国であり、2026年から2031年にかけてCAGR 7.6%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 抗菌剤不使用畜産の拡大 | +2.0% | ケニア、ナミビア、南アフリカ、エチオピア、タンザニアで最も高い規制強度を持つグローバルな動向 | 短期(2年以内) |
| アフリカにおける家禽および水産養殖の規模拡大 | +1.5% | エジプト、ケニア、ナイジェリア、およびサブサハラアフリカ全域 | 短期(2年以内) |
| 耐熱性およびカプセル化株の採用 | +1.0% | サブサハラアフリカ全域、特にナイジェリア、ガーナ、東アフリカとの関連性が高い | 中期(2〜4年) |
| 飼料工場における機能性添加物の配合増加 | +0.8% | 南アフリカ、エジプト、ナイジェリア、ケニア | 中期(2〜4年) |
| 断片化したコールドチェーンおよび保管上の制約がドライフォーマットを優位にする | +0.5% | サブサハラアフリカ全域、特に内陸部および内陸市場 | 長期(4年以上) |
| 農場レベルの診断カバレッジの低さが予防的腸管健康ソリューションへの需要を生み出す | +0.4% | 東アフリカおよび西アフリカ、特に農村部の小規模農家クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
抗菌剤不使用畜産の拡大
抗生物質成長促進剤からの政策転換はアフリカ全土で進んでいますが、国によって進捗にばらつきがあります。PubMed Central(PMC)に掲載された2025年のレビューによると、調査対象となったアフリカ31カ国のうち、抗生物質成長促進剤の使用を明示的に禁止する法律を持つ国はわずか8カ国であり、17カ国は畜産システムにおける抗生物質に対して何らかの処方管理を実施していました。この不均一なパターンはアフリカ飼料プロバイオティクス市場における需要を鈍化させておらず、規制が厳しい市場の生産者はより早く製品の再配合を行っており、規制が緩い市場の生産者も抗生物質不使用の生産システムを好む買い手からの圧力に直面しています。ケニアの抗菌剤耐性フレームワークはすでに畜産業と水産業をカバーしており、エチオピアは2025年11月に第4次抗菌剤耐性(AMR)国家行動計画2026〜2030年を開始し、畜産における抗生物質スチュワードシップを政策課題の上位に位置づけています。プロバイオティクスの商業的根拠は、プロバイオティクスの使用が家禽、豚、牛、水産養殖種にわたって体重増加、栄養利用、および疾病抵抗性を支援できることを示す査読済み研究によって強化されています。
アフリカにおける家禽および水産養殖の規模拡大
家禽はアフリカ飼料プロバイオティクス市場において最大の需要セグメントを占めており、主に商業用配合飼料との関連性によって牽引されています。南アフリカでは、家禽産業は定期的な添加物使用を維持できるほど大規模であり、FAOSTATによると、ブロイラー産業は2025年に約400万メトリックトンの飼料を消費しています。このセクターでは飼料コストが総生産費の70%を占めています。水産養殖は最も急成長している動物セグメントであり、飼育密度や水質ストレスなどの要因が生存率と料変換効率に影響を与える種においてプロバイオティクスの重要性を強調しています。2025年、国連食糧農業機関(FAO)のブルートランスフォーメーションロードマップは、セクター開発の主要な焦点としてサブサハラアフリカにおける持続可能な水産養殖の拡大を強調し、ティラピアおよびアフリカナマズの養殖システムにおけるマイクロバイオームベースの飼料ソリューションの採用を支援しています。さらに、WorldFishは2025年後半にFish for Africa Innovation HubおよびScaling Aquaculture(FASA)プログラムを通じてこのイニシアチブを推進し、サブサハラアフリカ全域の5,000人の小規模養魚農家に利益をもたらすことを目的として持続可能な水産飼料の実践を拡大することを目指しています[1]。
耐熱性およびカプセル化株の採用
アフリカ飼料プロバイオティクス市場では、ペレット化、保管、流通中の製品の生存性がアフリカの飼料システムにおける実際的な問題であるため、耐熱性およびカプセル化フォーマットが好まれています。従来のラクトバチルスベースの製品は標準的な飼料工場の温度で生存能力を失う可能性があり、コールドチェーンの中断により輸送中に微生物数が60%から80%減少する可能性があります。バチルス株は、その芽胞形成構造がこれらの条件下で明確な取り扱い上の優位性を提供するため、普及が進でおり、Keminはまさにその耐熱性およびpH安定性のポジショニングに基づいてサブサハラアフリカでENTEROSUREを販売しています。Animal Bioscience誌の2025年の研究では、マイクロカプセル化されたラクトバチルス・プランタルムMB001が熱帯のブロイラー条件下でカプセル化されていない製剤よりも優れたパフォーマンスを示し、ネイティブの耐熱性が低い株に対するカプセル化の実行可能なアプローチとして支持されています。これは、サプライヤーが管理された試験から現場条件での繰り返し購入へと移行しようとする際に、株のフォーマットが株のアイデンティティとほぼ同等に重要になっているため、アフリカ飼料プロバイオティクス市場にとって重要です。
飼料工場における機能性添加物の配合増加
集中型飼料生産は、大規模な動物集団にわたってプロバイオティクスを一貫して投与できるため、アフリカ飼料プロバイオティクス市場においてより重要になっています。大規模な飼料工場やプレミックス工場は、断片化された農場内混合作業よりも既存の配合システムにプロバイオティクスの配合を組み込みやすくなっています。DSM-Firmenich AGは2024年9月にエジプトのサダットシティに年間生産能力1万メトリックトンの1万平方メートルの動物栄養・健康工場を開設し、ビタミン、ミネラル、飼料添加物のための地域インフラを追加しました。飼料生産がより正式化されるにつれて、アフリカ飼料プロバイオティクス市場のサプライヤーは、一時的な治療ニーズではなく配合基準に基づいて購入するインテグレーターとの規模拡大、技術的検証、および継続的なビジネスへのより効率的なルートを獲得します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 熱帯農場条件における株のパフォーマンスのばらつき | -1.0% | サブサハラアフリカ全域、特に西アフリカと東アフリカで高い強度 | 短期(2年以内) |
| 地域の発酵およびブレンド能力の限界 | -0.9% | 東アフリカおよび西アフリカの小規模農家クラスター | 短期(2年以内) |
| 規制の断片化と登録の遅延 | -0.8% | 南アフリカとエジプトを除くサブサハラアフリカの大部分 | 中期(2〜4年) |
| 小規模農家生産者の高い価格感度 | -0.7% | 汎アフリカ、特に西アフリカと中央アフリカで最も高い強度 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熱帯農場条件における株のパフォーマンスのばらつき
アフリカ飼料プロバイオティクス市場における主要な制約は、熱帯条件下での実験室と現場のパフォーマンスのギャップです。高いペレット化温度、長い輸送ルート、および一貫性のない保管は、特に芽胞形成またはカプセル化されていない株において、製品が農場に届く前に生存可能な菌数を弱める可能性があります。これは農家が製品価値をラベルの微生物学的仕様ではなく目に見える短サイクルの結果で判断するため、信頼性の問題を生み出します。より優れた株保護の必要性は、マイクロカプセル化がカプセル化されていない製剤と比較して熱帯のブロイラー条件下でのパフォーマンスを向上させたことを示した2025年のAnimal Bioscience研究から明らかです。より多くの製品がアフリカの飼料工場および物流条件に一貫して適合するまで、アフリカ飼料プロバイオティクス市場における繰り返し購入率は、最も管理された商業システム以外では不均一なままである可能性があります。
小規模農家生産者の高い価格感度
小規模農家の購買力は、飼料がすでに家禽システムの生産コストの大部分を占めているため、アフリカ飼料プロバイオティクス市場における主要な制約となっています。ケニアでは、2025年に飼料がブロイラー肉の生産コストの82%を占めており、米国農務省のレポートによると飼料コストは2020年から2025年の間に37%上昇しました[2]。このような背景の中で、抗生物質成長促進剤の1.5倍から2倍のコストがかかるプロバイオティクスは、農家が生産サイクル全体の生物学的リターンよりも即時の現金支出に焦点を当てる場合、販売が困難です。付加価値の提案は現実のものですが、それは時間をかけてより良い飼料変換と疾病損失の減少に依存しており、農場が限られた生産記録しか保持していない場合、費用対効果を証明することは困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ添加物別:
ラクトバチルスが市場を支え、バチルスフォーマットがシェアを獲得ラクトバチルスは2025年のアフリカ飼料プロバイオティクス市場シェアの34.0%を占め、現在の市場構造において主要なサブ添加物タイプとなっています。そのリードは、特に腸管の安定性が直接的な生産への影響を持つ乳牛および母豚の給餌プログラムにおいて、畜産種にわたる幅広い臨床的検証から来ています。エンテロコッカスは子牛および子豚のスターター飼料においてニッチな重要性を維持し、ビフィドバクテリア、ペディオコッカス、ストレプトコッカスは、アフリカの飼料加工条件下でより狭い種への適合性またはより厳しい安定性要件に直面するため、より小さな規模にとどまりました。したがって、アフリカプロバイオティクス飼料市場は、温暖気候の流通システムにおける実用的な使用と科学的な親しみやすさのバランスをとる確立された株ファミリーに依然として依存しています。
その他のプロバイオティクスは、高温気候での取り扱いとペレット化により適したバチルス・サブチリス、チルス・リケニォルミス、多株コンソーシア、およびカプセル化ブレンドフォーマットに支えられ、2031年にかけてCAGR 8.5%で成長する見込みです。Frontiers in Veterinary Science誌に引用された2025年の研究では、地域で分離された乳酸菌がアフリカの畜産環境において輸入された参照株よりも優れたパフォーマンスを発揮できることが示され、アフリカ固有の株開発の長期的な価値を支持しています。サブ添加物の組み合わせは、腸管安定化、病原体制御、および消化サポートを単一の製剤に組み合わせた多株・多機能製品へと徐々に移行しています。この転換は、予測期間を通じてアフリカ飼料プロバイオティクス市場内での耐熱性および操作が簡単なフォーマットの役割を拡大し続けるはずです。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
動物種別:
家禽がリードし、水産養殖が最も急速に拡大家禽は2025年のアフリカ飼料プロバイオティクス市場規模の最大シェアである48.0%を占める見込みでした。このリーダーシップは、家禽生産が商業用配合飼料といかに密接に結びついているかを反映しており、プロバイオティクスの配合を大規模に管理し、飼料効率目標に結びつけることができます。南アフリカでは、ブロイラーセクターの飼料使用量は、配合レベルでの添加物決定を財務的に重要なものにするほど大きく、主要な商業事業者の間での定期的な使用を支援しています。家禽はまた、変換率、腸管健康、および疾病損失に対する継続的な圧力に直面しており、抗生物質代替が段階的であっても、プロバイオティクスの関連性を維持しています。これにより、家禽は現在のアフリカ飼料プロバイオティクス市場の基盤となる需要セグメントとなっています。
水産養殖は2026年から2031年にかけてCAGR 8.3%で最も急成長するセグメントになる見込みです。FAOのブルートランスフォーメーションアジェンダは、特にティラピアやアフリカナマズなどの種においてサブサハラアフリカでの持続可能な水産養殖の成長を奨励することで、その軌道を支援しています。東アフリカの飼料品質フレームワークも水産養殖においてより正式化されており、魚の生産システムにおける承認された飼料投入物のより明確な経路を提供しています。反芻動物は第3位のセグメントにとどまり、豚およびその他の種は商業事業がより組織化されつつある中で、より小さいながらも依然として意味のある機会を提供しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南アフリカ飼料プロバイオティクス市場
南アフリカは2025年のアフリカ飼料プロバイオティクス市場において最大のシェアである44.0%を占めると予測されている。この地位は、アフリカ大陸で最も発展した工業的飼料製造基盤、大規模な養鶏インテグレーターの高い集積度、およびアフリカ最強の添加物流通インフラを反映している。米国農務省によると、同国のブロイラー産業は年間約400 ミリオン トンの配合飼料を消費しており、飼料は生産コストの70%を占めることから、飼料効率改善添加物は生産者の収益に直接影響する。南アフリカはまた、多くの近隣諸国と比較して多国籍サライヤーにとってより安定した市場参入環境を提供しており、それが幅広い製品ポートフォリオとより安定したプレミアム需要を支えている。
ケニア飼料プロバイオティクス市場
ケニアは2026年から2031年にかけてCAGR 7.6%という最も高い成長率を示す国になると予測されている。同国は、養鶏業の組織化の進展、水産養殖活動の拡大、および畜産における抗菌薬使用に関する積極的な規制の動きを組み合わせている。ケニアの獣医薬品局も抗生物質使用に関する監督を強化しており、これにより商業的養鶏システムにおけるプロバイオティクス代替品の長期的な機会が向上している。それでも、ケニアの成長シナリオは、組織化された飼料流通チャネルが大規模農場を超えてコスト意識の高い中堅および小規模生産者ゾーンへどれだけ迅速に拡大できるかにかかっている。
エジプトおよびアフリカ飼料プロバイオティクス市場
エジプトは、DSM-Firmenich AGが2024年9月にサダット・シティに1万平方メートル・年産能力1万メトリックトンの工場を開設したことを受け、製造・供給ハブとしての重要性高めている。この施設はエジプト、中東、南欧、およびアフリカを対象としており、北アフリカおよび輸出志向の飼料顧客にとってのサプライチェーンの複雑さを軽減している。ナイジェリア、エチオピア、タンザニア、ウガンダ、ガーナ、コートジボワールを含むアフリカのその他の地域は、プロバイオティクスの普及率が低く、正規の飼料インフラがまだ整備途上にあることから、依然として最大の長期的拡大余地を有している。エチオピアの薬剤耐性菌(AMR)行動計画、ナイジェリアの州レベルの飼料補助金支援、およびサブサハラアフリカ全域における水産養殖開発イニシアチブの継続は、これらの新興市場における政策・投資支援の強化を長期的に示唆している。
競争環境
アフリカプロバイオティクス飼料市場は2025年に断片化されてり、上位5社が相当なシェアを占め、残りのシェアは地域の販売業者、専門添加物企業、および小規模な地元サプライヤーに分散していました。DSM-Firmenich AG、Evonik Industries AG、ADM、Novonesis、およびAlltechがリーディンググループを形成していますが、いずれも単独で市場を支配していません。競争は主に株ポートフォリオの深さ、技術サービスの強さ、およびアフリカの物流条件を通じて製品の生存性を維持する能力によって形成されています。Keminは、サブサハラアフリカの運営条件下での耐熱性と病原体制御を直接的な根拠として販売されているアフリカ向けENTEROSURE バチルスプラットフォームを通じて際立っています。Lallemand Animal NutritionとMicalis Instituteは2024年10月にLabCom Biofilm1Healthを立ち上げ、主要サプライヤーが標準的なコモディティ製剤に依存するのではなく、独自の微生物開発に引き続き投資していることを示しています[3]。
水産養殖、反芻動物の生産性、およびデータ連携プロバイオティクスプログラムにおける機会は明確であり、これらの分野では主流の家禽用途と比較して製品の深さがまだ薄い状況です。ティラピアおよびアフリカナマズ向けの水産養殖専用製品は、その最終市場が残りの種の組み合わせよりも速く拡大しているため、特に重要です。パフォーマンスの証拠、製剤サポート、および実用的なチャネルカバレッジを組み合わせたサプライヤーは、アフリカ飼料プロバイオティクス市場において価格のみで競争するサプライヤーよりも速くシェアを獲得する可能性が高いです。これにより、市場はケニア、ナイジェリア、およびその他のまだ発展途上の飼料エコシステムにおける新興顧客をサポートできるグローバルな既存企業と機動力のある中堅企業の両方に開かれています。
重要な競争上の差別化要因は、地域に適応したプロバイオティクスソリューションへの関心の高まりです。アフリカの畜産生産者は、高い周囲温度、一貫性のない飼料品質、および地域の生産システムに固有の疾病圧力など、地域の農業条件下でテストおよび検証された製品をますます求めています。地域試験を実施し、地元の飼料工場と協力し、国別の技術サポートプログラムを提供している企業は、顧客の信頼を獲得し、採用を促進するためにより有利な立場にあります。その結果、アフリカの生産環境において信頼性の高いパフォーマンスを一貫して実証するサプライヤーは、市場でのプレゼンスを強化し、確立されていない競合他社に対する参入障壁を生み出す可能性が高いです。
アフリカ飼料プロバイオティクス産業のリーダー
-
Evonik Industries AG
-
ADM
-
Novonesis
-
Alltech Inc.
-
DSM-Firmenich AG
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ飼料プロバイオティクス市場 このレポートでカバーされる企業
- Alltech Inc.
- DSM-Firmenich AG
- Novonesis
- IFF
- Evonik Industries AG
- Kemin Industries, Inc.
- ADM
- Chr. Hansen Holding A/S
- Novus International, Inc.
- Kerry Group plc
- Provita Animal Health
- Phibro Animal Health Corporation
- Nutreco N.V.
- Biomin Holding GmbH
- Cargill, Incorporated
最近の産業開発事情 アフリカ飼料プロバイオティクス市場
- 2025年6月:Novonesis は、DSM-Firmenich AGの飼料酵素アライアンスの持分を15億 米ドルで取得する買収を完了し、動物飼料酵素の販売および流通の完全な支配権を獲得し、アフリカおよびグローバルの飼料顧客にプロバイオティクスと酵素をクロスセルする立場を確立しました。この買収は、近年のアフリカの動物バイオソリューション市場における最も重要な競争上の統合を示しています。
- 2025年11月:Evonik Industries AGは、家禽栄養向けEcobiol バチルスCECT 5940プロバイオティクスの改良製剤を導入し、以前の競合製品と比較して46%速い増殖を達成しました。この強化された腸管コロニー形成速度は、アフリカを含む世界中でのふ化後最初の重要な数日間のブロイラーにおける初期飼料効率指標を改善します。
- 2025年1月:ナイジェリアのラゴス州政府は、ナイジェリア最大の経済ハブにおける家禽および養魚農家向けに25%の飼料補助金プログラムを開始し、総投入コストを削減することで、プロバイオティクスメーカーを含む飼料添加物サプライヤーの対象市場を間接的に拡大しました。
アフリカ飼料プロバイオティクス市場レポートの範囲
飼料プロバイオティクスは、消化管内の微生物バランスを改善するために動物飼料に添加される、細菌や酵母などの有益な生きた微生物を含む製剤です。これにより、動物の健康、消化、栄養利用、成長パフォーマンス、および疾病抵抗性が向上します。フリカ飼料プロバイオティクス市場レポートは、サブ添加物別(ビフィドバクテリア、エンテロコッカス、ラクトバチルス、ペディオコッカス、ストレプトコッカス、その他のプロバイオティクス)、動物別(水産養殖、家禽、反芻動物、豚、その他の動物種)、地域別(エジプト、ケニア、南アフリカ、その他のアフリカ)にセグメント化されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
セグメンテーション概要
| ビフィドバクテリア |
| エンテロコッカス |
| ラクトバチルス |
| ペディオコッカス |
| ストレプトコッカス |
| その他のプロバイオティクス |
| 水産養殖 | 魚 |
| エビ | |
| その他の水産養殖種 | |
| 家禽 | ブロイラー |
| 採卵鶏 | |
| その他の家禽 | |
| 反芻動物 | 肉牛 |
| 乳牛 | |
| その他の反芻動物 | |
| 豚 | |
| その他の動物 |
| エジプト |
| ケニア |
| 南アフリカ |
| その他のアフリカ |
| サブ添加物別 | ビフィドバクテリア | |
| エンテロコッカス | ||
| ラクトバチルス | ||
| ペディオコッカス | ||
| ストレプトコッカス | ||
| その他のプロバイオティクス | ||
| 動物別 | 水産養殖 | 魚 |
| エビ | ||
| その他の水産養殖種 | ||
| 家禽 | ブロイラー | |
| 採卵鶏 | ||
| その他の家禽 | ||
| 反芻動物 | 肉牛 | |
| 乳牛 | ||
| その他の反芻動物 | ||
| 豚 | ||
| その他の動物 | ||
| 地域別 | エジプト | |
| ケニア | ||
| 南アフリカ | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2031年のアフリカ飼料プロバイオティクスの予測値はいくらですか?
飼料産業向けアフリカプロバイオティクス市場は2031年までに2億800万 米ドルに達する見込みです。
アフリカ全域で最大の需要を牽引する動物カテゴリーはどれですか?
家禽は最大の動物種セグメントであり、2025年の収益の48.0%を占めており、組織化された配合飼料の使用と厳格な飼料効率目標と密接に結びついています。
地域全体で収益創出をリードしている国はどこですか?
南アフリカは2025年に44.0%の収益シェアで地域をリードしており、その先進的な飼料製造基盤、大規模な家禽インテグレーター、および確立された添加物流通チャネルに支えられています。
2031年にかけて最も速く成長すると予測されている国はどこですか?
ケニアは家禽の正式化、水産養殖活動の増加、および抗菌剤に対するより厳格な監視に支えられ、2031年にかけてCAGR 7.6%で最も速く成長すると予測されています。