
アフリカ5Gインフラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
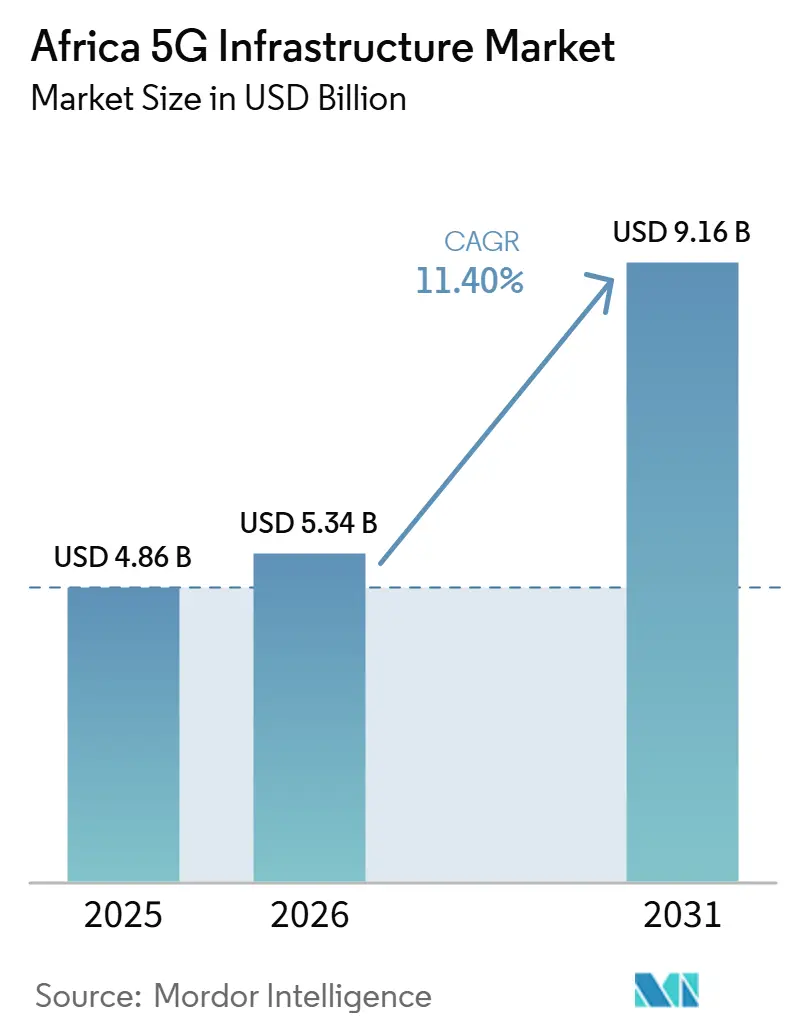
| 基準年の市場規模 (2025) | 4.86 十億米ドル |
| 市場規模 (2026) | 5.34 十億米ドル |
| 市場規模 (2031) | 9.16 十億米ドル |
| 成長率 (2026 - 2031) | 11.40 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアフリカ5Gインフラ市場分析
アフリカ5Gインフラ市場規模は2025年に48.6 ビリオン 米ドルと評価され、2026年の53.4 ビリオン 米ドルから2031年には91.6 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは11.40%です。アフリカ5Gインフラ市場は、4Gネットワークの維持からクラウドネイティブコアネットワークの採用、5Gカバレッジの拡大、エンタープライズ接続サービスの提供へと移行しています。サブサハラアフリカでは5Gサブスクリプションが大幅に増加すると予想されており、都市部のカバレッジを超えて産業サイトや農村部のブロードバンドへと機器需要が拡大するはずです。この需要は、無線サイト密度よりもトランスポートおよびxHaul容量をより重視させることにもなります。ベンダーは無線ネットワーク、コアプラットフォーム、エネルギー使用量、プライベートネットワーク機能で競争しており、オペレーターはインフラ投資と調達を組み合わせる傾向が強まっています。高い資本需要、断片化したスペクトル規制、ディーゼル関連のエネルギーコストは、展開を遅らせ、プロジェクトの収益を低下させる可能性があります。
主要レポートのポイント
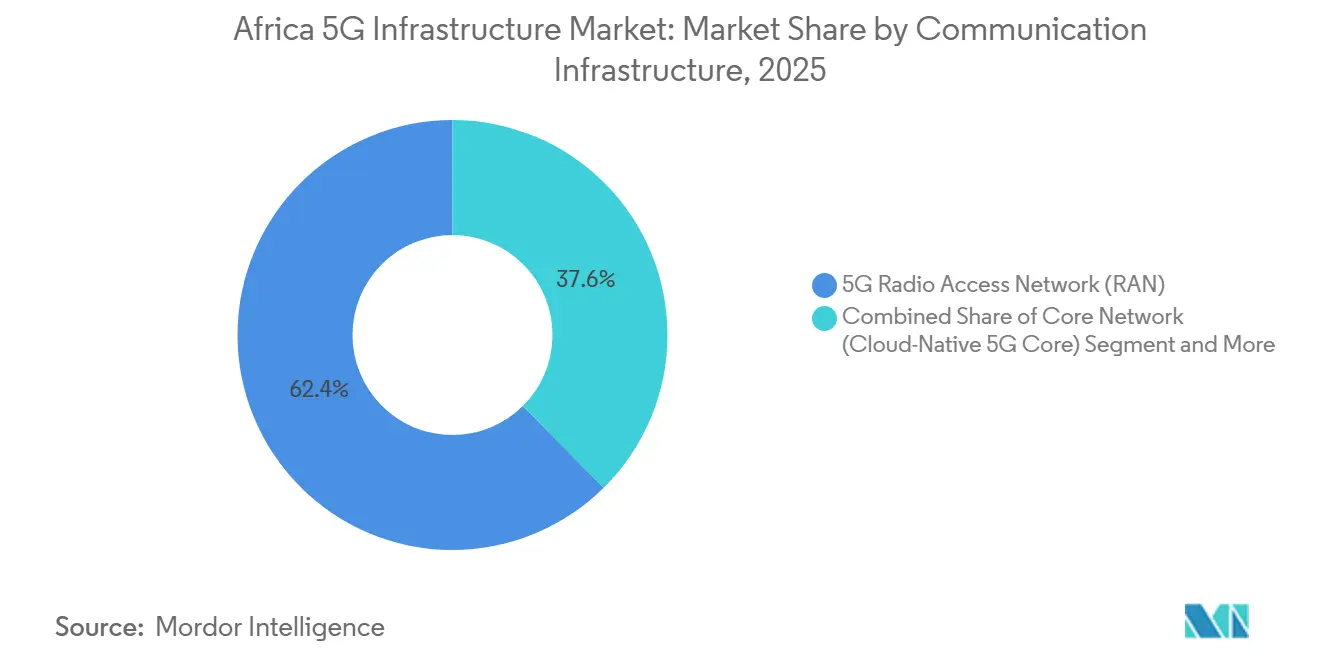
- 通信インフラ別では、5G無線アクセスネットワーク(RAN)が2025年のアフリカ5Gインフラ市場において収益シェアの62.42%を占め、コアネットワーク(クラウドネイティブ5Gコア)は2031年までに14.34%のCAGRで拡大すると予測されています。
- スペクトル帯域別では、ミッドバンド(1~6 GHz)が2025年のアフリカ5Gインフラ市場において収益シェアの59.89%を占め、ハイバンド/ミリ波(24 GHz超)は2031年までに16.11%のCAGRで拡大すると予測されています。
- ネットワークアーキテクチャ別では、ノンスタンドアロンアーキテクチャが2025年のアフリカ5Gインフラ市場において収益シェアの55.12%を占め、スタンドアロンアーキテクチャは2031年までに18.85%のCAGRで拡大すると予測されています。
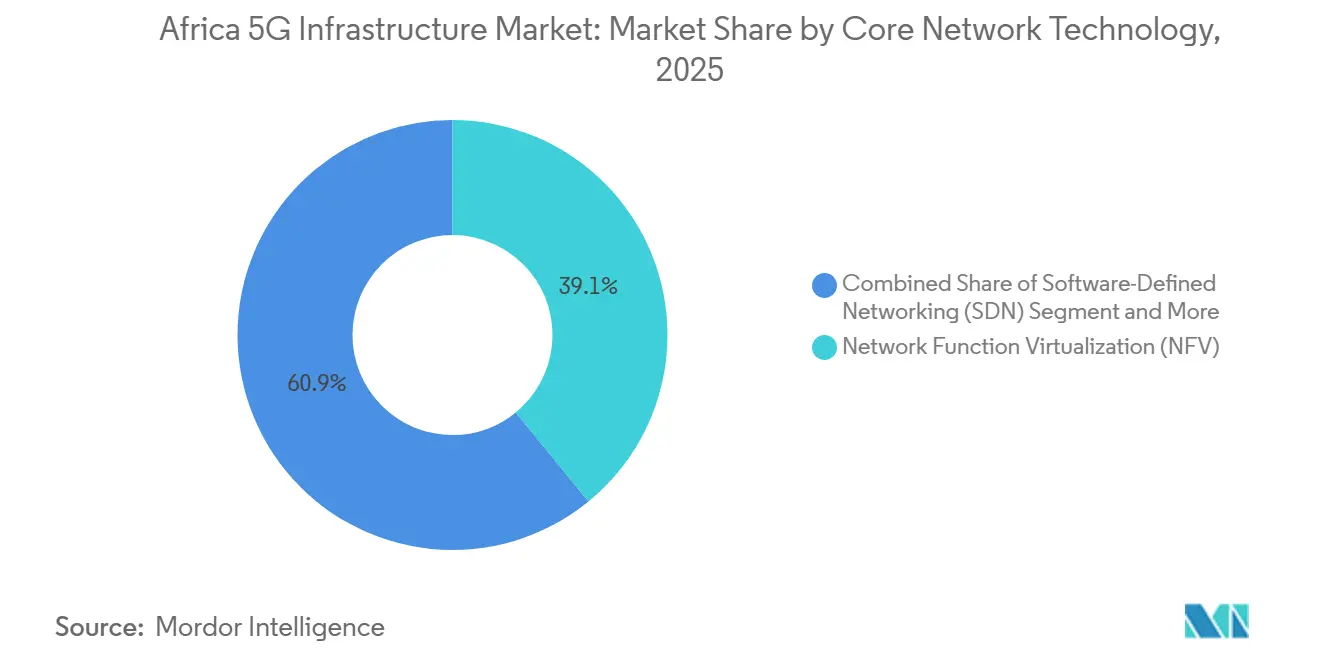
- コアネットワーク技術別では、ネットワーク機能仮想化が2025年のアフリカ5Gインフラ市場において収益シェアの39.10%を占め、ネットワークスライシングは2031年までに12.43%のCAGRで拡大すると予測されています。
- エンドユーザー垂直市場別では、コンシューマーエレクトロニクスが2025年のアフリカ5Gインフラ市場において収益シェアの51.78%を占め、産業製造は2031年までに18.30%のCAGRで拡大すると予測されています。
- 国別では、南アフリカが2025年のアフリカ5Gインフラ市場において収益シェアの23.68%を占め、ナイジェリアは2031年までに12.33%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルデータトラフィックの急増と 5Gカバレッジのギャップ | +3.2% | グローバル、特にサブサハラアフリカと北アフリカで顕著 | 中期(2~4年) |
| デジタル経済プログラムと スペクトル割り当て | +2.4% | 北アフリカ(モロッコおよびエジプト)、西アフリカ(ナイジェリアおよびガーナ)、東アフリカ(ケニア) | 短期(2年以内) |
| ブロードバンド拡大のための 固定無線アクセス | +1.8% | 南アフリカ、北アフリカ、および 東アフリカ | 中期(2~4年) |
| 鉱業、港湾、産業サイトにおける プライベート5G需要 | +1.4% | 南アフリカ鉱業地帯、西アフリカ港湾、および北アフリカ産業ゾーン | 中期(2~4年) |
| マイクロ波およびミリ波 バックホールの近代化 | +0.9% | サブサハラアフリカ、東アフリカ、 および中央アフリカ | 長期(4年以上) |
| AI-RAN、自動化、および エネルギー効率の高い運用 | +0.7% | グローバル、南アフリカと北アフリカが主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルデータトラフィックの急増と5Gカバレッジのギャップ
アフリカ5Gインフラ市場は、長期的な技術計画だけでなく、既存の4G容量への圧力に対応する動きが強まっています。サブサハラアフリカにおけるアクィブスマートフォン1台あたりの月平均データ使用量は2025年に5.3 GBであり、2031年には12 GBに達すると予測されています。MTNナイジェリアの設備投資額は2025年にNGN 7,574 ビリオン(5.27 ビリオン 米ドル)に達し、データトラフィックが36%増加したことで、困難な事業環境下でもトラフィック圧力がネットワーク支出を増加させることが示されました。2025年9月時点で、29のアフリカ市場の53のオペレーターのみが商用5Gを開始しており、25以上の市場が4Gネットワークの容量圧力に直面しています。[1] 5Gを主に輻輳緩和に使用するオペレーターは、エンタープライズおよび固定無線アクセスサービスを追加しない限り、収益回収期間が短くなる可能性があります。したがって、アフリカ5Gインフラ市場は、追加収益を生み出すサービスと容量投資を一致させることに依存しています。
政府のデジタル経済プログラムとスペクトル割り当ての勢い
スペクトル政策は、オペレーターが機器発注を行い商用カバレッジを開始できる時期を決定することで、アフリカ5Gインフラ市場の近期ペースを形成しています。エジプトの国家電気通信規制機関は2026年3月にモバイルスペクトルロードマップ2026年~2030年を公表し、2039年まで延長する割り当てで3つの帯域にわたり410 MHzを追加しました。[2] ガーナの国家通信機関は2026年7月に、700 MHz、2.3 GHz、3 GHz帯域の5Gスペクトルについて競争的商業ベースで申請を受け付けました。モロッコは2025年11月に同時にMaroc Telecom、Orange、inwiにライセンスを付与し、デジタルモロッコ2030のもとで2026年までに人口の45%、2030年までに85%のカバレッジ義務を課しました。この戦略は2035年までにMAD 800 ビリオン(80 ビリオン 米ドル)によって支援されています。ライセンス義務は規制上の期限を設備投資コミットメントに変え、ベンダーに明確な調達スケジュールを提供します。アフリカ電気通信連合は、このプロセスを支援するために技術中立的なライセンスとミッドバンドおよびハイバンドスペクトルの迅速な利用可能化を推奨しています。[3]
ブロードバンド拡大への近道としての固定無線アクセス
固定無線アクセスは、モバイルユーザーにもサービスを提供する無線サイトから、アフリカ5Gインフラ市場に近期のブロードバンド収益源を提供します。2025年9月時点で、25のアフリカのオペレーターが商用5G固定無線アクセスサービスを開始しており、多くがモバイル5Gと並行して提供しています。Nokiaは、2030年までに中東・アフリカにおける全固定無線アクセス接続の35%を5Gが占めると予測しています。このモデルは、光ファイバーの家庭への展開がコスト高または経済的に成立しない地域で重要です。Vodacom Groupは2026年度に236 ビリオン 南アフリカランド(12.8 ビリオン 米ドル)の設備投資を行い、6,160の5Gサイトを追加し、モバイルブロードバンドと家庭用ブロードバンドの共有インフラを構築しました。固定無線アクセスは、エンタープライズ需要が発展する前に、都市周辺部のサイトレベルの収益を支援できます。また、人口密度の低い地域でのカバレッジ拡大のための資本を解放することもできます。
鉱業、港湾、産業サイトにおけるプライベート5Gへのエンタープライズ需要
プライベートネットワークは、鉱業、港湾物流、産業施設においてアフリカ5Gインフラ市場に独立した調達経路を生み出しています。MTN南アフリカ、China Telecom、Huaweiは2025年1月に南アフリカのノーザンケープ州のマンガン鉱山会社向けプライベート5Gネットワークを発表しました。この展開は車両追跡、無人トラック運行、作業員モニタリングを支援しました。inwiは2026年4月にオリエンタル地方の52ヘクタールの工場サイトにモロッコ初のプライベート産業用5Gネットワークを展開しました。NokiaとSedna Africaは2025年7月にモザンビークのベイラ港向けプライベートモバイルネットワークを発表しました。これらのプロジェクトは、国家の公共5Gカバレッジが完成する前にプライベートネットワーク需要が発展し得ることを示しています。個別にライセンスされたプライベートスペクトルは、産業プロジェクトにおける国家スペクトルオークションスケジュールへの依存を低減することもできます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資と 長い回収サイクル | -2.6% | グローバル、特にサブサハラアフリカで顕著 | 長期(4年以上) |
| スペクトル割り当ての遅延と 規制の断片化 | -1.8% | 西アフリカ、中央アフリカ、および 東アフリカの一部 | 中期(2~4年) |
| 不安定な電力網と ディーゼルバックアップへの依存 | -1.5% | サブサハラアフリカ、特に ナイジェリアとコンゴ民主共和国 | 短期(2年以内) |
| 外国為替制約と ベンダーファイナンスへの圧力 | -1.2% | エチオピア、アンゴラ、ジンバブエ、および 西アフリカのフロンティア市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設備投資と長い回収サイクル
高いネットワーク密度要件と低い加入者一人当たりの平均収益(ARPU)が、アフリカの5Gインフラ市場において長い回収期間をもたらしています。ミッドバンドおよびハイバンドの展開は4G展開よりも多くのサイトを必要とする一方、多くのアフリカ市場における加入者一人当たりの平均収益(ARPU)は月5 米ドル未満にとどまっています。Airtel Africaは2026年度の設備投資を7.25 ビリオン 米ドル~7.50 ビリオン 米ドルと見込んでおり、2025年度の6.70 ビリオン 米ドルから増加しています。インフラ機器は一般的に米ドルで購入される一方、オペレーターは現地通貨で収益を得るため、外国為替変動へのエクスポージャーが高まります。MTNナイジェリアが計画したIHS Towersの22 ビリオン 米ドルの買収は、タワーインフラを管理するために必要なバランスシートコミットメントの増大を示しました。これらの資金調達条件は、大規模なネットワーク投資においてオペレーターが開発金融と商業債務に依存する状況をもたらす可能性があります。
スペクトル割り当ての遅延と規制の断片化
スペクトル割り当ての遅延は、商用周波数が利用可能になる前に機器を完全に使用できないため、アフリカ5Gインフラ市場を制約します。2025年半ばまでに、アフリカ諸国の約70%が専用5Gスペクトルを割り当てていませんでした。アフリカには54の国家規制機関があり、それぞれ異なる料金体系、ライセンス期間、カバレッジ条件を持っています。エジプトは2024年に3.5 GHzオークションで7.00 ビリオン 米ドルを調達した一方、ナミビアは同期間に同等の帯域に対して0.28 ビリオン 米ドル~0.43 ビリオン 米ドルを課しました。ネットワーク機器を準備しているがスペクトルを持たないオペレーターは、資産が未使用のままになるリスクに直面します。2027年~2029年の実施が計画されたニジェールの2025年スペクトル協議は、規制計画がフロンティア市場での調達をどのように延期させるかを示しています。したがって、アフリカ5Gインフラ市場は、単一の大陸的なロールアウトサイクルではなく、個別の規制スケジュールを管理しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
通信インフラ別:
無線ネットワークが主導しながらコア投資が増加5G無線アクセスネットワークセグメントは2025年の総収益の62.42%を占め、オペレーターが無線インターフェースカバレッジの拡大を優先していることを反映しています。マクロサイトのロールアウト活動は南アフリカ、ナイジェリア、モロッコ、ケニアを中心に展開されました。ミッドバンドスペクトルは、カバレッジと容量の実用的なバランスを提供するため、これらの初期商用展開の多くを支援しました。トランスポートおよびxHaulネットワークは、光ファイバーが限られている場所でマイクロ波およびミリ波リンクをますます使用しています。無線アクセス機器のアフリカ5Gインフラ市場規模は、サイト展開とスペクトルの利用可能性と密接に関連しています。オペレーターはまた、より重いトラフィックが無線アップグレードだけでは処理できないため、バックホール容量の改善にも取り組んでいます。これにより、無線、トランスポート、電力システムが各ロールアウトプログラムの相互依存した部分となっています。カバレッジのギャップが依然として大きい間は、無線レイヤーが最大の即時支出分野であり続けるでしょう。
クラウドネイティブ5Gコアは2031年までに14.34%のCAGRで拡大すると予測されており、通信インフラの中で最も成長の速いセグメントとなっています。このセグメントは、ネットワークスライシングとエッジコンピューティングを可能にするコンテナ化されたマイクロサービスベースの設計への移行によって支援されています。MTN南アフリカとEricssonは2025年にEricsson Cloud Native Infrastructure Solutionを使用して5Gコアの近代化を完了しました。HuaweiはEthio Telecomにクラウドネイティブ5.5Gコアを展開し、コアの近代化を東アフリカに拡大しました。コア投資は通常、初期の無線カバレッジに続いて行われますが、オペレーターがより高度なエンタープライズサービスを求める際には不可欠となります。アフリカ5Gインフラ市場は、オペレーターがノンスタンドアロンからスタンドアロンネットワークへ移行するにつれて、クラウドネイティブコアプラットフォームをますます必要とするでしょう。このシフトは、無線ハードウェアを超えてアドレス可能な機器ベースを拡大します。また、ソフトウェア統合と運用スキルへの需要も高まります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
スペクトル帯域別:
ミッドバンドがカバレッジを支援しながらミリ波がエンタープライズサイトに対応1~6 GHzのミッドバンドスペクトルは2025年の総収益の59.89%を占めました。カバレッジとデータスループットのバランスが取れているため、主要な商用5Gスペクトル帯域となっています。3.5 GHz帯域はエジプト、モロッコ、ナイジェリア、南アフリカ、ケニアでの初期商用化に使用されました。この帯域の共通使用は、国内市場を超えた機器調達とベンダー計画を簡素化できます。ローバンドスペクトルは、より広い農村カバレッジのために重要性を増しています。ナイジェリアの2026年~2030年スペクトルロードマップは600 MHz帯域を優先し、ガーナの2026年7月の申請プロセスには700 MHz帯域が含まれていました。アフリカ5Gインフラ市場は、距離と地形が密なサイト展開を高コストにするこれらの低周波数に依存しています。ミッドバンドは都市部および郊外の容量重視の公共ネットワークを引き続き支えるでしょう。
24 GHz超のハイバンド/ミリ波は2031年までに16.11%のCAGRで拡大すると予測されており、スペクトル帯域の中で最も高い成長率となっています。その主な用途は、広範なコンシューマーモバイルカバレッジよりも鉱山、港湾、工場のプライベートネットワークになると予想されています。Rain南アフリカとHuaweiは2026年7月に1 GHz未満のマッシブMIMO 5G展開を数千サイト規模で開始しました。この展開は低周波数構成を使用しており、ミリ波は非常に高い容量と低遅延を必要とする場所に引き続き関連性があります。国際スペクトルフレームワークは、アフリカの規制機関が国家周波数割り当て計画を更新する際のミリ波ライセンスの基礎を提供します。機器サプライヤーは複数の帯域の組み合わせをサポートすることで、公共ネットワークとプライベートサイトの両方の需要に対応できます。アフリカ5Gインフラ市場は、農村カバレッジ、都市容量、産業接続を差別化するためにスペクトルの選択を活用するでしょう。これにより、単一のスペクトルアプローチではなく、個別の投資ケースが生まれます。
ネットワークアーキテクチャ別:
ノンスタンドアロンカバレッジがスタンドアロンサービスに先行ノンスタンドアロアーキテクチャは2025年の総収益の55.12%を占めました。商用ローンチは一般的に既存の4G進化型パケットコアシステム上で5G新無線を使用します。このアプローチは初期展開の複雑さを軽減し、初期の資本要件を制限しました。MTN南アフリカは2025年初頭に5G人口カバレッジ44%に達し、2024年に900の新しい5Gサイトを追加しました。よりシンプルなノンスタンドアロンのロールアウトモデルがこの拡大を支援しました。ノンスタンドアロンネットワークは、オペレーターが後にスタンドアロン機能で改善できるカバレッジ基盤を提供します。アフリカ5Gインフラ市場は、すべてのネットワーク要素を一度に置き換える必要性を低減するため、この段階的アプローチから引き続き恩恵を受けています。また、オペレーターが大規模なコア投資の前に初期トラフィックと固定無線アクセス収益を構築することも可能にします。
スタンドアロンアーキテクチャは2031年までに18.85%のCAGRで拡大すると予測されており、ネットワークアーキテクチャオプションの中で最も高い成長率となっています。鉱業、物流、公共安全のユーザーは、ノンスタンドアロンシステムが完全には提供できない一貫した遅延とサービス品質を必要としています。One Mobileは2025年にシエラレオネで西アフリカ初の5Gスタンドアロンネットワークを83日間で完成させました。スタンドアロンへの移行は無線とコアネットワークの両方への変更を必要とし、将来の機器需要の重要な推進力となっています。ネットワークスライシングと超高信頼低遅延サービスは、スタンドアロンシステムの中心的な商業用途です。アフリカ5Gインフラ市場は、エンタープライズプロジェクトが一般化するにつれてスタンドアロン投資が増加すると見込まれます。オペレーターはスタンドアロンネットワークを使用して、コンシューマーデータプランのみに依存するのではなくマネージドサービスを提供できます。これにより、アップグレードは技術的なパフォーマンスだけでなく収益戦略にも関連するものとなります。
コアネットワーク技術別:
ネットワーク機能仮想化が基盤を確立しながらスライシングが新サービスを支援ネットワーク機能仮想化は2025年の総収益の39.10%を占めました。主要なアフリカ市場においてクラウドネイティブ5Gコアのソフトウェアベースの基盤を提供しています。ソフトウェア定義ネットワーキングはプログラマブルコントロールを通じてトラフィックを管理でき、マルチアクセスエッジコンピューティングは処理をユーザーに近づけます。これらの技術は、鉱山サイト分析や港湾自動化などの時間的制約のあるタスクをサポートできます。ネットワーク機能仮想化、ソフトウェア定義ネットワーキング、マルチアクセスエッジコンピューティングの組み合わせスタックは、主要なクラウドネイティブコアプロジェクトの基本設計となっています。このモデルは専用ハードウェアへの依存を低減し、より柔軟な容量拡張を可能にします。アフリカ5Gインフラ市場は、オペレーターがより特化したスタンドアロンサービスを提供できるようになる前に、この基盤を必要としています。また、ベンダーが物理インフラだけでなくソフトウェア統合を通じて競争することも可能にします。
ネットワークスライシングは2031年までに12.43%のCAGRで拡大すると予測されており、最も成長の速いコア技術サブセグメントとなっています。より成熟したスタンドアロン展開を持つ南アフリカとモロッコのオペレーターは、エンタープライズ顧客への専用ネットワークスライスの提供を開始しています。専用スライスは、可変パフォーマンスに耐えられないアプリケーションに対して合意されたサービス品質を提供できます。このサービスモデルは、従来のコンシューマー加入者一人当たりの平均収益(ARPU)への依存を低減できます。3GPPフレームワークは相互運用可能なスライシングサービスの技術仕様を提供します。標準規格は、ネットワークオペレーターとエンタープライズユーザーに複数年のサービス契約に対するより大きな信頼を与えることができます。アフリカ5Gインフラ市場はネットワークスライシングを活用して、コアの近代化をマネージドサービス提供に転換できます。その成長は、スタンドアロン展開のペースと、保証されたパフォーマンスに対するエンタープライズの支払い意欲に依存するでしょう。

注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー垂直市場別:
コンシューマーエレクトロニクスが主導しながら製造業が最速成長コンシューマーエレクトロニクスは2025年の総収益の51.78%を占めました。スマートフォンベースのモバイルブロードバンドと拡大する固定無線アクセスサービスがこの地位を支えました。低コストの5Gスマートフォンは、10年が進むにつれて早期ユーザーを超えて普及が広がると予想されます。コンシューマーサービスは、広範な無線ネットワーク展開を支えるトラフィック基盤を引き続き提供するでしょう。自動車とモビリティ、エネルギーと公益事業、スマートシティは、マネージド接続需要のより小さいが発展しつつある源泉を代表しています。これらの垂直市場は、現在の収益貢献においてコンシューマーサービスに次ぐ位置にあります。アフリカ5Gインフラ市場は、即時サービス需要の最大シェアをコンシューマーエレクトロニクスに依存し続けています。この基盤は、オペレーターが同じネットワーク資産を家庭用と法人用の両顧客に活用するのに役立ちます。
産業製造は2031年までに18.30%のCAGRで拡大すると予測されており、エンドユーザー垂直市場の中で最も高い成長率となっています。プライベート5G、自律型機器、リアルタイム運用分析が採掘・プロセス産業における需要を支えています。inwiは2026年4月にモロッコの52ヘクタールの工場サイトにプライベート産業用5Gネットワークを展開しました。鉱業、再生可能エネルギー、物流、製造施設は、運用の可視性と自動化のためにプライベート接続を使用できます。ヘルスケア、公共安全、防衛、スマートシティも南アフリカと東アフリカのパイロットプロジェクトを通じて発展しています。これらのアプリケーションは、オペレーターがより広範な資本コミットメントを行う前に必要な証拠を確立できます。アフリカ5Gインフラ市場は、接続あたりの価値が高いビジネスサービスへ移行する機会を持っています。この移行は、信頼性の高いカバレッジ、適切なスペクトル、エンタープライズバイヤーへの明確なサービス条件に依存するでしょう。
地理的分析
南アフリカ5Gインフラ市場
南アフリカは2025年のアフリカ5Gインフラ収益の23.68%を占め、アフリカ大陸で最も高い5G展開密度と活発なプライベートネットワークパイプラインに支えられている。Vodacom Group Limitedは2026年度に236億ランド(12.8億米ドル)の設備投資を行い、前年比16.5%増を記録するとともに、6,160か所の5Gサイトを追加した。MTN Group Limitedの南アフリカ部門は2026年5月に4億8,000万ランド(2,600万米ドル)を投じ、フリーステート州およびノーザンケープ州における5Gおよび4Gカバレッジの改善にコミットした。同社は2026年末までにフリーステート州で82%、ノーザンケープ州で75%の5Gカバレッジを目標とした。Rain南アフリカとHuawei Technologies Co., Ltd.は2026年7月に、サブ1GHz帯のマッシブMIMOを用いた数千サイト規模の展開を開始した。南アフリカのスペクトラム利用可能性はミッドバンドの高密度化およびプライベートネットワークプロジクトを支援しており、アフリカ大陸で最も深みのある単一国インフラ基盤を有している。
ナイジェリア5Gインフラ市場
ナイジェリアは2031年までに12.33%のCAGRで拡大すると予測されており、アフリカ5Gインフラ市場において最も成長の速い国となっている。MTN Group Limitedのナイジェリア部門は2025年11月に、3.5GHz帯5Gスペクトラム200MHzの取得に対して6,000億ナイラ(4億米ドル)の支払いを完了した。ナイジェリアでは2026年初頭に720万件の5G接続が存在し、ナイジェリア通信委員会が掲げる30%目標に対して14%の普及率にとどまっていた。Airtel Nigeriaは2026年に稼働中の5Gサイト数を2倍以上に増やし、年末までに上位20都市において25%のサイトカバレッジを目標とした。ナイジェリアの通信事業者はタワーサイトのディーゼル燃料に年間3億5,000万米ドル以上を費やしており、これがソーラーハイブリッドエネルギーシステムの採用を促進している。ナイジェリア通信委員会のスペクトラムロードマップ2026-2030は、通信事業者およびベンダーの計画を導く追加割り当てを定めている。
アフリカその他地域の5Gインラ市場
アフリカのその他地域には、商用5Gネットワークとスペクトラム計画が進行中のモロッコおよびエジプトのほか、サービス開始がさらに先となるフロンティア市場が含まれる。モロッコの3つの免許取得事業者は2025年11月に商用5Gサービスを同時に開始し、2030年までに人口の85%をカバーすることが義務付けられている。デジタルモロッコ2030は2035年までに800億ディルハム(80億米ドル)の支援を受けている。ガーナは2026年7月に競争的な5Gスペクトラム申請を開始し、モザンビークは2026年4月に周波数割り当てを開始した。コンゴ民主共和国は2026年6月にコンゴ川沿い1,700kmの光ファイバーインフラに関する15億米ドルの協定に署名した。ケニアのSafaricom PLCは2025年に5Gサイト数を803か所から1,700か所に増やし、人口の30%をカバーした。こうした準備段階の違いにより、機器調達は複数の時期にわたって分散することになる。
競争環境
市場集中度
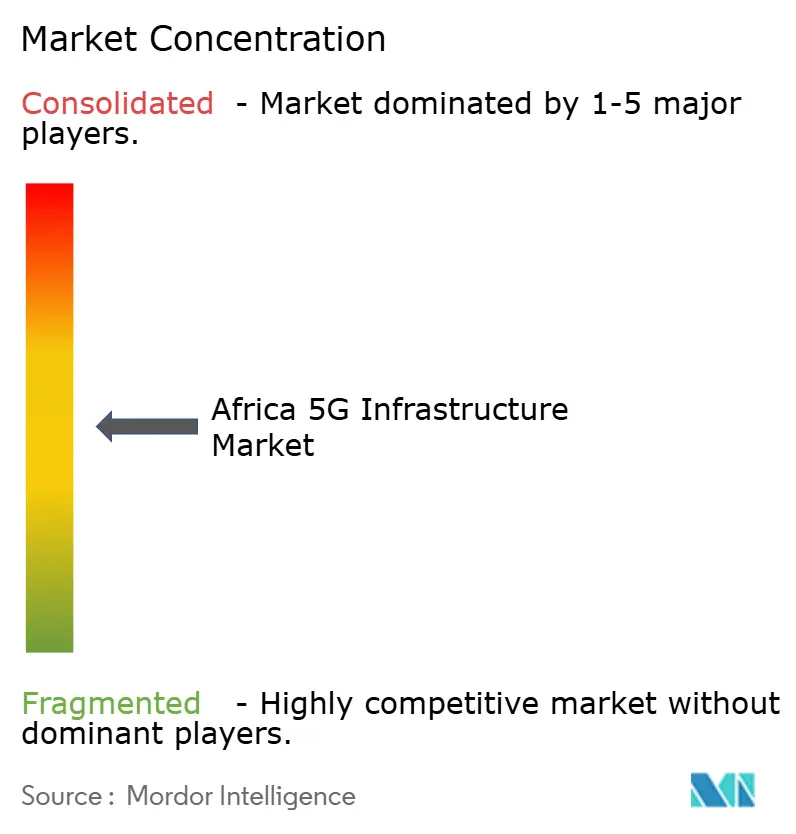
アフリカ5Gインフラ市場は無線アクセスとコアネットワークにおいて中程度に集中しており、Huawei、Ericsson、Nokia、ZTEがアクティブなネットワーク契約の大きなシェアを保持しています。Huaweiの地位は、Rain南アフリカとの1 GHz未満のマッシブMIMOに関する取り組みと、モロッコのinwiとのプライベート産業ネットワークに関する取り組みによって支えられています。Ericssonは2025年にMTN南アフリカとクラウドネイティブ5Gコアの近代化を完了し、他のオペレーターへの参照事例を提供しました。Nokiaはガーナのニュートラルホストインフラ(NGIC)共有バックボーンとベイラ港プロジェクトを含むプライベートネットワークとニュートラルホストインフラに注力しています。Mavenir、Airspan、Parallel Wirelessはオープン無線アクセスネットワークのパイロットで存在感を高めています。ガーナのホールセールファーストNGICモデルはオープン無線アクセスインターフェースを使用し、共有インフラへの制度的アプローチを示しています。アフリカ5Gインフラ市場は、オペレーターがインフラ基盤の一部を資金調達、所有、運用しているため、ベンダー競争とオペレーターの強い影響力を組み合わせています。
MTN Groupは2026年のキャピタルマーケッツデーで、Ambition 2030のもとで420,000 kmの光ファイバーを拡大する計画を発表しました。Vodacomは2026年度の設備投資として12.8 ビリオン 米ドルを報告し、Airtel Africaは2027年度の設備投資を7.25 ビリオン 米ドル~7.50 ビリオン 米ドルと見込んでいます。これらのオペレーターのコミットメントは、一部のサードパーティインフラの機会を減少させる一方、調達条件における相互運用性要件を高める可能性があります。Samsungはアフリカでの無線アクセスプレゼンスを拡大し、Ceragon Networksはマイクロ波バックホールのニーズに対応し、Comba Telecomは高密度都市部に分散アンテナシステムを供給しています。エネルギー管理、中規模オペレーター向けクラウドネイティブコアプラットフォーム、太陽光ハイブリッドタワーシステムは、専門企業が競争できる分野として残っています。サプライヤーはまた、3GPP Release 17およびRelease 18の要件と国家型式承認規則を満たす必要があります。
競争戦略は、ハードウェア供給、ソフトウェアプラットフォーム、マネージドサービス、ファイナンスサポートをますます組み合わせています。Huaweiのrainへの展開はローバンドカバレッジ技術をめぐる競争を示し、EricssonのMTN南アフリカの近代化はクラウドネイティブコア機能をめぐる競争を示しています。Nokiaのプライベートネットワークと共有インフラにおける役割は、エンタープライズとニュートラルホストの機会に焦点を当てた戦略を示しています。オペレーターは、複数の市場にわたって5G無線、トランスポート、クラウドコア、エネルギーのニーズをサポートできるサプライヤーを好みます。この傾向は、オープン無線アクセスネットワークが専門企業の参入ポイントを生み出す中でも、幅広いポートフォリオを持つ確立されたベンダーを有利にする可能性があります。アフリカ5Gインフラ市場は、光ファイバーが少ないバックホールやエネルギー効率の高い運用など、明確な問題に対処できる小規模サプライヤーにも開かれています。主要ベンダーの合計シェアに基づく数値的な集中度指標を支持する企業レベルの市場シェアデータは入手できません。
アフリカ5Gインフラ産業リーダー
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
ZTE Corporation
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アフリカ5Gインフラ市場 このレポートでカバーされる企業
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- Cisco Systems, Inc.
- Mavenir Systems, Inc.
- Airspan Networks Holdings Inc.
- Parallel Wireless, Inc.
- NEC Corporation
- Fujitsu Limited
- CommScope Holding Company, Inc.
- Juniper Networks, Inc.
- Ceragon Networks Ltd.
- Comba Telecom Systems Holdings Ltd.
- MTN Group Limited
- Vodacom Group Limited
- Safaricom PLC
最近の産業開発事情 アフリカ5Gインフラ市場
- 2026年7月:Rain南アフリカとHuaweiは、南アフリカ全土に数千サイト規模の1 GHz未満のマッシブMIMO 5Gネットワークの展開を開始しました。これはその周波数カバレッジ構成において世界初と説明されており、ローバンド伝播の利点を通じてユビキタスな5G接続を目指しています。
- 2026年7月:ガーナの国家通信機関は、700 MHz、2.3 GHz、3 GHz帯域の5Gスペクトルについて競争的商業ベースで正式な申請要請を開始しました。2026年7月15日付けで有効となり、西アフリカにおける行政主導から市場主導のスペクトル割り当てへの転換を示しています。
- 2026年6月:コンゴ民主共和国郵便・電気通信・デジタル経済省は、コンゴ川沿いの1,700 kmの光ファイバーインフラに関してGenew Technologiesと15 ビリオン 米ドルの覚書に署名しました。第1フェーズでは国家電気通信バックボーンに向けて4.00 ビリオン 米ドル以上の投資が行われます。
アフリカ5Gインフラ市場レポートの範囲
アフリカ5Gインフラ市場は、製造、自動車、ヘルスケア、エネルギー、スマートシティ、公共安全、コンシューマーアプリケーションにおけるモバイルオペレーターとエンタープライズ向けの5G機器、ソフトウェアライセンスとサブスクリプション、統合、展開、近代化、マネージドサービス、保守、サポートから収益を生み出しています。
アフリカ5Gインフラ市場レポートは、通信インフラ(5G無線アクセスネットワーク(RAN)、トランスポート/xHaul(フロントホール、ミッドホール、バックホール)、コアネットワーク(クラウドネイティブ5Gコア))、スペクトル帯域(ローバンド(1 GHz未満)、ミッドバンド(1~6 GHz)、ハイバンド/ミリ波(24 GHz超))、ネットワークアーキテクチャ(ノンスタンドアロン(NSA)およびスタンドアロン(SA))、コアネットワーク技術(ソフトウェア定義ネットワーキング(SDN)、ネットワーク機能仮想化(NFV)、マルチアクセスエッジコンピューティング(MEC)、ネットワークスライシング)、エンドユーザー垂直市場(コンシューマーエレクトロニクス、自動車とモビリティ、産業製造、ヘルスケアとライフサイエンス、エネルギーと公益事業、公共安全と防衛、スマートシティとインフラ、その他のエンドユーザー垂直市場(小売、メディア、農業))、および国別(南アフリカ、ナイジェリア、アフリカのその他の地域)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 5G無線アクセスネットワーク(RAN) |
| トランスポート/xHaul(フロントホール、ミッドホール、バックホール) |
| コアネットワーク(クラウドネイティブ5Gコア) |
| ローバンド(1 GHz未満) |
| ミッドバンド(1~6 GHz) |
| ハイバンド/ミリ波(24 GHz超) |
| ノンスタンドアロン(NSA) |
| スタンドアロン(SA) |
| ソフトウェア定義ネットワーキング(SDN) |
| ネットワーク機能仮想化(NFV) |
| マルチアクセスエッジコンピューティング(MEC) |
| ネットワークスライシング |
| コンシューマーエレクトロニクス |
| 自動車とモビリティ |
| 産業製造 |
| ヘルスケアとライフサイエンス |
| エネルギーと公益事業 |
| 公共安全と防衛 |
| スマートシティとインフラ |
| その他のエンドユーザー垂直市場(小売、メディア、農業) |
| 南アフリカ |
| ナイジェリア |
| アフリカのその他の地域 |
| 通信インフラ別 | 5G無線アクセスネットワーク(RAN) |
| トランスポート/xHaul(フロントホール、ミッドホール、バックホール) | |
| コアネットワーク(クラウドネイティブ5Gコア) | |
| スペクトル帯域別 | ローバンド(1 GHz未満) |
| ミッドバンド(1~6 GHz) | |
| ハイバンド/ミリ波(24 GHz超) | |
| ネットワークアーキテクチャ別 | ノンスタンドアロン(NSA) |
| スタンドアロン(SA) | |
| コアネットワーク技術別 | ソフトウェア定義ネットワーキング(SDN) |
| ネットワーク機能仮想化(NFV) | |
| マルチアクセスエッジコンピューティング(MEC) | |
| ネットワークスライシング | |
| エンドユーザー垂直市場別 | コンシューマーエレクトロニクス |
| 自動車とモビリティ | |
| 産業製造 | |
| ヘルスケアとライフサイエンス | |
| エネルギーと公益事業 | |
| 公共安全と防衛 | |
| スマートシティとインフラ | |
| その他のエンドユーザー垂直市場(小売、メディア、農業) | |
| 国別 | 南アフリカ |
| ナイジェリア | |
| アフリカのその他の地域 |
レポートで回答される主要な質問
アフリカ5Gインフラ市場の規模はどのくらいですか?
アフリカ5Gインフラ市場は2025年に48.6 ビリオン 米ドルであり、2026年には53.4 ビリオン 米ドルと推定されています。2031年までに11.40%のCAGRで91.6 ビリオン 米ドルに達すると予測されています。これらの数値は、無線アクセス、トランスポートネットワーク、クラウドネイティブコアプラットフォーム、および関連電力システムへの計画支出を反映しています。
アフリカ全体で5Gインフラ支出を促進しているものは何ですか?
モバイルデータトラフィックの増加、スペクトルの割り当て、固定無線アクセス、鉱業、港湾、産業施設におけるプライベートネットワーク需要が投資を支えています。これらのニーズは、機器支出を都市部の無線カバレッジからトランスポート、コア、電力システムへと拡大させています。また、オペレーターが新しいサイトの財務的根拠を改善するサービスを追求することも促しています。
アフリカの5G展開においてどの通信インフラセグメントが主導していますか?
5G無線アクセスネットワークは2025年に62.42%のシェアで主導しました。クラウドネイティブ5Gコアは、オペレーターがエンタープライズ対応サービスを求めるにつれて、2031年までに14.34%のCAGRでより速く成長すると予測されています。この差異は、現在のカバレッジ優先と将来の高度なサービス提供の必要性を反映しています。
スタンドアロンアーキテクチャがアフリカのオペレーターにとって重要な理由は何ですか?
スタンドアロンアーキテクチャは、鉱業、物流、公共安全ユーザー向けのネットワークスライシングと一貫した低遅延サービスをサポートすると期待されています。2031年までに18.85%のCAGRで成長すると予測されており、無線とコアシステムの両方へのアップグレードが必要です。このアーキテクチャは、オペレーターに指定されたサービス品質を持つマネージドエンタープライズ提供の基盤を与えることができます。
アフリカの5Gインフラで最も速く成長すると予想される国はどこですか?
ナイジェリアは3.5 GHzスペクトル投資と計画された5Gサイト拡大に支えられ、2031年までに12.33%のCAGRで拡大すると予測されています。2026年初頭の720 ミリオン の5G接続は、さらなる展開の余地を示しています。主要都市でのサイト拡大と継続的なスペクトル計画がインフラ購入のペースに影響を与えるでしょう。
アフリカでの5Gロールアウトの主な障壁は何ですか?
長い資本回収期間、スペクトル割り当ての遅延、不安定な電力網、ディーゼル依存、外国為替制約がネットワーク展開を遅らせる可能性があります。これらの圧力は、機器ファイナンスと運用コスト管理をロールアウト計画において重要にしています。また、オペレーターがカバレッジ拡大を段階的に進め、利用可能な場合は共有インフラを優先する傾向をもたらす可能性もあります。