
アセスルファムカリウム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 407.19 百万米ドル |
| 市場規模 (2032) | 536.99 百万米ドル |
| 成長率 (2027 - 2032) | 5.69 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアセスルファムカリウム市場分析
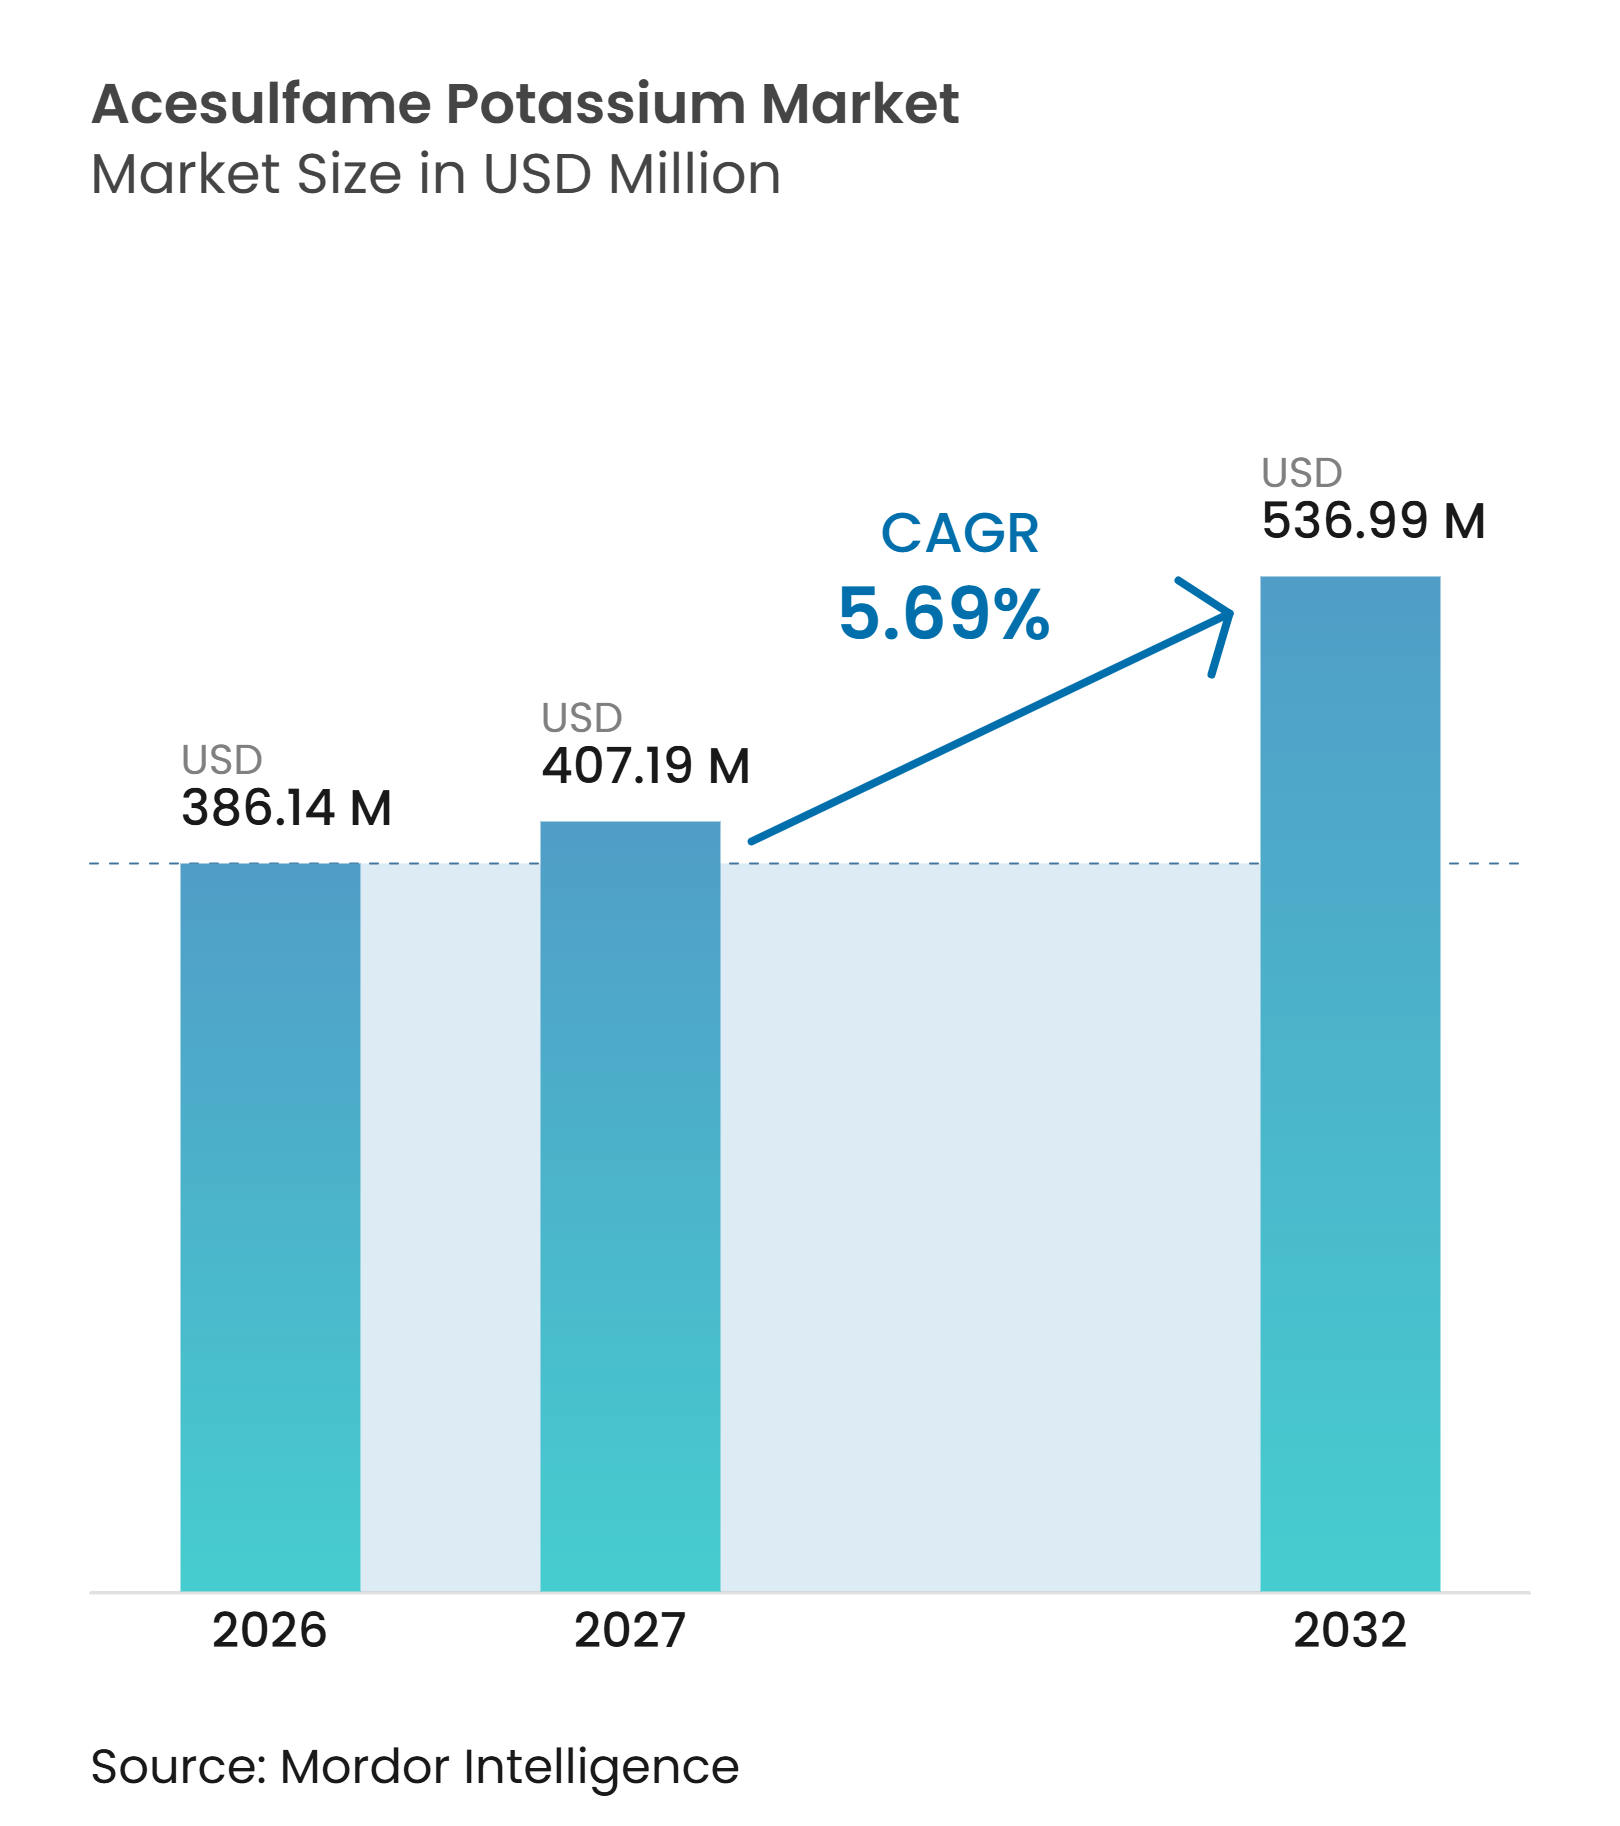
アセスルファムカリウム市場規模は2026年に3億8,614万米ドルと評価され、2027年の4億719万米ドルから2032年には5億3,699万米ドルへと、予測期間(2027年~2032年)においてCAGR 5.69%で成長すると推定されています。アセスルファムカリウムはAce-Kとも呼ばれ、スクロースの200倍の甘さを持ちます。200℃までの温度で安定性を保ち、高温・酸性処理用途での使用を支えています。砂糖削減規制、製品リフォーミュレーションの取り組み、飲料・医薬品・パーソナルケア製品への幅広い使用がアセスルファムカリウム市場の需要を牽引しています。供給基盤は集中しており、中国メーカーが世界的な価格形成に影響を与え、Nutrinovaが中国以外の唯一のメーカーとして機能しています。この構造は、北米および欧州のフォーミュレーターにとっての調達・価格サイクルに影響を与えています。欧州では、欧州食品安全機関の改訂された一日許容摂取量がフォーミュレーションパラメーターに影響を与えています。ただし、クリーンラベルへの嗜好、高使用量での苦味の後味、および他の甘味料とのブレンドへの依存が、特定の新製品用途での採用に影響を与えています。
主要レポートのポイント
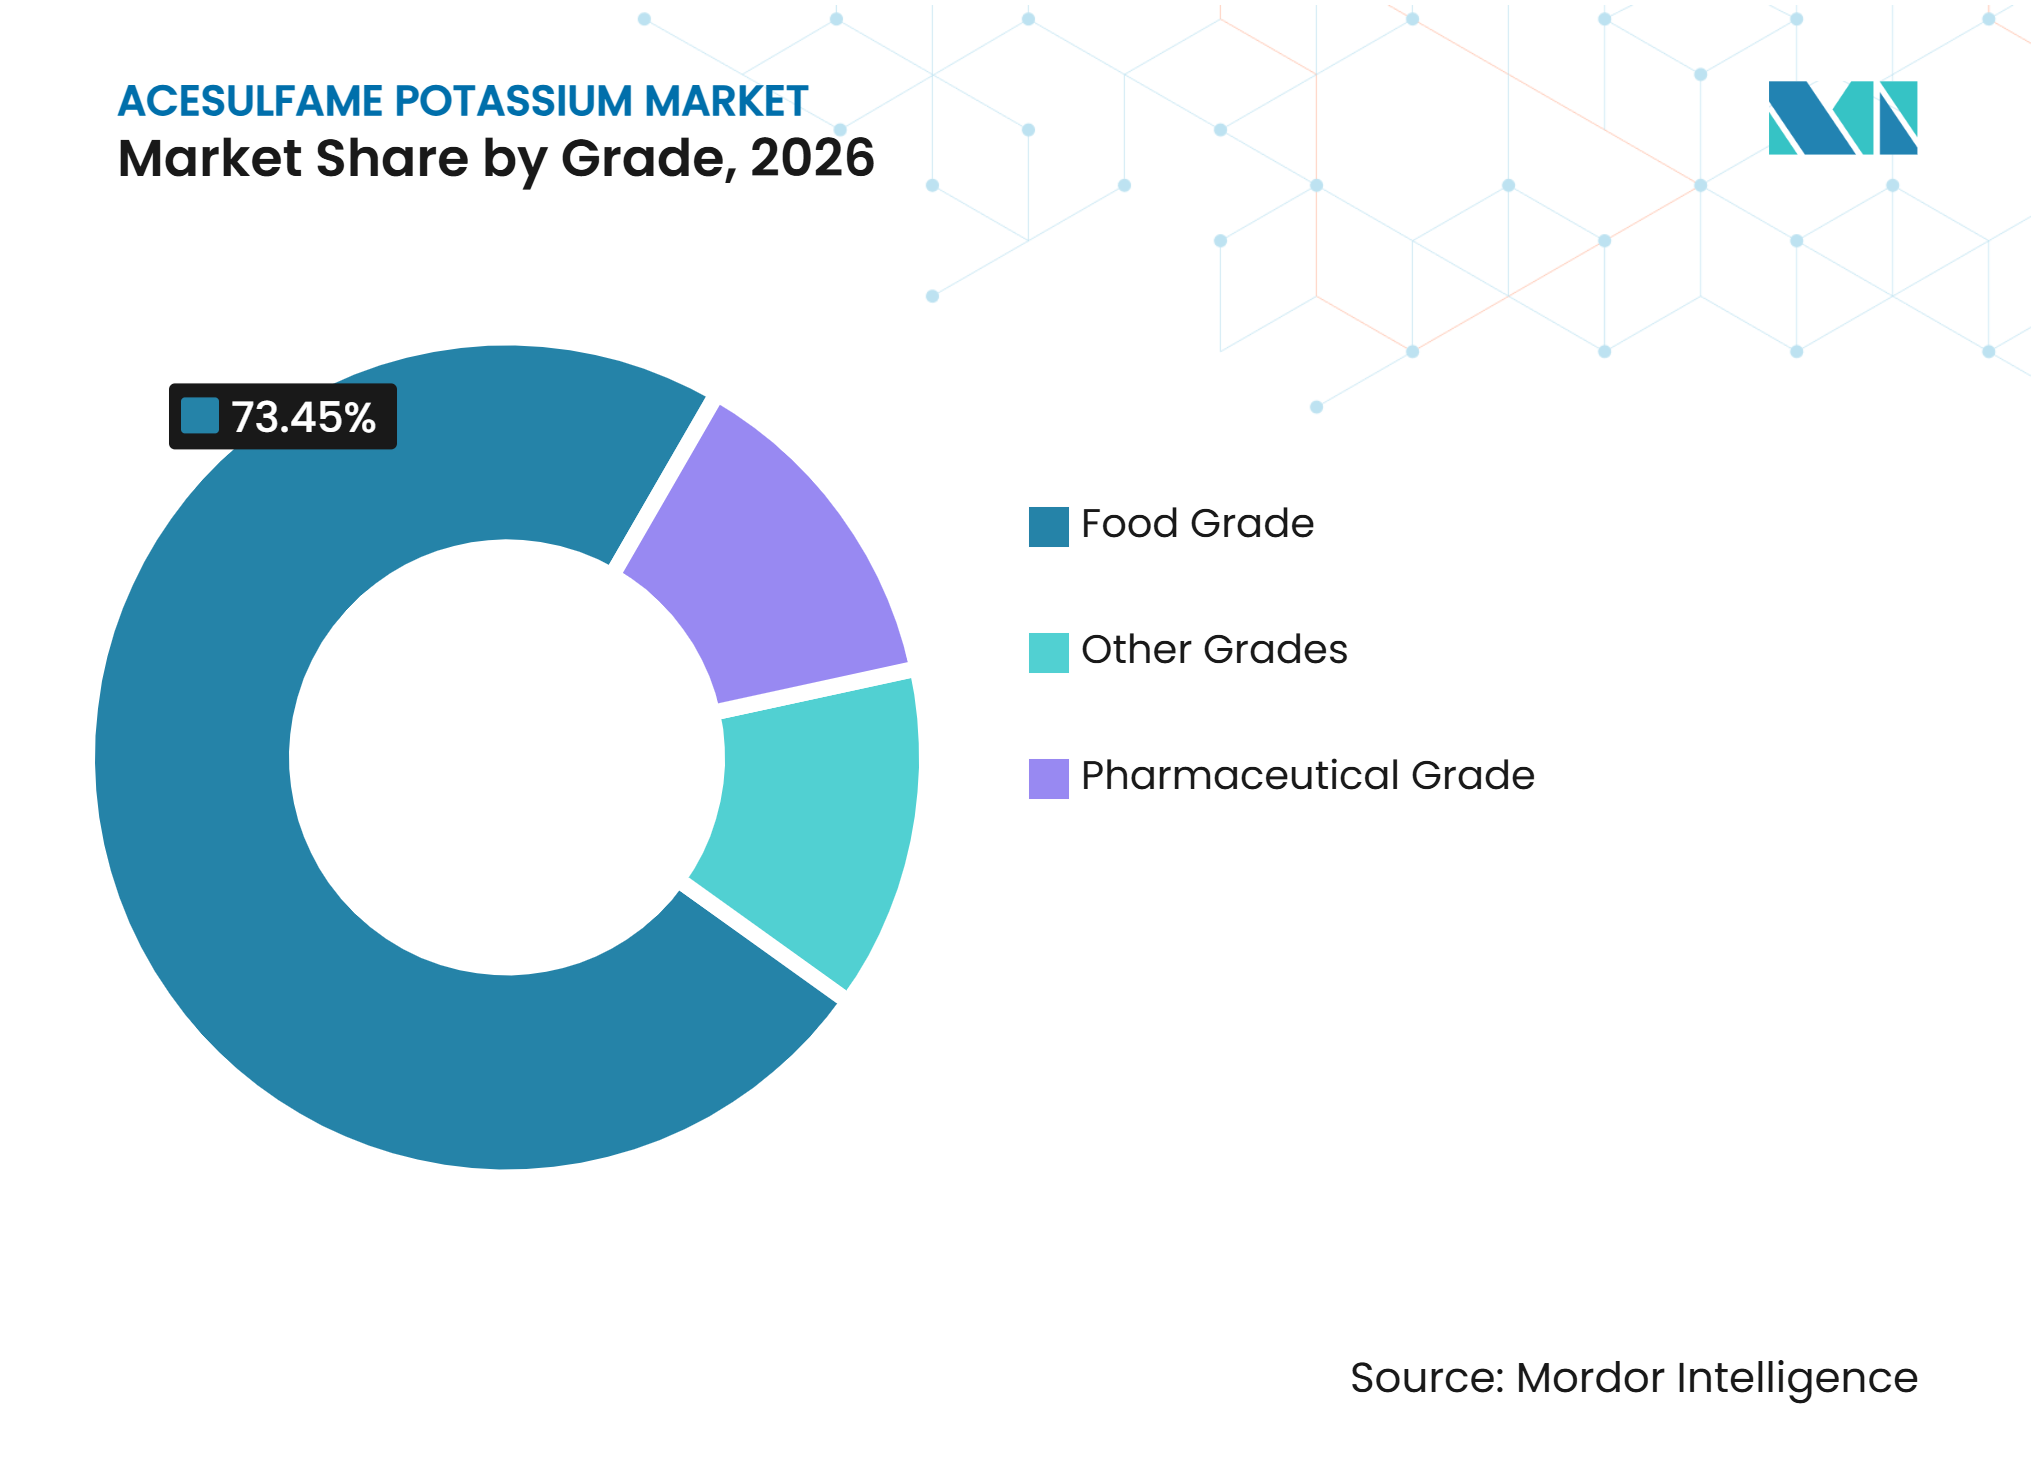
- グレード別では、食品グレードが2026年のアセスルファムカリウム市場シェアの73.45%を占め、医薬品グレードは2032年までに7.12%のCAGRで成長すると予測されています。
- 形態別では、粉末が2026年のアセスルファムカリウム市場シェアの58.13%を占め、液体は2032年までに6.78%のCAGRで拡大すると予測されています。
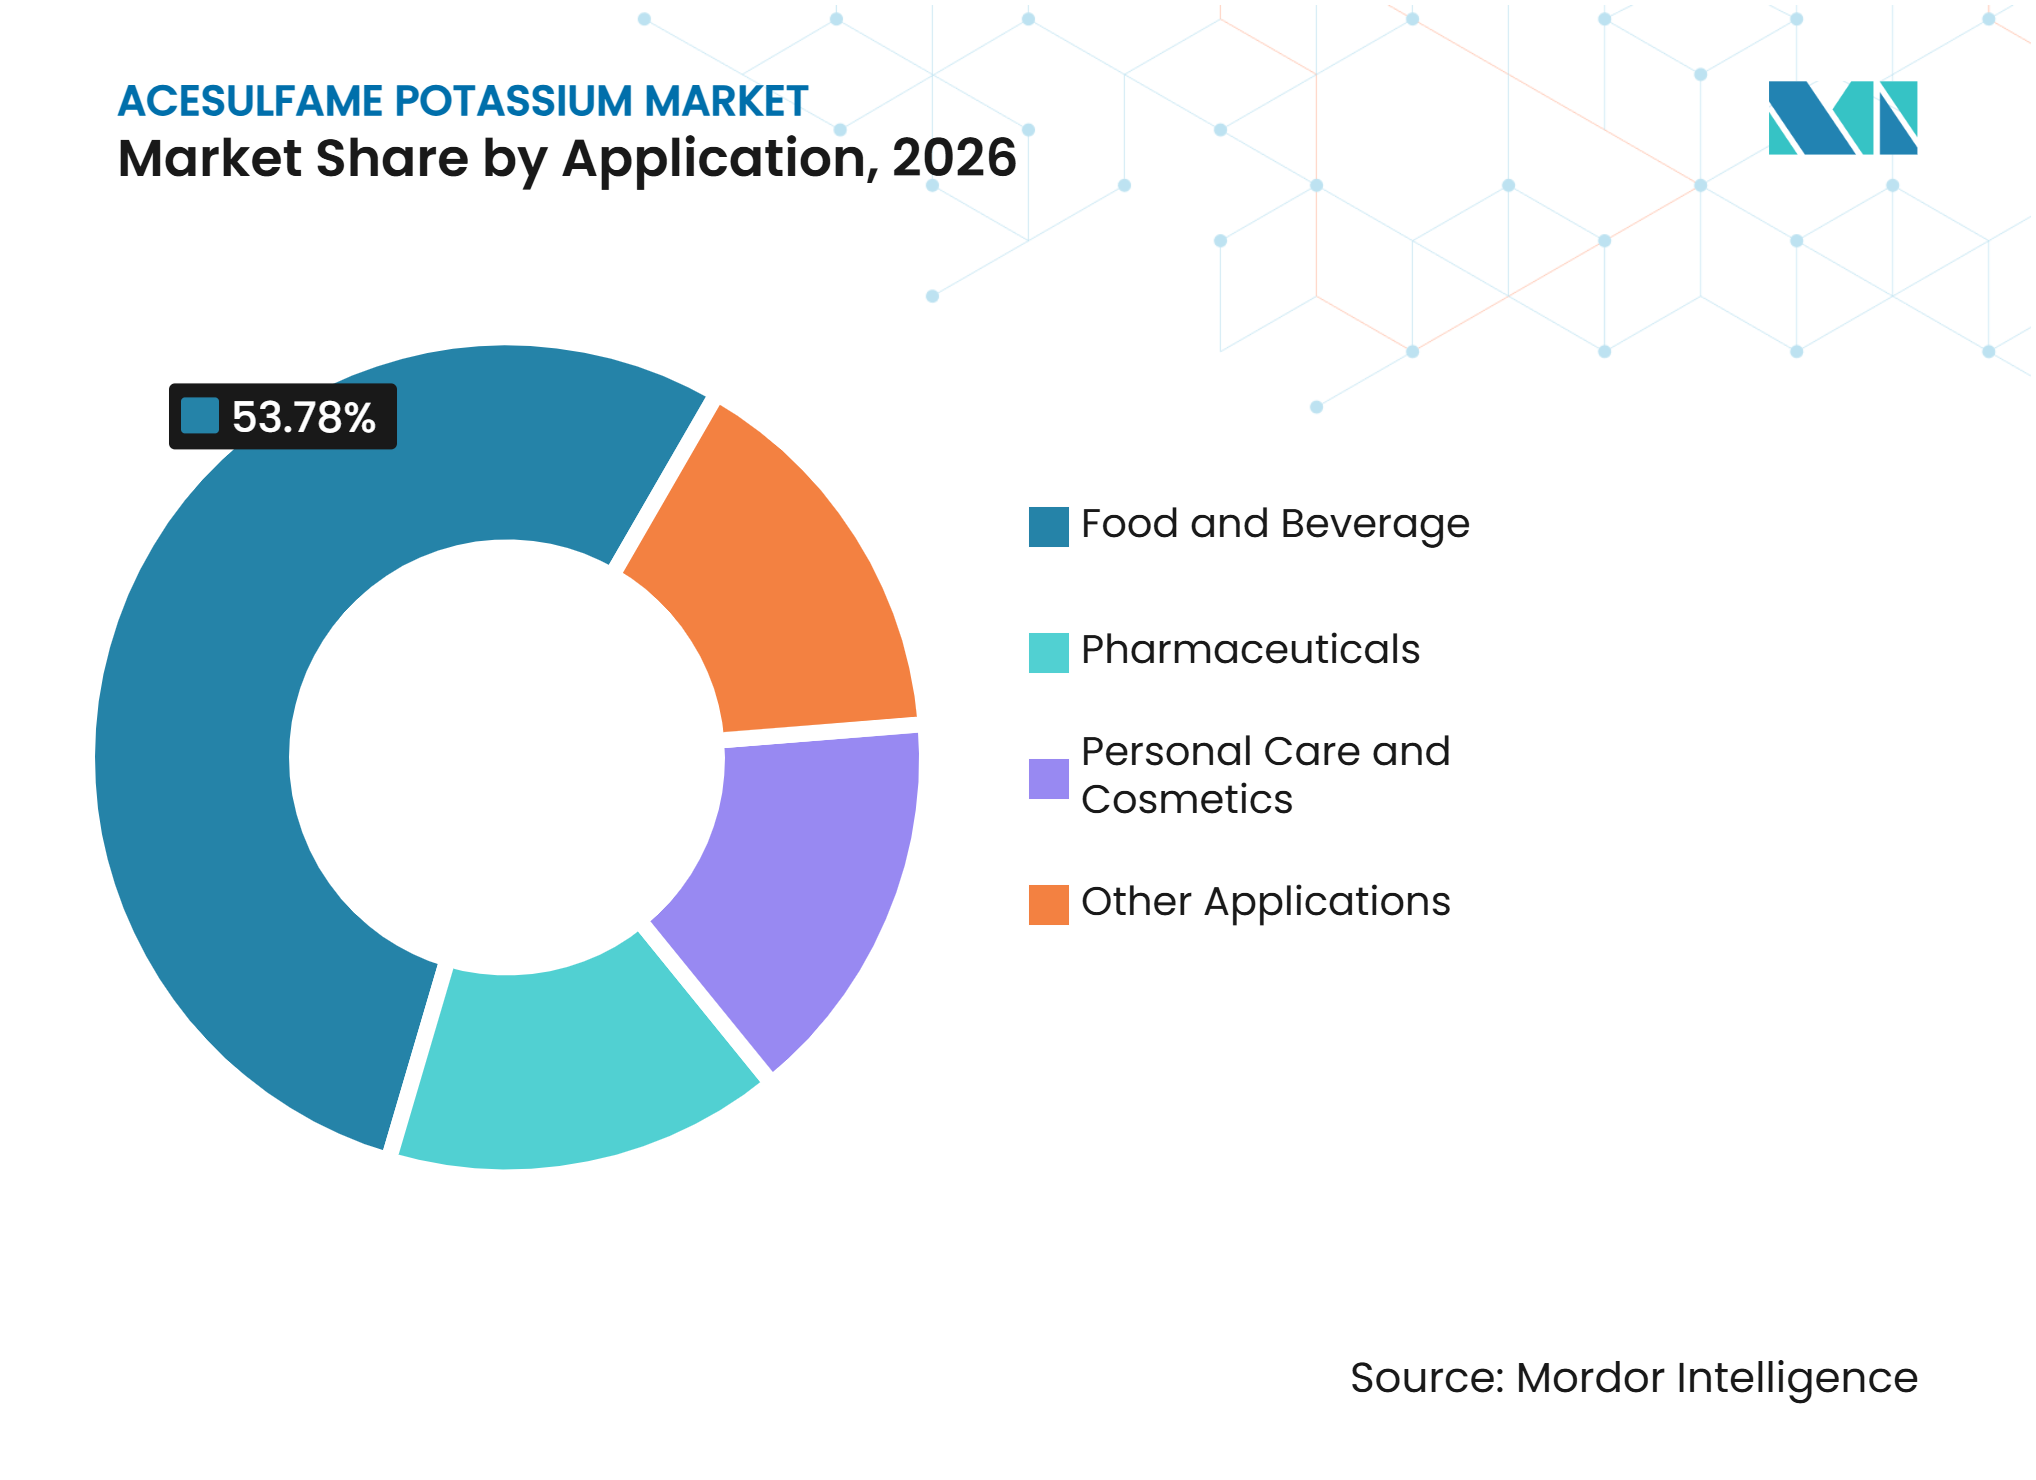
- 用途別では、食品・飲料が2026年のアセスルファムカリウム市場シェアの53.78%を占め、医薬品は2032年までに7.67%のCAGRで成長すると予測されています。
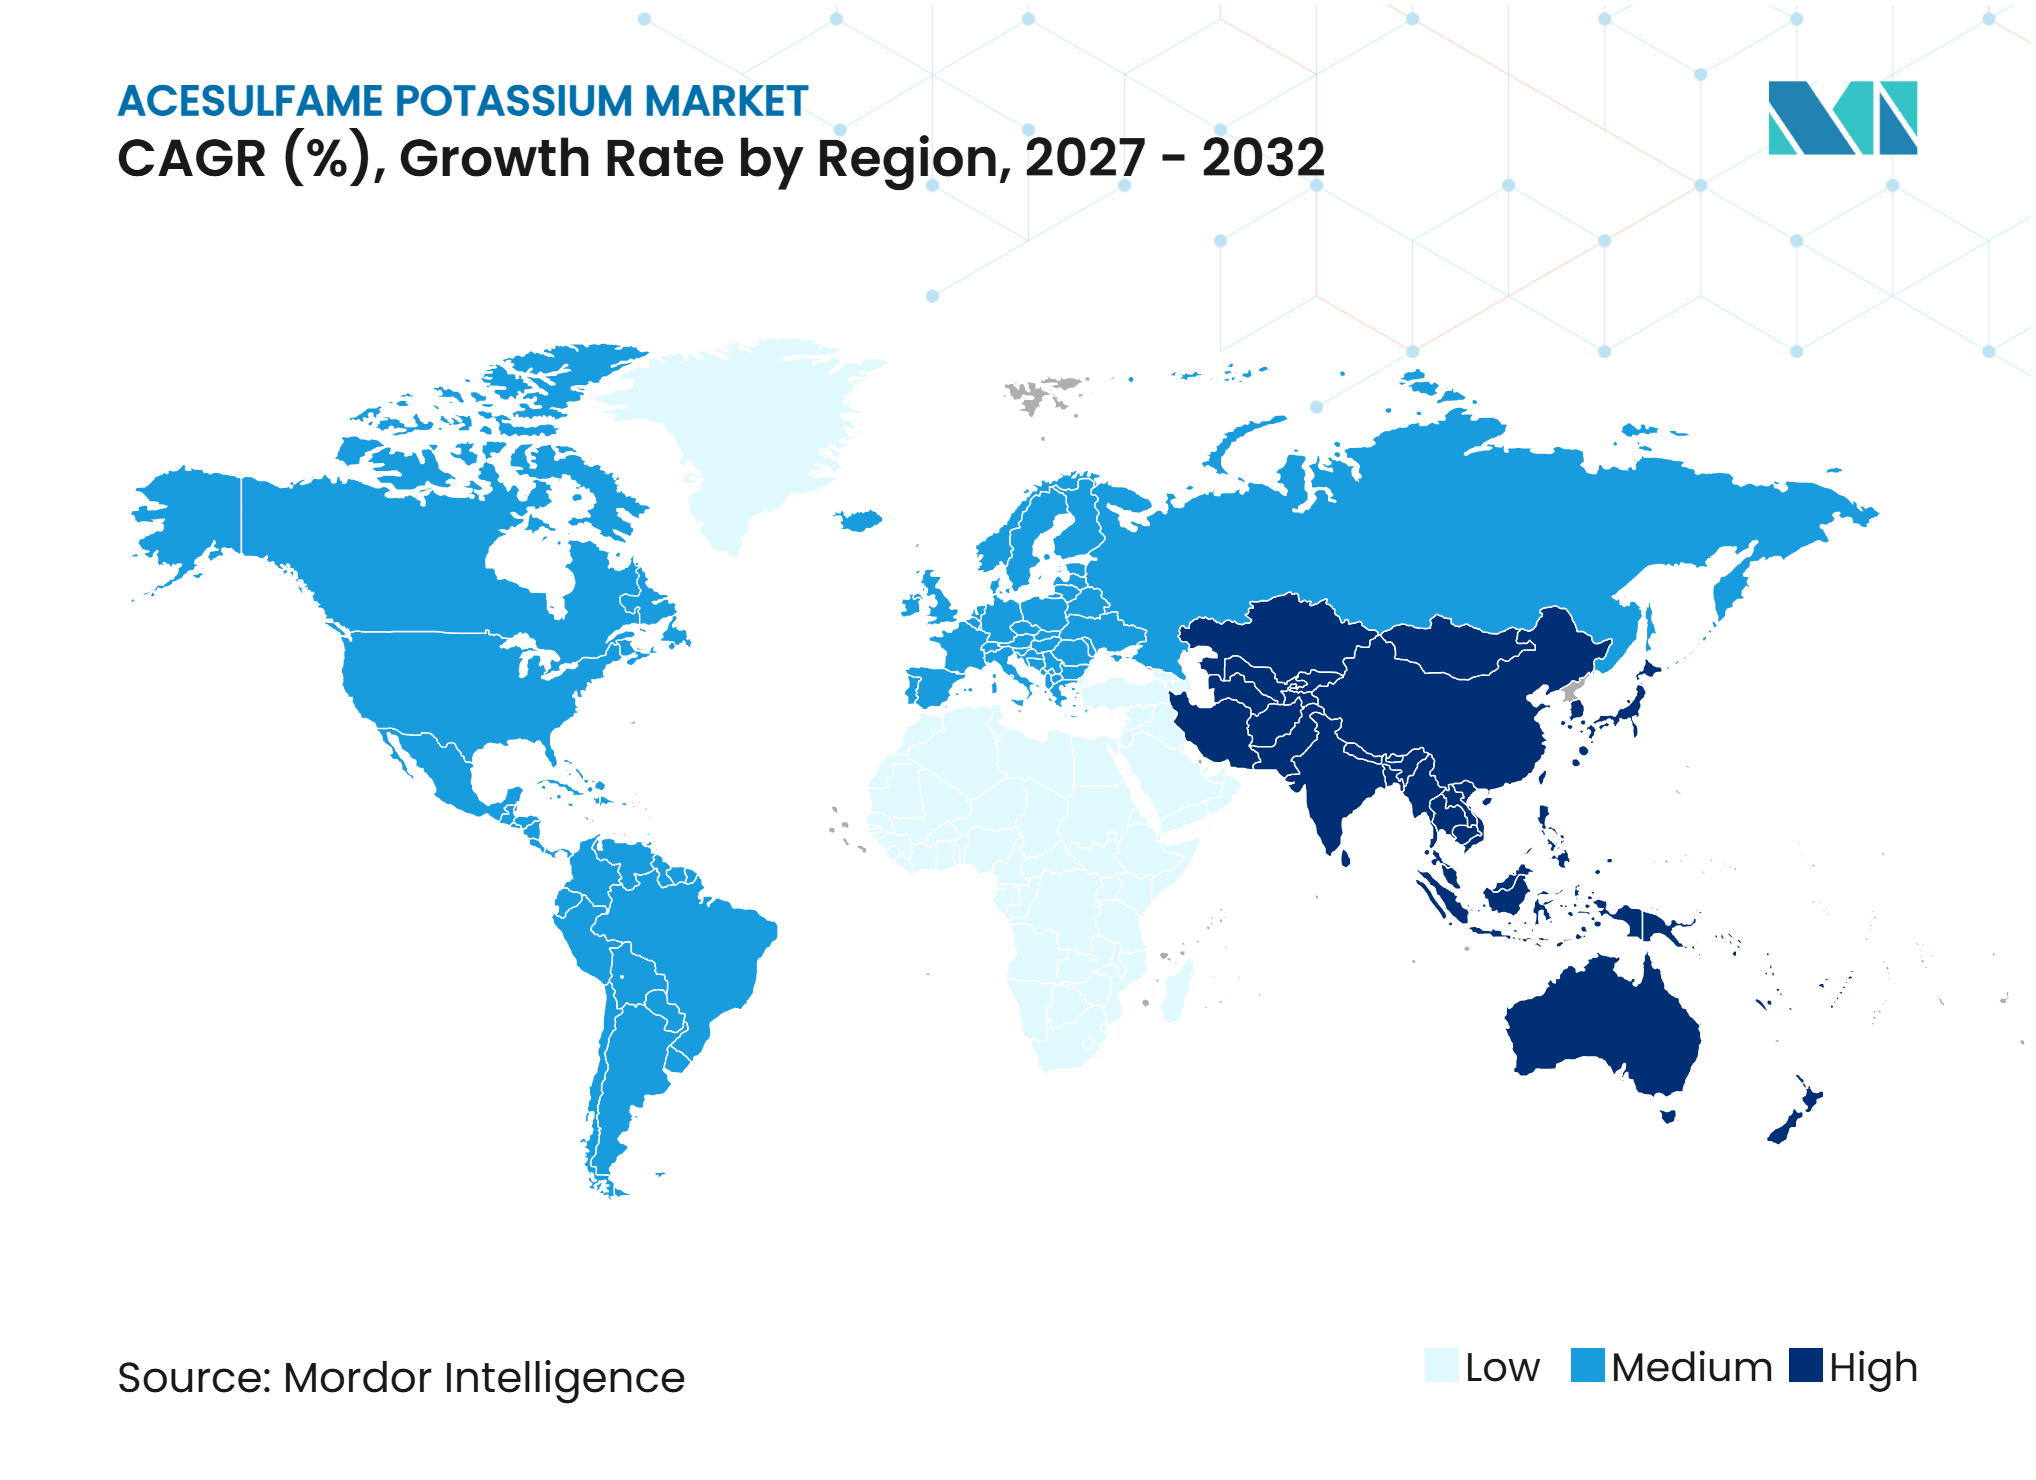
- 地域別では、アジア太平洋が2026年のアセスルファムカリウム市場シェアの42.34%を占め、2032年までに6.91%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖削減とゼロカロリーリフォーミュレーション | +1.5% | 北米、EU、東アジアを中心にグローバル | 中期(2~4年) |
| 機能性・エネルギー飲料フォーミュレーションの拡大 | +1.0% | 北米、アジア太平洋(APAC)中心、中東・アフリカ(MEA)への波及 | 短期(2年以内) |
| 患者にやさしい経口剤形のための医薬品味マスキング | +0.8% | EU、日本、インドで最も高い普及率を持つグローバル | 長期(4年以上) |
| 最新の安全性評価に基づく規制上の余地 | +0.5% | EU主導、欧州食品安全機関(EFSA)およびJECFA基準を参照する市場への波及 | 中期(2~4) |
| 情報源: Mordor Intelligence | |||
砂糖削減とゼロカロリーリフォーミュレーション
砂糖税規制は、任意の製品アップグレードではなく、飲料メーカーにリフォーミュレーションの期限を課しています。英国のソフトドリンク産業課税制度、南アフリカの健康促進課税制度、および米国の都市レベルの課税制度が、低カロリーおよびゼロカロリーフォーミュレーションの必要性を高めています。メーカーはAce-Kをスクラロースおよびアスパルテームとともにブレンドして使用しています。これは、甘味料ブレンドが単一の高甘味度甘味料よりもスクロースの甘味プロファイルをより忠実に再現できるためです。Kerryは、ゼロシュガー飲料の官能プロファイルを改善するための甘味料システムとフレーバーソリューションの使用を特定しています。ブラジル、チリ、欧州でのフロントオブパック表示改革も、高糖分製品ラベルへの対応に利用できる時間を短縮しています。これらの要因がアセスルファムカリウム市場の需要を牽引しており、メーカーはリフォーミュレーションされた飲料・食品製品ラインに安定したコスト効率の高い原料を必要としています。
機能性・エネルギー飲料フォーミュレーションの拡大
ゼロシュガーエネルギードリンクへのシフトにより、酸性飲料システムにおけるAce-Kの使用が増加しています。この原料は、pH 2.5~3.5のエネルギードリンクフォーミュレーションにおいて安定性を保ち、標準的な加工温度でカフェイン、タウリン、ビタミンB群との相溶性があります。G FUELは、そのエネルギードリンクフォーミュレーション情報にアセスルファムカリウムとスクラロースを記載しています[1]。この組み合わせにより、ブランドは製造全体を通じて一貫したフレーバープロファイルを維持しながら、カロリーなしで甘さを提供できます。一部のブランドはAce-Kの不使用をクリーンラベルフォーミュレーションの特性として位置づけており、エネルギードリンクカテゴリー内で需要にばらつきが生じています。Kerryもゼロシュガーエネルギードリンクを改善するためのアプローチとしてフレーバーマスキングを特定しており、これにより一部のフォーミュレーターが1回分あたりのAce-K使用量を削減する可能性があります。
患者にやさしい経口剤形のための医薬品味マスキング
Ace-Kの医薬品需要は、シロップ製剤における甘味賦形剤としての従来の使用を超えて拡大しています。2025年の研究では、アセスルファムカリウムとアルベンダゾールのイオン液体複合体が、マウスモデルにおいてアルベンダゾール懸濁液と比較して最大血漿中濃度を11倍、経口バイオアベイラビリティを7.6倍向上させることが明らかになりました。この知見は、薬物溶解性と患者受容性が重要な考慮事項となる経口固形剤形向けの医薬品グレード材料への関心を支持しています。味は、特に有効成分が苦い場合に、小児・高齢者向け医薬品における重要な課題であり続けています。Ace-Kは迅速な甘味発現を提供し、多くの薬物活性成分に対して化学的に不活性であることが一般的であり、味マスキングシステムへの使用を支えています。医薬顧客を対象とするサプライヤーにとって、ICH Q3D元素不純物要件およびUSP/NFモノグラフへの準拠は引き続き重要です。
最新の安全性評価に基づく規制上の余地
欧州食品安全機関は、規則(EC)第1333/2008号に基づき、E 950としても知られるアセスルファムKを2025年4月30日に再評価しました。同機関は一日許容摂取量を体重1kgあたり9mgから15mgに引き上げました。改訂された評価により、加工業者は消費量の多い食品カテゴリーにおける製品暴露量の評価に関してより大きな柔軟性を得ることができます。また、購買担当者が甘味料システムを見直す中で、欧州のフォーミュレーション活動におけるAce-Kの規制基盤を強化します。中国は2025年2月8日にGB 2760-2024を施行しました。この基準には、Ace-Kとアスパルテームおよびアスパルテームアセスルファム塩の用途における合算使用総重量制限が含まれています。この規制はAce-Kの許可状態を維持しつつ、表示およびフォーミュレーション要件への準拠を求めています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ステビア、羅漢果、エリスリトールによるクリーンラベル代替 | -0.9% | 北米、西欧、オーストラリア | 中期(2~4年) |
| 合成甘味料に対する消費者および機関の精査 | -0.6% | EU、米国、都市部インドで最も大きな影響を持つグローバル | 中期(2~4年) |
| 苦味の後味と共甘味料への依存 | -0.5% | プレミアム製品セグメントで最も顕著なグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ステビア、羅漢果、エリスリトールによるクリーンラベル代替
クリーンラベル代替は、原料の由来とラベルのシンプルさが購買決定に影響するプレミアム・機能性・健康志向の製品ラインで最も顕著です。2025年、Tate & Lyleは7つのグローバル市場の回答者の半数以上が砂糖消費量を削減する計画を持っていると報告しました。甘味料イノベーションに関する同社の調査も、植物・果実由来の原料に関連する成分への需要を反映していました。精密発酵によるReb Mは異なる甘味プロファイルを提供できますが、そのコストの高さが中間市場製品での完全代替としての使用を制限しています。実際には、多くのフォーミュレーターはAce-Kを完全に排除するのではなく、ブレンド内のAce-Kレベルを下げてステビアや羅漢果を追加しています。このアプローチにより、アセスルファムカリウム市場における役割を維持しながら、完成品フォーミュレーションでのAce-K使用量を削減できます。
合成甘味料に対する消費者および機関の精査
高甘味度甘味料に関する消費者の懸念は、特に北米および西欧において、新製品の発売に影響を与える可能性があります。2025年のFood Chemistry誌のレビューでは、ヒト研究が一般的に一日許容摂取量内でのAce-Kの安全性を支持していることが明らかになりました。ただし、前臨床モデルでは非常に高用量での腸内細菌叢の変化が確認されており、より用量関連性の高いヒト研究の必要性が示されています[2]。実験室での知見と消費者の解釈との間のギャップにより、リスク回避型ブランドが新製品開発においてステビアや羅漢果を優先する可能性があります。Ace-Kは400ppmを超える濃度で金属的または苦味のある風味を生じる可能性があり、フォーミュレーターはブレンドやマスキングシステムを使用することになります。これらのシステムにより、原料がフォーミュレーションに残っていても、完成品中のAce-K用量を削減できます。その結果、このトレンドはプレミアム製品における近期の使用率を制約し、合成甘味料に対する市場認識に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
医薬品グレードがプレミアム成長を牽引食品グレードは2026年のアセスルファムカリウム市場の73.45%を占め、主要グレードとしての地位を維持しています。この地位は、飲料、ベーカリー製品、菓子類、乳製品フォーミュレーションにおける確立された使用を反映しています。食品グレードのAce-Kは、大規模生産ラインに対して予測可能な甘味等価性とコスト効率を提供します。医薬品グレードは、より厳格な純度要件、医薬品マスターファイル登録、および経口剤形への需要増加に牽引され、2027年から2032年にかけてCAGR 7.12%で成長すると予測されています。技術的・工業的用途に使用されるものを含むその他のグレードは、より小さな残余シェアを占め、全体的なグレード分布を変えるとは予想されていません。
2025年11月、中国の国家衛生健康委員会が発酵由来のアセスルファムカリウムを新食品添加物として申請を受理しました。受理された申請は、生合成生産ルートを規制パイプラインに位置づけるものです。現在の化学的生産はジケテンと三酸化硫黄に依存しているため、発酵は生産技術基盤を多様化する可能性があります。この進展により、食品グレードサプライヤーの既存原料ルートへの依存が軽減される可能性があります。持続可能な調達方針を持つ食品メーカーも、サプライヤー資格審査時に生産方法を評価する可能性があります。その結果、アセスルファムカリウム市場は、現在の市場リーダーシップを変えることなく食品グレードの調達基準に影響を与えるサプライチェーンの上流シフトを経験する可能性があります。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
形態別:
粉末がリードし、液体が精密用途を支援粉末は2026年のアセスルファムカリウム市場の58.13%を占めています。ドライブレンド粉末飲料、卓上甘味料、ベーカリープレミックス、医薬品錠剤に適しています。その自由流動性と長い常温保存期間が、バルク原料物流での使用を支えています。顆粒は、高容量施設での粉末粉塵が職業暴露の懸念を生じる可能性がある用途など、より限定的な役割を担っています。この考慮事項は、REACH関連のコンプライアンス要件の対象となる欧州の加工業者にとって特に関連性があります。粉末は、乾式加工と保管効率が運用上の優先事項であり続ける用途において、主要な地位を維持すると予想されています。
液体は2027年から2032年にかけてCAGR 6.78%で成長すると予測されています。乾式投与が精度を制限する可能性がある連続液相生産ラインでの使用が拡大しています。エネルギードリンク、レディトゥドリンクティー、スポーツ栄養飲料は、インラインシステムを使用して定義された濃度でAce-K溶液を投与できます。Nutrinovaは、バッチ間で一貫した甘さを必要とする飲料生産に適したオプションとして液体Ace-Kを特定しています。液体Ace-Kは、メーカーが液体ビヒクルに直接添加できるため、医薬品シロップおよび懸濁液の製造も支援します。これらの用途により、液体形態はアセスルファムカリウム市場内の重要な成長分野として位置づけられています。
用途別:
食品・飲料が主導し、医薬品がフレーバー用途を超えて加速食品・飲料は2026年のアセスルファムカリウム市場の53.78%を占めています。ゼロシュガー炭酸飲料、エネルギードリンク、フレーバーウォーター、リフォーミュレーションされた焼き菓子がこの地位を支えています。Ace-Kは酸性飲料システムで安定性を保ち、多くのゼロシュガーエネルギードリンクフォーミュレーションでスクラロースと組み合わせた場合に効果的に機能します。G FUELはそのエネルギードリンクフォーミュレーション情報にAce-Kを記載しています。パーソナルケアおよび化粧品はより小さな用途を代表しますが、特にオーラルケア製品において技術的に関連性があります。Nutrinovaは、フレーバーマスキングと甘さが製品機能を支援するマウスウォッシュ、歯磨き粉、リップケア製品を含むオーラルケア用途向けにSunett NXTを販売しています。
医薬品用途は2027年から2032年にかけてCAGR 7.67%で成長すると予測されています。その使用は小児・高齢者向け医薬品の味マスキングを超えて、薬物送達開発にまで拡大しています。2025年のゲノムワイド関連解析研究では、Ace-Kの苦味知覚における個人差と関連する染色体12上のTAS2R含有遺伝子座が特定されました。この知見は、医薬品の受容性と患者アドヒアランス戦略に関連しています。その他の用途には、ニュートラシューティカルズおよび食品接触包装のフレーバー移行研究が含まれます。これらの用途は残余シェアを占めますが、アセスルファムカリウム市場の対応可能な用途基盤を拡大します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のアセスルファムカリウム市場シェアの42.34%を占め、2027年から2032年にかけてCAGR 6.91%で成長すると予測されています。中国は地域の生産拠点として機能しており、Anhui Jinhe Industrialは甘味料製造セクターにおけるその役割を強化する進展を報告しています。同地域はまた、シュガーフリー飲料への需要増加からも恩恵を受けています。日本と韓国は、ダイエット飲料と機能性食品の確立されたカテゴリーを通じて需要を支えています。中国は2025年にGB 2760-2024を施行し、食品添加物の使用に関する最新のコンプライアンスフレームワークをフォーミュレーターに提供しました。インドは食品安全基準局の要件を甘味料の使用に適しています。これらの要因は、製造規模、地域消費、規制アクセスを組み合わせています。アジア太平洋のアセスルファムカリウム市場は、ゼロカロリー飲料システムにおけるAce-Kの使用からも恩恵を受けています。中国で審査中の発酵ルート生産は、地域の供給オプションにとっての進展です。
北米
北米は、砂糖関連の課税制度と、甘味料ブレンドに依存する競争の激しいブランド飲料セクターの影響を受けています。米国の都市レベルの飲料税は、低カロリー製品へのリフォーミュレーションのインセンティブを生み出しています。主流のエネルギードリンクブランドは、コストと甘味パフォーマンスのバランスを取るため、Ace-Kとスクラロースの組み合わせを引き続き使用しています。G FUELは、Ace-Kを含むエネルギードリンクフォーミュレーションの例を提供しています。一部の新興ブランドはAce-Kを除外することで差別化を図っており、エネルギードリンク市場全体で需要にばらつきが生じています。米国食品医薬品局の規制とHealth Canadaのフレームワークは、食品・飲料フォーミュレーターにとって引き続き重要な規制上の考慮事項です。米国・メキシコ・カナダ協定(USMCA)貿易圏は、適用要件を満たす製品の国境を越えたアクセスを支援しています。輸入可能性と価格設定への購買担当者の注目が、慎重な購買サイクルにつながる可能性があります。これらの条件は、確立されたゼロカロリー製品での使用を支援する一方、一部のクリーンラベル製品の発売での採用を制限しています。
欧州、南米、中東・アフリカ
欧州の規制フレームワークは、欧州食品安全機関(EFSA)が2025年4月にAce-Kの安全性を再確認し、一日許容摂取量を体重1kgあたり15mgに引き上げた後に変化しました。ドイツ、英国、フランスは、炭酸飲料、乳製品飲料、低カロリーベーカリー製品のリフォーミュレーションを通じて需要を支えています。EFSAはまた、欧州の仕様に5-クロロアセスルファムの0.1mg/kg制限を含めることを推奨し、サプライヤーの品質管理の重要性を高めています。南米では、ブラジルの表示環境がアジェンシア・ナシオナル・デ・ビジランシア・サニタリア(ANVISA)による食品表示と甘味料の監督によって形成されています。アルゼンチンの経済状況は原料輸入サイクルを混乱させる可能性があります。サウジアラビアとUAEは、健康関連の政策優先事項を通じて低糖食品・飲料への需要を支えています。湾岸協力会議の食品安全要件とフロントオブパック表示は、多国籍ブランドが地域レシピを適応させることを促しています。これらの地域は異なる需要パターンを持っていますが、規制コンプライアンスと砂糖削減が共通のドライバーであり続けています。欧州は製品開発のための最新の規制フレームワークを持ち、湾岸市場はコスト効率の高いスクロース代替のためのリフォーミュレーションを支援しています。
競合環境
市場集中度
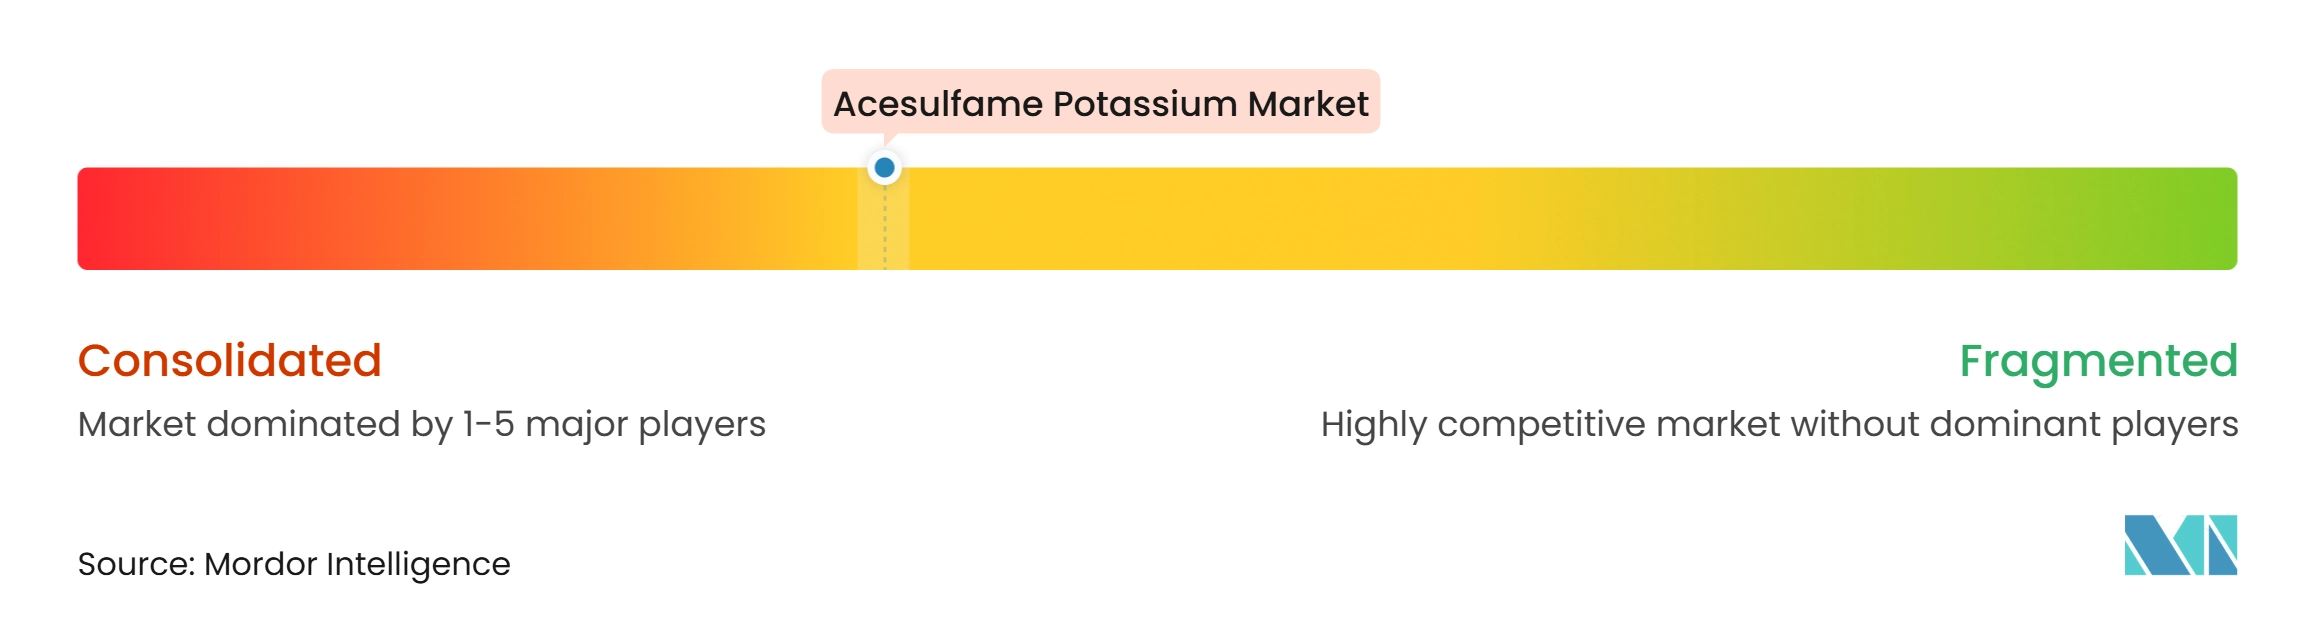
アセスルファムカリウム市場は適度に分散しています。Anhui Jinhe Industrialは年間15,000トンのアセスルファムカリムプロジェクトの拡張活動を報告しており、同社の生産能力の地位は上流供給において相当な影響力を与えています。Nutrinovaは、西側サプライチェーンの出所を求める欧州および医薬品バイヤーにとって主要な代替供給源であり続けています。2026年8月、Celanese CorporationはNutrinovaの追加19%株式をMitsui & Co.に売却することに合意し、三井の所有権を89%に引き上げました。Celanese Corporationは11%の株式を保持し、移行期間中にIndustriepark Höchstのジケテン原料施設を運営しています。三井はまた、Nutrinovaの上流材料を統合する計画を概説しています。この所有権の変更はNutrinovaのサプライチェーン上の地位を強化します。
競争はまた、分子単体の販売ではなくフォーミュレーションサポートへと移行しています。dsm-firmenichは、高甘味度甘味料、植物由来原料、フレーバー調整、テクスチャーサポートを組み合わせた統合甘味アプローチを説明しています。このようなシステムは、低糖製品における砂糖のより広い官能的役割を再構築することを目的としています。このモデルは製造能力だけでなく用途知識を重視しており、同等の用途サポートを持たない純粋なアセスルファムカリウムメーカーにとっては魅力が低い可能性があります。このアプローチはまた、大型原料ソリューションプロバイダーがクリーンラベルへの期待とコスト管理のバランスを取るフォーミュレーターにサービスを提供する方法を提供します。Nutrinovaは引き続きSunettポートフォリオを食品、飲料、医薬品、パーソナルケア用途向けに位置づけています。これらの例は、技術サービスと用途カバレッジが競争上の差別化の一部であることを示しています。
特許の結果もまた、原料サプライヤーの事業環境を形成しています。欧州特許庁は、アセスルファムカリウムの組成物とプロセスに関するケースT 1957/23においてCelanese International Corporationの異議申し立てを棄却し、サプライヤーにとって組成物特許環境が比較的オープンな状態となっています。バイヤーにとって、より大きな問題は供給の集中と中国生産への限られた代替手段であり続けています。狭い製造基盤は、生産条件が変化した際に供給逼迫のリスクを生じる可能性があります。原料への確実なアクセス、適格文書、フォーミュレーション専門知識を持つ企業は、このリスクを管理するためにより良い立場にあります。したがって、アセスルファムカリウム市場は、高い上流集中と、より分散した下流用途競争を組み合わせています。
アセスルファムカリウム産業のリーダー企業
-
Anhui Jinhe Industrial Co., Ltd.
-
Nutrinova
-
dsm-firmenich
-
Suzhou Hope Technology Co., Ltd.
-
HYET Sweet
- 注:主要企業の掲載順は順位を示すものではありません。
アセスルファムカリウム市場 このレポートでカバーされる企業
- Ajinomoto Co., Inc.
- Anhui Jinhe Industrial Co., Ltd.
- Cargill, Incorporated
- Celanese Corporation
- dsm-firmenich
- HYET Sweet
- Ingredion Incorporated
- Nantong Changhai Food Additive Co., Ltd.
- Nutrinova
- Roquette Frères
- Suzhou Hope Technology Co., Ltd.
- Tate & Lyle PLC
- The NutraSweet Company
- Vitasweet Co., Ltd.
- Zibo Zhongshi Green Biotech Co., Ltd.
最近の産業開発事情 アセスルファムカリウム市場
- 2026年8月:Celanese Corporationは、Sunettアセスルファムカリウムの原発明者かつ唯一の西側生産者であるNutrinovaの追加19%株式を1億5,200万米ドルでMitsui & Co., Ltd.に売却する最終合意書に署名しました。この取引により三井の所有権は89%に増加し、Nutrinovaはエクイティメソッドによるアフィリエイトから三井の連結子会社へと移行しました。Celanese Corporationは11%の株式を保持し、移行期間中にフランクフルトのIndustriepark Höchstにあるジケテン原料生産施設の運営を継続しました。
- 2025年5月:Nantong Changhai Food Additive Co., Ltd.は南通合成生物学製造基地を開設し、第一フェーズの年間3,000トンのイソマルト製造プロジェクトの試験生産を開始しました。合成生物学由来甘味料へのこの多角化は、確立されたアセスルファムカリウムメーカーが天然甘味料の規制パイプラインが発展する中で隣接する発酵ルート甘味料に投資していることを示しています。
グローバルアセスルファムカリウム市場レポートの範囲
アセスルファムカリウム(Ace-K、アセスルファムK、またはE950とも呼ばれる)は、通常の砂糖の約200倍の甘さを持つ合成ゼロカロリー人工甘味料です。水溶性で高温下でも安定性を保つ白色無臭の結晶性粉末であり、焼き菓子、飲料、その他の加工食品への使用に適しています。
アセスルファムカリウム市場は、グレード、形態、用途、地域によってセグメント化されています。グレード別では、市場は食品グレード、医薬品グレード、その他のグレードにセグメント化されています。形態別では、市場は粉末、顆粒、液体にセグメント化されています。用途別では、市場は食品・飲料、医薬品、パーソナルケア・化粧品、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国におけるアセスルファムカリウムの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 食品グレード |
| 医薬品グレード |
| その他のグレード |
| 粉末 |
| 顆粒 |
| 液体 |
| 食品・飲料 |
| 医薬品 |
| パーソナルケア・化粧品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 食品グレード | |
| 医薬品グレード | ||
| その他のグレード | ||
| 形態別 | 粉末 | |
| 顆粒 | ||
| 液体 | ||
| 用途別 | 食品・飲料 | |
| 医薬品 | ||
| パーソナルケア・化粧品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
アセスルファムカリウム市場の現の市場規模は?
アセスルファムカリウム市場規模は2026年に3億8,614万米ドルと評価され、2027年の4億719万米ドルから2032年には5億3,699万米ドルへと、予測期間(2027年~2032年)においてCAGR 5.69%で成長すると推定されています。
アセスルファムカリウムで最も高い成長見通しを持つグレードはどれですか?
医薬品グレードが最も高い予測成長率を持ち、2032年までにCAGR 7.12%で成長します。
アセスルファムカリウムがゼロシュガー飲料に使用される理由は何ですか?
Ace-Kは耐熱性があり、酸性システムで機能し、他の甘味料とブレンドしてゼロカロリー飲料フォーミュレーションをサポートできます。これらの特性により、飲料メーカーは炭酸飲料、エネルギードリンク、レディトゥドリンクティー、連続生産ラインで製造されるその他の製品においてフレーバーの一貫性を管理できます。ブレンドはまた、単一の高甘味度甘味料を使用することに関連するフレーバーの制限を軽減することもできます。
アセスルファムカリウムの需要をリードする用途はどれですか?
食品・飲料が2026年に53.78%のシェアでリードしており、ゼロシュガー炭酸飲料、エネルギードリンク、フレーバーウォーター、リフォーミュレーションされた食品によって支えられています。砂糖税、表示要件、または消費者のカロリー削減目標がメーカーに甘さを犠牲にせずに既存レシピを調整することを促す場合に需要が強化されます。医薬品は、製薬メーカーが味マスキングと経口剤形の取り組みを拡大するにつれて、より速い見通しを持っています。