
3D建設市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.55 十億米ドル |
| 市場規模 (2031) | 20.78 十億米ドル |
| 成長率 (2026 - 2031) | 35.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる3D建設市場分析
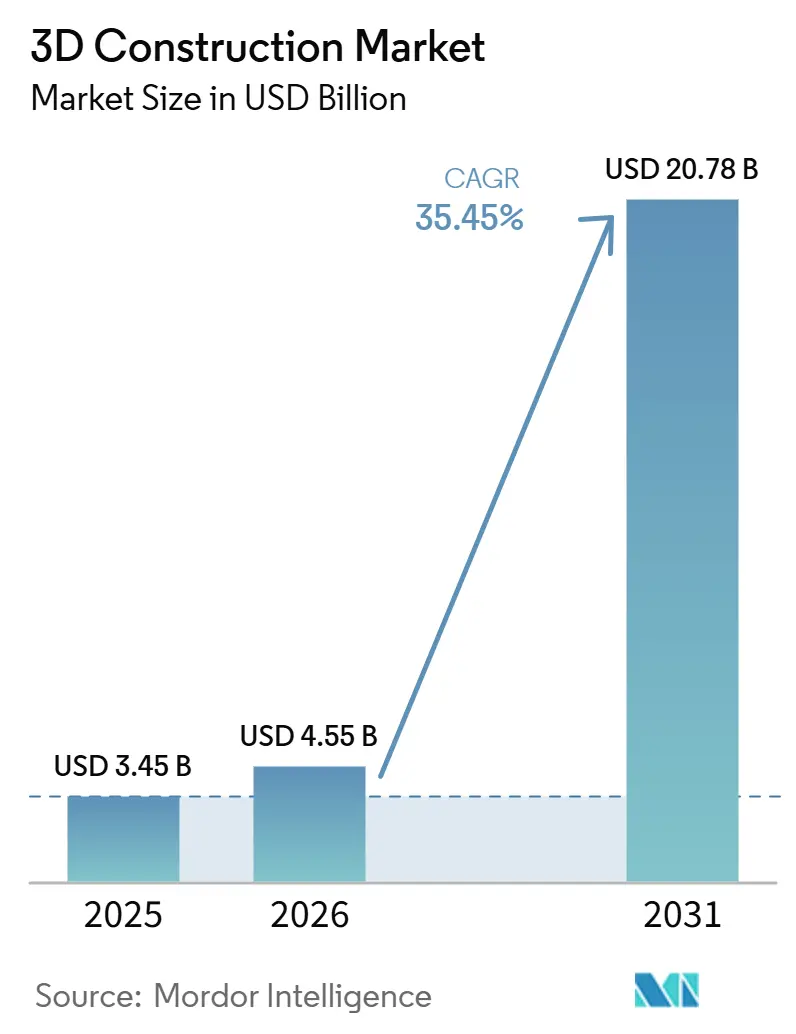
3D建設市場規模は、2025年の34億5,000万米ドルから2026年には45億5,500万米ドルに成長し、2026年から2031年にかけてCAGR 35.45%で2031年までに207億8,000万米ドルに達すると予測されています。
3D建設市場は、多くの国で住宅不足が依然として解消されず、熟練建設労働者の確保が困難になり、公的プログラムが付加製造建設を小規模パイロットから反復可能な供給モデルへと移行させていることから拡大しています[1]。3D建設市場はまた、1階建ての実証システムから商業用多層プラットフォームへの移行からも恩恵を受けており、印刷可能なプロジェクトの範囲が拡大しています。防衛・公共部門の採用は、民間開発者が将来の承認手続きで活用できる参照事例を生み出すことで、技術的・規制上の不確実性を低減しています。同時に、3D建設市場は依然として一貫性のない建築基準、一部地域での限られた保険カバレッジ、および小規模請負業者の採用を遅らせる高い設備コストという課題に直面しています。これらの制約があるにもかかわらず、住宅ローン支援の改善、より優れた印刷可能材料、および広範なプロジェクト実績が、住宅、インフラ、産業建設全体にわたる商業的規模拡大への明確な道筋を生み出しています。
レポートの主要ポイント
- 建設工法別では、押出成形が2025年の3D建設市場シェアの62.3%を占めてトップとなり、粉末結合は2031年にかけてCAGR 46.2%で拡大する見込みです。
- 材料タイプ別では、コンクリートが2025年の3D建設市場規模の54.8%を占め、金属は2031年にかけてCAGR 55.1%で最高の成長率を記録すると予測されています。
- 最終用途別では、住宅が2025年の3D建設市場規模の48.1%を占め、インフラは2031年にかけてCAGR 42.7%で拡大しています。
- 建設環境別では、現場施工印刷が2025年の3D建設市場シェアの67.1%を占め、フサイト・プレファブリケーションは2031年にかけてCAGR 40.9%で成長すると予測されています。
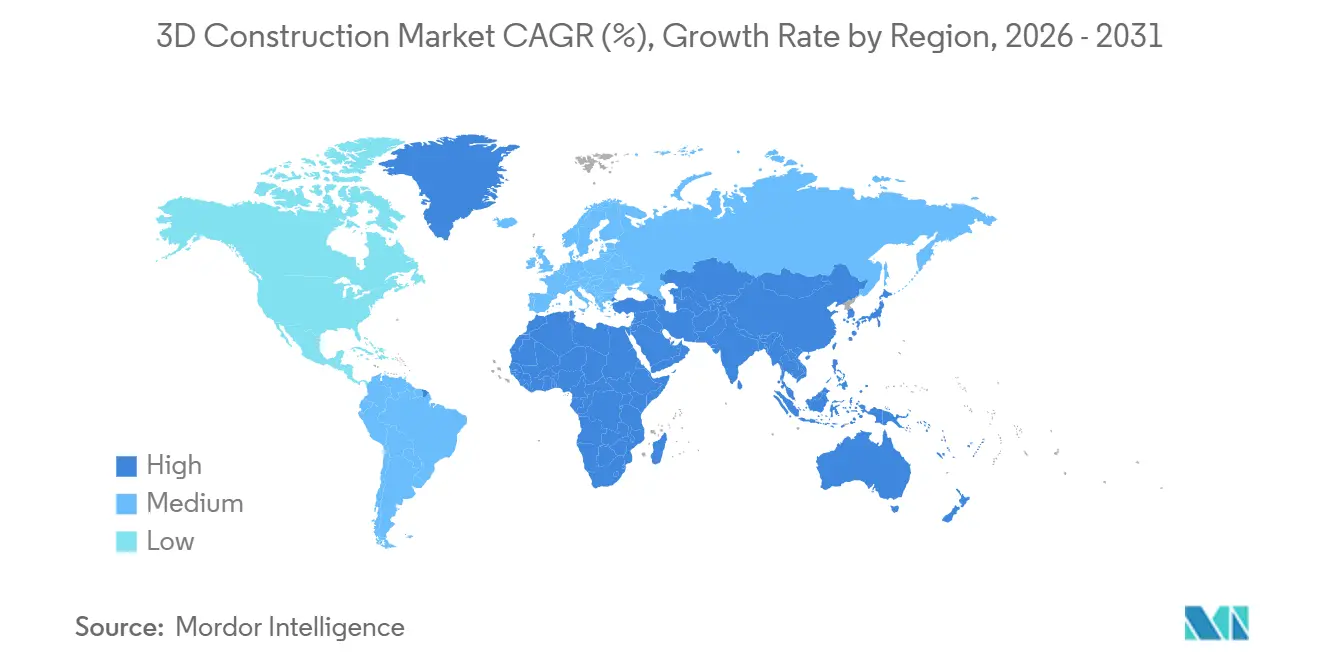
- 地域別では、北米が2025年に32.4%のシェアを占め、アジア太平洋は2031年にかけてCAGR 37.6%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手頃な価格の印刷住宅に対する公的資金援助 | +8.5% | 北米・欧州 | 中期(2〜4年) |
| 短縮された建設サイクルと低い労働集約度 | +7.2% | グローバル | 短期(2年以内) |
| 軍事・緊急避難シェルターへの採用 | +5.6% | 北米、アジア太平洋、中東・アフリカ | 中期(2〜4年) |
| 構造的信頼性を向上させる配合設計の進歩 | +4.8% | アジア太平洋・欧州での早期成果を含むグローバル | 中期(2〜4年) |
| 炭素排出低減バインダーシステムと廃棄物削減 | +4.1% | 欧州・北米、アジア太平洋への波及 | 中期(2〜4年) |
| デジタル品質管理と手直し削減 | +3.2% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
手頃な価格の印刷住宅に対する公的資金援助
公的資金は、3D建設市場においてパイロットユニットを支援するだけでなく、後続プロジェクトがより少ない実行リスクで踏襲できる調達モデルを構築しています。2026年6月、米国住宅都市開発省は工場建設住宅におけるロボティクスおよびAIに向けた1,000万米ドルの競争的補助金を公募し、その対象には体積式3Dモジュラーシステムが明示的に含まれていました。バージニア・ハウジングも2024年にバージニア工科大学のHiveASMBLDプログラムに110万米ドルを拠出し、リッチモンドに5棟の手頃な価格の3D印刷住宅を提供することで、3D建設市場に公的・学術的連携の州レベルの可視的な事例を提供しました。公的支援を受けたプロジェクトが標準的なコード要件を満たすと、貸し手と保険会社は印刷住宅に通常の商品を提供するより強固な根拠を得ることができ、2026年6月のWells FargoとICONの合意は、この資金調達チャネルがすでに開きつつあることを示しています。
短縮された建設サイクルと低い労働集約度
3D建設市場の事業ケースは、工学的予測だけでなく、測定されたプロジェクト成果によって裏付けられるようになっています。フランスのViliaSprint²社会住宅プロジェクトでは、PERI 3D ConstructionがCOBOD BOD2システムを使用し、同一敷地内の従来型の双子構造物より3ヶ月早くシェルを完成させました。同プロジェクトでは現場作業員が6名ではなく3名のみで済み、材料廃棄物は10%から5%に減少し、労働需要と投入廃棄物の両方が同に削減できることが実証されました。ICONのTitanプラットフォームは2026年3月に商業的に発売され、壁システムコストを1平方フィートあたり20米ドルを目標とし、従来工法と比較して40%の削減の可能性を示しており、3D建設市場の開発者により具体的なコスト参照値を提供しています。AI支援コンピュータビジョンが印刷中の層のずれを検出し、かつてスケジュール上の利益を損なっていた欠陥関連の手直しを削減できるため、品質監視も改善されています。
軍事・緊急避難シェルターへの採用
防衛調達は、3D建設市場において最も強力な実証経路の一つとなっている。2025年1月、米陸軍はテキサス州フォートブリスに国防総省初の3Dプリント兵舎を開設した。これはICONがVulcanプリンターとLavacrete素材を使用して建設した3棟、合計17,100平方フィートの施設である。このプロジェクトは、付加製造に関する国防総省統合施設基準の改訂版に準拠しており、防衛分野におけるコンプライアンスが民間開発業者が後に民間の承認協議において引用できる正式な参照事例を生み出すという点で重要な意味を持つ。この種の公共部門における活用は、3Dプリント建設がいまだ実験段階にあるという認識を払拭し、インフラおよび緊急避難シェルター用途における幅広い受容を後押しする。その結果、3D建設市場は、スピード、標準化された施工、および遠隔地への展開が最も重視されるプロジェクトへの、より信頼性の高い参入経路を獲得しつつある。
構造的信頼性を向上させる配合設計の進歩
配合設計の進歩は、層接合の一貫性、施工性、および長期的な構造性能を改善することで、3D建設市場の商業的ケースを強化しています。フランスのViliaSprint²住宅プロジェクトで使用されたHolcimのTectorPrintシステムは、最適化された曲線形状を通じて材料使用量を削減しながら、印刷可能なコンクリートが構造要件を満たせることを実証し、反復可能な大規模建設への信頼を高めています。2026年に発表された研究では、セルロースナノファイバーと石灰石フィラーを組み合わせることで、技術的に健全でコスト効率が高く、低炭素の印刷可能なコンクリートを実現できることが示され、新しい配合が機械的挙動とプロセス安定性の両方を改善していることが示されています。石灰石焼成粘土バインダーシステムは、同等の強度を維持しながら炭素強度を低減することで付加建設の材料基盤をさらに拡大し、印刷構造用途に利用可能な信頼性の高い原料の範囲を拡大しています。これらの配合がパイロット検証からより広いプロジェクト使用へと移行するにつれて、3D建設市場は性能の不確実性の低減、より大きなコード受け入れ、および開発者、請負業者、保険会社の間でのより大きな信頼から恩恵を受ける可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大型フォーマットプリンターの高い初期設備投資 | -3.8% | 南米、中東・アフリカ、新興アジア太平洋で最も深刻なグローバル | 長期(4年以上) |
| 統一されていない建築基準と承認サイクル | -2.9% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 保険・保証の受け入れギャップ | -1.7% | 欧州・北米 | 中期(2〜4年) |
| 原料品質と添加剤供給の制約 | -1.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
大型フォーマットプリンターの高い初期設備投資
高い設備コストは、特に中小規模の請負業者にとって、3D建設市場における主要な障壁であり続けています。ICONのTitanシステムの定価は89万9,000米ドルであり、敷地準備、トレーニング、材料物流、および許可支援は含まれていません。初めての採用者にとって、総展開コストは15億米ドルから20億米ドルの範囲になる可能性があります。いいえ、それは正しくありません。元の草稿では総投資額を150万〜200万米ドルと記載しており、正しい範囲は150万〜200万米ドルであり、契約済みのプロジェクトパイプラインがまだ限られていることを考えると、そのレベルは正当化が困難です。リースおよび予約モデルが登場しつつありますが、付加建設設備の資金調達オプションは、標準的な重機建設機械のものよりも成熟度が低いままです。これにより、資本アクセス、メンテナンスサポート、および訓練を受けたオペレーターが限られている地域での3D建設市場における採用が遅れています。
統一されていない建築基準と承認サイクル
コードの断片化は、承認が依然として地域の解釈に大きく依存しているため、3D建設市場の成長を引き続き遅らせています。2026年、国際コード評議会はICC 1150-2026を発行しました。これは、耐震設計カテゴリーAおよびBの1階建ておよび多層構造における耐力壁、非耐力壁、およびせん断壁を対象とした3D印刷壁の専用規格です。この発行は重要なマイルストーンですが、州および地方の規則への採用にはまだ時間がかかり、多くの場合、立法的な組み込みが必要です。政府がより迅速に動く場所では、開発者が許可の不確実性と行政リスクが低いため、プロジェクト活動が集中する傾向があります。より多くの管轄区域がルールを統一するまで、3D建設市場は国家市場全体よりも限られた支持的な場所でスケールアップする方が容易なままでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建設工法別:
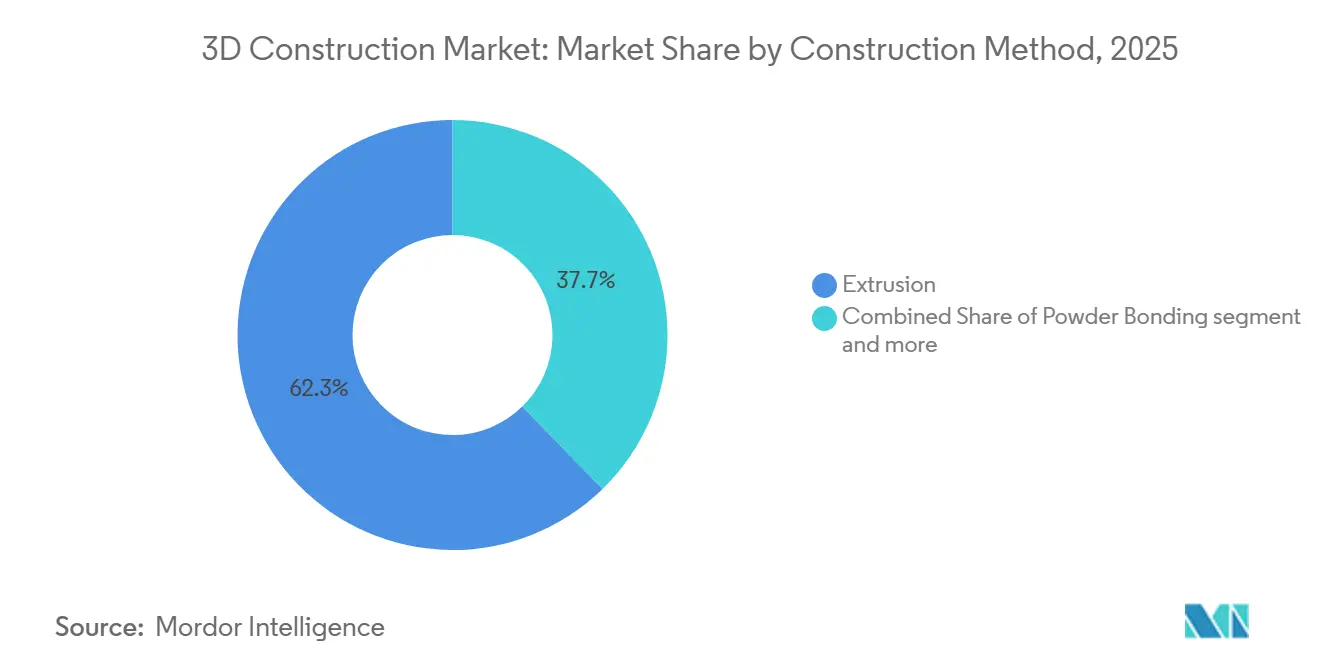
押出成形が量をリード、粉末結合が特殊用途を拡大押出成形は2025年の建設工法セグメントの62.3%を占め、3D建設市場で最大の工法となっています。その地位は、コンクリート押出ガントリーシステムの成熟度と、通常の現場物流との適合性を反映しています。時間の経過とともに、この工法は実験的な単一ノズルシステムから、商業的なペースで壁セクションを印刷できるロボットガントリーへと進化しました。3D建設市場の請負業者は通常、完全なプロセス再設計を必要とするツールを採用する前に、既存のワークフローに適合するツールを採用するため、この実用的な成熟度は重要です。
粉末結合は2026年から2031年にかけてCAGR 46.2%で拡大すると予測されており、3D建設産業で最も急成長している工法となっています。その魅力は、押出成形では常に同じ一貫性で処理できない複合原料、鉱物粉末、ジオポリマーバインダーを処理できる能力にあります。これにより、粉末結合は体積スループットよりも幾何学的精度が重要な建築要素、複雑なコネクター、および特殊コンポーネントにおいてより強力な役割を果たします。2026年に発表された研究では、セルロースナノファイバーと石灰石フィラーを組み合わせることで低炭素の印刷可能なコンクリートをサポートできることも示されており、押出成形と粉末ベースのプロセスの両方にわたるより広い材料革新を支援しています[2]。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
材料タイプ別:
コンクリートが現在の使用をリード、金属が次の成長層を構築コンクリートは2025年の材料タイプセグメントの54.8%を占め、3D建設市場で最大の材料タイプとなっています。このリードは、セメント前駆体の広い入手可能性、長年確立された圧縮強度データ、および既存の検査ルーティンとのより良い整合性から生まれています。印刷建物の現在の規模は、請負業者や規制当局にすでに馴染みのある壁、シェル、および構造形態に適しているため、依然としてコンクリートを支持しています。そのため、より急速に成長する代替材料が台頭しても、コンクリートは3D建設市場の主要な量材料であり続ける可能性が高いです。
金属は2026年から2031年にかけてCAGR 55.1%で成長すると予測されており、3D建設産業で最も急成長している材料タイプとなっています。MX3Dが2026年4月にホライゾン資金によるPIONEERプロジェクトを完了したことで、標準的なI型鋼梁への標的ワイヤーアーク加製造が質量をわずか5%〜16%増加させるだけで耐荷重能力を35%〜84%向上させることができることが示されました。この種の性能は、金属印刷をニッチな製造ツールから構造コネクターや特注ノードの認定オプションへと移行させるのに役立ちます。土、粘土、バイオベース材料を含む複合材やその他の原料は、標準的なコンクリートほど効率的に対応できない熱、ファサード、および低内包炭素用途に対応するため、より小さいながらも重要な役割を果たし続けています。
最終用途別:
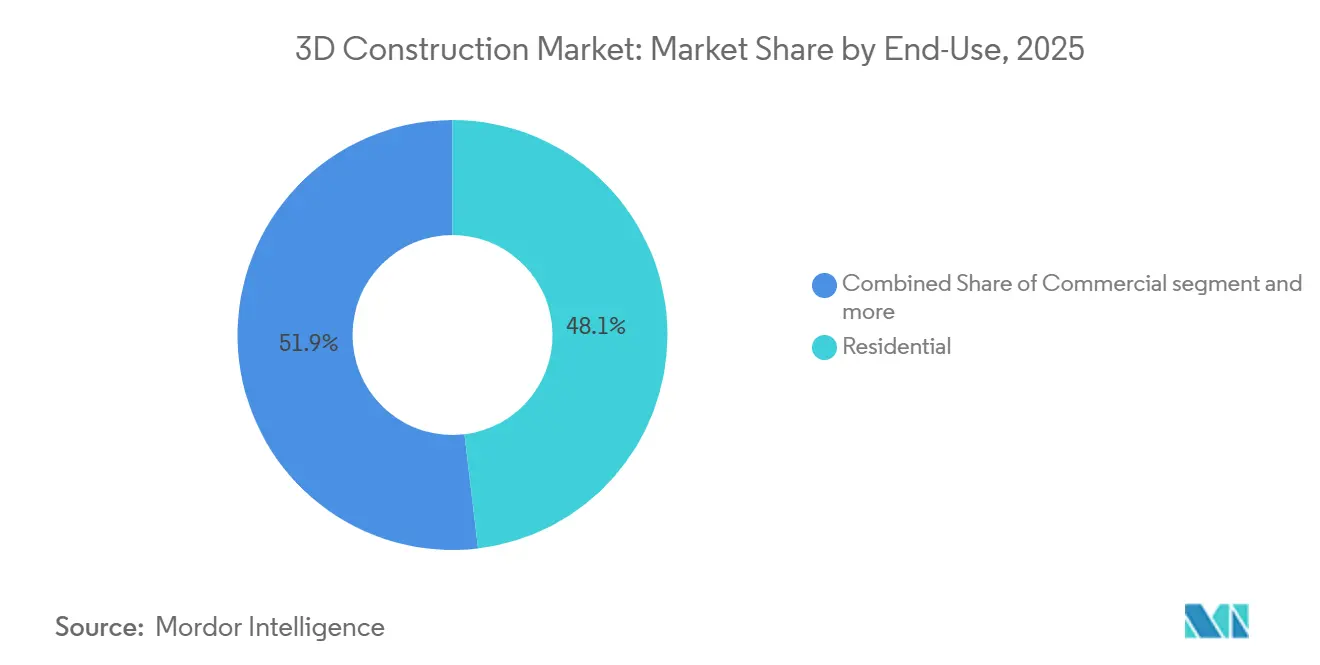
住宅が最大の基盤を保持しながらインフラが急成長住宅は2025年の最終用途需要の48.1%を占め、3D建設市場で最大のポジションを占めました。印刷住宅がシェル建設時間と労働集約度を削減しながら構造的・性能的要件を満たせることをすでに示しているため、住宅は最も進んだ用途であり続けています。これにより、住宅プロジェクトは手頃な価格と速度が共に重要な反復展開の最も明確な道筋となっています。3D建設市場はまた、融資支援が主流住宅採用への主要な障壁の一つを低減するため、貸し手の関与の増加からもここで恩恵を受けています。
インフラは2026年から2031年にかけてCAGR 42.7%で成長すると予測されており、3D建設市場で最も急成長している最終用途セグメントとなっています。型枠の削減と複雑な形状が明確な工学的価値を生み出す橋梁、擁壁、ユーティリティ構造物、軍事施設、および商業インフラへの需要が増加しています。2026年6月のドイツ・ノイブラッハにおける3D印刷スーパーマーケットの完成は、印刷壁システムが運用規模で大型の産業・商業フットプリントをサポートできることを示しました。インフラクライアントは場合によっては採用障壁が少なく、自己保険や代替保証モデルが消費者向け住宅カバレッジよりも手配しやすい場合があります。
建設環境別:
現場施工印刷が現在の展開を支配、オフサイトが急成長現場施工印刷は2025年の建設環境セグメントの67.1%を占め、3D建設市場でリーディングロールを担いました。プロジェクト現場での直接印刷は、大型パネルの輸送を回避し、継続的な検査を可能にし、不規則な敷地形状や現場条件により容易に適応します。この利点は、すべての区画が異なる制約を持ち、大型プレファブリケーションセクションの移動が困難な市場では重要です。その結果、3D建設市場は依然として、フルスケールの建物シェルとプロジェクト固有の構造物に対して現場施工システムに最も大きく依存しています。
オフサイト・プレファブリケーションは2026年から2031年にかけてCAGR 40.9%で成長すると予測されており、3D建設産業で最も急成長している建設環境となっています。工場ベースの生産は、多くの屋外現場よりも長い稼働時間、より厳密な寸法管理、およびより安定した品質条件を可能にします。生産が現場建設よりも製造に近くなるため、これは3D建設市場の資金調達とスケールアップの方法を変えます。ICC 1150-2026の発行も、事前認定された壁システムと自動化建設慣行により正式な認識を与えることで、この方向性を支援しています。
地域分析
北米3D建設市場
北米は2025年の3D建設市場において32.4%のシェアを占め、最大の地域市場となっている。同地域は、プリンター開発業者、材料サプライヤー、および機関ユーザーのエコシステムが他のほとんどの地域よりも成熟していることから恩恵を受けている。2025年1月、フォートブリスにおける国防総省初の3Dプリント兵舎の開設は、北米の3D建設市場に対して政府の高い注目度を持つ参照プロジェクトをもたらした[3]。また、2026年6月のウェルズ・ファーゴによるICONとの優遇住宅ローン契約は、プリント住宅に対する地域の資金調達基盤を強化し、住宅分野における普及の加速を支援する可能性がある。
欧州およびアジア太平洋3D建設市場
欧州は、プロジェクト規模、持続可能性目標、および規制整備が同時に進展していることから、3D建設市場において最も活発な実証の場の一つであり続けている。フランスでは、ViliaSprint²プロジェクトがRE2020基準の閾値以下でHolcimのTectorPrintシステムを使用し、プリント住宅建設が工期とカーボン目標の両方を達成できることを示した。ドイツも急速に進展しており、Heidelberg MaterialsがDREIHAUSに2025年にニアゼロカーボンコンクリートを供給し、evoZeroが2026年6月に完成した3Dプリントスーパーマーケットに使用された。英国は、3Dプリント住宅に対する構造保証の適用を可能にすることで受け入れの経路を改善し、住宅ローンへのより広アクセスを支援している。アジア太平洋地域は最も成長が速い地域であり、2031年までのCAGRは37.6%で、都市化の圧力、スマートシティの優先課題、ならびに軍事・産業・プレハブ用途への関心の高まりに支えられている。
中東・アフリカおよび南米3D建設市場
南米、中東、およびアフリカは現在の市場規模では依然として小さいが、3D建設市場において独自の成長経路を示している。南米では、社会住宅および強靭性を重視した建設が、手頃な価格と構造最適化を優先するプリント工法に対する機会を生み出している。中東では、ドバイの政策支援と大規模開発プログラムが引き続き同地域を付加製造建設の主要な展開拠点の一つとしている。アフリカはまだ初期段階にあるが、低コスト住宅への需要と遠隔地建設のニーズが、選定された都市部および都市周辺部のプロジェクトにおける将来の普及に向けて3D建設市場の重要性を維持している。
競合環境
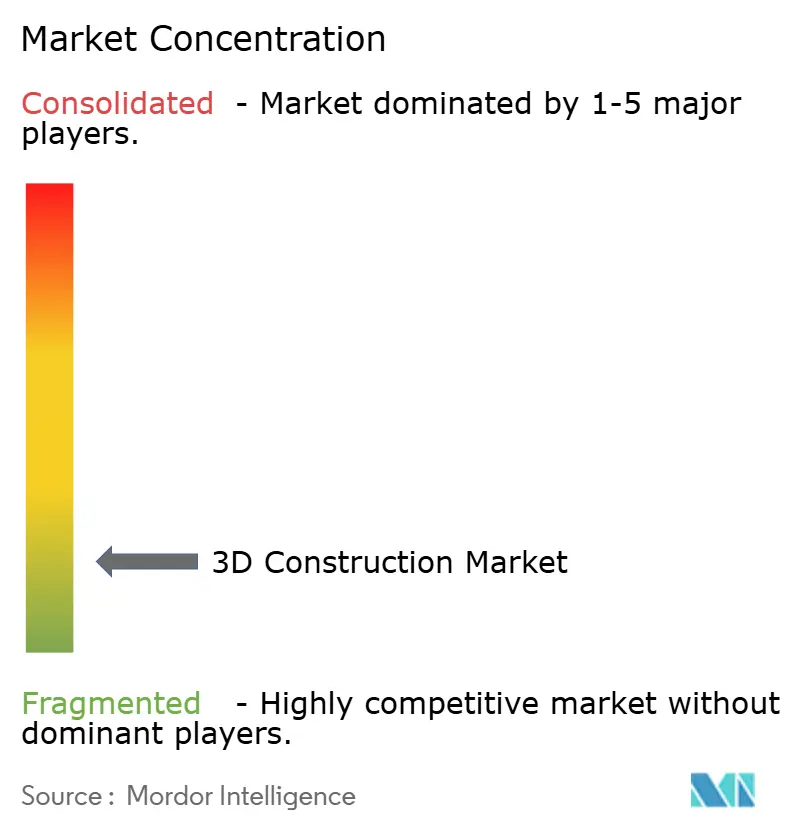
3D建設市場は依然として中程度に断片化されており、リーダーシップはプリンター専門企業、材料企業、およびプロジェクト実行パートナーに分散しています。COBOD、ICON、Alquist、CyBe、Apis Cor、Black Buffalo 3Dなどのプリンターシステム企業は、印刷速度、ノズル制御、多層対応能力、および商業展開モデルで競争しています。Holcim、Heidelberg Materials、Sika、CEMEXなどの材料企業は、印刷可能な配合、炭素性能、およびサプライチェーン統合で競争しています。この構造は、3D建設市場がハードウェア、材料、ソフトウェア、およびプロジェクト供給を同時に制御する単一の企業をまだ持っていないことを意味します。
競争はまた、3D建設市場における戦略的な製品・プロジェクトの動きによっても形成されています。ICONは2026年3月に定価89万9,000米ドルでTitan多層ロボット建設システムを商業的に発売しました。これは、プロジェクトごとの実行のみではなく、より広いビルダー採用への直接的な推進を示しています。Heidelberg Materialsは、evoZeroが2026年6月にドイツで完成した3D印刷スーパーマーケットに展開された際に、低炭素印刷可能材料における地位を強化しました。MX3DはPIONEERプロジェクトを完了し、ハイブリッド鋼構造コンポーネントの測定可能な構造性能向上を実証することで、3D建設市場の金属層を前進させました。Holcimもまた、フランスの現在の炭素閾値を満たした大型印刷住宅プロジェクトへのTectorPrintの展開を通じて競争力を強化しました。
ソフトウェア統合における主要なホワイトスペースが3D建設市場全体に残っています。設計から印刷までのワークフロー、ライブ品質追跡、およびプロジェクト文書化を単一の広く採用されたシステムで組み合わせる主要なプラットフォームはまだありません。これにより、設備性能をコンプライアンス報告と資金調達文書に接続できるベンダーに余地が残されています。ハードウェアリースとより広いコード受け入れは参入障壁を下げる可能性がありますが、プリンター所有権だけでなく、材料パートナーシップ、ソフトウェア制御、および認定されたプロジェクトの反復可能性へと競争をシフトさせる可能性もあります。
3D建設産業リーダー
-
COBOD International A/S
-
ICON Technology, Inc.
-
Apis Cor Inc.
-
CyBe Construction B.V.
-
XtreeE
- 注:主要企業の掲載順は順位を示すものではありません。
3D建設市場 このレポートでカバーされる企業
- COBOD International A/S
- ICON Technology, Inc.
- Apis Cor Inc.
- CyBe Construction B.V.
- XtreeE
- Yingchuang Building Technique (Shanghai) Co., Ltd. (Winsun)
- Sika AG
- Holcim Ltd.
- PERI SE
- Contour Crafting Corporation
- Mighty Buildings, Inc.
- Black Buffalo 3D Corporation
- Branch Technology
- Vertico B.V.
- 3D Printhuset
- Alquist 3D
- CEMEX S.A.B. de C.V.
- Heidelberg Materials AG
- WASP (World’s Advanced Saving Project)
- Putzmeister Group
- Skanska AB
- Acciona S.A.
- MX3D
- Aectual B.V.
- Total Kustom
最近の産業開発事情 3D建設市場
- 2026年6月:Wells FargoがICONの優先住宅ローン貸し手に指名され、ICON 3D印刷住宅の適格購入者に50ベーシスポイントの貸し手クレジットを提供しました。この合意は、米国の大手小売銀行が付加建設を中心に優先住宅ローンプログラムを正式に構築した初めての事例であり、住宅3D印刷の需要側資金調達障壁を取り除くものです。
- 2026年6月:世界初の3D印刷スーパーマーケットであるドイツ・ノイブラッハのNetto Marken-Discountストアが約4週間でシェルを完成させました。INSTATIQ P1モバイルプリンターは合弁会社NELCONによって運営され、Heidelberg Materialsのほぼゼロ排出evoZeroセメントを使用し、1,700平方メートルの床面積にわたって1,300平方メートル以上の印刷壁面積を生産しました。これは現在、壁面積で世界最大の3D印刷建物です。
- 2026年4月:MX3DがImperial College Londonとの協力でEUホライゾン資金によるPIONEERプロジェクトを完了し、標的WAM堆積が標準I型鋼梁の耐荷重能力を質量わずか5%〜16%増加させるだけで35%〜84%向上させることを実証し、ハイブリッド構造鋼3D印刷を通常の土木工学仕様に向けて前進させました。
- 2026年3月:ICONがTitan多層ロボット建設システムを89万9,000米ドルで商業的に発売し、壁システムコストを1平方フィートあたり20米ドルを目標とし、従来工法と比較して40%のコスト削減の可能性を示しました。顧客トレーニングは2026年第3四半期に開始し、最初のシステム納品は2027年初頭に予定されています。
グローバル3D建設市場レポートスコープ
セグメンテーション概要
| 押出成形 |
| 粉末結合 |
| その他 |
| コンクリート |
| 金属 |
| 複合材 |
| その他の材料タイプ |
| 住宅 |
| 商業 |
| インフラ |
| 現場施工(インサイチュ)印刷 |
| オフサイト(工場・プレキャスト)印刷 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | アラブ首長国連邦 |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 建設工法別 | 押出成形 | ||
| 粉末結合 | |||
| その他 | |||
| 材料タイプ別 | コンクリート | ||
| 金属 | |||
| 複合材 | |||
| その他の材料タイプ | |||
| 最終用途別 | 住宅 | ||
| 商業 | |||
| インフラ | |||
| 建設環境別 | 現場施工(インサイチュ)印刷 | ||
| オフサイト(工場・プレキャスト)印刷 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | アラブ首長国連邦 | |
| サウジアラビア | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
3D建設の2026年の市場価値はいくらですか?
3D建設市場は2026年に46億米ドルと推定され、CAGR 35.5%で2031年までに208億米ドルに達すると予測されています。
印刷建設のグローバル需要をリードしている地域はどこですか?
北米は2025年に32.4%で最大の地域シェアを保持しており、防衛支援プロジェクトと住宅金融アクセスの改善に支えられています。
2031年にかけて最も急成長している地域はどこですか?
アジア太平洋は2031年にかけてCAGR 37.6%で最も急速な地域成長を記録すると予測されています。
現在最も多く使用されている建設工法は何ですか?
押出成形は2025年に62.3%のシェアで建設工法別でトップとなりました。これは最も成熟した現場適合性の高いプロセスであるためです。