
Taille et part du marché des solutions d'étanchéité pour salles d'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.63 Milliards de dollars |
| Taille du Marché (2032) | 9.96 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.48 % |
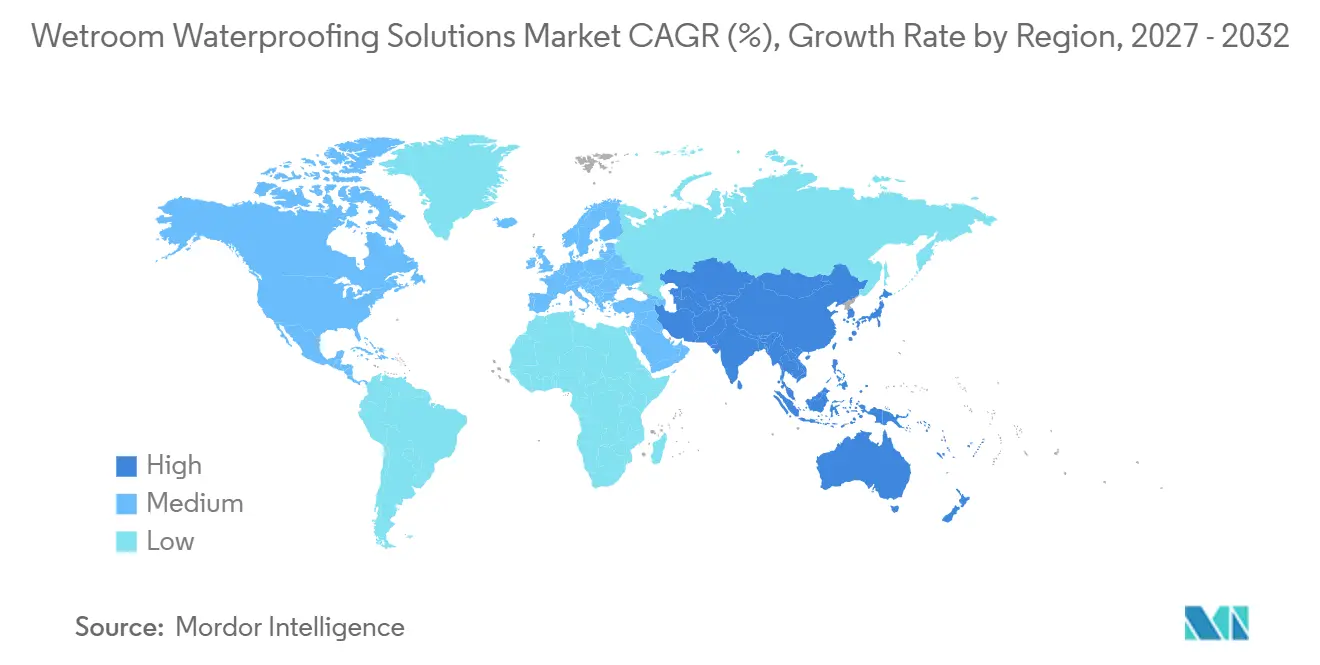
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
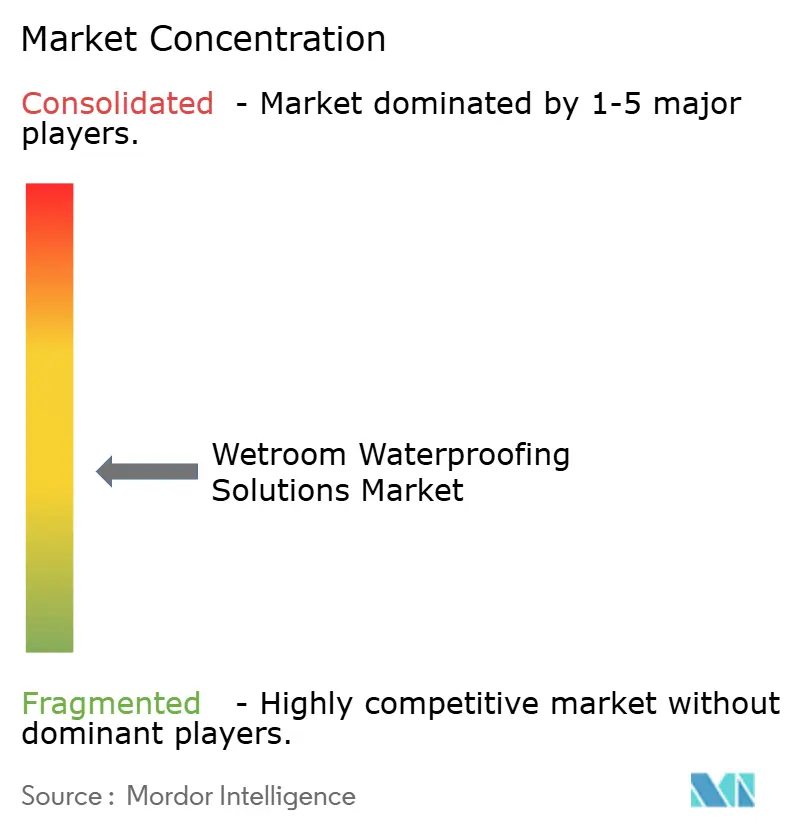
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des solutions d'étanchéité pour salles d'eau par Mordor Intelligence
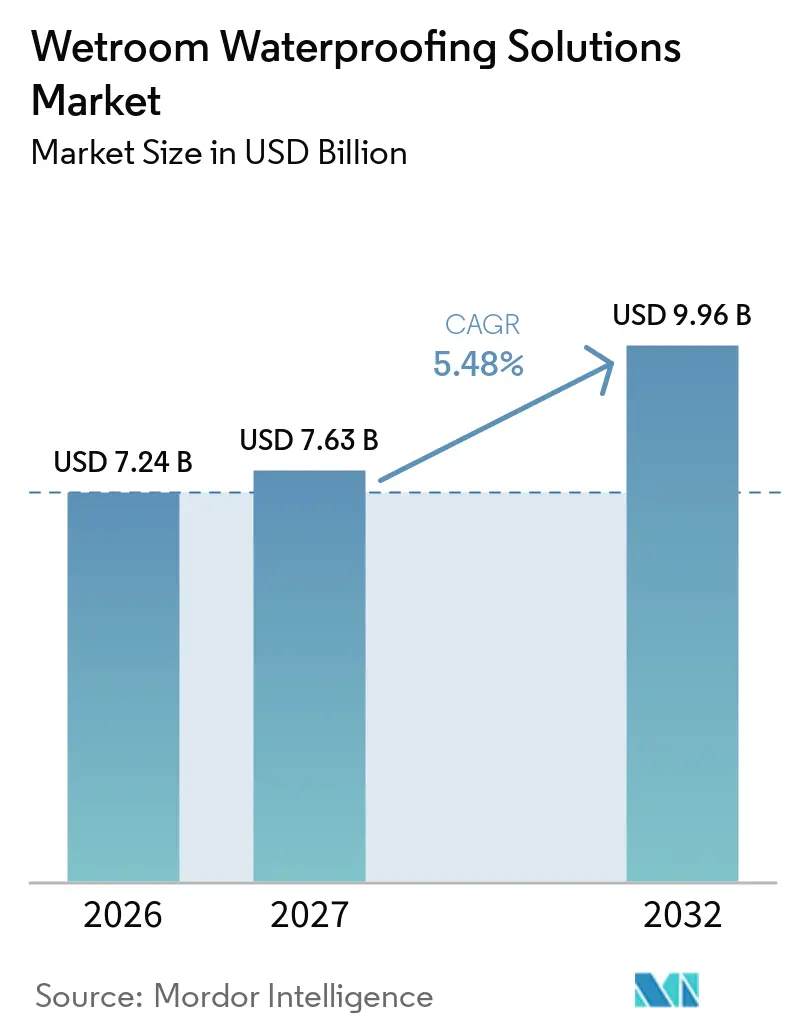
La taille du marché des solutions d'étanchéité pour salles d'eau était évaluée à 7,24 milliards USD en 2026 et devrait croître de 7,63 milliards USD en 2027 pour atteindre 9,96 milliards USD d'ici 2032, à un CAGR de 5,48 % durant la période de prévision (2027-2032). Le marché des solutions d'étanchéité pour salles d'eau est soutenu par les dépenses de rénovation de salles de bains en Europe et la nouvelle construction résidentielle en Asie-Pacifique. Les systèmes liés certifiés deviennent de plus en plus importants à mesure que les réglementations de construction en Allemagne, au Royaume-Uni et dans l'Union européenne accordent davantage d'importance au contrôle de l'humidité, à la traçabilité et aux performances documentées des produits. Les fournisseurs répondent avec des systèmes intégrés qui combinent membranes, panneaux, éléments de drainage, produits d'étanchéité et assistance à l'installation sous une seule garantie. Cette approche peut réduire les lacunes de responsabilité entre les corps de métier tout en aidant les installateurs à satisfaire aux exigences de documentation attendues dans les projets réglementés. La demande bénéficie également du besoin de salles de bains accessibles, car les aménagements sans seuil nécessitent une protection plus étendue des sols et des murs que les receveurs de douche surélevés.
Principaux enseignements du rapport
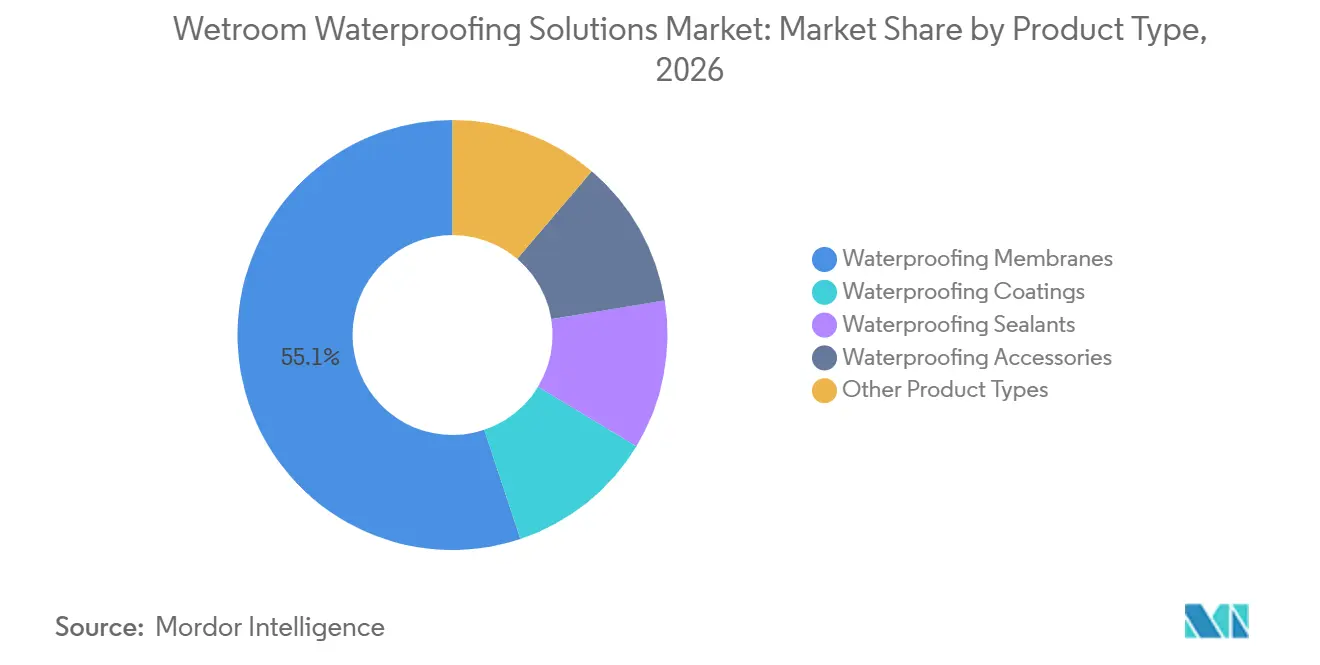
- Par type de produit, les membranes d'étanchéité détenaient 55,13 % de la part du marché des solutions d'étanchéité pour salles d'eau en 2026, tandis que les accessoires d'étanchéité devraient progresser à un CAGR de 5,96 % jusqu'en 2032.
- Par technologie, les membranes liquides détenaient 40,78 % de la part du marché des solutions d'étanchéité pour salles d'eau en 2026, tandis que les substrats pré-imperméabilisés devraient progresser à un CAGR de 6,17 % jusqu'en 2032.
- Par application, les salles de bains détenaient 39,19 % de la part du marché des solutions d'étanchéité pour salles d'eau en 2026, tandis que les zones de douche devraient progresser à un CAGR de 6,33 % jusqu'en 2032.
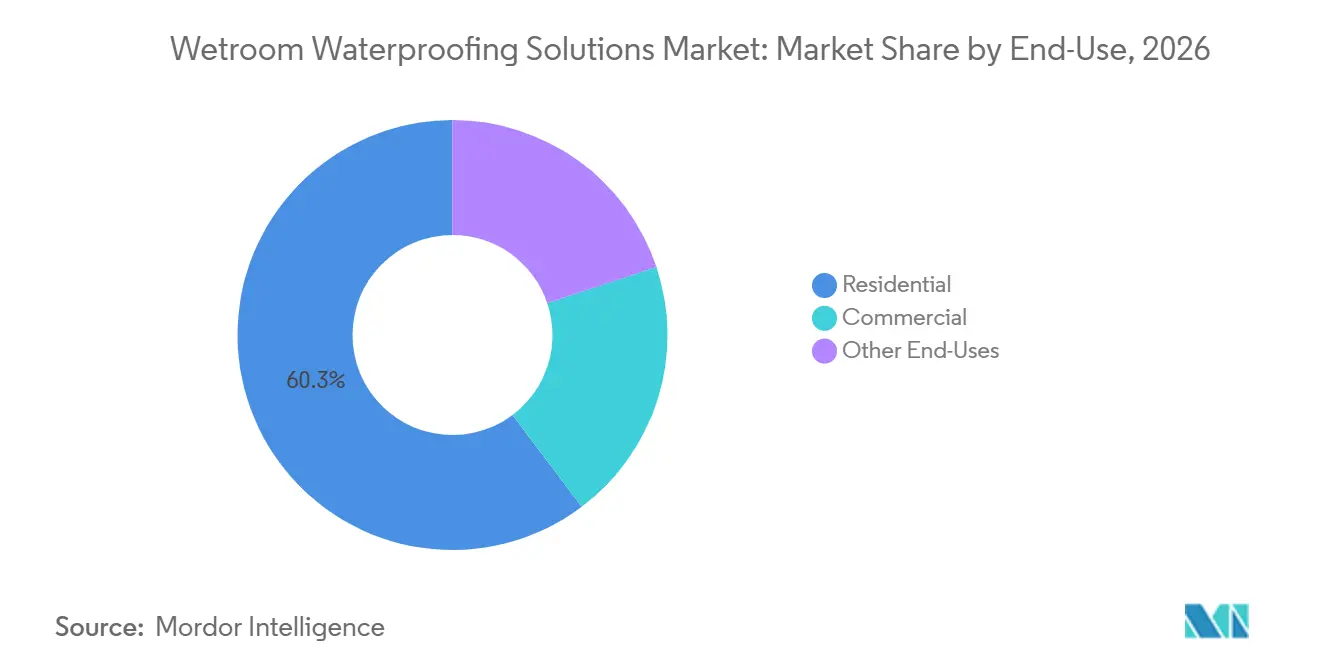
- Par utilisation finale, le résidentiel détenait 60,26 % de la part du marché des solutions d'étanchéité pour salles d'eau en 2026, tandis que le commercial devrait progresser à un CAGR de 6,88 % jusqu'en 2032.
- Par géographie, l'Europe détenait 35,34 % de la part du marché des solutions d'étanchéité pour salles d'eau en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 6,69 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des salles d'eau dans la rénovation résidentielle | +1.5% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière de protection contre l'humidité et de conformité aux réglementations de construction | +1.2% | Europe, Amérique du Nord, avec répercussions sur l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Développement de la construction de salles de bains préfabriquées et modulaires | +0.9% | Mondial, particulièrement en Asie-Pacifique, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de salles de bains faciles à entretenir et résistantes aux moisissures | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Gains de productivité des installateurs grâce aux systèmes prêts à l'emploi et à source unique | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des salles d'eau dans la rénovation résidentielle
Le marché des solutions d'étanchéité pour salles d'eau bénéficie d'un soutien accru à mesure que les propriétaires remplacent les receveurs de douche fermés par des aménagements à l'italienne et à seuil bas. Ces aménagements nécessitent une étanchéité sur une surface de sol plus large et aux transitions murales, ce qui augmente la consommation de matériaux pour chaque projet. La conception accessible est également importante pour les résidents âgés qui souhaitent rester chez eux à mesure que leurs besoins en mobilité évoluent. Les ensembles de salles d'eau complètes peuvent offrir une surface continue plus facile à nettoyer et moins dépendante d'une entrée de douche surélevée. L'installation professionnelle reste importante car les pentes de drainage, les joints et les traversées doivent fonctionner ensemble comme un ensemble complet. Cela soutient le marché des solutions d'étanchéité pour salles d'eau où les fournisseurs associent les matériaux à des conseils techniques, à la formation des installateurs et à une documentation claire du système.
Exigences plus strictes en matière de protection contre l'humidité et de conformité aux réglementations de construction
L'Allemagne a révisé la norme DIN (Deutsches Institut für Normung) 18534 en octobre 2025, avec des exigences plus détaillées pour l'étanchéité des zones humides intérieures, les classifications d'exposition à l'eau, le drainage, les traversées et les substrats pré-imperméabilisés utilisés dans les salles d'eau modulaires. La norme révisée renforce la valeur des matériaux dont les performances sont documentées dans des conditions d'utilisation définies. Au Royaume-Uni, les systèmes de salles d'eau dans les nouvelles maisons doivent être conformes aux exigences du National House-Building Council lorsqu'elles sont applicables, ce qui renforce la demande pour les systèmes liés évalués. Le règlement de l'Union européenne sur les produits de construction, le règlement (UE) 2024/3110, est entré en vigueur en janvier 2025 et favorise une plus grande transparence des informations sur les produits et en matière de durabilité pour l'ensemble des produits de construction[1]. Ces facteurs de conformité rendent plus difficile pour les fournisseurs de se concurrencer uniquement sur un prix unitaire bas. Ils renforcent également le marché des solutions d'étanchéité pour salles d'eau pour les systèmes documentés et compatibles.
Développement de la construction de salles de bains préfabriquées et modulaires
Les salles de bains préfabriquées déplacent les travaux d'étanchéité des chantiers vers des environnements d'usine contrôlés. Cela peut réduire l'exposition aux intempéries, les perturbations de planning et les variations dans la séquence d'installation. Les panneaux et éléments de douche pré-imperméabilisés aident les fabricants à assembler des panneaux, des évacuations et des surfaces prêtes à carreler avant la livraison. Le marché des solutions d'étanchéité pour salles d'eau bénéficie donc de la recherche par les constructeurs de modules de matériaux standardisés avec des instructions d'installation reproductibles. Wedi GmbH propose des composants système pour ce type de construction, notamment des panneaux de construction étanches et des éléments de douche affleurants au sol. La production en usine accroît également l'importance de la traçabilité car un défaut peut affecter des unités répétées sur un projet. Les fournisseurs capables de proposer des combinaisons de systèmes testés sont mieux positionnés pour servir les producteurs de modules et les grands entrepreneurs.
Demande de salles de bains faciles à entretenir et résistantes aux moisissures
Les propriétaires et les gestionnaires d'installations recherchent de plus en plus des salles de bains plus faciles à entretenir et moins exposées à l'humidité persistante. Un système lié correctement installé limite les voies d'accès de l'eau au substrat derrière les carreaux et les équipements. Cela peut contribuer à réduire les conditions propices à la croissance des moisissures et aux travaux de remédiation difficiles. Cette préférence s'applique aux maisons ainsi qu'aux hôtels, aux établissements de soins et aux projets de santé où l'hygiène et les temps d'arrêt sont importants. Sika AG commercialise son système SikaProof A+ comme une solution d'étanchéité conçue pour une protection durable dans des environnements de construction exigeants. La proposition de valeur qui en résulte soutient le marché des solutions d'étanchéité pour salles d'eau car elle inclut moins de perturbations de maintenance et un parcours de garantie plus clair.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'installation élevé par rapport aux alternatives d'étanchéité de base | -1.1% | Mondial, plus prononcé dans les marchés sensibles aux prix en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Pénurie d'applicateurs qualifiés et qualité d'installation incohérente | -0.8% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Risques liés à la préparation des substrats et à la compatibilité des systèmes | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût d'installation élevé par rapport aux alternatives d'étanchéité de base
Un ensemble de salle d'eau certifié peut coûter plus cher que les traitements de base appliqués au pinceau, surtout là où l'application des codes de construction est limitée. La différence comprend la membrane ou le panneau, les accessoires, les détails de drainage, les adhésifs, la main-d'œuvre et les tests d'étanchéité. Cela crée une barrière pour les auto-constructeurs et les petits entrepreneurs travaillant sur des projets de rénovation sensibles aux prix. La contrainte est plus visible sur les marchés où les pratiques locales de base restent acceptées et où le risque de dommages liés à l'eau n'est pas intégré dans la décision initiale. Les fournisseurs peuvent réduire une partie du coût grâce à moins d'étapes d'installation, à des composants pré-imperméabilisés et à des systèmes groupés. Cependant, l'écart de coût reste significatif pour le marché des solutions d'étanchéité pour salles d'eau où les projets ne nécessitent pas un ensemble documenté et testé.
Pénurie d'applicateurs qualifiés et qualité d'installation incohérente
L'étanchéité des salles d'eau dépend autant de la qualité d'application que du choix du produit. Une épaisseur de membrane incorrecte, des joints non scellés, de mauvaises pentes de drainage et un durcissement inadéquat peuvent entraîner des fuites et des travaux de réparation coûteux. Noble Company identifie les pratiques d'installation détaillées comme essentielles à la durabilité des ensembles d'étanchéité carrelés. La formation des entrepreneurs est utile, mais les applicateurs formés peuvent être difficiles à trouver dans les travaux de rénovation résidentielle. Un échec peut nuire à la réputation de l'installateur et de la marque du matériau, même lorsque le produit lui-même répond à ses spécifications. Ce risque incite les concepteurs et les entrepreneurs à choisir des systèmes établis bénéficiant d'un support technique local.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les membranes d'étanchéité sont en tête, tandis que les accessoires d'étanchéité se développentLes membranes d'étanchéité représentaient 55,13 % de la part de marché en 2026 car une couche imperméable primaire est nécessaire dans les ensembles liés certifiés. Les membranes liquides, en feuilles et cimentaires répondent à différents besoins en matière de substrat et de détails, mais chacune assure la protection contre l'humidité sous les revêtements. Les revêtements d'étanchéité sont couramment utilisés dans les zones à faible exposition ou lorsque la conception ne nécessite pas un ensemble de membrane complet. Les produits d'étanchéité soutiennent les traversées, les joints de dilatation et les transitions entre différentes surfaces. Les apprêts et les composites de drainage complètent la gamme de produits et contribuent à établir des conditions appropriées pour la couche d'étanchéité principale dans le marché des solutions d'étanchéité pour salles d'eau.
Les accessoires d'étanchéité devraient progresser à un CAGR de 5,96 % jusqu'en 2032. Cette orientation reflète un passage des achats de matériaux séparés à des systèmes complets comprenant des bandes d'étanchéité, des angles, des colliers de tuyaux et des détails d'évacuation. LATICRETE International, Inc. a élargi son système de douche HYDRO BAN en octobre 2025 avec des accessoires de membrane en feuille autocollante et des bacs de douche pré-pentés. Ces composants réduisent la nécessité de fabriquer des détails difficiles sur le chantier. Ils aident également les fournisseurs à démontrer que chaque interface de l'ensemble dispose d'une solution compatible. Le secteur des solutions d'étanchéité pour salles d'eau bénéficie de ce modèle car les installateurs et les maîtres d'ouvrage peuvent attribuer la responsabilité à un seul fournisseur.

Par technologie :
les membranes liquides sont en tête, les substrats pré-imperméabilisés réduisent les étapes sur siteLes membranes liquides représentaient 40,78 % de la part de marché en 2026. Leur position reflète la capacité à enduire des surfaces irrégulières, les pourtours d'évacuation, les bases de colonnes et les jonctions d'angles sans découper plusieurs pièces de feuilles. L'étanchéité cimentaire reste utile là où la perméabilité à la vapeur et la résistance aux conditions exigeantes sont importantes. Les membranes en feuilles sont choisies par les entrepreneurs qui préfèrent une épaisseur contrôlée et un comportement de pontage des fissures établi. L'étanchéité bitumineuse continue de servir les applications nécessitant une haute résistance à l'eau ou une protection sous dalle dans le marché des solutions d'étanchéité pour salles d'eau.
Les substrats pré-imperméabilisés devraient progresser à un CAGR de 6,17 % jusqu'en 2032. Ces panneaux intègrent l'étanchéité dans le substrat, réduisant le nombre d'étapes de travail avant le carrelage. Ils sont utiles dans la construction modulaire car la fonction d'étanchéité principale peut être réalisée en usine. Wedi GmbH indique que ses panneaux de construction sont étanches et peuvent fournir une solution combinée de substrat, d'isolation et d'étanchéité. La société et ARDEX Group ont formalisé une garantie système de 10 ans en janvier 2025 pour des installations de salles de bains et de salles d'eau spécifiées. Cette approche soutient le marché des solutions d'étanchéité pour salles d'eau en simplifiant la coordination des projets et la vérification des composants.
Par application :
les salles de bains génèrent des revenus, les zones de douche ajoutent une demande à croissance plus rapideLes salles de bains représentaient 39,19 % de la part de marché en 2026. Elles constituent un lieu fréquent de rénovation car elles combinent une exposition régulière à l'eau, des finitions visibles et des coûts de réparation élevés lorsque l'humidité atteint le substrat. Les salles d'eau nécessitent une protection continue sur le sol et aux raccordements périmétriques, ce qui accroît l'importance d'une conception correcte du drainage. Les cuisines et les buanderies impliquent généralement une protection contre les éclaboussures d'intensité moindre, bien que les exigences en matière de produits varient selon l'utilisation. Les zones humides commerciales et de santé peuvent nécessiter des normes d'hygiène et de durabilité plus détaillées dans le marché des solutions d'étanchéité pour salles d'eau.
Les zones de douche devraient progresser à un CAGR de 6,33 % jusqu'en 2032. Les douches à format ouvert peuvent nécessiter une étanchéité au-delà de l'emprise immédiate de la douche car l'eau peut atteindre le sol environnant. Cela rend les évacuations, les jonctions mur-sol, les niches et les traversées de tuyaux des éléments importants de l'ensemble. Schluter-Systems a introduit DESIGN-NICHE en avril 2025 comme une niche de douche en aluminium étanche préfabriquée pour intégration avec les membranes KERDI. La société a également introduit des kits d'adaptateurs d'évacuation pour certaines situations de rénovation le même mois.
Par utilisation finale :
le résidentiel ancre les revenus, le commercial se développeLe résidentiel représentait 60,26 % de la part de marché en 2026. La demande provient des rénovations de salles de bains, des mises à niveau pour l'accessibilité des logements et des projets de construction neuve nécessitant une protection des zones humides. Les propriétaires prennent souvent leurs décisions en fonction du design visible et du coût d'installation, mais le risque de dommages liés à l'eau peut favoriser des systèmes mieux documentés. Le canal résidentiel s'appuie également sur une large base d'entrepreneurs ayant différents niveaux d'expérience en étanchéité. Cela rend les instructions d'installation claires et le support technique local importants pour les fabricants actifs sur le marché des solutions d'étanchéité pour salles d'eau.
Le commercial devrait progresser à un CAGR de 6,88 % jusqu'en 2032. Les hôtels, les maisons de retraite et les établissements de santé accordent une plus grande importance à la longue durée de vie, à l'hygiène et à la limitation des perturbations de maintenance. Ces projets peuvent exiger des garanties formelles car une défaillance affecte plusieurs chambres, occupants et plannings d'exploitation. ARDEX Group et wedi GmbH ont établi leur garantie système conjointe de 10 ans en janvier 2025 pour fournir une responsabilité documentée pour les installations de salles d'eau spécifiées. Les environnements institutionnels et industriels fournissent une demande de base supplémentaire là où des surfaces de lavage durables sont nécessaires. Le secteur des solutions d'étanchéité pour salles d'eau a donc l'opportunité de servir les maîtres d'ouvrage qui valorisent les performances sur le cycle de vie autant que le coût initial des matériaux.
Analyse géographique
Europe
L'Europe représentait 35,34 % de la part de marché en 2026. La région combine une base de rénovation établie avec des normes détaillées pour les zones humides intérieures. L'Allemagne est un point de référence réglementaire important car la révision de la norme DIN 18534 d'octobre 2025 a clarifié les exigences relatives aux classes d'exposition à l'eau, aux traversées, au drainage et aux substrats de salles d'eau modulaires. Le Royaume-Uni soutient la demande grâce aux exigences de conformité pour les salles d'eau et les installations de douche à haut débit dans les projets de nouvelles maisons concernés. Le règlement de l'Union européenne sur les produits de construction favorise une information plus transparente sur les produits et crée une considération de conformité supplémentaire pour les fournisseurs établis. La France, l'Italie et les pays nordiques ajoutent une demande de rénovation, soutenue par des pratiques établies de construction en carrelage, adhésifs et zones humides. Les fournisseurs de systèmes disposant de documentation d'évaluation et de réseaux d'installateurs sont susceptibles de conserver un avantage à mesure que les projets exigent des choix de matériaux plus traçables.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 6,69 % jusqu'en 2032 dans le marché des solutions d'étanchéité pour salles d'eau. La Chine apporte une échelle de construction, tandis que l'Inde, les pays de l'Association des nations de l'Asie du Sud-Est, le Japon et la Corée du Sud contribuent à la construction résidentielle et à la demande de rénovation. Pidilite Industries Limited a déclaré un chiffre d'affaires consolidé pour l'exercice 2025 de 13 094 crore INR, les produits chimiques de construction représentant une part significative de ses activités. Sa marque Dr. Fixit répond aux besoins d'étanchéité des sous-sols et des toits jusqu'aux zones humides. Sika AG a mis en service une installation de production à Xi'an en 2025 pour les adhésifs pour carrelage, l'étanchéité cimentaire et les solutions de revêtement de sol. La demande régionale évolue au-delà des produits d'étanchéité cimentaires de base à mesure que les propriétaires et les promoteurs accordent plus d'importance à la qualité de finition. Cela crée davantage de place pour le marché des solutions d'étanchéité pour salles d'eau au Vietnam et en Indonésie à mesure que les dépenses des ménages s'améliorent.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord s'appuie sur des normes telles que l'American National Standards Institute A118.10 pour les membranes imperméables portantes sous carrelage, ainsi que sur les recommandations utilisées par les codes de construction et de plomberie. Le Tile Council of North America a préparé des mises à jour de son processus de manuel en 2025, notamment des recommandations relatives aux zones humides concernant les ruptures capillaires[2]. Saint-Gobain a élargi son offre d'étanchéité au Mexique en 2025 en ajoutant des produits liquides IMPAC. BASF a commencé à produire Acronal 1542 ECO en Argentine en juillet 2025 pour des applications de revêtements d'étanchéité élastiques et de membranes. Le Moyen-Orient et l'Afrique bénéficient d'un développement urbain à grande échelle et d'une activité de construction plus élevée dans certains marchés. Sika AG a acquis Awazil Al Khaleej Industrial Co. en Arabie saoudite en 2025 pour élargir son offre de membranes d'étanchéité bitumineuses dans la région. MAPEI S.p.A. a également continué à élargir sa présence régionale en matière d'étanchéité par le biais d'acquisitions et d'opérations locales.
Paysage concurrentiel
Le marché des solutions d'étanchéité pour salles d'eau est modérément concentré, les cinq premiers acteurs étant Sika AG, BASF, MAPEI S.p.A., ARDEX Group et Saint-Gobain. Sika AG, MAPEI S.p.A., BASF et RPM International Inc. utilisent de larges portefeuilles et des réseaux de distribution dans plusieurs régions. Schluter-Systems, wedi GmbH, Noble Company et LATICRETE International, Inc. se concurrencent par la compatibilité des produits, la familiarité des installateurs et la profondeur technique des systèmes. ARDEX Group, Arkema, Henry, Kemper System, Knauf Group, Pidilite Industries Limited et Saint-Gobain élargissent le champ avec des matériaux de construction, des systèmes liquides, des panneaux, des produits d'étanchéité ou des produits d'imperméabilisation connexes. La concurrence varie selon les régions car les codes locaux, les approbations de produits, les habitudes des entrepreneurs et les canaux de vente diffèrent. Les entreprises ne doivent pas être évaluées uniquement sur la fourniture de membranes car les accessoires, les panneaux, le drainage, les garanties et le support aux installateurs influencent tous la décision d'achat.
Sika AG a utilisé des activités ciblées de capacité et d'acquisition pour accroître sa présence régionale. La société a ouvert une installation à Xi'an en 2025 qui comprend la production d'étanchéité cimentaire et d'adhésifs pour carrelage. Elle a également acquis Awazil Al Khaleej Industrial Co. en Arabie saoudite en 2025, renforçant sa position dans les membranes d'étanchéité bitumineuses et l'approvisionnement en construction régionale. MAPEI S.p.A. a acquis Werner Janikowo en Pologne en juillet 2025, ajoutant une capacité de fabrication de membranes d'étanchéité bitumineuses. Son acquisition d'Eurovite aux Pays-Bas au cours de la même période a ajouté une capacité de produits de construction complémentaires. Ces mouvements démontrent que la fabrication locale et la distribution établie restent des atouts concurrentiels importants.
Le développement de produits est une autre forme majeure de concurrence. LATICRETE International, Inc. a lancé HYDRO BAN 1 en août 2025 et a ensuite élargi son système de douche avec des accessoires et des bacs pré-imperméabilisés. Schluter-Systems a lancé DESIGN-NICHE et de nouveaux kits d'adaptateurs d'évacuation en avril 2025 pour répondre aux détails d'installation et aux travaux de rénovation. ARDEX Group et wedi GmbH ont combiné leurs produits sous une garantie système de 10 ans en janvier 2025, offrant aux clients une voie définie pour la responsabilité du système. RPM International Inc. a déclaré 7,37 milliards USD de ventes nettes pour son exercice clos en mai 2025 et continue de positionner ses produits de construction autour des systèmes d'enveloppe de bâtiment. Le marché des solutions d'étanchéité pour salles d'eau reste ouvert aux fournisseurs capables de développer les compétences des installateurs et le support de prescription dans les segments commerciaux en développement.
Leaders du secteur des solutions d'étanchéité pour salles d'eau
-
Sika AG
-
BASF
-
MAPEI S.p.A.
-
ARDEX Group
-
Saint-Gobain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des solutions d'étanchéité pour salles d'eau Entreprises couvertes dans ce rapport
- ARDEX Group
- Arkema
- BASF
- Henry
- Kemper System
- Knauf Group
- LATICRETE International, Inc.
- MAPEI S.p.A.
- Noble Company
- Pidilite Industries Limited
- RPM International Inc.
- Saint-Gobain
- Schluter-Systems
- Sika AG
- wedi GmbH
Développements industriels récents dans Marché des solutions d'étanchéité pour salles d'eau
- Octobre 2026 : Sika AG a acquis Duproof, un fabricant de membranes d'étanchéité bitumineuses basé à Dubaï, pour renforcer sa présence sur le marché de la construction aux Émirats arabes unis. L'acquisition élargit les capacités de fabrication locale et le réseau de distribution de Sika, soutenant le marché des solutions d'étanchéité pour salles d'eau grâce à un portefeuille de produits d'étanchéité régional plus large.
- Mars 2026 : LATICRETE International, Inc. a élargi son système de douche HYDRO BAN et son portefeuille d'étanchéité avec de nouvelles solutions de drainage, notamment des évacuations à bride de collage repensées et des options supplémentaires de grilles d'évacuation ponctuelle. Ces développements de produits soutiennent le marché des solutions d'étanchéité pour salles d'eau en améliorant la flexibilité d'installation et en élargissant les solutions d'étanchéité intégrées pour les applications de douche et de salle d'eau.
Périmètre du rapport mondial sur le marché des solutions d'étanchéité pour salles d'eau
Les solutions d'étanchéité pour salles d'eau sont des produits et systèmes conçus pour prévenir la pénétration d'eau et les dommages liés à l'humidité dans les zones exposées à une utilisation fréquente de l'eau. Ils contribuent à protéger les sols, les murs et les structures de bâtiment sous-jacentes tout en maintenant la durabilité et l'intégrité des zones humides.
Le marché des solutions d'étanchéité pour salles d'eau est segmenté par type de produit, technologie, application, utilisation finale et géographie. Par type de produit, le marché est segmenté en membranes d'étanchéité, revêtements d'étanchéité, produits d'étanchéité, accessoires d'étanchéité et autres types de produits. Par technologie, le marché est segmenté en étanchéité cimentaire, membranes liquides, membranes en feuilles, étanchéité bitumineuse, substrats pré-imperméabilisés et autres technologies. Par application, le marché est segmenté en salles de bains, zones de douche, salles d'eau, cuisines, buanderies et autres applications. Par utilisation finale, le marché est segmenté en résidentiel, commercial et autres utilisations finales. Le rapport couvre également la taille du marché et les prévisions pour les solutions d'étanchéité pour salles d'eau dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Membranes d'étanchéité |
| Revêtements d'étanchéité |
| Produits d'étanchéité |
| Accessoires d'étanchéité |
| Autres types de produits |
| Étanchéité cimentaire |
| Membranes liquides |
| Membranes en feuilles |
| Étanchéité bitumineuse |
| Substrats pré-imperméabilisés |
| Autres technologies |
| Salles de bains |
| Zones de douche |
| Salles d'eau |
| Cuisines |
| Buanderies |
| Autres applications |
| Résidentiel |
| Commercial |
| Autres utilisations finales |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'Association des nations de l'Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Membranes d'étanchéité | |
| Revêtements d'étanchéité | ||
| Produits d'étanchéité | ||
| Accessoires d'étanchéité | ||
| Autres types de produits | ||
| Par technologie | Étanchéité cimentaire | |
| Membranes liquides | ||
| Membranes en feuilles | ||
| Étanchéité bitumineuse | ||
| Substrats pré-imperméabilisés | ||
| Autres technologies | ||
| Par application | Salles de bains | |
| Zones de douche | ||
| Salles d'eau | ||
| Cuisines | ||
| Buanderies | ||
| Autres applications | ||
| Par utilisation finale | Résidentiel | |
| Commercial | ||
| Autres utilisations finales | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'Association des nations de l'Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des solutions d'étanchéité pour salles d'eau ?
La taille du marché des solutions d'étanchéité pour salles d'eau était évaluée à 7,24 milliards USD en 2026 et devrait croître de 7,63 milliards USD en 2027 pour atteindre 9,96 milliards USD d'ici 2032, à un CAGR de 5,48 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de solutions d'étanchéité pour salles d'eau ?
Les rénovations de salles de bains, les conceptions de douches accessibles, des règles de contrôle de l'humidité plus strictes et la construction de salles de bains modulaires soutiennent la demande.
Quel type de produit détenait la plus grande part en 2026 ?
Les membranes d'étanchéité détenaient une part de 55,13 % en 2026 car elles constituent la barrière primaire dans les ensembles liés certifiés.
Quelle technologie devrait progresser le plus rapidement jusqu'en 2032 ?
Les substrats pré-imperméabilisés devraient progresser à un CAGR de 6,17 % jusqu'en 2032 car ils réduisent les étapes de travail et soutiennent la production de salles de bains hors site.