
Taille et part du marché des nutraceutiques aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
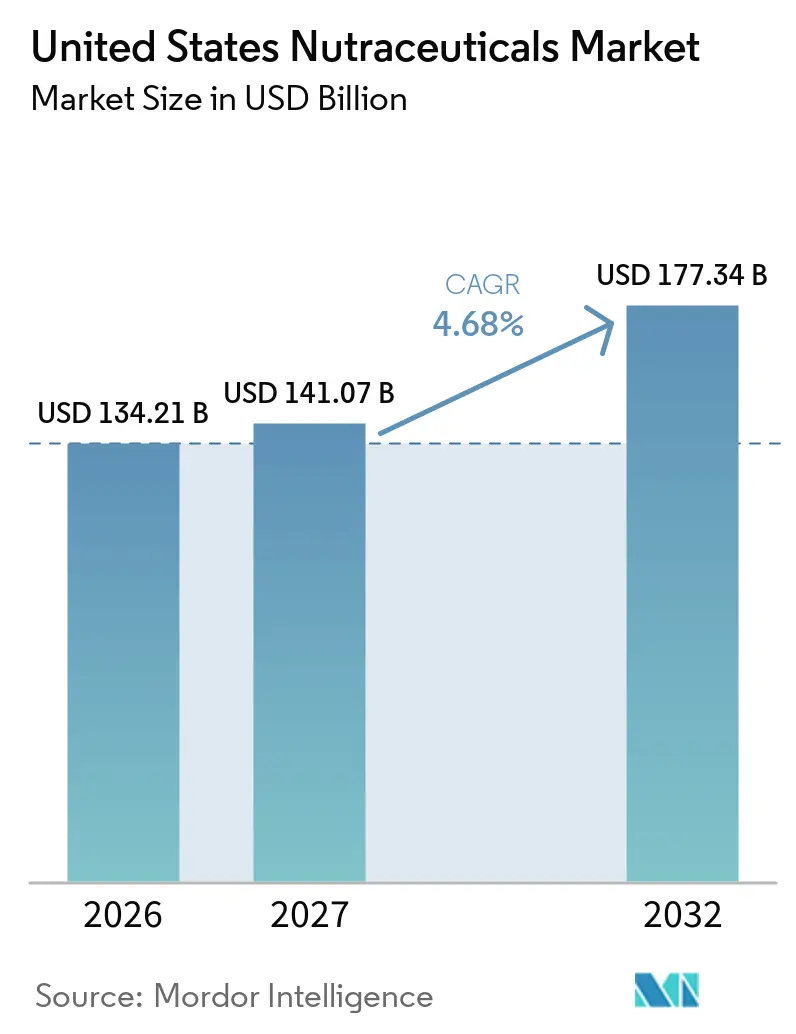
| Taille du marché de l'année de base (2026) | 134.21 Milliards de dollars |
| Taille du Marché (2027) | 141.07 Milliards de dollars |
| Taille du Marché (2032) | 177.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.68 % |
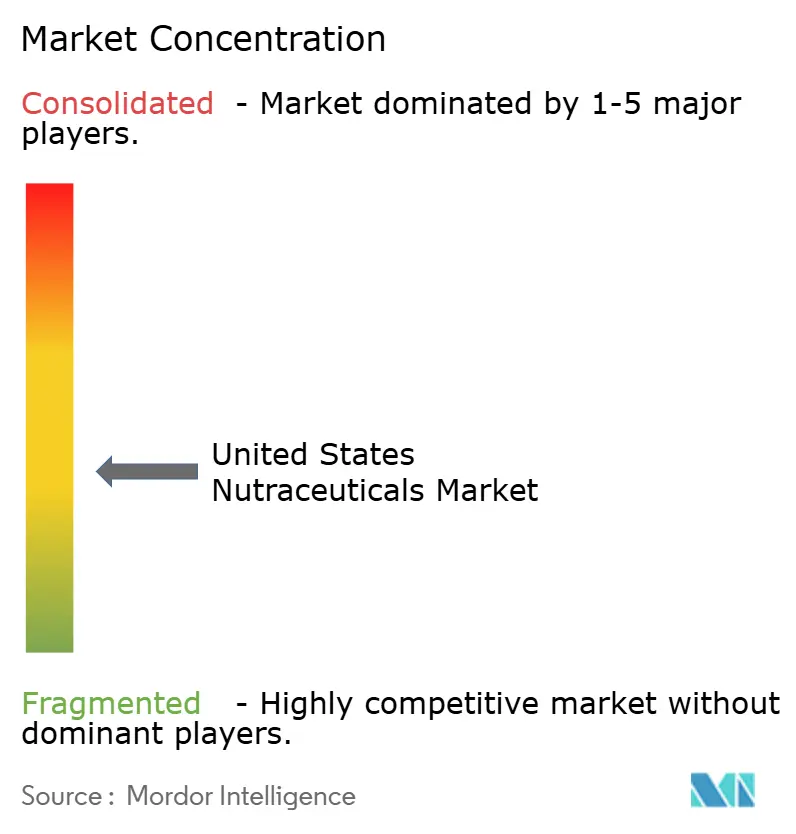
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des nutraceutiques aux États-Unis par Mordor Intelligence
La taille du marché des nutraceutiques aux États-Unis devrait croître de 134,21 milliards USD en 2026 à 141,07 milliards USD en 2027 et devrait atteindre 177,34 milliards USD d'ici 2032, à un CAGR de 4,68 % sur la période 2027-2032. Le marché est soutenu par l'utilisation régulière de produits pour l'énergie, la digestion, l'immunité et le vieillissement en bonne santé, plutôt que par des achats effectués uniquement lorsque les consommateurs se sentent malades. La demande des consommateurs évolue vers des produits aux ingrédients clairs, des contrôles de qualité crédibles et des formats adaptés aux habitudes alimentaires et de consommation quotidiennes. L'utilisation des médicaments GLP-1 modifie la composition des produits en réduisant certains achats conventionnels liés à la gestion du poids, tout en soutenant la demande de produits protéinés, de santé digestive et de micronutriments. Le marché des nutraceutiques aux États-Unis est également confronté à un contrôle plus strict des allégations de produits et de la sécurité, ce qui accroît la valeur des preuves documentées et des chaînes d'approvisionnement transparentes.
Points clés du rapport
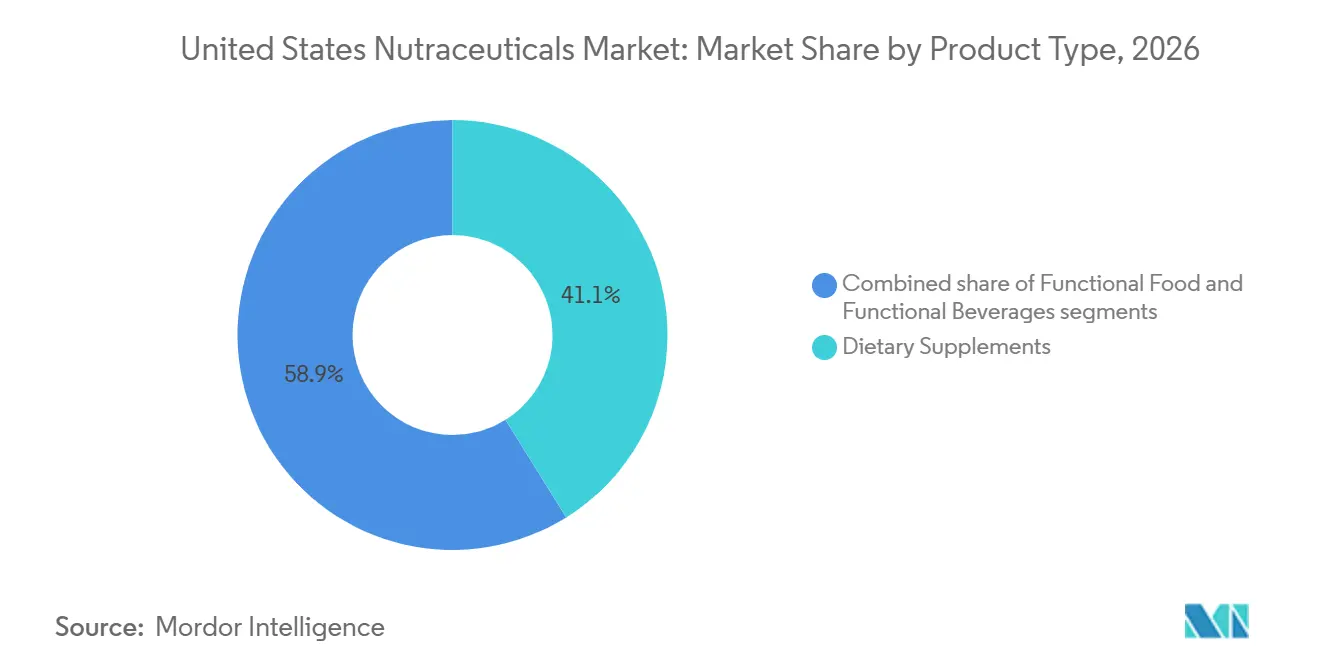
- Par type de produit, les compléments alimentaires détenaient une part de revenus de 41,12 % en 2026, tandis que les boissons fonctionnelles devraient croître à un CAGR de 6,25 % jusqu'en 2032.
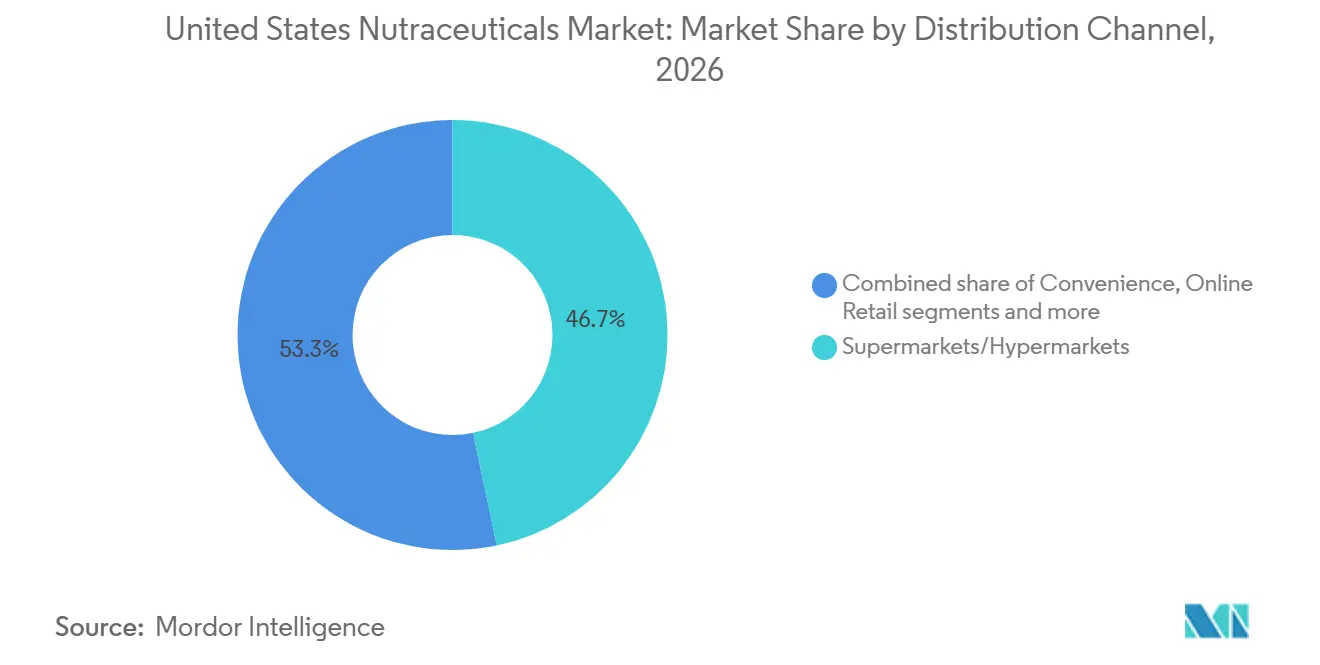
- Par canal de distribution, les supermarchés et hypermarchés détenaient 46,71 % de la part du marché des nutraceutiques aux États-Unis en 2026, tandis que la vente au détail en ligne devrait croître à un CAGR de 6,35 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant des consommateurs pour les soins de santé préventifs et le bien-être | +1.5% | National ; intensité consommateur la plus élevée dans l'Ouest et le Nord-Est des États-Unis | Long terme (≥ 4 ans) |
| Demande croissante de compléments alimentaires pour pallier les carences nutritionnelles | +0.8% | National ; impact disproportionné dans les communautés à faibles revenus et les minorités | Moyen terme (2 à 4 ans) |
| Intérêt grandissant des consommateurs pour les produits soutenant l'immunité | +0.7% | National ; amplifié dans les centres urbains et les zones à forte densité de population | Moyen terme (2 à 4 ans) |
| Prévalence croissante des problèmes de santé liés au mode de vie | +0.6% | National ; le Sud et le Midwest supportent une charge plus élevée de maladies chroniques | Long terme (≥ 4 ans) |
| Demande croissante d'aliments et de boissons fonctionnels avec des bénéfices santé ajoutés | +0.5% | L'Ouest et le Sud des États-Unis sont en tête de la consommation ; expansion nationale de la vente au détail en cours | Moyen terme (2 à 4 ans) |
| Adoption croissante de la nutrition sportive et des compléments protéinés | +0.4% | National ; croissance la plus rapide chez les démographies de la génération Z et des millennials | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour les soins de santé préventifs et le bien-être
Le marché des nutraceutiques aux États-Unis bénéficie du fait que les consommateurs intègrent les compléments dans leurs routines pour l'énergie, la cognition, la santé digestive et le vieillissement en bonne santé. Ce schéma d'utilisation favorise les achats répétés, car plusieurs objectifs de santé peuvent s'inscrire dans le même régime quotidien. Les utilisateurs de médicaments GLP-1 peuvent réorienter leurs achats vers des produits protéinés, digestifs et de reconstitution en micronutriments, plutôt que de quitter entièrement la catégorie. Ce changement intègre les besoins nutritionnels dans des discussions qui portaient auparavant principalement sur la gestion du poids. Les produits soutenus par des informations claires sur les ingrédients et des preuves scientifiques appropriées sont mieux placés pour servir les consommateurs qui construisent des routines de bien-être plus délibérées. Le marché dispose donc d'une marge pour les produits qui répondent aux besoins de santé quotidiens sans recourir à des allégations larges ou peu claires.
Demande croissante de compléments alimentaires pour pallier les carences nutritionnelles
La sensibilisation croissante aux carences en micronutriments et à l'importance des soins de santé préventifs soutient la demande de compléments alimentaires sur le marché des nutraceutiques aux États-Unis. Les consommateurs intègrent de plus en plus les vitamines, les minéraux, les multivitamines et les formulations nutritionnelles ciblées dans leurs routines quotidiennes afin de combler les éventuelles lacunes alimentaires et de maintenir leur bien-être général. Selon les Centres américains pour le contrôle et la prévention des maladies (CDC), environ 1 femme sur 8 âgée de 12 à 49 ans aux États-Unis souffre d'une carence en fer, soulignant l'importance d'un apport adéquat en nutriments au sein de groupes de population spécifiques[1]. Le CDC identifie également les nourrissons, les enfants, les adolescentes, les femmes enceintes et les femmes en âge de procréer comme des groupes particulièrement vulnérables aux carences en micronutriments. Ces préoccupations encouragent la demande de compléments formulés pour soutenir l'apport en fer, la santé osseuse, l'immunité et d'autres besoins nutritionnels.
Intérêt grandissant des consommateurs pour les produits soutenant l'immunité
La sensibilisation croissante des consommateurs aux soins de santé préventifs et à la santé immunitaire stimule la demande de produits soutenant l'immunité sur le marché des nutraceutiques aux États-Unis. Les consommateurs recherchent de plus en plus des compléments alimentaires contenant des vitamines, des minéraux, des probiotiques et des ingrédients botaniques pour soutenir la fonction immunitaire normale et le bien-être général. Selon les Instituts nationaux de la santé des États-Unis (NIH), un apport adéquat en vitamines A, C, D et E, ainsi qu'en zinc et en sélénium, est important pour maintenir une fonction immunitaire adéquate, tandis que les carences en ces nutriments peuvent altérer les réponses immunitaires et augmenter la susceptibilité aux infections[2]. Cette prise de conscience encourage les fabricants à développer des multivitamines, des compléments de soutien immunitaire et des aliments et boissons fonctionnels enrichis en nutriments essentiels.
Prévalence croissante des problèmes de santé liés au mode de vie
La prévalence croissante des problèmes de santé liés au mode de vie, notamment l'obésité, le diabète, les maladies cardiovasculaires et les troubles métaboliques, soutient la demande de produits nutraceutiques aux États-Unis. Les modes de vie sédentaires, les mauvaises habitudes alimentaires et l'activité physique insuffisante contribuent au fardeau croissant des maladies chroniques, encourageant les consommateurs à adopter des approches axées sur la nutrition pour la gestion de leur santé. Selon les Centres américains pour le contrôle et la prévention des maladies (CDC), environ 3 adultes américains sur 4 souffrent d'au moins une maladie chronique, tandis que plus de la moitié en ont deux ou plus[3]. Ce fardeau croissant des maladies accroît l'intérêt des consommateurs pour les compléments alimentaires, les aliments fonctionnels et les boissons fonctionnelles formulés pour soutenir la santé cardiaque, le bien-être métabolique, la gestion du poids et la nutrition générale.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires strictes et limitations des allégations de santé | -1.0% | National ; les restrictions au niveau des États ajoutent des couches de conformité | Moyen terme (2 à 4 ans) |
| Préoccupations des consommateurs concernant la sécurité des produits et les effets indésirables | -0.5% | National ; plus prononcé dans les canaux en ligne et de vente directe aux consommateurs | Court terme (≤ 2 ans) |
| Qualité incohérente des produits et risques de contamination ou d'adultération | -0.4% | National ; les chaînes d'approvisionnement mondiales créent des risques concentrés de dépendance aux importations | Moyen terme (2 à 4 ans) |
| Preuves scientifiques limitées soutenant certaines allégations de santé nutraceutiques | -0.3% | National ; les canaux premium et praticiens sont les plus touchés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires strictes et limitations des allégations de santé
Le cadre réglementaire régissant les produits nutraceutiques aux États-Unis crée des défis de conformité pour les fabricants, notamment en ce qui concerne l'étiquetage des produits, la sécurité des ingrédients et les allégations marketing liées à la santé. La Food and Drug Administration des États-Unis (FDA) distingue les allégations de santé, les allégations relatives à la teneur en nutriments et les allégations de structure/fonction, chacune étant soumise à des exigences réglementaires spécifiques. Les allégations de santé nécessitent généralement une autorisation de la FDA ou doivent satisfaire aux procédures d'allégations qualifiées applicables, tandis que les fabricants de compléments doivent étayer les allégations de structure/fonction et soumettre la notification requise à la FDA dans les 30 jours suivant la mise sur le marché. Les fabricants doivent également s'assurer que les allégations sont véridiques et non trompeuses, avec les avertissements applicables affichés sur les étiquettes des compléments.
Préoccupations des consommateurs concernant la sécurité des produits et les effets indésirables
Les préoccupations concernant la sécurité, la qualité et les effets indésirables potentiels des produits nutraceutiques constituent un frein au marché des nutraceutiques aux États-Unis. Les consommateurs peuvent hésiter à acheter des compléments alimentaires et des produits fonctionnels en raison d'effets secondaires potentiels, d'interactions avec des médicaments sur ordonnance, d'un apport excessif en nutriments et d'incohérences dans la qualité des produits. Selon la Food and Drug Administration des États-Unis (FDA), les compléments alimentaires ne sont pas approuvés pour leur sécurité et leur efficacité avant leur mise sur le marché, ce qui place la responsabilité initiale de la sécurité des produits sur les fabricants et les distributeurs. La FDA avertit également que certains compléments peuvent provoquer des réactions nocives lorsqu'ils sont pris en quantités excessives, combinés à d'autres compléments ou utilisés en parallèle avec des médicaments. Ces risques peuvent éroder la confiance des consommateurs, accroître le contrôle des ingrédients et de l'étiquetage des produits, et encourager un comportement d'achat prudent.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les compléments alimentaires occupent la position la plus importante tandis que les boissons fonctionnelles connaissent la croissance la plus rapideLes compléments alimentaires ont représenté la plus grande part du marché des nutraceutiques aux États-Unis par type de produit, captant 41,12 % du chiffre d'affaires total en 2026. La position dominante du segment est soutenue par la sensibilisation croissante des consommateurs aux soins de santé préventifs et l'adoption croissante de produits répondant à des besoins nutritionnels spécifiques. Les consommateurs intègrent de plus en plus les vitamines, les minéraux, les probiotiques, les compléments protéinés et d'autres formulations nutritionnelles dans leurs routines quotidiennes de bien-être. L'intérêt croissant pour le soutien immunitaire, la santé digestive, la santé osseuse et le vieillissement en bonne santé soutient davantage la demande de compléments alimentaires dans différents groupes d'âge.
Les boissons fonctionnelles devraient être le type de produit à la croissance la plus rapide sur le marché des nutraceutiques aux États-Unis, enregistrant un CAGR de 6,25 % jusqu'en 2032. La croissance est portée par la préférence croissante des consommateurs pour des formats de boissons pratiques qui combinent hydratation et bénéfices nutritionnels et fonctionnels ajoutés. Les produits enrichis en vitamines, minéraux, probiotiques, protéines, prébiotiques et ingrédients d'origine végétale gagnent du terrain auprès des consommateurs soucieux de leur santé. La demande croissante de soutien énergétique, de bien-être digestif, de renforcement de l'immunité et de nutrition sportive encourage les fabricants à diversifier leurs portefeuilles de boissons fonctionnelles.

Par canal de distribution :
les supermarchés et hypermarchés sont en tête tandis que la vente au détail en ligne se développeLes supermarchés et hypermarchés ont représenté la plus grande part du marché des nutraceutiques aux États-Unis par canal de distribution, captant 46,71 % du marché en 2026. Leur position dominante est soutenue par de vastes réseaux de vente au détail, de larges assortiments de produits et un accès pratique aux produits nutritionnels lors des courses alimentaires habituelles. Ces points de vente offrent aux consommateurs une large gamme de nutraceutiques, notamment des vitamines, des minéraux, des compléments alimentaires, des produits protéinés, des aliments fonctionnels et des boissons orientées santé. La possibilité de comparer les marques, les formulations de produits, les tailles d'emballage et les prix en un seul endroit facilite également les décisions d'achat. De plus, les relations établies entre les détaillants et les fabricants, ainsi que la disponibilité de remises promotionnelles, de programmes de fidélité et de produits à marque propre, contribuent à attirer les consommateurs sensibles aux prix.
La vente au détail en ligne devrait être le canal de distribution à la croissance la plus rapide sur le marché des nutraceutiques aux États-Unis, enregistrant un CAGR de 6,35 % jusqu'en 2032. La croissance est portée par l'adoption croissante des plateformes de commerce électronique et la commodité d'acheter des produits nutraceutiques sans se rendre dans des magasins physiques. Les canaux en ligne donnent accès à de vastes portefeuilles de produits, notamment des compléments spécialisés, des produits de nutrition fonctionnelle et des formulations dont la disponibilité peut être limitée dans les points de vente locaux. Les descriptions détaillées des produits, les informations sur les ingrédients, les avis des clients et les comparaisons de marques aident également les consommateurs à évaluer les produits avant l'achat.
Analyse géographique
Les États-Unis représentent un marché majeur pour les nutraceutiques, soutenu par une forte sensibilisation des consommateurs aux soins de santé préventifs, des dépenses croissantes en produits de bien-être et une demande croissante de solutions à base de nutrition. Le marché bénéficie d'un secteur des compléments alimentaires bien établi, d'une infrastructure de vente au détail étendue et de la présence de fabricants de premier plan proposant des vitamines, des minéraux, des probiotiques, des produits protéinés et des boissons fonctionnelles. Les préoccupations croissantes concernant les problèmes de santé liés au mode de vie et les besoins nutritionnels liés à l'âge encouragent les consommateurs à intégrer les produits nutraceutiques dans leurs routines quotidiennes.
La demande régionale aux États-Unis est influencée par les différences de concentration de la population, les niveaux de revenus, la sensibilisation aux soins de santé et le comportement d'achat des consommateurs. Des États tels que la Californie, le Texas, la Floride et New York offrent d'importantes opportunités de demande en raison de leurs grandes populations et de leurs vastes marchés de consommation. Les centres urbains dotés de secteurs du fitness établis et de modes de vie axés sur le bien-être soutiennent la demande de nutrition sportive, de compléments protéinés, de boissons fonctionnelles et de formulations alimentaires spécialisées.
Par ailleurs, le vieillissement de la population contribue à la demande de produits associés à la santé osseuse, au bien-être cardiovasculaire, à la fonction cognitive et au soutien nutritionnel général. La disponibilité croissante de solutions de nutrition personnalisée et de produits ciblant des objectifs de santé spécifiques encourage également les fabricants à diversifier leurs offres. En outre, l'expansion des points de vente axés sur la santé et des canaux de distribution numériques améliore l'accès aux produits nutraceutiques dans les marchés métropolitains et suburbains.
Paysage concurrentiel
Le marché des nutraceutiques aux États-Unis est fragmenté, avec de grandes entreprises diversifiées, des fabricants spécialisés et des marques de vente directe aux consommateurs en concurrence sur plusieurs canaux. Nestlé, Abbott, Danone, Haleon et PepsiCo disposent d'une large portée dans la vente au détail et des ressources nécessaires pour investir dans la science des produits. Glanbia, USANA, Herbalife et NOW Health Group se distinguent par des formulations spécialisées et des relations avec les canaux de distribution. Cette combinaison laisse de la place aux petites entreprises qui bâtissent leur confiance grâce à un positionnement clair des produits et à des pratiques de qualité. Le marché ne semble pas dominé par un petit groupe de fournisseurs, ce qui maintient une concurrence active sur les prix, les formulations, les formats et la distribution.
Les stratégies des entreprises se concentrent de plus en plus sur les preuves de qualité, la transparence de l'approvisionnement et les formats de produits adaptés à un usage quotidien. NOW Health Group a mis en place un laboratoire de séquençage d'ADN de nouvelle génération dans son établissement de Sparks, Nevada, pour vérifier l'identité botanique de plus de 2 000 ingrédients. Ce type d'investissement répond à l'intérêt des détaillants et des consommateurs pour des chaînes d'approvisionnement traçables et bien documentées. L'investissement prévu de Glanbia pour ajouter 4 500 tonnes de capacité d'isolat de protéines de lactosérum américain d'ici 2027 répond à la demande continue de protéines.
Le marché montre également un intérêt continu pour les marques de compléments haut de gamme et les produits orientés praticiens. Les grandes entreprises peuvent recourir à des acquisitions pour ajouter des formulations spécialisées, des relations directes avec les clients et des réseaux professionnels établis. Les marques spécialisées peuvent répondre en mettant l'accent sur des tests transparents, des besoins de santé ciblés et l'éducation sur les produits. Ce contexte rend la discipline réglementaire importante, car un message produit fort ne peut pas compenser des allégations non étayées. Il donne également aux détaillants et aux professionnels de la santé un rôle plus important dans la décision des marques qui méritent la confiance des consommateurs.
Leaders du secteur des nutraceutiques aux États-Unis
-
Nestlé S.A.
-
Abbott Laboratories
-
PepsiCo, Inc.
-
Amway Corporation
-
Herbalife Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Nutraceutiques aux États-Unis Entreprises couvertes dans ce rapport
- Nestlé S.A.
- Abbott Laboratories
- PepsiCo, Inc.
- Herbalife Ltd.
- Amway Corporation
- General Mills, Inc.
- Bayer Aktiengesellschaft
- Haleon plc
- Glanbia plc
- Church & Dwight Co., Inc.
- The Procter & Gamble Company
- Reckitt Benckiser Group plc
- Danone S.A.
- Kellanova
- The Coca-Cola Company
- The Clorox Company
- Pfizer Inc.
- USANA Health Sciences, Inc.
- Jamieson Wellness Inc.
- NOW Health Group, Inc.
Développements industriels récents dans Marché des Nutraceutiques aux États-Unis
- Août 2026 : NOON a été lancé à l'échelle nationale chez Target, introduisant un produit de petit-déjeuner prêt à boire à conservation longue durée contenant 20 g de protéines et 5 g de fibres, sans sucre ajouté. Ce lancement reflète la demande croissante d'options de repas pratiques et riches en nutriments.
- Avril 2026 : NNB Nutrition a annoncé que son ingrédient GeniusPure alpha-GPC était intégré dans des boissons fonctionnelles prêtes à boire des marques Update, Bucked Up et Life Cider X. Ces lancements ciblaient les performances cognitives, l'hydratation, l'énergie et la concentration, mettant en avant l'utilisation d'ingrédients validés par la science dans le développement de boissons fonctionnelles.
- Avril 2026 : USANA Health Sciences a lancé Glow, son premier complément dédié à la santé de la peau. La gélule quotidienne associe des ingrédients tels que l'extrait de rose, la vitamine C, l'astaxanthine et l'extrait de pépins de raisin pour soutenir l'éclat de la peau, la production de collagène et la santé cutanée, élargissant ainsi le portefeuille de l'entreprise à la nutrition beauté de l'intérieur.
- Mars 2025 : Herbalife a élargi ses capacités de nutrition personnalisée en annonçant son intention d'acquérir Pro2col Health et Pruvit Ventures, ainsi qu'une participation de 51 % dans Link BioSciences. Les transactions proposées visaient à combiner des recommandations nutritionnelles basées sur des données biométriques avec une fabrication de compléments personnalisés, renforçant ainsi l'offre de bien-être des consommateurs de Herbalife.
Périmètre du rapport sur le marché des nutraceutiques aux États-Unis
Les nutraceutiques sont des produits dérivés de sources alimentaires qui fournissent une valeur nutritionnelle et des bénéfices pour la santé au-delà de la nutrition de base, notamment le soutien au bien-être général, la réduction du risque de maladie et le maintien des fonctions physiologiques. Le marché des nutraceutiques aux États-Unis est segmenté par type de produit et par canal de distribution. Sur la base du type de produit, le marché est segmenté en aliments fonctionnels, boissons fonctionnelles et compléments alimentaires. Sur la base du canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries de proximité, magasins spécialisés, magasins de vente au détail en ligne et autres canaux de distribution. La taille du marché a été calculée en termes de valeur en USD pour tous les segments mentionnés ci-dessus.
Aperçu de la segmentation
| Aliments fonctionnels | Céréales |
| Boulangerie et confiserie | |
| Produits laitiers | |
| Snacks | |
| Autres aliments fonctionnels | |
| Boissons fonctionnelles | Boissons énergisantes |
| Boissons sportives | |
| Jus enrichi | |
| Boissons laitières et alternatives laitières | |
| Autres boissons fonctionnelles | |
| Compléments alimentaires | Vitamines et minéraux |
| Botaniques | |
| Enzymes | |
| Acides gras | |
| Collagène | |
| Autres compléments alimentaires |
| Supermarchés et hypermarchés |
| Épiceries de proximité |
| Magasins spécialisés |
| Magasins de vente au détail en ligne |
| Autres canaux de distribution |
| Par type de produit | Aliments fonctionnels | Céréales |
| Boulangerie et confiserie | ||
| Produits laitiers | ||
| Snacks | ||
| Autres aliments fonctionnels | ||
| Boissons fonctionnelles | Boissons énergisantes | |
| Boissons sportives | ||
| Jus enrichi | ||
| Boissons laitières et alternatives laitières | ||
| Autres boissons fonctionnelles | ||
| Compléments alimentaires | Vitamines et minéraux | |
| Botaniques | ||
| Enzymes | ||
| Acides gras | ||
| Collagène | ||
| Autres compléments alimentaires | ||
| Par canal de distribution | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Magasins de vente au détail en ligne | ||
| Autres canaux de distribution | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des nutraceutiques aux États-Unis d'ici 2032 ?
Le marché devrait atteindre 177,34 milliards USD d'ici 2032.
Quel type de produit est en tête des nutraceutiques aux États-Unis ?
Les compléments alimentaires sont en tête avec une part de 41,12 % en 2026. Leur gamme couvre les vitamines, les minéraux, les botaniques, les acides gras, les enzymes et les produits à base de collagène qui répondent à plusieurs besoins de santé des consommateurs.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les boissons fonctionnelles devraient enregistrer le CAGR le plus élevé à 6,25 % jusqu'en 2032.
Quel canal de distribution détient la plus grande part ?
Les supermarchés et hypermarchés sont en tête avec une part de 46,71 % en 2026.
Pourquoi la vente au détail en ligne est-elle importante pour les marques nutraceutiques ?
La vente au détail en ligne devrait croître à un CAGR de 6,35 % jusqu'en 2032.