
Taille et part du marché de la gestion du roaming IoT télécom
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
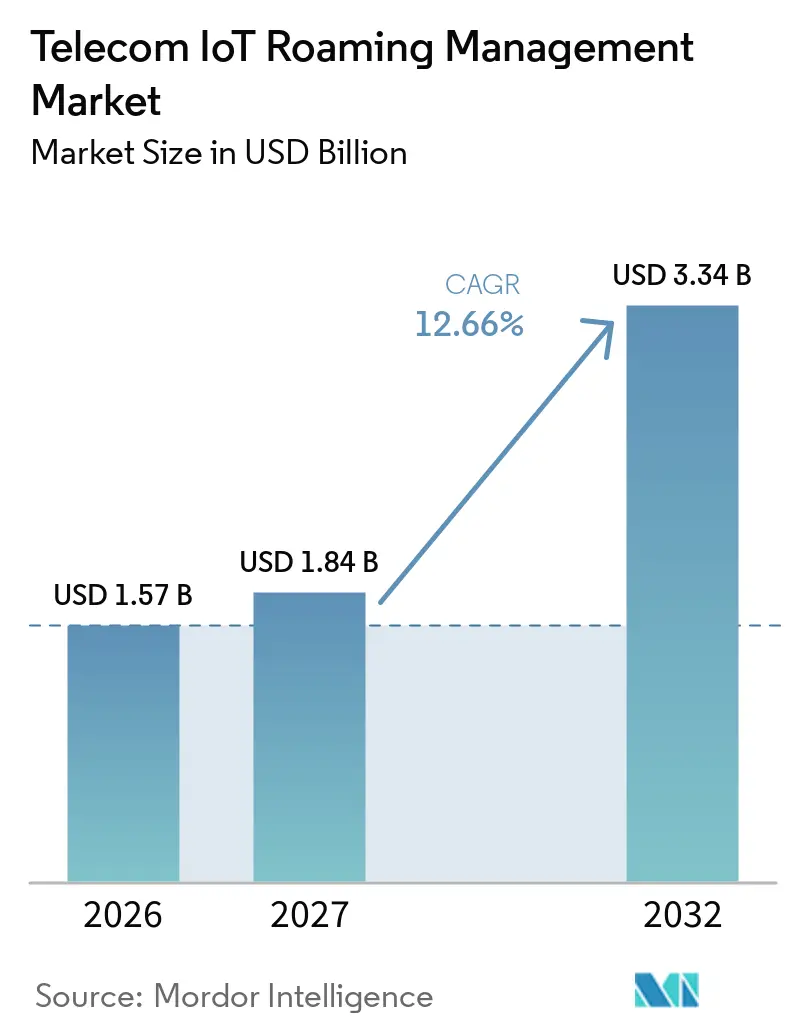
| Taille du Marché (2027) | 1.84 Milliards de dollars |
| Taille du Marché (2032) | 3.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.66 % |
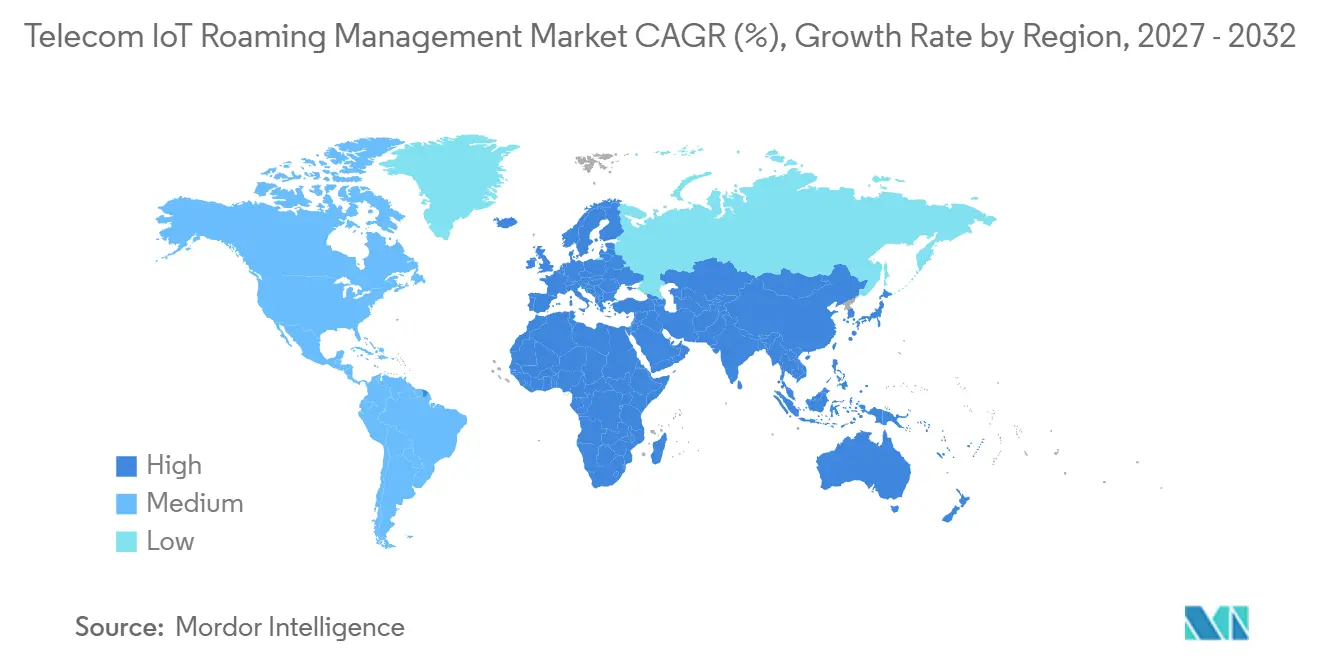
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
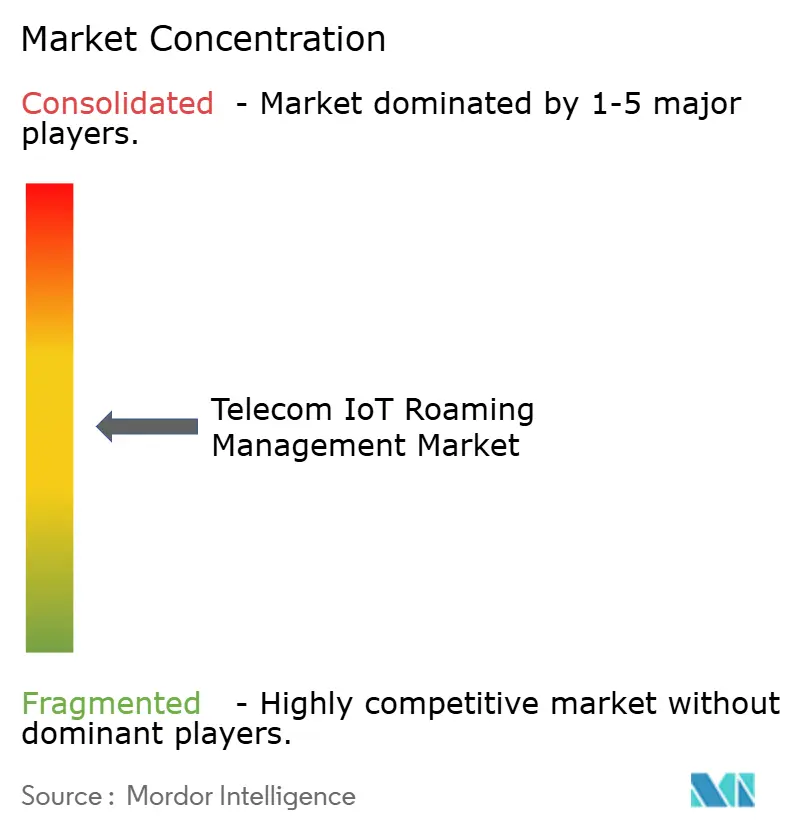
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion du roaming IoT télécom par Mordor Intelligence
La taille du marché de la gestion du roaming IoT télécom est projetée à 1,57 milliard USD en 2026, 1,84 milliard USD en 2027, et devrait atteindre 3,34 milliards USD d'ici 2032, avec un CAGR de 12,66 % de 2027 à 2032. Le marché de la gestion du roaming IoT télécom est porté par la nécessité de gérer des actifs connectés qui franchissent les frontières, les réseaux et les systèmes réglementaires. Les opérateurs et les entreprises investissent dans des outils de règlement, de contrôle des politiques et de connectivité transfrontalière à mesure que les flottes deviennent plus largement distribuées. Le passage des procédures de compte transféré à l'évolution de la facturation et de la tarification facilite l'application d'une tarification base sur l'accès au trafic IoT à faible valeur. Le provisionnement eSIM SGP.32 transfère également davantage de contrôle vers les entreprises et les fabricants d'équipements d'origine, tout en réduisant la dépendance à un profil d'opérateur unique. Ces changements créent des opportunités pour les fournisseurs de plateformes, mais exercent également une pression sur les modèles de revenus de roaming de gros établis.
Points clés du rapport
- Par offre, les services de hubbing de roaming et IPX détenaient 38,46 % de la part du marché de la gestion du roaming IoT télécom en 2026, tandis que l'analyse du roaming et la gestion de la qualité devraient se développer à un CAGR de 14,37 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud représentait 57,82 % de la part du marché de la gestion du roaming IoT télécom en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 14,21 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises détenaient 69,34 % de la part du marché de la gestion du roaming IoT télécom en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 14,18 % jusqu'en 2032.
- Par application, les véhicules connectés et la télématique automobile représentaient 30,72 % de la taille du marché de la gestion du roaming IoT télécom en 2026, tandis que l'automatisation industrielle et la fabrication devraient se développer à un CAGR de 14,46 % jusqu'en 2032.
- Par géographie, l'Europe détenait 34,28 % de la part du marché de la gestion du roaming IoT télécom en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,49 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion mondiale des flottes connectées au-delà des frontières | +2.5% | Mondial, avec des pics en Amérique du Nord, en Europe et en Chine | Moyen terme (2 à 4 ans) |
| Adoption de l'eSIM et du provisionnement SIM à distance pour l'IoT | +2.2% | Mondial, avec des gains précoces en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Croissance du roaming 5G, LTE-M et NB-IoT | +2.0% | Cœur Asie-Pacifique, avec des retombées vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Demande des entreprises pour une visibilité multi-opérateurs unifiée et l'automatisation | +1.8% | Amérique du Nord et Europe, avec une adoption croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Monétisation activée par BCE du trafic IoT à faible ARPU | +1.5% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Roaming cellulaire-satellite pour les actifs distants et mobiles | +1.2% | Mondial, avec une pertinence stratégique au Moyen-Orient, en Afrique et dans les zones éloignées d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion mondiale des flottes connectées au-delà des frontières
La connectivité transfrontalière des flottes reste un moteur central du marché de la gestion du roaming IoT télécom. Les constructeurs automobiles déploient les mêmes plateformes de véhicules dans de nombreux pays et ont besoin d'une connectivité qui fonctionne à travers les changements de réseau, les réglementations locales et les accords d'opérateurs tout au long du cycle de vie d'un véhicule, qui peut dépasser une décennie. Le rapport GSMA Open Gateway sur l'automobile note que les constructeurs ont besoin d'un provisionnement à distance, d'une gestion des abonnements et de modifications de profil eSIM sans modifier le matériel du véhicule.[1] Aeris a pris en charge plus de 41 millions de véhicules connectés dans 190 pays sur sa plateforme IoT, illustrant l'échelle opérationnelle des programmes de connectivité de flotte. Les mises à jour logicielles des véhicules par voie hertzienne peuvent engendrer des coûts de données de roaming substantiels lorsqu'elles sont déployées sur de grandes flottes, surtout lorsque les mises à jour atteignent plusieurs gigaoctets par cycle. Les entreprises ont donc besoin d'accords de gros, de contrôles des coûts et d'analyses du trafic qui apportent plus de valeur qu'une simple surveillance des appareils.
Adoption de l'eSIM et du provisionnement SIM à distance pour l'IoT
L'utilisation commerciale de la spécification GSMA SGP.32 modifie la façon dont les entreprises gèrent le roaming IoT. Elle permet de modifier les profils d'opérateurs par voie hertzienne sans remplacer une SIM physique, offrant aux entreprises plus de flexibilité lorsqu'elles opèrent dans plusieurs pays et réduisant la dépendance à une relation avec un opérateur unique. Les membres de la Trusted Connectivity Alliance ont estimé les expéditions mondiales d'eSIM à 605 millions d'unités en 2025, en hausse de 18 % par rapport à l'année précédente.[2] En septembre 2025, Tata Communications et Cisco ont combiné Tata Communications MOVE avec le Cisco IoT Control Center pour remédier à la fragmentation du matériel SIM et du provisionnement, ainsi qu'à l'interopérabilité multi-réseau.[3] Cet accord couvrait plus de 350 millions de systèmes d'exploitation compatibles eSIM dans plus de 200 pays, tandis que le Cisco IoT Control Center prenait en charge plus de 270 millions d'appareils IoT compatibles SIM. Le marché de la gestion du roaming IoT télécom en bénéficie à mesure que les entreprises recherchent des outils capables de gérer les profils, la conformité locale et les changements d'opérateurs via une plateforme unique.
Croissance du roaming 5G, LTE-M et NB-IoT
L'expansion du roaming 5G, LTE-M et NB-IoT soutient le marché de la gestion du roaming IoT télécom en augmentant le nombre de technologies que les opérateurs doivent gérer au-delà des frontières. Le LTE-M et le NB-IoT restent importants pour le comptage et les usages industriels, mais la couverture nationale et la disponibilité des opérateurs sont inégales, nécessitant des plateformes capables de basculer entre les options de connexion disponibles. Les directives GSMA sur le déploiement de l'IoT mobile identifient un comportement prévisible à travers les réseaux et les emplacements de roaming comme une exigence fondamentale pour les services IoT interopérables. Des recherches présentées à l'IEEE IECON 2025 ont montré un streaming continu à faible latence allant jusqu'à 25 Mbit/s dans des scénarios de roaming industriel. L'évolution de la facturation et de la tarification étend le règlement au trafic NB-IoT et LTE-M, permettant aux opérateurs d'utiliser une tarification basée sur l'accès pour les connexions à faible débit plutôt qu'une approche de facturation principalement conçue pour des sessions de données plus importantes. Syniverse est devenu le premier agent d'évolution de la facturation et de la tarification à se conformer à la norme GSMA BCE 2.0 en mars 2026, signalant une disponibilité pour la 5G autonome, l'IoT à faible consommation, les satellites et les modèles de tarification non terrestres.[4]
Demande des entreprises pour une visibilité multi-opérateurs unifiée et l'automatisation
Les entreprises utilisent de plus en plus plusieurs opérateurs de réseau mobile dans différentes régions, rendant la gestion de portails opérateurs séparés difficile. Elles ont besoin de vues centralisées de l'inventaire des SIM, de l'utilisation des données, des politiques et des décisions de routage, avec la capacité d'appliquer ces contrôles à travers différentes relations avec les opérateurs. Mobileum a présenté sa fonction d'exposition au roaming lors du MWC Barcelone en mars 2026 en tant qu'API pilotée par des politiques pour l'intelligence du roaming en temps réel, l'atténuation des fraudes, la gestion du cycle de vie de l'IoT et l'analyse. Cette capacité aide les entreprises à surveiller quels réseaux leurs appareils utilisent, où ces connexions se produisent et si les politiques sont respectées. Elle est particulièrement pertinente pour les organisations de santé, d'énergie et de services financiers qui ont besoin d'enregistrements auditables pour satisfaire aux obligations de résidence des données et de conformité. À mesure que ces exigences se généralisent, les outils de gestion unifiée peuvent rester importants même lorsque les volumes de connexion des appareils varient.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions de roaming permanent et exigences de localité | -2.8% | Brésil, Chine, Inde, Türkiye, Nigéria et Singapour, avec une préoccupation mondiale croissante | Moyen terme (2 à 4 ans) |
| Extinction des réseaux hérités et complexité du remplacement des appareils | -2.0% | Mondial, avec la plus forte exposition à court terme en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Fragmentation de la facturation de gros, du règlement et des politiques de données | -1.5% | Mondial, avec le plus grand effet sur les déploiements inter-régionaux en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2 à 4 ans) |
| Trafic IoT à faible utilisation comprimant l'économie du roaming | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Restrictions de roaming permanent et exigences de localité
Les restrictions de roaming permanent constituent une contrainte réglementaire majeure sur le marché de la gestion du roaming IoT télécom. Le Brésil a renforcé son interdiction en 2025, tandis que la Türkiye a exigé que le provisionnement eSIM transite par des opérateurs turcs et a bloqué des dizaines de fournisseurs d'eSIM internationaux. La Chine, l'Inde, Singapour, l'Arabie saoudite et les Émirats arabes unis appliquent également des exigences de licence ou d'opérateur de référence qui peuvent effectivement restreindre le roaming permanent. Ces règles obligent les entreprises à gérer des SIM locales ou des profils eUICC dans chaque pays, ajoutant une charge opérationnelle et une complexité d'approvisionnement. Cette charge est significative pour les déploiements mondiaux qui ont été conçus autour d'un modèle de connectivité unique et peut affaiblir l'argument économique en faveur des déploiements internationaux. Les restrictions augmentent également la demande de plateformes capables de fournir des profils locaux, de coordonner des partenaires agréés et de conserver un enregistrement complet de l'activité de conformité.
Extinction des réseaux hérités et complexité du remplacement des appareils
L'arrêt des réseaux 2G et 3G contraint de nombreux utilisateurs IoT à remplacer des appareils qui dépendent de technologies héritées. Les plans de transition diffèrent entre les opérateurs, ce qui peut laisser des déploiements multi-réseaux gérant plusieurs calendriers de migration simultanément, même au sein d'un seul pays. La GSMA a identifié les applications de comptage intelligent, de logistique et de sécurité comme particulièrement exposées car un service continu peut être légalement ou contractuellement requis. Le remplacement des appareils devient plus difficile sur les marchés qui restreignent le roaming permanent car une SIM locale agréée peut être requise. Dans certains cas, le changement peut nécessiter une visite physique sur site plutôt qu'un reprovisionnement à distance, notamment lorsque l'équipement est installé dans des emplacements distants ou réglementés. Cette situation soutient la demande de plateformes capables de gérer les technologies héritées et plus récentes pendant une période de transition plus longue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
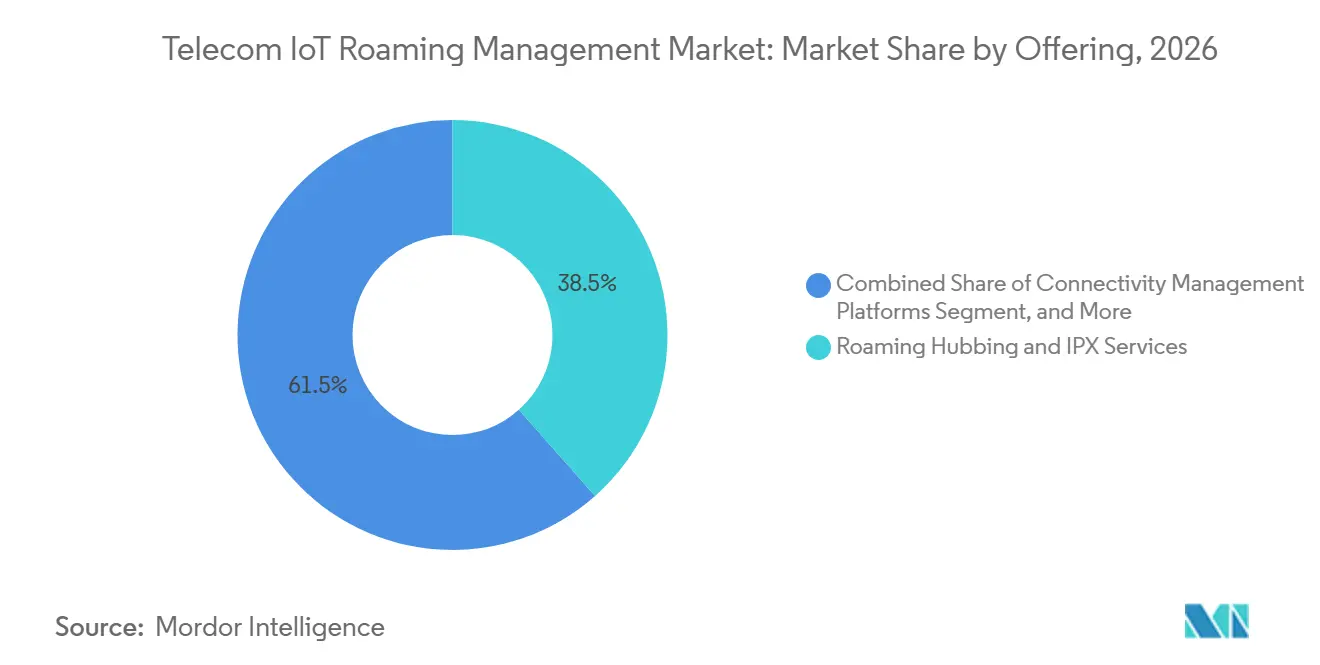
l'infrastructure IPX est en tête tandis que l'analyse progresseLes services de hubbing de roaming et IPX détenaient 38,46 % de la part du marché de la gestion du roaming IoT télécom en 2026. L'infrastructure IPX permet aux opérateurs d'acheminer le trafic de roaming IoT et grand public via des accords d'interconnexion multilatéraux plutôt que de maintenir de nombreux arrangements bilatéraux. La couche de services reste importante car les opérateurs ont besoin de relations fiables de signalisation, de compensation et de routage du trafic à mesure qu'ils ajoutent de nouveaux partenaires de roaming sur le marché de la gestion du roaming IoT télécom. Les plateformes de gestion de la connectivité servent les entreprises en centralisant la gestion du cycle de vie des SIM, l'application des politiques et le contrôle multi-opérateurs. Ces plateformes sont importantes pour les flottes qui opèrent auprès de plusieurs opérateurs et dans plusieurs juridictions.
L'analyse du roaming et la gestion de la qualité devraient se développer à un CAGR de 14,37 % de 2027 à 2032. Les opérateurs ont besoin d'informations de trafic opportunes, de haute qualité et précises pour améliorer les décisions de pilotage, réduire les fuites de revenus et protéger l'expérience utilisateur. Cellusys et Arelion ont annoncé un partenariat de services de roaming hébergés en octobre 2025 qui combinait des services à valeur ajoutée de roaming avec l'IPX mondial et le réseau dorsal d'Arelion. La gestion du pilotage et des politiques de roaming devient plus pertinente car la signalisation 5G autonome nécessite des méthodes différentes de celles des approches 4G antérieures. Le cadre de conformité eSIM de la GSMA devient également une considération d'approvisionnement importante pour les opérateurs qui sélectionnent des fournisseurs de hubbing et d'analyse.

Par mode de déploiement :
les systèmes basés sur le cloud sont en tête tandis que l'adoption hybride s'accélèreLe déploiement basé sur le cloud représentait 57,82 % de la part du marché de la gestion du roaming IoT télécom en 2026. Les plateformes de connectivité en mode service ont réduit les barrières à l'entrée pour les nouveaux utilisateurs et les petites entreprises. Elles prennent en charge la facturation centralisée, l'analyse et l'orchestration sans exiger que chaque utilisateur exploite une plateforme étendue sur site. floLIVE a déployé ses services IoT mondiaux sur Oracle Cloud Infrastructure en juin 2025, en complément de son intégration AWS existante. L'entreprise a positionné le modèle multi-cloud autour des besoins d'assurance de connectivité, de sécurité et de résidence des données.
Le déploiement hybride devrait se développer à un CAGR de 14,21 % de 2027 à 2032. Les entreprises et les opérateurs utilisent des architectures hybrides pour combiner l'évolutivité du cloud avec le contrôle des processus de routage et de données sensibles. Ce modèle peut maintenir l'application des politiques en temps réel et la signalisation plus près de la périphérie du réseau tout en plaçant la facturation, l'analyse et l'orchestration dans des environnements cloud pour le marché de la gestion du roaming IoT télécom. Il est pertinent pour les programmes de santé, de services publics et liés aux gouvernements qui font face à de fortes exigences de souveraineté des données. Les systèmes sur site continuent de servir les grands opérateurs et organisations pour lesquels la latence, la résidence des données ou le contrôle interne limitent un passage complet vers le cloud.
Par taille d'entreprise :
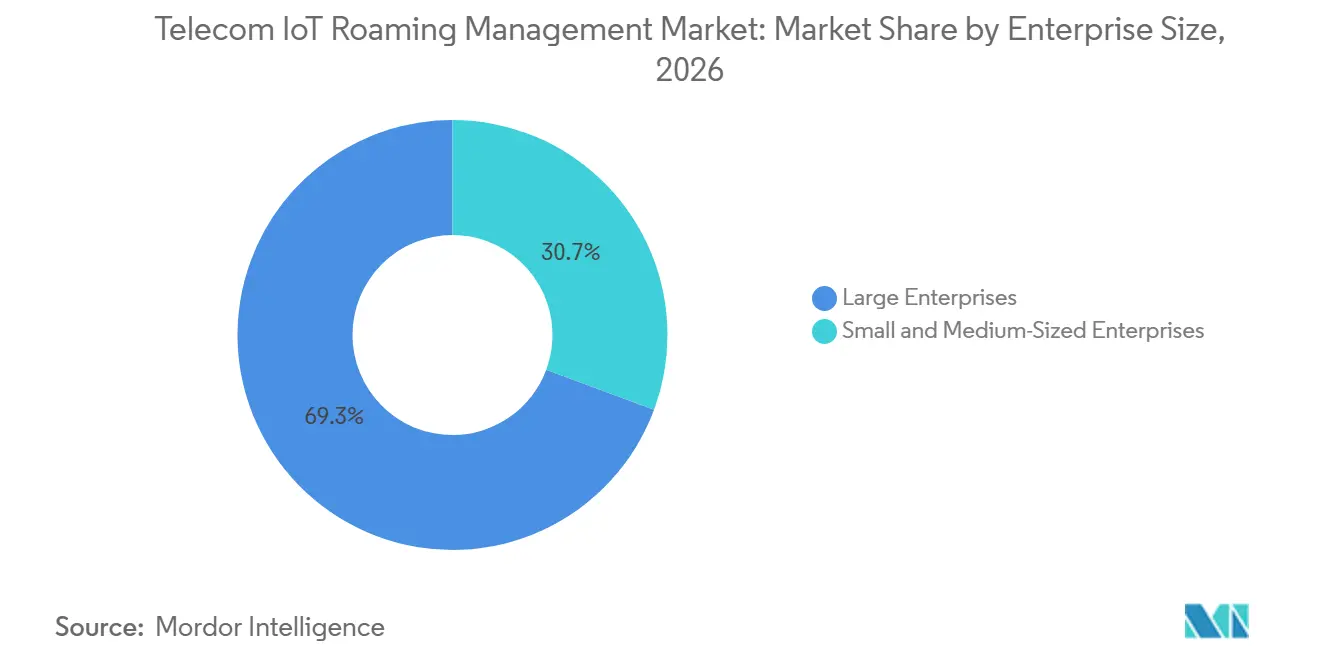
les grandes entreprises sont en tête tandis que les PME gagnent en accèsLes grandes entreprises détenaient 69,34 % de la part du marché de la gestion du roaming IoT télécom en 2026. Leurs parcs IoT multi-pays peuvent inclure la production automobile, la logistique internationale et les infrastructures de services publics. L'ampleur de ces déploiements peut justifier des plateformes de connectivité dédiées, des accords IPX et des analyses de roaming sophistiquées. Les grandes organisations ont également besoin d'outils de gouvernance qui coordonnent les politiques des appareils sur les marchés nationaux. Leur demande sur le marché de la gestion du roaming IoT télécom reste donc liée à la complexité opérationnelle des flottes transfrontalières plutôt qu'au seul volume d'appareils.
Les petites et moyennes entreprises devraient se développer à un CAGR de 14,18 % de 2027 à 2032. Les plateformes de connectivité à tarif forfaitaire et plus faciles à utiliser réduisent les barrières commerciales et techniques pour les organisations de plus petite taille. En janvier 2026, 1NCE a déclaré plus de 40 millions de points de terminaison gérés auprès de 30 000 clients dans 17 secteurs après avoir ajouté 10 millions de points de terminaison en 1 an. Mobileum et NOHOLD se sont également alliés en septembre 2025 pour proposer des assistants d'intelligence artificielle en marque blanche aux opérateurs télécom servant des clients petites et moyennes entreprises. Les modèles de services gérés peuvent aider les opérateurs à atteindre des clients plus petits sans nécessiter des processus d'approvisionnement à l'échelle des grandes entreprises.
Par application :
la télématique automobile est en tête tandis que l'automatisation industrielle se développeLes véhicules connectés et la télématique automobile représentaient 30,72 % de la taille du marché de la gestion du roaming IoT télécom en 2026. Les programmes automobiles mondiaux nécessitent une connectivité persistante au-delà des frontières nationales pour la navigation, les services de sécurité, les diagnostics et les mises à jour logicielles. Ces exigences créent un besoin substantiel de contrôle des profils, de gestion des coûts de roaming et de surveillance de la qualité du réseau. Le transport, la logistique et le suivi des flottes sont également des applications importantes car les actifs se déplacent le long des corridors commerciaux régionaux et des routes maritimes internationales. La connectivité cellulaire sert de solution de repli importante pour de nombreuses opérations logistiques lorsque les actifs atteignent le segment terrestre.
L'automatisation industrielle et la fabrication devraient se développer à un CAGR de 14,46 % de 2027 à 2032. La demande est liée à la 5G privée, aux équipements industriels mobiles et au mouvement fiable entre les réseaux privés et publics. Les installations de 5G privée et d'Industrie 4.0 nécessitent un mouvement fiable entre les réseaux privés et publics pour les robots mobiles, les véhicules à guidage automatique et les capteurs. La recherche IEEE sur le roaming industriel a démontré un streaming continu à faible latence allant jusqu'à 25 Mbit/s, soutenant la faisabilité technique des applications industrielles sensibles à la latence. Les services publics, le comptage intelligent et l'énergie dépendent d'un comportement prévisible du NB-IoT et du LTE-M sur de longs cycles de remplacement des appareils. La santé et la surveillance à distance des patients nécessitent également des contrôles de routage et de stockage auditables pour les données des patients, ce qui rend les enregistrements de chemin réseau importants pour la gouvernance.
Analyse géographique
Marché européen de la gestion de l'itinérance IoT des télécommunications
L'Europe détenait 34,28 % de la part de marché de la gestion de l'itinérance IoT des télécommunications en 2026. La région bénéficie d'un environnement favorable à l'itinérance machine à machine, 28 des 31 marchés européens autorisant l'itinérance M2M permanente. L'Allemagne, le Royaume-Uni et la France soutiennent la demande grâce à la production automobile, à la logistique transfrontalière et aux infrastructures d'énergie intelligente. La loi européenne sur la cyber-résilience et la loi sur les données de l'Union européenne renforcent les exigences en matière de sécurité IoT et de flux de données. Vodafone IoT a étendu son service de connectivité embarquée à la Slovaquie en 2026, portant la couverture à 33 marchés et une itinérance transparente dans plus de 40 pays européens.
Marché de la gestion de l'itinérance IoT des télécommunications en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 14,49 % de 2027 à 2032. La Chine dispose d'une large base de déploiement NB-IoT, tandis que la Corée du Sud est un marché industriel 5G autonome de première génération, et que l'Inde développe ses activités de fabrication et de véhicules connectés. La Chine interdit l'itinérance permanente, et les exigences de l'Inde concernant les fournisseurs M2M agréés accroissent la valeur de la livraison de profils locaux et des capacités de plateforme sous licence locale. L'Australie, le Japon, la Nouvelle-Zélande et la Corée du Sud autorisent les modèles basés sur l'itinérance sous certaines conditions, contrairement aux restrictions en vigueur en Chine et en Inde. Cet environnement réglementaire fragmenté accroît le besoin d'outils d'itinérance gérée sur le marché de la gestion de l'itinérance IoT des télécommunications, capables d'appliquer des politiques spécifiques à chaque pays.
Marché de la gestion de l'itinérance IoT des télécommunications dans les Amériques et au Moyen-Orient et en Afrique
L'Amérique du Nord est la deuxième zone géographique en importance sur le marché de la gestion de l'itinérance IoT des télécommunications. Elle est soutenue par des programmes de véhicules connectés, des déploiements logistiques et des fournisseurs de plateformes tels que Syniverse, Aeris et KORE. Les États-Unis et le Canada n'imposent pas d'interdictions légales d'itinérance permanente, ce qui permet aux modèles basés sur l'itinérance de fonctionner sans exigences de localisation de carte SIM. La restriction du Brésil, renforcée en 2025, a créé une demande en Amérique du Sud pour des solutions de provisionnement de SIM locales et de profils locaux eSIM, tandis qu'une surveillance accrue au Moyen-Orient et des opportunités à long terme dans les services publics intelligents en Afrique élargissent le besoin de capacités de gestion localisées.
Paysage concurrentiel
Le marché de la gestion du roaming IoT télécom est modérément concentré dans le roaming de gros, où Syniverse Technologies, BICS SA et Comfone AG occupent des positions importantes grâce à leurs réseaux d'opérateurs, leur infrastructure IPX et leurs capacités de compensation financière. Syniverse a indiqué que sa plateforme Universal Commerce était utilisée par 90 % des opérateurs conformes à l'évolution de la facturation et de la tarification dans le monde. En mars 2026, Syniverse et BICS se sont associés pour intégrer leurs plateformes respectives de hub de signalisation 5G et établir un peering de proxy de protection des bords de sécurité. Le partenariat a été conçu pour faciliter l'établissement de relations de roaming 5G autonome pour les opérateurs connectés.
La couche de gestion de la connectivité du marché de la gestion du roaming IoT télécom est plus fragmentée. floLIVE, 1NCE, Aeris Communications, KORE, Telit Cinterion et Transatel se font concurrence par l'échelle de la plateforme, le support multi-opérateurs, la disponibilité SGP.32 et les fonctionnalités spécialisées. Mobileum et Cellusys se font concurrence dans l'intelligence du roaming et la détection des fraudes. La fonction d'exposition au roaming de Mobileum fournit une API pilotée par des politiques pour l'intelligence du roaming en temps réel, offrant une approche distincte par rapport aux outils de pilotage conventionnels. Le modèle API prend en charge les applications de fraude, d'analyse et de gestion du cycle de vie de l'IoT que les opérateurs ne sont peut-être pas en mesure de développer en interne.
La connectivité cellulaire-satellite devient un domaine de concurrence pertinent sur le marché de la gestion du roaming IoT télécom. Deutsche Telekom a lancé un service de roaming IoT multi-orbite en février 2026 qui reliait ses réseaux NB-IoT et LTE-M à des satellites GEO de Skylo et à des services en orbite basse terrestre de Sateliot et OQ Technology. La norme GSMA BCE TD.202 V5.0 prend en charge le cadre de règlement pour les architectures de roaming satellite-terrestre. Les fournisseurs capables de prendre en charge des modèles de tarification satellite pourraient être mieux préparés pour les cas d'usage émergents dans les réseaux non terrestres. Les fournisseurs qui restent dépendants de la compensation TAP et qui manquent de capacités matures en 5G autonome ou SGP.32 pourraient être moins compétitifs à mesure que les priorités d'approvisionnement évoluent.
Leaders du secteur de la gestion du roaming IoT télécom
-
BICS SA
-
Comfone AG
-
Mobileum, Inc.
-
Syniverse Technologies, LLC
-
Tata Communications Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la gestion de l'itinérance IoT des télécommunications Entreprises couvertes dans ce rapport
- BICS SA
- Comfone AG
- Mobileum, Inc.
- Syniverse Technologies, LLC
- Tata Communications Limited
- Telefonica Global Solutions, S.L.U.
- Telna Mobile, Inc.
- Cellusys Limited
- A1 Telekom Austria Group
- Vodafone Group Plc
- Deutsche Telekom AG
- Orange S.A.
- Tele2 AB
- Telenor ASA
- KORE Group Holdings, Inc.
- floLIVE Ltd.
- 1NCE GmbH
- Telit Communications Limited (Telit Cinterion)
- Transatel SA
- Aeris Communications, Inc.
Développements industriels récents dans Marché de la gestion de l'itinérance IoT des télécommunications
- Mars 2026 : Syniverse Technologies et BICS SA ont annoncé un partenariat stratégique pour intégrer leurs plateformes respectives de hub de signalisation 5G et établir des arrangements de peering de proxy de protection des bords de sécurité. L'arrangement permet aux opérateurs de réseau mobile connectés à l'un ou l'autre hub d'établir plus rapidement des relations de roaming 5G autonome. L'infrastructure de connectivité de BICS atteint plus de 5 milliards d'abonnés dans plus de 1 000 destinations mobiles dans le monde. La collaboration répond directement aux frictions opérateur par opérateur qui avaient ralenti la formation de l'écosystème de roaming 5G autonome. Elle offre également aux opérateurs une voie plus claire pour établir des relations de signalisation sécurisées sans dupliquer le travail d'intégration du hub pour chaque nouveau partenaire de roaming.
- Mars 2026 : Mobileum a présenté sa stratégie « Signal to Value » au MWC Barcelone 2026. L'entreprise a démontré la fonction d'exposition au roaming, un cadre d'API standardisé qui fournit une intelligence du roaming en temps réel pour l'atténuation des fraudes, la gestion du cycle de vie de l'IoT et les cas d'usage analytiques. Elle a également présenté Roaming DNA et des analyses pilotées par l'intelligence artificielle pour l'optimisation proactive des performances du réseau dans des environnements de roaming complexes. Les démonstrations ont reflété la nécessité de transformer les données de signalisation et de trafic en décisions pratiques pour les équipes d'exploitation, de gestion de la qualité et de sécurité.
- Février 2026 : Mobileum a permis le lancement du programme de vérification d'extension VOLTIS 5G des services industriels de la GSMA. Le programme étend le cadre d'interopérabilité VoLTE et IMS existant pour inclure la vérification de la disponibilité 5G pour le roaming international. La voie standardisée réduit la dépendance aux tests bilatéraux, accélère la formation de partenariats de roaming 5G autonome et fournit aux opérateurs une reconnaissance formelle du secteur pour la disponibilité au roaming de nouvelle génération. Elle peut réduire le temps consacré aux processus d'interopérabilité individuels lorsque les opérateurs préparent de nouvelles relations de service international.
- Janvier 2026 : 1NCE a déclaré plus de 40 millions de points de terminaison gérés auprès de 30 000 clients dans 17 secteurs après avoir ajouté 10 millions de points de terminaison en 1 an. L'entreprise a également lancé 1NCE Insights, un programme d'intelligence des données alimenté par l'intelligence artificielle pour les applications IoT dans la chaîne d'approvisionnement, les villes intelligentes et les services publics. L'annonce reflète un accès accru à la gestion mondiale de la connectivité IoT pour les clients petites et moyennes entreprises dans plusieurs secteurs verticaux. Elle indique également un modèle de service qui combine la gestion des appareils avec l'intelligence des données pour les clients qui n'exploitent pas de grandes équipes télécom internes.
Portée du rapport mondial sur le marché de la gestion du roaming IoT télécom
Le rapport sur le marché de la gestion du roaming IoT télécom est segmenté par offre (services de hubbing de roaming et IPX, plateformes de gestion de la connectivité, analyse du roaming et gestion de la qualité, gestion du pilotage et des politiques de roaming, et autres offres), déploiement (basé sur le cloud, sur site et hybride), taille d'entreprise (grandes entreprises, et petites et moyennes entreprises), application (véhicules connectés et télématique automobile, transport, logistique et suivi des flottes, automatisation industrielle et fabrication, services publics, comptage intelligent et énergie, santé et surveillance à distance des patients, et autres applications), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services de hubbing de roaming et IPX |
| Plateformes de gestion de la connectivité |
| Analyse du roaming et gestion de la qualité |
| Gestion du pilotage et des politiques de roaming |
| Autres offres |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Véhicules connectés et télématique automobile |
| Transport, logistique et suivi des flottes |
| Automatisation industrielle et fabrication |
| Services publics, comptage intelligent et énergie |
| Santé et surveillance à distance des patients |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par offre | Services de hubbing de roaming et IPX | |
| Plateformes de gestion de la connectivité | ||
| Analyse du roaming et gestion de la qualité | ||
| Gestion du pilotage et des politiques de roaming | ||
| Autres offres | ||
| Par mode de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Véhicules connectés et télématique automobile | |
| Transport, logistique et suivi des flottes | ||
| Automatisation industrielle et fabrication | ||
| Services publics, comptage intelligent et énergie | ||
| Santé et surveillance à distance des patients | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion du roaming IoT télécom ?
Le marché de la gestion du roaming IoT télécom devrait augmenter de 1,57 milliard USD en 2026 à 3,34 milliards USD d'ici 2032, à un CAGR de 12,66 % de 2027 à 2032. Les appareils connectés transfrontaliers et une demande plus forte en matière de gestion des politiques, du règlement et des profils soutiennent ces perspectives.
Qu'est-ce qui stimule la demande de gestion du roaming IoT télécom ?
La demande est soutenue par les flottes connectées transfrontalières, le provisionnement eSIM, la visibilité multi-opérateurs et l'expansion du roaming 5G, LTE-M et NB-IoT. Ces besoins deviennent plus importants lorsque les entreprises exploitent des appareils auprès de différents opérateurs et dans le cadre de réglementations nationales variées.
Quelle offre détient la plus grande part dans la gestion du roaming IoT télécom ?
Les services de hubbing de roaming et IPX détenaient la plus grande part d'offre à 38,46 % en 2026. Le segment soutient les relations multilatérales entre opérateurs pour la signalisation et le routage du trafic.
Quelle application se développe le plus rapidement jusqu'en 2032 ?
L'automatisation industrielle et la fabrication devraient se développer à un CAGR de 14,46 % de 2027 à 2032. La demande est liée à la 5G privée, aux équipements industriels mobiles et au mouvement fiable entre les réseaux privés et publics.
Quelle région est en tête de la gestion du roaming IoT télécom ?
L'Europe détenait 34,28 % de la part en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,49 % jusqu'en 2032. L'environnement permissif de roaming machine à machine en Europe contraste avec des règles plus complexes dans plusieurs pays d'Asie-Pacifique.
Comment les restrictions de roaming permanent affectent-elles les déploiements IoT mondiaux ?
Les restrictions peuvent nécessiter des SIM locales ou des profils eUICC, augmentant la complexité opérationnelle et créant une demande pour la gestion des profils locaux et les capacités de partenaires agréés. Elles peuvent également rendre les mises à niveau technologiques à distance plus difficiles lorsque les déploiements dépendent d'arrangements de licence locaux.