
Taille et part du marché des papiers synthétiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.18 Milliards de dollars |
| Taille du Marché (2031) | 1.59 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.15 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
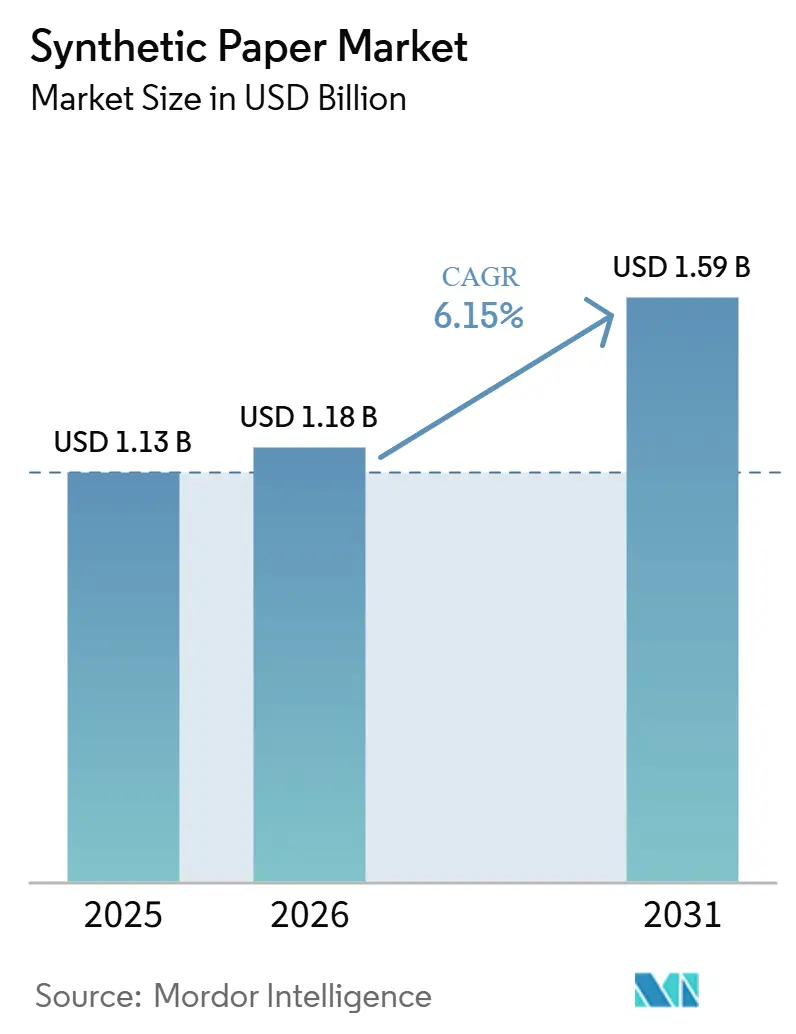
Analyse du marché des papiers synthétiques par Mordor Intelligence
La taille du marché des papiers synthétiques était estimée à 1,13 milliard USD en 2025 et devrait croître de 1,18 milliard USD en 2026 pour atteindre 1,59 milliard USD d'ici 2031, à un CAGR de 6,15 % durant la période de prévision (2026-2031). Cette catégorie offre des avantages par rapport au papier ordinaire, qui se détériore en cas d'exposition à l'humidité, de contact chimique, de manipulation répétée ou de conditions logistiques exigeantes. Les acheteurs évaluent de plus en plus le coût initial plus élevé du substrat par rapport aux travaux de remplacement, aux interruptions d'impression et au coût des étiquettes ou documents illisibles. Les fournisseurs répondent avec des grades qui favorisent la recyclabilité, l'impression numérique et des cycles de développement de produits plus courts. Le règlement de l'UE sur les emballages et les déchets d'emballages s'applique à partir du 12 août 2026, et son exigence de recyclabilité pour 2030 accroît la valeur des solutions en polypropylène mono-matériau tout en augmentant le risque pour les constructions multicouches difficiles à trier. Le marché des papiers synthétiques évolue donc vers des substrats techniquement spécifiques plutôt que vers des grades standardisés conçus principalement pour l'impression offset.
Points clés du rapport
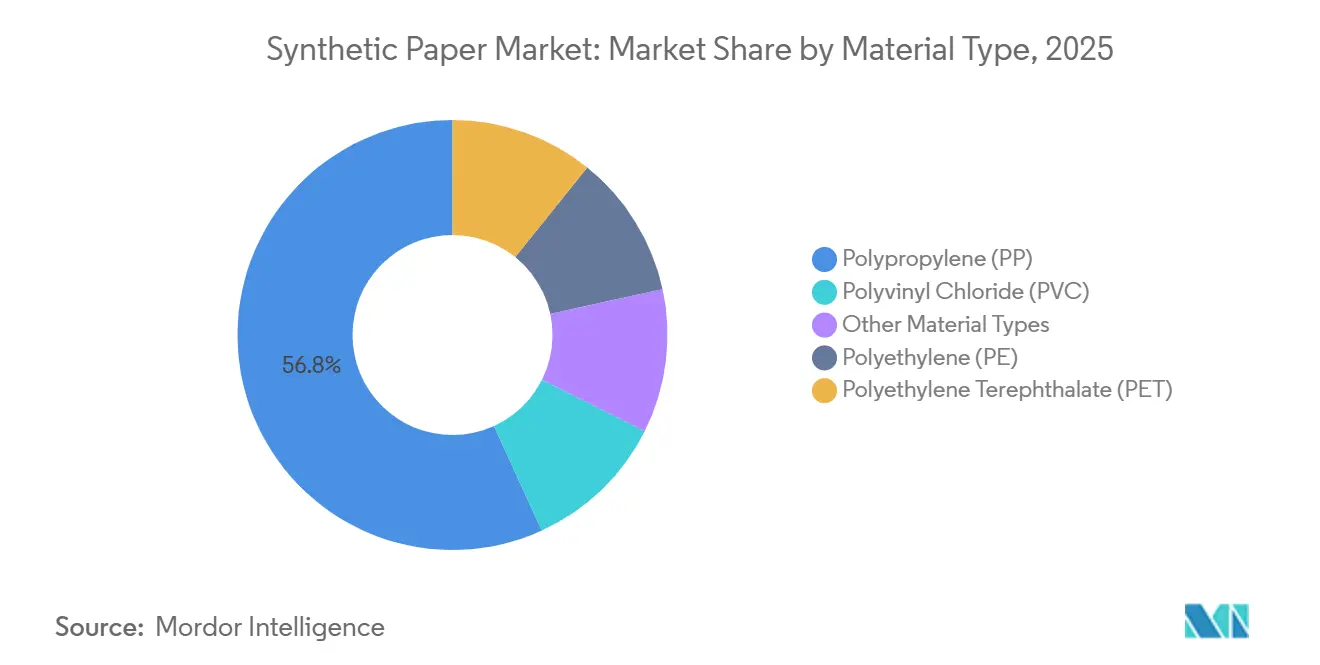
- Par type de matériau, le polypropylène (PP) détenait 56,82 % de la part du marché des papiers synthétiques en 2025, tandis que le polyéthylène téréphtalate (PET) devrait croître à un CAGR de 6,93 % jusqu'en 2031.
- Par épaisseur, les grades moyens détenaient 41,33 % de la part du marché des papiers synthétiques en 2025, tandis que les grades fins devraient se développer à un CAGR de 6,57 % jusqu'en 2031.
- Par application, les étiquettes représentaient 45,67 % de la taille du marché des papiers synthétiques en 2025, tandis que l'emballage devrait progresser à un CAGR de 6,95 % jusqu'en 2031.
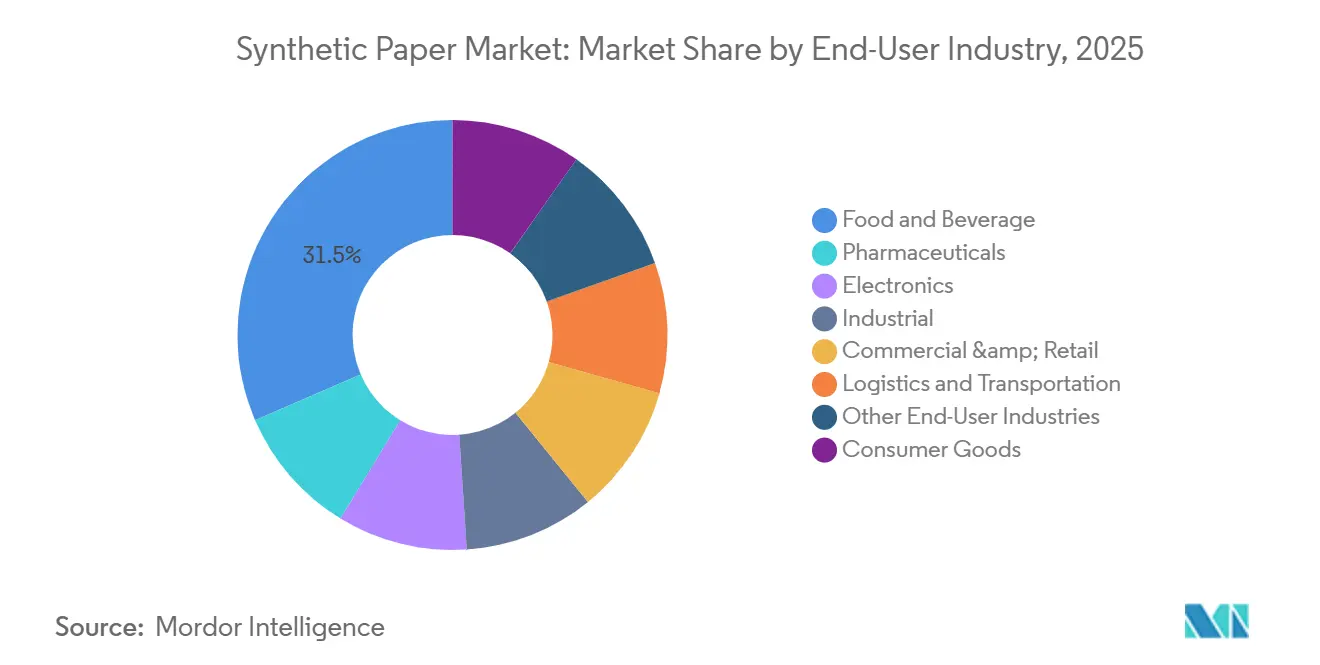
- Par secteur d'utilisation finale, l'alimentation et les boissons détenaient 31,48 % de la part du marché des papiers synthétiques en 2025, tandis que la logistique et le transport devraient croître à un CAGR de 7,11 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 43,61 % de la taille du marché des papiers synthétiques en 2025 et devrait croître à un CAGR de 7,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Passage vers des substrats imperméables et résistants aux produits chimiques | +1.8% | Mondial, avec la plus forte intensité dans les pôles manufacturiers d'Asie-Pacifique et dans le traitement alimentaire et industriel en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Étiquettes premium dans les emballages de grande consommation | +1.5% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Utilisation en extérieur, en milieu industriel et dans des environnements difficiles | +0.9% | Amérique du Nord, Europe et corridors industriels d'Asie-Pacifique, avec des retombées sur les projets d'infrastructure au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Solutions durables et sans chlorure de polyvinyle (PVC) | +0.7% | Union européenne, Amérique du Nord et adoption en phase initiale en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Impression numérique et impression personnalisée en petites séries | +0.8% | Amérique du Nord et Europe, avec une adoption rapide en Chine, en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Passage croissant du papier conventionnel aux substrats synthétiques imperméables et résistants aux produits chimiques
Le papier cellulosique conventionnel devient inadapté lorsque les étiquettes sont exposées à l'humidité, à l'usure mécanique ou au contact chimique. Les grades en polypropylène et en polyéthylène haute densité sont utilisés dans des environnements qui exigent une impression durable et une adhérence stable lors de la manutention en chaîne du froid, du traitement chimique et d'une utilisation en extérieur. Le marché des papiers synthétiques bénéficie de la prise en compte par les acheteurs du coût d'une étiquette défaillante plutôt que du seul prix d'achat du support. L'impression de remplacement, la reprise, le retard d'expédition et le risque de conformité peuvent rendre un matériau plus durable commercialement justifié. Avery Dennison propose des produits de papier synthétique Fasson pour des applications telles que les étiquettes d'abattoir, les étiquettes de boucle horticoles et l'identification des bouteilles de gaz, illustrant l'étendue des applications nécessitant un étiquetage durable. Ces exigences sont les plus fortes dans les chaînes d'approvisionnement industrielles où la lisibilité doit rester intacte tout au long du transport, du stockage et des manipulations répétées.
Adoption croissante d'étiquettes premium dans les emballages alimentaires, de boissons, de soins personnels et de biens de consommation
Les aliments et les boissons représentent une utilisation élevée d'étiquettes par produit et font face à des conditions de distribution difficiles. Les produits réfrigérés sont exposés à la condensation, aux variations de température et aux frictions de manutention, ce qui peut fragiliser les étiquettes en papier et réduire la lisibilité des codes-barres. Les substrats synthétiques soutiennent la qualité visuelle et les performances pratiques dans les emballages alimentaires, de boissons, de soins personnels et de produits ménagers. Le besoin est particulièrement évident lorsqu'une étiquette doit rester lisible de la production à la manutention en entrepôt et à la présentation en rayon. Cosmo First a introduit un papier synthétique imprimable par HP Indigo pour les applications d'albums photo au cours de l'exercice fiscal (EF) 2025, indiquant que la demande de qualité d'impression améliorée s'étend également aux formats grand public photoréalistes[1]. Le marché des papiers synthétiques bénéficie également des propriétaires de marques qui recherchent des finitions premium restant durables sur des contenants exposés à l'humidité.
Utilisation croissante des papiers synthétiques dans les applications extérieures, industrielles et en environnements difficiles
La signalétique extérieure, les étiquettes d'actifs d'infrastructure et les documents industriels créent une demande souvent satisfaite par des convertisseurs spécialisés. Ces applications nécessitent une résistance à l'eau, à la déchirure, à la saleté et à une manipulation fréquente, plutôt qu'un faible coût matériau seul. PPG décrit son substrat Teslin comme un matériau polyoléfinique microporeux à couche unique utilisé dans des produits tels que des menus imperméables, des cartes résistantes à la déchirure et des étiquettes de matières dangereuses compatibles avec l'identification par radiofréquence (RFID). Le matériau peut également intégrer des composants RFID, pertinents pour la traçabilité, le suivi des actifs et les applications anti-contrefaçon. PPG a conclu un partenariat de distribution autorisée avec GPA en août 2025 pour étendre Teslin sur les marchés de l'impression commerciale et des étiquettes autoadhésives. Ces cas d'usage exposent le marché des papiers synthétiques aux besoins de suivi industriel qui ne s'alignent pas sur les cycles de demande d'emballage typiques.
Adoption croissante de l'impression numérique et des applications d'impression personnalisée en petites séries
L'impression numérique prend en charge des séries plus courtes, des versions régionales, des changements promotionnels et des étiquettes personnalisées. Ces exigences font évoluer la demande vers des grades compatibles avec les équipements HP Indigo, à jet d'encre UV et électrophotographiques. Le marché des papiers synthétiques s'adapte car les surfaces standard orientées offset ne répondent pas toujours aux exigences d'encre et de revêtement des presses numériques. Les produits prêts pour le numérique peuvent réduire les contraintes de flux de travail des imprimeurs et permettre aux convertisseurs de prendre en charge davantage de travaux personnalisés. Cosmo First a annoncé le développement d'un papier synthétique imprimable par HP Indigo et de grades d'étiquettes couchées compatibles avec le jet d'encre UV au cours de l'EF2025. Cette évolution favorise également les grades fins, car ils peuvent offrir un aspect pelliculaire tout en maîtrisant l'utilisation du substrat dans les étiquettes et les enveloppes.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production plus élevés que le papier conventionnel | -1.2% | Mondial, en particulier dans les marchés sensibles aux prix en Asie du Sud, en Asie du Sud-Est et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Recyclabilité limitée de certains grades polymères | -0.7% | Union européenne, Amérique du Nord et préoccupation croissante en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Alternatives en papier conventionnel et en plastique à moindre coût | -0.9% | Mondial, avec une forte pression en Amérique du Sud, au Moyen-Orient et sur les marchés africains | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts de production plus élevés par rapport aux produits en papier conventionnel
Le papier synthétique présente une prime de coût de production de 2 à 4 fois supérieure à celle d'un papier cellulosique couché de grammage comparable. Cette différence reflète l'orientation biaxiale à forte intensité énergétique, les intrants en résine pétrochimique et les traitements de surface requis pour l'impression. Cette contrainte est la plus significative en Asie du Sud, en Asie du Sud-Est et en Afrique subsaharienne, où les convertisseurs opèrent souvent avec des marges étroites et où les acheteurs se concentrent étroitement sur les prix unitaires. Une analyse du coût total peut réduire la prime apparente lorsqu'elle tient compte des étiquettes de remplacement, des reprises et des coûts de défaillance. Cependant, de nombreux processus d'approvisionnement comparent encore les matériaux avant que ces coûts opérationnels soient pris en compte. Avery Dennison a identifié l'incertitude liée à la politique commerciale et ses effets connexes comme des risques potentiels dans son dépôt EF2025, compliquant davantage la planification des approvisionnements en résine.
Recyclabilité limitée de certains grades de papier synthétique à base de polymères
Les grades multicouches combinant une base en polypropylène (PP) ou en polyéthylène téréphtalate (PET) avec des revêtements, adhésifs ou finitions métallisées incompatibles peuvent ne pas être compatibles avec les systèmes de tri et de recyclage disponibles. Cela limite l'utilisation adressable de certains papiers synthétiques, même là où leur durabilité est précieuse. Le règlement (UE) 2025/40 exige que les emballages mis sur le marché de l'UE soient recyclables d'ici 2030, le cadre détaillé de recyclabilité devant être défini d'ici 2028[2]. Ce règlement crée un argument commercial plus solide en faveur des grades pouvant satisfaire aux performances de recyclabilité requises. Nekoosa indique que son produit SYNAPS OM à base de PET est sans PVC et contient au moins 15 % de polyester recyclé, certifié selon RecyClass. Cependant, la certification et la reformulation nécessitent du temps et des investissements qui peuvent être plus difficiles à absorber pour les fournisseurs spécialisés de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le PP reste la plateforme la plus large tandis que le PET progresse dans les usages premiumLe polypropylène représentait 56,82 % du chiffre d'affaires du marché des papiers synthétiques en 2025, ce qui en fait la plus grande catégorie de matériaux. Sa position est soutenue par une large familiarité parmi les convertisseurs dans les formats d'impression offset, flexographique et numérique. Le PP s'aligne également sur la préférence croissante pour les flux de recyclage du polypropylène dans les applications d'emballage. Nan Ya Plastics propose des grades de papier synthétique PP PEPA et CAPA dans des épaisseurs allant de 35 μm à 800 μm. La société détient les certifications ISO 9001, ISO 14001 et ISO 45001. Cette gamme permet à une seule plateforme matériau de servir les étiquettes, les feuilles, les documents industriels et les applications plus lourdes.
Le PET devrait croître à un CAGR de 6,93 % jusqu'en 2031, le taux le plus élevé parmi les types de matériaux du marché des papiers synthétiques. Il convient à la sérialisation pharmaceutique, aux étiquettes sous capot automobile et aux étiquettes de luxe où la stabilité dimensionnelle sous la chaleur est essentielle. TOYOBO, LINTEC et Polyart répondent aux applications spécialisées à base de PET grâce à des produits couchés qui améliorent l'adhérence des encres. Le PE reste pertinent pour les étiquettes de contenants souples à presser et l'utilisation en chaîne du froid à basse température. Le PVC est sous pression car les clients recherchent des alternatives sans PVC ; Cosmo First a introduit des grades de papier synthétique sans PVC, antistatiques et anti-blocage au cours de l'EF2025. D'autres matériaux, notamment les hybrides multicouches, continuent de servir des applications de sécurité et industrielles étroites où les performances justifient une prime de prix.



Par épaisseur :
les grades fins progressent grâce aux exigences de l'impression numériqueLes grades moyens détenaient 41,33 % de la part du marché des papiers synthétiques en 2025. Leur position reflète un équilibre entre résistance, aptitude au façonnage et coût pour les étiquettes découpées et empilées, les supports autoadhésifs et l'impression commerciale en feuilles. Ils peuvent résister au découpage mécanique à l'emporte-pièce sans distorsion substantielle et limiter l'utilisation de matériau par mètre carré dans l'étiquetage à fort volume des aliments et boissons. Les grades épais sont utilisés pour la signalétique extérieure, les documents de sécurité laminés et les fiches de travail industrielles. PPG Teslin et Polyart sont associés à des applications pilotées par des spécifications où une épaisseur de matériau plus importante soutient les performances requises.
Les grades fins devraient se développer à un CAGR de 6,57 % jusqu'en 2031. L'adoption de l'impression numérique et la demande d'un aspect pelliculaire à un grammage de substrat plus faible soutiennent cette croissance. Les grades inférieurs à 60 μm sont utilisés pour les emballages de vins, spiritueux et soins personnels à effet sans étiquette, où l'aspect de surface et la conformité aux contenants courbés sont importants. Ils soutiennent également les formats prêts pour le rayon utilisés dans la grande distribution et la restauration. Cette tendance exerce une pression sur les grades moyens optimisés pour les formats conventionnels de feuilles et d'étiquettes. Le développement de produits sur le marché des papiers synthétiques est donc axé sur les revêtements et les surfaces qui soutiennent les matériaux fins sur les équipements d'impression contemporains.
Par application :
les étiquettes conservent leur volume tandis que l'emballage enregistre la croissance la plus rapideLes étiquettes représentaient 45,67 % du chiffre d'affaires du marché des papiers synthétiques en 2025. Cette catégorie a été construite sur la substitution des supports en glassine et en papier couché dans les étiquettes alimentaires, de boissons, de produits chimiques ménagers et pharmaceutiques. Les formats d'étiquettes exigent une résistance à l'humidité, une qualité d'impression et une adhérence fiable sur des surfaces variées. YUPO Corporation indique une capacité de production de 28 000 tonnes métriques (TM) par an dans son usine de Kashima, avec une distribution dans plus de 70 pays. Cette échelle est importante pour les clients qui ont besoin de matériaux cohérents dans plusieurs zones géographiques. Les coûts de qualification renforcent également le segment des étiquettes, car les applications alimentaires et pharmaceutiques réglementées nécessitent des tests approfondis avant qu'un changement de support soit approuvé.
L'emballage devrait croître à un CAGR de 6,95 % jusqu'en 2031, le taux le plus rapide parmi les applications du marché des papiers synthétiques. L'opportunité comprend les fenêtres de sachets souples, les manchons enveloppants et les doublures intérieures en contact direct avec les aliments. Ces formats nécessitent simultanément des performances barrières, une thermosoudabilité et une imprimabilité. L'examen du contact alimentaire peut prolonger les cycles de qualification à 18 à 24 mois, ce qui favorise les fournisseurs disposant de bibliothèques de matériaux établies. Les applications d'impression telles que les cartes, la publicité extérieure et la documentation commerciale restent des utilisations plus modestes mais actives. Les applications de papeterie comprennent les articles d'hôtellerie réutilisables et les produits éducatifs effaçables, où les matériaux à base de polyéthylène téréphtalate (PET) peuvent atteindre des prix plus élevés en raison de leur stabilité dimensionnelle.
Par secteur d'utilisation finale :
la logistique et le transport croissent plus vite que la base dominée par l'alimentationL'alimentation et les boissons détenaient 31,48 % du chiffre d'affaires du marché des papiers synthétiques en 2025. Le segment présente une forte intensité d'étiquetage par unité de gestion des stocks et nécessite des étiquettes fiables dans la distribution réfrigérée et congelée. Une étiquette défaillante peut affecter la manutention, la traçabilité et la présentation en rayon, ce qui fait de la fiabilité des matériaux une exigence pratique. Les exigences en matière d'étiquetage alimentaire en Inde et en Europe font de la lisibilité constante une considération de conformité. Les biens de consommation, les produits pharmaceutiques et l'électronique restent des secteurs d'utilisation finale secondaires importants. Les exigences de sérialisation pharmaceutique et de lutte contre la contrefaçon soutiennent également la demande de matériaux synthétiques inviolables où la traçabilité est critique.
La logistique et le transport devraient croître à un CAGR de 7,11 % jusqu'en 2031. Les systèmes de tri automatisés soumettent les étiquettes d'expédition à l'abrasion et aux contraintes mécaniques que le papier thermique standard peut ne pas supporter. Les étiquettes thermiques synthétiques utilisent des bases en PP ou en PET avec des revêtements d'imagerie thermique pour améliorer la durabilité des codes-barres lors du transport multi-nœuds. Cette demande est liée aux volumes d'expédition du commerce électronique et aux exigences de traçabilité opérationnelle, plutôt qu'uniquement à l'activité d'emballage grand public. Les utilisations industrielles comprennent les étiquettes de bouteilles de gaz, la traçabilité dans les parcs à bois et le suivi des composants métalliques. L'utilisation commerciale et de détail bénéficie également de l'évolution plus large vers une information transparente et fiable sur la chaîne d'approvisionnement.

Analyse géographique
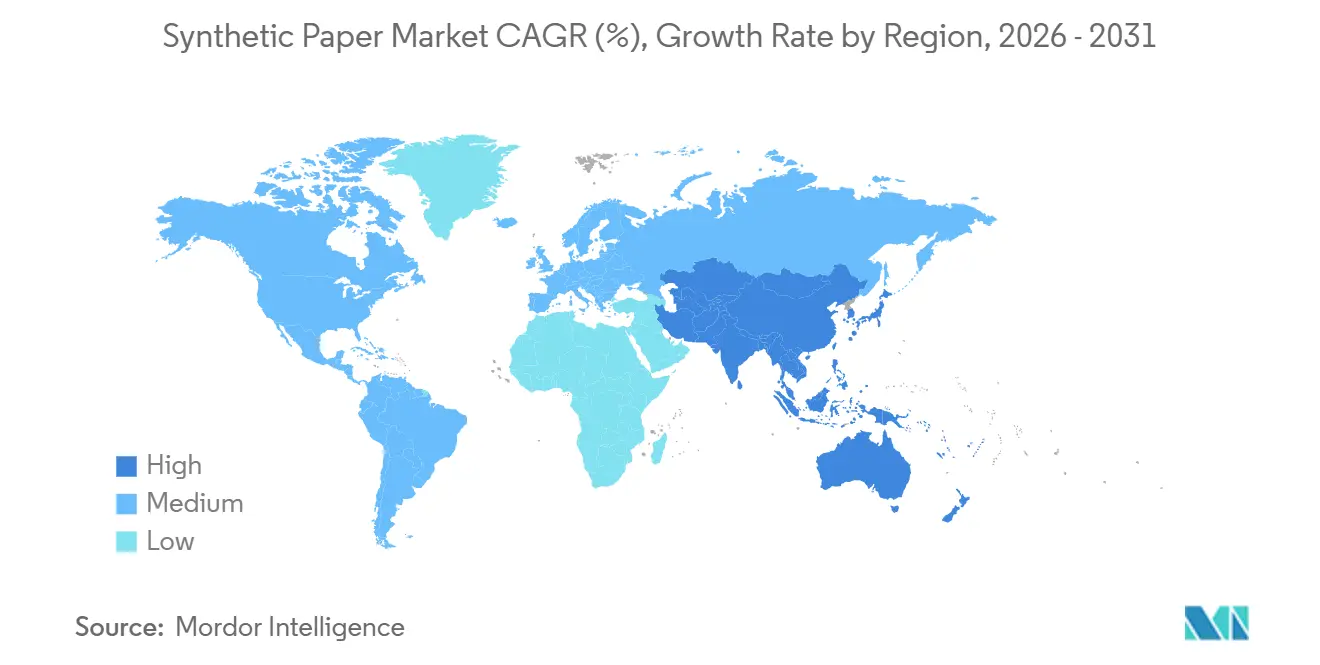
Marché du papier synthétique en Asie-Pacifique
L'Asie-Pacifique a représenté 43,61 % du chiffre d'affaires du marché du papier synthétique en 2025 et devrait se développer à un CAGR de 7,03 % jusqu'en 2031. La Chine est au cœur de la demande régionale en raison de sa base de fabrication de films BOPP et HDPE, de son activité intense dans le commerce électronique, du développement de la chaîne du froid et des volumes élevés d'étiquettes pour les biens de consommation. L'Inde connaît une croissance grâce aux exigences d'étiquetage réglementaire, d'étiquetage alimentaire et d'exportation pharmaceutique qui nécessitent des matériaux durables de qualité impression. Ces facteurs stimulent la demande au-delà de ce que la seule croissance économique générale laisserait supposer. Cosmo First a indiqué que les exportations représentaient 52 % du total des ventes de l'exercice 2025, soulignant le rôle de la région à la fois comme centre de fabrication et plateforme d'exportation.
Marché du papier synthétique en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont les deuxième et troisième régions les plus importantes, avec une combinaison d'applications plus haut de gamme et une complexité réglementaire accrue. La demande nord-américaine d'étiquettes compatibles RFID est soutenue par les exigences de visibilité des stocks dans le commerce de détail et les exigences de sérialisation pharmaceutique. Le groupe Matériaux d'Avery Dennison a enregistré un chiffre d'affaires net de 6 093,3 millions USD pour l'exercice 2025 et a investi dans des capacités de production aux États-Unis, en Europe et en Asie-Pacifique au cours des années 2024 et 2025. L'ouverture d'un site de production d'incrustations et d'étiquettes RFID en Inde en novembre 2025 reflète les efforts déployés pour répondre à la demande croissante d'étiquettes dans la région. En Europe, le Règlement sur les emballages et les déchets d'emballages (PPWR) a un double effet : il limite les options multicouches non recyclables tout en soutenant les substrats synthétiques recyclables de qualité PP.
Marché du papier synthétique en Amérique du Sud et dans la zone MEA
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des bases de demande plus modestes, bien que leurs applications puissent revêtir une importance stratégique. Le Brésil stimule la consommation sud-américaine à travers la transformation alimentaire, les biens de consommation et l'étiquetage des produits agricoles. Les coûts élevés d'importation des résines et la disponibilité d'alternatives locales à base de cellulose freinent la croissance régionale. Le Moyen-Orient et l'Afrique s'appuient davantage sur des applications liées aux infrastructures, notamment les étiquettes d'actifs pétroliers et gaziers, les documents de construction et les étiquettes logistiques portuaires. La durabilité en extérieur est au cœur de ces applications, car les étiquettes peuvent être exposées à la chaleur, à l'abrasion et à des conditions de manipulation difficiles. Les programmes logistiques en Arabie saoudite et l'expansion des systèmes de chaîne du froid dans les centres urbains africains créent les conditions d'une adoption future de matériaux d'étiquetage durables.
Paysage concurrentiel
Concentration du Marché
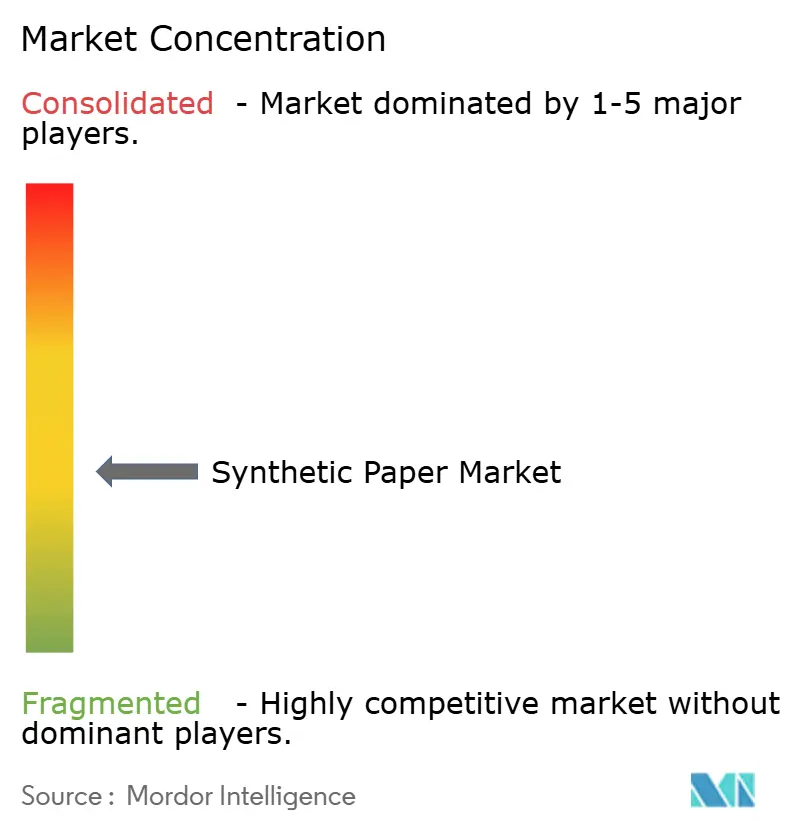
Le marché des papiers synthétiques est modérément fragmenté, YUPO Corporation, Nan Ya Plastics, Cosmo First et Avery Dennison occupant des positions grâce à leurs capacités en matériaux, leurs réseaux de distributeurs et leur statut d'approbation existant auprès des propriétaires de marques. Leurs atouts découlent de plateformes de matériaux intégrées et de la capacité à répondre à des exigences variées d'impression et de conversion. Cosmo First a mis en service une ligne de polypropylène à orientation biaxiale (BOPP) de 81 200 TM par an à Aurangabad en juin 2025, augmentant sa capacité BOPP totale de 40 % pour atteindre 277 000 TM. Les fournisseurs se différencient également par des accords de distribution, la compatibilité avec l'impression numérique et leurs références en matière de durabilité. L'accord d'août 2025 de PPG avec GPA a élargi l'accès commercial au portefeuille Teslin sans nécessiter de nouveaux investissements de fabrication. Avery Dennison a déclaré des dépenses d'investissement d'environ 200 millions USD en 2025, en partie dirigées vers la capacité du groupe Matériaux aux États-Unis, en Europe et en Asie-Pacifique. Le développement par Cosmo First au cours de l'EF2025 de grades imprimables par HP Indigo et compatibles avec le jet d'encre UV est un autre exemple de développement de produits ciblant la conversion numérique. Ces actions visent à renforcer les positions des fournisseurs dans les applications où l'approbation technique peut être plus précieuse qu'un prix de matériau bas.
Les grades fins recyclables prêts pour le numérique pour les emballages premium à effet sans étiquette restent un domaine clé de concurrence. Les fournisseurs de BOPP de masse ont l'échelle, mais les grades spécialisés nécessitent des surfaces d'impression fiables, des voies de recyclage appropriées et la qualification des convertisseurs. Les produits PET à contenu recyclé et les alternatives sans PVC offrent aux fournisseurs des moyens supplémentaires de répondre aux exigences des acheteurs. Le SYNAPS OM de Nekoosa, certifié RecyClass, combine un contenu en PET recyclé avec une proposition sans PVC. Les exigences européennes en matière de recyclabilité rendront ces attributs de produits plus importants à l'approche de 2030. Les résultats concurrentiels dépendront des fournisseurs capables de se développer avec une conception de matériaux conforme et un service technique pour les convertisseurs.
Leaders du secteur des papiers synthétiques
-
YUPO Co., Ltd.
-
PPG Industries, Inc.
-
Seiko Epson Corporation
-
Cosmo Films
-
Agfa-Gevaert Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du papier synthétique Entreprises couvertes dans ce rapport
- Agfa-Gevaert Group
- Avery Dennison Corporation
- Cosmo Films
- Dai Nippon Printing Co., Ltd.
- HOP Industries Corporation
- LINTEC Corporation
- Mativ Inc.
- Nan Ya Plastics Corporation
- Polyart
- PPG Industries, Inc.
- Profol GmbH
- Seiko Epson Corporation
- Sihl GmbH
- TOYOBO CO., LTD.
- UPM Specialty Papers
- YUPO Co., Ltd.
Développements industriels récents dans Marché du papier synthétique
- Août 2025 : PPG Industries a conclu un partenariat de distribution autorisée avec GPA pour le papier synthétique PPG Teslin, élargissant la portée commerciale du substrat sur les segments de l'impression commerciale et des étiquettes autoadhésives à l'échelle mondiale.
- Mars 2025 : Cosmo First a mis en service sa ligne de polypropylène coulé (CPP), diversifiant ses offres de substrats vers les stratifiés d'emballage et les grades de papier synthétique à toucher doux.
Périmètre du rapport mondial sur le marché des papiers synthétiques
Le papier synthétique est un matériau résistant à la déchirure et imperméable, fabriqué à partir de résines plastiques telles que le polypropylène (PP) ou le polyéthylène haute densité (PEHD), plutôt qu'à partir de pâte de bois. Il reproduit le toucher et l'imprimabilité du papier traditionnel tout en offrant une durabilité face à l'humidité, aux produits chimiques et aux conditions environnementales, ce qui le rend adapté à des applications telles que la signalétique extérieure, les menus et les cartes d'identité.
Le marché des papiers synthétiques est segmenté par type de matériau, épaisseur, application, secteur d'utilisation finale et géographie. Par type de matériau, le marché est segmenté en polypropylène (PP), polyéthylène (PE), polyéthylène téréphtalate (PET), chlorure de polyvinyle (PVC) et autres types de matériaux. Par épaisseur, le marché est segmenté en fin, moyen, épais et ultra-épais. Par application, le marché est segmenté en étiquettes, emballage, impression, papeterie et autres applications. Par secteur d'utilisation finale, le marché est segmenté en alimentation et boissons, biens de consommation, produits pharmaceutiques, électronique, industriel, commercial et distribution, logistique et transport, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les papiers synthétiques dans 16 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Polypropylène (PP) |
| Polyéthylène (PE) |
| Polyéthylène téréphtalate (PET) |
| Chlorure de polyvinyle (PVC) |
| Autres types de matériaux |
| Fin |
| Moyen |
| Épais |
| Ultra-épais |
| Étiquettes |
| Emballage |
| Impression |
| Papeterie |
| Autres applications |
| Alimentation et boissons |
| Biens de consommation |
| Produits pharmaceutiques |
| Électronique |
| Industriel |
| Commercial et distribution |
| Logistique et transport |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de matériau | Polypropylène (PP) | |
| Polyéthylène (PE) | ||
| Polyéthylène téréphtalate (PET) | ||
| Chlorure de polyvinyle (PVC) | ||
| Autres types de matériaux | ||
| Par épaisseur | Fin | |
| Moyen | ||
| Épais | ||
| Ultra-épais | ||
| Par application | Étiquettes | |
| Emballage | ||
| Impression | ||
| Papeterie | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Alimentation et boissons | |
| Biens de consommation | ||
| Produits pharmaceutiques | ||
| Électronique | ||
| Industriel | ||
| Commercial et distribution | ||
| Logistique et transport | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des papiers synthétiques ?
La taille du marché des papiers synthétiques était estimée à 1,13 milliard USD en 2025 et devrait croître de 1,18 milliard USD en 2026 pour atteindre 1,59 milliard USD d'ici 2031, à un CAGR de 6,15 % durant la période de prévision (2026-2031).
Quel type de matériau stimule la demande de papiers synthétiques ?
Le polypropylène était en tête avec 56,82 % du chiffre d'affaires en 2025, car il répond à un large éventail d'exigences en matière d'impression, d'étiquetage et de flux de recyclage.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'emballage devrait croître à un CAGR de 6,95 % à mesure que les substrats synthétiques s'intègrent dans les enveloppes, les manchons, les fenêtres et les doublures intérieures en contact avec les aliments.
Pourquoi les entreprises de logistique utilisent-elles des étiquettes en papier synthétique ?
Les étiquettes thermiques à base de PP et de PET peuvent préserver la lisibilité des codes-barres lors de l'abrasion, de la manutention et du suivi des expéditions multi-nœuds.