
Taille et part du marché des systèmes d'imagerie à balayage linéaire SWIR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
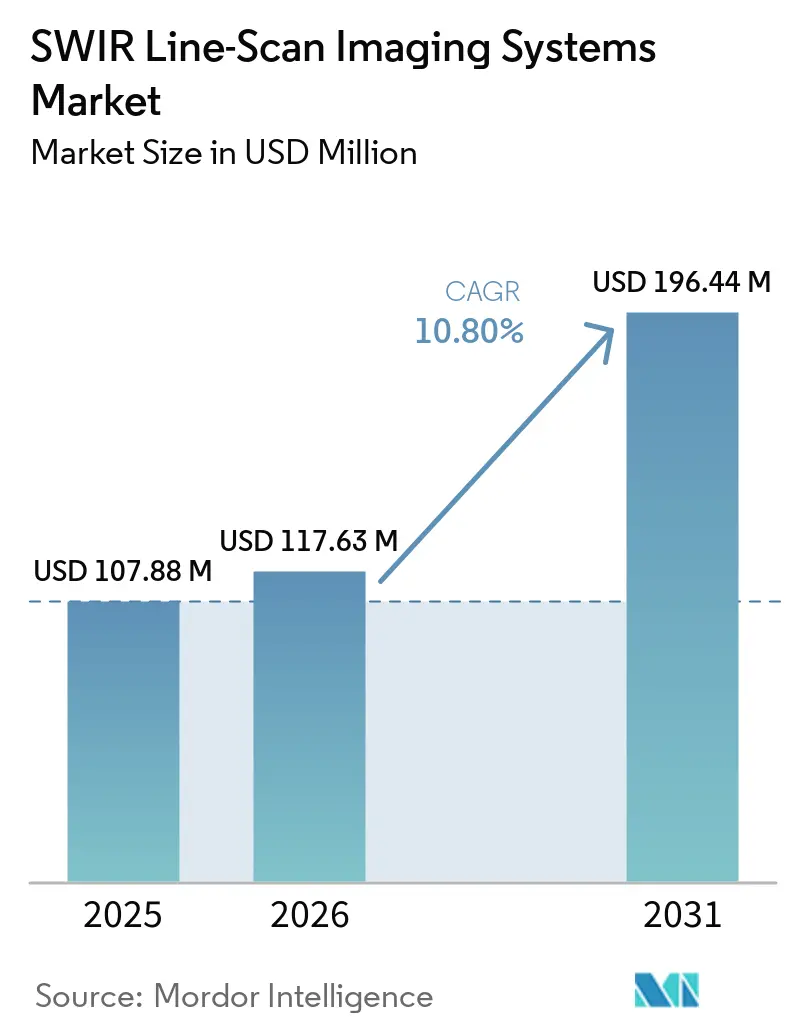
| Taille du Marché (2026) | 117.63 Millions de dollars américains |
| Taille du Marché (2031) | 196.44 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie à balayage linéaire SWIR par Mordor Intelligence
La taille du marché des systèmes d'imagerie à balayage linéaire SWIR était évaluée à 107,88 millions USD en 2025 et devrait atteindre 196,44 millions USD d'ici 2031, avec un CAGR de 10,80 % durant la période 2026-2031. Les caméras à balayage linéaire SWIR détectent les différences de matériaux et de structures que les capteurs en silicium visible ne peuvent pas détecter. Elles peuvent imager à travers des substrats en silicium, distinguer les polymères par absorption moléculaire, et capturer les signaux d'électroluminescence et de photoluminescence photovoltaïques. Ces fonctions font évoluer l'inspection d'un contrôle par échantillonnage vers une couverture continue de la ligne de production dans les domaines de la fabrication de semi-conducteurs, de la production solaire, du tri et de la surveillance. Le marché des systèmes d'imagerie à balayage linéaire SWIR bénéficie aux fabricants qui ont besoin d'une inspection plus rapide sans réduction de la sensibilité aux défauts. Les fournisseurs établis en photonique élargissent leur couverture applicative, tandis que les spécialistes des caméras à points quantiques colloïdaux (CQD) élargissent la concurrence dans les conceptions SWIR à faible coût et à spectre étendu.
Points clés du rapport
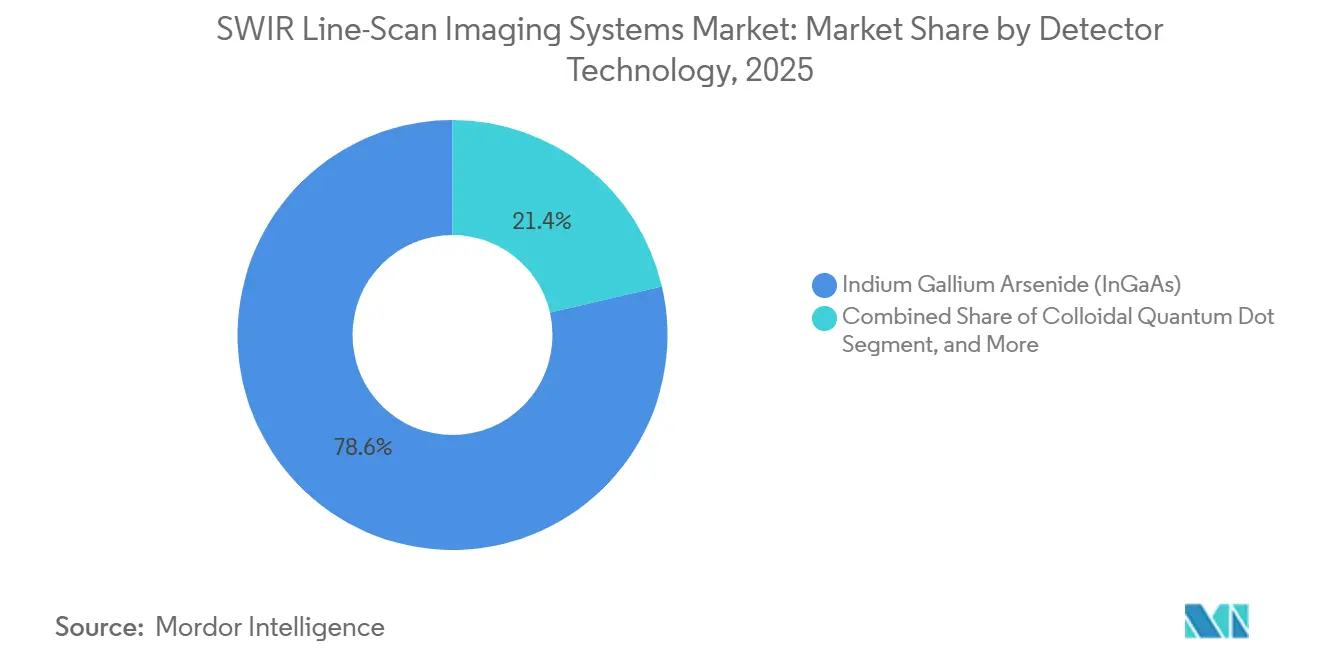
- Par technologie de détecteur, l'InGaAs détenait 78,63 % de la part du marché des systèmes d'imagerie à balayage linéaire SWIR en 2025, tandis que les détecteurs CQD devraient croître à un CAGR de 12,87 % jusqu'en 2031.
- Par technologie de refroidissement, les systèmes refroidis par effet thermoélectrique détenaient 51,47 % de la part des revenus en 2025, tandis que les systèmes refroidis par cryogénie devraient croître à un CAGR de 12,39 % jusqu'en 2031.
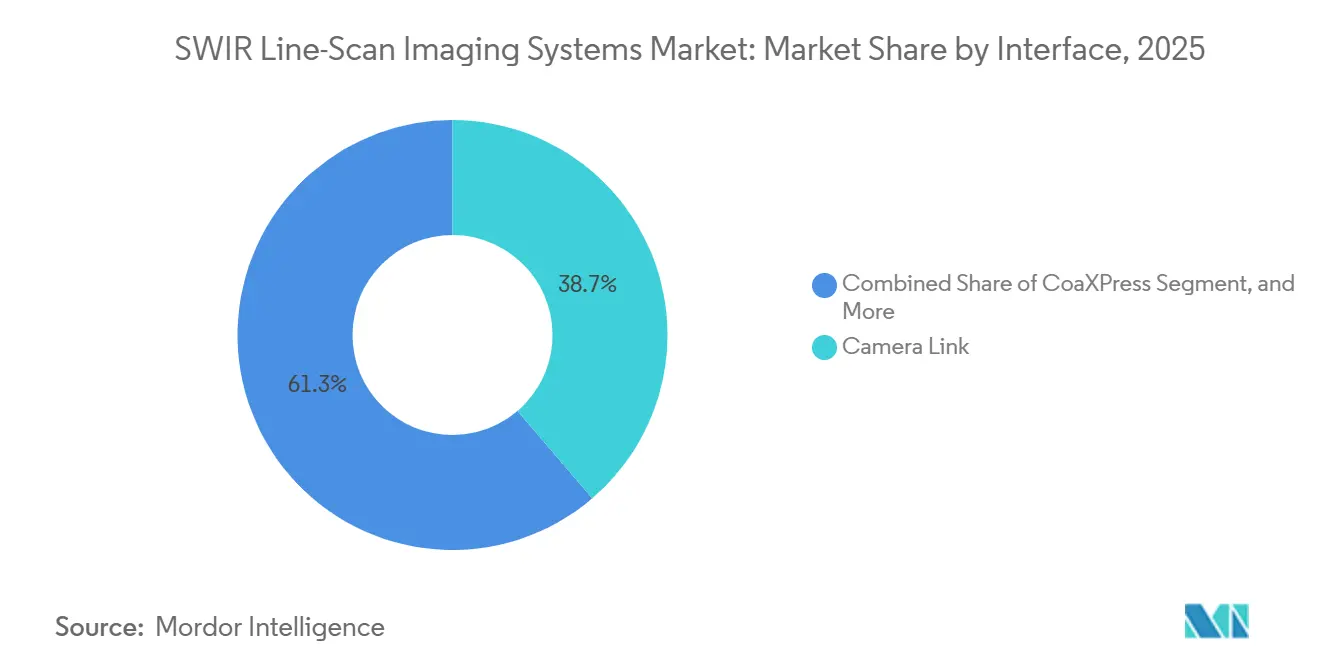
- Par interface, Camera Link détenait 38,73 % de la part des revenus du marché des systèmes d'imagerie à balayage linéaire SWIR en 2025, tandis que CoaXPress devrait croître à un CAGR de 13,57 % jusqu'en 2031.
- Par secteur d'utilisation finale, les semi-conducteurs et l'électronique détenaient 27,83 % de la part des revenus en 2025, tandis que l'énergie renouvelable devrait croître à un CAGR de 13,31 % jusqu'en 2031.
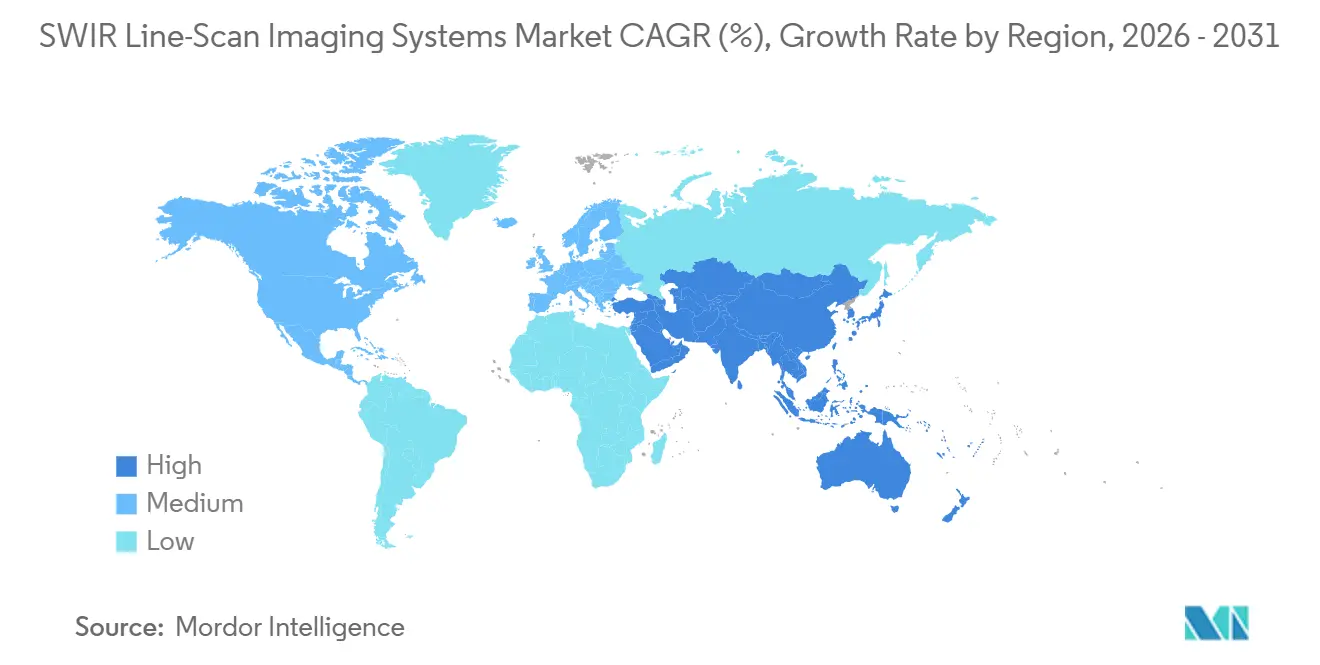
- Par géographie, l'Asie-Pacifique représentait 39,67 % de la part des revenus du marché des systèmes d'imagerie à balayage linéaire SWIR en 2025 et devrait croître à un CAGR de 12,27 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'inspection des plaquettes de semi-conducteurs et des cellules photovoltaïques | +3.5% | Cœur Asie-Pacifique, avec répercussions en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Adoption du tri automatisé des aliments, des semences et des déchets recyclables | +2.5% | Mondial, avec des gains précoces en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante pour l'inspection à grande vitesse des bandes et des surfaces | +2.0% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Modernisation de l'imagerie nocturne pour la défense et la sécurité | +1.5% | Amérique du Nord, Europe, Moyen-Orient | Long terme (≥ 4 ans) |
| Pénétration SWIR du silicium et des matériaux opaques | +0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Gains de cadence de ligne grâce au traitement embarqué et aux interfaces haute vitesse | +0.5% | Mondial, avec adoption précoce en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'inspection des plaquettes de semi-conducteurs et des cellules photovoltaïques
Pour le marché des systèmes d'imagerie à balayage linéaire SWIR, la fabrication de semi-conducteurs sub-3 nm exige une sensibilité aux défauts qui dépasse l'inspection conventionnelle en lumière visible. Le silicium devient optiquement transparent au-delà de 1 100 nm, ce qui permet aux caméras InGaAs d'identifier les fissures, les marques d'alignement, les vides et les défauts de liaison sans test destructif.[1]Sony Semiconductor Solutions Group, "SenSWIR Short-Wavelength InfraRed Image Sensor Technology," Sony Semiconductor Solutions Group, sony-semicon.com. Cette capacité prend en charge l'inspection des dispositifs empilés en 3D et des architectures à vias traversants en silicium. La même plateforme peut inspecter des substrats en silicium et capturer des images d'électroluminescence ou de photoluminescence de cellules solaires. Une étude de 2025 a rapporté une amélioration de 35,3 % du rapport signal sur bruit pour l'imagerie SWIR InGaAs sous des courants de polarisation contrôlés selon la procédure IEC TS 60904-13. Les nouvelles capacités de fabrication de semi-conducteurs et de panneaux solaires aux États-Unis et en Europe élargissent la demande au-delà de l'Asie-Pacifique, tandis que la qualification des équipements et les exigences des salles blanches favorisent les fournisseurs disposant de capacités de support établies.
Adoption du tri automatisé des aliments, des semences et des déchets recyclables
Au sein du marché des systèmes d'imagerie à balayage linéaire SWIR, l'imagerie SWIR distingue les matériaux par absorption moléculaire plutôt que par la couleur ou la forme de surface. Cela permet d'identifier le PET, le PEHD et le polypropylène à des vitesses de convoyeur, soutenant les opérations de recyclage de qualité alimentaire.[2]Hamamatsu Photonics, "New High-Speed InGaAs Linear Image Sensors G17225 Series for Advanced Foreign Object Detection," Hamamatsu Photonics, hamamatsu.com. Le règlement UE 2022/1616 limite le recyclage en contact alimentaire aux emballages ayant déjà été en contact avec des aliments, augmentant ainsi la valeur d'un tri fiable des matériaux. Les systèmes SWIR à spectre étendu peuvent identifier les polymères ignifuges et les bioplastiques dont les caractéristiques spectrales se chevauchent à des longueurs d'onde plus courtes. Dans l'inspection alimentaire, l'imagerie à 1 450 nm peut révéler l'humidité sous-jacente et les meurtrissures, tandis que l'éclairage à 1 650 nm peut séparer les pierres du café ou des céréales. Exosens a documenté l'utilisation de systèmes SWIR dans l'inspection alimentaire et industrielle, soutenant les modernisations dans les installations qui utilisent déjà des équipements de tri en proche infrarouge.
Demande croissante pour l'inspection à grande vitesse des bandes et des surfaces
Sur le marché des systèmes d'imagerie à balayage linéaire SWIR, les fabricants de films, d'électronique flexible, de métaux revêtus, de plaquettes thermoformées et de papier augmentent la couverture d'inspection à mesure que les fenêtres de tolérance se réduisent. La série G17225 de Hamamatsu, lancée en juillet 2025, prenait en charge une cadence de ligne maximale de 50 kHz pour la détection avancée de corps étrangers.[3]Steinert Global, "STEINERT AI Enables Food-Grade Tray Recycling at Cirrec," Steinert Global, steinertglobal.com. Ces systèmes peuvent maintenir des vitesses de ligne qui nécessitaient auparavant un échantillonnage en fin de production. L'imagerie SWIR peut identifier les non-uniformités de revêtement et les défauts de laminage sans arrêter la bande ni appliquer de supports de test. La série Wave de JAI a ajouté des fonctions de correction embarquées et une option GigE Vision 40 kHz, 2K, ce qui réduit le travail d'intégration pour les constructeurs de systèmes. Les connexions CoaXPress et 10 GigE prennent également en charge l'analyse directe de flux d'images à haut volume, ce qui est pertinent pour l'inspection automatisée d'emballages plus minces et multimatriaux.
Modernisation de l'imagerie nocturne pour la défense et la sécurité
Les modernisations de la défense constituent un flux de demande important pour le marché des systèmes d'imagerie à balayage linéaire SWIR. La plage SWIR de 900 nm à 1 700 nm peut utiliser la lumière des étoiles ou un éclairage laser discret et conserver les détails de scène qui permettent l'identification dans des conditions difficiles.[4]Sensors Unlimited, "Night Vision Systems," Sensors Unlimited, sensorsinc.com. L3Harris a reçu un contrat de 7 ans avec l'armée américaine d'une valeur pouvant atteindre 465 millions USD en avril 2026 pour les systèmes de lunettes de vision nocturne NOVA dans le cadre du programme BiNOD. En août 2026, Photonis Defense a reçu sa première commande pour 1 600 systèmes BiNOD dans le cadre d'un contrat IDIQ de 352,6 millions USD. Exosens développe également des capteurs SWIR à points quantiques compacts pour une utilisation dans la défense aérienne dans le cadre du projet QuantumSight soutenu par la Commission européenne. Les cycles d'approvisionnement restent longs, mais les programmes actifs soutiennent un besoin durable de composants d'imagerie haute performance.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des détecteurs InGaAs et des systèmes de caméras | -2.5% | Mondial | Court terme (≤ 2 ans) |
| Contrôles à l'exportation sur les technologies d'imagerie infrarouge à double usage | -1.5% | Amérique du Nord, Europe, Asie-Pacifique | Long terme (≥ 4 ans) |
| Complexité de l'éclairage et de l'étalonnage spécifiques à l'application | -0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Disponibilité limitée d'intégrateurs de systèmes qualifiés en SWIR | -0.5% | Amérique du Sud, Moyen-Orient et Afrique, Asie-Pacifique émergente | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des détecteurs InGaAs et des systèmes de caméras
Pour le marché des systèmes d'imagerie à balayage linéaire SWIR, les coûts des détecteurs InGaAs et des caméras restent un obstacle matériel pour les applications sensibles aux prix et les zones géographiques émergentes. La fabrication nécessite une croissance épitaxiale sur des substrats de phosphure d'indium, en utilisant des procédés MBE ou MOCVD qui augmentent les coûts et limitent les rendements des réseaux haute performance. Les modules à balayage linéaire VGA d'entrée de gamme étaient tarifés entre 4 000 et 6 000 USD en 2025, contre moins de 200 USD pour des caméras CMOS en lumière visible comparables. La différence de prix limite de nombreux déploiements aux utilisations où les défauts évités justifient clairement l'investissement. Le dépôt de CQD sur des circuits intégrés de lecture CMOS offre une voie qui évite le procédé épitaxial utilisé pour les détecteurs InGaAs. L'emballage au niveau de la plaquette et les tests de sonde automatisés peuvent réduire les coûts d'assemblage, bien que leurs avantages soient concentrés parmi les fabricants capables de financer ces capacités.
Contrôles à l'exportation sur les technologies d'imagerie infrarouge à double usage
Le marché des systèmes d'imagerie à balayage linéaire SWIR est soumis à des exigences d'exportation lorsque les caméras infrarouges haute performance sont classées sous le numéro de classification du contrôle des exportations 6A003. En février 2026, le Bureau de l'industrie et de la sécurité a imposé une pénalité civile de 1 million USD à Teledyne FLIR pour 10 transferts non autorisés de caméras thermiques vers la Chine et Hong Kong. Cette action démontre que les manquements à la conformité peuvent créer des risques financiers et opérationnels dans l'ensemble de la chaîne d'approvisionnement en imagerie infrarouge. Les systèmes de niveau défense sont soumis aux exigences ITAR, tandis que les produits de niveau commercial peuvent être soumis aux contrôles EAR. Le rôle de la Chine dans la fabrication de panneaux photovoltaïques et de semi-conducteurs crée une demande dans une région où la conformité peut être restrictive. Les nouvelles règles américaines de déclaration à l'exportation pour les modules EO/IR sur les drones sont entrées en vigueur le 30 juin 2026, déplaçant la documentation des produits et des utilisations finales plus tôt dans le processus de commande.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de détecteur :
l'InGaAs reste établi tandis que le CQD monte en puissanceLes détecteurs InGaAs détenaient 78,63 % de la part du marché des systèmes d'imagerie à balayage linéaire SWIR en 2025. Leur position reflète une utilisation de longue date dans la plage d'inspection de 900 nm à 1 700 nm et un écosystème installé d'optiques, d'éclairages et de logiciels compatibles. Hamamatsu Photonics, Lynred et Teledyne DALSA fournissent des plateformes intégrées verticalement du détecteur à la caméra qui simplifient la qualification pour les intégrateurs de systèmes. Les détecteurs MCT étendent leur réponse spectrale dans l'infrarouge à ondes moyennes, mais entraînent des coûts et des exigences de refroidissement plus élevés, tandis que les détecteurs T2SL constituent une alternative axée sur la défense. Raptor Photonics a lancé sa caméra Kestrel 640 eSWIR en avril 2026 avec un capteur IRNova T2SL, un refroidissement Stirling à 170 K et une couverture spectrale de 0,9 à 2,5 µm.
Les détecteurs CQD devraient se développer à un CAGR de 12,87 % jusqu'en 2031, ce qui en fait la catégorie de détecteurs à la croissance la plus rapide. Les couches de sulfure de plomb CQD traitées en solution peuvent être déposées sur des circuits intégrés de lecture CMOS, permettant une fabrication sur grandes plaquettes sans infrastructure épitaxiale InGaAs. Un article IEEE de 2026 a décrit un capteur d'image SWIR CQD de 2 048 × 2 048 pixels fabriqué dans un procédé CMOS à signaux mixtes de 0,18 µm, avec un pas de pixel de 10 µm et une cadence de 30 images par seconde. SWIR Vision Systems a rapporté une efficacité quantique supérieure à 50 % à 940 nm et une réponse étendue à 2 100 nm pour ses imageurs CQD eSWIR. Le marché des systèmes d'imagerie à balayage linéaire SWIR pourrait donc conserver l'InGaAs pour les systèmes industriels établis à 1,7 µm, tandis que la technologie CQD gagne de nouvelles conceptions recherchant un fonctionnement à température ambiante et un coût système réduit.


Par technologie de refroidissement :
les systèmes thermoélectriques sont en tête, tandis que les systèmes cryogéniques croissent plus viteLes choix de refroidissement au sein du marché des systèmes d'imagerie à balayage linéaire SWIR sont dominés par les systèmes refroidis par effet thermoélectrique, qui représentaient 51,47 % des revenus en 2025. Ils offrent un équilibre performance-coût pour les applications en ligne nécessitant des températures de détecteur comprises entre −20 °C et −40 °C. Le refroidissement TEC prend en charge des conceptions de caméras compactes sans infrastructure de refroidissement spécialisée, et les principales plateformes InGaAs de Teledyne DALSA, Hamamatsu, Xenics et NIT utilisent des versions à un ou plusieurs étages. Les systèmes non refroidis restent pertinents lorsque le fonctionnement à température ambiante est suffisant, notamment pour le tri alimentaire à vitesse modérée et l'inspection de recyclage à grande surface. Leur maintenance plus simple et leurs coûts système réduits soutiennent les déploiements où la sensibilité maximale du détecteur n'est pas requise.
Les systèmes refroidis par cryogénie devraient croître à un CAGR de 12,39 % jusqu'en 2031. Les détecteurs InGaAs étendus, MCT et T2SL nécessitent des températures inférieures à 150 K pour contrôler le courant d'obscurité aux longueurs d'onde supérieures à 1,7 µm, alignant le segment sur le renseignement de défense, la surveillance, les relevés hyperspectraux aéroportés et l'imagerie scientifique. Le Ninox eSWIR 640 de Raptor Photonics utilisait un refroidissement profond sous vide à −100 °C et atteignait un courant d'obscurité inférieur à 200 fA. Il a également rapporté une efficacité quantique maximale de 76 % à 1 600 nm et un bruit de lecture inférieur à 90 électrons en mode faible gain. Les produits refroidis par Stirling conviennent à une utilisation robuste sur le terrain, tandis que les conceptions refroidies sous vide servent les systèmes de niveau laboratoire sur le marché des systèmes d'imagerie à balayage linéaire SWIR.
Par interface :
Camera Link conserve la base installée, tandis que CoaXPress gagne en vitesseLes choix d'interface sur le marché des systèmes d'imagerie à balayage linéaire SWIR incluent toujours Camera Link, qui représentait 38,73 % des revenus en 2025. Il reste courant dans les lignes de plaquettes et d'écrans plats avec une infrastructure de cartes d'acquisition d'images installée et de longs cycles de remplacement des équipements. La configuration Camera Link complète prend en charge des débits de données allant jusqu'à 6,8 Gbps. Ce plafond contraint les caméras à balayage linéaire SWIR 2K et 4K fonctionnant au-dessus de 40 kHz. GigE Vision sert les applications alimentaires, de recyclage et pharmaceutiques qui privilégient l'intégration au réseau d'usine, tandis que USB3 Vision prend en charge les outils d'inspection compacts et les déploiements OEM à espace contraint.
CoaXPress devrait croître à un CAGR de 13,57 % jusqu'en 2031. Il offre 12,5 Gbps par canal, un déclenchement déterministe à faible latence et une alimentation via la connexion coaxiale, tandis que la version 3.0 devrait offrir 25 Gbps par lien et inclure CoaXPress sur fibre optique. La fibre peut étendre la distance caméra-hôte pour les grandes installations solaires et de recyclage. L'Owl 2560 de Raptor Photonics prenait en charge 60 Hz à pleine résolution via une connexion CoaXPress à fil unique. Le marché des systèmes d'imagerie à balayage linéaire SWIR devrait favoriser cette interface à mesure que la résolution des caméras et la production des lignes d'inspection augmentent.
Par secteurs d'utilisation finale :
les semi-conducteurs et l'électronique sont en tête, tandis que l'énergie renouvelable se développeLes semi-conducteurs et l'électronique représentaient 27,83 % du marché des systèmes d'imagerie à balayage linéaire SWIR en 2025. L'inspection au niveau de la plaquette, les interconnexions de chiplets, la liaison hybride et l'analyse des défaillances de circuits intégrés nécessitent une méthode sans contact capable de voir à travers le silicium, tandis que les exigences de sécurité et de fabrication augmentent les besoins de qualification pour les nouveaux fournisseurs. L'énergie renouvelable devrait croître à un CAGR de 13,31 % jusqu'en 2031, à mesure que la production de cellules solaires et l'inspection des parcs photovoltaïques se développent. La filiale NIT de Lynred a lancé LiSaSWIR en juin 2025 pour les applications d'inspection de plaquettes de silicium, de panneaux solaires et de tri industriel. Sa fonction d'intégration pendant la lecture a permis une vitesse opérationnelle supérieure de plus de 100 % à celle de son prédécesseur.
Les applications alimentaires et des boissons utilisent des systèmes à balayage linéaire pour détecter les pierres dans le café, les os dans la viande, le verre dans les produits emballés et les variations d'humidité dans les céréales et les produits de boulangerie, tandis que les opérateurs de recyclage utilisent des capacités similaires de différenciation des polymères. Teledyne DALSA a lancé la caméra hyperspectrale SWIR Kaleido en mai 2026, dotée d'un capteur intégré, d'un spectrographe et d'une interface 10 GigE Vision, ciblant les applications dans le recyclage, la sécurité alimentaire, les produits pharmaceutiques et le tri des déchets. Les utilisateurs pharmaceutiques et de santé inspectent les revêtements de comprimés, les joints de plaquettes thermoformées, les niveaux de remplissage et les défauts d'emballage liés à l'humidité sans tests destructifs. Les agences de défense et gouvernementales achètent des systèmes à haute valeur ajoutée, mais leurs cycles d'approvisionnement sont plus longs et les exigences ITAR et EAR sont plus restrictives. Ces utilisations diverses exposent le marché des systèmes d'imagerie à balayage linéaire SWIR à de multiples budgets d'inspection plutôt qu'à un seul secteur de fabrication.
Analyse géographique
Marché des systèmes d'imagerie à balayage linéaire SWIR en Asie-Pacifique
L'Asie-Pacifique détenait 39,67 % de la taille du marché des systèmes d'imagerie à balayage linéaire SWIR en 2025 et devrait croître à un CAGR de 12,27 % jusqu'en 2031. La Chine, la Corée du Sud, le Japon et Taïwan combinent la fabrication de semi-conducteurs, la production photovoltaïque et l'assemblage d'électronique grand public. Cette base de production soutient la demande continue en équipements d'inspection en ligne. Le Japon fournit également des composants d'imagerie, notamment la série G17225 de Hamamatsu Photonics K.K., avec une fréquence de ligne maximale de 50 kHz et un débit de données de 20 MHz pour le contrôle alimentaire, l'inspection de semi-conducteurs et le tri des plastiques. L'Inde et le reste de l'Asie-Pacifique sont des zones à un stade plus précoce, où les investissements dans les semi-conducteurs et le solaire devraient soutenir les premiers déploiements au cours de la période 2027-2031.
Marché des systèmes d'imagerie à balayage linéaire SWIR en Amérique du Nord
L'Amérique du Nord est le deuxième marché régional en importance. Les États-Unis associent des contractants de défense à des installations avancées d'encapsulation de semi-conducteurs. Les attributions BiNOD de l'armée américaine en 2026 comprenaient un contrat Exosens d'une valeur de 352,6 millions USD et une attribution L3Harris d'une valeur pouvant atteindre 465 millions USD, soutenant la demande en composants d'imagerie nocturne haute performance. Le contrôle du Bureau of Industry and Security (BIS) influe également sur les décisions de distribution internationale des fournisseurs nord-américains de systèmes d'imagerie infrarouge. Les opérations de Teledyne DALSA à Waterloo, en Ontario, soutiennent une base canadienne orientée vers l'exportation pour les systèmes d'inspection dans les secteurs du recyclage, de l'alimentation et de la pharmacie.
Marché des systèmes d'imagerie à balayage linéaire SWIR en EMEA et en Amérique du Sud
L'Europe est le troisième marché régional en importance dans le marché des systèmes d'imagerie à balayage linéaire SWIR et joue un rôle influent dans le développement technologique et l'inspection de la sécurité alimentaire. Lynred à Grenoble et NIT dans la région parisienne fournissent des réseaux et caméras InGaAs, tandis que les investissements allemands dans le recyclage et les réglementations européennes sur les emballages accroissent l'utilisation des lignes de tri SWIR. Le Moyen-Orient, l'Afrique et l'Amérique du Sud demeurent des opportunités à un stade précoce, soutenues par des projets solaires en Arabie saoudite et aux Émirats arabes unis, ainsi que par l'activité d'assemblage de semi-conducteurs au Brésil. L'accès local limité à des intégrateurs SWIR qualifiés modère l'adoption à court terme dans ces régions.

Paysage concurrentiel
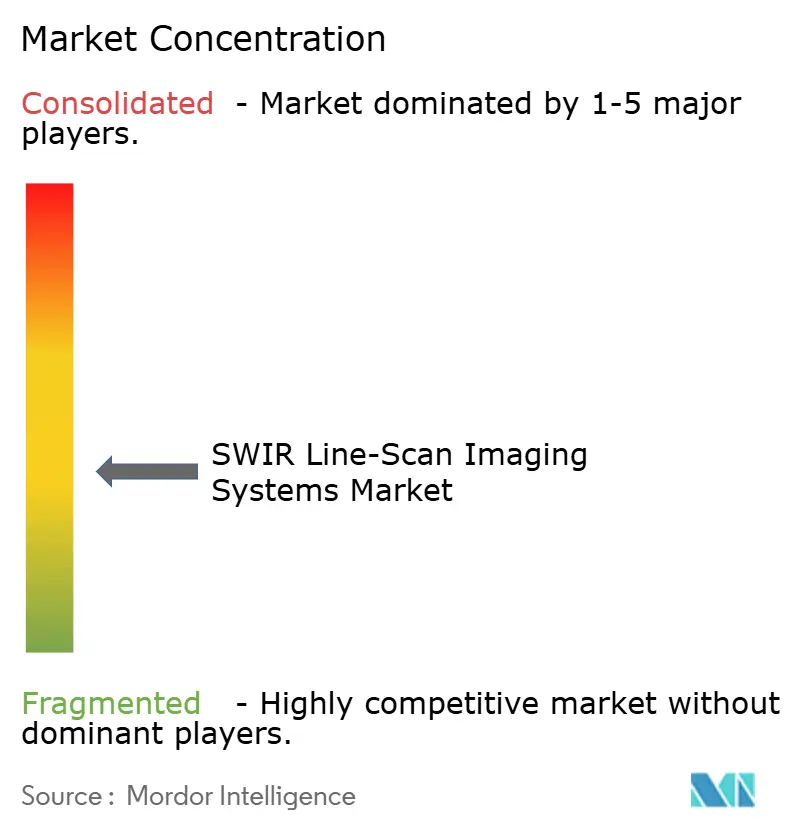
Le marché des systèmes d'imagerie à balayage linéaire SWIR est modérément fragmenté entre Teledyne DALSA, Hamamatsu Photonics, Exosens, Xenics et Lynred. Leurs capacités intégrées verticalement du détecteur à la caméra réduisent la dépendance aux composants externes et permettent une personnalisation spécifique à l'application. Teledyne DALSA a élargi son offre de tri en mai 2026 avec Kaleido, qui combine le capteur, le spectrographe et l'interface 10 GigE Vision en une seule plateforme. Hamamatsu sert la couche OEM avec sa famille de capteurs G17225, tandis qu'Exosens combine des offres de systèmes d'imagerie avec des programmes liés à la défense via Photonis Defense.
JAI, Raptor Photonics, Princeton Infrared Technologies, Allied Vision Technologies, SWIR Vision Systems et Emberion sont en concurrence dans des segments ciblés du marché des systèmes d'imagerie à balayage linéaire SWIR. Leurs offres se différencient par des interfaces mises à jour, des pas de pixels plus petits, une couverture spectrale étendue ou la dtection CQD. JAI a élargi sa série Wave avec des caméras InGaAs 1K et 2K offrant une sortie 14 bits et une interface GigE Vision. Raptor a introduit le Kestrel 640 eSWIR en avril 2026 pour la détection laser, le renseignement de défense, la surveillance et l'imagerie scientifique. SWIR Vision Systems positionne ses produits CQD dans la plage SWIR étendue avec une réponse jusqu'à 2 100 nm.
Les modules à balayage linéaire à faible coût restent une opportunité dans le tri alimentaire et d'autres applications sensibles aux coûts. Les systèmes montés sur drones pour l'inspection des parcs solaires et des infrastructures constituent un autre domaine d'opportunité. Les caméras SWIR étendues couvrant 1,7 à 2,5 µm peuvent améliorer la discrimination entre les polymères complexes, mais la disponibilité actuelle des produits reste limitée. TriEye Technologies, désormais partie de Renesas, poursuit le SWIR CMOS standard pour la perception automobile, ce qui pourrait exercer une pression sur les produits InGaAs d'entrée de gamme si les rendements de fabrication augmentent. Les licences d'exportation et la qualification des équipements compatibles avec les salles blanches favorisent les fournisseurs disposant de ressources de conformité et de support établies sur le marché des systèmes d'imagerie à balayage linéaire SWIR.
Leaders du secteur des systèmes d'imagerie à balayage linéaire SWIR
Teledyne Technologies Incorporated
Hamamatsu Photonics K.K.
Exosens
Allied Vision Technologies GmbH
Sensors Unlimited, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'imagerie à balayage linéaire SWIR
- Teledyne Technologies Incorporated
- Hamamatsu Photonics K.K.
- Exosens
- Allied Vision Technologies GmbH
- JAI A/S
- New Imaging Technologies SAS
- Sensors Unlimited, Inc.
- Raptor Photonics Limited
- Princeton Infrared Technologies, Inc.
- Lynred S.A.S.
- Xenics NV
- Leonardo DRS, Inc.
- Excelitas Technologies Corp.
- Opgal Optronic Industries Ltd.
- New Imaging Technologies SAS
- Imperx, Inc.
- Active Silicon Limited
- Vieworks Co., Ltd.
- Nippon Electro-Sensory Devices Ltd.
- Chunghwa Leading Photonics Tech Co., Ltd.
- TriEye Technologies Ltd.

Recent Industry Developments in Marché des systèmes d'imagerie à balayage linéaire SWIR
- Août 2026 : Photonis Defense, la filiale américaine d'Exosens, a reçu le premier ordre de livraison pour 1 600 systèmes BiNOD complets dans le cadre d'un contrat IDIQ de 352,6 millions USD avec l'armée américaine, démarrant la phase de production initiale à faible cadence. Les premières livraisons sont attendues d'ici fin 2026, et Exosens fournit des tubes intensificateurs d'image depuis la France.
- Mai 2026 : Teledyne DALSA a lancé Kaleido, une caméra à balayage linéaire hyperspectrale SWIR qui combine le capteur, le spectrographe et l'interface 10 GigE Vision en une seule plateforme. La caméra offre jusqu'à 1 280 pixels de résolution spatiale et des cadences de ligne dépassant 2,3 kHz pour le recyclage, la sécurité alimentaire, les produits pharmaceutiques et le tri des déchets.
- Avril 2026 : MKS Instruments a annoncé l'objectif à zoom continu Ophir SWIR 50-1000 mm f/5,5-9,5 pour la surveillance de défense à longue portée. Il couvre 0,6 µm à 1,7 µm et prend en charge la détection de véhicules au-delà de 35 km sur des détecteurs SXGA à pas de 10 µm.
- Avril 2026 : Raptor Photonics a présenté la caméra Kestrel 640 eSWIR, utilisant un capteur IRNova T2SL et un refroidissement Stirling à 170 K. Sa couverture de 0,9 µm à 2,5 µm prend en charge la détection laser, le renseignement de défense, la surveillance et l'imagerie scientifique.


Périmètre du rapport mondial sur le marché des systèmes d'imagerie à balayage linéaire SWIR
Le marché des systèmes d'imagerie à balayage linéaire SWIR désigne les solutions d'imagerie haute vitesse qui utilisent la lumière infrarouge à ondes courtes pour capturer des images continues et haute résolution de matériaux ou de bandes se déplaçant rapidement. Ces systèmes utilisent des détecteurs spécialisés, tels que l'InGaAs ou le MCT, souvent associés à des technologies de refroidissement pour réduire le bruit du capteur, et se connectent via des interfaces de données haute vitesse. Ils sont essentiels pour l'inspection non destructive, le tri des matériaux et la détection des défauts dans des secteurs tels que la fabrication de semi-conducteurs, la transformation alimentaire, le recyclage et la production de panneaux solaires, où l'identification des défauts sous-jacents ou de la composition chimique est critique.
Le rapport sur le marché des systèmes d'imagerie à balayage linéaire SWIR est segmenté par technologie de détecteur (arséniure d'indium et de gallium (InGaAs), tellurure de mercure et de cadmium (MCT), points quantiques colloïdaux et super-réseau de type II), technologie de refroidissement (systèmes non refroidis, systèmes refroidis par effet thermoélectrique et systèmes refroidis par cryogénie), interface (GigE Vision, Camera Link, CoaXPress, USB3 Vision et autres interfaces), secteurs d'utilisation finale (semi-conducteurs et électronique, énergie renouvelable, alimentation et boissons, recyclage et gestion des déchets, automobile, pharmaceutique et santé, défense et agences gouvernementales, institutions de recherche et laboratoires, et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Arséniure d'indium et de gallium (InGaAs) |
| Tellurure de mercure et de cadmium (MCT) |
| Points quantiques colloïdaux |
| Super-réseau de type II |
| Systèmes non refroidis |
| Systèmes refroidis par effet thermoélectrique |
| Systèmes refroidis par cryogénie |
| GigE Vision |
| Camera Link |
| CoaXPress |
| USB3 Vision |
| Autres interfaces |
| Semi-conducteurs et électronique |
| Énergie renouvelable |
| Alimentation et boissons |
| Recyclage et gestion des déchets |
| Automobile |
| Pharmaceutique et santé |
| Défense et agences gouvernementales |
| Institutions de recherche et laboratoires |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par technologie de détecteur | Arséniure d'indium et de gallium (InGaAs) | ||
| Tellurure de mercure et de cadmium (MCT) | |||
| Points quantiques colloïdaux | |||
| Super-réseau de type II | |||
| Par technologie de refroidissement | Systèmes non refroidis | ||
| Systèmes refroidis par effet thermoélectrique | |||
| Systèmes refroidis par cryogénie | |||
| Par interface | GigE Vision | ||
| Camera Link | |||
| CoaXPress | |||
| USB3 Vision | |||
| Autres interfaces | |||
| Par secteurs d'utilisation finale | Semi-conducteurs et électronique | ||
| Énergie renouvelable | |||
| Alimentation et boissons | |||
| Recyclage et gestion des déchets | |||
| Automobile | |||
| Pharmaceutique et santé | |||
| Défense et agences gouvernementales | |||
| Institutions de recherche et laboratoires | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie à balayage linéaire SWIR ?
Le marché des systèmes d'imagerie à balayage linéaire SWIR était évalué à 107,88 millions USD en 2025 et devrait atteindre 196,44 millions USD d'ici 2031 à un CAGR de 10,80 %. La période de prévision s'étend de 2026 à 2031, avec 2025 comme année de référence.
Quelle technologie de détecteur est en tête des systèmes d'imagerie à balayage linéaire SWIR ?
L'InGaAs détenait 78,63 % de la part en 2025 en raison de son utilisation bien établie pour l'inspection de 900 nm à 1 700 nm. Les détecteurs CQD constituent la catégorie technologique à la croissance la plus rapide.
Quelle application d'utilisation finale connaît la croissance la plus rapide ?
L'énergie renouvelable devrait croître à un CAGR de 13,31 % jusqu'en 2031, à mesure que la fabrication solaire et l'inspection photovoltaïque se développent. Elle soutient à la fois la demande d'inspection en usine et sur le terrain.
Pourquoi les interfaces CoaXPress gagnent-elles en utilisation dans les caméras SWIR ?
CoaXPress devrait croître à un CAGR de 13,57 % car il combine des débits de données élevés, un déclenchement déterministe et une alimentation électrique via une seule connexion coaxiale. La version 3.0 devrait augmenter la capacité par lien.
Quelle région est en tête de la demande pour les systèmes à balayage linéaire SWIR ?
L'Asie-Pacifique détenait 39,67 % de la part en 2025 et devrait croître à un CAGR de 12,27 % jusqu'en 2031, soutenue par la production de semi-conducteurs et de panneaux photovoltaïques. Le Japon reste également un important fournisseur de composants.
Qu'est-ce qui limite l'adoption plus large de l'imagerie à balayage linéaire SWIR ?
Le coût des systèmes InGaAs et les exigences de contrôle des exportations restent des contraintes importantes, notamment dans les applications sensibles aux prix et approvisionnées à l'international. Les exigences d'éclairage et d'étalonnage spécifiques à l'application, ainsi que la disponibilité limitée d'intégrateurs de systèmes qualifiés, peuvent également retarder les décisions de déploiement, en particulier sur les marchés émergents et orientés vers l'exportation.
Dernière mise à jour de la page le:



