
Taille et part du marché des purgeurs de vapeur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.20 Milliards de dollars |
| Taille du Marché (2032) | 5.18 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.28 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des purgeurs de vapeur par Mordor Intelligence
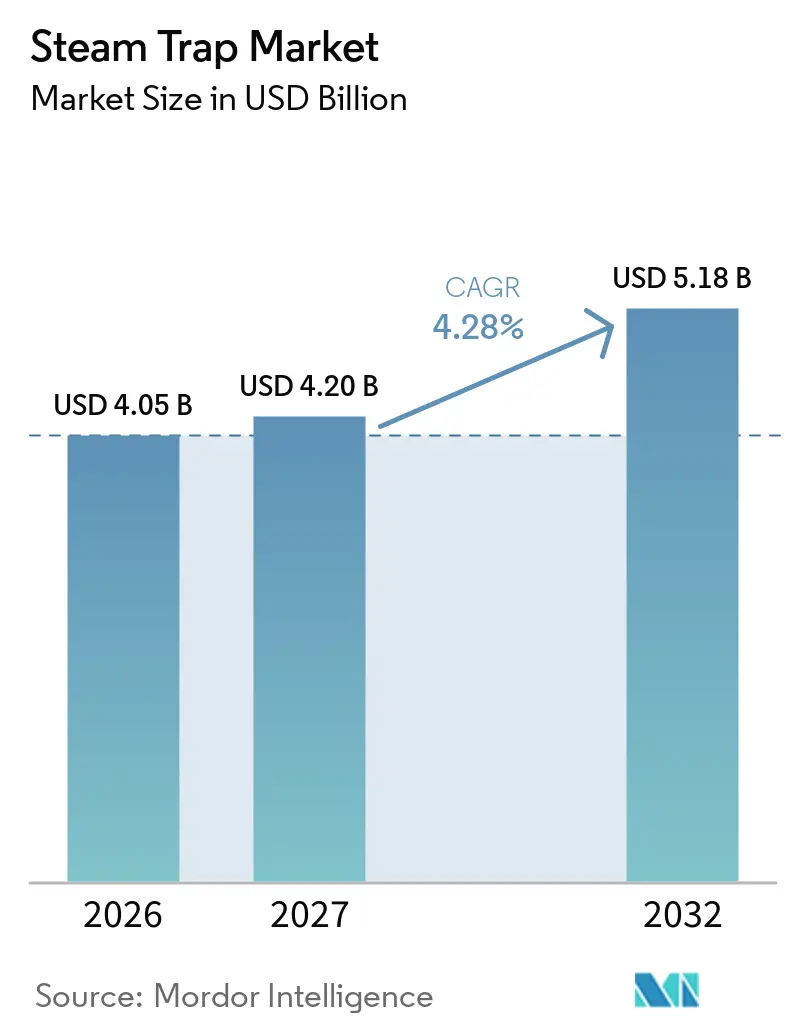
La taille du marché des purgeurs de vapeur devrait croître de 4,05 milliards USD en 2026 à 4,20 milliards USD en 2027 et est prévue pour atteindre 5,18 milliards USD d'ici 2032, à un CAGR de 4,28 % sur la période 2027-2032. Le marché mondial des purgeurs de vapeur bénéficie du rôle essentiel de l'évacuation des condensats dans les systèmes de vapeur industriels, où des purgeurs défaillants peuvent gaspiller de l'énergie et perturber le contrôle des procédés. La demande de remplacement est susceptible de rester plus stable que la demande en construction neuve, car les équipes de maintenance doivent traiter les fuites, les obstructions de décharge et la dégradation des performances des purgeurs. Les réglementations en matière de gestion de l'énergie, l'économie des pertes de vapeur et la surveillance numérique rendent les conditions des purgeurs plus visibles pour les responsables d'usine. Les fournisseurs répondent en associant le matériel à des services de surveillance, de diagnostic et de contrats de maintenance, ce qui peut élargir la valeur délivrée par chaque unité installée. Le marché mondial des purgeurs de vapeur offre également des perspectives pour des offres intégrées combinant surveillance sans fil, récupération des condensats et comptabilité énergétique pour les opérateurs gérant de grands réseaux de vapeur.
Points clés du rapport
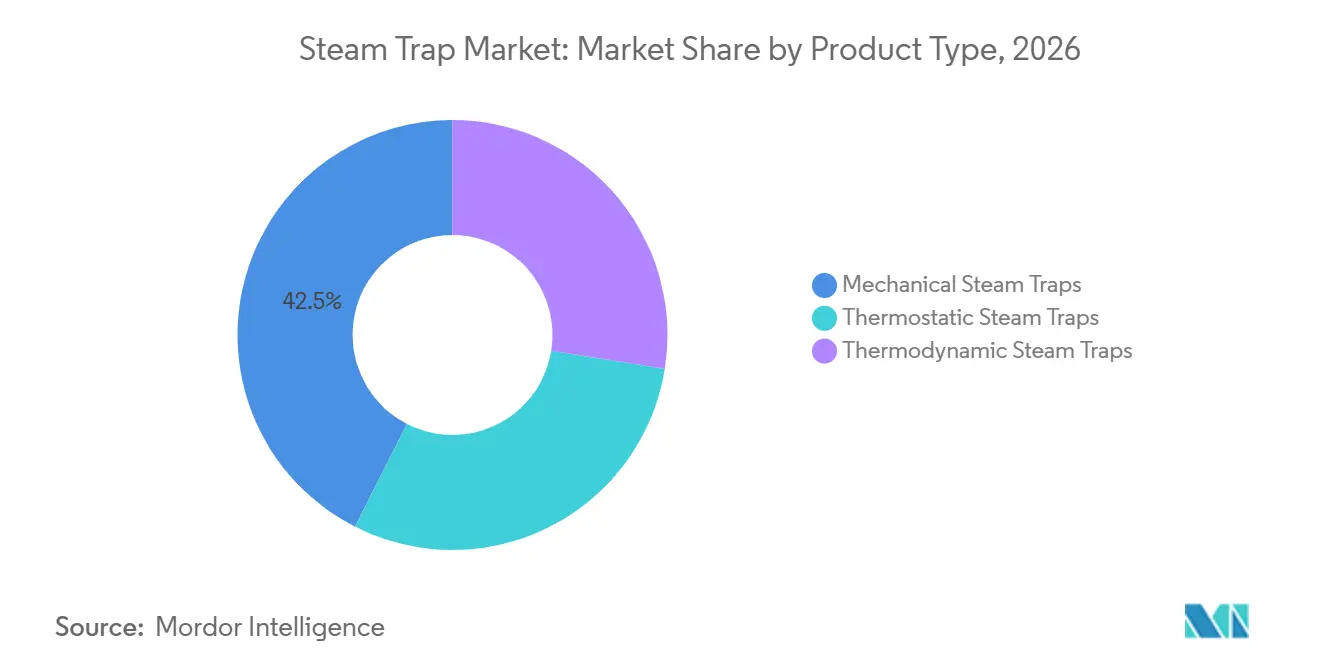
- Par type de produit, les purgeurs mécaniques détenaient 42,5 % de la part du marché mondial des purgeurs de vapeur en 2026 et devraient croître à un CAGR de 4,6 % jusqu'en 2032.
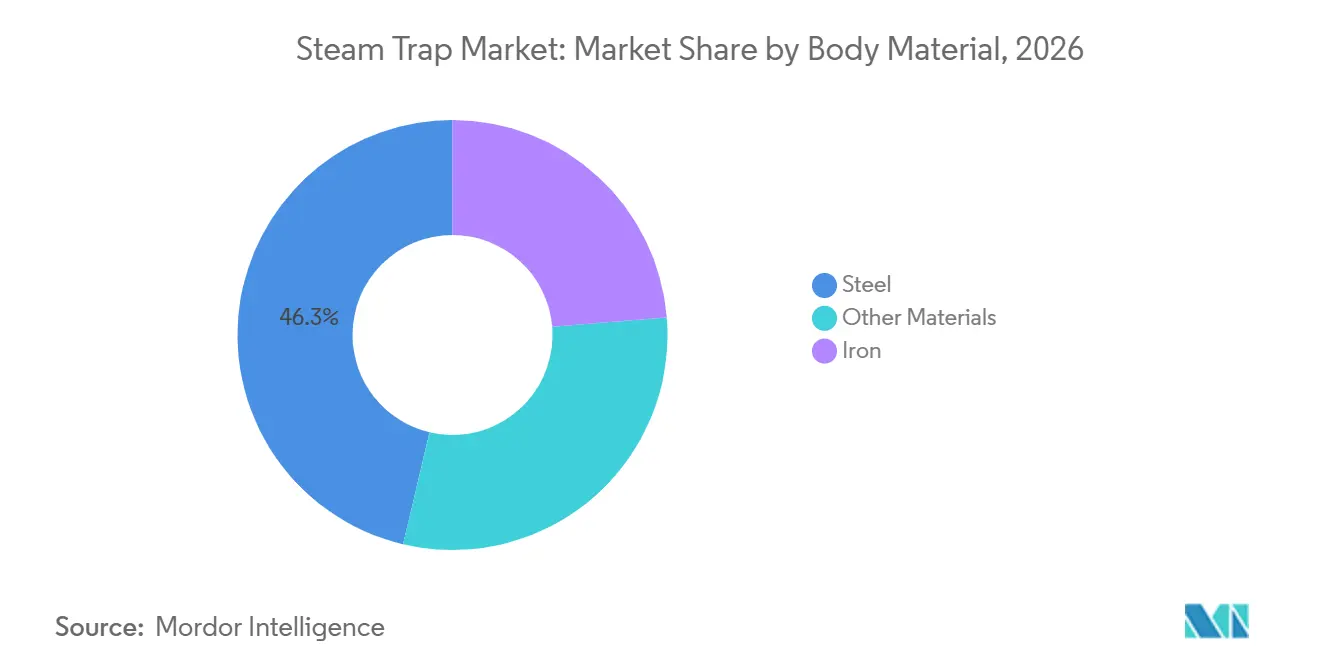
- Par matériau du corps, les purgeurs en acier détenaient une part de 46,3 % en 2026 et devraient croître à un CAGR de 4,7 % jusqu'en 2032.
- Par secteur d'utilisation finale, le pétrole et le gaz représentaient 27,7 % de la taille du marché mondial des purgeurs de vapeur en 2026 et devraient progresser à un CAGR de 4,9 % jusqu'en 2032.
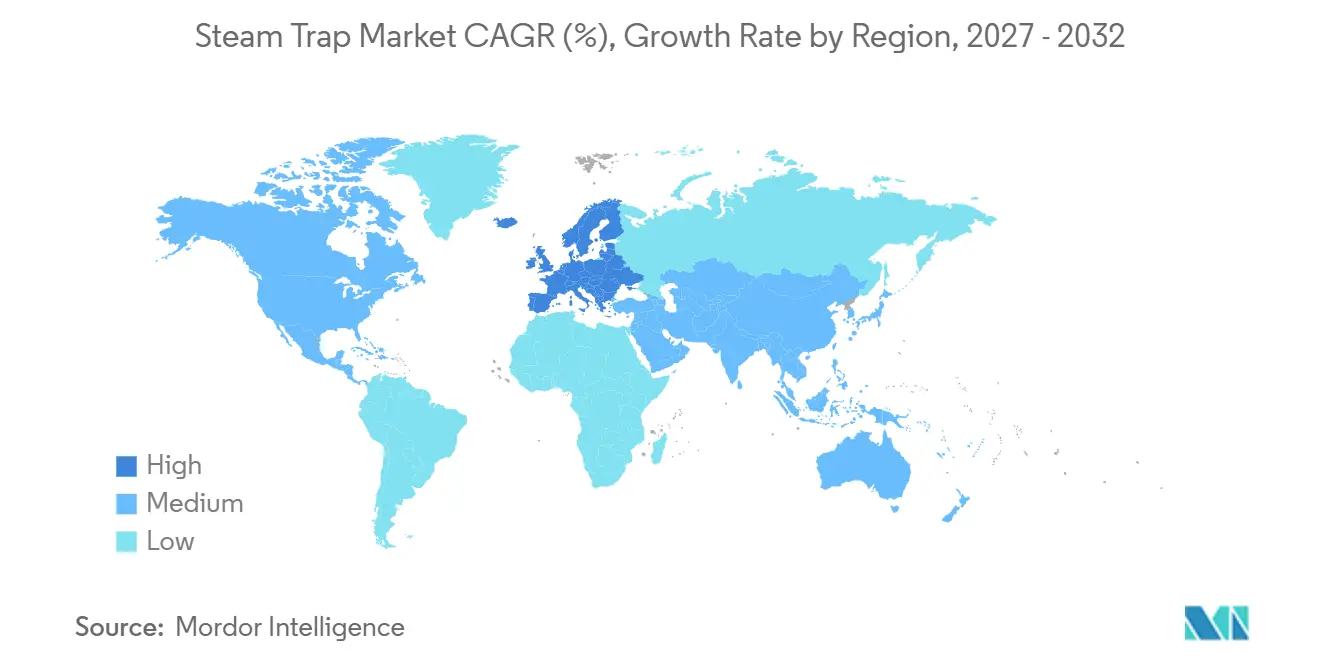
- Par géographie, l'Asie-Pacifique représentait 32,8 % de la part du marché mondial des purgeurs de vapeur en 2026, tandis que l'Europe devrait croître à un CAGR de 5,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande industrielle de systèmes de vapeur économes en énergie | +1.1% | Mondial | Moyen terme (2 à 4 ans) |
| Modernisation des installations industrielles et remplacement des purgeurs vieillissants | +0.9% | Amérique du Nord, Europe et cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Réduction des pertes de vapeur et économie de la récupération des condensats | +0.7% | Mondial | Court terme (≤ 2 ans) |
| Internet industriel des objets et surveillance sans fil des purgeurs | +0.6% | Amérique du Nord, Europe et cœur de l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Rareté de l'eau accroissant la valeur de la réutilisation des condensats | +0.3% | Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Comptabilité carbone et préparation à l'électrification des procédés thermiques | +0.2% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande industrielle de systèmes de vapeur économes en énergie
Les coûts énergétiques incitent les opérateurs de l'industrie lourde à inspecter et à remplacer les purgeurs de vapeur peu performants. Les orientations de déclaration 2025 du Japon au titre de la loi sur l'utilisation rationnelle de l'énergie imposent aux utilisateurs d'énergie désignés d'établir des normes de gestion, y compris des mesures relatives aux équipements à vapeur et à leur surveillance.[1] Cette exigence renforce l'importance d'une gestion documentée des systèmes à vapeur pour les installations concernées. La recherche californienne sur les codes énergétiques non résidentiels de 2025 a également évalué les dispositions relatives à la détection des défauts et au diagnostic des purgeurs de vapeur centraux dans les installations industrielles.[2] Les exigences rendant les performances des systèmes à vapeur auditables peuvent intégrer la maintenance différée dans les plans d'exploitation annuels. Ces conditions soutiennent la demande de remplacement sur le marché mondial des purgeurs de vapeur, où l'efficacité énergétique est devenue un enjeu opérationnel mesurable.
Modernisation des installations industrielles et remplacement des purgeurs vieillissants
Le vieillissement des équipements crée une opportunité de remplacement en Amérique du Nord et en Europe, où de nombreux systèmes de vapeur industriels ont de longs historiques d'exploitation. Les parcs de purgeurs mécaniques non gérés peuvent connaître des défaillances récurrentes, ce qui rend les inspections périodiques importantes pour maîtriser les pertes de vapeur. ARI-Armaturen propose une campagne gratuite d'inspection des purgeurs de vapeur en Allemagne d'octobre à décembre 2026, utilisant des mesures par ultrasons et par température pour les clients nouveaux et existants.[3] Armaturenwerk Halle, une filiale d'ARI, a également annoncé en novembre 2025 un projet d'extension de ses installations, reflétant la demande attendue liée aux travaux de modernisation industrielle.[4] Les applications haute pression dans le pétrole et le gaz et la production d'électricité peuvent nécessiter des remplacements plus fréquents que les installations basse pression dans les usines agroalimentaires. Le marché mondial des purgeurs de vapeur bénéficie donc de cycles de remplacement qui diffèrent selon les conditions de service, la pression et les pratiques d'inspection.
Réduction des pertes de vapeur et économie de la récupération des condensats
Un purgeur défaillant en position ouverte peut augmenter la consommation de combustible, les besoins en traitement de l'eau d'appoint et les émissions associées à la production de vapeur. Les outils MEASUR (Manufacturing Energy Assessment Software for Utility Reduction) du Département de l'énergie des États-Unis aident les sites de fabrication à évaluer leur consommation d'énergie et à identifier des opportunités d'efficacité, notamment des améliorations des systèmes à vapeur. Forbes Marshall a rapporté que son déploiement EverSense dans une usine textile du Rajasthan a porté le taux de récupération des condensats de 55 % à 75 % et réduit la consommation de vapeur de 204 tonnes par jour à 200 tonnes par jour. Ce cas illustre l'intérêt opérationnel de la surveillance et de la réutilisation des condensats là où les coûts de l'eau et du combustible sont importants. La rareté de l'eau peut encore accroître la valeur des condensats récupérés, car ils peuvent se substituer à l'eau d'alimentation fraîche des chaudières. La comptabilité carbone et la planification des procédés thermiques rendent également les pertes de vapeur évitables plus visibles dans les bilans énergétiques industriels sur le marché mondial des purgeurs de vapeur.
Internet industriel des objets et surveillance sans fil des purgeurs
La surveillance sans fil transforme la gestion des purgeurs de vapeur par les opérateurs en rendant les données d'état disponibles sans inspection manuelle à chaque point. Spirax Group a déclaré plus de 2 000 sites connectés en 2025 et une croissance à deux chiffres élevés des revenus des produits et services numériques, tandis que le chiffre d'affaires organique de ses solutions thermiques à vapeur a progressé de 1 %. Armstrong International et Yokogawa ont lancé en février 2025 un dispositif de surveillance sans fil conforme aux ATmosphères EXplosibles (ATEX) utilisant le réseau étendu longue portée (LoRaWAN) et pouvant offrir une couverture jusqu'à 1 km depuis une seule passerelle. La méthodologie de gestion des systèmes à vapeur basée sur les risques de TLV a été référencée dans la quatrième édition de l'API RP 581 de février 2025, offrant aux ingénieurs une méthode structurée pour prioriser les dépenses d'inspection et de remplacement. La surveillance peut prolonger la durée de vie des unités qui reçoivent une attention rapide tout en exposant les défaillances dans les parcs non gérés, ce qui oriente une partie du marché mondial des purgeurs de vapeur vers les diagnostics et les contrats de service.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts récurrents d'inspection, de réparation et de remplacement | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Coût en capital élevé des modernisations de surveillance intelligente | -0.5% | Mondial, en particulier les petites et moyennes entreprises en Asie-Pacifique et au Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Complexité du dimensionnement et de l'installation spécifiques à l'application | -0.3% | Mondial | Court terme (≤ 2 ans) |
| Interopérabilité diagnostique limitée entre les parcs de purgeurs mixtes | -0.3% | Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts récurrents d'inspection, de réparation et de remplacement
Le coût total d'un parc de purgeurs de vapeur géré peut dépasser le coût d'achat des purgeurs individuels. Les audits externes, les outils ultrasoniques portables, la formation des opérateurs, les pièces de rechange, le dimensionnement correct et les travaux d'installation peuvent peser sur les budgets de maintenance. MIYAWAKI a annoncé une hausse de prix de 10 % à 15 % pour certains purgeurs de vapeur, vannes de réduction de pression et produits connexes, effective au 1er octobre 2025, invoquant les coûts des matières premières et de la logistique. Ces pressions sur les coûts peuvent amener les usines à différer les remplacements pendant les périodes de demande plus faible. Cependant, la maintenance différée ne supprime pas le besoin sous-jacent de réparer ou de remplacer les équipements défaillants. Le schéma qui en résulte peut retarder les achats sur le marché mondial des purgeurs de vapeur, puis concentrer les dépenses lorsque les résultats d'inspection ou les risques de production imposent une action.
Coût en capital élevé des modernisations de surveillance intelligente
Les modernisations complètes de surveillance peuvent nécessiter des capteurs, des passerelles, des abonnements logiciels et une intégration avec les systèmes de contrôle ou d'entreprise existants. Ce coût peut être difficile à supporter pour les opérateurs industriels de plus petite taille, notamment en Asie-Pacifique et au Moyen-Orient et Afrique. Les recherches de la Commission de l'énergie de Californie en 2025 ont conclu que les exigences de surveillance intelligente pour les systèmes à vapeur existants n'étaient pas encore recommandées, car les évaluations par des tiers étaient limitées et la persistance des économies restait incertaine. Les alternatives matérielles uniquement peuvent réduire le coût initial, mais laissent l'interprétation des données à l'équipe de maintenance. Les parcs mixtes peuvent également créer des problèmes d'interopérabilité lorsque les installations utilisent WirelessHART, LoRaWAN ou des plateformes propriétaires. Le dimensionnement spécifique à l'application constitue un obstacle supplémentaire, car les purgeurs doivent correspondre aux conditions de pression, de charge et de condensat, rendant une simple substitution d'équipement inadaptée dans de nombreuses usines du marché mondial des purgeurs de vapeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les purgeurs mécaniques dominent à la fois en volume et en croissanceLes purgeurs mécaniques détenaient 42,5 % du chiffre d'affaires 2026 et devraient croître à un CAGR de 4,6 % de 2027 à 2032. La taille du marché mondial des purgeurs de vapeur pour les produits mécaniques bénéficie des conceptions à flotteur, à seau renversé et à pompe assistée qui évacuent les condensats en réponse à la charge. Ces conceptions peuvent limiter les pertes de vapeur vive et gérer les variations des conditions d'entrée dans les applications de procédés exigeantes. Les purgeurs à disque thermodynamique restent utiles là où les conceptions compactes, la maintenance réduite et les nombreux points de purge sur les conduites de vapeur sont importants. Les produits thermostatiques servent les applications de vapeur propre, de stérilisation, de traçage thermique et d'autres applications où la performance d'élimination de l'air et de sous-refroidissement est importante.
TLV a élargi sa gamme en juillet 2025 avec le purgeur à flotteur en acier moulé grande capacité JLH15, le produit intégrant une pompe PowerTrap GT14L et d'autres modèles de purgeurs de vapeur. Ces lancements témoignent du développement continu de produits pour les applications haute pression et à procédé continu. La norme ISO/DIS 6704, qui était encore en phase d'enquête fin 2026, met à jour la classification des purgeurs de vapeur automatiques. Les définitions révisées peuvent fournir un langage plus clair pour les spécifications de produits et les documents d'achat. Les conceptions mécaniques conservent leur position dans le secteur des purgeurs de vapeur, car la capacité de décharge continue reste précieuse là où les charges en condensat varient pendant le fonctionnement.

Par matériau du corps :
l'acier soutient le service haute pressionLes purgeurs en acier représentaient 46,3 % du marché mondial des purgeurs de vapeur en 2026 et devraient croître à un CAGR de 4,7 % jusqu'en 2032. L'acier au carbone et l'acier allié répondent aux exigences de pression, de température et de résistance à la corrosion courantes dans le pétrole et le gaz, les produits chimiques et la production d'électricité. Ces exigences peuvent limiter l'utilisation des purgeurs à corps en fonte dans les services haute pression. Velan a livré en juin 2025 à une centrale thermique en Corée du Sud des purgeurs de vapeur bimétalliques forgés en ASTM A182 Gr. F92, homologués pour 4 500 psi et 600 °C. Cette livraison illustre l'ingénierie spécialisée requise à l'extrémité supérieure de ce segment.
Les purgeurs à corps en fonte restent pertinents dans les systèmes de chauffage basse pression, les réseaux de chauffage urbain et les installations CVC de bâtiments où les conditions d'exploitation sont moins sévères. L'acier inoxydable et d'autres matériaux servent les applications nécessitant une propreté ou une résistance à la corrosion plus élevée. Les installations pharmaceutiques et agroalimentaires peuvent privilégier des matériaux spéciaux pour les conditions de vapeur propre et de procédés hygiéniques. MIYAWAKI a créé MIYAWAKI Korea Inc. en décembre 2024 pour renforcer sa présence en Corée du Sud. L'expansion régionale de l'entreprise s'aligne sur la demande des pôles de fabrication de semi-conducteurs et pharmaceutiques, où des équipements à haute spécification sont importants pour les acteurs du marché mondial des purgeurs de vapeur.
Par secteur d'utilisation finale :
le pétrole et le gaz ancrent la demande avec une longévité structurelleLe pétrole et le gaz représentaient 27,7 % de la demande 2026 et devraient se développer à un CAGR de 4,9 % jusqu'en 2032. La taille du marché mondial des purgeurs de vapeur dans ce segment reflète les importantes charges de vapeur associées aux opérations de raffinage, au traitement du gaz, à la récupération assistée du pétrole, à la récupération du soufre et au traçage thermique des pipelines. Les installations individuelles peuvent exploiter des milliers de points de purgeurs, faisant de l'inspection et de la gestion des conditions une exigence opérationnelle récurrente. Forbes Marshall a rapporté zéro fuite de purgeur de vapeur dans l'unité de traitement du gaz de l'hydrotraiteur de naphta (NHGU) de la raffinerie de Mumbai de Bharat Petroleum Corporation Limited (BPCL) en août 2025. Ce cas illustre la valeur accordée à la gestion systématique des purgeurs dans les opérations de raffinage.
Les produits chimiques et pétrochimiques constituent un autre secteur d'utilisation finale important, car la chaleur de procédé et le contrôle de la température influent à la fois sur la consommation d'énergie et la qualité des produits. Les installations d'énergie et d'électricité ont besoin d'équipements fiables pour le drainage des turbines et les conduites de vapeur haute pression, répondant à des pratiques d'inspection exigeantes. L'alimentation et les boissons ainsi que les produits pharmaceutiques nécessitent souvent des conceptions en acier inoxydable ou en vapeur propre et peuvent avoir des besoins de remplacement fréquents. Forbes Marshall a lancé le purgeur de procédé multi-utilités en septembre 2025 pour les applications de réacteurs pharmaceutiques et chimiques et a rapporté une réduction de 5 % de la consommation de vapeur avec une récupération des condensats supérieure à 80 % dans les premières installations. La pâte à papier, le papier et les textiles restent des marchés en volume où les acheteurs évaluent attentivement le retour sur investissement de la récupération des condensats et de la réduction des pertes de vapeur sur le marché mondial des purgeurs de vapeur.
Analyse géographique
L'Asie-Pacifique représentait 32,8 % du chiffre d'affaires 2026, ce qui en fait le plus grand contributeur régional au marché mondial des purgeurs de vapeur. La grande base industrielle de procédés de la Chine soutient la demande dans les produits chimiques, le papier et les textiles, où les programmes d'efficacité énergétique peuvent encourager l'inspection et le remplacement des équipements. L'Inde contribue à la demande à travers le raffinage, les produits chimiques, les produits pharmaceutiques et les programmes de gestion de l'énergie industrielle. Le Japon et la Corée du Sud contribuent à la demande de conceptions à haute spécification utilisées dans la fabrication électronique et chimique de précision. L'Indonésie, la Thaïlande et la Malaisie se développent à partir de bases plus modestes grâce aux modernisations de raffineries et aux investissements agro-industriels sur le marché mondial des purgeurs de vapeur.
L'Europe devrait enregistrer le CAGR régional le plus élevé à 5,1 % de 2027 à 2032. La directive (UE) 2023/1791 impose aux États membres de mettre en œuvre des mesures d'efficacité énergétique et renforce les obligations de gestion de l'énergie et d'audit pour les entreprises. La législation allemande sur l'efficacité énergétique impose également aux entreprises qualifiées d'éviter et de réutiliser la chaleur résiduelle là où cela est techniquement et économiquement faisable. Ces exigences rendent les pertes de vapeur et la récupération des condensats plus pertinentes pour les programmes de conformité industrielle. L'Allemagne est en tête de la demande régionale, suivie de l'Italie, de la France et de la Pologne, tandis que les sanctions et les restrictions logistiques continuent de perturber les flux commerciaux normaux de la Russie.
L'Amérique du Nord dispose d'une grande base installée dans le raffinage, les produits chimiques, la transformation alimentaire et la production pharmaceutique. L'ensemble d'outils MEASUR du Département de l'énergie des États-Unis et les recherches de la Californie sur les purgeurs de vapeur soutiennent des évaluations énergétiques plus systématiques pour les nouvelles constructions et les projets de rénovation majeure. Le Canada a également une demande d'équipements à haute spécification dans les applications nucléaires et autres applications d'énergie, reflétée dans l'attribution à Velan en octobre 2025 d'un contrat de vannes pour la centrale nucléaire de Pickering d'une valeur supérieure à 20 millions CAD. L'Amérique du Sud est concentrée dans les secteurs du traitement du pétrole et de l'éthanol au Brésil et dans la base de raffinage de la Colombie. La demande au Moyen-Orient et en Afrique est soutenue par les projets pétrochimiques en aval en Arabie saoudite et aux Émirats arabes unis, ainsi que par les marchés industriels en développement en Afrique du Sud et au Nigéria sur le marché mondial des purgeurs de vapeur.
Paysage concurrentiel
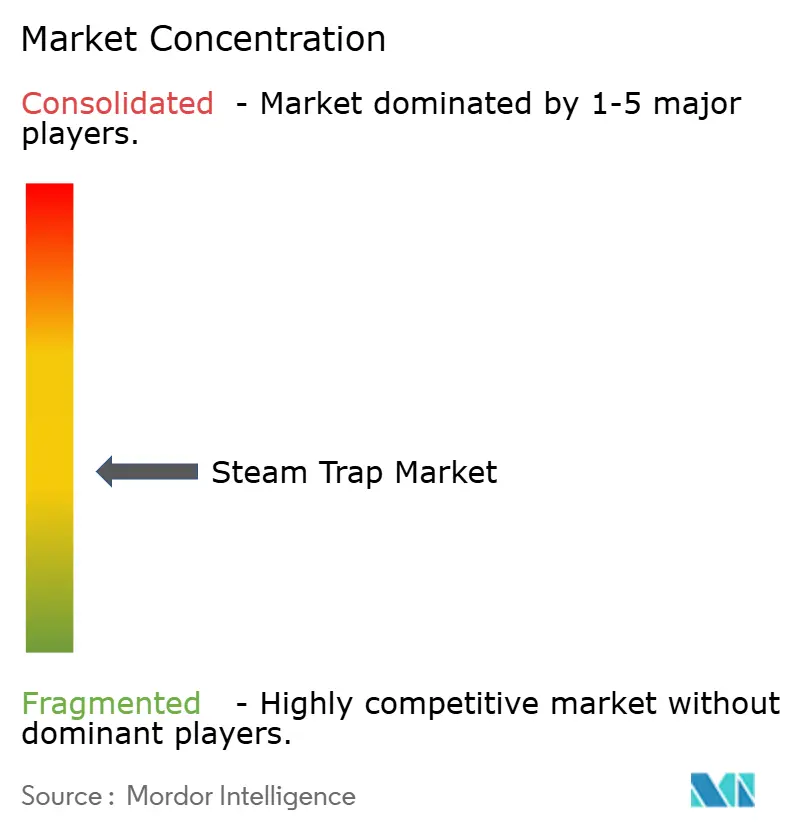
Le marché mondial des purgeurs de vapeur est modérément consolidé parmi les fournisseurs axés sur la technologie et fragmenté parmi les fabricants régionaux. Spirax Group et Armstrong International occupent des positions solides dans les produits différenciés, la surveillance et les offres soutenues par des services. Les résultats 2025 de Spirax Group illustrent la valeur stratégique des services connectés, avec plus de 2 000 sites connectés et une croissance à deux chiffres élevés des revenus numériques. Cette stratégie réduit la dépendance aux ventes ponctuelles de matériel et accroît l'importance des revenus récurrents de diagnostic et de service. TLV a renforcé sa position technique lorsque sa méthodologie de gestion des risques des systèmes à vapeur a été référencée dans la quatrième édition de la pratique recommandée (RP) 581 de l'American Petroleum Institute (API). La surveillance multi-fournisseurs reste une opportunité, car les sites industriels exploitent souvent des parcs de purgeurs mixtes et ont besoin de données sur différentes marques d'équipements.
Les fournisseurs régionaux se font concurrence grâce à la couverture de service locale, la connaissance de la base installée, des délais de livraison plus courts et le prix. Forbes Marshall utilise une approche axée sur le service en Inde, soutenue par des études de cas dans le raffinage, les produits pharmaceutiques, les textiles et d'autres applications de procédés. Yoshitake propose la surveillance Wi-Flo et a élargi sa gamme mécanique haute pression en janvier 2025 avec les modèles TSF-10CF et TSF-13CF. MIYAWAKI renforce sa position régionale avec les outils de diagnostic Dr. Trap et son expansion en Corée du Sud. Les producteurs locaux peuvent être compétitifs sur les marchés sensibles aux prix, bien qu'ils n'offrent pas nécessairement la même profondeur de surveillance numérique ou de service après-vente.
Les nouveaux entrants font face à une barrière plus élevée dans les applications de l'industrie lourde, car les acheteurs dépendent de références de performance établies, de spécifications approuvées et de la disponibilité des pièces de rechange. Les projets dans l'alimentation, les boissons et les produits pharmaceutiques peuvent offrir une voie d'accès plus accessible, où la conformité à la vapeur propre et les conceptions spécifiques à l'application sont évaluées lors des nouvelles installations. Armstrong International a élargi son portefeuille de gestion thermique par l'acquisition en janvier 2025 de HygroTemp B.V., ajoutant des capacités pertinentes pour les salles blanches pharmaceutiques, les centres de données et les applications de climatisation de précision. CIRCOR a finalisé en septembre 2025 l'acquisition de Swelore Engineering Pvt. Ltd. et Hiro Nisha Systems Pvt. Ltd., étendant sa portée de fabrication et de distribution en Inde dans les marchés de contrôle de débit pour l'industrie des procédés. La concurrence évolue donc au-delà du purgeur lui-même vers la réactivité du service, la capacité d'intégration et le soutien au cycle de vie sur le marché mondial des purgeurs de vapeur.
Leaders du secteur des purgeurs de vapeur
-
Spirax Sarco Engineering plc
-
Armstrong International
-
TLV Co., Ltd.
-
Emerson Electric Co.
-
Velan Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des purgeurs de vapeur Entreprises couvertes dans ce rapport
- ARI-Armaturen Albert Richter GmbH & Co. KG
- Armstrong International
- Bestobell Valves Limited
- CIRCOR International, Inc.
- Colton Industries
- Emerson Electric Co.
- Flowserve Corporation
- Forbes Marshall
- Hawa Engineers Ltd.
- MIYAWAKI Inc.
- Spence Engineering Company, Inc.
- Spirax Sarco Engineering plc
- Thermax Limited
- TLV Co., Ltd.
- Valsteam ADCA Engineering, S.A.
- Velan Inc.
- VENN Co., Ltd.
- Watson McDaniel Company
- Watts Water Technologies, Inc.
- Yoshitake Inc.
Développements industriels récents dans Marché des purgeurs de vapeur
- Octobre 2026 : ARI-Armaturen Albert Richter GmbH & Co. KG a lancé une campagne gratuite d'inspection des purgeurs de vapeur en Allemagne jusqu'en décembre 2026, proposant une évaluation sur site par ultrasons et mesure de température pour les clients nouveaux et existants, signalant une expansion agressive des services de terrain sur le marché européen de la modernisation.
- Septembre 2025 : Forbes Marshall a dévoilé le purgeur de procédé multi-utilités (MuPT), un produit électromécanique et connecté numériquement conçu pour les applications de réacteurs pharmaceutiques et chimiques d'ingrédients pharmaceutiques actifs (IPA), démontrant une réduction de 5 % de la consommation de vapeur et plus de 80 % de récupération des condensats dans les premières installations.
- Septembre 2025 : CIRCOR International a finalisé l'acquisition de Swelore Engineering Pvt. Ltd. et Hiro Nisha Systems Pvt. Ltd., deux fabricants indiens de pompes de dosage et à piston alternatif, étendant l'empreinte de fabrication et de distribution indienne de CIRCOR sur les marchés de contrôle de débit pour l'industrie des procédés.
- Août 2025 : Forbes Marshall a atteint zéro fuite de purgeur de vapeur dans l'unité de traitement du gaz de l'hydrotraiteur de naphta (NHGU) de la raffinerie de Mumbai de Bharat Petroleum Corporation Limited (BPCL), démontrant une capacité de gestion systématique des purgeurs de vapeur dans l'une des plus grandes installations de raffinage d'Inde, avec des implications directes pour les renouvellements de contrats sur l'ensemble du réseau de raffineries de BPCL.
Périmètre du rapport sur le marché mondial des purgeurs de vapeur
Un purgeur de vapeur est une vanne automatique autonome qui évacue l'eau condensée (condensat) et les gaz non condensables (tels que l'air) d'un système à vapeur sans laisser s'échapper la vapeur vive.
Le marché des purgeurs de vapeur est segmenté par type de produit, matériau du corps, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en purgeurs de vapeur mécaniques, purgeurs de vapeur thermodynamiques et purgeurs de vapeur thermostatiques. Par matériau du corps, le marché est divisé en acier, fonte et autres matériaux. Par secteur d'utilisation finale, le marché est segmenté en pétrole et gaz, produits chimiques et pétrochimiques, énergie et électricité, alimentation et boissons, produits pharmaceutiques, pâte à papier et papier, textiles et autres industries. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des purgeurs de vapeur dans 28 pays des principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été fournis sur la base de la valeur (USD).
Aperçu de la segmentation
| Purgeurs de vapeur mécaniques |
| Purgeurs de vapeur thermodynamiques |
| Purgeurs de vapeur thermostatiques |
| Acier |
| Fonte |
| Autres matériaux |
| Pétrole et gaz |
| Produits chimiques et pétrochimiques |
| Énergie et électricité |
| Alimentation et boissons |
| Produits pharmaceutiques |
| Pâte à papier et papier |
| Textiles |
| Autres industries |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Malaisie | |
| Thaïlande | |
| Philippines | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et Afrique |
| Par type de produit | Purgeurs de vapeur mécaniques | |
| Purgeurs de vapeur thermodynamiques | ||
| Purgeurs de vapeur thermostatiques | ||
| Par matériau du corps | Acier | |
| Fonte | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Pétrole et gaz | |
| Produits chimiques et pétrochimiques | ||
| Énergie et électricité | ||
| Alimentation et boissons | ||
| Produits pharmaceutiques | ||
| Pâte à papier et papier | ||
| Textiles | ||
| Autres industries | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Malaisie | ||
| Thaïlande | ||
| Philippines | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché mondial des purgeurs de vapeur d'ici 2032 ?
Le marché mondial des purgeurs de vapeur devrait atteindre 5,18 milliards USD d'ici 2032, avec un CAGR de 4,28 % de 2027 à 2032. La croissance est soutenue par les besoins récurrents de remplacement, les programmes d'efficacité énergétique, les priorités de récupération des condensats et l'utilisation plus large des services de surveillance sur les sites industriels.
Quel type de produit domine la demande de purgeurs de vapeur ?
Les purgeurs mécaniques sont en tête avec une part de 42,5 % en 2026 et devraient également enregistrer le taux de croissance le plus élevé par type de produit à un CAGR de 4,6 % jusqu'en 2032.
Pourquoi les systèmes de surveillance intelligente des purgeurs de vapeur deviennent-ils importants ?
La surveillance sans fil aide les usines à identifier les purgeurs défaillants, à prioriser la maintenance et à améliorer la visibilité des systèmes à vapeur. Spirax Group a déclaré plus de 2 000 sites connectés en 2025.
Quel secteur d'utilisation finale présente la prévision de croissance la plus forte ?
Le pétrole et le gaz devraient croître à un CAGR de 4,9 % jusqu'en 2032, soutenu par les opérations de raffinage, de traitement du gaz et de récupération à forte intensité de vapeur.
Quelle région détient la plus grande part et laquelle connaît la croissance la plus rapide ?
L'Asie-Pacifique détient la plus grande part à 32,8 % en 2026, tandis que l'Europe devrait connaître la croissance la plus rapide à un CAGR de 5,1 % jusqu'en 2032.
Quel est le principal frein à l'adoption de la surveillance intelligente ?
Les coûts de modernisation peuvent être élevés, car un déploiement complet peut nécessiter des capteurs, des passerelles, des abonnements logiciels, un dimensionnement spécifique à l'application, des travaux d'installation et une intégration avec les systèmes existants.