
Taille et part du marché de l'alimentation spatiale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.64 Milliards de dollars |
| Taille du Marché (2032) | 4.37 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.60 % |
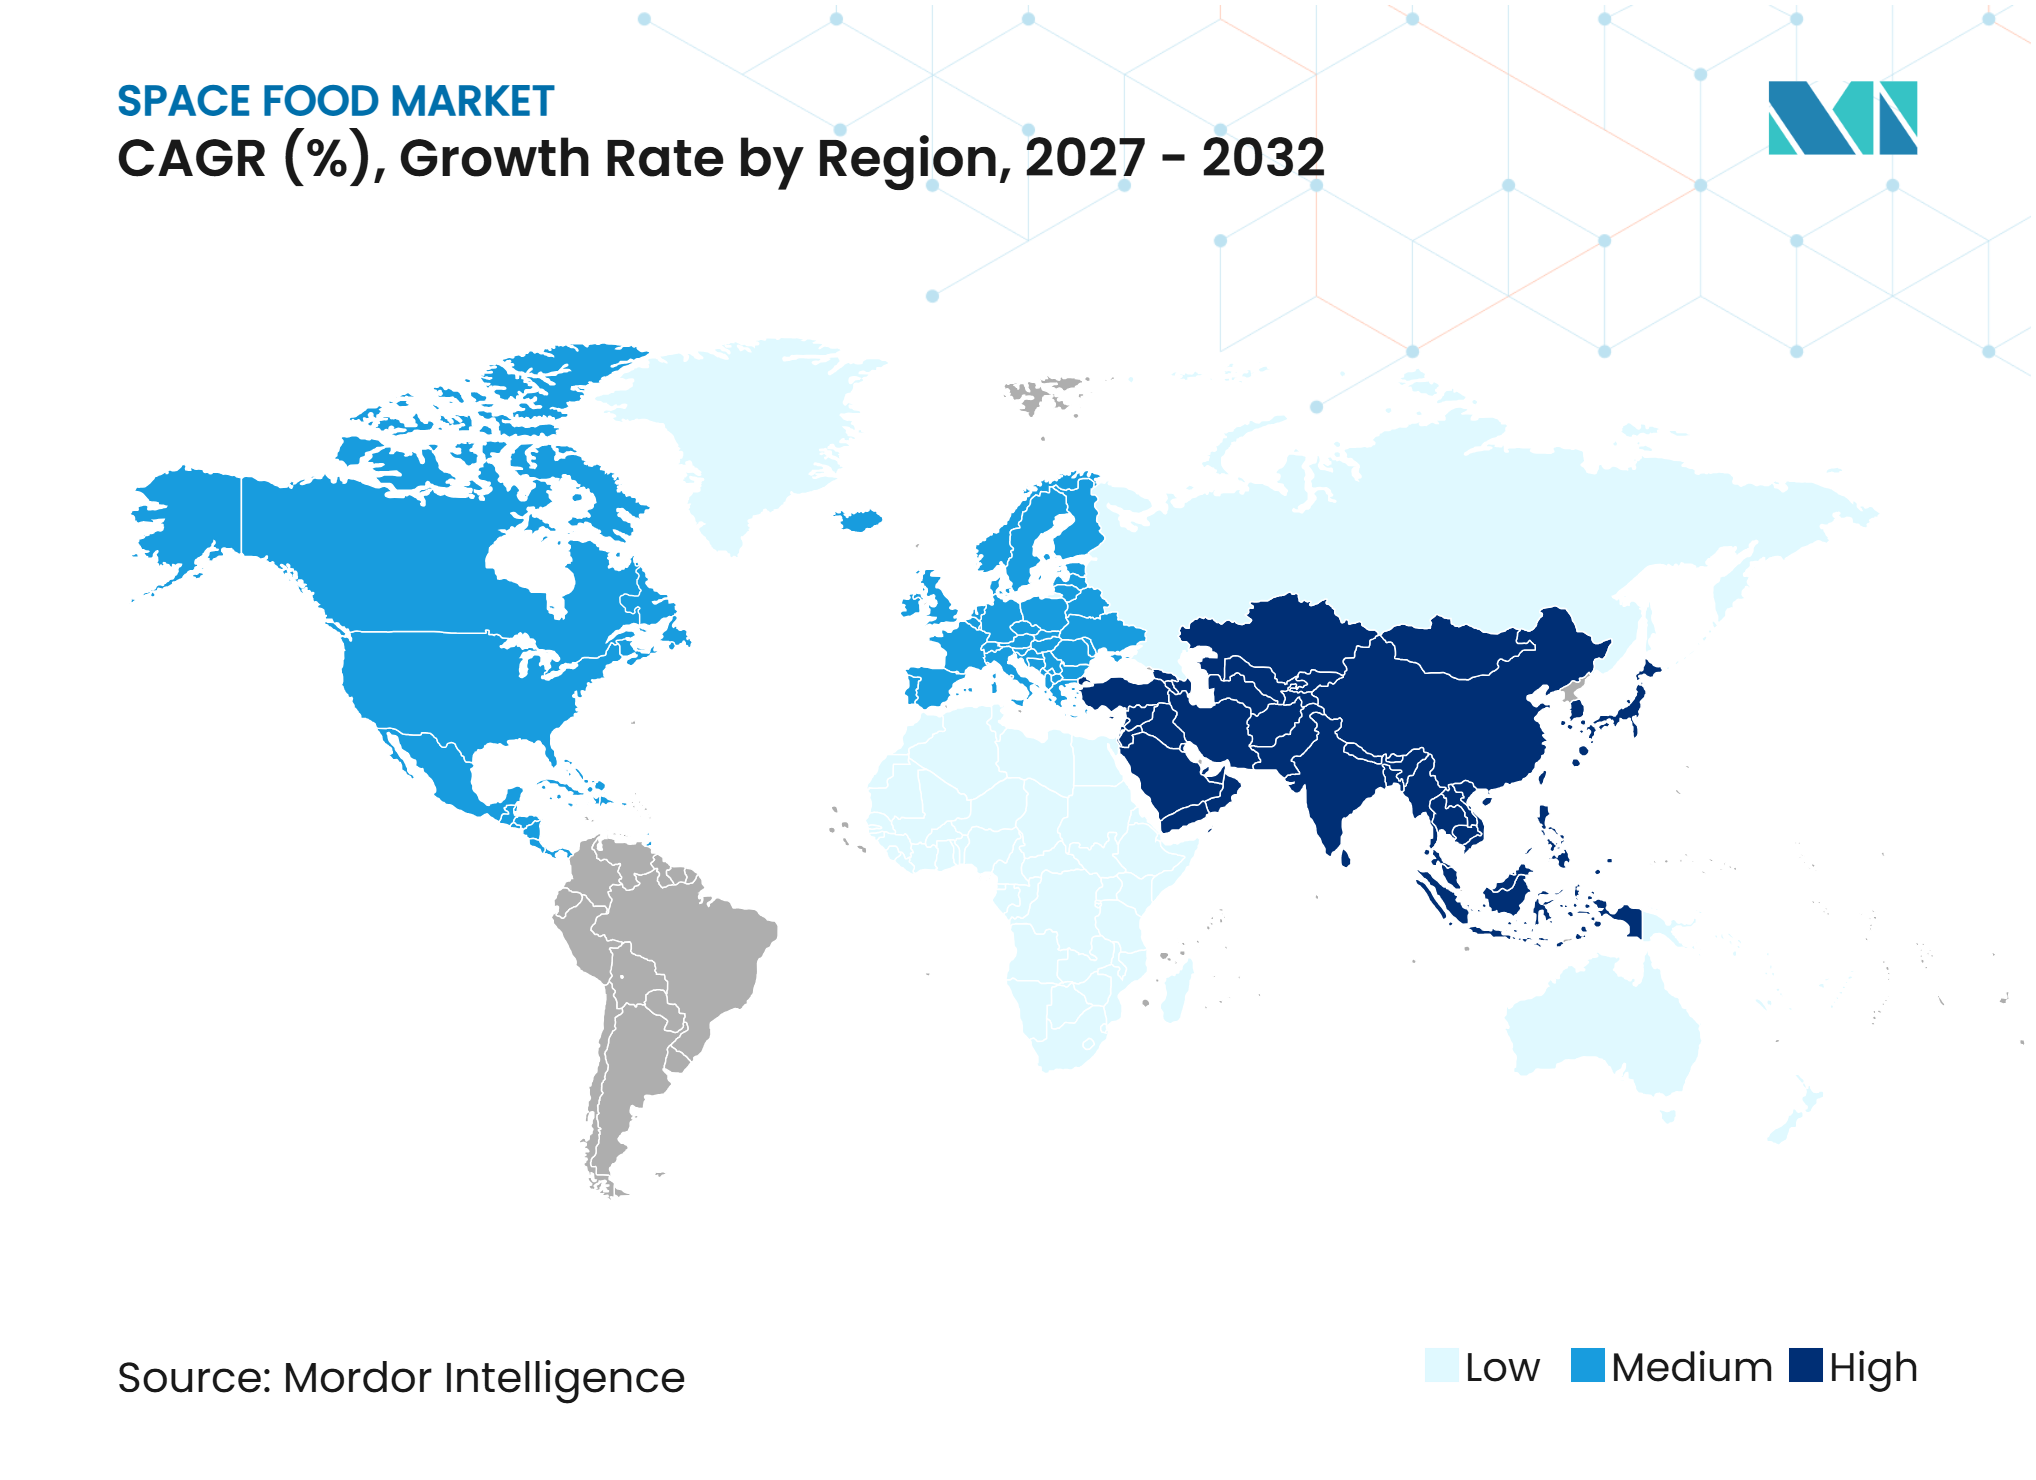
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'alimentation spatiale par Mordor Intelligence
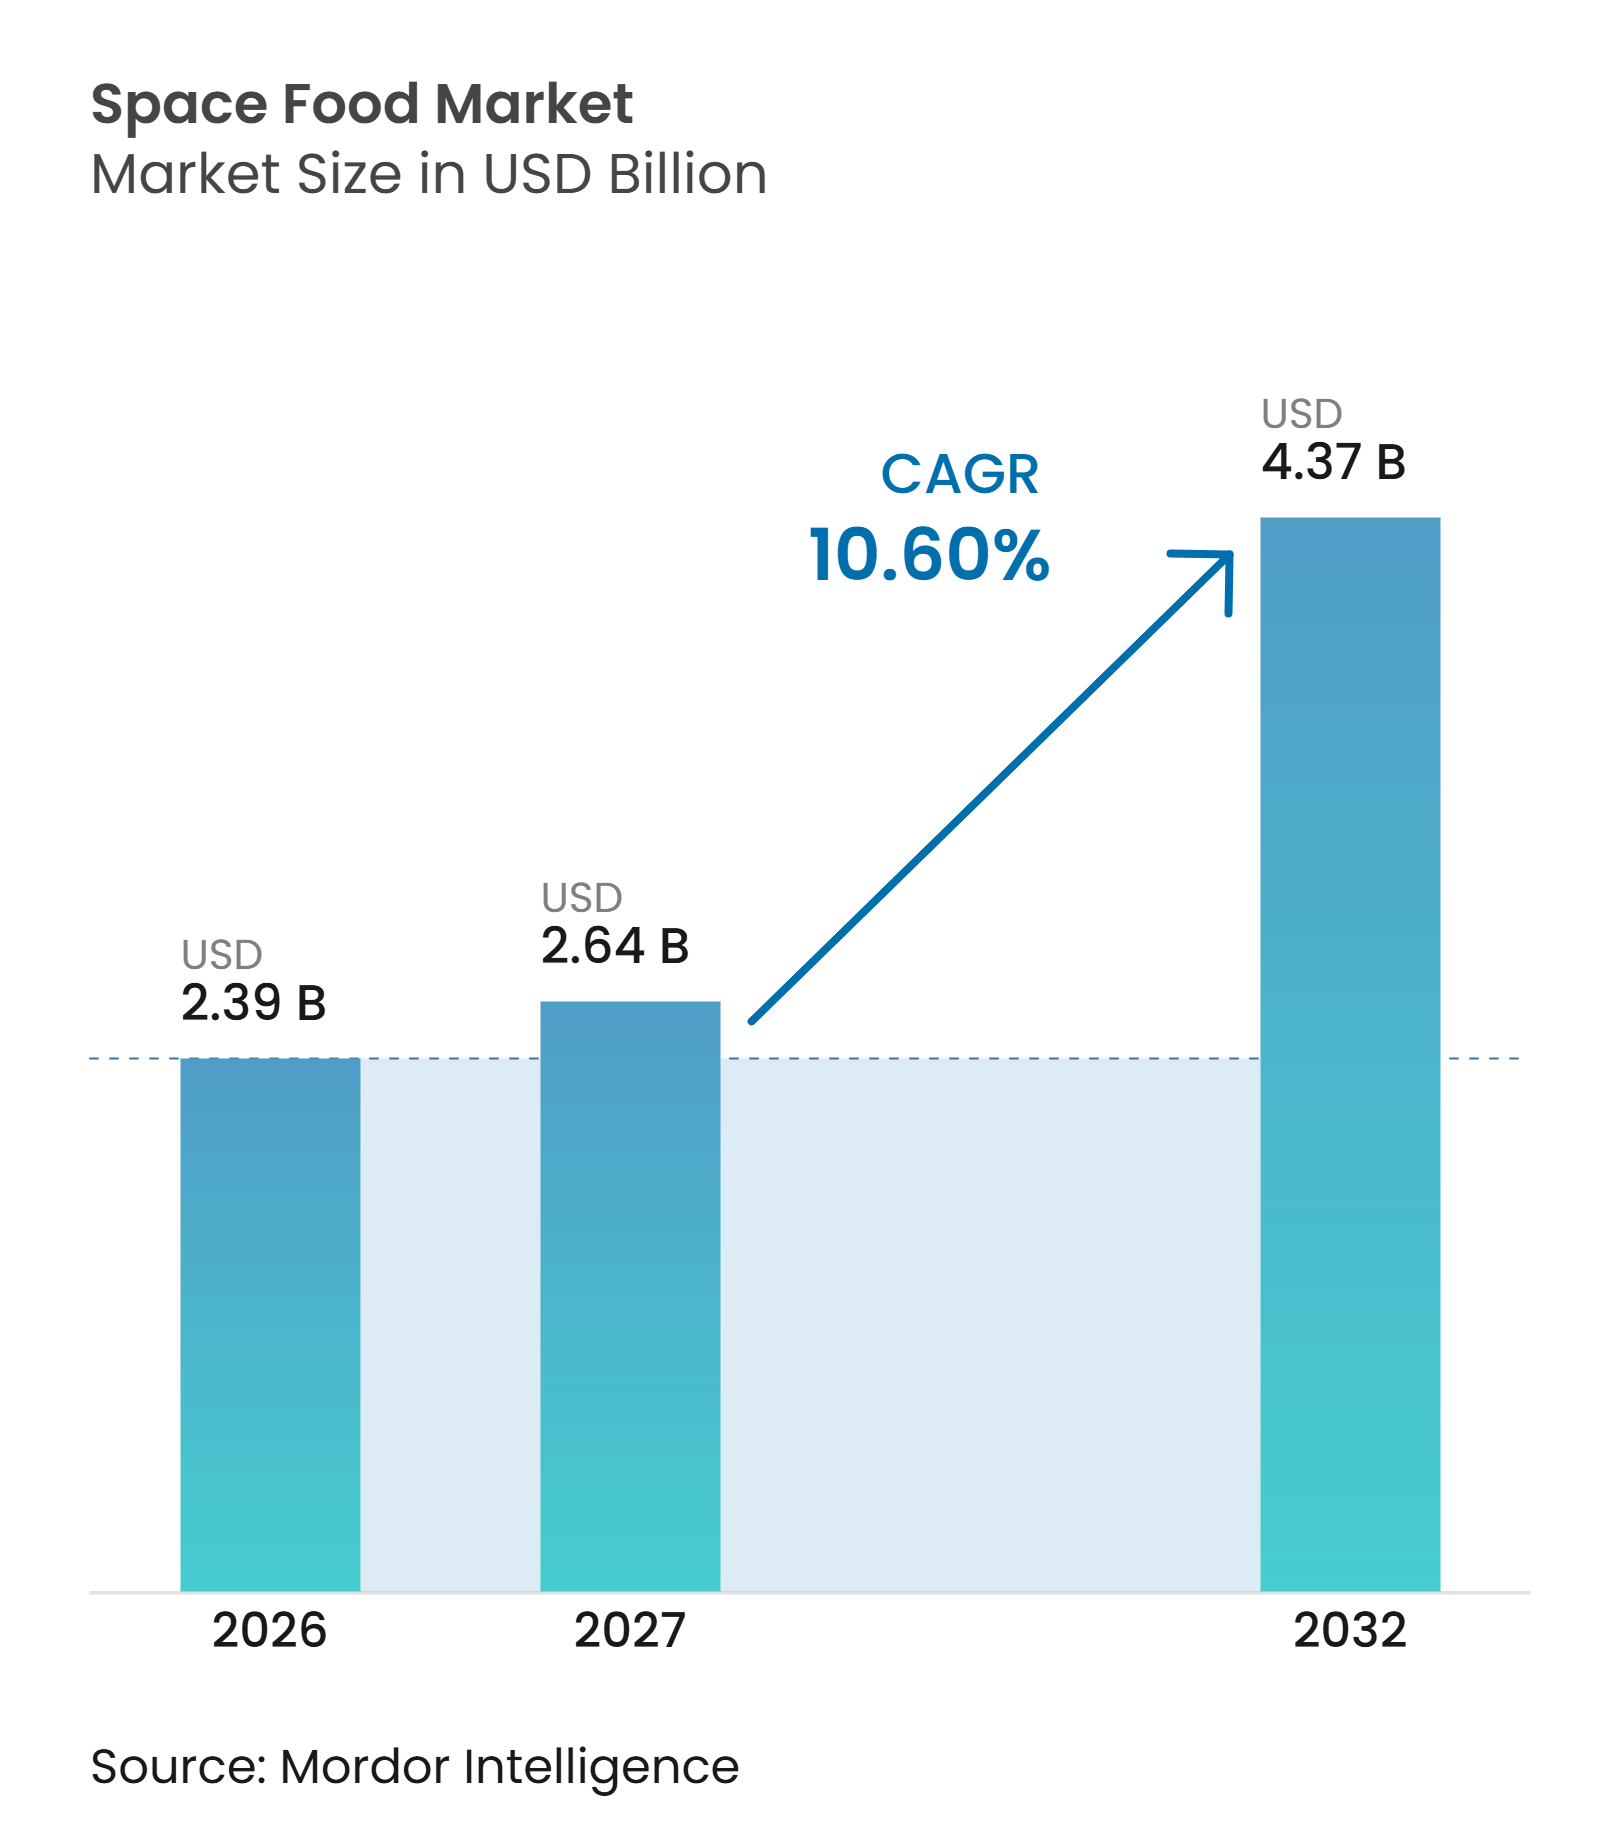
La taille du marché de l'alimentation spatiale devrait croître de 2,39 milliards USD en 2026 à 2,64 milliards USD en 2027 et devrait atteindre 4,37 milliards USD d'ici 2032, à un CAGR de 10,60 % sur la période 2027-2032. Le marché de l'alimentation spatiale bénéficie de l'élargissement des opportunités dans le cadre des programmes spatiaux gouvernementaux et du développement commercial de stations spatiales. Les missions de plus longue durée encouragent les avancées dans les produits alimentaires qui maintiennent la sécurité, la valeur nutritionnelle, la qualité et l'acceptabilité sur des périodes prolongées. Les programmes spatiaux nationaux établis constituent une base solide pour une demande constante, tandis que la participation commerciale croissante élargit les opportunités pour les fournisseurs alimentaires spécialisés. L'évolution des normes de sécurité, de qualité et de certification renforce l'innovation produit et soutient les fabricants expérimentés dotés de capacités éprouvées.
Principaux enseignements du rapport
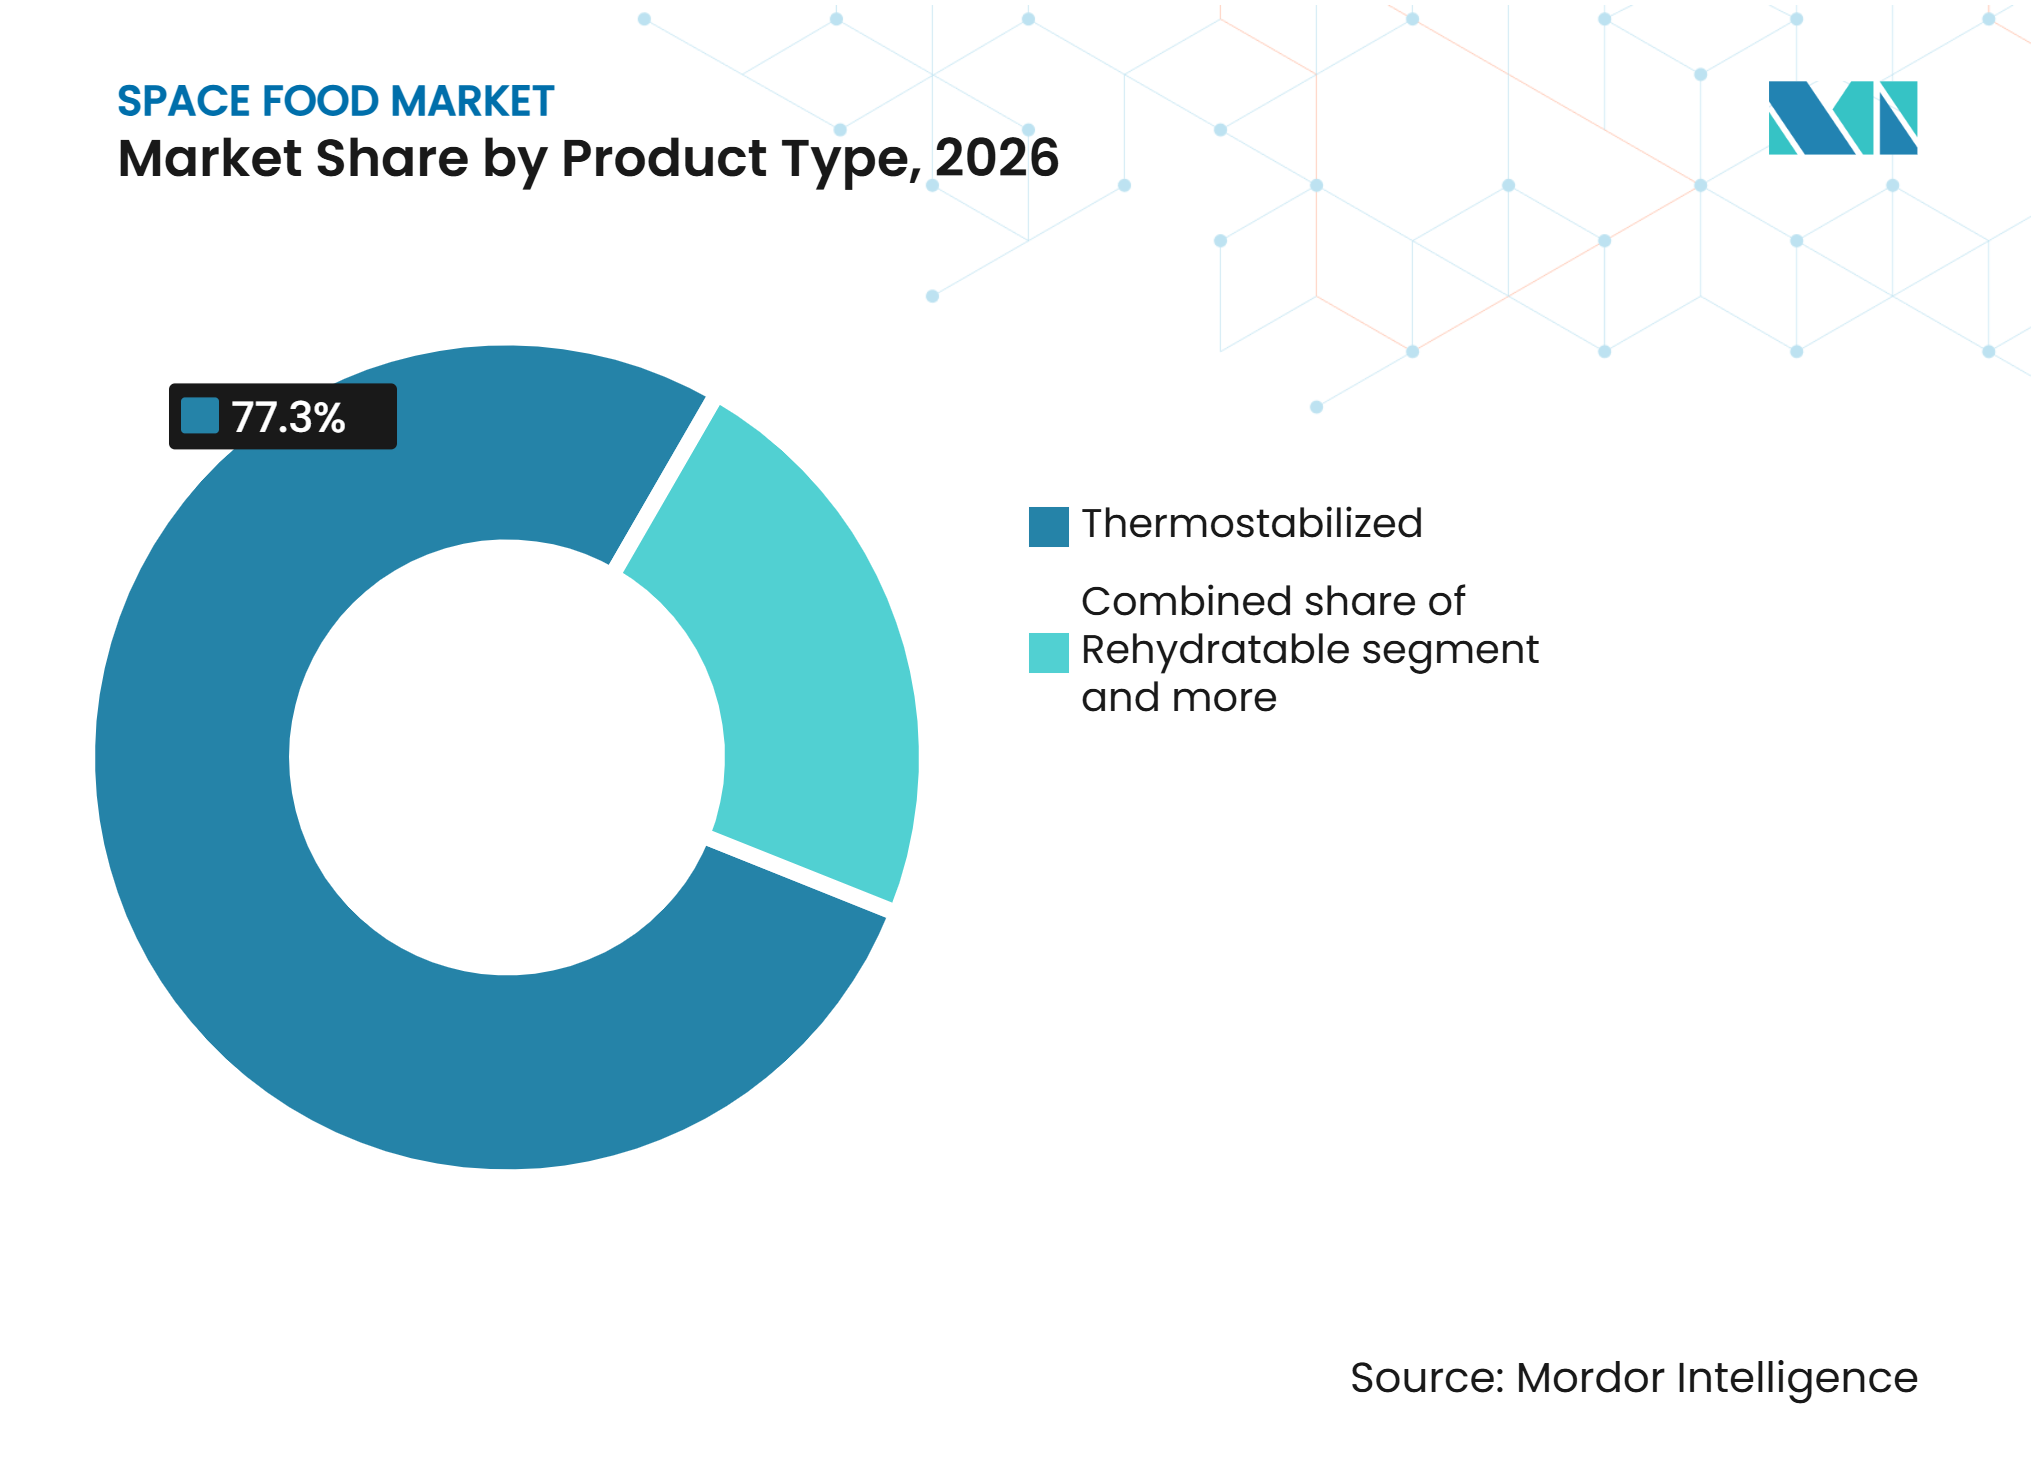
- Par type de produit, l'aliment thermostabilisé détenait 38,11 % de la part du marché de l'alimentation spatiale en 2026, tandis que l'aliment réhydratable devrait se développer à un CAGR de 11,21 % jusqu'en 2032.
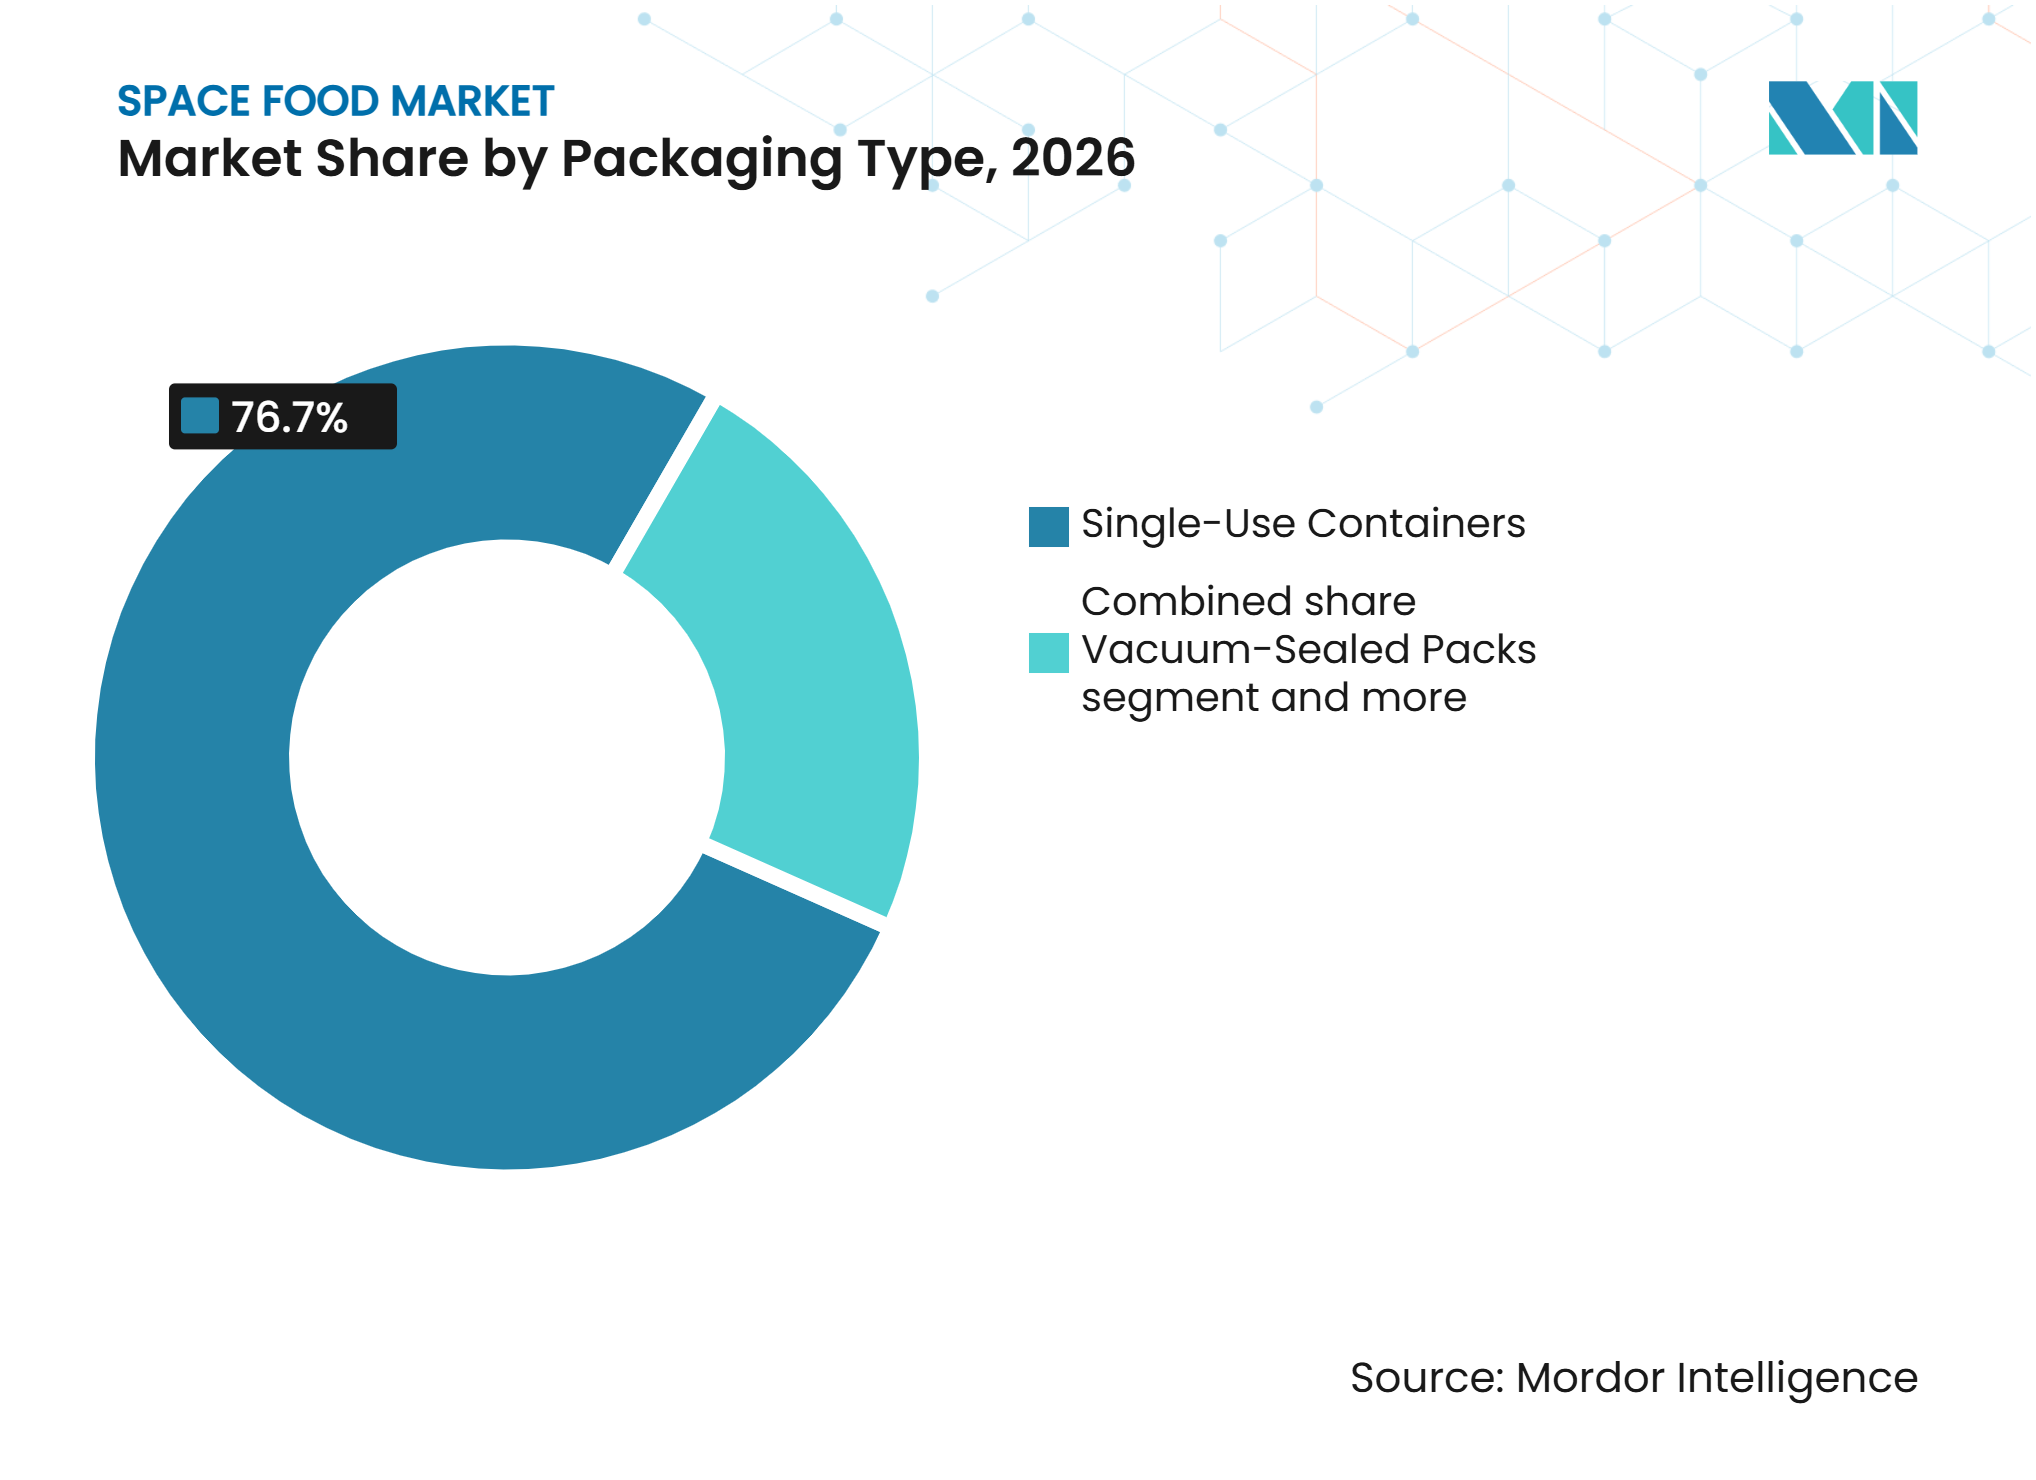
- Par type d'emballage, les contenants à usage unique détenaient 41,12 % de la part du marché de l'alimentation spatiale en 2026, tandis que les sachets sous vide devraient se développer à un CAGR de 12,51 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 42,51 % de la taille du marché de l'alimentation spatiale en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,13 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de l'alimentation spatiale*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des missions commerciales en orbite basse terrestre | +2.8% | Mondial, avec une concentration en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Planification des missions lunaires et martiennes de longue durée | +1.9% | Mondial, avec des gains précoces en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande croissante d'alimentation spatiale nutritionnellement complète et stable à température ambiante | +1.7% | Mondial | Moyen terme (2-4 ans) |
| Attention croissante portée au bien-être de l'équipage, au moral et à la personnalisation des menus | +1.3% | Asie-Pacifique, avec des répercussions en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Développement de la production alimentaire in situ et des technologies d'aliments frais | +1.1% | Mondial, avec une activité précoce en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande croissante d'alimentation spatiale adaptée aux missions et aux cultures | +1.0% | Asie-Pacifique, avec des répercussions au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des missions commerciales en orbite basse terrestre
L'expansion des missions en orbite basse terrestre accroît la demande d'approvisionnement alimentaire fiable et de produits alimentaires spatiaux spécialisés. Par exemple, en décembre 2025, selon la National Aeronautics and Space Administration, 25 personnes originaires de six pays ont vécu et travaillé à bord de la Station spatiale internationale au cours de l'année 2025, soutenues par 12 engins spatiaux en visite et sept missions de ravitaillement qui ont livré plus de 50 000 livres de fournitures et d'équipements. La NASA a également présenté 10 nouveaux candidats astronautes en septembre 2025, sélectionnés parmi plus de 8 000 candidats, pour près de deux ans de formation en vue de futures missions en orbite basse terrestre, sur la Lune et vers Mars[1]. Ces développements créent des opportunités pour les fabricants alimentaires spécialisés de fournir des produits nutritifs, stables à température ambiante et compatibles avec les missions.
Planification des missions lunaires et martiennes de longue durée
La planification des missions lunaires et martiennes de longue durée encourage le développement de systèmes alimentaires intégrés capables de fournir aux astronautes une alimentation sûre, nutritive et durable lors de missions prolongées. Par exemple, en 2026, le Défi Mars to Table du Deep Space Food Consortium a invité des équipes à développer des systèmes alimentaires pour les habitats de surface martienne, avec pour objectif de satisfaire 100 % des besoins nutritionnels quotidiens tout en limitant la dépendance aux aliments approvisionnés depuis la Terre à 50 % au maximum. Le défi exigeait également un plan de repas nutritionnellement complet sur 14 sols et des systèmes intégrés couvrant la production, la transformation, la préparation, le stockage et la gestion des déchets alimentaires [2]. Ces exigences encouragent les avancées dans les produits alimentaires spécialisés, la production alimentaire durable et les technologies alimentaires économes en ressources pour les futures missions lunaires et martiennes.
Demande croissante d'alimentation spatiale nutritionnellement complète et stable à température ambiante
La nécessité de disposer d'aliments nutritionnellement adéquats, sûrs et stables à la conservation encourage le développement de produits alimentaires spécialisés pour les missions spatiales. Les aliments fournis aux astronautes doivent maintenir leur qualité et rester propres à la consommation sur de longues périodes, car le réapprovisionnement fréquent n'est pas toujours possible. Par exemple, en juillet 2025, l'Agence Spatiale Européenne a déclaré que les aliments livrés à la Station Spatiale Internationale doivent rester propres à la consommation pendant au moins 24 mois, ce qui favorise le recours à des technologies de conservation telles que la lyophilisation et la mise en conserve [3]. La lyophilisation permet de préserver les propriétés et la structure des aliments pendant des années, tout en permettant aux astronautes de préparer leurs repas en ajoutant de l'eau chaude. Dans ce contexte, en août 2026, Super Garden a lancé deux en-cas spatiaux lyophilisés enrichis en spiruline et en chlorelle, offrant des produits légers, riches en nutriments et à longue durée de conservation.
Attention croissante portée au bien-être de l'équipage, au moral et à la personnalisation des menus
L'attention croissante portée au bien-être de l'équipage, au moral et à la personnalisation des menus encourage le développement de produits alimentaires spatiaux qui répondent à la fois aux besoins nutritionnels et au bien-être psychologique. L'alimentation joue un rôle important dans le maintien de la satisfaction de l'équipage, en apportant du réconfort et en favorisant un environnement de vie positif lors de missions spatiales prolongées. Une plus grande attention à la variété des repas, aux saveurs familières, aux textures attrayantes et aux préférences alimentaires individuelles encourage les fabricants à développer des options alimentaires plus diversifiées et adaptables. Les menus personnalisés permettent également de tenir compte des différences en matière de besoins nutritionnels et d'habitudes alimentaires entre les membres de l'équipage. Ces développements renforcent l'importance du goût, de la qualité des aliments et de la flexibilité des menus dans le développement des produits alimentaires spatiaux, soutenant la demande de solutions de repas plus attrayantes et nutritionnellement équilibrées.
Analyse de l'impact des freins du marché de l'alimentation spatiale*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Contraintes extrêmes de masse, de volume, d'eau et de déchets | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Dégradation des nutriments lors d'un stockage alimentaire prolongé | -0.9% | Mondial, avec la charge de conformité la plus élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences strictes en matière de qualification alimentaire, de sécurité et de contrôle microbien | -0.8% | Mondial, plus aiguë pour les opérateurs de missions lunaires et martiennes | Long terme (≥ 4 ans) |
| Héritage de vol limité et fiabilité opérationnelle de la production alimentaire in situ | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Contraintes extrêmes de masse, de volume, d'eau et de déchets
Les contraintes extrêmes de masse, de volume, d'eau et de déchets créent une demande de solutions alimentaires spatiales qui optimisent l'efficacité du stockage et l'utilisation des ressources. Les produits alimentaires doivent être légers, compacts et faciles à stocker tout en maintenant la qualité nutritionnelle et la sécurité alimentaire tout au long des missions. La disponibilité limitée en eau accroît également l'importance d'une réhydratation efficace et des exigences de préparation. Les fabricants se concentrent sur la réduction du poids des emballages, la minimisation des déchets alimentaires, l'amélioration de l'efficacité du stockage et le développement de produits nécessitant moins de ressources pour la préparation et la consommation. Ces considérations encouragent l'innovation dans les technologies de transformation, d'emballage et de conservation des aliments spatiaux.
Dégradation des nutriments lors d'un stockage alimentaire prolongé
La dégradation des nutriments lors d'un stockage alimentaire prolongé accroît l'importance des technologies de conservation avancées et des formulations améliorées d'aliments spatiaux. Le maintien de la qualité nutritionnelle sur de longues périodes de stockage est essentiel pour garantir que les astronautes reçoivent une alimentation adéquate tout au long de leurs missions. L'exposition aux conditions environnementales et le stockage prolongé peuvent compromettre la stabilité des vitamines, des minéraux, des protéines et d'autres nutriments essentiels, nécessitant des méthodes améliorées de transformation, d'emballage et de conservation. Les fabricants alimentaires se concentrent sur l'amélioration de la rétention des nutriments, le maintien de la qualité des produits et l'allongement de la durée de conservation afin de garantir que les aliments spatiaux restent sûrs, nutritifs et propres à la consommation lors de missions de longue durée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'aliment réhydratable stimule la demande grâce à une masse au lancement réduiteL'aliment thermostabilisé détenait 38,11 % du marché de l'alimentation spatiale en 2026. L'aliment thermostabilisé maintient une position solide sur le marché de l'alimentation spatiale en raison de son utilisation établie dans les programmes spatiaux nationaux et de son adéquation éprouvée aux conditions de vol spatial. Le traitement thermique contribue à éliminer les micro-organismes nocifs sans nécessiter de réfrigération, ce qui favorise la sécurité alimentaire et un stockage prévisible lors des missions. Sa compatibilité avec les équipements de préparation existants et les procédures de manipulation établies renforce encore son adoption. La validation approfondie et la familiarité avec les exigences de sécurité alimentaire font également de ce format un choix fiable pour l'approvisionnement planifié des équipages. Ces avantages soutiennent l'utilisation continue de l'aliment thermostabilisé en tant que catégorie de produits de base dans le secteur de l'alimentation spatiale.
L'aliment réhydratable devrait se développer à un CAGR de 11,21 % jusqu'en 2032. L'aliment réhydratable s'impose comme un format de produit à forte croissance sur le marché de l'alimentation spatiale en raison de ses caractéristiques légères et de ses exigences de stockage efficaces. La lyophilisation réduit le poids du produit tout en contribuant à préserver la qualité nutritionnelle, ce qui rend ces aliments adaptés aux missions à capacité de charge utile limitée. L'allongement des durées de mission accroît encore l'importance des approvisionnements alimentaires compacts pouvant être stockés efficacement et préparés selon les besoins. Les avancées en matière d'emballages protecteurs, de contrôle de l'humidité et de rinçage à l'azote soutiennent également la stabilité des produits lors d'un stockage prolongé. La disponibilité de systèmes d'eau compatibles et les améliorations en matière de réhydratation, de texture et de goût influencent également le développement des produits.



Par type d'emballage :
les sachets sous vide progressent grâce à leurs performances barrièresLes contenants à usage unique représentaient 41,12 % de la part de marché de l'alimentation spatiale en 2026. Les contenants à usage unique maintiennent une position dominante sur le marché de l'alimentation spatiale en raison de leur compatibilité avec les dispositifs établis de préparation et de service des repas à bord. Leurs portions individuelles favorisent une allocation efficace des aliments, un stockage organisé et une consommation pratique, tout en simplifiant la préparation des repas. La compatibilité avec les équipements de chauffage et de réhydratation existants renforce encore leur adoption dans les missions spatiales. Ces contenants offrent également des avantages en matière de contrôle des portions, de manipulation des aliments et d'approvisionnement des équipages. Les améliorations continues apportées aux matériaux légers, à l'efficacité des emballages et à la gestion des déchets renforcent encore leur adéquation aux applications spatiales. Leur commodité opérationnelle et leur utilisation établie soutiennent leur importance continue dans l'industrie de l'alimentation spatiale.
Les emballages sous vide devraient se développer à un CAGR de 12,51 %. Les emballages sous vide devraient enregistrer une forte croissance sur le marché de l'alimentation spatiale en raison de leur capacité à préserver la qualité des aliments et à favoriser un stockage prolongé. Leurs structures d'emballage permettent de contrôler l'exposition à l'humidité et à l'oxygène, de maintenir les caractéristiques sensorielles et de protéger les produits contre toute contamination extérieure. Les avancées dans les matériaux barrières multicouches améliorent encore les performances des emballages pour les produits alimentaires réhydratables. Leur conception légère et flexible permet un stockage efficace et une utilisation optimale de la charge utile lors des missions de longue durée. La demande croissante d'aliments stables à la conservation et l'amélioration des techniques de préservation stimulent l'adoption des emballages sous vide pour les futures missions spatiales.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 42,51 % du marché de l'alimentation spatiale en 2026. L'Amérique du Nord maintient une position solide sur le marché de l'alimentation spatiale, soutenue par les opérations établies des agences spatiales, les activités commerciales de ravitaillement en fret et un réseau croissant de fournisseurs alimentaires spécialisés. Les opérations continues de la Station spatiale internationale (ISS) créent une demande d'approvisionnement alimentaire fiable, tandis que l'expansion des activités spatiales commerciales encourage le développement de capacités spécialisées de production, de test et de validation alimentaires. La collaboration entre les agences gouvernementales, les entreprises privées, les institutions de recherche et les fournisseurs de technologies alimentaires renforce encore le secteur régional. Le développement de stations spatiales commerciales et les futurs programmes d'exploration créent également des opportunités pour des produits alimentaires et des solutions d'emballage innovants. Ces développements soutiennent le rôle continu de la région dans la recherche, la production et l'approvisionnement en alimentation spatiale.
Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 12,13 % jusqu'en 2032. L'Asie-Pacifique connaît une activité croissante sur le marché de l'alimentation spatiale, soutenue par l'expansion des programmes spatiaux nationaux, l'augmentation des investissements dans les infrastructures spatiales et les avancées dans l'approvisionnement alimentaire des équipages. Les développements continus dans les opérations de la station spatiale chinoise et le système de certification des aliments pour astronautes du Japon renforcent les capacités régionales en matière de production et d'approvisionnement alimentaires spécialisés. Les agences gouvernementales, les institutions de recherche et les fabricants alimentaires se concentrent de plus en plus sur l'amélioration de la variété des aliments, de la qualité nutritionnelle, de la sécurité et des méthodes de préparation pour les missions spatiales. Les investissements croissants dans les programmes de vol spatial habité à travers la région créent également des opportunités pour les fournisseurs nationaux de développer des produits alimentaires compatibles avec les missions. Ces développements soutiennent l'innovation régionale et renforcent le potentiel de croissance du secteur de l'alimentation spatiale en Asie-Pacifique.
Europe, Amérique du Sud, Moyen-Orient et Afrique
L'Europe renforce sa position sur le marché de l'alimentation spatiale grâce à la recherche soutenue par les agences spatiales, au développement alimentaire spécialisé et aux programmes d'approvisionnement spécifiques aux missions. La collaboration entre les entreprises de technologie alimentaire, les institutions de recherche et les organisations aérospatiales encourage l'innovation dans la production de protéines alternatives, les technologies de conservation et les systèmes alimentaires durables. Les fabricants alimentaires européens développent également des produits spécialisés répondant aux exigences des astronautes en matière de qualité nutritionnelle, de sécurité alimentaire, de stabilité à température ambiante et de préparation pratique. La participation croissante aux missions spatiales internationales et les investissements continus dans la recherche spatiale créent des opportunités pour les fournisseurs régionaux d'élargir leurs capacités. Ces développements soutiennent la contribution de l'Europe à l'innovation en matière d'alimentation spatiale et à l'approvisionnement des futures missions.
Paysage concurrentiel
Concentration du Marché
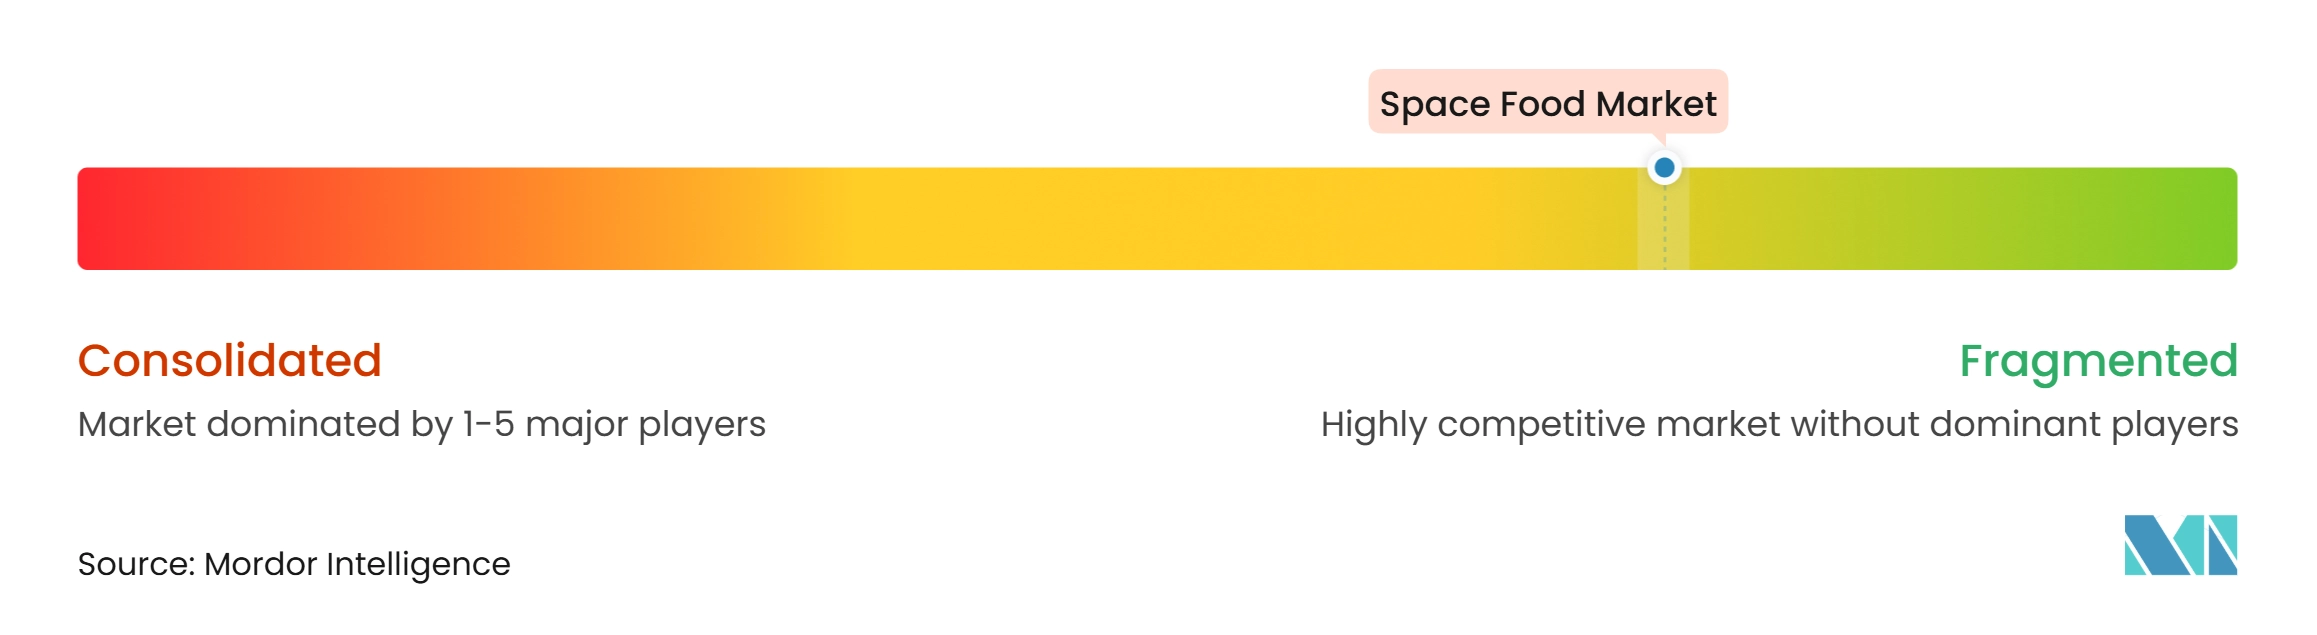
Le marché de l'alimentation spatiale est fragmenté, avec des fournisseurs nationaux établis et des entreprises de technologie alimentaire émergentes contribuant au paysage concurrentiel. Les fournisseurs établis bénéficient de leur expérience dans les programmes spatiaux gouvernementaux, l'approvisionnement alimentaire des astronautes et la qualification de produits spécifiques aux missions. Leurs capacités en matière de sécurité alimentaire, de conservation, d'emballage et de production cohérente soutiennent leur participation continue à l'approvisionnement en alimentation spatiale. Parallèlement, des entreprises de technologie alimentaire spécialisées introduisent des produits et des approches de production innovants, élargissant la gamme de solutions disponibles pour les programmes spatiaux.
La concurrence se renforce grâce aux collaborations entre fabricants alimentaires, organisations aérospatiales, institutions de recherche et fournisseurs de technologies. Ces partenariats encouragent les avancées dans la conservation des aliments, la production de protéines alternatives, la fermentation et les systèmes alimentaires intégrés. Les entreprises se concentrent également sur l'amélioration de la qualité nutritionnelle, de la stabilité à température ambiante, de la commodité de préparation et de l'efficacité des ressources pour répondre aux exigences des missions spatiales prolongées. Cette collaboration croissante crée des opportunités tant pour les fournisseurs établis que pour les développeurs de technologies spécialisées d'élargir leurs capacités.
Le développement de stations spatiales commerciales et les futurs programmes d'exploration élargissent encore les opportunités d'approvisionnement sur le marché. La demande d'aliments fiables, nutritionnellement équilibrés et compatibles avec les missions crée des opportunités pour les fabricants d'aliments conditionnés et les entreprises développant des systèmes avancés de production alimentaire. Les fournisseurs dotés de solides capacités de validation des produits, d'assurance qualité et de capacités technologiques sont bien positionnés pour répondre aux exigences évolutives des missions. Ces développements soutiennent l'innovation, élargissent la participation des fournisseurs et renforcent le paysage concurrentiel du marché de l'alimentation spatiale.
Leaders du secteur de l'alimentation spatiale
-
Goldys Food Corp.
-
THS Maple Holdings Ltd. (Turkey Hill Sugarbush Ltd.)
-
ACTIV Foods Inc. (Happy Yak)
-
Walcan Seafood Ltd. (SeaChange Seafoods)
-
Citadelle Maple Syrup Producers' Cooperative
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Alimentation Spatiale Entreprises couvertes dans ce rapport
- Goldys Food Corp.
- THS Maple Holdings Ltd. (Turkey Hill Sugarbush Ltd.)
- ACTIV Foods Inc. (Happy Yak)
- Walcan Seafood Ltd. (SeaChange Seafoods)
- Citadelle Maple Syrup Producers' Cooperative
- PeakEATS
- Trails End Buffalo Stix
- Nomad Nutrition Ltd.
- Tootsi Impex Inc. (Elan)
- Whistler Chocolate Inc.
- GELIOS Group (Phytoproduct research and production complex)
- Galactika Dairy Plant
- Biryulyovo Experimental Plant (BEZ)
- Barilla Holding S.r.l. (Barilla G. e R. Fratelli S.p.A.)
- LYOFOOD Sp. z o.o.
- Groupe Jean Hénaff (Jean Hénaff SAS)
- gategroup Holding AG (Servair SA)
- Antarta JSC
- Nongshim Holdings Co., Ltd. (Nongshim Co., Ltd.)
- Daesang Holdings Co., Ltd. (Daesang Corporation)
Développements industriels récents dans Marché de l'Alimentation Spatiale
- Avril 2026 : Astreas a présenté ses Performance Spheres à bord de la mission Artemis II de la NASA. Le produit à base de chocolat associe du chocolat noir à des ingrédients fonctionnels et a été consommé par l'équipage au cours de la mission, marquant son utilisation dans un système alimentaire de mission lunaire.
- Décembre 2025 : Super Garden a présenté sa première collection d'en-cas spatiaux lyophilisés, développée en collaboration avec l'Agence spatiale européenne. Les recettes finales ont été approuvées pour une utilisation lors de missions spatiales, avec un accent sur la nutrition équilibrée et les exigences des astronautes.
- Juillet 2025 : La cheffe française Anne-Sophie Pic a collaboré avec l'astronaute Sophie Adenot pour développer un menu spécialisé pour une future mission à la Station spatiale internationale. Servair a adapté et fabriqué les plats en utilisant la stérilisation en sachets souples pour préserver le goût et favoriser un stockage prolongé à température ambiante.
Portée du rapport mondial sur le marché de l'alimentation spatiale
Le marché de l'alimentation spatiale comprend des produits alimentaires spécialement développés et des solutions d'emballage conçus pour répondre aux exigences nutritionnelles, de sécurité, de stockage et de consommation des astronautes lors de missions spatiales. Le marché est segmenté par type de produit, type d'emballage et géographie. Sur la base du type de produit, le marché est segmenté en thermostabilisé, irradié, réhydratable et autres types de produits. Sur la base du type d'emballage, le marché est segmenté en boîtes de conserve, contenants à usage unique, sachets sous vide et autres types d'emballages. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Thermostabilisé |
| Irradié |
| Réhydratable |
| Autres types de produits |
| Boîtes de conserve |
| Contenants à usage unique |
| Sachets sous vide |
| Autres types d'emballages |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Danemark | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Malaisie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | |
| Moyen-Orient et Afrique |
| Par type de produit | Thermostabilisé | |
| Irradié | ||
| Réhydratable | ||
| Autres types de produits | ||
| Par type d'emballage | Boîtes de conserve | |
| Contenants à usage unique | ||
| Sachets sous vide | ||
| Autres types d'emballages | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Danemark | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | ||
| Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'alimentation spatiale ?
Le marché de l'alimentation spatiale est estimé à 2,39 milliards USD en 2026 et devrait atteindre 2,64 milliards USD en 2027. Le marché devrait atteindre 4,37 milliards USD d'ici 2032, avec un CAGR de 10,60 % sur la période 2027–2032.
Quel format alimentaire détient la plus grande part ?
L'aliment thermostabilisé détenait 38,11 % en 2026, car il bénéficie d'un héritage de vol établi et peut être stocké sans réfrigération.
Pourquoi les sachets sous vide gagnent-ils en utilisation ?
Les sachets sous vide devraient se développer à un CAGR de 12,51 % jusqu'en 2032, car les barrières flexibles contribuent à contrôler l'humidité et l'oxydation lors d'un stockage prolongé.
Comment les technologies d'aliments frais modifient-elles la planification des missions ?
Les systèmes de fermentation et de culture végétale en cours de développement par Solar Foods et Interstellar Lab pourraient réduire certains besoins en réapprovisionnement alimentaire et en eau dans les futurs habitats.