
Taille et part du marché de la location de pompes en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
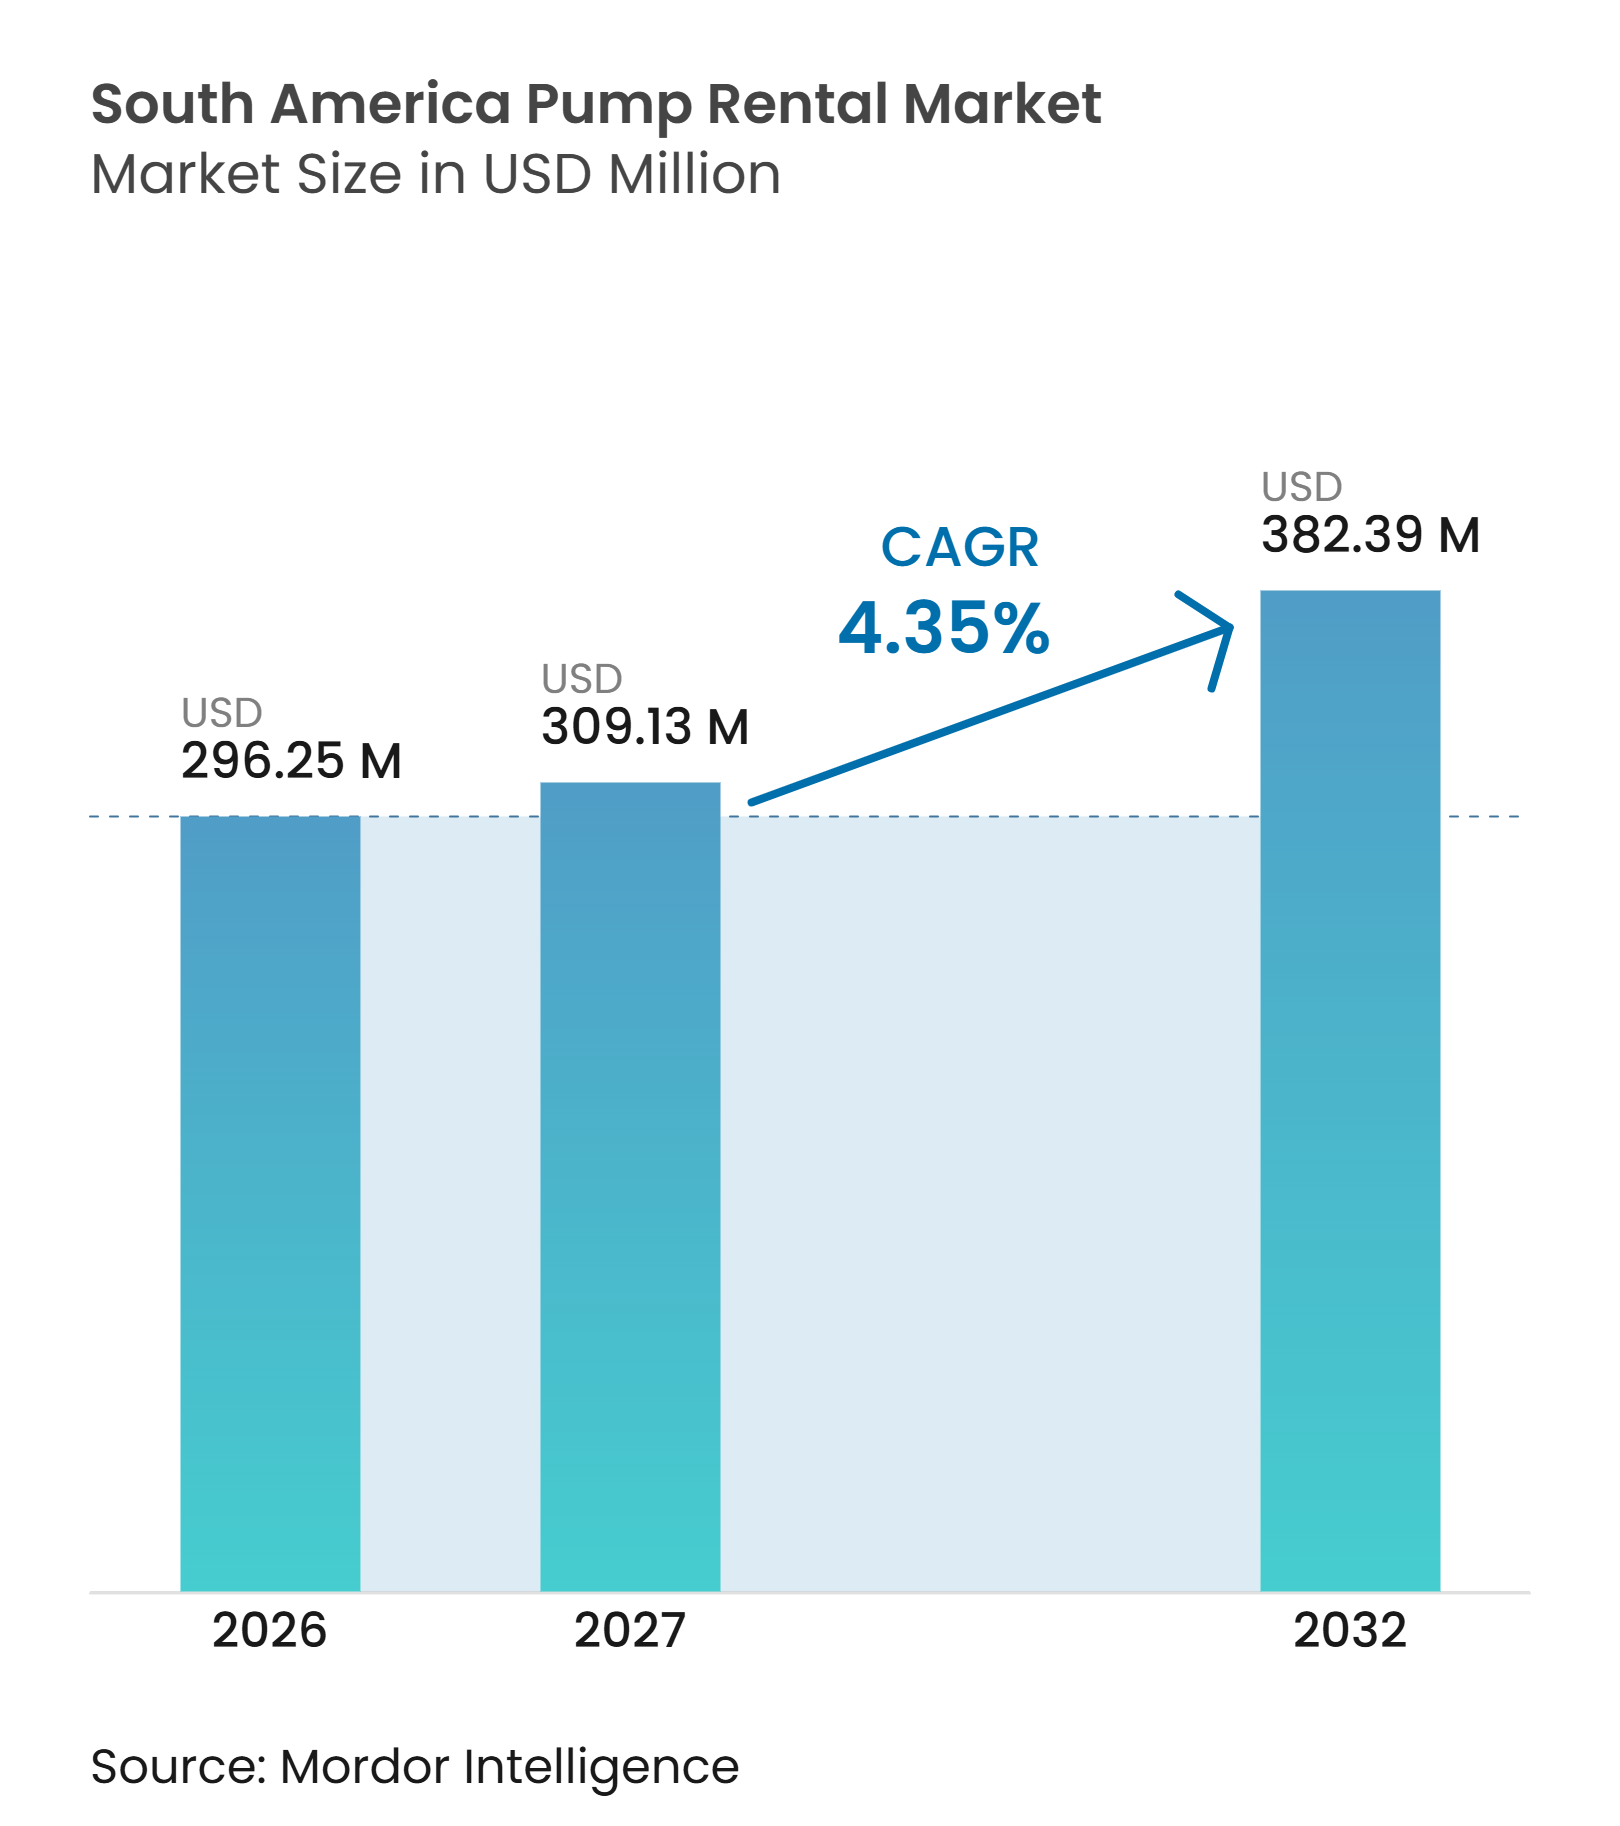
| Taille du marché de l'année de base (2026) | 296.25 Millions de dollars américains |
| Taille du Marché (2027) | 309.13 Millions de dollars américains |
| Taille du Marché (2032) | 382.39 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 4.35 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location de pompes en Amérique du Sud par Mordor Intelligence
La taille du marché de la location de pompes en Amérique du Sud devrait croître de 296,25 millions USD en 2026 à 309,13 millions USD en 2027 et devrait atteindre 382,39 millions USD d'ici 2032, à un CAGR de 4,35 % sur la période 2027-2032. Le programme de modernisation de l'assainissement au Brésil, les investissements miniers au Chili et en Argentine, ainsi que l'activité de construction liée aux projets soutiennent la demande de capacités de pompage temporaires. Ces clients ont souvent besoin d'équipements avant la mise en service des actifs permanents, ce qui favorise les contrats de location de plusieurs mois. Le marché de la location de pompes en Amérique du Sud bénéficie également lorsque les clients préfèrent les coûts d'exploitation aux achats en capital pendant les périodes de volatilité des devises. Les flottes connectées, les pompes électriques et les contrats de pompage géré deviennent de plus en plus pertinents car les opérateurs ont besoin de performances fiables sur des sites éloignés. Les fournisseurs disposant d'équipes de service à proximité et de capacités de surveillance peuvent se démarquer par la disponibilité et le temps de réponse plutôt que par le seul tarif journalier.
Points clés du rapport
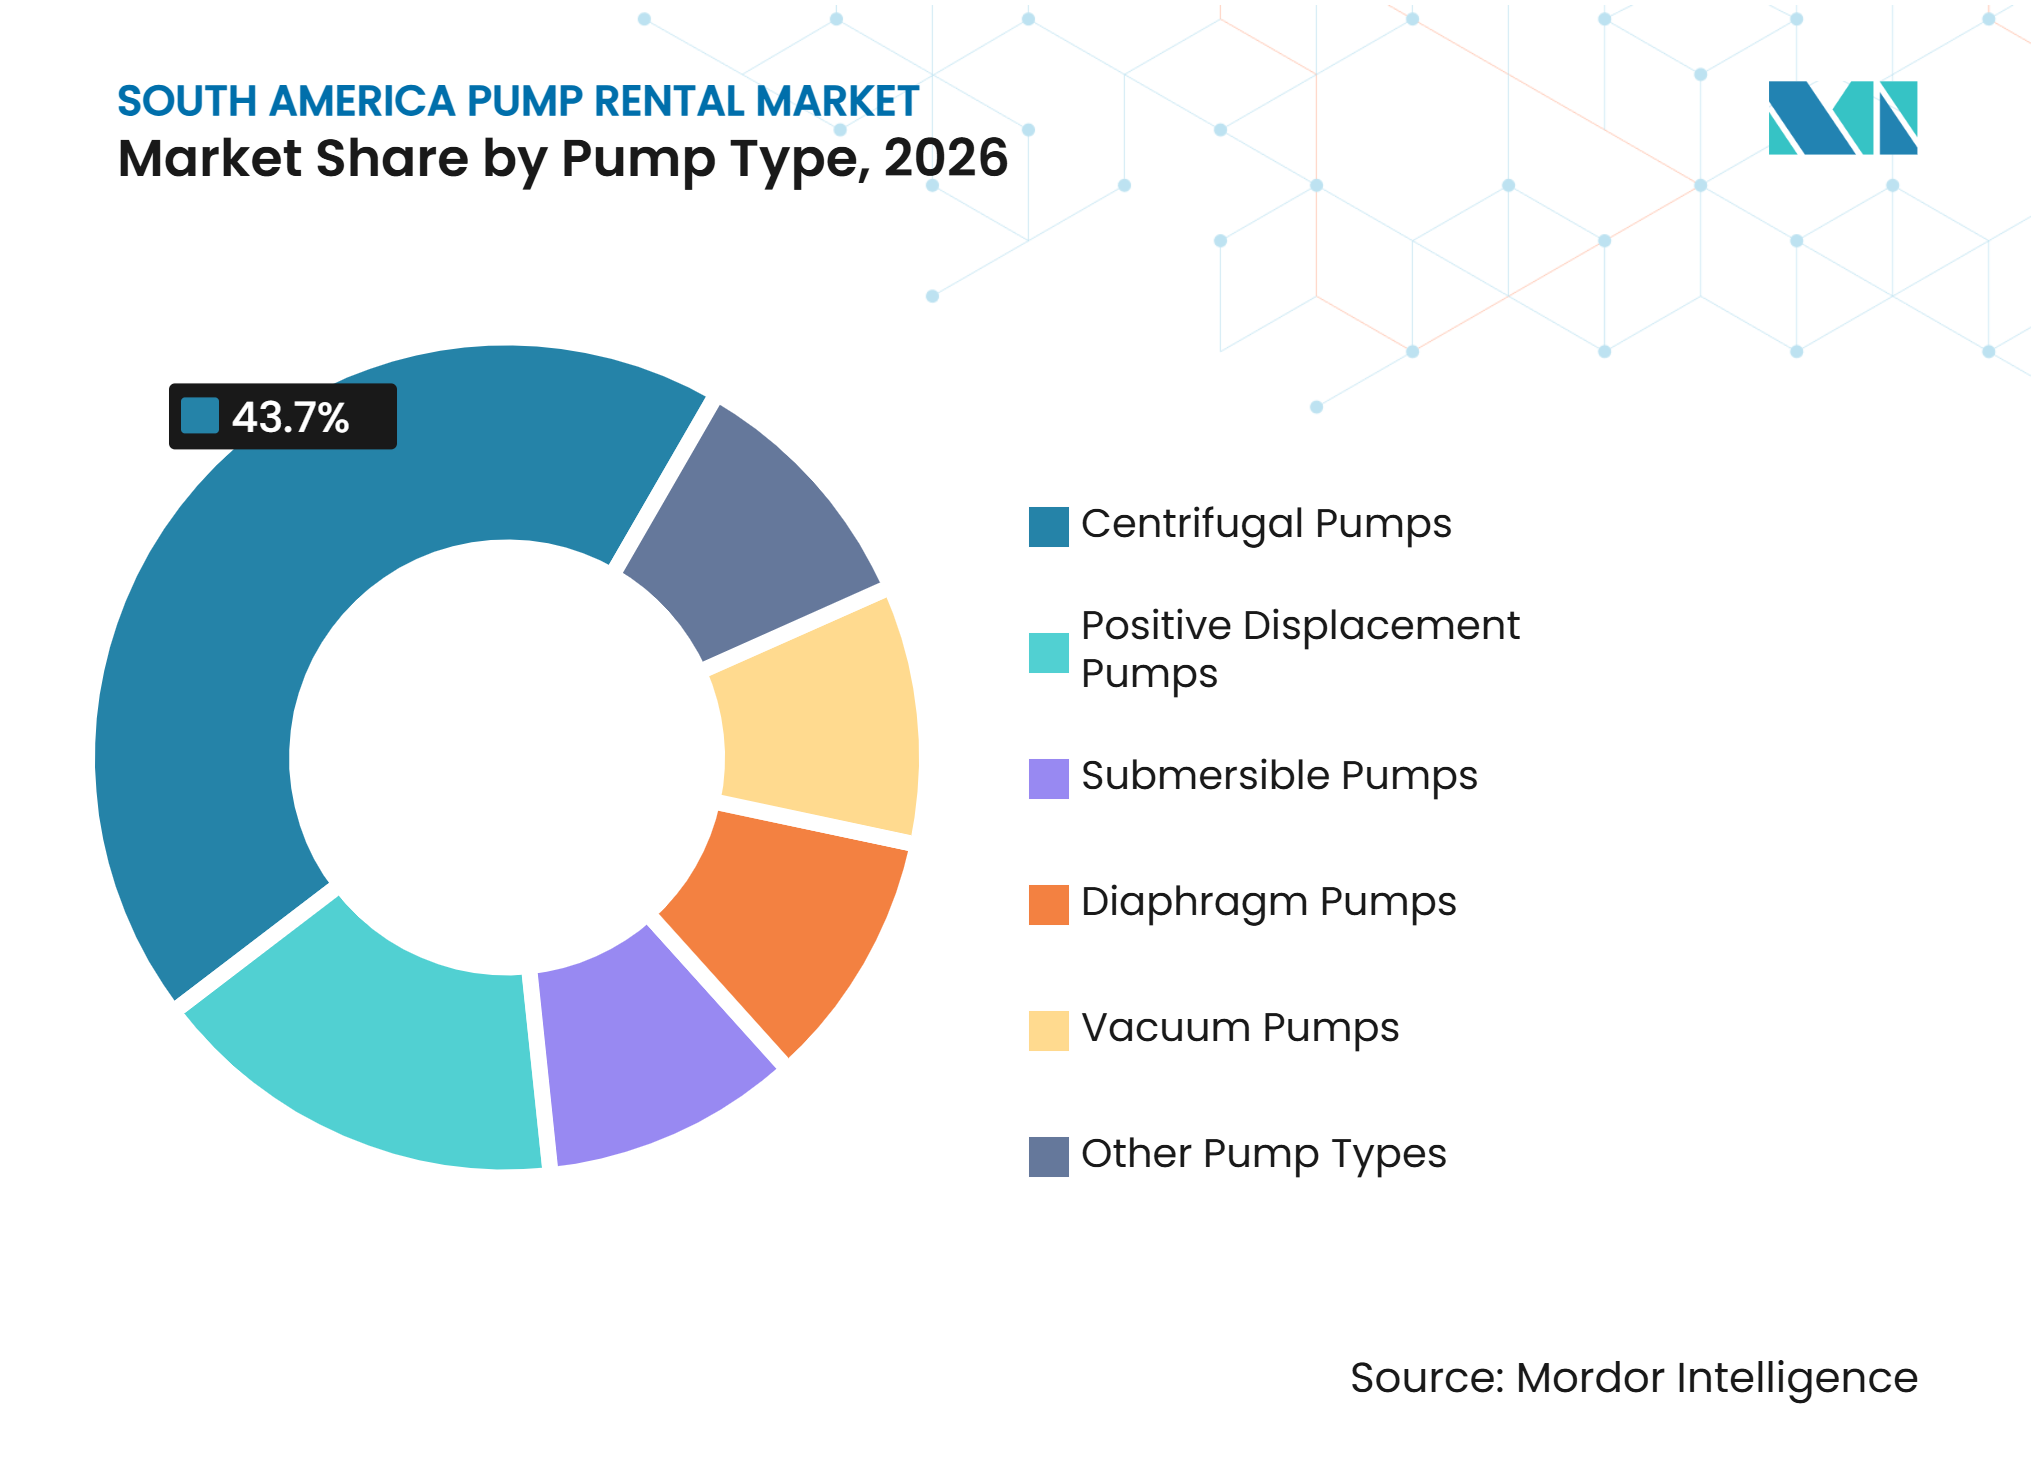
- Par type de pompe, les pompes centrifuges détenaient 43,7 % de la part du marché de la location de pompes en Amérique du Sud en 2026, tandis que les pompes submersibles devraient se développer à un CAGR de 4,9 % jusqu'en 2032.
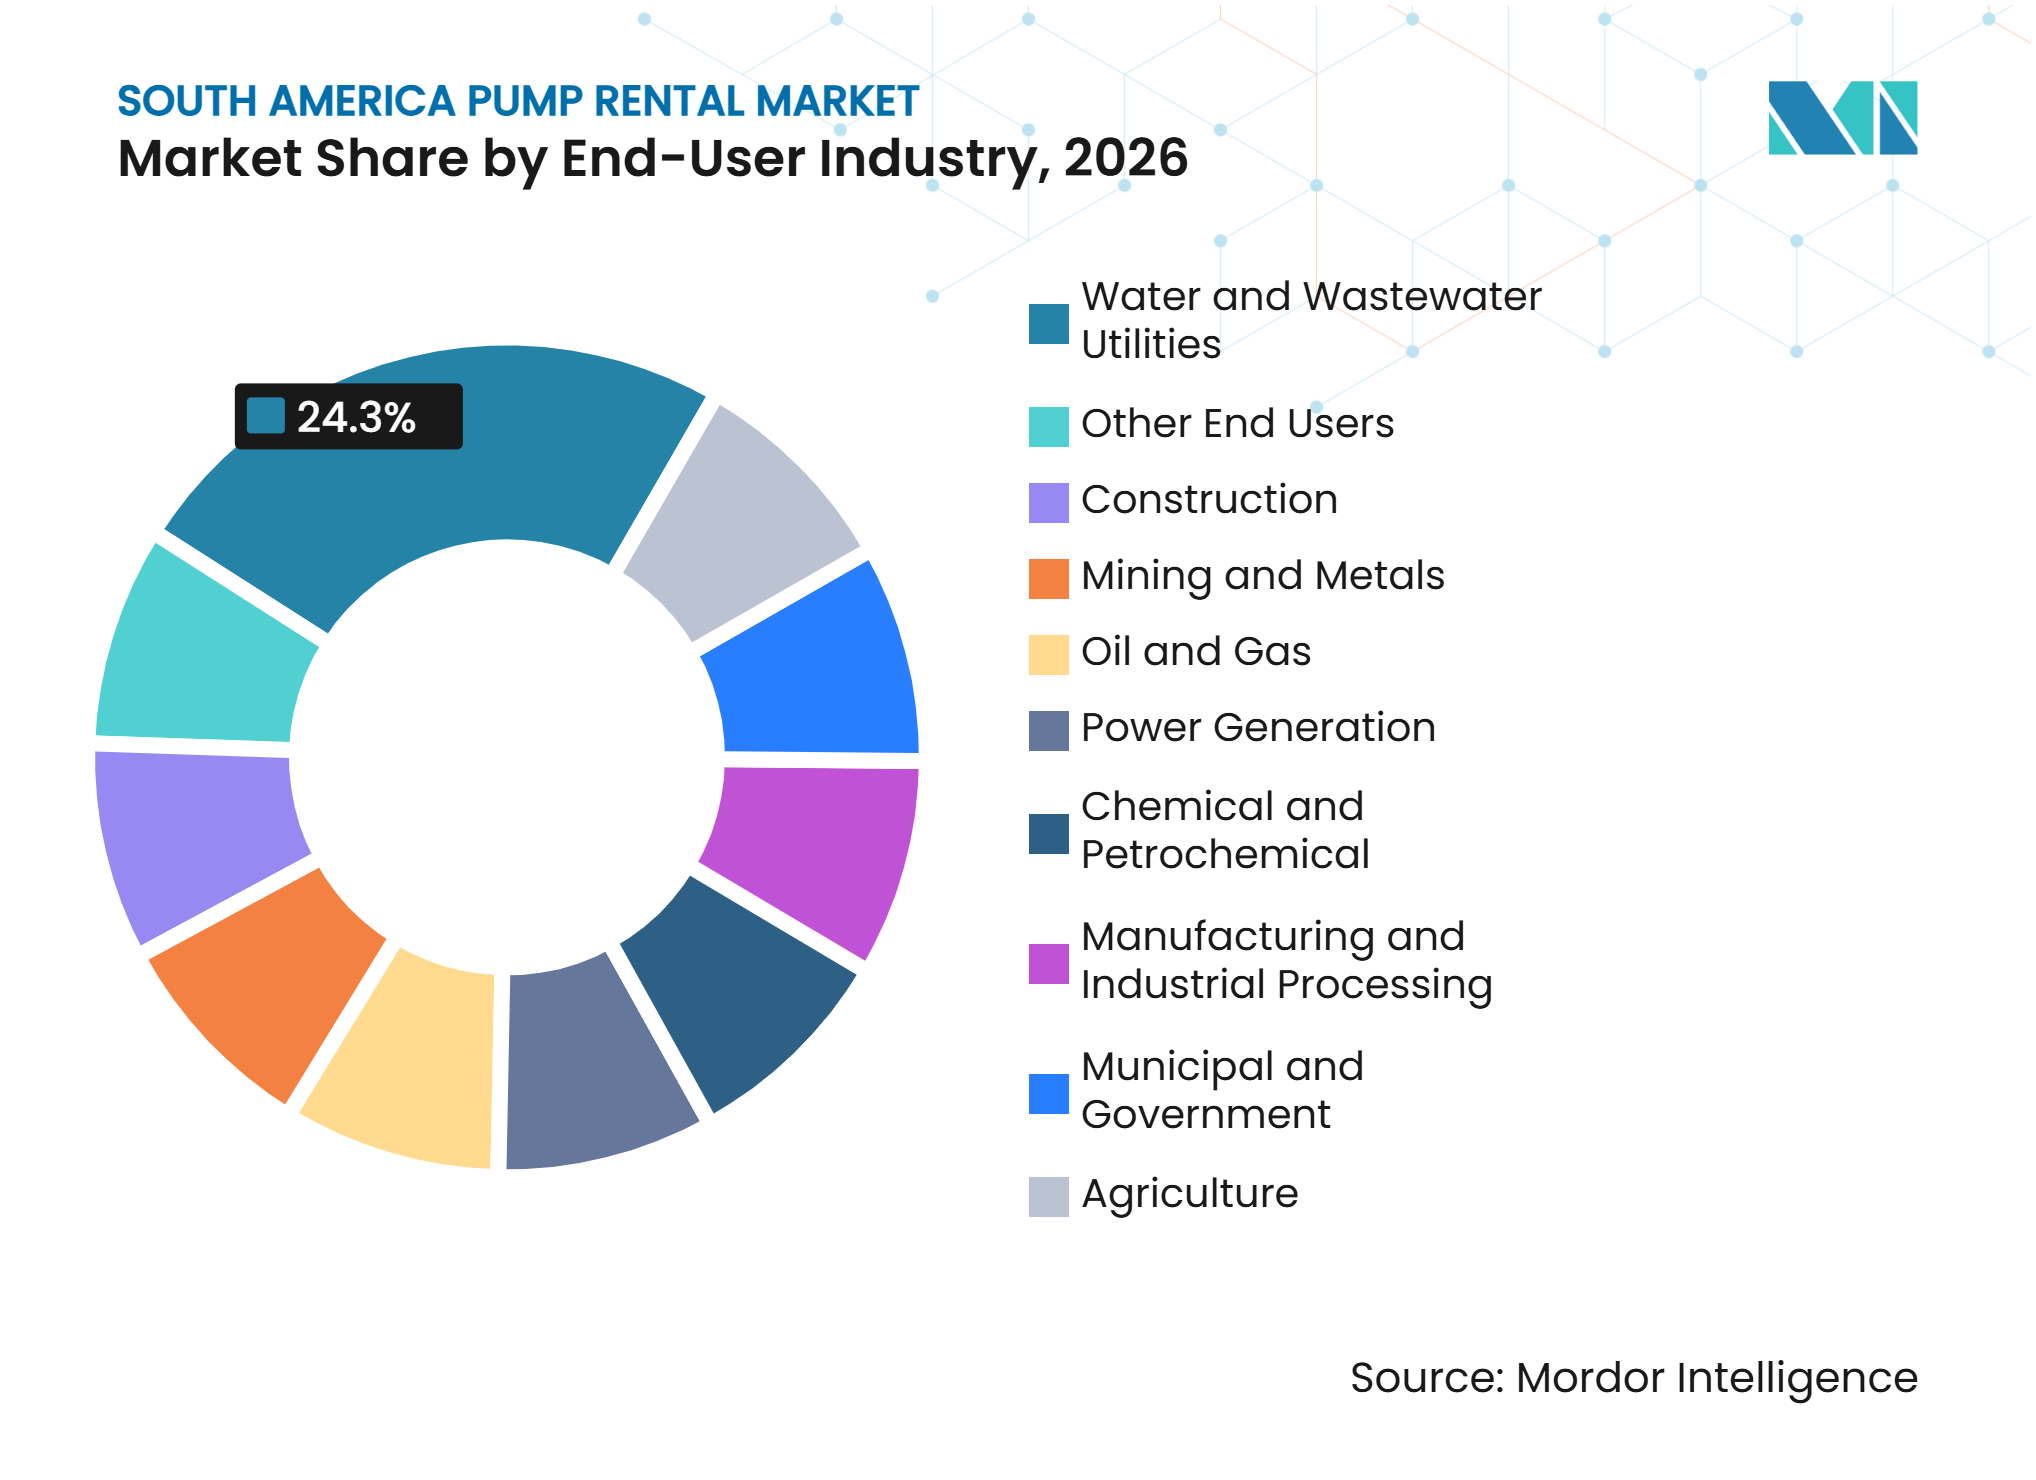
- Par secteur d'utilisation finale, les services publics d'eau et d'eaux usées représentaient 24,3 % de la part du marché de la location de pompes en Amérique du Sud en 2026, tandis que les mines et métaux affichaient le CAGR projeté le plus élevé à 4,7 % jusqu'en 2032.
- Par géographie, le Brésil représentait 48,5 % des revenus du marché en 2026, tandis que le Chili devrait croître à un CAGR de 4,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modernisation de l'assainissement et des eaux usées au Brésil | +1.6% | Brésil, avec des retombées vers l'Argentine et l'Uruguay | Court terme (≤ 2 ans) |
| Drainage minier pour le cuivre, le lithium et le minerai de fer | +1.1% | Chili, Argentine et Brésil | Moyen terme (2-4 ans) |
| Demande de location pour les projets de construction et d'infrastructure | +0.7% | Brésil, Chili et la région dans son ensemble | Court terme (≤ 2 ans) |
| Exigences d'urgence pour le contrôle des inondations et le contournement des égouts | +0.3% | Brésil, Argentine et Bolivie | Court terme (≤ 2 ans) |
| Surveillance à distance et services de pompage clés en main | +0.4% | Brésil, Chili et la région dans son ensemble | Moyen terme (2-4 ans) |
| Flottes localisées pour les applications en haute altitude et en milieu corrosif | +0.2% | Chili et Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation de l'assainissement et des eaux usées au Brésil
Les objectifs d'assainissement du Brésil constituent une source durable d'activité de projets pour le marché de la location de pompes en Amérique du Sud. La loi n° 14.026/2020 exige que les prestataires de services d'eau et d'assainissement visent une couverture en eau de 99 % et une couverture en assainissement de 90 % d'ici 2033.[1] Le Ministère des Villes identifie des besoins d'investissement de 160,29 milliards USD (882,4 milliards BRL) jusqu'en 2033, dont 66,58 milliards USD (366,5 milliards BRL) pour les systèmes d'alimentation en eau et d'assainissement.[2] Sabesp a déclaré 2,76 milliards USD (15,2 milliards BRL) d'investissements en capital pour 2025, incluant des dépenses d'infrastructure sur son réseau de São Paulo. ACCIONA a reçu des contrats d'assainissement et de réseau d'eau dans le nord-est du Brésil en 2025. Les transitions contractuelles peuvent nécessiter des systèmes de dérivation et un pompage temporaire pendant la mise en service des nouvelles installations. Ce besoin opérationnel favorise les prestataires capables d'installer, de surveiller et de maintenir les équipements dans le cadre d'un contrat de location unique.
Drainage minier pour le cuivre, le lithium et le minerai de fer
Les projets miniers constituent une source majeure de travaux spécialisés pour le marché de la location de pompes en Amérique du Sud, car les opérations éloignées nécessitent du drainage, du transfert d'eau de mer et des capacités de secours. La Commission chilienne du cuivre (COCHILCO) prévoit que la demande en eau de l'exploitation minière du cuivre au Chili atteindra 22,1 m³/s d'ici 2034, tandis que la demande en eau de mer augmentera de 113,2 % et que la demande en eau continentale diminuera de 36,7 %.[3] Ce changement nécessite des étapes de pompage supplémentaires le long de pipelines longue distance et crée un besoin de service pendant les périodes de maintenance. The Weir Group a obtenu un contrat de 40 millions GBP de Codelco en 2025 pour l'expansion des résidus de Talabre, fournissant des systèmes de pompes GEHO et WARMAN avec des commandes numériques. Les pompes utilisées en altitude et dans des services abrasifs nécessitent une maintenance spécialisée et une sélection de matériaux adaptée. Les prestataires de location disposant de personnel technique et de pièces de rechange stockées localement peuvent répondre plus rapidement qu'un fournisseur qui se contente de vendre des équipements. Cela favorise des contrats plus longs où la disponibilité et la fiabilité opérationnelle font partie du service.
Demande de location pour les projets de construction et d'infrastructure
Les projets de construction soutiennent le marché de la location de pompes en Amérique du Sud lorsque leurs besoins en équipements sont temporaires et liés à un calendrier de travaux défini. Les promoteurs peuvent utiliser des flottes de location pour le drainage des excavations, la gestion des eaux de ruissellement et le transfert temporaire d'eau sans conserver les équipements après l'achèvement du projet. Le cadre de sécurité de la construction au Brésil, la Norma Regulamentadora 18 (NR-18), place la responsabilité sur les chantiers de respecter des exigences de sécurité définies. Les équipements de location certifiés et entretenus peuvent donc réduire la charge opérationnelle des entrepreneurs. Les besoins en pompage peuvent augmenter fortement lorsque la construction se déroule à proximité de mines, de systèmes de drainage urbain ou de zones à contrôle environnemental. Le marché de la location de pompes en Amérique du Sud bénéficie de ce schéma car les clients valorisent la mobilisation rapide, l'installation sur site et la démobilisation. Les prestataires qui combinent pompes, tuyaux, commandes, générateurs et assistance terrain sont mieux positionnés pour servir des chantiers complexes.
Surveillance à distance et services de pompage clés en main
La surveillance à distance devient de plus en plus importante sur le marché de la location de pompes en Amérique du Sud car de nombreux sites miniers, de services publics et d'infrastructure opèrent loin des équipes de maintenance centrales. L'Agence nationale de l'eau et de l'assainissement de base du Brésil réglemente l'utilisation des ressources en eau et soutient les exigences de surveillance des prélèvements d'eau. Les pompes connectées peuvent fournir des données d'exploitation, des alarmes, la consommation de carburant, les relevés de pression et les alertes de maintenance. Itubombas décrit des solutions de surveillance par satellite pour les applications de déplacement de fluides au Brésil.[4] Cela permet au prestataire de service de gérer la disponibilité plutôt que de simplement livrer des équipements. Les clients peuvent utiliser les données pour réduire les visites sur site et planifier la maintenance avant qu'une défaillance n'interrompe le travail. Cette approche crée des possibilités de contrats de services gérés incluant l'équipement, la supervision et la capacité d'intervention.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des taux de change et coûts des équipements importés | -0.9% | Argentine, Brésil et Chili | Court terme (≤ 2 ans) |
| Logistique des sites éloignés et disponibilité des pièces de rechange | -0.5% | Chili, Argentine et Brésil | Moyen terme (2-4 ans) |
| Charge des coûts d'électricité, de carburant et de maintenance | -0.4% | Dans toute la région, en particulier sur les sites éloignés | Moyen terme (2-4 ans) |
| Opérateurs informels et normes de flotte incohérentes | -0.3% | Brésil et Argentine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des taux de change et coûts des équipements importés
Les variations des taux de change freinent le marché de la location de pompes en Amérique du Sud car les équipements de location spécialisés dépendent souvent de composants importés. Un affaiblissement de la monnaie locale peut augmenter le coût des ajouts à la flotte, des pièces de rechange et du support des fabricants. Les opérateurs peuvent réagir en retardant les cycles de remplacement ou en ajustant les tarifs de location plus fréquemment. Cela peut être difficile pour les clients qui perçoivent des revenus en monnaie locale mais ont besoin d'équipements dont le prix est indexé sur les coûts d'approvisionnement mondiaux. La production locale peut réduire une partie de cette exposition. KSB fait état d'opérations de fabrication au Brésil qui soutiennent sa position d'approvisionnement régionale. Cependant, les unités spécialisées et les pièces de rechange peuvent encore dépendre des chaînes d'approvisionnement internationales. La contrainte est la plus significative lorsque la volatilité des devises coïncide avec une forte demande de nouvelles capacités de flotte.
Logistique des sites éloignés et disponibilité des pièces de rechange
La logistique des sites éloignés peut limiter le marché de la location de pompes en Amérique du Sud même lorsque la demande de projets est forte. Les sites miniers du nord du Chili, de Patagonie, d'Amazonie et des champs pétrolifères intérieurs peuvent être éloignés des ports, des centres de service et des voies de transport goudronnées. Les longues distances de déplacement augmentent le temps et le coût nécessaires pour déployer les équipements et les techniciens. Les pompes spéciales peuvent nécessiter des matériaux non standard que les dépôts locaux ne stockent pas habituellement. Une réparation retardée peut annuler les économies réalisées par un client grâce à un tarif de location plus bas. Les fournisseurs réagissent en développant leur capacité de service régionale, comme en témoigne l'installation de Ruhrpumpen à Antofagasta. Le marché de la location de pompes en Amérique du Sud restera sensible à la manière dont les prestataires positionnent efficacement leurs flottes et leurs pièces à proximité des centres de demande éloignés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
les pompes centrifuges soutiennent une large demande de location, tandis que les pompes submersibles croissent plus rapidementLes pompes centrifuges représentaient 43,7 % de la part du marché de la location de pompes en Amérique du Sud en 2026. Leur position reflète leur utilisation dans le transfert municipal, le drainage de construction, l'irrigation et les applications d'eau de process industriel. Ces unités sont bien adaptées aux travaux à fort débit où une maintenance simple et des pièces de rechange courantes soutiennent l'utilisation de la flotte. Les prestataires de location généralistes peuvent maintenir une grande flotte de pompes centrifuges car l'équipement sert de nombreux groupes de clients. Cette diversité réduit la dépendance à l'égard d'un seul utilisateur final. La taille du marché de la location de pompes en Amérique du Sud pour les flottes centrifuges est soutenue par des projets d'assainissement et de construction nécessitant un déplacement temporaire d'eau. Les fournisseurs peuvent se différencier par le dimensionnement des pompes, l'efficacité énergétique, les accessoires et l'assistance sur site plutôt que par l'équipement de base seul.
Les pompes submersibles devraient croître à un CAGR de 4,9 % jusqu'en 2032. Leur utilisation dans le drainage minier et les stations de relevage des eaux usées soutient la demande là où les pompes doivent fonctionner sous le niveau de l'eau ou dans des espaces contraints. Ces applications peuvent nécessiter des commandes à distance et des matériaux robustes, ce qui augmente la valeur du support spécialisé. Le marché de la location de pompes en Amérique du Sud bénéficie lorsque les utilisateurs louent des pompes submersibles pour des tâches temporaires ou d'urgence plutôt que d'acheter des unités à utilisation irrégulière. KSB identifie l'eau, les mines et l'énergie comme des applications régionales importantes pour son portefeuille de pompes. Les pompes à déplacement positif, à membrane et à vide restent pertinentes pour les applications spécialisées dans les produits chimiques, le pétrole et le gaz, et les fluides abrasifs. Ces catégories plus petites peuvent avoir des exigences de service plus élevées même lorsque leur volume de flotte installée est plus faible.



Par secteur d'utilisation finale :
les services publics assurent l'échelle, tandis que les mines ajoutent une demande spécialiséeLes services publics d'eau et d'eaux usées détenaient 24,3 % de la part du marché de la location de pompes en Amérique du Sud en 2026. Les besoins d'investissement en assainissement du Brésil et l'activité de concession soutiennent le pompage temporaire pendant la construction, les transferts d'actifs et la maintenance. Le Ministère des Villes continue de lier les objectifs d'universalisation aux principales exigences d'investissement dans l'eau et les égouts. Les clients des services publics ont également besoin de systèmes de dérivation lorsque les installations existantes sont modernisées sans interruption de service. Ces contrats favorisent les prestataires capables de concevoir une installation temporaire, de l'exploiter en toute sécurité et de la retirer lorsque les actifs permanents sont prêts. Le secteur de la location de pompes en Amérique du Sud bénéficie de ces travaux car les délais des projets peuvent s'étendre au-delà d'une courte mission d'urgence. La surveillance et la maintenance préventive sont particulièrement précieuses lorsque la continuité du service public est une exigence contractuelle.
Les mines et métaux devraient se développer à un CAGR de 4,7 % jusqu'en 2032. La dépendance croissante du Chili à l'eau de mer pour l'exploitation minière du cuivre soutient les besoins en pipelines, transferts et drainage sur des sites présentant des profils d'altitude exigeants. Les clients miniers peuvent avoir besoin d'actifs de secours pendant les phases de maintenance et de projet, ce qui fait de la location une option pratique en complément des équipements propres. Le contrat Talabre de The Weir Group illustre l'envergure technique associée à la gestion des résidus au Chili. La construction, le pétrole et le gaz, l'agriculture, la production d'énergie, la transformation chimique et les services municipaux fournissent des schémas de demande supplémentaires. Leurs contrats varient selon la durée du site, le type de fluide, les exigences réglementaires et l'intensité du service. Les travaux de services publics peuvent donner la priorité à la continuité du service, tandis que les clients miniers peuvent privilégier les performances techniques en terrain difficile. Les clients de la construction ont souvent besoin d'une mobilisation plus rapide et de dates de fin prévisibles. Cette diversité peut stabiliser l'utilisation de la flotte lorsque l'activité dans un groupe d'utilisateurs finaux ralentit. Le secteur de la location de pompes en Amérique du Sud n'est donc pas défini uniquement par l'équipement, mais par la capacité du prestataire à servir plusieurs conditions d'exploitation avec un support terrain fiable.

Analyse géographique
Brésil
Le Brésil représentait 48,5 % de la part du marché de la location de pompes en Amérique du Sud en 2026. Son programme de modernisation de l'assainissement crée un large pipeline de projets d'eau et d'égouts, tandis que l'activité industrielle et de construction plus large soutient la demande dans plusieurs applications de pompage. Le cadre juridique pour l'assainissement de base fixe des objectifs nationaux de service pour 2033 et soutient l'investissement continu dans les infrastructures d'eau et d'assainissement. L'investissement en capital déclaré par Sabesp pour 2025 de 2,76 milliards USD (15,2 milliards BRL) signale l'ampleur de l'activité en cours sur le réseau de São Paulo. L'Agence nationale de l'eau et de l'assainissement du Brésil (ANA) joue un rôle réglementaire central dans la gestion des ressources en eau et l'utilisation des données de surveillance. Itubombas propose des systèmes de pompage surveillés et des équipements de déplacement de fluides depuis sa base brésilienne. L'échelle géographique du pays favorise les fournisseurs disposant d'une couverture de dépôts, de techniciens mobiles et de la capacité à combiner équipements et support opérationnel.
Chili
Le Chili devrait se développer à un CAGR de 4,6 % jusqu'en 2032, ce qui en fait la géographie à la croissance la plus rapide sur le marché de la location de pompes en Amérique du Sud. L'exploitation minière du cuivre est un moteur central car le secteur se tourne vers l'utilisation de l'eau de mer à mesure que la disponibilité de l'eau continentale diminue. Ces projets déplacent souvent l'eau sur de longues distances et des changements d'altitude importants, ce qui nécessite un pompage par étapes et une maintenance fiable. Le Code de l'eau chilien amendé, Ley No. 21.740, a renforcé la supervision et la clarté procédurale autour des droits sur l'eau en 2025. Tsurumi a créé Tsurumi Pump Latin America SpA à Santiago en 2025, ciblant les clients de la construction, du traitement de l'eau et des mines. Le centre de service d'Antofagasta de Ruhrpumpen place également la capacité de service plus près de la région minière d'Atacama. La taille du marché de la location de pompes en Amérique du Sud au Chili est soutenue par le besoin d'équipements disponibles localement, de techniciens qualifiés et d'un accès rapide aux pièces.
Argentine et reste de l'Amérique du Sud
L'Argentine et le reste de l'Amérique du Sud combinent des opportunités de ressources avec des contraintes opérationnelles variées. L'activité de Vaca Muerta en Argentine et les projets lithium peuvent nécessiter des services de gestion et de surveillance de l'eau à haute spécification. Sulzer a ouvert sa troisième installation en Argentine, un centre de service pour équipements rotatifs de 2 600 m² à Ezeiza, en juillet 2025. Cet investissement développe la capacité locale de réparation et de service sur le terrain pour les clients industriels. La volatilité des devises peut rendre le remplacement de la flotte et la tarification des contrats plus difficiles, ce qui limite l'expansion à court terme pour les opérateurs plus petits. Le Pérou offre également une demande liée aux mines à travers le développement du cuivre et des polymétaliques, tandis que la Bolivie offre un potentiel à plus long terme lié au lithium. La part du marché de la location de pompes en Amérique du Sud en dehors du Brésil et du Chili reste dispersée, de sorte que l'accès aux réseaux de service peut être plus important qu'une large flotte physique. Les prestataires peuvent utiliser des hubs régionaux et des partenariats pour servir ces marchés tout en gérant les coûts de transport et la disponibilité des équipements. La géographie nécessite également des contrats qui tiennent compte des différentes pratiques de maintenance, des conditions d'approvisionnement local et des modalités de paiement des clients. Cela rend une flotte régionale uniforme moins efficace qu'un modèle combinant une plateforme commune avec des décisions de service locales. Cela donne également aux fabricants établis une voie d'accès au support de location via leurs succursales de service.
Paysage concurrentiel
Concentration du Marché
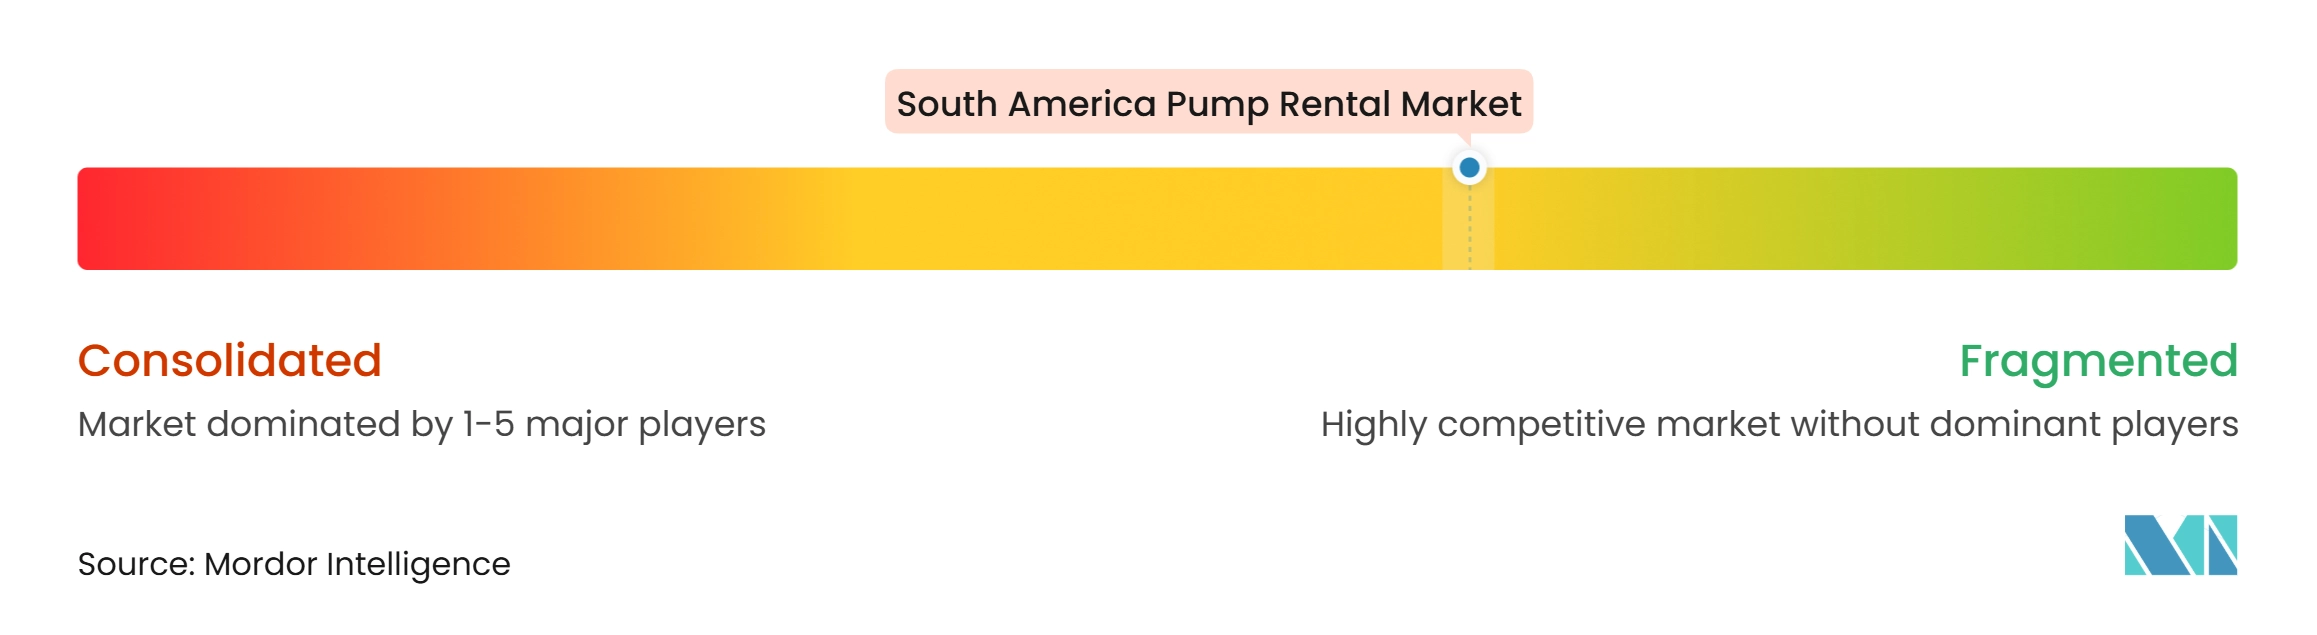
Le marché de la location de pompes en Amérique du Sud est modérément consolidé. Il combine des groupes d'équipements mondiaux, des spécialistes de la location et des prestataires de services locaux. Atlas Copco dispose d'une forte présence dédiée à la location au Brésil via Itubombas, que le groupe identifie comme faisant partie de son offre de location spécialisée. Itubombas présente des équipements diesel et électriques avec surveillance connectée pour les travaux de gestion des fluides. Aggreko se démarque en combinant des capacités d'alimentation électrique, de contrôle de température et de gestion des fluides pour des sites complexes. Les spécialistes locaux peuvent conserver de solides positions lorsqu'ils comprennent les exigences minières, de construction ou de services publics dans une géographie spécifique. La concurrence est donc plus fragmentée pour les équipements standard que pour les projets gérés nécessitant une intégration technique.
La couverture de service devient un facteur clé de compétitivité sur le marché de la location de pompes en Amérique du Sud. Sulzer s'est développé en Argentine avec l'installation d'Ezeiza, renforçant son empreinte de service pour les équipements rotatifs. Ruhrpumpen a ouvert son centre d'Antofagasta pour améliorer la proximité avec les clients dans les régions minières du Chili. La nouvelle filiale latino-américaine de Tsurumi au Chili lui offre une plateforme locale pour les applications de traitement de l'eau, de construction et de mines. Ces mouvements montrent que les prestataires investissent dans la capacité d'intervention, et pas seulement dans les ventes d'équipements. Les clients sur des sites éloignés peuvent accorder plus de valeur aux pièces disponibles, au support technique et à la disponibilité qu'au tarif de location le plus bas. La certification, les pratiques de qualité documentées et les processus de sécurité éprouvés peuvent encore distinguer les prestataires formels des opérateurs informels.
La technologie modifie également le marché de la location de pompes en Amérique du Sud. Les équipements connectés peuvent aider les prestataires à surveiller la pression, la localisation, la consommation de carburant et les besoins de maintenance sans visite constante sur site. Atlas Copco a finalisé l'acquisition de National Tank & Equipment en 2025, élargissant ses capacités de location spécialisée dans les solutions de transfert et de stockage de fluides. Almar Water Solutions et Transelec ont commencé la construction de SIAM II pour Centinela au Chili en 2025, ajoutant une capacité majeure de transport d'eau de mer pour les opérations minières. Ces exemples indiquent des liens plus étroits entre le pompage, le traitement de l'eau, l'alimentation électrique et les commandes numériques. Les clients peuvent obtenir une solution opérationnelle plus large lorsque le prestataire combine équipements, surveillance, maintenance et support sur site. Ce modèle est particulièrement pertinent là où la gestion de l'eau ne peut pas être séparée de la disponibilité de l'énergie ou de la capacité de traitement. Il souligne également l'importance d'obligations de service claires pendant un projet. Les éléments fournis indiquent une base de fournisseurs fragmentée avec plusieurs groupes mondiaux établis et des spécialistes locaux, plutôt qu'un petit groupe avec un contrôle documenté du secteur.
Leaders du secteur de la location de pompes en Amérique du Sud
-
Atlas Copco AB
-
Xylem Inc.
-
Aggreko plc
-
Sulzer Ltd.
-
Wilo SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la location de pompes en Amérique du Sud Entreprises couvertes dans ce rapport
- A Geradora
- Aggreko plc
- Almar Water Services Latam
- ANDRITZ AG
- Atlas Copco AB
- EBARA Corporation
- FAMAC Motobombas Ltda.
- Flowserve Corporation
- Grundfos Holding A/S
- IMBIL – Indústria e Manutenção de Bombas ITA Ltda.
- Itubombas
- KSB SE & Co. KGaA
- Orco Ingeniería Ltda.
- Orguel Equipamentos e Serviços
- Ruhrpumpen Group
- Sulzer Ltd.
- The Weir Group PLC
- Tsurumi Manufacturing Co., Ltd.
- Wilo SE
- Xylem Inc.
Développements industriels récents dans Marché de la location de pompes en Amérique du Sud
- Août 2026 : Le groupe français de location d'équipements Loxam a mandaté Demarest Advogados et Spinelli Advogados pour acquérir une participation majoritaire dans son homologue brésilien Mills pour 3,8 milliards de reais. L'opération marque une expansion transfrontalière significative de Loxam sur le marché brésilien de la location d'équipements.
- Octobre 2025 : Tsurumi Manufacturing Co., Ltd. a créé Tsurumi Pump Latin America SpA à Santiago, au Chili, marquant la première filiale sud-américaine de la société dans le cadre de son plan à moyen terme Transformation 2027. La filiale cible les marchés de la construction, du traitement de l'eau et des mines au Chili et dans les pays voisins, notamment l'Argentine, la Bolivie, le Paraguay et l'Uruguay, avec les pompes submersibles comme produit phare.
- Juillet 2025 : Sulzer a ouvert une troisième installation en Argentine, un centre de service pour équipements rotatifs de 2 600 m² à Ezeiza, complétant son bureau principal existant à Buenos Aires et son hub de service sur le terrain à La Plata. L'expansion a suivi une augmentation de 15 % des effectifs argentins et vise à servir les clients des secteurs du pétrole et du gaz, de la pâte à papier et du papier, et de la production d'énergie dans le cône sud-américain au sens large.
- Juillet 2025 : Ruhrpumpen a inauguré un nouveau centre de service à Antofagasta, au Chili. L'installation est la première d'une série de centres de proximité planifiés conçus pour réduire les délais d'approvisionnement en pièces et les temps de réponse d'urgence pour les principaux clients miniers de cuivre et de lithium dans la région d'Atacama.
Périmètre du rapport sur le marché de la location de pompes en Amérique du Sud
La location de pompes est un service qui offre un accès temporaire ou à long terme à des équipements de pompage spécialisés sans nécessiter un achat direct.
Le marché de la location de pompes en Amérique du Sud est segmenté par type de pompe, secteur d'utilisation finale et géographie. Par type de pompe, le marché est segmenté en pompes centrifuges, pompes à déplacement positif, pompes submersibles, pompes à membrane, pompes à vide et autres types de pompes. Par secteur d'utilisation finale, le marché est divisé entre la construction, les mines et métaux, le pétrole et le gaz, les services publics d'eau et d'eaux usées, la production d'énergie, la chimie et la pétrochimie, la fabrication et le traitement industriel, le municipal et gouvernemental, l'agriculture et les autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché de la location de pompes en Amérique du Sud dans 3 pays clés. Pour chaque segment, le dimensionnement et les prévisions du marché ont été fournis sur la base de la valeur (USD).
Aperçu de la segmentation
| Pompes centrifuges |
| Pompes à déplacement positif |
| Pompes submersibles |
| Pompes à membrane |
| Pompes à vide |
| Autres types de pompes |
| Construction |
| Mines et métaux |
| Pétrole et gaz |
| Services publics d'eau et d'eaux usées |
| Production d'énergie |
| Chimie et pétrochimie |
| Fabrication et traitement industriel |
| Municipal et gouvernemental |
| Agriculture |
| Autres utilisateurs finaux |
| Brésil |
| Argentine |
| Chili |
| Reste de l'Amérique du Sud |
| Par type de pompe | Pompes centrifuges |
| Pompes à déplacement positif | |
| Pompes submersibles | |
| Pompes à membrane | |
| Pompes à vide | |
| Autres types de pompes | |
| Par secteur d'utilisation finale | Construction |
| Mines et métaux | |
| Pétrole et gaz | |
| Services publics d'eau et d'eaux usées | |
| Production d'énergie | |
| Chimie et pétrochimie | |
| Fabrication et traitement industriel | |
| Municipal et gouvernemental | |
| Agriculture | |
| Autres utilisateurs finaux | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de la location de pompes en Amérique du Sud d'ici 2032 ?
Le secteur devrait atteindre 382,39 millions USD d'ici 2032, avec un CAGR de 4,35 % à partir de 2027.
Quel type de pompe domine la demande de location en Amérique du Sud ?
Les pompes centrifuges sont en tête avec une part de revenus de 43,7 % en 2026, car elles servent un large éventail d'applications de transfert d'eau, de construction et industrielles.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Les mines et métaux devraient croître à un CAGR de 4,7 % jusqu'en 2032, soutenues par les besoins de drainage et de transfert d'eau de mer.
Pourquoi le Brésil est-il important pour les fournisseurs de location de pompes ?
Le Brésil représente 48,5 % des revenus de 2026 et dispose d'un large pipeline d'infrastructures d'assainissement dans le cadre de son cadre juridique national.
Pourquoi le Chili devrait-il croître plus rapidement que les autres pays ?
Le Chili devrait croître à un CAGR de 4,6 % jusqu'en 2032, car l'exploitation minière du cuivre dépend de plus en plus des pipelines d'eau de mer et du pompage spécialisé.
Quelles capacités sont les plus importantes pour les prestataires de location ?
La surveillance à distance, la réponse rapide sur site, la disponibilité des pièces de rechange et la capacité à gérer les applications en haute altitude ou en milieu corrosif sont des capacités concurrentielles clés.