
Taille et part du marché des emballages d'ampoules en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
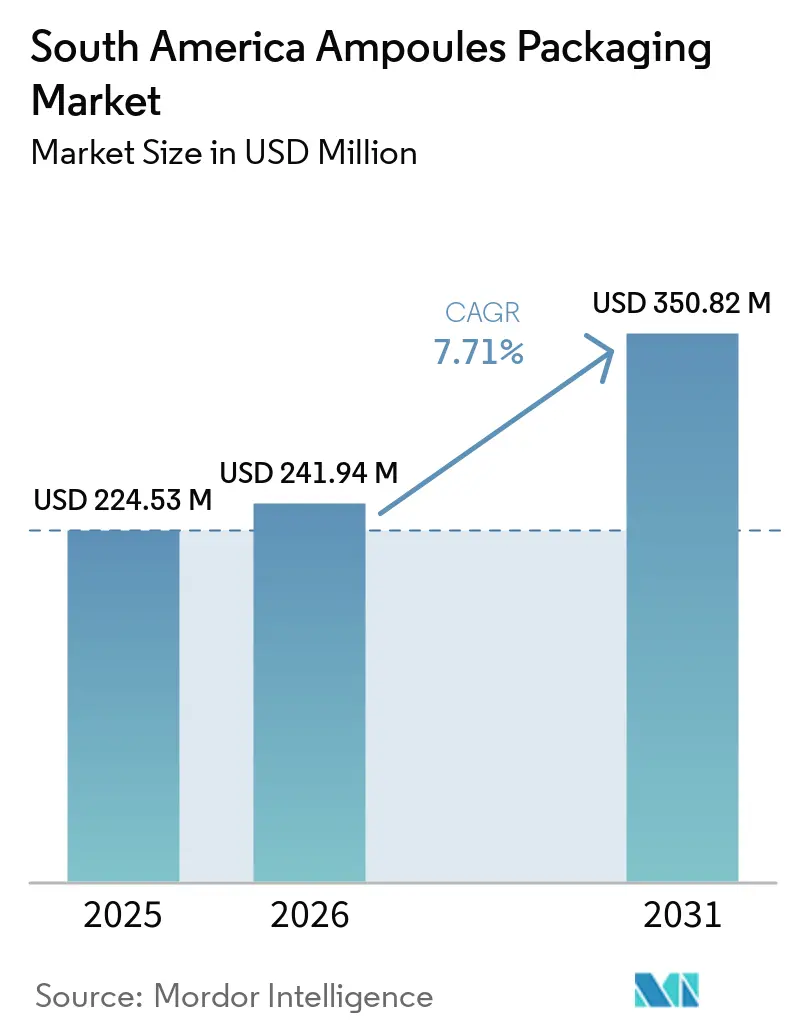
| Taille du marché de l'année de base (2025) | 224.53 Millions de dollars américains |
| Taille du Marché (2026) | 241.94 Millions de dollars américains |
| Taille du Marché (2031) | 350.82 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.71 % |
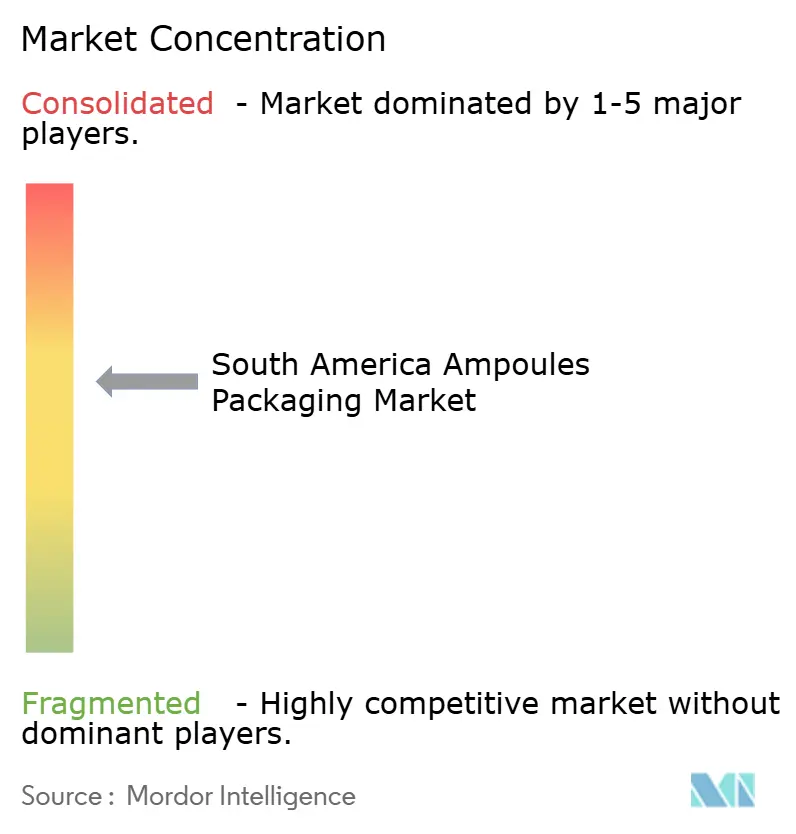
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages d'ampoules en Amérique du Sud par Mordor Intelligence
La taille du marché des emballages d'ampoules en Amérique du Sud était évaluée à 224,53 millions USD en 2025 et devrait croître de 241,94 millions USD en 2026 pour atteindre 350,82 millions USD d'ici 2031, à un CAGR de 7,71 % durant la période de prévision (2026-2031). Les investissements dans les médicaments injectables au Brésil et en Argentine rapprochent la demande des sites de formulation et de remplissage-finition, notamment dans le corridor pharmaceutique de São Paulo et dans le pôle de fabrication en développement du Minas Gerais. Cela soutient les fournisseurs capables d'offrir des performances de stérilité documentées, une qualification des produits et une livraison fiable, plutôt que de simples prix unitaires bas. Les produits biologiques, les biosimilaires, les vaccins et les génériques GLP-1 accroissent le besoin de contenants monodoses validés et renforcent la valeur des relations de fabrication locales établies. Les exigences de sérialisation et la demande d'emballages à faible taux d'extractibles augmentent également l'importance des systèmes qualité et de l'intégration des fournisseurs sur le marché des emballages d'ampoules en Amérique du Sud. La dépendance aux tubes en verre borosilicaté de type I importés, les délais d'approvisionnement de 12 à 20 semaines et la volatilité des devises demeurent des contraintes structurelles susceptibles d'allonger les cycles d'achat et d'augmenter les coûts à destination.
Principaux enseignements du rapport
- Par type de matériau, le verre détenait 72,46 % de la part du marché des emballages d'ampoules en Amérique du Sud en 2025, tandis que les ampoules en plastique devraient se développer à un CAGR de 8,19 % jusqu'en 2031.
- Par type d'ampoule, les formats à tige droite représentaient 38,42 % du marché des emballages d'ampoules en Amérique du Sud en 2025, tandis que les formats à ouverture facile devraient croître à un CAGR de 8,24 % jusqu'en 2031.
- Par capacité, les ampoules de 3 à 5 mL détenaient 42,83 % de la valeur du marché en 2025, tandis que les ampoules de plus de 10 mL devraient progresser à un CAGR de 7,96 % jusqu'en 2031.
- Par technologie de fabrication, le formage tubulaire conventionnel représentait 68,92 % de la valeur du marché en 2025, tandis que le marquage laser avancé devrait croître à un CAGR de 8,37 % jusqu'en 2031.
- Par secteur d'utilisation final, les applications pharmaceutiques représentaient 81,46 % de la valeur du marché en 2025 et devraient croître à un CAGR de 8,28 % jusqu'en 2031.
- Par géographie, le Brésil détenait 46,17 % de la valeur du marché en 2025, tandis que l'Argentine devrait se développer à un CAGR de 8,46 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication de médicaments injectables au Brésil | +2.0% | Brésil, répercussions sur l'Argentine et le Chili | Court terme (≤ 2 ans) |
| Croissance des produits biologiques, des vaccins et des injectables spécialisés | +1.8% | Brésil, Argentine, Colombie | Moyen terme (2-4 ans) |
| Demande croissante d'emballages stériles monodoses | +1.2% | Brésil, Argentine | Court terme (≤ 2 ans) |
| Adoption croissante d'emballages primaires prêts pour la sérialisation | +0.8% | Brésil, Argentine | Court terme (≤ 2 ans) |
| Demande d'emballages à faible taux d'extractibles pour les formulations sensibles | +0.6% | Brésil, Argentine | Moyen terme (2-4 ans) |
| Localisation des capacités de remplissage-finition en Amérique du Sud | +0.6% | Brésil, Argentine, Colombie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication de médicaments injectables au Brésil
Le Brésil accroît ses capacités de production de médicaments injectables dans des sites pharmaceutiques établis, créant un besoin direct en emballages primaires stériles qualifiés supplémentaires. Novo Nordisk a annoncé une expansion de 8 milliards DKK (1,16 milliard USD) sur son site de Montes Claros dans le Minas Gerais, l'une des plus grandes installations de production d'insuline d'Amérique du Sud, en avril 2025.[1] Le programme ajoute des lignes de production aseptique, un laboratoire de contrôle qualité et des capacités d'entreposage, et la construction devrait être achevée en 2028. Blanver a annoncé un investissement de 592 millions BRL (116 millions USD) pour établir une nouvelle usine de fabrication d'injectables à Mairiporã, São Paulo. L'entreprise a obtenu 420 millions BRL (82 millions USD) de financement auprès de la BNDES et de la FINEP. Une installation injectable distincte à Santa Catarina a été construite avec un investissement dépassant 160 millions BRL (27,7 millions USD), étendant les capacités au-delà du corridor São Paulo et Minas Gerais. Ces sites ont besoin de fournisseurs d'emballages capables de satisfaire les exigences de bonnes pratiques de fabrication de l'ANVISA, de mener à bien les travaux de qualification et de maintenir l'approvisionnement après qu'un produit entre en fabrication commerciale.
Croissance des produits biologiques, des vaccins et des injectables spécialisés
Les médicaments biologiques nécessitent des contenants primaires stériles avec des performances matérielles documentées, car leurs formulations peuvent être sensibles aux interactions avec la surface de l'emballage. Le Brésil a approuvé 14 biosimilaires en 2025, et chaque produit nécessite un emballage stérile validé et des travaux de stabilité avant le lancement commercial. Bio-Manguinhos installe 4 lignes de remplissage sous isolateur pour la production à grande échelle de produits biologiques stériles, soulignant l'ampleur des capacités du secteur public en cours d'ajout. La Funed a activé une unité de qualité injectable pour la production domestique d'aflibercept dans le cadre de son partenariat avec Bionovis et Samsung Bioepis en mars 2026. Ces initiatives répartissent la demande entre les institutions publiques et les fabricants commerciaux, plutôt que de la concentrer dans un seul groupe d'acheteurs. Le marché des emballages d'ampoules en Amérique du Sud bénéficie lorsque les fournisseurs peuvent apporter la connaissance des matériaux, les procédés validés et les spécifications constantes requis pour ces programmes.
Demande croissante d'emballages stériles monodoses
Les ampoules monodoses réduisent le risque créé lorsqu'un contenant multidose est utilisé plus d'une fois lors de la préparation ou de l'administration d'un médicament. Les ampoules en verre borosilicaté dur offrent une barrière hermétique contre l'air, l'humidité et les intrusions microbiennes, soutenant la stérilité attendue pour les médicaments injectables sensibles. Cette performance soutient leur utilisation continue dans les achats hospitaliers, où la manipulation des produits et la sécurité des médicaments sont importantes. L'expiration du brevet du sémaglutide en mars 2026 au Brésil a encouragé les fabricants locaux à développer des produits GLP-1 concurrents, augmentant la demande d'emballages monodoses qualifiés. Plusieurs lancements de produits peuvent créer une demande simultanée de qualification et favoriser les fournisseurs qui servent déjà les fabricants d'injectables locaux. Les achats institutionnels en Colombie et au Chili soutiennent également les formats monodoses pré-validés utilisés dans les circuits hospitaliers, créant ainsi une demande moins dépendante des dépenses en médicaments grand public.
Adoption croissante d'emballages primaires prêts pour la sérialisation
Le Brésil exige que les médicaments portent des codes 2D lisibles par machine sur les emballages secondaires à partir de janvier 2026, faisant des systèmes de traçabilité une exigence standard de la chaîne d'approvisionnement. L'Argentine a étendu des exigences de traçabilité comparables aux spécialités pharmaceutiques en 2026, avec des codes QR ou Data Matrix requis sur les emballages secondaires. Ces règles encouragent les fabricants pharmaceutiques à travailler avec des partenaires d'emballage disposant de systèmes de qualité d'impression validés et de processus de gestion des données. Une fois ces systèmes qualifiés, changer de fournisseur peut entraîner des travaux de validation supplémentaires et augmenter le coût des achats opportunistes. EMS a acquis les opérations injectables de Fresenius Kabi à Goiás en novembre 2025, incluant les capacités de fabrication, de recherche et de distribution, illustrant l'attention continue portée aux chaînes d'approvisionnement injectables intégrées. Les exigences de sérialisation peuvent donc renforcer les relations d'approvisionnement établies entre partenaires conformes sur le marché des emballages d'ampoules en Amérique du Sud.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux importations de tubes en verre de qualité pharmaceutique | -1.5% | Brésil, Argentine, Chili | Long terme (≥ 4 ans) |
| Volatilité des devises et coûts élevés à destination pour les emballages importés | -1.2% | Argentine, Brésil | Court terme (≤ 2 ans) |
| Risque de bris d'ampoules et de contamination particulaire | -0.8% | Mondial, avec un impact aigu au Brésil et en Argentine | Moyen terme (2-4 ans) |
| Disponibilité limitée d'équipements d'inspection et de conversion d'ampoules à grande vitesse | -0.5% | Brésil, Colombie, Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux importations de tubes en verre de qualité pharmaceutique
Les convertisseurs sud-américains dépendent des tubes en verre borosilicaté de type I importés pour les applications pharmaceutiques à haute pureté, cette dépendance dépassant 70 % dans l'ensemble de la région. Les centres de formage européens et asiatiques spécialisés fournissent une grande partie de ce matériau, ce qui entraîne une exposition accrue à des sources mondiales concentrées et des cycles d'approvisionnement plus longs. Les délais d'approvisionnement standard de 12 à 20 semaines limitent la capacité des convertisseurs à réagir rapidement lorsque la demande régionale de remplissage et de finition augmente. La mise en place de nouvelles capacités en amont de production de tubes en verre nécessite de longues périodes d'investissement et de mise en service, tandis que les investissements sud-américains restent mieux adaptés aux produits standard qu'aux exigences de type I haut de gamme. Les convertisseurs ont recours à des stocks tampons et à des contrats à long terme pour protéger leurs calendriers de production, mais ces mesures augmentent les besoins en fonds de roulement. Les exigences de l'ANVISA en matière d'intégrité des systèmes contenants-fermetures réduisent également l'éventail des sources de tubes pouvant être utilisées pour les médicaments enregistrés, faisant de la dépendance aux importations un problème structurel plutôt qu'un déséquilibre à court terme.
Volatilité des devises et coûts élevés à destination pour les emballages importés
Les intrants d'ampoules de qualité pharmaceutique sont généralement libellés en USD, tandis que les fabricants et les convertisseurs vendent les produits finis en monnaies locales, ce qui crée un décalage de coûts permanent. On estime qu'une dépréciation de 10 % du real brésilien peut augmenter les coûts à l'arrivée des tubes en verre à haute pureté de 5 à 8 %, les intrants importés représentant une part importante de la demande. En Argentine, les procédures d'importation pour les intrants spécialisés peuvent prolonger les délais d'approvisionnement à 45-90 jours et rendre plus difficile le maintien d'un approvisionnement en flux tendu. Ces conditions nécessitent des stocks plus importants, immobilisent des liquidités et réduisent la certitude nécessaire aux arrangements d'achat à terme fixe. Le plafonnement des prix des médicaments au Brésil en 2026 peut limiter la capacité des fabricants de médicaments injectables à répercuter la hausse des coûts d'emballage sur leurs clients. Les fournisseurs peuvent recourir à des clauses d'indexation des prix pour gérer cette exposition, mais les acheteurs peuvent y résister lorsque leur propre tarification est contrainte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
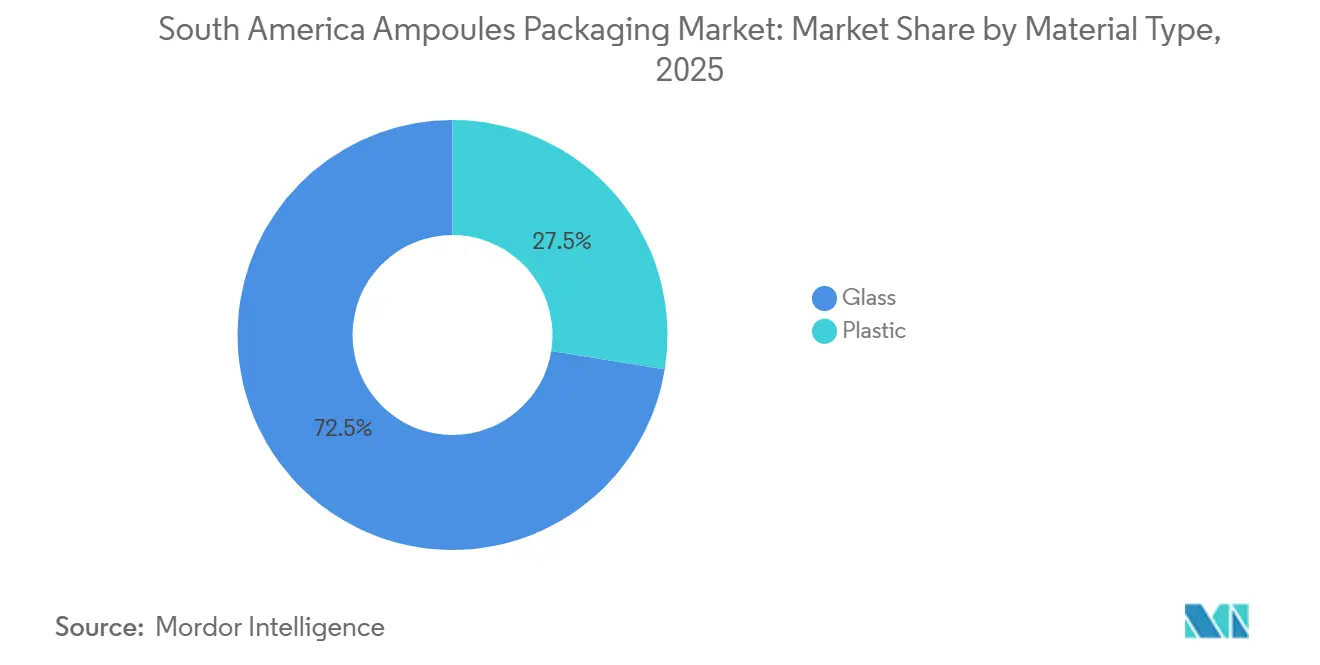
le verre domine tandis que le plastique se développe dans les formats aseptiquesLe verre détenait 72,46 % de la part du marché des emballages d'ampoules en Amérique du Sud en 2025, reflétant son rôle établi dans les contenants pharmaceutiques pour les médicaments injectables stériles. Le verre borosilicaté de type I est chimiquement inerte, résiste aux chocs thermiques et offre le joint hermétique nécessaire pour protéger les produits parentéraux pendant le stockage et la distribution. Ces propriétés aident les fabricants à gérer les variations de pH, la délamination et la migration d'ions métalliques, qui peuvent affecter les produits biologiques sensibles et d'autres formulations injectables. La Farmacopeia brésilienne, ainsi que d'autres normes pharmacopéiales utilisées par les fabricants de médicaments, soutient les spécifications en verre pour de nombreuses applications pharmaceutiques. La demande est concentrée là où les dossiers de qualité des produits, l'intégrité du système contenant-fermeture et la cohérence des matériaux sont requis avant qu'un médicament puisse être enregistré ou libéré.
Les fournisseurs de verre servent donc la partie la plus réglementée de la demande régionale en emballages et bénéficient de la concentration de la production injectable au Brésil et en Argentine. Les ampoules en plastique devraient croître à un CAGR de 8,19 % jusqu'en 2031, portées par des applications qui bénéficient du procédé de soufflage-remplissage-scellage. Cette technologie forme, remplit et scelle le contenant en une seule séquence aseptique, réduisant la manipulation associée aux contenants préformés. Elle peut réduire les coûts logistiques pour les grandes séries et est pertinente pour les soins personnels, les produits vétérinaires et certaines applications pharmaceutiques à moindre acuité. Le plastique ne remplace pas le verre pour les médicaments à haute sensibilité, car chaque matériau répond à des besoins différents en matière de qualité, de coût et de remplissage sur le marché des emballages d'ampoules en Amérique du Sud.
Par type d'ampoule :
les formats à ouverture facile progressent grâce aux exigences de sécuritéLes ampoules à tige droite représentaient 38,42 % de la taille du marché des emballages d'ampoules en Amérique du Sud en 2025, ce qui en fait le format le plus important dans la segmentation par type d'ampoule. Leur conception est compatible avec les lignes de remplissage standard et familière aux pharmacies hospitalières, ce qui soutient leur utilisation continue dans les chaînes d'approvisionnement injectables établies. Le format est utilisé pour les antibiotiques, les hormones, les analgésiques et d'autres médicaments injectables courants fournis aux hôpitaux et aux cliniques. Les conceptions de type entonnoir et à forme fermée soutiennent des utilisations cliniques plus spécialisées dans lesquelles la gestion des liquides lors de la distribution est importante. Les environnements hospitaliers contrôlés peuvent choisir ces conceptions lorsque les pharmaciens gérant les procédures ou la présentation des produits nécessitent un format spécifique.
La base installée d'équipements de production conventionnels et les pratiques utilisateurs bien établies continuent de soutenir la demande d'ampoules à tige droite. Les formats à ouverture facile devraient croître à un CAGR de 8,24 % jusqu'en 2031 et comprennent les produits à coupe en un point, à anneau de score et à anneau de rupture coloré. Les hôpitaux apprécient les formats permettant une ouverture plus nette sans outils supplémentaires, contribuant à réduire le risque de blessure pour les infirmières et les pharmaciens. Le placement précis de la ligne de score ajoute des étapes de fabrication et peut augmenter le coût unitaire par rapport à la production à tige droite. Les acheteurs acceptent de plus en plus ce coût lorsqu'il soutient la sécurité des médicaments et les performances de la barrière stérile.
Par capacité :
les formats de volume intermédiaire dominent tandis que les tailles plus grandes gagnent du terrainLa gamme 3-5 mL représentait 42,83 % de la part du marché des emballages d'ampoules en Amérique du Sud en 2025, reflétant une forte demande installée pour les injectables hospitaliers courants. Cette taille convient à de nombreux antibiotiques, analgésiques, médicaments hormonaux et antiémétiques qui constituent le cœur de la demande du formulaire hospitalier. Son utilisation large soutient des achats récurrents au Brésil, en Argentine et en Colombie, où les prestataires ont besoin de formats familiers pour les procédures d'administration standard. Les ampoules de moins de 2 mL sont utilisées pour les produits spécialisés concentrés, notamment l'épinéphrine, certains immunosuppresseurs et les anesthésiques à haute puissance. La gamme 6-10 mL soutient les anesthésiques à doses plus importantes et certains produits adjuvants en oncologie, offrant aux fournisseurs une gamme de spécifications autour de la tranche de taille principale.
Les ampoules de plus de 10 mL devraient croître à un CAGR de 7,96 % jusqu'en 2031, car les traitements biologiques nécessitent un plus grand volume de contenant par dose. Les immunoglobulines intraveineuses, les agonistes des récepteurs GLP-1 et les adjuvants de perfusion d'anticorps monoclonaux peuvent nécessiter ces contenants primaires plus grands. Le développement de produits génériques de sémaglutide au Brésil modifie également les exigences pour certains formats d'emballages monodoses. Les formats plus grands utilisent plus de verre par contenant, ce qui peut augmenter les revenus même lorsque les volumes unitaires restent inférieurs à ceux des applications de volume intermédiaire. Nuova OMPI exploite une installation de production d'ampoules, de flacons et de cartouches en verre à Sete Lagoas, Minas Gerais, depuis 2017, démontrant la capacité régionale en verre de précision disponible pour répondre à une demande intensive en spécifications.
Par technologie de fabrication :
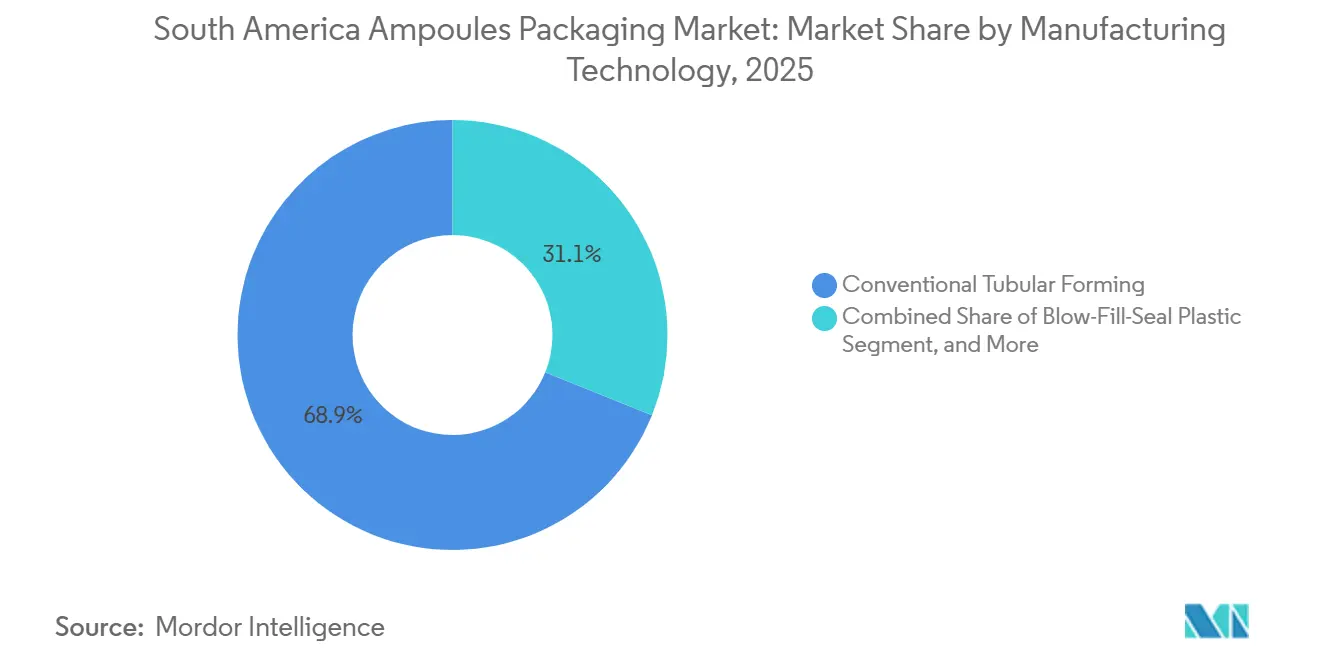
le marquage laser croît plus vite que le formage conventionnelLe formage tubulaire conventionnel représentait 68,92 % du marché des emballages d'ampoules en Amérique du Sud en 2025, soutenu par une large base installée de lignes de conversion tube-ampoule. Les fabricants utilisent des équipements de traitement à la flamme pour créer le corps, le col et l'embout de l'ampoule à partir de tubes en verre de qualité pharmaceutique. La méthode dispose d'un dossier de qualification de bonnes pratiques de fabrication établi parmi les opérations régionales de remplissage-finition, ce qui limite le besoin de changements dans la validation des fournisseurs. Elle présente également un coût en capital inférieur à celui des systèmes laser spécialisés et de gravure de précision, ce qui importe pour les fournisseurs au service des fabricants d'injectables génériques. Ces avantages pratiques préserveront le rôle central de la technologie pendant la période de prévision, même si de nouvelles méthodes reçoivent des investissements.
Le marquage laser avancé devrait se développer à un CAGR de 8,37 % jusqu'en 2031, le taux le plus rapide parmi les technologies de fabrication. Les lignes de score gravées au laser peuvent améliorer la cohérence de l'ouverture et réduire les particules, ce qui correspond aux attentes de qualité pour les contenants de médicaments injectables. Le soufflage-remplissage-scellage est une voie de fabrication distincte car il forme le contenant pendant le remplissage plutôt que de convertir un tube en verre préformé. L'Argentine a mis à jour ses exigences pour la production parentérale à grand volume en système fermé en 2026, soutenant cette approche pour les applications concernées.[2] SCHOTT Pharma a déclaré 445,4 millions EUR (486 millions USD) de chiffre d'affaires en solutions de conditionnement de médicaments pour les 9 premiers mois de l'exercice 2026, avec une croissance de 9,2 % à taux de change constant, soulignant l'investissement continu dans des solutions de conditionnement avancées.

Par secteur d'utilisation final :
le secteur pharmaceutique combine volume et croissance plus rapideLes applications pharmaceutiques représentaient 81,46 % de la taille du marché des emballages d'ampoules en Amérique du Sud en 2025 et devraient croître à un CAGR de 8,28 % jusqu'en 2031. Les médicaments injectables nécessitent un emballage primaire scellé répondant aux exigences de stérilité, d'inviolabilité et d'intégrité du système contenant-fermeture avant de pouvoir être fournis aux prestataires de soins de santé. Chaque nouveau produit biologique, biosimilaire et générique GLP-1 nécessite une qualification de l'emballage dans le cadre du développement du produit et de la soumission réglementaire. L'activité réglementaire alimente donc directement la demande d'ampoules qualifiées plutôt que d'augmenter uniquement la demande après qu'un traitement a été commercialement établi. Les clients pharmaceutiques exigent également des preuves sur les extractibles, les lixiviables et la cohérence des matériaux, faisant de ce segment la principale source à la fois de volume et d'exigences techniques.
Les soins personnels et les cosmétiques constituent une source distincte de demande unitaire, portée par les traitements capillaires, les concentrés actifs pour la peau et les produits botaniques vendus en formats monodoses. Ces produits utilisent des ampoules pour protéger une dose et soutenir un positionnement produit premium, plutôt que pour répondre à des exigences de livraison clinique. Les variantes en plastique et imprimées en couleur peuvent convenir, car ces applications ne nécessitent pas les mêmes spécifications de matériaux de qualité pharmaceutique. Les décisions d'achat accordent plus de poids à l'apparence, à la manipulation et au coût, ce qui élargit le rôle des transformateurs à moindre coût. Les applications pharmaceutiques continuent de définir la référence technique pour le secteur des emballages d'ampoules en Amérique du Sud, tandis que les soins personnels élargissent la variété des formats et la demande unitaire.
Analyse géographique
Marché des Ampoules d'Emballage de São Paulo et du Minas Gerais
Le Brésil détenait 46,17 % de la part de marché des ampoules d'emballage en Amérique du Sud en 2025, soutenu par la position du pays en tant que plus grande base de fabrication pharmaceutique de la région. São Paulo abrite la plus grande concentration de la région en installations de remplissage-finition aseptique et de laboratoires pharmaceutiques. Le Minas Gerais s'impose comme un deuxième pôle de production important, à mesure que les investissements dans la fabrication de produits injectables s'étendent au-delà du corridor traditionnel de São Paulo. Novo Nordisk a annoncé en avril 2025 une expansion de 6,4 milliards BRL (1,09 milliard USD) à Montes Claros, comprenant des lignes aseptiques supplémentaires, une capacité de contrôle qualité et des espaces d'entreposage. Blanver a également annoncé un projet d'usine de produits injectables de 592 millions BRL (101 millions USD) à Mairiporã, São Paulo, qui comprend une unité de remplissage stérile.
Marché des Ampoules d'Emballage du Brésil et de l'Argentine
La large capacité de fabrication du Brésil génère une demande soutenue en emballages pharmaceutiques, mais expose également les convertisseurs aux tubes à haute pureté importés et aux coûts libellés en USD. L'Argentine devrait enregistrer un CAGR de 8,46 % d'ici 2031, soit le taux le plus élevé du marché des emballages d'ampoules en Amérique du Sud. La province de Buenos Aires dispose d'un pôle de fabrication en biosciences et en biosimilaires, qui constitue une base pour la production locale de médicaments injectables. La volatilité du peso et les restrictions sur les intrants spécialisés importés peuvent prolonger les délais d'approvisionnement à 45-90 jours. Ces pressions accroissent la valeur d'un approvisionnement en emballages local et régional, car les fabricants ne peuvent pas toujours compter sur des importations au comptant régulières. Les investissements dans les équipements d'ampoules en plastique témoignent également d'une substitution progressive aux importations dans les applications polymères concernées.
Marché des Ampoules d'Emballage en Amérique du Sud
Le Chili dispose d'un secteur pharmaceutique à forte intensité d'importation qui s'appuie sur des ampoules en verre validées fournies par des entreprises multinationales. La demande du secteur de la santé privé pour les injectables de marque peut soutenir des valeurs unitaires plus élevées que dans certains autres marchés régionaux. La Colombie développe la demande hospitalière en injectables grâce à la couverture des soins de santé publics et à un formulaire élargi pour les traitements nécessitant un emballage stérile en dose unique. Le Pérou, l'Équateur, la Bolivie, le Paraguay, l'Uruguay et le Venezuela forment un groupe d'approvisionnement fragmenté, façonné par les appels d'offres publics et la distribution régionale de biomédicaments similaires. L'installation PharmaSteril du Venezuela devrait commencer à fonctionner en 2027 en utilisant la technologie allemande de soufflage-remplissage-scellage et pourrait réduire les importations de produits injectables pour les formats parentéraux de grand volume dans le nord de l'Amérique du Sud.[3] La demande en ampoules stériles de plus petite taille dans le reste de cette zone géographique devrait rester dépendante des importations à court terme.
Paysage concurrentiel
Le marché des emballages d'ampoules en Amérique du Sud présente une concentration modérée dans l'approvisionnement de qualité pharmaceutique, dominé par SCHOTT Pharma et Gerresheimer. La documentation pharmacopéiale et les dossiers de qualification de longue date soutiennent les positions de marché des fournisseurs. Leur position est la plus forte là où les fabricants de médicaments ont besoin d'une conformité documentée et d'un approvisionnement cohérent sur des portefeuilles injectables multiproduits. L'installation d'Itupeva de SCHOTT Pharma au Brésil soutient ses relations d'approvisionnement pharmaceutique régionales. Le segment des solutions de conditionnement de médicaments de l'entreprise a enregistré une forte croissance de son chiffre d'affaires au cours de la période.
Gerresheimer a déclaré une baisse de son chiffre d'affaires et une chute substantielle de son EBITDA ajusté au cours de l'exercice. L'entreprise a attribué ce résultat en partie à un ralentissement de la demande dans les cosmétiques et à des enlèvements différés par les clients pharmaceutiques, indiquant que les marchés finaux des emballages n'évoluent pas au même rythme. Une opportunité claire subsiste dans l'approvisionnement d'ampoules de niveau intermédiaire validées pour le segment des injectables génériques en croissance au Brésil. Les fournisseurs premium mondiaux peuvent faire face à des coûts de qualification et de service élevés dans cette partie du marché. Les importateurs non enregistrés peuvent ne pas satisfaire aux exigences d'approbation des fournisseurs de l'ANVISA pour les clients pharmaceutiques réglementés. Les fabricants indiens et chinois enregistrés auprès de l'ANVISA peuvent être mieux placés pour servir cet espace lorsqu'ils peuvent combiner un coût compétitif avec une conformité documentée.
L'intégration verticale devient une réponse concurrentielle pratique à la volatilité des coûts des intrants et à la complexité de la qualification. Fagron a finalisé son acquisition de Vepakum en mars 2026 après l'autorisation antitrust, ajoutant 2 installations d'emballage à São Paulo à ses opérations sud-américaines.[4] La transaction relie la fabrication d'emballages à la préparation pharmaceutique, à la distribution partagée et aux relations avec les clients locaux. SCHOTT Pharma a lancé cartriQ BioPure en mars 2026 en utilisant des tubes FIOLAX Pro améliorés pour les produits biologiques sensibles. Son accent sur des performances réduites en ions sodium et aluminium et des extractibles et lixiviables documentés illustre comment la qualité chimique devient un facteur de différenciation.
Leaders du secteur des emballages d'ampoules en Amérique du Sud
-
Gerresheimer AG
-
SCHOTT Pharma AG & Co. KGaA
-
Stevanato Group S.p.A.
-
Nipro PharmaPackaging International N.V.
-
SGD S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Emballages d'Ampoules en Amérique du Sud Entreprises couvertes dans ce rapport
- Gerresheimer AG
- SCHOTT Pharma AG & Co. KGaA
- Stevanato Group S.p.A.
- Nipro PharmaPackaging International N.V.
- SGD S.A.
- Shandong Pharmaceutical Glass Co., Ltd.
- James Alexander Corporation
- Essco Glass Pvt. Ltd.
- Global Pharmatech Pvt. Ltd.
- AAPL Solutions Pvt. Ltd.
- Hindusthan National Glass and Industries Limited
- PGP Glass Private Limited
- Weiler Engineering, Inc.
- DWK Life Sciences GmbH
- Amposan S.A.
- Borosil Scientific Limited
- Crestani S.r.l.
- Vetter Pharma-Fertigung GmbH & Co. KG
Développements industriels récents dans Marché des Emballages d'Ampoules en Amérique du Sud
- Mars 2026 : SCHOTT Pharma a lancé cartriQ BioPure, une gamme de cartouches en verre fabriquées à partir de tubes FIOLAX Pro améliorés. Le produit présente des performances documentées en ions sodium et aluminium inférieures aux limites ISO, un profil amélioré d'extractibles et de lixiviables, et une conception conforme aux exigences évolutives du projet USP 660. Il cible les produits biologiques sensibles nécessitant une intégrité stricte du système contenant-fermeture.
- Mars 2026 : La Fundação Ezequiel Dias du Minas Gerais a reçu des représentants de Bionovis et Samsung Bioepis dans le cadre d'un Partenariat de Développement Productif pour la production domestique d'aflibercept. Le programme utilise une unité de production de qualité injectable précédemment inactive qui répond aux exigences de qualité de l'eau pour préparations injectables. L'initiative vise à réduire les dépenses du SUS sur le produit biologique grâce à une fabrication aseptique domestique.
- Mars 2026 : Fagron a finalisé son acquisition de Vepakum, un fournisseur d'emballages pharmaceutiques exploitant 2 installations à São Paulo, au Brésil, après l'autorisation antitrust du CADE en février 2026. La transaction avait été initialement annoncée en décembre 2025. Elle intègre la fabrication d'emballages dans les opérations de préparation pharmaceutique sud-américaines de Fagron et soutient une infrastructure de production et de distribution partagée.
- Novembre 2025 : EMS a acquis les opérations de fabrication de médicaments injectables de Fresenius Kabi à Goiás, au Brésil, incluant une usine de fabrication, des capacités de R&D et une infrastructure de distribution. La transaction a marqué le retour d'EMS dans les médicaments injectables. Elle a ajouté des antibiotiques et des corticostéroïdes nécessitant un emballage primaire stérile et devrait générer 30 millions USD de chiffre d'affaires annuel supplémentaire à mesure que la base de fabrication est intégrée.
Périmètre du rapport sur le marché des emballages d'ampoules en Amérique du Sud
Le marché des emballages d'ampoules en Amérique du Sud couvre les solutions d'emballage conçues pour stocker et protéger les formulations liquides stériles, notamment les produits pharmaceutiques, les vaccins, les produits biologiques et les produits de diagnostic. Il évalue également la taille du marché, les tendances de croissance, le paysage concurrentiel, les principaux moteurs, les défis et les opportunités émergentes pendant la période d'étude.
Le rapport sur le marché des emballages d'ampoules en Amérique du Sud est segmenté par type de matériau (verre et plastique), type d'ampoule (tige droite, type entonnoir, fermé (forme D) et ouverture facile (OPC, anneau de score et CBR)), capacité (moins de 2 mL, 3-5 mL, 6-10 mL et plus de 10 mL), technologie de fabrication (formage tubulaire conventionnel, soufflage-remplissage-scellage plastique et marquage laser avancé), secteur d'utilisation final (pharmaceutique et soins personnels et cosmétiques) et géographie (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Verre |
| Plastique |
| Tige droite |
| Type entonnoir |
| Fermé (forme D) |
| Ouverture facile (OPC, anneau de score, CBR) |
| Moins de 2 mL |
| 3-5 mL |
| 6-10 mL |
| Plus de 10 mL |
| Formage tubulaire conventionnel |
| Soufflage-remplissage-scellage plastique |
| Marquage laser avancé |
| Pharmaceutique |
| Soins personnels et cosmétiques |
| Brésil |
| Argentine |
| Chili |
| Colombie |
| Reste de l'Amérique du Sud |
| Par type de matériau | Verre |
| Plastique | |
| Par type d'ampoule | Tige droite |
| Type entonnoir | |
| Fermé (forme D) | |
| Ouverture facile (OPC, anneau de score, CBR) | |
| Par capacité | Moins de 2 mL |
| 3-5 mL | |
| 6-10 mL | |
| Plus de 10 mL | |
| Par technologie de fabrication | Formage tubulaire conventionnel |
| Soufflage-remplissage-scellage plastique | |
| Marquage laser avancé | |
| Par secteur d'utilisation final | Pharmaceutique |
| Soins personnels et cosmétiques | |
| Par géographie | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des emballages d'ampoules en Amérique du Sud ?
La taille du marché des emballages d'ampoules en Amérique du Sud est de 241,94 millions USD en 2026 et devrait atteindre 350,82 millions USD d'ici 2031 à un CAGR de 7,71 %.
Quels sont les facteurs qui stimulent la demande d'emballages d'ampoules en Amérique du Sud ?
Les investissements dans les médicaments injectables, la production de produits biologiques et de biosimilaires, l'activité des génériques GLP-1 et la demande de contenants stériles monodoses sont les principaux facteurs. Les exigences de traçabilité favorisent également les fournisseurs qualifiés capables de soutenir les systèmes qualité pharmaceutiques.
Quel matériau domine la demande d'emballages d'ampoules en Amérique du Sud ?
Le verre était en tête avec une part de 72,46 % en 2025, car le verre borosilicaté de type I répond aux besoins de manipulation, de cohérence des matériaux et de barrière stérile de nombreux médicaments injectables.
Quel format d'ampoule connaît la croissance la plus rapide en Amérique du Sud ?
Les formats à ouverture facile devraient croître à un CAGR de 8,24 % jusqu'en 2031. Les options à coupe en un point, à anneau de score et à anneau de rupture coloré permettent une ouverture plus nette et peuvent réduire les risques de manipulation pour le personnel hospitalier.
Quel pays devrait connaître la croissance la plus rapide pour les emballages d'ampoules ?
L'Argentine devrait croître à un CAGR de 8,46 % jusqu'en 2031, soutenue par la fabrication de biosimilaires, les investissements en capacité locale et la nécessité de réduire l'exposition aux intrants spécialisés importés incertains.
Pourquoi les intrants en verre importés affectent-ils les fournisseurs régionaux ?
Les tubes de qualité pharmaceutique importés créent une exposition à des délais d'approvisionnement de 12 à 20 semaines, à une tarification en USD et à la volatilité des devises. Les transformateurs peuvent avoir besoin de stocks tampons et de contrats à long terme, ce qui augmente les besoins en fonds de roulement.