
Taille et part du marché des équipements de test des sols
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.22 Milliards de dollars |
| Taille du Marché (2032) | 10.39 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de test des sols par Mordor Intelligence
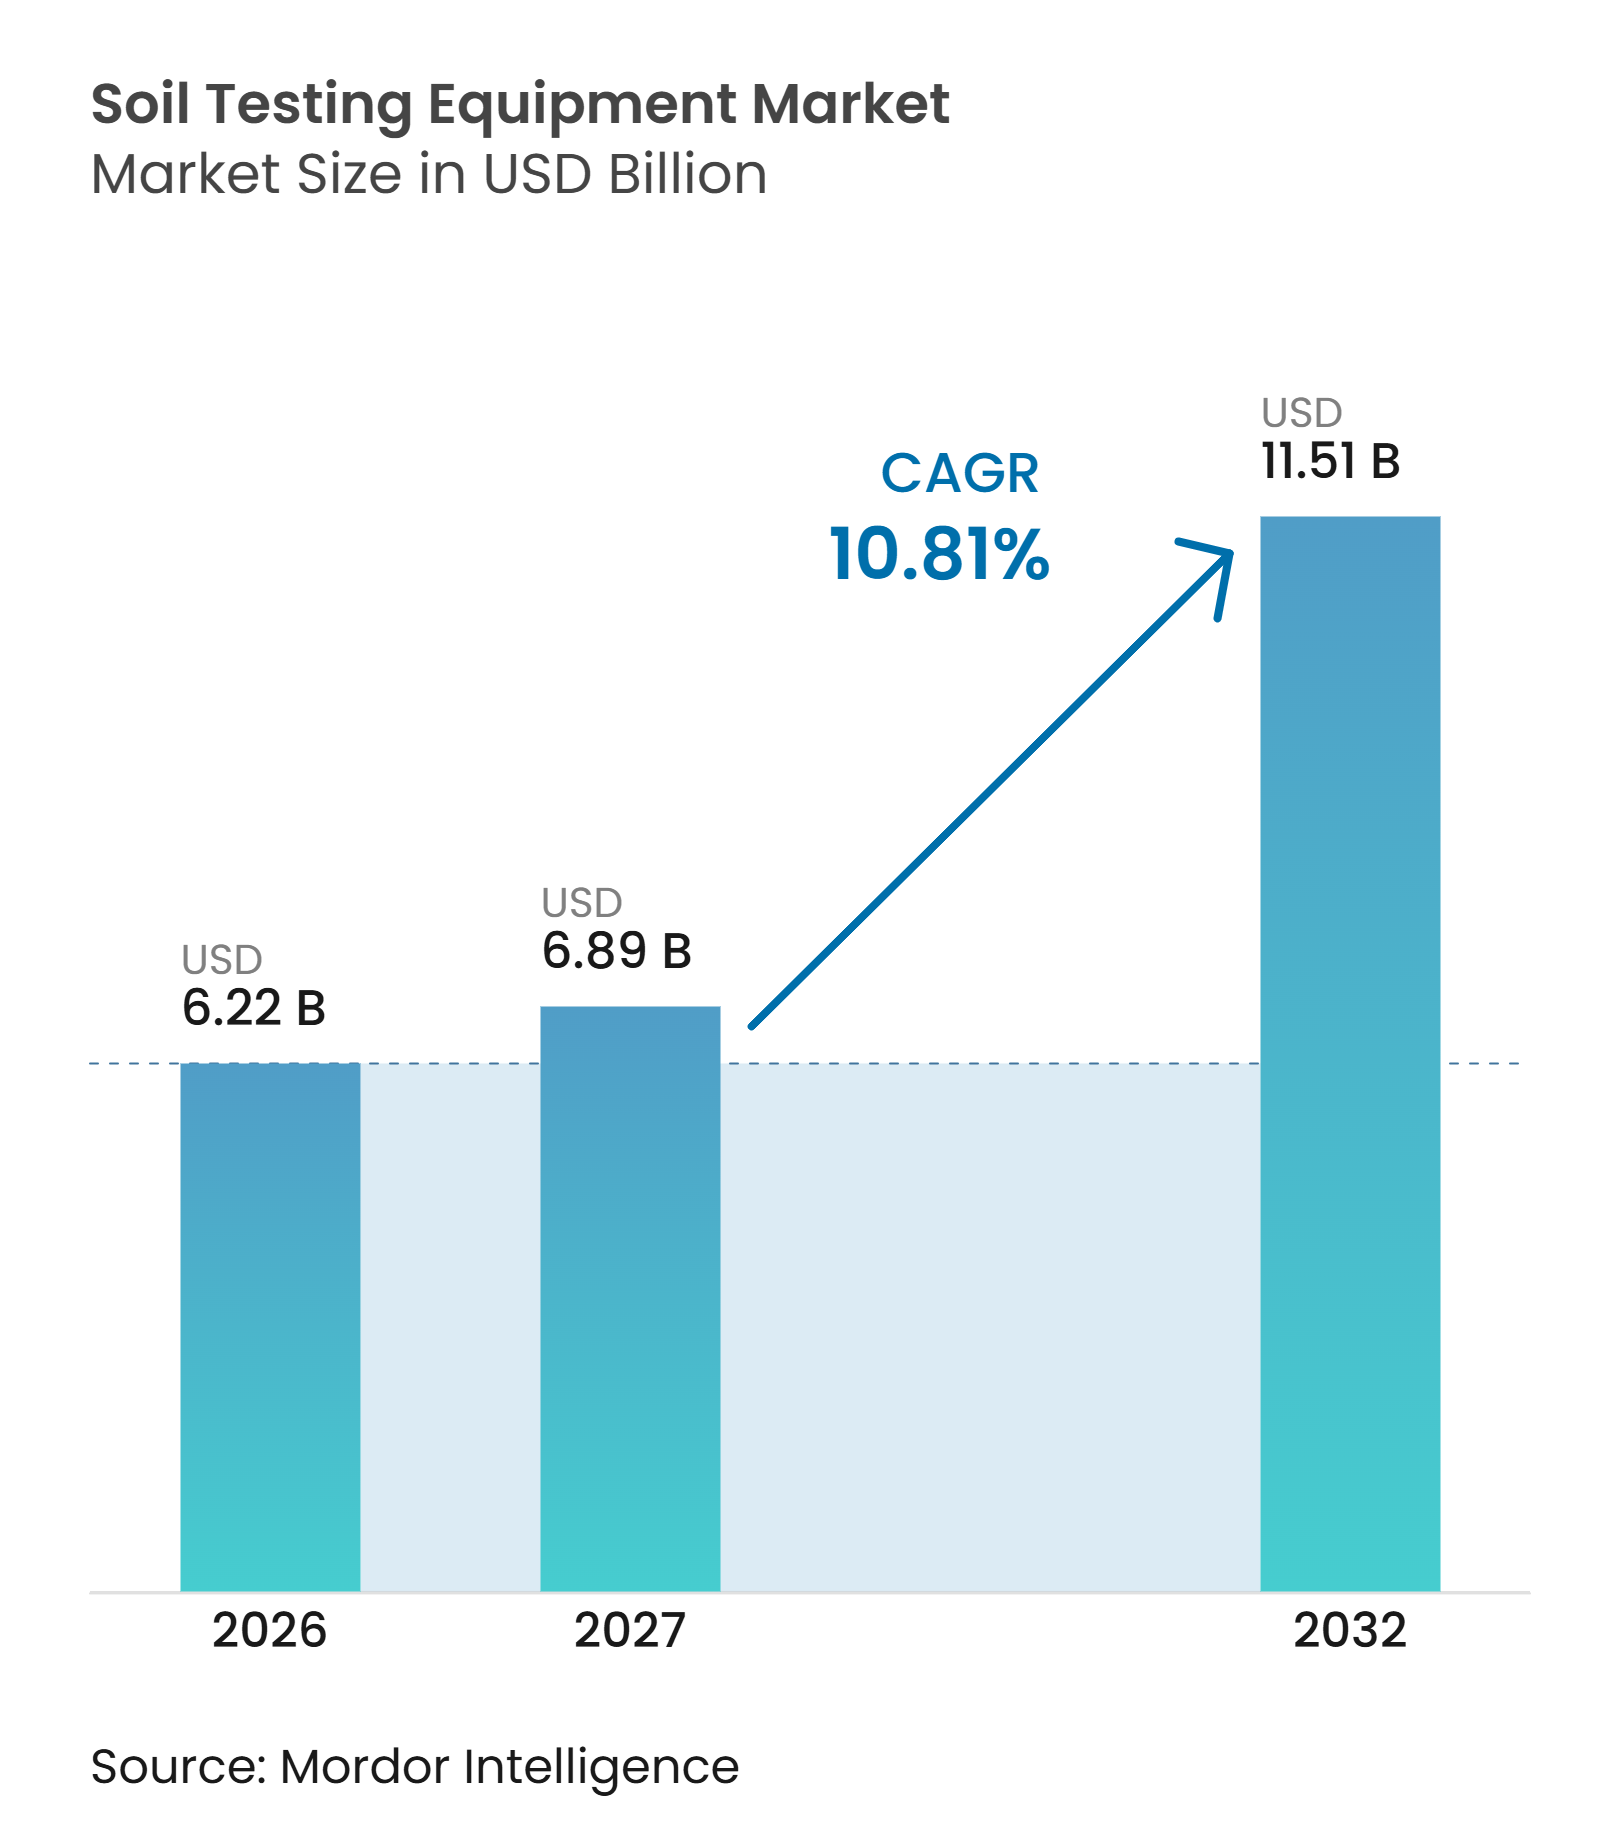
La taille du marché des équipements de test des sols était évaluée à 6,22 milliards USD en 2026 et devrait croître de 6,89 milliards USD en 2027 à 11,51 milliards USD d'ici 2032, à un CAGR de 10,81 % de 2027 à 2032. Le marché est soutenu par la demande provenant de l'agriculture, de la construction, de la remédiation des terres et de la surveillance réglementaire. Les appareils de terrain dotés d'une connectivité mobile élargissent l'accès aux services de test dans les régions où les laboratoires centralisés sont moins disponibles. Dans les marchés matures, les mises à niveau des laboratoires et les exigences accrues en matière de traçabilité des données orientent les décisions d'achat. Dans les marchés en développement, les instruments portables soutiennent les services de conseil locaux et les programmes publics de santé des sols. Ces deux modèles de demande obligent les fournisseurs à équilibrer les systèmes de laboratoire à haut débit avec des équipements de terrain à moindre coût.
Principaux enseignements du rapport
-
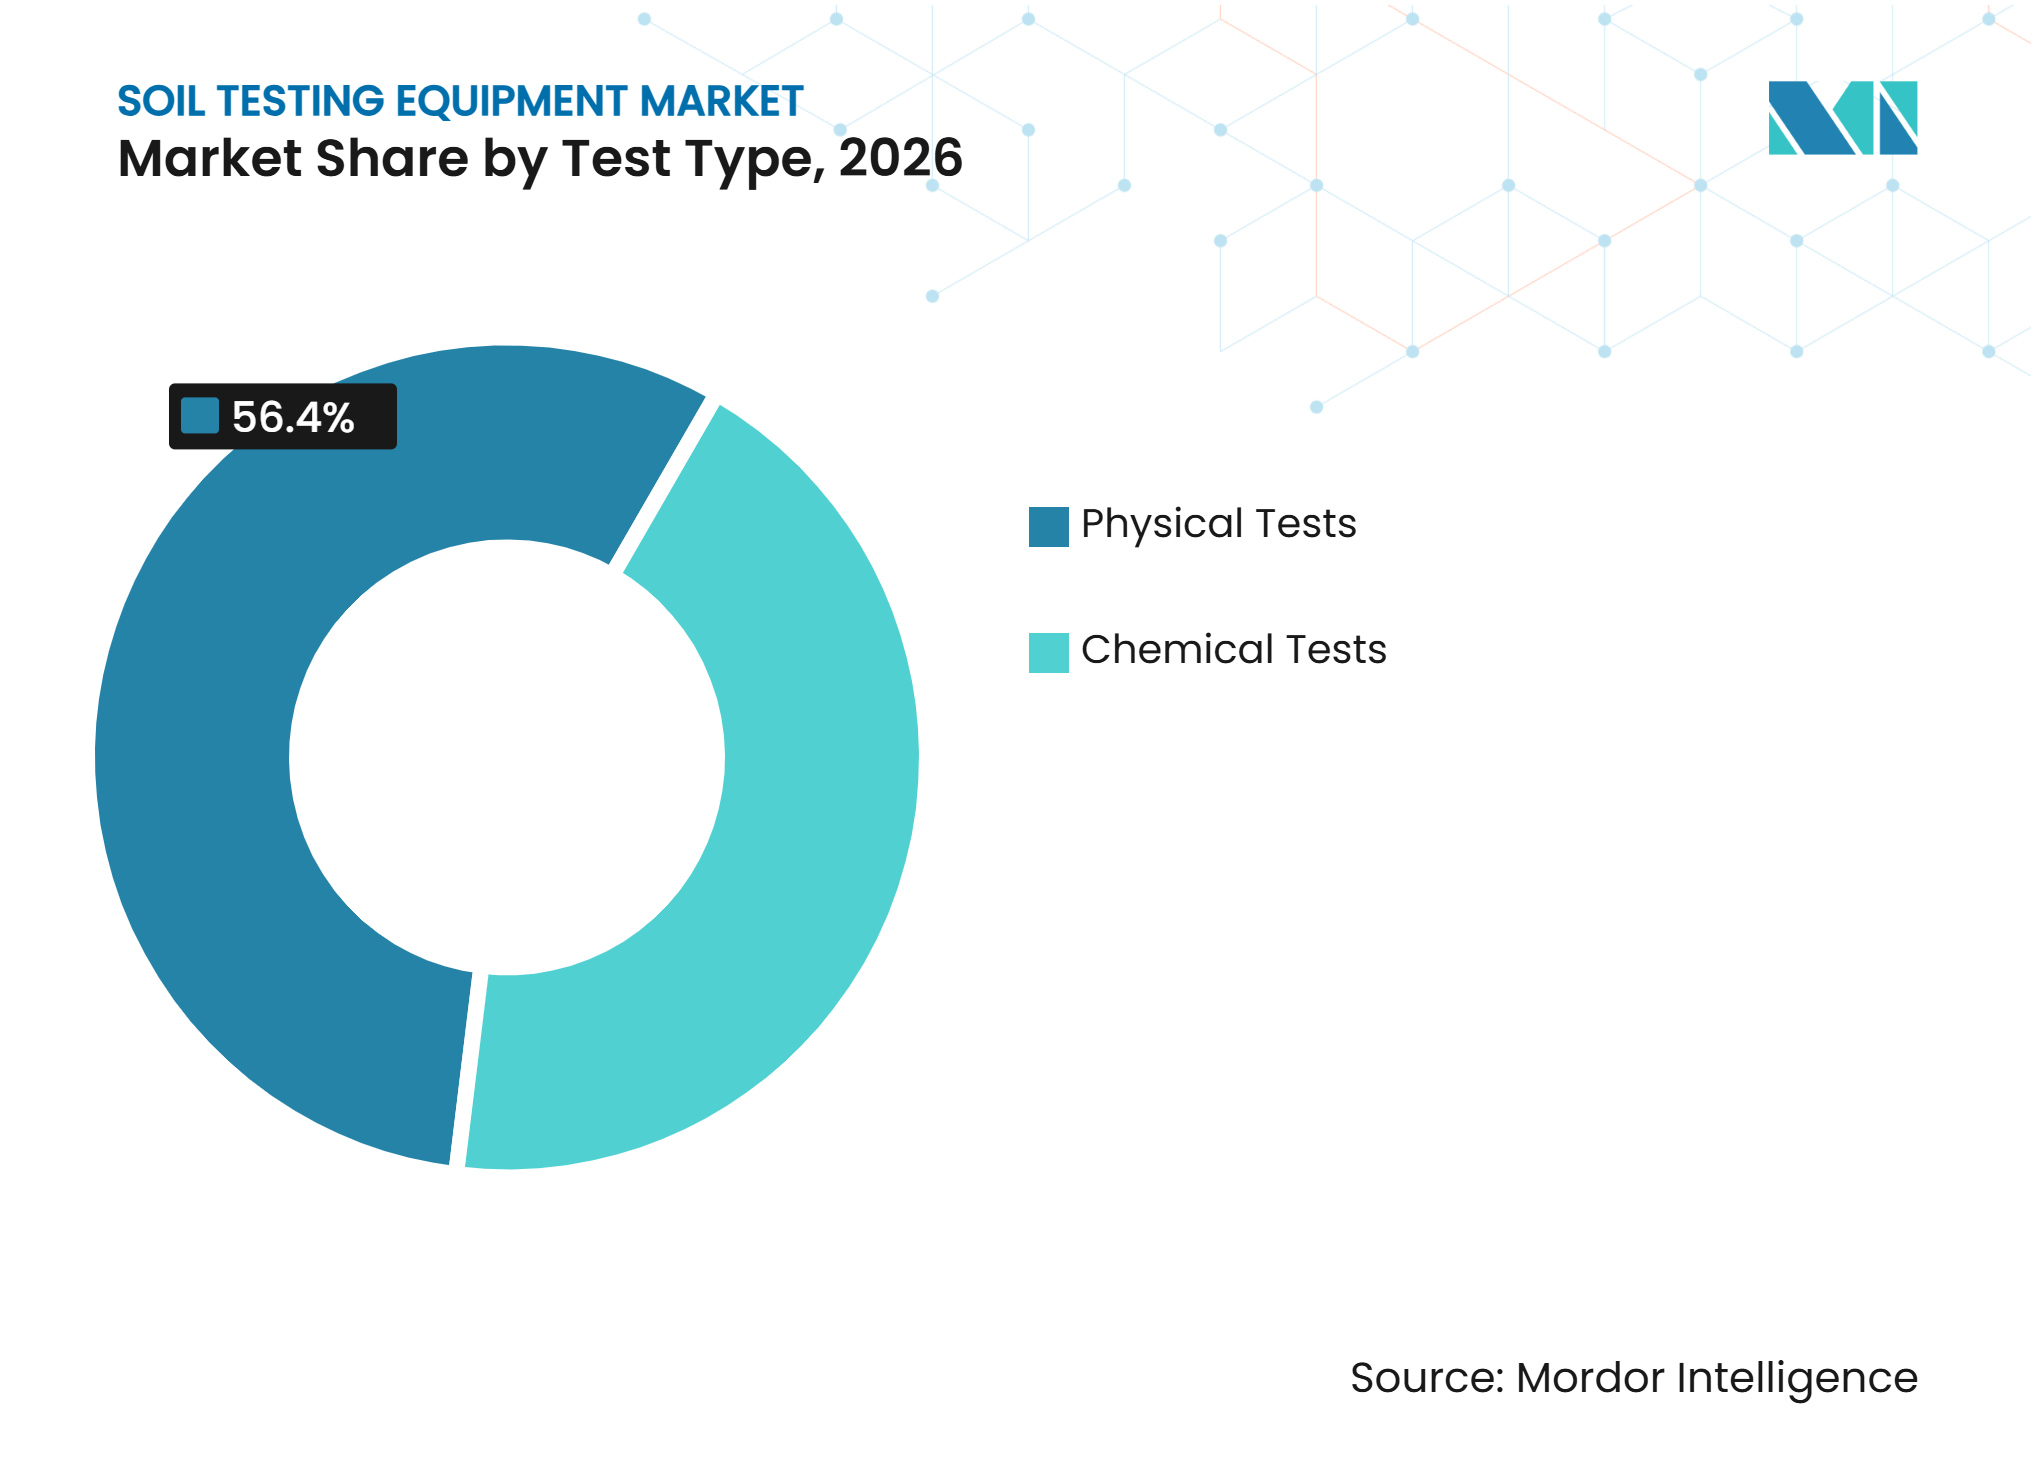
Par type de test, les tests chimiques représentaient 43,6 % de la part du marché des équipements de test des sols en 2026 et devraient croître à un CAGR de 11,3 % de 2027 à 2032.
-
Par degré d'automatisation, les équipements semi-automatiques représentaient 38,9 % de la taille du marché des équipements de test des sols en 2026, tandis que les équipements automatiques devraient croître à un CAGR de 11,2 % de 2027 à 2032.
-
Par type de produit, les équipements de test des nutriments représentaient 39 % de la part de marché en 2026, tandis que les testeurs d'humidité devraient croître à un CAGR de 12,0 % de 2027 à 2032.
-
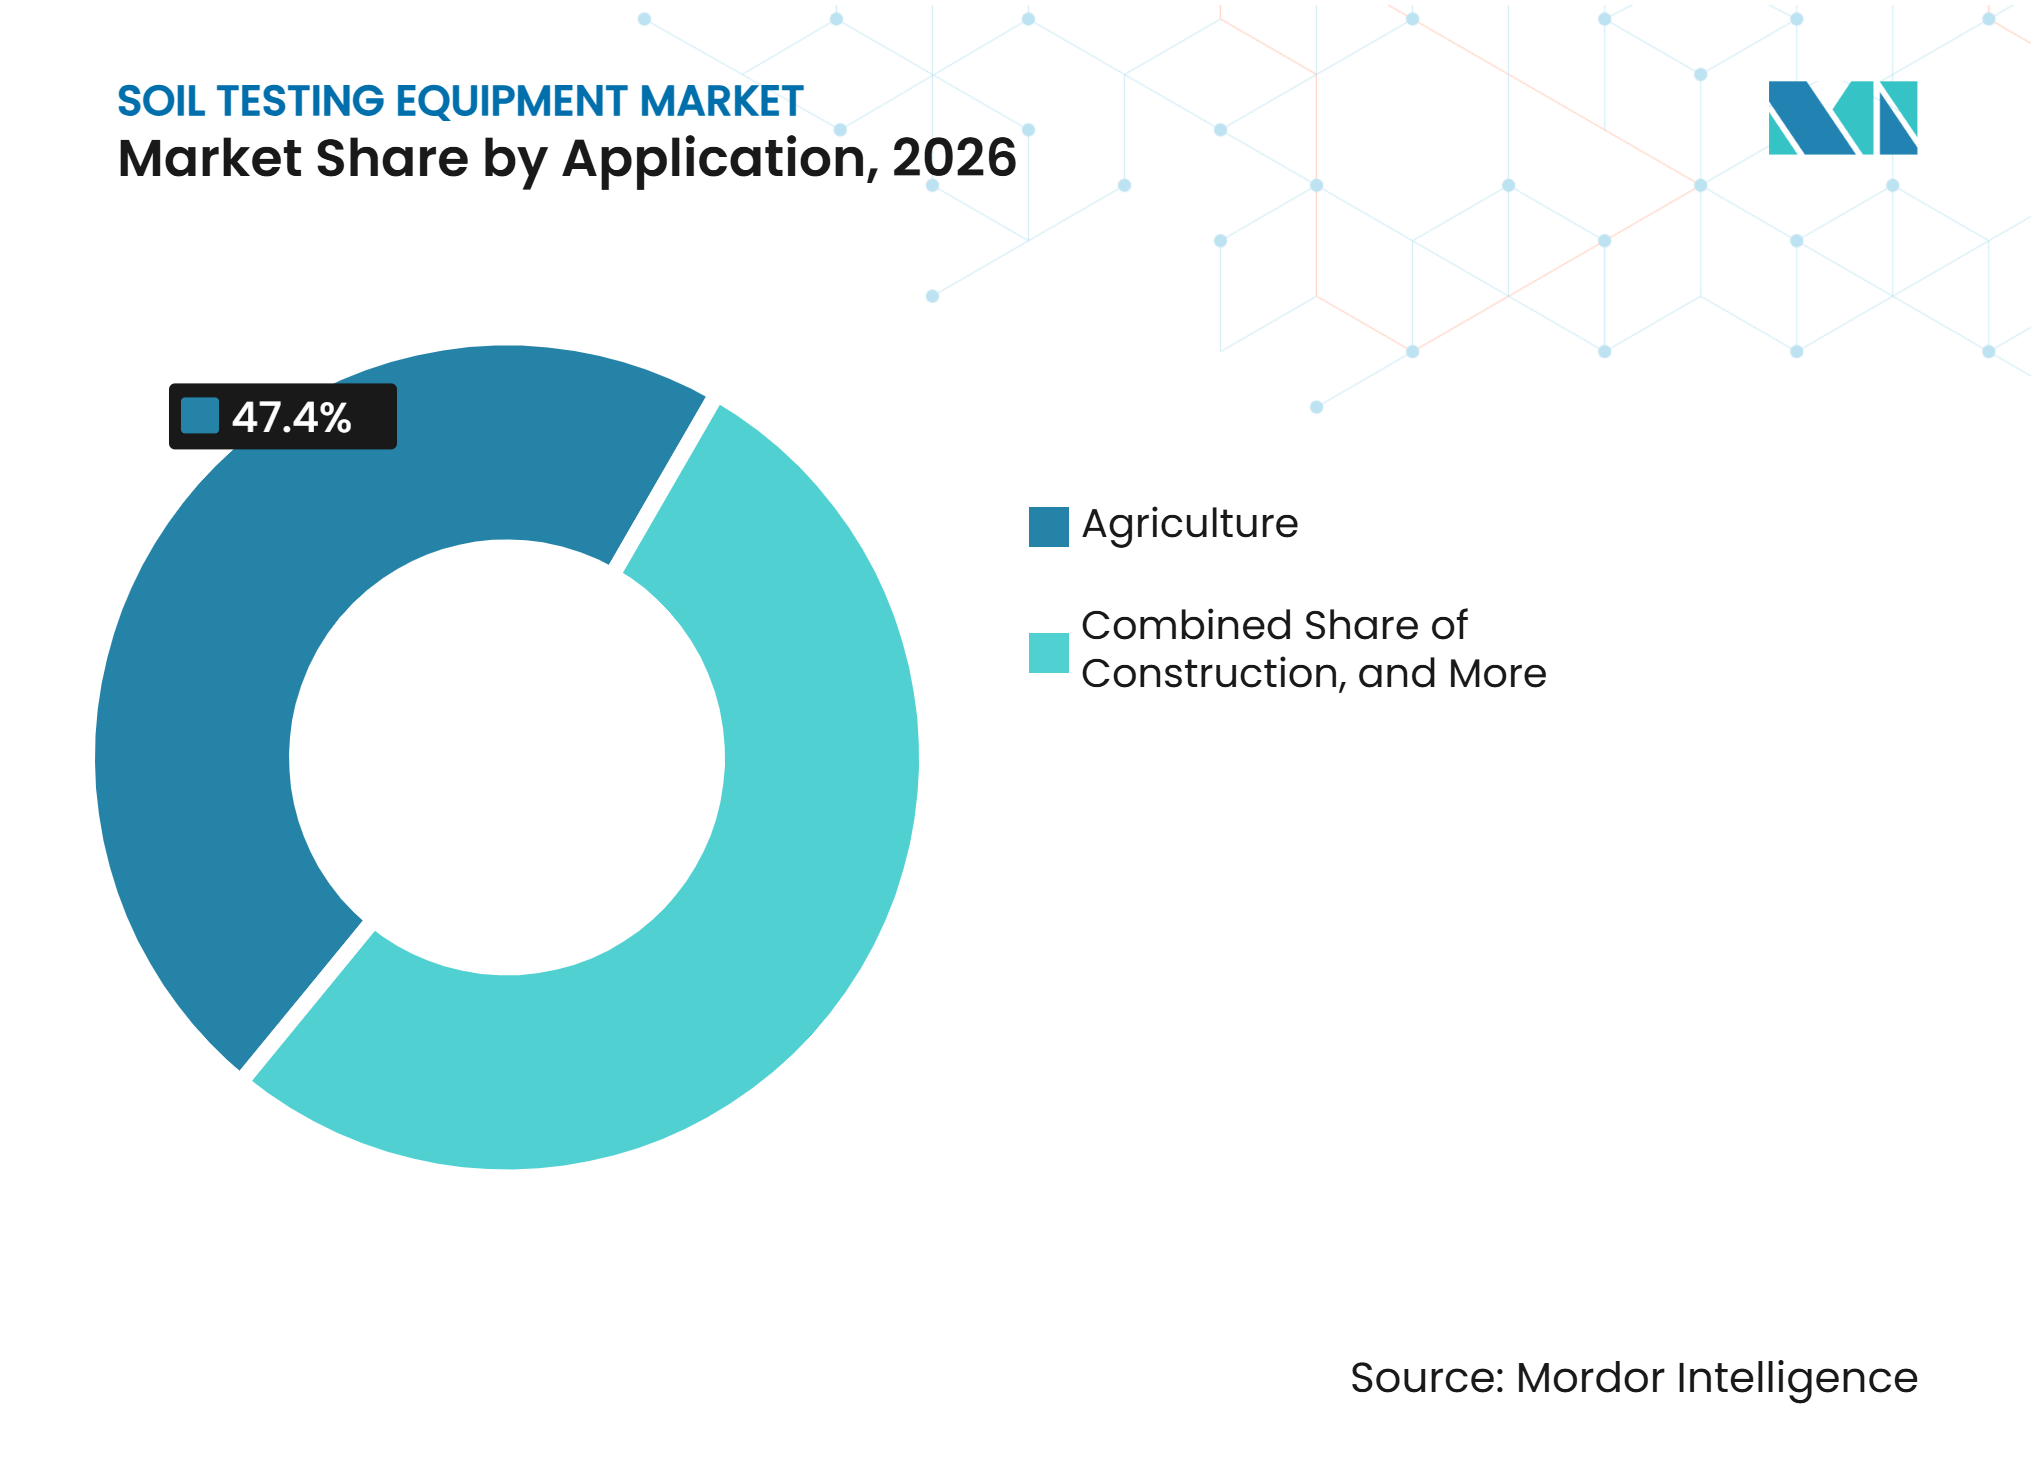
Par application, l'agriculture représentait 47,4 % de la part de marché en 2026, tandis que la surveillance environnementale et la remédiation devraient croître à un CAGR de 12,3 % de 2027 à 2032.
-
Par utilisateur final, les exploitations agricoles commerciales représentaient 31,0 % de la part de marché en 2026, tandis que les agences gouvernementales devraient croître à un CAGR de 10,9 % de 2027 à 2032.
-
Par géographie, l'Amérique du Nord représentait 37,6 % de la part de marché en 2026, tandis que la région Asie-Pacifique devrait croître à un CAGR de 11,6 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Agriculture de précision et gestion des intrants à taux variable | +2.8% | Mondial | Moyen terme (2 à 4 ans) |
| Programmes gouvernementaux de santé des sols et conformité environnementale | +2.2% | Mondial, plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de tests géotechniques liée au développement des infrastructures | +1.8% | Principalement Asie-Pacifique, avec une demande au Moyen-Orient et en Amérique du Sud | Long terme (≥ 4 ans) |
| Automatisation et capture numérique des données dans l'analyse des sols | +1.6% | Amérique du Nord, Europe et marchés avancés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Tests activés par smartphone pour les services agricoles décentralisés | +1.0% | Asie-Pacifique, Afrique et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Localisation des chaînes d'approvisionnement en matériel de test des sols | +0.6% | Amérique du Nord, Asie-Pacifique et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Agriculture de précision et gestion des intrants à taux variable
L'agriculture de précision utilise les mesures de nutriments, de pH, d'humidité et de salinité des sols pour orienter les décisions d'intrants à taux variable. Des tests répétés peuvent réduire les gaspillages et améliorer le calendrier d'utilisation des engrais et de l'irrigation. À mesure que ces services s'intègrent aux contrats de conseil agronomique, le marché des équipements de test des sols bénéficie d'une fréquence de test plus élevée plutôt que d'une simple adoption initiale. La transmission numérique des résultats favorise les instruments capables de transférer directement les données dans les flux de travail de gestion agricole. Les fournisseurs qui associent le matériel à des capacités de gestion des données peuvent être mieux positionnés dans les canaux d'achat pilotés par le conseil.
Programmes gouvernementaux de santé des sols et conformité environnementale
Les programmes gouvernementaux font de l'évaluation des sols une activité récurrente dans les cadres de gestion agricole et de surveillance environnementale. La directive de l'Union européenne sur la surveillance des sols est entrée en vigueur le 16 décembre 2025 et oblige les États membres à surveiller la santé des sols dans les forêts, les terres agricoles et les zones urbaines à l'aide de descripteurs communs et de méthodes d'échantillonnage harmonisées. La Commission européenne a déclaré que la dégradation des sols coûte à l'Union européenne plus de 50 milliards EUR, soit 55 milliards USD, chaque année.[1] En mars 2026, Agriculture et Agroalimentaire Canada a entamé des travaux avec le Conseil de conservation des sols du Canada sur une Stratégie nationale de santé des sols agricoles couvrant la recherche, la vulgarisation, la collecte de données et les incitations.[2] Ces mesures peuvent raccourcir les cycles de remplacement lorsque les laboratoires ont besoin d'équipements répondant aux nouvelles exigences de test et de reporting.
Demande de tests géotechniques liée au développement des infrastructures
Les routes, ponts, barrages, installations industrielles et projets d'énergie renouvelable nécessitent une caractérisation des sols avant la conception et pendant la construction. Fugro a démarré des opérations géotechniques de terrain en avril 2026 pour le projet pilote d'éolien offshore de Petrobras à Rio de Janeiro, incluant l'échantillonnage des sols, les tests in situ et l'analyse en laboratoire. Le Département des transports de l'Arkansas a déployé une machine de test au pénétromètre à cône qui capture des données de sol en temps réel à 2 centimètres par seconde, remplaçant les processus plus lents de forage manuel et de transport d'échantillons.[3] Les sites d'énergie renouvelable peuvent générer une demande supplémentaire d'équipements de test des sols en dehors des cycles traditionnels de construction de routes et de bâtiments. La conformité aux exigences ASTM et ISO soutient également la demande d'équipements validés pour les travaux de fondation et de compactage.
Automatisation et capture numérique des données dans l'analyse des sols
Les plateformes automatisées peuvent augmenter le débit d'échantillons et réduire la variabilité entre analystes. Bentley Systems a lancé OpenGround Labs en février 2026 pour connecter les données d'échantillons de sol et de roche depuis la collecte sur le terrain jusqu'aux flux de travail de test en laboratoire et d'ingénierie. ORUN Instruments a indiqué que son analyseur automatisé de matière organique des sols peut traiter 60 à 80 échantillons par lot grâce à l'ajout automatisé de réactifs, à la digestion, à la titration et à la génération de rapports. Le marché des équipements de test des sols fait donc évoluer certains rôles de laboratoire de l'analyse de routine vers l'assurance qualité et l'interprétation des résultats. Les fournisseurs disposant de flux de données traçables du terrain à la recommandation finale peuvent différencier leurs systèmes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés d'acquisition et d'étalonnage | -1.8% | Mondial, plus aigu en Asie-Pacifique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Formation technique limitée et interprétation des résultats | -1.4% | Asie-Pacifique, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Dérive d'étalonnage dans les sols salins, argileux et organiques | -1.1% | Moyen-Orient, Australie et Inde | Moyen terme (2 à 4 ans) |
| Volatilité de l'approvisionnement en réactifs, capteurs et composants électroniques | -0.7% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'acquisition et d'étalonnage
Les analyseurs avancés nécessitent un investissement initial important ainsi que des dépenses récurrentes en étalonnage, maintenance et services qualifiés. Ces coûts peuvent retarder les achats dans les laboratoires publics et les petites exploitations agricoles. Les laboratoires des marchés émergents peuvent continuer à utiliser des instruments au-delà de leur durée de vie de service validée lorsque les budgets de remplacement sont limités. L'accès à des matériaux de référence traçables et à des réactifs certifiés peut augmenter le coût total d'exploitation des systèmes haute performance. Les laboratoires financés par des fonds publics font face à une incertitude supplémentaire lorsque les budgets annuels fluctuent en fonction des priorités de dépenses agricoles plus larges.
Formation technique limitée et interprétation des résultats
Les équipements ne créent de valeur que lorsque le personnel collecte correctement les échantillons et interprète les résultats en fonction des conditions de sol pertinentes. Un technicien peut utiliser correctement un capteur de terrain tout en appliquant mal les exigences d'étalonnage pour une matrice de sol spécifique. Une étude scientifique de 2026 a révélé que les résultats des tests de pénétration standard pouvaient substantiellement surestimer les angles de frottement dans les sols riches en matière organique et les sols tourbeux sur les sites rwandais étudiés. Une étude de 2025 a constaté que les services numériques de vulgarisation agricole peuvent améliorer l'accès à l'information et l'adoption des pratiques, bien que les agriculteurs aient encore besoin d'aide pour appliquer les données aux décisions de gestion des sols. De mauvais résultats peuvent réduire la confiance institutionnelle et limiter la capacité d'un laboratoire à obtenir des contrats qui financeraient autrement une formation complémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de test :
les tests chimiques ancrent la demande, les tests physiques progressent dans les infrastructuresLes tests chimiques représentaient 43,6 % de la part du marché des équipements de test des sols en 2026 et devraient croître à un CAGR de 11,3 % de 2027 à 2032. La mesure du pH, l'azote, le phosphore, le potassium, la conductivité électrique et l'analyse de la matière organique servent les utilisateurs agricoles, environnementaux et de remédiation. Leur utilisation répétée soutient une demande récurrente de consommables et de services d'étalonnage. Les exigences publiques en matière de gestion des nutriments et les appareils mobiles de test des nutriments soutiennent cette expansion du marché des équipements de test des sols.
Les tests physiques comprennent la texture, la densité apparente, l'humidité, la perméabilité, la résistance au cisaillement et les tests résiduels. Les projets d'infrastructure en Asie-Pacifique et au Moyen-Orient nécessitent des données de perméabilité et de résistance au cisaillement avant que la conception des fondations puisse être réalisée. Les tests résiduels soutiennent l'évaluation des sites contaminés dans le cadre des exigences européennes de surveillance des sols. Les équipements de test physique peuvent avoir une durée de vie plus longue et une utilisation de consommables plus faible que les plateformes chimiques. Les pénétromètres connectés peuvent servir à la fois à l'évaluation agricole des sols et aux besoins de contrôle qualité dans la construction.



Par degré d'automatisation :
les équipements automatiques mènent la croissance face à la pression sur le débitLes équipements semi-automatiques représentaient 38,9 % du marché des équipements de test des sols en 2026, car ils sont largement utilisés dans les laboratoires agricoles et les établissements universitaires. Ces utilisateurs nécessitent une répétabilité supérieure à ce que les méthodes manuelles peuvent offrir, mais peuvent ne pas disposer du capital nécessaire pour des plateformes entièrement automatisées. Les équipements automatiques devraient croître à un CAGR de 11,2 % de 2027 à 2032. La consolidation des laboratoires publics et des prestataires de tests commerciaux augmente le nombre d'échantillons traités par chaque instrument. Le traitement par lots et l'export direct de rapports peuvent réduire les exigences de manipulation de routine.
Les équipements manuels restent pertinents pour l'échantillonnage sur le terrain et les évaluations à faible fréquence où la portabilité est plus importante que le débit. Les laboratoires commerciaux subissent une pression pour livrer des délais d'exécution plus rapides à des coûts similaires. Cela peut encourager les prestataires de niveau intermédiaire à passer des systèmes semi-automatiques aux équipements automatiques d'entrée de gamme. Le catalogue 2026 de SEAL Analytical comprend une solution d'automatisation pour la distribution granulométrique des sols qui prend en charge les étapes de la détermination de la fraction argileuse selon la norme ISO 11277. Le secteur des équipements de test des sols peut tirer parti de l'automatisation pour améliorer la conformité tout en maintenant des flux de travail accessibles au personnel existant.
Par type de produit :
les testeurs d'humidité connaissent la croissance la plus rapide dans le contexte de l'expansion de l'irrigationLes équipements de test des nutriments représentaient 39 % de la part de marché en 2026, car l'analyse de l'azote, du phosphore et du potassium reste essentielle à la gestion de la nutrition des cultures. Les pH-mètres sont largement utilisés dans les kits portables et les configurations de paillasse de laboratoire. Les spectromètres et les analyseurs élémentaires servent le segment haut de gamme de la gamme de produits. Les testeurs de compactage, les testeurs de salinité et les pénétromètres à sol répondent à des besoins spécifiques dans la construction et l'agriculture en région aride. La sélection des produits dépend de la méthode de test, de la précision requise et de la nécessité d'un déploiement en laboratoire ou sur le terrain.
Les testeurs d'humidité devraient croître à un CAGR de 12,0 % de 2027 à 2032. L'irrigation au goutte-à-goutte, la surveillance du stress hydrique et les réseaux de capteurs de terrain connectés soutiennent la demande pour ces produits. Braveridge a introduit deux modèles de capteurs agricoles qui mesurent l'humidité, la température et la conductivité électrique et transmettent les lectures aux smartphones et aux ordinateurs. Son modèle LTE-M peut fonctionner sans routeur WiFi, ce qui favorise son utilisation dans les exploitations éloignées. La connectivité peut intégrer un testeur d'humidité comme source de données au sein d'un système de gestion agricole.
Par application :
l'agriculture domine, la surveillance environnementale s'accélèreL'agriculture représentait 47,4 % du marché des équipements de test des sols en 2026. Les grandes exploitations en Amérique du Nord et en Australie utilisent souvent des systèmes automatisés de qualité laboratoire, tandis que les programmes pour les petits exploitants en Inde et en Afrique subsaharienne utilisent des appareils portables ou connectés aux smartphones. La demande agricole comprend les achats d'équipements, les services de test et les plateformes de conseil qui convertissent les mesures en recommandations d'engrais. Le marché des équipements de test des sols s'adapte à la fois aux laboratoires centralisés et aux modèles de test décentralisés, au service d'exploitations de différentes tailles et budgets, ainsi que des délais de prise de décision.
La surveillance environnementale et la remédiation devraient croître à un CAGR de 12,3 % de 2027 à 2032. La directive de l'Union européenne exige des actions sur les sites contaminés, soutenant la demande de dépistage sur le terrain et d'analyse confirmative en laboratoire. La demande dans la construction est soutenue par les tests de capacité portante, de compactage et de perméabilité requis pour la conception et les travaux routiers. Les utilisateurs de la recherche et du milieu académique achètent des instruments haute résolution où la précision analytique est critique. Ces applications réduisent la dépendance du marché à la seule demande agricole.

Par utilisateur final :
les exploitations commerciales en tête, les agences gouvernementales gagnent en poids dans les achatsLes exploitations agricoles commerciales représentaient 31,0 % de la part de marché en 2026, avec des achats allant des pH-mètres portables aux contrats de service avec des laboratoires certifiés. Les laboratoires agricoles sont des utilisateurs à forte intensité de capital, car les normes d'étalonnage et la documentation de traçabilité sont au cœur de leurs opérations. Le projet Soilmonitor a développé un système de surveillance des nutriments sur puce destiné à coûter moins de 500 EUR (environ 550 USD) par unité. Un prix plus bas pourrait permettre aux exploitations de taille moyenne d'adopter des outils de test précédemment accessibles uniquement via des laboratoires externes. Les exploitations commerciales apprécient également les résultats pouvant être rapidement convertis en décisions de terrain.
Les agences gouvernementales devraient croître à un CAGR de 10,9 % de 2027 à 2032, car les programmes nationaux spécifient des exigences récurrentes de surveillance des sols. L'USDA a lancé un programme pilote régénératif de 700 millions USD pour l'exercice fiscal 2026, dont 400 millions USD via l'EQIP et 300 millions USD via le Programme de gestion de la conservation. L'Union européenne et le Canada ont également établi ou fait progresser des cadres de santé des sols nécessitant une collecte de données structurée. Les entreprises de construction achètent des équipements directement ou font appel à des laboratoires de test certifiés pour la conformité des projets. Les universités et les instituts de recherche restent des acheteurs réguliers de systèmes analytiques spécialisés.
Analyse géographique
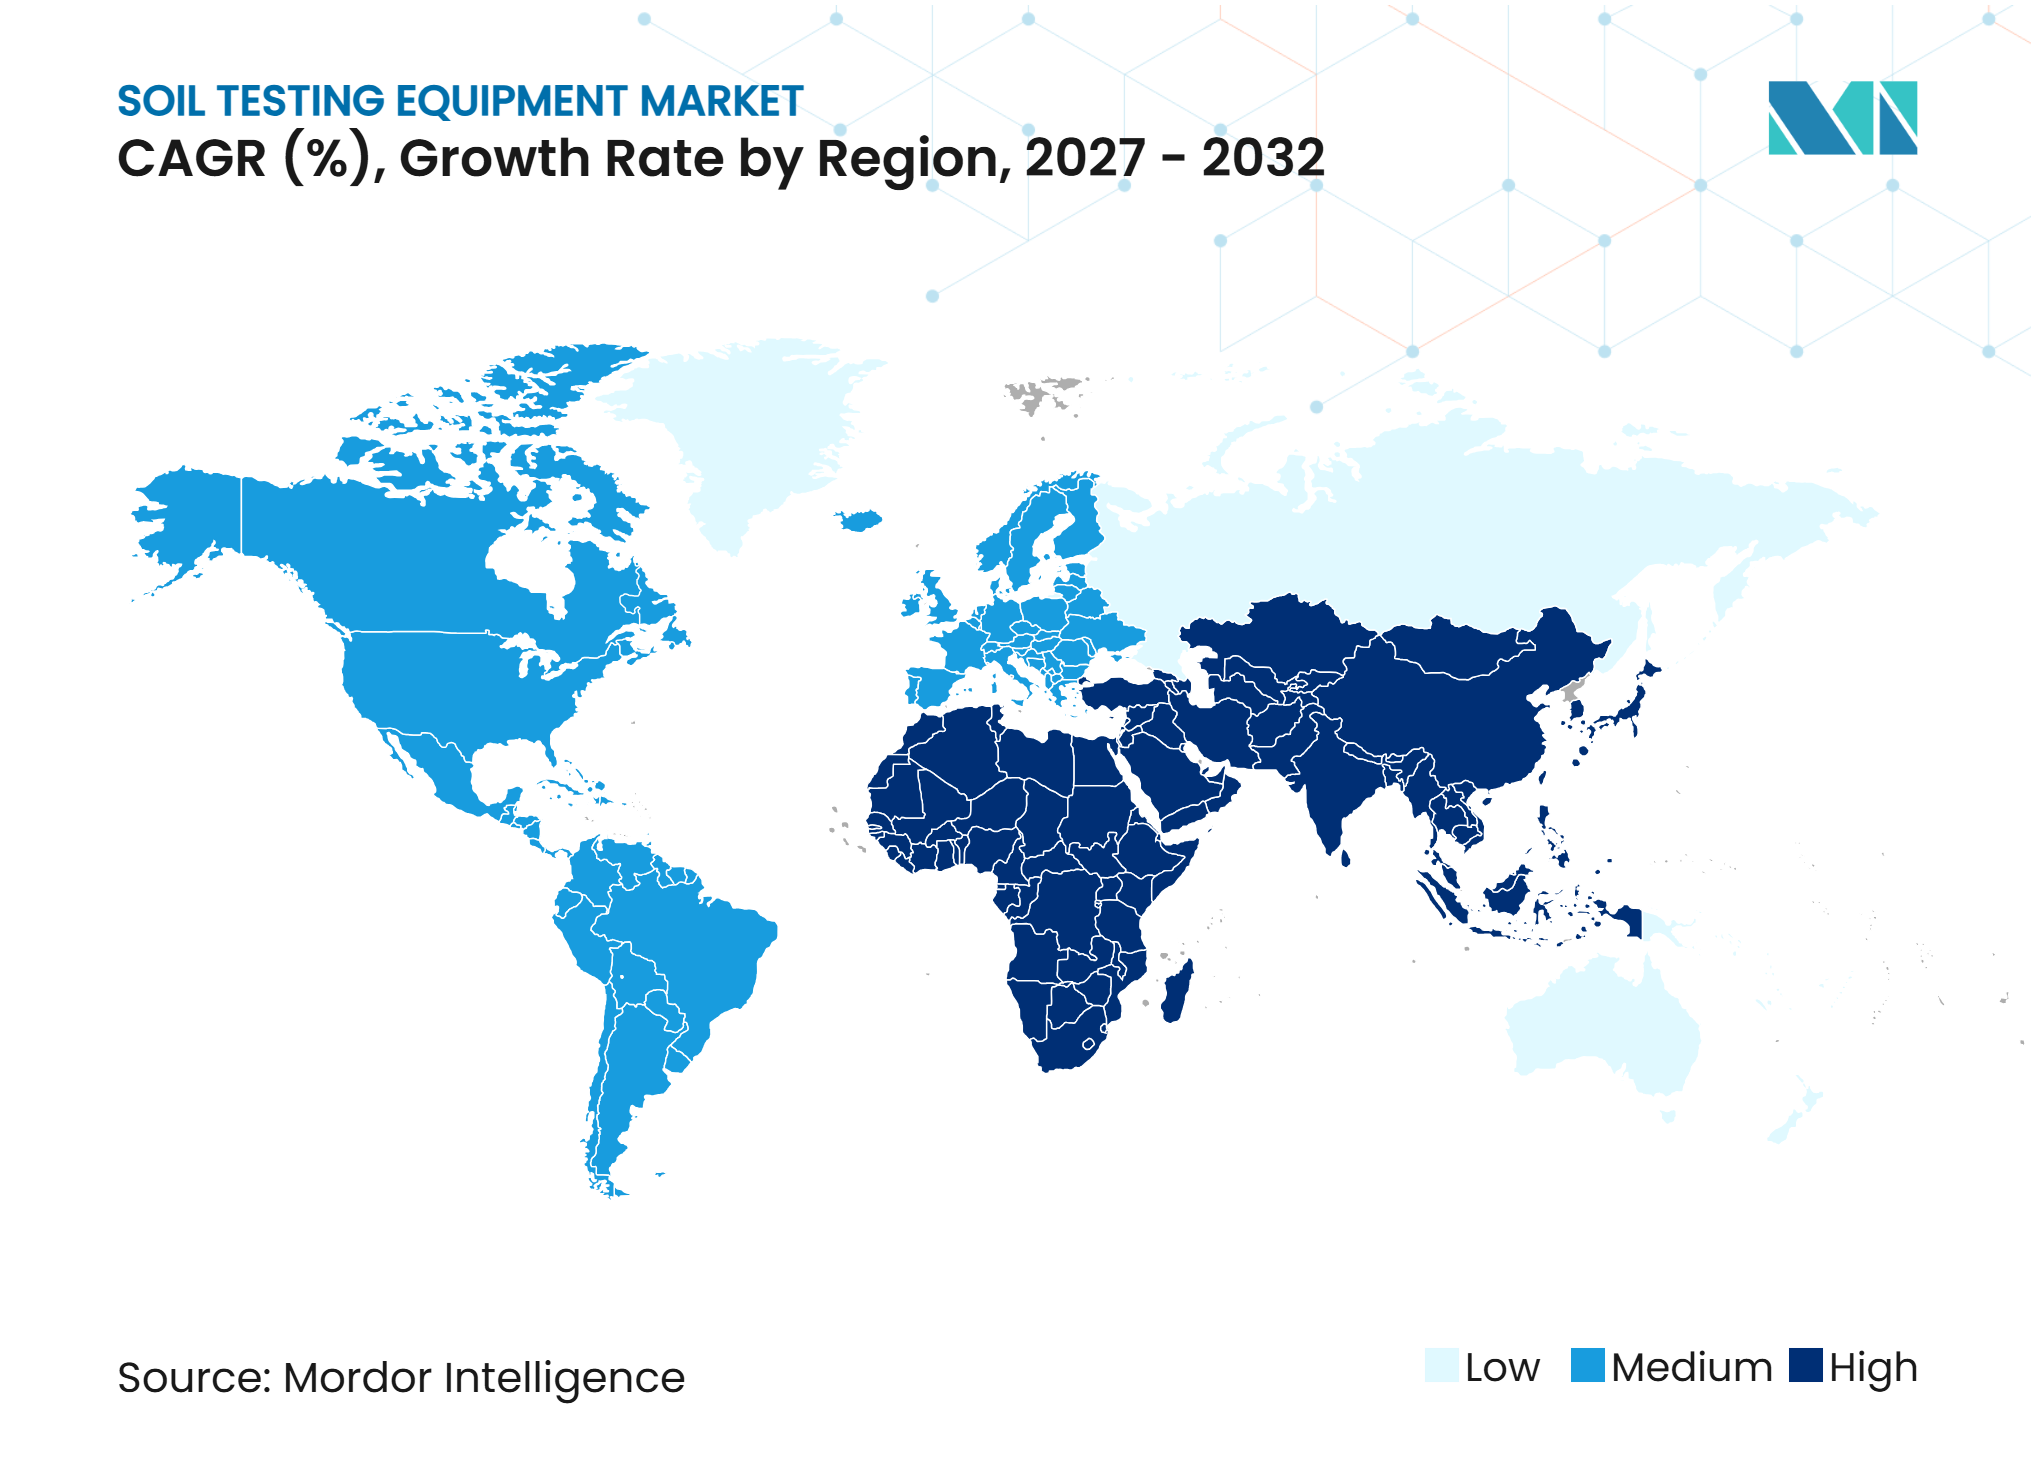
L'Amérique du Nord représentait 37,6 % de la part du marché mondial des équipements de test des sols en 2026. La région dispose de systèmes d'agriculture de précision matures, de dépenses de conservation de l'USDA et d'une large base de laboratoires géotechniques certifiés. Le programme pilote régénératif de l'USDA pour l'exercice fiscal 2026 comprend la planification globale des exploitations et les évaluations de référence de la santé des sols. L'initiative de stratégie de santé des sols du Canada de mars 2026 constitue un signal supplémentaire en faveur de tests standardisés et d'équipements de laboratoire compatibles.
L'Asie-Pacifique devrait croître à un CAGR de 11,6 % de 2027 à 2032, ce qui en fait la région à la croissance la plus rapide. L'infrastructure publique de santé des sols de l'Inde soutient le développement de produits nationaux adaptés aux conditions locales de nutriments et à l'utilisation sur le terrain. Le déploiement de NutriSens dans 8 États indiens démontre le rôle des systèmes portables dans les services de conseil décentralisés. Henry Monitor a commencé la location payante de son capteur de sol HMDT-01 avec JA Zen-Noh Nagano en avril 2026. L'activité d'infrastructure de la Chine soutient les tests géotechniques parallèlement à la demande agricole.
La croissance de l'Europe est soutenue par la directive sur la surveillance des sols, qui établit des descripteurs de test communs et des méthodes d'échantillonnage harmonisées dans les États membres. Le Moyen-Orient progresse grâce à l'irrigation, à la surveillance de la salinité, aux infrastructures et aux projets énergétiques qui nécessitent des tests spécialisés. La croissance de l'Afrique est soutenue par les programmes de fertilité des sols et la demande croissante d'équipements portables à moindre coût. La croissance régionale est façonnée par l'équilibre entre la capacité des laboratoires, les modèles de services de terrain et le soutien technique local.
Paysage concurrentiel
Concentration du Marché
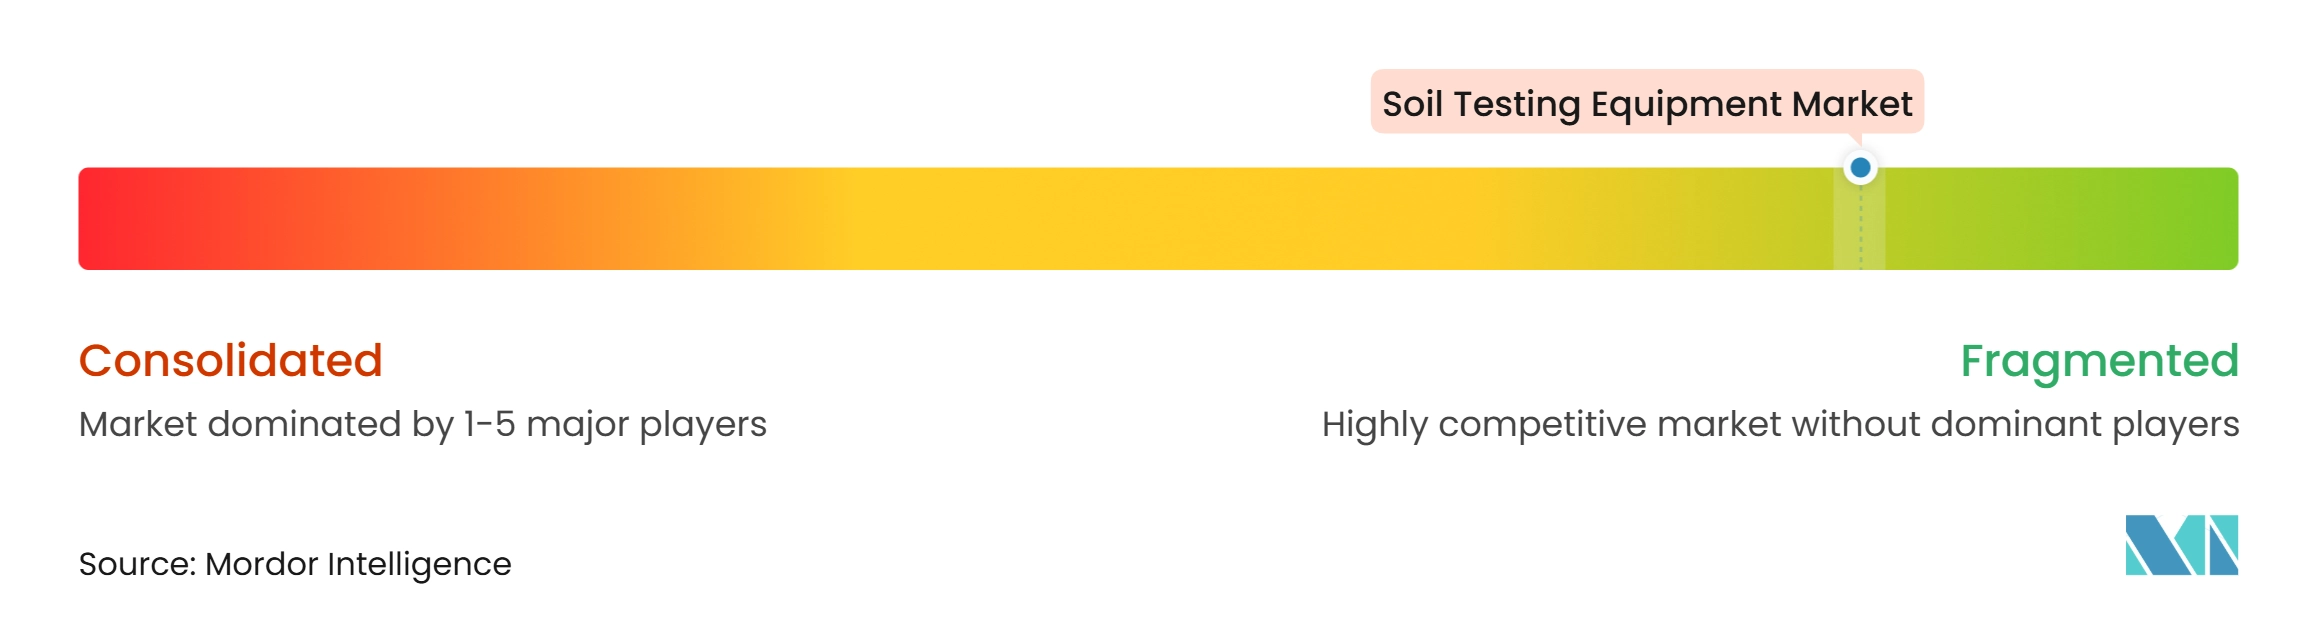
Le marché des équipements de test des sols était fragmenté en 2026. Thermo Fisher Scientific, Agilent Technologies, PerkinElmer, Controls S.p.A. et Gilson Company servent différents segments de produits et de clientèle. Les grands fournisseurs d'instruments analytiques se disputent les systèmes de laboratoire, tandis que les spécialistes géotechniques servent les projets de construction et les entreprises de capteurs portables ciblent les utilisateurs agricoles et de services de terrain. Les acheteurs sélectionnent généralement les équipements en fonction de leur adéquation à l'application, de la compatibilité avec l'accréditation et du soutien après-vente. Cette structure limite le pouvoir de fixation des prix au niveau des fournisseurs sur l'ensemble du marché.
Thermo Fisher Scientific a lancé le détecteur de masse Orbitrap Exploris EFOX en octobre 2025 pour les laboratoires d'environnement et de sécurité alimentaire travaillant avec des PFAS, des pesticides et des contaminants du sol. Bentley Systems a introduit OpenGround Labs en février 2026 pour connecter les données géotechniques de terrain et de laboratoire. Henry Monitor a lancé un programme de location payante de son capteur de sol à champ magnétique auprès d'une coopérative agricole japonaise en avril 2026. Ces développements reflètent un investissement continu dans l'analyse haute résolution, les flux de données connectés et l'évaluation rapide sur le terrain. Le marché des équipements de test des sols reste ouvert aux produits différenciés, car les exigences des clients varient selon le cas d'usage.
Les tests multinutriments à faible coût pour les petits exploitants représentent une opportunité pour les appareils connectés aux smartphones avec des bases de données d'étalonnage standardisées. L'intégration entre les données collectées sur le terrain et les logiciels de gestion agricole est une autre opportunité, car les normes de données communes sont encore en cours de développement. Les services d'étalonnage pour les sols salins, argileux et organiques pourraient également différencier les fournisseurs. Les méthodes émergentes telles que la spectroscopie de claquage induit par laser, les systèmes sur puce et la classification des sols par intelligence artificielle pourraient remettre en question les flux de travail électrochimiques et de chimie humide conventionnels. Les exigences ISO/IEC 17025 peuvent ralentir l'adoption de nouvelles méthodes dans les laboratoires réglementés, car les équipements et les flux de travail doivent répondre aux normes de qualité établies.
Leaders du secteur des équipements de test des sols
-
Thermo Fisher Scientific Inc.
-
Agilent Technologies, Inc.
-
PerkinElmer Inc.
-
Controls S.p.A.
-
Gilson Company, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de test des sols Entreprises couvertes dans ce rapport
- Thermo Fisher Scientific Inc.
- Agilent Technologies, Inc.
- PerkinElmer Inc.
- Controls S.p.A.
- LaMotte Company
- Sun Labtek Equipments (I) Pvt. Ltd.
- Martin Lishman Ltd.
- ELE International
- Gilson Company, Inc.
- Humboldt Mfg. Co.
- EIE Instruments Pvt. Ltd.
- Hanna Instruments
- Forney LP
- Aimil Ltd.
- Cooper Research Technology
Développements industriels récents dans Marché des équipements de test des sols
- Avril 2026 : Henry Monitor a commencé la location payante de son capteur de sol de table à champ magnétique HMDT-01 à JA Zen-Noh Nagano. Le système réduit l'analyse conventionnelle de la CEC et des nutriments de base du sol de plusieurs semaines à 20 secondes grâce à une estimation basée sur l'intelligence artificielle.
- Mars 2026 : Agriculture et Agroalimentaire Canada a annoncé une collaboration avec le Conseil de conservation des sols du Canada pour développer la Stratégie nationale de santé des sols agricoles dans le cadre du projet de loi S-230.
- Février 2026 : Bentley Systems a lancé OpenGround Labs, intégrant la gestion des données d'échantillons de sol et de roche en laboratoire avec les flux de travail de collecte sur le terrain.
Périmètre du rapport mondial sur le marché des équipements de test des sols
Le marché des équipements de test des sols englobe les instruments et appareils utilisés pour analyser les propriétés physiques, chimiques et résiduelles du sol pour des applications dans l'agriculture, la construction, la surveillance environnementale et les secteurs connexes.
Le rapport sur les équipements de test des sols est segmenté par type de test (tests physiques et tests chimiques), par degré d'automatisation (manuel, semi-automatique et automatique), par type de produit (pH-mètres, testeurs d'humidité, équipements de test des nutriments, testeurs de salinité, testeurs de compactage, pénétromètres à sol, kits d'échantillonnage des sols, spectromètres de sol et analyseurs élémentaires, et reste des équipements de test des sols), par application (agriculture, construction, surveillance environnementale et remédiation, et recherche et milieu académique), par utilisateur final (exploitations agricoles commerciales, laboratoires agricoles, agences gouvernementales, entreprises de construction, et instituts de recherche et universités), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Tests physiques |
| Tests chimiques |
| Manuel |
| Semi-automatique |
| Automatique |
| pH-mètres |
| Testeurs d'humidité |
| Équipements de test des nutriments |
| Testeurs de salinité |
| Testeurs de compactage |
| Pénétromètres à sol |
| Kits d'échantillonnage des sols |
| Spectromètres de sol et analyseurs élémentaires |
| Reste des équipements de test des sols |
| Agriculture |
| Construction |
| Surveillance environnementale et remédiation |
| Recherche et milieu académique |
| Exploitations agricoles commerciales |
| Laboratoires agricoles |
| Agences gouvernementales |
| Entreprises de construction |
| Instituts de recherche et universités |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de test | Tests physiques | |
| Tests chimiques | ||
| Par degré d'automatisation | Manuel | |
| Semi-automatique | ||
| Automatique | ||
| Par type de produit | pH-mètres | |
| Testeurs d'humidité | ||
| Équipements de test des nutriments | ||
| Testeurs de salinité | ||
| Testeurs de compactage | ||
| Pénétromètres à sol | ||
| Kits d'échantillonnage des sols | ||
| Spectromètres de sol et analyseurs élémentaires | ||
| Reste des équipements de test des sols | ||
| Par application | Agriculture | |
| Construction | ||
| Surveillance environnementale et remédiation | ||
| Recherche et milieu académique | ||
| Par utilisateur final | Exploitations agricoles commerciales | |
| Laboratoires agricoles | ||
| Agences gouvernementales | ||
| Entreprises de construction | ||
| Instituts de recherche et universités | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des équipements de test des sols ?
Le marché des équipements de test des sols était de 6,22 milliards USD en 2026 et devrait atteindre 11,51 milliards USD d'ici 2032 à un CAGR de 10,81 %.
Quelle région mène la demande mondiale d'équipements de test des sols ?
L'Amérique du Nord était en tête avec 37,6 % de la part de marché en 2026. Le marché des équipements de test des sols en Asie-Pacifique devrait croître à un CAGR de 11,6 % de 2027 à 2032.
Quel type de test de sol présente la demande la plus élevée ?
Les tests chimiques représentaient 43,6 % de la part du marché des équipements de test des sols en 2026 et devraient croître à un CAGR de 11,3 % de 2027 à 2032.
Pourquoi les testeurs d'humidité connaissent-ils une croissance rapide ?
Les testeurs d'humidité devraient croître à un CAGR de 12,0 % car la surveillance de l'irrigation et les réseaux de capteurs de terrain connectés se développent. Sur le marché des équipements de test des sols, ils soutiennent la gestion de l'eau et la planification des cultures.