
Taille et part du marché des shampooings solides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.08 Milliards de dollars |
| Taille du Marché (2032) | 1.38 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.02 % |
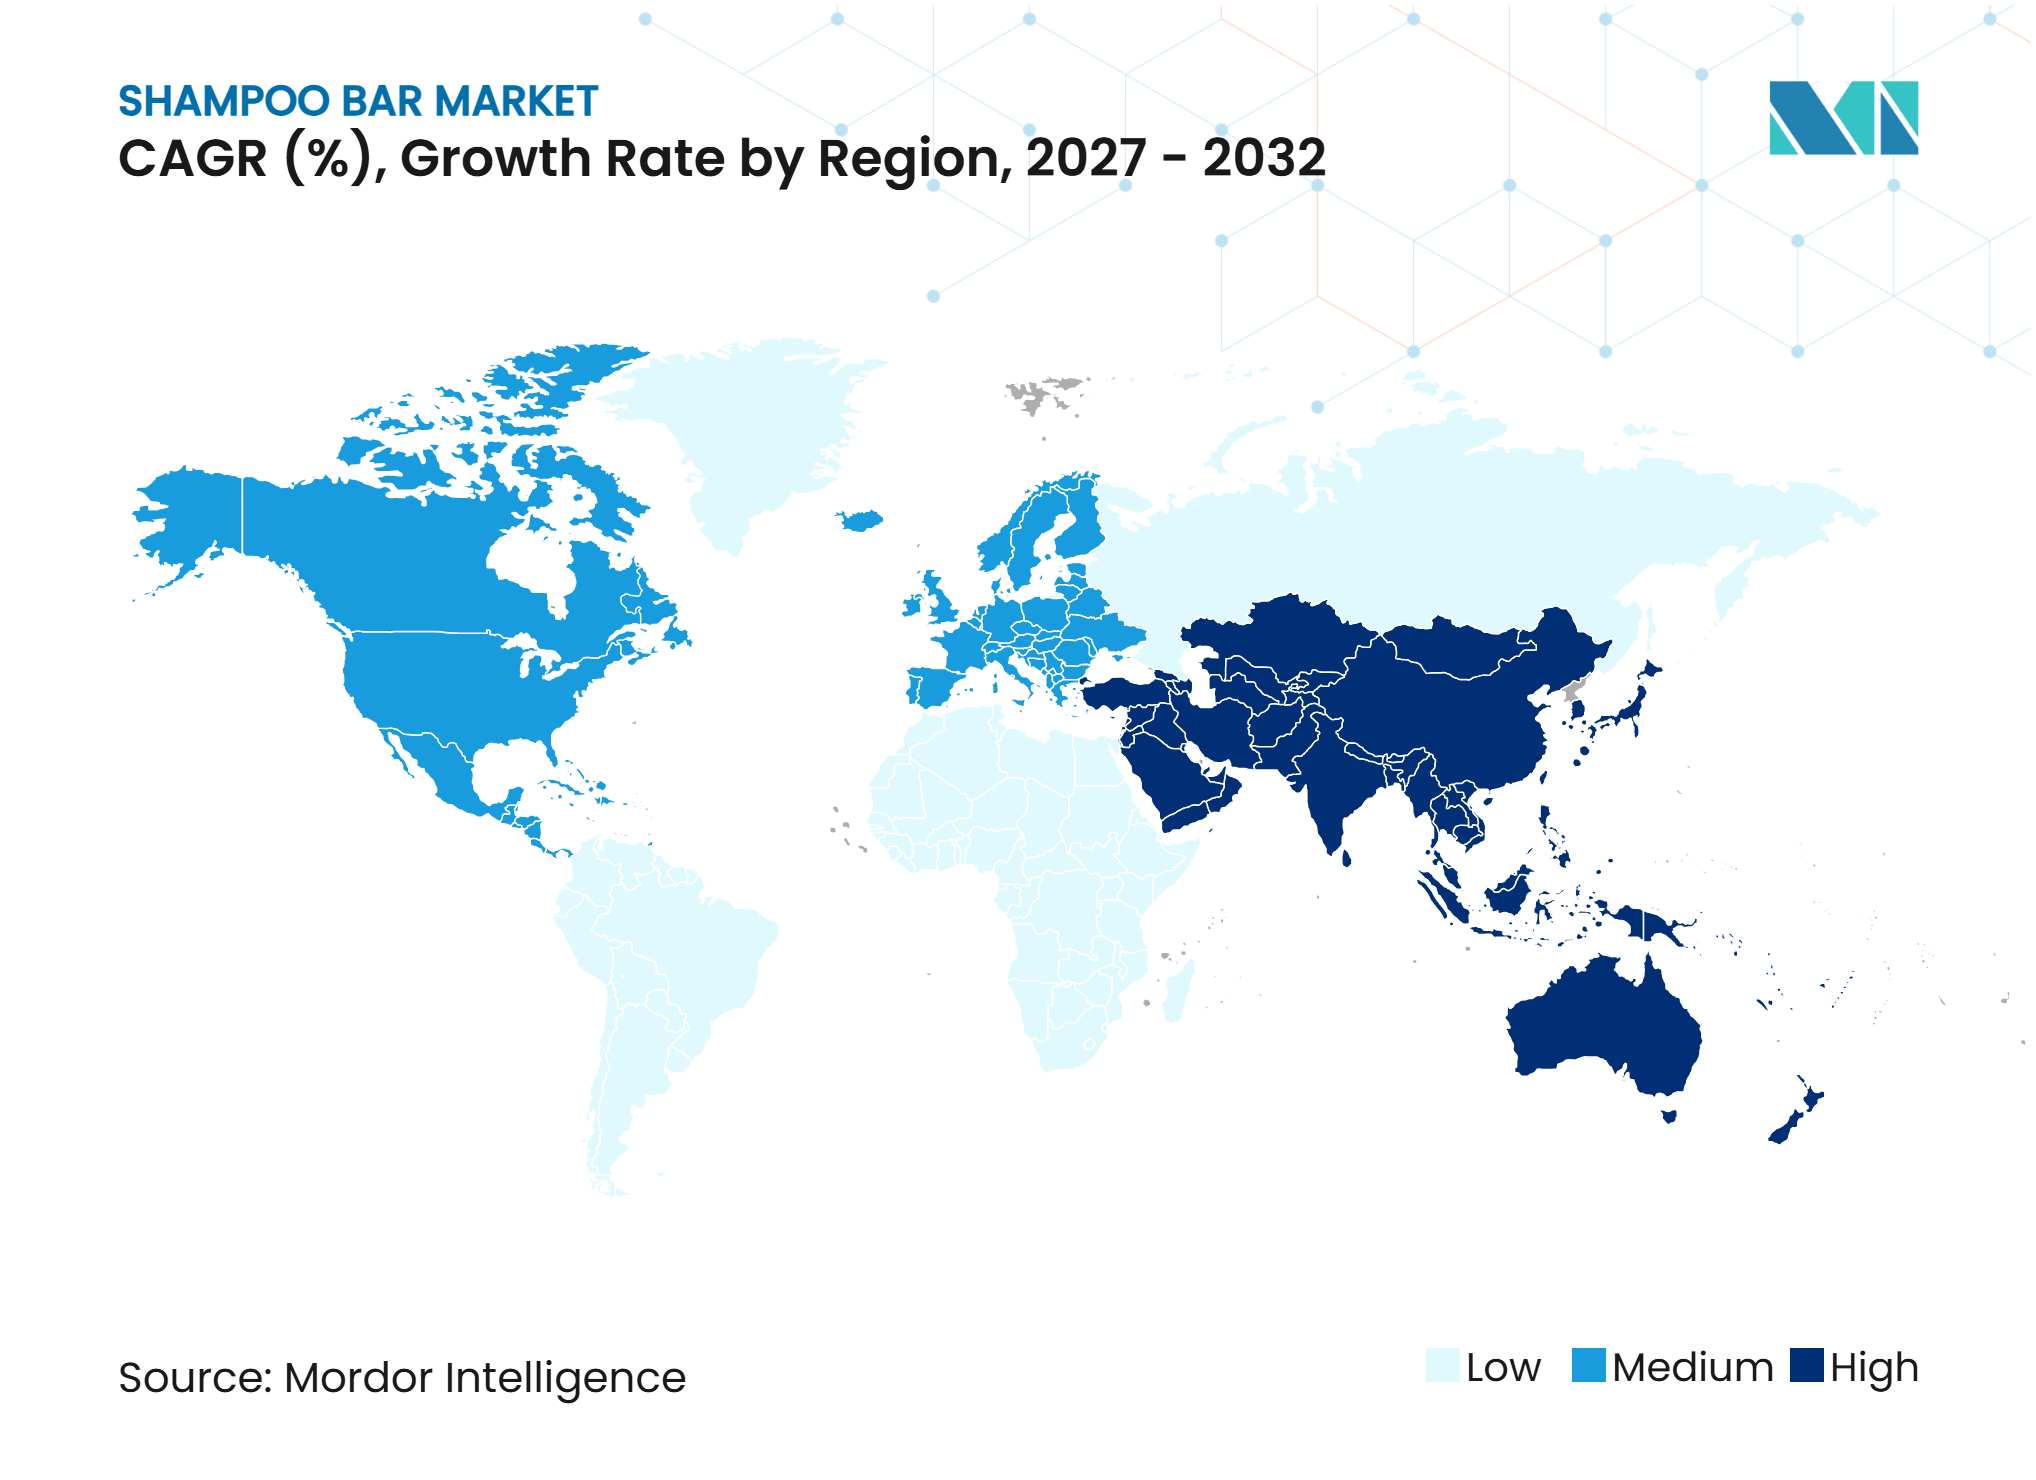
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des shampooings solides par Mordor Intelligence
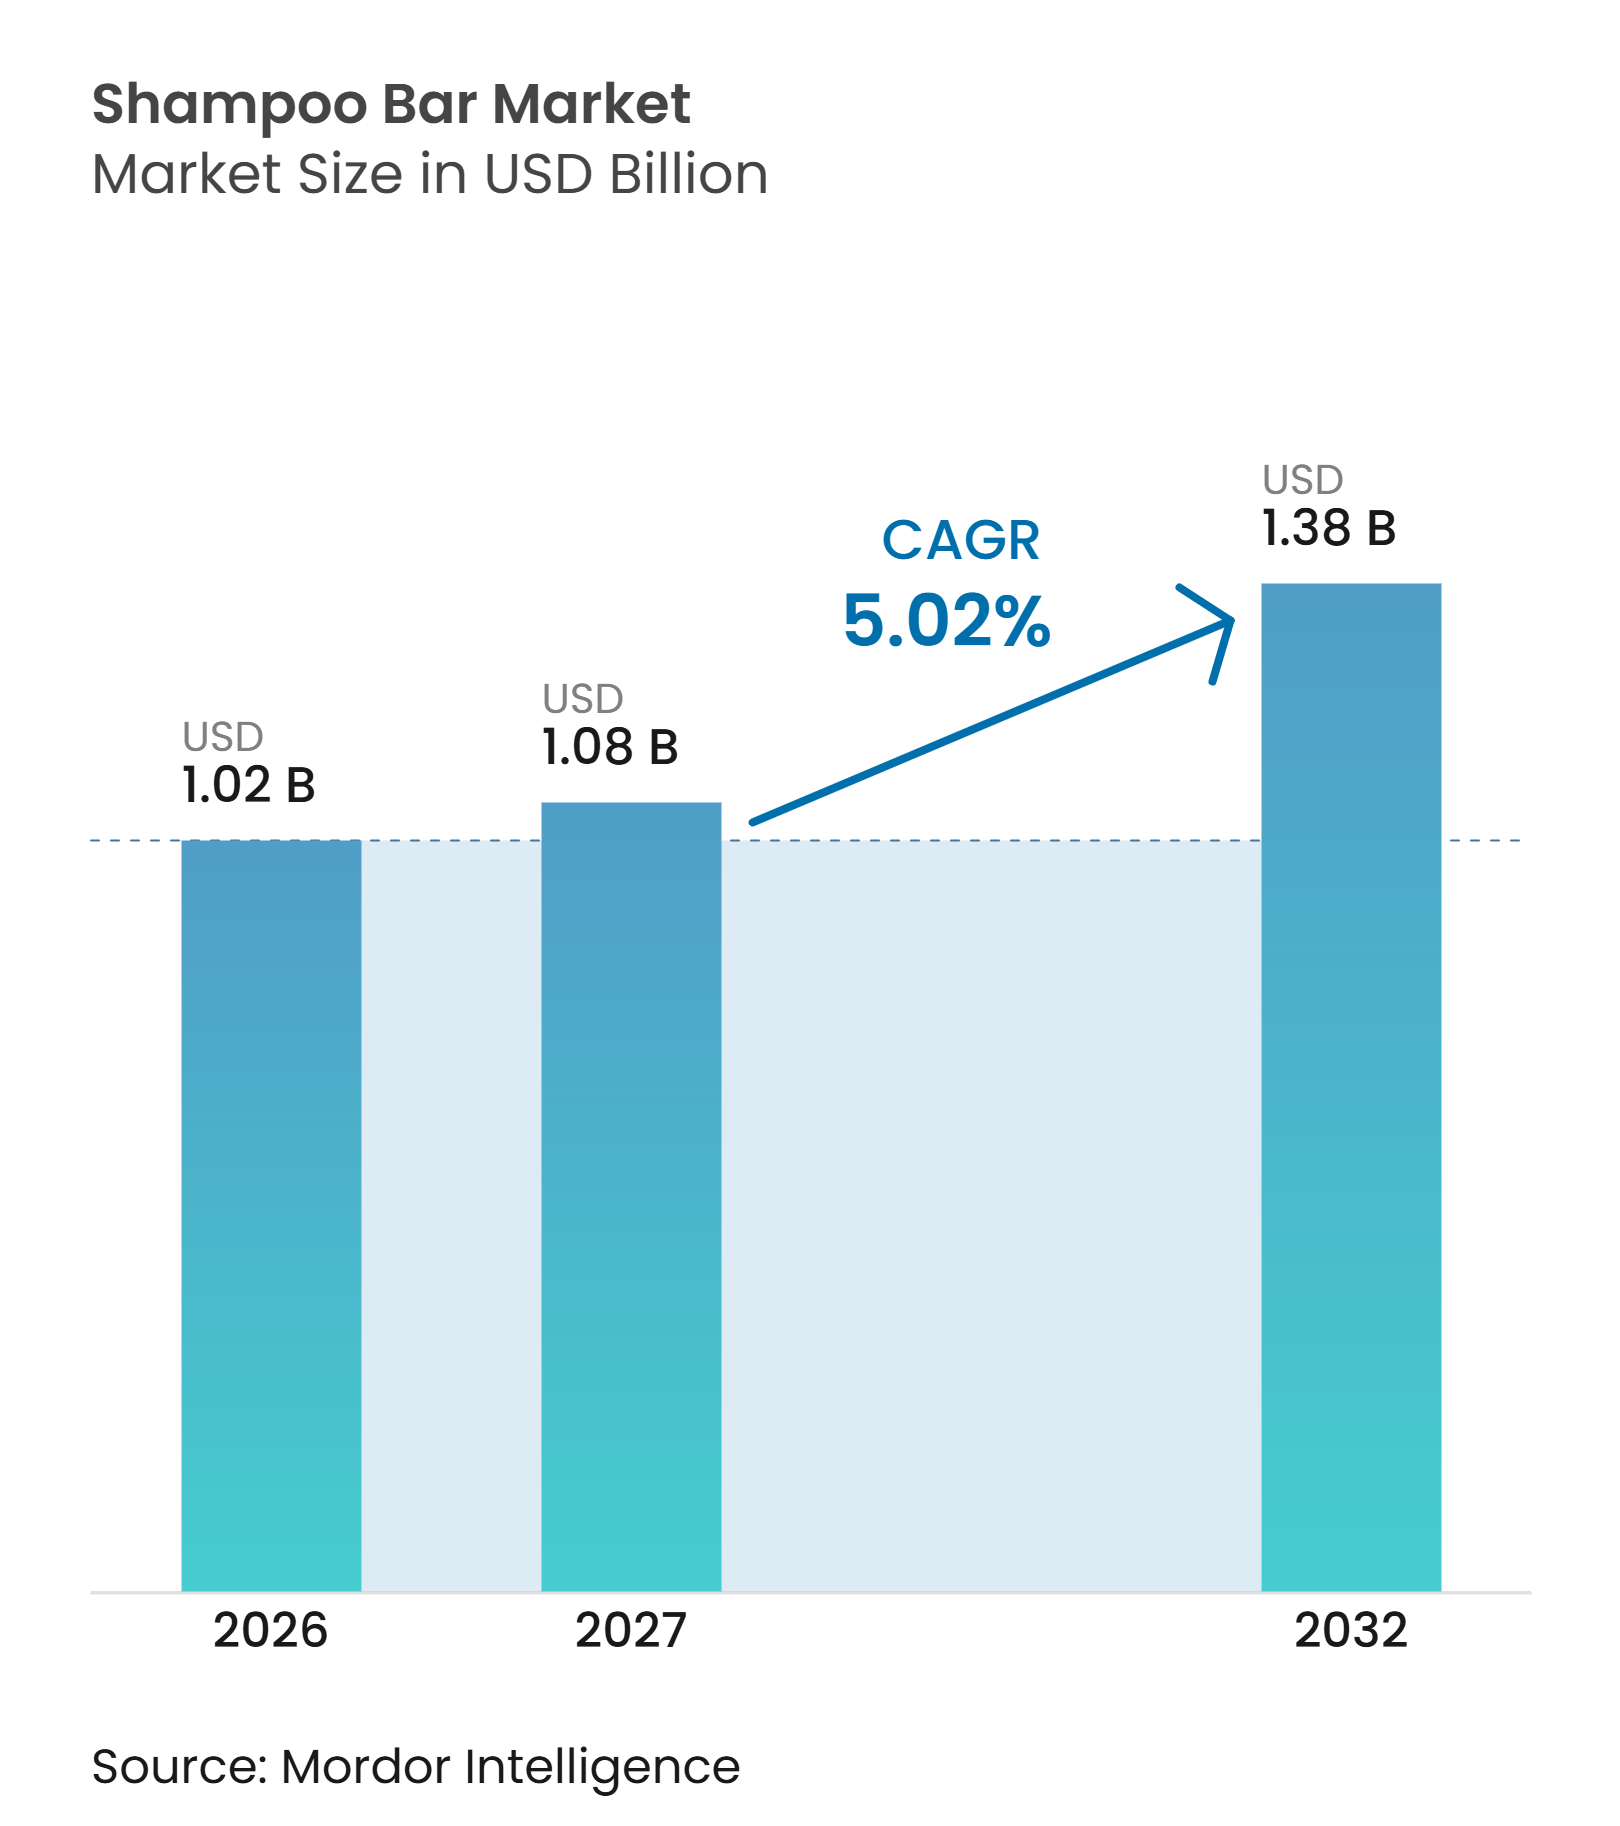
La taille du marché des shampooings solides devrait croître de 1,02 milliard USD en 2026 à 1,08 milliard USD en 2027 et devrait atteindre 1,38 milliard USD d'ici 2032, à un CAGR de 5,02 % sur la période 2027-2032. Le marché évolue d'une niche portée par la durabilité vers un format de soin capillaire plus large qui doit prouver ses performances, sa facilité d'utilisation et sa valeur. Les produits solides évitent les contraintes en eau et en emballage des formats liquides, tandis que les réglementations sur les emballages en Europe offrent aux détaillants et aux acheteurs du secteur de l'hôtellerie une raison plus claire d'envisager des changements de format. Le marché bénéficie également de la portabilité des produits compacts, notamment auprès des voyageurs et des consommateurs qui préfèrent des articles de soins personnels plus légers. Les grandes entreprises de biens de consommation peuvent tirer parti de leur envergure dans la distribution et le développement de produits, tandis que les marques spécialisées conservent leur crédibilité autour des ingrédients et des formats à faible déchet.
Points clés du rapport
-
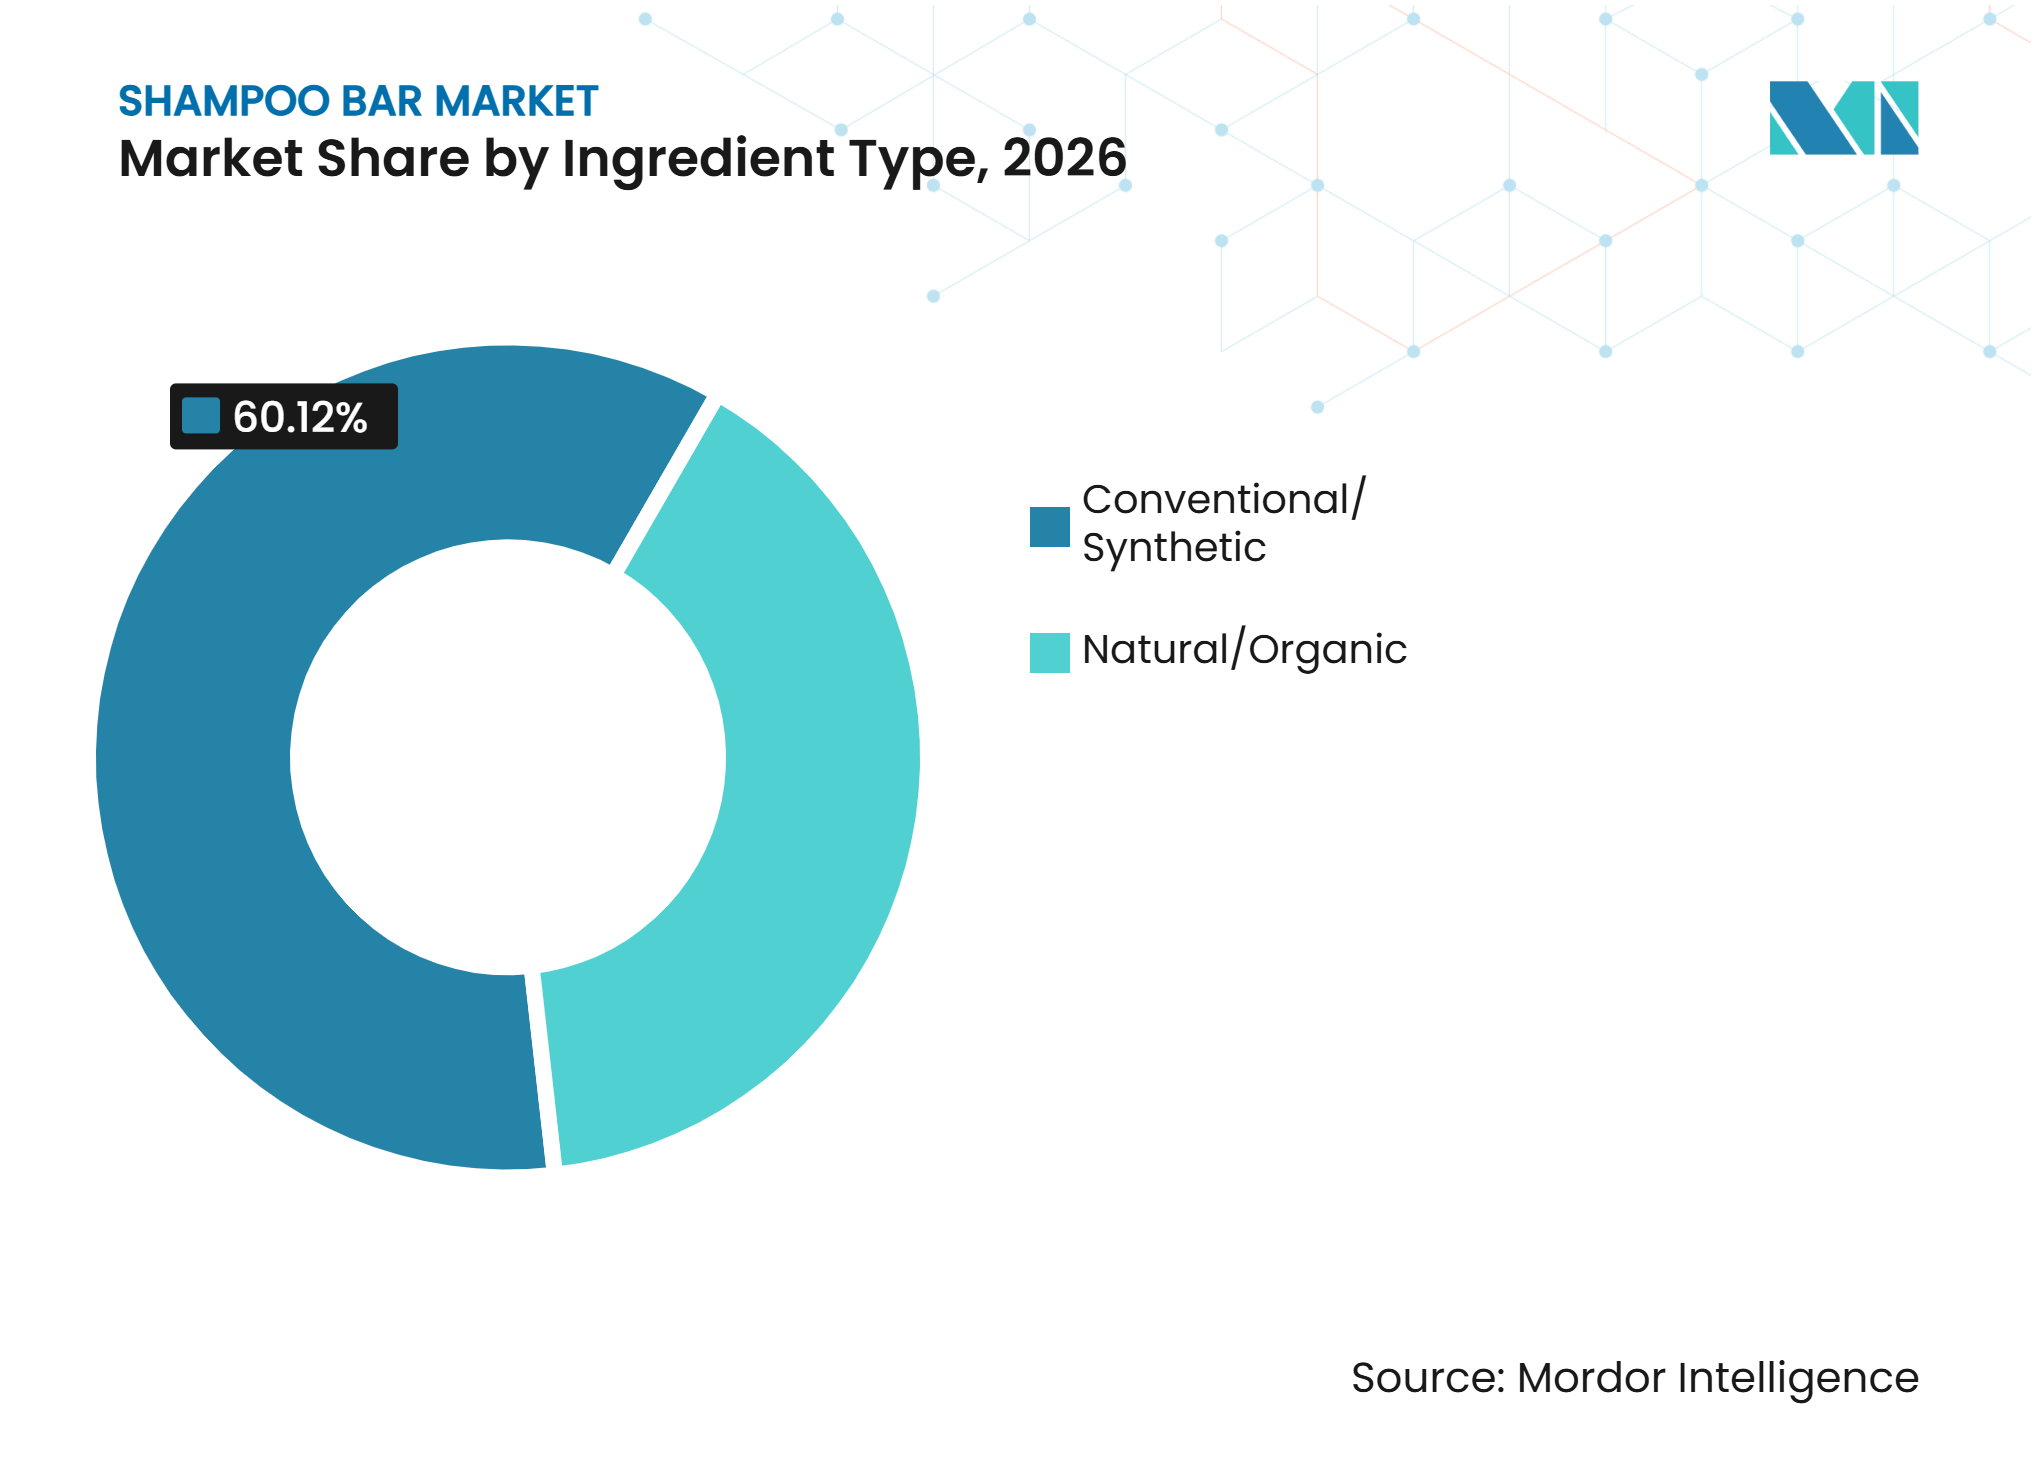
Par type d'ingrédient, les ingrédients conventionnels/synthétiques représentaient 60,12 % de la part du marché des shampooings solides en 2026, tandis que les ingrédients naturels/biologiques devraient croître à un CAGR de 6,38 % jusqu'en 2032.
-
Par catégorie, la grande consommation représentait 65,31 % de la part du marché des shampooings solides en 2026, tandis que le segment premium devrait croître à un CAGR de 6,12 % jusqu'en 2032.
-
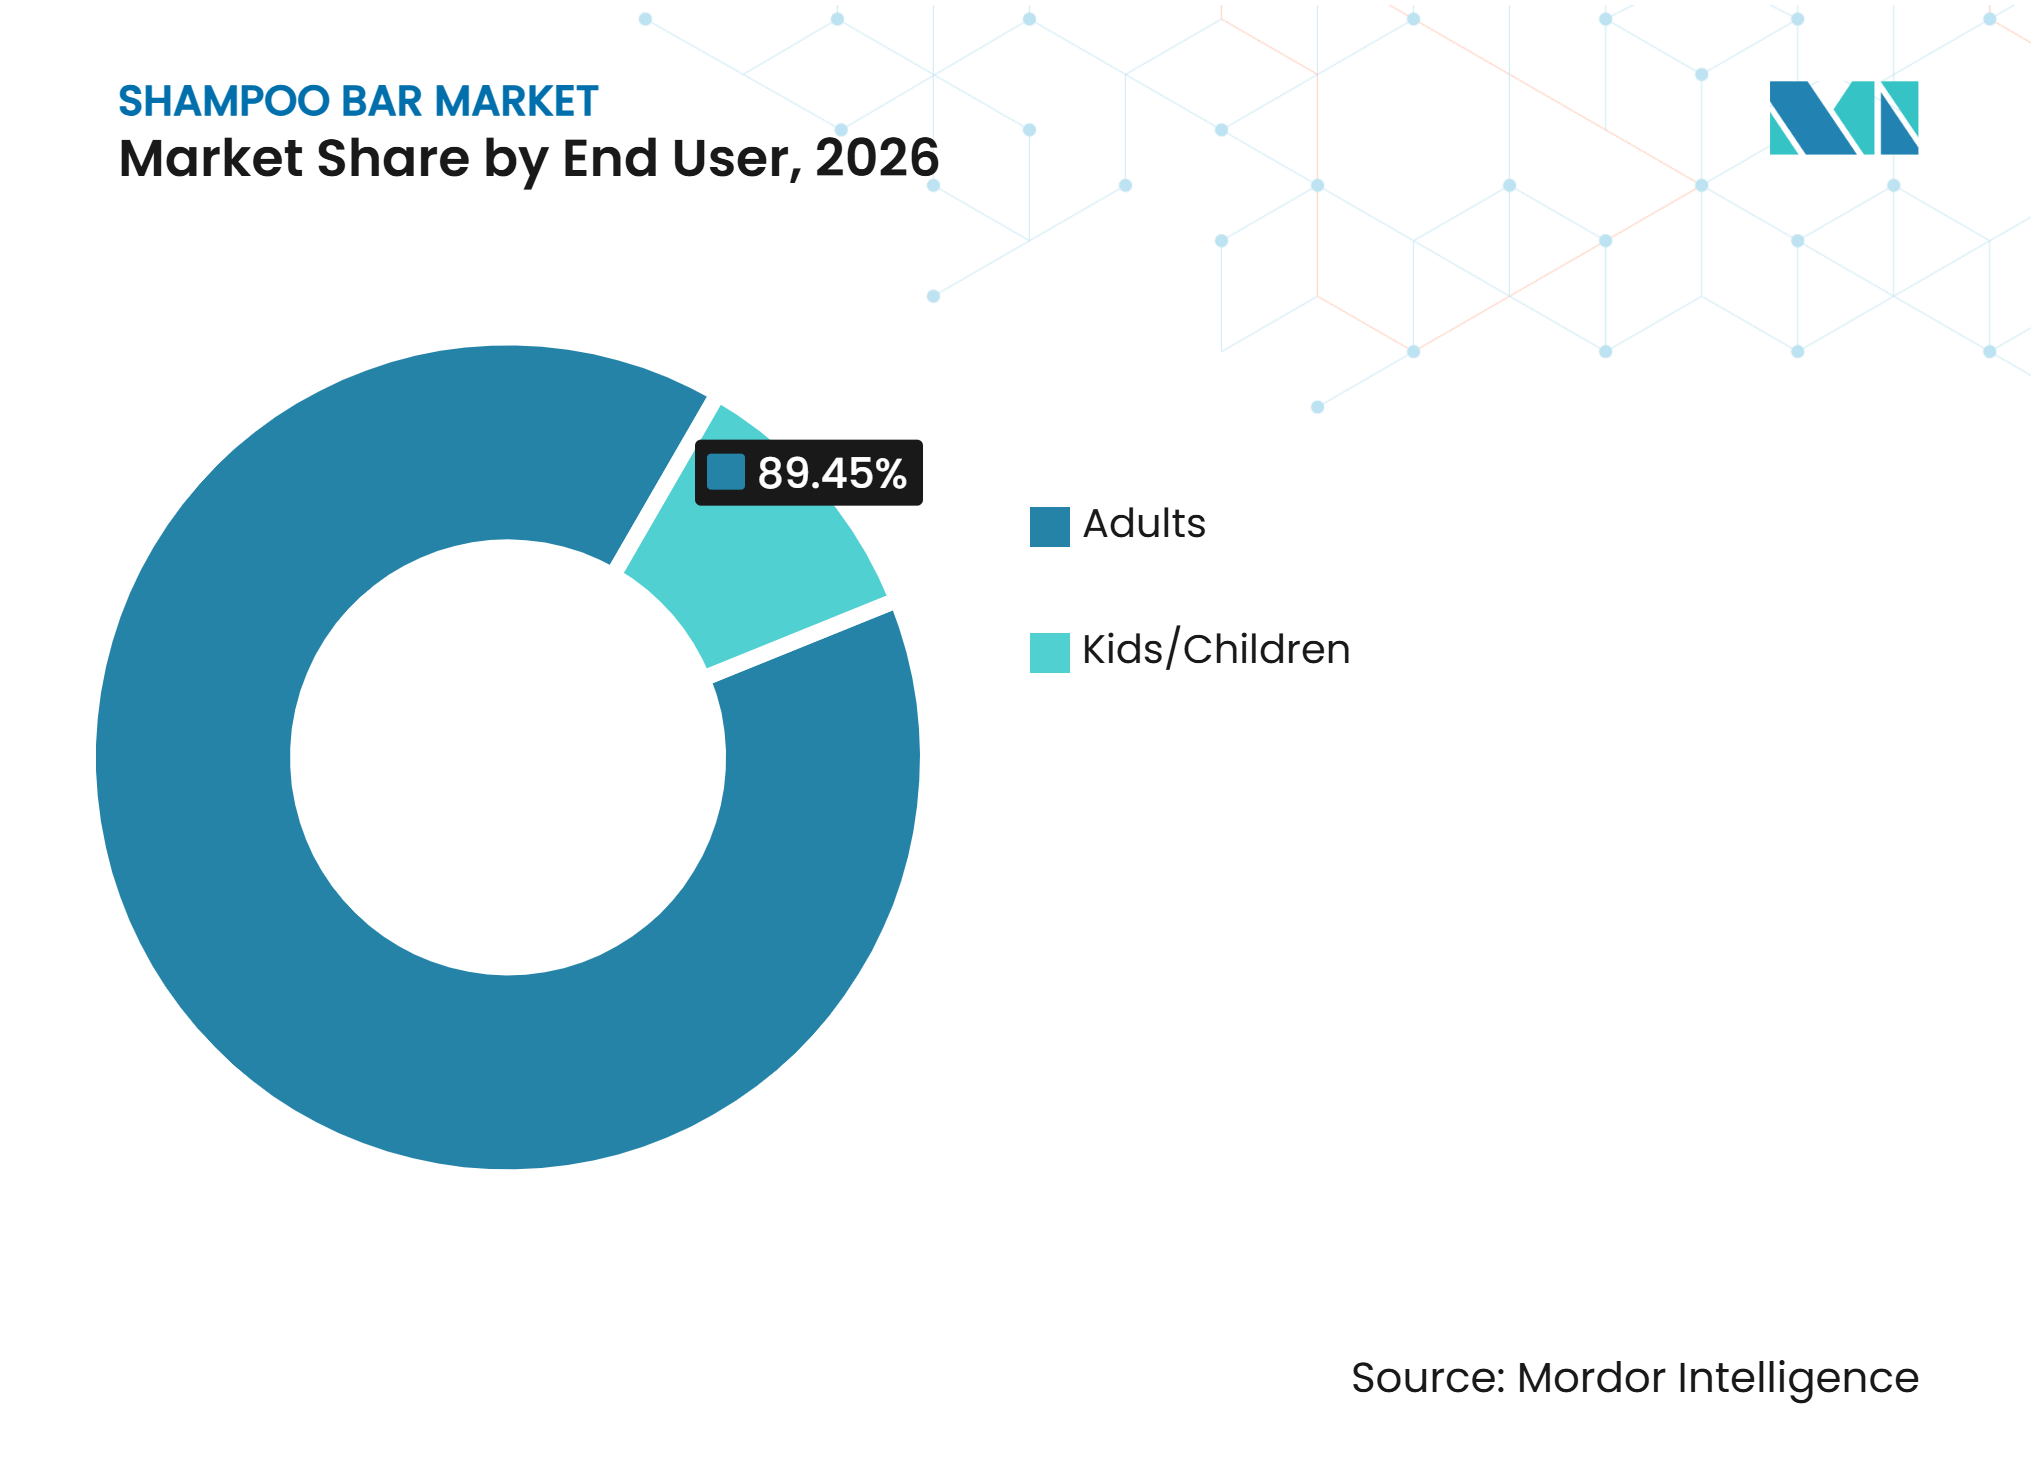
Par utilisateur final, les adultes représentaient 89,45 % de la part du marché des shampooings solides en 2026, tandis que le segment enfants/nourrissons devrait croître à un CAGR de 6,27 % jusqu'en 2032.
-
Par canal de distribution, les magasins de santé et de beauté représentaient 28,25 % de la part du marché des shampooings solides en 2026, tandis que les boutiques de commerce en ligne devraient croître à un CAGR de 6,89 % jusqu'en 2032.
-
Par géographie, l'Amérique du Nord représentait 45,43 % de la part du marché des shampooings solides en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 5,94 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour des produits de soins personnels durables et sans plastique | +1.2% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Sensibilisation croissante à l'impact environnemental des emballages de shampooing liquide conventionnel | +1.0% | Amérique du Nord, UE, avec des répercussions sur les marchés urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de produits capillaires adaptés aux voyages et légers | +0.7% | Mondial, porté par les voyageurs d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption croissante de formulations de soins personnels sans eau et concentrées | +0.8% | Segments premium d'Amérique du Nord, de l'UE et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intérêt croissant des consommateurs pour les ingrédients capillaires naturels, biologiques et d'origine végétale | +0.7% | Inde, Japon, Corée du Sud et Amérique du Nord | Moyen terme (2-4 ans) |
| Demande croissante de shampooings solides multifonctionnels ciblant des problèmes spécifiques de cheveux et de cuir chevelu | +0.5% | Amérique du Nord et Europe, avec une croissance dans les circuits premium d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour des produits de soins personnels durables et sans plastique
Les préoccupations environnementales croissantes liées à la pollution plastique et aux déchets d'emballage incitent les consommateurs à se tourner vers des alternatives de soins personnels durables. Selon le Programme des Nations Unies pour l'environnement (PNUE), remplacer les produits liquides par des alternatives sèches peut contribuer à réduire l'utilisation du plastique et à simplifier les exigences en matière d'emballage. Les shampooings solides s'inscrivent dans cette évolution en proposant des formulations nettoyantes concentrées qui nécessitent généralement moins d'emballage que les shampooings liquides conventionnels. Par conséquent, les consommateurs envisagent de plus en plus des produits capillaires solides qui réduisent la dépendance aux flacons en plastique et soutiennent une consommation à emballage réduit. Les fabricants tirent parti de cette demande en lançant des shampooings solides avec des ingrédients d'origine végétale, des formulations biodégradables et des emballages sans plastique. Ces développements renforcent l'adoption des shampooings solides comme alternative durable au sein du marché mondial des soins capillaires.
Sensibilisation croissante à l'impact environnemental des emballages de shampooing liquide conventionnel
La prise de conscience croissante des conséquences environnementales des emballages en plastique incite les consommateurs à reconsidérer les produits de shampoing liquide conventionnels, généralement vendus dans des flacons en plastique. Selon Our World in Data (novembre 2024), les emballages représentaient environ 40 % des déchets plastiques mondiaux[1]. Les flacons de shampoing conventionnels contribuent également aux déchets d'emballage, notamment lorsqu'ils sont jetés après un cycle d'utilisation du produit relativement court. Les préoccupations croissantes concernant l'accumulation dans les décharges, la pollution marine et le recyclage limité des emballages en plastique renforcent l'intérêt des consommateurs pour des formats alternatifs de soins capillaires. Les barres de shampoing offrent une alternative en éliminant le besoin de flacons de shampoing liquide conventionnels et en permettant d'emballer les produits dans du papier, du carton ou d'autres matériaux à teneur réduite en plastique.
Intérêt croissant des consommateurs pour les ingrédients capillaires naturels, biologiques et d'origine végétale
La sensibilisation croissante des consommateurs à la sécurité des ingrédients, à la santé du cuir chevelu et à la transparence des produits stimule la demande de formulations capillaires naturelles, biologiques et d'origine végétale. Le Nutrition Business Journal (2024) a rapporté que 62 % des consommateurs qui achètent des produits de soins personnels naturels et biologiques achètent systématiquement des produits capillaires naturels ou biologiques[2]. Cette évolution encourage les fabricants à incorporer des extraits botaniques, des tensioactifs d'origine végétale, des huiles essentielles, des ingrédients à base de plantes et des agents conditionneurs d'origine naturelle dans les formulations de barres de shampoing. Les consommateurs manifestent également un intérêt accru pour les produits positionnés sans certains additifs synthétiques, notamment les sulfates et les parabènes. En conséquence, les fabricants élargissent leurs gammes de barres de shampoing naturelles et d'origine végétale afin de répondre à l'évolution des préférences en matière d'ingrédients et de renforcer leur positionnement dans le domaine de la beauté propre.
Demande croissante de shampooings solides multifonctionnels ciblant des problèmes spécifiques de cheveux et de cuir chevelu
Les consommateurs recherchent de plus en plus des produits capillaires qui traitent plusieurs problèmes de cheveux et de cuir chevelu grâce à une seule formulation, stimulant ainsi la demande de shampooings solides multifonctionnels. Selon une étude consommateurs de février 2024 menée par The Benchmarking Company, 56 % des consommatrices américaines souffraient de frisottis, 54 % signalaient une sécheresse et 23 % souffraient de problèmes de cuir chevelu sec. De plus, 97 % des répondantes recherchaient des mentions de bénéfices spécifiques sur les produits shampooings et après-shampooings pour répondre à leurs préoccupations capillaires existantes[3]. Les formulations intégrant des ingrédients tels que l'huile d'arbre à thé, l'aloe vera, l'huile de coco, le beurre de karité et des extraits botaniques sont positionnées pour répondre aux besoins spécifiques des cheveux et du cuir chevelu. De plus, le développement de variantes spécialisées pour les cuirs chevelus abîmés, secs, gras et sensibles aide les fabricants à différencier leurs gammes de produits. Ces innovations renforcent l'attrait des shampooings solides au-delà des applications de nettoyage de base.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation et familiarité limitées des consommateurs avec les shampooings solides | -0.5% | Mondial, plus prononcé en Amérique du Sud, au Moyen-Orient et en Afrique, et dans les zones rurales d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Préoccupations concernant la formation de mousse et l'efficacité nettoyante | -0.4% | Mondial, en particulier les marchés habitués aux shampooings liquides riches en sulfates | Court terme (≤ 2 ans) |
| Ramollissement et aspect pâteux du produit dû à l'exposition à l'humidité | -0.2% | Marchés subtropicaux humides d'Asie du Sud-Est et d'Amérique du Sud | Moyen terme (2-4 ans) |
| Prix plus élevés des shampooings solides premium par rapport aux shampooings liquides | -0.3% | Segments sensibles aux prix en Asie du Sud et du Sud-Est, au Moyen-Orient et en Afrique, et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation et familiarité limitées des consommateurs avec les shampooings solides
La sensibilisation et la familiarité limitées des consommateurs avec les shampooings solides continuent de freiner leur adoption sur le marché mondial des soins capillaires. De nombreux consommateurs restent habitués aux shampooings liquides conventionnels et sont moins familiers avec les méthodes d'application et les caractéristiques de performance des formulations de shampooings solides. L'incertitude concernant la sélection des produits, la génération de mousse, les exigences de stockage et l'adéquation à différents types de cheveux peut décourager les premiers achats. De plus, certains consommateurs perçoivent les shampooings solides comme moins pratiques ou moins efficaces que les alternatives liquides traditionnelles, notamment lorsqu'ils ont des préoccupations spécifiques concernant leurs cheveux ou leur cuir chevelu. La disponibilité limitée de démonstrations de produits et d'éducation des consommateurs affecte davantage la notoriété, en particulier sur les marchés où les shampooings solides ont une pénétration relativement faible.
Préoccupations concernant la formation de mousse et l'efficacité nettoyante
Les préoccupations des consommateurs concernant la formation de mousse et l'efficacité nettoyante peuvent entraver l'adoption plus large des shampooings solides sur le marché mondial des soins capillaires. De nombreux consommateurs associent une mousse abondante à un nettoyage efficace et peuvent percevoir les shampooings solides comme moins efficaces que les shampooings liquides conventionnels lorsqu'ils produisent une mousse comparativement limitée. De plus, les différences de dureté de l'eau, de type de cheveux et de composition des formulations peuvent influencer les performances de moussage et de rinçage des produits shampooings solides. Les consommateurs peu familiers avec les techniques d'application appropriées peuvent également avoir du mal à générer une mousse suffisante ou à répartir uniformément le produit sur le cuir chevelu. Les préoccupations concernant les résidus de produit, l'accumulation et la maniabilité des cheveux après le lavage peuvent également décourager les achats répétés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'ingrédient :
les formulations conventionnelles dominent tandis que les produits naturels croissent plus rapidementLes ingrédients conventionnels/synthétiques ont dominé le marché des shampooings solides, représentant 60,12 % de la part de marché en 2026. Leur position dominante est principalement soutenue par leur utilisation établie dans les formulations commerciales de shampooings et la large disponibilité des matières premières. Ces ingrédients offrent aux fabricants une plus grande flexibilité de formulation, permettant le développement de shampooings solides avec des performances nettoyantes constantes, une génération de mousse, une rétention de fragrance et une stabilité du produit. Leurs procédés de fabrication comparativement établis soutiennent également la production à grande échelle et l'efficacité des coûts. De plus, les ingrédients conventionnels permettent aux fabricants de maintenir des prix de produits compétitifs tout en répondant à la demande des consommateurs du marché de grande consommation.
Les ingrédients naturels/biologiques devraient enregistrer la croissance la plus rapide sur le marché des shampooings solides, avec un CAGR de 6,38 % jusqu'en 2032. Cette croissance est portée par la préférence croissante des consommateurs pour les produits de soins personnels formulés avec des ingrédients d'origine naturelle et végétale. La sensibilisation croissante à la transparence des ingrédients et les préoccupations concernant certains produits chimiques synthétiques encouragent les consommateurs à explorer des alternatives de shampooings solides naturels et biologiques. Les fabricants répondent en incorporant des tensioactifs d'origine végétale, des extraits botaniques, des huiles naturelles et des ingrédients biologiques dans leurs formulations. De plus, la popularité croissante des produits de soins personnels durables et respectueux de l'environnement soutient la demande de shampooings solides formulés naturellement.



Par catégorie :
les produits grande consommation assurent le volume tandis que les produits premium développent des arguments de performanceLa catégorie grande consommation a dominé le marché des shampooings solides, représentant 65,31 % de la part de marché en 2026. Sa position dominante est principalement soutenue par l'accessibilité financière et la disponibilité des produits de soins personnels grand public. Les shampooings solides de cette catégorie séduisent une large base de consommateurs en offrant des bénéfices essentiels de nettoyage capillaire à des prix relativement compétitifs. Leur disponibilité dans les supermarchés, hypermarchés, épiceries de proximité et plateformes de commerce en ligne soutient davantage leur adoption généralisée. De plus, les fabricants établis de soins personnels tirent parti de la production à grande échelle et de vastes réseaux de distribution pour maintenir des prix compétitifs et la disponibilité des produits.
La catégorie premium devrait enregistrer la croissance la plus rapide sur le marché des shampooings solides, avec un CAGR de 6,12 % jusqu'en 2032. Cette croissance est soutenue par l'intérêt croissant des consommateurs pour des produits capillaires spécialisés offrant des bénéfices ciblés au-delà du nettoyage de base. Les shampooings solides premium intègrent souvent des ingrédients de plus grande valeur, notamment des extraits botaniques, des huiles naturelles, des tensioactifs spéciaux et des agents conditionneurs. La sensibilisation croissante à la santé des cheveux et du cuir chevelu encourage les consommateurs à explorer des formulations conçues pour des préoccupations spécifiques, telles que la sécheresse, les frisottis, les dommages et les cuirs chevelus sensibles.
Par utilisateur final :
les adultes représentent la majorité de la demande tandis que les produits pour enfants répondent à des besoins non satisfaitsLe segment adultes a dominé le marché des shampooings solides, représentant 89,45 % de la part de marché en 2026. Sa position dominante est principalement portée par l'adoption généralisée des produits capillaires solides parmi les consommateurs adultes. Les adultes représentent une large base de consommateurs aux besoins capillaires diversifiés, notamment le nettoyage, l'hydratation, la réparation des dommages, le contrôle des pellicules et le soin du cuir chevelu. La sensibilisation croissante aux alternatives de soins personnels durables encourage les consommateurs adultes à passer des shampooings liquides conventionnels aux shampooings solides. De plus, la disponibilité de produits ciblant différents types de cheveux et des préoccupations capillaires spécifiques renforce l'adoption au sein de ce groupe démographique.
Le segment enfants/nourrissons devrait enregistrer la croissance la plus rapide sur le marché des shampooings solides, avec un CAGR de 6,27 % jusqu'en 2032. Cette croissance est soutenue par la sensibilisation croissante des parents aux besoins de soins personnels et capillaires des enfants. Les parents explorent de plus en plus des formulations nettoyantes douces conçues pour convenir aux cuirs chevelus sensibles et aux cheveux délicats des enfants. Les fabricants répondent en lançant des shampooings solides destinés aux enfants avec des agents nettoyants doux, des ingrédients respectueux de la peau et des formulations qui minimisent l'irritation.

Par canal de distribution :
les magasins soutiennent la découverte tandis que le commerce en ligne soutient les achats répétésLes magasins de santé et de beauté ont dominé le marché des shampooings solides, représentant 28,25 % de la part de marché en 2026. Leur position dominante est soutenue par leur spécialisation dans les produits de soins personnels et de beauté, offrant aux consommateurs un accès à une large gamme de formulations de shampooings solides. Ces magasins permettent aux consommateurs de comparer différentes marques, ingrédients, fragrances et bénéfices produits avant de prendre leurs décisions d'achat. De plus, la disponibilité d'un personnel de vente compétent aide les consommateurs à identifier les produits adaptés à leur type de cheveux et à leurs besoins capillaires spécifiques. La présence de marques de soins personnels établies et de détaillants spécialisés en beauté naturelle renforce davantage la distribution des shampooings solides via ce canal.
Les boutiques de commerce en ligne devraient enregistrer la croissance la plus rapide sur le marché des shampooings solides, avec un CAGR de 6,89 % jusqu'en 2032. Cette croissance est portée par l'adoption croissante des plateformes de commerce électronique pour l'achat de produits de soins personnels et de beauté. Les canaux en ligne offrent aux consommateurs un accès à une sélection plus large de marques, formulations et gammes de prix de shampooings solides au-delà des produits disponibles dans les magasins physiques. La disponibilité de descriptions de produits, d'informations sur les ingrédients, d'avis et de notes de clients aide également les consommateurs à comparer les alternatives et à prendre des décisions d'achat éclairées.
Analyse géographique
Amérique du Nord
L'Amérique du Nord a dominé le marché des shampooings solides, représentant 45,43 % de la part de marché en 2026. La position dominante de la région est soutenue par la sensibilisation croissante des consommateurs aux produits de soins personnels durables et par des habitudes d'achat respectueuses de l'environnement. Les consommateurs des États-Unis et du Canada explorent de plus en plus les shampooings solides comme alternatives aux shampooings liquides conventionnels pour réduire les déchets d'emballages plastiques. La présence de fabricants établis de soins personnels et de marques spécialisées en beauté naturelle renforce davantage le développement du marché régional. De plus, la large disponibilité des shampooings solides dans les magasins de santé et de beauté, les supermarchés, les détaillants spécialisés et les plateformes de commerce électronique soutient l'accessibilité des produits.
Asie-Pacifique
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide sur le marché des shampooings solides, avec un CAGR de 5,94 % jusqu'en 2032. Cette croissance est soutenue par la sensibilisation croissante des consommateurs aux produits de soins personnels durables et par l'intérêt grandissant pour les alternatives aux shampooings liquides conventionnels. La hausse des revenus disponibles et l'expansion des classes moyennes dans des pays tels que la Chine, l'Inde, le Japon et la Corée du Sud soutiennent la demande de produits capillaires diversifiés. De plus, le secteur du commerce électronique en expansion dans la région améliore l'accès aux marques de shampooings solides internationales et fabriquées localement. L'intérêt croissant pour les formulations de soins personnels naturelles et d'origine végétale encourage les fabricants à introduire des produits contenant des extraits botaniques, des ingrédients à base de plantes et des huiles naturelles.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique contribuent également au marché des shampooings solides, soutenus par la sensibilisation croissante aux produits de soins personnels durables, l'intérêt croissant pour les formulations capillaires naturelles et biologiques, et la disponibilité croissante via les détaillants spécialisés en beauté et les canaux de distribution en ligne. L'Europe bénéficie d'une demande établie pour des produits de soins personnels respectueux de l'environnement, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique offrent des opportunités de croissance grâce à l'expansion des marchés de la beauté et des soins personnels et à la sensibilisation croissante des consommateurs aux alternatives sans plastique.
Paysage concurrentiel
Concentration du Marché
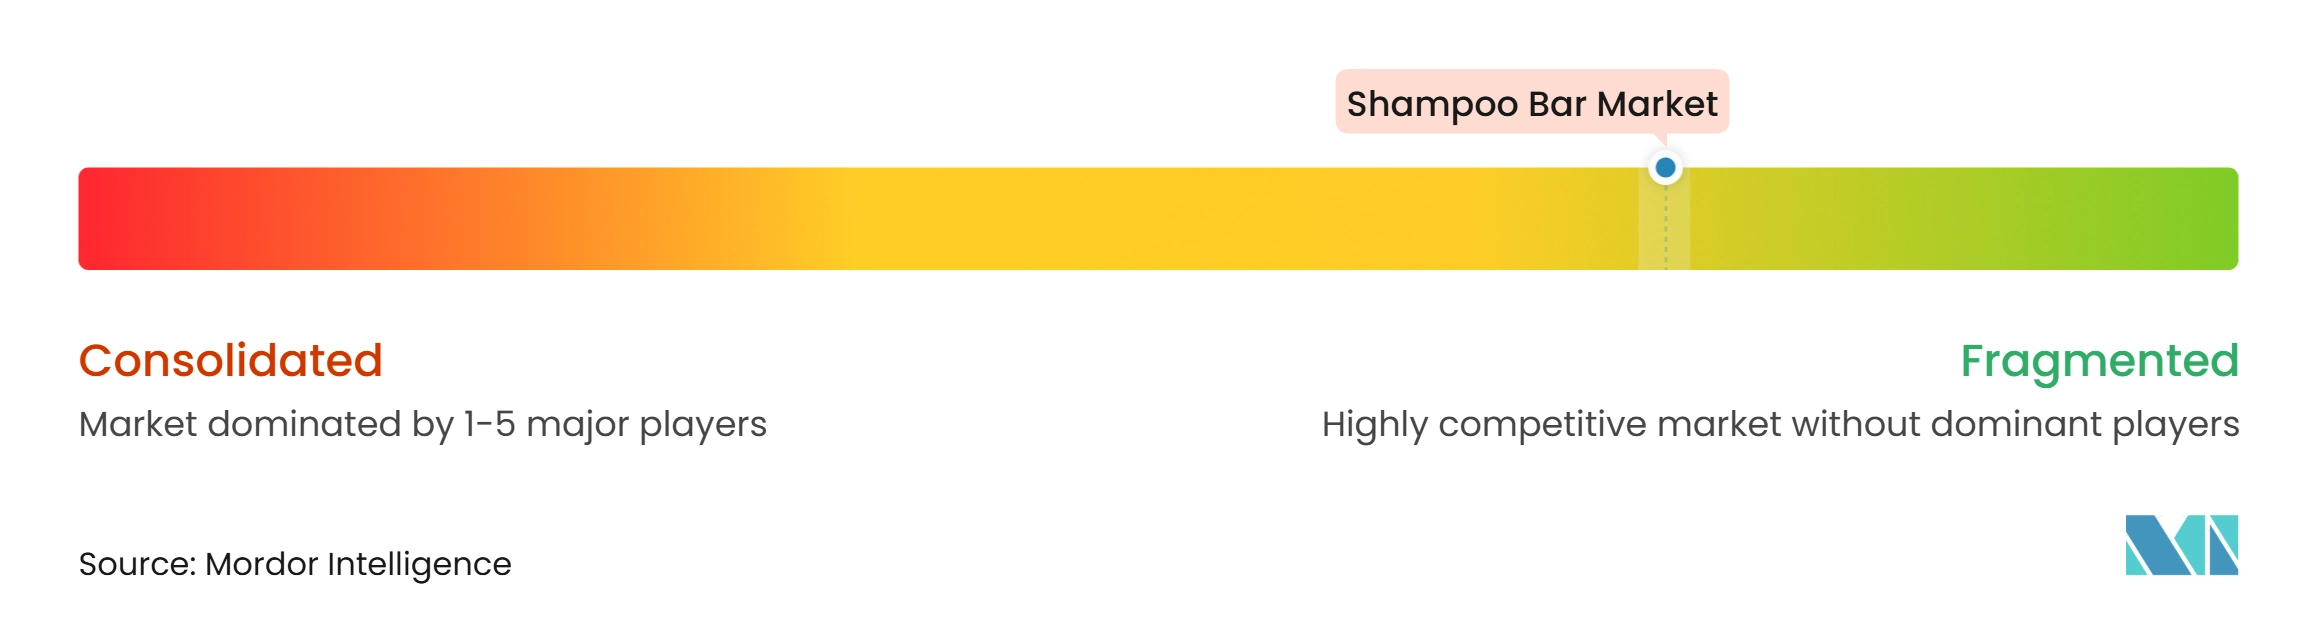
Le marché des shampooings solides reste fragmenté, avec de grandes entreprises de biens de consommation en concurrence aux côtés de marques spécialisées en format solide. L'Oréal, Procter & Gamble, Unilever, Henkel et Kao disposent d'avantages en matière de réseaux d'approvisionnement, d'accès à la distribution, de ressources de développement de produits et de capacité à placer des produits sur plusieurs marchés nationaux. Les marques spécialisées peuvent se différencier grâce à des histoires d'ingrédients transparentes, une gamme de produits restreinte et des associations plus fortes avec les soins capillaires à faible déchet. Aucune entreprise ne combine actuellement envergure et crédibilité spécialisée sur tous les canaux. Cela laisse le marché ouvert à la concurrence basée sur la qualité des formulations, le prix, l'éducation des consommateurs et la capacité à rendre un produit solide facile à adopter.
Le lancement de Gemz par Procter & Gamble en juillet 2025 via Target est un mouvement stratégique dans les soins capillaires sans eau qui étend la concurrence au-delà des shampooings solides traditionnels. Le shampooing solide Soothe de HiBAR lancé en août 2025 a ajouté le soin du cuir chevelu et la préparation à la croissance capillaire à son portefeuille de format solide. Lush continue d'utiliser son bilan déclaré en matière de réduction des emballages pour soutenir la valeur environnementale de ses shampooings solides. Ces mouvements montrent que les entreprises établies et spécialisées poursuivent différentes voies de différenciation, notamment de nouveaux formats, des performances liées au cuir chevelu et la réduction des emballages. L'enjeu pratique se situe entre la fonction éprouvée, la portée en distribution, les arguments de durabilité crédibles et la capacité à générer des achats répétés après l'essai initial.
La concurrence provient également de formats concentrés qui ne sont pas des barres traditionnelles, notamment les produits en poudre moussante et les produits rechargeables, de sorte que les marques de barres ne peuvent pas s'appuyer uniquement sur la réduction des emballages pour maintenir une position distincte. Les entreprises qui facilitent l'application et prouvent les bénéfices capillaires sont mieux placées pour améliorer les achats répétés, surtout lorsque les consommateurs comparent les produits solides avec des alternatives liquides familières et souhaitent des preuves visibles que l'alternative est pratique dans les routines quotidiennes. Les produits destinés au soin du cuir chevelu, aux enfants et aux voyages peuvent répondre à des besoins que les barres nettoyantes standard ne satisfont pas pleinement, tandis que les utilisations en hôtellerie et dans les équipements de compagnies aériennes peuvent offrir une autre voie pour les formats solides où la réduction des emballages est pertinente.
Leaders du secteur des shampooings solides
-
Lush Retail Ltd.
-
L'Oréal S.A.
-
The Procter & Gamble Company
-
Ethique Limited
-
Unilever PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Barres de Shampoing Entreprises couvertes dans ce rapport
- L'Oréal S.A.
- The Procter & Gamble Company
- Ethique Limited
- Lush Retail Ltd.
- Unilever PLC
- L'OCCITANE International S.A.
- Davines S.p.A.
- Grüum Europe Ltd.
- Shiseido Company, Limited
- HiBAR LLC
- J.R. Liggett, Ltd.
- Henkel AG & Co. KGaA
- Kao Corporation
- The Earthling Co. LLC
- The Yellow Bird LLC
- Beauty and the Bees Pty Ltd.
- Friendly Soap Ltd.
- Chagrin Valley Soap & Salve Co.
- Plaine Products LLC
- Kitsch LLC
Développements industriels récents dans Marché des Barres de Shampoing
- Juillet 2026 : Lush a lancé une barre de shampoing conçue pour donner aux cheveux une apparence plus volumineuse et une expérience revigorante de soin du cuir chevelu. La formulation incorpore de la feuille de cannelle, de la menthe poivrée et du clou de girofle pour procurer une sensation de chaleur et de picotement tout en nettoyant les cheveux. Le produit cible les consommateurs recherchant du volume et de la tenue supplémentaires, élargissant ainsi l'application des barres de shampoing au-delà des avantages conventionnels de nettoyage et de durabilité.
- Avril 2026 : Babo Botanicals a introduit trois barres de shampoing solides, notamment Mango & Hibiscus Nourishing, Baobab & Rosehip Defining et Tea Tree & Grapefruit Volumizing Shampoo Bar pour des besoins capillaires supplémentaires. Les produits incorporent des ingrédients d'origine végétale et sont formulés sans sulfates, silicones, parabènes et phtalates. Le lancement met également l'accent sur des bénéfices ciblés pour les cheveux secs, colorés et sujets aux frisottis, tout en éliminant les emballages en plastique.
- Janvier 2026 : Chagrin Valley Soap & Salve a introduit une barre de shampoing sans parfum et sans huile de coco conçue pour tous les types de cheveux. La formulation se concentre sur un nettoyage doux tout en offrant une mousse riche et une meilleure maniabilité des cheveux, ciblant les consommateurs à la recherche de formulations de nettoyage sans fragrance et alternatives.
Périmètre du rapport mondial sur le marché des shampooings solides
La barre de shampoing est un produit de nettoyage capillaire sous forme solide formulé avec des tensioactifs, des agents conditionneurs, des huiles, des parfums et d'autres ingrédients fonctionnels pour nettoyer les cheveux et le cuir chevelu. Le marché des barres de shampoing est segmenté par type d'ingrédient, catégorie, groupe d'âge, canal de distribution et géographie. Sur la base du type d'ingrédient, le marché est segmenté en conventionnel/synthétique et naturel/biologique. Sur la base de la catégorie, le marché est segmenté en entrée de gamme et premium. Sur la base de l'utilisateur final, le marché est segmenté en adultes et enfants. Sur la base du canal de distribution, le marché est segmenté en supermarchés/hypermarchés, magasins de santé et de beauté, boutiques de vente en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Pour chaque segment, la taille du marché et les prévisions ont été réalisées en termes de valeur (milliards USD).
Aperçu de la segmentation
| Conventionnel/Synthétique |
| Naturel/Biologique |
| Grande consommation |
| Premium |
| Enfants/Nourrissons |
| Adultes |
| Supermarchés/Hypermarchés |
| Magasins de santé et de beauté |
| Boutiques de commerce en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'ingrédient | Conventionnel/Synthétique | |
| Naturel/Biologique | ||
| Par catégorie | Grande consommation | |
| Premium | ||
| Par utilisateur final | Enfants/Nourrissons | |
| Adultes | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Magasins de santé et de beauté | ||
| Boutiques de commerce en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les shampooings solides jusqu'en 2032 ?
La catégorie devrait croître de 1,02 milliard USD en 2026 à 1,38 milliard USD d'ici 2032, à un CAGR de 5,02 %. La croissance dépend d'une plus grande acceptation des consommateurs pour les formats solides et de leurs performances démontrées.
Quel type d'ingrédient de shampooing solide connaît la croissance la plus rapide ?
Les formulations naturelles/biologiques devraient croître à un CAGR de 6,38 % jusqu'en 2032.
Pourquoi les produits capillaires solides gagnent-ils en demande ?
La réduction du plastique, la conception de produits sans eau, la praticité pour les voyages et les bénéfices ciblés pour les cheveux et le cuir chevelu soutiennent la demande. Les réglementations européennes sur les emballages créent également un facteur de conformité clair pour les acheteurs du secteur de l'hôtellerie.
Quel canal de vente connaît la croissance la plus rapide pour les shampooings solides ?
Les boutiques de commerce en ligne devraient se développer à un CAGR de 6,89 % jusqu'en 2032, soutenues par les achats répétés et l'éducation numérique des consommateurs.