
Taille et part du marché des meules de rectification arrière pour semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.81 Milliards de dollars |
| Taille du Marché (2031) | 1.13 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meules de rectification arrière pour semi-conducteurs par Mordor Intelligence
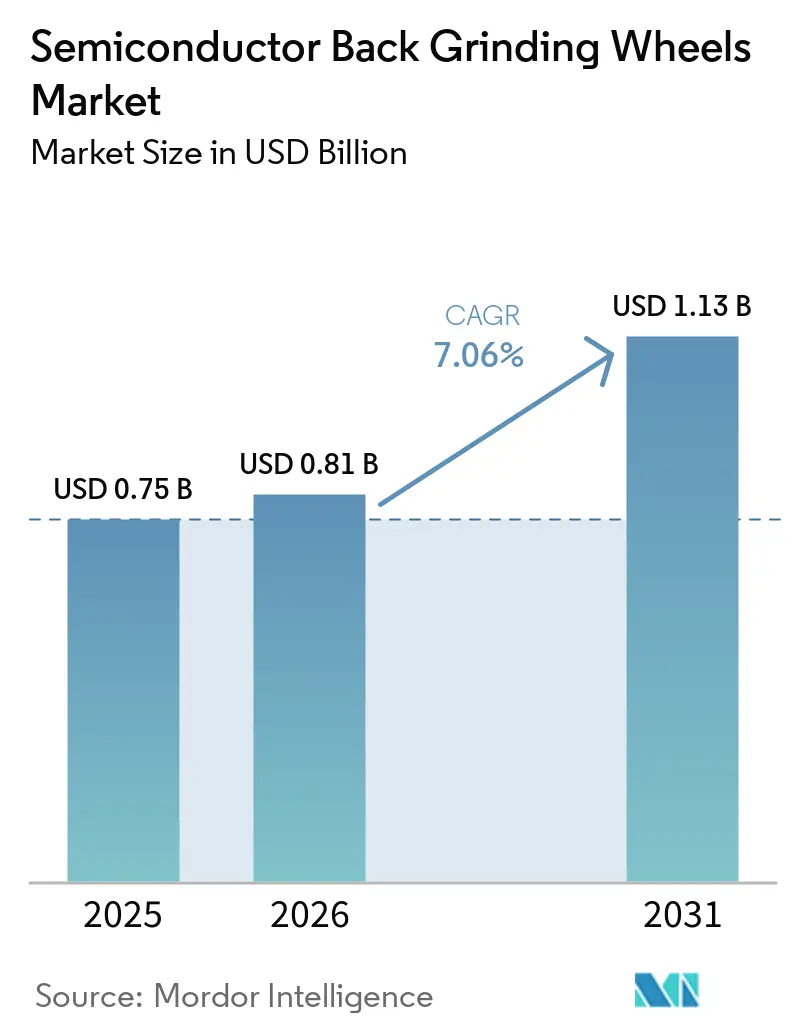
La taille du marché des meules de rectification arrière pour semi-conducteurs était évaluée à 0,75 milliard USD en 2025 et devrait croître de 0,81 milliard USD en 2026 pour atteindre 1,13 milliard USD d'ici 2031, à un CAGR de 7,06 % durant la période de prévision (2026-2031). Le marché des meules de rectification arrière pour semi-conducteurs est soutenu par la croissance de la production de plaquettes de 300 mm, l'encapsulation avancée et l'expansion des capacités de dispositifs de puissance en carbure de silicium (SiC) et en nitrure de gallium (GaN). Ces développements augmentent le nombre d'étapes de rectification requises et la nécessité d'un contrôle précis de l'épaisseur de chaque plaquette. Les applications d'empilement avancé poussent les épaisseurs cibles des plaquettes en dessous de 50 μm, ce qui accroît la consommation de consommables par plaquette. Les fournisseurs répondent avec des matrices de liaison spécialisées, des produits à grain fin et une collaboration plus étroite avec les installations logiques, mémoire et d'assemblage et de test de semi-conducteurs externalisés. L'exposition de l'approvisionnement au diamant synthétique, au cobalt et aux résines spéciales demeure une contrainte clé du marché, car elle peut affecter la disponibilité des intrants et les marges des fournisseurs.
Points clés du rapport
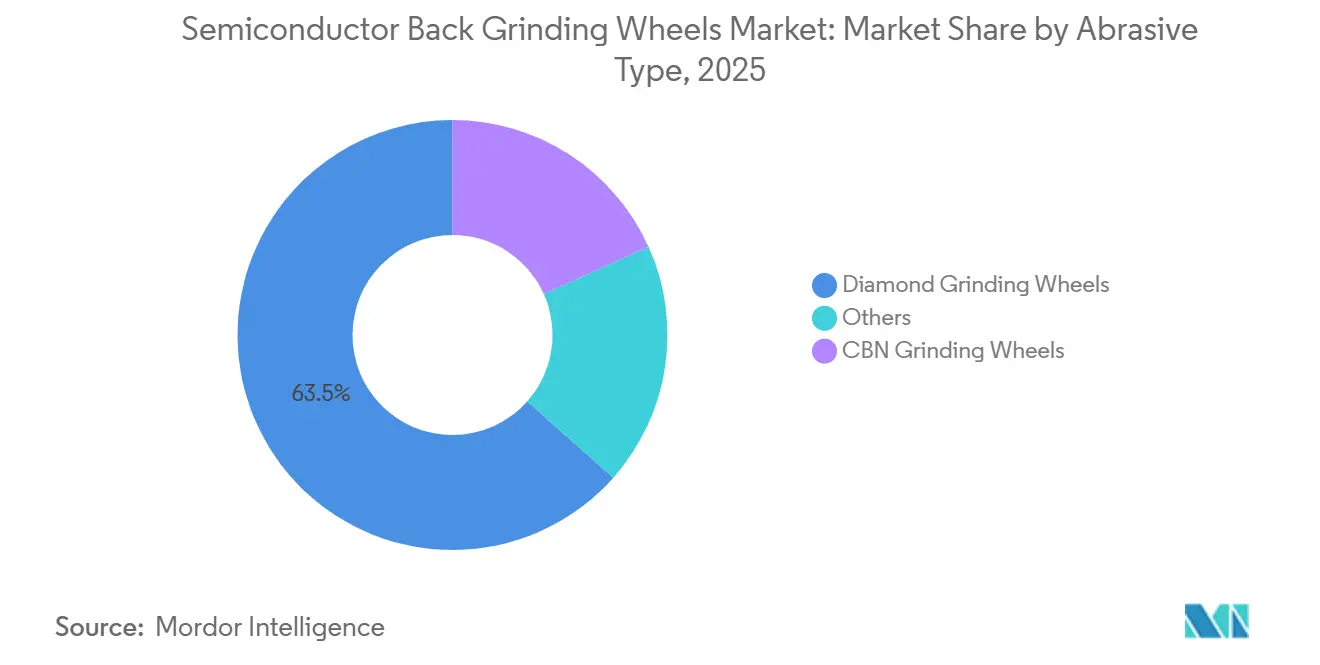
- Par type d'abrasif, les meules diamantées détenaient 63,45 % de la part du marché des meules de rectification arrière pour semi-conducteurs en 2025 et devraient croître à un CAGR de 8,06 % jusqu'en 2031.
- Par matériau de plaquette et de substrat, le silicium détenait 55,33 % de la part du marché des meules de rectification arrière pour semi-conducteurs en 2025, tandis que le carbure de silicium (SiC) devrait enregistrer le CAGR le plus élevé de 8,31 % jusqu'en 2031.
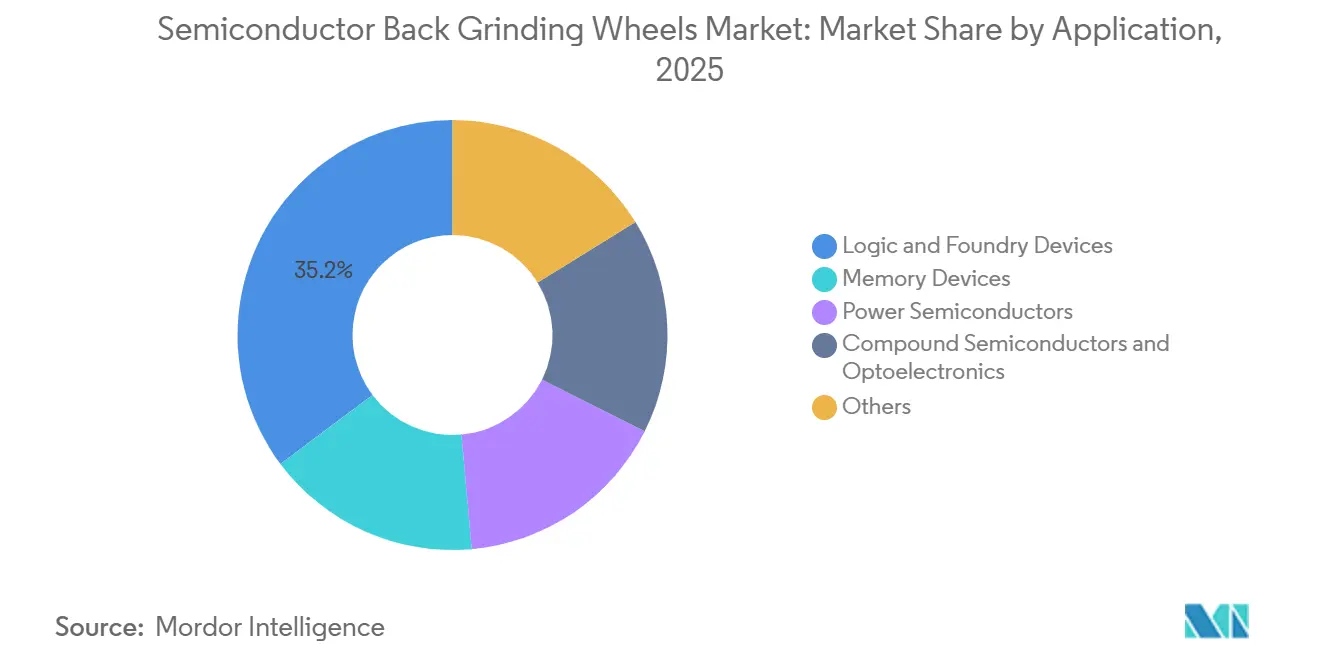
- Par application, les dispositifs logiques et de fonderie représentaient 35,24 % de la part du marché des meules de rectification arrière pour semi-conducteurs en 2025, tandis que les semi-conducteurs de puissance devraient se développer à un CAGR de 8,73 % jusqu'en 2031.
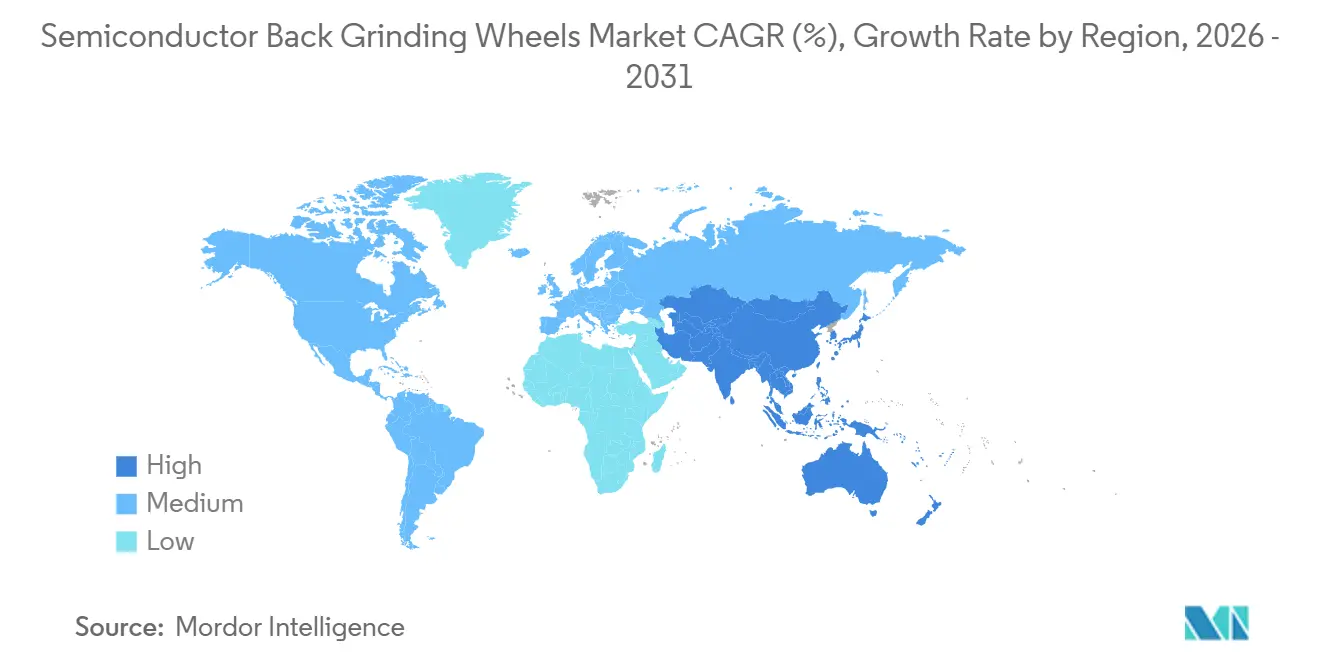
- Par géographie, l'Asie-Pacifique détenait 44,76 % de la part du marché des meules de rectification arrière pour semi-conducteurs en 2025 et devrait croître à un CAGR de 8,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de l'encapsulation avancée et des plaquettes ultra-minces | +2.0% | Mondial, avec une demande principale à Taïwan, en Corée du Sud et au Japon | Court terme (≤ 2 ans) |
| Expansion de la fabrication de plaquettes de 300 mm | +1.5% | Mondial, avec les dépenses incrémentielles les plus élevées à Taïwan, en Chine et en Amérique du Nord | Moyen terme (2-4 ans) |
| Montée en puissance des semi-conducteurs de puissance SiC et GaN | +1.6% | Cœur Asie-Pacifique, avec des retombées en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| HBM, chiplets et intégration 2,5D/3D | +1.3% | Corée du Sud et Taïwan, avec des gains précoces au Japon et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande courante pour la finition de surface à haute intégrité | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Métrologie en ligne et optimisation de la rectification en boucle fermée | +0.5% | Mondial, mené par les fabs aux nœuds avancés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'encapsulation avancée et des plaquettes ultra-minces
L'encapsulation avancée a fait de l'amincissement des plaquettes un processus critique pour le rendement plutôt qu'une étape de production périphérique. Dans les flux HBM3E et HBM4, les puces DRAM individuelles nécessitent des épaisseurs de 30 à 50 μm pour respecter les limites de hauteur du boîtier. Les empilements de 20 couches ou plus nécessiteront des épaisseurs bien inférieures à 30 μm, ce qui accroît les exigences en matière d'intégrité de surface et de performance des meules. En février 2026, LINTEC a introduit son procédé de revêtement de motif avant laminage et le revêteur de résine RAD-3400F/12 pour réduire la variation d'épaisseur causée par les différences de hauteur de marche sur la surface des circuits. Le procédé soutient des performances constantes des meules de qualité supérieure en réduisant la variation d'épaisseur à l'entrée de la plaquette, réduisant ainsi les défauts après la rectification arrière[1]. Le marché des meules de rectification arrière pour semi-conducteurs bénéficie également de l'adoption par les installations d'assemblage et de test de semi-conducteurs externalisés (OSAT) de capacités pour plaquettes ultra-minces destinées à l'encapsulation au niveau de la plaquette à sortie libre et à l'encapsulation au niveau du panneau.
Expansion de la fabrication de plaquettes de 300 mm
L'expansion de la fabrication de 300 mm crée une demande récurrente de consommables de rectification arrière tout au long de la durée de vie opérationnelle d'une fab. SEMI prévoit que les dépenses mondiales en équipements front-end pour plaquettes de 300 mm atteindront 142 milliards USD en 2026, en hausse de 25 % par rapport à 2025. SK Siltron a commencé les opérations progressives de son usine de plaquettes de silicium de 300 mm dans le complexe industriel Gumi 3 en juillet 2026, à la suite d'un investissement de 2,3 billions KRW (~1,7 milliard USD), et a sécurisé des commandes clients soutenant une utilisation à plus de 90 %. GlobalWafers a ouvert son installation FAB300 à Novara, en Italie, en octobre 2025, à la suite d'un investissement de 450 millions EUR (équivalent à 495 millions USD). La migration des plaquettes de 5 et 6 pouces vers les formats 8 pouces et 300 mm se répand également dans les microcontrôleurs automobiles, les circuits intégrés analogiques et les capteurs, étendant la demande au-delà des dispositifs d'intelligence artificielle avancés.
Montée en puissance des semi-conducteurs de puissance SiC et GaN
Les substrats SiC et GaN sont plus durs et plus résistants à l'abrasion que le silicium, nécessitant une chimie de liaison spécialisée et une plus grande utilisation de meules de rectification par plaquette. Mitsubishi Electric a commencé à exploiter une installation de traitement de semi-conducteurs de puissance SiC de 200 mm à Kikuchi City en novembre 2025, à la suite d'un investissement de 100 milliards JPY (667 millions USD). La ligne automatisée vise une amélioration de 30 % de l'efficacité de production. Bosch a atteint la production commerciale de SiC à Roseville, en Californie, en 2026 et s'est engagé à investir 650 millions EUR (715 millions USD) dans son installation SiC de Reutlingen entre 2026 et 2029. En juillet 2025, Infineon a déclaré que son procédé GaN de 300 mm progressait vers des échantillons clients et que les plaquettes de 300 mm peuvent produire 2,3 fois plus de puces que les plaquettes établies de 200 mm. Ces développements élargissent le marché des meules de rectification arrière pour semi-conducteurs au-delà du traitement conventionnel des plaquettes de silicium.
HBM, chiplets et intégration 2,5D/3D
L'approvisionnement en mémoire à haute bande passante (HBM) était en retard sur la demande en 2026, le rendement de l'encapsulation avancée étant une contrainte plus immédiate que la capacité en plaquettes. Les empilements HBM4 de plus de 16 couches nécessitent des plaquettes DRAM d'une épaisseur de 30 μm ou moins, rendant la variation totale d'épaisseur importante pour la planéité et la liaison intercouche. Les architectures à chiplets augmentent le nombre de tuiles traitées séparément, augmentant le nombre d'événements de rectification arrière par dispositif terminé. SEMI prévoit que les dépenses en équipements mémoire augmenteront de 29 % en 2026, avec une demande concentrée parmi les fabs mémoire coréennes et les partenaires OSAT basés à Taïwan. Ces exigences d'encapsulation soutiennent la demande de spécifications de meules de haute précision sur le marché des meules de rectification arrière pour semi-conducteurs. Le même changement de production augmente également la valeur de la métrologie en ligne et du contrôle de rectification en boucle fermée aux nœuds avancés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cyclicité des dépenses d'investissement dans les semi-conducteurs | -0.5% | Mondial, prononcé sur les marchés à forte composante mémoire en Corée du Sud et à Taïwan | Court terme (≤ 2 ans) |
| Longs cycles de qualification et exposition aux coûts de rendement | -0.4% | Mondial, avec la friction la plus élevée dans les fabs de pointe | Moyen terme (2-4 ans) |
| Volatilité de l'approvisionnement en grain de diamant, cobalt et résines spéciales | -0.3% | Mondial, avec un risque d'approvisionnement concentré en Chine et en République démocratique du Congo | Court terme (≤ 2 ans) |
| Substitution par le découpage laser, le découpage plasma et les flux basés uniquement sur la planarisation chimico-mécanique (CMP) | -0.2% | Fabs d'encapsulation avancée en Asie-Pacifique, avec une adoption précoce en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Cyclicité des dépenses d'investissement dans les semi-conducteurs
Les dépenses d'investissement dans les semi-conducteurs sont cycliques, et les ventes de meules de rectification peuvent évoluer avec le débit des fabs, car les meules sont des consommables variables. La volatilité du marché de la mémoire est particulièrement significative car les fabs mémoire représentent une grande part de la production d'amincissement des plaquettes. SEMI a signalé des variations importantes dans les dépenses en équipements NAND. Cette variation peut rapidement affecter l'utilisation des fabs et réduire la demande à court terme de meules de rectification arrière pour semi-conducteurs. Les fournisseurs desservant des clients dans les domaines de la logique, de la mémoire et des dispositifs de puissance sont mieux positionnés pour résister à une correction dans l'une de ces catégories de dispositifs. Les longs cycles de qualification augmentent également les coûts de changement, car les modifications de processus peuvent affecter le rendement des plaquettes et la qualité de surface.
Volatilité de l'approvisionnement en grain de diamant, cobalt et résines spéciales
Les meules de rectification dépendent du grain de diamant de haute pureté, de la poudre de métal cobalt pour les meules à liaison métallique et des résines spéciales résistantes à la chaleur. La Chine a introduit des exigences de licence d'exportation, effectives le 8 novembre 2025, pour les meules de rectification en diamant synthétique répondant à des seuils techniques spécifiés. L'Institut d'études géologiques des États-Unis a enregistré une baisse de 30 % des importations américaines de diamants industriels en 2025[2]. La tension de l'approvisionnement peut augmenter les coûts des intrants et comprimer les marges, en particulier pour les fabricants plus petits sans accords d'approvisionnement à long terme. L'exposition au cobalt aggrave ce risque, car les produits diamantés à liaison métallique utilisent de la poudre de cobalt, et les conditions d'approvisionnement peuvent se resserrer lors des pics de demande. À plus long terme, des procédés alternatifs tels que le découpage laser, le découpage plasma et les flux basés uniquement sur la planarisation chimico-mécanique peuvent également limiter certaines applications de rectification, en particulier dans l'encapsulation avancée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'abrasif :
les meules diamantées renforcent leur avance grâce à la complexité des substratsLes meules diamantées détenaient 63,45 % de la part du marché des meules de rectification arrière pour semi-conducteurs en 2025 et devraient se développer à un CAGR de 8,06 % jusqu'en 2031. Leur position reflète leur capacité à traiter le silicium ainsi que des substrats plus durs et plus fragiles tels que le SiC, le GaN et le saphir. Le nitrure de bore cubique (CBN) et les abrasifs conventionnels ne peuvent pas fournir des taux d'enlèvement équivalents et un contrôle des dommages sur l'ensemble des matériaux entrant en production à grand volume. Une étude évaluée par des pairs en 2024 a évalué cinq spécifications de meules de rectification arrière sur du silicium, du GaP, du SiC et du saphir. Elle a constaté que la sélection du module de liaison affectait l'enlèvement de matière et les dommages sous-surfaciques, avec 122,07 GPa identifié comme le module de liaison optimal pour le SiC dans les conditions testées. Cette exigence technique soutient la demande de produits diamantés qualifiés sur le marché des meules de rectification arrière pour semi-conducteurs.
Les meules diamantées à liaison vitrifiée gagnent en importance dans les étapes de rectification fine ultra-précise car leur porosité et leur comportement auto-affûtant soutiennent un traitement constant. Les meules diamantées à liaison résine restent importantes pour les étapes de rectification de finition où les exigences de stabilité thermique sont moins contraignantes. Les meules CBN occupent un rôle plus restreint là où la contamination par des matrices diamantées liées au cobalt est une préoccupation. Elles peuvent également servir certaines structures de semi-conducteurs composés où la sensibilité cristalline limite les forces de contact abrasif. Des formats à abrasifs mixtes et à liaison résine avancée sont développés pour le traitement domestique du SiC en Chine. Ces développements de produits indiquent que le secteur des meules de rectification arrière pour semi-conducteurs continue de nécessiter des spécifications de meules distinctes pour le taux d'enlèvement, le contrôle thermique et l'intégrité de surface.

Par matériau de plaquette et de substrat :
le silicium ancre la production tandis que les substrats à large bande interdite redéfinissent les margesLe silicium détenait 55,33 % de la part du marché des meules de rectification arrière pour semi-conducteurs en 2025, soutenu par la grande base installée de fabs de silicium de 300 mm. La migration de la production de semi-conducteurs automobiles et grand public vers des plaquettes de 300 mm renforce cette demande de base. Le traitement du silicium offre une production stable de meules, bien que sa croissance reste inférieure au taux global du marché car l'amincissement standard de la logique et de la mémoire est relativement mature. La production plus large de 300 mm continue de nécessiter un remplacement récurrent des meules de rectification à mesure que les fabs fonctionnent à un débit plus élevé. La taille du marché des meules de rectification arrière pour semi-conducteurs pour le silicium reste liée à la base de production installée et à la transition continue vers des formats de plaquettes plus grands. Cette production stable donne aux fournisseurs une base pour servir des applications de substrats à plus haute valeur ajoutée.
Le SiC devrait croître à un CAGR de 8,31 % jusqu'en 2031, ce qui en fait le segment de matériau de plaquette à la croissance la plus rapide. Sa croissance est liée aux onduleurs de groupe motopropulseur pour véhicules électriques, à la conversion d'énergie sur réseau et aux mises à niveau des alimentations électriques des centres de données. Le GaAs et le GaN restent des segments plus petits mais nécessitent une qualification de produit spécialisée dans les fabs de semi-conducteurs composés et d'optoélectronique. Le saphir continue de nécessiter une chimie de rectification dédiée en raison de sa grande dureté, soutenant la demande de meules de remplacement dans la production de puces à diodes électroluminescentes (LED). Une publication de 2024 a identifié la porosité ajustable de la liaison vitrifiée et la mouillabilité interfaciale avec le diamant comme des facteurs importants pour les meules de rectification ultra-fines de SiC et de GaN. Les fournisseurs desservant ces substrats doivent répondre à des exigences strictes en matière de qualité de surface.
Par application :
les semi-conducteurs de puissance dépassent les segments traditionnels sur la demande structurelleLes dispositifs logiques et de fonderie représentaient 35,24 % de la part du marché des meules de rectification arrière pour semi-conducteurs en 2025, ce qui en fait la plus grande catégorie d'application. La production avancée de fonderie chez TSMC, Samsung et GlobalFoundries nécessite un amincissement des plaquettes avant l'assemblage d'encapsulation avancée. L'augmentation mondiale de la capacité de 300 mm soutient la position de production de cette application. Le traitement logique et de fonderie bénéficie également d'une large base de partenaires d'assemblage et de test de semi-conducteurs externalisés (OSAT) qui nécessitent un contrôle fiable de l'épaisseur. Cette demande installée contribue à maintenir l'utilisation des meules sur plusieurs générations de dispositifs et lie le marché des meules de rectification arrière pour semi-conducteurs à la croissance de la production aux nœuds avancés et de l'activité d'encapsulation.
Les semi-conducteurs de puissance devraient croître à un CAGR de 8,73 % jusqu'en 2031, le taux le plus rapide parmi les catégories d'application. Les dispositifs de puissance SiC et GaN nécessitent un contrôle plus strict de la variation totale d'épaisseur et une utilisation plus élevée des meules par plaquette que la logique silicium conventionnelle. La mémoire est une catégorie cyclique mais importante car les empilements de mémoire à haute bande passante (HBM) nécessitent un amincissement des puces plus profond que les boîtiers DRAM conventionnels. Les semi-conducteurs composés et l'optoélectronique se développent avec les dispositifs GaN à radiofréquence, les diodes Schottky SiC, les onduleurs solaires et les chargeurs pour véhicules électriques. La catégorie Autres comprend les systèmes microélectromécaniques, les capteurs d'image et les circuits intégrés de gestion de l'alimentation. Leur encapsulation inclut de plus en plus des étapes d'amincissement des puces qui n'étaient pas auparavant standard, élargissant la base d'application potentielle.
Analyse géographique
Marché des meules de rectification arrière pour semi-conducteurs en Asie-Pacifique
L'Asie-Pacifique détenait 44,76 % de la part de marché des meules de rectification arrière pour semi-conducteurs en 2025 et devrait croître à un CAGR de 8,42 % jusqu'en 2031. La région combine une dense capacité de fabrication de plaquettes, d'assemblage et de test de semi-conducteurs externalisés (OSAT) et de fabrication de meules de rectification au Japon, en Corée du Sud, à Taïwan et en Chine. Le Japon reste un centre majeur pour le développement des meules et la recherche sur les matériaux. Les fabricants de dispositifs intégrés sud-coréens exploitent des lignes d'amincissement à haute capacité pour la production de mémoire à haute bande passante (HBM) et de mémoire NAND. Taïwan combine l'activité d'emballage avancé de TSMC avec un vaste réseau OSAT qui nécessite une capacité de rectification arrière de 300 mm. La Chine étend sa production de semi-conducteurs à nœuds matures tout en développant des capacités nationales en matière de meules de rectification.
Marché des meules de rectification arrière pour semi-conducteurs en Amérique du Nord et en Europe
L'Amérique du Nord a enregistré 10,9 milliards USD de dépenses en équipements pour semi-conducteurs en 2025, soutenues par des constructions de sites de fabrication impliquant Intel, TSMC, Texas Instruments et d'autres fabricants. GlobalWafers a inauguré son site de plaquettes de silicium 300 mm d'une valeur de 3,5 milliards USD à Sherman, au Texas, en mai 2025. Ces installations créent une base de demande pluriannuelle à mesure que la production évolue vers une utilisation planifiée. L'Europe a enregistré 2,9 milliards USD de dépenses en équipements pour semi-conducteurs en 2025, soit une baisse de 41 % par rapport à l'année précédente. Les subventions de la Commission européenne totalisant 623 millions EUR (environ 724,37 millions USD) pour les sites de GlobalFoundries à Dresde et de X-FAB à Erfurt soutiennent une reprise ultérieure de la production régionale de plaquettes.
Marché des meules de rectification arrière pour semi-conducteurs en Amérique du Sud, en Asie-Pacifique et au Moyen-Orient et Afrique
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent une part plus faible de la demande, l'activité étant concentrée dans l'assemblage électronique en aval plutôt que dans la fabrication de plaquettes. Les plans Vision 2030 de l'Arabie saoudite prévoient le développement d'une chaîne d'approvisionnement nationale en semi-conducteurs. L'Inde dispose d'un programme d'incitation aux semi-conducteurs de 15 milliards USD et d'approbations pour la construction de sites de fabrication en cours. Ces programmes établissent les conditions d'une demande future de meules plus tard dans la période de prévision, bien que leur effet à court terme reste limité compte tenu du temps nécessaire pour construire et qualifier des installations de fabrication de plaquettes à grande échelle. Le marché des meules de rectification arrière pour semi-conducteurs restera donc centré sur les régions de production établies, tandis que les nouveaux sites développeront leurs capacités de soutien.
Paysage concurrentiel
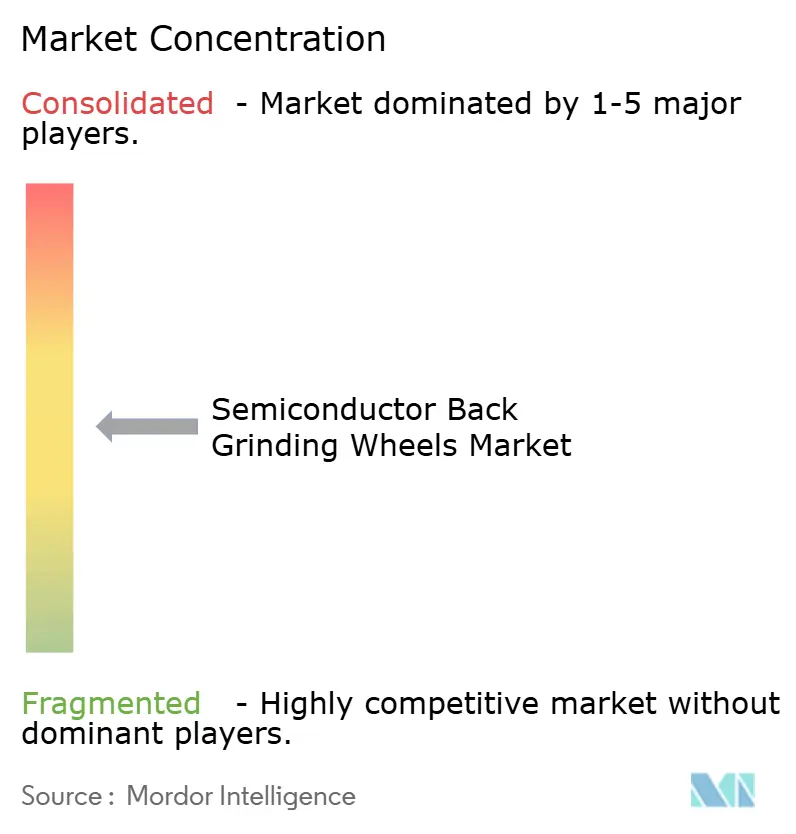
Le marché des meules de rectification arrière pour semi-conducteurs est modérément fragmenté au niveau du segment premium. DISCO Corporation, Asahi Diamond Industrial et A.L.M.T. Corp. occupent des positions solides dans la rectification aux nœuds avancés et sur les substrats à large bande interdite. EHWA Diamond et Shinhan Diamond Ind. Co., Ltd. sont en concurrence sur une large gamme de produits depuis la Corée du Sud. La concurrence dépend de l'ingénierie des matrices de liaison, de la qualification des produits et de la collaboration avec les fabs logiques et mémoire. Les fournisseurs qui combinent des consommables avec des relations en matière d'équipements peuvent influencer les spécifications des meules lors de la qualification des machines, rendant la capacité de processus et la validation client aussi importantes que la disponibilité des produits.
DISCO a lancé le DFG8561, une rectifieuse entièrement automatique avec une broche de 6,3 kW développée pour les matériaux difficiles à rectifier tels que le SiC et le saphir. Asahi Diamond a annoncé son plan de gestion à moyen terme 2030 en mai 2026, ciblant 53 milliards JPY (~0,33 milliard USD) de ventes d'ici l'exercice 2030, équivalent à 353 millions USD, contre 42 milliards JPY (~0,26 milliard USD) pour l'exercice 2025. La société prévoit d'investir entre 15 milliards JPY (~0,09 milliard USD) et 30 milliards JPY (~0,18 milliard USD) dans la croissance sur cinq ans et a identifié l'électronique et les semi-conducteurs comme son segment prioritaire le plus élevé. Ces développements reflètent la manière dont les entreprises utilisent le développement d'équipements et les investissements ciblés pour maintenir leurs positions de qualification.
Asahi Diamond Industrial et Tokyo Seimitsu ont commencé la vente commerciale de lames à moyeu via AA Diamond Technology en juillet 2026. Le partenariat soutient la co-qualification des consommables là où l'une ou l'autre entreprise entretient des relations existantes en matière d'équipements. Les fournisseurs chinois développent des formulations de meules SiC et GaN à grain ultra-fin, augmentant la pression concurrentielle dans les applications où les fournisseurs japonais ont détenu un avantage de qualification. Les exigences de qualification liées à SEMI et à l'ISO continuent d'affecter la sélection des fournisseurs dans les fabs de pointe, comme en témoigne l'inclusion de la certification ISO 9001 dans l'annonce de lames à moyeu d'AA Diamond Technology de juillet 2026. Le marché des meules de rectification arrière pour semi-conducteurs a un score de concentration de 6 sur 10, car un petit groupe de spécialistes japonais et sud-coréens mène le segment premium, bien que les informations disponibles n'établissent pas une part de marché combinée des cinq premiers d'au moins 70 %.
Leaders du secteur des meules de rectification arrière pour semi-conducteurs
-
DISCO CORPORATION
-
Saint-Gobain
-
Asahi Diamond Industrial Co.,Ltd.
-
KINIK COMPANY
-
EHWA DIAMOND
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des meules de rectification arrière pour semi-conducteurs Entreprises couvertes dans ce rapport
- A.L.M.T. Corp.
- Asahi Diamond Industrial Co.,Ltd.
- DISCO CORPORATION
- EHWA DIAMOND
- KINIK COMPANY
- KURE GRINDING WHEEL
- Nanjing Sanchao Advanced Materials Co., Ltd
- NORITAKE CO., LIMITED
- Saesol Diamond
- Saint-Gobain
- Shinhan Diamond Ind. Co., Ltd.
- Suzhou Sail Science and Technology Co., Ltd.
- TOKYO SEIMITSU CO., LTD
- Tyrolit AG
- UKAM Industrial Superhard Tools
Développements industriels récents dans Marché des meules de rectification arrière pour semi-conducteurs
- Juillet 2026 : Asahi Diamond Industrial Co., Ltd. et Tokyo Seimitsu Co., Ltd. ont commencé la vente commerciale de lames à moyeu via leur coentreprise, AA Diamond Technology Co., Ltd., ciblant les applications de découpe de semi-conducteurs, y compris les dispositifs liés à l'intelligence artificielle générative. La coentreprise a été établie à la suite d'un protocole d'accord (MOU) signé en janvier 2025 et a obtenu la certification ISO 9001, permettant aux deux entreprises de co-qualifier les consommables dans les fabs où l'une ou l'autre entretient des relations existantes en matière d'équipements.
- Février 2026 : LINTEC Corporation a annoncé le procédé de revêtement de motif avant laminage (PCBL) et le revêteur de résine RAD-3400F/12 pour réduire la variation d'épaisseur lors de la rectification arrière des plaquettes semi-conductrices causée par les différences de hauteur de marche sur les surfaces de circuits. Les commandes à grande échelle ont été acceptées à partir d'avril 2026. Le procédé améliore le rendement de la rectification arrière pour les plaquettes à bossages et à motifs utilisées dans l'encapsulation avancée.
Portée du rapport mondial sur le marché des meules de rectification arrière pour semi-conducteurs
Les meules de rectification arrière pour semi-conducteurs sont des outils abrasifs diamantés de précision utilisés pour amincir la face arrière des plaquettes de silicium, de carbure de silicium ou de nitrure de gallium lors du processus de fabrication de puces en back-end. Elles éliminent l'excès de matière en vrac pour réduire l'épaisseur des plaquettes, souvent à moins de 100 micromètres, permettant aux puces de s'intégrer dans des dispositifs compacts et soutenant l'empilement 3D avancé.
Le marché des meules de rectification arrière pour semi-conducteurs est segmenté par type d'abrasif, matériau de plaquette et de substrat, application et géographie. Par type d'abrasif, le marché est segmenté en meules diamantées, meules CBN et autres. Par matériau de plaquette et de substrat, le marché est segmenté en silicium, carbure de silicium (SiC), nitrure de gallium (GaN), saphir, arséniure de gallium (GaAs) et autres. Par application, le marché est segmenté en dispositifs logiques et de fonderie, dispositifs mémoire, semi-conducteurs de puissance, semi-conducteurs composés et optoélectronique, et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché des meules de rectification arrière pour semi-conducteurs dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Meules diamantées |
| Meules CBN |
| Autres |
| Silicium |
| Carbure de silicium (SiC) |
| Nitrure de gallium (GaN) |
| Saphir |
| Arséniure de gallium (GaAs) |
| Autres |
| Dispositifs logiques et de fonderie |
| Dispositifs mémoire |
| Semi-conducteurs de puissance |
| Semi-conducteurs composés et optoélectronique |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'abrasif | Meules diamantées | |
| Meules CBN | ||
| Autres | ||
| Par matériau de plaquette et de substrat | Silicium | |
| Carbure de silicium (SiC) | ||
| Nitrure de gallium (GaN) | ||
| Saphir | ||
| Arséniure de gallium (GaAs) | ||
| Autres | ||
| Par application | Dispositifs logiques et de fonderie | |
| Dispositifs mémoire | ||
| Semi-conducteurs de puissance | ||
| Semi-conducteurs composés et optoélectronique | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des meules de rectification arrière pour semi-conducteurs ?
La taille du marché des meules de rectification arrière pour semi-conducteurs était évaluée à 0,75 milliard USD en 2025 et devrait croître de 0,81 milliard USD en 2026 pour atteindre 1,13 milliard USD d'ici 2031, à un CAGR de 7,06 % durant la période de prévision (2026-2031).
Quel type d'abrasif stimule la demande de meules de rectification arrière pour semi-conducteurs ?
Les meules diamantées ont mené avec une part de 63,45 % en 2025 et devraient croître à un CAGR de 8,06 % jusqu'en 2031. Leur large utilisation sur le silicium, le SiC, le GaN et le saphir soutient cette position.
Pourquoi le SiC et le GaN sont-ils importants pour les fournisseurs de meules de rectification arrière ?
Le SiC et le GaN sont des substrats plus durs qui nécessitent des formulations de meules spécialisées, tandis que le SiC devrait se développer à un CAGR de 8,31 % jusqu'en 2031. Leur utilisation dans les dispositifs de puissance accroît l'importance du contrôle de surface et de la chimie de liaison spécialisée.
Quelle application connaît la croissance la plus rapide pour les meules de rectification arrière pour semi-conducteurs ?
Les semi-conducteurs de puissance devraient croître à un CAGR de 8,73 % jusqu'en 2031 car les dispositifs SiC et GaN nécessitent un amincissement précis et une utilisation plus élevée des meules par plaquette. Les dispositifs logiques et de fonderie restent la plus grande catégorie d'application.