
Taille et part du marché des compléments postbiotiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.9 Milliards de dollars |
| Taille du Marché (2032) | 2.9 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.83 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
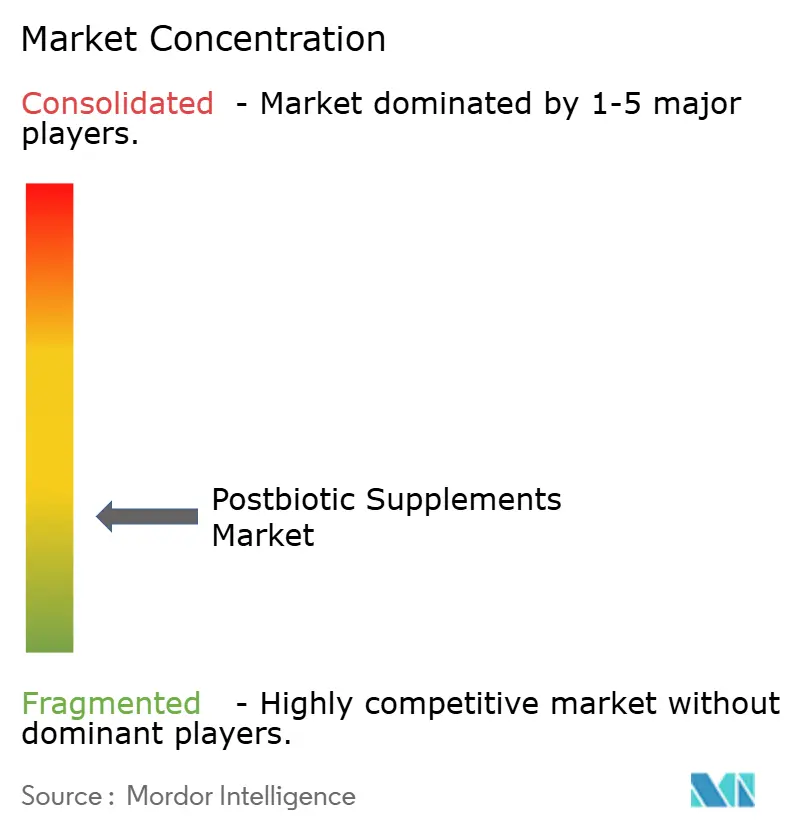
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compléments postbiotiques par Mordor Intelligence
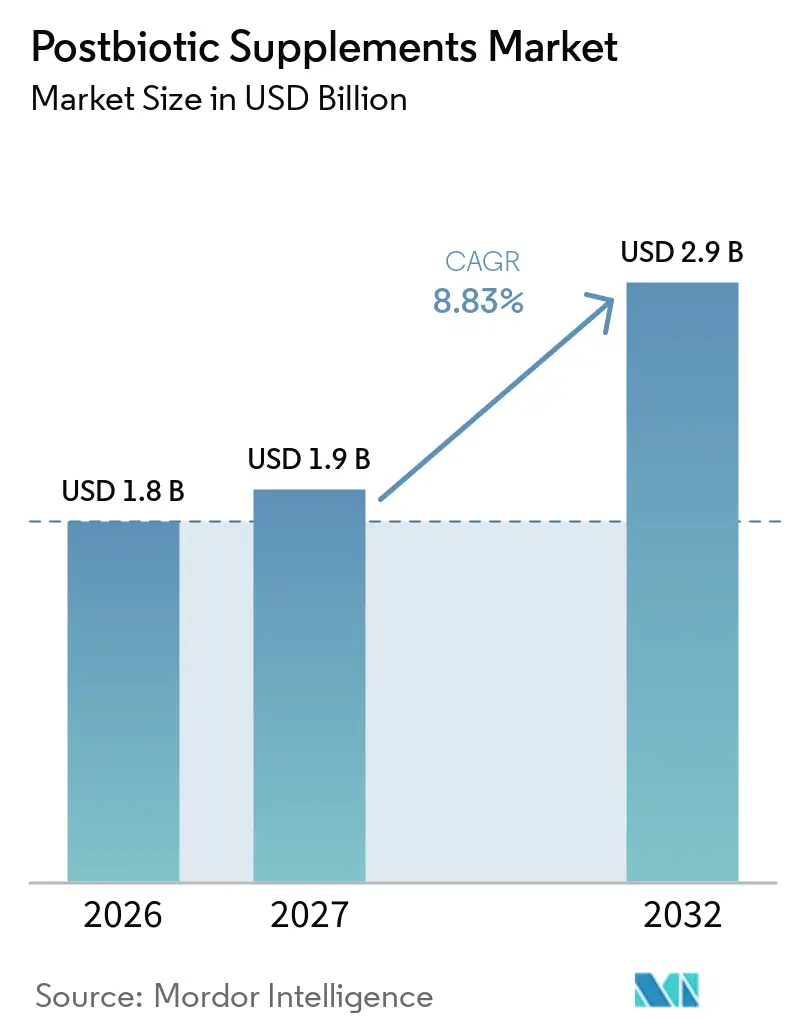
La taille du marché mondial des compléments alimentaires postbiotiques est évaluée à 1,8 milliard USD en 2026 et devrait atteindre 2,9 milliards USD d'ici 2032, enregistrant un TCAC de 8,83 % au cours de la période de prévision (2027–2032). La demande est soutenue par un intérêt croissant pour la santé digestive, le soutien immunitaire et le bien-être préventif, encourageant le développement de compléments alimentaires postbiotiques pour des bénéfices santé ciblés. Les gélules et comprimés représentent la plus grande catégorie de produits, tandis que les poudres devraient enregistrer une croissance plus rapide à mesure que les fabricants explorent différents formats de formulation. Les pharmacies et les magasins de santé restent un canal de distribution important, tandis que la vente au détail en ligne devrait se développer à mesure que les consommateurs accèdent de plus en plus aux compléments alimentaires via les plateformes numériques. L'Amérique du Nord détient la plus grande position régionale sur le marché, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide au cours de la période de prévision. Le paysage concurrentiel comprend des fournisseurs d'ingrédients établis, des entreprises de biotechnologie et des fabricants de compléments alimentaires spécialisés, avec des opportunités centrées sur l'innovation en matière de formulation, la justification scientifique et l'éducation des consommateurs.
Principaux enseignements du rapport
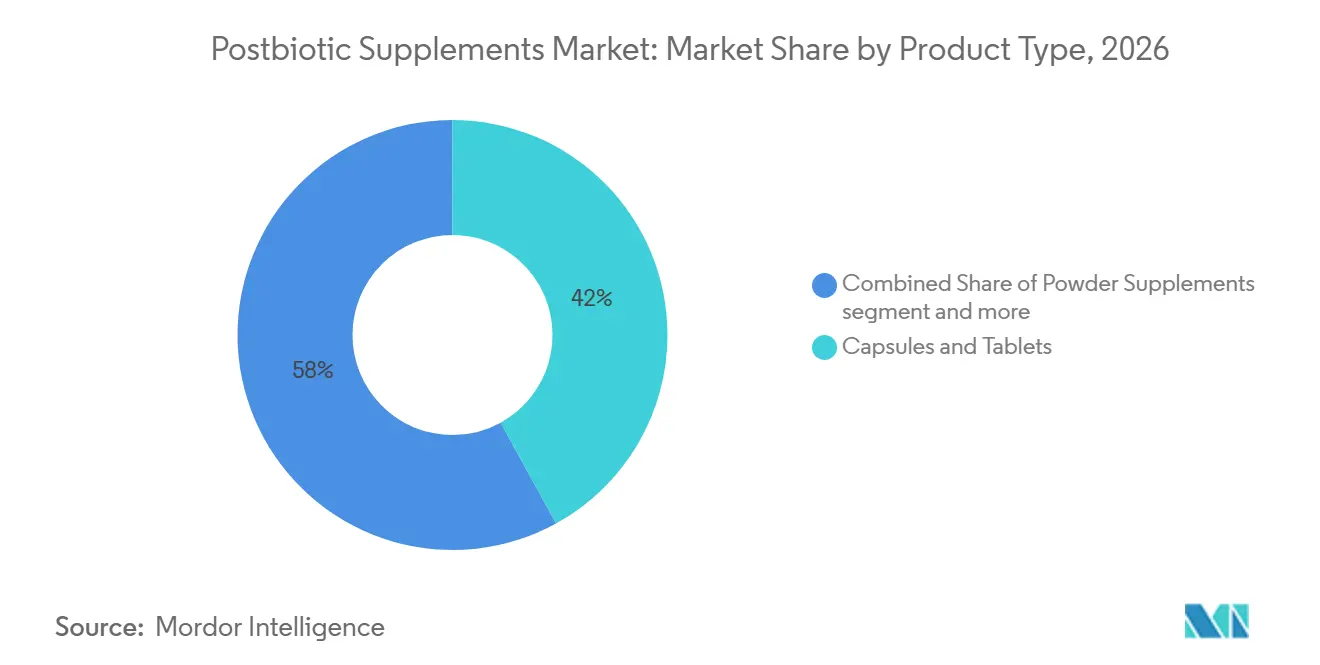
- Par type de produit, les gélules et comprimés ont représenté la plus grande part de marché des compléments alimentaires postbiotiques, à 42,0 % en 2026, dans un marché des compléments alimentaires postbiotiques évalué à 1,8 milliard USD.
- Par bénéfice santé cibl, la santé digestive a représenté la plus grande part de marché des compléments alimentaires postbiotiques, à 37,8 % en 2026, la demande étant axée sur le bien-être digestif au sein du marché des compléments alimentaires postbiotiques.
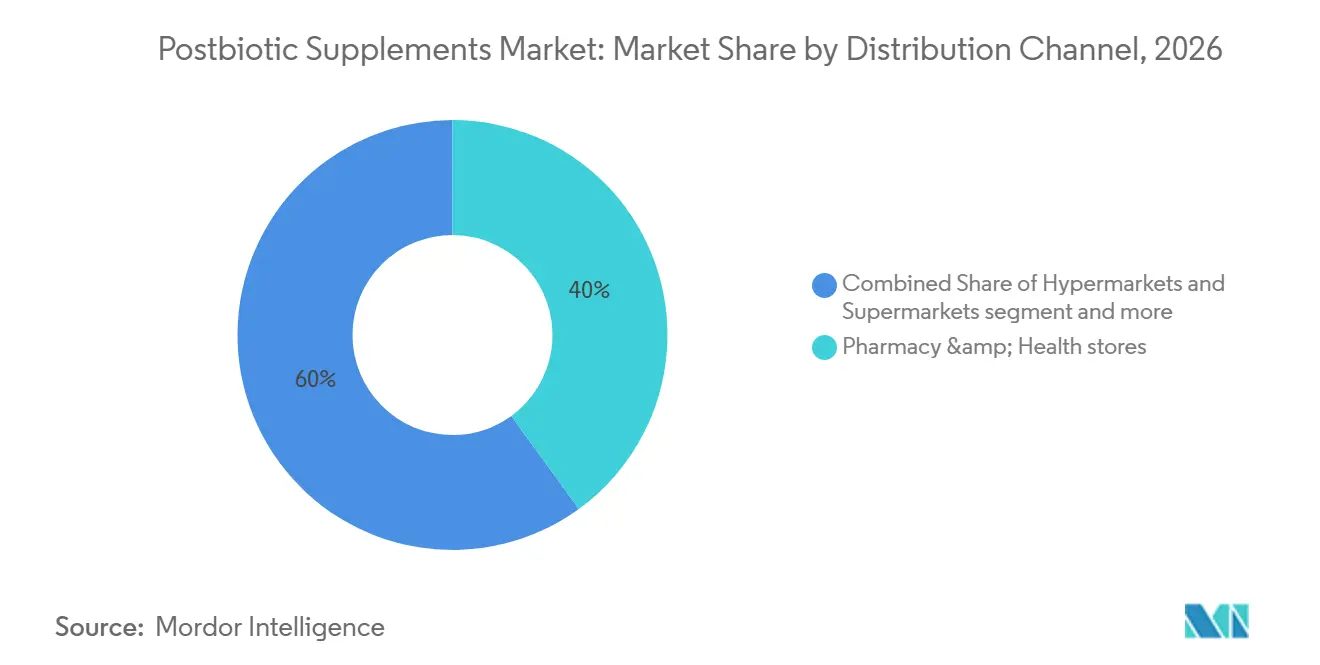
- Par canal de distribution, les pharmacies et magasins de santé ont détenu la plus grande part de marché des compléments alimentaires postbiotiques, à 40,0 % en 2026, reflétant l'importance de l'accès en pharmacie au sein du marché des compléments alimentaires postbiotiques.
- Par zone géographique, l'Amérique du Nord a représenté la plus grande part de marché des compléments alimentaires postbiotiques, à 36,0 % en 2026, en faisant le marché régional leader au sein du marché des compléments alimentaires postbiotiques.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante à la santé intestinale et au bien-être digestif | +2.1% | Mondial, avec une forte pertinence en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande croissante de compléments de soutien immunitaire | +1.8% | Mondial, particulièrement en Amérique du Nord et en Asie-Pacifique | Long terme (4 ans ou plus) |
| Préférence pour des alternatives stables à température ambiante aux probiotiques vivants | +1.5% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Court terme (2 ans ou moins) |
| Expansion des soins de santé préventifs et de la nutrition fonctionnelle | +2.3% | Mondial, porté par l'Amérique du Nord, avec une adoption accélérée en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Innovation dans les formulations de compléments postbiotiques | +1.7% | Amérique du Nord et Europe, avec un potentiel de commercialisation mondial | Long terme (4 ans ou plus) |
| Expansion de la distribution en ligne et dans la distribution moderne | +1.9% | Mondial, avec une pertinence croissante en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante à la santé intestinale et au bien-être digestif
La sensibilisation croissante des consommateurs à la santé intestinale et au bien-être digestif crée des opportunités pour les postbiotiques, qui sont des préparations de micro-organismes inanimés et/ou de leurs composants conférant un bénéfice santé à l'hôte. Leur utilisation potentielle dans les compléments de santé digestive et les produits de nutrition fonctionnelle permet aux fabricants de cibler les consommateurs recherchant un soutien pour le bien-être gastro-intestinal.[1] La santé digestive demeurant une catégorie clé au sein du marché des postbiotiques, les entreprises peuvent différencier leurs offres grâce à des bénéfices produits clairement définis, des formulations fondées sur des preuves et un étiquetage transparent. Cela crée des opportunités pour positionner les postbiotiques comme une option supplémentaire au sein du marché plus large du bien-être digestif.
Demande croissante de compléments de soutien immunitaire
L'intérêt croissant pour la santé immunitaire crée des opportunités pour les postbiotiques en tant qu'ingrédients dans les compléments alimentaires et les produits de nutrition fonctionnelle. Les préparations postbiotiques font l'objet d'investigations quant à leurs effets potentiels sur les réponses immunitaires de l'hôte, bien que les bénéfices dépendent de la préparation microbienne spécifique et des données probantes disponibles. L'Association scientifique internationale pour les probiotiques et les prébiotiques (ISAPP) souligne qu'un produit doit démontrer un bénéfice pour la santé pour être qualifié de postbiotique selon sa définition consensuelle. Les fabricants peuvent répondre à cette demande en développant des formulations ciblées soutenues par des recherches spécifiques aux souches, des évaluations de sécurité appropriées et des allégations de santé étayées. Cela crée des opportunités pour différencier les produits de soutien immunitaire tout en maintenant la crédibilité scientifique et en évitant les généralisations non fondées sur l'efficacité.
Préférence pour des alternatives stables à temprature ambiante aux probiotiques vivants
La préférence pour des ingrédients microbiens stables crée des opportunités pour les postbiotiques en tant qu'alternatives aux formulations qui dépendent de micro-organismes vivants. Étant donné que les postbiotiques contiennent des micro-organismes inactivés ou leurs composants, ils peuvent offrir des avantages pratiques en termes de stabilité du produit, de stockage et d'incorporation dans différents formats de compléments alimentaires. L'ISAPP identifie une stabilité améliorée et une plus grande commodité comme des avantages potentiels des préparations microbiennes non viables par rapport à leurs homologues vivants. Ces caractéristiques peuvent soutenir le développement de gélules, comprimés, poudres et autres formulations où le maintien de la viabilité microbienne pourrait autrement présenter des défis techniques. Cependant, la stabilité dépend de la préparation et de la formulation du produit, et les fabricants doivent toujours démontrer la sécurité et les bénéfices pour la santé du produit fini.
Expansion des soins de santé préventifs et de la nutrition fonctionnelle
L'accent croissant mis sur les soins de santé préventifs et le soutien nutritionnel quotidien crée des opportunités pour les postbiotiques dans les produits conçus pour une consommation régulière. Leurs applications potentielles dans les domaines du bien-être digestif, du soutien immunitaire et d'autres catégories liées à la santé s'alignent sur le développement plus large des produits de nutrition fonctionnelle. Le cadre scientifique exige que les préparations postbiotiques démontrent un bénéfice pour la santé, fournissant ainsi une base importante pour le développement et la justification des produits.[2]Les fournisseurs d'ingrédients et les fabricants de compléments alimentaires peuvent tirer parti de cette opportunité en incorporant des préparations postbiotiques bien caractérisées dans des produits nutritionnels ciblés. Un positionnement clair des produits, des formulations fondées sur des données probantes et une communication transparente des bénéfices attendus peuvent aider à distinguer ces produits au sein du marché plus large de la nutrition fonctionnelle.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Faible notoriété des postbiotiques auprès des consommateurs | -0.8% | Mondial, particulièrement sur les marchés où les postbiotiques bénéficient d'une faible reconnaissance auprès des consommateurs | Moyen terme (2 à 4 ans) |
| Défis réglementaires et d'étiquetage | -0.5% | Mondial, avec des exigences variant selon les juridictions | Court terme (2 ans ou moins) |
| Preuves cliniques limitées pour certaines allégations de santé | -0.7% | Mondial, sur les marchés exigeant une justification scientifique des allégations de santé | Long terme (4 ans ou plus) |
| Concurrence des compléments probiotiques et prébiotiques | -0.6% | Mondial, particulièrement sur les marchés disposant de catégories de produits probiotiques et prébiotiques établies | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Faible notoriété des postbiotiques auprès des consommateurs
La faible familiarité avec les postbiotiques et leur distinction par rapport aux probiotiques et aux prébiotiques peut limiter la compréhension des consommateurs et l'adoption des produits. Contrairement aux catégories de compléments alimentaires plus établies, les postbiotiques exigent que les consommateurs comprennent qu'ils contiennent des micro-organismes inanimés ou leurs composants et que les bénéfices dépendent de la préparation spécifique. Le Bureau des compléments alimentaires des Instituts nationaux de la santé des États-Unis fournit des conseils aux consommateurs sur les probiotiques, notamment leurs bénéfices potentiels et leurs limites, illustrant l'importance d'une information accessible lorsque les consommateurs évaluent les compléments microbiens[3]. Les fabricants peuvent avoir besoin d'investir dans l'éducation des consommateurs, des descriptions transparentes des ingrédients et des explications claires des bénéfices des produits pour améliorer la compréhension de la catégorie. Sans une communication efficace et des données probantes crédibles, les consommateurs peuvent avoir du mal à distinguer les produits postbiotiques des alternatives établies.
Défis réglementaires et d'étiquetage
Les exigences réglementaires et en matière d'étiquetage peuvent compliquer la commercialisation des produits postbiotiques, car les fabricants doivent établir que leurs ingrédients satisfont aux exigences applicables aux produits et que leurs allégations relatives à la santé sont dûment étayées. Aux États-Unis, la Food and Drug Administration (FDA) distingue les allégations de santé, les allégations relatives à la teneur en nutriments et les allégations de structure/fonction, avec des exigences différentes régissant leur utilisation sur les étiquettes des aliments et des compléments alimentaires. Pour les fabricants de postbiotiques, naviguer dans ces exigences peut augmenter le travail impliqué dans la formulation des produits, la documentation, la révision des étiquettes et l'entrée sur le marché. Les exigences varient également selon les juridictions, ce qui rend la commercialisation internationale plus complexe.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les gélules et comprimés sont en tête tandis que les compléments en poudre se développentLes gélules et comprimés ont représenté 42,00 % du marché mondial des postbiotiques en 2026, en faisant le plus grand segment par type de produit. Leur position de leader reflète l'utilisation établie de ces formats dans les compléments alimentaires, où des tailles de portions standardisées, la portabilité et une consommation pratique soutiennent leur adéquation aux routines quotidiennes de bien-être. Ces formats permettent également aux fabricants d'incorporer des ingrédients postbiotiques dans des produits ciblant la santé digestive, le soutien immunitaire et le bien-être général.
Les compléments en poudre devraient être le segment par type de produit à la croissance la plus rapide, avec un TCAC de 10,50 % de 2027 à 2032. Leur potentiel de croissance est soutenu par leur flexibilité pour l'incorporation dans des boissons, des shakes et d'autres préparations nutritionnelles, ainsi que par la possibilité d'ajuster les tailles de portions et de combiner des ingrédients postbiotiques avec d'autres composants fonctionnels. Pour l'évaluation du marché des postbiotiques, la distinction entre les gélules et comprimés et les compléments en poudre est importante car chaque format offre différentes options de consommation et possibilités de formulation.

Par bénéfice santé ciblé :
la santé digestive domine le marchéLa santé digestive a représenté 37,80 % du marché mondial des postbiotiques en 2026, en faisant le plus grand segment par bénéfice santé ciblé. Sa position de leader reflète la pertinence des ingrédients postbiotiques pour les produits formulés pour le bien-être gastro-intestinal, un domaine d'intérêt établi au sein des catégories plus larges du microbiome et de la nutrition fonctionnelle. Les fabricants peuvent cibler ce segment grâce à des formulations conçues pour le bien-être digestif, à condition que les bénéfices proposés soient étayés par des preuves spécifiques aux ingrédients et au produit.
Le segment de la santé digestive devrait croître à un TCAC de 9,40 % de 2027 à 2032. Le développement continu de produits axés sur la santé intestinale et l'inclusion d'ingrédients postbiotiques dans des compléments de bien-être ciblés peuvent soutenir les opportunités au sein de ce segment. Pour l'évaluation du marché des postbiotiques, la santé digestive demeure un segment clé car elle englobe les produits positionnés autour du bien-être gastro-intestinal tout en les distinguant des formulations ciblant le soutien immunitaire, le bien-être général et d'autres bénéfices.
Par canal de distribution :
les pharmacies sont en tête tandis que la vente au détail en ligne se développeLes pharmacies ont représenté 40,00 % du marché mondial des postbiotiques en 2026, en faisant le plus grand canal de distribution. Leur position de leader reflète leur rôle établi dans la distribution de produits liés à la santé, notamment les compléments alimentaires, et leur pertinence pour les consommateurs recherchant des produits dans des environnements de vente au détail orientés vers la santé. Les pharmacies offrent également un cadre où les consommateurs peuvent comparer les formats de compléments et les informations produits lors de la sélection de formulations pour la santé digestive, le soutien immunitaire et le bien-être général.
Les boutiques de vente au détail en ligne devraient être le canal de distribution à la croissance la plus rapide, avec un TCAC de 9,80 % de 2027 à 2032. Les plateformes en ligne peuvent élargir l'accès à une gamme plus large de compléments postbiotiques, faciliter les comparaisons de produits et permettre aux marques de communiquer directement aux consommateurs les informations sur les ingrédients et les utilisations prévues. Pour l'évaluation du marché des postbiotiques, la distinction entre les canaux de distribution en pharmacie et en ligne est importante car chacun offre une voie différente vers la découverte de produits, l'accès à l'information et l'achat.
Analyse géographique
Marché des Compléments Alimentaires Postbiotiques en Amérique du Nord
L'Amérique du Nord était le plus grand marché régional pour les postbiotiques en 2026, reprsentant 36,00 % du marché mondial. L'industrie établie des compléments alimentaires de la région et la disponibilité de produits ciblant la santé digestive, le soutien immunitaire et le bien-être général constituent une base pour le développement de produits postbiotiques. Les fabricants peuvent différencier leurs portefeuilles grâce à des formulations fondées sur des données probantes, des bénéfices produits clairement communiqués et des formats pratiques distribués via les pharmacies, les magasins de santé et les canaux de vente au détail en ligne. La part de marché régionale vérifiée pour 2025 n'a pas été fournie, c'est pourquoi le chiffre de 2026 est utilisé pour la comparaison régionale.
Marché des Compléments Alimentaires Postbiotiques en Asie-Pacifique
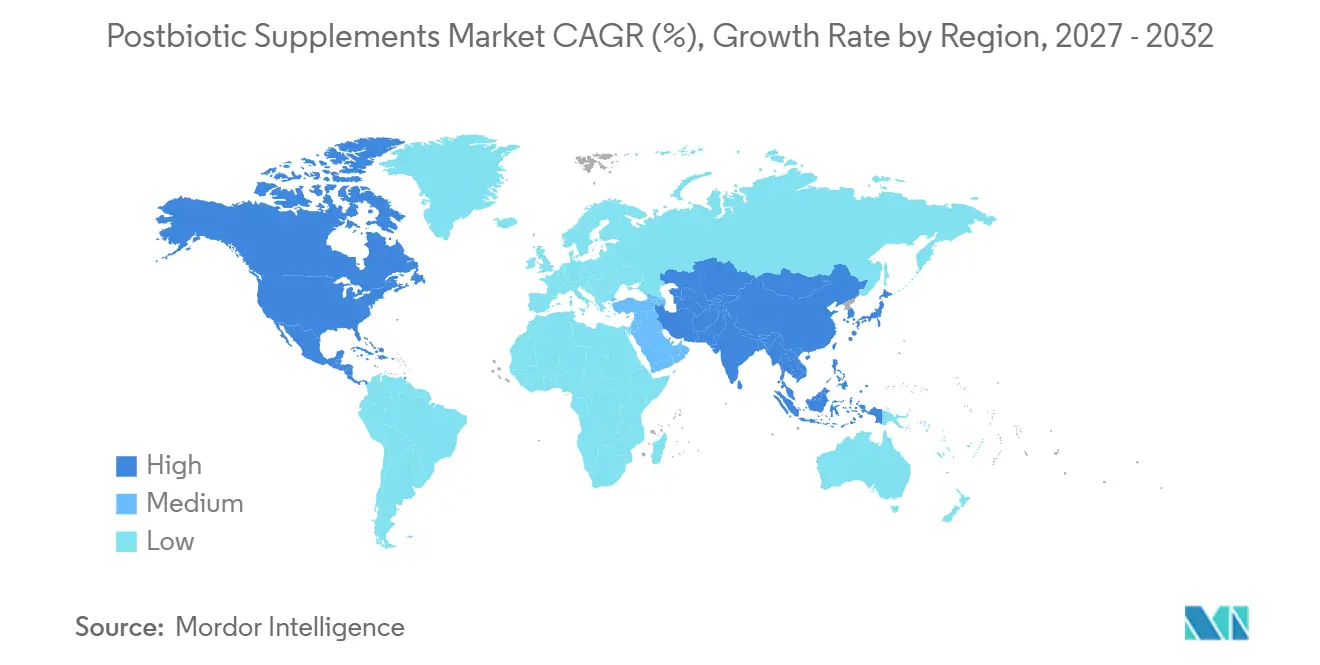
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un CAGR de 9,50 % de 2027 à 2032. Des opportunités pourraient émerger de l'expansion des catégories de nutrition fonctionnelle et de compléments alimentaires, parallèlement à la possibilité d'accroître la disponibilité des produits postbiotiques via les pharmacies, les détaillants spécialisés en santé et les plateformes de commerce électronique. La Chine, le Japon, l'Inde, la Thaïlande, l'Australie et d'autres marchés de la région diffèrent en termes de préférences des consommateurs, d'infrastructure de distribution et d'exigences réglementaires, créant des opportunités variées pour les fabricants. L'expansion du marché dépendra de la sensibilisation des consommateurs, de l'accessibilité des produits, de formulations adaptées, d'une distribution efficace et de la conformité aux réglementations locales en matière d'alimentation et de compléments.
Marché des Compléments Alimentaires Postbiotiques dans les Amériques, en EMEA et en Asie-Pacifique
À l'échelle du marché mondial, les stratégies régionales doivent tenir compte des différences en matière de sensibilisation des consommateurs, de comportement d'achat de compléments alimentaires, d'infrastructure de distribution et d'exigences réglementaires. L'Amérique du Nord offre le plus grand marché établi, tandis que l'Asie-Pacifique présente la plus forte opportunité de croissance prévisionnelle parmi les comparaisons régionales fournies. L'Europe, incluant le Royaume-Uni, l'Allemagne, la France, l'Italie, l'Espagne et d'autres marchés, offre également des opportunités de développement de produits et d'expansion de la distribution. L'Amérique du Sud, incluant le Brésil, la Colombie et d'autres marchés, pourrait offrir des opportunités à mesure que les compléments alimentaires postbiotiques deviennent plus accessibles. Au Moyen-Orient et en Afrique, incluant l'Afrique du Sud, l'Arabie Saoudite, les Émirats Arabes Unis et d'autres marchés, le développement du marché dépendra de la disponibilité des produits, de la sensibilisation des consommateurs et des conditions réglementaires locales.
Paysage concurrentiel
Les acteurs clés comprennent DSM-Firmenich AG, Cargill, Incorporated, Archer-Daniels-Midland Company (ADM), Kerry Group plc, Sabinsa Corporation, Kirin Holdings Company, Limited, SCD Probiotics, Biofarma Group, Probi AB, Culturelle (i-Health, Inc.), VSL Pharmaceuticals, Ritual, Metagenics, Inc., Lallemand Inc., ABbiotek Health, Sirio Pharma Co., Ltd., Postbiotica S.r.l., Lesaffre Group, Glac Biotech Co., Ltd. et Postbiotics Inc. Ces entreprises opèrent dans différentes parties de la chaîne de valeur des postbiotiques, notamment le développement d'ingrédients, le traitement microbien, la formulation et les produits de compléments alimentaires finis. Leurs capacités et leur positionnement sur le marché varient en fonction de leurs portefeuilles de produits, de leur expertise scientifique, de leurs capacités de fabrication et de leurs stratégies de mise sur le marché. La concurrence s'étend donc à la fois à la fourniture d'ingrédients interentreprises et aux marques de compléments alimentaires destinées aux consommateurs.
L'innovation produit reste une stratégie concurrentielle importante, les entreprises explorant les souches postbiotiques, les préparations microbiennes inactivées et les formats de livraison adaptés aux différentes applications de compléments alimentaires. Le développement de produits dépend également de la démonstration de la qualité, de la stabilité, de la sécurité et des bénéfices attendus de préparations spécifiques. La justification scientifique et la conformité aux exigences réglementaires et d'étiquetage applicables peuvent influencer la manière dont les produits sont développés et positionnés sur différents marchés. Ces considérations font de la génération de données probantes et de l'expertise en formulation des domaines de compétition pertinents.
Des opportunités commerciales existent également dans le développement de la distribution via les pharmacies, les magasins de santé et les plateformes de vente au détail en ligne. Les pharmacies et les magasins de santé constituent des canaux établis pour les consommateurs à la recherche de compléments alimentaires, tandis que les plateformes en ligne offrent une voie supplémentaire pour la découverte et l'achat de produits. Les entreprises peuvent également chercher à renforcer leur accès au marché grâce à des accords de distribution, des partenariats avec des détaillants et une disponibilité géographique plus large.
Leaders du secteur des compléments postbiotiques
-
dsm-firmenich
-
Cargill
-
Archer Daniels Midland (ADM)
-
Kerry Group
-
Sabinsa Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compléments Alimentaires Postbiotiques Entreprises couvertes dans ce rapport
- DSM-Firmenich AG
- Cargill, Incorporated
- Archer-Daniels-Midland Company (ADM)
- Kerry Group plc
- Sabinsa Corporation
- Kirin Holdings Company, Limited
- SCD Probiotics
- Biofarma Group
- Probi AB
- Culturelle (i-Health, Inc.)
- VSL Pharmaceuticals
- Ritual
- Metagenics, Inc.
- Lallemand Inc.
- ABbiotek Health
- Sirio Pharma Co., Ltd.
- Postbiotica S.r.l.
- Lesaffre Group
- Glac Biotech Co., Ltd.
- Postbiotics Inc.
Développements industriels récents dans Marché des Compléments Alimentaires Postbiotiques
- Août 2026 : Cargill, Incorporated a publié les résultats d'une étude sur son postbiotique EpiCor®, publiée dans Frontiers in Nutrition le 6 août 2026. L'étude croisée randomisée, en double aveugle et contrôlée par placebo a inclus 30 adultes en bonne santé ayant reçu une dose unique de 500 mg d'EpiCor ou un placebo lors de visites séparées. Les chercheurs ont observé des changements dans certains biomarqueurs liés au système immunitaire dans un délai d'une à trois heures après la consommation. Les résultats fournissent des données mécanistiques sur les réponses immunitaires à court terme à EpiCor, plutôt que d'établir des bénéfices cliniques pour tous les ingrédients postbiotiques.
- Mai 2026 : Probi AB a annoncé le lancement de Rham271h™, sa première solution postbiotique, dérivée d'une souche inactivée de Lacticaseibacillus rhamnosus 271. Positionné pour le soutien immunitaire, l'ingrédient offre des avantages en termes de stabilité à la chaleur, au pH et en conservation pour la formulation dans des aliments et boissons fonctionnels. Ce lancement élargit le portefeuille de Probi AB au-delà des solutions probiotiques vivantes et renforce sa présence dans la catégorie des postbiotiques.
- Mars 2026 : ILDONG Bioscience a annoncé que ses ingrédients postbiotiques BBR® et RHT® avaient reçu des enregistrements de numéro de produit naturel au Canada dans le cadre du dispositif relatif aux produits de santé naturels. BBR est associé à un positionnement axé sur la santé cardiovasculaire, tandis que RHT est positionné pour des applications de santé cutanée.
- Mai 2025 : Lallemand Inc. et Kirin Holdings Company, Limited ont annoncé un accord de distribution visant à élargir la portée commerciale d'IMMUSE®, le postbiotique de Kirin Holdings à base de souche Plasma de Lactococcus lactis inactivée par la chaleur. Ce partenariat associe l'ingrédient soutenu par la recherche de Kirin Holdings aux capacités de distribution de Lallemand Inc. pour accroître l'accès au marché pour les applications de soutien immunitaire.
Périmètre du rapport mondial sur le marché des compléments postbiotiques
Le marché des compléments alimentaires postbiotiques comprend les produits postbiotiques commercialisés et vendus pour des applications de santé et de bien-être, contenant des préparations de micro-organismes inanimés et de leurs composants qui confèrent un bénéfice pour la santé à l'hôte. Le marché mondial des postbiotiques est classé par type de produit, bénéfice santé ciblé, canal de distribution et zone géographique. Sur la base du type de produit, le marché est classé en gélules et comprimés, poudres, liquides et autres formats. Sur la base du bénéfice santé ciblé, le marché est classé en santé digestive, soutien immunitaire, bien-être général et autres bénéfices, et autres. Sur la base du canal de distribution, le marché est classé en hypermarchés et supermarchés, pharmacies et magasins de santé, magasins de vente au détail en ligne et autres circuits hors commerce. Sur la base de la zone géographique, le marché est classé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes).
Aperçu de la segmentation
| Gélules et comprimés |
| Poudres |
| Liquides |
| Autres formats |
| Santé digestive |
| Soutien immunitaire |
| Bien-être général et autres bénéfices |
| Autres |
| Hypermarchés et supermarchés | Pharmacies et magasins de santé |
| Vente au détail en ligne | |
| Autres canaux hors commerce |
| Amérique du Nord | États-Unis |
| Canada | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Gélules et comprimés | |
| Poudres | ||
| Liquides | ||
| Autres formats | ||
| Par bénéfice santé ciblé | Santé digestive | |
| Soutien immunitaire | ||
| Bien-être général et autres bénéfices | ||
| Autres | ||
| Par canal de distribution | Hypermarchés et supermarchés | Pharmacies et magasins de santé |
| Vente au détail en ligne | ||
| Autres canaux hors commerce | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des compléments postbiotiques ?
Le marché des compléments postbiotiques est évalué à 1,8 milliard USD en 2026 et devrait atteindre 2,9 milliards USD d'ici 2032.
Quel est le TCAC du marché mondial des compléments postbiotiques ?
Le marché mondial des compléments postbiotiques devrait enregistrer un TCAC de 8,83 % de 2027 à 2032.
Quel type de produit domine le marché mondial des compléments postbiotiques ?
Les gélules et comprimés représentent le plus grand segment par type de produit, comptant pour 42,00 % du marché en 2026.
Quelle région devrait connaître la croissance la plus rapide sur le marché mondial des compléments postbiotiques ?
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, avec un TCAC de 9,50 % de 2027 à 2032.