
Taille et part du marché des systèmes de vision industrielle polarimétrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 154.44 Millions de dollars américains |
| Taille du Marché (2031) | 472.51 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 25.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de vision industrielle polarimétrique par Mordor Intelligence
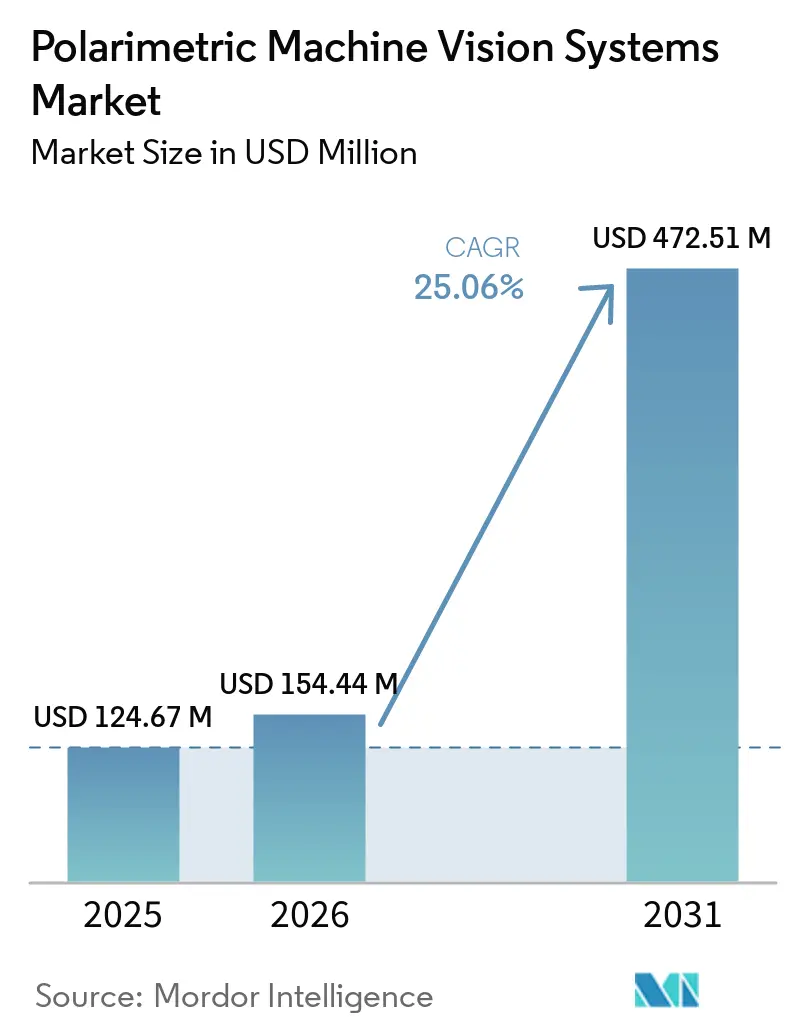
La taille du marché des systèmes de vision industrielle polarimétrique devrait passer de 124,67 millions USD en 2025 à 154,44 millions USD en 2026, puis à 472,51 millions USD d'ici 2031, enregistrant un CAGR de 25,06 % entre 2026 et 2031. Les fabricants adoptent l'imagerie par état de polarisation, dans laquelle les caméras d'intensité standard ne peuvent pas détecter de manière fiable les contraintes, les reflets ou les défauts sous-surfaciques. Ce besoin est le plus fort dans les lignes de semi-conducteurs, d'automobile et d'emballage qui inspectent des matériaux réfléchissants ou transparents. Les matrices Polarsens sur puce de Sony ont rendu les caméras à division du plan focal plus accessibles pour le déploiement industriel. Le marché des systèmes de vision industrielle polarimétrique bénéficie également lorsque les classificateurs de défauts par intelligence artificielle utilisent des données de polarisation pour réduire les erreurs liées aux reflets. Les besoins en étalonnage et le manque de compétences polarimétrique favorisent encore les intégrateurs spécialisés par rapport aux équipes de production généralistes.
Points clés du rapport
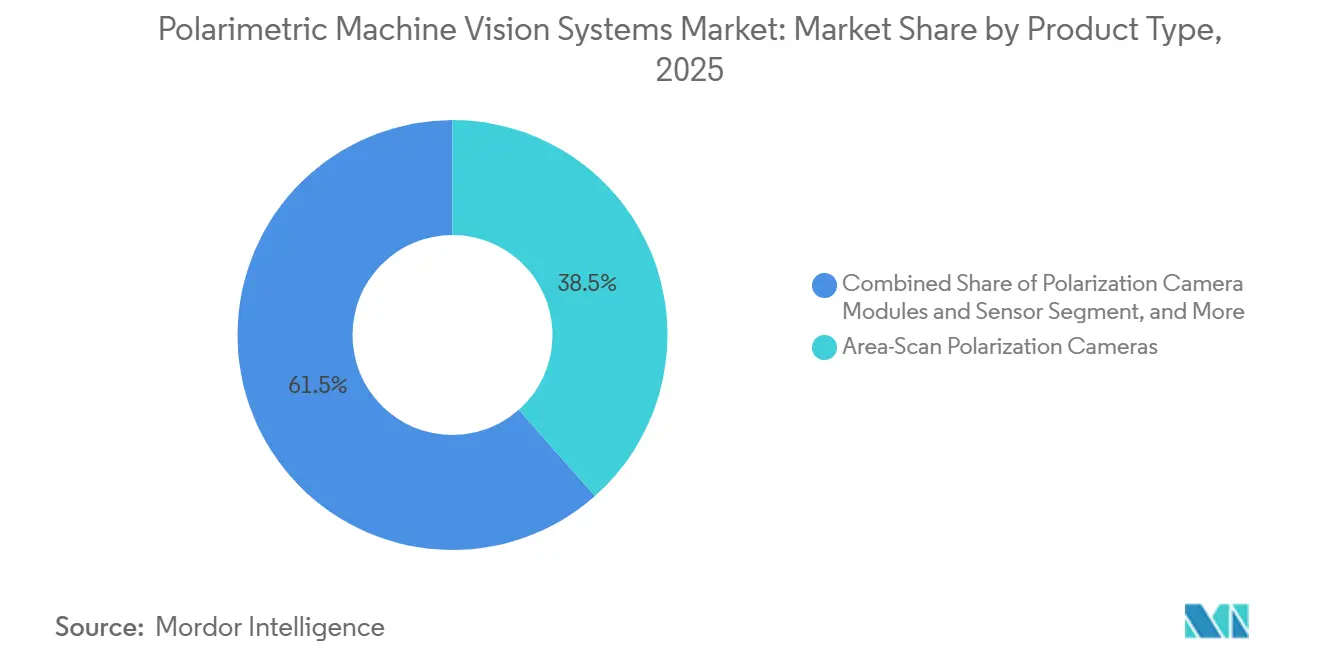
- Par type de produit, les caméras de polarisation à balayage de surface ont représenté 38,46 % du chiffre d'affaires du marché des systèmes de vision industrielle polarimétrique en 2025, tandis que les modules de caméra de polarisation et les cœurs de capteurs devraient progresser à un CAGR de 26,12 % jusqu'en 2031.
- Par technique de polarisation, la DoFP a représenté 56,73 % du chiffre d'affaires 2025, tandis que la division d'ouverture devrait progresser à un CAGR de 25,19 % jusqu'en 2031.
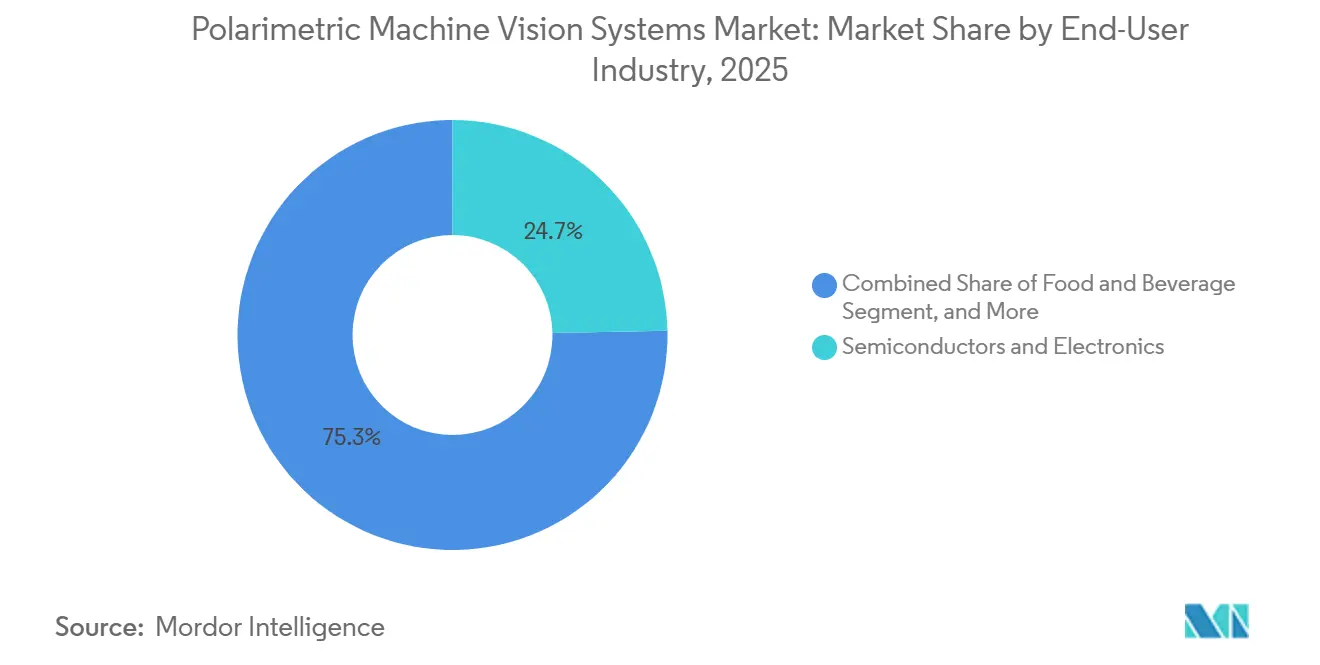
- Par industrie utilisatrice finale, les semi-conducteurs et l'électronique ont représenté 24,68 % du chiffre d'affaires du marché des systèmes de vision industrielle polarimétrique en 2025, tandis que l'alimentation et les boissons devrait progresser à un CAGR de 27,23 % jusqu'en 2031.
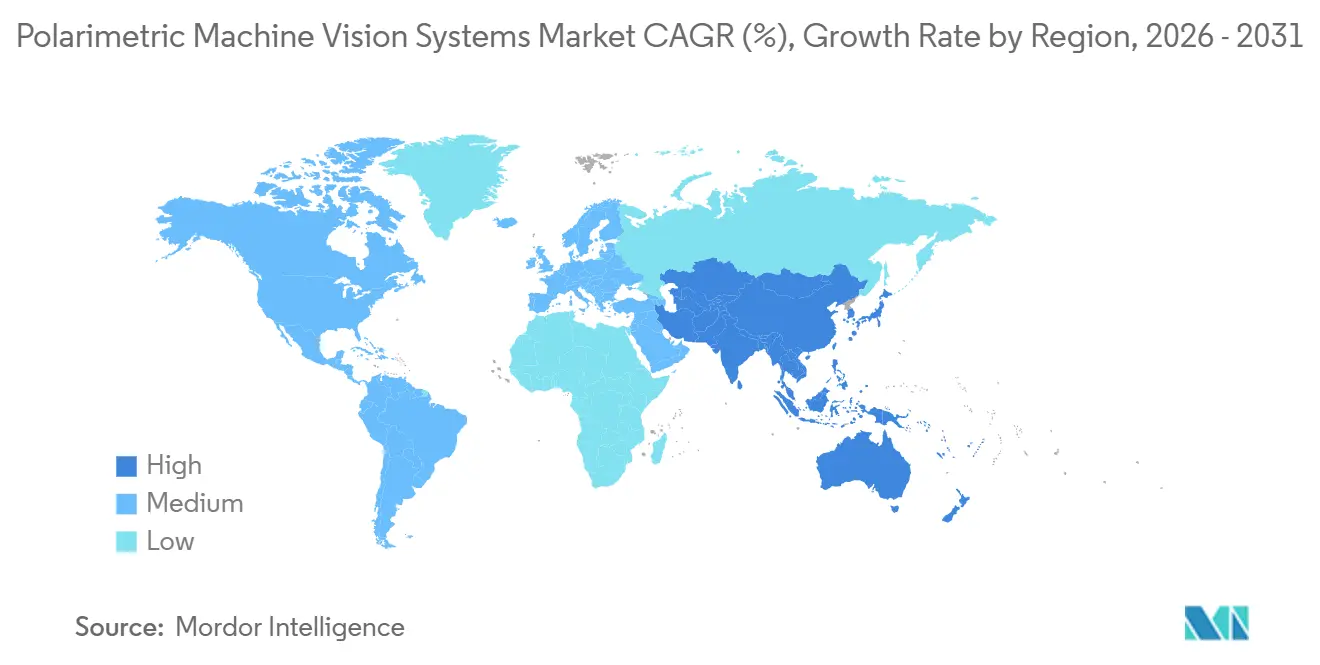
- Par géographie, l'Asie-Pacifique a représenté 43,27 % du chiffre d'affaires 2025 et devrait progresser à un CAGR de 26,13 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes de vision industrielle polarimétrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inspection zéro défaut des composants réfléchissants et transparents | +6.5% | Mondial, avec une forte pertinence dans les pôles de fabrication d'Amérique du Nord, d'Europe et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption des polariseurs sur puce | +5.8% | Mondial, concentré dans les applications OEM et de vision embarquée en Asie-Pacifique | Court terme (≤ 2 ans) |
| Surveillance des contraintes dans les plaquettes de semi-conducteurs | +4.9% | Asie-Pacifique, avec des répercussions sur les usines d'Amérique du Nord | Moyen terme (2-4 ans) |
| Données de polarisation pour la classification des défauts par intelligence artificielle | +3.7% | Mondial, porté par les pôles de fabrication automobile en Allemagne, aux États-Unis et en Chine | Moyen terme (2-4 ans) |
| Inspection sans contact des joints d'emballage | +2.1% | Lignes d'emballage alimentaire et pharmaceutique en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Cartographie de l'orientation des fibres et de la biréfringence | +1.8% | Composites aérospatiaux européens et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences croissantes de zéro défaut dans l'inspection des composants réfléchissants et transparents
Les objectifs de production zéro défaut suscitent un intérêt croissant pour le marché des systèmes de vision industrielle polarimétrique appliqué aux surfaces optiques difficiles. Les caméras standard peuvent perdre en contraste sur les couvercles en verre, les métaux polis et les films polymères transparents. Ces matériaux sont largement utilisés dans les batteries de véhicules électriques, les couvercles OLED et les emballages blister pharmaceutiques. L'imagerie par polarisation sépare la lumière réfléchie et transmise, ce qui peut révéler des décollements, des joints défectueux et des zones de contraintes résiduelles. L'usine Porsche de Leipzig a adopté l'inspection de peinture robotisée assistée par intelligence artificielle, illustrant l'évolution plus large vers les méthodes optiques pour réduire les erreurs sur les surfaces brillantes. Les défaillances d'inspection dans l'automobile et l'électronique grand public peuvent engendrer des coûts supérieurs à ceux d'une mise à niveau polarimétrique.
Adoption des polariseurs sur puce réduisant la complexité des systèmes
Les polariseurs sur puce réduisent la complexité des systèmes sur le marché des systèmes de vision industrielle polarimétrique. Les anciens systèmes à polariseur rotatif nécessitaient des ensembles motorisés et des expositions synchronisées. Les capteurs IMX250, IMX253 et IMX264 de Sony capturent les états de polarisation à 0°, 45°, 90° et 135° en une seule exposition grâce à un arrangement de pixels 2×2.[1]Sony Semiconductor Solutions, "Capteur d'image de polarisation avec polariseur sur puce à quatre directions et fonction d'obturateur global," Sony Semiconductor Solutions, sony-semicon.com. Cette conception prend en charge l'imagerie en temps réel à plus de 70 images par seconde et convient bien aux environnements de production à haut débit. CCS a lancé en mai 2026 une unité de polarisation à division de pupille pour l'inspection des plaquettes et du verre, utilisant l'imagerie en une seule prise pour visualiser la déformation, l'inclinaison et la rugosité de surface. Une plus grande disponibilité des capteurs pourrait renforcer l'adoption par les OEM d'Asie-Pacifique et les fournisseurs de vision embarquée.
Surveillance des contraintes dans les plaquettes de semi-conducteurs pour les nœuds avancés et les matériaux composés
Le contrôle des procédés de semi-conducteurs est une source majeure de demande pour le marché des systèmes de vision industrielle polarimétrique. Les contraintes mécaniques peuvent affecter l'alignement de la lithographie et créer des sites de défauts locaux aux nœuds avancés.[2]PVA TePla AG, "Dépolarisation infrarouge par balayage," PVA TePla AG, pvatepla.com. La plateforme SIRD de PVA TePla mesure la dépolarisation laser pour identifier les champs de contraintes, les dislocations, les fissures et les lignes de glissement dans les plaquettes de silicium et de semi-conducteurs composés. Son système SIRD SiC 200 s'adresse aux plaquettes de carbure de silicium, dans lesquelles les contraintes de croissance cristalline peuvent endommager les étapes de production ultérieures. La plateforme PSI de Semilab prend en charge des mesures quantitatives de contraintes de cisaillement à l'échelle de 300 mm, avec une résolution spatiale de 50 µm et un débit de 12 plaquettes par heure. Ces capacités permettent l'inspection des contraintes dans les usines à grand volume.[3]Semilab Zrt., "Imagerie infrarouge polarisée," Semilab Zrt., semilab.com.
Caractéristiques de polarisation améliorant la classification des défauts par intelligence artificielle en présence de reflets
Les caractéristiques de polarisation peuvent améliorer l'inspection par intelligence artificielle sur les pièces courbes et réfléchissantes. Les modèles basés uniquement sur l'intensité peuvent confondre des reflets mobiles avec des défauts lorsque l'orientation de la pièce ou l'éclairage change. Le prétraitement polarimétrique supprime les reflets avant que les images n'entrent dans le classificateur. Une étude de 2025 a révélé que les données DoFP associées à YOLOv11 amélioraient la précision de 3,9 % pour les défauts sur des surfaces courbes hautement réfléchissantes. Une étude distincte de 2025 a rapporté une amélioration de 3,1 % de la précision moyenne pour un modèle YOLOv5s modifié sur des surfaces spéculaires fabriquées par fabrication additive.[4]Zhiyuan He et al., "Méthode de détection de défauts pour les surfaces à grande courbure et hautement réfléchissantes basée sur l'imagerie par polarisation et YOLOv11 amélioré," Photonics, mdpi.com. L'In-Sight 3900 de Cognex, lancé en mai 2026, offre une capacité de traitement par intelligence artificielle embarquée pouvant prendre en charge des charges de travail de vision intensives en données.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de compétences en étalonnage et en algorithmes | -3.2% | Mondial, le plus aigu en Asie du Sud et du Sud-Est, en Europe de l'Est et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Compromis entre résolution de la microgrille et rapport signal sur bruit | -2.1% | Mondial, affectant les applications DoFP à haute résolution et en faible luminosité | Long terme (≥ 4 ans) |
| Interfaces fragmentées entre caméras, éclairage et logiciels | -1.8% | Mondial, en particulier l'intégration multi-fournisseurs chez les petits et moyens fabricants | Moyen terme (2-4 ans) |
| Données de validation limitées pour les matériaux et défauts de niche | -1.0% | Mondial, en particulier les composites aérospatiaux, le verre spécial et les semi-conducteurs composés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de compétences en étalonnage et en algorithmes pour les déploiements polarimétrique
Une pénurie d'expertise polarimétrique limite l'adoption plus large des systèmes de vision industrielle polarimétrique. Un déploiement DoFP efficace requiert une connaissance des paramètres de Stokes, de l'étalonnage de la matrice de Mueller et du démosaïquage. Ces compétences sont peu répandues parmi les équipes formées à l'inspection optique automatisée standard ou à la vision couleur. En conséquence, un petit groupe d'intégrateurs spécialisés gère de nombreux projets. Cela peut allonger les délais de livraison et augmenter les coûts, au détriment de l'avantage des capteurs moins chers. La formation par les fournisseurs et les bibliothèques logicielles prêtes à l'emploi peuvent aider, mais le développement général des compétences prendra du temps.
Compromis entre résolution et rapport signal sur bruit liés à l'échantillonnage par microgrille
Les caméras DoFP répartissent 4 orientations de polariseur sur des pixels voisins pour capturer une image en une seule exposition. Cet arrangement réduit la résolution effective dans chaque canal de polarisation. Les systèmes à division temporelle peuvent fournir des données de meilleure fidélité, mais les objets en mouvement peuvent créer des artefacts de mouvement. Un prépublication de 2026 a décrit ce compromis résolution-rapport signal sur bruit comme une limitation fondamentale des conceptions actuelles à prise unique. Le problème est important pour les défauts fins sur les plaquettes de semi-conducteurs à motifs et les environnements d'inspection en faible luminosité. Les approches par métasurface pourraient éviter la pénalité de la microgrille, mais les systèmes de recherche ne sont pas encore devenus des produits commerciaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les caméras à balayage de surface sont en tête tandis que les modules et cœurs de capteurs progressent le plus rapidement
Les caméras de polarisation à balayage de surface ont représenté 38,46 % de la taille du marché des systèmes de vision industrielle polarimétrique en 2025. Leur large utilisation dans la manipulation de plaquettes, les panneaux de carrosserie de véhicules et l'emballage pharmaceutique soutient cette position de leader. Allied Vision, LUCID Vision Labs, Basler, JAI et IDS proposent des modèles DoFP utilisant les familles de capteurs Sony IMX250 ou IMX264. Ces caméras permettent aux installations GigE Vision existantes d'ajouter une capacité de polarisation sans refonte complète du matériel. Les caméras à balayage linéaire s'adressent aux bandes déroulantes et aux convoyeurs à grande vitesse nécessitant une couverture continue.
Les modules de caméra de polarisation et les cœurs de capteurs devraient progresser à un CAGR de 26,12 % jusqu'en 2031. La TU Wien a validé en mars 2026 un ellipsomètre d'imagerie en ligne utilisant la caméra polarisée EXO250ZU3 d'Allied Vision pour la mesure de l'épaisseur optique sur des feuilles en mouvement. Les systèmes de polarisation intégrés combinent optique étalonnée, logiciel et support applicatif pour des inspections complexes. Ces ensembles peuvent atteindre des prix de vente plus élevés car ils réduisent le travail d'intégration. Les modules de caméra et les cœurs de capteurs jouent un rôle stratégique à mesure que les OEM d'Asie-Pacifique intègrent directement les capteurs Polarsens dans des plateformes embarquées. L'Institut Leibniz pour les matériaux composites a validé une caméra Baumer VCXU-50MP pour la surveillance en temps réel de l'orientation des fibres CFRP.


Par technique de polarisation : la DoFP est en tête tandis que la division d'ouverture progresse le plus rapidement
La DoFP a représenté 56,73 % du chiffre d'affaires 2025. Les capteurs CMOS Sony Polarsens commerciaux et leur utilisation dans les plateformes de caméras industrielles soutiennent la position de cette technique. La DoFP supprime les pièces mobiles et évite la synchronisation multi-exposition. Cela est précieux dans les environnements de production dynamiques nécessitant une inspection en temps réel. Une étude de 2024 a examiné le démosaïquage DoFP et a identifié l'interpolation en trois étapes comme une méthode active pour récupérer les détails spatiaux.
La division d'ouverture devrait progresser à un CAGR de 25,19 % jusqu'en 2031. Les capteurs DoFP commerciaux détectent principalement les états de polarisation linéaire, limitant ainsi la caractérisation par matrice de Mueller des revêtements et des matériaux chiraux. Les systèmes à division temporelle restent utiles dans les bancs de recherche et les environnements de métrologie où le mouvement est contrôlé. Les techniques de division d'ouverture et de division d'amplitude restent axées sur les instruments scientifiques et l'imagerie de sécurité. Une lame d'onde à métasurface pixélisée pourrait permettre la capture complète du vecteur de Stokes sans la contrainte de résolution de la microgrille. Cette approche reste une voie technique émergente plutôt qu'une option de production en volume.
Par industrie utilisatrice finale : les semi-conducteurs sont en tête tandis que l'alimentation et les boissons progressent le plus rapidement
Les semi-conducteurs et l'électronique ont représenté 24,68 % du chiffre d'affaires 2025. La taille du marché des systèmes de vision industrielle polarimétrique pour cet usage est soutenue par la surveillance des contraintes dans les plaquettes, la qualification des substrats composés et les contrôles de biréfringence au niveau des boîtiers. Les systèmes Semilab PSI et PVA TePla SIRD SiC 200 illustrent l'évolution vers les applications de contrôle de procédés. Une étude de 2024 a rapporté une cartographie quantitative des contraintes de cisaillement sur des plaquettes de 300 mm à une résolution de 50 µm. Ces capacités sont pertinentes car les contraintes résiduelles augmentent le risque de rendement aux nœuds de procédés plus petits.
L'alimentation et les boissons devraient progresser à un CAGR de 27,23 % jusqu'en 2031. Les applications de fabrication générale et d'automobile utilisent l'imagerie par polarisation pour inspecter les peintures, les revêtements, le vitrage et les structures composites légères. Une étude de 2024 a mesuré l'angle d'enroulement CFRP à 0,3° près et la largeur de la mèche à 0,4 mm près à l'aide d'une caméra de polarisation. Les utilisateurs de l'alimentation, des boissons et de la pharmacie appliquent l'inspection sans contact aux joints d'emballage. Fraunhofer IIS a démontré l'inspection en ligne de contenants en verre par polarisation pour identifier les contraintes résiduelles de matériaux à des vitesses de production. L'aérospatiale, la défense, la sécurité et la recherche complètent la base d'applications, l'inspection des composites soutenant la demande aérospatiale.
Analyse géographique
L'Asie-Pacifique a représenté 43,27 % de la part du marché des systèmes de vision industrielle polarimétrique en 2025 et devrait progresser à un CAGR de 26,13 % jusqu'en 2031. La Chine, la Corée du Sud, le Japon et l'Inde combinent des capacités de fabrication de semi-conducteurs, d'assemblage électronique et de fabrication de véhicules. La région devrait également être la zone à la croissance la plus rapide. Samsung, SK hynix, TSMC et les fabricants de dispositifs intégrés japonais soutiennent la demande de surveillance des contraintes dans les plaquettes. JAI produit sa caméra de surface DoFP GO-5100MP-PGE au Japon, offrant aux clients du secteur des semi-conducteurs une option d'approvisionnement local avec un filtrage de polarisation à 4 directions et une connectivité GigE.
Toshiba et Toshiba Information Systems ont annoncé en 2026 une collaboration sur l'inspection optique 3D nanométrique en une seule prise pour les défauts de surface des semi-conducteurs. L'Amérique du Nord et l'Europe représentent la deuxième plus grande concentration de demande sur le marché des systèmes de vision industrielle polarimétrique. L'Amérique du Nord bénéficie d'investissements dans les capacités de semi-conducteurs chez Intel, GlobalFoundries, Wolfspeed et Coherent. L'Europe présente une forte activité dans les composites aérospatiaux, les panneaux de carrosserie automobile, l'emballage alimentaire et l'inspection pharmaceutique. L'Allemagne, la France et le Royaume-Uni représentent une grande partie de la demande européenne pour ces applications.
Les travaux de la TU Wien en 2026 sur l'ellipsomètre en ligne montrent le développement européen continu dans l'inspection des revêtements sur bandes déroulantes. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent une part plus petite mais en développement de la demande mondiale. La base d'assemblage électronique du Brésil génère une demande incrémentale pour l'inspection optique automatisée. Les ambitions du secteur de l'emballage de semi-conducteurs en Arabie saoudite suscitent des discussions préliminaires autour des technologies d'inspection. Les capteurs DoFP à moindre coût pourraient réduire l'écart d'accès avec l'Amérique du Nord et l'Europe au fil du temps.

Paysage concurrentiel
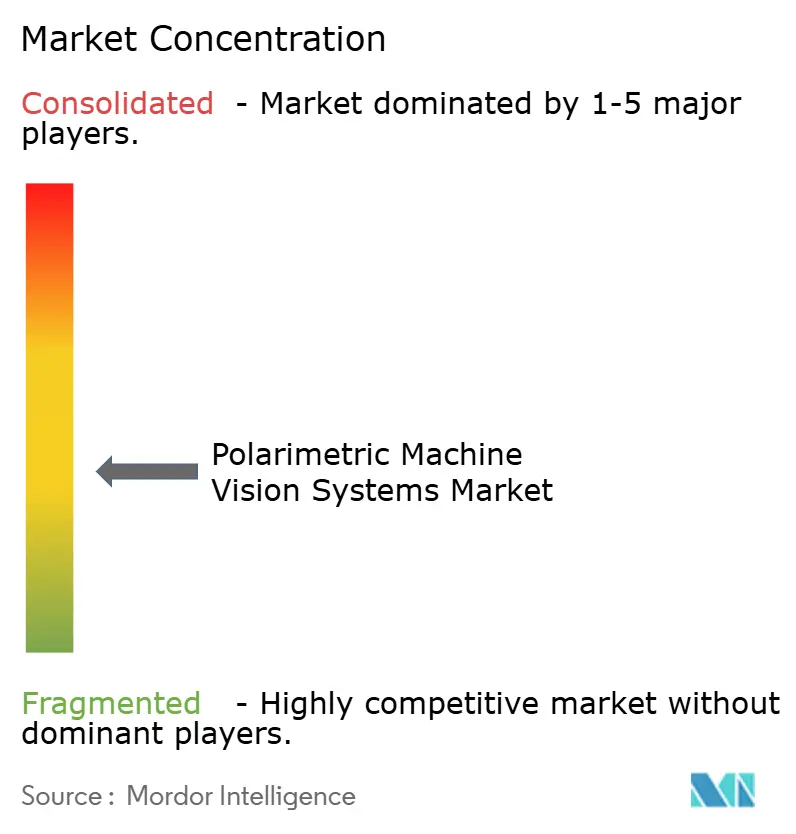
Le marché des systèmes de vision industrielle polarimétrique est modérément fragmenté. La plateforme Polarsens de Sony sert de principal pôle d'approvisionnement, permettant à de nombreux fabricants de caméras de commercialiser rapidement des produits. Basler, Allied Vision, LUCID Vision Labs, JAI, IDS Imaging Development Systems, Photonfocus, Alkeria et The Imaging Source proposent des caméras à balayage de surface DoFP basées sur les familles IMX250, IMX264 ou IMX253. La concurrence se concentre donc sur la qualité des objectifs, les interfaces, les logiciels et le support applicatif. Sony commercialise également la technologie de capteur d'image de polarisation pour les applications industrielles, y compris la capture de polarisation au niveau du pixel.
Cognex et Keyence peuvent associer des accessoires polarisants à des contrôleurs de vision par intelligence artificielle établis. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026 avec la technologie NVIDIA Jetson et une conception modulaire pour des caméras, optiques et éclairages sélectionnés. En septembre 2026, Cognex a signé un accord définitif pour acquérir RealSense pour 500 millions USD. La transaction ajoute des capacités de perception 3D pouvant compléter d'autres méthodes de détection optique. Cette acquisition pourrait élargir les options de capteurs disponibles sur le marché des systèmes de vision industrielle polarimétrique. PVA TePla et Semilab se font concurrence grâce à des flux de travail intégrés de matériel, de logiciel et d'étalonnage pour la mesure des contraintes dans les plaquettes.
Ces systèmes spécialisés peuvent créer une fidélisation de la base installée car les utilisateurs dépendent des recettes de procédés et des connaissances en étalonnage. Les dépôts de brevets chinois en détection de contraintes cristallines et en microscopie de polarisation 3D indiquent que les fournisseurs d'Asie-Pacifique développent une propriété intellectuelle locale. Le marché des systèmes de vision industrielle polarimétrique ne dispose pas d'une part combinée déclarée pour ses principaux fournisseurs. Un indice de concentration numérique ne peut donc pas être attribué sans créer une estimation non étayée. La base de fournisseurs reste différenciée entre les plateformes de capteurs, les fabricants de caméras et les fournisseurs d'inspection intégrée.
Leaders du secteur des systèmes de vision industrielle polarimétrique
Sony Corporation
Teledyne Technologies Incorporated
Allied Vision Technologies GmbH
LUCID Vision Labs Inc.
Basler AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Cognex Corporation a signé un accord définitif pour acquérir RealSense pour 500 millions USD. RealSense, issue d'Intel en 2025, occupe une position établie dans la perception robotique 3D sur les plateformes à bras fixe, robots mobiles et humanoïdes. L'acquisition positionne Cognex pour construire des piles de détection multimodale où les canaux polarimétrique et de détection de profondeur répondent à des dimensions d'inspection complémentaires. Cette acquisition pourrait élargir les options de capteurs utilisées autour du marché des systèmes de vision industrielle polarimétrique.
- Août 2026 : UCID Vision Labs a annoncé le Triton 10, une caméra à balayage linéaire 8K combinant les performances 10GigE avec GigE Vision 3.0, la prise en charge RDMA et l'alimentation par Ethernet dans un boîtier IP67 Factory Tough. Le lancement a élargi son portefeuille de balayage linéaire pour les applications d'inspection optique automatisée et d'inspection de surface. Le marché des systèmes de vision industrielle polarimétrique pourrait en bénéficier là où les lignes nécessitent une infrastructure d'imagerie robuste et à grande vitesse.
- Mai 2026 : Cognex a lancé le système de vision In-Sight 3900, propulsé par les plateformes Qualcomm Dragonwing. Il offre une capacité de traitement par intelligence artificielle en périphérie à haute capacité pour les charges de travail d'inspection industrielle exigeantes sans dépendances à un PC externe. Le système s'intègre à Cognex OneVision pour le déploiement de modèles du cloud vers la périphérie sur des réseaux multi-sites. Sa capacité de traitement est pertinente pour le marché des systèmes de vision industrielle polarimétrique car les données de polarisation nécessitent une analyse proche de la ligne d'inspection.
- Mai 2026 : CCS Inc. a lancé l'unité de polarisation à division de pupille et l'unité d'interférence différentielle pour l'inspection des plaquettes de semi-conducteurs et des substrats en verre. L'unité à division de pupille fournit une visualisation en une seule prise de la déformation, de l'inclinaison et de la rugosité de surface et réduit le temps de cycle d'inspection de 8 fois par rapport à l'interférométrie en lumière blanche. Le produit cible la demande liée à l'adoption de l'intelligence artificielle générative et à la miniaturisation des dispositifs semi-conducteurs. Il constitue un exemple de produit direct pour le marché des systèmes de vision industrielle polarimétrique.


Périmètre du rapport mondial sur le marché des systèmes de vision industrielle polarimétrique
Les systèmes de vision industrielle polarimétrique sont des solutions d'imagerie avancées qui capturent et analysent l'état de polarisation de la lumière réfléchie ou transmise par des objets, permettant la détection des contraintes de surface, de la composition des matériaux et de défauts subtils invisibles aux caméras conventionnelles basées sur l'intensité, améliorant ainsi les capacités d'inspection dans des environnements industriels complexes.
Le rapport sur le marché des systèmes de vision industrielle polarimétrique est segmenté par type de produit (caméras de polarisation à balayage de surface, caméras de polarisation à balayage linéaire, modules de caméra de polarisation et cœurs de capteurs (embarqués/OEM), et systèmes d'inspection par polarisation (intégrés, logiciel + optique)), technique de polarisation (division du plan focal (DoFP), division temporelle et polariseur rotatif, division d'ouverture, et division d'amplitude), industrie utilisatrice finale (fabrication (générale/discrète), automobile et transport, semi-conducteurs et électronique, alimentation et boissons, pharmacie, aérospatiale et défense, sécurité et sûreté publique, institutions de recherche et scientifiques, et autres industries utilisatrices finales), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras de polarisation à balayage de surface |
| Caméras de polarisation à balayage linéaire |
| Modules de caméra de polarisation et cœurs de capteurs (embarqués/OEM) |
| Systèmes d'inspection par polarisation (intégrés, logiciel + optique) |
| Division du plan focal (DoFP) |
| Division temporelle et polariseur rotatif |
| Division d'ouverture |
| Division d'amplitude |
| Fabrication (générale/discrète) |
| Automobile et transport |
| Semi-conducteurs et électronique |
| Alimentation et boissons |
| Pharmacie |
| Aérospatiale et défense |
| Sécurité et sûreté publique |
| Institutions de recherche et scientifiques |
| Autres industries utilisatrices finales |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Caméras de polarisation à balayage de surface | ||
| Caméras de polarisation à balayage linéaire | |||
| Modules de caméra de polarisation et cœurs de capteurs (embarqués/OEM) | |||
| Systèmes d'inspection par polarisation (intégrés, logiciel + optique) | |||
| Par technique de polarisation | Division du plan focal (DoFP) | ||
| Division temporelle et polariseur rotatif | |||
| Division d'ouverture | |||
| Division d'amplitude | |||
| Par industrie utilisatrice finale | Fabrication (générale/discrète) | ||
| Automobile et transport | |||
| Semi-conducteurs et électronique | |||
| Alimentation et boissons | |||
| Pharmacie | |||
| Aérospatiale et défense | |||
| Sécurité et sûreté publique | |||
| Institutions de recherche et scientifiques | |||
| Autres industries utilisatrices finales | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de vision industrielle polarimétrique ?
La valeur 2026 est de 154,44 millions USD et devrait atteindre 472,51 millions USD d'ici 2031 à un CAGR de 25,06 %.
Qu'est-ce qui stimule l'adoption des systèmes d'inspection polarimétrique ?
Les exigences de zéro défaut pour les surfaces réfléchissantes et transparentes, les polariseurs sur puce, l'inspection des contraintes dans les plaquettes et la réduction des reflets par intelligence artificielle soutiennent la demande.
Quelle catégorie de produits détenait la plus grande part en 2025 ?
Les caméras de polarisation à balayage de surface ont représenté 38,46 % du chiffre d'affaires 2025 car elles servent plusieurs usages d'inspection en champ statique.
Quelle technique de polarisation était en tête en 2025 ?
La DoFP a représenté 56,73 % du chiffre d'affaires 2025 car elle capture les données de polarisation en une seule exposition sans pièces mobiles.
Quelle application utilisatrice finale présente les meilleures perspectives ?
L'alimentation et les boissons devraient progresser à un CAGR de 27,23 % jusqu'en 2031, tandis que les semi-conducteurs et l'électronique détenaient la plus grande part 2025 à 24,68 %.
Quelle région est en tête de la demande pour ces systèmes ?
L'Asie-Pacifique a représenté 43,27 % du chiffre d'affaires 2025 et devrait progresser à un CAGR de 26,13 % jusqu'en 2031.
Dernière mise à jour de la page le:



