
Taille et part du marché des logiciels de gestion de recherche payante
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.02 Milliards de dollars |
| Taille du Marché (2031) | 7.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.81 % |
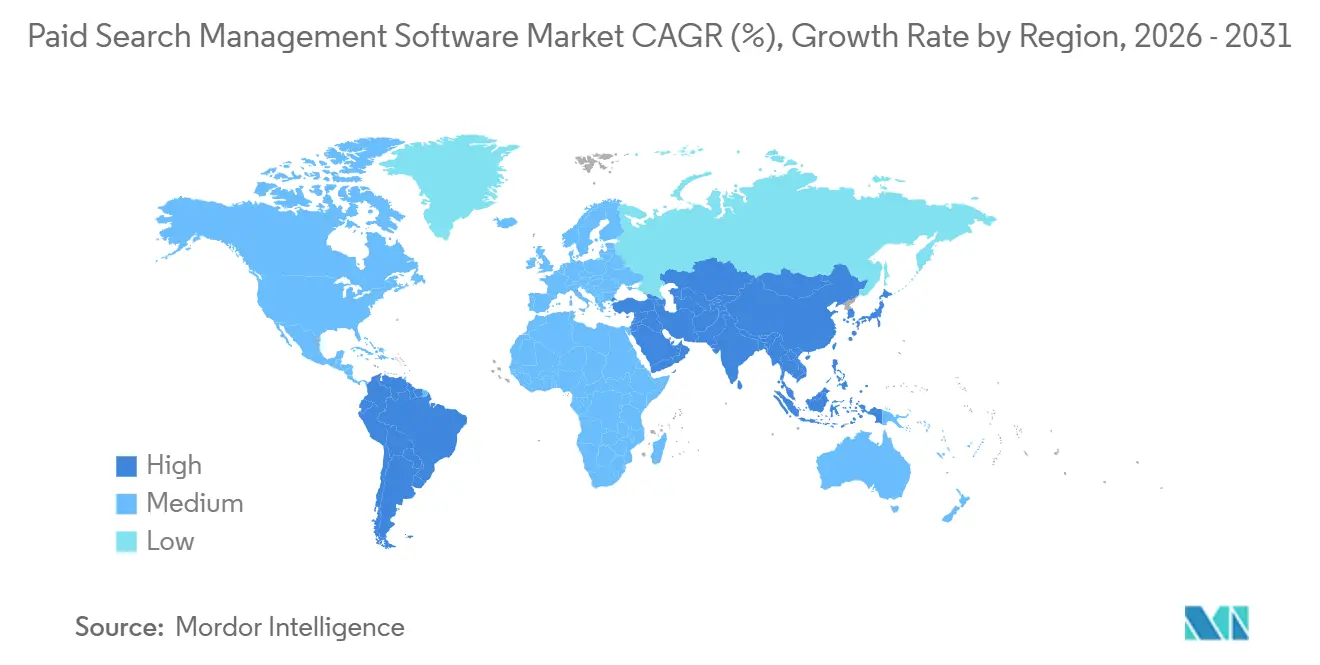
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des logiciels de gestion de recherche payante par Mordor Intelligence
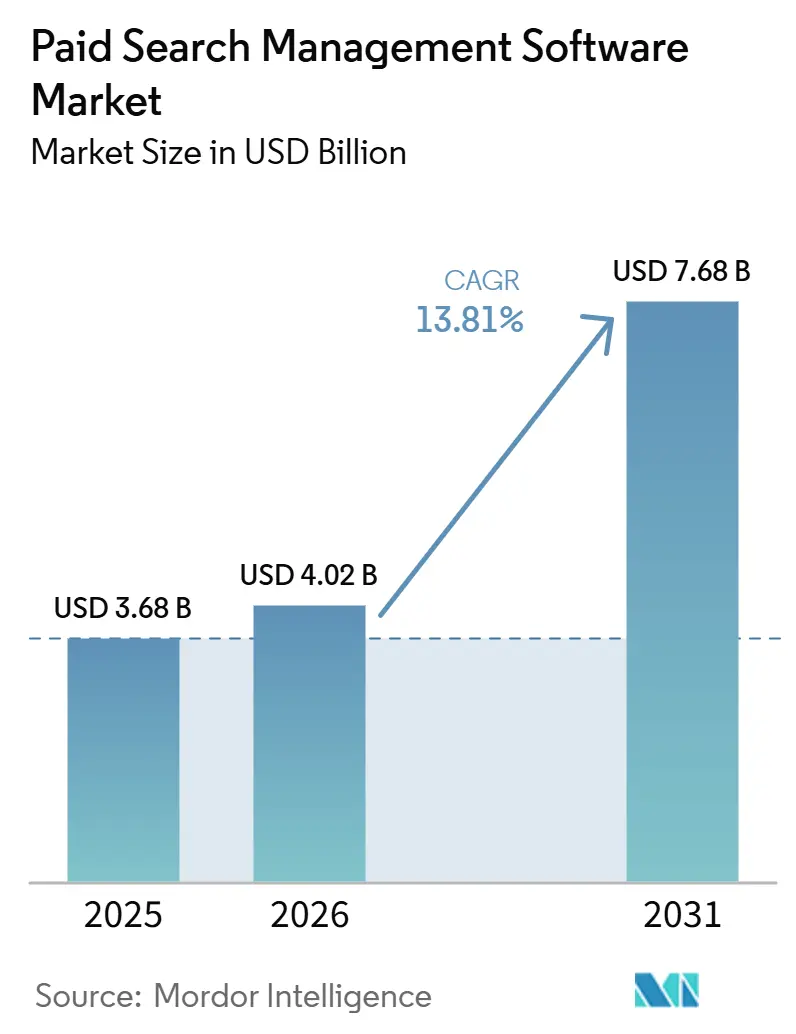
La taille du marché des logiciels de gestion de recherche payante devrait s'étendre de 3,68 milliards USD en 2025 et 4,02 milliards USD en 2026 à 7,68 milliards USD d'ici 2031, enregistrant un CAGR de 13,81 % entre 2026 et 2031. Les investissements dans la gestion automatisée des campagnes augmentent à mesure que les marques et les agences transfèrent les tâches routinières d'enchères et de gestion budgétaire vers des flux de travail pilotés par logiciel. L'optimisation basée sur l'apprentissage automatique, la mesure des données propriétaires et l'inventaire de recherche appartenant aux détaillants élargissent le champ d'action des outils de recherche payante. L'automatisation native des plateformes devient également plus performante, rendant la gestion multiplateforme, l'attribution et le support des flux de travail des agences des différenciateurs de plus en plus importants. Les fournisseurs qui combinent ces fonctions peuvent répondre à un plus large éventail de besoins des annonceurs, tandis que les fournisseurs axés uniquement sur l'automatisation des enchères font face à un créneau plus étroit. Le marché des logiciels de gestion de recherche payante offre donc une opportunité pour les plateformes capables de coordonner la recherche, les médias de détail et la mesure des performances sans ajouter de complexité pour les utilisateurs.
Points clés du rapport
- Par composant, les logiciels détenaient 68,19 % de la part du marché des logiciels de gestion de recherche payante en 2025, tandis que les services devraient se développer à un CAGR de 16,67 % jusqu'en 2031.
- Par mode de déploiement, le cloud représentait 70,21 % du chiffre d'affaires du marché des logiciels de gestion de recherche payante en 2025 et devrait progresser à un CAGR de 16,05 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises représentaient 72,68 % du chiffre d'affaires des logiciels de gestion de recherche payante en 2025, tandis que les PME devraient croître à un CAGR de 16,34 % jusqu'en 2031.
- Par application, la gestion de campagnes publicitaires de recherche représentait 62,13 % du chiffre d'affaires du marché des logiciels de gestion de recherche payante en 2025, tandis que le suivi des performances et l'analyse d'attribution devraient croître à un CAGR de 15,77 % jusqu'en 2031.
- Par secteur d'activité des utilisateurs finaux, le commerce de détail et le commerce électronique représentaient 24,51 % du chiffre d'affaires en 2025, tandis que les technologies de l'information et les télécommunications devraient se développer à un CAGR de 15,02 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 36,44 % du chiffre d'affaires du marché des logiciels de gestion de recherche payante en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 15,36 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Besoin croissant de réallocation automatisée des enchères et des budgets | +3.2% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Évolution vers l'analyse des performances de recherche basée sur les données propriétaires | +2.7% | Amérique du Nord et Europe en cœur, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Convergence des médias de détail et de la recherche | +2.4% | Amérique du Nord en cœur, extension vers l'Asie-Pacifique et l'Europe | Moyen terme (2-4 ans) |
| Croissance des flux de travail d'agences multi-comptes | +1.9% | Mondial, adoption accélérée en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Adoption croissante de l'exploration de requêtes assistée par intelligence artificielle | +1.6% | Mondial | Court terme (≤ 2 ans) |
| Demande accrue de mesure de l'incrémentalité et du ROAS incrémental | +1.2% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Besoin croissant de réallocation automatisée des enchères et des budgets
Le marché des logiciels de gestion de recherche payante est porté par le remplacement des règles d'enchères manuelles par une optimisation au niveau du portefeuille sur des portefeuilles plus importants, où de petits changements dans la demande de recherche, la qualité des conversions et le budget disponible nécessitent des décisions fréquentes difficiles à maintenir par des vérifications manuelles seules. L'API Google Ads v25 a introduit un paramètre de campagne AI Max permettant aux plateformes connectées de configurer AI Max pour la recherche à grande échelle. Cela fait de l'automatisation tierce une couche pouvant guider l'automatisation native de la plateforme plutôt que de simplement la remplacer, et le marché des logiciels de gestion de recherche payante bénéficie lorsque le logiciel ajoute des contrôles que les annonceurs peuvent appliquer de manière cohérente sur les comptes, les équipes et les conditions de campagne changeantes. Des travaux académiques présentés à COLING 2025 ont révélé que la génération de mots-clés à la volée peut s'adapter plus efficacement aux indicateurs de performance changeants que les ensembles de mots-clés statiques. Microsoft Advertising a également introduit des enchères de portefeuille multi-comptes pour la recherche et le shopping en mai 2026, rehaussant la barre pour les outils indépendants. À mesure que les paramètres de campagne deviennent plus automatisés, les annonceurs ont toujours besoin d'un contrôle budgétaire cohérent sur les comptes et les canaux.
Évolution vers l'analyse des performances de recherche basée sur les données propriétaires
L'évolution vers les données propriétaires accroît la demande de fonctionnalités de mesure sur le marché des logiciels de gestion de recherche payante. Google a indiqué à l'Autorité de la concurrence et des marchés du Royaume-Uni en 2025 qu'il maintiendrait le choix des utilisateurs concernant les cookies tiers dans Chrome, mais cela n'a pas rétabli une mesure intersites étendue. Google Analytics prend en charge la collecte de données fournies par les utilisateurs pour améliorer la modélisation des conversions lorsque des données propriétaires consenties sont disponibles.[1] Ces configurations nécessitent une gestion fiable des données et des processus de campagne cohérents sur l'ensemble des comptes. Les plateformes qui connectent des données propriétaires plus propres aux enchères et aux rapports peuvent aider les annonceurs à améliorer la qualité de leurs signaux de performance, tout en offrant aux agences un processus cohérent pour vérifier le statut du consentement, les entrées de conversion et les définitions de rapports sur les comptes clients. Les exigences en matière de confidentialité et de consentement rendent également les fonctions d'analyse conformes importantes en Europe et dans d'autres marchés réglementés, ce qui donne au marché des logiciels de gestion de recherche payante un rôle pour aider les équipes à maintenir des pratiques de données cohérentes tout en examinant les performances de recherche.
Convergence des médias de détail et de la recherche
Les médias de détail élargissent la portée des activités de recherche que les annonceurs souhaitent gérer en un seul endroit. Les campagnes de produits sponsorisés sur les plateformes de détaillants utilisent des structures d'inventaire et de flux de travail différentes de celles de la publicité de recherche standard. Cela crée un besoin d'outils capables de regrouper les résultats des médias de détail avec les données de campagne Google et Microsoft. Ce changement est pertinent pour le marché des logiciels de gestion de recherche payante car les agences gèrent de plus en plus les deux formes de recherche pour le même client. Une vue de rapport unique peut réduire les doublons de travail et améliorer les discussions budgétaires entre les canaux, permettant au marché des logiciels de gestion de recherche payante de soutenir des décisions qui devaient auparavant être prises dans des tableaux de bord de plateformes séparés et des rapports d'agences. Les fournisseurs sans connectivité aux médias de détail pourraient avoir plus de mal à conserver des mandats d'agences larges à mesure que les portefeuilles de campagnes deviennent moins centrés sur une seule plateforme, surtout lorsque le même client attend des équipes qu'elles comparent les résultats de recherche de produits, les résultats de recherche conventionnels et l'utilisation de budgets partagés dans une seule revue.
Croissance des flux de travail d'agences multi-comptes
Les équipes d'agences ont besoin d'outils fonctionnant sur de nombreux comptes d'annonceurs sans configuration manuelle répétée. Microsoft Advertising a ajouté des enchères de portefeuille multi-comptes en mai 2026, soulignant l'importance des capacités de flux de travail multi-comptes sur le marché des logiciels de gestion de recherche payante. Optmyzr a également décrit une connexion 2026 permettant aux équipes d'utiliser des invites en langage naturel pour accéder aux données de compte en direct via son intégration MCP. Ces fonctionnalités peuvent réduire le temps nécessaire aux rapports, aux vérifications d'optimisation et à la création de règles. Il en résulte une différence plus nette entre les plateformes conçues pour les opérations d'agences et les outils destinés à un seul annonceur, et le marché des logiciels de gestion de recherche payante peut favoriser les fournisseurs qui facilitent les tâches de révision, d'approbation et de reporting sur une grande base de clients. Les agences peuvent préférer moins de systèmes lorsqu'elles peuvent consolider le travail de routine et la supervision des comptes dans un seul environnement, car les modèles partagés, les alertes de compte, les enregistrements d'approbation et les rapports standardisés peuvent réduire le travail manuel associé au service d'un grand groupe d'annonceurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance aux politiques des plateformes et aux changements d'API | -1.7% | Mondial | Court terme (≤ 2 ans) |
| Compression budgétaire dans les petits comptes annonceurs | -1.3% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Bruit d'attribution sur les parcours de recherche multi-appareils | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Expertise interne limitée pour la gouvernance avancée de l'automatisation | -0.6% | Amérique du Sud, Moyen-Orient et Afrique, reste de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux politiques des plateformes et aux changements d'API
Le marché des logiciels de gestion de recherche payante dépend des politiques et des calendriers de publication des plateformes publicitaires. Google a supprimé les annonces d'appel uniquement de l'API Google Ads en janvier 2026, et les annonces d'appel uniquement existantes devraient cesser de diffuser en février 2027. Google a également publié les versions 20 à 22 de l'API entre juin et octobre 2025. Chaque version peut obliger les éditeurs de logiciels à mettre à jour les intégrations et les flux de travail des campagnes, créant des coûts permanents pour le marché des logiciels de gestion de recherche payante et exerçant une pression accrue sur les petits fournisseurs aux capacités d'ingénierie limitées. Les petits fournisseurs peuvent avoir besoin de réaffecter des ressources d'ingénierie du développement de nouveaux produits à la maintenance. Les annonceurs peuvent faire face à des perturbations de flux de travail lorsqu'une plateforme publicitaire évolue plus vite qu'un produit logiciel connecté, car les équipes de campagne peuvent avoir besoin de suspendre les modifications de routine, de vérifier les paramètres et d'examiner les flux de données pendant qu'un fournisseur ajuste son intégration aux nouvelles exigences de la plateforme.
Compression budgétaire dans les petits comptes annonceurs
Un coût par clic plus élevé peut rendre plus difficile pour les petits annonceurs de justifier des abonnements. Semrush Holdings, Inc. a signalé un affaiblissement de la demande à l'extrémité inférieure de son marché en 2025, le liant à un coût par clic de recherche payante plus élevé. Cette pression peut amener les petits comptes à traiter les outils de gestion comme des dépenses discrétionnaires même lorsque les budgets médias restent en place, ce qui signifie que le marché des logiciels de gestion de recherche payante doit démontrer un avantage opérationnel clair avant que les petits annonceurs n'ajoutent un autre coût récurrent. Cela limite la rapidité avec laquelle le marché des logiciels de gestion de recherche payante peut atteindre les petites entreprises. La question reste pertinente malgré le CAGR projeté de 16,34 % pour les PME, car l'accessibilité financière du logiciel n'élimine pas les préoccupations concernant les retours sur campagne. Les fournisseurs proposant une tarification plus simple et un support de flux de travail pratique peuvent être mieux placés pour servir ce groupe, notamment lorsqu'ils peuvent montrer comment l'automatisation, les rapports et les contrôles budgétaires réduisent la charge opérationnelle sans obliger un petit annonceur à employer un spécialiste de la recherche dédié.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
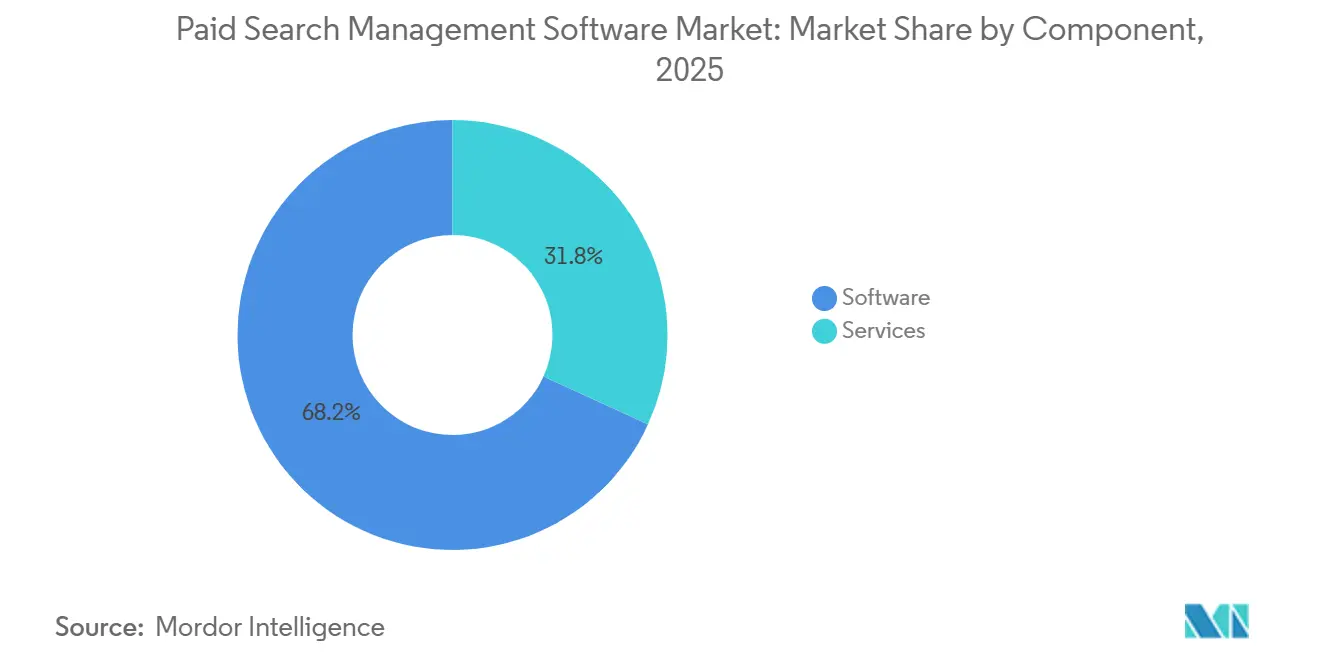
les revenus des logiciels sont en tête tandis que les services croissent plus viteLes logiciels détenaient 68,19 % de la part du marché des logiciels de gestion de recherche payante en 2025. La licence par abonnement reste le modèle de revenus central pour les plateformes d'entreprise et les tableaux de bord d'agences. Cette structure fait également des logiciels le choix par défaut pour les annonceurs ayant besoin d'une gestion de campagne continue. Le secteur des logiciels de gestion de recherche payante continue de s'appuyer sur ce modèle de licence car les programmes de recherche nécessitent des ajustements fréquents plutôt qu'une mise en œuvre ponctuelle.
Les services devraient croître à un CAGR de 16,67 % de 2026 à 2031. Cette croissance reflète la demande de support à la mise en œuvre, de services gérés et d'intégration d'API à mesure que les annonceurs utilisent davantage de plateformes. Le support humain devient plus important lorsque les équipes doivent connecter des systèmes de recherche, de médias de détail et de mesure. Microsoft Advertising a introduit un nouveau Centre d'importation en mai 2026 pour simplifier la migration des campagnes depuis Google Ads et Meta Ads.[2] La migration et la normalisation des données peuvent créer un travail que le logiciel d'abonnement seul ne complète pas. Le segment combine donc des revenus de licences évolutifs avec un besoin de services créé par des environnements de campagne plus complexes.


Par mode de déploiement :
le cloud devient la norme opérationnelleLe cloud représentait 70,21 % du chiffre d'affaires en 2025 et devrait progresser à un CAGR de 16,05 % jusqu'en 2031. Cela établit le cloud à la fois comme le mode de déploiement dominant et l'option à la croissance la plus rapide. Les systèmes cloud peuvent prendre en charge des signaux d'enchères en temps réel et de multiples appels d'API sur les plateformes publicitaires. Ils permettent également un travail de portefeuille multi-comptes sans nécessiter d'infrastructure locale à chaque emplacement client. Ces capacités s'alignent sur les besoins du marché des logiciels de gestion de recherche payante à mesure que l'activité des campagnes devient plus continue.
Le déploiement sur site reste pertinent pour les annonceurs ayant des exigences strictes en matière de résidence des données et de conformité. Les organisations des services financiers, de la santé et du secteur public peuvent conserver ces systèmes lorsque les politiques internes limitent la migration vers le cloud. La différence entre les deux modèles devrait devenir plus claire à mesure que les fournisseurs axés sur le cloud publient de nouvelles fonctions plus rapidement. Optmyzr a décrit des connexions MCP basées sur le cloud qui donnent aux utilisateurs un accès contrôlé aux données de compte en direct via des outils d'intelligence artificielle. Smartly a introduit sa couche d'orchestration d'intelligence artificielle Synapse en juin 2026, renforçant la direction des opérations publicitaires natives du cloud.
Par taille d'organisation :
les entreprises ancrent les revenus et les PME ajoutent de la croissanceLes grandes entreprises ont capturé 72,68 % de la part du marché des logiciels de gestion de recherche payante en 2025. Ces organisations peuvent supporter les coûts de licence, plusieurs utilisateurs et un travail d'intégration détaillé sur de grands portefeuilles de campagnes. Elles gèrent également des relations complexes avec les agences, les plateformes et les équipes marketing internes. L'automatisation est plus précieuse lorsqu'une organisation gère simultanément de nombreuses campagnes et réseaux. L'adoption par les grandes entreprises reflète le besoin d'une gouvernance reproductible dans ces contextes.
Les PME devraient se développer à un CAGR de 16,34 % de 2026 à 2031. Les produits d'agences en marque blanche, les outils de diagnostic freemium et la tarification modulaire abaissent le seuil d'entrée pour les petits utilisateurs. Google a réduit le budget de campagne minimum pour une expérience d'incrémentalité géobasée de 100 000 USD à 5 000 USD fin 2025. Cette mise à jour rend une approche de mesure plus avancée accessible à un groupe plus large d'annonceurs. Les petits utilisateurs peuvent tirer de la valeur d'un logiciel qui les aide à réaliser ces tests et à interpréter les résultats.
Par application :
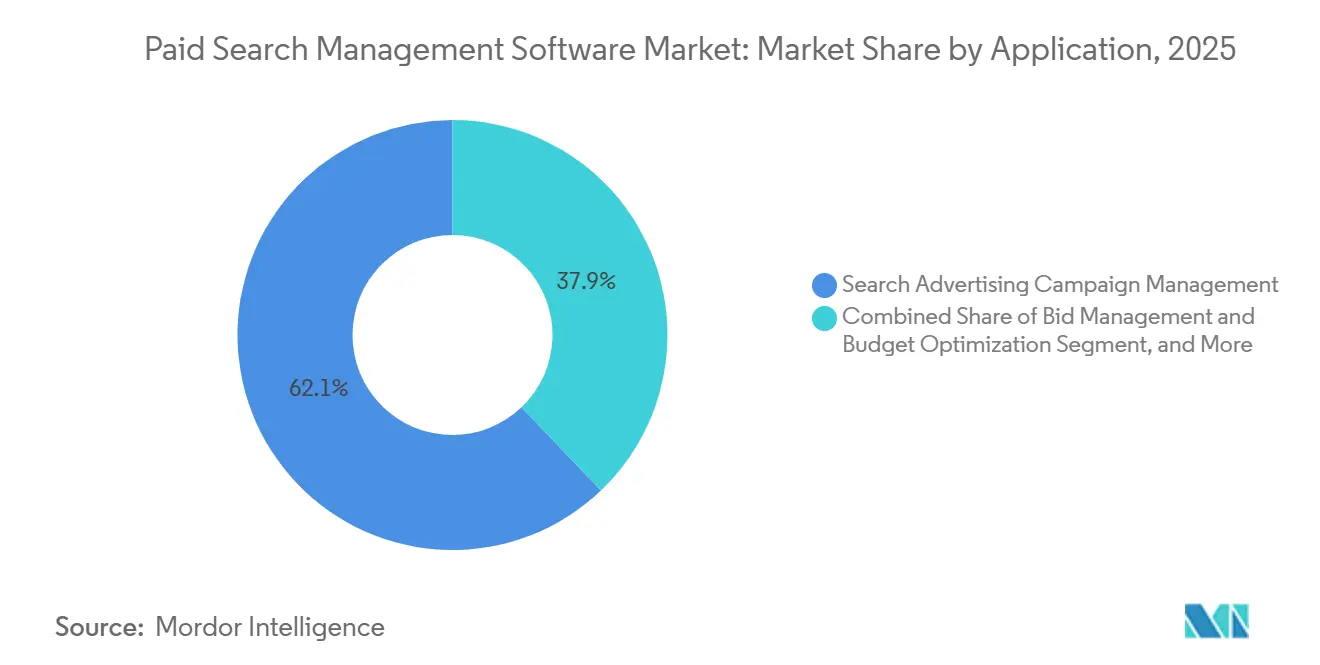
la gestion des campagnes reste centrale tandis que l'analyse gagne en valeurLa gestion de campagnes publicitaires de recherche représentait 62,13 % du chiffre d'affaires en 2025. L'organisation des mots-clés, la planification des annonces et la gouvernance des types de correspondance restent les principales raisons pour lesquelles de nombreux annonceurs adoptent une plateforme. La gestion des enchères et l'optimisation budgétaire constituent le prochain domaine d'application majeur. La qualité des enchères de portefeuille, du rythme et des contrôles de répartition horaire détermine souvent les différences entre plateformes. Le ciblage d'audience et l'intelligence des mots-clés deviennent également plus importants à mesure que l'automatisation des plateformes élargit le comportement de correspondance.
Le suivi des performances et l'analyse d'attribution devraient croître à un CAGR de 15,77 % jusqu'en 2031. Les annonceurs ont besoin de meilleures façons d'évaluer les résultats lorsque les rapports au dernier clic ne capturent pas l'intégralité du parcours client. Google a amélioré ses outils de test d'incrémentalité et prend en charge des niveaux de confiance configurables pour ces expériences. Des recherches présentées à EMNLP 2025 ont également montré qu'une approche multi-objectifs et auto-réflexive de la génération de mots-clés publicitaires peut surpasser les méthodes conventionnelles sur les benchmarks de produits. Ces développements encouragent les fournisseurs à ajouter des modules d'intelligence de requête et de mesure plus robustes.


Par secteur d'activité des utilisateurs finaux :
le commerce de détail est en tête tandis que la demande technologique s'accélèreLe commerce de détail et le commerce électronique représentaient 24,51 % du chiffre d'affaires en 2025. Ce secteur dépend fortement de la capture de recherches à forte intention proches d'une décision d'achat. Les annonceurs du commerce de détail ont de plus en plus besoin de coordonner les campagnes de recherche conventionnelles avec les annonces sponsorisées des détaillants. Cette combinaison augmente la valeur des rapports partagés, de la supervision budgétaire et des processus de mots-clés. Le marché des logiciels de gestion de recherche payante peut répondre à ces exigences en intégrant les données de campagne de différents environnements de recherche dans un flux de travail cohérent.
Les technologies de l'information et les télécommunications devraient croître à un CAGR de 15,02 % de 2026 à 2031. Les fournisseurs de logiciels d'entreprise se disputent des requêtes à forte intention et à coût élevé liées aux services cloud, à la cybersécurité et aux abonnements logiciels. De petits gains en efficacité des enchères peuvent avoir des implications de coûts significatives dans ces catégories. Google a étendu les capacités d'AI Max pour la recherche via son API, rendant les contrôles de mots-clés négatifs et les signaux d'audience plus importants pour les annonceurs qui ont besoin de protéger les termes de marque. Les secteurs BFSI, santé et sciences de la vie, médias et divertissement, et voyage et hôtellerie fournissent une demande supplémentaire.
Analyse géographique
Marché des Logiciels de Gestion de Référencement Payant en Amérique du Nord
L'Amérique du Nord détenait 36,44 % de la part de marché des logiciels de gestion de référencement payant en 2025. La région bénéficie d'une base de publicité numérique mature et d'une concentration de plateformes publicitaires, d'agences et d'acheteurs d'entreprise. Les États-Unis constituent un centre de demande majeur pour les logiciels qui prennent en charge les enchères de portefeuille et les rapports détaillés. Les acheteurs nord-américains ont également adopté précocement les tests d'incrémentalité, la gestion multi-réseaux et les processus de requêtes assistés par l'IA. Le marché des logiciels de gestion de référencement payant dans la région évolue également à mesure que les annonceurs accordent une plus grande importance aux médias de vente au détail aux côtés des plateformes de recherche établies, élargissant ainsi la valeur pratique des outils qui harmonisent les informations de campagne sur plusieurs réseaux et offrent aux agences une vue des performances au niveau du compte.
Marché des Logiciels de Gestion de Référencement Payant en Europe et en Amérique du Sud
L'Europe est la deuxième zone régionale en importance, avec l'Allemagne, le Royaume-Uni et la France soutenant la demande des entreprises et des agences. Le rapport d'avancement 2025 de Google sur le Privacy Sandbox soumis à l'Autorité de la concurrence et des marchés du Royaume-Uni reste pertinent pour la planification de la mesure dans la région.[3] Cet environnement réglementaire soutient la demande de fonctions d'analyse de données propriétaires conçues dans le respect du consentement et de la conformité. L'Amérique du Sud est plus modeste en termes de revenus, mais offre des perspectives d'adoption de logiciels en nuage parmi les PME, et les fournisseurs peuvent recourir à des produits localisés pour répondre aux besoins opérationnels des entreprises au Brésil et en Argentine.
Marché des Logiciels de Gestion de Référencement Payant en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 15,36 % jusqu'en 2031, soit le taux le plus rapide parmi les régions. L'Inde, la Chine, la Corée du Sud, l'Australie et la Nouvelle-Zélande élargissent la base des annonceurs qui ont besoin d'outils de gestion de la recherche. L'Inde génère une demande d'intelligence de mots-clés en langues locales et de prise en charge des enchères régionales. La Chine nécessite une approche produit distincte, car Baidu, Alibaba et Tencent fonctionnent sur des infrastructures technologiques différentes de celles des plateformes occidentales. Cette exigence de localisation peut limiter la simple expansion des fournisseurs mondiaux tout en créant une ouverture pour des produits adaptés.
Paysage concurrentiel
Concentration du Marché
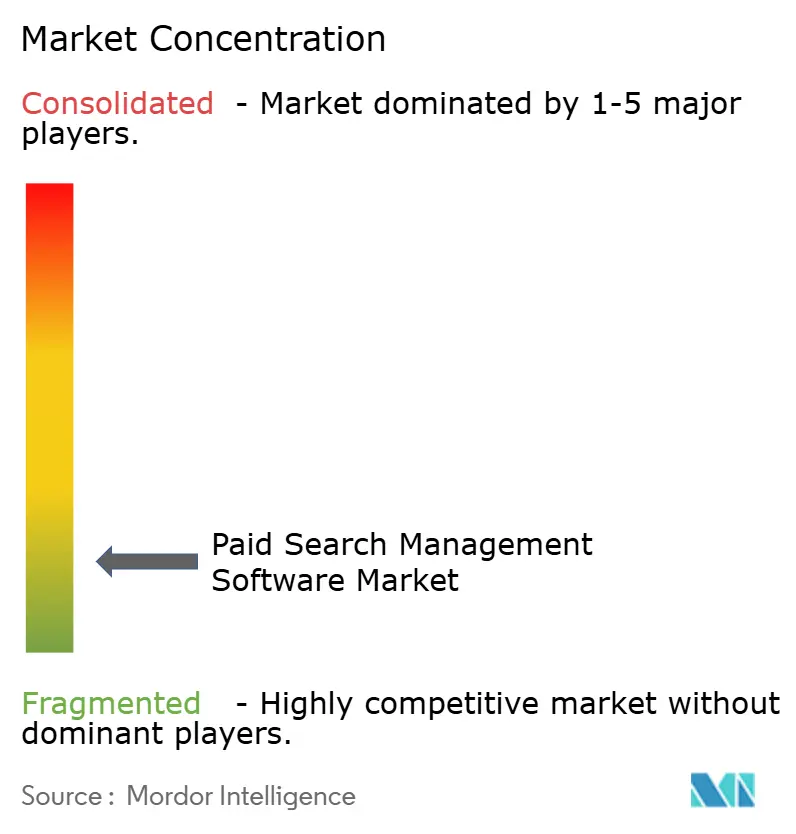
Le marché des logiciels de gestion de recherche payante comprend des plateformes multifonctions, des outils spécialisés et des produits d'automatisation natifs des principales plateformes publicitaires. Optmyzr, Skai, Adobe, suite à l'intégration de Semrush Holdings, Inc., Microsoft Corporation et Smartly se disputent différentes parties du flux de travail. Adobe a finalisé son acquisition de Semrush Holdings, Inc. pour 1,87 milliard USD en avril 2026.[4] La transaction combine l'intelligence des médias payants, l'optimisation pour les moteurs de recherche et les fonctions de recherche agentique au sein d'une plateforme d'entreprise plus large. Le processus de dissolution de Marin Software Incorporated en 2025 a réduit le nombre de concurrents historiques servant le marché intermédiaire.
La stratégie produit est centrée sur les flux de travail assistés par intelligence artificielle, mais les fournisseurs ont besoin de plus que des enchères automatisées pour se démarquer. Optmyzr a publié une correspondance de termes de recherche basée sur l'intention en mars 2026, utilisant un score de similarité pour évaluer l'intention sémantique. Smartly a introduit Smartly Synapse en juin 2026 comme couche d'orchestration d'intelligence artificielle et de mémoire pour sa plateforme publicitaire. Microsoft Advertising a étendu ses outils de migration et d'enchères multi-comptes en mai 2026. Ces mouvements rehaussent les attentes pour les plateformes qui servent les agences et les annonceurs gérant plusieurs réseaux.
L'attribution incrémentale multiplateforme reste une opportunité significative car de nombreux annonceurs ont encore besoin de preuves plus claires de l'effet causal sur Google, Microsoft et les réseaux de médias de détail. Smartly a signé une lettre d'intention en mars 2026 pour acquérir INCRMNTAL, une plateforme de mesure d'incrémentalité permanente. Les plateformes qui unissent les entrées créatives, l'allocation budgétaire et la mesure peuvent être mieux adaptées à l'optimisation continue. Le secteur des logiciels de gestion de recherche payante est donc susceptible de récompenser les fournisseurs qui offrent des capacités d'agrégation, des contrôles spécifiques aux agences et des capacités de mesure difficiles à reproduire au sein d'une seule plateforme publicitaire, notamment lorsque les annonceurs ont besoin de règles de reporting communes et d'un processus documenté pour allouer les budgets entre les canaux.
Leaders du secteur des logiciels de gestion de recherche payante
-
Microsoft Corporation
-
Adobe Inc.
-
NinjaCat, Inc.
-
WordStream, Inc.
-
Optmyzr Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Logiciels de Gestion de Référencement Payant Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Adobe Inc.
- NinjaCat, Inc.
- Adzooma Limited
- Marin Software Incorporated
- Semrush Holdings, Inc.
- SpyFu, LLC
- Adalysis, LLC
- WordStream, Inc.
- Acquisio Inc.
- Search Ads 360
- PPCentive, Inc.
- Opteo Limited
- Brainlabs Digital Limited
- Smartly.io Solutions Oy
- Performance Max Pro
- Bidnamic Limited
- Kenshoo Technologies, LLC
- Skai B.V.
- Optmyzr Corporation
Développements industriels récents dans Marché des Logiciels de Gestion de Référencement Payant
- Juin 2026 : Microsoft Advertising a organisé son événement partenaire Activate 2026 et a annoncé l'extension d'AI Max pour la recherche en pilote ouvert, un serveur de protocole de contexte de modèle pour les flux de travail d'intelligence artificielle personnalisés basés sur des données de campagne en direct, et des améliorations de Copilot Checkout pour les transactions directes de produits.
- Mai 2026 : Microsoft Advertising a lancé un nouveau Centre d'importation pour rationaliser la migration des campagnes depuis Google Ads et Meta Ads, déployé des enchères de portefeuille multi-comptes pour les campagnes de recherche et de shopping, et confirmé le déploiement plus large de l'attribution basée sur les données pour les stratégies d'enchères automatisées.
- Mai 2026 : Optmyzr a publié son guide d'intégration MCP, permettant aux équipes PPC des agences de connecter Claude et ChatGPT directement aux données de compte Optmyzr en direct pour des recommandations, l'automatisation des règles et l'analyse des performances sans exportations CSV.
Périmètre du rapport mondial sur le marché des logiciels de gestion de recherche payante
Le marché des logiciels de gestion de recherche payante comprend des plateformes logicielles permettant aux organisations de créer, gérer, automatiser, optimiser et mesurer des campagnes publicitaires de recherche payante sur les moteurs de recherche et les plateformes de commerce numérique. Ces solutions offrent des capacités telles que la gestion de campagnes, les enchères sur les mots-clés, l'allocation budgétaire, l'optimisation des enchères, le suivi des performances publicitaires, l'analyse d'attribution, le ciblage d'audience et la mesure des conversions. Les annonceurs utilisent ces plateformes pour maximiser l'efficacité publicitaire, améliorer le retour sur les dépenses publicitaires (ROAS), augmenter l'acquisition de clients et optimiser les performances du marketing de recherche payante.
Le rapport sur le marché des logiciels de gestion de recherche payante est segmenté par composant (logiciels et services), mode de déploiement (cloud et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises [PME]), application (gestion de campagnes publicitaires de recherche, gestion des enchères et optimisation budgétaire, suivi des performances et analyse d'attribution, et ciblage d'audience et intelligence des mots-clés), secteur d'activité des utilisateurs finaux (commerce de détail et commerce électronique, banque, services financiers et assurance [BFSI], santé et sciences de la vie, technologies de l'information et télécommunications, médias et divertissement, voyage et hôtellerie, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels |
| Services |
| Cloud |
| Sur site |
| Grandes entreprises |
| Petites et moyennes entreprises (PME) |
| Gestion de campagnes publicitaires de recherche |
| Gestion des enchères et optimisation budgétaire |
| Suivi des performances et analyse d'attribution |
| Ciblage d'audience et intelligence des mots-clés |
| Commerce de détail et commerce électronique |
| Banque, services financiers et assurance (BFSI) |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Médias et divertissement |
| Voyage et hôtellerie |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Logiciels | |
| Services | ||
| Par mode de déploiement | Cloud | |
| Sur site | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises (PME) | ||
| Par application | Gestion de campagnes publicitaires de recherche | |
| Gestion des enchères et optimisation budgétaire | ||
| Suivi des performances et analyse d'attribution | ||
| Ciblage d'audience et intelligence des mots-clés | ||
| Par secteur d'activité des utilisateurs finaux | Commerce de détail et commerce électronique | |
| Banque, services financiers et assurance (BFSI) | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Médias et divertissement | ||
| Voyage et hôtellerie | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des logiciels de gestion de recherche payante ?
La taille du marché des logiciels de gestion de recherche payante devrait passer de 4,02 milliards USD en 2026 à 7,68 milliards USD d'ici 2031, à un CAGR de 13,81 %.
Qu'est-ce qui stimule la demande de logiciels de gestion de recherche payante ?
La gestion automatisée des enchères, l'analyse des performances basée sur les données propriétaires, l'intégration des médias de détail et les besoins des flux de travail des agences soutiennent l'adoption.
Quel modèle de déploiement connaît la croissance la plus rapide pour les outils de recherche payante ?
Le cloud devrait croître à un CAGR de 16,05 % jusqu'en 2031, tout en détenant 70,21 % du chiffre d'affaires en 2025.
Quels utilisateurs représentent la plus grande part de la demande ?
Les grandes entreprises détenaient 72,68 % du chiffre d'affaires en 2025 car elles gèrent des programmes publicitaires complexes et multi-comptes.
Quelle application connaît la croissance la plus rapide sur les plateformes de recherche payante ?
Le suivi des performances et l'analyse d'attribution devraient se développer à un CAGR de 15,77 % jusqu'en 2031.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 15,36 % jusqu'en 2031, soutenue par la demande sur les principaux marchés de publicité numérique.