
Taille et Part du Marché des Plateformes Cloud de Streaming OTT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.08 Milliards de dollars |
| Taille du Marché (2031) | 6.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 17.16 % |
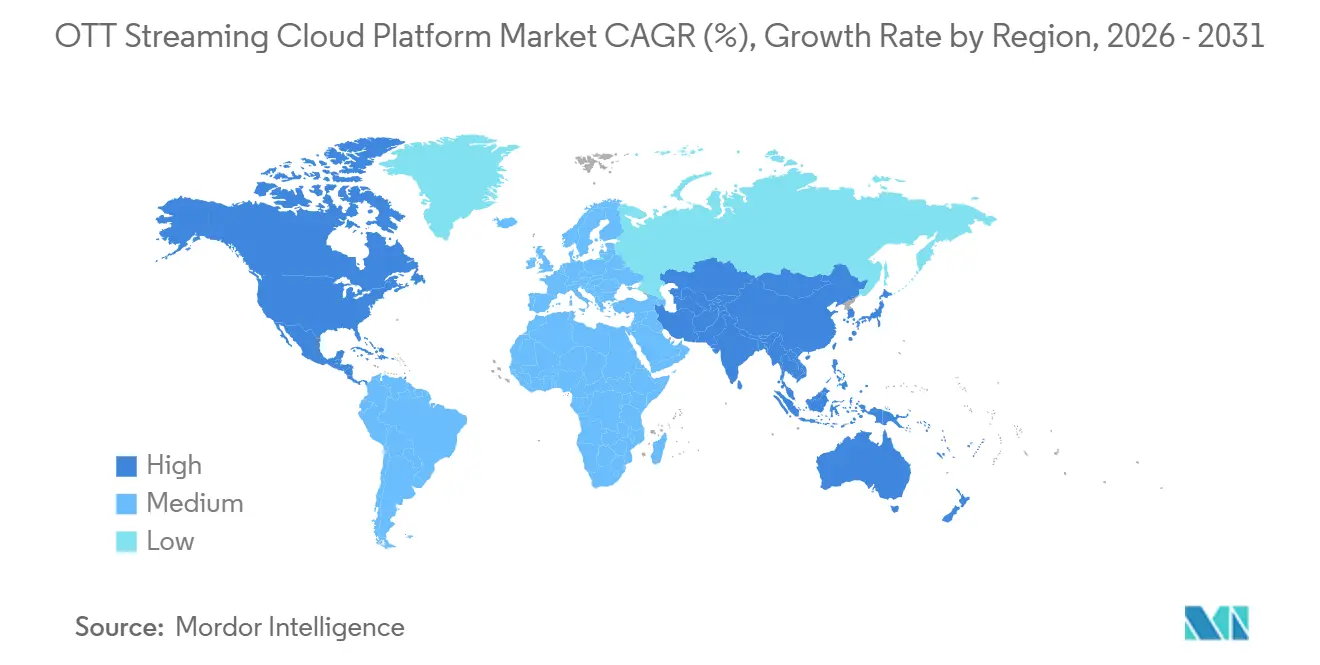
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
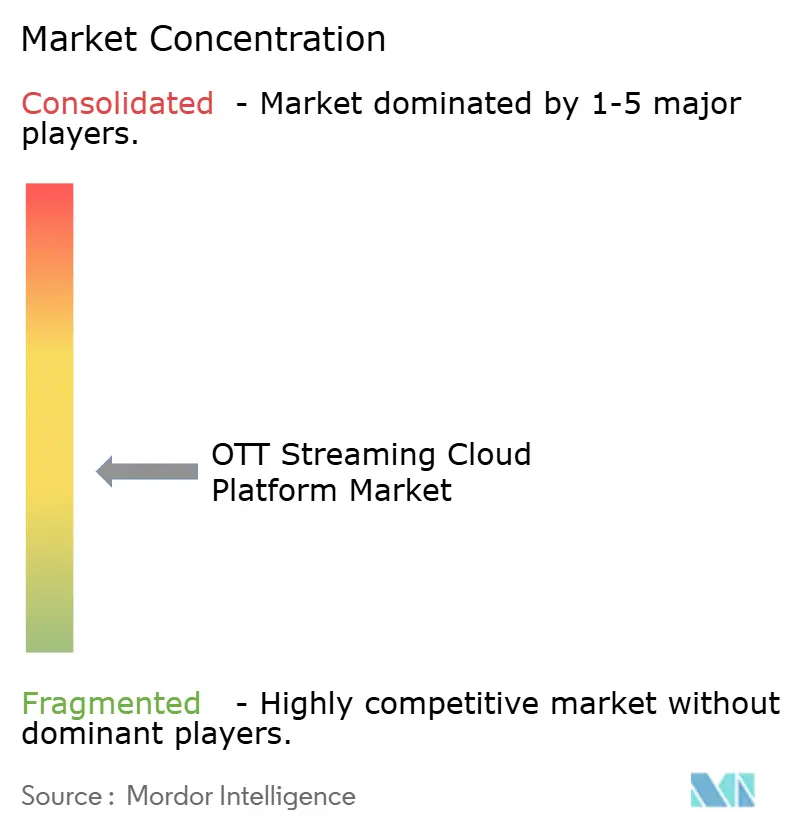
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Plateformes Cloud de Streaming OTT par Mordor Intelligence
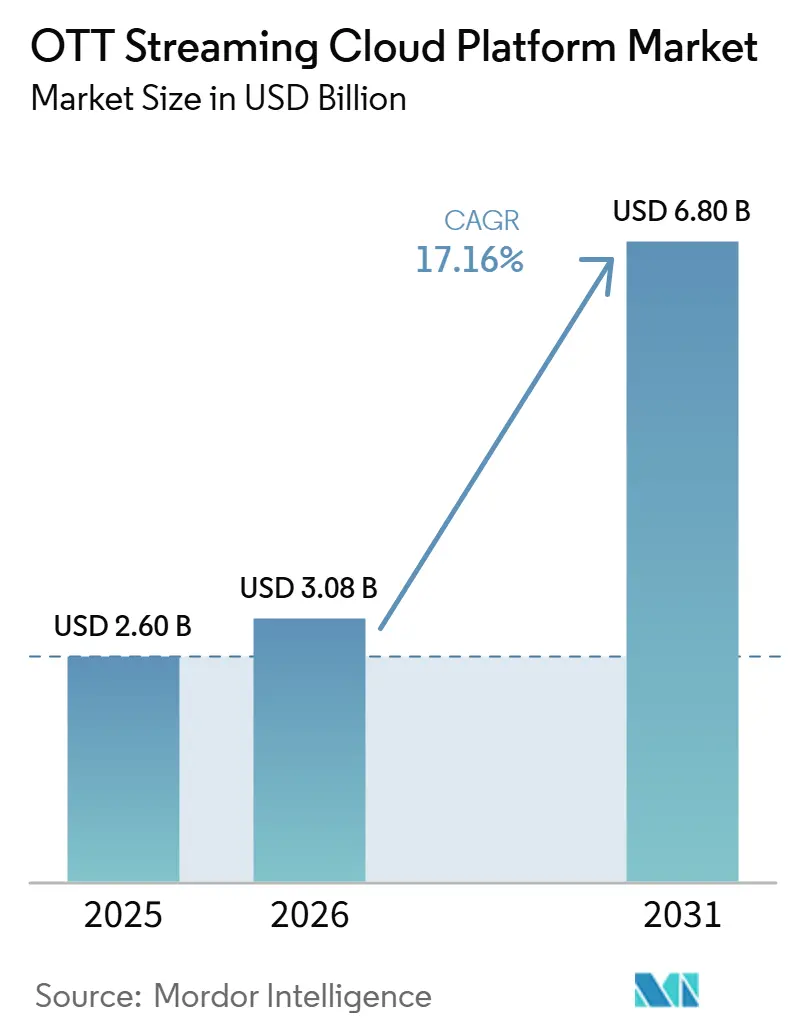
La taille du marché des plateformes cloud de streaming OTT devrait s'étendre de 2,60 milliards USD en 2025 et 3,08 milliards USD en 2026 à 6,80 milliards USD d'ici 2031, enregistrant un CAGR de 17,16% entre 2026 et 2031. Cette croissance reflète le passage des diffuseurs et des éditeurs des équipements de diffusion sur site vers des systèmes de distribution basés sur le cloud capables d'ajuster leur capacité sans longs cycles d'approvisionnement. Les services cloud prennent désormais en charge les chaînes en direct grâce aux microservices, aux conteneurs et aux interfaces de programmation d'applications, ce qui rend les capacités de distribution avancées accessibles aux opérateurs médias de plus petite taille. L'automatisation, les modèles de facturation flexibles et la demande de distribution en direct fiable ont rendu la couche plateforme plus importante pour les opérations médias. Le marché des plateformes cloud de streaming OTT dispose également d'un potentiel de croissance en Asie-Pacifique, au Moyen-Orient et en Afrique, où la transition depuis la radiodiffusion à dominante matérielle reste incomplète.
Points Clés du Rapport
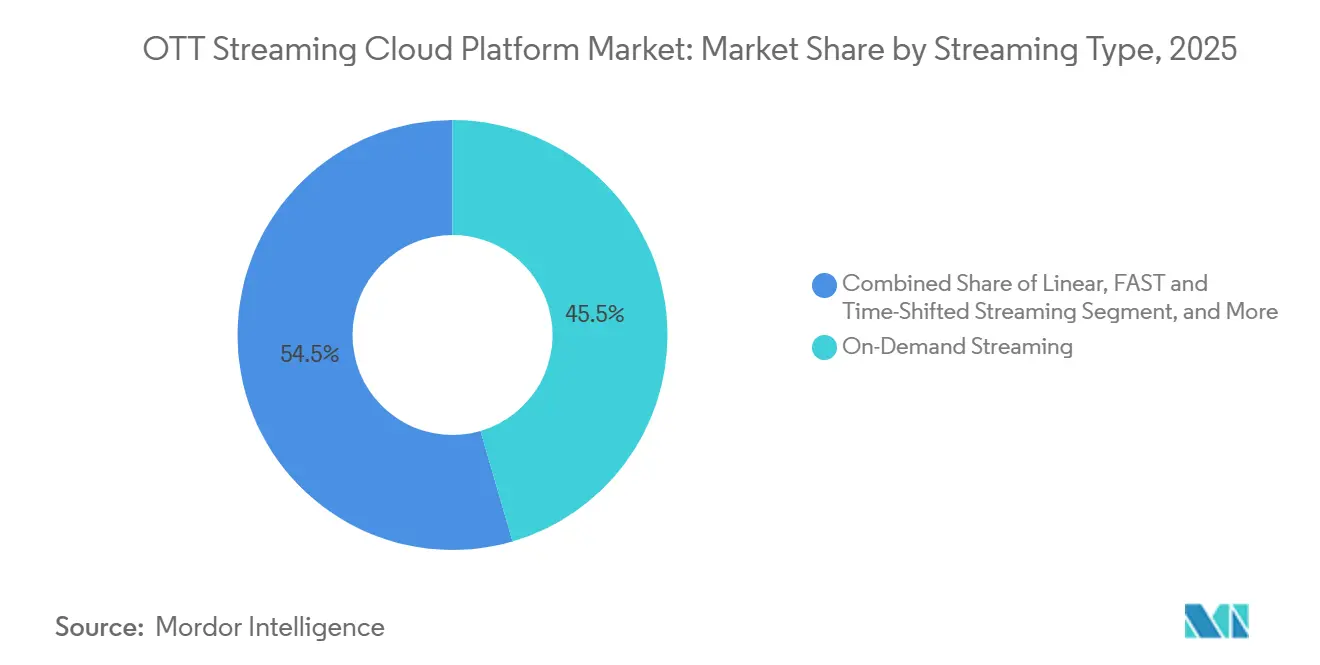
- Par type de streaming, le streaming à la demande a représenté 45,50% des revenus du marché des plateformes cloud de streaming OTT en 2025, tandis que le streaming en direct devrait progresser à un CAGR de 17,55% jusqu'en 2031.
- Par modèle de revenus, la facturation par abonnement a représenté 35,40% des revenus du marché des plateformes cloud de streaming OTT en 2025, tandis que la facturation financée par la publicité, incluant l'AVOD et le FAST, devrait croître à un CAGR de 17,94% jusqu'en 2031.
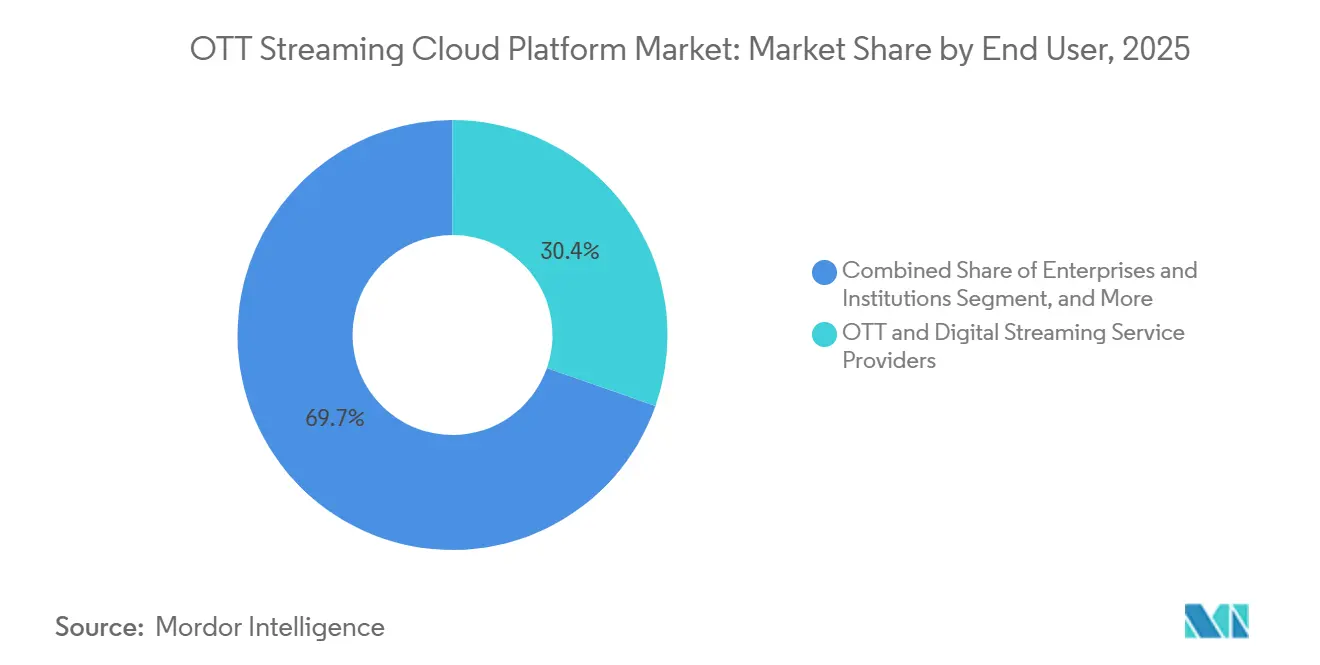
- Par utilisateur final, les fournisseurs de services OTT et de streaming numérique ont représenté 30,35% des revenus du marché des plateformes cloud de streaming OTT en 2025, tandis que les ligues sportives et les détenteurs de droits devraient progresser à un CAGR de 17,83% jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 35,40% des revenus en 2025, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus élevée à un CAGR de 17,88% jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption des Plateformes OTT Cloud-Natives | +3.8% | Mondial, avec une forte pertinence en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Croissance de la Monétisation Hybride et des Services FAST | +3.2% | Amérique du Nord et Amérique du Sud, avec expansion vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Demande Croissante de Streaming en Direct à Faible Latence | +2.9% | Mondial, avec la plus forte intensité en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Automatisation du Contenu et Personnalisation Basées sur l'IA | +2.5% | Mondial, porté par l'Amérique du Nord, l'Europe et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des Cas d'Usage Vidéo en Entreprise et dans l'Éducation | +1.8% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Déploiement du Streaming Multicast et Broadcast 5G | +1.4% | Asie-Pacifique, avec expansion vers l'Amérique du Nord et le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Adoption des Plateformes OTT Cloud-Natives Redéfinit l'Économie des Diffuseurs
Le marché des plateformes cloud de streaming OTT bénéficie du remplacement par les diffuseurs des équipements de diffusion traditionnels par des flux de travail cloud basés sur des conteneurs. Les chaînes peuvent être lancées par des modifications de configuration plutôt que par de longs processus d'approvisionnement en équipements, ce qui peut réduire le délai de mise à l'antenne de plusieurs mois à quelques jours. JioHotstar a utilisé un pipeline cloud-natif sur Amazon EKS avec plus de 800 microservices et 8 000 cœurs CPU au pic pour diffuser la finale de la Coupe du Monde ICC T20 2026 à 821 millions de téléspectateurs simultanés.[1] Cette approche permet aux opérateurs d'augmenter la capacité pour les grands événements sans construire d'infrastructure permanente pour le trafic de pointe. Elle rend également la distribution en direct avancée plus accessible aux diffuseurs régionaux et aux détenteurs de droits de plus petite taille qui faisaient auparavant face à des exigences élevées en capital.
La Croissance de la Monétisation Hybride et des Services FAST Redéfinit la Logique de Revenus des Plateformes
Le marché des plateformes cloud de streaming OTT est également façonné par l'expansion de la télévision en streaming gratuite financée par la publicité, connue sous le nom de FAST. Amagi a rapporté que les heures de visionnage mondiales sur sa plateforme THUNDERSTORM ont augmenté de 55% d'une année sur l'autre entre avril et juin 2026, tandis que les impressions publicitaires ont augmenté de 53% sur près de 6 500 diffusions de chaînes. L'Amérique du Sud a enregistré la plus forte expansion régionale, avec des heures de visionnage en hausse de 190% et des impressions publicitaires en hausse de 124% au cours de la même période. Cette croissance accroît le besoin d'insertion publicitaire côté serveur, de gestion du rendement publicitaire et de métadonnées de contenu précises. Les fournisseurs de plateformes qui combinent ces capacités peuvent aider les propriétaires de chaînes à améliorer leurs résultats publicitaires tout en prenant en charge des offres par abonnement et transactionnelles aux côtés des services gratuits.
La Demande Croissante de Streaming en Direct à Faible Latence Stimule les Investissements en Infrastructure
Le marché des plateformes cloud de streaming OTT nécessite une latence plus faible à mesure que les paris sportifs, les interactions sociales et les incrustations en direct rendent le timing de type diffusion plus important. Le Projet Accélérateur IBC2025 a montré que la distribution hybride unicast et broadcast utilisant l'encodage par transfert fragmenté CMAF et le streaming adaptatif multicast pouvait atteindre une latence verre à verre inférieure à 1 seconde dans des conditions de perte de paquets de 20%.[2] Les spécifications ETSI Release 19 fournissent un cadre de normes pour les services multicast-broadcast 5G pouvant desservir des audiences denses sans augmenter la bande passante unicast pour chaque téléspectateur. Verizon a utilisé la 5G privée et la fibre pour la contribution broadcast sur 104 matchs dans 16 stades lors de la Coupe du Monde FIFA 2026. Ces déploiements montrent pourquoi les flux de travail à faible latence deviennent une exigence fondamentale pour les plateformes de streaming sportif et événementiel.
L'Automatisation du Contenu et la Personnalisation Basées sur l'IA Réduisent les Coûts Opérationnels
Le marché des plateformes cloud de streaming OTT adopte l'intelligence artificielle au-delà des recommandations aux téléspectateurs, dans les tâches de production, d'enrichissement et de distribution. AWS a rendu Elemental Inference généralement disponible en février 2026 pour générer des formats vidéo verticaux et des clips de temps forts en parallèle des flux de travail d'encodage.[3] Kaltura a lancé TV Genie en mars 2025 avec des recommandations personnalisées, l'enrichissement de contenu et des fonctions de production automatisées, tandis que Reshet 13 a utilisé la plateforme pour créer des segments d'information à partir de contenus longue durée. Amagi a constaté que 86% des praticiens seniors interrogés identifiaient le reformatage des métadonnées comme leur principal problème opérationnel, tandis que 57% faisaient confiance à l'intelligence artificielle pour générer des synopsis et des étiquettes avec une vérification ponctuelle. De meilleures métadonnées peuvent améliorer la recherche, la découverte de contenu, le placement publicitaire et l'efficacité opérationnelle sur l'ensemble de la plateforme.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Escalade des Coûts de Bande Passante, de Stockage et de Transcodage | -2.8% | Mondial, avec une forte pression sur les marchés d'Asie-Pacifique et d'Amérique du Sud sensibles aux coûts | Court terme (≤ 2 ans) |
| Contraintes de Confidentialité, de Gestion des Droits et de Résidence des Données | -2.1% | Europe, Amérique du Nord et marchés d'Asie-Pacifique soumis à des règles de souveraineté des données | Moyen terme (2-4 ans) |
| Écosystèmes Fragmentés d'Appareils, de Codecs et de Lecteurs | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Risques de Piratage Activé par l'IA, de Hypertrucages et d'Intégrité du Contenu | -1.3% | Mondial, en particulier pour les sports premium et le contenu en direct | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Escalade des Coûts de Bande Passante, de Stockage et de Transcodage Comprime les Marges des Plateformes
Le marché des plateformes cloud de streaming OTT est soumis à des pressions liées aux coûts de distribution, de stockage et de transcodage à mesure que les volumes d'audience augmentent. La bande passante représentait 60 à 75% des dépenses totales d'infrastructure de streaming en direct, et son coût augmente directement avec la taille de l'audience. L'encodage et la distribution représentaient ensemble 35 à 45% des dépenses d'infrastructure pour les opérateurs de taille moyenne, tandis que la croissance des abonnements sur les marchés matures d'Amérique du Nord et d'Europe a ralenti. Des codecs plus efficaces tels que HEVC et AV1 peuvent réduire les coûts de distribution de près d'un tiers sans diminuer la qualité vidéo, mais les contrats existants peuvent restreindre la migration vers de meilleurs profils d'encodage. Cette structure de coûts rend l'efficacité opérationnelle importante pour les fournisseurs desservant de grandes audiences en direct ou proposant des services à faible coût financés par la publicité.
Les Contraintes de Confidentialité, de Gestion des Droits et de Résidence des Données Compliquent le Déploiement Multi-Régional
Le marché des plateformes cloud de streaming OTT doit répondre à des exigences différentes en matière de données, de confidentialité et de droits selon les régions d'exploitation. La Loi sur l'IA de l'Union européenne est entrée en pleine application en août 2026, et les exigences de gouvernance des données de l'Article 10 pour les systèmes à haut risque peuvent entraîner des pénalités allant jusqu'à 15 millions EUR, soit 16,5 millions USD, ou 3% du chiffre d'affaires mondial. Ces exigences s'ajoutent aux obligations du RGPD et de Schrems II, qui peuvent obliger les opérateurs à maintenir une infrastructure d'inférence européenne pour les services de personnalisation. Qvest, Ateme et Scaleway ont lancé une plateforme OTT souveraine en juillet 2026 pour les diffuseurs européens cherchant une infrastructure en dehors des environnements des hyperscalers américains. Les exigences de déploiement régional peuvent augmenter les coûts et la complexité, mais elles créent également une demande pour les fournisseurs disposant d'une infrastructure locale conforme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Streaming :
La Distribution en Direct Accroît les Exigences en InfrastructureLe streaming à la demande a représenté 45,50% de la part du marché des plateformes cloud de streaming OTT en 2025, soutenu par la base installée de services de vidéo à la demande. Sa position reflète également des années d'investissement dans la distribution à débit adaptatif, les bibliothèques de contenu et les arrangements multi-réseaux de distribution de contenu. La taille du marché des plateformes cloud de streaming OTT pour les services à la demande bénéficie lorsque ces systèmes sont utilisés à la fois pour la programmation enregistrée et en direct. Le streaming en direct devrait croître à un CAGR de 17,55% de 2026 à 2031, porté par la fragmentation des droits sportifs, les audiences d'esports et les événements d'entreprise. Les services linéaires, FAST et en différé attirent également l'attention à mesure que les diffuseurs utilisent la programmation planifiée dans des modèles de streaming financés par la publicité.
Les heures de visionnage FAST ont augmenté de 55% d'une année sur l'autre en 2026, témoignant d'un intérêt continu pour les expériences de type linéaire diffusées via des applications de streaming. Les frontières entre les formats de streaming se réduisent car les fournisseurs utilisent de plus en plus un environnement d'encodage et de distribution partagé pour le visionnage en direct, à la demande et en différé. Cela nécessite des systèmes capables de déplacer les ressources informatiques entre les charges de travail sans intervention manuelle. ETSI 3GPP Release 19 prend en charge des fonctions multicast permettant à un flux encodé unique d'atteindre de nombreux téléspectateurs sans distribution unicast individuelle pour chaque téléspectateur. Cette capacité est particulièrement pertinente pour la programmation en direct, où le coût de distribution peut déterminer la rentabilité d'un grand événement.

Par Modèle de Revenus :
La Croissance de l'AVOD et du FAST Modifie les Besoins des PlateformesLa facturation par abonnement, ou SVOD, a représenté 35,40% des revenus du marché des plateformes cloud de streaming OTT en 2025. Sa position dominante a été construite grâce à l'expansion de Netflix, Disney+ et des services d'abonnement régionaux en Amérique du Nord, en Europe et en Asie-Pacifique. La facturation financée par la publicité, incluant l'AVOD et le FAST, devrait croître à un CAGR de 17,94% jusqu'en 2031. Ce changement est lié à la sensibilité des consommateurs aux prix, les tarifs des offres de streaming sans publicité ayant augmenté de 77% entre 2020 et 2025. La facturation transactionnelle via le TVOD et le paiement à la séance conserve un rôle pour les sports premium et les sorties en salles où les clients sont prêts à payer pour accéder à un événement ou un titre spécifique.
Les modèles de facturation hybrides gagnent en utilisation parmi les plateformes de taille moyenne qui utilisent les chaînes FAST pour attirer des téléspectateurs et les niveaux d'abonnement pour générer des revenus récurrents auprès d'audiences fidèles. Le marché des plateformes cloud de streaming OTT a besoin de technologies publicitaires capables de prendre en charge cette combinaison sans nuire à la qualité de lecture ou à l'expérience des téléspectateurs. Les fournisseurs AVOD et FAST ont besoin d'insertion publicitaire côté serveur, d'outils de rendement publicitaire et de métadonnées précises pour concurrencer dans l'inventaire programmatique. Brightcove a ajouté les Publicités Contextuelles IA et les Coupures Publicitaires Intelligentes en 2026 pour identifier les positions mid-roll sûres pour les marques à partir du contexte vidéo. La Loi sur les Services Numériques de l'Union européenne limite certaines pratiques de ciblage comportemental, faisant de la publicité contextuelle une option plus adaptée pour les services opérant en Europe.
Par Utilisateur Final :
Les Opérateurs Sportifs et Événementiels Gagnent en DynamismeLes fournisseurs de services OTT et de streaming numérique ont représenté 30,35% des revenus du marché des plateformes cloud de streaming OTT en 2025. Ces fournisseurs ont besoin d'outils couvrant l'ingestion de contenu, la monétisation, la distribution, l'analyse et la gestion des clients. Les diffuseurs et les opérateurs de télévision payante passent de la diffusion matérielle aux flux de travail cloud car le maintien de systèmes linéaires et OTT séparés est de plus en plus coûteux. Les opérateurs de télécommunications utilisent les offres de streaming avec les abonnements haut débit et 5G pour réduire le taux de désabonnement et valoriser les droits médias. Les studios, les propriétaires de contenu et les éditeurs numériques investissent dans des plateformes directes aux consommateurs pour réduire leur dépendance aux modèles de partage des revenus des agrégateurs.
Les ligues sportives, les détenteurs de droits et les organisateurs d'événements en direct devraient enregistrer la plus forte croissance parmi les utilisateurs finaux à un CAGR de 17,83% jusqu'en 2031. LiveU a fourni une dorsale vidéo IP pour la couverture non-droits sur 104 matchs dans 16 stades lors de la Coupe du Monde FIFA 2026. Le déploiement a démontré l'utilisation opérationnelle de la production à distance basée sur le cloud lors d'un grand événement mondial. Les entreprises et les institutions constituent un autre groupe d'utilisateurs important à mesure que la vidéo devient une ressource organisationnelle consultable pour l'apprentissage, les communications et les connaissances internes. La certification ISO/IEC 42001 de Kaltura reflète l'attention croissante portée à la gestion responsable de l'intelligence artificielle dans les environnements vidéo d'entreprise.
Analyse Géographique
Marché des plateformes cloud de streaming OTT en Amérique du Nord et en Europe
L'Amérique du Nord détenait 35,40 % de la part de marché des plateformes cloud de streaming OTT en 2025, soutenue par une infrastructure hyperscale, un vaste écosystème FAST et une forte concentration de droits sportifs professionnels. La région compte d'importants fournisseurs d'insertion publicitaire côté serveur et de technologies publicitaires, ce qui permet aux nouvelles capacités d'atteindre rapidement un usage commercial. Les services FAST aux États-Unis touchent un large public, ce qui soutient les dépenses continues des plateformes en matière de flux de travail publicitaires et de gestion des données. L'Europe suit une voie réglementaire différente, car la loi européenne sur l'intelligence artificielle a suscité un intérêt pour les déploiements OTT en cloud souverain et les exigences locales en matière de traitement des données.
Marché des plateformes cloud de streaming OTT en Asie-Pacifique
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, avec un CAGR de 17,88 % de 2026 à 2031. L'échelle de l'Inde et le modèle de visionnage à plus haute valeur ajoutée du Japon sont des contributeurs importants à cette croissance. JioHotstar a géré 821 millions de téléspectateurs simultanés lors de la finale de la Coupe du monde ICC T20 2026 et a traité jusqu'à 5 millions de demandes d'abonnement par minute au pic d'activité. L'événement a démontré le niveau d'ingestion, de gestion des droits, d'encodage et de coordination multi-réseau de diffusion de contenu requis par le marché régional des plateformes cloud de streaming OTT.
Marché des plateformes cloud de streaming OTT au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés à un stade précoce d'adoption des plateformes cloud, mais leur demande est en augmentation. L'Amérique du Sud a enregistré une croissance mondiale des heures de visionnage FAST de 190 % d'avril à juin 2026, tandis que les impressions publicitaires ont augmenté de 124 %. Le modèle CazéTV au Brésil, qui a diffusé les 104 matchs de la Coupe du monde FIFA gratuitement sur YouTube, a démontré le potentiel commercial du sport en direct financé par la publicité sur les marchés sensibles aux prix. Tencent Cloud et Rockstreamer se sont associés en juillet 2026 pour proposer des solutions de streaming OTT, d'intelligence artificielle et de réseau de diffusion de contenu au Bangladesh, illustrant comment l'investissement dans les infrastructures peut raccourcir les cycles d'adoption sur les marchés de streaming émergents.
Paysage Concurrentiel
Le marché des plateformes cloud de streaming OTT présente une structure à plusieurs niveaux, les hyperscalers fournissant les couches sous-jacentes de calcul, de réseau de distribution de contenu et de médias gérés. Amazon Web Services, Microsoft et Alphabet se font concurrence à ce niveau d'infrastructure, tandis que les fournisseurs spécialisés se distinguent par la profondeur de leurs flux de travail, leurs outils de monétisation et leur expertise médias. AWS a ajouté l'insertion publicitaire côté serveur au streaming à faible latence Amazon IVS en avril 2026 via Amazon Elemental MediaTailor. Cette initiative montre comment les fournisseurs d'infrastructure étendent leurs activités vers des fonctions précédemment assurées principalement par des entreprises de plateformes vidéo dédiées. Le logiciel en tant que service VOS360 de Harmonic prend en charge Akamai Media Services Live 5, combinant des flux de travail médias spécialisés avec une distribution d'infrastructure à grande échelle.
Brightcove, Kaltura, Harmonic, Synamedia, Bitmovin, Wowza et d'autres fournisseurs spécialisés se font concurrence en intégrant les opérations médias, les données, la publicité et les fonctions d'expérience utilisateur. Synamedia a présenté Quortex PowerVu en avril 2026, une architecture de distribution basée sur des logiciels natifs IP conçue pour réduire le coût et la complexité de la distribution aux stations de diffusion. Brightcove a présenté Prism en mai 2026 avec des modifications d'interface, le streaming en direct 4K, l'insertion publicitaire côté serveur avec DRM, la vidéo verticale et les vignettes animées. Bitmovin s'est associé à Simplestream et Xperi en juin 2026 pour prendre en charge les lancements de services OTT sur les téléviseurs intelligents TiVo OS.
Les diffuseurs européens et du Moyen-Orient confrontés aux exigences de résidence des données offrent une opportunité pour les offres OTT souveraines. Les détenteurs de droits sportifs qui développent des services directs aux consommateurs ont également besoin d'outils de production, de distribution à faible latence, de gestion des droits et de monétisation dans un seul environnement. Le plugin d'intelligence artificielle juste-à-temps de Synamedia active le traitement uniquement lorsqu'il peut apporter une valeur mesurable, reflétant l'accent mis sur le contrôle des coûts dans les flux de travail médias. Les fournisseurs développent également des outils de tatouage numérique légiste et alignés sur C2PA pour faire face aux risques de piratage et de contenu synthétique que le DRM conventionnel peut ne pas détecter.
Leaders du Secteur des Plateformes Cloud de Streaming OTT
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Akamai Technologies, Inc.
-
Brightcove Inc.
-
Kaltura, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des plateformes cloud de streaming OTT Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Microsoft Corporation
- Alphabet Inc.
- International Business Machines Corporation
- Akamai Technologies, Inc.
- Brightcove Inc.
- Kaltura, Inc.
- Vimeo.com, Inc.
- Cisco Systems, Inc.
- Harmonic Inc.
- Haivision Systems Inc.
- Synamedia Limited
- Bitmovin Inc.
- Wowza Media Systems, LLC
- Dacast Inc.
- JWP Connatix, Inc.
- Panopto, Inc.
- Muvi LLC
- MediaKind
- Ateme S.A.
- Telestream, LLC
Développements industriels récents dans Marché des plateformes cloud de streaming OTT
- Juillet 2026 : LiveU a établi des records de performance historiques lors de la Coupe du Monde FIFA 2026, servant de dorsale IP pour la couverture non-droits et unilatérale dans 16 stades et 104 matchs dans 3 pays hôtes en utilisant sa plateforme de services LIQ et cloud, marquant l'empreinte de diffusion la plus complexe de l'histoire de l'entreprise et validant la production à distance basée sur le cloud à pleine échelle de Coupe du Monde.
- Juillet 2026 : Wowza a lancé le Cadre d'Intelligence Vidéo en disponibilité générale le 20 juillet 2026, intégrant le Détecteur de Vidéo Synthétique de NVIDIA, capable d'identifier les contenus vidéo générés par l'IA et les hypertrucages en temps réel, aux côtés d'un modèle de détection d'objets RF-DETR et d'une analyse de scènes basée sur CLIP, répondant directement aux risques d'intégrité du contenu activés par l'intelligence artificielle dans le streaming en direct.
- Juillet 2026 : Qvest, Ateme et Scaleway se sont associés pour fournir des plateformes OTT souveraines aux diffuseurs européens cherchant une infrastructure cloud en dehors de la portée des hyperscalers américains, combinant le cloud de Scaleway, la technologie vidéo d'Ateme et l'intégration de systèmes de Qvest dans une offre complète couvrant l'ingestion jusqu'au DRM, l'analyse et la distribution frontale.
- Juillet 2026 : Le président exécutif d'Amazon, Jeff Bezos, a lancé le Projet Lighthouse, une refonte de la plateforme Prime Video centrée sur les recommandations de contenu pilotées par l'intelligence artificielle, la recherche par intelligence artificielle générative via l'intégration d'Alexa, et l'optimisation des vignettes générées par l'intelligence artificielle.
Périmètre du Rapport sur le Marché Mondial des Plateformes Cloud de Streaming OTT
Le Marché Mondial des Plateformes Cloud de Streaming OTT désigne le secteur englobant les logiciels, l'infrastructure et les solutions de plateformes basés sur le cloud qui permettent aux fournisseurs de contenu over-the-top (OTT), aux diffuseurs, aux sociétés médias et aux entreprises de distribuer des services vidéo, audio et de streaming en direct directement aux consommateurs via Internet, sans recourir aux réseaux de distribution traditionnels par câble, satellite ou terrestre.
Le Rapport sur le Marché des Plateformes Cloud de Streaming OTT est Segmenté par Type de Streaming (Streaming à la Demande, Streaming en Direct, et Streaming Linéaire, FAST et en Différé), Modèle de Revenus (Facturation par Abonnement Récurrent (SVOD), Facturation Transactionnelle (TVOD/PPV), Facturation Financée par la Publicité (AVOD/FAST), et Facturation par Monétisation Hybride), Utilisateur Final (Fournisseurs de Services OTT et de Streaming Numérique, Diffuseurs et Opérateurs de Télévision Payante, Opérateurs de Télécommunications, Studios, Propriétaires de Contenu et Éditeurs Numériques, Ligues Sportives, Détenteurs de Droits et Organisateurs d'Événements en Direct, et Entreprises et Institutions), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Streaming à la Demande |
| Streaming en Direct |
| Streaming Linéaire, FAST et en Différé |
| Facturation par Abonnement Récurrent (SVOD) |
| Facturation Transactionnelle (TVOD/PPV) |
| Facturation Financée par la Publicité (AVOD/FAST) |
| Facturation par Monétisation Hybride |
| Fournisseurs de Services OTT et de Streaming Numérique |
| Diffuseurs et Opérateurs de Télévision Payante |
| Opérateurs de Télécommunications |
| Studios, Propriétaires de Contenu et Éditeurs Numériques |
| Ligues Sportives, Détenteurs de Droits et Organisateurs d'Événements en Direct |
| Entreprises et Institutions |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par Type de Streaming | Streaming à la Demande | |
| Streaming en Direct | ||
| Streaming Linéaire, FAST et en Différé | ||
| Par Modèle de Revenus | Facturation par Abonnement Récurrent (SVOD) | |
| Facturation Transactionnelle (TVOD/PPV) | ||
| Facturation Financée par la Publicité (AVOD/FAST) | ||
| Facturation par Monétisation Hybride | ||
| Par Utilisateur Final | Fournisseurs de Services OTT et de Streaming Numérique | |
| Diffuseurs et Opérateurs de Télévision Payante | ||
| Opérateurs de Télécommunications | ||
| Studios, Propriétaires de Contenu et Éditeurs Numériques | ||
| Ligues Sportives, Détenteurs de Droits et Organisateurs d'Événements en Direct | ||
| Entreprises et Institutions | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des plateformes cloud de streaming OTT ?
La taille du marché des plateformes cloud de streaming OTT est de 3,08 milliards USD en 2026 et devrait atteindre 6,80 milliards USD d'ici 2031. Les prévisions représentent un CAGR de 17,16% durant la période 2026-2031.
Qu'est-ce qui stimule la demande pour les plateformes de streaming cloud ?
Les diffuseurs remplacent les équipements sur site par des flux de travail cloud. La demande est portée par le streaming de sports en direct, les services FAST, l'automatisation alimentée par l'IA et la nécessité de gérer les pics d'audience importants grâce à une infrastructure cloud évolutive.
Quel format de streaming connaît la croissance la plus rapide ?
Le streaming en direct devrait croître à un CAGR de 17,55% jusqu'en 2031. Cette croissance est soutenue par la fragmentation des droits sportifs, les esports, le streaming d'entreprise et les attentes croissantes des consommateurs en matière d'expériences de visionnage à faible latence.
Pourquoi les services AVOD et FAST sont-ils importants ?
Les services AVOD et FAST devraient croître à un CAGR de 17,94% jusqu'en 2031. Leur expansion stimule la demande d'insertion publicitaire côté serveur (SSAI), de gestion du rendement publicitaire, de publicité contextuelle et de capacités de métadonnées enrichies pour maximiser les revenus publicitaires.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 17,88% jusqu'en 2031. Les principaux contributeurs à cette croissance incluent la large audience de streaming de l'Inde et le modèle de consommation à haute valeur du Japon.
Quels sont les principaux défis opérationnels pour les fournisseurs de plateformes ?
Les principaux défis incluent les coûts de bande passante, de stockage et de transcodage, qui peuvent affecter la rentabilité. Les préoccupations supplémentaires comprennent les réglementations sur la résidence des données, la fragmentation des appareils et des plateformes, et le piratage activé par l'IA, qui augmentent tous les exigences en matière de conformité, de distribution et de protection du contenu.