
Taille et part du marché de la protection des gazons en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
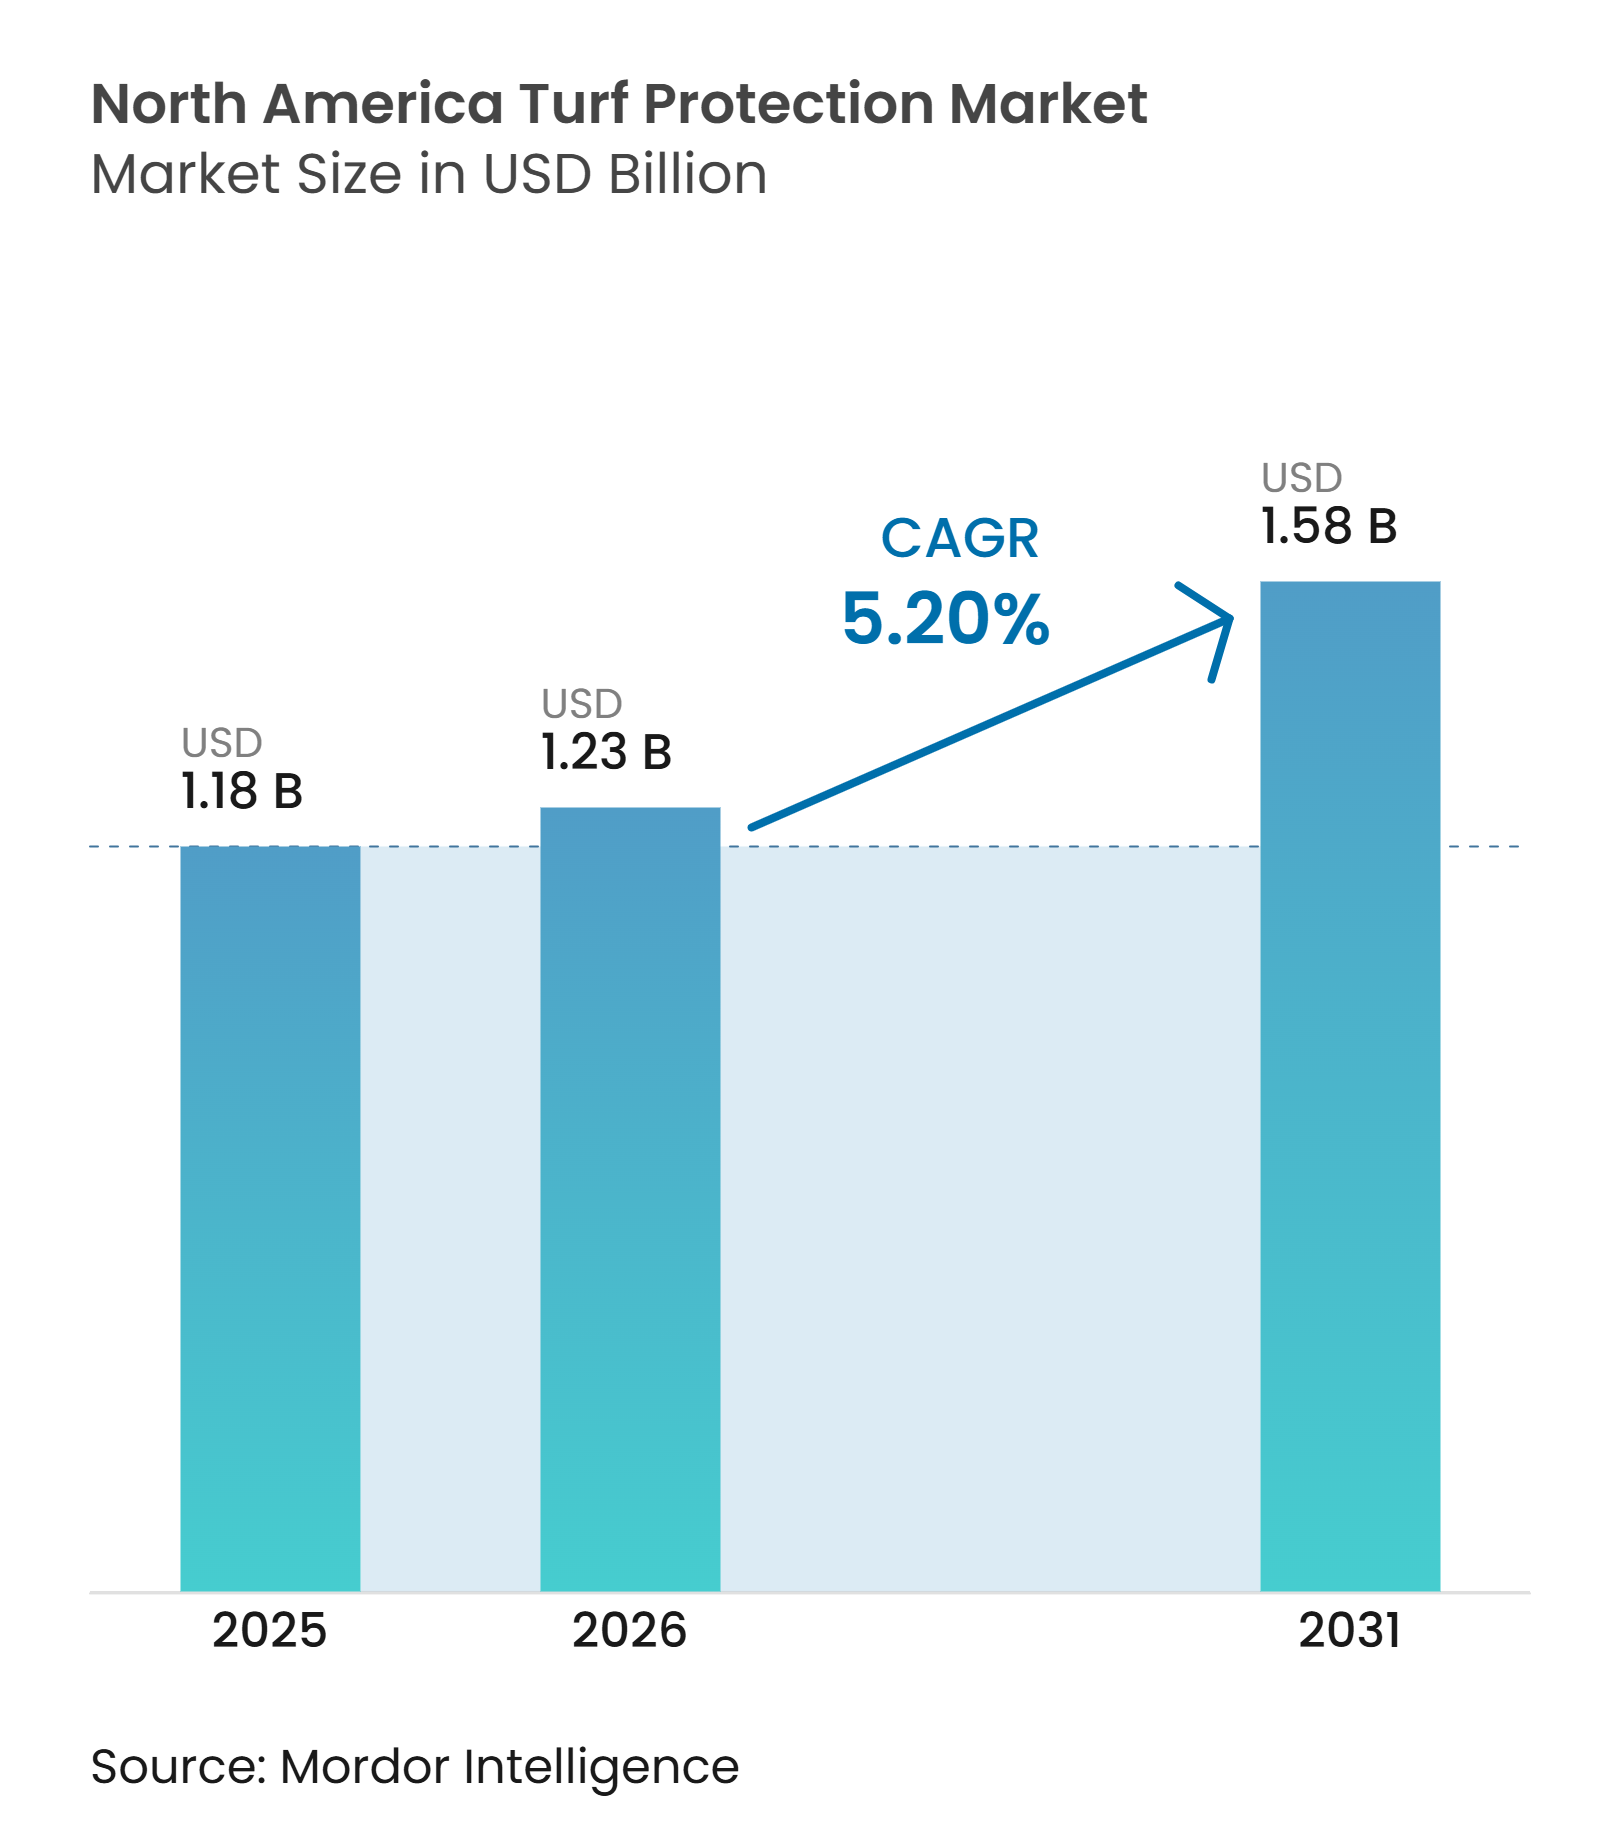
| Taille du marché de l'année de base (2025) | 1.18 Milliards de dollars |
| Taille du Marché (2026) | 1.23 Milliards de dollars |
| Taille du Marché (2031) | 1.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection des gazons en Amérique du Nord par Mordor Intelligence
La taille du marché de la protection des gazons en Amérique du Nord devrait croître de 1,18 milliard USD en 2025 à 1,23 milliard USD en 2026 et devrait atteindre 1,58 milliard USD d'ici 2031 à un CAGR de 5,2 % sur la période 2026-2031. Le marché de la protection des gazons en Amérique du Nord couvre les fongicides commerciaux, les herbicides, les insecticides, les régulateurs de croissance des plantes, les biostimulants et les bio-fertilisants utilisés sur les gazons gérés. Les acheteurs professionnels passent des programmes de pulvérisation basés sur le calendrier à des programmes de traitement fondés sur le risque de maladie, la pression des ravageurs et l'état du gazon. Ce changement favorise les applications préventives et accroît l'importance des produits pouvant être utilisés en rotation. Les États-Unis restent le principal moteur de la demande régionale, tandis que le Mexique devrait se développer plus rapidement à mesure que les installations sportives gérées et l'aménagement paysager résidentiel progressent. Les fournisseurs répondent à cette tendance par des formulations liquides, des options biologiques et des programmes combinant des produits chimiques et biologiques.
Principaux enseignements du rapport
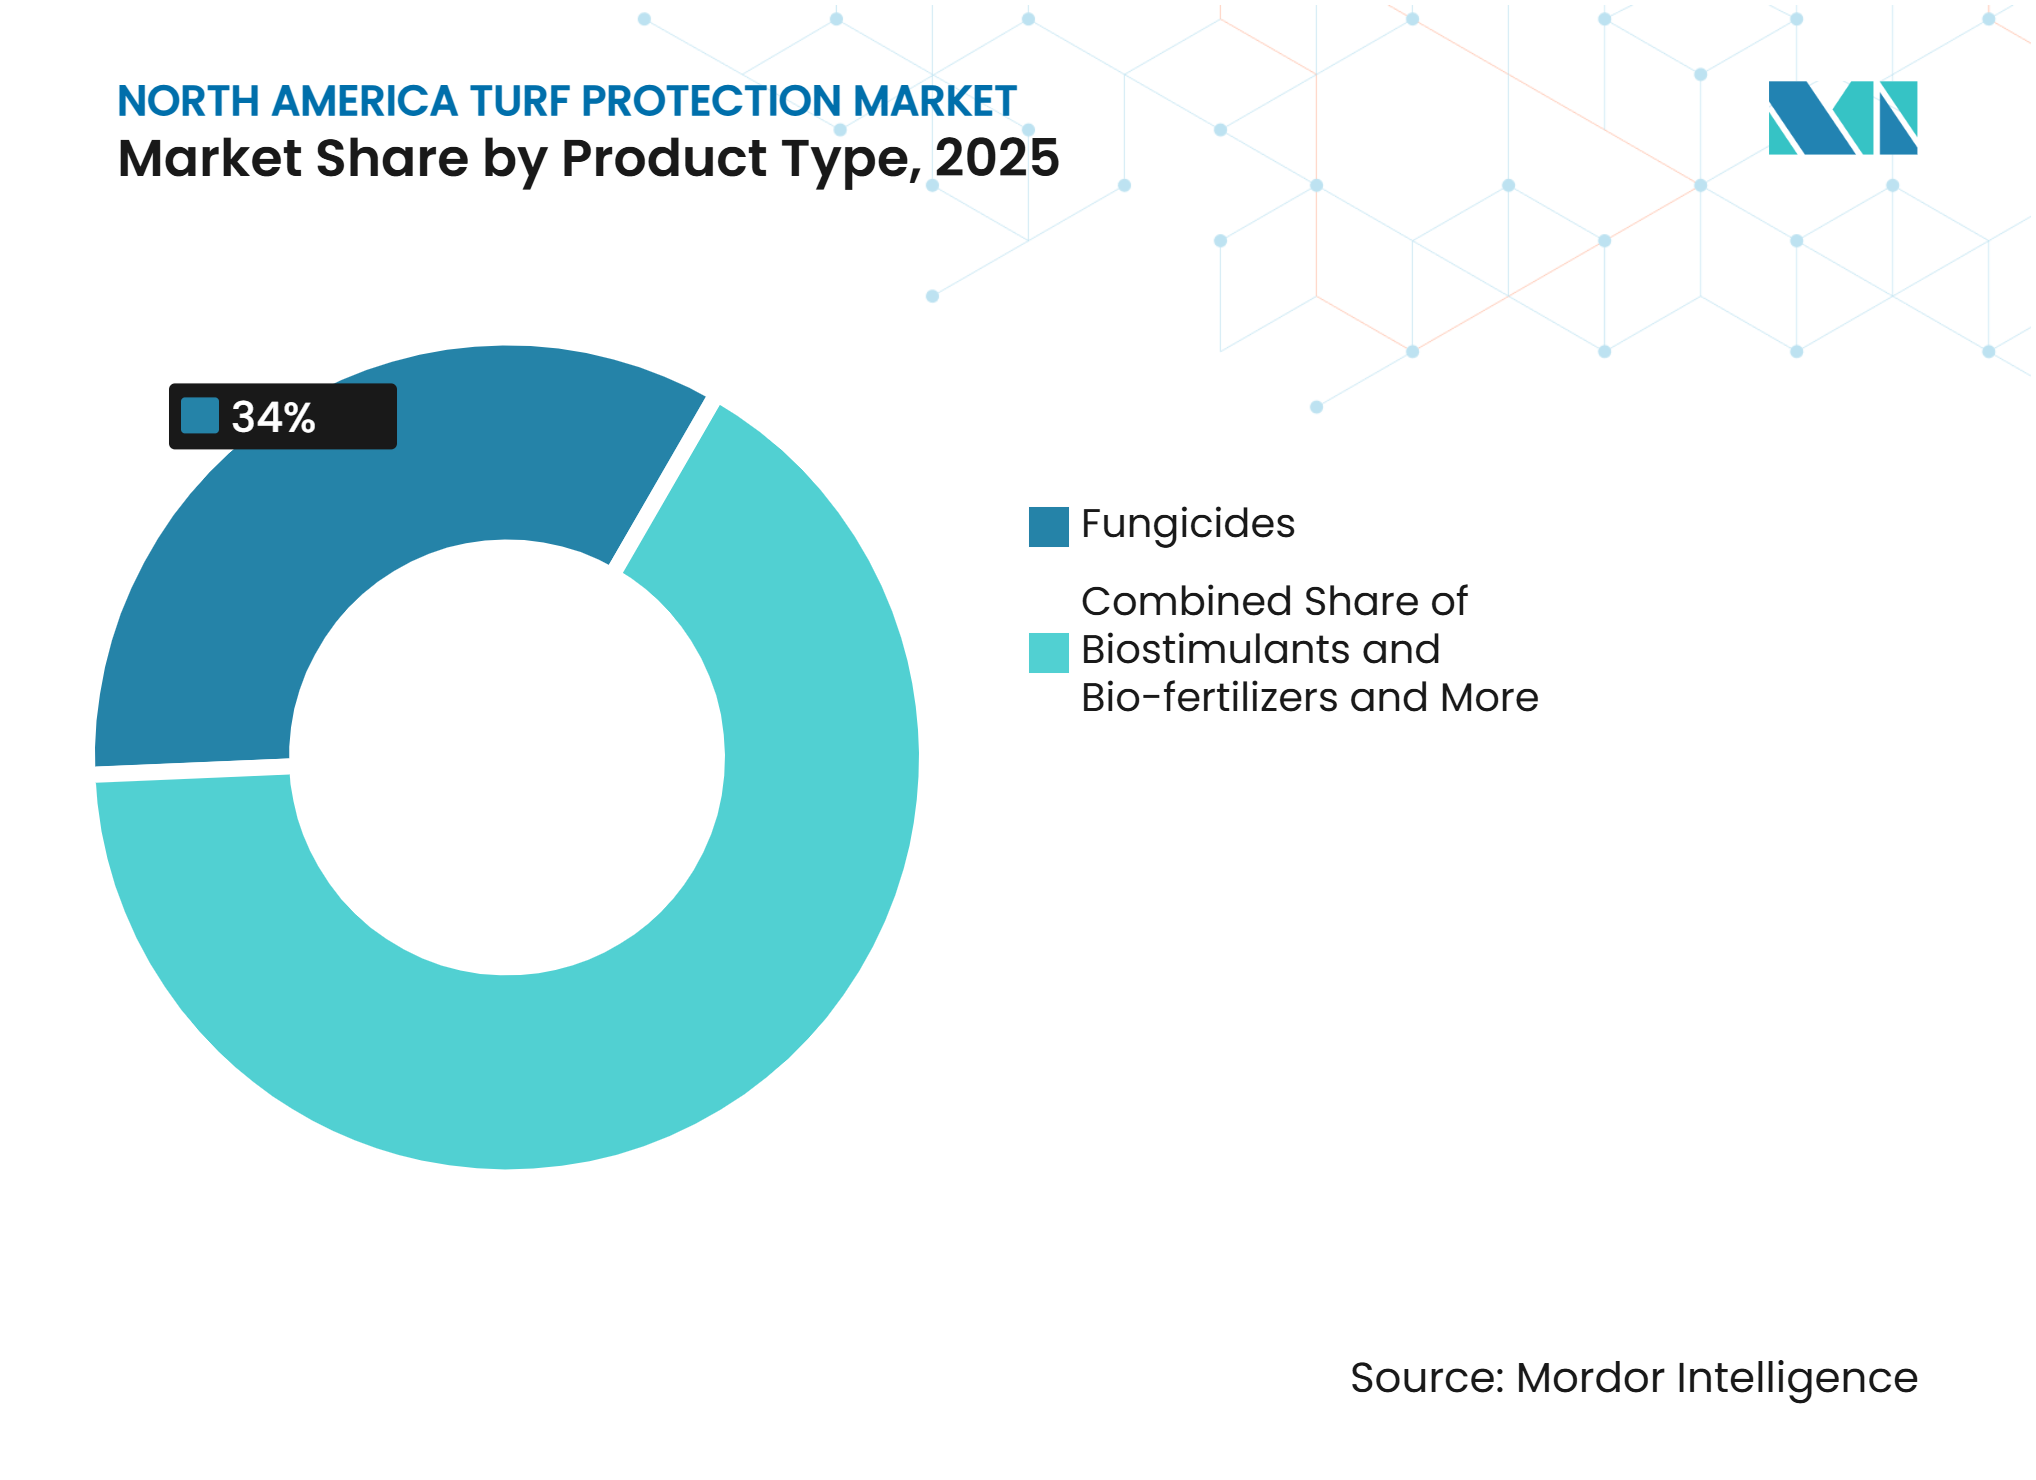
- Par type de produit, les fongicides détenaient 34 % de la part du marché de la protection des gazons en Amérique du Nord en 2025, tandis que les biostimulants et les bio-fertilisants devraient croître à un CAGR de 11,5 % jusqu'en 2031.
- Par application, l'aménagement paysager représentait 39 % de la taille du marché de la protection des gazons en Amérique du Nord en 2025, tandis que les terrains de sport devraient se développer à un CAGR de 6,7 % jusqu'en 2031.
- Par utilisateur final, les clients résidentiels détenaient 36 % de la part du marché de la protection des gazons en Amérique du Nord en 2025, tandis que les entrepreneurs en aménagement paysager commercial devraient croître à un CAGR de 6,3 % jusqu'en 2031.
- Par mode d'action, les produits chimiques détenaient une part de 82 % en 2025, tandis que les produits biologiques devraient se développer à un CAGR de 12,5 % jusqu'en 2031.
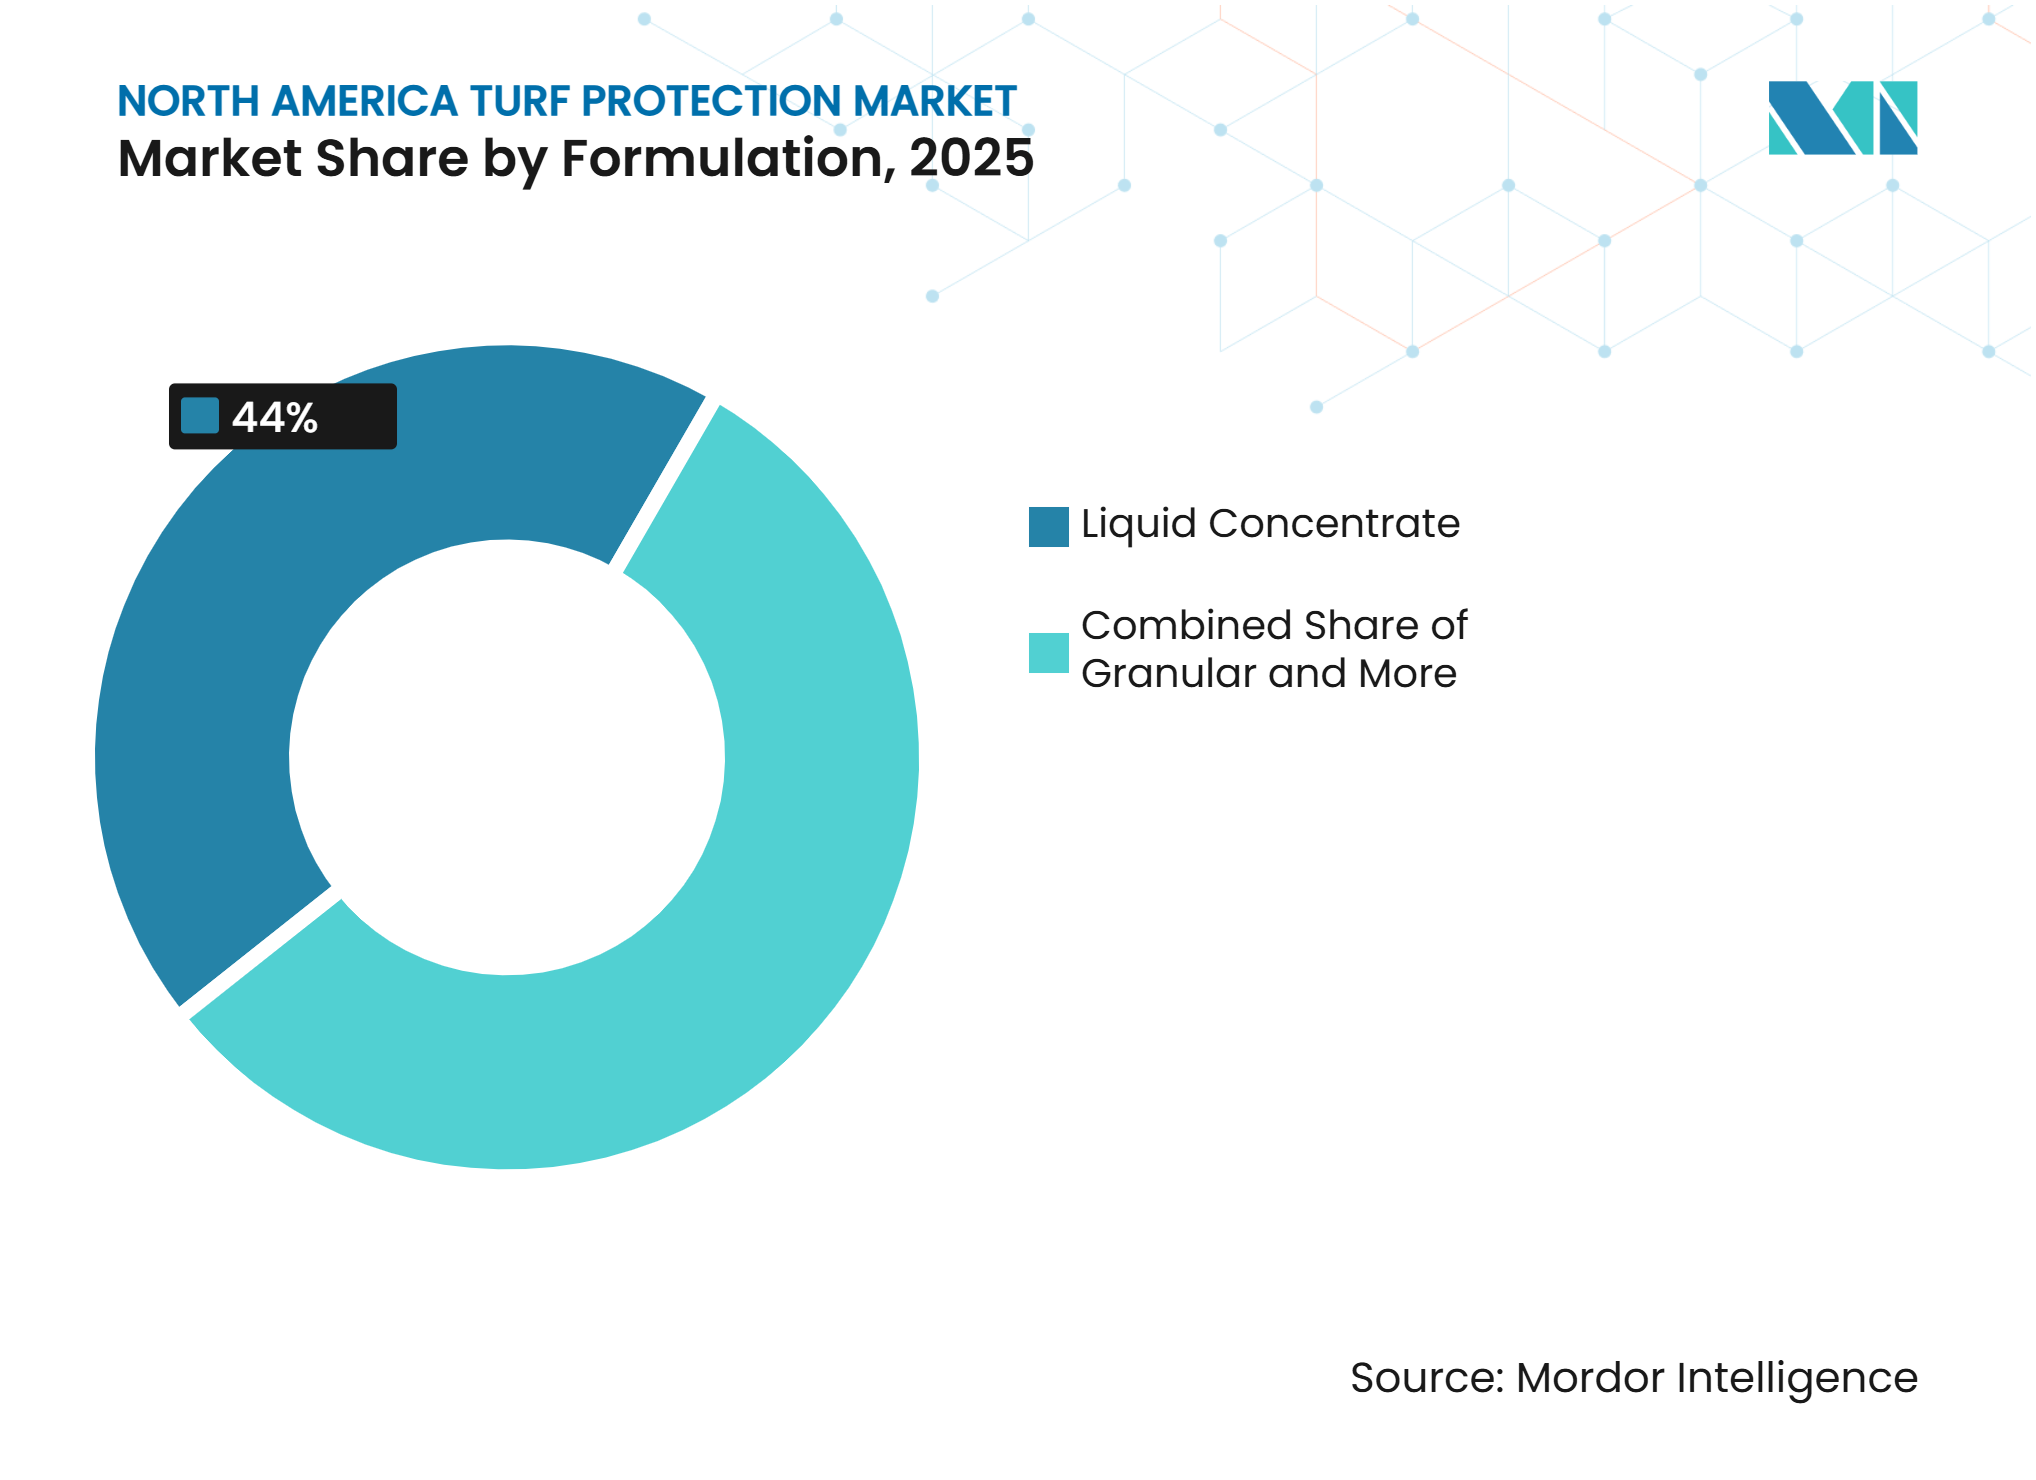
- Par formulation, les concentrés liquides détenaient une part de 44 % en 2025 et devraient croître à un CAGR de 6,2 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient une part de 88 % en 2025, tandis que le Mexique devrait croître à un CAGR de 7,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de contrôle des maladies, des mauvaises herbes et des insectes dans les gazons gérés | +1.4% | Amérique du Nord, ancrée aux États-Unis | Court terme (≤ 2 ans) |
| Expansion des terrains de golf, des terrains de sport et des espaces paysagers commerciaux | +0.9% | États-Unis, avec des retombées au Mexique | Moyen terme (2-4 ans) |
| Adoption de programmes intégrés de protection des gazons | +1.0% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Utilisation accrue de produits biologiques de protection des gazons à moindre risque | +0.7% | États-Unis, avec des gains précoces au Canada | Moyen terme (2-4 ans) |
| Utilisation accrue de biostimulants pour la gestion du stress des gazons | +0.5% | États-Unis et Mexique | Long terme (≥ 4 ans) |
| Adoption de traitements préventifs des gazons soutenus par des prévisions phytosanitaires | +0.6% | États-Unis, avec des gains précoces au Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de contrôle des maladies, des mauvaises herbes et des insectes dans les gazons gérés
La tache dollar, la brûlure brune, les maladies à Pythium, les vers blancs, les billbugs, le pâturin annuel et les mauvaises herbes à feuilles larges nécessitent des traitements récurrents sur les gazons entretenus. Les terrains de golf, les terrains athlétiques, les fermes de gazon et les sites paysagers font face à différentes pressions de ravageurs tout au long de la saison de croissance. Les États-Unis comptent près de 16 000 terrains de golf et une large base de gazons gérés, ce qui crée une demande récurrente dans plusieurs catégories de ravageurs[1]. La tache dollar est une préoccupation économique majeure car elle peut affecter l'apparence et la jouabilité du gazon des terrains de golf. La pression des maladies incite les acheteurs à utiliser des programmes préventifs incluant des produits à activité résiduelle plus longue. Le marché de la protection des gazons en Amérique du Nord bénéficie donc de la nécessité de protéger des surfaces de gazon visibles et à haute valeur ajoutée.
Expansion des terrains de golf, des terrains de sport et des espaces paysagers commerciaux
La base existante de terrains de golf et d'espaces paysagers commerciaux soutient l'utilisation récurrente de produits sur le marché de la protection des gazons en Amérique du Nord. Les nouveaux terrains de sport et les propriétés aménagées ajoutent des surfaces traitées et peuvent accroître la demande de programmes d'application professionnels. Les installations de golf utilisent régulièrement le contrôle des maladies, des mauvaises herbes et des insectes pour maintenir les conditions de jeu et protéger la qualité du gazon. La section verte de l'Association de golf des États-Unis investit 10 millions USD chaque année dans la recherche, l'agronomie et le conseil aux parcours, ce qui éclaire la gestion des ressources et des intrants dans les installations de golf. Les nouvelles installations sportives polyvalentes intègrent également davantage de gazon naturel dans des programmes d'entretien formels. Cela accroît la demande de fongicides préventifs, d'herbicides sélectifs et de produits de gestion des insectes sur la durée de vie d'une installation.
Adoption de programmes intégrés de protection des gazons
Les programmes intégrés de protection des gazons combinent des pratiques culturales, la surveillance des ravageurs, des seuils de traitement, des outils biologiques et des applications chimiques sélectives. Ces programmes aident les gestionnaires de gazon à choisir des produits en fonction des conditions observées plutôt que de calendriers de pulvérisation fixes. L'extension de l'Université Penn State décrit la surveillance des ravageurs et les seuils d'action comme des éléments centraux d'un programme intégré de gestion des ravageurs du gazon. Cette approche crée un espace pour les produits conventionnels et biologiques au sein d'un même programme. Depuis janvier 2025, l'Agence de protection de l'environnement des États-Unis a enregistré 15 nouveaux principes actifs biopesticides, ajoutant des options pour les rotations biologiques[2]. Le marché de la protection des gazons en Amérique du Nord bénéficie lorsque les fournisseurs fournissent des conseils qui aident les applicateurs à utiliser ces produits de manière responsable.
Utilisation accrue de produits biologiques de protection des gazons à moindre risque
Les produits microbiens et biochimiques sont utilisés pour le contrôle des maladies et des ravageurs dans les contextes de golf, de sport, d'aménagement paysager et de production de gazon. Les produits biologiques peuvent aider les applicateurs à gérer la résistance et à répondre aux exigences environnementales fixées par les propriétaires d'installations. L'Agence de protection de l'environnement des États-Unis fournit un cadre d'enregistrement pour les biopesticides en vertu de la loi fédérale sur les insecticides, les fongicides et les rodenticides. Ce cadre soutient à la fois les petits développeurs et les fournisseurs établis disposant de portefeuilles de produits biologiques. Les performances des produits et la stabilité des formulations s'améliorent, augmentant ainsi le rôle pratique des produits biologiques dans le gazon fin. Le marché de la protection des gazons en Amérique du Nord verra probablement les produits biologiques utilisés plus souvent comme partenaires de rotation plutôt que comme remplacements directs de toute la chimie conventionnelle.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences d'enregistrement des produits et d'approbation des principes actifs en Amérique du Nord | -0.80% | Amérique du Nord, plus forte aux États-Unis et au Canada | Long terme (≥ 4 ans) |
| Développement de la résistance dans les ravageurs, maladies et mauvaises herbes du gazon | -0.60% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Variations dans les enregistrements et étiquettes des produits pour gazon au niveau des États et des provinces | -0.40% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Performances variables sur le terrain et stabilité au stockage des produits biologiques de protection des gazons | -0.30% | États-Unis, avec des défis au Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences d'enregistrement des produits et d'approbation des principes actifs en Amérique du Nord
Les produits commerciaux de protection des gazons doivent être enregistrés avant leur vente aux États-Unis, au Canada et au Mexique. L'Agence de protection de l'environnement des États-Unis réglemente les produits en vertu de la loi fédérale sur les insecticides, les fongicides et les rodenticides, tandis que le Canada utilise la Loi sur les produits antiparasitaires par l'intermédiaire de l'Agence de réglementation de la lutte antiparasitaire du Canada (ARLA). Les exigences d'enregistrement, les réévaluations et les modifications d'étiquettes ajoutent du temps et des coûts pour les fournisseurs. Ces exigences peuvent être particulièrement difficiles pour les petites entreprises sans grandes équipes réglementaires. En novembre 2024, l'ARLA a annulé toutes les utilisations du tébuconazole sur les gazons en raison des risques d'exposition à l'eau potable. De telles décisions peuvent rediriger les dépenses vers d'autres principes actifs enregistrés et créer une pression sur les options fongicides restantes.
Performances variables sur le terrain et stabilité au stockage des produits biologiques de protection des gazons
Les produits biologiques peuvent présenter des variations de performance selon les espèces de gazon, les conditions météorologiques, la pression des maladies et les pratiques d'application. Les exigences de stockage et de manipulation peuvent également différer de celles des produits chimiques établis. Ces facteurs peuvent rendre les utilisateurs professionnels prudents lorsqu'ils ont besoin de résultats prévisibles sur des gazons à haute valeur ajoutée. Les produits biologiques sont donc couramment utilisés dans des programmes de rotation plutôt que comme remplacement complet des options conventionnelles. Les orientations sur les biopesticides fournissent le cadre fédéral pour ces produits, mais l'adoption sur le terrain dépend encore des résultats pratiques pour les gestionnaires de gazon. Les fournisseurs de l'Agence de protection de l'environnement des États-Unis ont besoin d'un soutien technique clair pour aider les applicateurs à utiliser les produits biologiques dans le cadre du bon programme de traitement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les fongicides en tête tandis que les produits biologiques gagnent du terrainLes fongicides détenaient 34 % de la taille du marché de la protection des gazons en Amérique du Nord en 2025, car le contrôle des maladies est essentiel sur les terrains de golf, les terrains de sport et les fermes de gazon. La tache dollar, la brûlure brune, le Pythium et la moisissure des neiges peuvent réduire la densité du gazon et la qualité de la surface. Les fongicides sont particulièrement importants là où les dommages visibles au gazon affectent le jeu, l'expérience client ou la qualité commercialisable du gazon. Les herbicides traitent le pâturin annuel, le digitaire et les mauvaises herbes à feuilles larges sur les sites commerciaux, institutionnels et résidentiels. Les insecticides restent nécessaires pour les vers blancs, les billbugs et autres insectes nuisibles. Les régulateurs de croissance des plantes soutiennent l'efficacité de la tonte et les objectifs de gestion du gazon sur certains sites de golf et d'aménagement paysager.
Les biostimulants et les bio-fertilisants devraient se développer à un CAGR de 11,5 % de 2026 à 2031, le taux le plus rapide parmi les catégories de produits. Le stress thermique, la sécheresse et la circulation intense soulignent la nécessité de produits qui soutiennent la récupération du gazon. Une étude évaluée par des pairs en 2026 a révélé que les traitements microbiens multi-espèces amélioraient la qualité du gazon, l'absorption des nutriments et la résilience au stress dans des conditions tempérées. L'ARLA a enregistré le Paclobutrazol Technique et TRIMMIT pour la gestion du gazon des terrains de golf canadiens en février 2024. Cela montre que l'innovation produit inclut à la fois des produits biologiques et des outils établis de gestion de la croissance des plantes. La sélection des produits dépend des conditions du gazon, des pratiques d'application et des performances requises par le site. Le secteur de la protection des gazons en Amérique du Nord se développe donc à travers des catégories de produits conventionnels et à moindre risque.



Par application :
l'aménagement paysager fournit le volume tandis que les terrains de sport se développentL'aménagement paysager représentait 39 % de la part du marché de la protection des gazons en Amérique du Nord en 2025, car il englobe les propriétés commerciales, les lotissements résidentiels, les parcs, les campus et les paysages routiers. Ces sites nécessitent un contrôle récurrent des mauvaises herbes, des maladies et des insectes dans des conditions de gazon diverses. Les espaces paysagers commerciaux sont souvent gérés selon des calendriers de service planifiés qui soutiennent les achats saisonniers. Les terrains de golf utilisent les produits de manière plus intensive sur les surfaces de jeu à haute valeur ajoutée, même si leur superficie totale est inférieure à celle des applications d'aménagement paysager plus larges. Les fermes de gazon ont besoin d'un gazon propre et uniforme pendant la production et utilisent des fongicides et des herbicides sélectifs pour répondre aux normes de qualité. Chaque application a des besoins différents en matière de produits, ce qui soutient une approche de portefeuille large parmi les fournisseurs.
Les terrains de sport devraient croître à un CAGR de 6,7 % jusqu'en 2031, ce qui en fait le segment d'application à la croissance la plus rapide. Les terrains en gazon naturel nécessitent la prévention des maladies, le contrôle des mauvaises herbes et un soutien à la récupération sous une utilisation intensive. Les écoles, les municipalités et les opérateurs privés formalisent les pratiques d'entretien sur les sites athlétiques polyvalents. Cela peut faire passer les installations de traitements réactifs à des programmes planifiés avec des rotations de produits définies. Les gestionnaires de gazon ont également besoin de produits qui aident à récupérer du trafic, de la chaleur et des pressions météorologiques saisonnières. La planification saisonnière offre aux fournisseurs une opportunité plus claire de soutenir les produits utilisés avant que des dommages visibles ne se développent. Le marché de la protection des gazons en Amérique du Nord bénéficie lorsque les installations sportives traitent la qualité du terrain comme une exigence opérationnelle plutôt qu'une tâche d'entretien occasionnelle.
Par utilisateur final :
la demande résidentielle est large tandis que les entrepreneurs se développentLes clients résidentiels détenaient une part de 36 % en 2025, soutenus par la vaste base de pelouses privées dans les zones suburbaines des États-Unis. Ces clients achètent des produits via des canaux de vente au détail, des opérateurs d'entretien des pelouses et des programmes de traitement directs. La demande comprend des herbicides, des insecticides et des fongicides utilisés pour gérer les problèmes visibles de pelouse. Les propriétaires d'installations sportives ont des exigences différentes car une mauvaise qualité du gazon peut affecter la disponibilité du terrain et l'expérience des utilisateurs. Les municipalités et les écoles achètent également des produits pour les parcs, les terrains scolaires et les zones de loisirs. Leurs décisions d'achat équilibrent souvent les contraintes budgétaires, les besoins d'utilisation publique et les exigences de gestion intégrée des ravageurs.
Les entrepreneurs en aménagement paysager commercial devraient croître à un CAGR de 6,3 % de 2026 à 2031. Ces entrepreneurs gèrent des portefeuilles avec plusieurs sites et peuvent fournir des volumes d'achat plus cohérents que les propriétaires individuels. Les grands entrepreneurs utilisent de plus en plus la surveillance météorologique, les rotations structurées et les programmes de commande planifiés. Leur échelle offre aux fournisseurs la possibilité de fournir un soutien technique, des programmes groupés et des arrangements de commande anticipée. Les entrepreneurs contribuent également à transférer les pratiques d'application professionnelles dans les bureaux, les propriétés commerciales, les communautés résidentielles et les sites institutionnels. Leurs modèles d'achat peuvent fournir une demande plus fiable que les transactions de vente au détail isolées. Le marché de la protection des gazons en Amérique du Nord offre une opportunité de canal claire aux fournisseurs capables de servir ces acheteurs commerciaux récurrents.
Par mode d'action :
les produits chimiques restent centraux tandis que les options biologiques se développentLes produits chimiques détenaient 82 % de la taille du marché de la protection des gazons en Amérique du Nord en 2025 car ils disposent d'une base d'approbation établie et de performances sur le terrain bien connues. Leur large spectre de contrôle soutient l'utilisation contre les maladies, les mauvaises herbes et les insectes dans des environnements de gazon variés. Les applicateurs professionnels savent comment utiliser les produits chimiques conformément aux étiquettes définies et aux programmes saisonniers. Les solutions intégrées combinent des options chimiques et biologiques et offrent une voie intermédiaire aux acheteurs recherchant à la fois un contrôle fiable et une gestion de la résistance. Les réévaluations réglementaires peuvent modifier l'ensemble des produits chimiques disponibles. La décision de l'ARLA de 2024 concernant le tébuconazole a montré comment l'annulation d'un principe actif peut rediriger la demande au sein de la catégorie des fongicides.
Les produits biologiques devraient croître à un CAGR de 12,5 % jusqu'en 2031, le taux le plus élevé par mode d'action. Les enregistrements de l'Agence de protection de l'environnement des États-Unis ont élargi la gamme de principes actifs microbiens et biochimiques disponibles sur le marché américain[3]. Ces produits sont de plus en plus utilisés dans les programmes de gestion intégrée des ravageurs et les rotations de résistance. Ils offrent un outil supplémentaire pour les surintendants, les gestionnaires de gazon sportif et les applicateurs commerciaux. Leur expansion dépend de performances cohérentes, d'un stockage fiable et de conseils d'application pratiques. Les programmes intégrés permettent aux utilisateurs de placer chaque type de produit là où il a la valeur pratique la plus élevée. Le secteur de la protection des gazons en Amérique du Nord continuera de s'appuyer sur les produits chimiques tandis que les options biologiques joueront un rôle plus important dans la conception des programmes.
Par formulation :
les concentrés liquides soutiennent l'application professionnelleLes concentrés liquides détenaient 44 % de la part du marché de la protection des gazons en Amérique du Nord en 2025 et devraient croître à un CAGR de 6,2 % jusqu'en 2031. Ils permettent un dosage précis, le mélange en cuve et l'utilisation avec des équipements de pulvérisation calibrés. Ces avantages sont importants pour les terrains de golf, le gazon sportif et les programmes d'aménagement paysager commercial. Les produits liquides peuvent aider les applicateurs à combiner des principes actifs approuvés en un seul événement de traitement. Cela peut réduire le nombre d'étapes de manipulation et améliorer la flexibilité du programme. Envu a lancé le fongicide liquide Signature XTRA Stressgard en décembre 2025 pour une utilisation sur les terrains de golf et le gazon fin.
Les produits granulaires restent utiles lorsque l'équipement de pulvérisation n'est pas disponible ou que l'application en épandage est préférée. Ils sont pertinents pour les utilisations résidentielles, institutionnelles et certaines utilisations paysagères. Les poudres mouillables continuent de servir de moyen de délivrer des principes actifs qui ne sont pas facilement disponibles sous forme liquide. Cependant, les formulations liquides présentent une friction opérationnelle moindre pour de nombreux utilisateurs professionnels. Les fournisseurs peuvent étendre la portée d'un principe actif éprouvé en proposant une version liquide sans créer une chimie entièrement nouvelle. Cette approche peut améliorer la commodité pour l'utilisateur tout en préservant l'accès à la chimie de produit établie. Le marché de la protection des gazons en Amérique du Nord confère donc au développement des formulations un rôle pratique dans la différenciation des produits et l'adoption commerciale.

Analyse géographique
Les États-Unis détenaient 88 % de la part du marché de la protection des gazons en Amérique du Nord en 2025, soutenus par leur vaste base de terrains de golf, de sports, de pelouses résidentielles et d'espaces paysagers commerciaux. Près de 16 000 terrains de golf constituent une base installée substantielle pour des programmes de traitement spécialisés du gazon. Le pays dispose également d'un réseau développé d'applicateurs professionnels et de distributeurs. L'activité d'enregistrement de l'Agence de protection de l'environnement des États-Unis soutient l'accès aux produits conventionnels et biologiques en vertu de la loi fédérale sur les insecticides, les fongicides et les rodenticides. La campagne 15/30/45 de l'Association de golf des États-Unis vise à réduire la consommation d'eau des terrains de golf de 45 % grâce à un investissement de 30 millions USD sur 15 ans. La gestion de l'eau et les pratiques de précision peuvent influencer la façon dont les installations planifient les applications de produits.
Le Canada est le deuxième marché régional et opère dans un environnement distinct de réévaluation de l'ARLA. La décision de l'ARLA de novembre 2024 a annulé les utilisations du tébuconazole sur les gazons en raison des risques d'exposition à l'eau potable. Cela a modifié les options de produits disponibles pour les gestionnaires de gazon de golf et de sport canadiens. L'ARLA a également approuvé le Paclobutrazol Technique et TRIMMIT pour la gestion du gazon des terrains de golf canadiens en février 2024. Le Canada a une saison de croissance plus courte que la majeure partie des États-Unis, mais ses utilisateurs professionnels de golf et de gazon sportif maintiennent une demande pour des programmes haut de gamme.
Le Mexique devrait croître à un CAGR de 7,8 % de 2026 à 2031, le taux le plus rapide dans l'analyse régionale. La croissance est soutenue par le développement du golf, l'aménagement paysager résidentiel urbain et les installations sportives gérées dans les grandes zones métropolitaines. Le Mexique participe avec l'Agence de protection de l'environnement des États-Unis et l'ARLA au Groupe de travail technique trilatéral nord-américain sur les pesticides. Ce cadre soutient la coopération réglementaire pour les pesticides en Amérique du Nord. Le reste de l'Amérique du Nord contribue à un volume régional limité mais offre un potentiel de niche pour les fongicides spécialisés et les produits de gestion intégrée des ravageurs. Les fournisseurs du marché de la protection des gazons en Amérique du Nord peuvent utiliser les relations avec les distributeurs pour atteindre les sites de villégiature, de golf et d'aménagement paysager dans ces marchés plus petits.
Paysage concurrentiel
Concentration du Marché
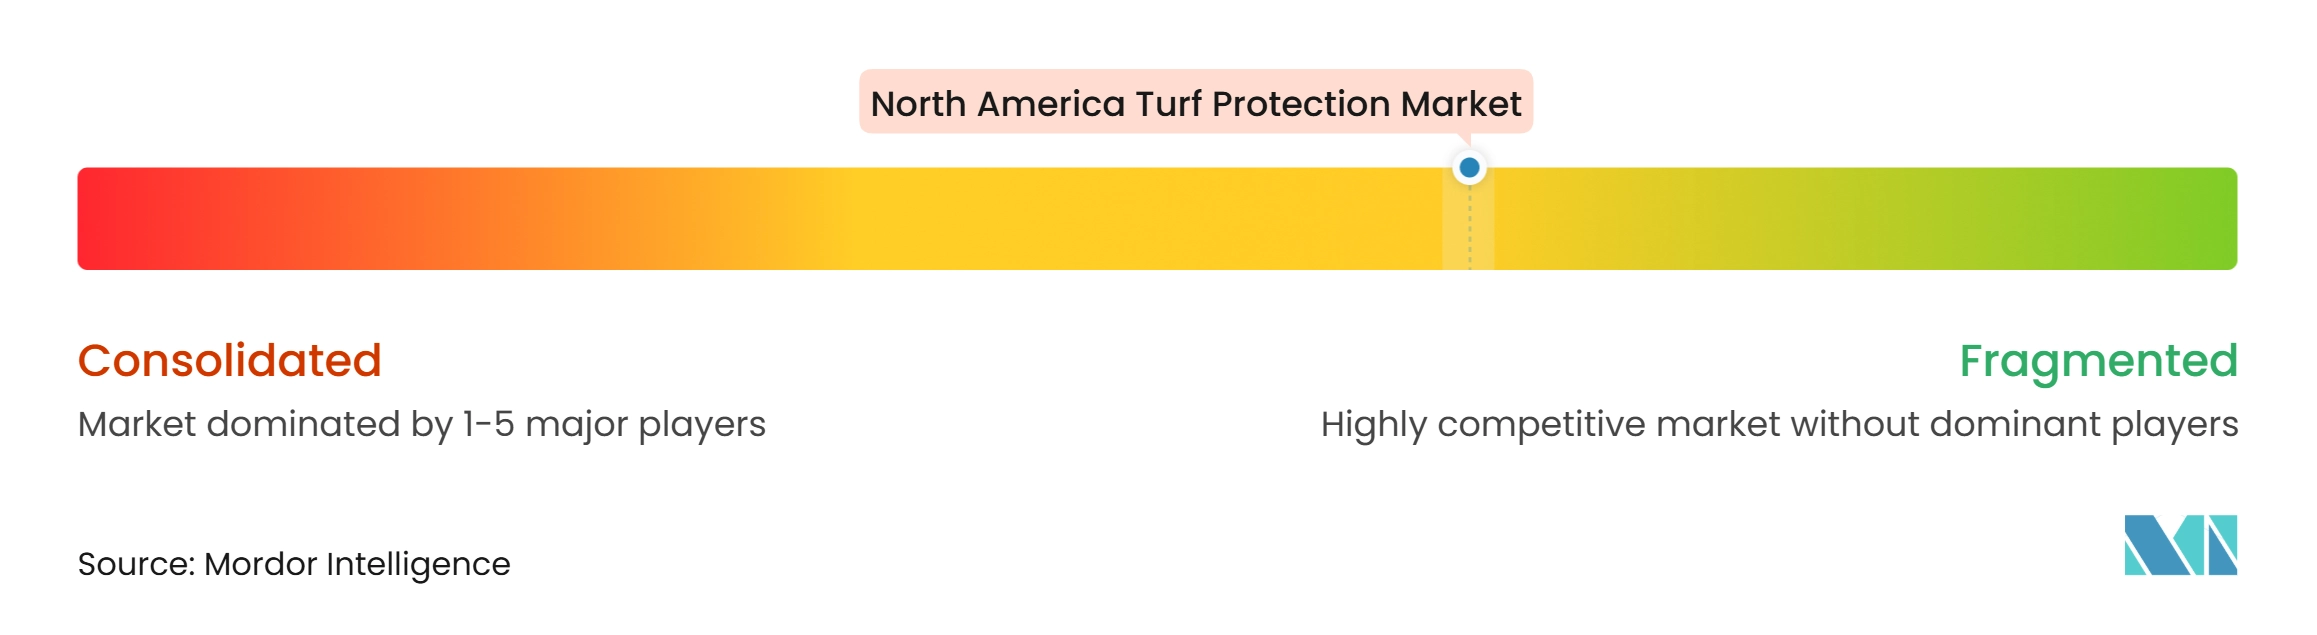
Le marché de la protection des gazons en Amérique du Nord comprend des fabricants multinationaux, des fournisseurs spécialisés, des formulateurs génériques, des entreprises de produits biologiques et des distributeurs. PBI-Gordon Companies, Lebanon Seaboard Corporation, SePRO Corporation, OHP, Inc. et BioWorks, Inc. se font concurrence par la spécialisation dans le gazon, le soutien technique et la couverture des canaux de distribution. Albaugh, LLC et Control Solutions, Inc. fournissent des versions génériques de principes actifs établis pour les acheteurs axés sur les coûts.
BASF SE a lancé le fongicide Aramax Intrinsic en mai 2024 pour les fairways des terrains de golf en Amérique du Nord. Le produit combine la pyraclostrobine et la triticonazole et est homologué pour le contrôle de 26 maladies du gazon. Ce lancement illustre comment les fournisseurs utilisent des combinaisons de formulations et de principes actifs pour répondre à des profils de maladies spécifiques. Envu a dévoilé Signature XTRA Stressgard Liquid en décembre 2025 pour les segments de golf et de gazon fin. Le produit démontre l'intérêt commercial pour les formes liquides qui équilibrent la commodité de mélange avec une application précise. Les entreprises élargissent également leurs portefeuilles biologiques car les utilisateurs ont besoin de partenaires de rotation et d'options à moindre risque.
La concurrence est la plus forte dans les fongicides, les produits biologiques et les produits conçus pour les programmes d'application professionnels. Les grandes entreprises disposent de larges portefeuilles et de réseaux de distribution établis. Les entreprises spécialisées peuvent se démarquer en fournissant un soutien sur le terrain, des formulations ciblées et des services pour des besoins spécifiques en matière de gazon. Les fournisseurs génériques exercent une pression sur les prix après l'expiration des brevets des principes actifs établis. Les outils d'aide à la décision connectés aux prévisions météorologiques et phytosanitaires peuvent renforcer les relations des fournisseurs avec les applicateurs professionnels. Le marché de la protection des gazons en Amérique du Nord récompensera probablement les entreprises qui combinent des performances de produits fiables avec des conseils pratiques sur les programmes.
Leaders du secteur de la protection des gazons en Amérique du Nord
-
BASF SE
-
Syngenta AG
-
Corteva, Inc.
-
Nufarm Limited
-
Envu, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la protection des gazons en Amérique du Nord Entreprises couvertes dans ce rapport
- BASF SE
- Envu, Inc.
- Syngenta AG
- Corteva, Inc.
- Nufarm Limited
- PBI-Gordon Companies, Inc.
- The Andersons, Inc.
- Lebanon Seaboard Corporation
- Albaugh, LLC
- Control Solutions, Inc.
- OHP, Inc.
- SePRO Corporation
- American Vanguard Corporation
- BioWorks, Inc.
- Koppert B.V.
Développements industriels récents dans Marché de la protection des gazons en Amérique du Nord
- Décembre 2025 : Envu a dévoilé le fongicide liquide Signature XTRA Stressgard lors de la Conférence et Salon professionnel 2026 de l'Association des surintendants de terrains de golf d'Amérique, le positionnant comme un produit phare de son programme de santé des greens, conçu pour contrôler les maladies foliaires et racinaires à Pythium tout en stimulant la photosynthèse et en améliorant la tolérance au stress du gazon face à la chaleur, à la sécheresse, à l'ombre et aux pressions de circulation.
- Mai 2024 : BASF SE a lancé le fongicide de marque Aramax Intrinsic pour les fairways des terrains de golf en Amérique du Nord, combinant les principes actifs pyraclostrobine et triticonazole pour offrir un contrôle à large spectre de 26 maladies du gazon en saison froide et chaude, notamment la moisissure des neiges, la grande tache, la brûlure brune et la tache dollar, avec un contrôle résiduel des maladies jusqu'à 28 jours et des bénéfices reconnus par l'Agence de protection de l'environnement des États-Unis pour la santé des plantes.
- Février 2024 : L'ARLA de Santé Canada a publié la Décision d'homologation RD2024-02, accordant l'homologation du Paclobutrazol Technique et de TRIMMIT pour une utilisation sur le gazon des terrains de golf au Canada afin de ralentir la croissance du gazon et de supprimer le Poa annua, élargissant ainsi l'ensemble des régulateurs de croissance des plantes disponibles dans le commerce pour la gestion des terrains de golf canadiens en vertu de la Loi sur les produits antiparasitaires.
Périmètre du rapport sur le marché de la protection des gazons en Amérique du Nord
Le marché de la protection des gazons est la vente d'intrants chimiques, biologiques et mécaniques qui protègent les gazons vivants, les pelouses, les terrains de sport, les terrains de golf et les fermes de gazon contre les ravageurs, les maladies, la sécheresse, l'usure et le stress nutritif, tout en améliorant la vigueur et la jouabilité. Le rapport sur le marché de la protection des gazons en Amérique du Nord est segmenté par type de produit (fongicides, herbicides, insecticides, régulateurs de croissance des plantes, biostimulants et bio-fertilisants), application (aménagement paysager, terrains de golf, terrains de sport et fermes de gazon), par utilisateur final (clients résidentiels, entrepreneurs en aménagement paysager commercial, propriétaires d'installations sportives, et municipalités et écoles), par mode d'action (chimique, biologique et solutions intégrées), par formulation (granulaire, concentré liquide et poudre mouillable) et géographie (États-Unis, Mexique et reste de l'Amérique du Nord). Le rapport propose des prévisions en termes de valeur (USD).
Aperçu de la segmentation
| Fongicides |
| Herbicides |
| Insecticides |
| Régulateurs de croissance des plantes |
| Biostimulants et bio-fertilisants |
| Aménagement paysager |
| Terrains de golf |
| Terrains de sport |
| Fermes de gazon |
| Clients résidentiels |
| Entrepreneurs en aménagement paysager commercial |
| Propriétaires d'installations sportives |
| Municipalités et écoles |
| Chimique |
| Biologique |
| Solutions intégrées |
| Granulaire |
| Concentré liquide |
| Poudre mouillable |
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par type de produit | Fongicides |
| Herbicides | |
| Insecticides | |
| Régulateurs de croissance des plantes | |
| Biostimulants et bio-fertilisants | |
| Par application | Aménagement paysager |
| Terrains de golf | |
| Terrains de sport | |
| Fermes de gazon | |
| Par utilisateur final | Clients résidentiels |
| Entrepreneurs en aménagement paysager commercial | |
| Propriétaires d'installations sportives | |
| Municipalités et écoles | |
| Par mode d'action | Chimique |
| Biologique | |
| Solutions intégrées | |
| Par formulation | Granulaire |
| Concentré liquide | |
| Poudre mouillable | |
| Par géographie | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord |
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de produits de protection des gazons en Amérique du Nord ?
La pression récurrente des maladies, des mauvaises herbes et des insectes sur les terrains de golf, les terrains de sport, les espaces paysagers et les pelouses résidentielles soutient la demande. Les programmes préventifs et la gestion intégrée des ravageurs soutiennent également l'utilisation des produits. Ces besoins se répètent à chaque saison de croissance et dans plusieurs applications de gazon.
Quelle est la taille du marché de la protection des gazons en Amérique du Nord ?
Le secteur devrait augmenter de 1,23 million USD en 2026 à 1,58 million USD d'ici 2031, à un CAGR de 5,2 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les biostimulants et les bio-fertilisants devraient croître à un CAGR de 11,5 % jusqu'en 2031, soutenus par la demande de récupération après le stress et d'outils biologiques. Ils sont les plus pertinents là où la chaleur, la sécheresse et l'utilisation intensive créent des besoins de récupération soutenus.
Quelle application devrait se développer le plus rapidement ?
Les terrains de sport devraient croître à un CAGR de 6,7 % jusqu'en 2031, car davantage d'installations en gazon naturel adoptent des programmes d'entretien formels. La prévention des maladies, le soutien à la récupération et les applications planifiées sont importants pour ces installations.