
Taille et part du marché des machines de traitement des semences en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.45 Milliards de dollars |
| Taille du Marché (2026) | 1.54 Milliards de dollars |
| Taille du Marché (2031) | 2.12 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.60 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de traitement des semences en Amérique du Nord par Mordor Intelligence
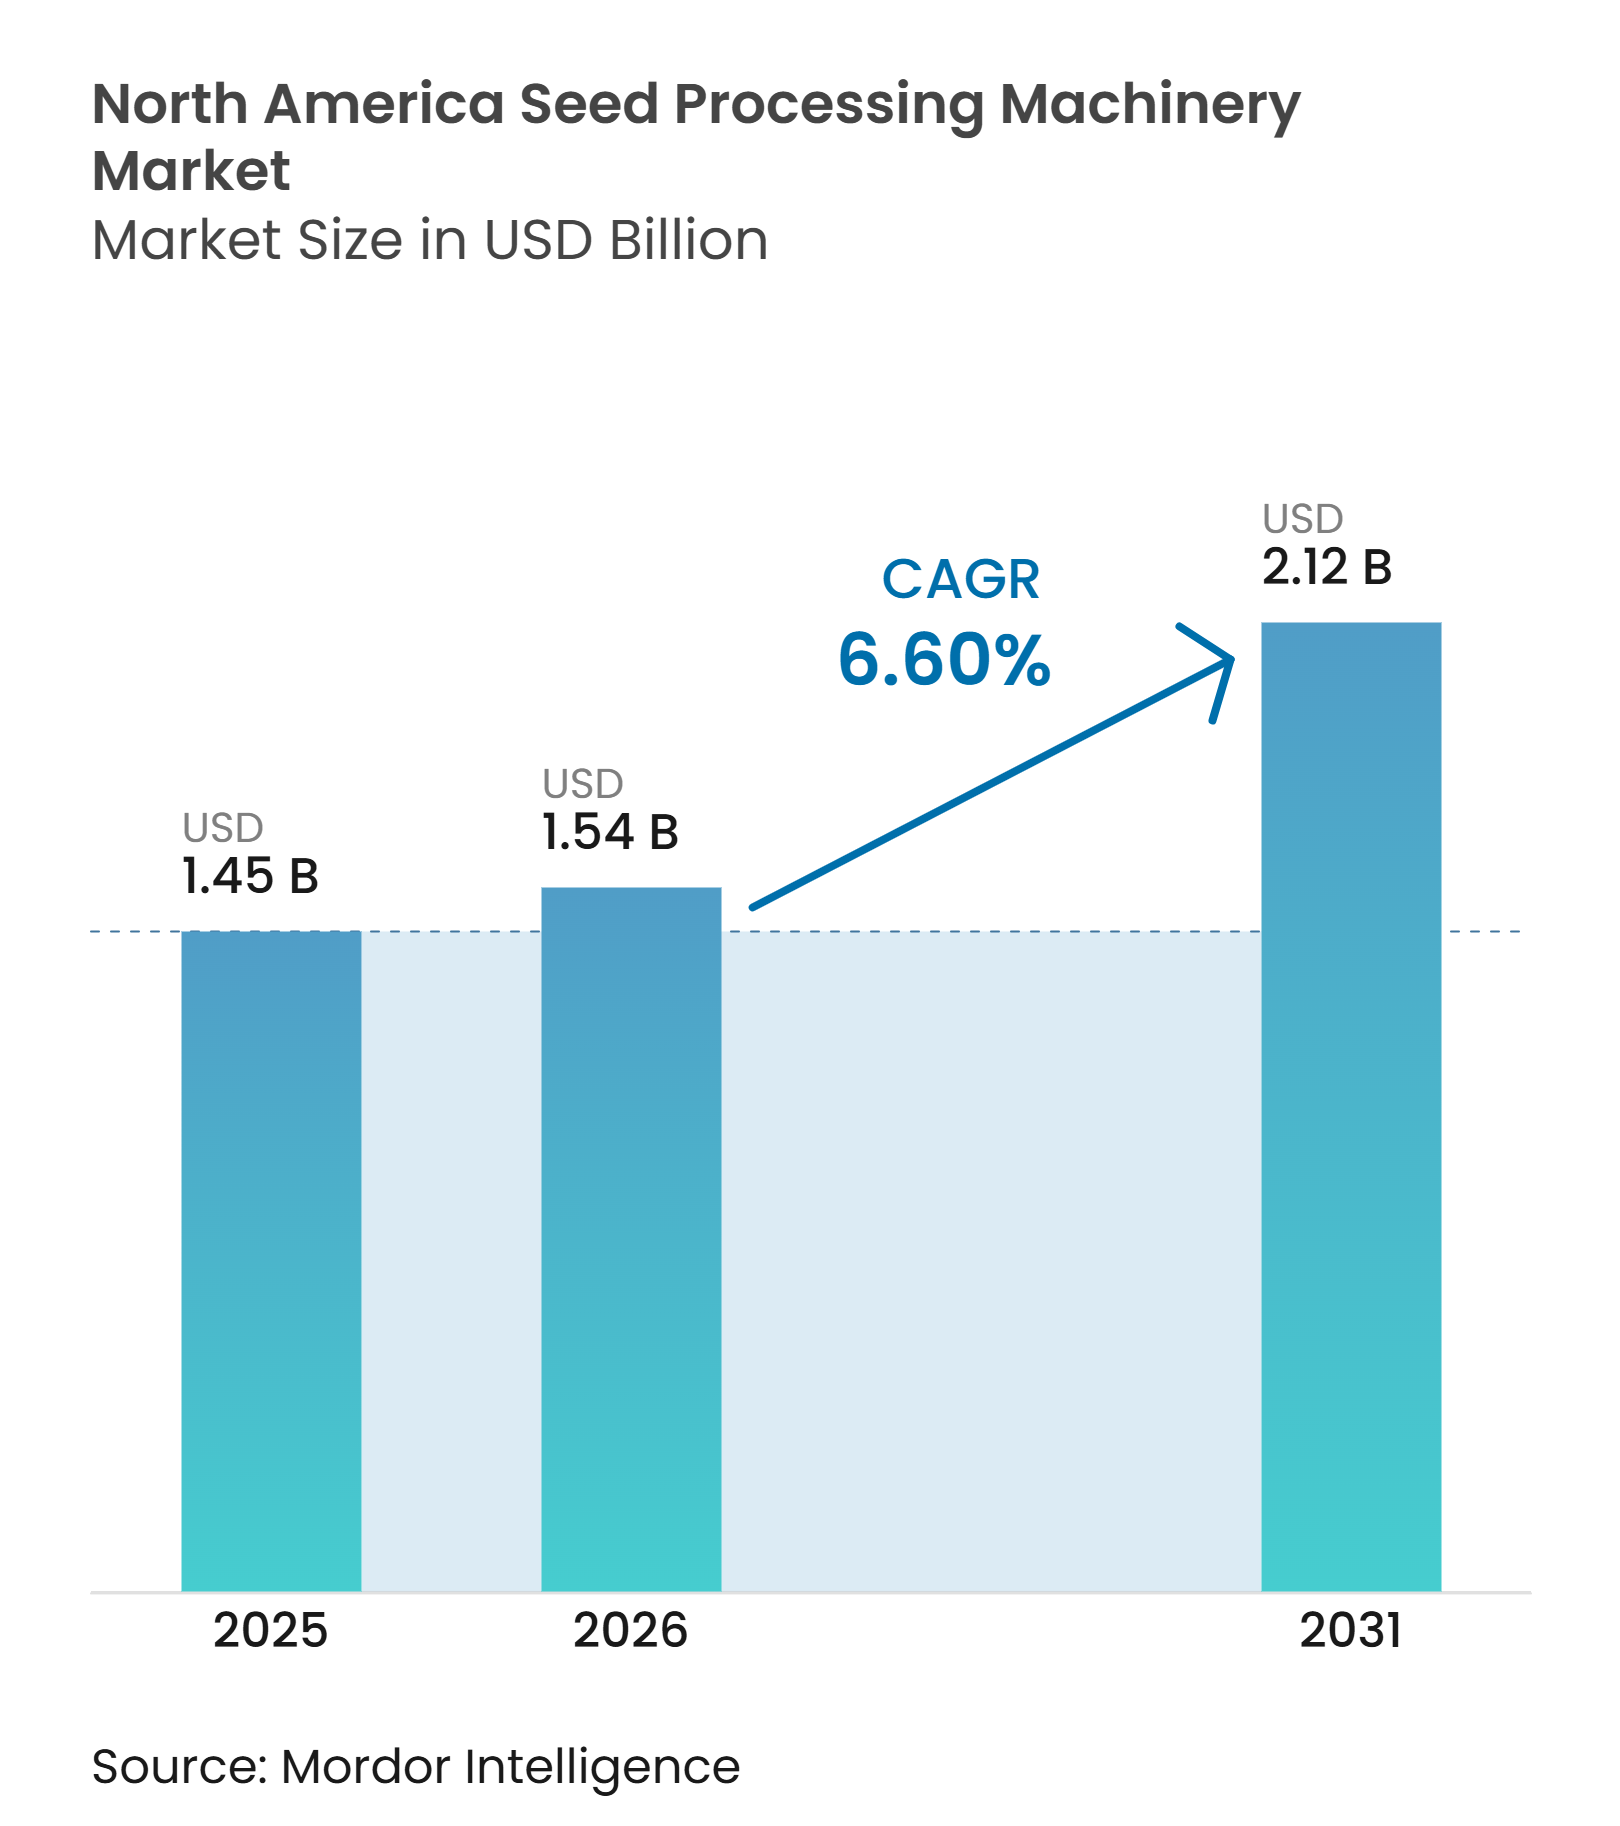
Le marché des machines de traitement des semences en Amérique du Nord était évalué à 1,45 milliard USD en 2025, et sa taille est estimée pour croître de 1,54 milliard USD en 2026 pour atteindre 2,12 milliards USD d'ici 2031, à un CAGR de 6,6 % durant la période de prévision de 2026 à 2031. Le marché des machines de traitement des semences en Amérique du Nord est soutenu par les investissements dans le tri optique, le nettoyage automatisé et les lignes de traitement intégrées dans les usines commerciales de semences. Les semences certifiées, hybrides, traitées et spécialisées nécessitent un calibrage plus strict, un enrobage contrôlé, un séchage calibré et une documentation plus rigoureuse que les semences de grande culture. Cela augmente la quantité d'équipements requis dans chaque installation et favorise les fournisseurs capables de configurer des lignes complètes. Les contraintes de main-d'œuvre et les exigences de conformité font également évoluer la demande vers des systèmes automatiques avec enregistrements des processus. Le marché des machines de traitement des semences en Amérique du Nord reste fragmenté, car les fournisseurs de systèmes mondiaux et les spécialistes par catégorie se disputent des besoins en équipements distincts.
Points clés du rapport
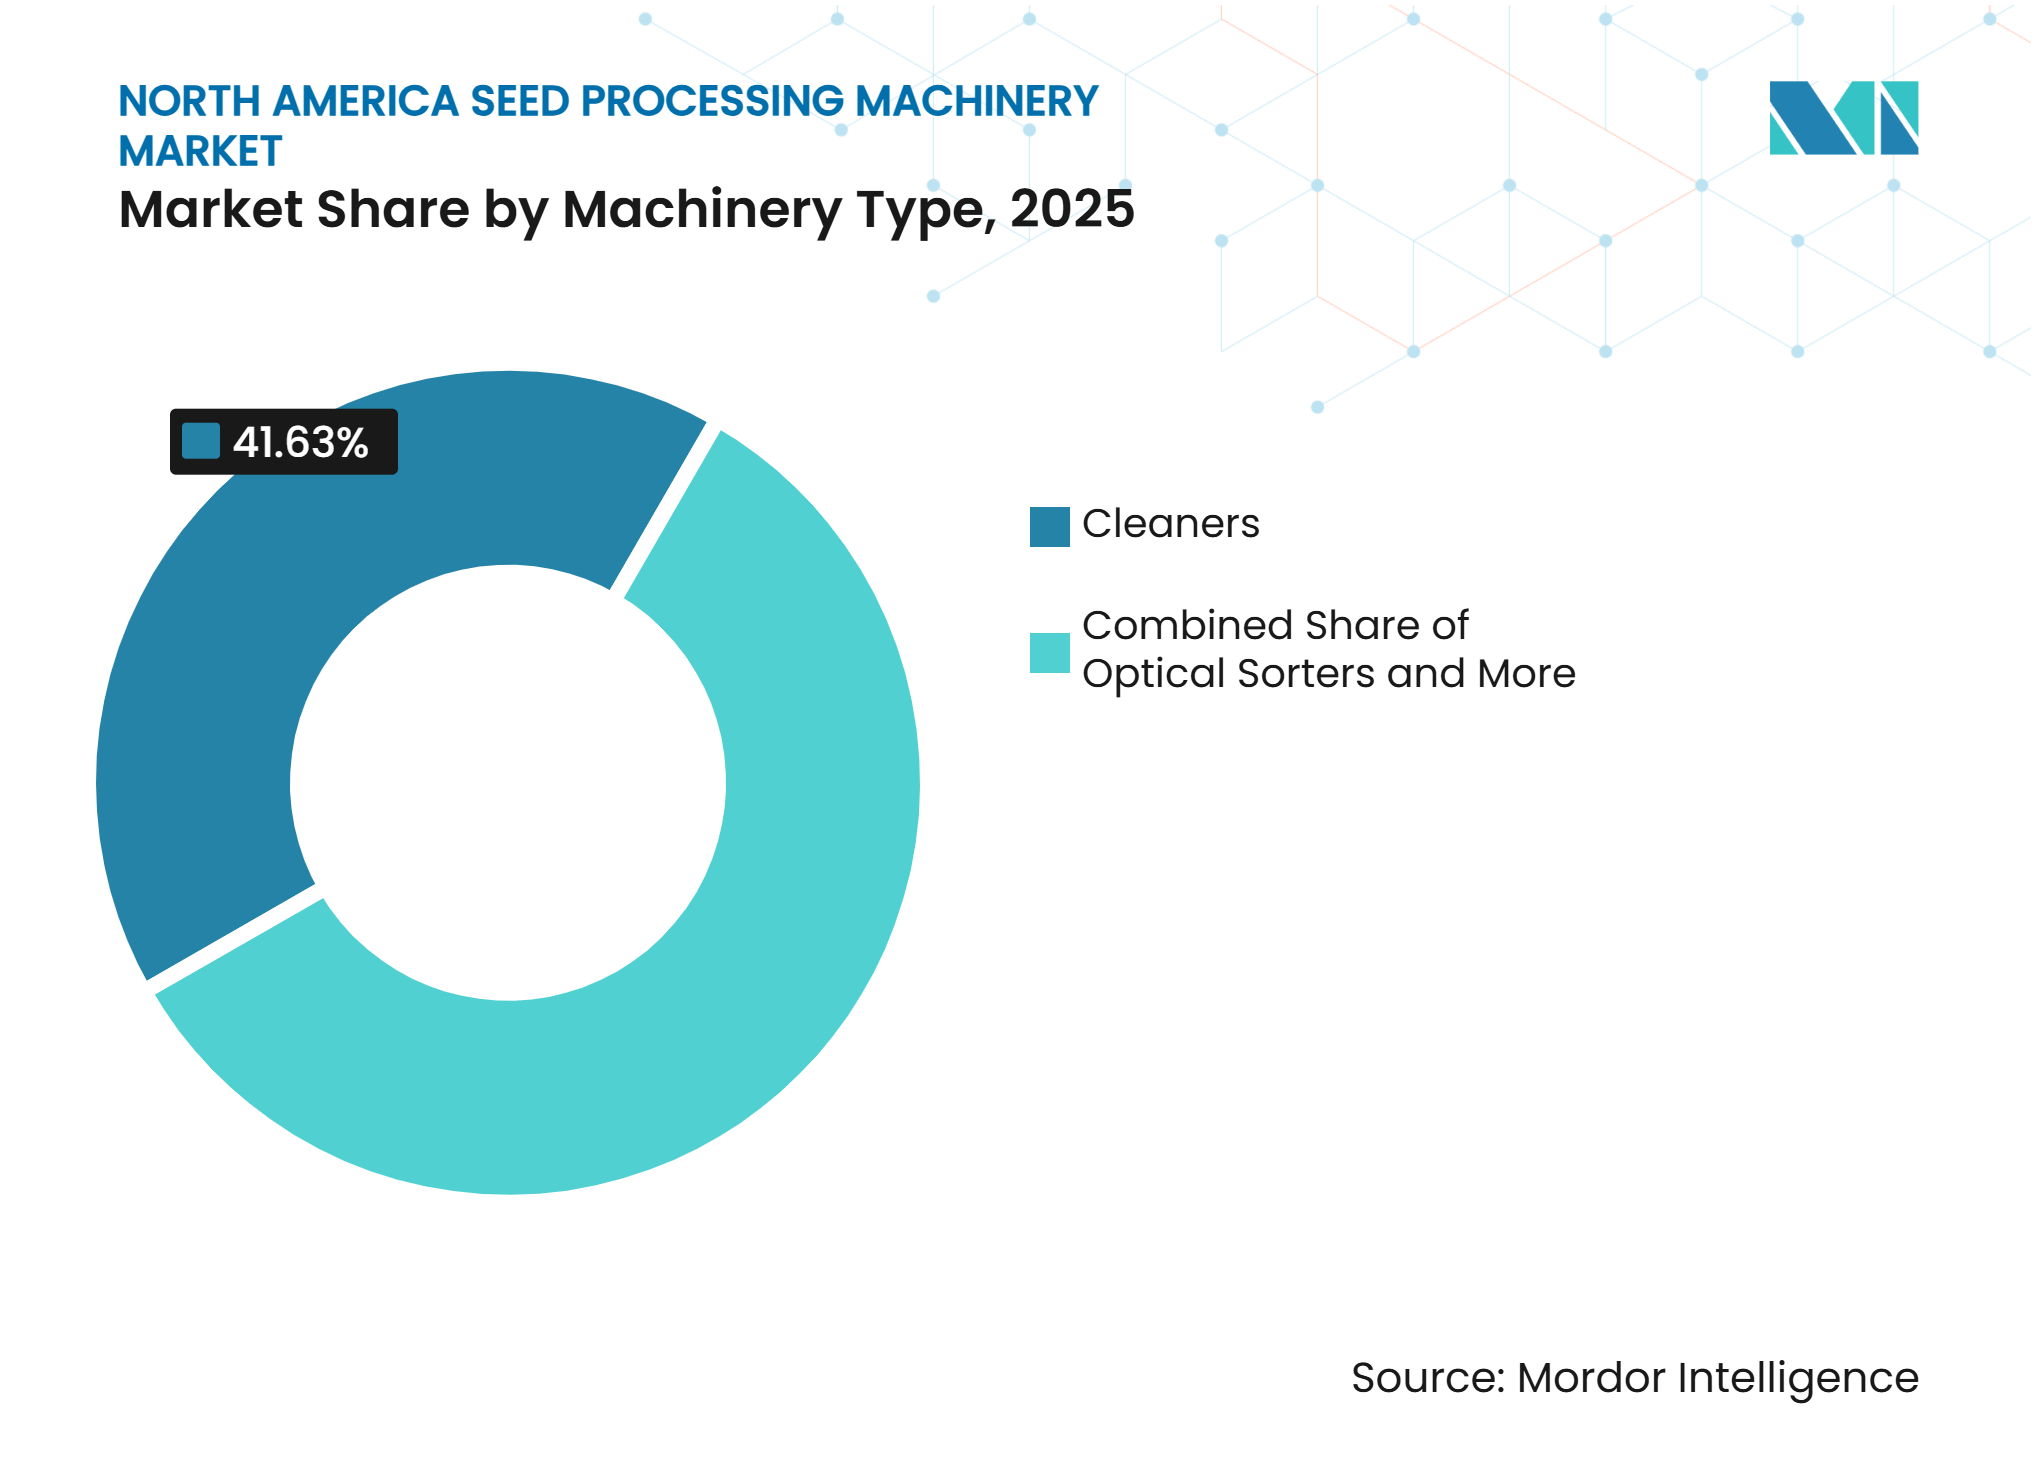
- Par type de machine, les nettoyeurs détenaient 41,6 % de la taille du marché des machines de traitement des semences en Amérique du Nord en 2025, tandis que les trieurs optiques devraient croître au CAGR le plus rapide de 8,4 % de 2026 à 2031.
- Par mode de fonctionnement, les systèmes automatiques détenaient 71,3 % de la part du marché des machines de traitement en Amérique du Nord en 2025, tandis qu'aucun CAGR de prévision distinct n'était disponible pour les systèmes semi-automatiques.
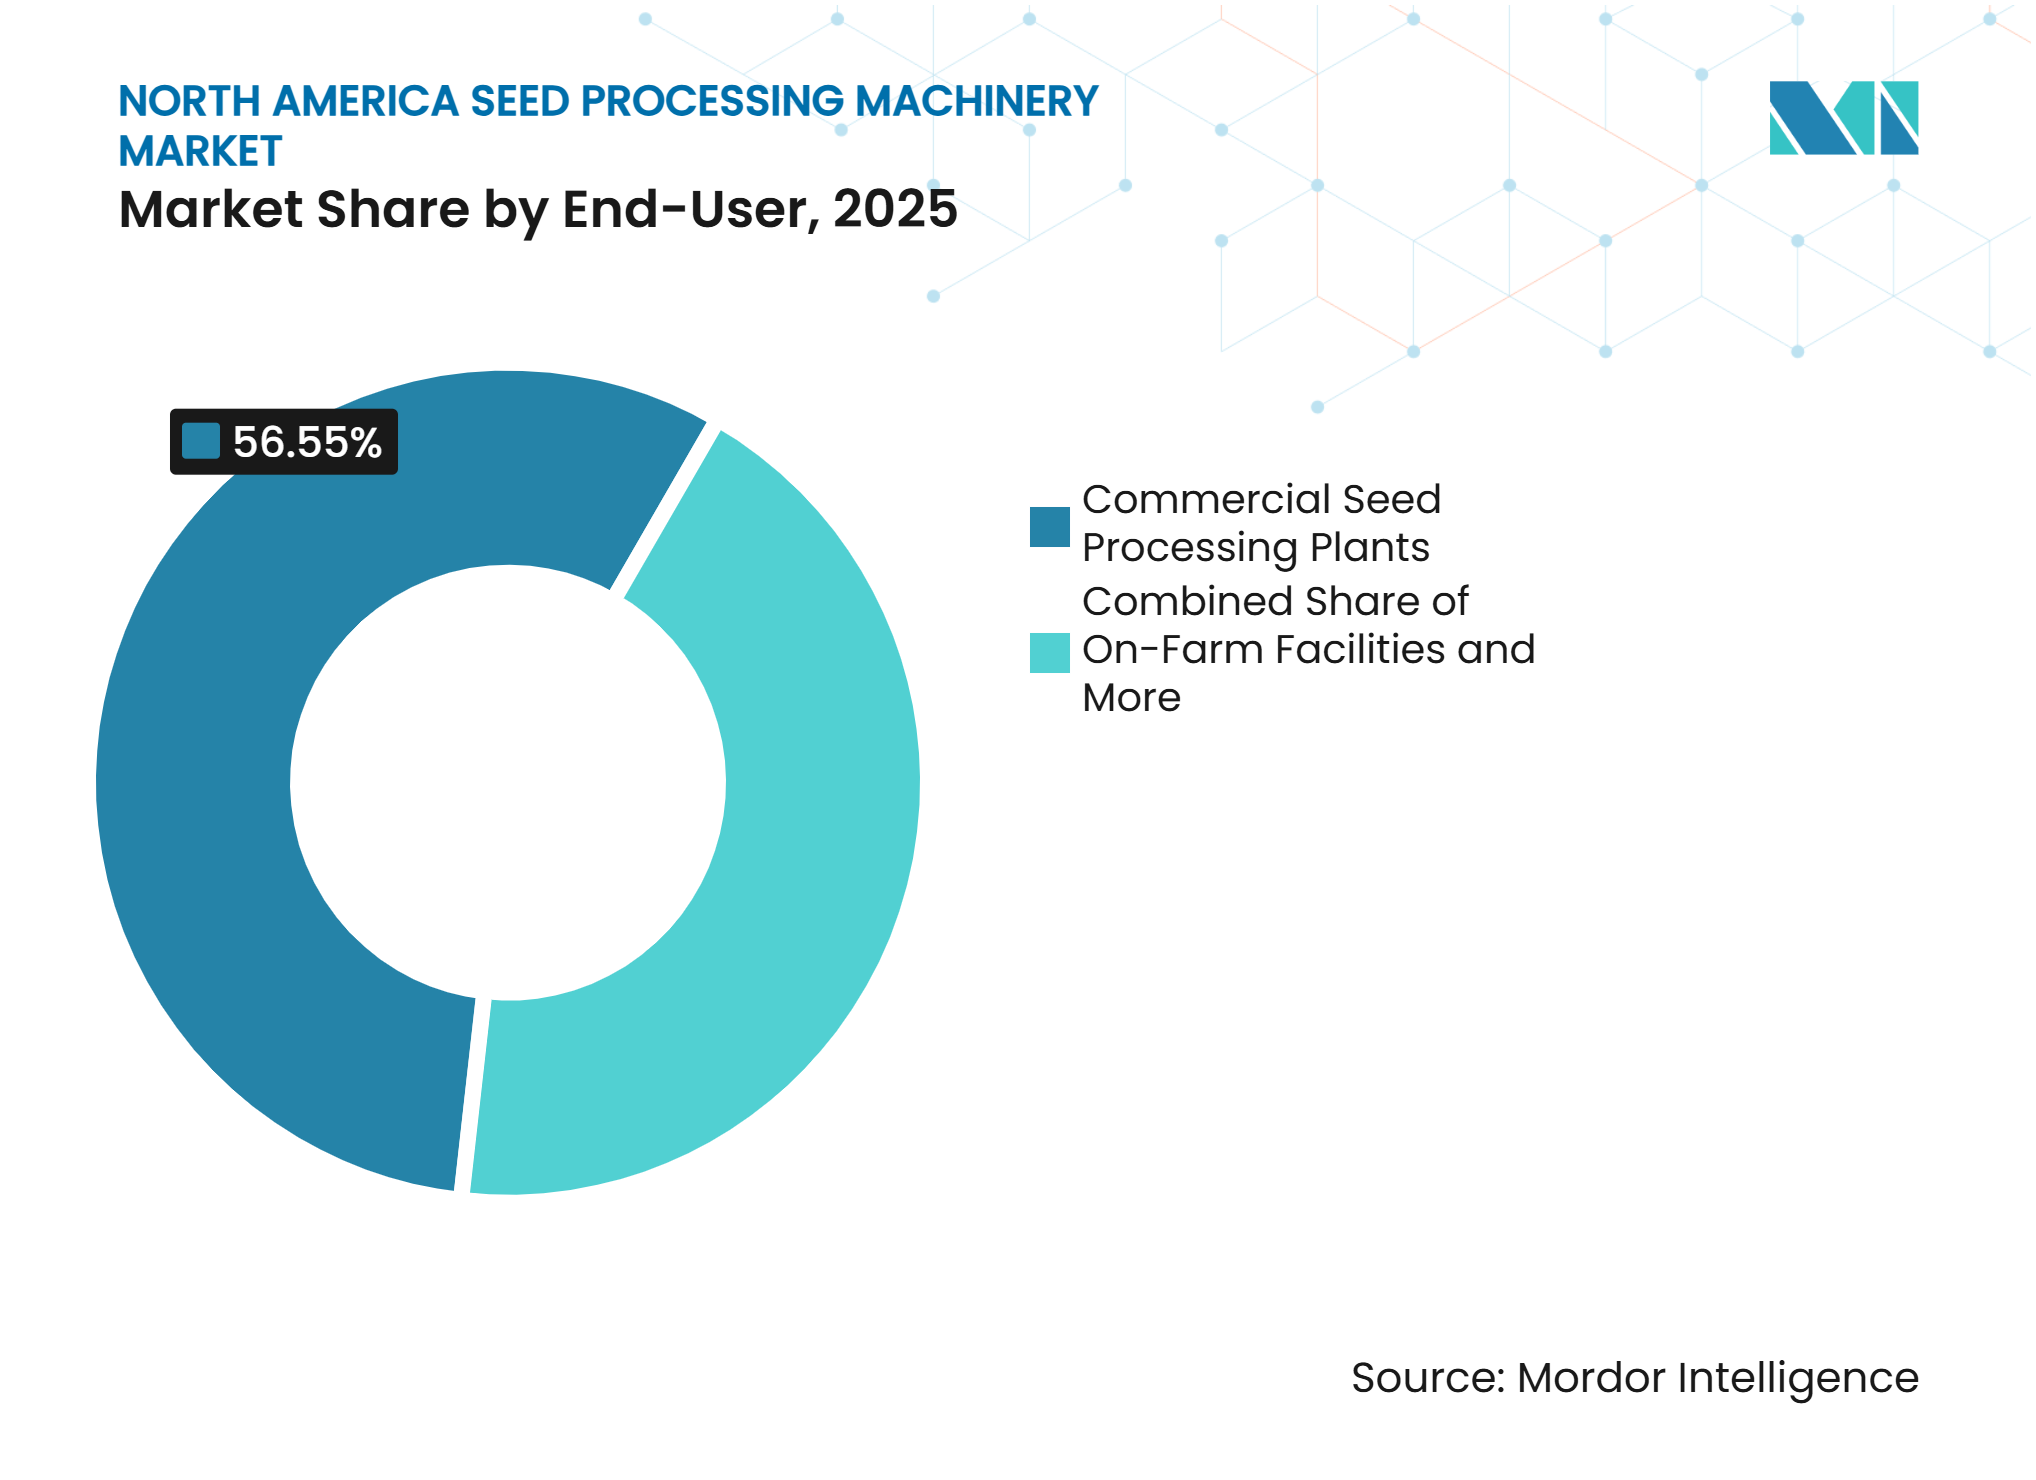
- Par utilisateur final, les usines commerciales de traitement des semences détenaient 56,6 % du chiffre d'affaires en 2025, tandis que les installations à la ferme devraient croître au CAGR le plus rapide de 7,2 % de 2026 à 2031.
- Par pays, les États-Unis détenaient 72,5 % du chiffre d'affaires en 2025, tandis que le Mexique devrait croître au CAGR le plus rapide de 8,7 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion du traitement des semences certifiées et de qualité export | +1.8% | États-Unis : les volumes hybrides certifiés nécessitent un conditionnement cohérent. Canada : le traitement du blé, des légumineuses et du canola de qualité export élève les exigences de qualité. Mexique : les flux transfrontaliers de semences accroissent la demande de normes compatibles. | Moyen terme (2 à 4 ans) |
| Automatisation pour compenser les contraintes de main-d'œuvre saisonnière | +1.5% | États-Unis et Canada : les pénuries de main-d'œuvre saisonnière soutiennent l'alimentation, le nettoyage et le conditionnement automatiques. Mexique : l'automatisation peut réduire la variabilité là où la main-d'œuvre qualifiée est limitée. | Court terme (≤ 2 ans) |
| Remplacement des lignes de traitement vieillissantes | +1.2% | États-Unis : le plus grand parc de remplacement se trouve dans les usines commerciales matures. Canada : les installations coopératives établies font face à des besoins de modernisation. Mexique : les nouvelles installations de lignes sont plus courantes que les projets de remplacement seul. | Long terme (≥ 4 ans) |
| Adoption du tri optique et du contrôle qualité numérique | +1.0% | États-Unis : premier adoptant pour les grandes lignes commerciales. Canada : les transformateurs de canola, de légumineuses et de céréales ont besoin de contrôle qualité. Mexique : les applications légumes et maïs créent des opportunités de croissance. | Moyen terme (2 à 4 ans) |
| Intensité de traitement plus élevée pour les semences hybrides, traitées et spécialisées | +0.8% | États-Unis : le maïs hybride et le soja nécessitent une manipulation précise. Canada : les semences de canola, de céréales et de légumineuses nécessitent un traitement spécifique à la culture. Mexique : les semences de maïs et de légumes accroissent les besoins en traitement et en calibrage. | Moyen terme (2 à 4 ans) |
| Convergence réglementaire entre les États-Unis et le Canada | +0.4% | États-Unis et Canada : les attentes alignées en matière de traçabilité et de certification soutiennent les systèmes qui documentent le traitement au niveau du lot. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du traitement des semences certifiées et de qualité export
Le marché des machines de traitement des semences en Amérique du Nord bénéficie des exigences de certification qui accordent une plus grande importance à la pureté, à la cohérence et à la documentation des lots. Le Service de commercialisation agricole du Département de l'agriculture des États-Unis gère un Programme accrédité de conditionnement des semences qui audite les installations de conditionnement participantes selon les méthodes de l'Organisation internationale de normalisation [1]. Ces audits soutiennent la demande d'équipements capables de nettoyer, calibrer, séparer et enregistrer des résultats spécifiques aux lots de manière cohérente. Les exportations canadiennes de blé ont augmenté de 15 % d'une année sur l'autre pour atteindre 29,3 millions de tonnes métriques lors de la campagne de commercialisation 2024-25, ce qui accroît la pression sur les installations des Prairies pour maintenir des normes de conditionnement de qualité export. L'effet commercial est une préférence pour les mises à niveau de lignes intégrées plutôt que pour des changements d'équipements isolés lorsque les transformateurs doivent respecter une spécification de qualité définie.
Automatisation pour compenser les contraintes de main-d'œuvre saisonnière
Le marché des machines de traitement des semences en Amérique du Nord connaît un intérêt croissant pour les systèmes automatiques d'alimentation, de nettoyage, de tri, de traitement et de conditionnement, là où la main-d'œuvre saisonnière est difficile à obtenir. Le programme H-2A des États-Unis a certifié près de 400 000 postes agricoles au cours de l'exercice fiscal 2025, tandis que l'American Farm Bureau Federation a signalé que les visas effectivement délivrés ne correspondaient pas à tous les postes certifiés. Cet écart peut comprimer les fenêtres de traitement lorsque les cultures, la main-d'œuvre et la capacité de transport doivent s'aligner durant la même période. Les systèmes automatiques réduisent le nombre d'interventions manuelles requises entre la réception des semences et la préparation des lots finis. PETKUS Technologie GmbH a déclaré en 2024 que la conception de son nettoyeur à air et à tamis peut réduire le temps de changement de tamis, ce qui importe aux transformateurs passant d'une culture à l'autre et d'une variété à l'autre. L'argument commercial est le plus fort là où les installations à grand volume ont besoin d'un débit stable pendant les courtes saisons de conditionnement.
Remplacement des lignes de traitement vieillissantes
La demande de remplacement reste pertinente car une grande partie du parc installé aux États-Unis et au Canada comprend des équipements mécaniques de nettoyage et de calibrage qui ont fonctionné à travers plusieurs cycles de consolidation. Les équipements peuvent rester en service pendant de nombreuses années s'ils répondent encore aux besoins de base en matière de débit. Cependant, les lignes plus anciennes offrent souvent moins de flexibilité pour la traçabilité des lots, le contrôle du traitement ou les changements rapides de cultures. Le marché des machines de traitement des semences en Amérique du Nord dépend donc en partie des mises à niveau déclenchées par les exigences de conformité, les acquisitions et les extensions d'usines plutôt que par des calendriers de remplacement réguliers. Ag Growth International Inc. a indiqué en mars 2026 que son carnet de commandes avait diminué de 26 % d'une année sur l'autre pour atteindre 543 millions CAD, ce qu'il a lié à un ralentissement des prises de commandes commerciales et à des périodes d'examen plus longues de la part des clients. Ce schéma montre pourquoi les revenus liés aux remplacements peuvent être irréguliers même lorsque le besoin de modernisation persiste.
Adoption du tri optique et du contrôle qualité numérique
Les trieurs optiques devraient croître au CAGR le plus rapide de 8,4 % de 2026 à 2031 au sein du marché des machines de traitement des semences en Amérique du Nord. Les systèmes multi-capteurs peuvent évaluer la couleur, la forme et les caractéristiques infrarouges en une seule étape de traitement, offrant aux transformateurs une option de contrôle qualité au-delà du calibrage mécanique. Ces systèmes conviennent aux opérations de semences oléagineuses, de légumineuses, de céréales et de semences spécialisées où la détection des défauts et la cohérence des lots affectent la valeur commerciale. Bühler AG a ouvert un centre de recherche et de formation en tri optique à Stockton, en Californie, avec West-Link en mars 2025, permettant aux transformateurs de tester les matériaux avant de prendre une décision d'investissement. L'installation offre aux acheteurs potentiels une voie pratique pour évaluer les performances de tri pour leurs propres lots de semences. Les enregistrements numériques de ces plateformes peuvent également soutenir les exigences de traçabilité dans les usines de conditionnement certifiées.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé des lignes de traitement avancées | -1.80% | Aux États-Unis, les petites coopératives peuvent différer les mises à niveau intégrées. Au Canada, les installations locales de légumineuses, de céréales et de fourrages font face à des économies de volumes plus faibles. Au Mexique, les petits opérateurs peuvent avoir un capital limité pour de nouvelles lignes automatisées. | Court terme (≤ 2 ans) |
| Longs cycles de remplacement dans un parc installé mature | -1.20% | Aux États-Unis et au Canada, les équipements mécaniques fonctionnels peuvent retarder les décisions d'investissement. Au Mexique, l'effet est moindre car de nombreux projets impliquent une première modernisation. | Long terme (≥ 4 ans) |
| Pénurie d'opérateurs spécialisés et de techniciens de service | -0.80% | Aux États-Unis et au Canada, les lacunes en matière de personnel affectent la mise en service et l'exploitation en période de pointe. Au Mexique, une couverture spécialisée limitée peut augmenter les exigences de mise en œuvre et de service. | Moyen terme (2 à 4 ans) |
| Variabilité des cultures et exigences d'ingénierie spécifiques aux projets | -0.50% | Aux États-Unis, les lignes de maïs et de soja nécessitent un débit élevé. Au Canada, les semences de canola, de légumineuses, de céréales et de fourrages nécessitent des configurations flexibles. Au Mexique, les lots de maïs et de légumes nécessitent des changements fréquents. | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des lignes de traitement avancées
Les nettoyeurs à air et à tamis, les tables de gravité et les calibreurs mécaniques peuvent rester utiles s'ils répondent aux besoins de production minimaux. Cela retarde les achats lorsque les opérateurs ne font face à aucun problème de conformité, à aucune contrainte de capacité ou à aucune nouvelle exigence de culture. Les longues périodes de prise de décision peuvent rendre les revenus des fournisseurs difficiles à prévoir sur la seule base de la demande annuelle en équipements. Ag Growth International Inc. a noté en 2026 que les prises de commandes commerciales ont ralenti à mesure que les clients prenaient plus de temps pour évaluer leurs achats. Cette déclaration illustre comment des achats prudents peuvent affecter les fournisseurs qui vendent des équipements à des clients agricoles commerciaux. Dans un parc installé mature, l'argument commercial en faveur du remplacement doit généralement reposer sur des besoins en main-d'œuvre réduits, une meilleure traçabilité, une plus grande précision ou une exigence de capacité spécifique.
Variabilité des cultures et exigences d'ingénierie spécifiques aux projets
Les caractéristiques des semences varient selon la culture, la variété, l'état du lot, le taux d'humidité et l'utilisation finale prévue. Un système conçu pour le maïs à grand volume peut ne pas convenir aux petits lots de légumes ou aux semences de légumineuses sans modifications des tamis, du débit d'air, des réglages et des équipements de traitement. Cela rend les lignes complètes plus spécifiques aux projets que les achats de machines standard. La conception personnalisée peut allonger les périodes de devis, de test, d'installation et de réception. Les transformateurs peuvent également préférer conserver des équipements familiers lorsque les gains attendus d'une nouvelle configuration sont incertains. Ces exigences peuvent ralentir les approbations de projets même lorsqu'une installation reconnaît les avantages opérationnels de la modernisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine, les nettoyeurs ancrent le chiffre d'affaires tandis que les trieurs optiques mènent la croissance
Les nettoyeurs détenaient 41,6 % du chiffre d'affaires par type de machine en 2025, ce qui en fait la plus grande catégorie d'équipements du marché des machines de traitement des semences en Amérique du Nord. Ils fournissent l'étape de séparation centrale utilisée dans les lignes de maïs, de soja, de canola, de céréales, de légumineuses et de semences spécialisées. Les pré-nettoyeurs éliminent les matières grossières avant les étapes de séparation plus fines et contribuent à protéger les équipements en aval. Les séparateurs et dépierreurs éliminent les matières qui diffèrent en taille, forme, densité ou poids du lot de semences prévu. Les calibreurs soutiennent des spécifications de taille uniformes, qui importent pour les performances de plantation et la certification. Les enrobeurs et traiteurs sont utilisés lorsque les transformateurs ont besoin d'une application contrôlée de traitement ou d'enrobages.
Les trieurs optiques devraient croître au CAGR le plus rapide de 8,4 % de 2026 à 2031. Leur rôle s'élargit, où l'inspection visuelle et spectrale peut identifier les matières endommagées, décolorées ou indésirables difficiles à éliminer mécaniquement. Bühler AG a introduit le SORTEX AI700 en mai 2025 et a décrit la détection des défauts basée sur l'apprentissage profond et l'amélioration de la concentration des rejets[2]. Les séchoirs conservent un rôle nécessaire pour atteindre les conditions d'humidité appropriées au stockage et à la certification. Les conditionneuses de semences, les polisseurs et autres machines spécialisées remplissent des fonctions plus étroites mais restent partie intégrante de lignes complètes adaptées au type de culture et aux exigences des clients.



Par mode de fonctionnement, les systèmes automatiques occupent la position la plus importante
Les systèmes automatiques détenaient 71,3 % du chiffre d'affaires par mode de fonctionnement en 2025, ce qui en fait le plus grand segment. Ces systèmes intègrent l'alimentation, le nettoyage, le tri, le traitement et le conditionnement avec moins de transferts manuels. Leur utilisation est la plus forte dans les installations commerciales exploitant plusieurs équipes pendant les périodes de pointe de conditionnement. La disponibilité de la main-d'œuvre renforce l'attrait des équipements capables de maintenir un fonctionnement cohérent avec un effectif d'exploitation réduit. Les commandes automatiques peuvent également soutenir des taux de traitement reproductibles et des paramètres de processus documentés. Le secteur des machines de traitement des semences en Amérique du Nord bénéficie lorsque les acheteurs relient ces fonctions à la planification de la main-d'œuvre et aux besoins de traçabilité.
Les systèmes semi-automatiques restent appropriés pour les petites usines commerciales, les installations à la ferme et les environnements de recherche. Ils permettent aux opérateurs de conserver un contrôle direct sur la sélection des tamis, les paramètres de traitement et les changements de cultures. Cela peut être utile lorsque le débit est plus faible ou lorsque de nombreuses variétés sont traitées en petits lots. Westrup ApS exploite un centre d'essai à Sioux Falls, dans le Dakota du Sud, où les transformateurs peuvent faire passer des semences dans des équipements plus petits utilisant la même technologie que les modèles plus grands. Ces tests aident les utilisateurs à affiner la configuration d'un processus avant de choisir un équipement. Les configurations semi-automatiques conservent donc une demande là où la flexibilité importe plus que l'automatisation complète de la ligne.
Par utilisateur final, les usines commerciales mènent tandis que les installations à la ferme se développent le plus rapidement
Les usines commerciales de traitement des semences détenaient 56,6 % du chiffre d'affaires par utilisateur final en 2025, ce qui en fait le plus grand segment d'utilisateurs finaux. Ces installations traitent de grands volumes de semences hybrides, certifiées, traitées et spécialisées. Leurs exigences couvrent souvent le nettoyage, le calibrage, la séparation, le traitement et le conditionnement dans un processus unique et intégré. Un débit élevé et de multiples spécifications de produits peuvent justifier l'investissement dans des systèmes automatiques et le tri optique. Les producteurs de semences constituent un autre groupe de clients important car ils doivent relier les volumes de production aux normes de conditionnement. Les installations de manutention des céréales constituent une source de demande adjacente là où les infrastructures de manutention des semences et des céréales se recoupent dans des applications définies de traitement des semences.
Les installations à la ferme devraient croître au CAGR le plus rapide de 7,2 % de 2026 à 2031. Les grandes exploitations peuvent utiliser le pré-nettoyage et le tri de base pour réduire la dépendance à la capacité de conditionnement externe pendant les périodes chargées. Le Service de recherche économique du Département de l'agriculture des États-Unis a documenté l'utilisation continue des technologies de précision dans les exploitations dans son rapport de 2024, soutenant le virage plus large vers une gestion sur site guidée par les données. Les institutions de recherche constituent un marché stable pour les nettoyeurs à petits lots, les tables de gravité et les systèmes de tri à l'échelle laboratoire. L'Iowa State University Seed Laboratory a organisé un atelier de tri par couleur Satake en juin 2026 pour les professionnels des semences travaillant avec le tri du maïs et du soja. Ces utilisateurs privilégient des résultats de test reproductibles et une manipulation flexible plutôt qu'un débit maximal.

Analyse géographique
Les États-Unis détenaient 72,5 % de la part du marché des machines de traitement des semences en Amérique du Nord en 2025, ce qui en fait le plus grand segment par pays. Le pays dispose d'une base substantielle de capacité commerciale de conditionnement de semences hybrides dans les régions de maïs et de soja. La demande est soutenue par des usines qui traitent de grands volumes et ont besoin d'équipements adaptés au nettoyage, au calibrage, au traitement et au conditionnement. Les extensions d'usines et les changements de propriété peuvent créer une demande de mises à niveau à mesure que les opérateurs alignent les équipements sur les nouvelles normes d'exploitation. L'échelle de la production commerciale de semences soutient un large éventail d'exigences en matière de capacités de nettoyage, de calibrage, de traitement et de conditionnement.
Le Canada est le deuxième segment par pays, avec une demande établie provenant du conditionnement des semences de canola, de céréales, de légumineuses et de fourrages. L'activité de traitement est concentrée en Saskatchewan, en Alberta et au Manitoba, où les installations gèrent des exigences de qualité et de certification spécifiques aux cultures. L'Agence canadienne d'inspection des aliments fait progresser les modifications au Règlement sur les semences dans le cadre de son plan prospectif 2026 à 2028. Ces réglementations peuvent accroître l'attention portée aux équipements qui soutiennent la traçabilité et une documentation fiable. Westrup ApS répertorie les événements sectoriels nord-américains dans son calendrier d'exposition 2026, indiquant un engagement continu des fournisseurs auprès des transformateurs régionaux[3].
Le Mexique devrait croître au CAGR le plus rapide de 8,7 % de 2026 à 2031. Son parc installé plus petit signifie que la modernisation peut impliquer de nouvelles installations de lignes plutôt que seulement un remplacement incrémental. Le traitement des semences de maïs et de légumes soutient la demande d'équipements de nettoyage, de calibrage et de traitement capables de gérer des lots plus petits et des changements fréquents de variétés, ce qui peut favoriser les systèmes évolutifs. Le segment Reste de l'Amérique du Nord reste un contributeur plus modeste en 2026, bien que les normes d'approvisionnement des États-Unis et du Canada puissent façonner les besoins en équipements des installations desservant les flux régionaux de semences.
Paysage concurrentiel
Concentration du Marché
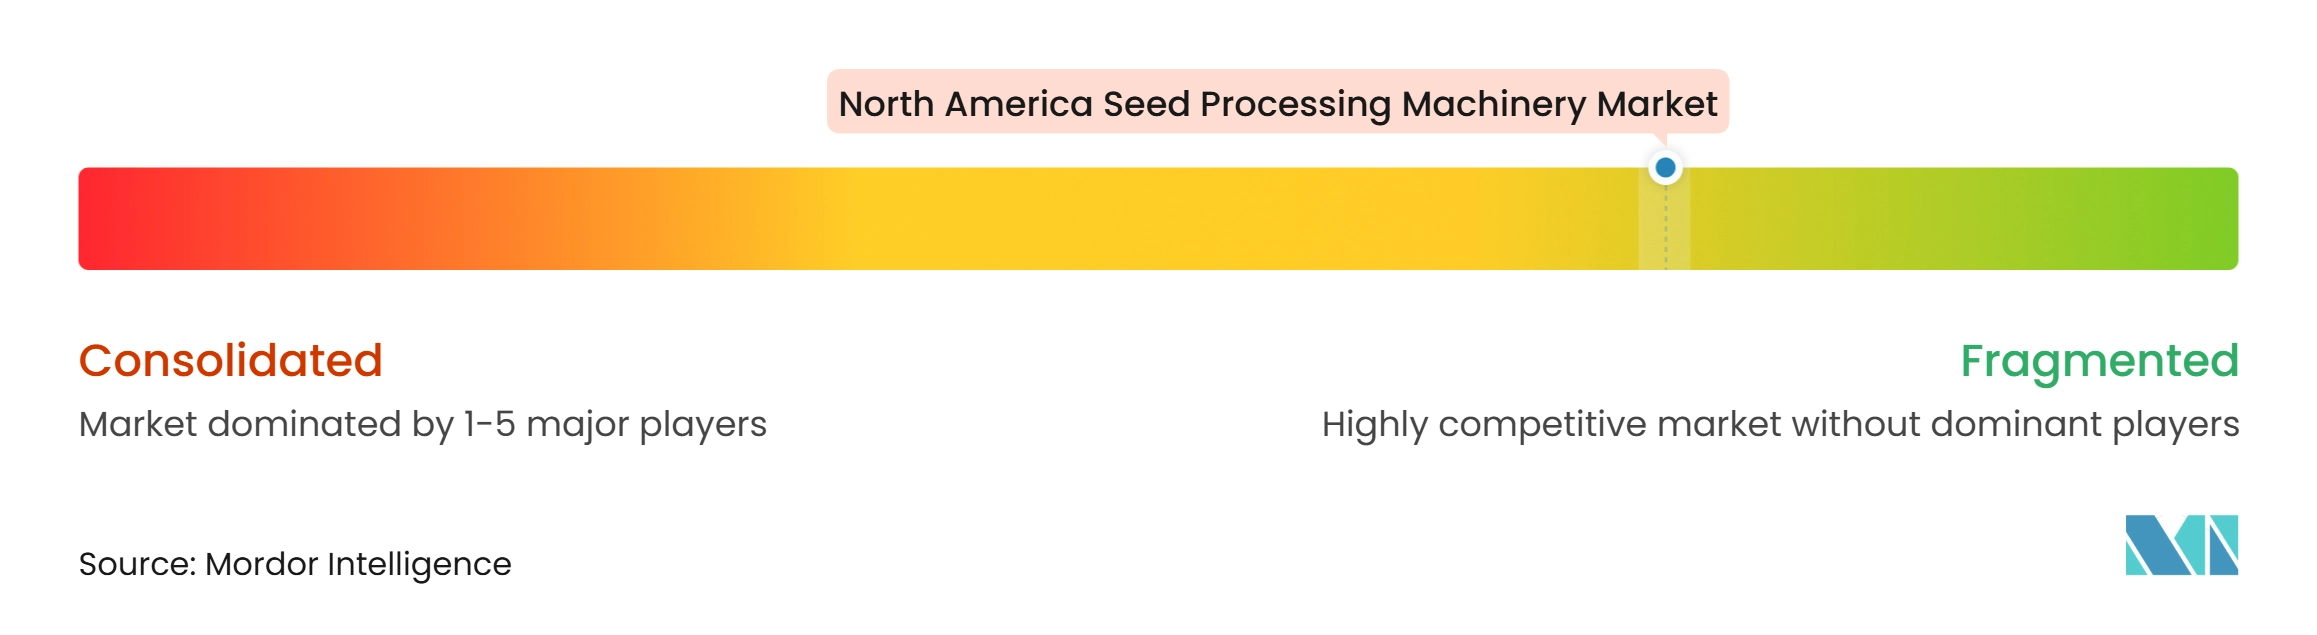
Le marché des machines de traitement des semences en Amérique du Nord est fragmenté et aucun fournisseur ne détient une part dominante sur l'ensemble du spectre des machines. La concurrence s'étend aux fournisseurs de lignes complètes, aux spécialistes du tri optique et aux fabricants axés sur les équipements de nettoyage, de séparation, de séchage ou de traitement. Les acheteurs évaluent les fournisseurs sur l'adéquation aux cultures, l'intégration des lignes, la couverture du service, la capacité de mise en service et la capacité à soutenir un traitement traçable. La structure fragmentée signifie qu'une entreprise peut être forte dans une catégorie de machines sans mener l'ensemble du marché régional. Cela donne également aux transformateurs plusieurs options lors de l'assemblage d'une ligne à partir de catégories d'équipements compatibles.
Bühler AG, PETKUS Technologie GmbH, Westrup ApS, Grain and Protein Technologies, Alvan Blanch Development Company Ltd et d'autres fournisseurs agréés se font concurrence grâce à des configurations de produits différenciées et un support technique. Bühler AG a étendu son support en tri optique dans l'ouest des États-Unis grâce au centre de Stockton, qui a ouvert avec West-Link en 2025. Westrup ApS a annoncé de solides résultats financiers pour son exercice 2025-26 et a poursuivi son développement international en 2026. La démonstration technologique et le support local font donc partie de la stratégie des fournisseurs aux côtés des performances des produits. Ces priorités aident les entreprises à se positionner pour les mises à niveau d'usines et les nouveaux projets de traitement.
Les petits opérateurs représentent une opportunité significative pour les fournisseurs capables de proposer des mises à niveau modulaires plutôt qu'une nouvelle ligne complète. Les équipements de nettoyage, de séparation, de traitement et de tri peuvent être ajoutés par étapes lorsque les budgets d'investissement ne permettent pas un projet intégré. La surveillance numérique des processus relie les paramètres des machines aux enregistrements des lots et aux résultats de qualité, créant un point de différenciation supplémentaire. Les fournisseurs doivent également aider les clients à gérer les besoins en formation et en service, ce qui maintient la concurrence dispersée entre les types d'équipements, les applications culturales et les tailles de clients.
Leaders du secteur des machines de traitement des semences en Amérique du Nord
-
Ag Growth International Inc.
-
Grain & Protein Technologies (Cimbria A/S)
-
Westrup ApS
-
PETKUS Technologie GmbH
-
Bühler AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des machines de traitement des semences en Amérique du Nord Entreprises couvertes dans ce rapport
- Ag Growth International Inc.
- Grain & Protein Technologies (Cimbria A/S)
- Westrup ApS
- PETKUS Technologie GmbH
- Bühler AG
- Satake Corporation
- Oliver Manufacturing CO, Inc.
- Seedburo Equipment
- A.T. Ferrell Company, Inc.
- LMC Manufacturing
- Kice Industries, Inc.
- Alvan Blanch Development Company Limited
- Bratney
- Carter Day International, Inc.
- Forsberg’s, Inc.
Développements industriels récents dans Marché des machines de traitement des semences en Amérique du Nord
- Décembre 2025 : Cimbria A/S, par l'intermédiaire de son partenaire américain Bratney, a achevé une ligne intégrée de traitement des semences de sorgho pour Richardson Seeds. L'installation comprenait des équipements de nettoyage, de séparation par gravité, à cylindre à alvéoles, de tri par couleur et d'aspiration.
- Mai 2025 : Bühler AG a lancé le trieur optique SORTEX AI700, appliquant l'apprentissage profond à la détection des défauts pour les applications de céréales et de semences.
- Mars 2025 : Satake Corporation a lancé l'EZER1251, le plus grand modèle de sa gamme de trieurs optiques EZER, avec des modules doubles, un contrôleur à écran tactile partagé et une capacité de tri à quadruple passage.
Périmètre du rapport sur le marché des machines de traitement des semences en Amérique du Nord
Les machines de traitement des semences en Amérique du Nord englobent les équipements utilisés en agriculture pour nettoyer, trier, calibrer, sécher, traiter et conditionner les semences, améliorant ainsi leur qualité et leur viabilité pour la plantation. Ces machines jouent un rôle essentiel dans l'élimination des impuretés, la garantie de l'uniformité et la protection des semences contre les ravageurs et les maladies. Le rapport sur le marché des machines de traitement des semences est segmenté par type de machine (pré-nettoyeurs, nettoyeurs, séchoirs, calibreurs, enrobeurs et traiteurs, séparateurs et dépierreurs, polisseurs, trieurs optiques, conditionneuses de semences et autres équipements spécialisés), par mode de fonctionnement (automatique et semi-automatique), par utilisateur final (usines commerciales de traitement des semences, producteurs de semences, institutions de recherche, installations à la ferme et installations de manutention des céréales), et par géographie (États-Unis, Canada, Mexique et reste de l'Amérique du Nord). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Pré-nettoyeurs |
| Nettoyeurs |
| Séchoirs |
| Calibreurs |
| Enrobeurs et traiteurs |
| Séparateurs et dépierreurs |
| Polisseurs |
| Trieurs optiques |
| Conditionneuses de semences |
| Autres équipements spécialisés |
| Automatique |
| Semi-automatique |
| Usines commerciales de traitement des semences |
| Producteurs de semences |
| Institutions de recherche |
| Installations à la ferme |
| Installations de manutention des céréales |
| États-Unis d'Amérique |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par type de machine | Pré-nettoyeurs |
| Nettoyeurs | |
| Séchoirs | |
| Calibreurs | |
| Enrobeurs et traiteurs | |
| Séparateurs et dépierreurs | |
| Polisseurs | |
| Trieurs optiques | |
| Conditionneuses de semences | |
| Autres équipements spécialisés | |
| Par mode de fonctionnement | Automatique |
| Semi-automatique | |
| Par utilisateur final | Usines commerciales de traitement des semences |
| Producteurs de semences | |
| Institutions de recherche | |
| Installations à la ferme | |
| Installations de manutention des céréales | |
| Par pays | États-Unis d'Amérique |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord |
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché des machines de traitement des semences en Amérique du Nord en 2026 ?
Le marché est estimé à 1,54 milliard USD en 2026 et devrait atteindre 2,12 milliards USD d'ici 2031.
Quelle catégorie d'équipements mène les ventes dans ce secteur ?
Les nettoyeurs étaient la plus grande catégorie de machines, détenant 41,6 % du chiffre d'affaires en 2025.
Quel équipement de traitement des semences connaît la croissance la plus rapide ?
Les trieurs optiques devraient croître au CAGR le plus rapide de 8,4 % de 2026 à 2031.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le Mexique devrait croître au CAGR le plus rapide de 8,7 % de 2026 à 2031.