
Taille et part du marché des parfums en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
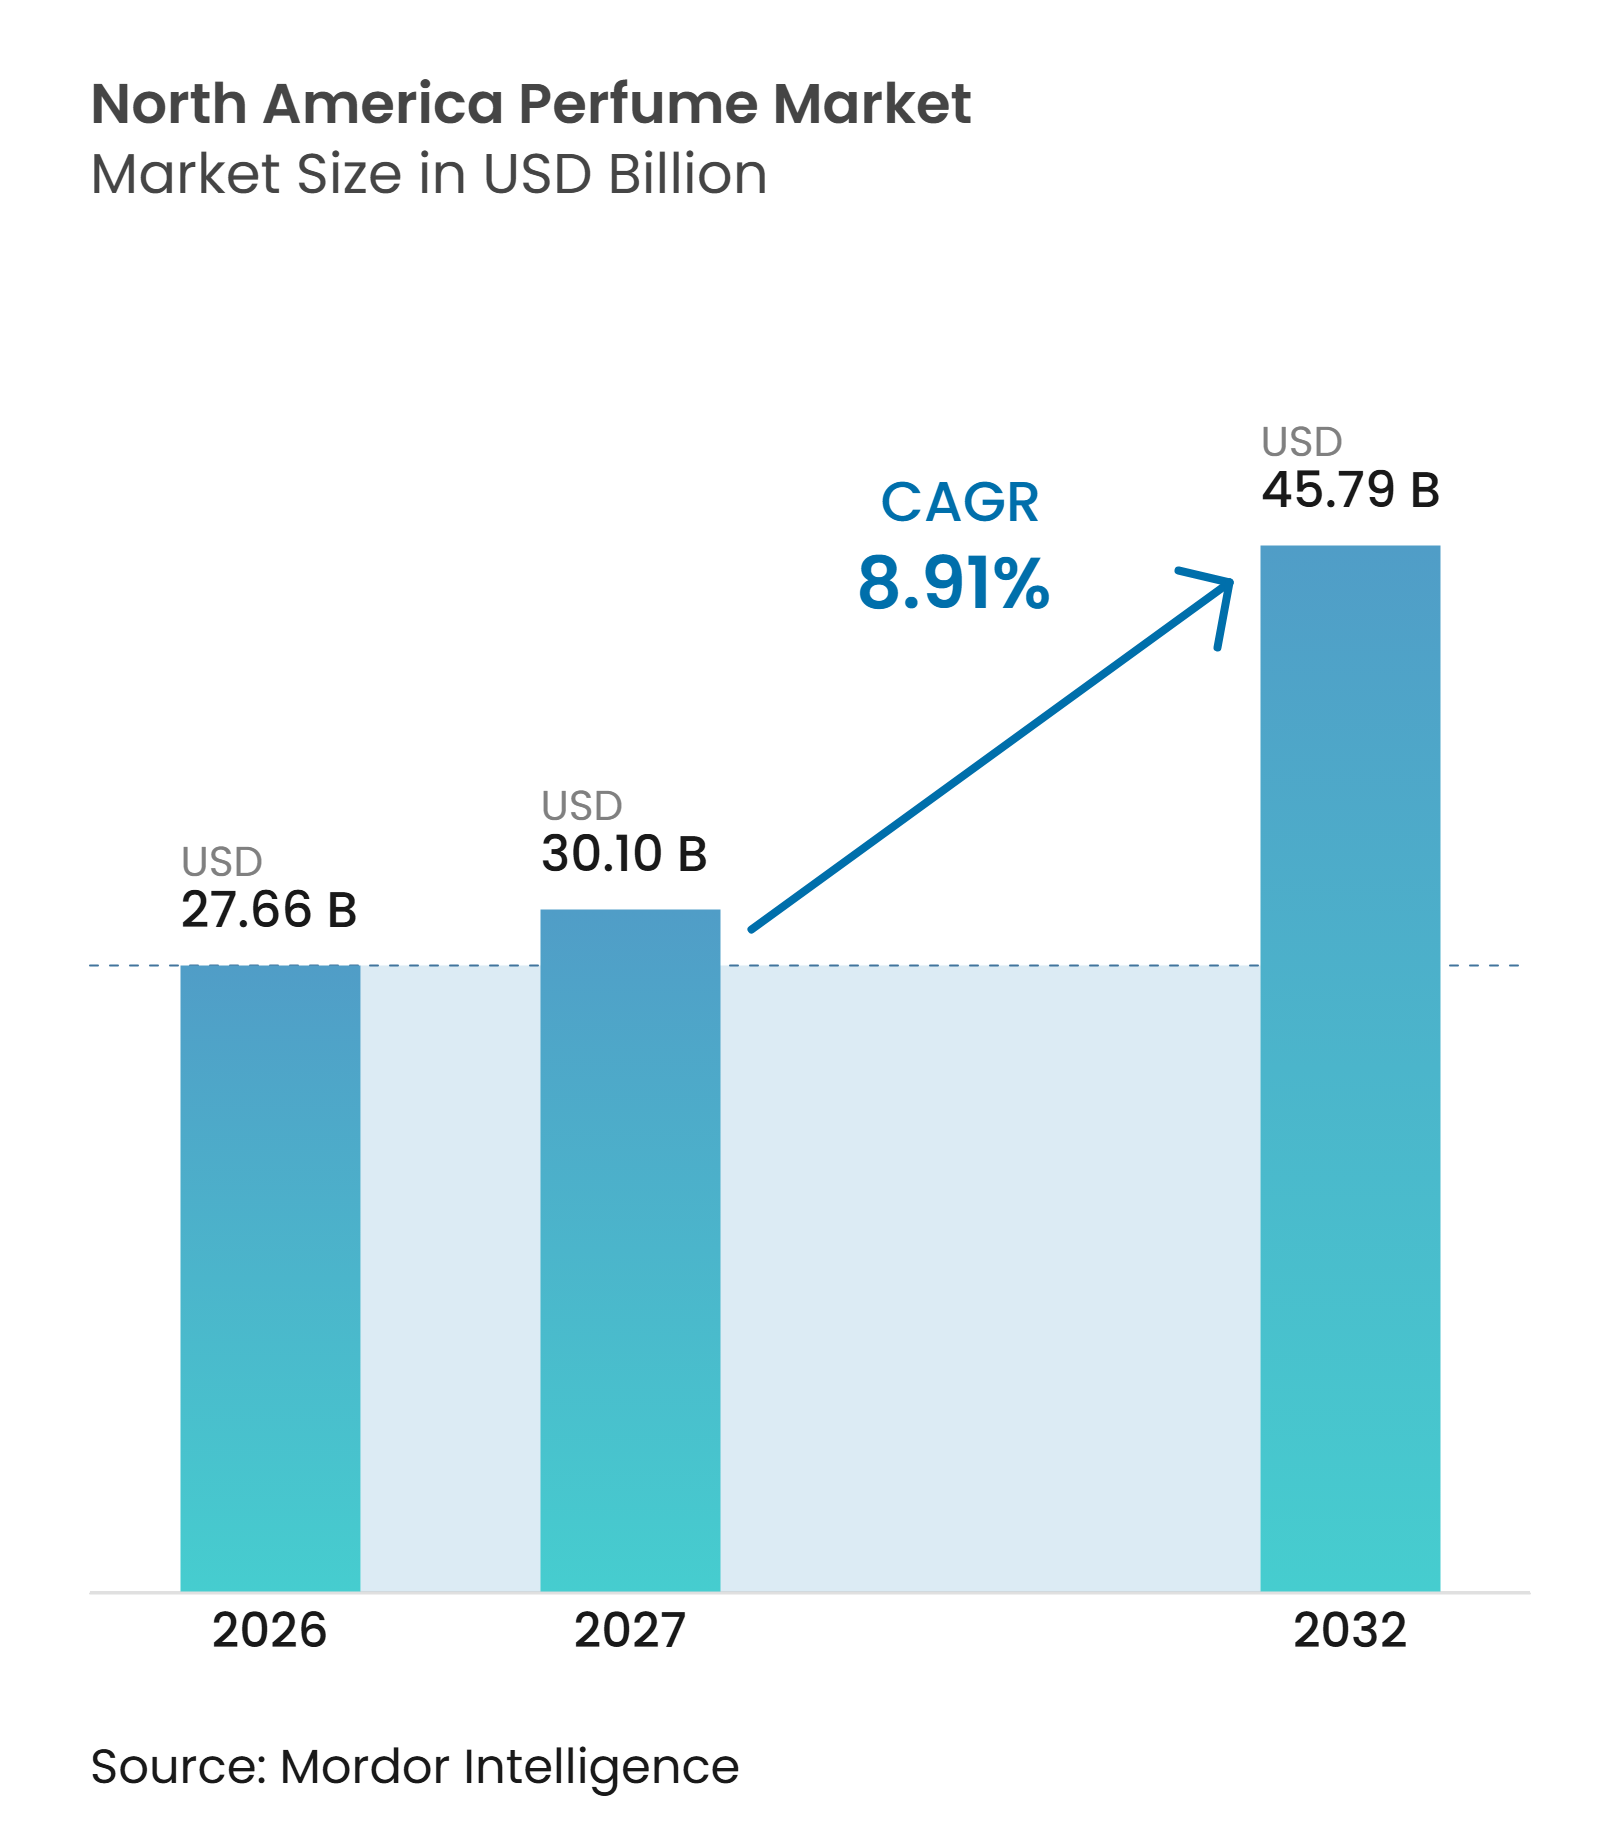
| Taille du marché de l'année de base (2026) | 27.66 Milliards de dollars |
| Taille du Marché (2027) | 30.10 Milliards de dollars |
| Taille du Marché (2032) | 45.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.91 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des parfums en Amérique du Nord par Mordor Intelligence
La taille du marché des parfums en Amérique du Nord devrait augmenter de 27,66 milliards USD en 2026 à 30,10 milliards USD en 2027 et atteindre 45,79 milliards USD d'ici 2032, avec un CAGR de 8,91 % sur la période 2026–2032. La croissance du marché est soutenue par la demande croissante de fragrances premium et de luxe, l'intérêt grandissant des consommateurs pour les formulations à base d'ingrédients naturels et durables, ainsi que la popularité croissante des parfums de niche, artisanaux et sur mesure. L'influence des réseaux sociaux, les collaborations de marques menées par des célébrités et l'expression de soi par la fragrance renforcent l'engagement des consommateurs, tandis que le commerce électronique et les plateformes de vente directe aux consommateurs améliorent l'accessibilité aux produits. Les parfums premium et les magasins spécialisés restent des segments de marché importants, tandis que la vente en ligne et les formulations à base d'ingrédients naturels créent des opportunités d'expansion supplémentaire. Cependant, les produits contrefaits et du marché gris, les préoccupations concernant les ingrédients synthtiques et allergènes, la volatilité de la chaîne d'approvisionnement, ainsi que des exigences plus strictes en matière de sécurité des ingrédients et d'étiquetage pourraient freiner la croissance. L'expansion du marché favorise donc les entreprises qui combinent des portefeuilles de fragrances différenciés avec un approvisionnement fiable en ingrédients, une transparence des produits et des stratégies de distribution omnicanale efficaces.
Points clés du rapport
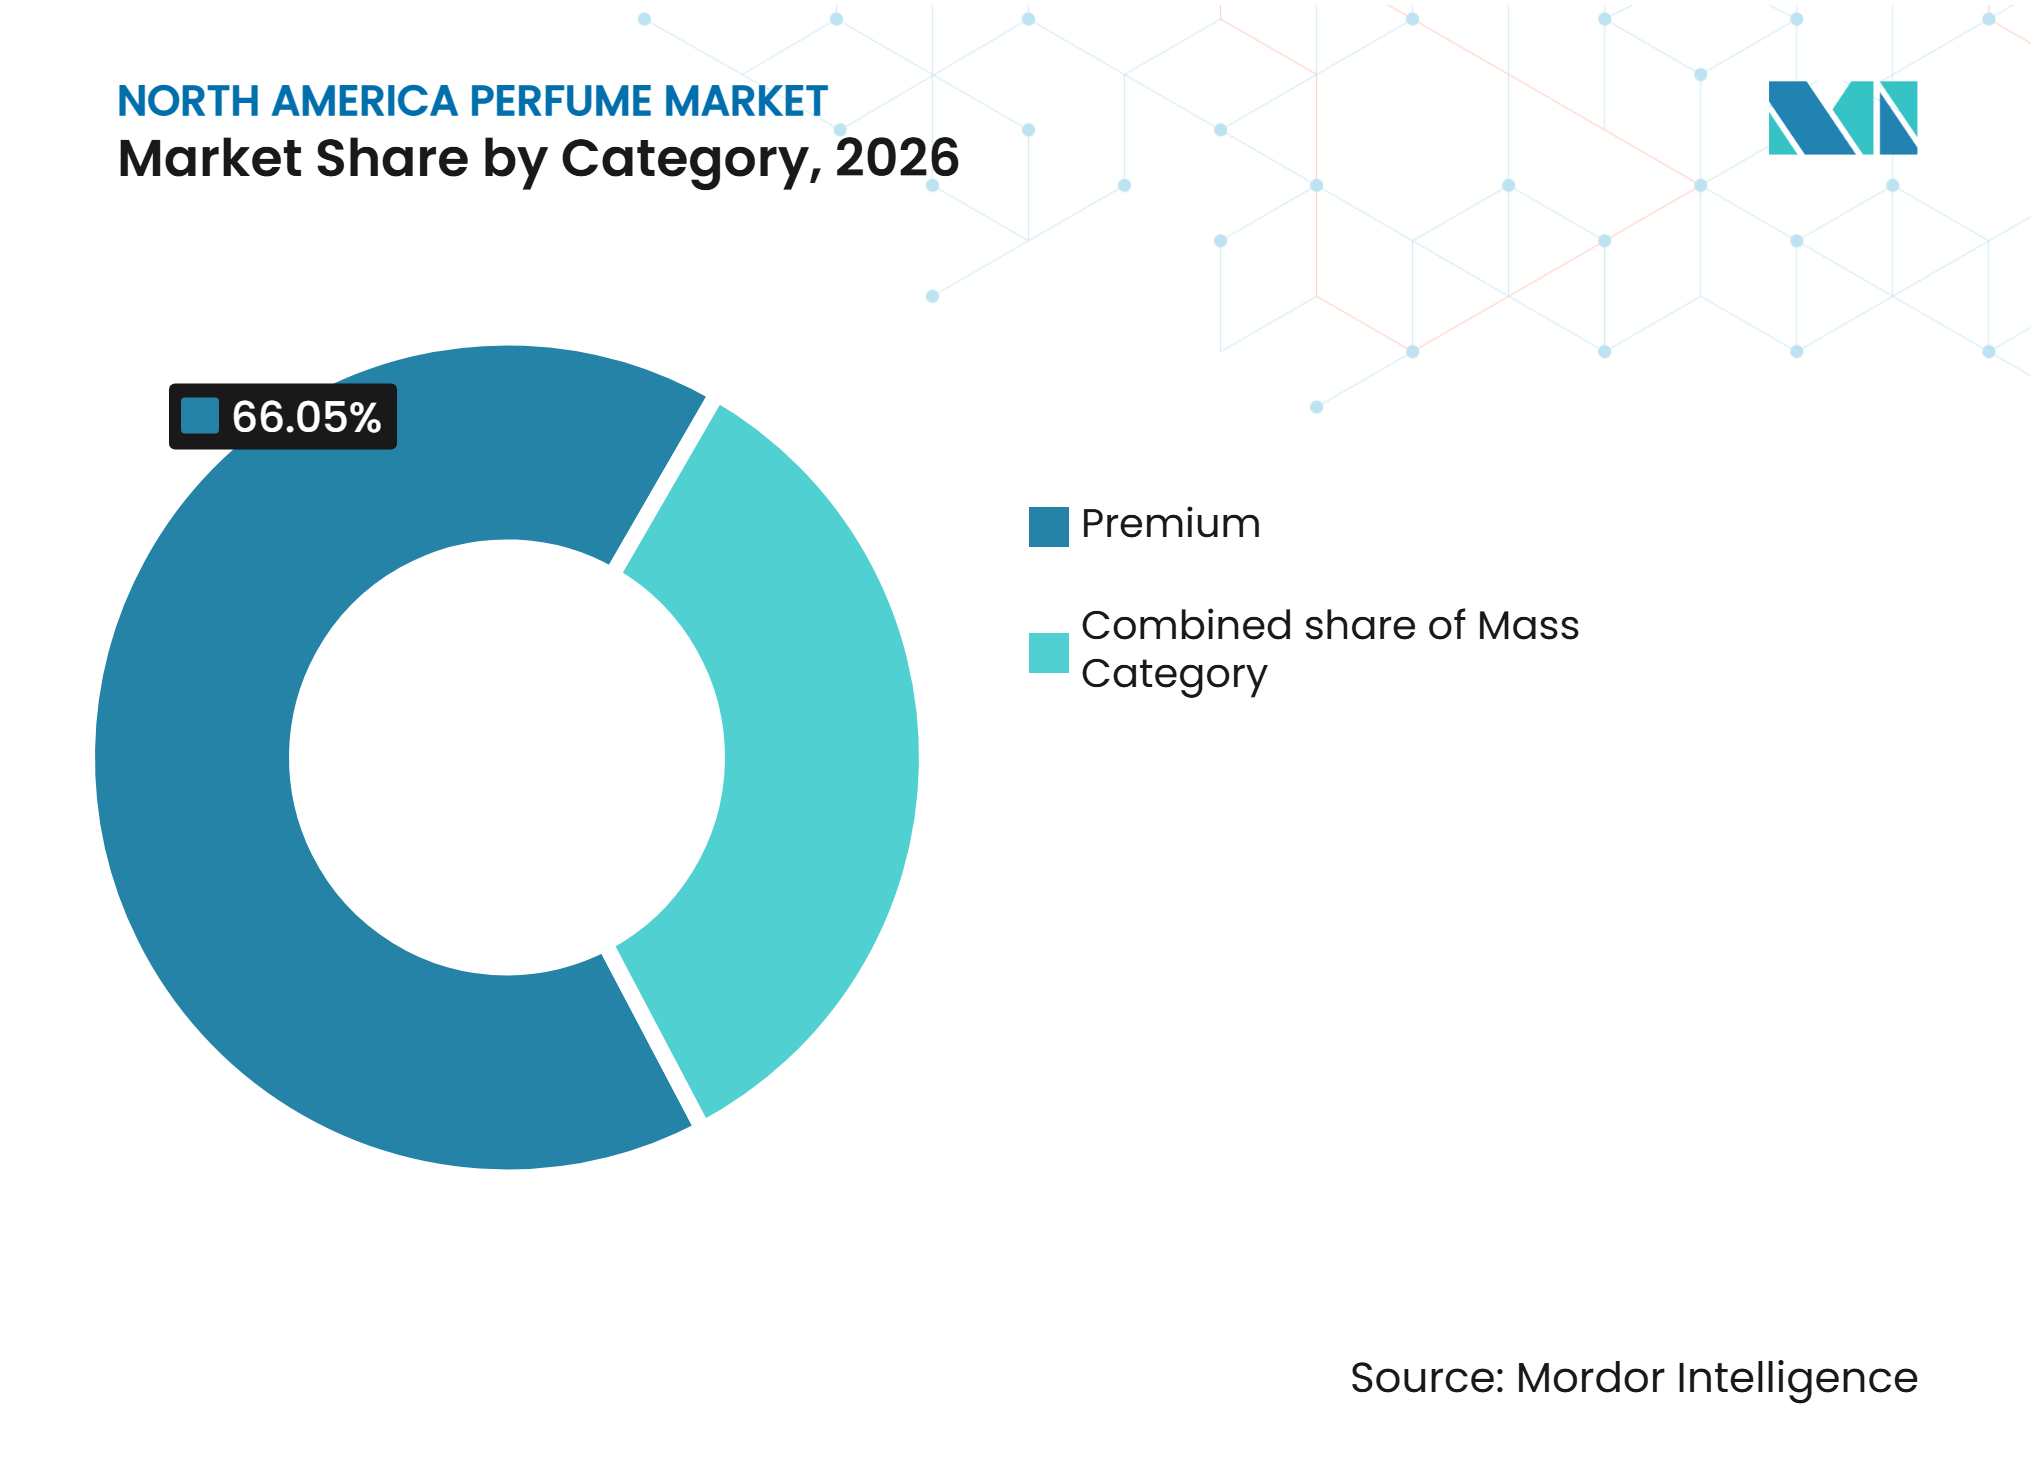
- Par catégorie, les parfums premium représentaient la plus grande part, soit 66,05 % de la taille du marché des parfums en Amérique du Nord en 2026, et devraient croître à un CAGR de 9,61 % sur la période 2026–2031.
- Par source d'ingrédients, les ingrédients synthétiques dominaient avec une part de marché de 72,48 % en 2026, tandis que les ingrédients naturels devraient enregistrer la croissance la plus rapide, avec un CAGR de 9,56 % sur la période 2026–2031.
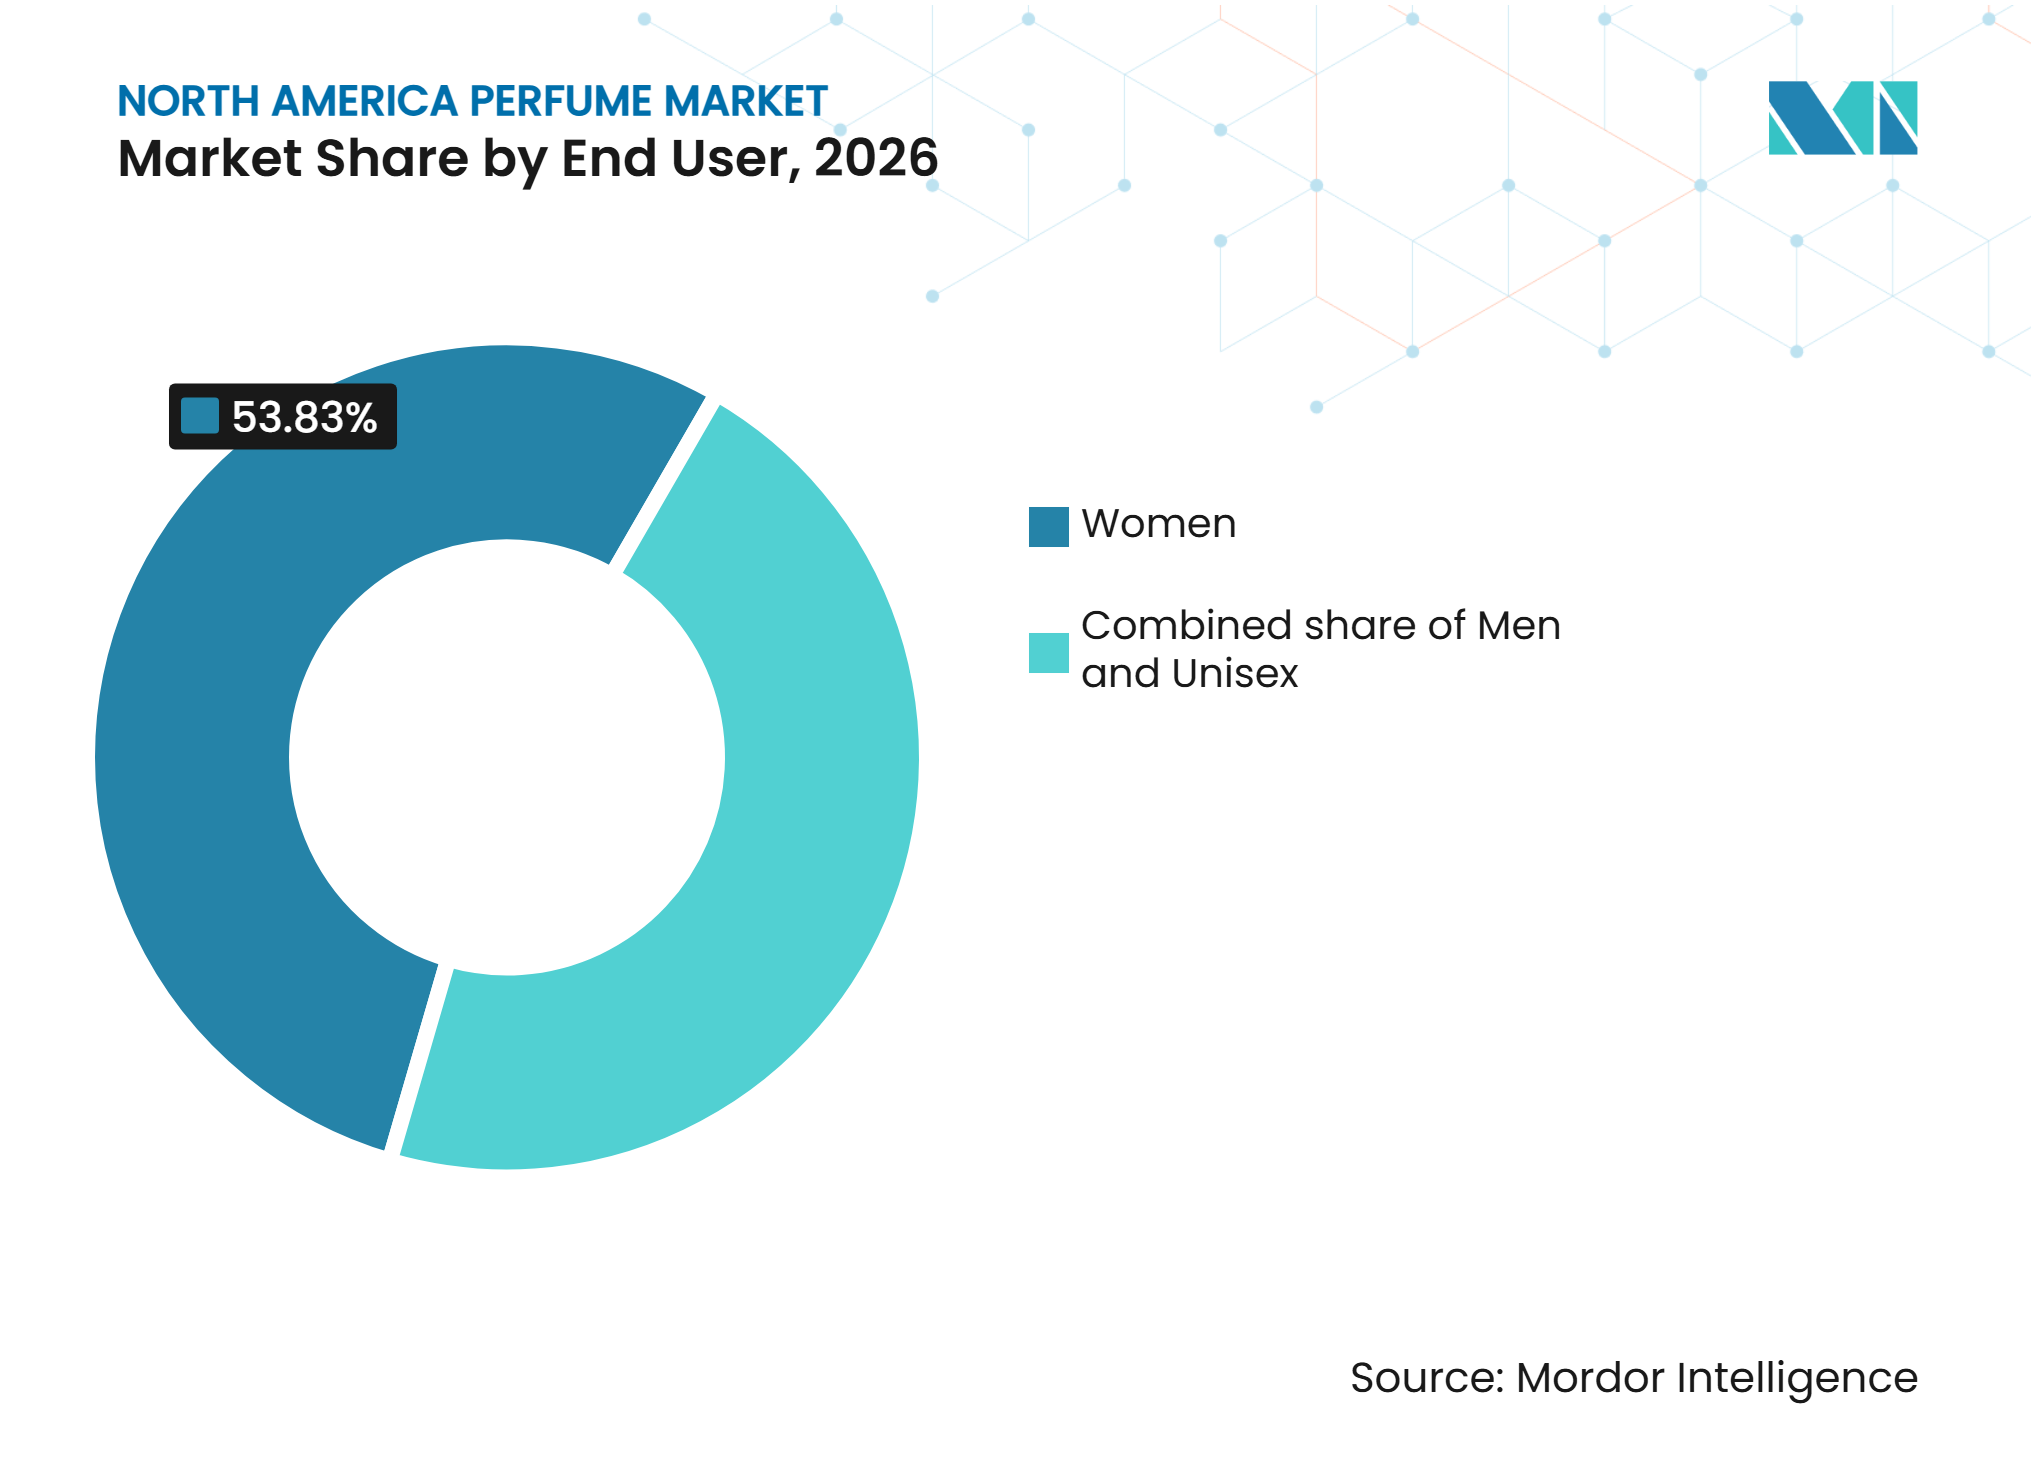
- Par utilisateur final, les femmes représentaient la plus grande part, soit 53,83 % en 2026, tandis que le segment mixte devrait connaître la croissance la plus rapide, avec un CAGR de 9,37 % sur la période 2026–2031.
- Par canal de distribution, les magasins spécialisés détenaient la plus grande part, soit 42,68 % en 2026, tandis que les boutiques en ligne devraient enregistrer la croissance la plus rapide, avec un CAGR de 9,76 % sur la période 2026–2031.
- Parmi les pays, les États-Unis représentaient la plus grande part, soit 45,83 % en 2026, tandis que le Canada devrait connaître la croissance la plus rapide, avec un CAGR de 9,01 % sur la période 2026–2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Moteurs de croissance*
| MOTEUR DE CROISSANCE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Évolution vers des formulations de fragrances naturelles, à étiquette propre et durables | +0.9% | Amérique du Nord, en particulier les États-Unis et le Canada, où l'intérêt des consommateurs pour la transparence des ingrédients et les produits de beauté durables soutient la demande | Moyen terme (2 à 4 ans) |
| Demande croissante de fragrances de niche, artisanales et sur mesure | +0.8% | Amérique du Nord, en particulier les États-Unis, soutenue par la demande de parfums distinctifs, de produits personnalisés et d'expériences de fragrance premium | Moyen terme (2 à 4 ans) |
| Influence des réseaux sociaux et collaborations de marques menées par des célébrités | +0.7% | Amérique du Nord, en particulier les États-Unis, où les plateformes numériques, les influenceurs et les partenariats avec des célébrités jouent un rôle important dans la découverte de fragrances et l'engagement envers les marques | Court terme (moins de 2 ans) |
| Premiumisation et demande croissante d'offres de fragrances de luxe | +0.8% | Amérique du Nord, en particulier les États-Unis et le Canada, où la consommation de produits de beauté premium et la demande de marques de fragrances de luxe soutiennent l'expansion du marché | Moyen terme (2 à 4 ans) |
| Expansion du commerce électronique et des plateformes de fragrances en vente directe aux consommateurs | +0.7% | Dans toute l'Amérique du Nord, en particulier aux États-Unis et au Canada, où la vente en ligne de produits de beauté, les sites web des marques et les canaux d'achat numériques élargissent l'accès des consommateurs | Court terme (moins de 2 ans) |
| Intérêt croissant pour les soins personnels, l'expression de soi et la consommation expérientielle | +0.6% | Amérique du Nord, en particulier les États-Unis et le Canada, où les fragrances sont de plus en plus positionnées comme des produits de soin personnel, de style de vie et d'expression de soi | Long terme (plus de 4 ans) |
| Source: Mordor Intelligence | |||
Évolution vers des formulations de fragrances naturelles, à étiquette propre et durables
L'intérêt des consommateurs pour la transparence des ingrédients et le positionnement responsable des produits incite les fabricants de parfums à revoir les ingrédients de leurs fragrances, leurs pratiques d'approvisionnement et leurs allégations produits. Les ingrédients de fragrances naturelles, notamment les huiles essentielles et les extraits botaniques, offrent des opportunités de développer des profils olfactifs différenciés et de séduire les consommateurs à la recherche de formulations d'origine végétale. Cependant, les ingrédients naturels ne sont pas automatiquement plus sûrs ou plus durables que les alternatives synthétiques. Santé Canada note que les ingrédients cosmétiques naturels et synthétiques peuvent être également appropriés, tandis que la Commission fédérale du commerce des États-Unis (FTC) exige que les allégations de marketing environnemental soient spécifiques et suffisamment étayées. Ces considérations encouragent les fabricants à communiquer avec précision sur les origines des ingrédients et les attributs de durabilité, tout en maintenant la qualité des fragrances et la stabilité des formulations. [1]
Demande croissante de fragrances de niche, artisanales et sur mesure
La demande d'expériences olfactives distinctives crée des opportunités pour les marques de parfums de niche et artisanales de se démarquer grâce à des compositions olfactives spécialisées, des collections de produits limitées et des offres personnalisées. Contrairement aux fragrances grand public qui ciblent généralement de larges préférences de consommateurs, les marques de niche peuvent se différencier par des combinaisons d'ingrédients distinctives, une narration autour de la fragrance et des collections de produits plus restreintes. Le développement de fragrances personnalisées et les consultations olfactives sur mesure peuvent également renforcer l'engagement des clients et favoriser la fidélité à la marque. Le Bureau of Labor Statistics des États-Unis a rapporté que les dépenses annuelles moyennes des ménages en produits et services de soins personnels ont augmenté de 2,9 % en 2024, indiquant une dépense continue dans la catégorie plus large des soins personnels. Cet environnement offre une opportunité commerciale pour les marques de parfums spécialisées, en particulier celles ciblant les consommateurs à la recherche de produits différenciés et d'expériences premium. [2]
Influence des réseaux sociaux et collaborations de marques menées par des célébrités
Les plateformes de réseaux sociaux sont devenues des canaux importants pour la découverte de fragrances, les démonstrations de produits et l'engagement envers les marques, permettant aux entreprises de parfums d'atteindre les consommateurs via le contenu des influenceurs, les partenariats avec des célébrités et les avis générés par les utilisateurs. Les lancements de fragrances promus via des campagnes numériques peuvent renforcer la notoriété des produits et encourager les consommateurs à explorer de nouvelles marques, collections olfactives et collaborations en édition limitée. Les endorsements de célébrités peuvent également renforcer la visibilité des marques en associant les fragrances à des personnalités reconnues et à un positionnement lifestyle. Les directives de la Commission fédérale du commerce des États-Unis en matière d'endorsement exigent que les influenceurs divulguent clairement leurs relations matérielles avec les marques, y compris les partenariats rémunérés et les produits offerts. Ce cadre réglementaire souligne l'importance commerciale du marketing d'influence tout en mettant l'accent sur la transparence dans la promotion des fragrances. [3]
Premiumisation et demande croissante d'offres de fragrances de luxe
La premiumisation soutient la demande de parfums positionnés autour de compositions olfactives distinctives, du patrimoine de la marque, d'ingrédients de haute qualité et d'un emballage luxueux. Les maisons de luxe établies et les marques de fragrances spécialisées utilisent des collections exclusives, des éditions limitées et des formulations à concentration plus élevée pour différencier leurs offres et attirer les consommateurs à la recherche de produits premium. Ce positionnement permet également aux fabricants de cibler les consommateurs qui achètent des fragrances pour un usage personnel, comme cadeaux et pour des occasions spéciales. Le Bureau of Labor Statistics des États-Unis a rapporté que les dépenses annuelles moyennes des ménages en produits et services de soins personnels ont atteint 978 USD en 2024, contre 950 USD en 2023, reflétant une augmentation de 2,9 %. Bien que cette catégorie inclue des produits au-delà des parfums, la tendance des dépenses indique une dépense continue sur le marché plus large des soins personnels, offrant un environnement favorable aux offres de fragrances premium. [4]
Freins à la croissance*
| FREIN À LA CROISSANCE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL D'IMPACT |
|---|---|---|---|
| Pénétration croissante des fragrances contrefaites et du marché gris | −0.7% | Amérique du Nord, en particulier les États-Unis et le Canada, où les vendeurs en ligne non autorisés et la distribution de contrefaçons peuvent affecter la confiance envers les marques, l'authenticité des produits et les canaux de vente légitimes | Moyen terme (2 à 4 ans) |
| Préoccupations accrues des consommateurs concernant les ingrédients synthétiques et allergènes | −0.5% | Dans toute l'Amérique du Nord, en particulier aux États-Unis et au Canada, où la transparence des ingrédients et les préoccupations liées aux allergies aux fragrances influencent la sélection des produits et les décisions de formulation | Moyen terme (2 à 4 ans) |
| Volatilité de la chaîne d'approvisionnement affectant la disponibilité des principaux produits chimiques aromatiques et des ingrédients naturels | −0.6% | Amérique du Nord, en particulier les États-Unis, qui dépendent de réseaux d'approvisionnement internationaux pour les ingrédients de fragrances, les huiles essentielles et les produits chimiques aromatiques | Long terme (plus de 4 ans) |
| Réglementations de plus en plus strictes en matière de sécurité des ingrédients, de divulgation et d'étiquetage | −0.4% | Dans toute l'Amérique du Nord, en particulier aux États-Unis et au Canada, où les exigences en matière de sécurité des ingrédients cosmétiques, de divulgation des allergènes et d'étiquetage des produits accroissent les responsabilités de conformité | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration croissante des fragrances contrefaites et du marché gris
La disponibilité de fragrances contrefaites et non autorisées via des points de vente informels et des places de marché en ligne peut éroder la confiance des consommateurs et affecter les ventes légitimes de parfums. Les produits contrefaits peuvent imiter des marques de fragrances établies par un emballage, une image de marque et des descriptions de produits similaires, rendant difficile pour les consommateurs d'évaluer l'authenticité avant l'achat. Ces produits peuvent également susciter des préoccupations concernant la qualité des ingrédients, la sécurité des produits et la cohérence des performances olfactives. La distribution sur le marché gris, impliquant des produits authentiques vendus en dehors des réseaux de distribution autorisés, peut compliquer davantage les stratégies de tarification et le contrôle de la marque. Ces activités peuvent affaiblir la réputation de la marque, réduire l'efficacité des partenariats de vente au détail autorisés et décourager les consommateurs d'acheter des fragrances premium. Les fabricants doivent donc renforcer l'authentification des produits, surveiller les canaux de distribution non autorisés et maintenir des réseaux de vente au détail fiables.
Préoccupations accrues des consommateurs concernant les ingrédients synthétiques et allergènes
Les préoccupations des consommateurs concernant les composés de fragrances synthétiques et les ingrédients potentiellement allergènes peuvent influencer les décisions d'achat de parfums et accroître la pression sur les fabricants pour améliorer la transparence des ingrédients. Les fragrances contiennent des mélanges complexes de substances aromatiques, notamment des produits chimiques aromatiques synthétiques et des extraits naturels, dont certains peuvent provoquer des sensibilités ou des réactions allergiques chez certains consommateurs. L'attention croissante portée à la divulgation des ingrédients et aux réactions cutanées liées aux fragrances peut inciter les consommateurs à éviter certaines formulations ou à rechercher des produits commercialisés autour de compositions d'ingrédients plus simples. Ces préoccupations créent également des défis de formulation, car les fabricants doivent équilibrer les performances olfactives, la stabilité du produit, la longévité du parfum et les préférences des consommateurs tout en gérant l'exposition potentielle aux allergènes. Les entreprises peuvent avoir besoin de reformuler des produits, d'améliorer la communication sur les ingrédients et de renforcer les tests de produits, ce qui augmente les exigences en matière de développement et de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie :
les parfums premium en tête tout en maintenant une forte dynamique de croissanceEn 2026, la catégorie premium représentait environ 66,05 % du marché des parfums en Amérique du Nord, ce qui en fait la catégorie dominante. Sa position reflète la demande des consommateurs pour des offres de fragrances de luxe, des compositions olfactives distinctives, des identités de marque établies et des expériences produits premium. Les parfums premium bénéficient du patrimoine des marques, de collections exclusives, d'un emballage sophistiqué et d'un positionnement autour des soins personnels et de l'expression de soi. Le segment est également soutenu par la demande de fragrances achetées comme cadeaux et pour des occasions spéciales.
La catégorie premium devrait enregistrer un CAGR de 9,61 % jusqu'en 2031, soutenu par la premiumisation continue et l'intérêt pour des produits de fragrances différenciés. Les fabricants élargissent leurs collections de luxe, leurs offres de niche et leurs lignes de fragrances exclusives pour attirer les consommateurs à la recherche d'expériences olfactives distinctives. Cependant, les marques doivent équilibrer la différenciation des produits et le positionnement premium avec l'accessibilité tarifaire et une qualité de produit constante.



Par source d'ingrédients :
les ingrédients synthétiques en tête tandis que les ingrédients naturels se développent plus rapidementEn 2026, les ingrédients synthétiques représentaient environ 72,48 % du marché des parfums en Amérique du Nord, ce qui en fait la source d'ingrédients dominante. Leur position reflète leur large application dans les formulations de fragrances, leur disponibilité constante, leur flexibilité de formulation et leur capacité à délivrer des profils olfactifs spécifiques. Les produits chimiques aromatiques synthétiques permettent également aux fabricants de maintenir la cohérence des fragrances entre les lots de production et de développer des compositions qui pourraient être difficiles à reproduire en utilisant uniquement des matières naturelles.
Parallèlement, les ingrédients naturels devraient enregistrer la croissance la plus rapide, avec un CAGR de 9,56 % jusqu'en 2031. L'intérêt croissant pour les extraits botaniques, les huiles essentielles et la transparence des ingrédients crée des opportunités pour les fragrances intégrant des composants d'origine naturelle. Les fabricants incorporent des ingrédients naturels dans des collections de fragrances différenciées tout en gérant les coûts d'approvisionnement, la disponibilité des matières premières et la stabilité des formulations. La capacité à équilibrer le positionnement des ingrédients naturels avec les performances olfactives et l'accessibilité tarifaire restera importante.
Par utilisateur final :
les femmes en tête tandis que les fragrances mixtes se développent plus rapidementEn 2026, le segment féminin représentait environ 53,83 % du marché des parfums en Amérique du Nord, ce qui en fait la catégorie d'utilisateurs finaux dominante. Sa position reflète la demande établie pour les fragrances féminines dans les gammes de produits grand public, premium et de luxe. Les fabricants proposent des profils olfactifs variés, notamment des compositions florales, fruitées, boisées et orientales, soutenues par des collections saisonnières, des collaborations avec des célébrités et des lancements orientés cadeaux.
Parallèlement, le segment mixte devrait enregistrer la croissance la plus rapide, avec un CAGR de 9,37 % jusqu'en 2031. L'expansion des collections de fragrances neutres en termes de genre crée des opportunités pour les marques de cibler les consommateurs en fonction de leurs préférences olfactives plutôt que des classifications de genre conventionnelles. Les compositions boisées, citronnées, fraîches et aromatiques sont couramment utilisées dans les fragrances commercialisées auprès de groupes de consommateurs plus larges. Ce positionnement soutient également les marques de niche et artisanales cherchant à différencier leurs portefeuilles grâce à des profils olfactifs distinctifs et des offres de produits inclusives.

Par canal de distribution :
les magasins spécialisés en tête tandis que la vente en ligne se développe plus rapidementEn 2026, les magasins spécialisés représentaient environ 42,68 % du marché des parfums en Amérique du Nord, ce qui en fait le canal de distribution dominant. Leur position reflète l'importance de la découverte de fragrances en magasin, des échantillons de produits, des recommandations personnalisées et de l'accès aux marques premium et de luxe établies. Les détaillants spécialisés offrent également aux consommateurs la possibilité de comparer des profils olfactifs et de recevoir de l'aide lors de la sélection de produits, soutenant leur pertinence dans l'achat de fragrances premium.
Parallèlement, les boutiques en ligne devraient enregistrer la croissance la plus rapide, avec un CAGR de 9,76 % jusqu'en 2031. Les plateformes de commerce électronique et les sites web des marques élargissent l'accès aux fragrances de niche, aux collections exclusives et aux produits dont la disponibilité en magasin physique peut être limitée. Les descriptions de produits numériques, les avis des clients, les coffrets de découverte de fragrances et les recommandations personnalisées aident également les consommateurs à évaluer les options de fragrances en ligne. Cependant, les détaillants en ligne doivent remédier à la difficulté d'évaluer les profils olfactifs sans échantillonnage physique, grâce à des coffrets de découverte, des politiques de retour et des informations détaillées sur les produits.
Analyse géographique
Marché des parfums en Amérique du Nord
L'Amérique du Nord est un marché régional important pour les parfums, soutenu par des secteurs de la beauté et des soins personnels bien établis, une forte demande de fragrances premium et la présence de grandes marques mondiales de fragrances. Les États-Unis constituent le plus grand marché au niveau national dans la région, représentant environ 45,83 % du marché des parfums en Amérique du Nord en 2026. La demande est soutenue par la premiumisation, les lancements de fragrances menés par des célébrités, les parfums de niche et artisanaux, et l'influence croissante des réseaux sociaux sur la découverte de produits. L'expansion de la vente en ligne et des plateformes de vente directe aux consommateurs améliore également l'accès aux marques de fragrances établies et émergentes.
Marché des parfums aux États-Unis
Les États-Unis représentent le plus grand marché national en Amérique du Nord, soutenu par son vaste réseau de vente au détail de beauté spécialisée, son segment de fragrances de luxe établi et son solide écosystème de commerce électronique. Les consommateurs sont de plus en plus exposés aux offres de fragrances premium, de niche et associées à des célébrités via les détaillants, les sites web des marques et les plateformes de réseaux sociaux. La présence de grandes entreprises telles que The Estée Lauder Companies Inc., Coty Inc., L'Oréal S.A. et Bath & Body Works, Inc. renforce davantage le paysage concurrentiel du pays. La vente en ligne et la demande d'expériences olfactives distinctives offrent des opportunités aux acteurs du marché.
Marché des parfums au Canada
Le Canada devrait être le marché national à la croissance la plus rapide dans la région, avec un CAGR estimé de 9,01 % sur la période 2026–2031. Les opportunités de marché sont soutenues par la demande de fragrances premium et de niche, l'intérêt croissant pour les profils olfactifs mixtes et l'expansion de la vente en ligne de produits de beauté. Les magasins spécialisés restent importants pour l'échantillonnage de fragrances et la découverte de produits, tandis que le commerce électronique offre un accès à une gamme plus large de marques internationales et indépendantes. Les entreprises peuvent renforcer leur présence en proposant des portefeuilles de fragrances différenciés et en adaptant le positionnement des produits aux préférences des consommateurs locaux.
Paysage concurrentiel
Concentration du Marché
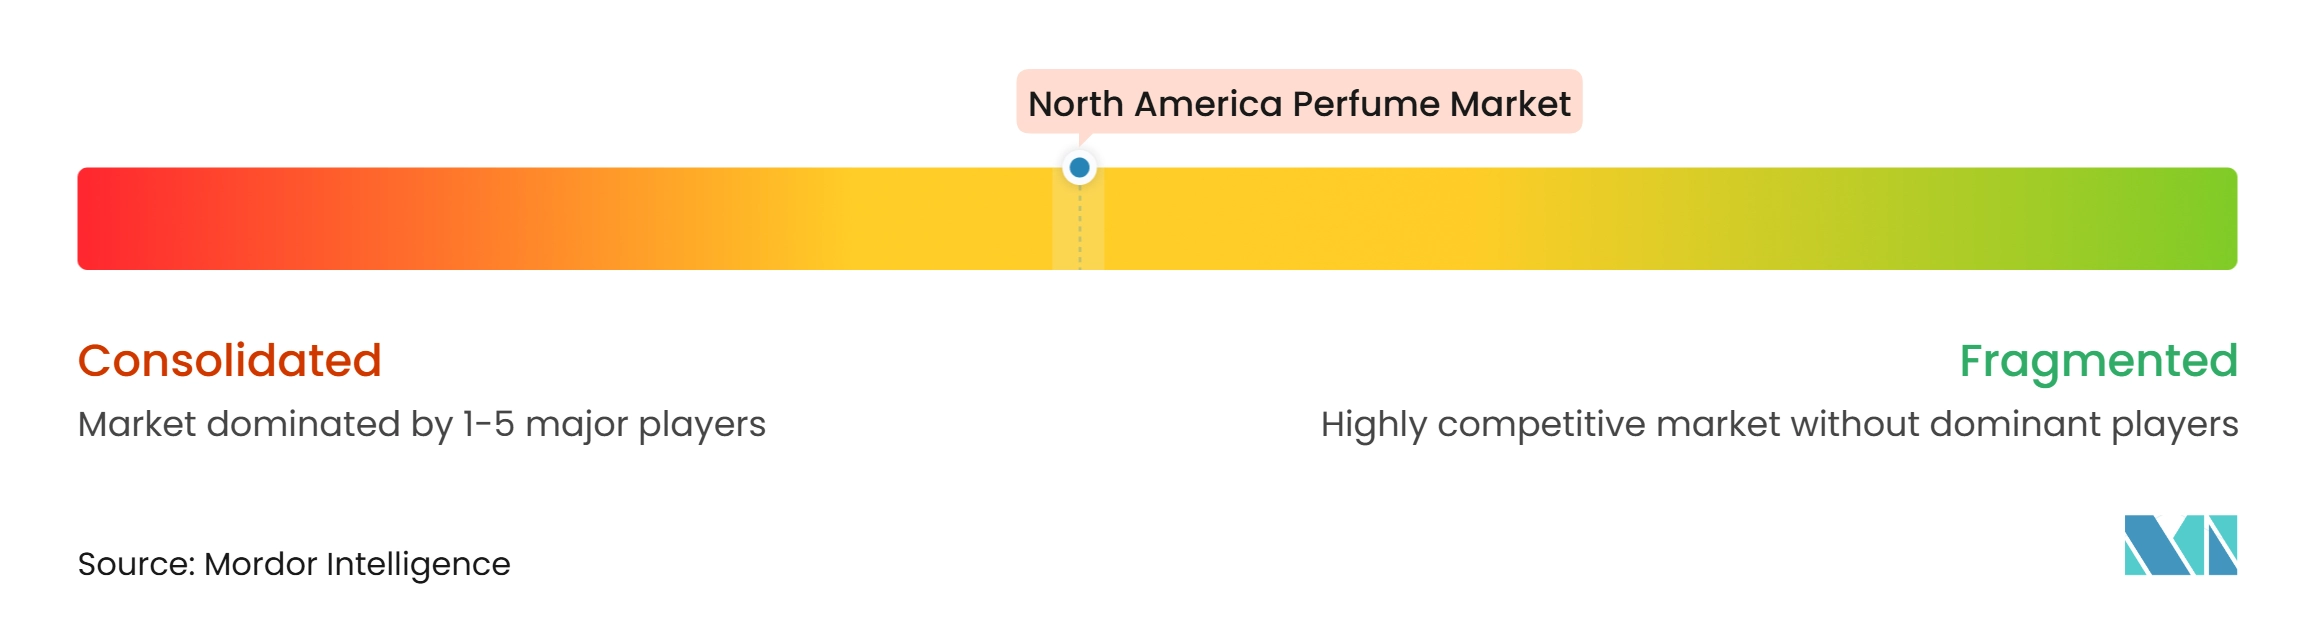
Le marché des parfums en Amérique du Nord comprend des entreprises multinationales de beauté et de fragrances, des maisons de mode de luxe, des marques de parfums spécialisées et des fournisseurs d'ingrédients de fragrances qui se font concurrence par le positionnement de marque, l'innovation produit, le développement de fragrances, les stratégies de tarification et la portée de distribution. L'environnement concurrentiel comprend des entreprises opérant dans les catégories de fragrances grand public, premium et de luxe, avec différents niveaux d'exposition aux produits de parfums finis. Les acteurs établis bénéficient de portefeuilles de marques reconnus, de capacités de développement de produits et de relations avec les détaillants spécialisés, les grands magasins et les plateformes en ligne. Les marques de fragrances de niche et indépendantes se différencient par des compositions olfactives distinctives, un positionnement artisanal et des segments de consommateurs ciblés.
Les stratégies concurrentielles sur le marché des parfums en Amérique du Nord se concentrent sur l'expansion des portefeuilles de fragrances, l'introduction de nouvelles collections olfactives, le renforcement du positionnement premium et l'utilisation de collaborations de marques pour améliorer l'engagement des consommateurs. Des entreprises telles que The Estée Lauder Companies Inc., Coty Inc., L'Oréal S.A., Chanel Limited et LVMH Moët Hennessy Louis Vuitton SE participent via des marques de fragrances établies et des portefeuilles de produits de luxe. Interparfums, Inc. développe et commercialise des fragrances via des accords de licence avec des marques de mode et de luxe internationales, tandis que Bath & Body Works, Inc. se démarque par des fragrances personnelles, des brumes corporelles et des produits de fragrances connexes. The 7 Virtues Beauty Inc. se différencie par un portefeuille de fragrances positionné autour d'ingrédients d'approvisionnement responsable et de transparence des ingrédients. Ces approches permettent aux entreprises de cibler différentes préférences de consommateurs dans les segments grand public, premium et de luxe.
Le marché comprend également des entreprises ayant des rôles spécialisés dans la création de fragrances et l'approvisionnement en ingrédients. Givaudan SA et International Flavors & Fragrances Inc. (IFF) développent des compositions de fragrances et fournissent des ingrédients de fragrances et des solutions connexes aux fabricants de parfums et aux propriétaires de marques, ce qui en fait des acteurs importants en amont plutôt que des vendeurs directs de parfums finis. Alpha Aromatics opère également dans le développement et la composition de fragrances. Leurs capacités soutiennent le développement de nouveaux profils olfactifs et de formulations différenciées. L'environnement concurrentiel comprend également des entreprises telles que Shiseido Company, Limited, Puig Brands, S.A., Hermès International S.A., Natura Cosméticos S.A., Revlon, Inc. et Procter & Gamble Company, bien que leur exposition varie selon les marques de fragrances, les catégories de produits et les marchés géographiques.
Leaders du secteur des parfums en Amérique du Nord
-
L'Oréal S.A.
-
The Estée Lauder Companies Inc.
-
Coty Inc.
-
Chanel Limited
-
LVMH Moët Hennessy Louis Vuitton SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des parfums en Amérique du Nord Entreprises couvertes dans ce rapport
- The Estée Lauder Companies Inc.
- Coty Inc.
- L'Oréal S.A.
- Chanel Limited
- LVMH Moët Hennessy Louis Vuitton SE
- Interparfums, Inc.
- Bath & Body Works, Inc.
- Revlon, Inc.
- Shiseido Company, Limited
- Puig Brands, S.A.
- Hermès International S.A.
- Kering S.A.
- Avon Products, Inc.
- Procter & Gamble Company
- Natura Cosméticos S.A.
- Givaudan SA
- International Flavors & Fragrances Inc.
- Alpha Aromatics
- Elizabeth Arden, Inc.
- The 7 Virtues Beauty Inc.
Développements industriels récents dans Marché des parfums en Amérique du Nord
- Octobre 2026 : Tate McRae a lancé TATE 01, sa première marque de fragrance signature, en partenariat avec Scent Beauty. La fragrance a été développée avec les parfumeurs de Givaudan SA, Adriana Medina et Antoine Maisondieu, et présente une composition à base d'ISO E Super conçue pour interagir avec la chimie cutanée individuelle. Ce lancement élargit les offres de fragrances menées par des célébrités et renforce le rôle du positionnement olfactif personnalisé sur le marché des parfums en Amérique du Nord.
- Septembre 2026 : Interparfums, Inc. a signé un accord de licence mondial exclusif avec PUMA pour la création, le développement, la production et la distribution de fragrances sous la marque PUMA. Cet accord élargit le portefeuille de fragrances sous licence d'Interparfums, Inc. et offre une opportunité de développer des produits combinant la notoriété de la marque de vêtements de sport avec le positionnement de fragrances.
- Septembre 2026 : Khloé Kardashian a élargi la distribution au détail de son portefeuille de fragrances grâce à un partenariat avec Luxe Brands et Sephora. Le lancement a amené XO Khloé, Almost Always et XO BLUE dans les magasins Sephora aux États-Unis, Sephora étant le détaillant exclusif du portefeuille de fragrances au Canada. Cette expansion renforce l'accès aux fragrances menées par des célébrités via les canaux de vente au détail de beauté spécialisée établis.
- Août 2026 : Shiseido Company, Limited a lancé Max Mara Le Parfum, la première fragrance développée dans le cadre de son partenariat à long terme avec Max Mara. La fragrance a été introduite via des partenaires de vente au détail sélectionnés en Amérique du Nord et en Europe à partir du 24 août, avant un déploiement plus large dans plus de 50 marchés à partir du 1er septembre. Ce lancement élargit le portefeuille de fragrances de prestige de Shiseido Company, Limited et démontre le rôle des partenariats de licence pour introduire des marques de mode dans la catégorie des parfums.
Périmètre du rapport sur le marché des parfums en Amérique du Nord
Pour cette étude, le marché des parfums en Amérique du Nord est défini comme la valeur des ventes de parfums et fragrances commercialisés à des fins d'usage personnel dans la région. Le marché couvre les catégories de parfums grand public et premium, segmentées par source d'ingrédients en ingrédients synthétiques et naturels ; par utilisateur final en hommes, femmes et mixte ; et par canal de distribution en supermarchés/hypermarchés, magasins spécialisés, boutiques en ligne et autres canaux de distribution. Le marché est analysé aux États-Unis, au Canada, au Mexique et dans le reste de l'Amérique du Nord. L'étude prend en compte les activités concurrentielles des marques de fragrances finies, des maisons de fragrances de luxe, des entreprises de parfums spécialisées et des fournisseurs d'ingrédients de fragrances pertinents. La taille du marché et les prévisions sont présentées en termes de valeur (USD) pour les segments et géographies définis.
Aperçu de la segmentation
| Grande consommation | Premium |
| Ingrédients synthétiques | Ingrédients naturels |
| Hommes | Femmes |
| Mixte |
| Supermarchés/Hypermarchés | Magasins spécialisés |
| Boutiques en ligne | |
| Autres canaux de distribution |
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par catégorie | Grande consommation | Premium |
| Par source d'ingrédients | Ingrédients synthétiques | Ingrédients naturels |
| Par utilisateur final | Hommes | Femmes |
| Mixte | ||
| Par canal de distribution | Supermarchés/Hypermarchés | Magasins spécialisés |
| Boutiques en ligne | ||
| Autres canaux de distribution | ||
| Par pays | États-Unis | |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des parfums en Amérique du Nord ?
Le marché des parfums en Amérique du Nord est estimé à 27,66 milliards USD en 2026 et devrait atteindre 45,79 milliards USD d'ici 2032.
Quel est le taux de croissance attendu du marché des parfums en Amérique du Nord ?
Le marché devrait croître à un CAGR estimé de 8,91 % sur la période 2026–2032.
Quelle catégorie détient la plus grande part du marché des parfums en Amérique du Nord ?
La catégorie premium détient la plus grande part, représentant environ 66,05 % en 2026, soutenue par la demande de fragrances de luxe, des profils olfactifs différenciés et des offres de marques premium.
Quel pays et quel canal de distribution devraient offrir des opportunités de croissance significatives sur le marché des parfums en Amérique du Nord ?
Les États-Unis détiennent la plus grande part nationale avec 45,83 % en 2026, tandis que les boutiques en ligne représentent le canal de distribution à la croissance la plus rapide, avec un CAGR estimé de 9,76 % jusqu'en 2031.