
Taille et part du marché des meubles de salle de bain en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
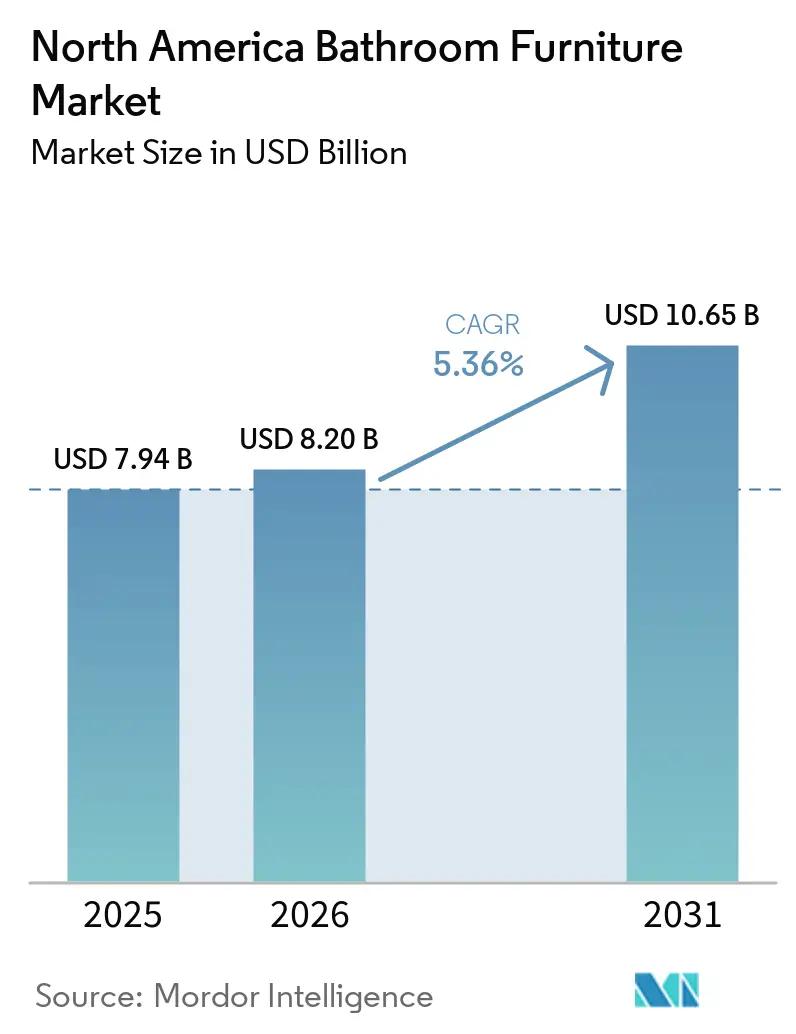
| Taille du marché de l'année de base (2025) | 7.94 Milliards de dollars |
| Taille du Marché (2026) | 8.20 Milliards de dollars |
| Taille du Marché (2031) | 10.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.36 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des meubles de salle de bain en Amérique du Nord par Mordor Intelligence
Le marché des meubles de salle de bain en Amérique du Nord devrait croître de 7,94 milliards USD en 2025 à 8,2 milliards USD en 2026 et devrait atteindre 10,65 milliards USD d'ici 2031 à un CAGR de 5,36 % sur la période 2026-2031. Le marché des meubles de salle de bain en Amérique du Nord bénéficie d'une activité soutenue d'amélioration de l'habitat, les propriétaires privilégiant de plus en plus la rénovation de leurs biens existants plutôt que le déménagement. Les projets de rénovation accordent une importance croissante au rangement intégré, à l'accessibilité et aux matériaux durables, contribuant à une dépense plus élevée par projet. Les fabricants renforcent leurs canaux de vente numériques pour améliorer leur portée auprès des clients, tandis que les entrepreneurs et les promoteurs immobiliers continuent de privilégier les fournisseurs offrant une disponibilité fiable des produits et des délais de livraison respectés. Le Mexique gagne également en importance stratégique en tant que marché de demande et base de fabrication régionale. Cependant, les fluctuations des prix du bois, des coûts de quincaillerie et des frais d'importation continuent d'exercer une pression sur les budgets d'approvisionnement et les marges des fournisseurs, ce qui pourrait freiner la demande pour des solutions de meubles de salle de bain haut de gamme.
Points clés du rapport
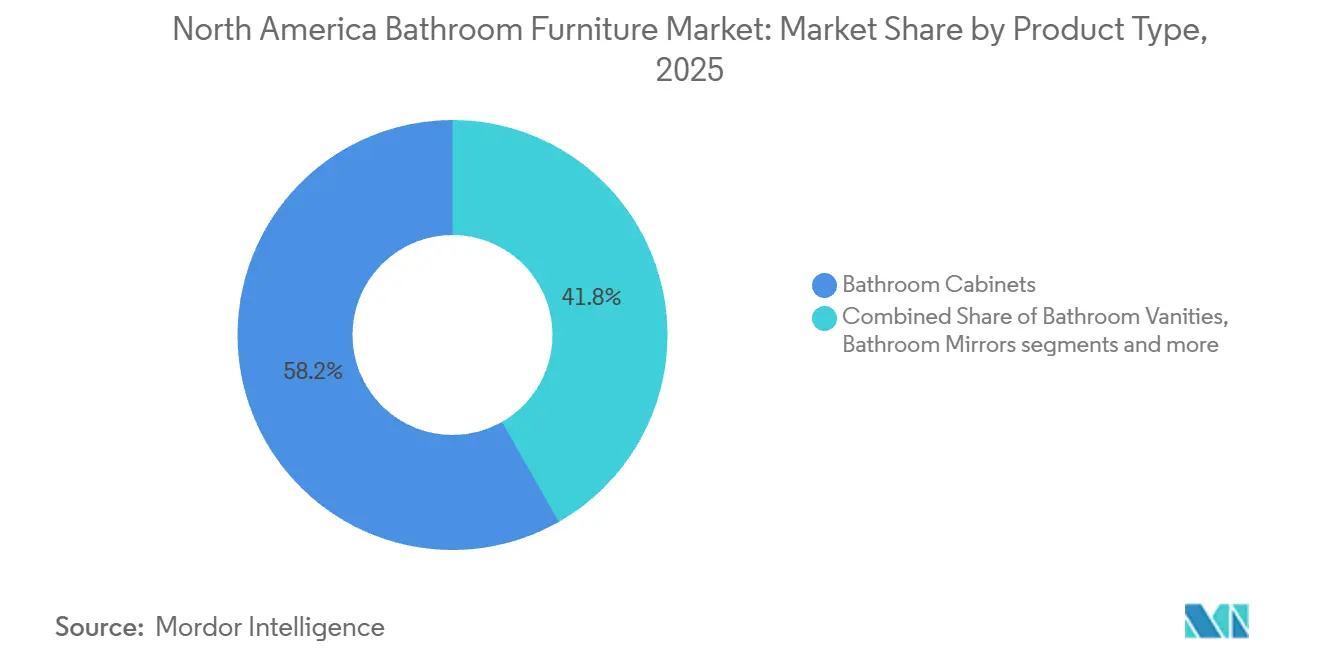
- Par type de produit, les armoires de salle de bain représentaient 58,2 % du marché des meubles de salle de bain en Amérique du Nord en 2025, tandis que les meubles de rangement et accessoires devraient enregistrer un CAGR de 6,95 % jusqu'en 2031.
- Par matériau, le bois représentait 37,9 % du marché des meubles de salle de bain en Amérique du Nord en 2025, tandis que le plastique et le polymère devraient enregistrer un CAGR de 6,51 % jusqu'en 2031.
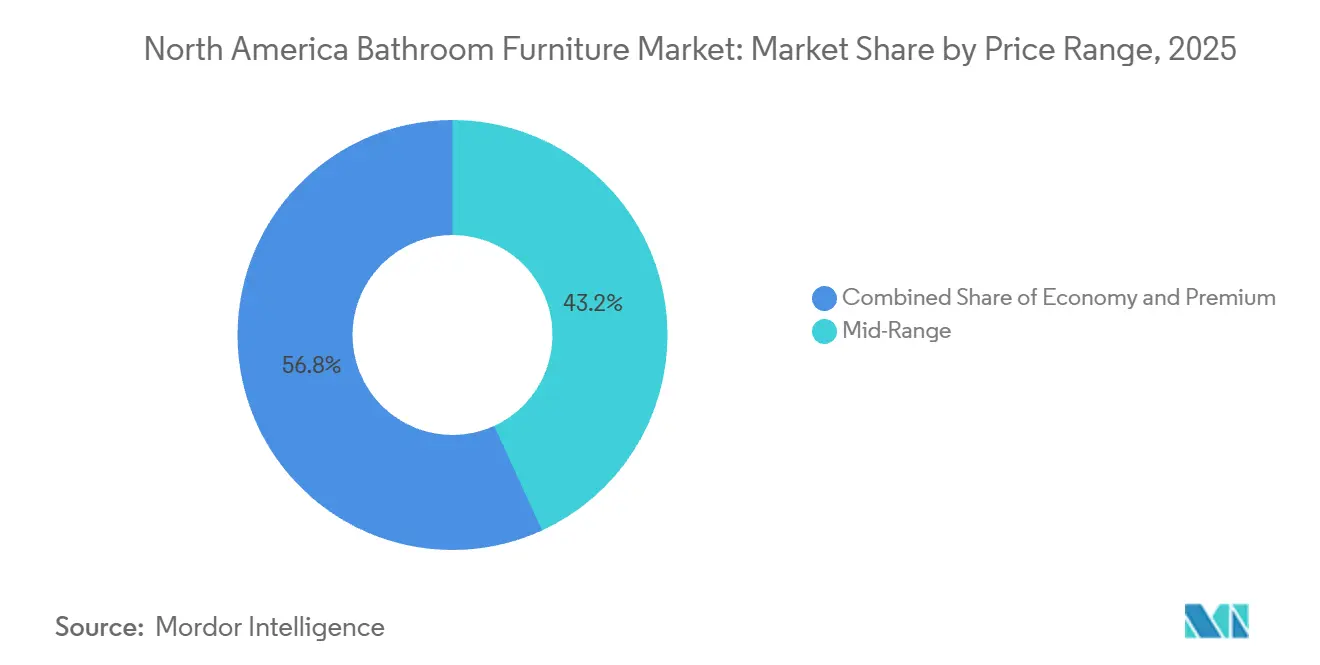
- Par gamme de prix, les produits milieu de gamme représentaient 43,2 % du marché des meubles de salle de bain en Amérique du Nord en 2025, tandis que les produits premium devraient enregistrer un CAGR de 6,67 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs résidentiels représentaient 71,6 % du marché des meubles de salle de bain en Amérique du Nord en 2025, tandis que les utilisateurs commerciaux devraient enregistrer un CAGR de 6,21 % jusqu'en 2031.
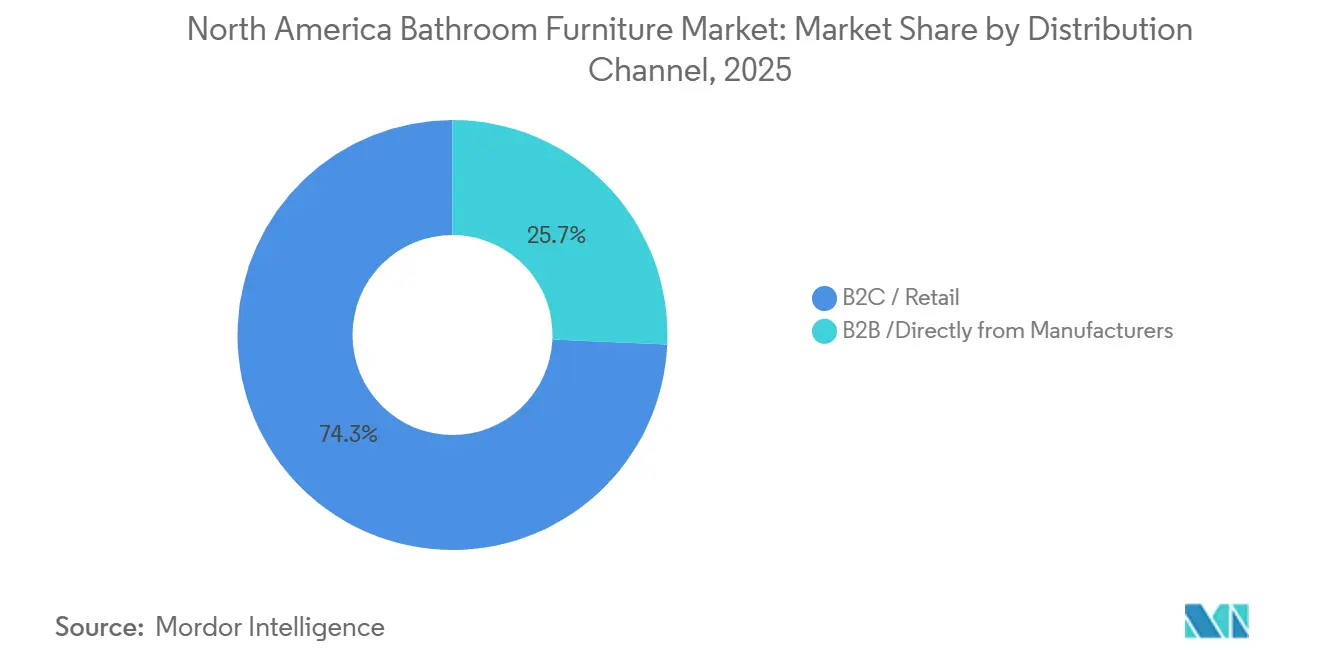
- Par canal de distribution, la vente au détail B2C représentait 74,3 % du marché des meubles de salle de bain en Amérique du Nord en 2025, tandis que les ventes directes B2B devraient enregistrer un CAGR de 6,15 % jusqu'en 2031.
- Par géographie, les États-Unis représentaient 78,2 % du marché des meubles de salle de bain en Amérique du Nord en 2025, tandis que le Mexique devrait enregistrer un CAGR de 7,02 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Croissance des dépenses de rénovation et de réparation des salles de bain résidentielles | +1.2% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Conception de salle de bain premium et personnalisée | +1.0% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Hôtellerie et construction non résidentielle | +0.8% | États-Unis, Mexique | Moyen terme (2-4 ans) |
| Commerce électronique et assortiments en vente directe aux consommateurs | +0.7% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Formats adaptés à la rénovation pour le parc immobilier vieillissant | +0.6% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Délocalisation de la production de meubles-lavabos et d'armoires au Mexique | +0.5% | Mexique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance des dépenses de rénovation et de réparation des salles de bain résidentielles
La préférence pour l'amélioration de l'habitat plutôt que le déménagement soutient les dépenses de rénovation et la demande de remplacement de meubles de salle de bain à travers l'Amérique du Nord. L'Université Harvard a prévu que les dépenses d'amélioration et d'entretien des propriétaires atteindraient 524 milliards USD début 2026, avec une croissance annuelle de 2,4 %[1]. Cette base de dépenses soutient les meubles-lavabos, armoires, miroirs et produits de rangement même lorsque les ventes de logements sont limitées. La National Kitchen and Bath Association a révisé ses prévisions de chiffre d'affaires 2025 pour les cuisines et salles de bain aux États-Unis à 228 milliards USD, mais l'activité de rénovation à forte valeur ajoutée est restée importante pour le secteur[2]. Les acheteurs disposant de capitaux propres accumulés peuvent financer des projets plus importants, tandis que les propriétaires aux budgets plus modestes peuvent se concentrer sur le remplacement de meubles améliorant la fonctionnalité sans reconstruction complète. Ce schéma favorise les fournisseurs qui proposent des produits à différents niveaux de prix et peuvent répondre aux exigences des installateurs.
Demande de conception de salle de bain premium et personnalisée
Les projets premium augmentent la valeur des commandes sur le marché des meubles de salle de bain en Amérique du Nord, notamment lorsque les acheteurs privilégient l'ajustement, les finitions et le rangement intégré. Selon les données Houzz publiées en 2025, le 90e percentile des dépenses pour les grandes rénovations de salle de bain a atteint 70 000 USD en 2024. Plus de 55 % des propriétaires rénovant leur logement ont choisi des meubles-lavabos entièrement sur mesure ou semi-personnalisés, témoignant d'une demande pour des produits adaptés aux dimensions individuelles des pièces et aux préférences de design[3]. Villeroy & Boch a présenté des meubles en bois massif de qualité et des matériaux de salle de bain texturés à l'ISH 2025, reflétant la demande pour des finitions plus chaleureuses et des espaces coordonnés[4]. La fabrication flexible et des délais de livraison fiables ont donc plus d'importance que les seuls designs standards à fort volume. Cette demande donne également aux designers et aux revendeurs spécialisés un rôle continu dans la prescription des produits.
Activité de construction hôtelière et non résidentielle
La demande commerciale constitue une deuxième source de croissance pour le marché des meubles de salle de bain en Amérique du Nord. Les utilisateurs finaux commerciaux devraient croître à un CAGR de 6,2 % jusqu'en 2031, portés par l'activité de rénovation hôtelière. Supply House Times a rapporté que plus de 1 300 hôtels étaient en cours de conversion en 2024, tandis qu'environ 660 établissements faisaient l'objet de travaux de rénovation majeurs. Les plans d'amélioration des propriétés des franchises créent des besoins d'achat récurrents lorsque les exploitants mettent à jour les salles de bain des clients lors des cycles de renouvellement. Les exploitants hôteliers remplacent de plus en plus les baignoires par des douches, ce qui concentre la demande de meubles sur les meubles-lavabos, armoires, miroirs et produits de rangement. Les projets de santé et d'éducation nécessitent également des agencements accessibles, des matériaux résistants à l'humidité et des produits capables de supporter une utilisation fréquente.
Expansion du commerce électronique et assortiments en vente directe aux consommateurs
Les ventes numériques élargissent l'accès aux produits sur le marché des meubles de salle de bain en Amérique du Nord et modifient la façon dont les acheteurs comparent les designs. Selon ChannelEngine, plus de 35 % des achats d'articles ménagers et de meubles aux États-Unis ont été effectués en ligne en 2025. Les outils en ligne aident les acheteurs à comparer les dimensions, les finitions et les agencements de pièces avant de visiter un magasin ou de passer une commande. Robern a lancé les meubles-lavabos Curated Cartesian via le commerce électronique en juin 2025, proposant une gamme de meubles-lavabos flottants de luxe aux acheteurs numériques. L'accès numérique direct peut donner aux petits fournisseurs axés sur le design une visibilité sans les coûts d'un vaste réseau de showrooms.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pression sur l'accessibilité au logement et le financement de la rénovation | -0.7% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Volatilité des coûts du bois, de la pierre reconstituée et de la quincaillerie | -0.6% | Amérique du Nord | Moyen terme (2-4 ans) |
| Risques liés à l'humidité, à l'installation et à la garantie pour les meubles-lavabos flottants | -0.3% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Complexité de la conformité transfrontalière et de la responsabilité produit | -0.3% | États-Unis et Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression sur l'accessibilité au logement et le financement de la rénovation
Des coûts de propriété élevés peuvent limiter les budgets de rénovation, en particulier pour les ménages n'ayant pas constitué de capitaux propres substantiels. En juillet 2025, la Réserve fédérale a déclaré que les coûts du logement par rapport au revenu médian étaient à leur niveau le plus élevé depuis 1980. Cela réduit l'activité des primo-accédants et supprime une partie des travaux de rénovation qui suivent généralement un achat immobilier. La NKBA a abaissé ses prévisions de chiffre d'affaires 2025 à 228 milliards USD et s'attendait à une baisse de l'activité de bricolage de 2,2 %. Les meubles-lavabos milieu de gamme dont le prix est compris entre 800 et 1 500 USD sont particulièrement exposés lorsque les acheteurs s'appuient sur leur épargne plutôt que sur un financement adossé à leurs capitaux propres. Les fournisseurs doivent donc équilibrer les améliorations de produits avec des niveaux de prix restant accessibles aux rnovateurs habituels.
Volatilité des coûts du bois, de la pierre reconstituée et de la quincaillerie
Les coûts des matériaux restent une contrainte persistante sur les marges et les prix de détail sur l'ensemble du marché des meubles de salle de bain en Amérique du Nord. De nouveaux droits de douane au titre de la Section 232 sur les importations de bois d'œuvre et de produits en bois sont entrés en vigueur en septembre 2025, s'ajoutant à la pression existante sur les intrants importés. Les fournisseurs d'armoires ont signalé des hausses de prix de 10 % à 25 % sur les articles de salle de bain importés au cours du premier semestre 2025, la quincaillerie métallique étant particulièrement exposée. Les produits en bois composite doivent également respecter les règles CARB II sur le formaldéhyde, ce qui réduit les choix d'intrants disponibles pour les fabricants utilisant des structures d'armoires en MDF. De nombreux fournisseurs répondent à cette situation par des conceptions de produits hybrides combinant des façades en bois massif avec des composants en bois reconstitué. Ces produits cherchent à préserver l'apparence et la durabilité tout en maîtrisant les coûts de conformité et de matériaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les armoires restent centrales tandis que la demande de rangement s'élargitLes armoires de salle de bain représentaient 58,2 % du marché des meubles de salle de bain en Amérique du Nord en 2025, soutenues par leur fonction de rangement essentielle et leur adéquation à une large gamme de budgets de rénovation. Les armoires à pharmacie murales et les unités autoportantes servent des applications diverses, notamment les mises à niveau de salles de bain compactes, les rénovations complètes, les salles de bain principales et secondaires, et les propriétés résidentielles aux besoins de rangement variés. La catégorie bénéficie également d'opportunités de remplacement ne nécessitant pas de modifications importantes des agencements existants de salle de bain, des configurations de plomberie ou des revêtements de sol. En avril 2025, Robern a lancé l'armoire Presence, dotée d'un éclairage intégré, d'une fonction de grossissement, de recharge et de rangement. Ces innovations produits reflètent l'accent croissant mis sur la combinaison de l'utilité quotidienne avec une fonctionnalité améliorée et un design contemporain, permettant aux fabricants de cibler à la fois les consommateurs soucieux de la valeur et les acheteurs orientés vers le premium.
Les meubles de rangement et accessoires devraient enregistrer la croissance la plus rapide parmi les catégories de produits, avec un CAGR de 6,95 % jusqu'en 2031. La demande croissante de solutions de salle de bain économes en espace soutient l'adoption d'organiseurs, d'étagères coulissantes, d'unités de rangement avec miroir, d'étagères compactes et de meubles modulaires qui améliorent la capacité de rangement sans nécessiter de rénovation extensive. Ces produits sont particulièrement pertinents pour les petites salles de bain et les projets de réfection ciblés, où les contraintes budgétaires et l'espace au sol limité favorisent des solutions pratiques et faciles à intégrer. Les miroirs éclairés et intelligents complètent davantage cette tendance en combinant commodité fonctionnelle et esthétique améliorée de la salle de bain, notamment dans les espaces à éclairage naturel limité. La préférence croissante pour des intérieurs de salle de bain coordonnés crée également des opportunités de vente croisée entre armoires, accessoires de rangement, miroirs et meubles-lavabos, permettant aux fournisseurs d'augmenter la valeur des produits par projet de rénovation.

Par matériau :
le bois conserve sa préférence tandis que l'utilisation des polymères s'étendLe bois détenait 37,9 % du marché des meubles de salle de bain en Amérique du Nord en 2025, soutenu par la demande de finitions d'aspect naturel, la familiarité établie des consommateurs et son association étroite avec les designs de meubles-lavabos premium. Houzz a rapporté que près des trois quarts des propriétaires rénovant leur logement ont choisi le bois massif pour un meuble-lavabo principal, l'érable et le chêne blanc figurant parmi les choix les plus populaires. Les finitions en bois chaud restent prédominantes dans les salles de bain axées sur le bien-être, où les propriétaires recherchent un cadre plus résidentiel avec une chaleur visuelle et une relation coordonnée entre les armoires, les revêtements de sol et les équipements. Le métal joue un rôle plus restreint mais important dans les applications commerciales et les designs à étagères ouvertes où la résistance à l'eau, la facilité de nettoyage et un aspect plus utilitaire sont essentiels. Les produits en bois nécessitent toujours une construction, des revêtements, des pratiques d'installation et une attention à la ventilation efficaces pour gérer l'exposition à long terme à l'humidité dans des pièces soumises à des changements de température fréquents.
Les produits en plastique et en polymère devraient croître à un CAGR de 6,51 % jusqu'en 2031. Le WPC, le PVC haute densité et les surfaces en polymère reconstitué peuvent offrir une forte résistance à l'humidité, un entretien simple et des prix inférieurs à ceux des produits en bois massif. Ces matériaux conviennent aux pièces à forte humidité, aux nettoyages répétés et aux besoins d'entretien pratique, notamment dans de nombreux contextes hôteliers, de santé et résidentiels axés sur la valeur. La teneur en PVC recyclé offre également une option lorsque les acheteurs de l'hôtellerie et de la santé appliquent des normes d'approvisionnement en matériaux parallèlement aux exigences de performance. Les formats en polymère élargissent le choix disponible pour les projets sensibles aux coûts, commerciaux et à forte humidité, même si de nombreux acheteurs résidentiels continuent de préférer les finitions en bois naturel pour les salles de bain principales et les rénovations axées sur le design.
Par gamme de prix :
les produits milieu de gamme dominent le volume tandis que le premium croît plus viteLes produits milieu de gamme détenaient 43,2 % du marché des meubles de salle de bain en Amérique du Nord en 2025, reflétant les budgets des propriétaires réalisant des rénovations partielles ou complètes de salle de bain et recherchant des améliorations visibles sans entrer dans les tarifs sur mesure. Les acheteurs de cette catégorie recherchent une construction durable, des finitions actuelles, un rangement utile et des marques reconnues sans le coût d'une menuiserie entièrement personnalisée ou de collections importées premium. Houzz a identifié une fourchette de dépenses médiane de 12 000 à 22 000 USD pour les grandes rénovations de salle de bain, plaçant de nombreuses décisions d'achat de meubles dans un budget global soucieux de la valeur. Les produits économiques font face à une pression plus forte de l'inflation des intrants car les acheteurs sensibles aux prix peuvent différer un achat, choisir des remplacements moins coûteux ou limiter la portée d'une rénovation planifiée. Les fournisseurs milieu de gamme doivent donc équilibrer la qualité des produits, les options de finition, la disponibilité, la fiabilité de la livraison et les prix de détail tout en évitant une complexité inutile dans leurs gammes principales.
Les produits premium devraient croître à un CAGR de 6,67 % jusqu'en 2031, ce qui en fait le segment de prix à la croissance la plus rapide. Les acheteurs haut de gamme sont plus disposés à payer pour des dimensions personnalisées, des finitions coordonnées, un rangement intégré, de meilleurs matériaux et un design de marque qui soutient un schéma de salle de bain complet. Duravit a lancé la collection Aurena en Amérique du Nord en janvier 2025 avec une console en aluminium, un rangement ouvert, des options d'armoires, des miroirs LED et des surfaces céramiques hygiéniques. Les options sur mesure aident les designers à répondre aux agencements inhabituels, à l'espace mural limité, aux exigences de rangement précises et à la nécessité de coordonner les meubles avec les équipements spécifiés. Cela crée une opportunité de revenus plus forte pour les fournisseurs premium malgré un volume unitaire inférieur à celui du segment milieu de gamme et une clientèle plus sélective.
Par utilisateur final :
la demande résidentielle domine tandis que les projets commerciaux ajoutent de l'élanLes utilisateurs résidentiels détenaient 71,6 % du marché des meubles de salle de bain en Amérique du Nord en 2025, faisant des propriétaires la principale source de demande pour les armoires, meubles-lavabos, miroirs et meubles de rangement dans la région. La demande est la plus forte lorsque les acheteurs préparent leurs logements pour une occupation plus longue, mettent à jour des agencements dépassés, remédient à des manques de rangement ou adaptent une salle de bain pour faciliter le maintien à domicile. Une étude Houzz de 2025 a révélé que 61 % des propriétaires rénovant leur logement ont ajouté des barres d'appui, 55 % ont ajouté des revêtements de sol antidérapants et 52 % ont installé des douches à faible seuil. Ces améliorations créent une demande liée pour des meubles-lavabos à hauteur ADA, des lavabos accessibles, des rangements peu profonds et des meubles permettant aux utilisateurs de se déplacer plus facilement dans la pièce. La NAHB a rapporté que le design universel est de plus en plus prescrit pour sa flexibilité pratique, son utilisabilité à long terme et sa valeur de revente potentielle.
Les utilisateurs commerciaux devraient croître à un CAGR de 6,21 % jusqu'en 2031. Les hôtels dominent la demande commerciale car les programmes de rénovation rafraîchissent régulièrement les salles de bain des clients, tandis que les établissements de santé, d'éducation, de commerce de détail et les bureaux ont également besoin de produits durables répondant aux exigences opérationnelles. Les rénovations hôtelières centrées sur les douches concentrent les achats sur les meubles-lavabos, armoires, miroirs et rangements plutôt que sur les entourages de baignoires autoportantes, donnant aux acheteurs une spécification de mobilier plus restreinte mais plus fréquemment répétée. Les acheteurs commerciaux accordent également la priorité au support de garantie, aux pièces de rechange, aux besoins de maintenance, à la cohérence des produits et à des performances de livraison prévisibles sur des projets comportant plusieurs pièces. Les fabricants entretenant des relations directes avec les entrepreneurs et les promoteurs sont mieux positionnés pour répondre aux besoins récurrents des projets et peuvent coordonner plus efficacement les délais, les finitions et les exigences d'installation.
Par canal de distribution :
la vente au détail conserve sa portée tandis que les ventes directes progressentLa vente au détail B2C détenait 74,3 % du marché des meubles de salle de bain en Amérique du Nord en 2025, offrant aux propriétaires un large accès aux produits via les grandes surfaces de bricolage, les magasins spécialisés, les détaillants en ligne et les places de marché. The Home Depot et Lowe's ont élargi leurs sélections de meubles de salle de bain via des modèles de places de marché, augmentant la gamme visible pour les consommateurs tout en donnant aux marques accès au trafic de vente au détail établi. De nombreux acheteurs effectuent des recherches en ligne avant de visiter les magasins, tandis que d'autres passent une commande en ligne après avoir vérifié les présentoirs physiques, les finitions et les caractéristiques de rangement en personne. Ce parcours hybride rend les images précises, les dimensions, les informations de livraison, les détails de compatibilité et la gestion des avis importants pour les fournisseurs souhaitant réduire l'incertitude à l'achat. Les magasins spécialisés continuent d'avoir de l'importance dans les projets premium où les clients souhaitent des conseils sur les designs, les finitions, la compatibilité des produits, les options personnalisées et la coordination avec un plan de rénovation plus large.
Les ventes directes B2B devraient croître à un CAGR de 6,15 % jusqu'en 2031. Les entrepreneurs, les exploitants hôteliers et les promoteurs de logements collectifs recherchent un accès direct aux fabricants pour des prix en volume, la certitude de livraison, la cohérence des produits et la coordination sur les spécifications personnalisées. Les arrangements directs peuvent raccourcir le chemin entre la conception d'un projet et la commande d'un produit, et permettre aux fabricants de traiter les détails de garantie, les délais, les besoins de remplacement et les conditions d'installation avant le début des travaux. Ce canal est particulièrement utile lorsque de nombreuses pièces utilisent des agencements répétés et nécessitent des meubles assortis fournis en phases planifiées. De solides capacités de vente directe permettent aux fabricants de poursuivre des programmes commerciaux tout en conservant une portée de vente au détail pour les propriétaires individuels et les projets de rénovation plus modestes.
Analyse géographique
Marché du mobilier de salle de bain aux États-Unis
Les États-Unis détenaient 78,2 % du marché du mobilier de salle de bain en Amérique du Nord en 2025 et demeurent la principale source de demande de la région. L'important parc immobilier du pays, la vaste infrastructure de distribution spécialisée dans l'amélioration de l'habitat, le large réseau d'entrepreneurs et la grande population de propriétaires disposant de capitaux propres soutiennent une activité continue de remplacement et de rénovation. L'Université Harvard a prévu que les dépenses des propriétaires américains en amélioration et entretien du logement atteindraient 524 milliards USD début 2026, ce qui montre que les dépenses de rénovation restent significatives même lorsque les transactions immobilières sont limitées. Le vieillissement du parc de logements soutient également la demande de meubles encastrables, de vasques flottantes et de rangements modulaires pouvant être installés avec des modifications de plomberie limitées et des travaux de construction moins perturbateurs. Les États-Unis demeurent la principale destination des exportations mexicaines de mobilier, reliant la demande intérieure de rénovation, les décisions d'achat des détaillants et les investissements manufacturiers régionaux.
Marché du mobilier de salle de bain au Canada
Le Canada est le deuxième marché national en importance, avec une demande façonnée par le vieillissement des ménages, des choix de design axés sur le bien-être, des coûts de construction plus élevés et des normes de construction. Les acheteurs canadiens manifestent un intérêt croissant pour les vasques flottantes, les rangements sur mesure, les tons bois chaleureux, l'organisation intégrée de la salle de bain et les designs optimisant l'utilisation de l'espace. Mechanical Business a rapporté en 2025 que les produits adaptés au vieillissement à domicile figuraient parmi les catégories de salle de bain à la croissance la plus rapide au Canada, reflétant une attention plus large portée à la fonctionnalité future plutôt qu'aux seuls besoins immédiats en matière d'accessibilité. Les fournisseurs proposant des produits durables résistants à l'humidité, des formats accessibles, des rangements pratiques et des choix de finitions adaptés aux travaux de rénovation sont bien positionnés à mesure que les propriétaires adaptent leurs salles de bain actuelles plutôt que de déménager.
Marché du mobilier de salle de bain au Mexique
Le Mexique devrait croître à un CAGR de 7,02 % jusqu'en 2031, soit le rythme le plus soutenu du marché du mobilier de salle de bain en Amérique du Nord. Il sert à la fois une clientèle intérieure en expansion et un centre de production pour les marchandises expédiées aux États-Unis, faisant de la demande intérieure et de la capacité d'exportation des éléments déterminants pour les décisions des fournisseurs. La CEPAL a indiqué que les exportations mexicaines de mobilier ont totalisé 1,977 milliards USD en 2024, dont 96,7 % à destination des États-Unis, soulignant l'étroite relation entre les chaînes d'approvisionnement en mobilier des deux pays. L'ANFAD a signalé des exportations du secteur de la salle de bain supérieures à 13,6 milliards MXN (environ 0,76 milliard USD) en 2024, soutenues par des investissements dans les contrôles qualité, la finition automatisée et les matériaux susceptibles d'améliorer la régularité pour les acheteurs transfrontaliers. Le traitement accordé au Mexique dans le cadre de l'ACEUM confère aux meubles éligibles un avantage de coût sur le marché américain, bien que des enquêtes tarifaires pourraient affecter les décisions d'approvisionnement transfrontalier et inciter les fabricants à préserver leur flexibilité d'approvisionnement.
Paysage concurrentiel
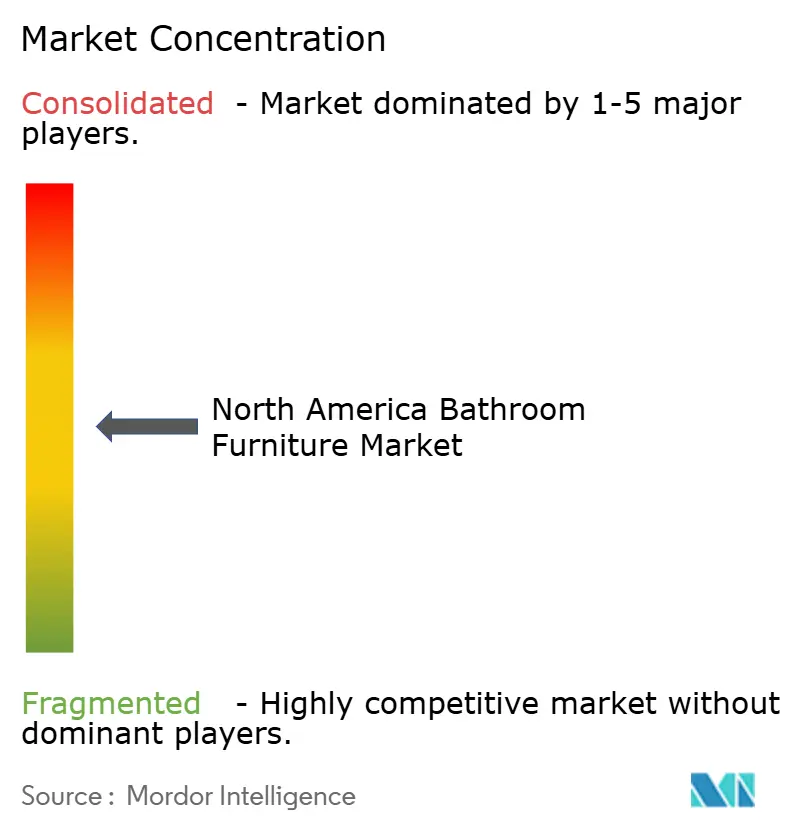
Le marché des meubles de salle de bain en Amérique du Nord est modérément fragmenté, avec de grands fabricants d'armoires opérant aux côtés de marques européennes premium, de fournisseurs pour grandes surfaces, de spécialistes régionaux et d'entreprises de vente directe aux consommateurs. MasterBrand et American Woodmark ont annoncé une fusion entièrement en actions en août 2025, avec une valeur des capitaux propres pro forma de 2,4 milliards USD et une valeur d'entreprise de 3,6 milliards USD. Les entreprises prévoient 90 millions USD de synergies de coûts d'ici la fin de la troisième année suivant la clôture, basées sur une plus grande échelle dans la production, les achats et les opérations. Une base de distribution combinée via les revendeurs, les détaillants et les constructeurs peut améliorer le pouvoir d'achat et l'efficacité de la production, tout en créant une marge pour que les concurrents poursuivent des relations pendant l'intégration. Les fournisseurs premium tels que Duravit et Villeroy & Boch utilisent les canaux des designers et des architectes pour protéger leurs positions et soutenir les ventes axées sur la prescription où le design, les finitions et le service ont une plus grande importance.
La concurrence s'intensifie dans la gamme de meubles-lavabos de 500 à 2 500 USD, les vendeurs en ligne rendant les produits axés sur le design accessibles à un groupe plus large d'acheteurs. Wyndham Collection utilise du contreplaqué certifié FSC à zéro émission et vend via The Home Depot et d'autres grands détaillants, combinant des arguments matériaux avec une large distribution aux consommateurs. En 2025, Water Creation a lancé la collection Sequoia avec des plans de travail en quartz et des poignées à rainures sculptées, ajoutant des détails de design qui séduisent les acheteurs cherchant à aller au-delà des formats d'armoires standard. Le lancement en commerce électronique de Robern en 2025 pour les meubles-lavabos Curated Cartesian montre que les marques haut de gamme utilisent également les canaux numériques pour atteindre les consommateurs, y compris les acheteurs ne vivant pas à proximité d'un revendeur ou d'un showroom établi.
En avril 2025, LIXIL et American Bath Group ont annoncé un partenariat stratégique donnant à American Bath Group des droits exclusifs de production et de distribution en Amérique du Nord pour les marques de bain American Standard, DXV et Eljer. L'accord reflète une concentration sur la fabrication et la distribution spécialisées au sein de portefeuilles de produits établis, tout en permettant aux entreprises individuelles de se concentrer sur des capacités de produits et de canaux définies. Les coûts de conformité augmentent pour les importateurs alors que la CPSC passe aux exigences obligatoires de dépôt électronique pour les produits de consommation importés en juillet 2026. Les fabricants disposant d'une production établie aux États-Unis ou conforme à l'ACEUM ont un avantage lorsque les exigences de coût et de conformité augmentent, car ils peuvent réduire leur exposition aux retards aux frontières et aux exigences d'importation changeantes. Cet avantage peut renforcer les relations d'approvisionnement régionales établies tout en maintenant une place pour les concurrents spécialisés et axés sur le design.
Leaders du secteur des meubles de salle de bain en Amérique du Nord
-
Kohler Co.
-
MasterBrand, Inc.
-
Masco Corporation
-
LIXIL Corporation
-
Roca Sanitario, S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du mobilier de salle de bain en Amérique du Nord Entreprises couvertes dans ce rapport
- MasterBrand, Inc.
- American Woodmark Corporation
- Robern, Inc.
- LIXIL Corporation
- Roca Sanitario, S.A.
- Duravit AG
- Villeroy & Boch AG
- James Martin Vanities
- Empire Industries Inc.
- Avanity Corporation
- Design Element Group, Inc.
- Water Creation, Inc.
- Wyndham Collection
- Strasser Woodenworks
- Bertch Cabinet, LLC
- LACAVA
- Virtu USA
- Vanderloc
- Revolution Vanities
- Native Trails
- Foremost Groups Ltd.
- MKE Cabinetry
Développements industriels récents dans Marché du mobilier de salle de bain en Amérique du Nord
- Septembre 2025 : La NAHB a rapporté que le gouvernement des États-Unis a imposé de nouveaux droits de douane au titre de la Section 232 sur les importations de bois d'œuvre et de produits en bois, ajoutant une nouvelle couche de pression sur les coûts des intrants pour les fabricants de meubles de salle de bain et d'armoires en Amérique du Nord qui dépendent de substrats en bois importés. Les droits de douane devraient aggraver les vents contraires existants sur les coûts et accélérer la recherche d'alternatives d'approvisionnement nationales ou conformes à l'ACEUM.
- Août 2025 : MasterBrand, Inc. et American Woodmark Corporation ont signé un accord définitif de fusion entièrement en actions, approuvé à l'unanimité par les deux conseils d'administration. Les actionnaires d'American Woodmark doivent recevoir 5,15 actions MasterBrand par action détenue. Les deux entreprises ont décrit la combinaison comme créant le portefeuille de marques le plus complet du secteur des armoires, couvrant les catégories standard, semi-personnalisée et premium.
- Juin 2025 : Robern a lancé les meubles-lavabos Curated Cartesian, proposant pour la première fois sa gamme de meubles-lavabos flottants modulaires Cartesian de luxe en commerce électronique. Le lancement signale un changement structurel dans la stratégie de distribution des meubles de salle de bain premium, contournant les canaux de showroom traditionnels pour atteindre les acheteurs de rénovation axés sur la prescription via l'achat numérique direct.
Périmètre du rapport sur le marché des meubles de salle de bain en Amérique du Nord
Aperçu de la segmentation
| Meubles-lavabos de salle de bain |
| Armoires de salle de bain |
| Miroirs de salle de bain |
| Meubles de rangement et accessoires |
| Bois |
| Métal |
| Plastique et polymère |
| Autres |
| Économique |
| Milieu de gamme |
| Premium |
| Résidentiel | |
| Commercial | Hôtellerie |
| Commerce de détail et bureaux | |
| Santé et éducation | |
| Autres utilisateurs finaux commerciaux |
| B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins de meubles spécialisés | |
| En ligne | |
| Autres canaux de distribution | |
| B2B / Directement auprès des fabricants |
| Canada |
| États-Unis |
| Mexique |
| Par type de produit | Meubles-lavabos de salle de bain | |
| Armoires de salle de bain | ||
| Miroirs de salle de bain | ||
| Meubles de rangement et accessoires | ||
| Par matériau | Bois | |
| Métal | ||
| Plastique et polymère | ||
| Autres | ||
| Par gamme de prix | Économique | |
| Milieu de gamme | ||
| Premium | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtellerie | |
| Commerce de détail et bureaux | ||
| Santé et éducation | ||
| Autres utilisateurs finaux commerciaux | ||
| Par canal de distribution | B2C / Vente au détail | Grandes surfaces de bricolage |
| Magasins de meubles spécialisés | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B / Directement auprès des fabricants | ||
| Par pays | Canada | |
| États-Unis | ||
| Mexique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des meubles de salle de bain en Amérique du Nord d'ici 2031 ?
Le marché des meubles de salle de bain en Amérique du Nord devrait atteindre 10,7 milliards USD d'ici 2031, avec une croissance à un CAGR de 5,36 % à partir de 2025, l'activité de rénovation, les besoins de design accessible et l'accès numérique aux produits soutenant la demande.
Quelle catégorie de produits de meubles de salle de bain domine la demande régionale ?
Les armoires de salle de bain dominent la demande avec 58,2 % du chiffre d'affaires régional en 2025, car ce sont des produits de rangement essentiels aussi bien dans les projets de réfection limitée que dans les rénovations complètes de salle de bain.
Quel matériau connaît la croissance la plus rapide pour les meubles de salle de bain en Amérique du Nord ?
Les produits en plastique et en polymère devraient croître à un CAGR de 6,51 % jusqu'en 2031, soutenus par des formats résistants à l'humidité, des besoins d'entretien pratiques et des prix inférieurs à de nombreuses alternatives en bois massif.
Qu'est-ce qui soutient la demande de rénovation de salle de bain résidentielle ?
Les propriétaires investissent dans leurs biens existants, tandis que les dépenses d'amélioration et d'entretien devraient atteindre 524 milliards USD début 2026, soutenant les achats de remplacement d'armoires, de meubles-lavabos, de produits de rangement et de miroirs.
Pourquoi le Mexique est-il important pour les fournisseurs régionaux de meubles de salle de bain ?
Le Mexique est le marché national à la croissance la plus rapide avec un CAGR de 7,02 % et constitue une base d'approvisionnement majeure pour les meubles à destination des États-Unis, soutenu par sa capacité de production et son traitement ACEUM.