
Taille et part du marché du yaourt non-OGM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.56 Milliards de dollars |
| Taille du Marché (2031) | 1.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.86 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du yaourt non-OGM par Mordor Intelligence
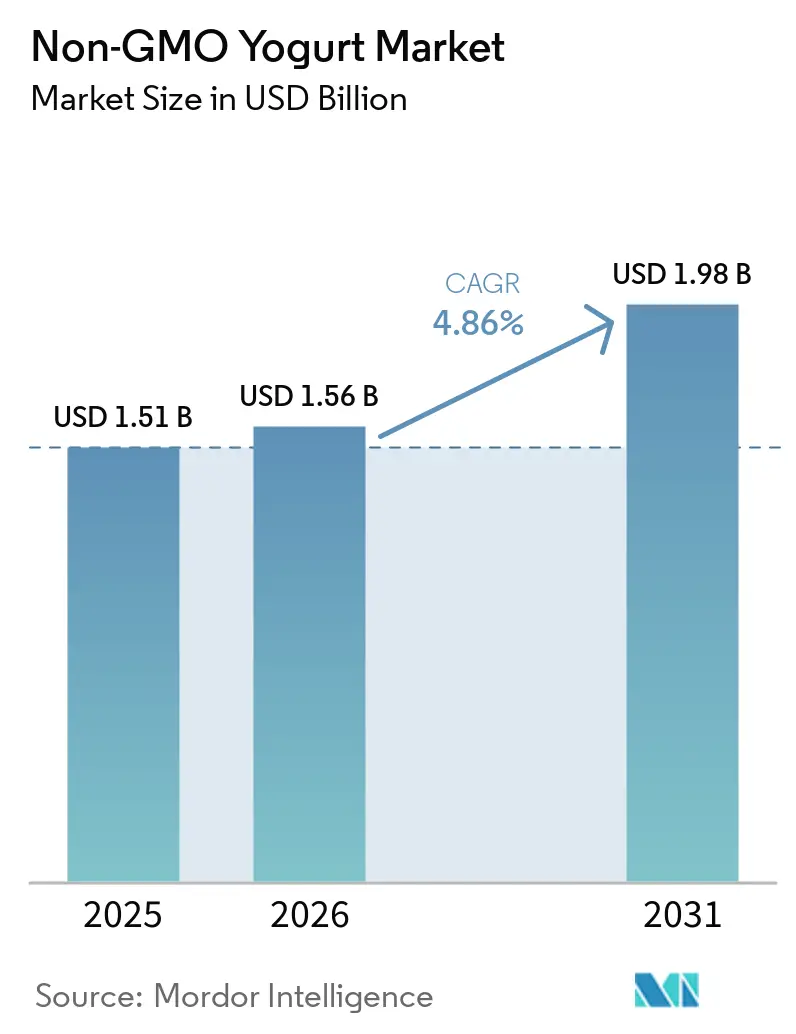
Le marché du yaourt non-OGM (non issu d'Organismes Génétiquement Modifiés) devrait croître de 1,51 milliard USD en 2025 à 1,56 milliard USD en 2026, pour atteindre 1,98 milliard USD d'ici 2031, à un CAGR de 4,86 % sur la période 2026–2031. La demande en matière de transparence sur l'origine des ingrédients, de produits à étiquette propre et d'allégations vérifiables stimule cette croissance, les consommateurs recherchant de plus en plus une meilleure visibilité sur la production laitière. La vérification non-OGM exige une traçabilité couvrant les aliments pour animaux, les ingrédients, la transformation et l'emballage, soutenue par des tests, une ségrégation et des renouvellements annuels de certification. Ces exigences aident les fabricants à démontrer leur conformité aux normes non-OGM et à renforcer la confiance des consommateurs dans les allégations produits. Le marché bénéficie également d'une demande croissante pour des produits laitiers fermentés riches en protéines et fonctionnels, notamment parmi les consommateurs soucieux de leur santé qui recherchent des options pratiques et nutritives.
Points clés du rapport
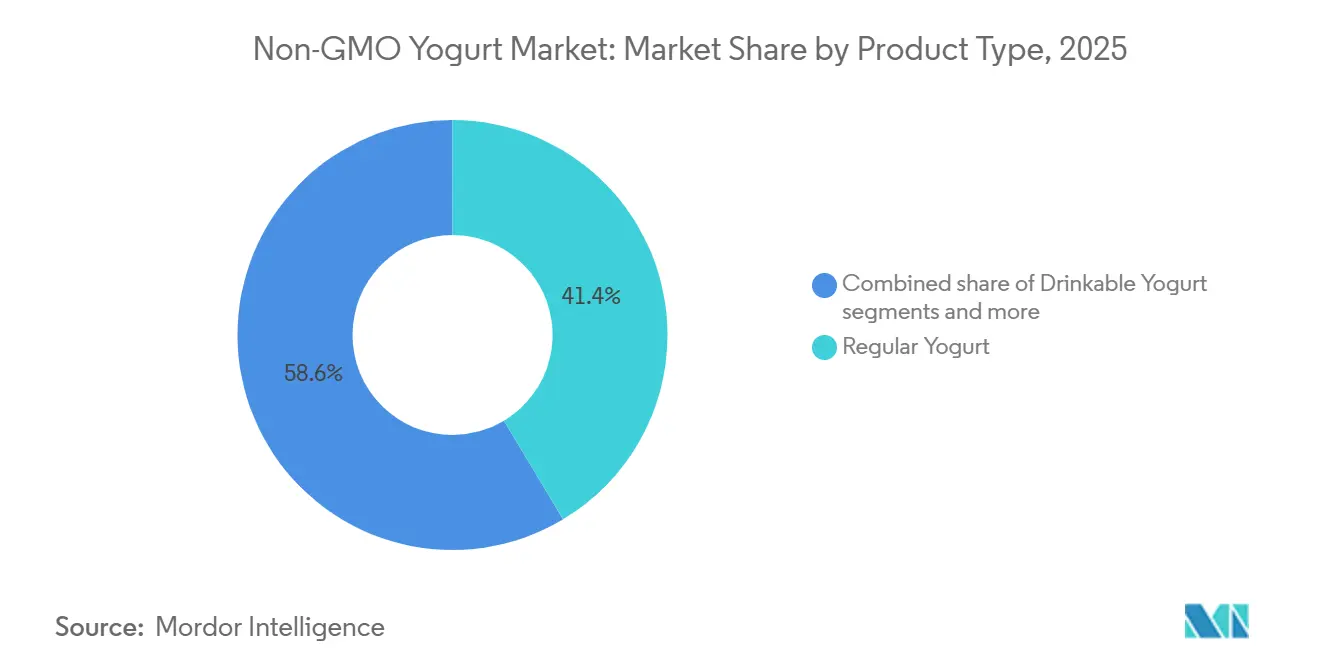
- Par type de produit, le yaourt ordinaire représentait 41,42 % de la part de marché du yaourt non-OGM en 2025, tandis que le yaourt à boire devrait croître à un CAGR de 7,02 % jusqu'en 2031.
- Par teneur en matières grasses, le yaourt allégé représentait 44,02 % de la part de marché du yaourt non-OGM en 2025 et devrait enregistrer la croissance la plus rapide avec un CAGR de 5,17 % jusqu'en 2031.
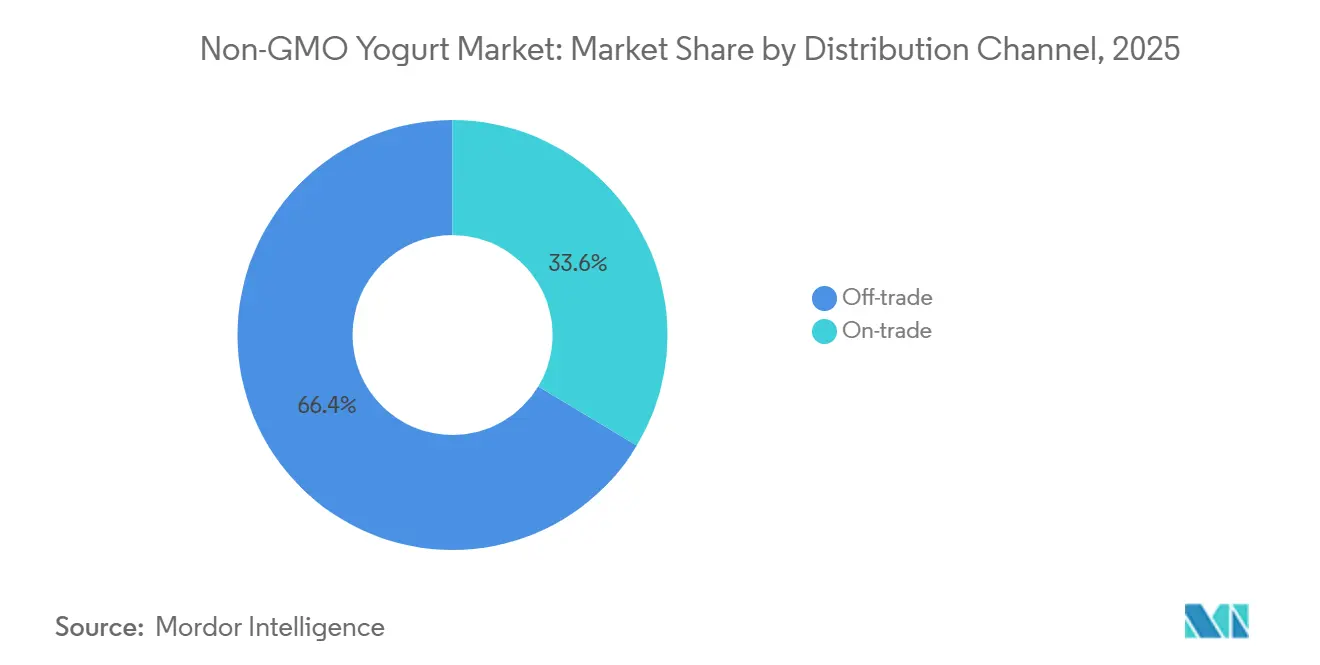
- Par canal de distribution, le commerce hors domicile représentait 66,40 % des ventes de la catégorie en 2025 et devrait croître à un CAGR de 5,02 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord représentait 34,20 % des ventes mondiales de la catégorie en 2025, tandis que l'Asie occidentale devrait croître à un CAGR de 5,40 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'ingrédients à étiquette propre et non-OGM | +1.3% | Mondial, porté par l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Demande croissante de yaourts fonctionnels et probiotiques | +1.1% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intérêt croissant des consommateurs pour une production laitière durable | +0.8% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Préférence croissante des consommateurs pour le bien-être animal et un approvisionnement laitier éthique | +0.6% | Europe, avec extension vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Traçabilité accrue de la chaîne d'approvisionnement et vérification non-OGM | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Innovation produit accrue suite à la modernisation des normes relatives au yaourt | +0.7% | Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'ingrédients à étiquette propre et non-OGM
La préférence croissante des consommateurs pour des ingrédients transparents et un approvisionnement traçable stimule la demande de produits yaourts à étiquette propre et non-OGM. La vérification non-OGM constitue un critère d'approvisionnement supplémentaire aux côtés de la certification biologique, aidant les marques à différencier leurs produits [1]. Cette tendance est soutenue par des consommateurs qui évaluent de plus en plus plusieurs allégations fondées sur des valeurs, notamment les attributs biologiques, non-OGM et de bien-être animal. Cependant, les fabricants doivent maintenir une documentation solide auprès de leurs fournisseurs et une traçabilité rigoureuse pour étayer ces allégations. L'évolution des normes du Projet non-OGM pourrait encourager davantage les fabricants à renforcer leurs pratiques d'approvisionnement et de vérification des ingrédients.
Demande croissante de yaourts fonctionnels et probiotiques
La demande croissante de produits laitiers riches en protéines, probiotiques et fonctionnels stimule la croissance du marché du yaourt non-OGM. Les consommateurs recherchent de plus en plus des produits qui favorisent la santé digestive, apportent des bénéfices nutritionnels et correspondent à leurs préférences pour des ingrédients à étiquette propre et d'origine transparente. Selon la FDA (Food and Drug Administration), les fabricants utilisent diverses méthodes pour produire du yaourt riche en protéines, notamment l'égouttage, la concentration par membrane et la fortification en protéines[2]. Ces méthodes permettent aux marques de proposer des produits différenciés combinant protéines, cultures vivantes et approvisionnement transparent. L'innovation dans les produits laitiers fermentés, notamment les formats à boire riches en protéines et en probiotiques, élargit encore les applications du yaourt fonctionnel et soutient la diversification des produits sur l'ensemble du marché.
Intérêt croissant des consommateurs pour une production laitière durable
L'intérêt croissant des consommateurs pour un approvisionnement laitier durable et transparent stimule la demande de produits yaourts non-OGM. Les consommateurs recherchent de plus en plus des informations sur les pratiques agricoles, l'origine des ingrédients, le bien-être animal et les normes environnementales, en plus des allégations non-OGM. Les grandes entreprises laitières renforcent leurs systèmes de traçabilité et de gestion des fournisseurs pour soutenir plusieurs critères d'approvisionnement. Ces mesures améliorent la transparence et permettent aux marques d'étayer leurs allégations non-OGM et de durabilité. Alors que les produits laitiers premium mettent de plus en plus l'accent sur un approvisionnement responsable, des contrôles robustes de la chaîne d'approvisionnement peuvent constituer un avantage concurrentiel sur le marché du yaourt non-OGM.
Préférence croissante des consommateurs pour le bien-être animal et un approvisionnement laitier éthique
L'intérêt croissant des consommateurs pour le bien-être animal et un approvisionnement laitier éthique stimule la demande de produits yaourts transparents et non-OGM. Les consommateurs recherchent de plus en plus l'assurance que les produits laitiers sont produits de manière responsable, avec une attention portée aux soins des animaux, à la qualité des aliments pour animaux et à l'intégrité des ingrédients. Les certifications indépendantes de bien-être animal, les chaînes d'approvisionnement traçables et les pratiques transparentes d'approvisionnement agricole peuvent renforcer la confiance des consommateurs en améliorant la visibilité sur les normes de soins aux animaux, les pratiques agricoles et l'origine des ingrédients. Cette tendance est particulièrement pertinente sur le marché du yaourt premium, où des attributs d'approvisionnement crédibles peuvent différencier les produits, renforcer la crédibilité de la marque et justifier une tarification premium. Alors que les consommateurs évaluent de plus en plus les pratiques de production laitière, les marques qui démontrent un approvisionnement vérifiable, respectent les normes de bien-être animal et fournissent un étiquetage produit clair peuvent acquérir un avantage concurrentiel et fidéliser davantage les consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de prix par rapport au yaourt conventionnel | -0.7% | Mondial, plus prononcé en Amérique latine et en Afrique et Moyen-Orient | Court terme (≤ 2 ans) |
| Coûts plus élevés de certification et de conformité non-OGM | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Disponibilité limitée des intrants laitiers non-OGM | -0.3% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Complexité du maintien de l'intégrité de la chaîne d'approvisionnement non-OGM | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de prix par rapport au yaourt conventionnel
Le yaourt non-OGM commande généralement une prime de prix par rapport au yaourt conventionnel en raison de ses exigences supplémentaires en matière de vérification, de tests, de traçabilité et de gestion de la chaîne d'approvisionnement. Cette prime peut limiter l'adoption parmi les consommateurs sensibles aux prix, notamment sur les marchés où le yaourt conventionnel à marque de distributeur est largement disponible à des prix inférieurs. Le défi est plus prononcé pour les produits enrichis en protéines, probiotiques et aromatisés, qui nécessitent souvent des processus d'approvisionnement et de vérification des ingrédients plus complexes. Bien que certains consommateurs soient prêts à payer davantage pour des attributs certifiés, les fabricants doivent clairement communiquer la valeur du produit pour justifier la prime. Par conséquent, les fabricants doivent équilibrer les coûts de certification et d'approvisionnement avec une tarification compétitive pour soutenir la demande des consommateurs.
Coûts plus élevés de certification et de conformité non-OGM
Des coûts de certification et de conformité plus élevés peuvent contraindre le marché du yaourt non-OGM en augmentant les dépenses au-delà des frais de vérification initiaux. Les fabricants doivent gérer la documentation des fournisseurs, la traçabilité des ingrédients, les tests, la ségrégation et la tenue continue des registres, ce qui ajoute une complexité opérationnelle. Ces exigences deviennent plus difficiles à satisfaire pour les produits à ingrédients multiples, notamment les yaourts aromatisés, probiotiques et enrichis en protéines. Les petits fabricants peuvent faire face à des pressions de coûts plus importantes en raison de ressources limitées et de volumes d'achat plus faibles. À mesure que les normes de vérification évoluent, les entreprises peuvent également avoir besoin de revoir et d'ajuster leurs pratiques d'approvisionnement, ce qui augmente encore les coûts de conformité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le yaourt ordinaire en tête, les formats riches en protéines s'accélèrentLe yaourt ordinaire est resté le type de produit dominant, représentant 41,42 % des ventes de la catégorie en 2025. Sa familiarité, sa large disponibilité et son adéquation pour le petit-déjeuner quotidien et les collations ont soutenu cette position. Le yaourt à boire devrait croître à un CAGR de 7,02 % jusqu'en 2031, porté par la demande d'options laitières pratiques et portables. Son format liquide séduit les consommateurs qui recherchent une consommation rapide sans préparation. Ce format permet également aux fabricants d'introduire des variantes aromatisées, enrichies et fonctionnelles. La demande établie pour le yaourt ordinaire et la préférence croissante pour la commodité continuent de façonner l'innovation produit sur le marché.
Le yaourt grec et égoutté, le yaourt mélangé et d'autres formats gagnent en importance à mesure que les fabricants diversifient leurs offres de yaourt non-OGM au-delà des produits traditionnels. Le yaourt grec et égoutté bénéficie de sa texture épaisse et de son positionnement riche en protéines, attirant les consommateurs à la recherche d'options de yaourt plus consistantes. Le yaourt mélangé offre une plus grande flexibilité pour les combinaisons de saveurs, de fruits et d'ingrédients, soutenant la différenciation des produits. La catégorie autre comprend des formats spécialisés et émergents qui répondent aux préférences de niche des consommateurs et aux occasions de consommation. Ces formats permettent aux fabricants d'élargir leurs portefeuilles de produits tout en répondant à la demande de variété et d'attributs différenciés.

Par teneur en matières grasses :
le yaourt allégé conserve une large base de consommateursLe yaourt allégé est à la fois le segment de teneur en matières grasses le plus important et celui qui connaît la croissance la plus rapide, représentant 44,02 % des ventes de la catégorie en 2025 et devrait croître à un CAGR de 5,17 % jusqu'en 2031. Sa position dominante reflète la préférence des consommateurs pour des produits qui allient teneur en protéines et choix soucieux des calories. Le yaourt allégé constitue également une base polyvalente pour les formulations à base de protéines, de fruits et de probiotiques. Cela en fait un format attrayant pour les fabricants cherchant à combiner un positionnement non-OGM avec des attributs fonctionnels. Des contrôles rigoureux des ingrédients peuvent en outre favoriser une traçabilité transparente et une vérification fiable. Dans l'ensemble, sa part de marché solide et ses perspectives de croissance font du yaourt allégé un axe prioritaire pour l'innovation produit.
Le yaourt entier reste pertinent auprès des consommateurs recherchant une texture plus riche et de ceux qui préfèrent des produits positionnés comme des produits laitiers biologiques ou issus de pâturages. Le yaourt sans matières grasses s'adresse principalement aux consommateurs à la recherche d'options moins caloriques, bien que les fabricants doivent le formuler avec soin pour préserver le goût et la texture. Ces deux segments offrent des opportunités de différenciation à travers les saveurs, la teneur en protéines, les probiotiques et les formulations à étiquette propre. Cependant, les variantes aromatisées peuvent nécessiter une documentation plus approfondie des ingrédients pour satisfaire aux exigences de vérification non-OGM. Les fabricants peuvent tirer parti de formulations simplifiées et d'une traçabilité bien documentée des ingrédients, permettant aux marques d'équilibrer différenciation produit, conformité et attentes des consommateurs.
Par canal de distribution :
le commerce de détail reste centralLe circuit de vente au détail est resté le canal de distribution dominant, représentant 66,40 % des ventes de la catégorie en 2025 et devrait croître à un CAGR de 5,02 % jusqu'en 2031. Les supermarchés, les hypermarchés, les magasins spécialisés et autres points de vente au détail offrent une forte visibilité aux produits yaourts non-OGM. Ces canaux permettent aux consommateurs de comparer les étiquettes, les prix, les saveurs et les formats d'emballage lors de leurs décisions d'achat. Une infrastructure de chaîne du froid fiable soutient également la distribution du yaourt réfrigéré à travers les réseaux de vente au détail physiques. Les détaillants peuvent en outre améliorer la visibilité des produits grâce à un placement stratégique en rayon, des promotions et une communication claire des certifications non-OGM.
Les canaux hors domicile, notamment les restaurants, les cafés, les hôtels et autres établissements de restauration, offrent des opportunités d'élargir la consommation de yaourt non-OGM au-delà de l'usage domestique. L'intérêt croissant des consommateurs pour un approvisionnement transparent en ingrédients et des produits laitiers premium soutient la demande via ces canaux. Les opérateurs de restauration peuvent intégrer le yaourt dans les menus de petit-déjeuner, les smoothies, les desserts et d'autres aliments préparés, créant ainsi une variété d'applications. Les canaux hors domicile peuvent renforcer les opportunités de marché en intégrant le yaourt non-OGM dans les aliments préparés et les offres de restauration premium. Une documentation solide des fournisseurs et une traçabilité rigoureuse peuvent en outre soutenir un positionnement non-OGM crédible tout au long de la chaîne d'approvisionnement de la restauration.
Analyse géographique
Marché du Yaourt Non-OGM en Amérique du Nord et en Asie occidentale
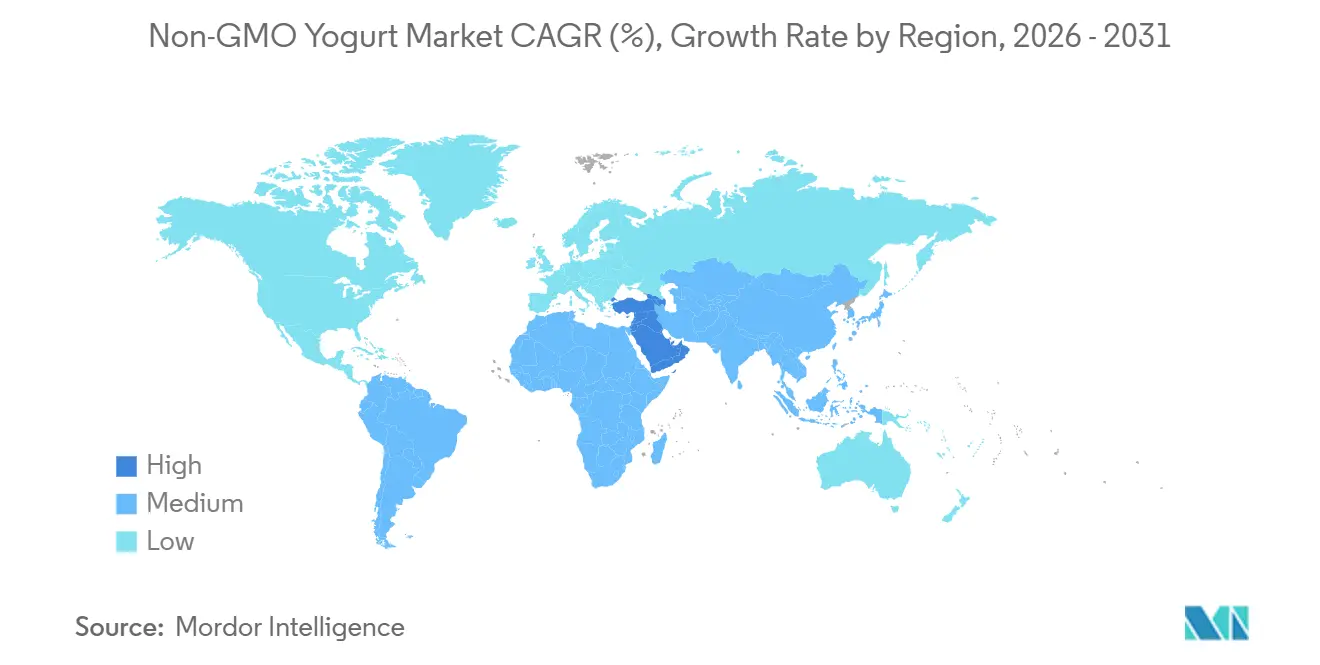
L'Amérique du Nord a représenté la plus grande part de marché avec 34,20 % en 2025. La forte demande des consommateurs pour des produits laitiers biologiques, à étiquette claire et certifiés, associée à une infrastructure bien établie de certification non-OGM et de distribution au détail, soutient cette position[3]. L'Asie occidentale devrait être la région à la croissance la plus rapide, enregistrant un CAGR de 5,40 % jusqu'en 2031. Le développement urbain, l'expansion des circuits de distribution modernes et la demande croissante de produits laitiers haut de gamme stimulent cette croissance. Les Émirats arabes unis et l'Arabie saoudite représentent des marchés clés, soutenus par l'amélioration des infrastructures de chaîne du froid et la distribution croissante de produits alimentaires premium. L'Amérique du Nord devrait conserver sa position de leader en termes de chiffre d'affaires, tandis que l'Asie occidentale devrait connaître une croissance de marché plus rapide sur la période de prévision.
Marché du Yaourt Non-OGM en Europe et en Asie-Pacifique
L'Europe reste un marché clé pour le yaourt non-OGM, portée par une forte sensibilisation des consommateurs aux produits laitiers biologiques, traçables et issus d'une production responsable. Le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne représentent les principaux marchés, soutenus par une consommation laitière établie, des réseaux de distribution bien développés et une demande de produits premium. Les Pays-Bas, la Belgique, la Suède et la Pologne offrent également des opportunités de croissance supplémentaires. L'Asie-Pacifique présente un potentiel de croissance significatif, notamment en Chine, en Inde, au Japon, en Corée du Sud, en Australie, en Indonésie, en Thaïlande et à Singapour. L'expansion des circuits de distribution modernes et la demande croissante de produits laitiers pratiques et fonctionnels stimulent la croissance du marché dans toute la région. La Chine et l'Inde offrent d'importantes opportunités en termes de volumes, tandis que le Japon, la Corée du Sud, l'Australie et Singapour sont davantage adaptés aux offres de yaourts premium et spécialisés.
Marché du Yaourt Non-OGM en Europe, en Asie-Pacifique et en Amérique du Sud
L'Amérique du Sud représente une opportunité de croissance émergente, portée par le Brésil, tandis que l'Argentine, la Colombie, le Chili et le Pérou offrent un potentiel supplémentaire à mesure que les circuits de distribution modernes se développent et que la consommation de produits laitiers premium augmente. Les consommateurs accordent une importance croissante à la teneur en protéines, à la transparence des ingrédients, à la qualité des produits et à un approvisionnement responsable, ce qui soutient la demande de produits yaourts différenciés. Les fabricants peuvent y répondre par un approvisionnement local, des emballages de taille adaptée et une distribution sélective via les circuits de distribution modernes. En Europe, en Asie-Pacifique et en Amérique du Sud, les marques qui associent un positionnement non-OGM à l'accessibilité tarifaire, un étiquetage clair et des formats de produits familiers sont les mieux placées pour saisir ces opportunités.
Paysage concurrentiel
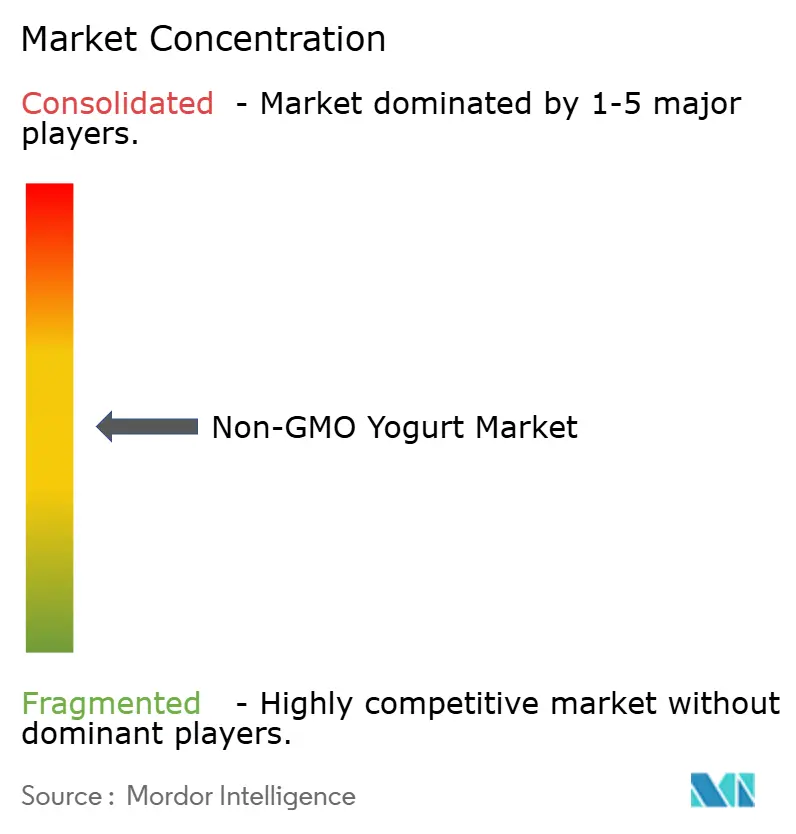
Le marché du yaourt non-OGM est modérément fragmenté, avec un paysage concurrentiel diversifié. Le marché comprend de grandes entreprises laitières, des spécialistes du biologique et des marques de produits laitiers fermentés ciblées. Les principaux facteurs de compétitivité incluent la notoriété de la marque, la portée de la distribution, les capacités d'approvisionnement, l'innovation produit et la crédibilité des allégations non-OGM. Les grands fabricants bénéficient d'économies d'échelle et de réseaux de chaîne d'approvisionnement établis, tandis que les marques spécialisées se démarquent par des portefeuilles de produits ciblés et des stratégies d'approvisionnement différenciées. Les exigences continues de vérification et de traçabilité favorisent les entreprises dotées de systèmes robustes de chaîne d'approvisionnement. Dans l'ensemble, le marché reste modérément fragmenté plutôt que fortement consolidé, créant des opportunités tant pour les grands fabricants que pour les marques de niche.
L'expansion des portefeuilles et les acquisitions stratégiques reconfigurent la concurrence dans l'ensemble de la catégorie yaourt, permettant aux entreprises de renforcer leur présence de marque, de diversifier leurs offres de produits et d'accéder à de nouveaux segments de consommateurs. Des systèmes efficaces de traçabilité numérique peuvent en outre renforcer la gestion des fournisseurs, la documentation et la transparence de l'approvisionnement, tout en soutenant le contrôle qualité et la conformité tout au long de la chaîne d'approvisionnement. L'innovation dans les produits laitiers fermentés fonctionnels et premium reste également un facteur concurrentiel clé sur le marché. Les entreprises lancent des produits mettant en avant les protéines, les probiotiques, la commodité et les formulations à étiquette propre pour répondre aux préférences évolutives des consommateurs en matière de santé, de transparence, de qualité des produits et de bénéfices nutritionnels différenciés.
Les grands fabricants bénéficient d'économies d'échelle, d'une notoriété de marque établie et de vastes réseaux de distribution qui soutiennent une large portée de marché et une disponibilité efficace des produits. En revanche, les marques spécialisées se démarquent en établissant la confiance des consommateurs, en maintenant des pratiques d'approvisionnement ciblées et en proposant des produits distinctifs adaptés à des préférences spécifiques des consommateurs. Les entreprises qui combinent une vérification non-OGM crédible avec un positionnement fonctionnel ou premium clair sont susceptibles de renforcer leur position concurrentielle, de différencier leurs offres et de capter la demande dans les catégories de produits laitiers fermentés premium.
Leaders du secteur du yaourt non-OGM
-
Chobani, LLC
-
FAGE International S.A.
-
Yili Group
-
Lactalis Group
-
Danone SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Yaourt Non-OGM Entreprises couvertes dans ce rapport
- Chobani, LLC
- Danone S.A.
- FAGE International S.A.
- Lactalis Group (Stonyfield Farm, Inc.)
- Yili Group
- Straus Family Creamery
- Springfield Creamery (Nancy's)
- Emmi Group (Redwood Hill Farm & Creamery)
- Clover Sonoma
- Organic Meadow Limited Partnership
- Kite Hill
- Kalona SuperNatural
- Brown Cow
- Maia Yogurt
- Old Chatham Creamery
- Seven Stars Farm
- Milchwerke Schwaben eG
- Trimona
- YoGut
- Walmart Inc. (bettergoods) (Global Market Insights Inc.)
Développements industriels récents dans Marché du Yaourt Non-OGM
- Mars 2026 : Smoothie King a lancé une gamme de yaourt grec riche en protéines comprenant des bols de yaourt et des smoothies pour la santé intestinale à base de fruits non-OGM, de yaourt grec, de granola, de graines de chia et de protéines.
- Janvier 2026 : KEFIRKULT a mis en avant son Yaourt Kéfir à la Noix de Coco, un produit certifié non-OGM Project Verified, proposant des souches probiotiques exclusives et une teneur élevée en probiotiques. Le produit combine un positionnement non-OGM avec des attributs à étiquette propre et fonctionnels, notamment un profil d'ingrédients simple et des formulations sans épaississants, émulsifiants ni additifs.
- Mai 2025 : Nounós Creamery a lancé son Yaourt Grec A2 fabriqué avec 100 % de lait A2/A2 et certifié non-OGM Project Verified. Le produit combine la vérification non-OGM avec le style grec, un positionnement probiotique et des pratiques agricoles régénératives, reflétant une différenciation produit croissante dans le secteur des produits laitiers premium.
Périmètre du rapport mondial sur le marché du yaourt non-OGM
Le marché du yaourt non-OGM comprend les produits yaourts fabriqués avec des ingrédients non génétiquement modifiés et soutenus par des pratiques d'approvisionnement vérifiées. Le marché est segmenté par type de produit, teneur en matières grasses, canal de distribution et géographie. Les types de produits comprennent le yaourt ordinaire, le yaourt grec et égoutté, le yaourt à boire, le yaourt mélangé et d'autres formats de yaourt. Par teneur en matières grasses, le marché inclut les formulations entières, allégées et sans matières grasses. Les canaux de distribution comprennent le circuit hors domicile et le circuit de vente au détail, ce dernier étant subdivisé en supermarchés et hypermarchés, épiceries de proximité, magasins spécialisés biologiques et autres canaux. Sur le plan géographique, le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud, au Moyen-Orient et en Afrique.
Aperçu de la segmentation
| Yaourt ordinaire |
| Yaourt grec et égoutté |
| Yaourt à boire |
| Yaourt mélangé |
| Autres |
| Entier |
| Allégé |
| Sans matières grasses |
| Circuit hors domicile | |
| Circuit de vente au détail | Supermarchés et hypermarchés |
| Épiceries de proximité | |
| Magasins spécialisés biologiques | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Yaourt ordinaire | |
| Yaourt grec et égoutté | ||
| Yaourt à boire | ||
| Yaourt mélangé | ||
| Autres | ||
| Par teneur en matières grasses | Entier | |
| Allégé | ||
| Sans matières grasses | ||
| Par canal de distribution | Circuit hors domicile | |
| Circuit de vente au détail | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés biologiques | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du yaourt non-OGM ?
Le marché mondial du yaourt non-OGM était évalué à 1,51 milliard USD en 2025 et est estimé à 1,56 milliard USD en 2026. Le marché devrait atteindre 1,98 milliard USD d'ici 2031, enregistrant un CAGR de 4,86 % sur la période de prévision (2026–2031).
Quel type de produit yaourt non-OGM connaît la croissance la plus rapide ?
Le yaourt à boire est le type de produit à la croissance la plus rapide avec un CAGR prévisionnel de 7,02 % jusqu'en 2031.
Quelle région est en tête des ventes de yaourt non-OGM ?
L'Amérique du Nord était en tête avec une part de 34,20 % en 2025, soutenue par une infrastructure de vérification développée et une demande établie pour les produits laitiers biologiques et à étiquette propre.
Qu'est-ce qui limite l'adoption plus large du yaourt non-OGM ?
Les primes de prix, les coûts de vérification, la disponibilité des intrants documentés et les exigences de traçabilité de la chaîne d'approvisionnement peuvent limiter l'adoption, notamment dans les canaux sensibles aux prix.