
Taille et part du marché des colorants capillaires au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
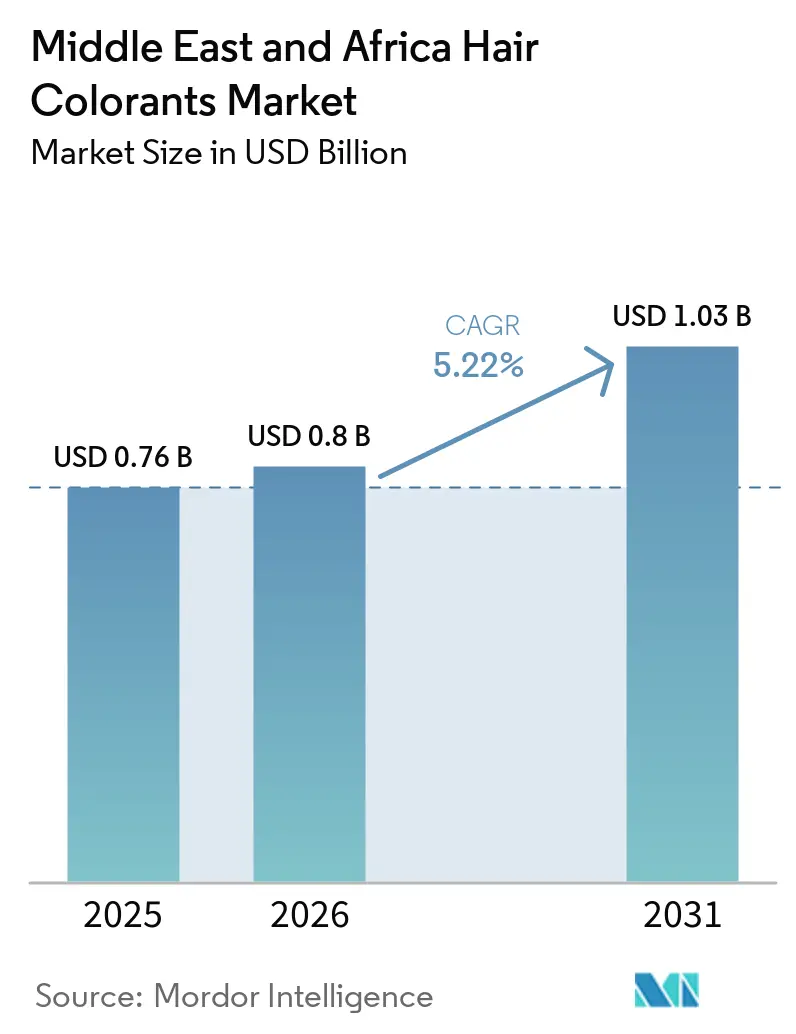
| Taille du marché de l'année de base (2025) | 0.76 Milliards de dollars |
| Taille du Marché (2026) | 0.8 Milliards de dollars |
| Taille du Marché (2031) | 1.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.22 % |
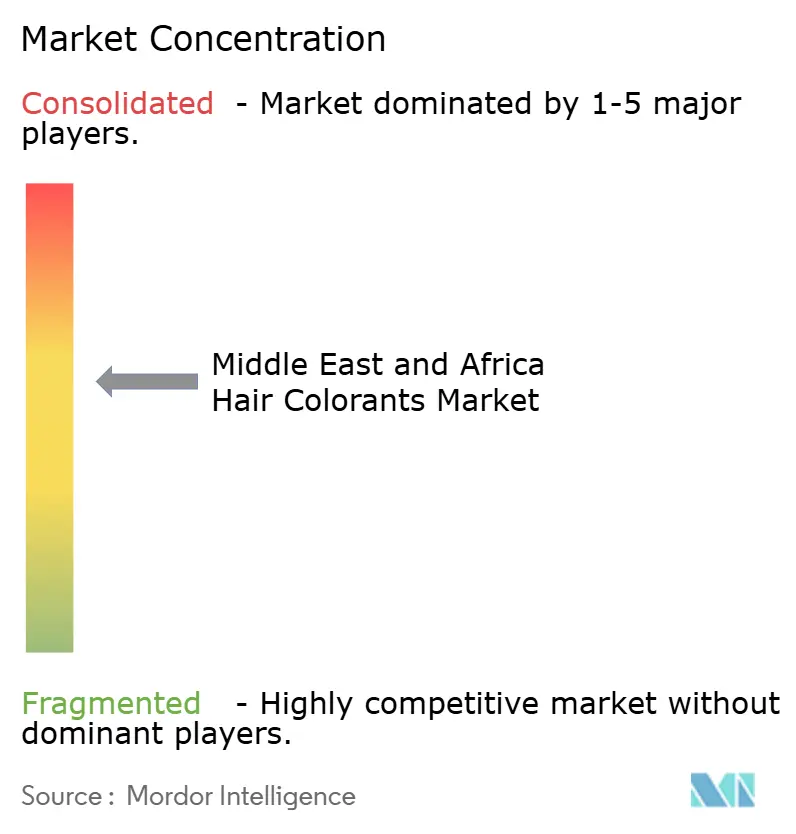
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des colorants capillaires au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des colorants capillaires au Moyen-Orient et en Afrique était évaluée à 0,76 milliard USD en 2025 et devrait atteindre 0,80 milliard USD d'ici 2026 et 1,03 milliard USD d'ici 2031, avec un CAGR de 5,22 % de 2026 à 2031. Le marché des colorants capillaires au Moyen-Orient et en Afrique est soutenu par l'urbanisation, la hausse des revenus disponibles dans les économies du GCC et d'Afrique du Nord, ainsi qu'une plus grande dépense en soins personnels, qui élargissent ensemble la base de consommateurs prêts à acheter des produits de coloration capillaire de marque. L'adoption pour la première fois parmi les jeunes consommateurs urbains et les hommes en Afrique subsaharienne distingue le marché des colorants capillaires au Moyen-Orient et en Afrique des marchés plus matures, où la participation à la catégorie est déjà plus établie et où la croissance peut dépendre davantage des achats de remplacement ou des achats motivés par les tendances. Les besoins récurrents de couverture des cheveux gris créent une base de demande plus stable que les achats de couleurs à la mode, car les consommateurs recherchent souvent un résultat fiable, une teinte familière et une routine d'application qu'ils peuvent répéter sans intervention extensive en salon.
Principaux enseignements du rapport
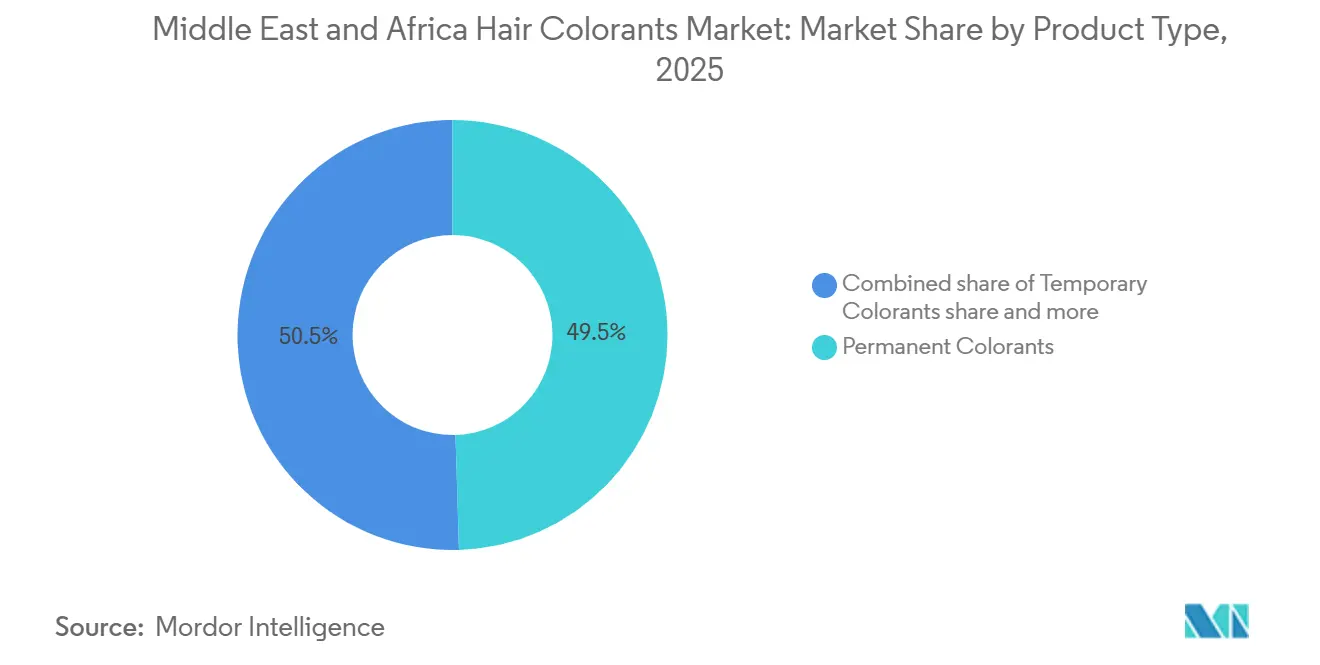
- Par type de produit, les colorants permanents détenaient 49,52 % de la part du marché des colorants capillaires au Moyen-Orient et en Afrique en 2025, tandis que les colorants temporaires représentent le format à la croissance la plus rapide à 6,48 % de 2026 à 2031.
- Par gamme de prix, les produits de grande consommation détenaient 72,34 % de la part du marché des colorants capillaires au Moyen-Orient et en Afrique en 2025, tandis que les colorants premium représentent le segment de prix à la croissance la plus rapide à 6,78 % de 2026 à 2031.
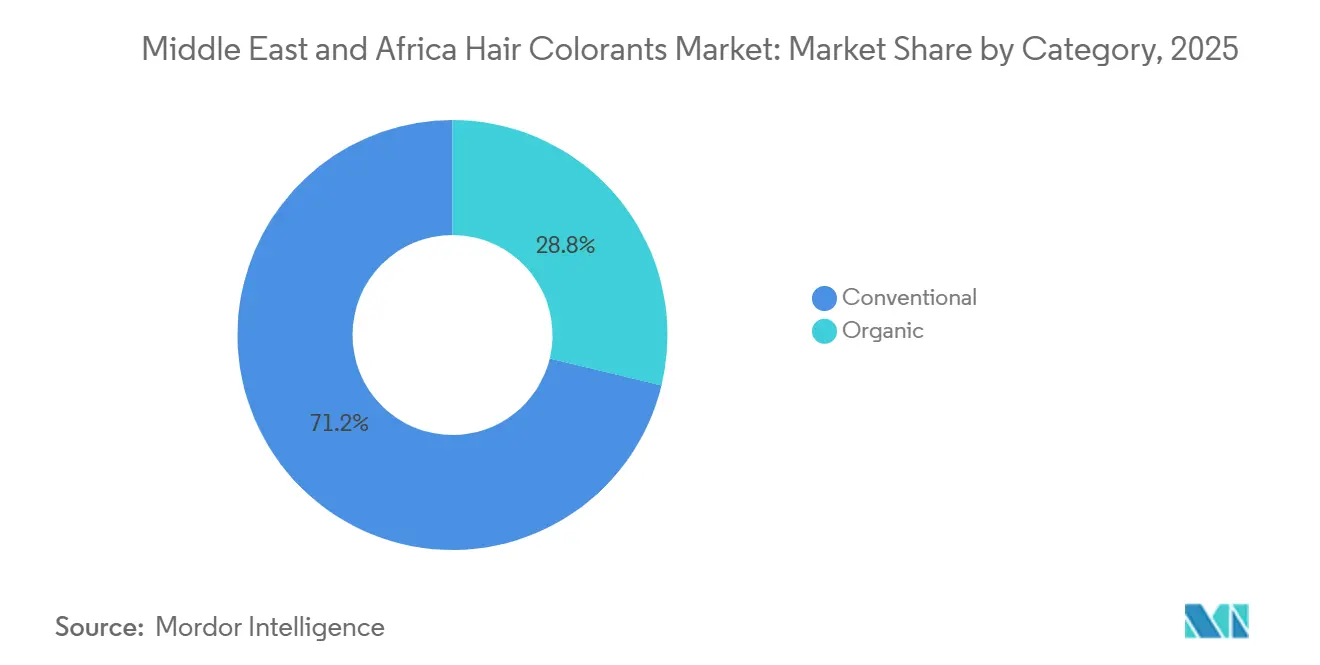
- Par catégorie, les colorants conventionnels détenaient 71,22 % de la part du marché des colorants capillaires au Moyen-Orient et en Afrique en 2025, tandis que les colorants biologiques et naturels devraient croître à un CAGR de 7,17 % jusqu'en 2031.
- Par canal de distribution, les supermarchés et hypermarchés détenaient 38,57 % de la part du marché des colorants capillaires au Moyen-Orient et en Afrique en 2025, tandis que les magasins de vente au détail en ligne devraient croître à un CAGR de 7,22 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite détenait 35,12 % de la part du marché des colorants capillaires au Moyen-Orient et en Afrique en 2025, tandis que l'Afrique du Sud devrait croître à un CAGR de 7,04 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de couverture des cheveux gris | +1.3% | Plus aiguë dans le GCC, la Turquie, l'Afrique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante du soin masculin et des colorants | +0.8% | Émirats arabes unis, Arabie saoudite, Turquie, Égypte | Moyen terme (2–4 ans) |
| Popularité croissante des formulations naturelles et à base de plantes | +0.9% | Émirats arabes unis, Égypte, Maroc, Afrique du Sud | Moyen terme (2–4 ans) |
| Influence des médias sociaux et des célébrités dans le domaine de la beauté | +0.7% | GCC, Égypte, Turquie, Afrique du Sud | Court terme (≤ 2 ans) |
| Expansion du vieillissement de la population dans la région | +0.5% | Turquie, Maroc, Égypte, Algérie, Tunisie | Long terme (≥ 4 ans) |
| Croissance des services de salon professionnel | +0.6% | Émirats arabes unis, Arabie saoudite, Afrique du Sud, Égypte | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de couverture des cheveux gris
La couverture des cheveux gris génère une demande récurrente car les consommateurs utilisent les colorants pour un besoin pratique de soin personnel. La population âgée de 65 ans et plus représentait 5,19 % de la population MENA en 2025 [1]. La Banque mondiale prévoit que ce groupe d'âge atteindra 12 % de la population régionale d'ici 2050 [2]. Le marché des colorants capillaires au Moyen-Orient et en Afrique dispose donc d'un plus grand bassin de consommateurs susceptibles de rechercher une couverture régulière des cheveux gris au fil du temps. Les pratiques religieuses qui encouragent la couverture des cheveux gris peuvent en outre positionner la coloration capillaire comme faisant partie du soin régulier pour certains consommateurs. Ce schéma favorise les produits offrant une couverture fiable, des résultats de teinte clairs et une application reproductible à domicile ou en salon.
Popularité croissante des formulations naturelles et à base de plantes
Les produits à base de henné et sans ammoniaque passent d'un usage traditionnel à une catégorie commerciale plus organisée sur le marché des colorants capillaires au Moyen-Orient et en Afrique. L'intérêt des consommateurs pour les produits certifiés halal dépasse les consommateurs musulmans et peut soutenir la demande premium en Afrique du Sud et en Turquie. Les recherches sur les formulations de teintures capillaires à base de plantes évoquent le soin du cuir chevelu, le renforcement des cheveux et l'amélioration de la texture comme attributs de produit pertinents. Ces attributs soutiennent un argumentaire de performance plus clair pour les alternatives à base de plantes, notamment lorsque les consommateurs sont préoccupés par les allergènes. Les formulations naturelles peuvent également utiliser des ingrédients régionaux familiers pour instaurer la confiance sans dépendre uniquement d'une étiquette premium. L'opportunité est la plus forte là où les marques peuvent démontrer des performances de couleur constantes et étayer leurs affirmations par une certification crédible.
Influence des médias sociaux et des célébrités dans le domaine de la beauté
Les plateformes sociales constituent un canal de découverte important pour les idées de coloration capillaire parmi les consommateurs urbains du marché des colorants capillaires au Moyen-Orient et en Afrique. Les recherches sur les médias sociaux et les normes esthétiques indiquent que l'exposition numérique peut influencer les aspirations en matière de beauté. Le contenu utilisant des références culturelles locales peut être plus pertinent pour les consommateurs qu'une traduction directe de matériel créatif mondial. L'Oréal Professionnel a utilisé la campagne Gourmand Browns en Égypte pour associer les teintes brunes à des références au café, à la cannelle et au chocolat. La campagne a impliqué 6 professionnels de la coiffure et 6 influenceurs régionaux, reliant l'activité en salon à la communication destinée aux consommateurs. Une telle activité peut aider les marques à faire passer les consommateurs de la découverte d'une teinte à la prise de rendez-vous en salon ou à l'achat de produits.
Expansion du vieillissement de la population dans la région
Le vieillissement de la population renforce le besoin de couverture des cheveux gris dans plusieurs parties du marché des colorants capillaires au Moyen-Orient et en Afrique. La hausse projetée de la population âgée est pertinente pour la Turquie, le Maroc, l'Égypte, l'Algérie et la Tunisie. Ces marchés combinent un besoin croissant d'entretien régulier de la couleur avec un intérêt établi des consommateurs pour le soin personnel. La demande devrait favoriser les formats permanents lorsque les consommateurs privilégient une couverture durable et des résultats prévisibles. Les marques peuvent répondre par une sélection de teintes simple, un soutien aux achats répétés et des produits adaptés à l'application à domicile. Cela aide le marché des colorants capillaires au Moyen-Orient et en Afrique à maintenir la demande même lorsque les achats orientés vers la mode évoluent plus rapidement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réactions allergiques et préoccupations liées à la sensibilité du cuir chevelu | -0.3% | Mondial, particulièrement aigu dans le segment des salons professionnels à travers le MEA | Court terme (≤ 2 ans) |
| Réglementations strictes sur les ingrédients cosmétiques | -0.5% | Arabie saoudite (SFDA), Égypte (EDA), Nigéria (NAFDAC) | Court à moyen terme (≤ 4 ans) |
| Disponibilité de produits contrefaits et de mauvaise qualité | -0.5% | Nigéria, Égypte, Tanzanie, reste de l'Afrique subsaharienne | Moyen terme (2–4 ans) |
| Préoccupations environnementales liées à l'élimination des déchets chimiques | -0.2% | Afrique du Sud, Émirats arabes unis, GCC | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les ingrédients cosmétiques
Les contrôles des ingrédients peuvent alourdir les exigences de reformulation, de documentation et d'importation pour les fournisseurs du marché des colorants capillaires au Moyen-Orient et en Afrique. L'Arabie saoudite a publié des mises à jour en 2025 qui ont ajouté 3 substances à sa liste de substances restreintes et 21 substances à sa liste de substances interdites. Ces mises à jour s'appliquent aux produits cosmétiques importés, les importations non conformes étant interdites à partir de janvier 2026, avec une période d'écoulement des stocks s'étendant jusqu'en janvier 2028. Ces exigences peuvent allonger les délais et alourdir la charge pesant sur les petits fournisseurs. Les multinationales disposant de processus de reformulation établis peuvent réagir plus rapidement que les petites entreprises régionales. Les capacités de conformité pourraient donc devenir un élément plus important de la sélection des fournisseurs et du positionnement des marques.
Réactions allergiques et préoccupations liées à la sensibilité du cuir chevelu
Les préoccupations liées à la sensibilité du cuir chevelu peuvent limiter l'utilisation des colorants permanents et accroître l'intérêt pour les formats alternatifs. Une revue de 2025 a révélé que les produits étiquetés sans PPD peuvent ne pas être sûrs pour les consommateurs sensibilisés en raison de composés à réactivité croisée. Cette conclusion limite la valeur des simples allégations sans PPD et soulève la nécessité d'une information produit plus claire. Les consommateurs préoccupés par les réactions peuvent choisir des formats temporaires ou semi-permanents avant de s'engager dans une couleur permanente. La question est particulièrement pertinente dans les salons, où l'exposition répétée affecte également les professionnels. Les marques qui offrent des instructions claires, des conseils pour les tests épicutanés et une communication crédible sur les ingrédients peuvent lever un obstacle à l'utilisation répétée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formats permanents dominent, les variantes temporaires gagnent du terrainLes colorants permanents détenaient 49,52 % de la part du marché des colorants capillaires au Moyen-Orient et en Afrique en 2025, reflétant leur rôle central dans la couverture fiable des cheveux gris, l'entretien régulier de la couleur et le modèle établi de services de salon professionnel. Pour de nombreux acheteurs, les colorants permanents constituent un choix familier lorsque des résultats durables et un entretien régulier sont plus importants que l'expérimentation de teintes de mode temporaires. Le canal salon traite la coloration permanente comme un service standard, ce qui soutient la position du format et aide les consommateurs à obtenir une correspondance de teinte, un soutien à l'application et des services de couleur répétés. Les produits semi-permanents servent les consommateurs qui souhaitent un rafraîchissement de ton sans processus oxydatif complet, leur permettant de gérer leur apparence avec moins d'engagement envers un résultat fixe. Cela est particulièrement pertinent pour les jeunes femmes urbaines des marchés du GCC, où l'utilisation du salon, la découverte de la beauté en ligne et l'intérêt pour des changements de couleur gérables peuvent se produire simultanément.
Les colorants temporaires représentent le format de produit à la croissance la plus rapide à 6,48 % de 2026 à 2031 sur le marché des colorants capillaires au Moyen-Orient et en Afrique, indiquant une demande de produits flexibles pouvant s'adapter à l'évolution des préférences de beauté et à des choix d'ingrédients plus prudents. La préoccupation concernant la sensibilité au PPD contribue à l'intérêt pour les produits qui évitent la chimie oxydative permanente, notamment pour les consommateurs qui souhaitent limiter l'exposition perçue tout en conservant l'accès à la coloration capillaire. Les fabricants proposent des shampoings déposants de couleur et des brillances lavables pour les consommateurs qui apprécient une application plus simple, des durées de port plus courtes et un changement moins permanent de leur couleur de cheveux. Les décolorants et les produits de mise en valeur restent concentrés dans les salons car ils nécessitent plus de compétences, un traitement minutieux et une gestion des teintes, ce qui entraîne une utilisation à domicile limitée dans une grande partie de la région. Les techniques de fondu de couleur combinant balayage et mèches peuvent soutenir la demande de services de mise en valeur professionnels, notamment lorsque les professionnels de la coiffure régionaux présentent les résultats via les réseaux sociaux.

Par gamme de prix :
le segment grande consommation ancre le marché tandis que la montée en gamme premium s'accélèreLes produits de grande consommation ont capturé 72,34 % de la part du marché des colorants capillaires au Moyen-Orient et en Afrique en 2025, faisant du prix accessible un élément central du volume régional et des achats quotidiens dans de nombreux groupes de consommateurs. L'Égypte, le Nigéria, le Maroc et les groupes de consommateurs à revenus plus faibles du GCC restent des bases de volume importantes pour ce segment, où les produits abordables doivent encore répondre aux attentes en matière de couverture visible et d'utilisation pratique à domicile. La couverture des cheveux gris, la durabilité de la couleur et la facilité d'application sont des facteurs d'achat clés pour les ménages soucieux de la valeur, notamment lorsque les consommateurs achètent un produit pour un besoin récurrent plutôt que pour un changement de mode occasionnel. Les marques établies maintiennent la fidélité en offrant des résultats constants grâce à une distribution en supermarché largement disponible, ce qui réduit l'effort nécessaire pour trouver un produit et une teinte familiers. Les produits grande consommation constituent également la base à partir de laquelle les fournisseurs peuvent encourager les consommateurs à monter en gamme lorsqu'ils perçoivent un avantage clair en termes de formulation, de commodité ou de résultats de qualité professionnelle.
Les colorants premium représentent le segment de prix à la croissance la plus rapide à 6,78 % de 2026 à 2031 sur le marché des colorants capillaires au Moyen-Orient et en Afrique, car de plus en plus de consommateurs recherchent des produits combinant une meilleure communication sur les ingrédients avec des performances de qualité salon à domicile. La croissance est liée aux gains de revenus dans le GCC, à la découverte de produits en ligne et à une plus grande attention à la qualité des ingrédients, qui donnent aux consommateurs plus de raisons de comparer les produits au-delà du seul prix. La principale voie est la montée en gamme des produits grande consommation vers des formulations de qualité professionnelle ou de qualité salon pour une utilisation à domicile, plutôt qu'un remplacement complet du comportement d'achat axé sur la valeur. Henkel a lancé Creme Supreme by Schwarzkopf en mai 2025 en tant que processus de coloration en 3 étapes positionné pour offrir des résultats de qualité professionnelle à un prix accessible, créant une option premium tangible pour les utilisateurs existants. Cette approche montre comment la conception de produits peut soutenir la migration vers le premium tout en fidélisant les consommateurs soucieux de la valeur qui ont encore besoin de performances claires et d'une application facile.
Par catégorie :
les formulations biologiques dépassent le statut de nicheLes colorants conventionnels détenaient 71,22 % de la part du marché des colorants capillaires au Moyen-Orient et en Afrique en 2025, car les salons apprécient la rapidité d'application, les ratios de révélateur prévisibles et les performances familières dans une large gamme de services de couleur de routine. Les produits conventionnels conservent également un avantage là où les alternatives biologiques n'ont pas atteint la parité de prix, ou là où les consommateurs restent incertains quant à la cohérence des teintes à base de plantes et des résultats de traitement. Leurs performances établies répondent aux besoins des consommateurs recherchant une couverture fiable des cheveux gris, permettant aux salons et aux utilisateurs à domicile de sélectionner des produits avec des étapes d'application connues et des résultats attendus. La catégorie reste importante dans les services professionnels, où le temps de traitement et la cohérence des résultats affectent les opérations du salon, la planification des rendez-vous et la satisfaction des clients à chaque visite de service. Elle devrait donc rester la catégorie la plus importante sur la période de prévision, même si l'intérêt pour les formulations alternatives et hybrides continue de croître.
Les colorants biologiques et naturels devraient croître à un CAGR de 7,17 % jusqu'en 2031, ce qui en fait la catégorie de formulation à la croissance la plus rapide, les préoccupations liées aux ingrédients et la familiarité avec le patrimoine influençant les choix des consommateurs. Le henné a une longue histoire d'utilisation dans la région, ce qui offre une familiarité aux consommateurs envisageant des options à base de plantes et donne aux fournisseurs un point de référence culturellement reconnaissable. La certification halal peut servir de signal de qualité pour les consommateurs premium musulmans et non musulmans, aidant les produits à communiquer une proposition plus large autour de la formulation et de l'assurance. Les recherches sur les teintures à base de plantes soutiennent la pertinence d'ingrédients tels que l'amla, l'indigo et l'hibiscus pour la proposition de produit, y compris les avantages que les consommateurs peuvent associer aux soins du cuir chevelu et des cheveux [3]. Les produits hybrides combinant des systèmes de révélateur conventionnels avec des apports de colorants d'origine végétale représentent une voie potentielle pour équilibrer les performances, la cohérence du traitement et les attentes en matière d'ingrédients sans demander aux consommateurs de faire un choix tout ou rien.
Par canal de distribution :
le commerce numérique redéfinit l'accès à la catégorieLes supermarchés et hypermarchés détenaient 38,57 % de la part du marché des colorants capillaires au Moyen-Orient et en Afrique en 2025 en raison de leur large portée, de leur environnement d'achat familier et de leur commodité pour les achats de soins personnels de routine. Ces points de vente placent les colorants capillaires aux côtés d'autres achats de soins personnels, ce qui soutient le réapprovisionnement régulier et permet aux consommateurs de comparer les marques, les teintes et les prix familiers en une seule visite. Les magasins spécialisés en santé et beauté apportent de la valeur grâce à la consultation de teintes et aux conseils liés à la sensibilité, ce qui peut être utile pour les consommateurs cherchant une alternative à un produit permanent habituel. Les pharmacies attirent les consommateurs recherchant des produits à faible teneur en allergènes et des conseils professionnels, tout en offrant un cadre qui renforce l'importance d'une sélection minutieuse des produits. Les réseaux de vente directe restent utiles là où la couverture du commerce moderne est limitée et où les recommandations personnelles peuvent influencer le choix de la marque, de la teinte et du format de produit.
Les magasins de vente au détail en ligne devraient croître à un CAGR de 7,22 % jusqu'en 2031, le taux le plus rapide parmi les canaux de distribution, car les consommateurs utilisent de plus en plus les plateformes numériques pour comparer les marques et acheter leurs teintes préférées. Le commerce en ligne donne aux marques biologiques de niche accès aux consommateurs même lorsqu'elles ne peuvent pas satisfaire aux exigences de commande des supermarchés, augmentant la visibilité des petits fournisseurs et des gammes de produits spécialisées. Le commerce social sur TikTok et Instagram peut raccourcir le chemin de la découverte d'une teinte à l'achat, notamment lorsque le contenu des créateurs rend l'application d'un produit ou son résultat visuel plus facile à comprendre. Cela favorise les marques disposant de réseaux d'influenceurs réactifs et d'un assortiment en ligne clair, car les consommateurs peuvent passer rapidement de l'inspiration à un format ou une teinte spécifique. Les données d'achat en ligne peuvent également améliorer la planification des achats répétés et des préférences de teintes, aidant les fournisseurs à affiner la disponibilité des stocks et la communication avec les consommateurs.
Analyse géographique
Marché des colorants capillaires en Arabie saoudite et aux Émirats arabes unis
L'Arabie saoudite détenait 35,12 % de la part de marché des colorants capillaires au Moyen-Orient et en Afrique en 2025, soutenue par des revenus élevés, une base de consommateurs jeunes et un écosystème beauté en plein essor qui soutient la demande en circuits retail et professionnel. La Vision 2030 soutient le développement des services de beauté et des activités professionnelles connexes dans le pays, créant un cadre plus favorable à la formation en salon, à la qualité des services et à la disponibilité des produits. Les Émirats arabes unis constituent l'autre grand marché du Golfe, et leur population expatriée génère une demande pour une large sélection de teintes, de formats et de produits adaptés à différents besoins capillaires. Ces deux pays offrent la possibilité de faire évoluer les consommateurs existants des produits grand public vers des alternatives premium, de qualité professionnelle ou certifiées halal, lorsque les produits présentent un avantage clair et pertinent. Ces marchés récompensent les produits qui combinent des résultats visibles avec des ingrédients et des formats adaptés aux préférences individuelles, notamment lorsque les consommateurs peuvent découvrir les produits via les salons et les canaux numériques.
Marché des colorants capillaires en Afrique du Nord, en Afrique de l'Ouest et en Turquie
L'Égypte, la Turquie, le Nigeria et le Maroc offrent des opportunités de croissance distinctes pour le marché des colorants capillaires au Moyen-Orient et en Afrique, avec des profils de consommateurs, des conditions de distribution et des cultures de services différents qui façonnent la voie vers le marché. L'Égypte combine une large base de consommateurs avec l'utilisation en salon et un intérêt porté par les influenceurs pour les couleurs tendance, donnant aux marques une raison d'équilibrer les produits de couverture fonctionnels avec des offres de teintes plus expressives. La Turquie est à la fois un marché de consommation et un hub de distribution régional, avec des consommateurs familiarisés avec les produits de coloration professionnelle et les portefeuilles de marques européennes. La classe moyenne urbaine du Nigeria crée une demande pour des colorants capillaires de marque, bien que la volatilité monétaire et les produits contrefaits compliquent les opérations, la tarification et la continuité de l'approvisionnement. Le Maroc, ainsi que l'Algérie et la Tunisie, constituent une base nord-africaine façonnée par la demande urbaine premium, la consommation liée au tourisme et les pratiques de beauté établies.
Marché des colorants capillaires en Afrique du Sud, en Afrique de l'Est et en Afrique centrale
L'Afrique du Sud devrait croître à un CAGR de 7,04 % jusqu'en 2031, soit le taux géographique le plus rapide du marché des colorants capillaires au Moyen-Orient et en Afrique, soutenu par des besoins capillaires variés et des conditions de distribution relativement développées. Son profil diversifié de textures capillaires crée une demande pour des produits adaptés à des besoins variés, notamment des formulations tenant compte de la rétention d'humidité et de la réduction des dommages pour les cheveux de texture afro. Le commerce de détail moderne et le commerce électronique sont plus développés que dans la majeure partie de l'Afrique subsaharienne, offrant aux marques davantage de voies pour atteindre les consommateurs et rendant la découverte de nouveaux produits plus accessible. Le mouvement A-Beauty attire l'attention sur les colorants compatibles avec les cheveux de texture afro et sur des ingrédients tels que le beurre de karité, l'huile de baobab et l'huile de marula. Les marchés d'Afrique de l'Est et d'Afrique centrale en sont encore à un stade précoce, mais offrent une base de demande à long terme positive à mesure que le commerce organisé se développe et que les produits de soins personnels de marque deviennent plus accessibles.
Paysage concurrentiel
Le marché des colorants capillaires au Moyen-Orient et en Afrique comprend L'Oréal, Henkel via Schwarzkopf et Wella, qui sont bien implantés dans les salons professionnels, tandis que les marques régionales, de vente directe et spécialisées servent les canaux de consommation de masse. La concurrence repose sur plus que la formulation, car les entreprises utilisent également la formation en salon, les outils virtuels de sélection de teintes, les partenariats locaux et le commerce social pour développer l'accès et maintenir les relations avec les consommateurs. Ces capacités peuvent renforcer les relations avec les salons et les consommateurs au fil du temps, notamment lorsque les fournisseurs connectent de manière cohérente la formation, l'information produit et la communication locale. Le programme Big Bang Beauty Tech Innovation de L'Oréal en 2025 propose des pilotes commerciaux pour les startups dans 35 marchés SAPMENA, offrant une voie pour évaluer la technologie et les concepts de beauté dans la région. Le programme illustre comment les grandes entreprises peuvent connecter leurs opérations régionales à la technologie extérieure et à l'innovation beauté tout en maintenant un lien pratique avec l'activité commerciale.
Le marché des colorants capillaires au Moyen-Orient et en Afrique offre des opportunités dans les colorants permanents certifiés halal pour la couverture des cheveux gris, les produits à application rapide pour hommes et les formules pour cheveux de texture afro, qui répondent tous à des besoins régionaux spécifiques. Ces besoins ne sont pas également satisfaits par les portefeuilles de produits grand public, laissant de la place aux entreprises capables d'adapter la formulation, la communication et la distribution à chaque groupe de consommateurs. Les formats à usage domestique pour hommes peuvent être proposés via le commerce électronique et les canaux de barbiers où l'application rapide est importante et où une utilisation plus simple peut encourager les achats répétés. Les produits pour l'Afrique du Sud et le Nigéria peuvent privilégier l'évitement des dommages et la rétention d'humidité pour les cheveux de texture afro, répondant à des besoins capillaires qui ne sont pas toujours reflétés dans les gammes importées standard. Les produits contrefaits restent un obstacle car ils réduisent les ventes formelles, compliquent la gestion des marques et affectent la confiance des consommateurs dans les produits de marque.
Les entreprises répondent par la traçabilité, l'étiquetage sérialisé et la distribution exclusive en magasin pour limiter l'exposition aux contrefaçons et faciliter l'identification des produits autorisés par les consommateurs et les détaillants. L'Oréal a signé un accord pour acquérir Color Wow en juin 2025, ajoutant un actif premium de soins capillaires professionnels à son portefeuille et renforçant sa présence dans une catégorie professionnelle connexe. La transaction soutient le portefeuille de produits professionnels de L'Oréal et son expansion mondiale planifiée, y compris au Moyen-Orient et en Afrique, où les soins capillaires premium peuvent compléter les services de coloration liés aux salons. Le lancement de Creme Supreme par Henkel est un autre exemple d'une entreprise utilisant un format différencié pour soutenir un positionnement premium dans la région tout en offrant un processus structuré aux utilisateurs à domicile. L'environnement concurrentiel favorise donc les fournisseurs capables de combiner des résultats fiables, des formulations conformes, des voies d'accès au marché crédibles et une communication qui répond aux besoins de groupes de consommateurs locaux spécifiques.
Leaders du secteur des colorants capillaires au Moyen-Orient et en Afrique
-
Henkel AG & Co. KGaA
-
Wella Company
-
Revlon, Inc.
-
Godrej Consumer Products Limited
-
L'Oréal S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des colorants capillaires au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- L'Oréal S.A.
- Henkel AG & Co. KGaA
- Wella Company
- Kao Corporation
- Revlon, Inc.
- Godrej Consumer Products Limited
- Dabur India Limited
- Hoyu Co., Ltd.
- Combe Incorporated
- Keune Haircosmetics
- Alfaparf Milano
- John Paul Mitchell Systems
- Hygienic Research Institute Pvt. Ltd.
- Laboratorios Phergal
- Avon Products
- Subrina Professional
- Farouk Systems, Inc.
- Salerm Cosmetics
- Blust On
- KYO Professional
Lire l’analyse des entreprises de marché des colorants capillaires au Moyen-Orient et en Afrique
Développements industriels récents dans Marché des colorants capillaires au Moyen-Orient et en Afrique
- Juin 2025 : L'Oréal a signé un accord pour acquérir Color Wow, une marque de soins capillaires professionnels premium en forte croissance. L'acquisition renforce le portefeuille de produits professionnels de L'Oréal avec un actif de soins capillaires premium destiné à une expansion mondiale, y compris au Moyen-Orient et en Afrique.
- Mai 2025 : Henkel a lancé Creme Supreme by Schwarzkopf, son produit de coloration phare mondial et le premier processus de coloration en 3 étapes du marché, soutenant directement la stratégie GCC de Henkel visant à faire migrer sa base de consommateurs grande consommation vers la coloration premium.
Périmètre du rapport sur le marché des colorants capillaires au Moyen-Orient et en Afrique
Le marché des colorants capillaires au Moyen-Orient et en Afrique est segmenté par type de produit (décolorants, produits de mise en valeur, colorants permanents, colorants semi-permanents et colorants temporaires), par gamme de prix (grande consommation et premium), par catégorie (biologique et conventionnel), par canal de distribution (supermarchés/hypermarchés, magasins de santé et de beauté, magasins de vente au détail en ligne et autres canaux de distribution) et par géographie (Arabie saoudite, Émirats arabes unis, Nigéria, Égypte, Maroc, Turquie, Afrique du Sud et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Décolorants |
| Produits de mise en valeur |
| Colorants permanents |
| Colorants semi-permanents |
| Colorants temporaires |
| Grande consommation |
| Premium |
| Biologique |
| Conventionnel |
| Supermarchés/Hypermarchés |
| Magasins de santé et de beauté |
| Magasins de vente au détail en ligne |
| Autres canaux de distribution |
| Arabie saoudite |
| Émirats arabes unis |
| Nigéria |
| Égypte |
| Maroc |
| Turquie |
| Afrique du Sud |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Décolorants |
| Produits de mise en valeur | |
| Colorants permanents | |
| Colorants semi-permanents | |
| Colorants temporaires | |
| Par gamme de prix | Grande consommation |
| Premium | |
| Par catégorie | Biologique |
| Conventionnel | |
| Par canal de distribution | Supermarchés/Hypermarchés |
| Magasins de santé et de beauté | |
| Magasins de vente au détail en ligne | |
| Autres canaux de distribution | |
| Par géographie | Arabie saoudite |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des colorants capillaires au Moyen-Orient et en Afrique ?
Le marché des colorants capillaires au Moyen-Orient et en Afrique devrait enregistrer un CAGR de 5,22 % au cours de la période de prévision (2026-2031).
Quel type de produit domine les ventes de colorants capillaires au Moyen-Orient et en Afrique ?
Les colorants permanents dominent avec une part de 49,52 % en 2025, soutenus par la demande de couverture des cheveux gris et les services de salon professionnel.
Quelle formulation de colorant capillaire connaît la croissance la plus rapide au Moyen-Orient et en Afrique ?
Les colorants biologiques et naturels devraient se développer à un CAGR de 7,17 % jusqu'en 2031.
Quel canal de vente présente les meilleures perspectives de croissance ?
Les magasins de vente au détail en ligne devraient croître à un CAGR de 7,22 % jusqu'en 2031, aidés par la découverte numérique de produits et le commerce social.