
Taille et part du marché de l'orge maltée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.14 Milliards de dollars |
| Taille du Marché (2032) | 7.12 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.02 % |
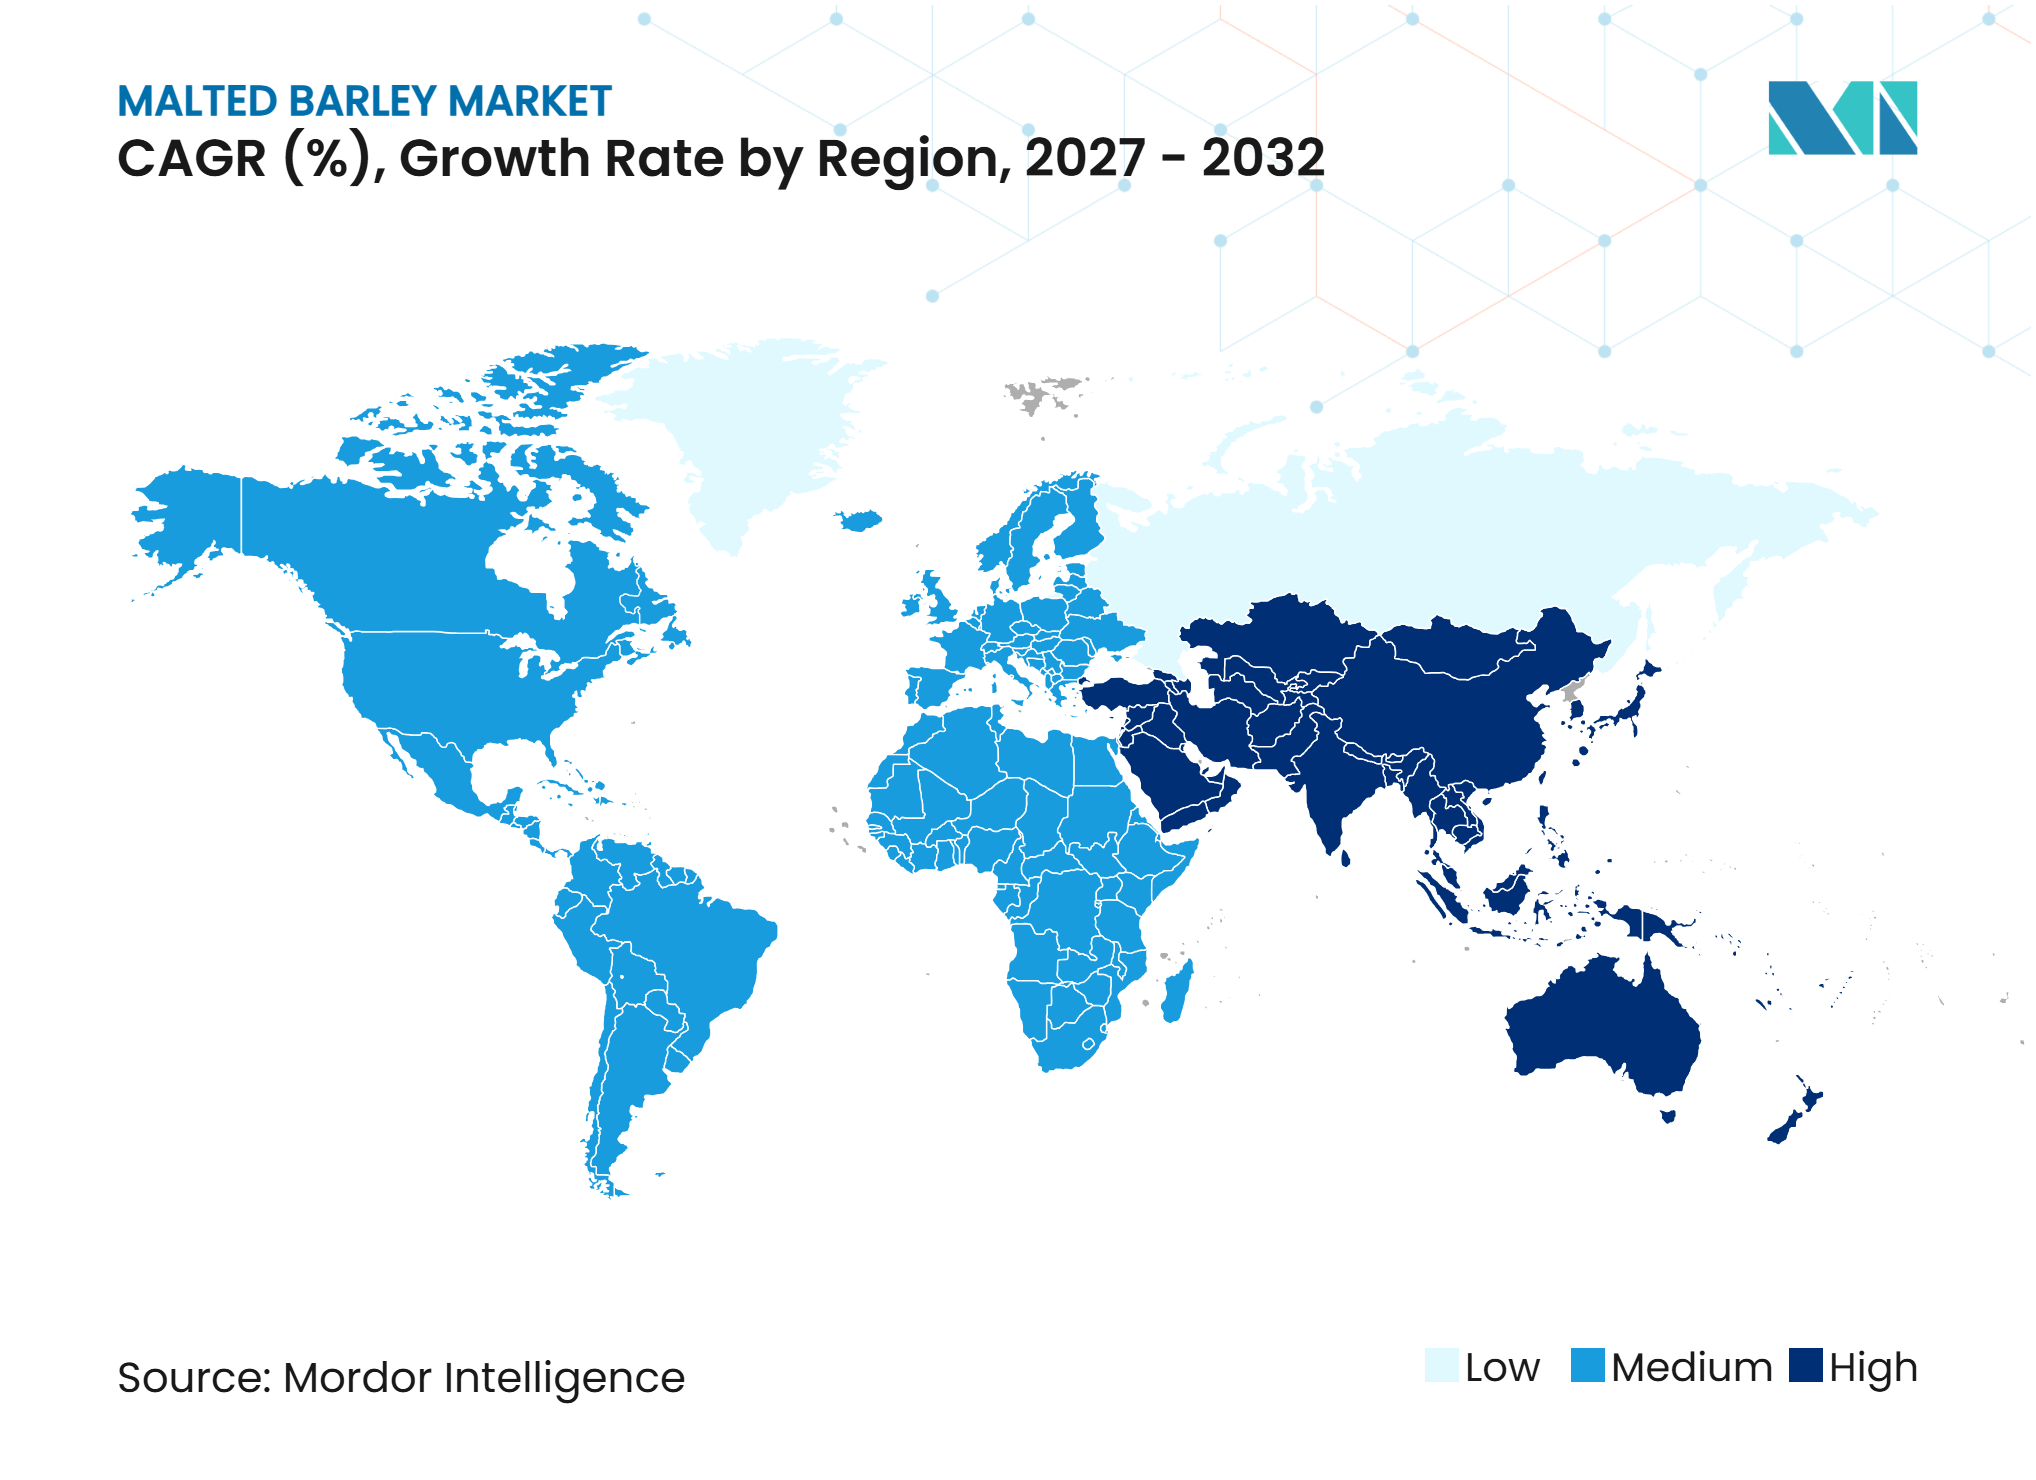
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'orge maltée par Mordor Intelligence
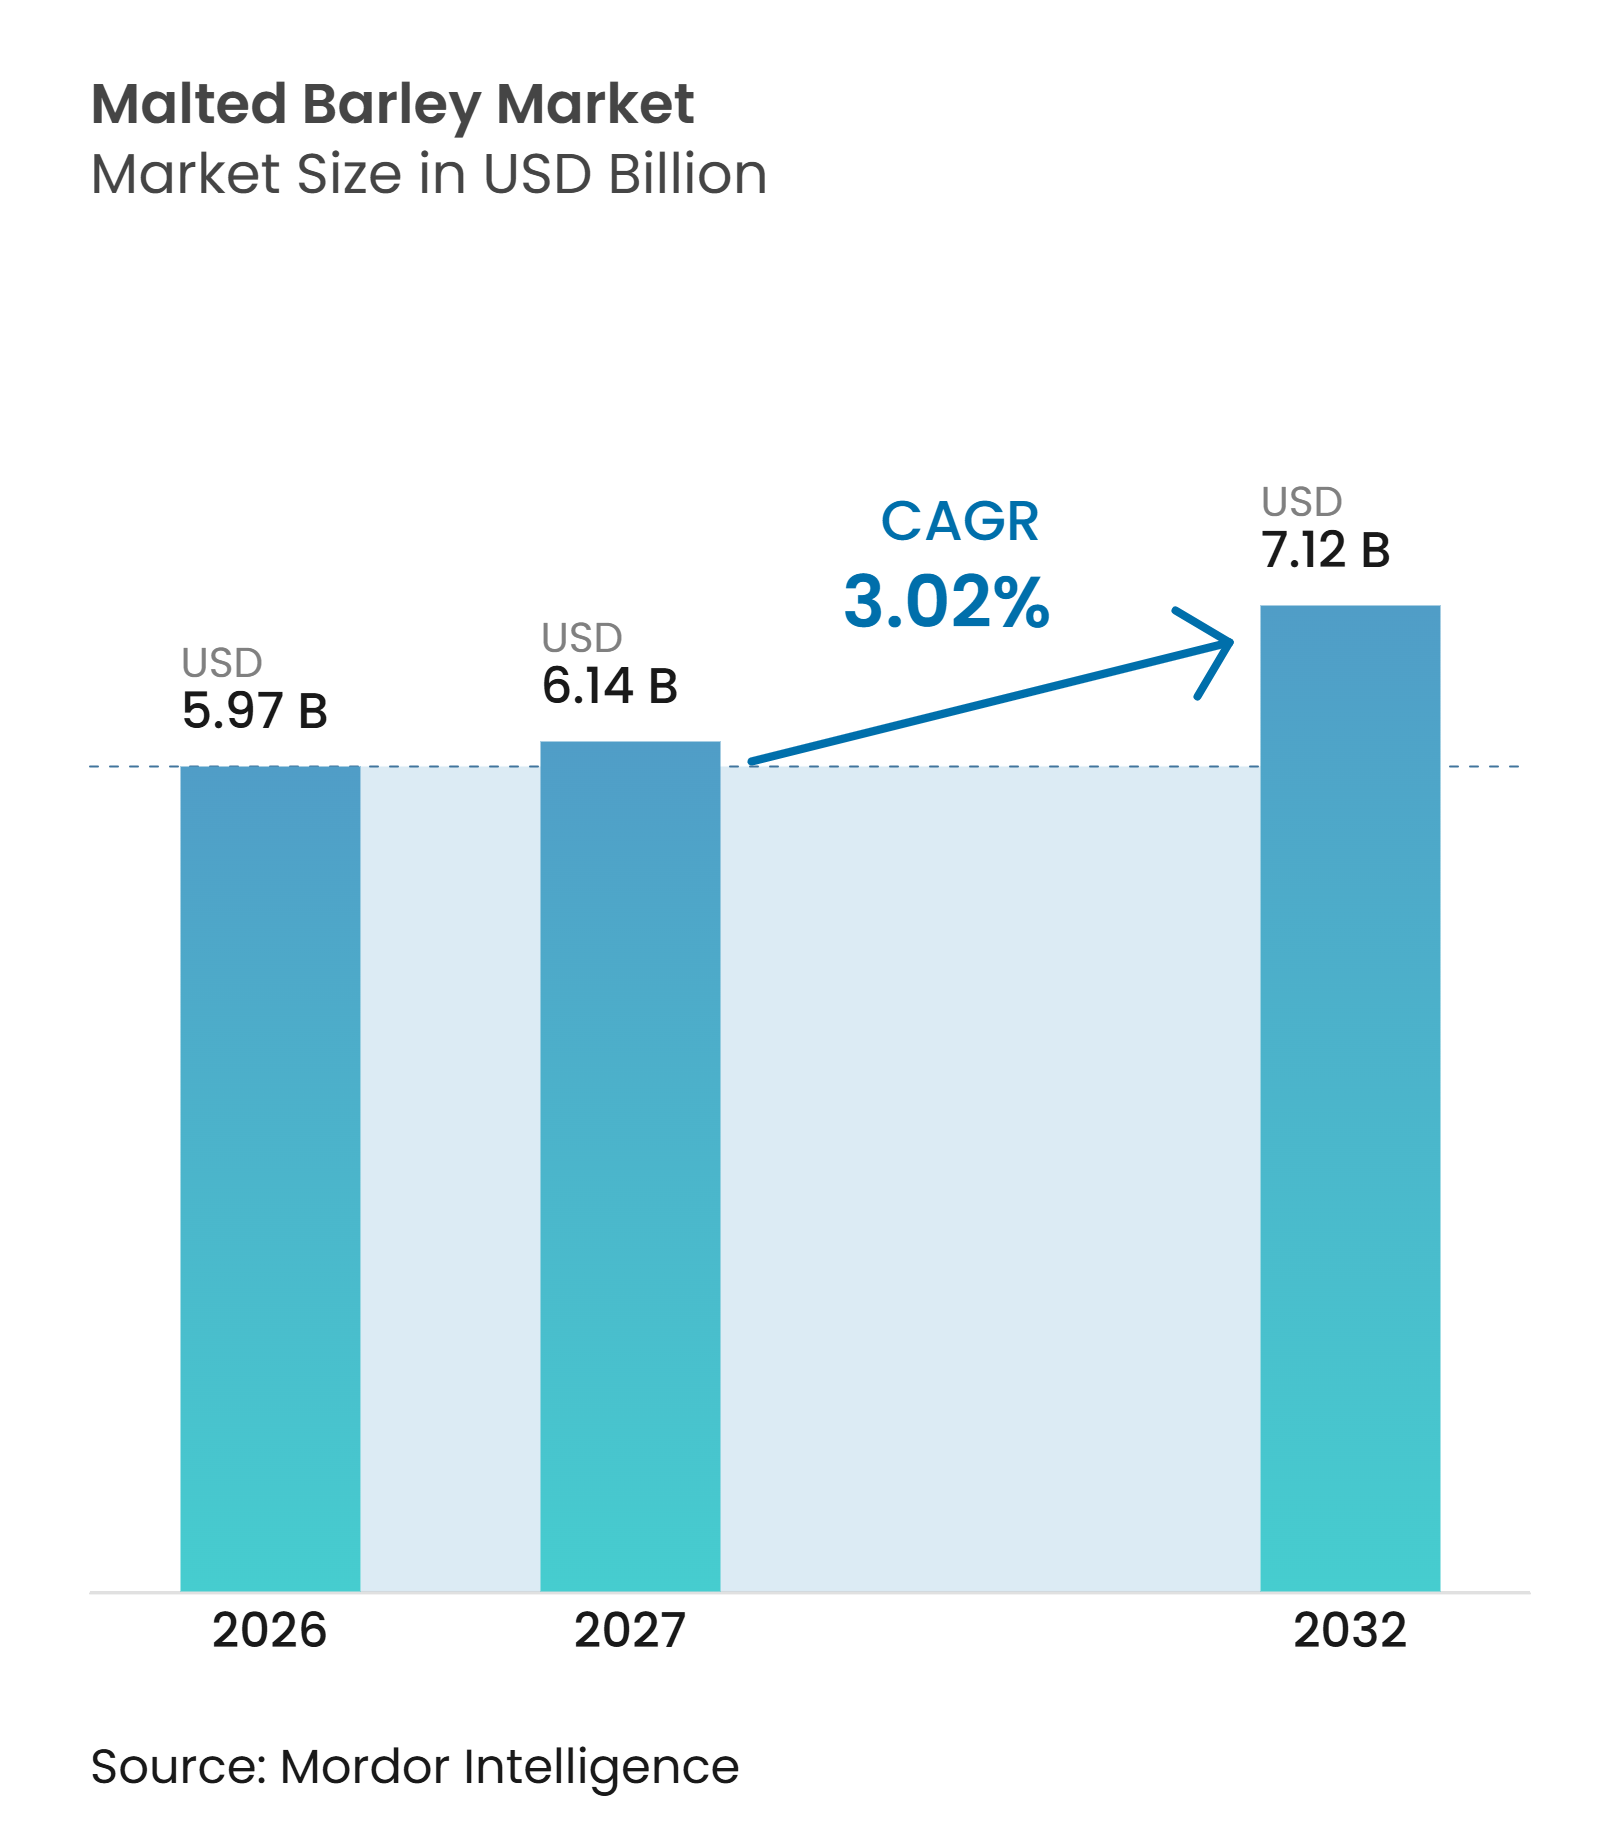
La taille du marché de l'orge maltée devrait croître de 5,97 milliards USD en 2026 à 6,14 milliards USD en 2027 et devrait atteindre 7,12 milliards USD d'ici 2032, à un CAGR de 3,02 % sur la période 2027-2032. Le marché est soutenu par son rôle établi dans le brassage, la distillation et une gamme croissante d'applications alimentaires et de boissons. La demande est de plus en plus façonnée par l'innovation produit, l'évolution des préférences des consommateurs et l'utilisation croissante de l'orge maltée comme ingrédient fonctionnel dans la boulangerie, la confiserie, les céréales et les boissons non alcoolisées. Les fabricants élargissent leurs portefeuilles de produits pour répondre à des exigences de formulation diverses, notamment des variétés de malt spécial et des ingrédients offrant des propriétés distinctives en matière de saveur, de couleur et de fonctionnalité. L'accent croissant mis sur les boissons haut de gamme, le brassage artisanal, les formulations à étiquette propre et les ingrédients à base de grains entiers élargit encore les opportunités d'application. Les améliorations continues des technologies de transformation, du développement de produits et des pratiques d'approvisionnement soutiennent également l'évolution du marché.
Principaux enseignements du rapport
-
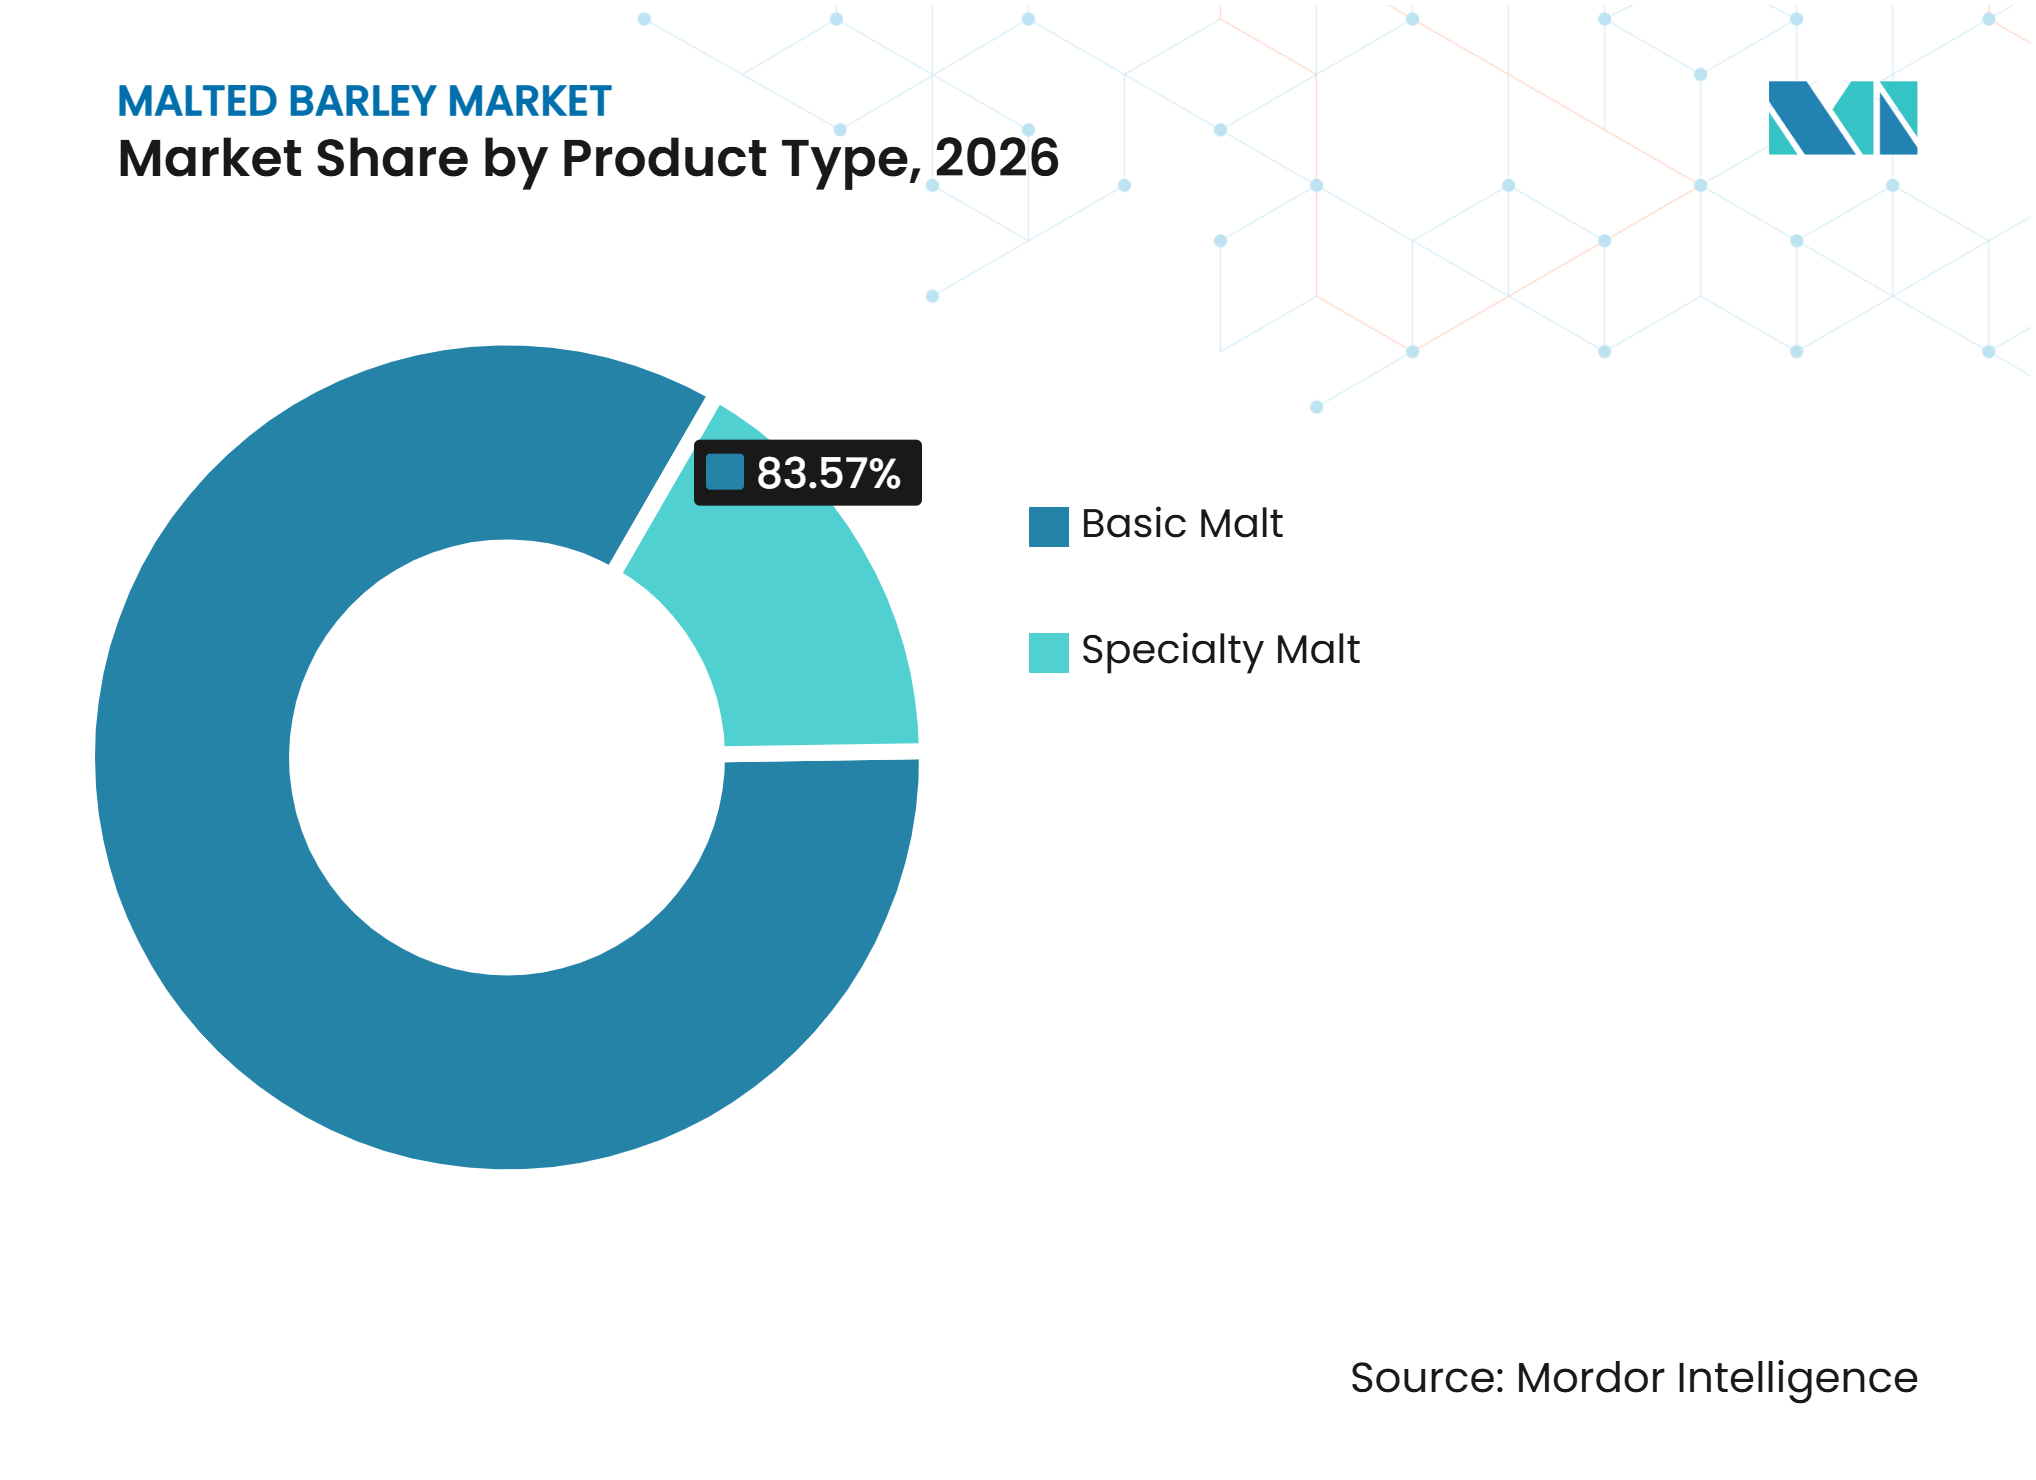
Par type de produit, le malt de base détenait 83,57 % de la part de marché de l'orge maltée en 2026, tandis que le malt de spécialité devrait croître à un CAGR de 4,92 % de 2027 à 2032.
-
Par forme, le grain d'orge maltée entier détenait 49,36 % de la part de marché de l'orge maltée en 2026, tandis que la farine de malt devrait croître à un CAGR de 5,18 % de 2027 à 2032.
-
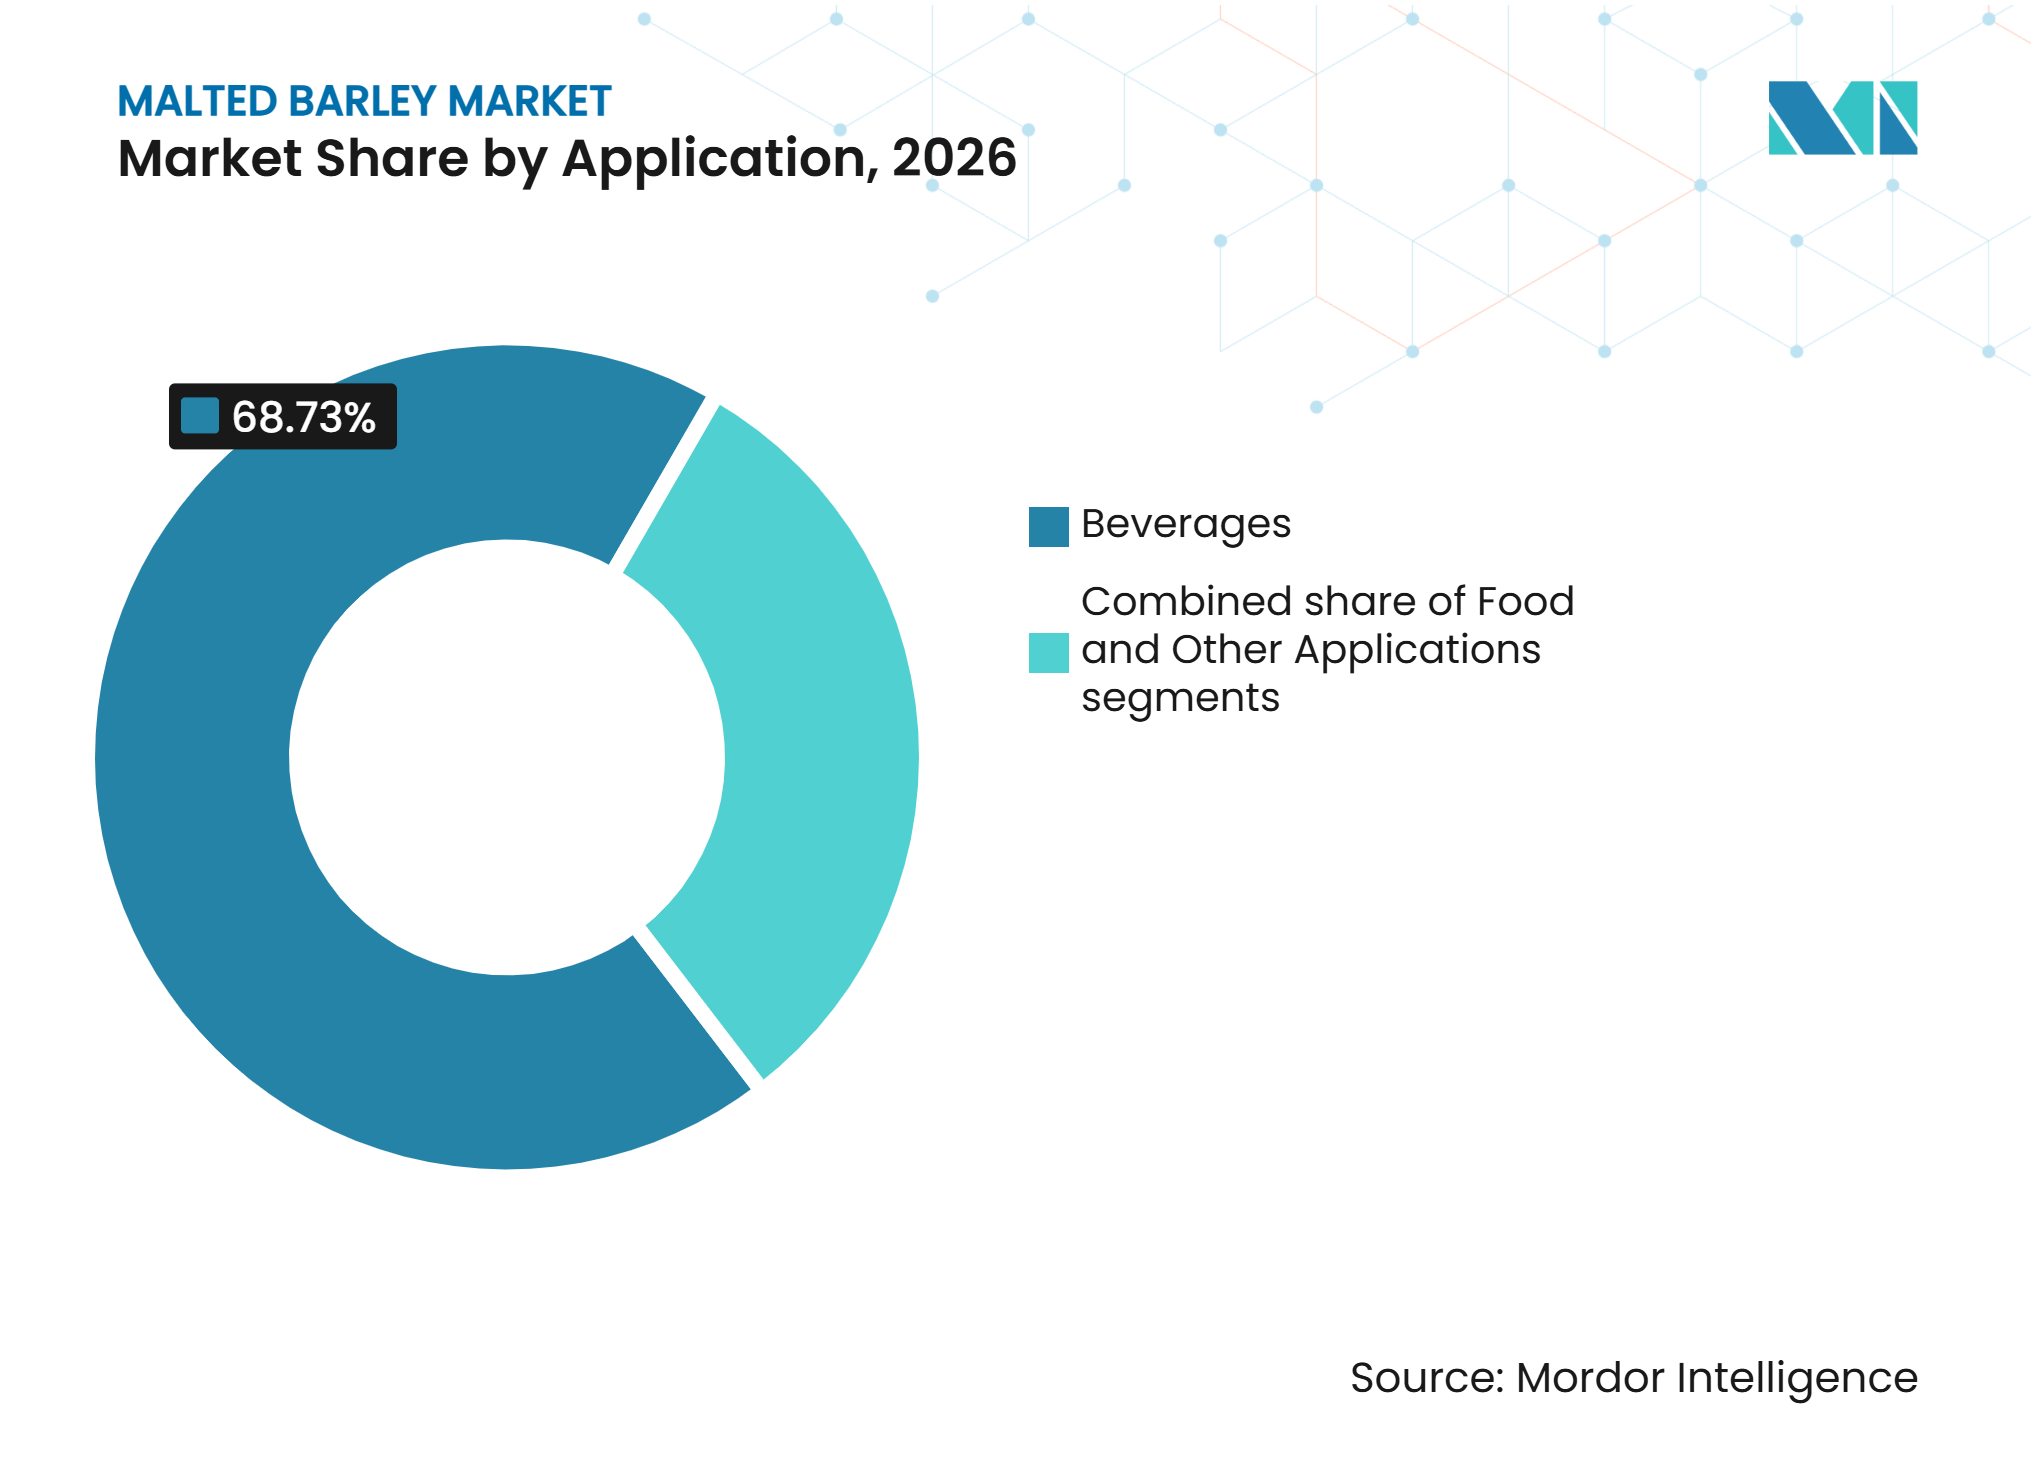
Par application, les boissons détenaient 68,73 % de la taille du marché de l'orge maltée en 2026, tandis que l'alimentation devrait croître à un CAGR de 4,95 % de 2027 à 2032.
-
Par géographie, l'Europe détenait une part de 39,77 % du marché de l'orge maltée en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 4,87 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'orge maltée dans les applications d'alimentation animale | +0.3% | Mondial, porté par l'Amérique du Nord et l'Australie | Moyen terme (2 à 4 ans) |
| Demande croissante de malts spéciaux dans la production de bière artisanale et haut de gamme | +0.5% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Consommation croissante de malt dans la production de whisky et de spiritueux à base de malt | +0.3% | Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Demande croissante de boissons maltées non alcoolisées | +0.5% | Mondial, en particulier le Moyen-Orient et l'Afrique, l'Asie-Pacifique et l'Europe | Court terme (≤ 2 ans) |
| Élargissement des applications des ingrédients maltés dans les produits de boulangerie et de confiserie | +0.3% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Utilisation croissante des ingrédients maltés dans les formulations alimentaires nutritionnelles et fonctionnelles | +0.2% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'orge maltée dans les applications d'alimentation animale
L'incorporation croissante d'orge dans les formulations d'aliments pour animaux d'élevage soutient la demande d'ingrédients à base d'orge dans le secteur de la nutrition animale. Sa teneur en glucides, sa contribution énergétique et sa compatibilité avec différentes formulations d'aliments en font un ingrédient céréalier utile pour les bovins, la volaille et d'autres animaux d'élevage. Selon le Département de l'environnement, de l'alimentation et des affaires rurales du Royaume-Uni (DEFRA), la consommation d'orge dans les aliments pour animaux a augmenté de 3,2 % en 2025, reflétant son utilisation continue dans la nutrition du bétail[1]. Le rôle établi de l'orge dans la production d'aliments composés et les pratiques d'alimentation à la ferme soutient davantage son utilisation par les fabricants d'aliments pour animaux. Cela constitue une source supplémentaire de demande pour l'orge, en complément de ses applications industrielles établies.
Demande croissante de malts spéciaux dans la production de bière artisanale et haut de gamme
L'accent croissant mis sur la différenciation des produits et la premiumisation dans la production de bière stimule l'utilisation de malts spéciaux, qui offrent aux brasseurs une plus grande flexibilité pour développer des profils distinctifs de saveur, de couleur, d'arôme et de corps. La Brewers Association a rapporté que la bière artisanale représentait 13,4 % du volume total de bière en 2025, soulignant l'importance continue du secteur du brassage artisanal [2]. Venant renforcer cela, en mars 2026, la Brewers Association a introduit une catégorie dédiée au malt artisanal au Great American Beer Festival, exigeant que les bières participantes contiennent au moins 50 % de malt produit par des malteurs artisanaux. La reconnaissance croissante du malt artisanal et l'accent croissant mis sur des recettes de bière différenciées soutiennent les opportunités pour les variétés de malt spécial, notamment les malts caramel, torréfiés, chocolat et autres malts rehausseurs de saveur.
Consommation croissante de malt dans la production de whisky et de spiritueux à base de malt
L'utilisation établie de l'orge maltée en tant que matière première principale dans la production de whisky et de spiritueux à base de malt continue de soutenir la demande des distilleries. Sa contribution en sucres fermentescibles et en composés aromatiques caractéristiques la rend indispensable à la production traditionnelle de malt whisky. Selon l'Association des malteurs de Grande-Bretagne (MAGB), 1,12 million de tonnes métriques de malt ont été produites à partir de la récolte d'orge 2025, dont 52 % ont été allouées à la distillation du whisky[3]. L'allocation substantielle de malt à la distillation souligne l'importance de la production de whisky en tant que marché d'utilisation finale pour l'orge maltée et soutient les achats continus des fabricants de malt et des distilleries.
Demande croissante de boissons maltées non alcoolisées
La préférence croissante des consommateurs pour les boissons sans alcool stimule une demande supplémentaire pour les boissons à base de malt. Les boissons maltées non alcoolisées gagnent en popularité à mesure que les consommateurs recherchent des boissons rafraîchissantes aux saveurs distinctives et aux bienfaits nutritionnels sans alcool. Le malt apporte un goût caractéristique, du corps et une douceur naturelle, ce qui en fait un ingrédient polyvalent dans la formulation de ces boissons. Les fabricants élargissent leurs offres de produits grâce à des variations de saveurs, des formulations améliorées et des emballages pratiques pour répondre aux diverses préférences des consommateurs. La disponibilité croissante de boissons gazeuses à base de malt et d'autres alternatives non alcoolisées dans les circuits de vente au détail et de restauration soutient davantage la demande du marché.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fluctuations climatiques des rendements en orge et de la qualité maltable | -0.4% | Mondial, en particulier l'Europe et l'Amérique du Nord | Court à moyen terme (≤ 4 ans) |
| Disponibilité limitée de variétés d'orge de qualité maltable | -0.2% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Hausse des coûts énergétiques, hydriques et de conformité environnementale pour les producteurs de malt | -0.3% | Europe | Moyen terme (2 à 4 ans) |
| Coûts d'investissement et d'exploitation élevés liés aux infrastructures de maltage | -0.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuations climatiques des rendements en orge et de la qualité maltable
La variabilité climatique représente un défi pour la production d'orge maltée en influençant les rendements des cultures, le développement des grains et les caractéristiques de qualité requises pour le maltage. Les changements de température et de pluviométrie, les périodes de sécheresse prolongées et les précipitations excessives peuvent affecter les conditions de culture et de récolte de l'orge. Ces variations peuvent modifier la taille des grains, la teneur en protéines, la capacité de germination et d'autres paramètres déterminant l'aptitude au maltage. Une qualité irrégulière des matières premières peut accroître les exigences de tri, de test et de transformation pour les fabricants de malt, tout en affectant la planification de la production. Par conséquent, une plus grande variabilité des conditions de culture de l'orge peut influencer la disponibilité et la régularité des matières premières de qualité maltable, créant une incertitude dans la chaîne d'approvisionnement en malt.
Disponibilité limitée de variétés d'orge de qualité maltable
La disponibilité de variétés d'orge de qualité maltable appropriées est limitée par des exigences spécifiques de qualité et de performance qui les distinguent de l'orge conventionnelle utilisée à d'autres fins. La production de malt nécessite une orge présentant une taille de grain régulière, une teneur en protéines appropriée, une capacité de germination élevée et des caractéristiques d'humidité uniformes pour garantir des résultats de transformation fiables. Répondre à ces exigences dépend de la disponibilité de cultivars appropriés, de l'accès à des semences certifiées de qualité et de la régularité des pratiques agricoles. Les différences de performance variétale et les conditions de culture peuvent en outre influencer l'aptitude de l'orge récoltée aux applications de maltage. Par conséquent, un accès limité aux variétés d'orge répondant de manière constante aux spécifications de maltage peut restreindre la flexibilité dans l'approvisionnement en matières premières et créer des difficultés d'approvisionnement pour les fabricants de malt.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le malt spécial gagne des parts à mesure que l'innovation en matière de malt s'accélèreLe malt de base représentait 83,57 % du marché de l'orge maltée en 2026, soutenu par son utilisation extensive dans le brassage conventionnel, la distillation et les applications alimentaires industrielles. Sa position dominante reflète son importance en tant que matière première essentielle dans la production de malt à grande échelle, notamment là où des caractéristiques d'ingrédients standardisées et un approvisionnement régulier sont requis. Les pratiques de transformation établies et la large applicabilité dans les industries d'utilisation finale renforcent davantage la demande de malt de base. Son adoption généralisée parmi les fabricants industriels continue de soutenir sa position de leader sur le marché.
Le malt spécial devrait enregistrer la croissance la plus rapide, progressant à un CAGR de 4,92 % durant 2027–2032, porté par une demande croissante de caractéristiques de malt différenciées et une plus grande flexibilité de formulation. Sa capacité à fournir des propriétés distinctives de saveur, de couleur, d'arôme et fonctionnelles soutient son adoption dans un plus large éventail d'applications. L'innovation produit et le développement de diverses variétés de malt élargissent encore ses applications commerciales. L'intérêt croissant pour des spécifications d'ingrédients personnalisées et des formulations de produits différenciées devrait soutenir la demande de malt spécial tout au long de la période de prévision.


Par forme :
la farine de malt dépasse les formats traditionnels dans les usages alimentairesLe grain d'orge maltée entier représentait 49,36 % du segment par forme en 2026, soutenu par son utilisation établie dans les processus conventionnels de brassage et de distillation. Son adoption généralisée reflète son adéquation aux processus traditionnels de transformation du malt et aux exigences industrielles établies. Ce format continue de servir de matière première principale pour les fabricants, soutenu par des pratiques établies de manutention, de stockage et de transformation. Sa large applicabilité dans les utilisations finales conventionnelles renforce sa position de leader sur le marché.
La farine de malt devrait enregistrer la croissance la plus rapide, progressant à un CAGR de 5,18 % durant 2027–2032, portée par son utilisation croissante dans diverses formulations alimentaires. Sa texture fine, sa saveur maltée caractéristique et ses propriétés fonctionnelles la rendent adaptée à l'incorporation dans divers produits alimentaires transformés. L'intérêt croissant pour des ingrédients polyvalents contribuant à la saveur, à la couleur et à la texture soutient leur adoption parmi les fabricants alimentaires. L'innovation produit et le développement de variétés spécialisées de farine de malt élargissent encore ses applications potentielles, soutenant sa croissance tout au long de la période de prévision.
Par application :
les boissons dominent tandis que l'alimentation stimule la croissance structurelleLes boissons représentaient 68,73 % du marché de l'orge maltée en 2026, soutenues par l'utilisation établie de l'orge maltée dans la production de bière, de whisky, de spiritueux et de boissons maltées non alcoolisées. Sa position de leader reflète l'importance du malt en tant qu'ingrédient essentiel dans la fabrication de boissons, contribuant aux sucres fermentescibles, à la saveur, à la couleur et au corps. Les processus de production établis et les exigences industrielles constantes dans les applications de boissons continuent de soutenir la demande. L'utilisation large de l'orge maltée dans les formulations de boissons traditionnelles et émergentes renforce davantage la position dominante du segment.
L'alimentation devrait enregistrer la croissance la plus rapide, progressant à un CAGR de 4,95 % durant 2027–2032, portée par son incorporation croissante dans les produits de boulangerie, de confiserie, les céréales et d'autres produits alimentaires transformés. Les ingrédients à base d'orge maltée apportent des propriétés distinctives de saveur, de couleur, de texture et fonctionnelles, les rendant adaptés à diverses formulations alimentaires. L'intérêt croissant pour des ingrédients polyvalents et le développement de produits à étiquette propre soutient davantage leur adoption parmi les fabricants alimentaires. L'innovation produit continue et le développement d'ingrédients à base de malt pour des applications alimentaires spécialisées devraient créer des opportunités de croissance supplémentaires tout au long de la période de prévision.


Analyse géographique
Europe
L'Europe représentait la plus grande part du marché de l'orge maltée en 2026, soit 39,77 % de la demande mondiale, soutenue par son secteur de maltage établi et ses vastes infrastructures de brassage et de distillation. La région dispose d'une base de production bien développée, avec d'importantes opérations de maltage au service des fabricants de boissons nationaux et des clients internationaux. La forte intégration entre la culture de l'orge, la transformation du malt et la production de boissons en aval renforce davantage sa position sur le marché. Des chaînes d'approvisionnement établies, des capacités de production spécialisées et des investissements continus dans les infrastructures de maltage renforcent l'importance de l'Europe dans le secteur mondial de l'orge maltée. La région bénéficie également d'une présence de longue date de fabricants de malt et de relations d'approvisionnement établies dans les secteurs de l'alimentation et des boissons.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 4,87 % durant la période 2027-2032, portée par l'augmentation de la consommation de boissons, l'expansion des industries de transformation alimentaire et la demande croissante de produits à base de malt. Le développement de l'industrie brassicole et la hausse des investissements dans la fabrication de boissons stimulent la croissance de la consommation de malt dans la région. Des pays tels que l'Inde, la Chine, le Vietnam, la Thaïlande et les Philippines contribuent à la demande régionale grâce à l'expansion de leurs industries alimentaires et des boissons. La disponibilité croissante des boissons à base de malt et l'utilisation accrue des ingrédients maltés dans les formulations d'aliments transformés soutiennent davantage l'expansion du marché. Le développement continu des capacités de fabrication régionales et des applications en aval devrait renforcer la position de l'Asie-Pacifique en tant que marché de croissance important.
Amérique du Nord, Amérique du Sud et Moyen-Orient et Afrique
L'Amérique du Nord, l'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des centres de demande émergents aux caractéristiques de consommation et de production distinctes. L'Amérique du Nord bénéficie de secteurs brassicoles et de distillation établis, ainsi que d'un intérêt croissant pour les produits maltés d'origine locale et les malts spéciaux. L'Amérique du Sud, en particulier l'Argentine, dispose d'une base établie de culture de l'orge et de maltage qui soutient la fabrication régionale de boissons et l'approvisionnement international. Pendant ce temps, le Moyen-Orient et l'Afrique offrent des opportunités grâce à la présence croissante de boissons maltées non alcoolisées et à l'expansion des industries de transformation alimentaire et de boissons. L'augmentation des investissements dans les capacités de production régionales, une plus grande disponibilité des produits et le développement d'applications en aval devraient soutenir la contribution de ces régions au marché de l'orge maltée.
Paysage concurrentiel
Concentration du Marché
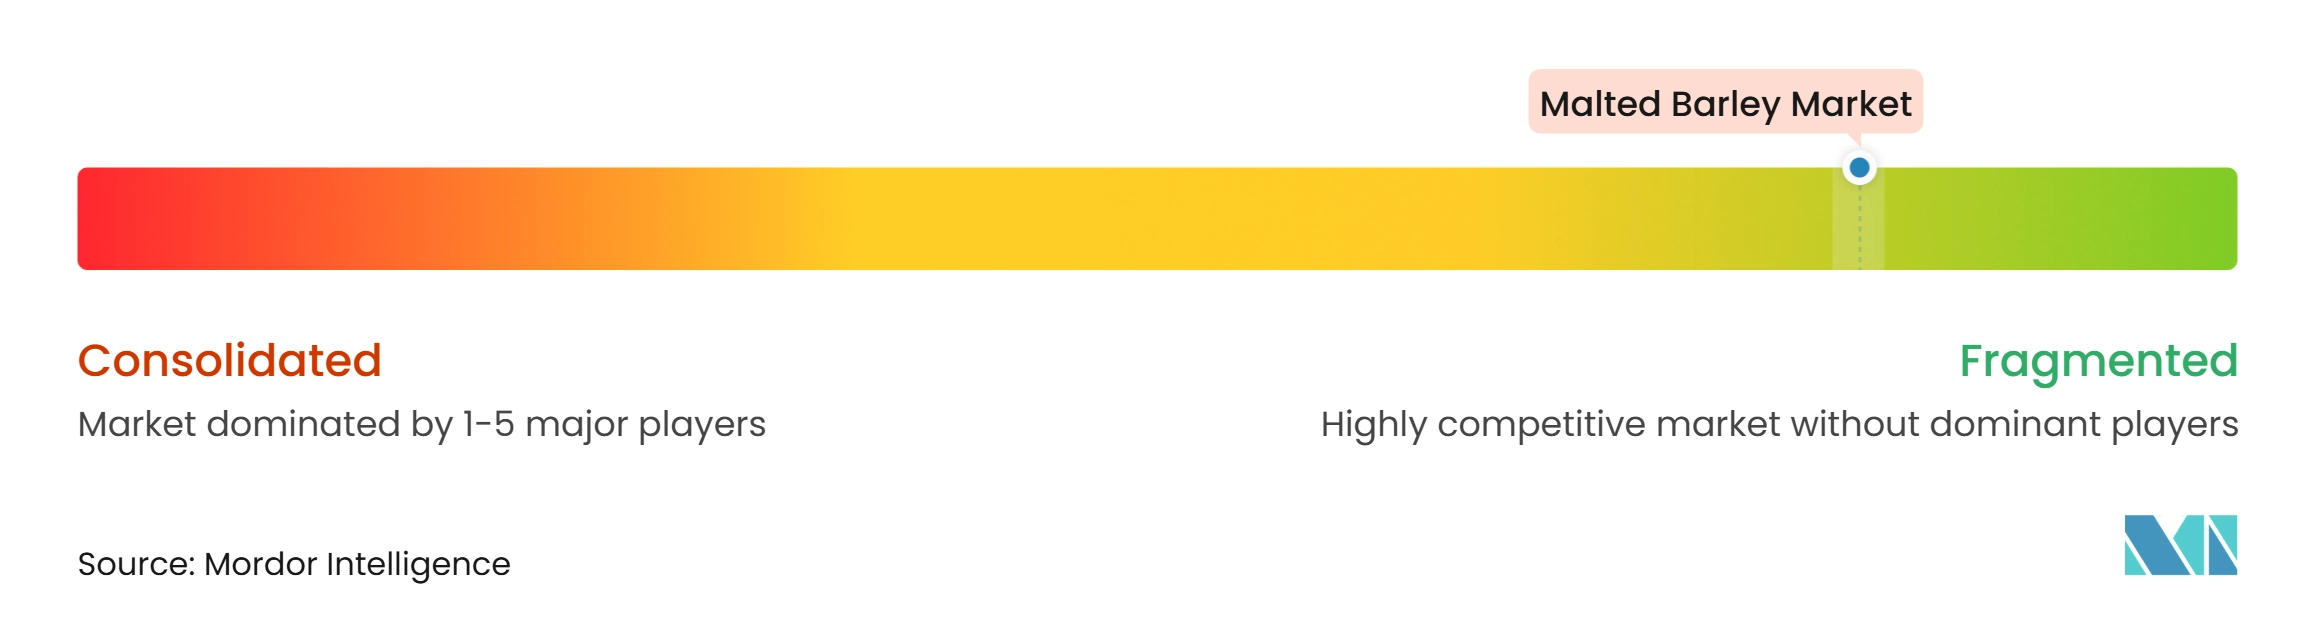
Le marché de l'orge maltée est très fragmenté, avec de nombreux malteurs multinationaux, des producteurs régionaux et des fabricants indépendants de malt spécial. Le paysage concurrentiel comprend des acteurs établis tels que Boortmalt, Malteurop, Soufflet Malt, Viking Malt et Rahr Malting Co., qui maintiennent des positions significatives dans le secteur grâce à leurs capacités de production, leurs relations clients établies et leurs larges portefeuilles de produits. La concurrence est façonnée par l'échelle de production, les capacités d'approvisionnement en matières premières, la qualité des produits, les réseaux de distribution et la capacité à répondre à des exigences industrielles diverses. La présence de malteurs régionaux et indépendants contribue davantage à la structure fragmentée du marché.
Les acteurs de premier plan se concentrent sur le renforcement de leurs capacités de production, l'amélioration de l'efficacité opérationnelle et l'élargissement de leurs offres de produits pour répondre aux exigences évolutives des clients. Les investissements dans les infrastructures de fabrication, les technologies de transformation, le contrôle qualité et l'optimisation de la chaîne d'approvisionnement soutiennent leur positionnement concurrentiel. Les entreprises élargissent également leurs portefeuilles de malts spéciaux et développent des ingrédients maltés à valeur ajoutée pour servir un plus large éventail d'applications dans les secteurs de l'alimentation et des boissons. En outre, un accent accru sur l'efficacité des ressources, les pratiques de production durables et l'innovation produit influence les stratégies concurrentielles et les relations clients à long terme.
Les fabricants de malt émergents et de plus petite taille créent une concurrence supplémentaire grâce à des portefeuilles de produits spécialisés, des capacités d'approvisionnement régionales et des approches de production différenciées. Plusieurs producteurs indépendants se concentrent sur les malts artisanaux et spéciaux, offrant des profils de saveur distincts et des caractéristiques de transformation pour répondre aux exigences spécifiques des clients. D'autres explorent des opportunités dans les ingrédients maltés de qualité alimentaire et les applications à valeur ajoutée, élargissant le marché au-delà des exigences conventionnelles de brassage et de distillation. Leur capacité à offrir des produits personnalisés, à maintenir des relations plus étroites avec les clients régionaux et à répondre à des besoins de formulation spécialisés contribue à une plus grande diversité de produits et à une activité concurrentielle accrue sur le marché.
Leaders du secteur de l'orge maltée
-
Boortmalt
-
Malteurop
-
Soufflet Malt
-
Viking Malt
-
Rahr Malting Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'orge maltée Entreprises couvertes dans ce rapport
- Boortmalt
- Malteurop
- Soufflet Malt
- Viking Malt
- Mouterij Dingemans
- Rahr Malting Co.
- IREKS GmbH
- Maltexco S.A.
- Barmalt Malting Private Limited
- Palatia Malz
- Muntons plc
- Simpsons Malt Ltd.
- Crisp Malt
- Weyermann Malz
- Briess Malt & Ingredients Co.
- The Swaen Malts
- Malting Company of Ireland Ltd.
- Thomas Fawcett & Sons Ltd.
- COFCO
- Imperial Malts Limited
Développements industriels récents dans Marché de l'orge maltée
- Novembre 2026 : Muntons a lancé le malt Ultra Heavily Peated pour les distillateurs. Muntons a lancé le malt Ultra Heavily Peated afin d'élargir son portefeuille de malts de spécialité destinés aux applications de distillation. Le produit présentait des niveaux de phénol d'au moins 90 parties par million (ppm), répondant aux besoins des distillateurs recherchant des caractéristiques fumées plus prononcées dans les spiritueux à base de malt. Ce lancement a renforcé l'offre de malts de spécialité de l'entreprise pour la production de whisky.
- Octobre 2026 : Malteurop a acquis et inauguré l'usine de maltage Chunlei en Chine. Malteurop a acquis une participation de 80 % dans Sheyang Chunlei Malt Co. et a officiellement inauguré l'installation de maltage près de Yancheng, dans la province du Jiangsu. L'usine disposait d'une capacité de production annuelle de 220 000 tonnes métriques de malt. L'acquisition a élargi les capacités de production de Malteurop en Chine et renforcé sa présence industrielle et logistique sur le marché asiatique et les marchés d'exportation.
- Février 2026 : Soufflet Malt s'est associé à United Breweries pour établir une nouvelle malterie en Inde. Soufflet Malt s'est associé à United Breweries Limited pour développer une nouvelle malterie dans le sud du Rajasthan, en Inde. L'installation prévue disposait d'une capacité initiale de production annuelle de malt de 110 000 tonnes métriques, avec des dispositions pour une expansion ultérieure. Le projet visait à approvisionner en malt des marques brassicoles telles que Kingfisher et Heineken, tout en soutenant l'approvisionnement local en orge et en renforçant la capacité de maltage domestique de l'Inde.
Périmètre du rapport mondial sur le marché de l'orge maltée
L'orge maltée désigne les grains d'orge soumis à un processus contrôlé de germination et de séchage pour développer les propriétés enzymatiques, aromatiques et fonctionnelles requises pour diverses applications industrielles. Elle est principalement utilisée comme matière première dans la production de boissons et comme ingrédient dans l'alimentation et d'autres applications. Le marché est segmenté par type de produit en malt de base et malt spécial ; par forme en grain d'orge maltée entier, malt concassé ou moulu, farine de malt et autres ; par application en boissons, alimentation et autres applications ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en USD.
Aperçu de la segmentation
| Malt de base | |
| Malt spécial | Couvre des segments tels que : malt caramel/cristal, malt biologique, etc. |
| Grain d'orge maltée entier |
| Malt concassé/moulu |
| Farine de malt |
| Autres |
| Boissons | Boissons alcoolisées | Bière |
| Spiritueux | ||
| Boissons non alcoolisées | ||
| Alimentation | Boulangerie | |
| Confiserie | ||
| Céréales | ||
| Autres produits alimentaires | ||
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Malt de base | ||
| Malt spécial | Couvre des segments tels que : malt caramel/cristal, malt biologique, etc. | ||
| Par forme | Grain d'orge maltée entier | ||
| Malt concassé/moulu | |||
| Farine de malt | |||
| Autres | |||
| Par application | Boissons | Boissons alcoolisées | Bière |
| Spiritueux | |||
| Boissons non alcoolisées | |||
| Alimentation | Boulangerie | ||
| Confiserie | |||
| Céréales | |||
| Autres produits alimentaires | |||
| Autres applications | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Reste de l'Amérique du Nord | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| Italie | |||
| France | |||
| Espagne | |||
| Pays-Bas | |||
| Pologne | |||
| Belgique | |||
| Suède | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Australie | |||
| Indonésie | |||
| Corée du Sud | |||
| Thaïlande | |||
| Singapour | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Colombie | |||
| Chili | |||
| Pérou | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Afrique du Sud | ||
| Arabie saoudite | |||
| Émirats arabes unis | |||
| Nigéria | |||
| Égypte | |||
| Maroc | |||
| Turquie | |||
| Reste du Moyen-Orient et de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du secteur de l'orge maltée d'ici 2032 ?
Le secteur devrait atteindre 7,12 milliards USD d'ici 2032, contre 5,97 milliards USD en 2026.
Quel type de produit détient la plus grande part de la demande en orge maltée ?
Le malt de base domine la demande de produits avec une part de 83,57 % en 2026.
Quelle forme d'orge maltée connaît la croissance la plus rapide ?
La farine de malt est la forme à la croissance la plus rapide, avec un CAGR prévu de 5,18 % de 2027 à 2032.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 4,87 % de 2027 à 2032.