
Taille et part du marché des contrôleurs d'éclairage pour vision industrielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
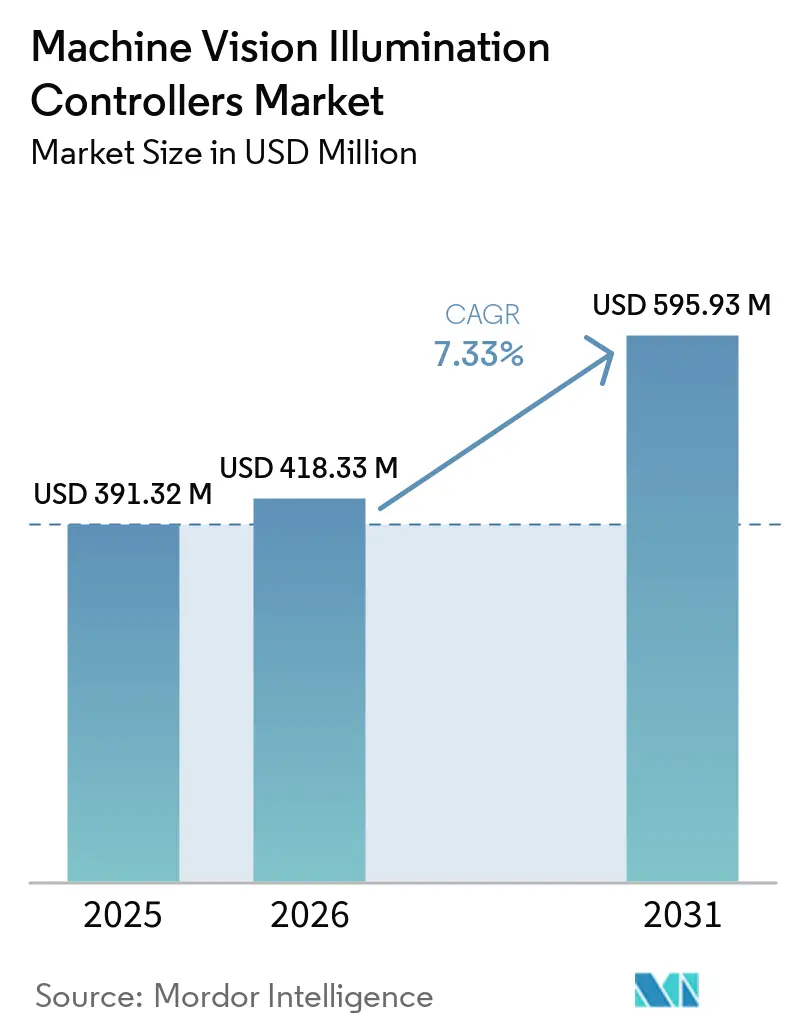
| Taille du Marché (2026) | 418.33 Millions de dollars américains |
| Taille du Marché (2031) | 595.93 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des contrôleurs d'éclairage pour vision industrielle par Mordor Intelligence
La taille du marché des contrôleurs d'éclairage pour vision industrielle devrait s'étendre de 391,32 millions USD en 2025 et 418,33 millions USD en 2026 à 595,93 millions USD d'ici 2031, enregistrant un CAGR de 7,33 % entre 2026 et 2031. La demande évolue du contrôle par échantillonnage en fin de ligne vers une inspection en ligne continue sur des lignes à haut débit. Un éclairage stable et précisément synchronisé aide les systèmes de classification par intelligence artificielle à fonctionner de manière cohérente d'un lot de production à l'autre. Les installations de semi-conducteurs, de batteries pour véhicules électriques et de cellules solaires resserrent les tolérances de défauts, ce qui accroît les exigences en matière de synchronisation des impulsions, de contrôle des canaux et de connectivité en usine. Les fournisseurs répondent avec des contrôleurs en réseau, des recettes logicielles et des systèmes lumière-contrôleur intégrés qui simplifient la traçabilité et le support. La volatilité des coûts des intrants pour les composants LED, les semi-conducteurs de puissance et les composants passifs peut retarder les mises à niveau lorsque les prix deviennent moins prévisibles.
Principaux enseignements du rapport
- Par type de produit, les contrôleurs d'éclairage LED détenaient 68,43 % du marché des contrôleurs d'éclairage pour vision industrielle en 2025, tandis que les contrôleurs d'éclairage multi-sources devraient progresser à un CAGR de 10,87 % jusqu'en 2031.
- Par architecture de contrôleur, les contrôleurs d'éclairage autonomes détenaient 48,71 % de la part du marché des contrôleurs d'éclairage pour vision industrielle en 2025, tandis que les contrôleurs d'éclairage en ligne devraient progresser à un CAGR de 9,74 % jusqu'en 2031.
- Par application, la détection de défauts détenait 31,64 % du marché des contrôleurs d'éclairage pour vision industrielle en 2025, tandis que le guidage, la localisation et la préhension robotique devraient progresser à un CAGR de 10,96 % jusqu'en 2031.
- Par secteur d'utilisation final, l'électronique et les semi-conducteurs détenaient 28,93 % du marché en 2025, tandis que la logistique et l'entreposage devraient progresser à un CAGR de 10,83 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 39,87 % du marché en 2025 et devrait progresser à un CAGR de 10,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'Industrie 4.0 et de l'inspection en ligne | +2.1% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Intensification de l'inspection dans l'électronique, les semi-conducteurs, les batteries et le solaire | +1.8% | Cœur Asie-Pacifique, Chine, Corée du Sud et Japon, avec des répercussions en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Croissance des cellules de vision multi-caméras et à stroboscopie haute vitesse | +1.1% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Remplacement en rénovation des commandes d'éclairage manuelles et à tension constante | +0.9% | Amérique du Nord et Europe, avec une adoption croissante en Asie-Pacifique | Court terme (≤ 2 ans) |
| Optimisation par le contrôleur de la répétabilité des images pour la vision par intelligence artificielle | +0.7% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête de l'adoption | Long terme (≥ 4 ans) |
| Migration vers un éclairage en réseau et défini par logiciel | +0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'Industrie 4.0 et de l'inspection en ligne
Le passage du contrôle par échantillonnage en fin de ligne à une inspection en ligne à 100 % modifie les spécifications des contrôleurs sur l'ensemble du marché des contrôleurs d'éclairage pour vision industrielle. Les usines utilisant des systèmes Industrie 4.0 placent des cellules de vision à davantage d'étapes du processus, ce qui augmente la base installée de contrôleurs. Les contrôleurs doivent désormais se synchroniser avec les automates programmables industriels, les systèmes d'exécution de la fabrication et les commandes de mouvement des robots. Des interfaces standard telles qu'OPC UA et PROFINET permettent cette coordination à travers le réseau de l'usine. Le groupe de travail vision industrielle du VDMA comptait 60 entreprises actives dans l'initiative OPC UA Machine Vision, qui a publié la partie 2 de sa spécification complémentaire en avril 2024 et a poursuivi les travaux de certification en 2025.[1]VDMA, "Automate 2025 Machine Vision Standards Update," Control Engineering, controleng.com. Cette transition rend les contrôleurs adressables en tant que nœuds Ethernet industriels et peut accélérer les décisions de remplacement sur le marché des contrôleurs d'éclairage pour vision industrielle à mesure que les installations modernisent leurs systèmes de production connectés.
Intensification de l'inspection dans l'électronique, les semi-conducteurs, les batteries et le solaire
Le marché des contrôleurs d'éclairage pour vision industrielle bénéficie de nouveaux investissements dans l'inspection de l'électronique, des semi-conducteurs, des batteries et du solaire. Les livraisons mondiales d'équipements pour semi-conducteurs ont atteint 135,1 milliards USD en 2025, et SEMI prévoit 145 milliards USD en 2026 et 156 milliards USD en 2027. L'inspection des plaquettes, le conditionnement avancé et l'inspection des circuits imprimés dépendent d'un éclairage contrôlé et spectralement stable. Le groupe BMW a utilisé une surveillance en ligne à chaque cordon de soudure et une inspection à 100 % en fin de ligne pour les batteries Gen6 à l'usine de Woodruff. L'inspection des cellules solaires utilise également un éclairage structuré et multi-longueurs d'onde pour identifier les défauts de revêtement en temps réel. Les cycles des équipements pour semi-conducteurs peuvent générer des commandes de contrôleurs irrégulières, de sorte que les fournisseurs bénéficient d'une exposition diversifiée aux utilisateurs finaux sur le marché des contrôleurs d'éclairage pour vision industrielle.
Croissance des cellules de vision multi-caméras et à stroboscopie haute vitesse
Les convoyeurs haute vitesse et les cellules de guidage robotique utilisent de plus en plus plusieurs caméras pour inspecter une pièce sous différents angles. Ces systèmes nécessitent des canaux indépendants qui se déclenchent à différentes intensités et largeurs d'impulsion au cours du même cycle. Piloter des LED à 10 fois ou plus leur courant continu peut fournir 5 à 10 fois l'intensité nominale pendant des impulsions de 50 à 500 microsecondes, mais de faibles rapports cycliques sont nécessaires pour éviter d'endommager la jonction.[2]TPL Vision, "TPL Vision Announces Their High Power Strobe Bar Light," Vision Systems Design, vision-systems.com. Les contrôleurs externes à courant constant peuvent maintenir les composants générateurs de chaleur à l'extérieur de la tête lumineuse et stocker de l'énergie pour les impulsions à courant élevé. Les contrôleurs multi-sources devraient progresser à un CAGR de 10,87 % jusqu'en 2031, car l'inspection par intelligence artificielle utilise des piles d'images sous plusieurs conditions d'éclairage sur le marché des contrôleurs d'éclairage pour vision industrielle. TPL Vision a lancé son HPS Bar Light en avril 2026 avec jusqu'à 2 500 000 lux à une distance de travail de 200 mm et un temps de montée de 800 ns.[3]Office of the United States Trade Representative, "Section 301 Tariff Actions," United States Trade Representative, ustr.gov.
Remplacement en rénovation des commandes d'éclairage manuelles et à tension constante
De nombreuses lignes de production utilisent encore des variateurs à tension constante ou des réglages manuels de luminosité pour l'éclairage de vision. Les contrôleurs à courant constant peuvent maintenir une sortie lumineuse stable lorsque la température de jonction de la LED varie. Les systèmes à tension constante peuvent présenter des variations d'intensité dues aux décalages de tension directe, ce qui peut affecter les images d'inspection en limite de seuil. Dans les usines pharmaceutiques et électroniques, une variation de 1 % de l'éclairage peut faire basculer des images en limite de seuil au-delà d'un seuil de classification et augmenter les retouches. Les droits de douane américains de la Section 301, compris entre 7,5 % et 25 % sur les contrôleurs LED d'origine chinoise, influencent les choix d'approvisionnement pour les installations qui modernisent leurs équipements.[4]CCS Group, "CCS Group Opens New Light Lab in Munich," MVPro Media, mvpromedia.com. CCS Group a ouvert un laboratoire d'éclairage à Munich en septembre 2025 pour soutenir l'éclairage spécifique aux applications et les essais de rénovation sur le marché des contrôleurs d'éclairage pour vision industrielle pour les clients européens.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes thermiques et compromis sur la durée de vie des LED en suralimentation | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Complexité d'intégration et de validation entre caméras, objectifs et surfaces | -1.0% | Mondial, plus prononcé dans les environnements multi-fournisseurs | Moyen terme (2-4 ans) |
| Interfaces de vision fragmentées et exigences d'interopérabilité | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Volatilité des coûts des semi-conducteurs, des composants de puissance et des intrants LED | -0.7% | Mondial, affectant principalement les fabricants basés en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes thermiques et compromis sur la durée de vie des LED en suralimentation
La gestion thermique limite l'utilisation de réglages agressifs des contrôleurs dans les cellules d'inspection en service continu. Une étude de 2025 a suivi des LED haute puissance pendant 8 000 heures et a constaté que les unités fonctionnant au-dessus de leurs températures de jonction maximales de 85 °C et 105 °C passaient d'une dégradation progressive à une défaillance, caractérisée par des fissures dans le silicone et un noircissement du phosphore. Les LED fonctionnant dans les limites nominales n'ont montré pratiquement aucune dégradation dans la même étude. Une étude distincte de 2025 sur des LED haute puissance vertes a signalé une réduction du flux lumineux allant jusqu'à 90 % au cours des 500 premières heures à des courants directs élevés. Les fabricants doivent définir des conditions de suralimentation conservatrices, car une défaillance prématurée de l'éclairage entraîne également des temps d'arrêt de production, des travaux de configuration et des exigences de validation sur le marché des contrôleurs d'éclairage pour vision industrielle. RODER Vision recommande de fonctionner en dessous de 80 % de la limite de courant de crête du fabricant afin de préserver une marge pour les variations de production et les changements de température ambiante.
Complexité d'intégration et de validation entre caméras, objectifs et surfaces
Un contrôleur d'éclairage fonctionne avec la fenêtre d'exposition de la caméra, l'ouverture de l'objectif, la réflectance de la surface et la géométrie de la lumière. Les systèmes multi-fournisseurs génèrent généralement le plus de travail d'intégration et la période de mise en service la plus longue. Les modifications de la largeur d'impulsion, de l'intensité ou du séquençage des canaux peuvent nécessiter des enregistrements de qualification d'installation et opérationnelle dans les environnements réglementés. Metaphase Technologies a présenté la famille de contrôleurs Zeto en juin 2026, avec un design sur rail DIN pouvant piloter jusqu'à 256 luminaires depuis un seul concentrateur équipé d'un écran tactile. La plateforme prend en charge les pilotes à courant constant et les variateurs numériques 0-10 V sur un seul bus, réduisant le câblage multi-contrôleurs. Les cellules multi-caméras de complexité moyenne peuvent encore nécessiter des semaines ou des mois d'intégration, ce qui incite les clients à choisir des offres mono-fournisseur sur le marché des contrôleurs d'éclairage pour vision industrielle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
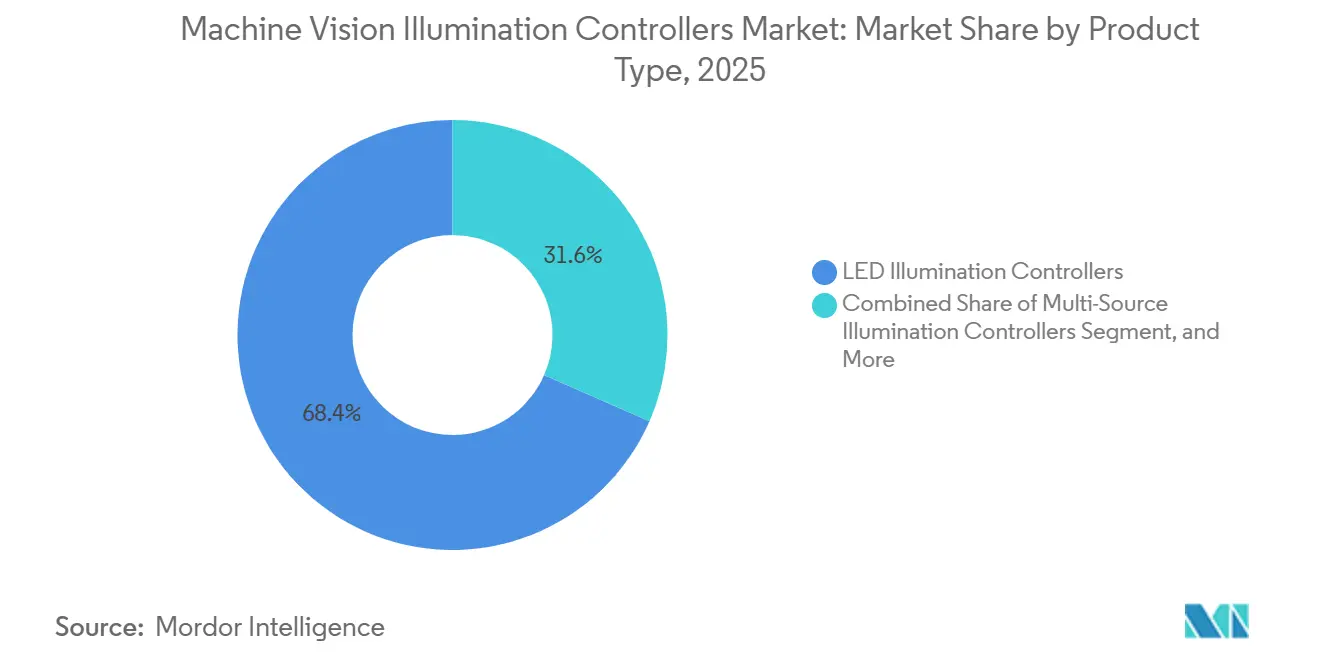
les contrôleurs LED détiennent la plus grande base installéeLes contrôleurs d'éclairage LED représentaient 68,43 % de la part du marché des contrôleurs d'éclairage pour vision industrielle en 2025. Leur position reflète le remplacement des éclairages fluorescents et au xénon, tandis que les pilotes à courant constant assurent une répétabilité avec une variation inférieure à 1 %. Ces unités prennent également en charge la suralimentation stroboscopique et la sélection spectrale dans les longueurs d'onde ultraviolettes, visibles et proches de l'infrarouge sur le marché des contrôleurs d'éclairage pour vision industrielle. La base installée soutient les mises à niveau vers des contrôleurs multi-canaux en réseau avec des recettes logicielles. La norme EMVA 1288 est devenue ISO 24942 en octobre 2024, et les documents d'appel d'offres font de plus en plus référence à son cadre de mesure avec des exigences de répétabilité de l'éclairage.
Les contrôleurs laser servent un créneau à haute valeur ajoutée dans la métrologie des semi-conducteurs, l'imagerie médicale et la mesure de précision, où les réseaux de LED peuvent manquer de densité de flux de photons suffisante. Les contrôleurs multi-sources devraient progresser à un CAGR de 10,87 % de 2026 à 2031. Ils gèrent des combinaisons LED et laser ou des réseaux multispectraux depuis une seule plateforme programmable. Les ingénieurs peuvent modifier les modes d'éclairage au cours d'un cycle d'inspection sans modification matérielle. L'inspection par intelligence artificielle utilise ces piles d'images pour révéler différentes formes de défauts, tandis que le contrôleur séquence les images dans la fenêtre d'exposition de la caméra pour le secteur des contrôleurs d'éclairage pour vision industrielle.


Par architecture de contrôleur :
les unités autonomes sont en tête et les systèmes en ligne gagnent du terrainLes contrôleurs d'éclairage autonomes détenaient 48,71 % du marché en 2025. Les unités dédiées maintiennent les composants électroniques générateurs de chaleur à l'extérieur de la tête lumineuse et prennent en charge de grands condensateurs pour le stockage en suralimentation. Ils offrent également de nombreuses connexions d'entrée et de sortie pour la synchronisation multi-caméras. Le PP1620 de Gardasoft propose 16 canaux, jusqu'à 20 A de sortie pulsée par canal, une largeur d'impulsion minimale de 4 microsecondes et un contrôle par navigateur via Ethernet. Les contrôleurs intégrés servent des applications plus simples sur le marché des contrôleurs d'éclairage pour vision industrielle, où la simplicité du câblage et du déploiement prime sur les performances d'une unité externe.
Les contrôleurs d'éclairage en ligne devraient progresser à un CAGR de 9,74 % de 2026 à 2031. Ces unités montées sur rail DIN se trouvent dans les armoires de commande des machines plutôt qu'à côté de la tête lumineuse. Un nœud en réseau peut gérer les canaux sur une ligne multi-postes, réduisant le câblage. Le package GenICam 2025.10 permet aux contrôleurs en ligne et aux caméras de fonctionner dans le même environnement logiciel. La télémétrie envoyée aux systèmes d'exécution de la fabrication confère aux unités en ligne un rôle plus important dans l'automatisation connectée et dans le secteur des contrôleurs d'éclairage pour vision industrielle.
Par application :
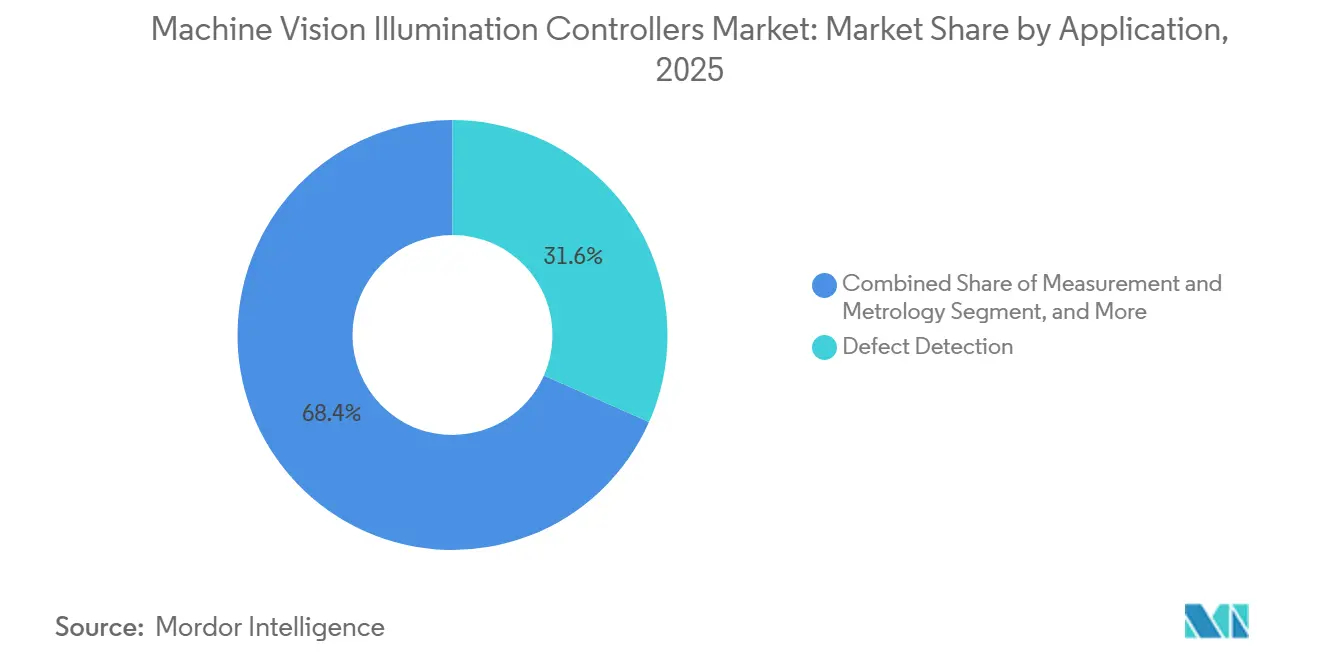
la détection de défauts est en tête tandis que le guidage robotique progresseLa détection de défauts détenait 31,64 % du marché des contrôleurs d'éclairage pour vision industrielle en 2025. Elle reste le principal moteur commercial des investissements en vision dans l'électronique, l'automobile, les produits pharmaceutiques et les biens de consommation. Les rayures, les micropores et les vides de revêtement peuvent n'apparaître qu'à des angles ou des longueurs d'onde spécifiques. Les contrôleurs séquencent plusieurs modes d'éclairage à la cadence d'images de la caméra au cours d'un seul cycle d'inspection. La mesure, la métrologie, la reconnaissance optique de caractères, la vérification d'étiquettes et le marquage direct des pièces dépendent également d'un éclairage contrôlé et à fort contraste sur le marché des contrôleurs d'éclairage pour vision industrielle.
Le guidage, la localisation et la préhension robotique devraient progresser à un CAGR de 10,96 % de 2026 à 2031. Les robots mobiles autonomes et les bras robotiques ont besoin d'un éclairage répétable pour des estimations de position au sous-millimètre. Une étude de vision stéréo binoculaire de 2026 a enregistré un taux de succès de préhension de 99 % dans des conditions d'éclairage favorables et de 96 % dans des conditions difficiles. ABB a lancé PickMaster Lite en 2026 avec des modèles réduisant l'effort d'ingénierie de 30 % par rapport aux solutions conventionnelles à base d'automates programmables. Le tri, l'identification, la traçabilité et la vérification de présence étendent la demande à travers les cellules d'inspection avancées et courantes.
Par secteur d'utilisation final :
l'électronique est en tête tandis que la logistique se développe plus rapidementL'électronique et les semi-conducteurs détenaient 28,93 % du marché en 2025. La fabrication en front-end, le conditionnement avancé et l'assemblage de circuits imprimés nécessitent un éclairage adapté aux surfaces en silicium, métal et diélectrique. Les usines automobiles et de véhicules électriques utilisent également une inspection en service continu. Le groupe BMW a utilisé une surveillance en ligne à chaque cordon de soudure et une inspection à 100 % en fin de ligne pour les batteries Gen6 à l'usine de Woodruff. Les lignes agroalimentaires utilisent l'éclairage stroboscopique, tandis que les utilisateurs pharmaceutiques et de dispositifs médicaux privilégient les contrôleurs connectés via Ethernet avec des enregistrements logiciels sur le marché des contrôleurs d'éclairage pour vision industrielle.
La logistique et l'entreposage devraient progresser à un CAGR de 10,83 % de 2026 à 2031. Les centres de traitement des commandes ajoutent des tunnels de numérisation, des systèmes de tri et des cellules de préhension robotique. La lecture de codes-barres doit fonctionner sur des films en polypropylène réfléchissant et des surfaces en carton ondulé mat, de sorte que les contrôleurs alternent entre les modes suralimentation et continu. Smart Vision Lights indique que sa série Lightgistics peut délivrer jusqu'à 10 fois la luminosité en mode continu standard à des vitesses de convoyeur de 2 à 3,5 mètres par seconde. Les métaux, le verre, les plastiques, l'aérospatiale, la défense, la sécurité et la surveillance ajoutent une demande pour l'inspection de surface et des configurations fiables de moindre complexité.
Analyse géographique
Marché des Contrôleurs d'Éclairage pour Vision Industrielle en Asie-Pacifique
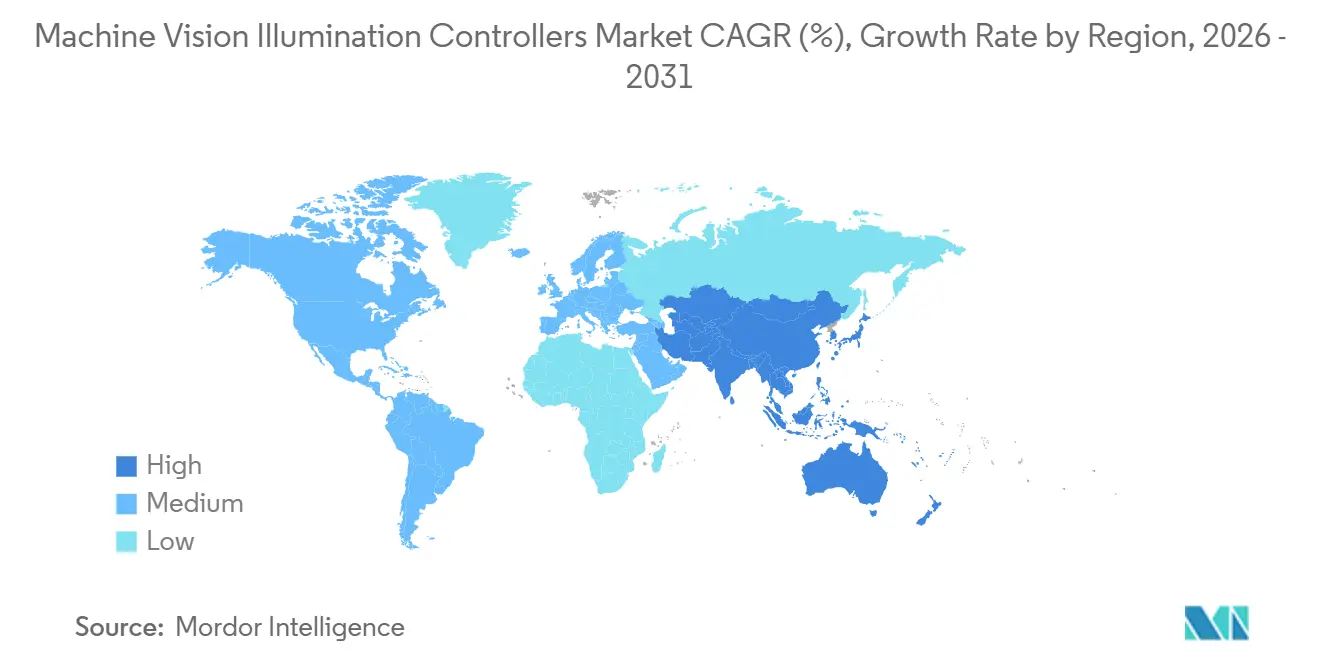
L'Asie-Pacifique représentait 39,87 % du marché des contrôleurs d'éclairage pour vision industrielle en 2025 et devrait croître à un CAGR de 10,47 % de 2026 à 2031. La Chine domine les volumes régionaux de production et de consommation, tandis que le Japon et la Corée du Sud servent les marchés d'inspection des semi-conducteurs et de l'électronique de haute précision avec des contrôleurs haut de gamme. L'Inde, le Vietnam, la Thaïlande et l'Indonésie développent leurs capacités d'assemblage électronique et de groupes motopropulseurs pour véhicules électriques. Les facturations mondiales d'équipements pour semi-conducteurs ont atteint 135,1 milliards USD en 2025, avec une activité importante en Corée du Sud, au Japon, à Taïwan et en Chine. ZEISS SMT a annoncé une expansion de ses capacités pour les optiques de lithographie EUV à haute ouverture numérique et les solutions d'inspection de salles blanches en 2026.
Marché des Contrôleurs d'Éclairage pour Vision Industrielle en Amérique du Nord et en Europe
L'Amérique du Nord est le deuxième marché régional en importance, soutenu par les ajouts de capacités dans les semi-conducteurs, les usines de batteries pour véhicules électriques et l'expansion de la logistique du commerce électronique. Advanced Illumination, Smart Vision Lights et Metaphase Technologies servent les clients des secteurs pharmaceutique, aérospatial et de la défense avec des spécifications exigeantes. La résilience des chaînes d'approvisionnement et les facteurs tarifaires soutiennent la demande de matériel d'origine américaine dans certaines mises à niveau. L'Europe concentre sa demande dans les pôles automobiles allemands et de fabrication de précision, où Gardasoft Vision, CCS Europe et EFFILUX SAS exploitent un Light Lab partagé pour des essais spécifiques aux applications. Le règlement européen sur les machines relève les exigences en matière de documentation et de traçabilité pour les cellules robotiques guidées par vision dans le marché des contrôleurs d'éclairage pour vision industrielle durant sa période de transition.
Marché des Contrôleurs d'Éclairage pour Vision Industrielle au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud dispose d'une base de demande plus modeste mais stable, portée par les opérations automobiles et agroalimentaires brésiliennes, tandis que l'Argentine contribue à la demande via l'emballage agroalimentaire. Le Moyen-Orient est à un stade plus précoce de l'automatisation de l'inspection, les Émirats arabes unis et l'Arabie saoudite soutenant le contrôle qualité dans les secteurs pharmaceutique, agroalimentaire et des matériaux de construction. La demande africaine se concentre sur l'assemblage automobile et la transformation des métaux en Afrique du Sud dans le marché des contrôleurs d'éclairage pour vision industrielle. Ces régions présentent un taux de pénétration plus faible des contrôleurs de précision, créant une opportunité de base installée pour des produits à prix compétitif, de performance intermédiaire et d'intégration simplifiée.

Paysage concurrentiel
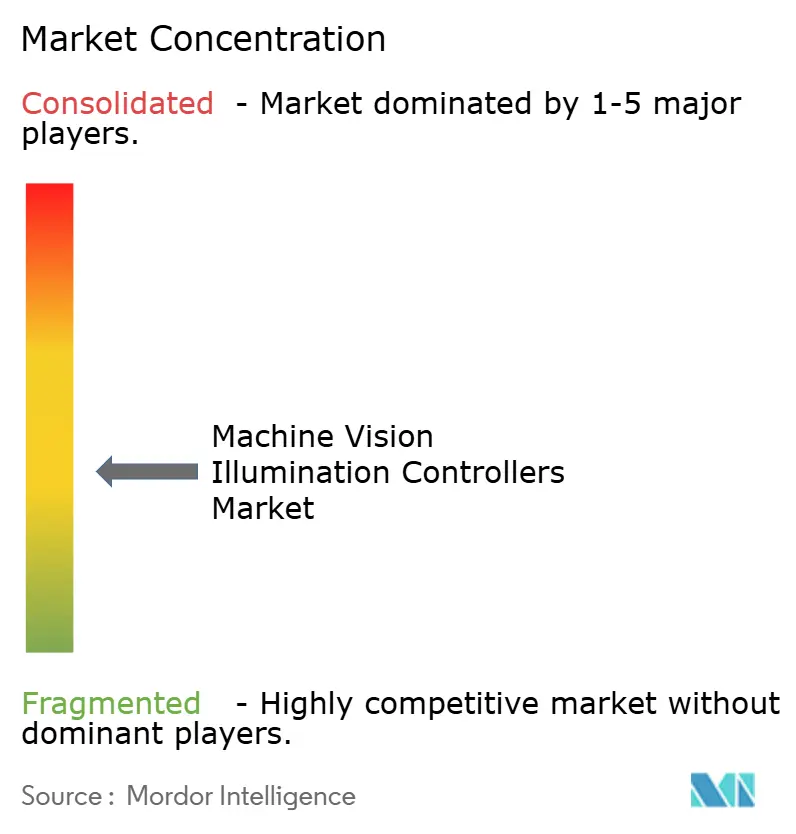
Le marché des contrôleurs d'éclairage pour vision industrielle est modérément fragmenté, CCS Inc., Gardasoft Vision Limited, Advanced Illumination, Inc., EFFILUX SAS et TPL Vision Limited occupant des positions établies dans la synchronisation de précision et le contrôle de suralimentation. Leurs produits servent les marchés d'inspection des semi-conducteurs, pharmaceutiques et automobiles, et ils se différencient par la précision de la largeur d'impulsion, l'isolation des canaux, la capacité en courant, la compatibilité des déclencheurs, les recettes logicielles et le support des normes. Les fournisseurs de systèmes de vision plus larges intègrent le contrôle de l'éclairage dans des systèmes intégrés, ce qui peut réduire la pression sur les prix mais limiter leur rôle dans les cellules multi-fournisseurs. OPT Machine Vision Tech, CST Machine Vision, HUNSON et CYUN YI TECHNOLOGY sont compétitifs sur le coût et la portée des canaux dans les marchés d'inspection de l'électronique et des batteries de véhicules électriques en Chine. Cette diversité de fournisseurs soutient une concurrence continue sur le marché des contrôleurs d'éclairage pour vision industrielle.
Le contrôle logiciel devient de plus en plus important là où l'éclairage multi-sources soutient l'inspection basée sur l'intelligence artificielle. Metaphase Technologies a présenté la famille de contrôleurs Zeto à Automate 2026 en juin 2026, et sa plateforme sur rail DIN combine jusqu'à 256 luminaires dans un seul concentrateur avec un serveur web intégré. La conception réduit la charge de câblage qui peut ralentir la mise en service dans les cellules complexes. CCS Inc. a publié le brevet JP2026110021A en juillet 2026 pour un système d'inspection qui ajuste automatiquement la synchronisation de l'émission LED par rapport à la synchronisation de l'exposition de la caméra. Ces développements peuvent réduire la configuration manuelle et diminuer la dépendance aux intégrateurs spécialisés.
Les exigences de conformité européennes peuvent créer des barrières à l'entrée pour le matériel d'éclairage, car le marquage CE et les exigences de sécurité photobiologique de la norme IEC 62471 favorisent les fournisseurs disposant de capacités de test documentées. CCS Group a étendu son empreinte de support technique avec le laboratoire d'éclairage de Munich en septembre 2025, tandis que TPL Vision a présenté le HPS Bar Light en avril 2026 pour une inspection rapide et synchronisée. Les offres intégrées lumière-contrôleur gagnent du terrain dans les salles blanches de semi-conducteurs japonaises et coréennes, où les acheteurs recherchent des conditions communes de garantie et de traçabilité. Cette approche crée une distinction sur le marché des contrôleurs d'éclairage pour vision industrielle entre les fournisseurs d'un support applicatif complet et les fournisseurs de composants à bas coût.
Leaders du secteur des contrôleurs d'éclairage pour vision industrielle
CCS Inc.
Gardasoft Vision Limited
Advanced Illumination, Inc.
MORITEX Corporation
Smart Vision Lights, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Contrôleurs d'Éclairage pour Vision Industrielle
- CCS Inc.
- Advanced Illumination, Inc.
- Gardasoft Vision Limited
- Smart Vision Lights, LLC
- KEYENCE Corporation
- MORITEX Corporation
- Basler AG
- EFFILUX SAS
- Metaphase Technologies, Inc.
- MBJ Imaging GmbH
- Leimac Ltd.
- Leistungselektronik JENA GmbH
- RODER SRL
- Opto Engineering S.p.A.
- Phlox Corporation
- LUMIMAX, a brand of iiM GmbH
- TPL Vision Limited
- ViSCO Technologies Corporation
- OPT Machine Vision Tech Co., Ltd.
- Shenzhen UST VIBA Electronica Co., Ltd.
- CYUN YI TECHNOLOGY Co., Ltd.
- Mvotem Optics Co., Ltd.
- PHOTON-TECH INSTRUMENTS Co., Ltd.
- PIQS Co., Ltd.
- CST Machine Vision Co., Ltd.
- HUNSON Co., Ltd.

Recent Industry Developments in Marché des Contrôleurs d'Éclairage pour Vision Industrielle
- Septembre 2026 : EFFILUX SAS, CCS Inc. et Gardasoft Vision Limited ont annoncé une participation commune à VISION Stuttgart 2026, prévue du 6 au 8 octobre 2026 au stand 10E54. L'événement marque la première présentation conjointe des 3 entités, combinant expertise en éclairage, en contrôleurs et en applications.
- Juillet 2026 : CCS Inc. a publié le brevet JP2026110021A auprès de l'Office des brevets du Japon. Le brevet couvre un système d'inspection qui ajuste la synchronisation de l'émission LED par rapport à la synchronisation de l'exposition de la caméra afin de maximiser la luminosité de l'image et de réduire la configuration manuelle dans les cellules de vision en ligne à haut débit.
- Juin 2026 : Metaphase Lighting Technologies a dévoilé la famille de contrôleurs Zeto à Automate 2026 à Chicago. La plateforme montée sur rail DIN peut gérer jusqu'à 256 luminaires par concentrateur, tandis que les unités CX Plus fournissent une sortie stroboscopique de 40 A et les variateurs VX-16 proposent 16 canaux 0-10 V indépendamment programmables avec des entrées de déclenchement à isolation optique.
- Avril 2026 : TPL Vision Limited a lancé le High Power Strobe Bar, la famille de balayage linéaire Essential ELINE et la famille modulaire Z-SPOT. Le HPS Bar fournit jusqu'à 2 500 000 lux à 200 mm avec un temps de montée de 800 ns, tandis que l'IL-SPOT dépasse 1,3 million de lux en mode stroboscopique.


Périmètre du rapport mondial sur le marché des contrôleurs d'éclairage pour vision industrielle
Les contrôleurs d'éclairage pour vision industrielle sont des dispositifs électroniques qui régulent avec précision l'intensité, la synchronisation et la coordination des sources lumineuses dans les systèmes de vision industrielle, garantissant une qualité d'image, une cohérence et une répétabilité optimales pour l'inspection automatisée, la mesure et l'identification dans diverses applications industrielles.
Le rapport sur le marché des contrôleurs d'éclairage pour vision industrielle est segmenté par type de produit (contrôleurs d'éclairage LED, contrôleurs d'éclairage laser et contrôleurs d'éclairage multi-sources), architecture de contrôleur (contrôleurs d'éclairage intégrés, contrôleurs d'éclairage autonomes et contrôleurs d'éclairage en ligne), application (détection de défauts, mesure et métrologie, reconnaissance et vérification optique de caractères, vérification de présence, d'absence et d'assemblage, guidage, localisation et préhension robotique, et tri, identification et traçabilité), secteur d'utilisation final (électronique et semi-conducteurs, automobile et véhicules électriques, agroalimentaire, produits pharmaceutiques et dispositifs médicaux, emballage et impression, logistique et entreposage, métaux, verre et plastiques, aérospatiale et défense, sécurité et surveillance, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Contrôleurs d'éclairage LED |
| Contrôleurs d'éclairage laser |
| Contrôleurs d'éclairage multi-sources |
| Contrôleurs d'éclairage intégrés |
| Contrôleurs d'éclairage autonomes |
| Contrôleurs d'éclairage en ligne |
| Détection de défauts |
| Mesure et métrologie |
| Reconnaissance et vérification optique de caractères |
| Vérification de présence, d'absence et d'assemblage |
| Guidage, localisation et préhension robotique |
| Tri, identification et traçabilité |
| Électronique et semi-conducteurs |
| Automobile et véhicules électriques |
| Agroalimentaire |
| Produits pharmaceutiques et dispositifs médicaux |
| Emballage et impression |
| Logistique et entreposage |
| Métaux, verre et plastiques |
| Aérospatiale et défense |
| Sécurité et surveillance |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par type de produit | Contrôleurs d'éclairage LED | |
| Contrôleurs d'éclairage laser | ||
| Contrôleurs d'éclairage multi-sources | ||
| Par architecture de contrôleur | Contrôleurs d'éclairage intégrés | |
| Contrôleurs d'éclairage autonomes | ||
| Contrôleurs d'éclairage en ligne | ||
| Par application | Détection de défauts | |
| Mesure et métrologie | ||
| Reconnaissance et vérification optique de caractères | ||
| Vérification de présence, d'absence et d'assemblage | ||
| Guidage, localisation et préhension robotique | ||
| Tri, identification et traçabilité | ||
| Par secteur d'utilisation final | Électronique et semi-conducteurs | |
| Automobile et véhicules électriques | ||
| Agroalimentaire | ||
| Produits pharmaceutiques et dispositifs médicaux | ||
| Emballage et impression | ||
| Logistique et entreposage | ||
| Métaux, verre et plastiques | ||
| Aérospatiale et défense | ||
| Sécurité et surveillance | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des contrôleurs d'éclairage pour vision industrielle ?
Le marché est estimé à 418,33 millions USD en 2026 et devrait atteindre 595,93 millions USD d'ici 2031 à un CAGR de 7,33 %.
Quelle catégorie de produits détient la plus grande part ?
Les contrôleurs d'éclairage LED détenaient 68,43 % en 2025 car ils offrent une contrôlabilité, une capacité stroboscopique et une flexibilité spectrale.
Quelle architecture de contrôleur se développe le plus rapidement ?
Les contrôleurs d'éclairage en ligne devraient progresser à un CAGR de 9,74 % jusqu'en 2031, à mesure que les usines adoptent des armoires de commande en réseau et des recettes logicielles.
Quelle application devrait se développer le plus rapidement ?
Le guidage, la localisation et la préhension robotique devraient progresser à un CAGR de 10,96 % jusqu'en 2031, car l'automatisation nécessite des entrées d'image plus répétables.
Quel secteur d'utilisation final devrait se développer le plus rapidement ?
La logistique et l'entreposage devraient progresser à un CAGR de 10,83 % jusqu'en 2031, soutenus par les tunnels de numérisation, les systèmes de tri et la préhension robotique.
Quelle région est en tête de la demande ?
L'Asie-Pacifique détenait 39,87 % en 2025 et devrait progresser à un CAGR de 10,47 % jusqu'en 2031.
Dernière mise à jour de la page le:



