
Taille et part du marché du linge de bain de luxe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
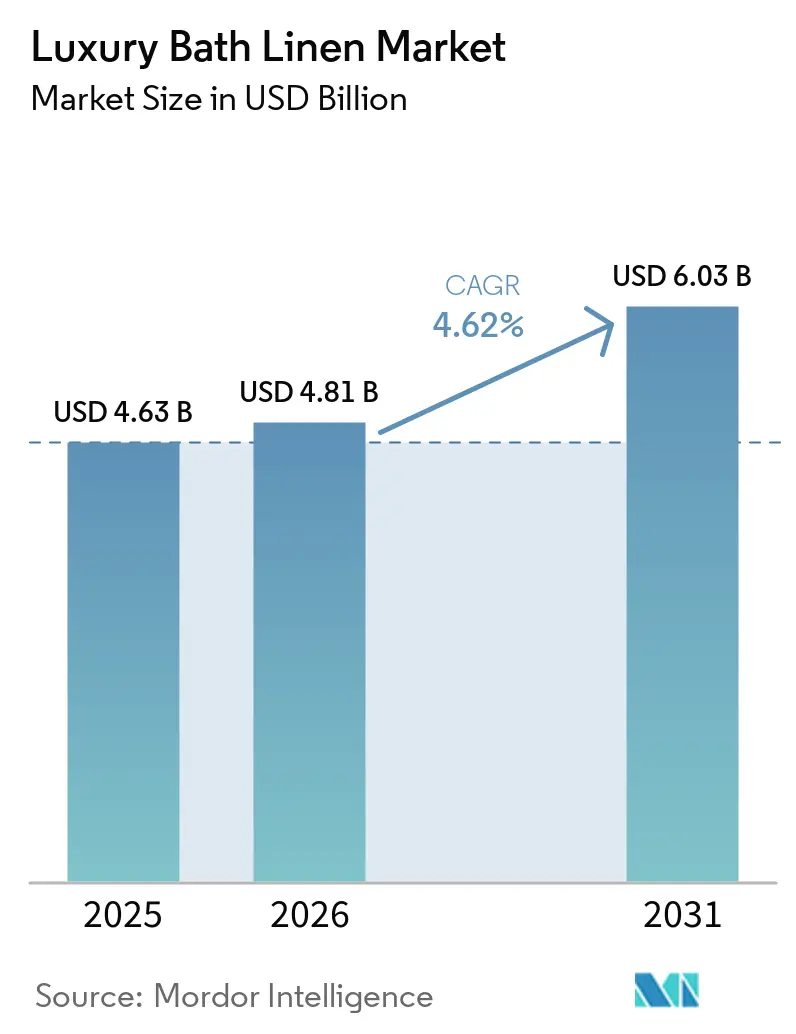
| Taille du Marché (2026) | 4.81 Milliards de dollars |
| Taille du Marché (2031) | 6.03 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.62 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
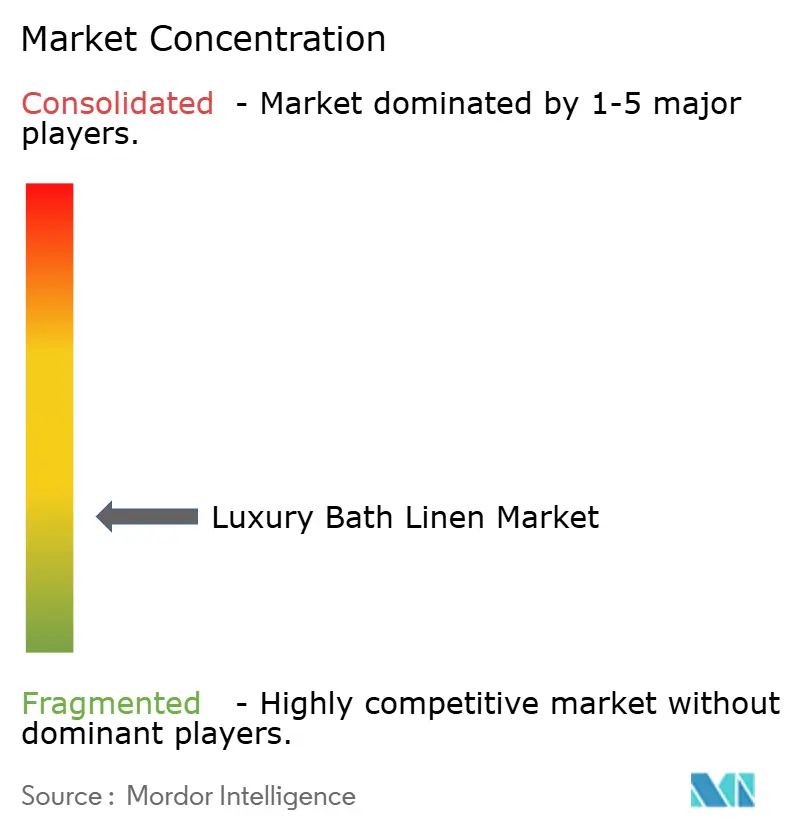
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du linge de bain de luxe par Mordor Intelligence
La taille du marché du linge de bain de luxe était évaluée à 4,6 milliards USD en 2025 et devrait croître de 4,8 milliards USD en 2026 pour atteindre 6,03 milliards USD d'ici 2031, à un CAGR de 4,6 % au cours de la période de prévision (2026-2031). La croissance repose sur la construction et la rénovation d'hôtels haut de gamme, qui génèrent des commandes initiales importantes et une demande récurrente de remplacement pour les textiles de bain. Les acheteurs résidentiels adoptent également des spécifications de niveau hôtelier, notamment le grammage GSM, le coton à longues fibres et les certifications tierces, lors de l'achat de produits pour la maison. Cela a élargi le marché du linge de bain de luxe au-delà d'une catégorie d'approvisionnement hôtelier pour en faire une activité B2B et B2C haut de gamme. La traçabilité, le design et la durabilité au lavage deviennent de plus en plus importants pour les décisions de tarification et d'assortiment en magasin. Les marques ayant des relations établies avec les hôtels peuvent utiliser ces placements pour développer leur notoriété auprès des acheteurs résidentiels, tandis que la transparence des prix et les coûts des fibres restent des pressions significatives.
Le lien entre l'usage commercial et l'achat résidentiel façonne également le marché du linge de bain de luxe. Les placements en hôtel permettent aux clients de découvrir les produits avant d'envisager de les acquérir pour leur domicile. Cela offre aux fournisseurs axés sur l'hôtellerie un moyen de développer la notoriété auprès des consommateurs sans s'appuyer uniquement sur la promotion en magasin. Les gammes de produits combinant des matières vérifiées, un design coordonné et des performances fiables au lavage peuvent servir les deux groupes de clients. Les fournisseurs doivent néanmoins préserver leurs marges face à la hausse des coûts des fibres haut de gamme et à l'intensification de la comparaison des prix en ligne.
Principaux enseignements du rapport
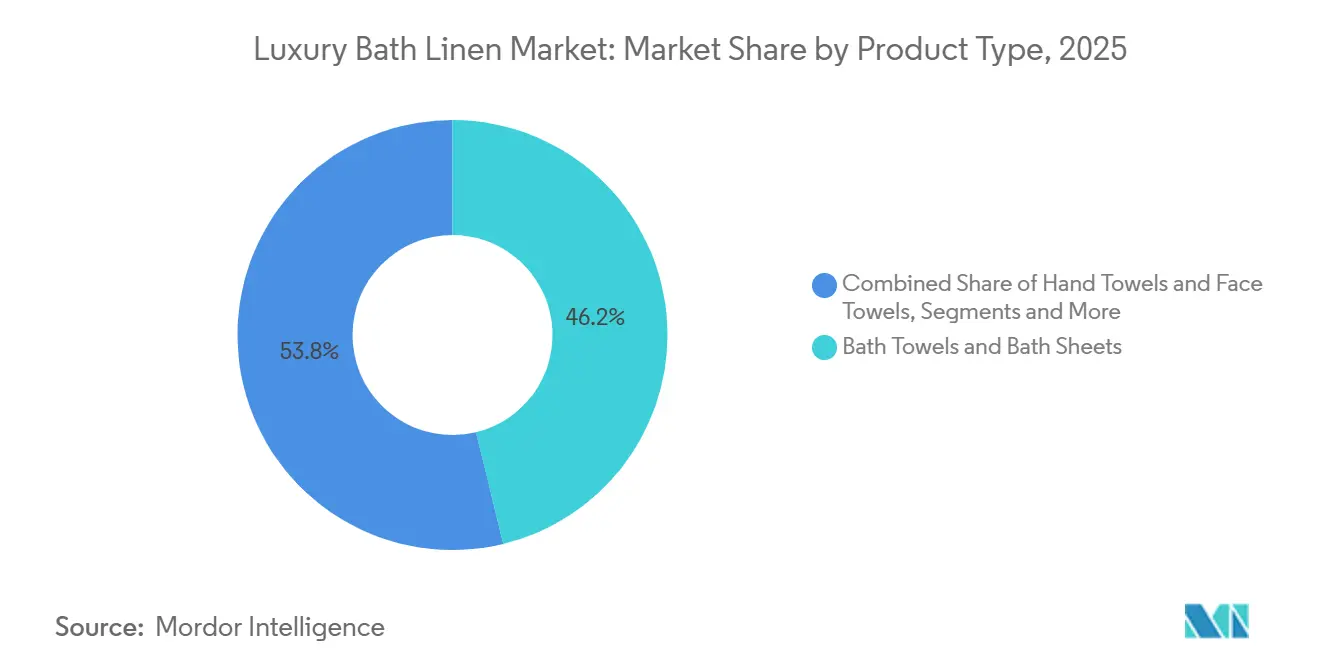
- Par type de produit, les serviettes de bain et draps de bain détenaient 46,2 % de la part du marché du linge de bain de luxe en 2025, tandis que les serviettes de spa, de piscine, de plage et de fitness devraient croître à un CAGR de 5,8 % jusqu'en 2031.
- Par matière, le coton représentait 63,1 % de la part du marché du linge de bain de luxe en 2025, tandis que le bambou et les autres fibres cellulosiques devraient se développer à un CAGR de 5,4 % jusqu'en 2031.
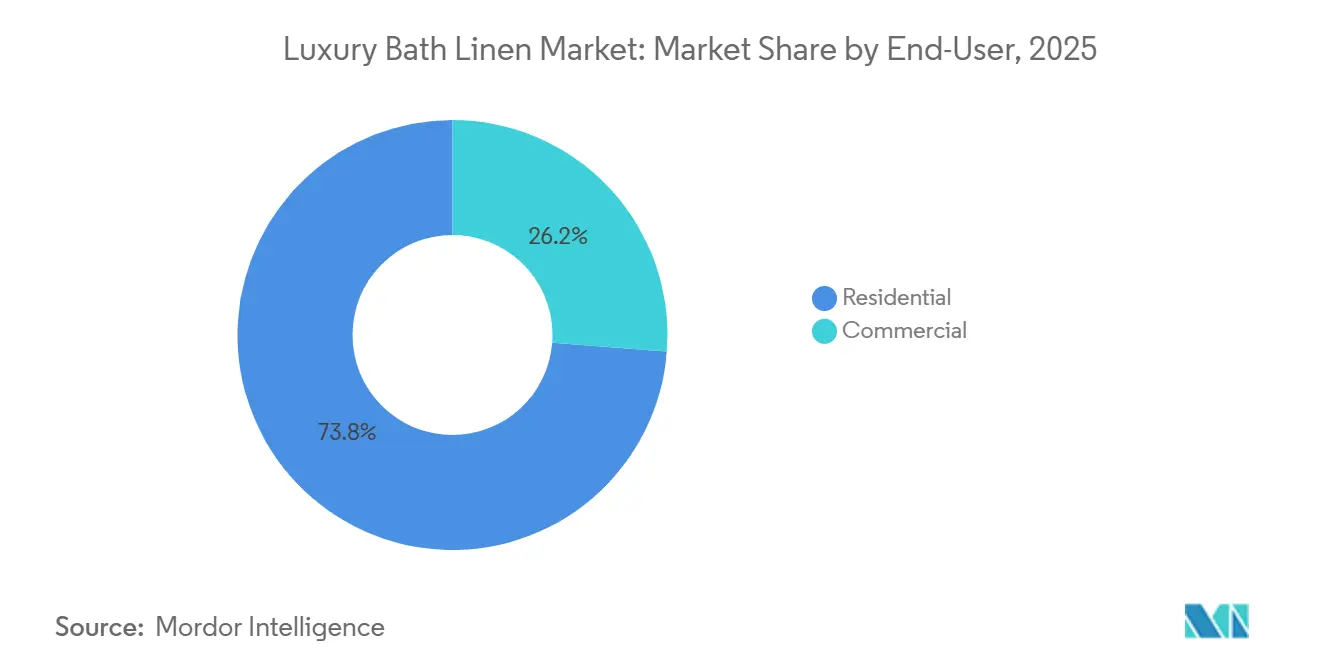
- Par utilisateur final, les utilisateurs finaux résidentiels détenaient 73,8 % de la part du marché du linge de bain de luxe en 2025, tandis que les utilisateurs finaux commerciaux devraient enregistrer un CAGR de 5,2 % jusqu'en 2031.
- Par canal de distribution, les canaux B2C et de détail représentaient 78,1 % de la part du marché du linge de bain de luxe en 2025, tandis que les achats directs B2B auprès de grands utilisateurs commerciaux devraient enregistrer un CAGR de 4,9 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 36,5 % de la part du marché du linge de bain de luxe en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 5,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du linge de bain de luxe
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rénovation hôtelière haut de gamme et mises à niveau des standards de marque | +1.2% | Mondial, concentré en Asie-Pacifique, au Moyen-Orient et en Amérique du Nord | Moyen terme (2-4 ans) |
| Spa à domicile, bien-être et premiumisation de l'esthétique de la salle de bain | +0.9% | Amérique du Nord et Europe en cœur de marché, avec extension vers l'Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Commerce en ligne et découverte du luxe en vente directe au consommateur | +0.7% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Préférence pour les fibres durables et traçables | +0.6% | Europe en cœur de marché, Amérique du Nord et Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Performance en blanchisserie commerciale comme spécification haut de gamme | +0.4% | Mondial, acheteurs institutionnels et hôteliers | Moyen terme (2-4 ans) |
| Demande du segment luxe pour la personnalisation et la monogrammation | +0.3% | Amérique du Nord et Europe, avec certains marchés hôteliers du Moyen-Orient et d'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rénovation hôtelière haut de gamme et mises à niveau des standards de marque
Le marché du linge de bain de luxe bénéficie des nouvelles ouvertures d'hôtels de luxe et des programmes de rénovation, car les deux nécessitent des commandes importantes de textiles. Les opérateurs hôteliers remplacent également les textiles selon des standards de marque établis, créant une demande récurrente après l'achat initial et réduisant la dépendance aux dépenses ponctuelles liées aux projets. La stratégie touristique de l'Arabie Saoudite comprend un objectif de plus de 320 000 nouvelles chambres d'hôtel, ce qui soutient la demande de produits de bain en tissu éponge et en tissu tissé haut de gamme [1]Autorité du tourisme saoudien, "Stratégie touristique Vision 2030, objectifs de chambres d'hôtel," Autorité du tourisme saoudien, sta.gov.sa.. Welspun Living a déclaré des relations d'approvisionnement hôtelier institutionnel avec Hyatt, IHG, Wyndham Hotels & Resorts et Marriott International dans ses documents de résultats de l'exercice 2026. Ces relations offrent aux fournisseurs un volume commercial récurrent et contribuent à rendre leurs produits visibles auprès des clients des hôtels dans plusieurs types d'établissements de luxe. Le marché du linge de bain de luxe bénéficie également lorsque les placements en hôtel incitent les clients à rechercher des produits similaires pour leur domicile, ce qui rend le travail hôtelier pertinent à la fois pour les ventes commerciales et la notoriété résidentielle.
Spa à domicile, bien-être et premiumisation de l'esthétique de la salle de bain
Les salles de bain sont de plus en plus considérées comme des espaces de bien-être personnel plutôt que comme de simples pièces fonctionnelles. Cela soutient la demande de draps de bain à grammage GSM élevé, de peignoirs, de tapis coordonnés et d'accessoires assortis qui créent un cadre de salle de bain cohérent. Les consommateurs ayant séjourné dans des hôtels de luxe utilisent souvent ces produits comme référence pour leurs achats à domicile et attendent des informations plus claires sur les performances. L'opportunité repose sur une valeur plus élevée par article, les acheteurs sélectionnant de meilleures matières, des allégations produits vérifiées et de meilleures références en matière de design. Les marques peuvent soutenir ce choix en divulguant clairement le grammage GSM, la composition des fibres, la certification, les performances à l'entretien et l'usage approprié. Le marché du linge de bain de luxe se développe donc à travers la sélection de produits haut de gamme ainsi que la demande de remplacement, notamment lorsque les produits associent confort et standard hôtelier reconnu.
Commerce en ligne et découverte du luxe en vente directe au consommateur
Les canaux numériques ont modifié la façon dont les acheteurs trouvent des produits de bain haut de gamme et comparent leurs caractéristiques. Les sites web des marques, le commerce en ligne, les contenus lifestyle et les détails de certification aident les clients à identifier les produits avant de visiter un magasin ou d'effectuer un achat récurrent. Le commerce physique reste précieux pour les achats à prix élevé, car les clients peuvent évaluer la douceur, le poids, la couleur et la construction en personne. Boll & Branch a déclaré avoir étendu son réseau de magasins physiques après avoir constaté que les clients en magasin dépensaient 4 à 5 fois plus que les clients en ligne. La collection Printemps-Été 2026 de Frette a été lancée sur ses canaux en ligne et en boutique, illustrant la façon dont les fournisseurs de luxe associent la présentation numérique à la vente physique. Sur le marché du linge de bain de luxe, les deux canaux fonctionnent ensemble plutôt que de se remplacer, la communication numérique fournissant des informations sur les produits et les magasins permettant une évaluation tactile.
Préférence pour les fibres durables et traçables
L'approvisionnement en fibres durables et la traçabilité des produits deviennent des exigences importantes dans la distribution haut de gamme et les achats hôteliers. La norme OEKO-TEX Standard 100 teste les textiles pour détecter les substances nocives, tandis que le GOTS établit des exigences pour le traitement et la traçabilité des textiles biologiques [2]Association OEKO-TEX, "OEKO-TEX Standard 100, Testé pour les substances nocives," OEKO-TEX, oeko-tex.com.. Ces référentiels aident les acheteurs à comparer les allégations produits et à soutenir les contrôles d'approvisionnement auprès des fournisseurs et des gammes de produits. Welspun Living a déclaré un score de 90 sur 100 dans l'évaluation de durabilité d'entreprise S&P Global 2025 pour les textiles, l'habillement et les biens de luxe [3]Welspun Living Limited, "Divulgation du score ESG et de durabilité, S&P Global CSA exercice 2025," Dépôt BSE Inde, bseindia.com.. La certification peut également faciliter l'évaluation des produits en ligne, là où les clients ne peuvent pas évaluer le tissu au toucher ni vérifier directement les pratiques de production. Le marché du linge de bain de luxe favorise les fournisseurs capables de documenter l'origine des fibres et les pratiques de transformation tout au long de leur chaîne d'approvisionnement, notamment lorsque les acheteurs exigent des preuves avant de référencer ou d'approuver des produits.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts du coton et des fibres spécialisées | -0.6% | Mondial, avec une exposition prononcée pour les marques approvisionnées en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Importations à bas coût et transparence des prix en ligne | -0.5% | Marchés de consommateurs en Amérique du Nord, en Europe et en Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Conformité en matière de durabilité et coût de la chaîne de traçabilité | -0.3% | Europe en cœur de marché et Amérique du Nord | Long terme (≥ 4 ans) |
| Perte de durabilité des serviettes de luxe sous l'effet d'un lavage à haute fréquence | -0.2% | Mondial, concentré dans l'hôtellerie commerciale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts du coton et des fibres spécialisées
Le coton égyptien à longues fibres et le coton turc peigné restent des matières importantes pour les produits de bain haut de gamme. Leurs coûts peuvent varier en raison de perturbations climatiques, de conditions géopolitiques et de changements de politique d'exportation dans les régions productrices. La soie, le lin de haute qualité et le lyocell de bambou certifié présentent également des contraintes d'approvisionnement distinctes qui peuvent affecter la disponibilité des produits et les conditions d'achat. Welspun Living a déclaré des marges EBITDA de 9,1 % pour l'exercice 2025, les coûts des intrants étant identifiés comme un facteur affectant la rentabilité. Les fournisseurs peuvent avoir besoin d'arrangements d'achat à long terme ou d'ajustements de prix avec leurs clients de la distribution et de l'hôtellerie pour gérer les variations de coûts sur les cycles d'approvisionnement. Le marché du linge de bain de luxe subit une pression accrue sur les marges lorsque les contrats d'approvisionnement ne peuvent pas absorber les hausses des coûts des fibres haut de gamme ou lorsque les commandes de remplacement sont tarifées avant que les variations de coûts ne surviennent.
Importations à bas coût, transparence des prix et coûts de conformité
Les places de marché en ligne facilitent la comparaison des prix et des allégations produits, même lorsque les produits diffèrent considérablement en termes de qualité des matières et de vérification. Un produit visuellement similaire peut utiliser des allégations telles que coton égyptien, grammage GSM élevé ou qualité hôtelière sans offrir le même niveau de tests ou de traçabilité. Il est donc plus difficile pour les marques établies d'expliquer la valeur des produits certifiés via une simple page produit, notamment lorsque le toucher du tissu et la construction ne peuvent pas être inspectés. Les programmes de conformité nécessitent également des investissements dans la documentation, le suivi des fournisseurs et les systèmes de chaîne de traçabilité tout au long du processus de production. Le lavage commercial à haute fréquence représente un défi supplémentaire, car les acheteurs hôteliers ont besoin de produits qui conservent leurs performances sur de nombreux cycles de lavage. Le marché du linge de bain de luxe dépend donc de certifications crédibles, d'une présentation physique des produits et d'une durabilité éprouvée pour distinguer les produits à plus haute valeur ajoutée des alternatives à moindre coût.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les formats de base génèrent les revenus tandis que les formats bien-être tirent la croissance
Les serviettes de bain et draps de bain représentaient 46,2 % du chiffre d'affaires du marché du linge de bain de luxe en 2025, ce qui en fait la principale catégorie de produits. Ils sont largement achetés par les ménages et spécifiés par les hôtels, les complexes hôteliers et d'autres acheteurs commerciaux. Les clients résidentiels montent en gamme grâce à des grammages plus élevés, de meilleures fibres et des produits soutenus par des certifications reconnues. Les acheteurs hôteliers définissent souvent des exigences produits en termes de grammage GSM, de qualité des fibres, de construction et de performances au lavage. Le tissage jacquard, la broderie, les lisières et les passepoils de marque peuvent faire passer les formats standard dans des gammes de prix plus élevées.
Les serviettes de spa, de piscine, de plage et de fitness devraient croître à un CAGR de 5,8 % jusqu'en 2031. La demande sur le marché du linge de bain de luxe est liée au tourisme de bien-être, au développement de complexes hôteliers et de villas, et à l'usage résidentiel à proximité des piscines et des spas. Les acheteurs commerciaux achètent ces formats en plus grandes quantités que la plupart des ménages, ce qui peut soutenir les revenus malgré des prix unitaires plus faibles. Les tapis et descentes de bain bénéficient également de la recherche d'une apparence coordonnée dans la salle de bain. Frette a prolongé son partenariat avec le Palazzo Cordusio Gran Meliá en juin 2025 pour inclure la collection Oasis pour une piscine extérieure et une terrasse [4]Frette, "Frette Open Air, Terrazza Isola, Palazzo Cordusio Gran Meliá, Milan," IFDM Design, ifdm.design..


Par matière : le coton à longues fibres ancre la demande tandis que les fibres cellulosiques progressent
Le coton représentait 63,1 % du chiffre d'affaires du marché du linge de bain de luxe en 2025. Les capacités de fabrication en Inde, en Turquie, en Égypte et au Pakistan soutiennent le traitement à grande échelle des fibres de coton. Le coton égyptien à longues fibres et le coton turc peigné restent des matières haut de gamme essentielles pour les applications résidentielles et hôtelières. Leur réputation établie permet aux fournisseurs de positionner ces produits au-dessus des grades de coton conventionnels. La norme OEKO-TEX Standard 100 fournit un référentiel reconnu pour tester les textiles à la recherche de substances nocives.
Le bambou et les autres fibres cellulosiques devraient croître à un CAGR de 5,4 % jusqu'en 2031. Les consommateurs associent ces fibres à un séchage rapide, à la douceur, à un positionnement hypoallergénique et à des atouts en matière de durabilité. Le lyocell de bambou certifié offre aux fournisseurs du marché du linge de bain de luxe une alternative au coton à longues fibres dans certains produits haut de gamme. La certification FSC fournit un référentiel pour la gestion responsable des forêts pouvant soutenir les allégations d'approvisionnement en fibres. Les synthétiques et les mélanges restent pertinents dans les environnements de blanchisserie commerciale où les utilisateurs institutionnels privilégient la durabilité aux cycles de lavage.
Par utilisateur final : la demande résidentielle assure le volume tandis que les acheteurs commerciaux créent la visibilité
Les utilisateurs finaux résidentiels détenaient 73,8 % du chiffre d'affaires du marché du linge de bain de luxe en 2025. Les besoins de remplacement des ménages et l'intérêt pour les salles de bain de style hôtelier soutiennent cette large base de clients. La découverte numérique introduit de nouveaux clients haut de gamme aux produits, tandis que les magasins les aident à évaluer les performances et le design. Les listes de mariage, les cadeaux d'entreprise et les achats liés à des événements de vie créent des occasions d'achat haut de gamme supplémentaires. Boll & Branch a lancé une collection sélectionnée via Over The Moon en septembre 2025 pour les cadeaux de mariage, de naissance et de jalons de vie.
Les utilisateurs finaux commerciaux devraient croître à un CAGR de 5,2 % jusqu'en 2031. Les hôtels de luxe, les complexes hôteliers de charme, les compagnies de croisière et les spas représentent une grande partie de l'opportunité commerciale haut de gamme du marché du linge de bain de luxe. Les programmes de rénovation et les standards d'équipements bien-être créent des besoins d'achat récurrents pour ces clients. Les établissements de santé et de soins aux personnes âgées achètent de grandes quantités mais privilégient généralement l'hygiène et la durabilité plutôt que le positionnement luxe. Welspun Living a décrit son activité hôtelière institutionnelle comme soutenant à la fois l'approvisionnement B2B et la visibilité de la marque B2C.
Par canal de distribution : le commerce de détail soutient l'évaluation tandis que la vente directe sert les grands acheteurs
Les canaux B2C et de détail représentaient 78,1 % du chiffre d'affaires du marché du linge de bain de luxe en 2025. Les grands magasins, les détaillants spécialisés en literie, les points de vente exclusifs, les plateformes en ligne et d'autres formats servent les clients résidentiels. Le commerce en ligne soutient la découverte, la comparaison de produits et la communication directe sur les fibres, l'entretien et les détails de certification. Les clients préfèrent souvent évaluer les serviettes et peignoirs haut de gamme en personne avant d'effectuer des achats à prix élevé. Les points de vente exclusifs offrent la possibilité de présenter une gamme complète et de fournir des conseils sur les produits.
Les achats directs B2B auprès de grands utilisateurs commerciaux devraient croître à un CAGR de 4,9 % jusqu'en 2031. Les groupes hôteliers sur le marché du linge de bain de luxe utilisent de plus en plus des accords d'approvisionnement au niveau du groupe pour les achats de textiles. Ces accords offrent aux fournisseurs un volume plus stable mais augmentent le pouvoir de négociation des grands acheteurs. Frette sert ses partenaires hôteliers à travers des produits conçus pour les chambres et les espaces de luxe associés. La vente directe est particulièrement importante lorsque les spécifications personnalisées, la monogrammation, les exigences de durabilité et la livraison coordonnée sont au cœur de la transaction.
Analyse géographique
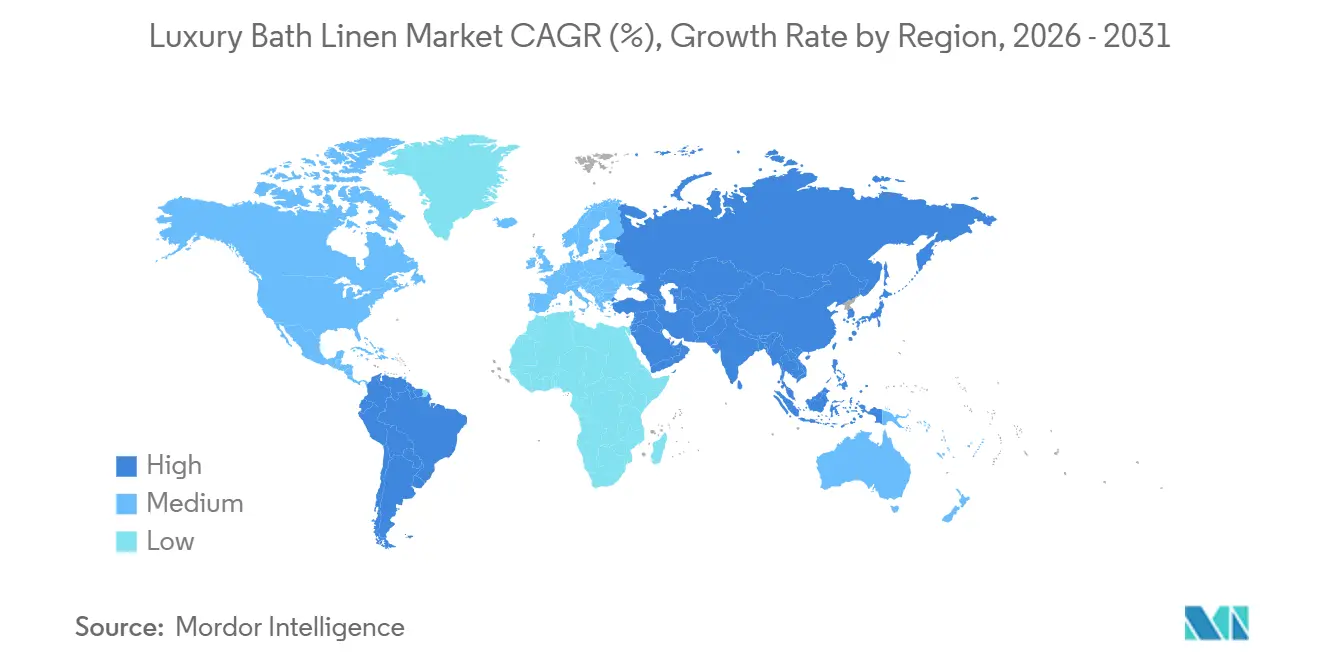
L'Amérique du Nord détenait 36,5 % du chiffre d'affaires du marché du linge de bain de luxe en 2025. La région bénéficie des dépenses en textiles de maison haut de gamme, d'hôtels de luxe établis, du commerce de détail spécialisé et de marques en vente directe au consommateur. Les États-Unis constituent le marché central, où les marques développent leur réseau de magasins physiques pour soutenir les achats en personne. Boll & Branch prévoyait d'exploiter 20 magasins d'ici fin 2026 après avoir développé son réseau en 2025. Le Canada contribue à la demande dans les grandes zones urbaines avec des ménages aisés.
L'Asie-Pacifique devrait être la géographie du marché du linge de bain de luxe à la croissance la plus rapide, avec un CAGR de 5,6 % jusqu'en 2031. Les consommateurs urbains haut de gamme de Chine à Pékin, Shanghai et Shenzhen soutiennent la demande résidentielle de produits haut de gamme. La construction hôtelière en Inde soutient les achats institutionnels et bénéficie aux fabricants textiles nationaux. L'accord de partenariat économique global Inde-Royaume-Uni, signé en juillet 2025, offre un accès en franchise de droits aux exportateurs textiles indiens vers le Royaume-Uni. Le Japon et la Corée du Sud ajoutent une demande de produits en coton de meilleure qualité et à tissage spécialisé.
L'Europe reste une géographie à croissance modérée et un point de référence important pour la fabrication patrimoniale et le positionnement haut de gamme. L'Allemagne, la France, le Royaume-Uni et l'Espagne constituent la principale base de demande régionale. Les marchés nordiques et du Benelux ont une forte préférence pour les matières certifiées durables et biologiques. Les Émirats arabes unis et l'Arabie Saoudite soutiennent la demande grâce aux investissements dans l'hôtellerie de luxe et aux consommateurs aisés. Les plans de développement hôtelier de l'Arabie Saoudite sont particulièrement pertinents pour les achats institutionnels.

Paysage concurrentiel
Les fabricants intégrés verticalement, notamment Welspun Living, Trident Group et Himatsingka Seide, se démarquent par leur échelle de production, leurs certifications et leurs portefeuilles de marques. Welspun Living a déclaré que l'activité de marque représentait 19,3 % du chiffre d'affaires total de l'exercice 2026. La société a également déclaré une croissance de 15 % pour Christy et 19,4 millions USD de chiffre d'affaires welhome. Les maisons patrimoniales, notamment Frette, SFERRA, Matouk, Graccioza et VOSSEN, se démarquent par l'origine de leurs produits, leur design, leurs relations avec l'hôtellerie et leur positionnement artisanal. Frette déclare travailler avec plus de 1 000 hôtels et restaurants dans le monde.
La collection Automne-Hiver 2026 Design Reform de Frette a prolongé sa collaboration avec Tara Bernerd à travers de nouveaux coloris et des designs géométriques. La collection Hiver 2026 de SFERRA comprenait une collaboration avec Scalamandré qui a adapté des motifs d'archives pour des formats de linge de luxe. Frette a également étendu sa relation avec le Palazzo Cordusio Gran Meliá à une terrasse extérieure et une piscine en juin 2025. Boll & Branch a ajouté des magasins physiques et un partenariat de liste de mariage pour atteindre les acheteurs ménagers dans les occasions d'achat en magasin et de cadeaux. Ces initiatives s'appuient sur le design, le placement des produits et l'accès à la distribution pour soutenir les prix haut de gamme.
L'opportunité la plus claire réside dans les produits qui combinent des performances à grammage GSM élevé, des fibres durables certifiées, une personnalisation de niveau hôtelier et une présentation résidentielle. Les marques de bien-être et les opérateurs de spa peuvent s'y engager par le biais de partenariats, car ils entretiennent déjà des relations avec des clients haut de gamme. La finition antimicrobienne est devenue plus pertinente là où les performances du produit comptent autant que l'apparence. Les fournisseurs capables de documenter les performances aux cycles de lavage peuvent avoir un avantage dans les appels d'offres hôteliers et institutionnels.
Leaders du secteur du linge de bain de luxe
Welspun Living Limited
Trident Group
Himatsingka Seide Limited
1888 Mills, LLC
Loftex China
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Août 2026 : Frette a dévoilé sa collection Automne/Hiver 2026 « Design Reform », présentant des designs modernistes géométriques sur des draps de lit, des serviettes et des accessoires, avec une collaboration étendue Frette × Tara Bernerd dans une nouvelle palette de Vert Forêt de Pin, Tan et Rouille. Ce lancement approfondit la stratégie de Frette consistant à nouer des partenariats avec des designers de renom pour maintenir son leadership en matière de design et pratiquer des prix supérieurs à l'assortiment luxe standard.
- Janvier 2026 : Frette a lancé sa collection Printemps/Été 2026 « My Sanctuary, Perfected by Frette », ajoutant 4 nouveaux coloris — beige doré, bleu indigo, rose brumeux et lueur ambrée — à son assortiment principal de serviettes en tissu éponge de coton Unito. Le déploiement simultané sur frette.com et dans les boutiques mondiales reflète une stratégie omnicanale mature couvrant les segments résidentiel et hôtelier.
- Décembre 2025 : Welspun Living a inauguré la plus grande unité de fabrication de serviettes en tissu éponge au monde sous un même toit dans son usine d'Anjar au Gujarat, en Inde. L'expansion devrait générer plus de 3 000 emplois directs et plus de 10 000 emplois indirects, portant l'effectif total d'Anjar à 30 000 personnes.
- Novembre 2025 : Boll & Branch a ouvert son 14e magasin à SouthPark à Charlotte, en Caroline du Nord, et son 15e à Bethesda Row à Bethesda, dans le Maryland, réalisant ainsi un quasi-doublement de son réseau de distribution aux États-Unis en l'espace de 12 mois. La stratégie d'expansion privilégie les marchés suburbains aisés bénéficiant d'une forte co-implantation avec des enseignes de luxe.


Périmètre du rapport mondial sur le marché du linge de bain de luxe
| Serviettes de bain et draps de bain |
| Serviettes de main et serviettes de visage |
| Peignoirs de bain et robes de spa |
| Tapis de bain et descentes de bain |
| Serviettes de spa, de piscine, de plage et de fitness |
| Linge de bain de créateur, de vanité et de spécialité |
| Coton |
| Soie |
| Lin |
| Bambou et autres fibres cellulosiques |
| Synthétiques et mélanges |
| Autres matières |
| Résidentiel | |
| Commercial | Hôtellerie et voyages |
| Spas, centres de bien-être et de fitness | |
| Établissements de santé et de soins aux personnes âgées | |
| Acheteurs institutionnels, compagnies aériennes et entreprises | |
| Autres utilisateurs finaux commerciaux |
| Canaux B2C / de détail | Magasins multimarques |
| Magasins spécialisés en literie, y compris les points de vente exclusifs de marque | |
| En ligne | |
| Autres canaux de distribution | |
| Achats B2B / directs auprès des fabricants par les grands utilisateurs commerciaux |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Serviettes de bain et draps de bain | |
| Serviettes de main et serviettes de visage | ||
| Peignoirs de bain et robes de spa | ||
| Tapis de bain et descentes de bain | ||
| Serviettes de spa, de piscine, de plage et de fitness | ||
| Linge de bain de créateur, de vanité et de spécialité | ||
| Par matière | Coton | |
| Soie | ||
| Lin | ||
| Bambou et autres fibres cellulosiques | ||
| Synthétiques et mélanges | ||
| Autres matières | ||
| Par utilisateur final | Résidentiel | |
| Commercial | Hôtellerie et voyages | |
| Spas, centres de bien-être et de fitness | ||
| Établissements de santé et de soins aux personnes âgées | ||
| Acheteurs institutionnels, compagnies aériennes et entreprises | ||
| Autres utilisateurs finaux commerciaux | ||
| Par canal de distribution | Canaux B2C / de détail | Magasins multimarques |
| Magasins spécialisés en literie, y compris les points de vente exclusifs de marque | ||
| En ligne | ||
| Autres canaux de distribution | ||
| Achats B2B / directs auprès des fabricants par les grands utilisateurs commerciaux | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le linge de bain de luxe jusqu'en 2031 ?
La catégorie devrait croître à un CAGR de 4,6 % de 2026 à 2031, pour atteindre 6,03 milliards USD d'ici 2031.
Quelle catégorie de produits est en tête des ventes de linge de bain de luxe ?
Les serviettes de bain et draps de bain étaient en tête avec une part de 46,2 % en 2025.
Quelle matière est la plus utilisée dans les textiles de bain haut de gamme ?
Le coton détenait une part de 63,1 % en 2025, porté par le coton égyptien et turc à longues fibres.
Pourquoi les hôtels sont-ils importants pour les fournisseurs de linge de bain de luxe ?
Les projets hôteliers et les cycles de rénovation génèrent des commandes récurrentes et font découvrir les produits aux acheteurs ménagers.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 5,6 %, soutenue par le développement hôtelier et la demande résidentielle.
Pourquoi le commerce physique reste-t-il pertinent pour les serviettes et peignoirs haut de gamme ?
Les magasins permettent aux clients d'évaluer la texture, le poids, la couleur et la construction avant l'achat.
Dernière mise à jour de la page le:



