
Taille et part du marché du thé en vrac
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.27 Milliards de dollars |
| Taille du Marché (2032) | 20.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.92 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du thé en vrac par Mordor Intelligence
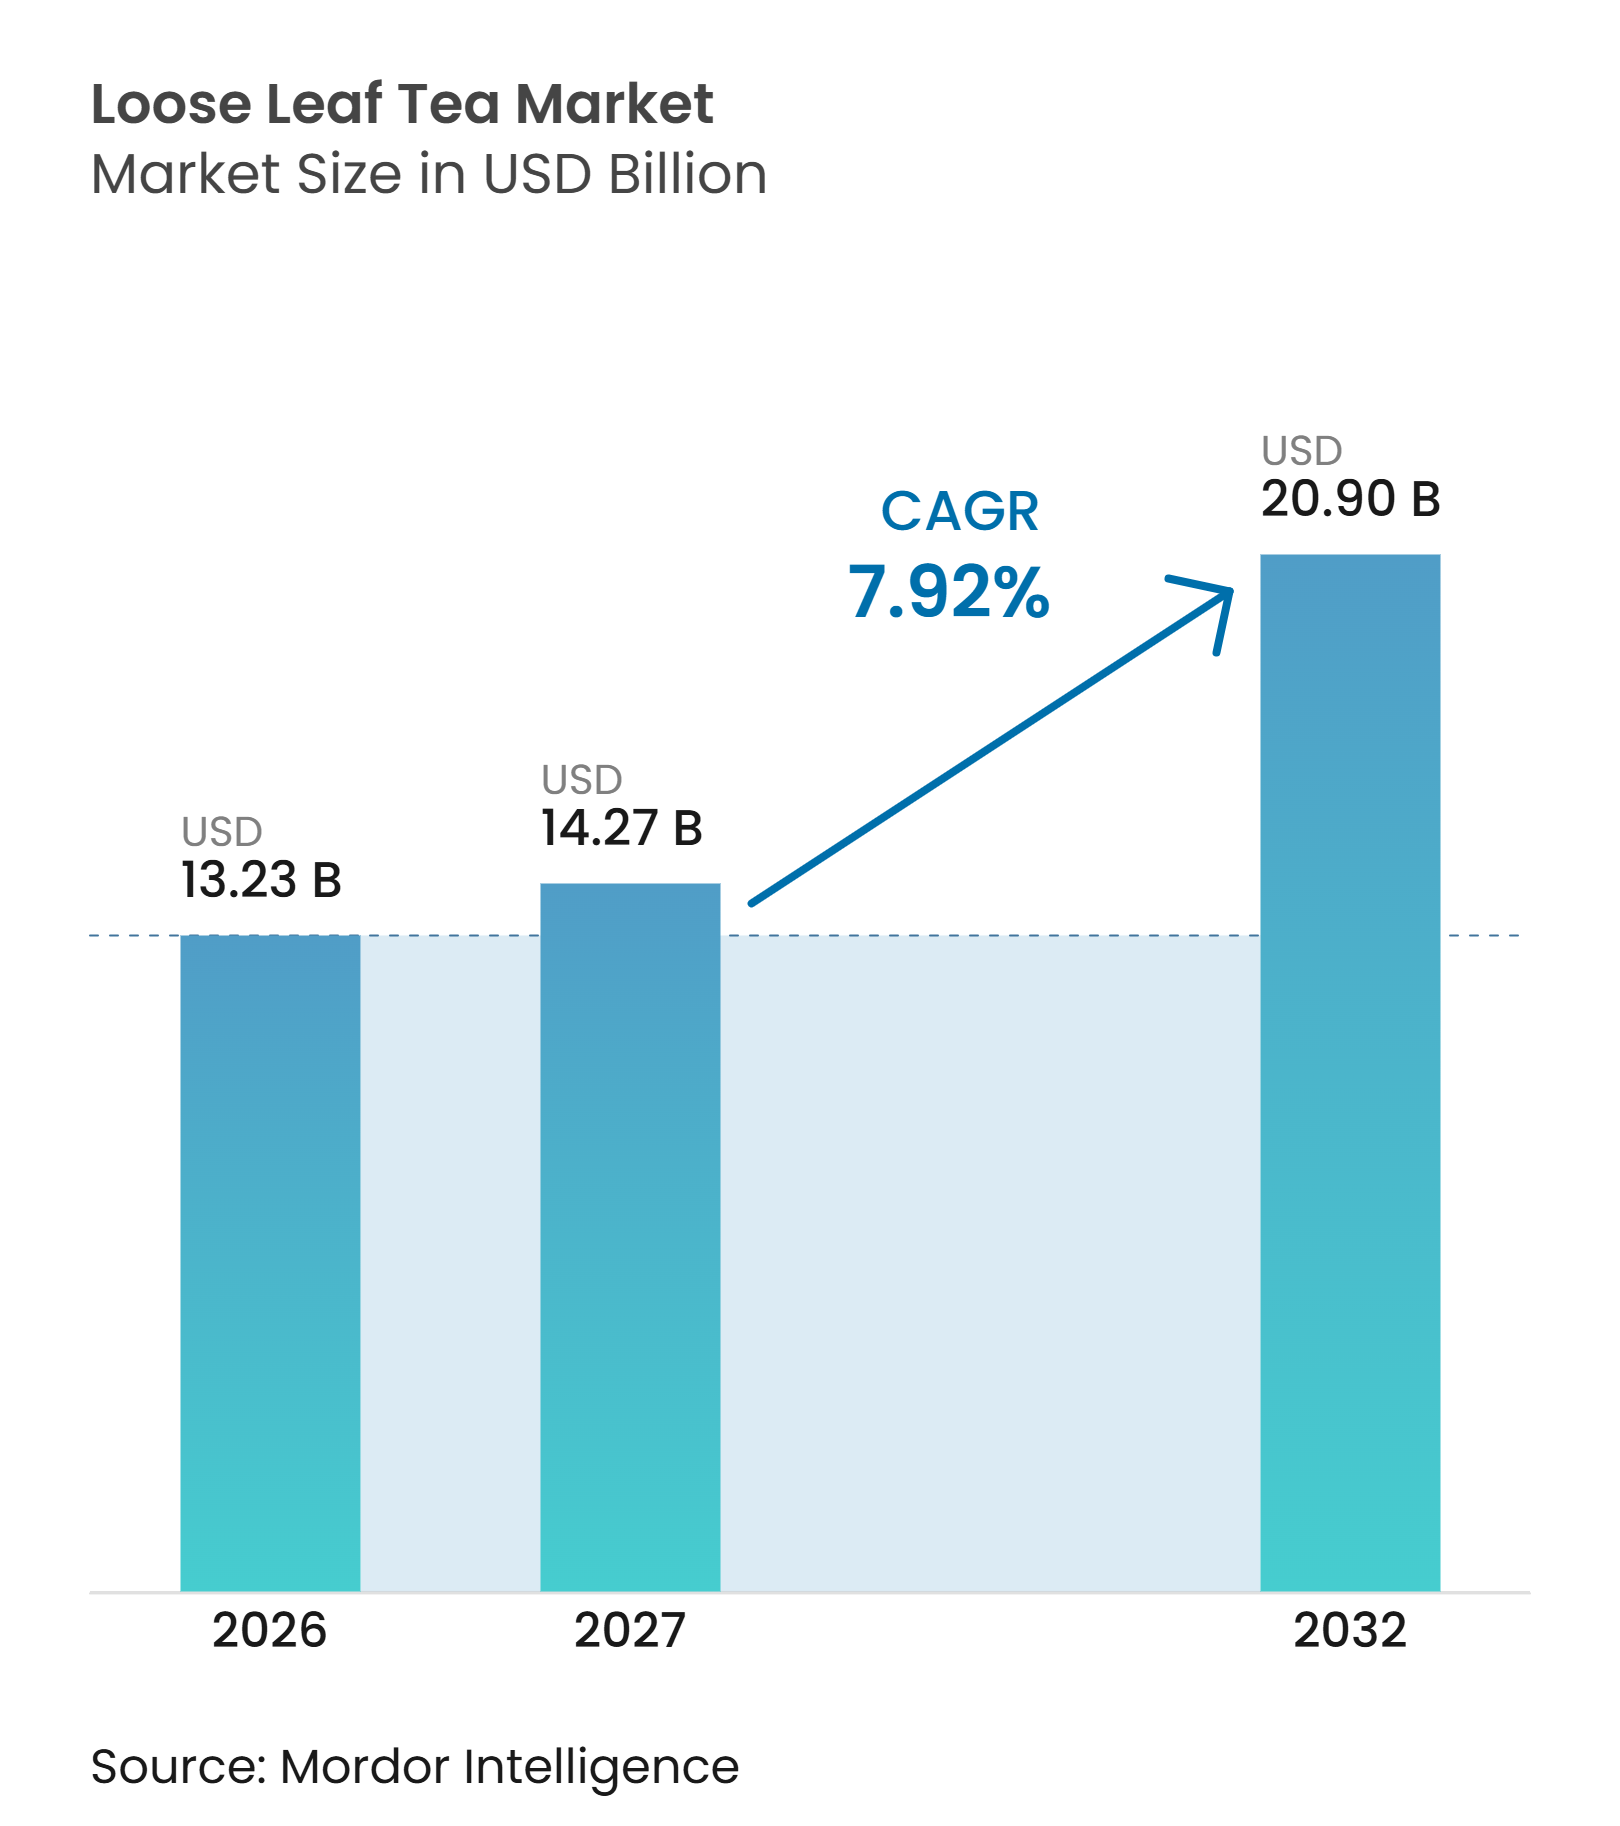
La taille du marché du thé en vrac devrait croître de 13,23 milliards USD en 2026 à 14,27 milliards USD en 2027, et devrait atteindre 20,90 milliards USD d'ici 2032, à un CAGR de 7,92% sur la période 2027-2032. Le marché du thé en vrac bénéficie d'une appréciation croissante des consommateurs pour les origines du thé, la qualité des feuilles et les expériences de préparation traditionnelles. La demande croissante pour les variétés premium et à origine unique encourage les marques à mettre l'accent sur la différenciation des produits et la qualité. L'intérêt grandissant pour les mélanges fonctionnels, le thé biologique et les variétés de spécialité élargit les préférences des consommateurs au-delà du thé noir conventionnel. L'expansion des plateformes de commerce électronique et des détaillants spécialisés en thé améliore l'accessibilité des produits et soutient une portée de marché plus large. Une plus grande attention à la traçabilité des approvisionnements, à la culture durable et à l'emballage premium renforce davantage l'attrait du marché.
Principaux enseignements du rapport
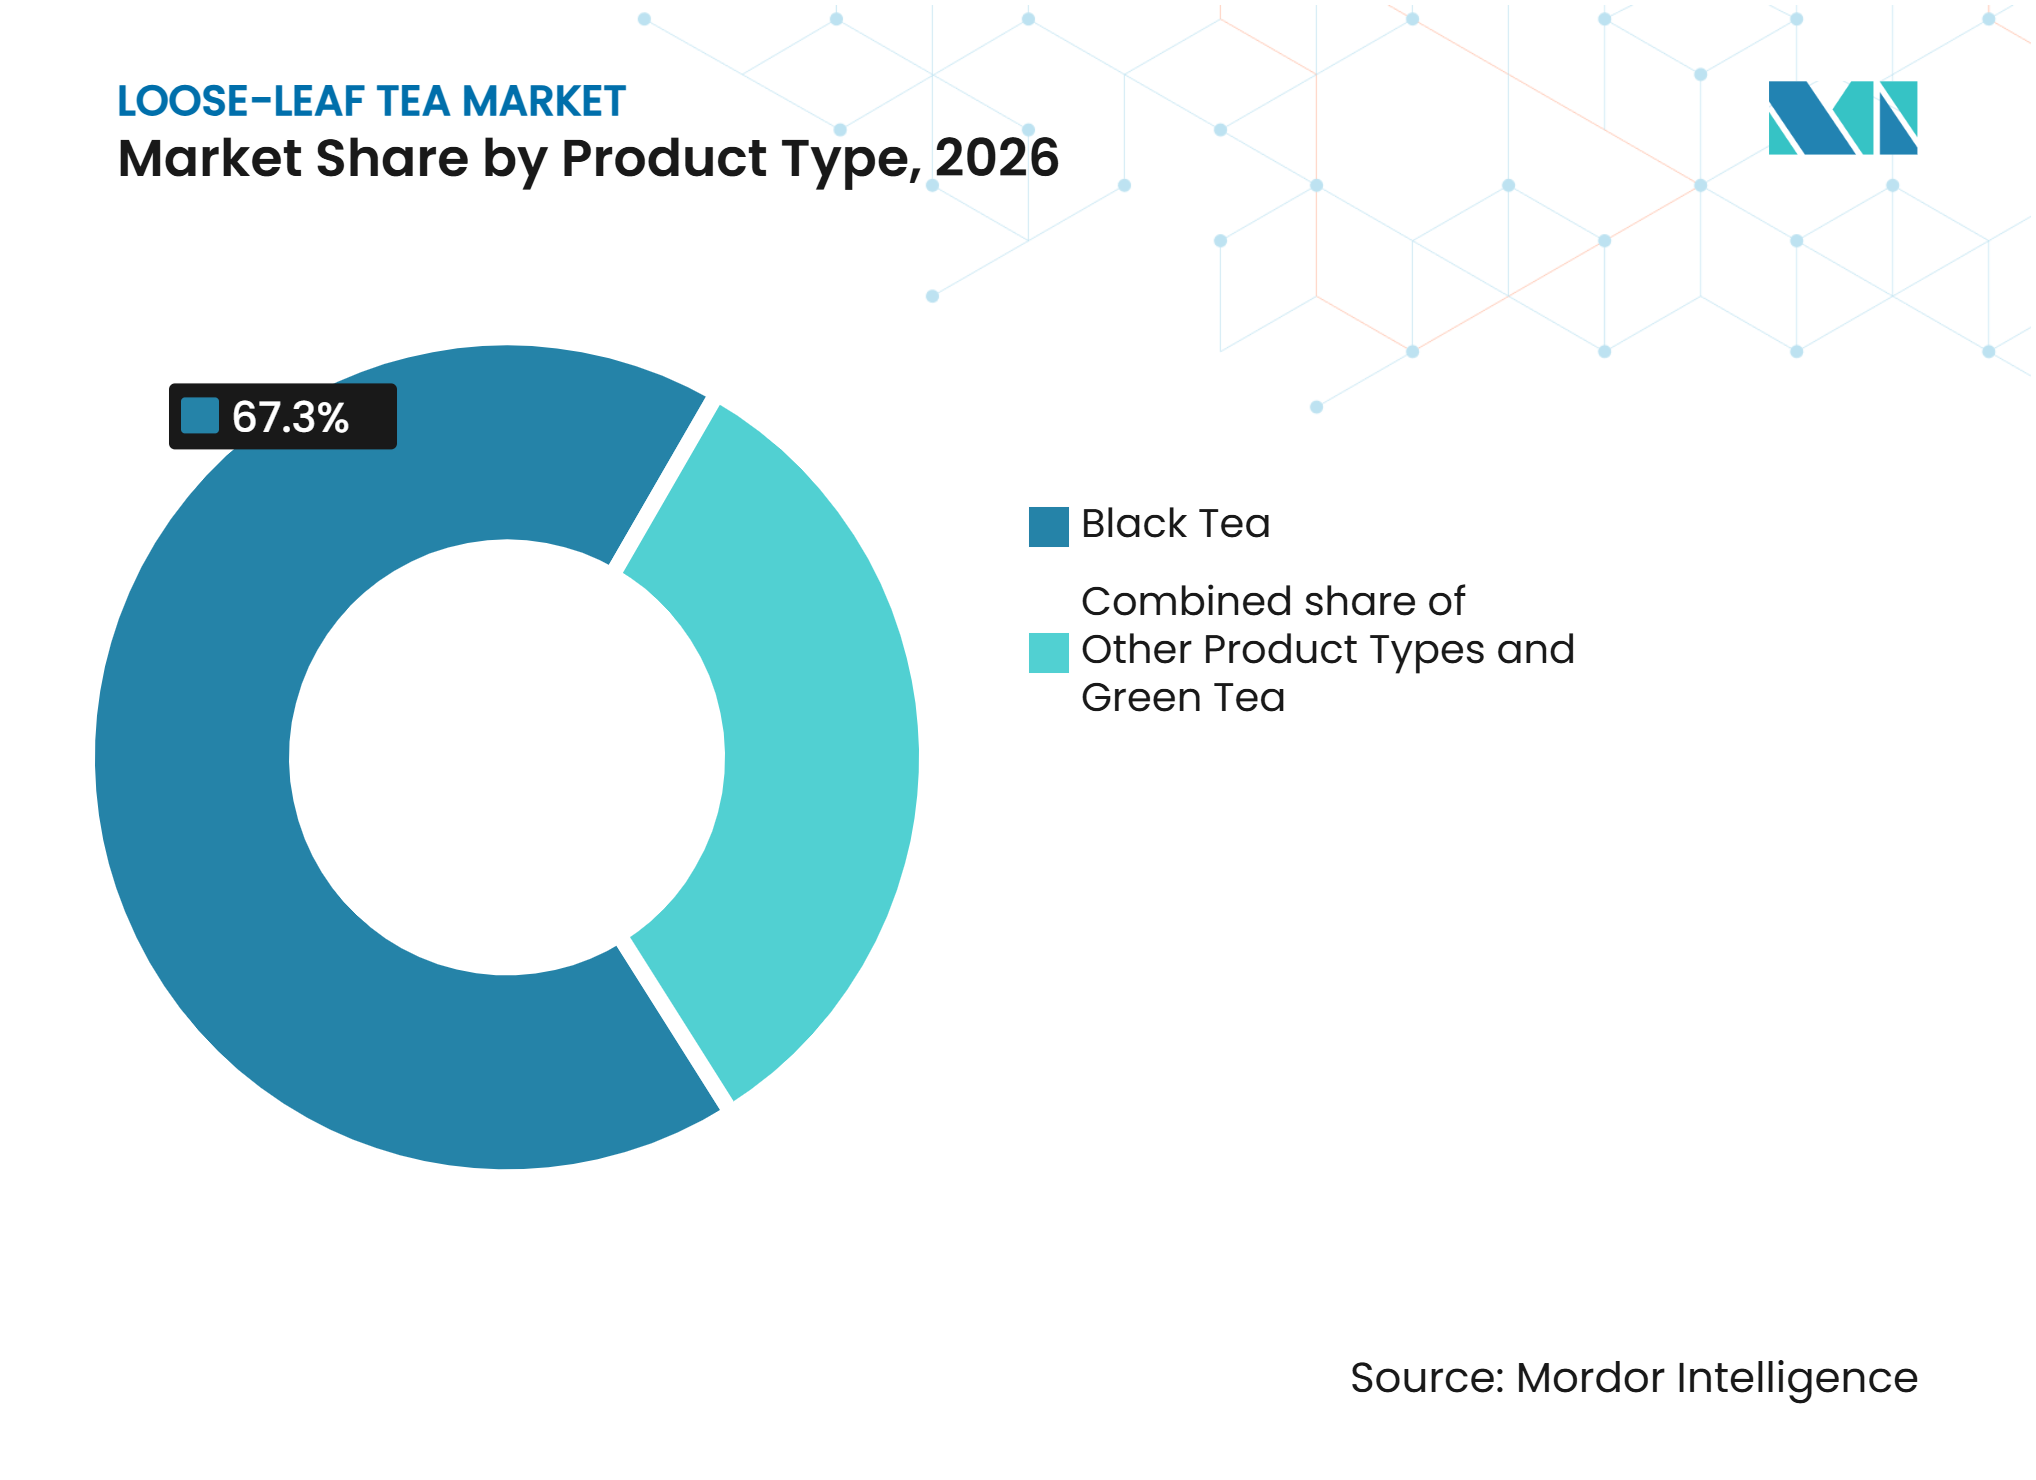
• Par type de produit, le thé noir détenait 67,32% de la part de marché du thé en vrac en 2026, tandis que les autres types de produits devraient se développer à un CAGR de 8,55% jusqu'en 2032.
• Par catégorie, le conventionnel détenait 82,19% de la part de marché du thé en vrac en 2026, tandis que le biologique devrait se développer à un CAGR de 9,12% jusqu'en 2032.
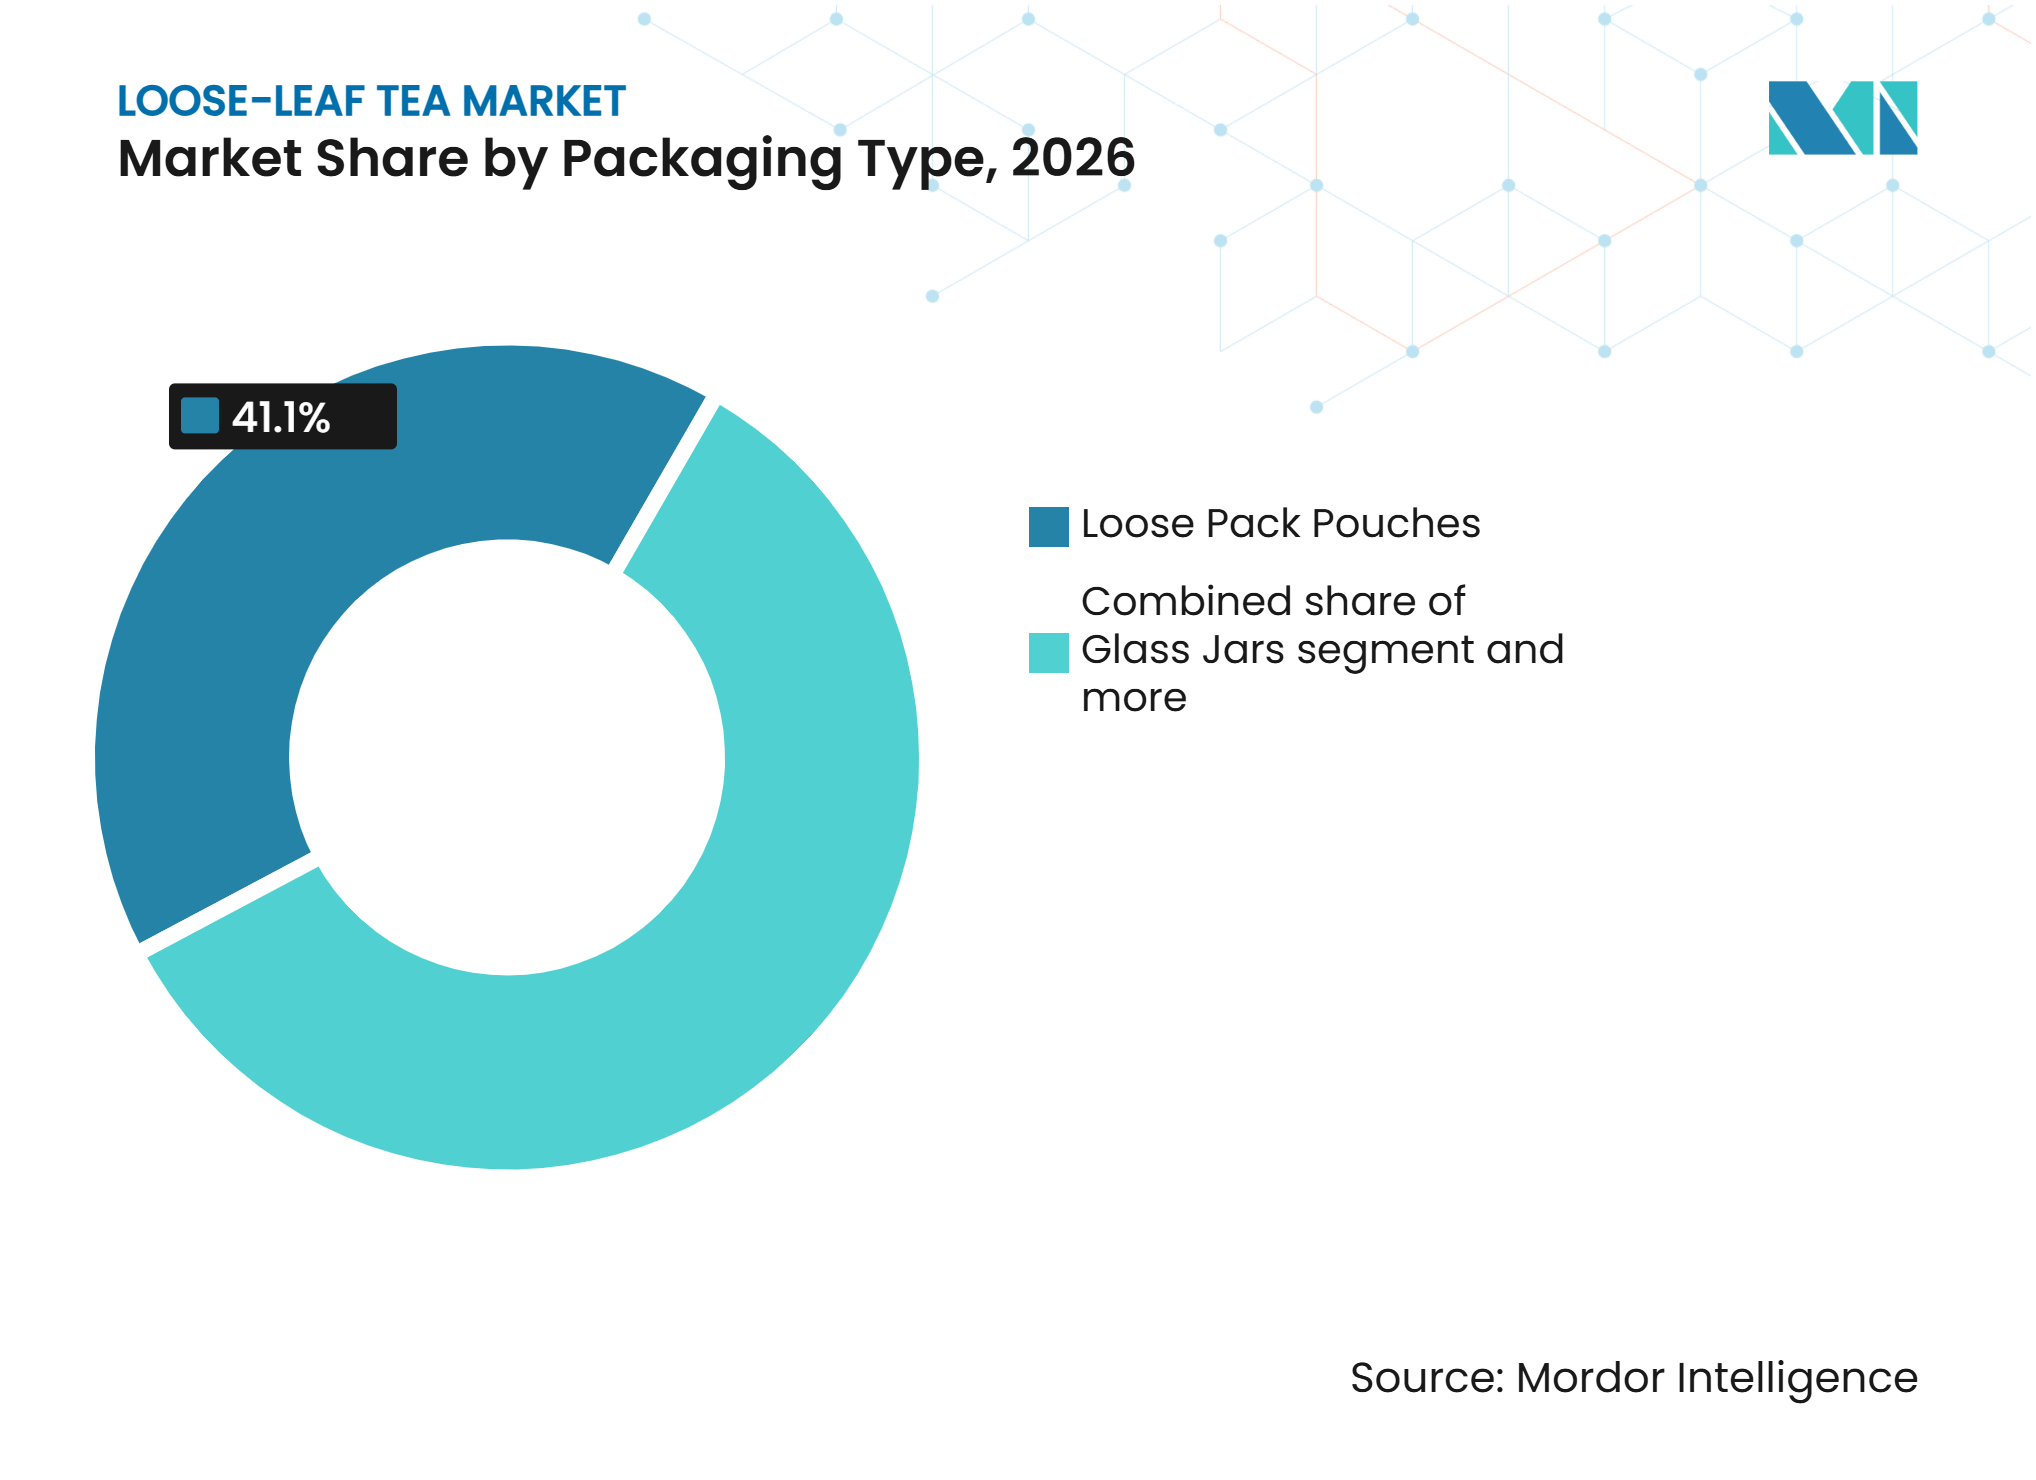
• Par type d'emballage, les sachets en vrac détenaient 41,11% de la part de marché du thé en vrac en 2026, tandis que les bocaux en verre devraient se développer à un CAGR de 8,53% jusqu'en 2032.
• Par canal de distribution, le hors-commerce détenait 66,16% de la part de marché du thé en vrac en 2026, tandis que le commerce en établissement devrait se développer à un CAGR de 8,21% jusqu'en 2032.
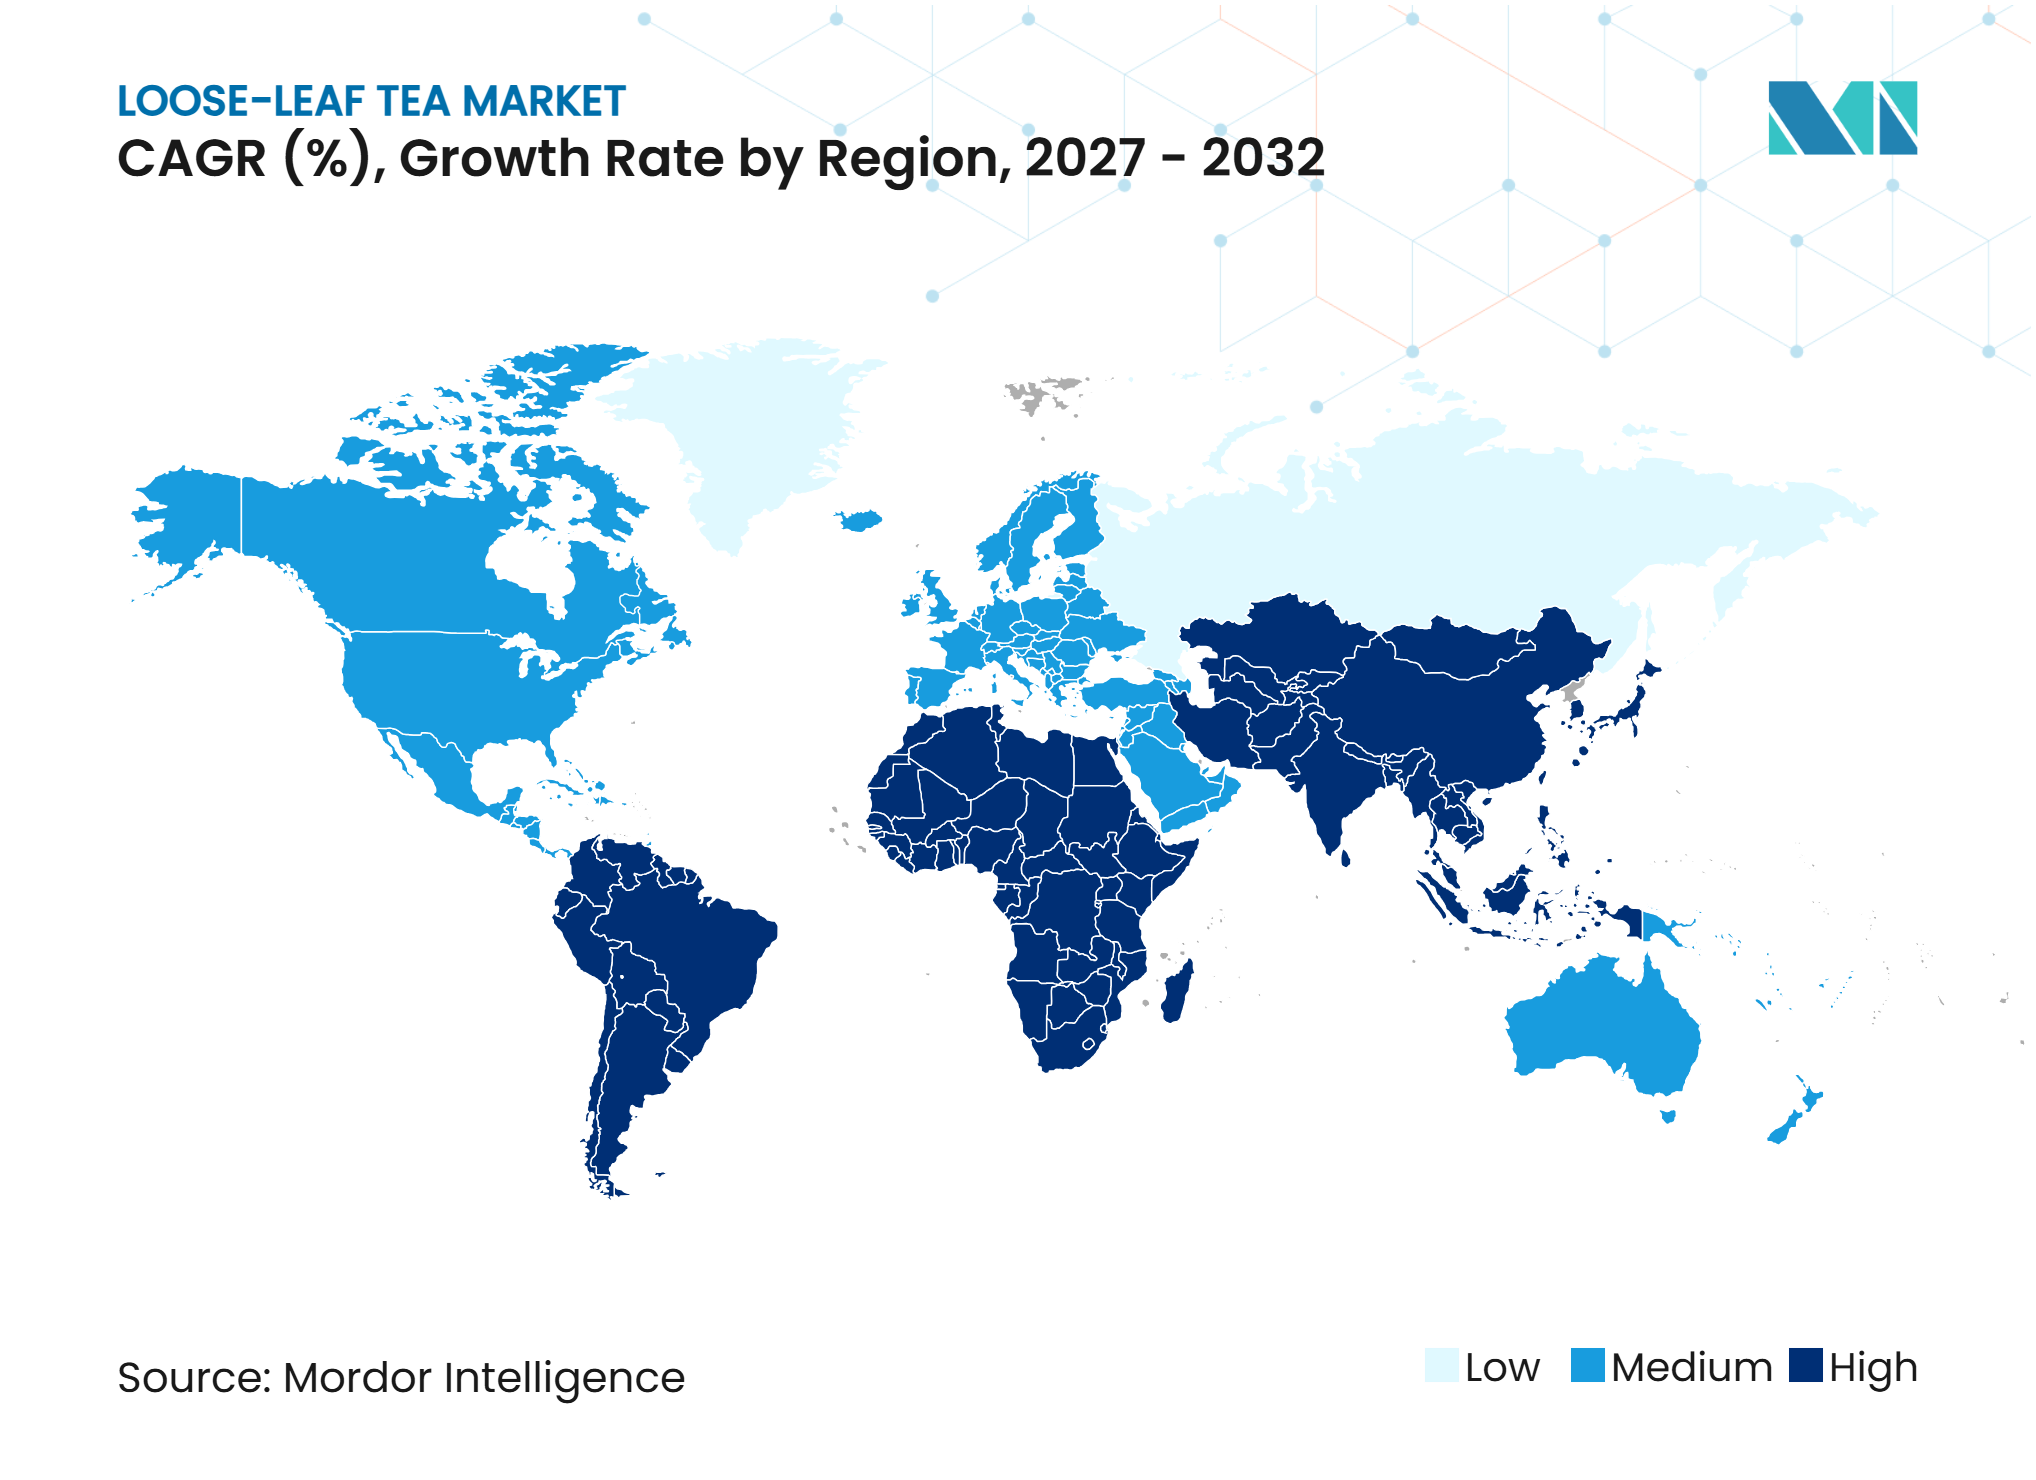
• Par zone géographique, l'Asie-Pacifique détenait 35,97% de la part de marché du thé en vrac en 2026, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 9,54% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du thé en vrac*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les thés en vrac premium et d'origine unique | +1.8% | Mondial, plus fort en Amérique du Nord, au Royaume-Uni, au Japon et dans les zones urbaines de Chine | Long terme (≥ 4 ans) |
| Demande croissante de produits de thé axés sur la santé et fonctionnels | +1.5% | Mondial, plus fort en Amérique du Nord, en Europe et en Asie de l'Est | Moyen terme (2-4 ans) |
| Demande croissante de variétés de thé en vrac diversifiées et de haute qualité | +1.2% | Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Popularité croissante des maisons de thé spécialisées et des expériences de café premium | +0.9% | Asie-Pacifique, Amérique du Nord et Royaume-Uni | Moyen terme (2-4 ans) |
| Renforcement de la préférence des consommateurs pour les thés biologiques et d'approvisionnement responsable | +0.8% | Europe occidentale, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption croissante du thé en vrac comme option de cadeau haut de gamme | +0.7% | Asie de l'Est, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les thés en vrac premium et d'origine unique
Le marché du thé en vrac bénéficie d'un intérêt croissant des consommateurs pour les variétés de thé premium, biologiques et d'origine spécifique. Par exemple, en 2026, l'Association allemande du thé et des infusions aux herbes a souligné l'importance de la certification biologique dans les décisions d'achat de thé, reflétant l'intérêt des consommateurs pour la qualité des produits et les pratiques d'approvisionnement. De même, en 2025, selon le rapport annuel du Conseil du thé de l'Inde, une augmentation de 21,0% des prix moyens aux enchères du thé de Darjeeling, passant de 323,69 INR/kg en 2023-24 à 391,68 INR/kg en 2024-25, a souligné la valeur des variétés de thé spécifiques à une région et a soutenu leur positionnement premium [1]. L'intérêt croissant pour l'origine du thé, la qualité et les saveurs distinctives encourage les producteurs à élargir leurs offres de thés de spécialité et à se concentrer sur la différenciation des produits.
Demande croissante de produits de thé axés sur la santé et fonctionnels
La sensibilisation croissante à la santé influence les préférences des consommateurs sur le marché du thé en vrac, avec une attention accrue aux boissons offrant des attributs liés au bien-être en plus du goût et de la qualité. Les consommateurs manifestent un intérêt plus grand pour les ingrédients naturels, les boissons à base de plantes et les variétés de thé perçues comme soutenant le bien-être quotidien. Cela encourage la demande de thé vert, d'infusions aux herbes et de mélanges de spécialité qui s'alignent sur l'évolution des préférences de style de vie et alimentaires. La popularité croissante des choix de boissons axés sur le bien-être incite également les producteurs de thé à diversifier leurs portefeuilles de produits, à développer des mélanges avec des ingrédients distinctifs et à mettre en avant la qualité des produits et les pratiques d'approvisionnement. Ces développements créent des opportunités pour les marques de thé en vrac de renforcer leurs offres de produits fonctionnels et d'attirer des consommateurs à la recherche d'alternatives aux boissons conventionnelles.
Demande croissante de variétés de thé en vrac diversifiées et de haute qualité
Le marché du thé en vrac est soutenu par une consommation mondiale de thé en croissance et un intérêt croissant pour les variétés de thé diversifiées. Par exemple, en mai 2026, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture, la consommation mondiale de thé par habitant a augmenté de 2,1% par an au cours de la dernière décennie [2]. L'organisation a également mis en évidence la disponibilité de différentes variétés de thé basées sur des techniques d'oxydation et de fermentation, reflétant la diversité des produits de thé sur les marchés. Cette diversité permet aux producteurs de proposer des thés avec des profils de saveurs, des caractéristiques et des attributs de qualité distincts pour répondre aux préférences variées des consommateurs. De plus, la disponibilité croissante de différentes variétés de thé encourage l'innovation produit et la diversification du portefeuille, soutenant le développement d'offres de spécialité et renforçant les opportunités pour les producteurs de thé en vrac de différencier leurs produits.
Popularité croissante des maisons de thé spécialisées et des expériences de café premium
La popularité croissante de la culture des cafés et des occasions de consommation sociale du thé crée de nouvelles opportunités pour le marché du thé en vrac. Par exemple, en mai 2026, l'Association britannique du thé et des infusions a rapporté que 26% des hommes consommateurs de thé et 11% des femmes consommatrices de thé consommaient du thé dans des cafés ou des établissements indépendants, parmi 1 000 adultes britanniques. De plus, 50% des personnes interrogées associaient le thé aux rassemblements sociaux réguliers et aux retrouvailles avec leurs proches [3]. Ces modes de consommation mettent en évidence des opportunités pour les maisons de thé de spécialité et les cafés premium de renforcer leurs offres de thé grâce à des variétés diversifiées, des sélections soigneusement élaborées et des expériences de service distinctives. Ces environnements offrent également aux consommateurs la possibilité d'explorer des thés de spécialité au-delà de la consommation conventionnelle à domicile.
Analyse de l'impact des freins du marché du thé en vrac*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fluctuations des rendements du thé et de la qualité des feuilles liées au climat | -0.9% | Inde, Kenya, Sri Lanka, Chine et Taïwan | Long terme (≥ 4 ans) |
| Prix élevés des thés en vrac premium limitant l'adoption plus large par les consommateurs | -0.7% | Mondial, en particulier les marchés d'Asie du Sud et d'Asie du Sud-Est sensibles aux prix | Moyen terme (2-4 ans) |
| Chaînes d'approvisionnement en thé fragmentées et pratiques d'approvisionnement incohérentes | -0.5% | Mondial, avec des effets plus importants en Afrique et dans les petites régions de production indiennes | Moyen terme (2-4 ans) |
| Exigences strictes en matière d'approvisionnement, de résidus et de certification | -0.4% | Europe occidentale, Amérique du Nord et corridors d'exportation d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuations des rendements du thé et de la qualité des feuilles liées au climat
Le changement climatique représente un défi important pour le marché du thé en vrac en affectant les conditions de culture du thé, la productivité des cultures et la qualité des feuilles. Les changements de température, les précipitations irrégulières, les sécheresses prolongées et les événements météorologiques extrêmes peuvent perturber les cycles de croissance et créer des incohérences dans la production de thé. Ces conditions peuvent affecter les caractéristiques des feuilles, les profils de saveurs et la qualité globale, rendant difficile pour les producteurs de maintenir des normes de produits cohérentes. L'augmentation de la variabilité climatique peut également augmenter les coûts de culture, perturber la disponibilité de l'approvisionnement et créer une incertitude pour les cultivateurs et les transformateurs de thé. Ces défis de production peuvent limiter la disponibilité de feuilles de haute qualité et affecter la cohérence des offres de thés de spécialité sur les marchés.
Prix élevés des thés en vrac premium limitant l'adoption plus large par les consommateurs
Les prix élevés des thés en vrac premium peuvent limiter leur accessibilité et leur adoption plus large parmi les consommateurs sensibles aux prix. Les thés de spécialité impliquent souvent des coûts de culture, de récolte, de transformation et d'approvisionnement plus élevés, ce qui peut augmenter leurs prix de détail par rapport aux produits de thé conventionnels. Ces prix plus élevés peuvent décourager les achats réguliers, en particulier parmi les consommateurs qui privilégient l'accessibilité financière et le rapport qualité-prix. Les thés en vrac premium peuvent également faire face à la concurrence des sachets de thé moins chers et d'autres alternatives de boissons pratiques. En conséquence, une accessibilité financière limitée peut restreindre la pénétration du marché et rendre difficile pour les marques de thé premium d'attirer une base de consommateurs plus large.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le thé noir domine la demande actuelle tandis que les variétés de spécialité se développentLe thé noir représentait 67,32% de la part de marché du thé en vrac en 2026. Le thé noir occupe une position solide sur le marché du thé en vrac en raison de ses habitudes de consommation établies en Asie du Sud, au Royaume-Uni, en Afrique de l'Est et au Moyen-Orient. Son goût familier et son profil aromatique accessible en font un choix courant pour la consommation quotidienne et un point d'entrée pour les consommateurs qui passent des sachets de thé à la préparation en vrac. Sa polyvalence soutient également le thé au lait, les mélanges traditionnels et une large gamme d'applications dans la vente au détail et la restauration. Des réseaux de production, de mélange et de distribution bien établis renforcent davantage la présence du segment sur le marché. Bien que l'intérêt des consommateurs pour les variétés de thé de spécialité soit croissant, le thé noir continue de bénéficier de sa large acceptation et de sa familiarité.
Les autres types de produits devraient se développer à un CAGR de 8,55% jusqu'en 2032. D'autres variétés de thé, notamment les mélanges à base de plantes, l'oolong, le thé blanc et les infusions fonctionnelles, contribuent à la diversification du marché du thé en vrac. Ces produits attirent les consommateurs à la recherche d'alternatives au thé noir conventionnel et répondent à des préférences variées pour les boissons sans caféine, les saveurs distinctives et les choix axés sur le bien-être. La sensibilisation croissante aux caractéristiques uniques et aux avantages potentiels des différentes variétés de thé encourage l'intérêt pour les mélanges de spécialité et les offres de produits innovantes. Un étiquetage clair, des informations détaillées sur les ingrédients et des descriptions de produits informatives aident en outre les consommateurs à comprendre ces variétés et à prendre des décisions d'achat éclairées.



Par catégorie :
le thé conventionnel assure l'échelle tandis que le thé biologique prend de l'élanLe conventionnel détenait 82,19% de la part de marché du thé en vrac en 2026. Le thé conventionnel maintient une position solide sur le marché du thé en vrac, soutenu par des pratiques de culture établies, une large disponibilité des produits et une tarification relativement accessible par rapport aux alternatives biologiques certifiées. Sa large disponibilité en fait une offre importante dans les circuits de vente au détail grand public et permet aux producteurs de répondre aux consommateurs ayant différentes préférences d'achat. Le segment dessert également des marchés où l'accessibilité financière, le goût et la qualité des produits sont des considérations essentielles. L'attention croissante portée à la fraîcheur, à la saveur constante et aux informations fiables sur l'origine encourage les producteurs à maintenir les normes de produits et à renforcer la confiance des consommateurs.
Le biologique devrait se développer à un CAGR de 9,12% jusqu'en 2032. Le segment biologique gagne en pertinence sur le marché du thé en vrac, les consommateurs accordant une plus grande importance à la certification des produits, aux pratiques agricoles responsables et à la transparence des ingrédients. L'intérêt croissant pour les produits biologiques certifiés encourage les producteurs à renforcer leurs pratiques de culture biologique et à investir dans des chaînes d'approvisionnement agricoles traçables. Le thé en vrac biologique s'aligne également sur les préférences de la vente au détail de spécialité et des cadeaux premium, où la certification et les informations sur l'approvisionnement contribuent à communiquer la qualité et l'authenticité du produit. L'attention croissante portée à la production durable et à l'approvisionnement transparent crée des opportunités pour les producteurs de thé d'élargir leurs portefeuilles biologiques et d'atteindre les consommateurs à la recherche de produits correspondant à leurs préférences d'achat.
Par type d'emballage :
les sachets en vrac soutiennent l'échelle tandis que les bocaux en verre créent de la valeur premiumLes sachets en vrac détenaient 41,11% de la part de marché du thé en vrac en 2026. Les sachets en vrac jouent un rôle important sur le marché du thé en vrac en raison de leur commodité, de leur structure légère et de leur adéquation pour un stockage et un transport efficaces. Les fermetures refermables et les matériaux de barrière protecteurs aident à maintenir la fraîcheur du thé et à préserver la qualité du produit après ouverture. Leur format d'emballage pratique soutient également la distribution dans les supermarchés, les magasins de thé spécialisés et les canaux de vente au détail en ligne. Les sachets conviennent aux produits de thé quotidiens ainsi qu'aux petits packs d'essai qui permettent aux consommateurs d'explorer différentes variétés. Leur flexibilité en termes de taille, de design et de sélection de matériaux permet également aux marques de combiner un emballage fonctionnel avec une présentation de produit attrayante et un positionnement premium.
Les bocaux en verre devraient se développer à un CAGR de 8,53% jusqu'en 2032. Les bocaux en verre contribuent au positionnement premium du marché du thé en vrac en offrant une présentation transparente qui permet aux consommateurs de voir les feuilles de thé, la couleur et les ingrédients botaniques avant l'achat. Leur attrait visuel les rend adaptés aux présentoirs de vente au détail spécialisée, aux cadeaux premium et aux produits comportant des feuilles entières, des fleurs ou des morceaux de fruits. L'emballage en verre offre également une réutilisabilité et soutient les options d'achat basées sur le rechargement, permettant aux marques de combiner une présentation attrayante avec des solutions de stockage pratiques. Sa compatibilité avec les designs d'emballage premium aide davantage les producteurs à communiquer la qualité des produits et à distinguer leurs offres. L'association de bocaux en verre avec des sachets de recharge peut offrir aux consommateurs un format d'achat initial attrayant et des options pratiques pour les achats répétés.

Par canal de distribution :
le commerce de détail assure la portée tandis que le commerce de proximité favorise la découverteLe commerce de détail détenait 66,16% de la part de marché du thé en vrac en 2026. Les canaux de commerce de détail jouent un rôle important sur le marché du thé en vrac en offrant aux consommateurs un accès pratique à une large gamme de produits pour la consommation à domicile. Les supermarchés et les hypermarchés soutiennent l'accessibilité des produits grâce à des réseaux de vente au détail établis et à de larges assortiments de produits, tandis que les magasins spécialisés offrent des sélections soigneusement choisies de thés premium, de mélanges distinctifs et de variétés d'origine spécifique. Les plateformes de vente au détail en ligne élargissent davantage l'accès des consommateurs en leur permettant d'explorer différentes marques et offres de produits au-delà de leurs marchés locaux. Ces canaux soutiennent également les achats réguliers et les achats répétés grâce à une disponibilité pratique des produits. Leur portée combinée renforce la visibilité des produits et permet aux producteurs de thé en vrac de servir des consommateurs aux préférences et aux niveaux de prix diversifiés.
Le commerce de proximité devrait se développer à un CAGR de 8,21% jusqu'en 2032. Les maisons de thé, les hôtels, les restaurants et les cafés offrent aux consommateurs la possibilité de découvrir le thé en vrac avant de l'acheter pour la consommation à domicile. Ces établissements aident à initier les consommateurs à différentes variétés de thé, profils de saveurs et méthodes de préparation, en particulier ceux qui peuvent être moins familiers aux consommateurs de thé habituels. La disponibilité d'un thé soigneusement préparé et d'un service compétent peut améliorer l'expérience de consommation globale et encourager un plus grand intérêt pour les produits en vrac premium et de spécialité. Les menus saisonniers, les sélections de thé soigneusement choisies et les dégustations en magasin permettent également aux opérateurs d'introduire de nouvelles variétés et d'accroître la sensibilisation des consommateurs. Ces expériences peuvent renforcer la familiarité avec les produits, encourager la consommation répétée et soutenir les achats ultérieurs via les canaux de vente au détail et en ligne.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 35,97% de la part de marché du thé en vrac en 2026. La Chine et l'Inde ont des industries de production de thé bien établies et des traditions de consommation de thé profondément enracinées, soutenant une forte demande de thé en vrac dans différents groupes de consommateurs. Les deux pays ont des habitudes de consommation diversifiées, allant de la consommation quotidienne traditionnelle de thé à un intérêt croissant pour les offres premium et de spécialité. Les consommateurs urbains explorent de plus en plus diffrentes variétés de thé, profils de saveurs et produits de meilleure qualité, créant des opportunités pour les thés en vrac d'origine unique, biologiques et de spécialité. La présence de producteurs nationaux établis, l'expansion des réseaux de vente au détail et l'évolution des préférences des consommateurs soutiennent la disponibilité des produits à différents niveaux de prix et formats de distribution. Cette combinaison d'habitudes de consommation traditionnelles et de préférences premium émergentes crée des opportunités pour les marques de thé en vrac de renforcer leur présence et d'atteindre une base de consommateurs plus large dans la région.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 9,54% jusqu'en 2032. La région du Moyen-Orient et de l'Afrique combine des traditions de consommation de thé établies avec des populations urbaines en croissance et un intérêt croissant pour les produits de thé premium. Le thé en vrac attire les consommateurs à la recherche d'une plus grande variété, de profils de saveurs distinctifs et d'alternatives aux offres de thé conventionnelles. Les mélanges aux herbes et fonctionnels présentent également des opportunités à mesure que l'intérêt des consommateurs pour les produits axés sur le bien-être et les boissons de spécialité se développe. Les hôtels, restaurants, cafés et maisons de thé spécialisées offrent des voies supplémentaires pour introduire des variétés en vrac premium et encourager les essais de produits. Les emballages premium et les formats de cadeaux peuvent davantage soutenir la demande lors des célébrations saisonnières et des occasions sociales. Ces facteurs créent des opportunités pour les marques de thé en vrac d'élargir leur présence auprès de différents groupes de consommateurs et d'occasions de consommation.
Amérique du Nord, Europe et Amérique du Sud
L'Amérique du Nord, l'Europe et l'Amérique du Sud présentent des opportunités de croissance distinctes pour le marché du thé en vrac, avec un intérêt croissant des consommateurs pour les produits premium reliant ces marchés régionaux. En Amérique du Nord, la demande est soutenue par un intérêt croissant pour les boissons axées sur le bien-être, les détaillants de thé spécialisés et les expériences de maisons de thé. Les consommateurs explorent des variétés de thé diversifiées et des offres premium, créant des opportunités pour les marques d'élargir leurs portefeuilles de produits et de renforcer l'engagement des consommateurs grâce à des conseils de préparation et des mélanges de spécialité. En Europe, les consommateurs accordent une plus grande importance à la certification biologique, à l'origine des produits, à la transparence des ingrédients et à la qualité des emballages. Les exigences réglementaires concernant les normes biologiques, les contrôles des résidus et l'étiquetage alimentaire influencent également l'approvisionnement des produits et le positionnement sur le marché.
Paysage concurrentiel
Concentration du Marché
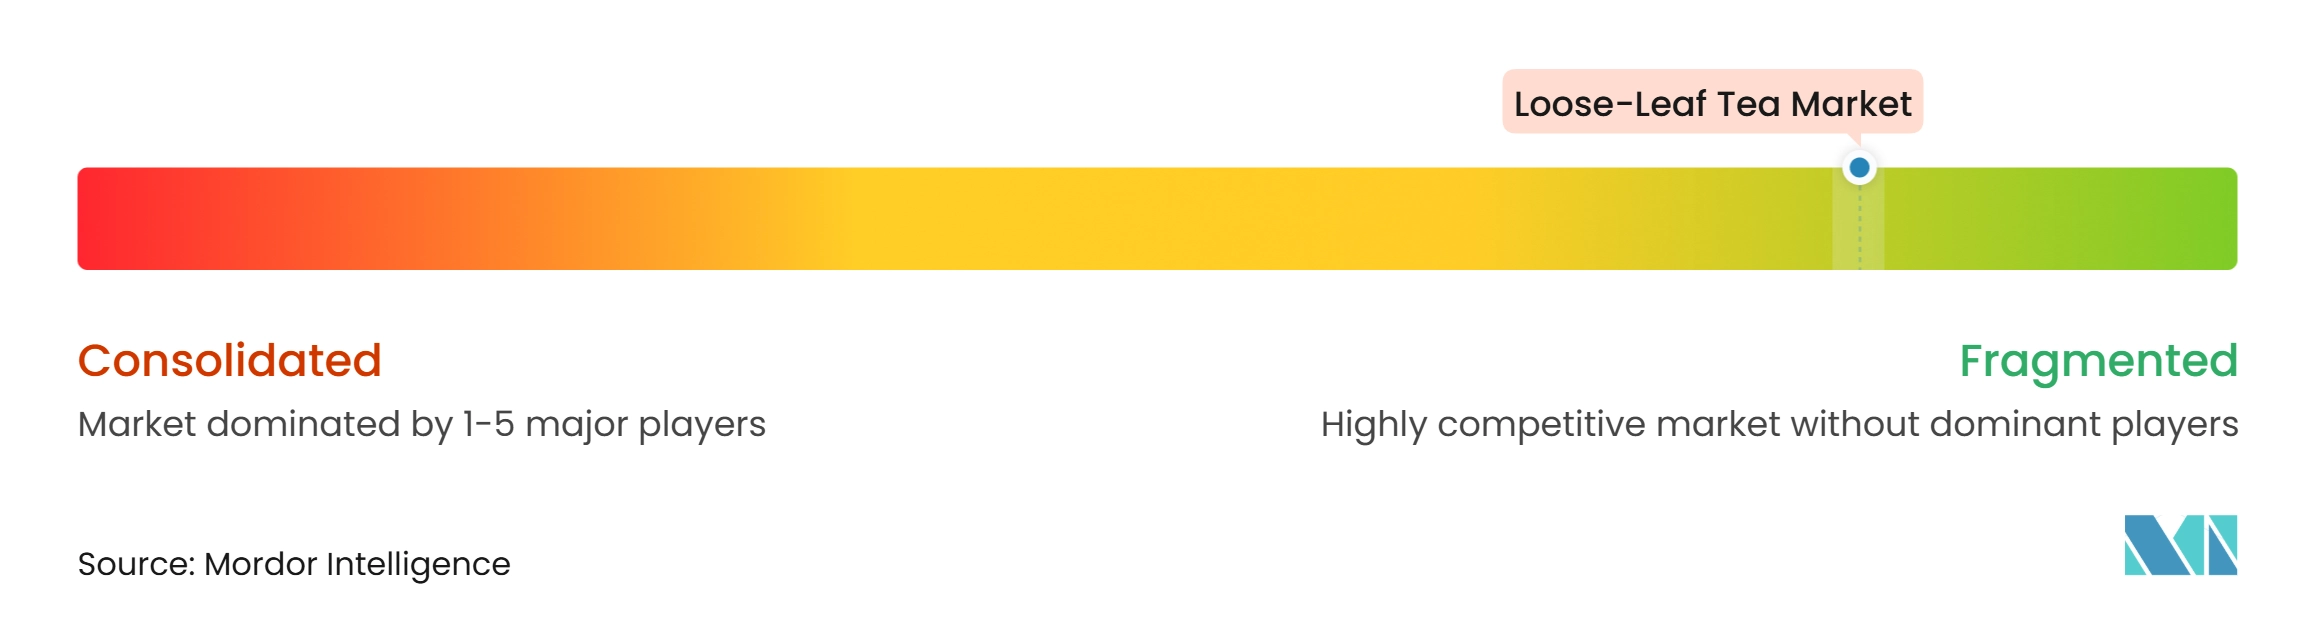
Le marché du thé en vrac est fragmenté, avec une concurrence entre les fabricants de thé établis, les entreprises de boissons multinationales, les détaillants de thé spécialisés et les marques en vente directe aux consommateurs. Les grandes entreprises bénéficient d'une reconnaissance de marque établie, de vastes réseaux de distribution, de capacités de production et de solides relations avec les détaillants. Les marques de spécialité plus petites se différencient par des variétés de thé distinctives, la transparence de l'approvisionnement, la qualité des produits et des offres soigneusement choisies. La concurrence existe dans tous les segments de prix, les fabricants établis s'adressant aux consommateurs grand public et les détaillants spécialisés ciblant les consommateurs premium.
Les fabricants de thé établis et les détaillants spécialisés se font concurrence par la diversification des produits, la cohérence de la qualité et le positionnement de la marque. L'intérêt croissant pour les variétés de thé premium et de spécialité encourage les entreprises à élargir leurs portefeuilles et à introduire des produits qui répondent à l'évolution des préférences de consommation. L'origine des produits, les profils de saveurs, les certifications biologiques et la qualité des emballages deviennent des éléments importants de différenciation. Les entreprises se concentrent également sur le renforcement des réseaux de distribution et l'amélioration de l'accessibilité dans les canaux de vente au détail en ligne et hors ligne. L'engagement des consommateurs et la communication efficace des caractéristiques des produits contribuent à la reconnaissance de la marque et aux décisions d'achat.
Le positionnement concurrentiel sur le marché du thé en vrac dépend de la crédibilité de l'approvisionnement, des relations avec les fournisseurs, de la différenciation des produits, des prix et de la portée de la distribution. Les entreprises établies bénéficient de leur capacité à maintenir un approvisionnement cohérent et à servir plusieurs marchés géographiques, tandis que les marques plus petites peuvent se concentrer sur des offres spécialisées et des préférences de consommateurs ciblées. La premiumisation encourage une plus grande attention à la qualité des produits, à l'origine et aux expériences de consommation globales. L'expansion des canaux de vente au détail numériques crée également des opportunités pour les marques d'atteindre les consommateurs au-delà des magasins spécialisés traditionnels. Les entreprises doivent équilibrer l'innovation produit avec l'accessibilité financière et la qualité cohérente pour maintenir l'intérêt des consommateurs. La capacité à adapter les portefeuilles et les stratégies de distribution aux préférences régionales restera importante pour maintenir la compétitivité.
Leaders du secteur du thé en vrac
-
Tata Consumer Products Limited
-
Associated British Foods plc (Twinings)
-
ITO EN, LTD.
-
Dharmsala Tea Company
-
Harney & Sons Fine Teas, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du thé en vrac Entreprises couvertes dans ce rapport
- Tata Consumer Products Limited
- Associated British Foods plc (Twinings)
- ITO EN, LTD.
- Dharmsala Tea Company
- Harney & Sons Fine Teas, Inc.
- DAVIDsTEA Inc.
- The Republic of Tea, Inc.
- Diaspora Tea & Herb Company, LLC (Rishi Tea)
- Numi Inc., PBC
- Adagio Teas, Inc.
- VAHDAM Teas Private Limited
- T2 Tea Pty Ltd
- ORIENTIS GOURMET (Kusmi Tea)
- Ahmad Tea (UK) Limited (Ahmad Tea Limited)
- Teaxpress Private Limited (Teabox)
- Rare Tea Company Limited
- TEN REN TEA CO., LTD.
- Wittington Investments Limited (Fortnum & Mason Public Limited Company)
- PALAIS DES THÉS
- Camellia Plc (Goodricke Group Limited)
Développements industriels récents dans Marché du thé en vrac
- Octobre 2026 : Makaibari a lancé ses collections de cadeaux Darjeeling Tea Journey et Harvest Duo, proposant des thés de Darjeeling en vrac premium, notamment du thé noir, du thé vert et de l'oolong. Les collections combinaient des thés sélectionnés avec des accessoires de préparation et des emballages cadeaux premium.
- Octobre 2026 : Celeste a lancé son Festive Edit 2026, une collection de cadeaux de thé en vrac premium comprenant des thés d'origine unique, des thés mélangés et des mélanges Diwali en édition limitée. Les nouveaux mélanges comprenaient Diwali Bloom, un thé noir à la lavande et à la rose, et Golden Glow, un thé vert à la camomille, au souci et au romarin.
- Mars 2026 : Newby Teas a lancé sa Heritage Collection, une nouvelle gamme développée à partir de son offre originale de thé en vrac. Inspirée de la Chitra Collection de l'entreprise composée d'ustensiles à thé historiques, la gamme proposait des thés en vrac dans des emballages reflétant différents objets de la collection.
Portée du rapport mondial sur le marché du thé en vrac
Le marché du thé en vrac comprend des produits de thé à feuilles entières et à feuilles brisées qui sont infusés pour préparer des boissons à base de thé, offrant des saveurs, des arômes et des expériences de consommation diversifiés. Le marché est segmenté par type de produit, catégorie, type d'emballage, canal de distribution et zone géographique. Sur la base du type de produit, il comprend le thé noir, le thé vert et d'autres types de produits. Sur la base de la catégorie, il couvre le thé conventionnel et le thé biologique. Sur la base du type d'emballage, les catégories comprennent les sachets en vrac, les boîtes en métal, les bocaux en verre et d'autres types d'emballages. Sur la base du canal de distribution, il couvre le commerce en établissement et le hors-commerce, ce dernier étant subdivisé en supermarchés et hypermarchés, épiceries et commerces de proximité, boutiques en ligne, magasins spécialisés en thé et autres canaux de distribution. Sur le plan géographique, le marché couvre l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique.
Aperçu de la segmentation
| Thé noir |
| Thé vert |
| Autres types de produits |
| Conventionnel |
| Biologique |
| Sachets en vrac |
| Boîtes en fer-blanc |
| Bocaux en verre |
| Autres types d'emballage |
| Commerce de proximité | |
| Commerce de détail | Supermarchés et hypermarchés |
| Épiceries et magasins de proximité | |
| Magasins de vente au détail en ligne | |
| Magasins de thé spécialisés | |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Thé noir | |
| Thé vert | ||
| Autres types de produits | ||
| Par catégorie | Conventionnel | |
| Biologique | ||
| Par type d'emballage | Sachets en vrac | |
| Boîtes en fer-blanc | ||
| Bocaux en verre | ||
| Autres types d'emballage | ||
| Par canal de distribution | Commerce de proximité | |
| Commerce de détail | Supermarchés et hypermarchés | |
| Épiceries et magasins de proximité | ||
| Magasins de vente au détail en ligne | ||
| Magasins de thé spécialisés | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du thé en vrac ?
Le marché du thé en vrac devrait atteindre 13,23 milliards USD en 2026, augmentant à 14,27 milliards USD en 2027. Le marché devrait croître jusqu'à 20,90 milliards USD d'ici 2032, enregistrant un CAGR de 7,92% durant 2027-2032.
Quel type de thé en vrac détient la plus grande part ?
Le thé noir détenait une part de 67,32% en 2026, soutenu par une consommation établie en Asie du Sud, au Royaume-Uni, en Afrique de l'Est et au Moyen-Orient. Il reste un point d'entrée pratique dans la catégorie car il fonctionne pour la consommation quotidienne, le thé au lait, les formats mélangés, la vente au détail et la restauration. Les marques peuvent utiliser ce segment familier pour initier les consommateurs à des choix d'origine unique et de spécialité à plus haute valeur ajoutée.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Le thé biologique devrait croître à un CAGR de 9,12% jusqu'en 2032, soutenu par les préférences en matière de certification et de transparence. Les producteurs capables de répondre aux exigences agricoles, de contrôle des résidus, de documentation et d'exportation sont mieux placés pour participer à cette partie de la catégorie à plus forte croissance. Les détaillants doivent également expliquer clairement la certification afin que les acheteurs comprennent le choix du produit et sa valeur.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2032 ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 9,54% jusqu'en 2032, soutenus par la demande urbaine et les occasions de consommation de thé premium. Le succès dépendra de prix pratiques, d'une distribution locale fiable, d'un mélange de produits familiers et exploratoires, et d'informations claires pour les consommateurs nouveaux au thé en vrac de spécialité. Une gamme à plusieurs niveaux peut aider les entreprises à servir à la fois les consommateurs réguliers de thé et les acheteurs à la recherche de produits de cadeau ou de bien-être.