
Taille et Part du Marché des Tondeuses à Gazon Robotisées en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
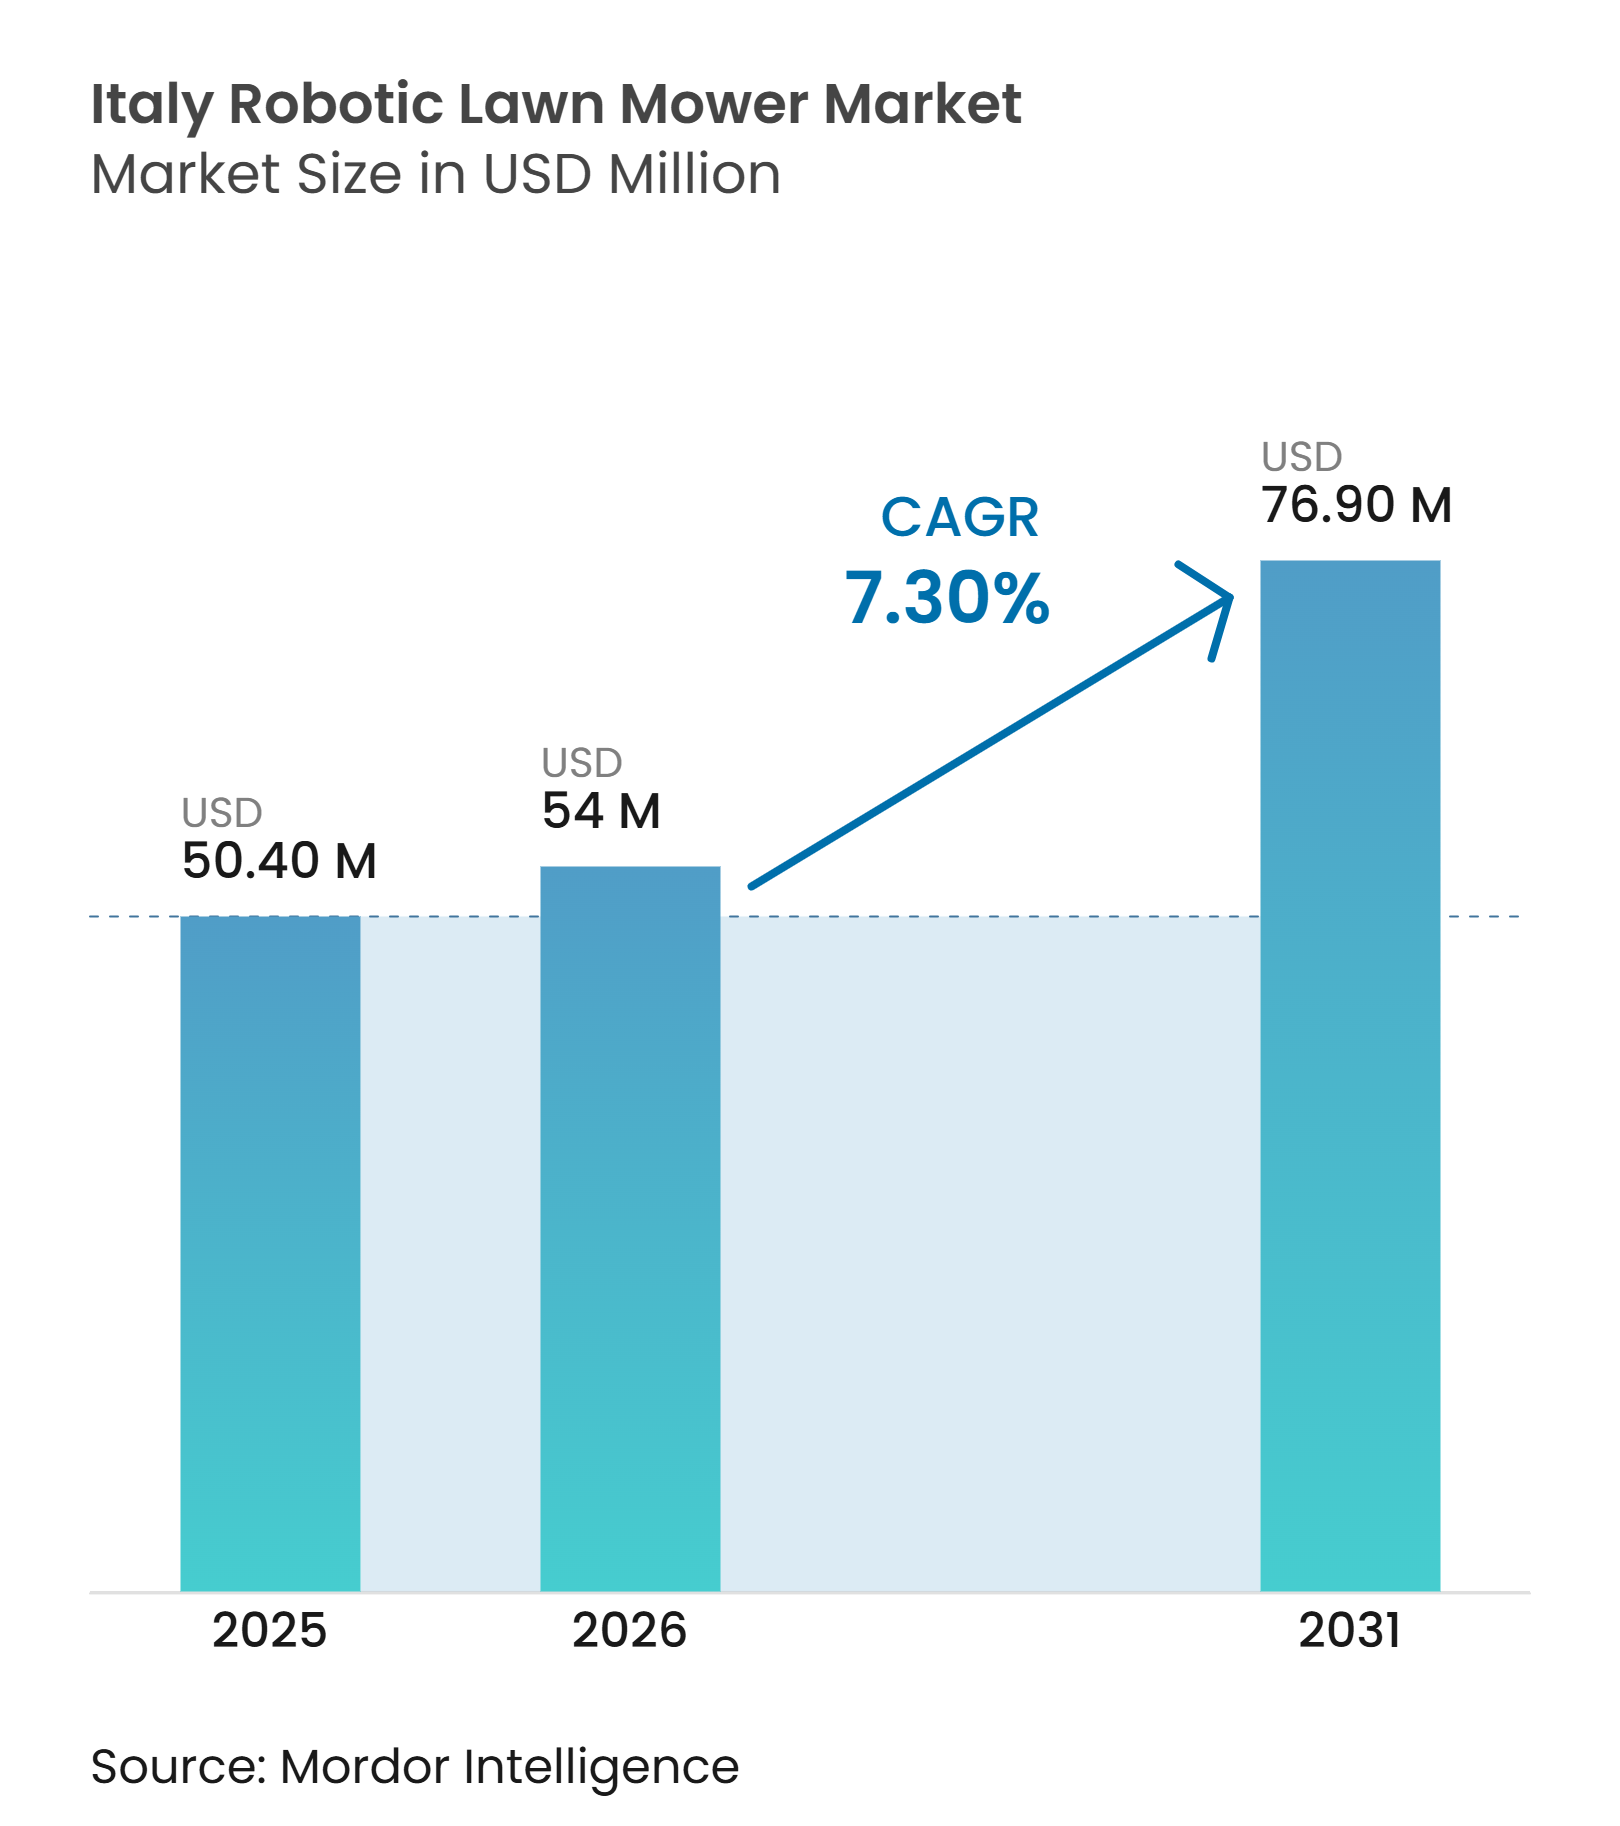
| Taille du marché de l'année de base (2025) | 50.40 Millions de dollars américains |
| Taille du Marché (2026) | 54 Millions de dollars américains |
| Taille du Marché (2031) | 76.90 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 7.30 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Tondeuses à Gazon Robotisées en Italie par Mordor Intelligence
Le marché des tondeuses à gazon robotisées en Italie était évalué à 50,4 millions USD en 2025 et devrait croître de 54 millions USD en 2026 pour atteindre 76,9 millions USD d'ici 2031, à un CAGR de 7,3 % durant la période de prévision (2026-2031). Le marché des tondeuses à gazon robotisées en Italie est porté par la demande de solutions d'entretien de jardins permettant d'économiser de la main-d'œuvre et par l'adoption croissante d'appareils connectés pour la maison. La navigation sans fil abaisse les obstacles à l'installation, notamment pour les jardins aux configurations irrégulières. Les réseaux de concessionnaires restent importants, car les acheteurs nécessitent souvent des démonstrations de produits, une assistance à l'installation et des services après-vente. Les fabricants italiens sont bien implantés dans les circuits de distribution locaux, tandis que les marques internationales élargissent leur offre de produits. Les utilisateurs commerciaux représentent un axe de croissance distinct, car les parcs, les terrains de golf et les entreprises de paysagisme évaluent les équipements autonomes pour l'entretien courant.
Points Clés du Rapport
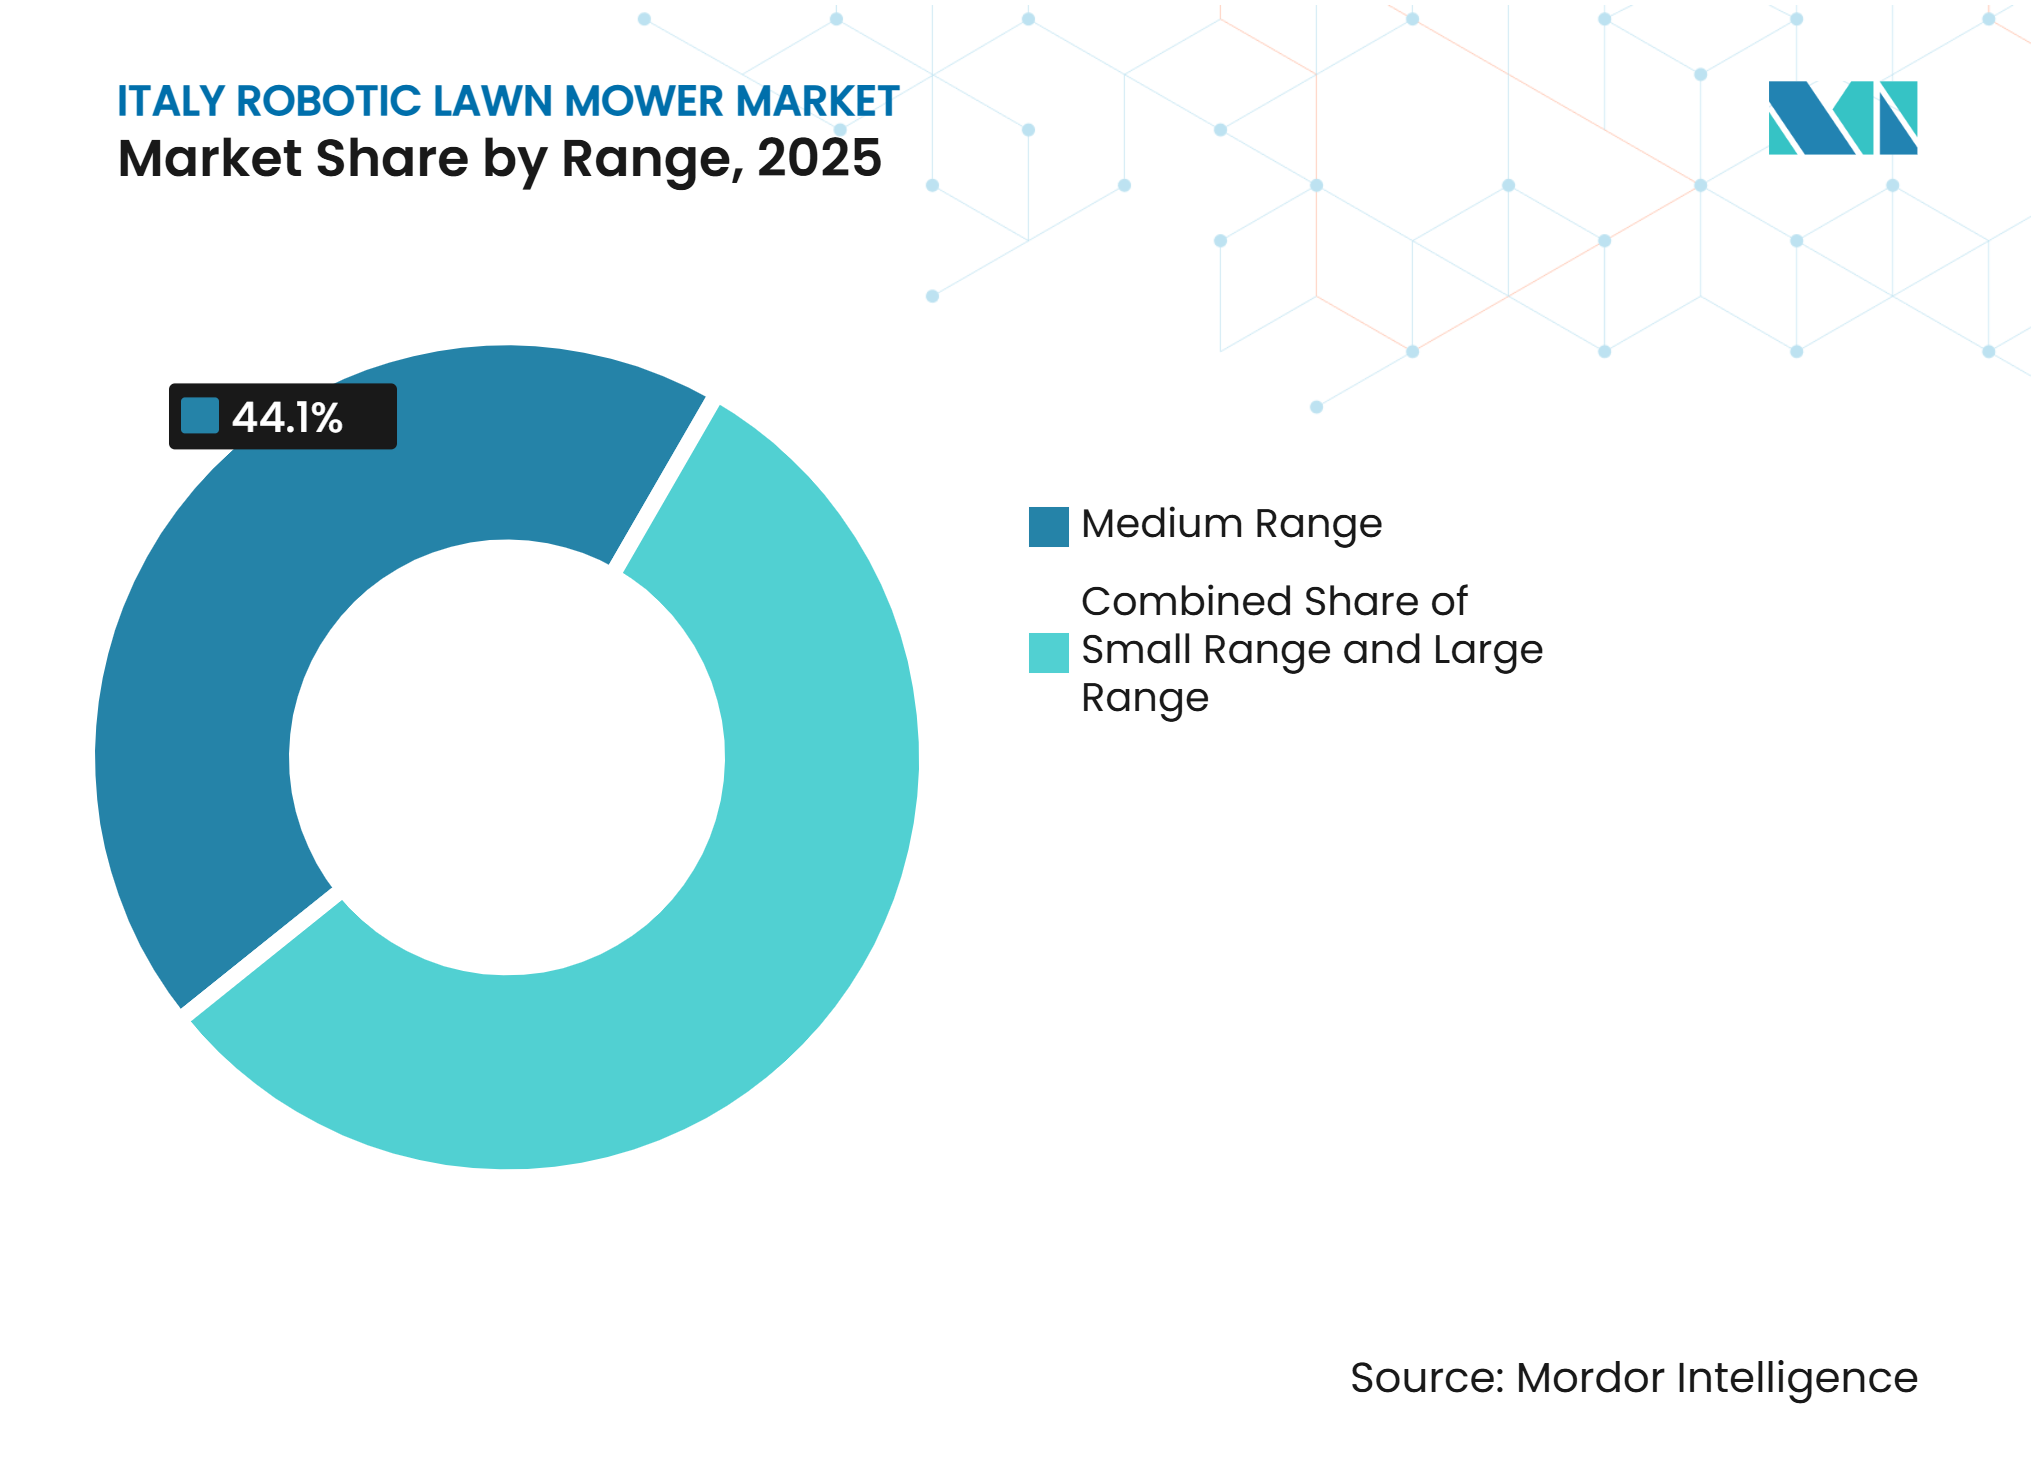
- Par portée, la portée moyenne détenait 44,1 % de la taille du marché des tondeuses à gazon robotisées en Italie en 2025, tandis que la portée élevée devrait connaître la croissance la plus rapide avec un CAGR de 15,5 % jusqu'en 2031.
- Par capacité de batterie, la catégorie 20 à 30 V détenait 50,3 % de la part du marché des tondeuses à gazon robotisées en Italie en 2025, tandis que la catégorie plus de 30 V devrait être le segment à la croissance la plus rapide avec un CAGR de 13,2 % jusqu'en 2031.
- Par canal de vente, les détaillants détenaient 58 % de la part des revenus en 2025, tandis que la vente en ligne devrait connaître la croissance la plus rapide avec un CAGR de 16,4 % jusqu'en 2031.
- Par application, le résidentiel détenait une part de revenus de 68,5 % en 2025, tandis que le commercial est le segment à la croissance la plus rapide avec un CAGR de 11,9 % jusqu'en 2031.
- Par utilisateur final, les propriétaires détenaient une part de revenus de 64,5 % en 2025, tandis que les entreprises de paysagisme constituent le segment à la croissance la plus rapide avec un CAGR de 11,2 % jusqu'en 2031.
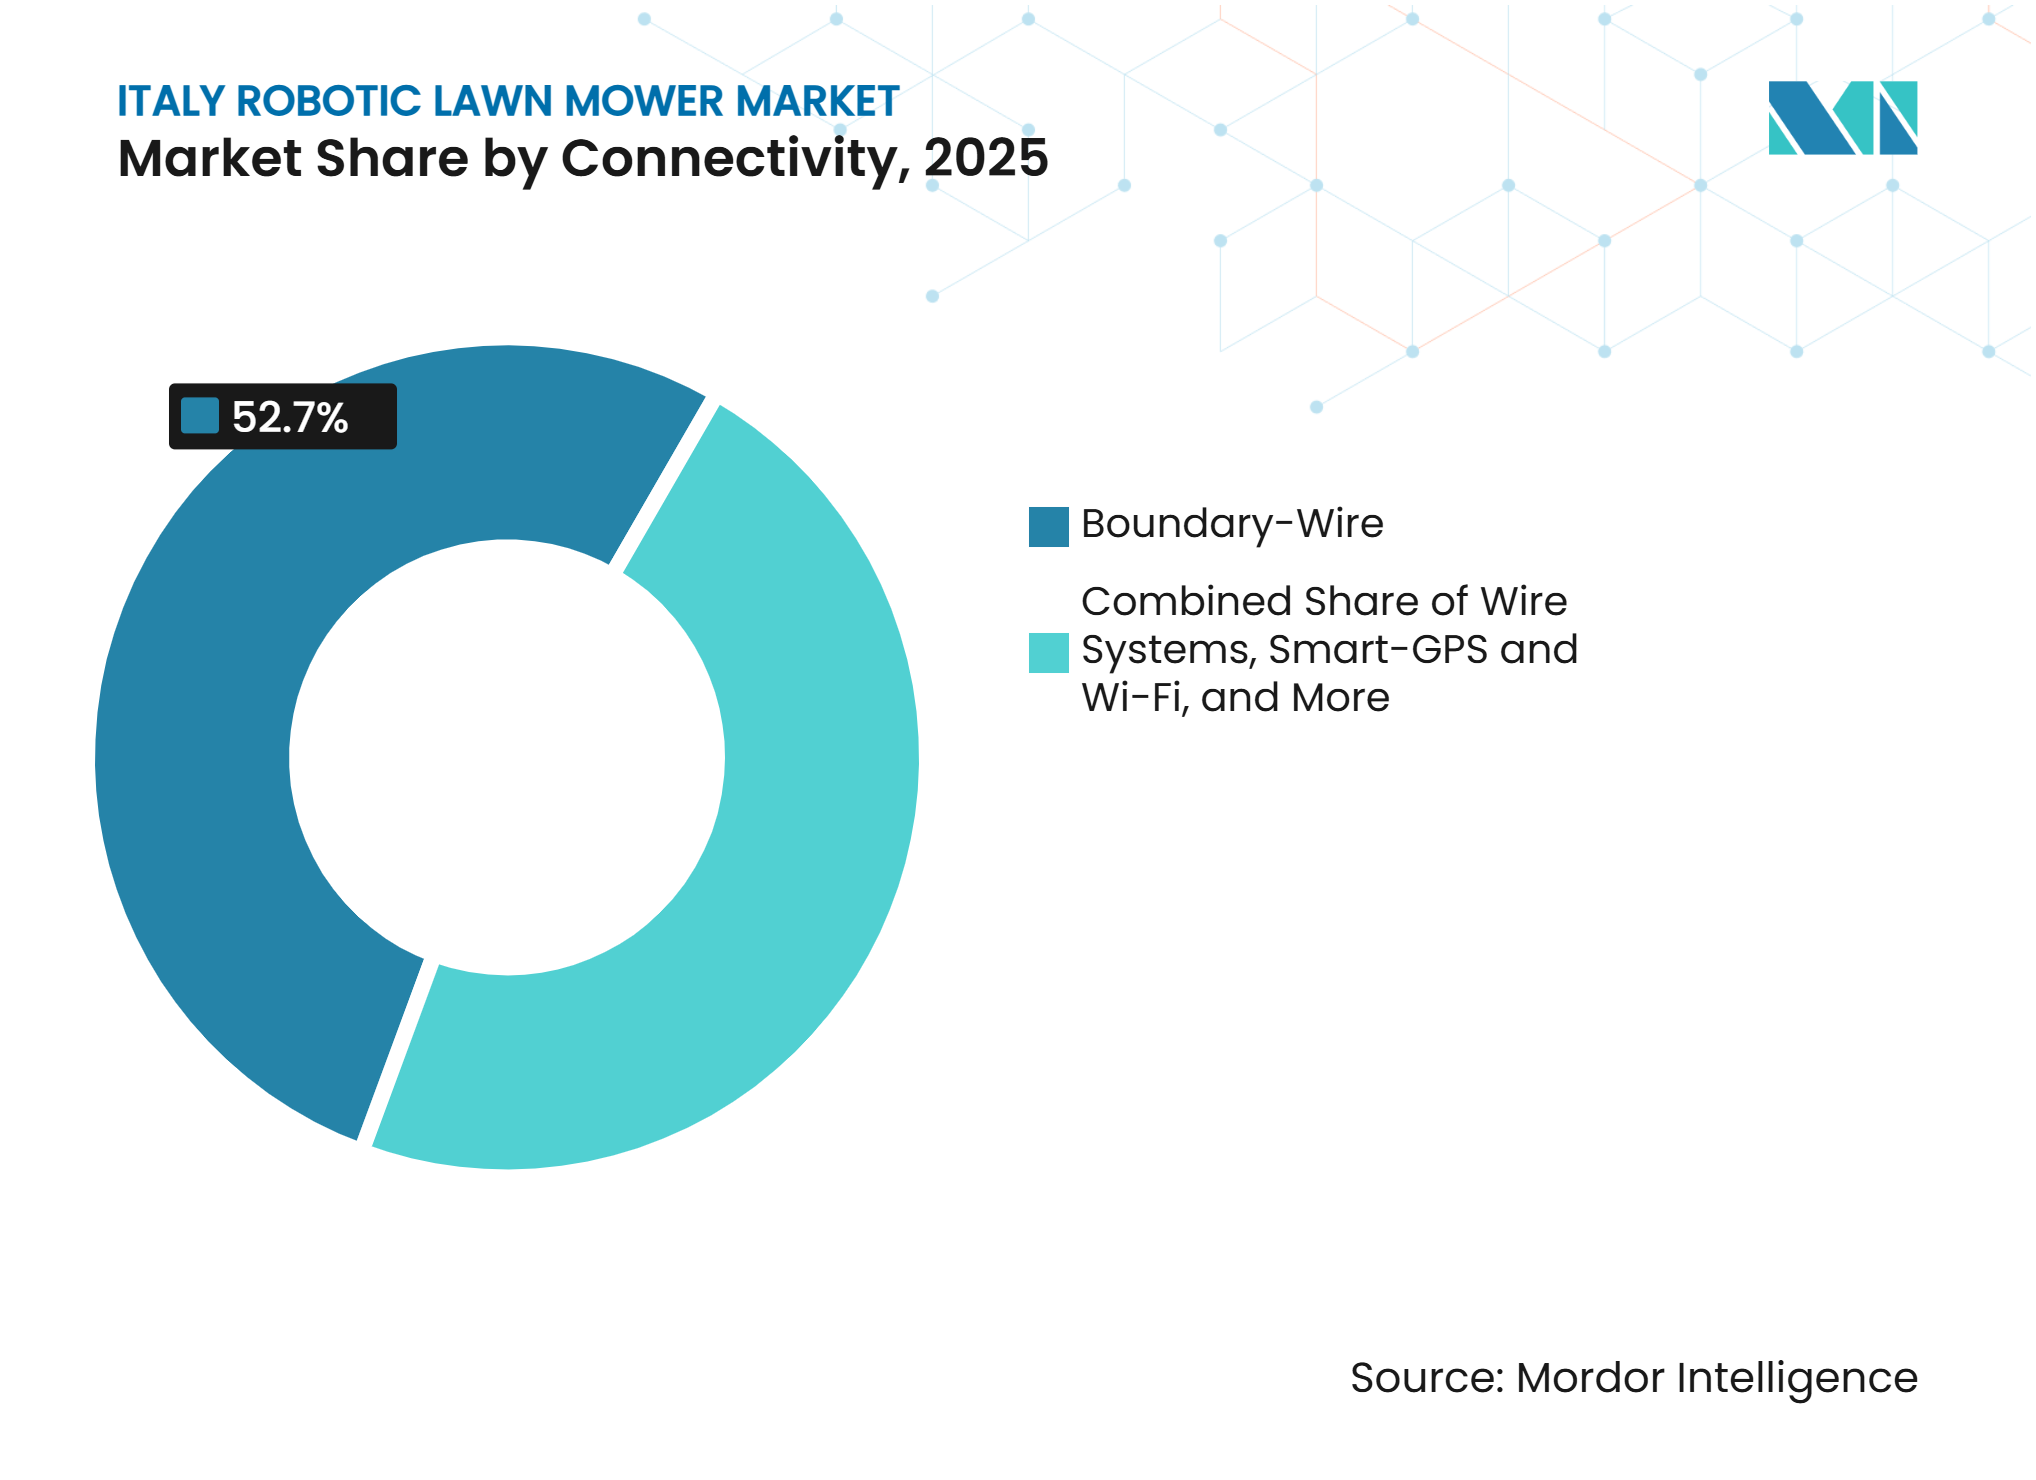
- Par connectivité, le fil de délimitation détenait 52,7 % de la part des revenus en 2025, tandis que les caméras à guidage visuel et le LiDAR devraient connaître la croissance la plus rapide avec un CAGR de 19,1 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption de la Domotique Intelligente | + 1.20% | Italie du Nord et du Centre, notamment les corridors de Milan, Turin et Rome, avec des retombées dans les zones touristiques côtières | Moyen terme (2-4 ans) |
| Demande d'Entretien de Pelouse Permettant d'Économiser de la Main-d'Œuvre | + 1.50% | Italie du Nord et centres de paysagisme professionnel en Lombardie, Vénétie et Émilie-Romagne | Court terme (≤ 2 ans) |
| Demande d'Équipements à Batterie à Faible Bruit | + 0.80% | Zones suburbaines denses, zones touristiques côtières et périphéries des villes historiques | Moyen terme (2-4 ans) |
| Navigation sans Fil et Améliorations de l'IA Embarquée | + 1.50% | Italie centrale et du Nord, avec une pertinence nationale pour les acheteurs commerciaux | Moyen terme (2-4 ans) |
| Expansion des Espaces Verts Gérés | + 0.60% | Lombardie, Latium, Vénétie et Toscane | Moyen terme (2-4 ans) |
| Différenciation par la Fabrication Italienne et le Service des Concessionnaires | + 0.40% | Réseaux de concessionnaires en Toscane, Lombardie et Vénétie au service des utilisateurs résidentiels et commerciaux haut de gamme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'Adoption de la Domotique Intelligente Redéfinit les Courbes d'Adoption
L'adoption de la maison connectée influence la manière dont les ménages évaluent les tondeuses robotisées sur le marché des tondeuses à gazon robotisées en Italie. Les acheteurs considèrent de plus en plus les équipements contrôlés par application comme faisant partie d'une installation de maison connectée plutôt que comme de simples équipements de jardinage. Cela déplace l'accent vers la convivialité des logiciels, la programmation à distance et la compatibilité avec d'autres appareils connectés. La Commission européenne suit la transition numérique plus large à travers son Indice de l'Économie et de la Société Numériques[1]. En 2026, Husqvarna a introduit la technologie AI Vision pour les tondeuses à gazon robotisées, dotée d'une navigation sans fil basée sur caméra. Cela reflète l'orientation des fabricants vers des acheteurs qui attendent un contrôle connecté et une configuration simplifiée. À mesure que les interfaces produits deviennent plus familières, les vendeurs peuvent positionner la tonte robotisée comme faisant partie de l'automatisation du foyer, soutenant l'adoption dans les zones du nord et du centre de l'Italie où l'utilisation de la maison intelligente et le soutien des concessionnaires sont plus développés.
La Demande d'Économie de Main-d'Œuvre dans l'Entretien des Pelouses Stimule l'Adoption Professionnelle
La disponibilité de la main-d'œuvre est un défi pratique pour les entreprises de paysagisme et les opérateurs de maintenance municipale sur le marché des tondeuses à gazon robotisées en Italie. Les données du marché du travail de l'INPS indiquent une pression dans les emplois saisonniers et les professions connexes. Les opérateurs doivent entretenir les espaces verts sous contrat même lorsque le personnel est difficile à trouver et que les coûts de main-d'œuvre augmentent. Les équipements autonomes peuvent libérer le personnel des tâches de tonte répétitives pour les orienter vers des tâches nécessitant une attention directe. L'argument commercial est le plus fort dans les régions du nord avec une activité de paysagisme et de gestion des installations bien établie. The Toro Company a rapporté que le Gullane Golf Club a économisé 40 heures de travail par semaine après le déploiement de quatre unités Turf Pro 500. Cette référence européenne donne aux opérateurs italiens une base pratique pour évaluer l'utilisation en flotte. Les entreprises de paysagisme sont donc susceptibles d'évaluer la robotique en fonction de la fiabilité du service, de l'allocation de la main-d'œuvre et de la continuité opérationnelle plutôt que des seules spécifications des équipements.
La Navigation sans Fil et les Améliorations de l'IA de Périphérie Permettent l'Expansion du Marché
L'abandon du fil de délimitation élargit le marché adressable des tondeuses à gazon robotisées en Italie. De nombreux jardins italiens comportent des terrasses, des passages étroits, des bords irréguliers et des plantations denses qui compliquent l'installation filaire. La navigation RTK et par vision peut réduire la configuration requise avant qu'une tondeuse commence à fonctionner. Ambrogio Robot a présenté l'Ambrogio 4.50 AI à l'EIMA 2024, doté de systèmes satellitaires doubles et d'une navigation sans fil pour des surfaces allant jusqu'à 80 000 m². Le produit démontre comment les fournisseurs italiens répondent aux différents formats de jardins grâce à plusieurs méthodes de positionnement. Segway Navimow a reçu la certification TÜV Rheinland Lawn Care pour les modèles X420 et i206 AWD en avril 2026. De telles certifications et références opérationnelles peuvent aider les acheteurs à évaluer les nouveaux systèmes, notamment lorsque les achats formels nécessitent des preuves de performance. Ces développements sont particulièrement pertinents pour les utilisateurs commerciaux et les propriétaires qui trouvaient auparavant les systèmes filaires inadaptés.
La Demande d'Équipements à Batterie à Faible Bruit Accélère la Substitution
Le bruit est un critère d'achat important dans les environnements urbains et périurbains denses. Les restrictions locales peuvent limiter l'utilisation d'équipements de jardinage à essence pendant les périodes matinales et vespérales. La Directive européenne sur le bruit dans l'environnement fournit le contexte politique général pour la gestion du bruit environnemental. Les tondeuses robotisées à batterie fonctionnent à des niveaux sonores plus faibles et peuvent être programmées pour des périodes où l'utilisation d'équipements conventionnels est restreinte. Cela les rend pertinentes pour les maisons suburbaines, les propriétés touristiques et les sites proches des zones urbaines historiques. Honda a annoncé les Miimo 1500i et 2200i pour les marchés européens, dotés d'une navigation RTK sans fil et d'une garantie de 5 ans. L'orientation produit de l'entreprise associe un fonctionnement à batterie à faible bruit à une navigation simplifiée. Le marché des tondeuses à gazon robotisées en Italie est susceptible d'en bénéficier là où les gestionnaires de propriétés exigent un entretien plus silencieux sans perturber l'utilisation des espaces extérieurs.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'Acquisition et d'Installation Initial Élevé | -1% | Ménages sensibles aux prix à l'échelle nationale, avec une pression plus forte dans le sud de l'Italie et les îles | Moyen terme (2-4 ans) |
| Performance dans les Jardins Irréguliers, en Pente et Obstrués par des Arbres | -0.70% | Ligurie, Toscane, les zones apennines et les jardins ruraux matures du centre et du sud de l'Italie | Moyen terme (2-4 ans) |
| Sensibilisation Limitée des Consommateurs en Dehors des Circuits Spécialisés | -0.50% | Sud de l'Italie, les îles et les zones à couverture limitée de concessionnaires | Moyen terme (2-4 ans) |
| Préoccupations liées au Vol, à la Connectivité et à la Confidentialité des Données | -0.40% | Zones urbaines denses et logements collectifs à Milan, Rome, Naples et autres grandes villes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Coût d'Acquisition et d'Installation Initial Élevé Limite les Ménages Adressables
Les coûts initiaux élevés restent une contrainte à l'adoption par les ménages sur le marché des tondeuses à gazon robotisées en Italie. Les modèles RTK sans fil avec évitement avancé des obstacles étaient vendus par des concessionnaires italiens agréés entre EUR 1 200 et EUR 6 500 (USD 1 290 à USD 6 990) aux taux de change moyens de 2026. Ces niveaux de prix placent de nombreux modèles dans la catégorie des biens durables discrétionnaires pour les budgets des ménages. L'ISTAT a publié des données sur les revenus et les dépenses des ménages reflétant les différences de revenus régionaux à travers l'Italie. Le fossé de revenus nord-sud concentre la base d'acheteurs actifs dans les régions du nord plus aisées. Les modèles à fil de délimitation peuvent également nécessiter des coûts d'installation de EUR 200 à EUR 500 (USD 215 à USD 540), selon la complexité du jardin. Les produits sans fil de milieu de gamme dont le prix est inférieur à EUR 1 500 (USD 1 615) peuvent abaisser la barrière à l'entrée. Une normalisation supplémentaire des prix est nécessaire avant que le produit devienne accessible à un segment plus large de la classe moyenne.
La Géométrie Irrégulière des Jardins Reste une Contrainte de Fiabilité de Navigation
Les conditions des jardins italiens peuvent limiter les performances des tondeuses robotisées même lorsqu'une navigation avancée est disponible. Les terrasses, les passages étroits bordés de pierres, les plantations denses d'oliviers et de cyprès, et le couvert d'arbres matures peuvent restreindre la réception satellitaire. Ces conditions diffèrent des pelouses plus plates et plus ouvertes qui ont façonné de nombreuses conceptions de produits antérieures. La série Climber AWD de Wiper est conçue pour des pentes allant jusqu'à 75 % d'inclinaison et utilise la traction intégrale avec des capteurs d'obstacles ultrasoniques ZCS. Cette conception reflète la pertinence des produits adaptés au terrain pour l'Italie péninsulaire. Les systèmes doivent encore fonctionner à l'ombre, sous une lumière changeante et dans des zones où les signaux satellitaires s'affaiblissent. Les acheteurs ayant des jardins complexes peuvent retarder leurs achats s'ils ne peuvent pas confirmer un fonctionnement fiable avant l'installation. Ces limitations continueront de contraindre l'adoption dans les zones centrales et méridionales jusqu'à ce que les systèmes à vision et multi-capteurs offrent des performances plus cohérentes dans des conditions difficiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Portée :
Les Gammes Premium Génèrent une Croissance Disproportionnée des RevenusLe segment de portée moyenne détenait une part de 44,1 % en 2025, sur la base du référentiel européen utilisé pour cette comparaison. Cette portée sert les utilisateurs résidentiels principaux avec des pelouses de 800 m² à 2 000 m². Elle combine des spécifications plus solides avec un prix plus proche de l'accessibilité financière des ménages. Les produits de cette catégorie incluent de plus en plus la connectivité par application et la navigation sans fil. Husqvarna a introduit les Automower 308V et 312V en 2026 pour les petits et moyens jardins[2]. Ces produits reflètent l'effort pour rendre l'exploitation guidée par caméra accessible à une base résidentielle plus large. La gamme convient à de nombreux jardins suburbains et périurbains du nord et du centre de l'Italie et bénéficie du soutien des concessionnaires, où les acheteurs recherchent des conseils sur les produits avant d'acheter.
Le segment de portée élevée est celui qui connaît la croissance la plus rapide et devrait se développer à un CAGR de 15,5 % jusqu'en 2031. Cette catégorie couvre les pelouses de plus de 2 000 m² et est pertinente pour les grandes maisons et les propriétés commerciales. La croissance est soutenue par les entreprises de paysagisme et les utilisateurs nécessitant une couverture de qualité professionnelle. Les systèmes sans fil rendent la catégorie plus pratique, là où les grandes installations filaires seraient difficiles. Le segment de faible portée reste important pour les premiers acheteurs d'équipements et les petits jardins, bien que son avantage de prix soit sous pression à mesure que les modèles de portée moyenne gagnent des fonctionnalités qui étaient auparavant limitées aux produits haut de gamme. La durabilité des batteries et l'efficacité énergétique sont plus critiques dans les gammes de portée moyenne et élevée, car les utilisateurs s'attendent à des périodes de fonctionnement autonome plus longues. Les investissements devraient donc rester concentrés sur les modèles capables de justifier un prix plus élevé par une plus grande superficie de couverture et un effort de configuration réduit.



Par Capacité de Batterie :
La Plage 20-30 V Domine, les Plateformes Haute Tension Progressent RapidementLes batteries de la catégorie 20-30 V représentaient 50,3 % du marché en 2025. Cette plage de tension est courante dans les plateformes de tondeuses robotisées résidentielles introduites entre 2019 et 2024. Elle offre une autonomie et un couple adéquats pour les jardins jusqu'à 1 500 m² dans des conditions italiennes typiques, ce qui en fait une solution naturelle pour la grande base d'utilisateurs résidentiels. Certains fabricants proposent des systèmes de batteries compatibles avec d'autres outils électroportatifs, ce qui peut réduire le coût perçu pour les acheteurs qui possèdent déjà un pack de batteries compatible. Bosch a introduit les VISIMOW18V-100 et VISIMOW18V-200 en avril 2026 dans le cadre de son système 18V Power for All. Les plateformes partagées peuvent aider les fournisseurs à créer de la valeur dans plusieurs catégories d'équipements de jardinage.
La catégorie plus de 30 V est le segment de batterie à la croissance la plus rapide, avec une taille du marché des tondeuses à gazon robotisées en Italie pour ce segment prévue de croître à un CAGR de 13,2 % jusqu'en 2031. Les batteries à plus haute capacité sont importantes pour les équipements commerciaux utilisés sur les terrains de golf, les espaces municipaux et les grands domaines, où les utilisateurs nécessitent des fenêtres de fonctionnement plus longues et une puissance suffisante pour les terrains exigeants. L'évolution vers l'utilisation en flotte accroît l'importance de l'autonomie prolongée et de la gestion des batteries. Les plateformes haute tension prennent également en charge de plus grandes surfaces de coupe sans intervention humaine fréquente, et les utilisateurs résidentiels avec de vastes propriétés peuvent bénéficier des mêmes capacités. Cette catégorie ne remplace pas les produits à tension plus faible, car les petits jardins ont des exigences différentes en matière de coût et d'autonomie. Elle élargit plutôt la gamme de produits disponibles pour les acheteurs professionnels et les propriétaires de grandes propriétés.
Par Canal de Vente :
Le Commerce Physique Ancre la Confiance, le Commerce en Ligne Capte les Acheteurs TechnophilesLes détaillants détenaient une part de 58 % en 2025. Les démonstrations en magasin, les conseils spécialisés et les essais de produits restent importants avant que les acheteurs s'engagent dans un achat coûteux. Les détaillants connectent également les clients avec le soutien à l'installation et au service, ce qui est particulièrement pertinent pour les modèles à fil de périmètre nécessitant un étalonnage. Les réseaux de concessionnaires italiens sont concentrés dans les centres de machinerie agricole de la plaine du Pô et dans les réseaux coopératifs régionaux. Les magasins spécialisés se classent en deuxième position car les clients apprécient l'expertise catégorielle et le soutien à l'installation. Le circuit physique réduit l'incertitude pour les acheteurs ayant des configurations de pelouse complexes et continue de servir à la fois de point d'achat et de voie de service après-vente.
La vente en ligne est le canal de vente à la croissance la plus rapide, avec une croissance projetée à un CAGR de 16,4 % jusqu'en 2031. Les produits sans fil réduisent la dépendance aux concessionnaires en éliminant le besoin d'installation de fil de délimitation. Les canaux numériques soutiennent également les achats nécessitant des recherches approfondies, où les consommateurs comparent les caractéristiques techniques et les commandes utilisateur. En 2026, WORX a introduit son Landroid Vision Cloud avec précision AI et RTK Cloud, illustrant comment les fournisseurs construisent des produits autour d'une configuration guidée par application. Cependant, les ventes en ligne nécessitent toujours des informations claires sur l'adéquation du site, la connectivité et le support. Les obligations réglementaires de divulgation pour les équipements extérieurs connectés ajoutent de la complexité pour les vendeurs. En conséquence, les fournisseurs établis disposant de programmes de canaux prêts au service peuvent conserver un avantage à mesure que les ventes numériques se développent.
Par Application :
L'Échelle Résidentielle et le Dynamisme Commercial CoexistentLe résidentiel représentait une part de 68,5 % en 2025, sur la base du référentiel européen appliqué de manière directionnelle à l'Italie. Les jardins privés et la concentration de propriétaires dans le nord suburbain de l'Italie constituent la base de demande principale. Les acheteurs apprécient l'entretien régulier des pelouses sans tonte hebdomadaire directe. La disponibilité croissante de modèles sans fil en dessous de EUR 2 000 (USD 2 150) réduit la charge d'installation pour les utilisateurs résidentiels. STIGA a introduit sa gamme Vista Technology en 2026 avec des modèles dont le prix varie de EUR 999 à EUR 6 999 (USD 1 075 à USD 7 530)[3]. La gamme cible les utilisateurs recherchant une navigation avancée sans la complexité d'une installation professionnelle. La demande résidentielle reste fondamentale car elle représente la majeure partie du volume unitaire. Sa progression dépendra de l'accessibilité financière, de la facilité de configuration et de la confiance dans les performances dans des jardins variés.
L'application commerciale devrait croître à un CAGR de 11,9 % jusqu'en 2031. Les municipalités, les terrains de sport et les entreprises de paysagisme privées passent de petits essais à des déploiements plus importants. Leurs besoins diffèrent de ceux des propriétaires car ils se concentrent sur la couverture, l'allocation de la main-d'œuvre et le contrôle de la flotte. L'Italie dispose de parcs gérés, d'accotements routiers, d'installations sportives et de sites de golf qui constituent une base adressable commerciale. Ces sites nécessitent un entretien répété et une présentation cohérente des espaces verts. Les plateformes autonomes de grande surface peuvent offrir une alternative pratique pour la tonte de routine. Les utilisateurs commerciaux peuvent également accorder plus d'importance au service des fournisseurs et à la validation formelle des équipements. Cela crée un espace pour les fournisseurs capables de soutenir la gestion de flotte et la maintenance tout au long du cycle de vie des équipements.
Par Connectivité :
La Résilience Héritée du Fil de Délimitation et la Montée Structurelle de la VisionLes systèmes à fil de délimitation détenaient une part de 52,7 % en 2025, sur la base du référentiel européen. La base installée crée un cycle de remplacement, car de nombreux propriétaires sont familiers avec les configurations existantes et peuvent préférer continuer à les utiliser. Les systèmes filaires restent adaptés aux jardins avec des configurations stables et aux propriétaires qui apprécient un fonctionnement familier. Les systèmes GPS intelligent et Wi-Fi occupent une position intermédiaire en combinant la programmation par application avec le positionnement satellitaire. Ils conviennent aux jardins avec une bonne visibilité satellitaire. Les acheteurs peuvent choisir ces systèmes lorsqu'ils souhaitent plus de fonctionnalités sans passer aux équipements à caméra et LiDAR. Le choix de la connectivité continuera de dépendre de la configuration du jardin, de la préférence d'installation et du prix.
La connectivité par caméra à guidage visuel et LiDAR devrait croître à un CAGR de 19,1 % jusqu'en 2031, le taux le plus rapide parmi les catégories de connectivité sur le marché des tondeuses à gazon robotisées en Italie. Le développement récent des produits combine de plus en plus plusieurs méthodes de positionnement plutôt que de s'appuyer sur un seul système de navigation. La gamme AI Vision 2026 de Husqvarna utilise une navigation guidée par caméra pour un fonctionnement sans fil. La gamme Vista Technology 2026 de STIGA utilise également une navigation par caméra pilotée par IA et une installation sans antenne. Ces approches sont pertinentes pour les jardins italiens où la lumière, le terrain, les plantations et la couverture satellitaire peuvent varier au sein d'une même propriété. Les systèmes multi-capteurs peuvent améliorer l'adéquation des produits dans les cas où un fil de délimitation ou un seul signal satellitaire est insuffisant.

Analyse Géographique
L'Italie est l'un des principaux pays d'Europe pour le marché des tondeuses à gazon robotisées. La Lombardie, le Piémont, l'Émilie-Romagne et la Vénétie représentent la majorité des ventes unitaires résidentielles. Ces régions du nord bénéficient d'un pouvoir d'achat des ménages plus élevé et de réseaux de concessionnaires et de services plus établis. Leurs jardins suburbains et périurbains constituent la base principale de la demande résidentielle. Le Latium est le principal marché du centre de l'Italie, porté par la ceinture suburbaine de Rome.
L'Italie combine des conditions de jardins irrégulières typiques du sud de l'Europe avec des zones à revenus plus élevés dans le nord et une fabrication nationale de tondeuses robotisées. Le fossé de revenus nord-sud façonne le rythme d'adoption par les ménages à travers le pays. Les fabricants locaux et les réseaux de concessionnaires soutiennent les acheteurs qui nécessitent une évaluation du site, des conseils d'installation et un soutien au service. Cela crée des conditions d'adoption variables selon les régions italiennes, même lorsque les mêmes produits sont disponibles à l'échelle nationale.
Le sud de l'Italie et les îles accusent un retard d'adoption en raison de revenus des ménages plus faibles, de réseaux de concessionnaires moins denses et d'un terrain vallonné qui peut limiter la couverture satellitaire. Les terrasses, les pentes, les plantations denses et le couvert d'arbres matures rendent également la navigation plus difficile dans les zones centrales et méridionales. Le Plan national de relance et de résilience de l'Italie comprend des investissements dans le haut débit qui peuvent améliorer la connectivité requise pour le fonctionnement RTK assisté par le cloud. Une meilleure couverture peut soutenir l'utilisation des produits dans les zones mal desservies. Cependant, l'expansion géographique continuera de dépendre du prix, de la disponibilité des services locaux et d'une navigation fiable dans les terrains difficiles.
Paysage Concurrentiel
Concentration du Marché
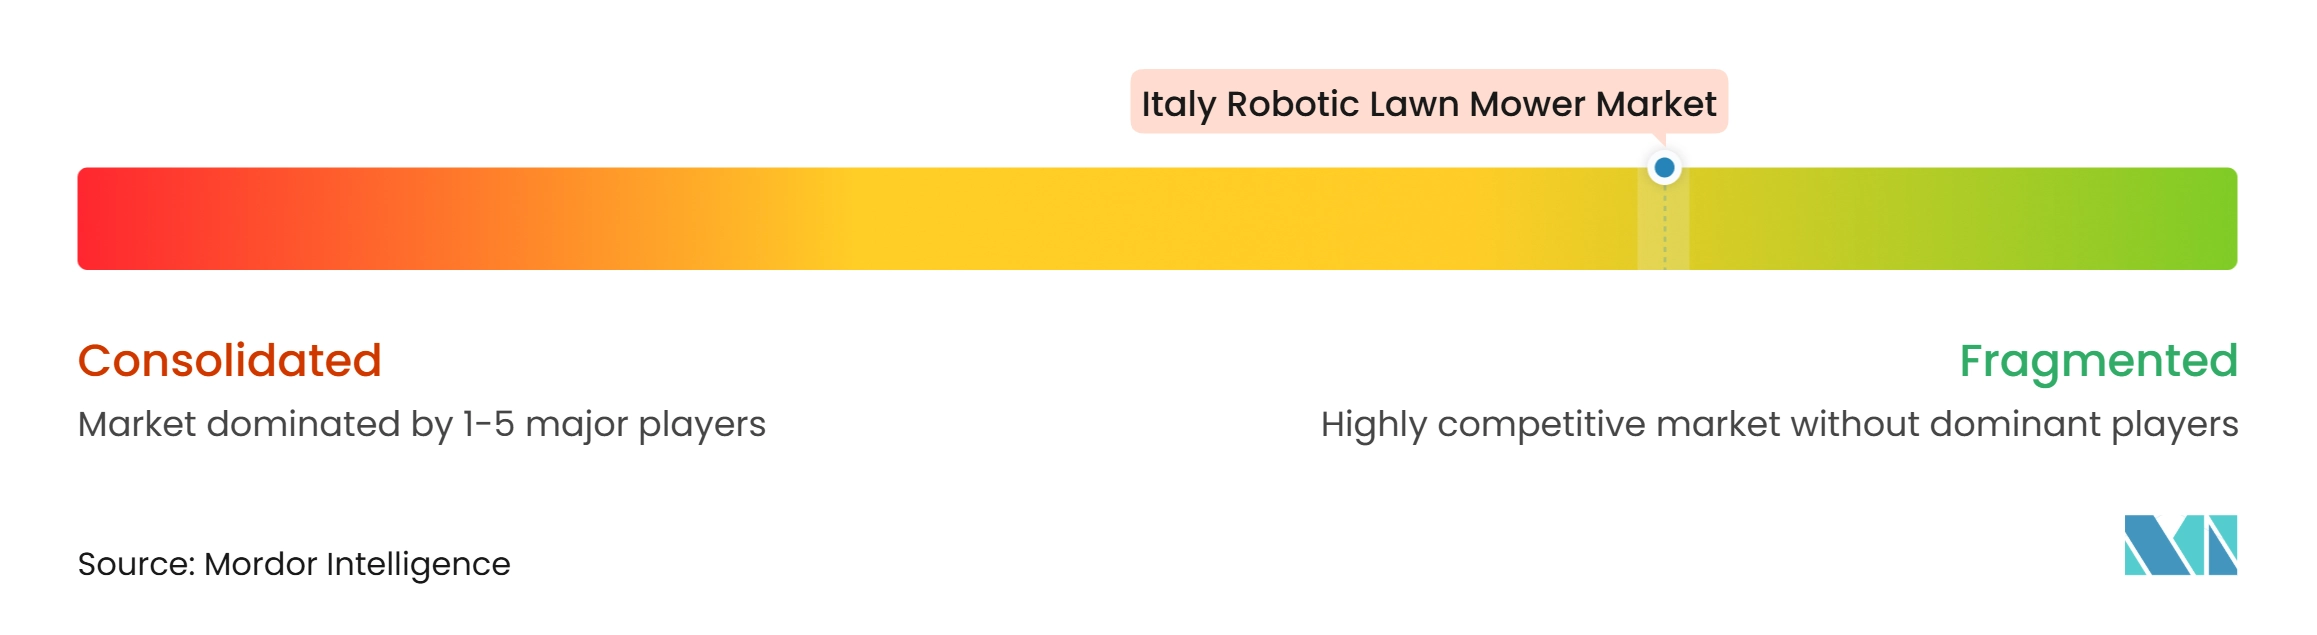
Le marché des tondeuses à gazon robotisées en Italie présente une structure concurrentielle fragmentée. Les 5 principaux acteurs sont Husqvarna Group, Zucchetti Centro Sistemi S.p.a., Robert Bosch GmbH, Honda Motor Co. et Positec Tool Corporation. Husqvarna Group domine le marché, soutenu par son réseau de concessionnaires Automower et sa plateforme satellitaire EPOS. L'entreprise a introduit 7 modèles AI Vision en 2026 pour les usages résidentiels et municipaux. Zucchetti Centro Sistemi S.p.a. tire parti de la production italienne et des relations établies avec les concessionnaires. Sa plateforme Ambrogio intègre plusieurs technologies de navigation, la connectivité applicative 4G et une couverture allant jusqu'à 80 000 m².
La concurrence se concentre autour de 2 principales orientations produits. Les fournisseurs résidentiels se concentrent sur la navigation sans fil, l'évitement des obstacles et la gestion automatisée des bords. Les fournisseurs commerciaux mettent l'accent sur la couverture de grande surface, le contrôle de flotte et la maintenabilité. STIGA a lancé l'APX Pro en 2026 pour des surfaces allant jusqu'à 27 000 m² par cycle de tonte en utilisant 6 batteries ePower Pro interchangeables. Husqvarna a lancé l'Automower 560 EPOS pour les municipalités, les parcs, les écoles, les universités et les parcs d'affaires, avec une capacité allant jusqu'à 1,5 acres par période de 24 heures. Bosch a ajouté des modèles semi-autonomes à son système 18V Power for All pour les jardins jusqu'à 200 m². Ces développements indiquent que les fournisseurs s'adressent à différentes tailles de jardins et exigences des acheteurs plutôt que de se concurrencer via un format de produit unique.
La gestion de flotte commerciale reste un domaine de service potentiel à mesure que l'adoption professionnelle se développe. La surveillance en cloud, les alertes de maintenance et la programmation peuvent créer une relation client continue après la vente initiale de l'équipement. Les acheteurs institutionnels peuvent également exiger une certification de sécurité avant d'ajouter des équipements autonomes aux appels d'offres de maintenance publique. Les fournisseurs disposant de solides réseaux de concessionnaires et de services peuvent être mieux positionnés pour répondre à ces exigences. Le soutien local reste important lorsqu'une machine doit fonctionner sur des terrains difficiles ou de grands sites gérés. Les entrants internationaux peuvent se concurrencer par des lancements de produits rapides et la distribution numérique, tandis que les fournisseurs nationaux peuvent se concurrencer par la fabrication locale, les relations avec les installateurs et l'expertise spécifique aux jardins. Le marché des tondeuses à gazon robotisées en Italie restera concurrentiel, car aucun fournisseur unique ne détient suffisamment de parts pour contrôler la catégorie.
Leaders du Secteur des Tondeuses à Gazon Robotisées en Italie
-
Husqvarna Group
-
Robert Bosch GmbH
-
Honda Motor Co.
-
Positec Tool Corporation
-
Zucchetti Centro Sistemi S.p.a.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tondeuses à Gazon Robotisées en Italie Entreprises couvertes dans ce rapport
- Husqvarna Group
- Zucchetti Centro Sistemi S.p.A. (Ambrogio Robot)
- Robert Bosch GmbH (Gardena and Indego)
- Honda Motor Co., Ltd. (Miimo)
- Positec Tool Corporation (WORX Landroid)
- STIGA S.p.A.
- Deere and Company
- AL-KO Kober SE
- Segway Inc. (Navimow)
- Mammotion Technology Co., Ltd.
- Kress Robotik GmbH
- The Toro Company
- ANDREAS STIHL AG and Co. KG
- Makita Corporation
- Greenworks Tools
Développements industriels récents dans Marché des Tondeuses à Gazon Robotisées en Italie
- Avril 2026 : Husqvarna Group a lancé sa gamme Automower AI Vision avec 7 nouveaux modèles, dont l'Aspire R6V, le 308V et le 312V. La gamme utilise une navigation IA guidée par caméra pour une installation sans fil et couvre des jardins de 400 m² à 7 500 m².
- Avril 2026 : Robert Bosch GmbH a lancé les VISIMOW18V-100 et VISIMOW18V-200. Ce sont les premières tondeuses robotisées semi-autonomes du système 18V Power for All de Bosch et ne nécessitent ni fils de périmètre ni balises de navigation externes pour les jardins jusqu'à 200 m².
- Mars 2026 : STIGA a lancé l'APX Pro, une tondeuse professionnelle autonome alimentée par batterie pour des surfaces allant jusqu'à 27 000 m² par cycle de tonte, alimentée par 6 batteries ePower Pro interchangeables. Le produit cible les installations sportives, les municipalités, les clubs de golf et les grands domaines.
Périmètre du Rapport sur le Marché des Tondeuses à Gazon Robotisées en Italie
Une tondeuse à gazon robotisée est une machine autonome alimentée par batterie conçue pour tondre et entretenir la pelouse avec une intervention humaine minimale. Elle utilise des capteurs, des systèmes de navigation et des commandes intelligentes pour fonctionner dans une zone de pelouse définie, éviter les obstacles, maintenir la hauteur d'herbe souhaitée et se recharger automatiquement lorsque nécessaire.
Le rapport sur le marché des tondeuses à gazon robotisées en Italie est segmenté par portée (faible, moyenne et élevée), par capacité de batterie (moins de 20 V, 20 à 30 V et plus de 30 V), par canal de vente (détaillants, magasins spécialisés et en ligne), par connectivité (fil de délimitation, GPS intelligent et Wi-Fi, et systèmes à guidage visuel, caméra et LiDAR), et par utilisateur final (propriétaires, entreprises de paysagisme, terrains de sport et parcs, municipalités, terrains de golf et autres). Les prévisions du marché sont présentées en termes de valeur en USD.
Aperçu de la segmentation
| Faible Portée |
| Portée Moyenne |
| Portée Élevée |
| Moins de 20 V |
| 20 à 30 V |
| Plus de 30 V |
| Détaillants |
| Magasins Spécialisés |
| En Ligne |
| Résidentiel |
| Commercial |
| Propriétaires |
| Entreprises de Paysagisme |
| Terrains de Sport et Parcs |
| Municipalités |
| Terrains de Golf |
| Autres Utilisateurs Finaux |
| Fil de Délimitation |
| GPS Intelligent et Wi-Fi |
| Guidage Visuel, Caméra et LiDAR |
| Par Portée | Faible Portée |
| Portée Moyenne | |
| Portée Élevée | |
| Par Capacité de Batterie | Moins de 20 V |
| 20 à 30 V | |
| Plus de 30 V | |
| Par Canal de Vente | Détaillants |
| Magasins Spécialisés | |
| En Ligne | |
| Par Application | Résidentiel |
| Commercial | |
| Par Utilisateur Final | Propriétaires |
| Entreprises de Paysagisme | |
| Terrains de Sport et Parcs | |
| Municipalités | |
| Terrains de Golf | |
| Autres Utilisateurs Finaux | |
| Par Connectivité | Fil de Délimitation |
| GPS Intelligent et Wi-Fi | |
| Guidage Visuel, Caméra et LiDAR |
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché des tondeuses à gazon robotisées en Italie d'ici 2031 ?
Le marché des tondeuses à gazon robotisées en Italie devrait atteindre 76,9 millions USD d'ici 2031, avec une croissance à un CAGR de 7,3 % à partir de 2026.
Quelle gamme de produits domine la demande en Italie ?
La portée moyenne a dominé avec une part de 44,1 % en 2025, tandis que la portée élevée devrait connaître la croissance la plus rapide avec un CAGR de 15,5 % jusqu'en 2031.
Pourquoi les tondeuses robotisées sans fil suscitent-elles un intérêt croissant en Italie ?
Les systèmes RTK sans fil et à base de caméra réduisent les besoins d'installation et peuvent mieux s'adapter aux jardins irréguliers, aux passages étroits et aux terrains changeants.
Quel canal de vente connaît la croissance la plus rapide pour les tondeuses à gazon robotisées en Italie ?
Les ventes en ligne devraient croître à un CAGR de 16,4 % jusqu'en 2031, les produits sans fil réduisant la dépendance à l'installation de fil de périmètre.
Quels utilisateurs finaux offrent la plus forte opportunité de croissance ?
Les entreprises de paysagisme devraient croître à un CAGR de 11,2 % à mesure que les contraintes de personnel accroissent l'intérêt pour la tonte autonome des espaces verts sous contrat.