
Taille et part du marché de l'eau pour batteries d'onduleur
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 61.32 Millions de dollars américains |
| Taille du Marché (2031) | 79.54 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 5.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'eau pour batteries d'onduleur par Mordor Intelligence
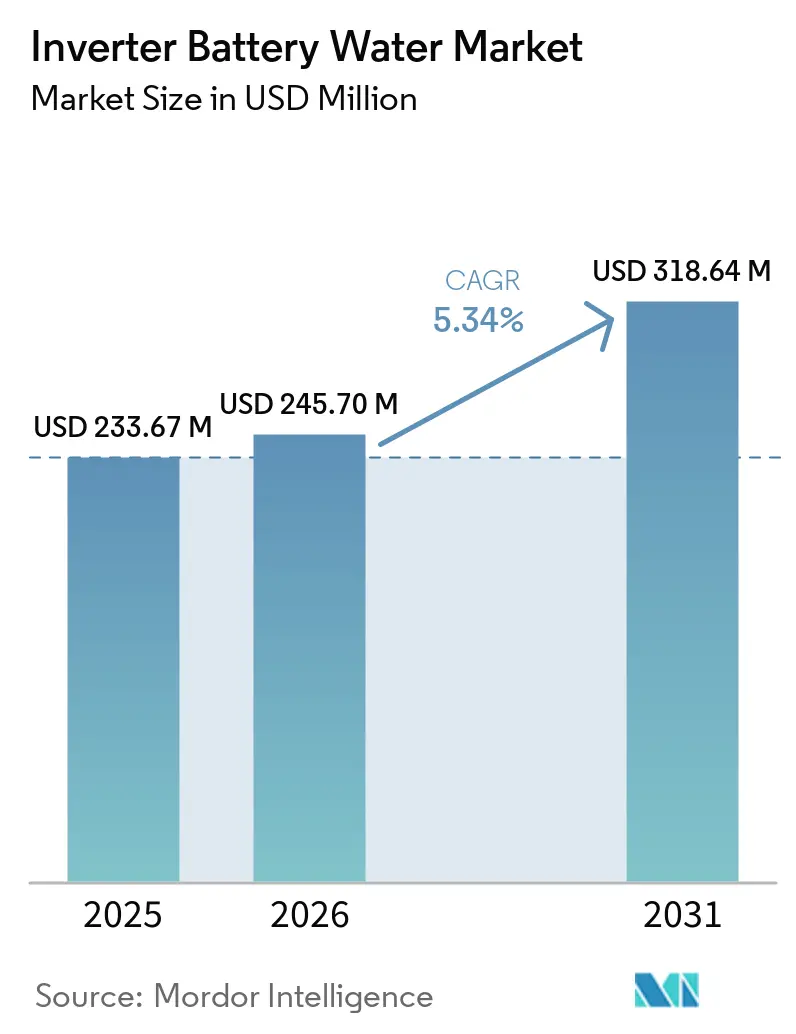
La taille du Marché de l'Eau pour Batteries d'Onduleurs était évaluée à 58,23 millions USD en 2025 et devrait croître de 61,32 millions USD en 2026 pour atteindre 79,54 millions USD d'ici 2031, à un TCAC de 5,34 % durant la période de prévision (2026-2031). La demande est portée par les batteries plomb-acide ouvertes, qui nécessitent un réapprovisionnement périodique en électrolyte avec de l'eau purifiée. Des grades distillés, déminéralisés, déionisés et ultra-purs sont utilisés, la norme applicable fixant une limite de solides dissous totaux à 2 mg/L et une limite de conductivité à 10 µS/cm. Une utilisation accrue de l'alimentation de secours et des cycles de batterie plus fréquents soutiennent les achats récurrents dans les installations résidentielles, commerciales, industrielles et de télécommunications. Les détaillants organisés et les réseaux de services de batteries peuvent accroître la demande de produits certifiés en liant la qualité de l'eau à la documentation de maintenance et de garantie. La transition à long terme vers les batteries plomb-acide étanches à régulation par soupape (VRLA) et les batteries lithium-ion demeure une contrainte, ces technologies ne nécessitant pas de recharge en électrolyte.
Points clés du rapport
- Par type de produit, l'eau distillée détenait 43,84 % de la part du marché de l'eau pour batteries d'onduleur en 2025, tandis que l'eau déminéralisée devrait croître à un CAGR de 5,86 % jusqu'en 2031.
- Par type de batterie, les batteries d'onduleur tubulaires détenaient 56,15 % de la part du marché de l'eau pour batteries d'onduleur en 2025 et devraient se développer à un CAGR de 5,74 % jusqu'en 2031.
- Par secteur d'utilisation finale, les utilisateurs résidentiels représentaient 63,42 % de la part des revenus en 2025, tandis que le secteur des télécommunications devrait se développer à un CAGR de 6,23 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 46,38 % de la part des revenus en 2025 et devrait croître à un CAGR de 6,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Augmentation de la pénétration de l'alimentation de secours et de la fréquence des pannes de courant | +1.6% | Mondial, concentré en Asie du Sud, en Afrique subsaharienne et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Croissance des batteries d'onduleur tubulaires plomb-acide ouvertes | +1.3% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Préservation de la durée de vie des batteries et sensibilisation à la maintenance | +0.7% | Mondial, avec des gains précoces en Inde, au Bangladesh et au Nigéria | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et des réseaux de services de batteries de marque | +0.5% | Inde, Asie du Sud-Est et zones urbaines d'Afrique subsaharienne | Court terme (≤ 2 ans) |
| Traçabilité de la qualité de l'eau et assurance de faibles solides dissous totaux (TDS) pour la conformité à la garantie | +0.4% | Mondial, concentré dans les marchés organisés | Moyen terme (2-4 ans) |
| Stress thermique et climatique augmentant la fréquence d'arrosage dans les parcs installés | +0.6% | Asie du Sud, Moyen-Orient et Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la pénétration de l'alimentation de secours et de la fréquence des pannes de courant
L'écart de fiabilité du réseau électrique en Inde soutient une demande continue pour les batteries d'onduleur ouvertes. Les données du ministère de l'Énergie pour 2024-25 ont montré une durée annuelle de panne inférieure à 2 heures dans le Maharashtra urbain et supérieure à 1 200 heures dans les zones rurales du Bihar et de l'Uttar Pradesh. Ces conditions font de l'installation d'une batterie tubulaire une nécessité pratique pour de nombreux ménages plutôt qu'un achat discrétionnaire. Selon les données de la Banque mondiale, la région Asie de l'Est et Pacifique a enregistré le taux d'urbanisation annuel le plus élevé au monde, à 3 %. Les nouveaux ménages urbains dans des zones à réseau sous tension peuvent accroître l'utilisation des onduleurs et le cyclage des batteries. Un cyclage plus fréquent peut raccourcir l'intervalle entre les ajouts d'électrolyte. Cette relation permet au marché de l'eau pour batteries d'onduleur de croître à la fois grâce aux ajouts de parc et à une consommation plus élevée par batterie installée.
Croissance des batteries d'onduleur tubulaires plomb-acide ouvertes
La capacité de décharge profonde des batteries tubulaires soutient une utilisation régulière dans les foyers où les pannes nécessitent un cyclage fréquent des batteries. Exide Industries offre une garantie de 60 mois pour les batteries tubulaires, tandis que Luminous Power Technologies offre des conditions de 60 à 66 mois pour les gammes tubulaires hautes. Les fabricants préconisent des inspections régulières du niveau d'électrolyte, notamment dans des conditions de haute température. Les manuels d'EnerSys et de Trojan Battery exigent de l'eau distillée ou déminéralisée pour la maintenance des batteries ouvertes. La part ouverte du marché des batteries plomb-acide stationnaires devrait atteindre 3,48 milliards USD d'ici 2031.
Préservation de la durée de vie des batteries et sensibilisation à la maintenance
Les cellules plomb-acide ouvertes nécessitent une eau qui n'introduit pas de contaminants minéraux ou organiques nocifs. EnerSys indique que les impuretés peuvent endommager les composants de la batterie et affecter les performances. Trojan Battery préconise des tests de l'eau pour s'assurer que les solides dissous totaux sont inférieurs à 5 parties par million (ppm) avant le remplissage. Les marques de batteries, les plateformes de vente au détail et les prestataires de services fournissent de plus en plus aux clients des instructions de maintenance. Luminous atteint plus de 100 millions de foyers via plus de 350 centres de service et 100 000 partenaires de distribution, offrant un large canal pour les conseils de maintenance[1]. Des conseils clairs peuvent orienter les achats vers des produits d'eau étanches et certifiés en termes de pureté, et soutenir les achats répétés grâce à des calendriers de service réguliers sur le marché de l'eau pour batteries d'onduleur.
Stress thermique et climatique augmentant la fréquence d'arrosage dans les parcs installés
Les températures ambiantes élevées augmentent la perte d'eau des batteries plomb-acide ventilées lors de la charge. Une étude de 2024 publiée dans Batteries a documenté les effets opérationnels de la chaleur sur les batteries plomb-acide, l'Université de technologie de Delft indiquant que la durée des pannes de courant en Inde a augmenté de 15 à 60 % lors des vagues de chaleur dépassant 40 °C. La chaleur et les périodes de panne prolongées peuvent simultanément augmenter le cyclage des batteries, ce qui peut accroître la consommation d'électrolyte en Asie du Sud, au Moyen-Orient et en Afrique de l'Ouest. Cet effet est le plus pertinent pour les batteries tubulaires ventilées utilisées dans les foyers, les sites de télécommunications et les installations éloignées. Des périodes prolongées de haute température peuvent donc soutenir une demande récurrente sur le marché de l'eau pour batteries d'onduleur sans nécessiter une augmentation proportionnelle des expéditions de batteries.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Passage aux batteries plomb-acide étanches à régulation par soupape (VRLA) et aux batteries lithium réduisant la demande en eau | -1.2% | Mondial, plus prononcé en Amérique du Nord, en Europe et dans l'Inde urbaine | Long terme (≥ 4 ans) |
| Substituts informels à faible coût et sans marque | -0.6% | Asie du Sud, Afrique subsaharienne et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Faible valeur unitaire et ratio élevé coût logistique/coût produit | -0.4% | Mondial, concentré dans les marchés éloignés et ruraux | Moyen terme (2-4 ans) |
| Mauvaise utilisation par les utilisateurs et confusion d'application avec l'eau osmosée, bouillie ou de pluie | -0.5% | Asie du Sud, Afrique de l'Ouest et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Passage aux batteries VRLA étanches et aux batteries lithium réduisant la demande en eau
Les batteries VRLA étanches dominent le marché des batteries plomb-acide stationnaires en 2025 et ne nécessitent pas de recharge en électrolyte. Chaque nouvelle unité étanche réduit le besoin de maintenance en eau adressable. Luminous a mis en service une ligne d'assemblage de batteries lithium-ion de 500 MWh à Baddi en janvier 2026. Livguard a également lancé la batterie universelle Lithium XOne en mai 2026, compatible avec les systèmes d'onduleur. Le parc résidentiel indien installé reste en grande partie composé de batteries plomb-acide tubulaires et suit des cycles de remplacement de 5 à 7 ans. Ce profil de remplacement signifie que les batteries ouvertes continuent de soutenir le marché de l'eau pour batteries d'onduleur jusqu'en 2030, même si les alternatives sans entretien gagnent en adoption.
Substituts informels à faible coût et sans marque
Les produits non étiquetés et à marque approximative peuvent détourner la demande des fournisseurs certifiés sur les marchés sensibles aux prix. De nombreux utilisateurs ne reconnaissent pas la différence entre l'eau de qualité batterie et l'eau provenant de sources domestiques inadaptées. La norme de la Commission électrotechnique internationale (CEI) 62877-2:2016 limite les solides dissous totaux à 2 mg/L pour l'eau utilisée dans les accumulateurs plomb-acide ventilés. La norme nationale chinoise GB/T 42323-2023 fournit un référentiel produit que les fournisseurs peuvent mentionner sur les étiquettes et dans la documentation. Des systèmes d'application comparables sont moins établis dans plusieurs marchés d'Afrique subsaharienne et d'Asie du Sud-Est. Le commerce organisé, la pureté documentée et l'application des garanties peuvent aider les fournisseurs formels à différencier leurs produits sur le marché de l'eau pour batteries d'onduleur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
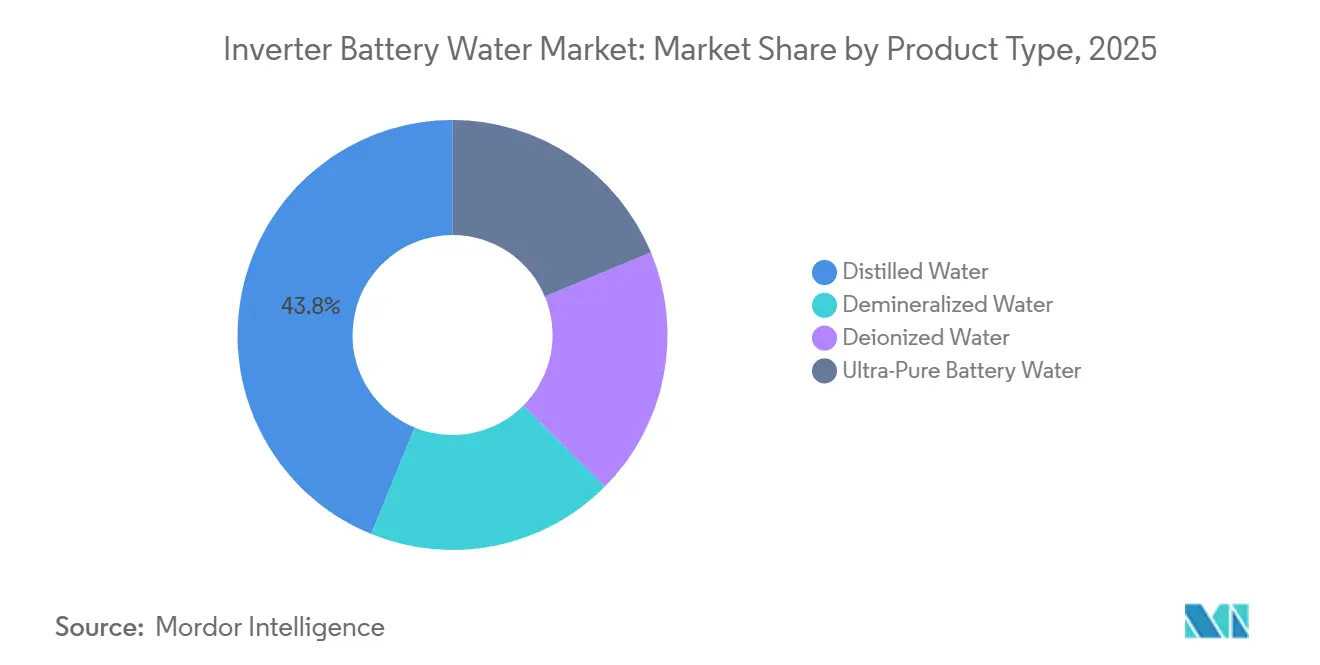
l'eau distillée conserve sa position dominante tandis que l'eau déminéralisée soutient la demande en vracL'eau distillée représentait 43,84 % des revenus en 2025. Elle reste le produit le plus largement spécifié pour la maintenance des batteries ouvertes des consommateurs et des professionnels. Les manuels d'EnerSys et de Trojan Battery identifient l'eau distillée ou déminéralisée comme adaptée aux recharges d'électrolyte. Sa position solide reflète l'utilisation établie par les acheteurs particuliers et les réseaux de services organisés. Le produit est également conforme aux limites de conductivité et de solides dissous totaux de la norme CEI 62877-2:2016.
L'eau déminéralisée devrait enregistrer le CAGR le plus élevé par type de produit, à 5,86 %, de 2026 à 2031. La production par échange d'ions peut soutenir un approvisionnement à l'échelle commerciale pour les opérateurs de télécommunications et les acheteurs institutionnels qui s'approvisionnent en eau en vrac. Cette voie de production joue un rôle pratique sur le marché de l'eau pour batteries d'onduleur, où une maintenance récurrente est requise sur de grandes banques de batteries. L'eau déionisée occupe une position intermédiaire entre les produits distillés et ultra-purs. Elle est utilisée dans des programmes de télécommunications multinationaux qui appliquent les seuils de conductivité de la CEI comme exigence commune d'approvisionnement. L'eau ultra-pure pour batteries reste une catégorie plus restreinte pour les fabricants d'équipements d'origine et les acheteurs industriels de précision ayant des exigences strictes de compatibilité des électrodes.

Par type de batterie :
les batteries tubulaires soutiennent une demande de maintenance récurrenteLes batteries tubulaires représentaient 56,15 % du marché de l'eau pour batteries d'onduleur en 2025 et devraient croître à un CAGR de 5,74 % jusqu'en 2031. Leur structure de plaques soutient des cycles de décharge profonde quotidiens dans les applications de secours résidentielles. La catégorie de produits sert également les utilisateurs qui nécessitent une durée de vie prolongée des batteries. Les conditions de garantie d'Exide et de Luminous reflètent l'importance de périodes de service plus longues pour les produits tubulaires hauts. Cela crée une période prolongée durant laquelle chaque batterie ouverte nécessite une inspection et un remplissage périodiques de l'électrolyte.
Les recommandations des fabricants préconisent de vérifier les niveaux d'électrolyte au moins une fois par mois et plus fréquemment dans des conditions de haute température. Ce calendrier peut générer plusieurs opportunités d'achat d'eau par batterie chaque année. Les batteries tubulaires ouvertes conservent également un rôle dans les applications stationnaires à haute température où la maintenance sur le terrain et la longue durée de service sont valorisées. Les batteries à plaques planes et autres formats plomb-acide ouverts constituent une base de demande secondaire dans les environnements commerciaux et industriels. Leur utilisation s'étend à l'Amérique du Nord, à l'Europe et aux zones urbaines d'Asie. Le marché de l'eau pour batteries d'onduleur dépend donc des exigences de maintenance de plusieurs conceptions ouvertes, bien que les produits tubulaires restent la principale source de demande.
Par secteur d'utilisation finale :
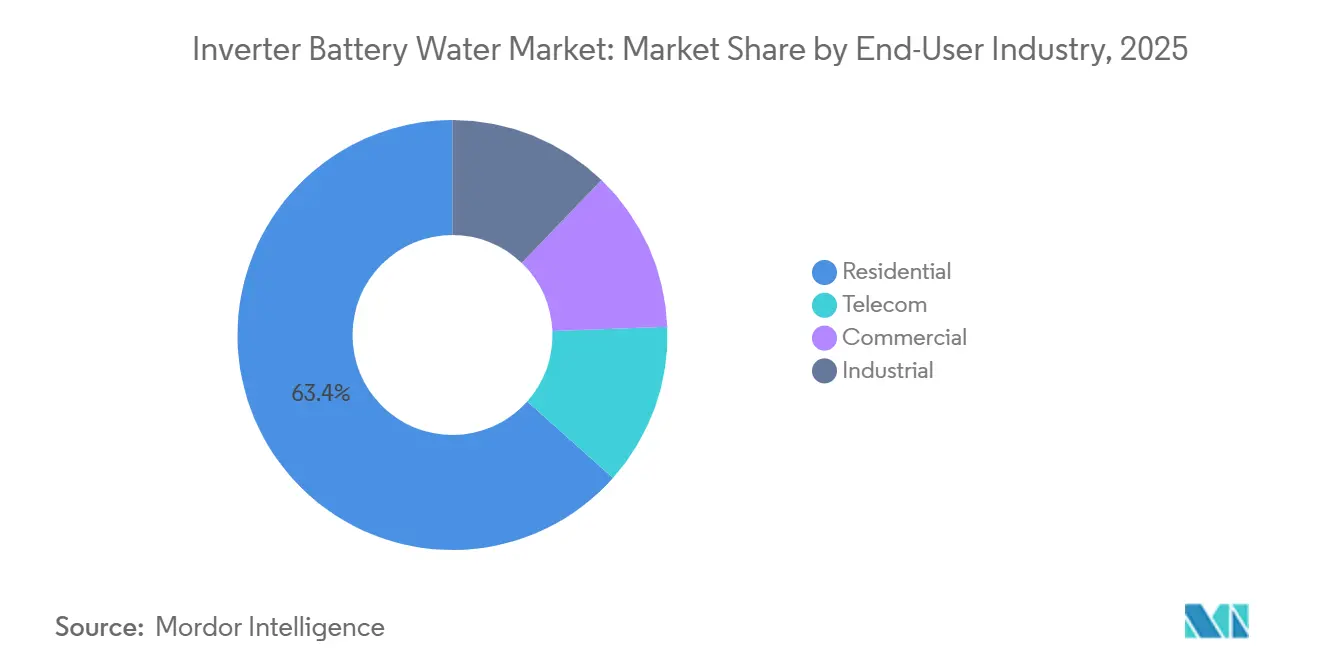
la demande résidentielle est en tête tandis que les télécommunications affichent une croissance plus rapideLes utilisateurs finaux résidentiels représentaient 63,42 % des revenus du marché de l'eau pour batteries d'onduleur en 2025. Cette part reflète la large base de batteries d'onduleur domestiques dans les États indiens où l'alimentation du réseau est peu fiable. Les zones rurales du Bihar et de l'Uttar Pradesh ont enregistré jusqu'à 1 200 heures annuelles de panne par ménage en 2024-25. La maintenance domestique est soutenue par la portée de distribution des marques Exide, Luminous et Amara Raja. Le réseau de services et de distribution de Luminous offre un canal pour les conseils sur la qualité de l'eau et le réapprovisionnement organisé.
Le segment des télécommunications devrait être le segment d'utilisation finale à la croissance la plus rapide, à un CAGR de 6,23 % jusqu'en 2031. La densification des tours en Afrique subsaharienne et en Asie du Sud devrait élargir le parc installé de banques de batteries ouvertes. Les utilisateurs commerciaux, notamment les petites et moyennes entreprises, les bureaux et les commerces de détail, constituent le deuxième plus grand bassin de demande. Les opérations industrielles ajoutent une demande stable dans les secteurs de la fabrication, de l'alimentation de secours, de l'électrification hors réseau et de l'exploitation minière. Cette diversité réduit la dépendance du marché de l'eau pour batteries d'onduleur à l'égard d'un seul groupe d'utilisateurs finaux.
Analyse géographique
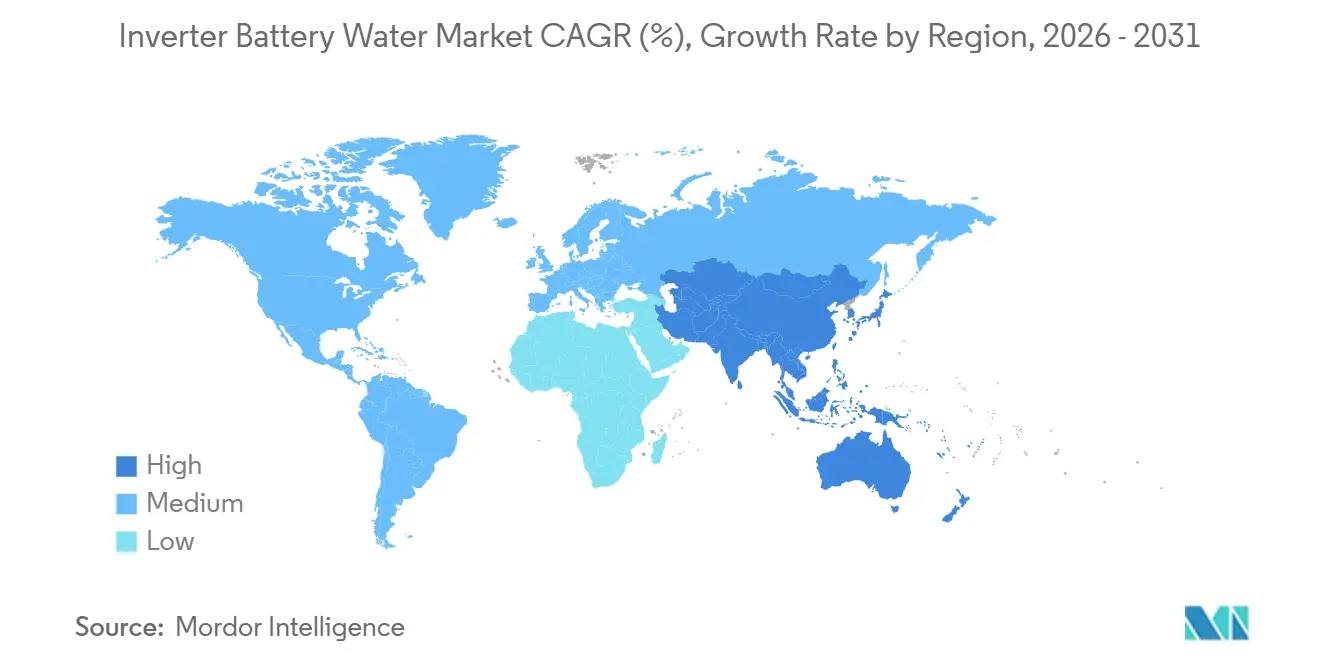
Marché de l'eau pour batteries d'onduleurs en Europe, Amérique du Nord et APAC
L'Asie-Pacifique a représenté 46,38 % des revenus mondiaux en 2025 et devrait se développer à un CAGR de 6,05 % jusqu'en 2031. L'Inde reste le principal moteur de la demande dans la région, car les coupures prolongées rendent l'entretien des onduleurs indispensable pour de nombreux foyers. Les zones rurales du Bihar et de l'Uttar Pradesh ont connu des durées annuelles de coupures supérieures à 1 200 heures par foyer en 2024-2025. La Chine contribue à la demande industrielle et commerciale, de plus en plus régie par la norme GB/T 42323-2023. Cette norme renforce la position des fournisseurs capables de garantir une qualité documentée. L'Asie du Sud-Est soutient également la demande régionale à travers des réseaux électriques sensibles aux conditions climatiques et une dépendance à l'hydroélectricité. La Banque mondiale a signalé que la sécheresse de 2023 a entraîné la fermeture de 11 centrales hydroélectriques dans le nord du Vietnam, provoquant des pannes prolongées[2]. L'Indonésie, les Philippines et le Myanmar présentent des conditions de réseau propices à l'adoption d'onduleurs résidentiels et commerciaux. Le Japon et la Corée du Sud représentent une demande plus spécialisée pour les grades déionisés et ultra-purs dans les applications industrielles. L'Amérique du Nord et l'Europe représentent une part combinée modérée, les onduleurs à batteries inondées résidentielles étant moins répandus dans ces régions. Les batteries au plomb-acide inondées continuent de soutenir les applications marines, industrielles et les énergies renouvelables hors réseau en Amérique du Nord.
Marché de l'eau pour batteries d'onduleurs en EMEA et en Amérique du Sud
L'Europe est contrainte par une utilisation plus importante des technologies VRLA et lithium ainsi que par une plus grande fiabilité du réseau électrique. Les applications industrielles et dans les centres de données continuent de stimuler la demande en eau déminéralisée et déionisée. L'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des conditions favorables à l'utilisation de batteries inondées là où le service de réseau est irrégulier ou les températures élevées. Le Brésil et l'Argentine dominent la production sud-américaine grâce aux déploiements d'onduleurs résidentiels et commerciaux. Des températures supérieures à 40 °C au Moyen-Orient augmentent la perte d'eau dans les bancs de batteries inondées lors de la charge. Les sites de télécommunications en Afrique subsaharienne continuent de s'appuyer sur d'anciens bancs de batteries inondées, notamment dans les zones rurales et isolées.
Paysage concurrentiel
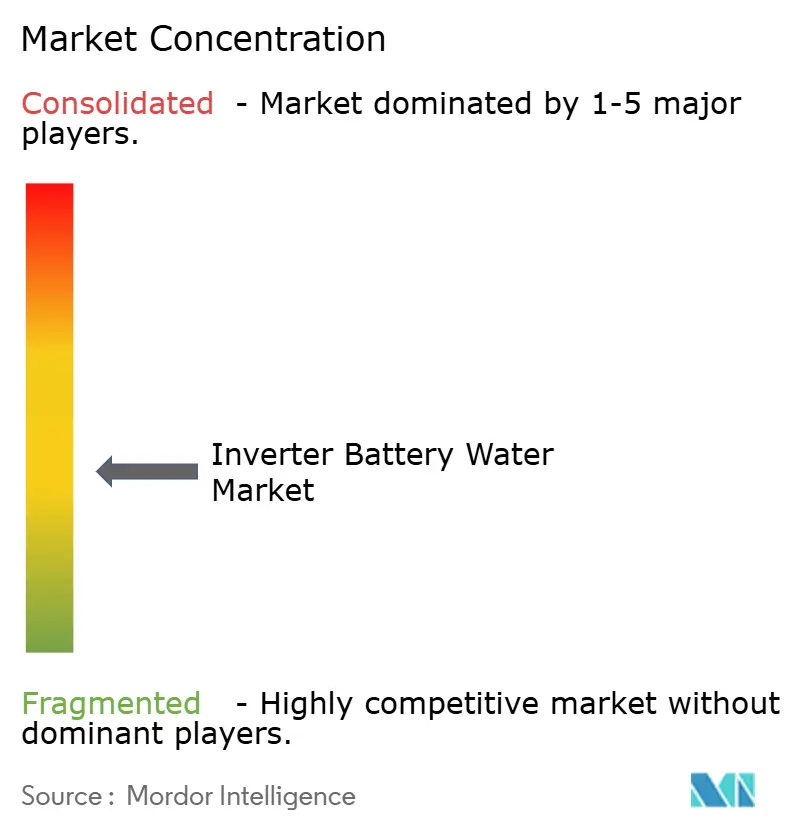
Le marché de l'eau pour batteries d'onduleur est modérément fragmenté. Exide Industries, Amara Raja Energy & Mobility et Luminous Power Technologies promeuvent des produits d'eau approuvés via leurs écosystèmes de services d'onduleur. Luminous atteint plus de 100 millions de foyers via plus de 350 centres de service et 100 000 partenaires de distribution. Cette portée de distribution permet aux marques de batteries de lier les dossiers de maintenance et les conditions de garantie aux exigences de qualité de l'eau. Des fournisseurs spécialisés tels que RIGHTPURE Industries, BePURE et Anchiale Technologies se démarquent par leur pureté certifiée et leur traçabilité. Les certificats de conductivité par lot et les enregistrements de lot avec code QR sont pertinents pour les acheteurs de télécommunications et industriels qui exigent une conformité documentée de l'approvisionnement.
La norme CEI 62877-2:2016 et la norme BIS IS 1069:2021 soutiennent les décisions d'achat basées sur la qualité de l'eau plutôt que sur le seul prix. Les fournisseurs organisés utilisent des bouchons étanches, des becs verseurs et des informations de lot pour réduire la contamination lors de la manipulation. Ces caractéristiques produit répondent aux préoccupations des clients concernant les variations de solides dissous totaux lors du stockage. Les marques de batteries peuvent également utiliser des bases de données d'installation pour proposer un réapprovisionnement planifié via les réseaux de services. La mise en service par Luminous en janvier 2026 d'une ligne d'assemblage lithium-ion de 500 MWh reflète le mouvement plus large des fournisseurs de batteries vers des technologies sans entretien. Ce mouvement pourrait réduire la priorité stratégique accordée aux accessoires de maintenance plomb-acide au fil du temps.
Le lancement par Livguard en mai 2026 de la batterie universelle Lithium XOne a réduit les obstacles de compatibilité pour l'adoption du lithium dans les systèmes d'onduleur résidentiels. Ce mouvement produit exerce une pression sur la base adressable à long terme pour les batteries ouvertes nécessitant de l'eau. Les fournisseurs d'eau spécialisés pourraient rechercher des relations de distribution là où les marques de batteries orientent davantage de ressources vers les produits lithium. Les entreprises de traitement de l'eau disposant d'une infrastructure d'échange d'ions ou d'osmose inverse peuvent également entrer dans l'approvisionnement en vrac en ajoutant une certification de qualité batterie. Leurs capacités de production industrielle existantes peuvent réduire la nécessité de construire un réseau de vente au détail pour les clients institutionnels. Le marché de l'eau pour batteries d'onduleur reste modérément fragmenté car les marques de batteries et les fournisseurs d'eau spécialisés servent les clients par des canaux distincts. Aucune donnée combinée de part de marché au niveau des entreprises n'était disponible pour les principaux fournisseurs.
Leaders du secteur de l'eau pour batteries d'onduleur
-
EXIDE INDUSTRIES LTD.
-
Luminous India
-
Amara Raja Energy & Mobility Limited
-
Okaya Power Private Limited
-
Livguard
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'eau pour batteries d'onduleurs Entreprises couvertes dans ce rapport
- Amara Raja Energy & Mobility Limited
- Anchiale Technologies Pvt Ltd
- BePURE
- C&D Technologies, Inc.
- Cleansol
- Cosmic Electronics
- EXIDE INDUSTRIES LTD.
- HBL Engineering Limited
- Livguard
- Luminous India
- Myg Engineering Private Limited
- Neckkonix
- Okaya Power Private Limited
- RIGHTPURE INDUSTRIES
- Su-Kam
- Water Care Technologies
Développements industriels récents dans Marché de l'eau pour batteries d'onduleurs
- Juillet 2026 : Amara Raja Advanced Cell Technologies a mis en service une usine de qualification client (CQP) de 60 MWh dans son Giga Corridor à Mahabubnagar, Telangana, représentant un investissement de 500 crores INR (~60 millions USD). L'installation fournit des cellules lithium-ion cylindriques et prismatiques aux clients OEM pour validation à partir d'août 2026, marquant une étape dans la transition d'Amara Raja vers la fabrication de batteries multi-chimies.
- Avril 2026 : Luminous Power Technologies a annoncé une expansion de sa production en Odisha, avec une installation de stockage d'énergie en cours de développement à Angul et une usine de fabrication de cellules solaires prévue à Gopalpur. Cette expansion renforce la présence de Luminous dans l'est de l'Inde, une région à forte demande de batteries d'onduleur liée aux tensions du réseau, et étend sa chaîne d'approvisionnement en plomb-acide et lithium-ion plus avant dans l'intérieur du pays.
Périmètre du rapport mondial sur le marché de l'eau pour batteries d'onduleur
L'eau pour batteries d'onduleur est utilisée pour compléter les batteries d'onduleur plomb-acide. Elle maintient l'équilibre chimique correct de la solution électrolytique d'acide sulfurique, maintient les plaques de plomb internes immergées et assure une charge et une décharge électriques efficaces sans dommages minéraux.
Le marché de l'eau pour batteries d'onduleur est segmenté par type de produit, type de batterie, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en eau distillée, eau déminéralisée, eau déionisée et eau ultra-pure pour batteries. Par type de batterie, le marché est segmenté en batteries d'onduleur tubulaires, batteries d'onduleur à plaques planes et autres (batteries plomb-acide industrielles, autres batteries plomb-acide ouvertes). Par secteur d'utilisation finale, le marché est segmenté en résidentiel, commercial, industriel et télécommunications. Le rapport couvre également la taille du marché et les prévisions pour l'eau pour batteries d'onduleur dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Eau distillée |
| Eau déminéralisée |
| Eau déionisée |
| Eau ultra-pure pour batteries |
| Batteries d'onduleur tubulaires |
| Batteries d'onduleur à plaques planes |
| Autres (batteries plomb-acide industrielles, autres batteries plomb-acide ouvertes) |
| Résidentiel |
| Commercial |
| Industriel |
| Télécommunications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Eau distillée | |
| Eau déminéralisée | ||
| Eau déionisée | ||
| Eau ultra-pure pour batteries | ||
| Par type de batterie | Batteries d'onduleur tubulaires | |
| Batteries d'onduleur à plaques planes | ||
| Autres (batteries plomb-acide industrielles, autres batteries plomb-acide ouvertes) | ||
| Par secteur d'utilisation finale | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Télécommunications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de l'eau pour batteries d'onduleur ?
La taille du Marché de l'Eau pour Batteries d'Onduleurs était évaluée à 58,23 millions USD en 2025 et devrait croître de 61,32 millions USD en 2026 pour atteindre 79,54 millions USD d'ici 2031, à un TCAC de 5,34 % durant la période de prévision (2026-2031).
Pourquoi les batteries d'onduleur ouvertes nécessitent-elles de l'eau purifiée ?
Sur le marché de l'eau pour batteries d'onduleur, les batteries plomb-acide ouvertes nécessitent des recharges d'électrolyte avec de l'eau répondant à de faibles limites de contamination. La norme CEI 62877-2:2016 fixe une limite de solides dissous totaux de 2 mg/L pour l'eau utilisée dans les accumulateurs plomb-acide ventilés.
Quel type de produit est en tête sur le marché de l'eau pour batteries d'onduleur ?
L'eau distillée était en tête avec une part de revenus de 43,84 % en 2025, car elle est largement spécifiée pour la maintenance des batteries ouvertes domestiques et commerciales sur le marché de l'eau pour batteries d'onduleur.
Quel type de batterie génère la plus grande demande sur le marché de l'eau pour batteries d'onduleur ?
Les batteries tubulaires représentaient 56,15 % des revenus en 2025 et nécessitaient des vérifications régulières de l'électrolyte sur le marché de l'eau pour batteries d'onduleur, car elles sont utilisées dans des applications à décharge profonde.