
Taille et part du marché des meules
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.48 Milliards de dollars |
| Taille du Marché (2031) | 9.70 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des meules par Mordor Intelligence
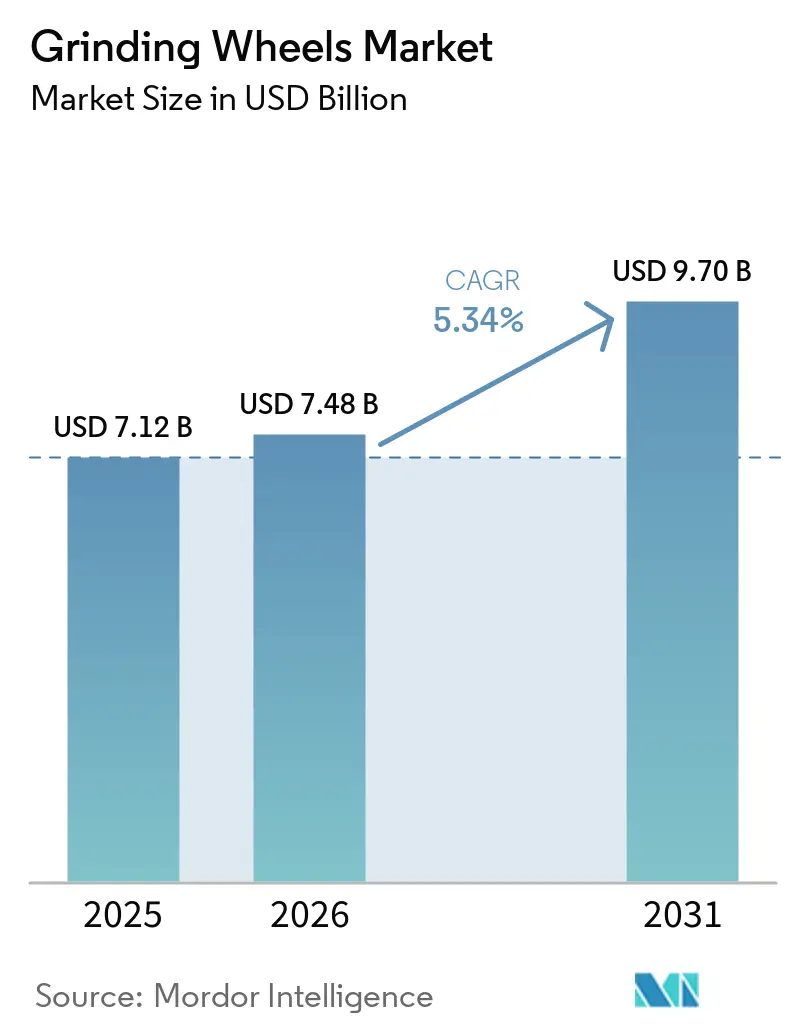
La taille du marché des meules a été estimée à 7,12 milliards USD en 2025 et devrait croître de 7,48 milliards USD en 2026 à 9,70 milliards USD d'ici 2031, à un CAGR de 5,34 % pendant la période de prévision (2026-2031). Le marché des meules est porté par la production de composants pour véhicules électriques, l'expansion de la fabrication de semi-conducteurs et l'activité d'infrastructure en Inde, en Asie du Sud-Est et au Moyen-Orient. Ces sources de demande favorisent des outils abrasifs précis et durables ainsi qu'un mix produit premium plus important. La demande dans les secteurs automobile, des semi-conducteurs et du photovoltaïque couvre des utilisations finales distinctes, réduisant la dépendance à un seul cycle de fabrication. Les réglementations européennes sur les émissions de freinage ajoutent une étape de meulage pour les disques de frein à revêtement dur, à mesure que les lignes de production entrent en production de masse à partir de 2026.
Principaux enseignements du rapport
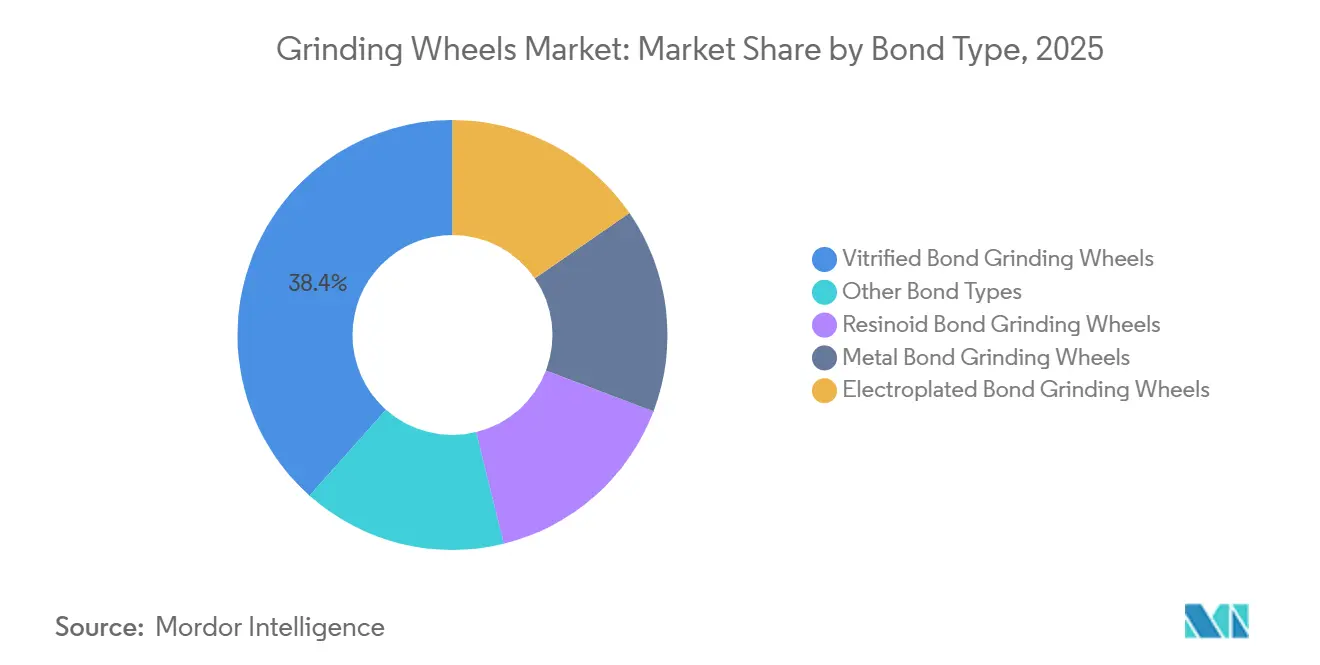
- Par type de liant, les meules vitrifiées représentaient 38,43 % de la valeur mondiale en 2025, tandis que les meules à liant électrodéposé devraient croître à un CAGR de 5,89 % jusqu'en 2031.
- Par matériau abrasif, l'oxyde d'aluminium représentait 42,15 % de la valeur mondiale en 2025, tandis que le diamant devrait croître à un CAGR de 6,32 % jusqu'en 2031.
- Par taille de grain, les meules à grain moyen représentaient 35,62 % de la valeur mondiale en 2025, tandis que les meules ultrafines devraient croître à un CAGR de 6,27 % jusqu'en 2031.
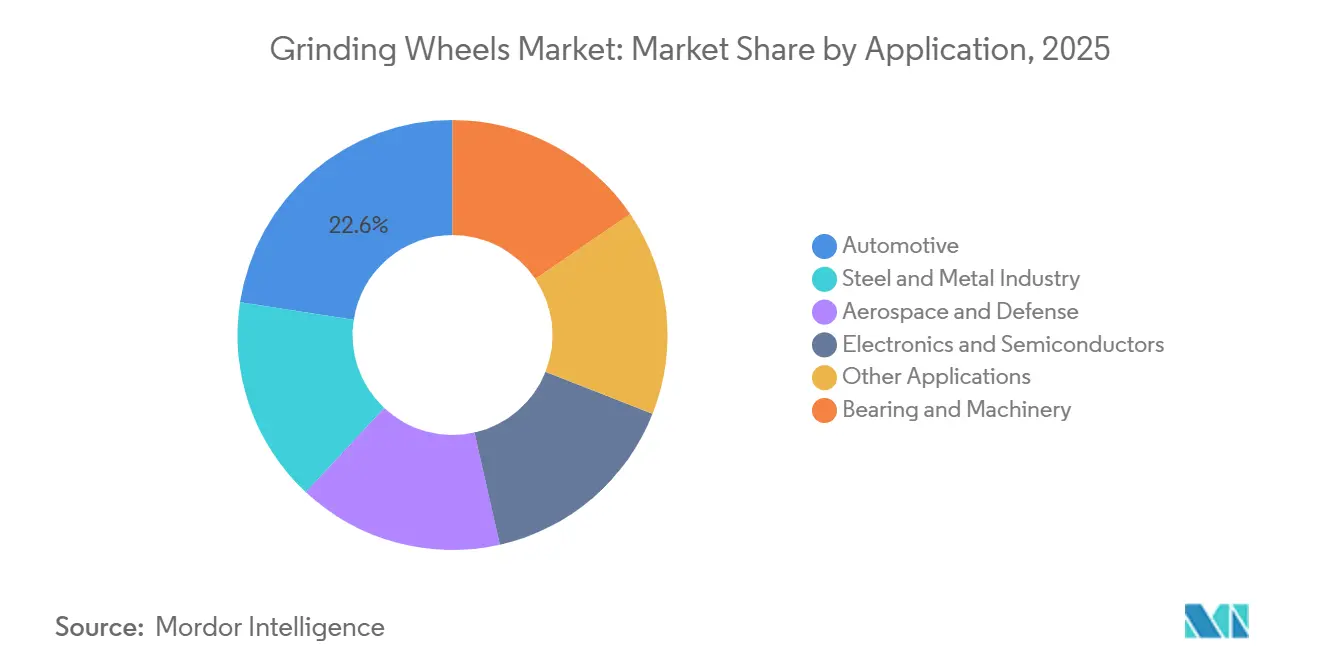
- Par application, l'automobile représentait 22,56 % de la valeur mondiale en 2025, tandis que l'électronique et les semi-conducteurs devraient croître à un CAGR de 6,78 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 40,74 % de la valeur mondiale en 2025 et devrait croître à un CAGR de 6,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fabrication de composants automobiles et de véhicules électriques | +1.5% | Mondial, concentré en Asie-Pacifique, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Usinage aérospatial, défense et superalliages | +0.9% | Amérique du Nord et Europe, avec une présence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Infrastructure, acier et production de métaux ouvrés | +0.8% | Cœur Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Traitement des semi-conducteurs, de l'électronique et des matériaux avancés | +1.0% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Meulage CNC automatisé et adoption de l'Industrie 4.0 | +0.7% | Mondial, avec des gains précoces en Allemagne, au Japon et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fabrication de composants automobiles et de véhicules électriques
Les groupes motopropulseurs électriques à batterie nécessitent des outils abrasifs de spécification supérieure dans toute la chaîne d'approvisionnement automobile. Les arbres de rotor, les cages de joints homocinétiques et les engrenages de transmission électrique nécessitent des états de surface inférieurs au micromètre pour contrôler le bruit et les vibrations. Les recherches présentées au GrindingHub 2026 ont établi un lien entre la qualité du meulage et les exigences de performance des entraînements électriques. Un article technique SAE de 2025 a révélé que les engrenages de transmission de véhicules électriques meulés présentaient une meilleure résistance aux défaillances liées au micropitting que les engrenages rasés[1]Society of Automotive Engineers, "Evaluation of Surface Integrity Aspects Induced by Different Gear Manufacturing Paths for Electric Vehicle Transmission Systems," SAE Mobilus, saemobilus.sae.org.. Euro 7, adopté par le Parlement européen en mars 2024, a fixé des limites de particules de freinage pour les voitures particulières et les camionnettes légères. Les disques de frein à revêtement dur nécessitent un meulage double face des couches de friction en carbure déposées par laser, créant une nouvelle application pour le nitrure de bore cubique (CBN) et les meules vitrifiées techniques, à mesure que la production européenne augmente.
Usinage aérospatial, défense et superalliages
Les superalliages à base de nickel tels que l'Inconel 718, le GH4169 et le monocristal DD6 nécessitent des systèmes de meulage spécialisés. Ces matériaux s'écrouissent rapidement et concentrent la chaleur au point de contact, réduisant le contrôle dimensionnel avec les meules conventionnelles en oxyde d'aluminium. Des recherches sur le GH4169 ont montré que les meules CBN à liant nanocéramique produisaient des contraintes résiduelles de compression allant jusqu'à -416,7 MPa et une couche compressive d'environ 40 µm. Une étude de 2025 a révélé que des températures de meulage inférieures à 135 °C contribuaient à éviter les microfissures sous-surfaciques et le gonflement du matériau dans les superalliages à base de nickel. Le marché des meules bénéficie lorsque les fournisseurs documentent la force de meulage, la rugosité de surface et les performances en contraintes résiduelles pour les applications aérospatiales qualifiées. Les exigences de traçabilité AS9100 rendent cette documentation importante pour la qualification des fournisseurs et les commandes répétées.
Traitement des semi-conducteurs, de l'électronique et des matériaux avancés
La production de carbure de silicium (SiC) nécessite des outils diamantés depuis la préparation des lingots jusqu'au traitement des plaquettes. Hardinge Group et Kellenberger ont démontré au GrindingHub 2026 que le meulage automatisé à 5 axes réduisait un processus SiC de 24 heures à 2-3 heures. Le SiC exige une qualité de surface fine, notamment des résultats Ra de 5 angströms cités pour les applications de substrats avancés. Les producteurs de plaquettes cherchent à raccourcir le polissage en aval par boue abrasive, car cette étape allonge le temps de cycle et augmente les coûts d'infrastructure de refroidissement. Hyperion Materials & Technologies a publié son guide Diamond Solutions for Semiconductors en juillet 2026, couvrant les paramètres de diamant technique pour le traitement du silicium, du SiC, du nitrure de gallium, du saphir et du nitrure d'aluminium. Le guide reflète une évolution vers des systèmes de meules conçus pour des applications spécifiques avec des résultats documentés en termes de rendement et de débit.
Meulage automatisé à commande numérique par ordinateur (CNC) et adoption de l'Industrie 4.0
Les jumeaux numériques de processus combinent les données des capteurs de machines avec des modèles physiques pour prédire la rugosité de surface et les contraintes résiduelles avant le début de la production. Des équipes de recherche de l'Université RWTH Aachen et du Fraunhofer IPT ont présenté des méthodes de contrôle qualité en cours de processus au GrindingHub 2026. Ces méthodes identifient les écarts pendant une opération et réduisent les rebuts dans les travaux de meulage à haute valeur ajoutée. La meule diamantée à liant métallique STARTEC PG-3 de Tyrolit a réduit le temps de meulage par pelage de 25 % pour les outils de coupe en carbure massif lors d'une démonstration en mai 2026. L'automatisation rend les incohérences des meules plus visibles, car les capteurs signalent les variations de processus en temps réel, transformant les abrasifs de faible qualité d'un problème de qualité de surface en un problème de disponibilité des équipements et soutenant l'utilisation de grades premium certifiés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Technologies alternatives, notamment le tournage dur, l'EDM et l'ablation laser | -0.7% | Amérique du Nord et Europe, avec une utilisation croissante en Asie de l'Est | Long terme (≥ 4 ans) |
| Volatilité des prix et de la disponibilité des matières premières | -0.8% | Mondial, avec une forte exposition chez les petits et moyens producteurs d'Asie du Sud-Est et les acheteurs européens | Court terme (≤ 2 ans) |
| Fabrication de meules vitrifiées à forte intensité énergétique | -0.5% | Europe et Asie de l'Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Technologies alternatives, notamment le tournage dur, l'EDM et l'ablation laser
Le tournage dur avec des plaquettes en nitrure de bore cubique polycristallin (PCBN) peut finir des composants automobiles en acier trempé, notamment lorsque les longueurs d'usinage sont courtes. Une étude de 2026 sur l'acier SAE 8620 cémenté au gaz a révélé que le tournage dur PCBN sous lubrification en quantité minimale atteignait des résultats de surface et dimensionnels comparables au meulage, tout en nécessitant moins d'infrastructure de gestion du liquide de refroidissement. Le Fraunhofer ILT a démontré en 2025 que l'ablation laser à impulsions ultrabrèves pouvait façonner et polir des matériaux durs en une seule opération de bridage[2]Fraunhofer ILT, "Structuring and Polishing Hard Material Components With Laser Pulses in a Single Clamping Operation," TechXplore, techxplore.com.. Le polissage laser peut éliminer les couches de contraintes sous-surfaciques induites par le meulage dans les applications où de telles couches sont inacceptables. Ces alternatives nécessitent des équipements différents et deviennent plus viables lorsque la complexité des composants, la dureté des matériaux et la taille des lots justifient le coût d'investissement plus élevé.
Volatilité des prix et de la disponibilité des matières premières
L'inflation des coûts des intrants est une pression immédiate sur les marges des producteurs de meules. Les prix du carbure de silicium ont baissé de 18 % d'une année sur l'autre au quatrième trimestre 2025 par rapport au pic de 2024, mais les coûts du diamant synthétique et du nitrure de bore cubique (CBN) ont augmenté de 15 à 25 % dans certains contrats de 2026. Cette augmentation reflète des coûts plus élevés du graphite, du nickel et du cobalt associés à la synthèse du diamant à haute pression et haute température. Les extensions tarifaires américaines ont ajouté 7,5 à 25 % aux coûts à l'atterrissage pour certaines unités de gestion des stocks abrasives, tandis que les délais d'octroi de licences d'exportation ont prolongé les délais de qualification des acheteurs nord-américains de 6 à 12 semaines. Les petits et moyens producteurs d'Asie du Sud-Est subissent une pression plus forte en raison d'une couverture de stocks plus courte et de contrats de matières premières plus limités.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de liant :
les systèmes vitrifiés dominent tandis que les meules électrodéposées progressent dans les applications de précisionLes meules à liant vitrifié représentaient 38,43 % de la part du marché des meules en 2025. Elles restent largement utilisées dans le meulage automobile, de roulements et d'engrenages car elles supportent le dressage, la stabilité thermique et les dimensions répétables. Leur structure poreuse favorise l'apport de liquide de refroidissement et contribue à réduire les dommages thermiques sur les pièces en acier trempé. Des recherches sur le meulage cylindrique à grande vitesse de l'acier 18CrNiMo7-6 ont rapporté des contraintes résiduelles de compression allant jusqu'à -416,7 MPa et une couche compressive d'environ 40 µm. Norton Saint-Gobain présentera les meules de taillage d'engrenages VS3PN pour la rétention de profil et le meulage sans brûlure à l'International Manufacturing Technology Show (IMTS) 2026.
Les meules résineuses servent au meulage flexible et à l'enlèvement de matière important dans le conditionnement et la fabrication de l'acier. Les meules à liant métallique restent importantes pour le traitement du carbure de silicium (SiC) et du saphir car elles retiennent le diamant dans des conditions d'enlèvement de matière exigeantes. Les meules électrodéposées devraient croître à un CAGR de 5,89 % jusqu'en 2031, ce qui en fait le sous-segment de liant à la croissance la plus rapide. Leur conception à couche unique de diamant ou de nitrure de bore cubique (CBN) supporte des profils complexes pour le meulage de composants de turbines aérospatiales et d'implants médicaux. Le marché des meules se divise entre des produits conventionnels stables à fort rendement et des liants techniques premium pour des applications précises. Les meules premium peuvent atteindre des valeurs unitaires 3 à 5 fois supérieures aux alternatives conventionnelles sans nécessiter une croissance équivalente de la production.


Par matériau abrasif :
la progression du diamant signale un virage stratégique vers les systèmes superabrasifsL'oxyde d'aluminium a conservé 42,15 % de la valeur du segment en 2025. Il est utilisé pour le meulage de l'acier, de la fonte et des alliages généraux dans les secteurs automobile, des roulements et de la fabrication. Le matériau reste compétitif dans les applications en vrac sensibles aux coûts. L'alumine céramique et le CBN sont des alternatives plus performantes lorsque la durée de vie de la meule et l'état de surface justifient un prix d'achat plus élevé. Le carbure de silicium est utilisé pour les matériaux non ferreux, durs et fragiles tels que le verre, la céramique et les substrats semi-conducteurs.
Le segment du diamant devrait croître à un CAGR de 6,32 % jusqu'en 2031, le taux le plus rapide parmi les matériaux abrasifs. Le CBN est établi dans le meulage des arbres à cames, des vilebrequins et des bagues de roulements, tandis que les applications aérospatiales et médicales ajoutent de la demande. Une revue de 2025 sur les engrenages de véhicules à nouvelle énergie a identifié le meulage de vis sans fin et le rodage par engrènement interne comme les principaux procédés de finition pour les transmissions électriques. Une revue de 2024 a révélé qu'une meule conventionnelle incorporait près de 450 MJ d'énergie de fabrication, tandis qu'une meule superabrasive en incorporait plus de 1 200 MJ mais peut durer plus de 1 000 fois plus longtemps. Cette relation de cycle de vie soutient l'adoption des superabrasifs, dans lesquels l'énergie d'outillage et la durée de vie en service sont prises en compte dans les décisions d'approvisionnement.
Par taille de grain :
le grain moyen ancre les applications générales, tandis que l'ultrafin permet la finition à l'échelle nanométriqueLes meules à grain moyen représentaient 35,62 % de la valeur du segment en 2025. Cette classe couvre globalement les F100-F220 et convient au meulage cylindrique, de surface et d'engrenages. Elle équilibre l'enlèvement de matière et l'état de surface pour les travaux automobiles, de roulements et de conditionnement de l'acier. Le grain grossier est utilisé dans le conditionnement des billettes et l'ébauche. Le grain fin est utilisé pour la finition de précision des alésages, des surfaces d'étanchéité et du rodage.
Le grain ultrafin dans le marché des meules devrait se développer à un CAGR de 6,27 % jusqu'en 2031. Il supporte le meulage arrière des plaquettes, la finition des lentilles optiques et le meulage des implants médicaux qui nécessitent des états de surface inférieurs au micron. La production nécessite des environnements contrôlés pour les particules inférieures à 10 µm et des systèmes de liant compatibles avec le diamant submicronique. L'interférométrie en lumière blanche et la microscopie à force atomique peuvent vérifier ces surfaces lorsque la profilométrie conventionnelle est insuffisante. Les liants vitrifiés poreux pour le diamant ultrafin combinent l'apport de liquide de refroidissement avec une force de meulage réduite, offrant un point de différenciation.
Par application :
la production automobile ancre le marché tandis que l'électronique et les semi-conducteurs stimulent la croissance de la valeurL'automobile représentait 22,56 % de la valeur des applications en 2025. La production de véhicules et l'intensité de meulage des composants de groupe motopropulseur soutiennent cette position. Le passage aux véhicules électriques modifie le mix de composants plutôt que d'éliminer la demande de meulage automobile. Les arbres à cames et les pièces d'injection de carburant sont moins pertinents, tandis que les arbres de rotor, les noyaux de moteur et les engrenages de transmission électrique nécessitent des outils à plus haute valeur ajoutée. Les roulements et les machines représentent la deuxième application en importance, tandis que le traitement de l'acier et des métaux soutient une forte demande pour l'ébarbage et le conditionnement.
L'électronique et les semi-conducteurs devraient se développer à un CAGR de 6,78 % jusqu'en 2031, le taux le plus rapide parmi les segments d'application. Les plaquettes plus grandes et les substrats plus durs, notamment le SiC et le saphir, nécessitent une qualité de surface fine et des dommages sous-surfaciques limités. Le guide d'application de juillet 2026 de Hyperion Materials & Technologies couvrait les solutions diamantées pour l'isolation des lingots, le découpage, le profilage, le meulage, le rodage, le polissage, l'amincissement et le découpage en dés. La croissance de la fabrication de semi-conducteurs à Taïwan, en Corée du Sud, au Japon, aux États-Unis et en Europe s'aligne sur la demande d'électronique de puissance en SiC et en nitrure de gallium. Cela soutient un rôle plus important pour l'approvisionnement en superabrasifs spécifiques aux applications dans le marché des meules.
Analyse géographique
Marché des Meules Abrasives en Asie-Pacifique
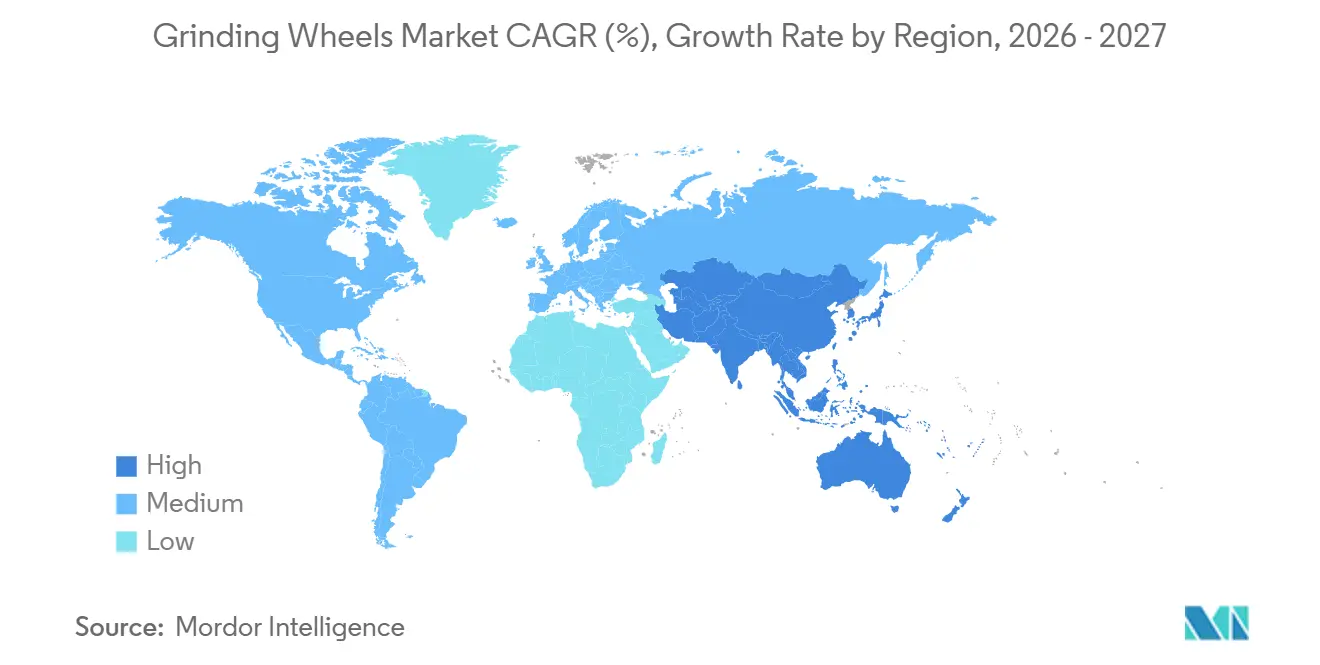
L'Asie-Pacifique représentait 40,74 % de la part de marché des meules abrasives en 2025 et devrait croître à un CAGR de 6,24 % jusqu'en 2031. La Chine stimule la consommation régionale grâce à une forte densité de machines-outils, à la production automobile et à la fabrication de véhicules à nouvelle énergie. La région combine une haute densité d'équipements avec d'importantes bases de production automobile et de semi-conducteurs. Le Japon et la Corée du Sud consomment des meules superabrasives à haute valeur ajoutée pour des applications de précision dans les industries des semi-conducteurs et de l'automobile.
Marché des Meules Abrasives en Inde, en Amérique du Nord et en Europe
L'Inde constitue une base de production et de consommation importante sur le marché des meules abrasives. Carborundum Universal Limited (CUMI) a mis en service son site de Hosur en mars 2026, portant la capacité annuelle de 45 millions à plus de 90 millions de meules. L'Amérique du Nord et l'Europe représentent les segments de demande les plus intensifs en valeur en dehors de l'Asie-Pacifique. Aux États-Unis, la fabrication aérospatiale stimule la demande de superabrasifs, tandis que les réglementations OSHA sur la silice favorisent la demande de solutions à poussières contrôlées et de spécifications de meules documentées.
Marché des Meules Abrasives en Amérique du Sud, en Asie-Pacifique et au Moyen-Orient et Afrique
L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des régions plus modestes du marché des meules abrasives, soutenues par les activités automobiles, de fabrication, de construction et de transformation. Le Brésil ancre la demande sud-américaine grâce à la fabrication automobile à São Paulo et dans le Minas Gerais. L'Inde et l'ASEAN devraient représenter une part importante de la croissance de la production d'acier dans les économies émergentes, soutenant les applications de conditionnement de l'acier. L'Arabie Saoudite et l'Afrique du Sud soutiennent la demande à travers les infrastructures, le traitement du pétrole et du gaz, et les activités de construction. En 2026, Saint-Gobain a annoncé des plans pour accélérer ses investissements et acquisitions en Inde, avec l'objectif de plus que doubler son activité dans ce pays en cinq ans. Ces investissements ajoutent une capacité de production régionale à un marché des meules abrasives de plus en plus centré sur la fabrication asiatique.

Paysage concurrentiel
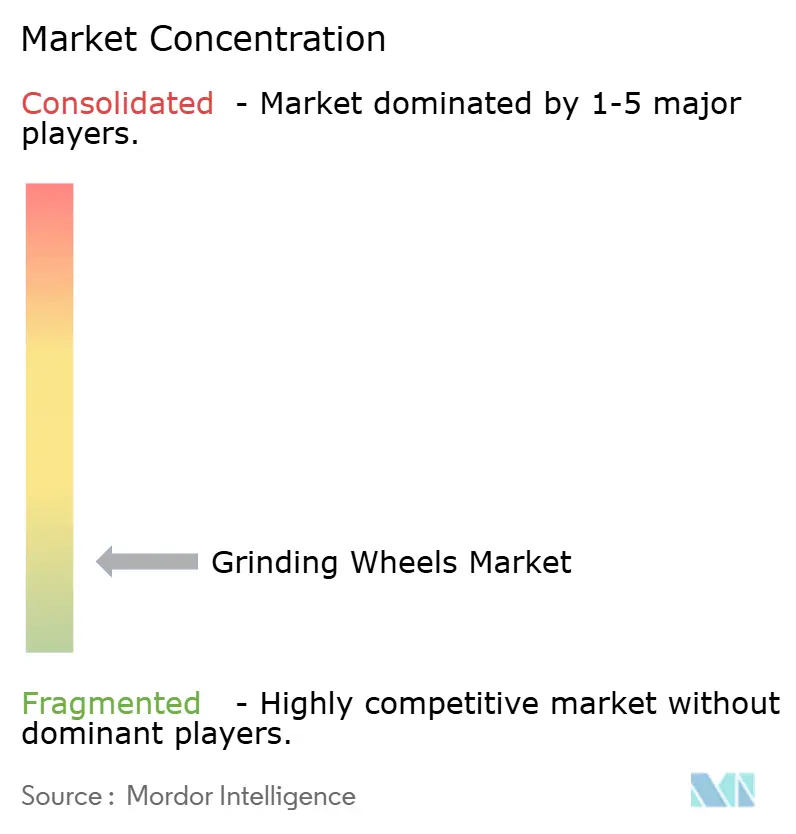
Le marché des meules est fragmenté. Saint-Gobain (via Norton), le groupe Tyrolit et CUMI détiennent des positions différenciées sur de larges portefeuilles de produits. Les spécialistes régionaux comprennent Asahi Diamond, Noritake, Kure, Atlantic, Klingspor, Wendt, SAK Abrasives et Camel Grinding Wheels. Les fournisseurs mondiaux investissent dans des systèmes de liant propriétaires, la collaboration avec les fabricants de machines-outils et les certifications d'application. Les produits VS3PN et Quantum Prime de Norton, ainsi que les systèmes CERABOND X et MIDTEC de Tyrolit, illustrent cette orientation vers des systèmes abrasifs plus performants. Les entreprises régionales se démarquent par leur connaissance des applications, leur réactivité au service et leur approvisionnement localisé.
Le segment des semi-conducteurs et des substrats avancés reste ouvert aux spécialistes tels que Meister Abrasives, Asahi Diamond Industrial et KURE GRINDING WHEEL, qui détiennent des positions applicatives dans le meulage arrière des plaquettes et le traitement des substrats SiC. La traçabilité numérique des processus devient importante pour les clients automobiles et aérospatiaux qui intègrent les données des fournisseurs dans leurs systèmes qualité. Au GrindingHub 2026, CUMI a présenté des meules liées pour les applications aérospatiales, automobiles, ferroviaires, sidérurgiques et de roulements, en mettant l'accent sur le coût par pièce plutôt que sur le prix d'acquisition de la meule. Les exigences ISO 9001, AS9100 et IATF 16949 limitent la concurrence qualifiante pour les applications avec des exigences strictes en matière de documentation.
Winterthur Technology Group a effectué sa première apparition publique dans un salon professionnel au GrindingHub 2026 suite à la séparation de l'activité Precision Grinding and Finishing de 3M, une transition qui a créé une incertitude pour certaines relations clients existantes. Tyrolit a lancé la meule diamantée à liant métallique STARTEC PG-3 en mai 2026 pour réduire le temps de meulage par pelage des outils de coupe en carbure massif. Saint-Gobain a présenté des meules de taillage d'engrenages conçues pour des performances sans brûlure et la rétention de profil à l'International Manufacturing Technology Show (IMTS) 2026. Le marché des meules reste modérément fragmenté, avec des fournisseurs leaders coexistant aux côtés de nombreux producteurs régionaux et spécialisés par application.
Leaders du secteur des meules
-
Saint-Gobain
-
3M
-
Tyrolit AG
-
Klingspor AG
-
NORITAKE CO., LIMITED
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Meules Abrasives
- 3M
- Andre Abrasive Articles Spółka z ograniczoną odpowiedzialnością
- Asahi Diamond Industrial Co.,Ltd.
- ATLANTIC GmbH
- Camel Grinding Wheels Works Sarid LTD
- CUMI
- DK Holdings Ltd.
- DSA Products Ltd
- Klingspor AG
- KURE GRINDING WHEEL
- Mirka Ltd
- NORITAKE CO., LIMITED
- Saint-Gobain
- SAK ABRASIVES LIMITED
- SHIN-EI Grinding Wheels MFG. Co.,Ltd.
- Tyrolit AG
- Wendt (India) Limited

Recent Industry Developments in Marché des Meules Abrasives
- Juillet 2026 : Hyperion Materials & Technologies a publié son guide d'application « Diamond Solutions for Semiconductors », spécifiant les paramètres de diamant abrasif technique pour l'isolation des lingots, le découpage des plaquettes, le profilage des bords, le meulage, le rodage, le polissage mécano-chimique, l'amincissement des plaquettes et le découpage en dés sur les substrats de silicium, SiC, nitrure de gallium, saphir et nitrure d'aluminium. Le guide positionne Hyperion comme un fournisseur couvrant l'ensemble de la chaîne de valeur du traitement des plaquettes semi-conductrices plutôt que comme un fournisseur de grain de diamant de commodité.
- Mai 2026 : Kapp Niles Group (Coburg, Allemagne) a présenté des meules de meulage d'ébauche et de finition en CBN pour l'usinage de rotors de freins au GrindingHub 2026, Stuttgart. La meule de finition présente un grain CBN optimisé pour l'usinage de la fonte, visant une durée de vie prolongée de l'outil et une qualité constante des composants dans les systèmes de freinage pour véhicules électriques et à moteur à combustion interne.


Périmètre du rapport mondial sur le marché des meules
Une meule est un outil circulaire de coupe et de façonnage composé de particules abrasives maintenues ensemble par une matrice liante. En tournant à grande vitesse sur une rectifieuse, des milliers de petits bords de grain usent le métal, la pierre, le verre ou le bois pour couper, lisser, affûter ou polir les surfaces avec précision.
Le marché des meules est segmenté par type de liant, matériau abrasif, taille de grain, application et géographie. Par type de liant, le marché est segmenté en meules à liant vitrifié, meules à liant résinoïde, meules à liant métallique, meules à liant électrodéposé et autres types de liants. Par matériau abrasif, le marché est segmenté en oxyde d'aluminium, carbure de silicium, alumine céramique, nitrure de bore cubique (CBN), diamant et autres matériaux abrasifs. Par taille de grain, le marché est segmenté en grossier, moyen, fin et ultrafin. Par application, le marché est segmenté en automobile, roulements et machines, industrie de l'acier et des métaux, aérospatiale et défense, électronique et semi-conducteurs, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les meules dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Meules à liant vitrifié |
| Meules à liant résinoïde |
| Meules à liant métallique |
| Meules à liant électrodéposé |
| Autres types de liants |
| Oxyde d'aluminium |
| Carbure de silicium |
| Alumine céramique |
| Nitrure de bore cubique (CBN) |
| Diamant |
| Autres matériaux abrasifs |
| Grossier |
| Moyen |
| Fin |
| Ultrafin |
| Automobile |
| Roulements et machines |
| Industrie de l'acier et des métaux |
| Aérospatiale et défense |
| Électronique et semi-conducteurs |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de liant | Meules à liant vitrifié | |
| Meules à liant résinoïde | ||
| Meules à liant métallique | ||
| Meules à liant électrodéposé | ||
| Autres types de liants | ||
| Par matériau abrasif | Oxyde d'aluminium | |
| Carbure de silicium | ||
| Alumine céramique | ||
| Nitrure de bore cubique (CBN) | ||
| Diamant | ||
| Autres matériaux abrasifs | ||
| Par taille de grain | Grossier | |
| Moyen | ||
| Fin | ||
| Ultrafin | ||
| Par application | Automobile | |
| Roulements et machines | ||
| Industrie de l'acier et des métaux | ||
| Aérospatiale et défense | ||
| Électronique et semi-conducteurs | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des meules ?
La taille du marché des meules a été estimée à 7,12 milliards USD en 2025 et devrait croître de 7,48 milliards USD en 2026 à 9,70 milliards USD d'ici 2031, à un CAGR de 5,34 % pendant la période de prévision (2026-2031).
Quelle application connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'électronique et les semi-conducteurs devraient croître à un CAGR de 6,78 %, soutenus par le traitement des plaquettes, les substrats durs et la demande d'électronique de puissance.
Quel type de liant domine la demande mondiale ?
Les meules à liant vitrifié ont dominé avec une part de 38,43 % en 2025 car elles offrent le dressage, le refroidissement, la stabilité thermique et des dimensions répétables pour les applications automobiles et de roulements.
Pourquoi les meules diamantées gagnent-elles en demande ?
Le diamant devrait croître à un CAGR de 6,32 % car les applications de carbure de silicium (SiC), de plaquettes photovoltaïques et de semi-conducteurs nécessitent des outils superabrasifs durables et un contrôle précis de la surface.
Dernière mise à jour de la page le:



