
Taille et part du marché des pommes de terre surgelées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 74.22 Milliards de dollars |
| Taille du Marché (2032) | 93.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.76 % |
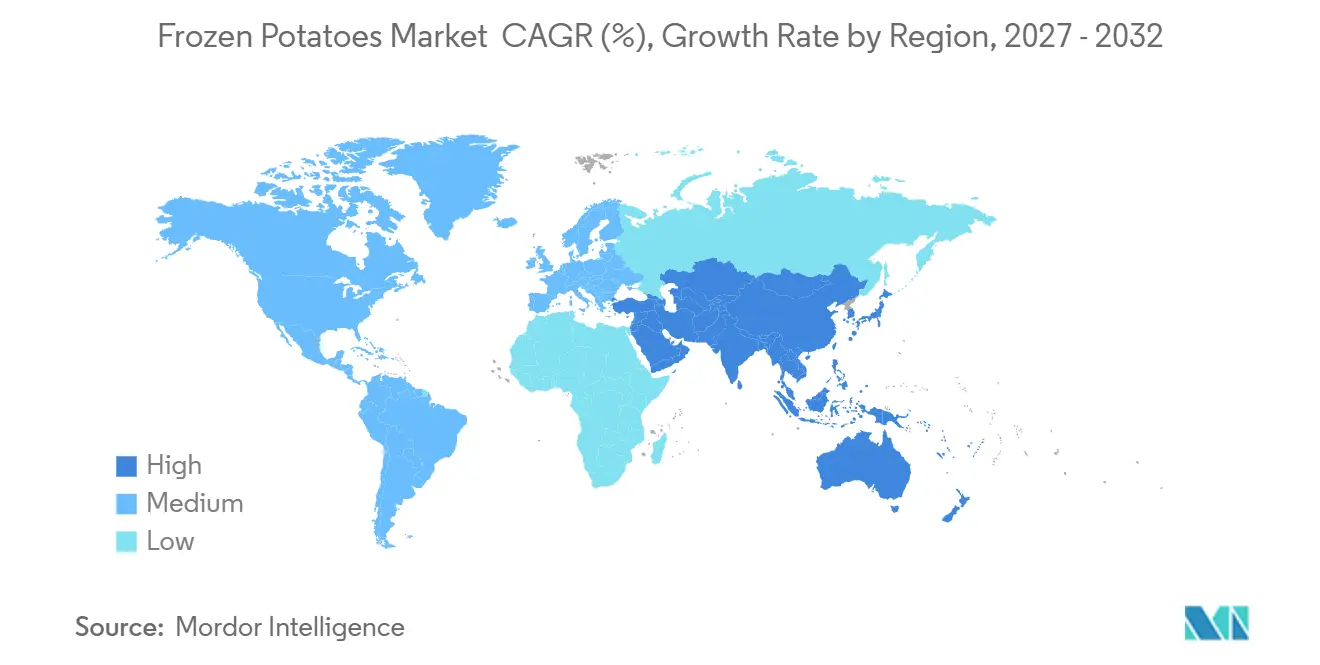
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
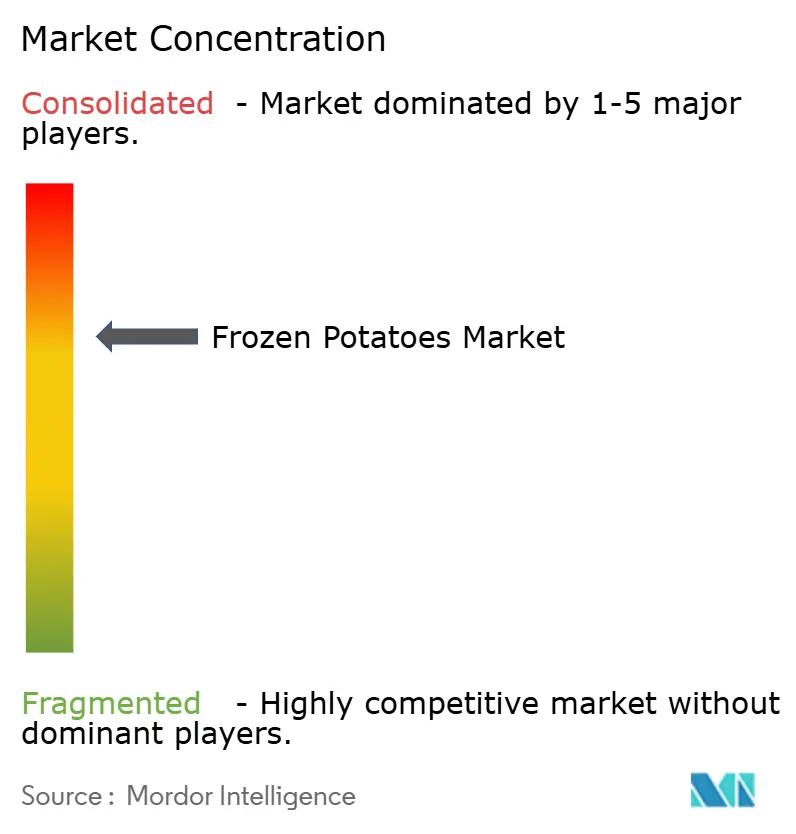
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pommes de terre surgelées par Mordor Intelligence
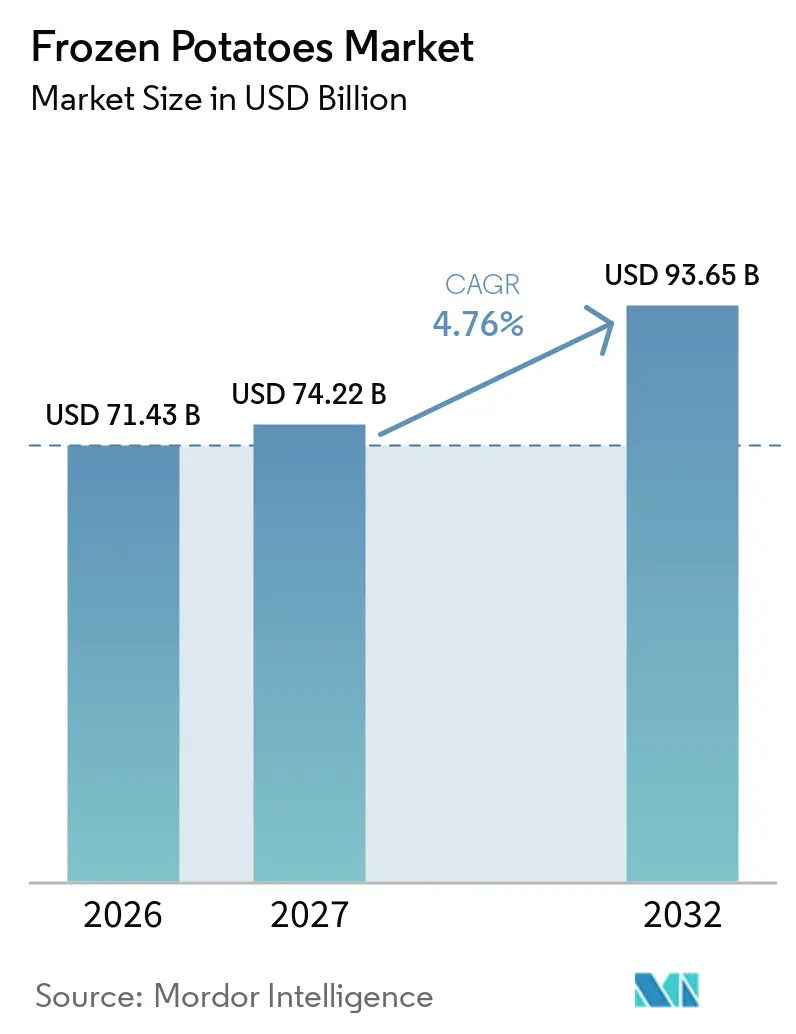
Le marché des pommes de terre surgelées était évalué à 71,43 milliards USD en 2026 et devrait croître de 74,22 milliards USD en 2027 pour atteindre 93,65 milliards USD d'ici 2032, à un CAGR de 4,76 % au cours de la période de prévision (2027–2032). Le marché connaît une croissance régulière, soutenue par une demande croissante de produits alimentaires pratiques, l'évolution des habitudes de préparation des repas et la nécessité d'une qualité constante et d'une disponibilité tout au long de l'année. Les produits à base de pommes de terre surgelées offrent une durée de conservation plus longue, un stockage simplifié, un temps de préparation réduit ainsi qu'un goût et une texture fiables, ce qui en fait une option attrayante pour les consommateurs et les acheteurs commerciaux. Les améliorations apportées aux technologies de congélation, de transformation et d'emballage contribuent à préserver la qualité des produits tout en soutenant l'efficacité opérationnelle et en réduisant les pertes après récolte. L'accent croissant mis sur la commodité, la régularité des portions et la facilité de préparation favorise l'adoption plus large des produits à base de pommes de terre surgelées.
Principaux enseignements du rapport
- Par type de produit, les frites représentaient 46,54 % de la part du marché des pommes de terre surgelées en 2026, tandis que les galettes de pommes de terre devraient croître à un CAGR de 5,63 % jusqu'en 2032.
- Par méthode de transformation, les produits pré-frits représentaient 63,45 % de la part du marché des pommes de terre surgelées en 2026, tandis que les produits non frits devraient se développer à un CAGR de 5,78 % jusqu'en 2032.
- Par canal de distribution, la restauration hors domicile, y compris le HoReCa, représentait 64,54 % de la part du marché des pommes de terre surgelées en 2026, tandis que le commerce de détail devrait enregistrer le CAGR le plus élevé, soit 6,88 %, jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 36,29 % de la part du marché des pommes de terre surgelées en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,49 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des pommes de terre surgelées
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de produits à base de pommes de terre pratiques et prêts à cuire | +1.4% | Mondial | Court terme (≤ 2 ans) |
| Préférence croissante pour les repas de style restaurant à domicile | +0.8% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Popularité croissante des cuisines de style occidental et des cuisines du monde | +0.7% | Cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2–4 ans) |
| Adoption croissante des friteuses à air chaud et des méthodes de cuisson alternatives | +0.8% | Amérique du Nord et Europe, en hausse en Asie-Pacifique | Court terme (≤ 2 ans) |
| Développement d'alternatives plus saines aux pommes de terre surgelées | +0.5% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Avancées dans les technologies de congélation et de pré-friture | +0.4% | Mondial, porté par les transformateurs européens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de produits à base de pommes de terre pratiques et prêts à cuire
La préférence des consommateurs pour une préparation rapide des repas avec un effort minimal stimule la demande de produits à base de pommes de terre pratiques et prêts à cuire. Les produits à base de pommes de terre surgelées, notamment les frites, les quartiers et les galettes, se présentent sous des formats pré-préparés qui réduisent le temps d'épluchage, de découpe et de préparation tout en offrant des portions régulières et des options de cuisson flexibles. Leur adéquation aux repas à domicile, aux en-cas et aux applications de restauration hors domicile soutient la demande des consommateurs et des opérateurs commerciaux à la recherche de solutions alimentaires pratiques. Par exemple, selon le gouvernement du Royaume-Uni, la production de pommes de terre destinées à la consommation humaine a atteint 4,52 millions de tonnes en 2025, soulignant la disponibilité substantielle des pommes de terre pour l'alimentation et fournissant un contexte plus large du côté de l'offre pour le marché des produits à base de pommes de terre[1]. Ce chiffre de production couvre les pommes de terre destinées à la consommation humaine dans l'ensemble et ne mesure pas spécifiquement la demande de pommes de terre surgelées.
Préférence croissante pour les repas de style restaurant à domicile
La préférence croissante pour les repas de style restaurant à domicile soutient le marché des pommes de terre surgelées, les consommateurs recherchant de plus en plus des expériences culinaires alliant des résultats de qualité restaurant à la commodité de la préparation à domicile. L'évolution des habitudes alimentaires et l'intérêt accru pour la recréation d'expériences de restauration populaires incitent les consommateurs à choisir des aliments offrant un goût, une texture et une présentation constants sans nécessiter de compétences culinaires avancées. Les produits à base de pommes de terre surgelées bénéficient de leurs exigences de préparation standardisées et de leurs résultats de cuisson fiables, aidant les ménages à obtenir des résultats prévisibles avec moins d'effort. Cette tendance est encore soutenue par le désir de contrôler les portions des repas, de personnaliser les assaisonnements et de profiter de repas d'inspiration restaurant dans un cadre domestique plus flexible. Alors que les consommateurs continuent d'équilibrer commodité et attrait des expériences de restauration à domicile, les produits à base de pommes de terre surgelées deviennent une option accessible pour les repas quotidiens et les occasions sociales informelles.
Popularité croissante des cuisines de style occidental et des cuisines du monde
La popularité croissante des cuisines de style occidental et des cuisines du monde élargit l'utilisation des produits à base de pommes de terre surgelées à mesure que les préférences alimentaires internationales s'intègrent davantage dans les habitudes alimentaires quotidiennes. L'exposition aux tendances culinaires mondiales par le biais des voyages, des médias numériques et de l'évolution des préférences gastronomiques encourage les consommateurs à explorer des formats alimentaires associés à différentes cuisines régionales. L'intégration de plats d'inspiration internationale dans les menus locaux crée des opportunités pour les produits à base de pommes de terre surgelées de servir d'accompagnements adaptables à une large gamme d'occasions de repas. Leur préparation standardisée et leur qualité constante les rendent adaptés aux entreprises alimentaires cherchant à maintenir des expériences de service uniformes tout en proposant des options de menu d'influence mondiale. Cette acceptation croissante des styles alimentaires internationaux élargit la pertinence des plats à base de pommes de terre sur les marchés et soutient une demande soutenue pour les produits à base de pommes de terre surgelées.
Adoption croissante des friteuses à air chaud et des méthodes de cuisson alternatives
L'adoption croissante des friteuses à air chaud et des méthodes de cuisson alternatives soutient la demande de produits à base de pommes de terre surgelées en offrant aux consommateurs des moyens pratiques de préparer des aliments avec un meilleur contrôle de l'utilisation de l'huile, du temps de cuisson et de la texture. Ces méthodes de cuisson permettent aux consommateurs de préparer des produits surgelés avec moins d'effort manuel tout en obtenant des résultats constants, ce qui les rend adaptés aux repas quotidiens et aux en-cas à domicile. La compatibilité avec différents appareils de cuisson ménagers élargit également la flexibilité de préparation et réduit la dépendance à la friture traditionnelle. Par exemple, selon la National Frozen & Refrigerated Foods Association (NFRA) en 2025, les friteuses à air chaud étaient présentes dans 71 % des foyers des États-Unis[2]. Cette adoption généralisée soutient la disponibilité d'équipements de cuisson adaptés à la préparation d'aliments surgelés et renforce le potentiel d'une demande continue de produits à base de pommes de terre surgelées pratiques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépendance à une infrastructure de chaîne du froid ininterrompue | -0.7% | Cœur Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Moyen terme (2–4 ans) |
| Fluctuations de la qualité des pommes de terre et des rendements agricoles | -0.5% | Mondial, exposition aiguë en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences réglementaires en matière de sécurité alimentaire et d'étiquetage | -0.3% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Risque de brûlure par le froid et de détérioration de la qualité des produits | -0.2% | Mondial, plus prononcé sur les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance à une infrastructure de chaîne du froid ininterrompue
Le marché des pommes de terre surgelées est contraint par sa dépendance à une infrastructure de chaîne du froid ininterrompue tout au long du stockage, du transport et de la distribution. Le maintien de températures constamment basses est essentiel pour préserver la qualité des produits, la texture, la teneur en humidité et la sécurité alimentaire. Les fluctuations de température peuvent provoquer une décongélation et une recongélation partielles, entraînant la formation de cristaux de glace, une détérioration de la texture, l'agglomération des produits et une réduction de l'acceptation par les consommateurs. Ces exigences augmentent les coûts d'exploitation par le biais d'une réfrigération énergivore, d'installations de stockage spécialisées, d'un transport isolé et d'une surveillance continue de la température. Sur les marchés disposant d'une capacité de stockage frigorifique limitée ou d'une alimentation électrique peu fiable, le maintien de conditions de congélation appropriées est particulièrement difficile, ce qui restreint la portée de la distribution et augmente le risque de pertes de produits.
Fluctuations de la qualité des pommes de terre et des rendements agricoles
Les fluctuations de la qualité des pommes de terre et des rendements agricoles freinent le marché des pommes de terre surgelées en créant une incertitude quant à la disponibilité des matières premières, à l'adéquation au traitement et aux coûts d'approvisionnement. Les variations des conditions météorologiques, de la disponibilité de l'eau, de la qualité des sols, des infestations de ravageurs et des maladies des cultures peuvent affecter les rendements des pommes de terre, la distribution des tailles, la teneur en matière sèche et les concentrations en sucre. Ces caractéristiques sont particulièrement importantes pour la transformation des pommes de terre surgelées, car des matières premières inadaptées peuvent entraîner une couleur, une texture, des performances de cuisson et une qualité du produit fini inconstantes. Les variations saisonnières de l'offre peuvent également compliquer la planification des approvisionnements, obligeant les transformateurs à ajuster leurs stratégies d'approvisionnement ou à absorber des coûts de matières premières plus élevés lorsque les pommes de terre adaptées se font rares. Une qualité de récolte inconstante peut augmenter les pertes liées au tri, au rejet et à la transformation, réduisant l'efficacité opérationnelle et rendant difficile le maintien de spécifications de produits uniformes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les frites ancrent les volumes ; les galettes de pommes de terre redéfinissent les en-cas et le petit-déjeuner
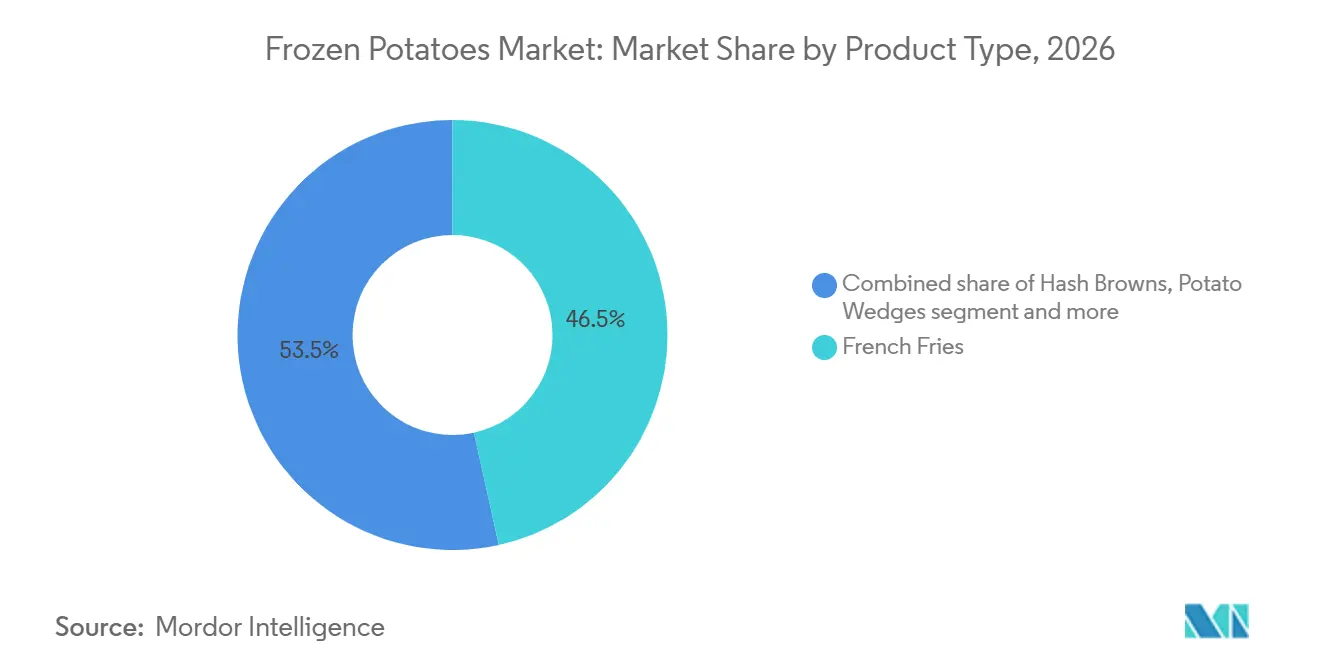
Les frites représentaient 46,54 % du marché des pommes de terre surgelées en 2026, soutenues par leurs tailles de coupe standardisées, leurs performances de cuisson prévisibles et leur capacité à conserver une texture désirable après congélation et préparation. Leur adéquation à la transformation à grande échelle permet aux fabricants de produire des lots uniformes avec une couleur, une forme et un croustillant constants, tandis que les méthodes de transformation surgelée établies contribuent à préserver la qualité des produits pendant le stockage et la distribution. Selon le Département de l'agriculture des États-Unis (USDA), environ 150,48 millions de quintaux (cwt) de pommes de terre ont été utilisés pour produire des frites surgelées aux États-Unis en 2024, soulignant le volume substantiel de matières premières consacré à cette catégorie de produits[3]. Cette vaste base de transformation, combinée aux caractéristiques de préparation constantes du produit et à sa polyvalence dans les formats de service, renforce la position dominante des frites sur le marché des pommes de terre surgelées.
Les galettes de pommes de terre représentent le type de produit à la croissance la plus rapide sur le marché des pommes de terre surgelées, se développant à un CAGR de 5,63 % sur la période 2027–2032, portées par leurs portions uniformes, leur texture constante et leur facilité de préparation. Leur production à partir de pommes de terre râpées ou effilochées permet aux fabricants de créer des produits aux textures et aux formes distinctives tout en maintenant une cohérence d'un lot à l'autre. Les processus de liaison et de formage aident les morceaux de pommes de terre à conserver leur structure pendant la manipulation et la cuisson, tandis que la congélation préserve le format préparé et prolonge la durée de conservation. La demande est également soutenue par le développement de produits impliquant différentes épaisseurs, profils d'assaisonnement et formulations, permettant aux fabricants de répondre à des préférences de texture variées sans modifier substantiellement les méthodes de préparation. Ces caractéristiques renforcent l'attrait des galettes de pommes de terre en tant que produit surgelé pratique et standardisé et soutiennent leur croissance projetée sur la période de prévision.

Par méthode de transformation : les formats pré-frits dominent ; la transformation non frite s'accélère
Les pommes de terre surgelées pré-frites représentaient 63,45 % du marché des pommes de terre surgelées par méthode de transformation en 2026, soutenues par les avantages opérationnels de la friture partielle avant congélation. Ce procédé établit la structure initiale de la surface, aidant les produits à développer une couleur et une texture désirables lors de la préparation finale tout en réduisant le temps de cuisson. La pré-friture contrôlée permet également aux fabricants de gérer les niveaux d'humidité et d'obtenir des caractéristiques de produit plus constantes d'un lot de production à l'autre. Ces qualités soutiennent un traitement efficace, des performances de cuisson prévisibles et une qualité de produit fiable tout au long du stockage surgelé, renforçant l'adoption généralisée du traitement pré-frit.
Les pommes de terre surgelées non frites devraient croître à un CAGR de 5,78 % sur la période 2027–2032, portées par l'intérêt croissant pour le contrôle de l'utilisation de l'huile lors de la préparation des aliments. L'absence d'une étape de pré-friture offre aux fabricants une plus grande flexibilité pour développer des produits avec différents profils nutritionnels et spécifications d'ingrédients. Cette approche de transformation préserve également la flexibilité lors de la cuisson ultérieure, permettant à la texture finale et au degré de brunissement d'être déterminés par la méthode de préparation choisie. L'attention croissante portée à la transparence des ingrédients et aux méthodes de cuisson nécessitant peu ou pas d'huile ajoutée soutient davantage le développement de produits dans cette catégorie, renforçant ses perspectives de croissance sur la période de prévision.
Par canal de distribution : le HoReCa commande à grande échelle ; les canaux de détail s'accélèrent grâce à l'innovation
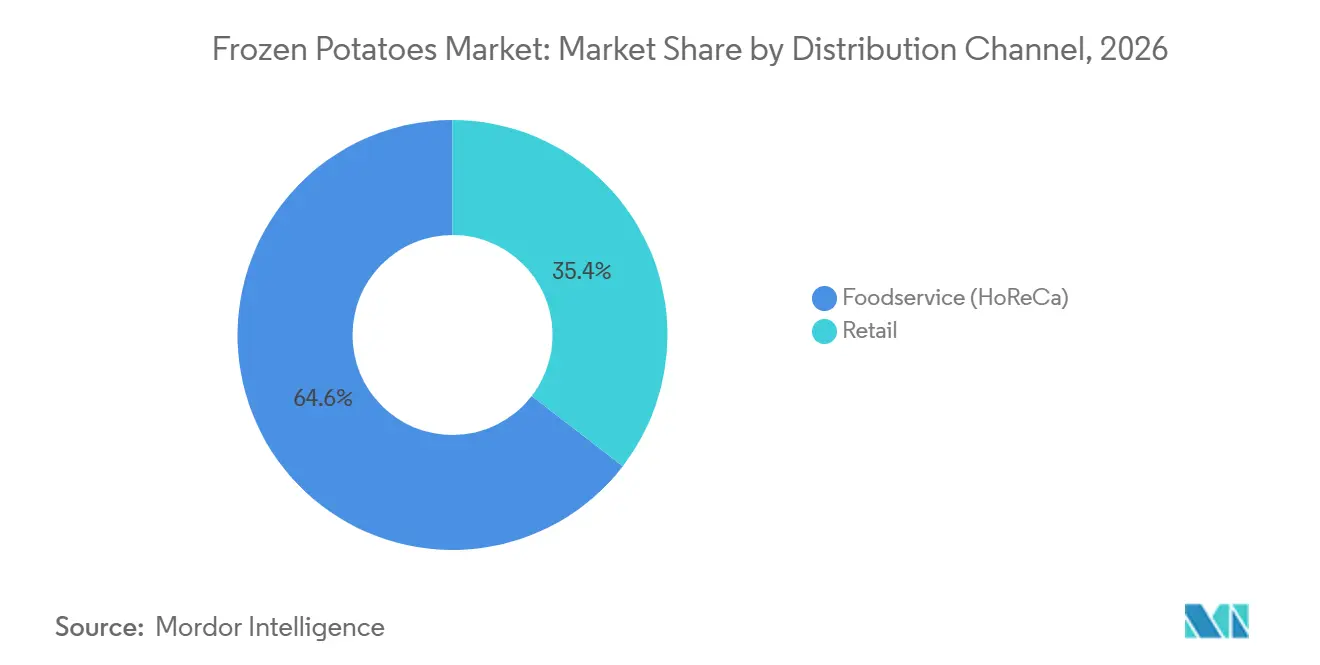
Le canal de la restauration hors domicile (HoReCa) représentait 64,54 % du marché des pommes de terre surgelées en 2026, porté par l'utilisation généralisée des produits à base de pommes de terre surgelées dans les restaurants, les hôtels, les cafés, les services de restauration collective et les restaurants à service rapide. Ces produits offrent une qualité constante, des portions standardisées et une préparation simplifiée, aidant les opérateurs de restauration à gérer les charges de travail en cuisine et à maintenir des normes de service uniformes. Leur durée de conservation plus longue et leur facilité de manipulation soutiennent également la planification des stocks, réduisent la complexité de la préparation et permettent aux opérateurs de servir efficacement des plats à base de pommes de terre pendant les périodes de forte demande. La commodité des formats prêts à cuire et leur adaptabilité à différents styles de menus soutiennent davantage la demande de la restauration hors domicile.
Le commerce de détail devrait être le canal de distribution à la croissance la plus rapide sur le marché des pommes de terre surgelées, enregistrant un CAGR de 6,88 % sur la période 2027–2032. La croissance est soutenue par la préférence croissante des consommateurs pour des options de préparation à domicile pratiques nécessitant un temps de cuisson et un effort minimaux. Les produits à base de pommes de terre surgelées permettent aux ménages de préparer des en-cas familiers, des accompagnements et des plats d'accompagnement tout en maintenant une flexibilité dans les tailles de portions et les méthodes de cuisson. Une disponibilité plus large dans les supermarchés, les épiceries et les plateformes de vente au détail en ligne améliore l'accessibilité des produits, tandis que l'élargissement des assortiments de coupes, de formes, d'enrobages et de variétés assaisonnées encourage les consommateurs à explorer davantage d'options pour la consommation à domicile.
Analyse géographique
L'Amérique du Nord représente 36,29 % du marché mondial des pommes de terre surgelées en 2026, soutenue par une infrastructure de restauration rapide établie, une large possession de congélateurs dans les ménages et une forte familiarité des consommateurs avec les produits à base de pommes de terre surgelées. La région bénéficie de vastes réseaux de chaîne du froid et d'une distribution au détail bien développée, permettant une disponibilité constante des produits dans les canaux de la restauration hors domicile et des ménages. La popularité de la préparation pratique des repas et de la cuisson à la friteuse à air chaud soutient davantage la demande, car les frites surgelées, les quartiers et autres produits à base de pommes de terre peuvent être préparés rapidement avec un effort minimal. Ces habitudes de consommation établies et ces capacités de distribution renforcent la position substantielle de la région sur le marché.
L'Asie-Pacifique est la géographie à la croissance la plus rapide sur le marché des pommes de terre surgelées, avec un CAGR projeté de 6,49 % sur la période 2027–2032. La croissance est portée par l'expansion des restaurants à service rapide, l'adoption croissante de la restauration rapide de style occidental et la demande croissante d'en-cas et d'accompagnements pratiques. Les améliorations de l'infrastructure de la chaîne du froid et la disponibilité plus large des aliments surgelés dans les supermarchés, les épiceries de proximité et les plateformes d'épicerie en ligne élargissent l'accès au marché. La présence croissante de chaînes de restaurants internationales et le développement de formats modernes de commerce alimentaire encouragent également une utilisation accrue de produits à base de pommes de terre surgelées standardisés, soutenant une expansion continue du marché dans toute la région.
L'Europe reste un pôle de production majeur et un marché de consommation établi pour les produits à base de pommes de terre surgelées, soutenu par des capacités de transformation avancées, des chaînes d'approvisionnement matures et une demande soutenue des opérateurs de restauration hors domicile et des ménages. En Amérique du Sud, la croissance du marché est soutenue par l'expansion des réseaux de restauration hors domicile, la disponibilité croissante d'aliments de commodité surgelés et la demande d'accompagnements de repas à préparer rapidement, bien que les limitations de la chaîne du froid puissent restreindre la pénétration dans certaines zones. Le marché du Moyen-Orient et de l'Afrique bénéficie du développement de la restauration hors domicile, de la restauration liée au tourisme et de la disponibilité de produits à base de pommes de terre surgelées importés ; cependant, la dépendance aux importations, l'infrastructure de stockage et les coûts de distribution continuent d'influencer le développement du marché dans les différents pays.
Paysage concurrentiel
Le marché mondial des pommes de terre surgelées est relativement consolidé, avec un nombre limité de grands fabricants multinationaux occupant des positions significatives grâce à d'importantes capacités de transformation, des réseaux de distribution établis et des relations de longue date avec les producteurs de pommes de terre, les détaillants et les opérateurs de restauration collective. Les principaux acteurs comprennent McCain Foods Limited, Lamb Weston Holdings, Inc., J.R. Simplot Company, Agristo NV et Farm Frites International B.V. Le positionnement concurrentiel dépend de la capacité de production, de l'approvisionnement en matières premières, de la qualité des produits, de l'efficacité opérationnelle, de la portée géographique et de la capacité à maintenir un approvisionnement constant. Les entreprises renforcent leur présence concurrentielle en développant leurs installations de transformation, en augmentant leur capacité de production régionale et en améliorant leur infrastructure de chaîne d'approvisionnement afin de répondre à la demande sur les marchés établis et émergents.
L'expansion des capacités, les acquisitions et la diversification géographique sont des stratégies clés qui façonnent la concurrence sur le marché. Les fabricants investissent dans les infrastructures de transformation et les capacités de stockage afin d'améliorer l'efficacité de la production, de réduire les coûts de transport et de renforcer l'accès aux clients régionaux. Les acquisitions stratégiques permettent aux entreprises d'élargir leur empreinte industrielle, d'accéder à des canaux de distribution établis et d'accroître leur présence sur les principaux marchés de consommation. Ces approches aident les entreprises à améliorer la fiabilité de l'approvisionnement, à répondre à l'évolution des tendances de la demande et à renforcer leurs relations avec les grands opérateurs de restauration collective et les clients de la distribution.
L'innovation produit et le développement technologique constituent des priorités concurrentielles supplémentaires, les fabricants cherchant à différencier leurs offres et à répondre aux exigences évolutives des clients. Les entreprises se concentrent sur l'amélioration de la texture des produits, de la rétention du croustillant, des performances à la cuisson, des formulations d'enrobage et de la régularité, afin de renforcer l'attrait des produits dans les applications de restauration collective et de distribution au détail. Les activités de recherche et développement, notamment le développement de brevets liés aux méthodes de transformation, aux formulations de produits, aux technologies de congélation et aux systèmes d'enrobage, soutiennent les efforts visant à améliorer la qualité des produits et l'efficacité de la fabrication. La diversification du portefeuille et le développement de produits spécialisés permettent également aux entreprises de répondre à différentes exigences de préparation et aux préférences des clients.
Leaders du secteur des pommes de terre surgelées
-
McCain Foods Limited
-
Lamb Weston Holdings, Inc.
-
J.R. Simplot Company
-
Agristo NV
-
Farm Frites International B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Octobre 2026 : McCain Foods a annoncé un accord pour acquérir l'activité de transformation de pommes de terre surgelées de Falcon Agrifriz Foods dans le Gujarat, en Inde. Falcon Agrifriz exploite une installation de transformation de pommes de terre spécialement construite dans le Gujarat, produisant une gamme de produits à base de pommes de terre surgelées pour les marchés nationaux et internationaux.
- Novembre 2025 : Farm Frites a confirmé sa première usine australienne de transformation de pommes de terre au Wimmera Agricultural and Logistics Hub à Dooen, près de Horsham, dans le Victoria. L'entreprise investit plus de 300 millions AUD dans l'installation, dont la mise en service est prévue pour début 2027.
- Octobre 2025 : Lamb Weston Holdings, Inc. a inauguré son installation de production de 40 000 mètres carrés à Mar del Plata, Buenos Aires, en Argentine. L'installation a la capacité de traiter 200 millions de livres de pommes de terre par an.
Périmètre du rapport mondial sur le marché des pommes de terre surgelées
Les pommes de terre surgelées sont des produits à base de pommes de terre transformées qui sont blanchies, découpées en frites, quartiers, galettes ou cubes, et rapidement surgelées par surgélation rapide pour préserver la saveur et la texture. Le marché des pommes de terre surgelées est segmenté par type de produit, méthode de transformation, canal de distribution et géographie. Sur la base du type de produit, le marché est segmenté en frites, quartiers de pommes de terre, galettes de pommes de terre, tranches de pommes de terre, purée de pommes de terre, pommes de terre au four et pommes de terre au four deux fois, et autres. Sur la base de la méthode de transformation, le marché est segmenté en pommes de terre surgelées pré-frites, pommes de terre surgelées non frites et autres méthodes de transformation. Sur la base du canal de distribution, le marché est segmenté en restauration hors domicile (HoReCa) et commerce de détail, le commerce de détail étant lui-même segmenté en supermarchés et hypermarchés, épiceries de proximité, détaillants spécialisés, commerce de détail en ligne et autres. Sur la base de la géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Le rapport fournit la taille du marché et les prévisions en valeur (USD) et en volume (tonnes) pour tous les segments mentionnés.
| Frites |
| Quartiers de pommes de terre |
| Galettes de pommes de terre |
| Tranches de pommes de terre |
| Purée de pommes de terre |
| Pommes de terre au four et pommes de terre au four deux fois |
| Autres |
| Pommes de terre surgelées pré-frites |
| Pommes de terre surgelées non frites |
| Autres méthodes de transformation |
| Restauration hors domicile (HoReCa) | |
| Commerce de détail | Supermarchés et hypermarchés |
| Épiceries de proximité | |
| Détaillants spécialisés | |
| Commerce de détail en ligne | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Frites | |
| Quartiers de pommes de terre | ||
| Galettes de pommes de terre | ||
| Tranches de pommes de terre | ||
| Purée de pommes de terre | ||
| Pommes de terre au four et pommes de terre au four deux fois | ||
| Autres | ||
| Par méthode de transformation | Pommes de terre surgelées pré-frites | |
| Pommes de terre surgelées non frites | ||
| Autres méthodes de transformation | ||
| Par canal de distribution | Restauration hors domicile (HoReCa) | |
| Commerce de détail | Supermarchés et hypermarchés | |
| Épiceries de proximité | ||
| Détaillants spécialisés | ||
| Commerce de détail en ligne | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des pommes de terre surgelées d'ici 2032 ?
Le marché des pommes de terre surgelées devrait atteindre 93,65 milliards USD d'ici 2032, contre 74,22 milliards USD en 2027.
Quel est le taux de croissance prévu pour les pommes de terre surgelées jusqu'en 2032 ?
La catégorie devrait croître à un CAGR de 4,76 % entre 2027 et 2032.
Quel produit à base de pommes de terre surgelées détient la plus grande part ?
Les frites dominent la demande de produits, représentant 46,54 % du chiffre d'affaires en 2026, soutenues par une utilisation élevée dans les restaurants à service rapide et les opérateurs de restauration hors domicile.
Quel produit à base de pommes de terre surgelées connaît la croissance la plus rapide ?
Les galettes de pommes de terre devraient être le type de produit à la croissance la plus rapide, avec un CAGR projeté de 5,63 % jusqu'en 2032.