
Taille et part du marché des machines de traitement des semences en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 287.40 Millions de dollars américains |
| Taille du Marché (2026) | 298.20 Millions de dollars américains |
| Taille du Marché (2031) | 357.5 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 3.69 % |
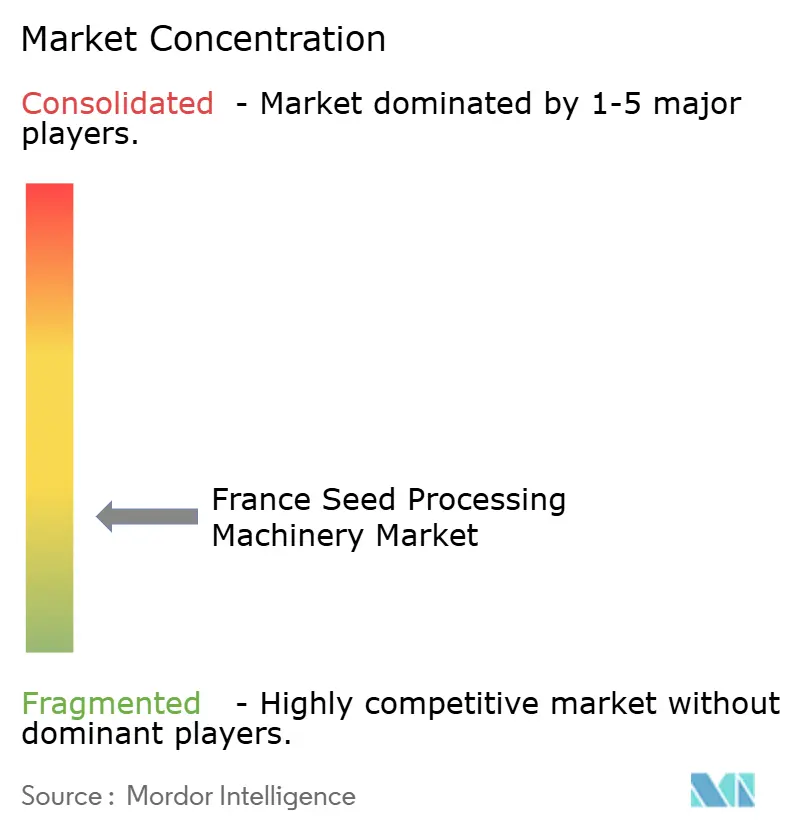
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des machines de traitement des semences en France par Mordor Intelligence
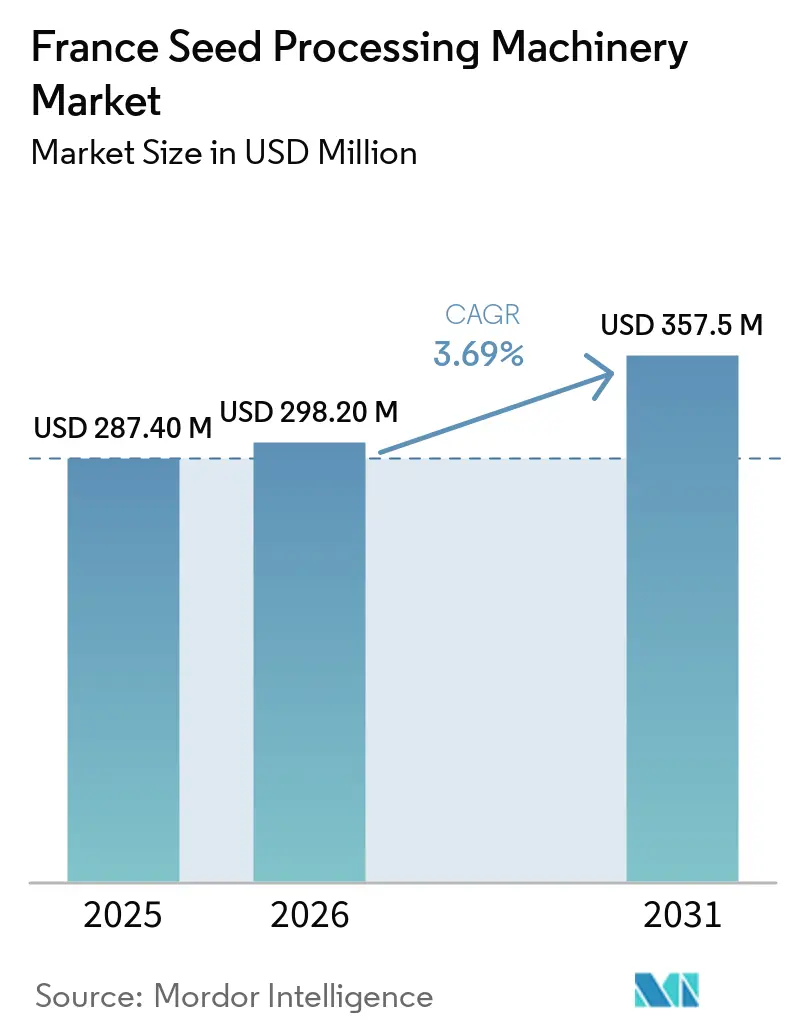
La taille du marché des machines de traitement des semences en France devrait augmenter de 287,40 millions USD en 2025 à 298,20 millions USD en 2026, pour atteindre 357,50 millions USD d'ici 2031, à un CAGR de 3,69 % au cours de la période de prévision 2026–2031. Selon l'Association européenne des agences de certification des semences, la France est restée le leader de l'Union européenne en matière de superficie agréée pour la multiplication des semences de grandes cultures, avec 349 252 hectares en 2025[1]Source : ESCAA, Production de semences dans l'UE - 2025,
escaa.org. Cela soutient une large base d'activités de conditionnement de semences certifiées et un parc installé étendu d'utilisateurs d'équipements. Les exigences de certification font de la qualité constante du nettoyage, de la séparation, des tests et de la traçabilité des éléments centraux des opérations des installations, en particulier lorsque celles-ci traitent plusieurs lots avec des enregistrements de qualité distincts. La demande de remplacement reste active, car les lignes existantes doivent gérer une gamme de cultures plus large, des contrôles plus stricts au niveau des lots et une documentation opérationnelle plus exigeante. L'automatisation est de plus en plus pertinente lorsque les installations doivent maintenir leur débit avec moins de techniciens qualifiés tout en limitant les perturbations pendant les courtes périodes de traitement. Le marché des machines de traitement des semences en France dépend donc davantage des normes de certification, de la préparation à l'exportation, de la fiabilité des équipements et du soutien pratique aux services.
Points clés du rapport
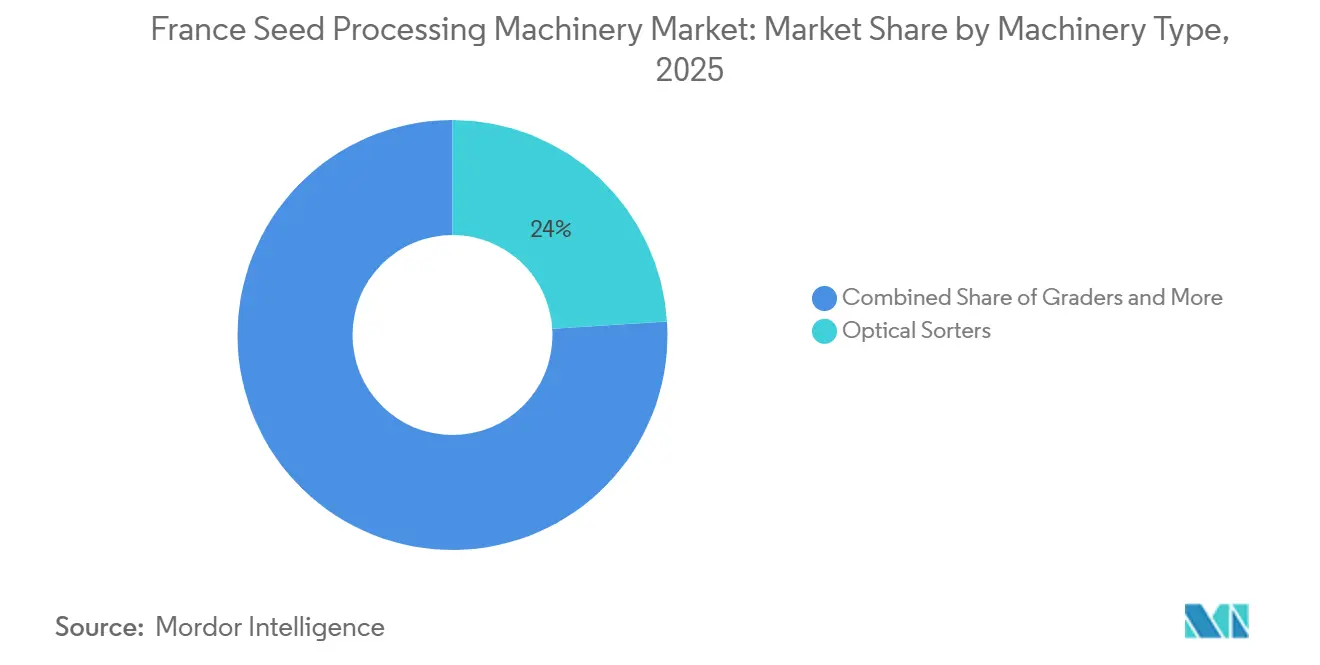
- Par type de machine, le segment des trieurs optiques représentait 24,0 % de la part du marché des machines de traitement des semences en France en 2025 et devrait croître à un CAGR de 7,5 % de 2026 à 2031, ce qui en fait le segment de machines le plus important et à la croissance la plus rapide.
- Par mode de fonctionnement, les systèmes automatiques constituaient le segment le plus important et détenaient 57,0 % de la taille du marché des machines de traitement des semences en France en 2025, tandis que les systèmes automatiques sont le segment à la croissance la plus rapide et devraient se développer à un CAGR de 5,2 % entre 2026 et 2031.
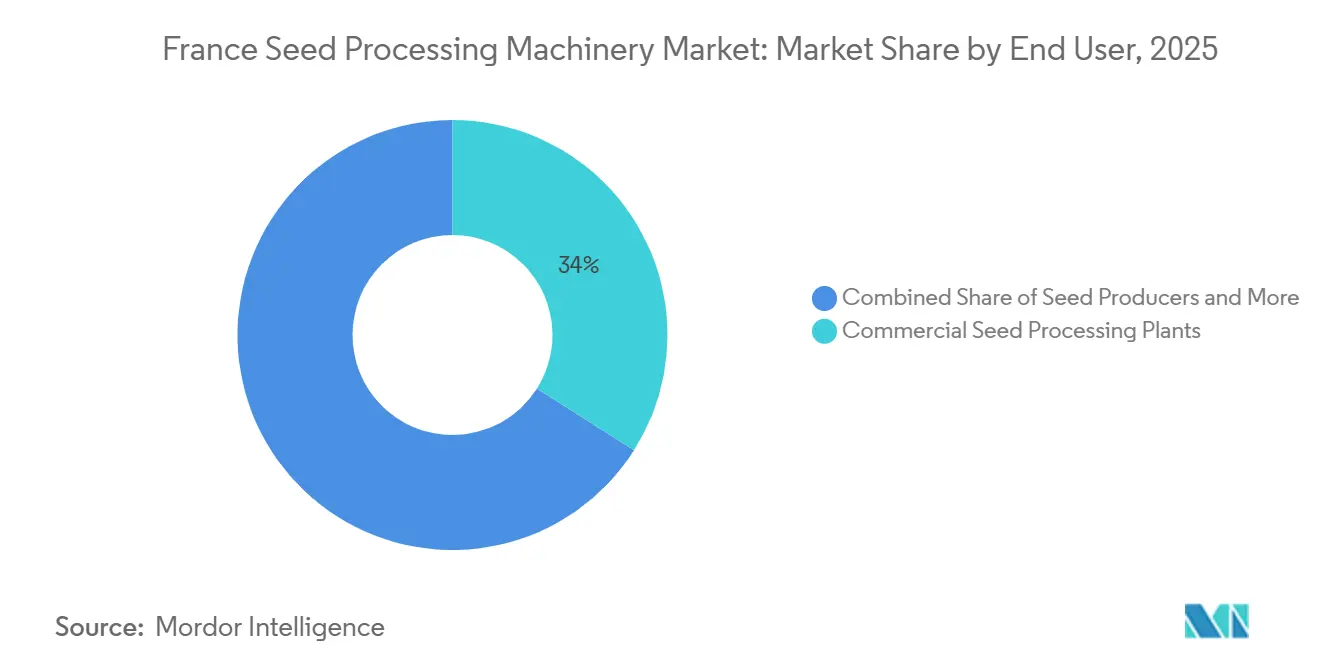
- Par utilisateur final, les usines commerciales de traitement des semences constituaient le segment le plus important, avec une part de 34,0 % en 2025, et sont également le segment à la croissance la plus rapide, avec une expansion prévue à un CAGR de 6,5 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des machines de traitement des semences en France
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité obligatoire en matière de pureté variétale et de taux de germination | +1.0% | National, concentré dans le Bassin Parisien, l'Occitanie et la Vallée de la Loire | Long terme (≥ 4 ans) |
| Expansion de la production de semences certifiées et orientée vers l'exportation | +0.8% | National, avec des pôles de mise à niveau pour l'exportation dans le nord et le sud-ouest de la France | Long terme (≥ 4 ans) |
| Remplacement des lignes de nettoyage et de calibrage vieillissantes | +0.7% | National, concentré dans les usines de conditionnement commerciales établies | Moyen terme (2-4 ans) |
| Automatisation pour compenser la pénurie de techniciens en milieu rural | +0.6% | National, plus aigu en Occitanie rurale et en Nouvelle-Aquitaine | Moyen terme (2-4 ans) |
| Demande de modernisation liée aux changements de lots multiples cultures et petits lots | +0.5% | National, avec des gains précoces dans les régions de production de semences spécialisées et biologiques | Moyen terme (2-4 ans) |
| Tri optique pour les lots biologiques et spécialisés à identité préservée | +0.7% | National, amplifié dans la Vallée de la Loire et la Provence-Alpes-Côte d'Azur | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conformité obligatoire en matière de pureté variétale et de taux de germination
Le système officiel de certification des semences en France établit des normes de qualité strictes qui influencent directement la demande en équipements de traitement des semences. La certification est administrée par la Société Nationale des Agriculteurs Multiplicateurs de Semences (SEMAE) par l'intermédiaire de la Direction de la Qualité et du Contrôle Officiel (DQCO), qui évalue les lots de semences pour la pureté variétale, la capacité germinative, la teneur en humidité et l'absence d'organismes nuisibles avant d'accorder la certification. Les semences de maïs doivent atteindre un taux de germination minimum de 90 % pour être éligibles au label SOC France, ce qui rend indispensables un nettoyage précis, un calibrage, un tri et une uniformité des lots tout au long de la chaîne de traitement. En conséquence, le marché des machines de traitement des semences en France connaît une demande soutenue pour des technologies de traitement de haute précision, car les équipements qui répondent systématiquement aux exigences de certification aident les transformateurs à minimiser les rejets de lots et à maintenir la conformité avec les normes de qualité nationales.
Expansion de la production de semences certifiées et orientée vers l'exportation
La France joue un rôle important dans la production de semences certifiées, et sa large base de multiplication soutient la demande en capacités de conditionnement fiables. SEMAE identifie le pays comme un fournisseur majeur de semences certifiées de grandes cultures, ce qui maintient la pertinence du traitement de qualité export pour les investissements des usines. Les acheteurs orientés vers l'exportation exigent des lots traçables, un conditionnement contrôlé et une vérification fiable de la pureté. Les programmes de semences de l'Organisation de Coopération et de Développement Économiques (OCDE) fournissent le cadre commun utilisé pour la certification variétale et le commerce international. Les usines de traitement nécessitent donc des équipements qui garantissent des résultats reproductibles et une identification claire des lots. Cette exigence opérationnelle offre au marché des machines de traitement des semences en France une base stable parmi les installations desservant les circuits certifiés et d'exportation.
Remplacement des lignes de nettoyage et de calibrage vieillissantes
De nombreuses usines de semences établies utilisent des équipements de nettoyage, de calibrage et de convoyage conçus pour des exigences de production antérieures. Ces lignes étaient souvent conçues pour le traitement à grand volume de céréales plutôt que pour le traitement fréquent de légumineuses, d'oléagineux ou de cultures spécialisées. Les tamis usés, les cylindres alvéolés et les tables densimètriques peuvent rendre le contrôle des impuretés plus difficile lors de travaux sensibles à la certification. Les acheteurs considèrent de plus en plus l'état des lignes comme une préoccupation commerciale, car une production irrégulière peut affecter la confiance des clients. Les projets de remplacement combinent fréquemment des améliorations mécaniques avec l'automatisation et l'inspection optique. Ce schéma favorise les fournisseurs capables de livrer une ligne intégrée plutôt qu'un seul composant sur le marché des machines de traitement des semences en France.
Automatisation pour compenser la pénurie de techniciens en milieu rural
La disponibilité limitée de techniciens agricoles qualifiés incite de plus en plus les transformateurs de semences français à réduire l'intervention manuelle dans le fonctionnement des équipements. L'enquête 2025 de France Travail sur le marché du travail a révélé que 65,9 % des projets de recrutement de techniciens agricoles et de personnel d'encadrement étaient considérés comme difficiles, soulignant les défis persistants pour recruter du personnel qualifié. Dans le traitement des semences, les systèmes automatisés de nettoyage, de calibrage, de traitement et de surveillance peuvent réduire la dépendance aux ajustements manuels continus et aux interventions d'opérateurs spécialisés, permettant à un personnel moins nombreux de gérer des activités de traitement plus standardisées. Les fournisseurs intègrent de plus en plus des commandes programmables, des réglages automatisés, des diagnostics et des fonctions d'assistance à l'opérateur pour simplifier le fonctionnement des équipements et maintenir des paramètres de traitement cohérents. Westrup ApS, par exemple, propose des systèmes automatisés de traitement des semences conçus pour simplifier la configuration et le fonctionnement, tandis que Cimbria A/S fournit des solutions automatisées de contrôle et de surveillance des processus pour le traitement des semences et des céréales. Ce potentiel d'économie de main-d'œuvre renforce l'argumentaire commercial en faveur des machines automatisées parmi les transformateurs français confrontés à des difficultés de recrutement et de fidélisation du personnel technique qualifié.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé et long délai de retour sur investissement | -0.8% | National, plus aigu pour les opérateurs coopératifs et à la ferme | Moyen terme (2-4 ans) |
| Conformité stricte aux normes CE, ATEX et aux exigences documentaires | -0.5% | National, renforcé pour les installations de traitement fermées | Long terme (≥ 4 ans) |
| Charge de validation du nettoyage et des changements de petits lots | -0.3% | National, concentré dans les installations de semences biologiques et spécialisées | Moyen terme (2-4 ans) |
| Utilisation limitée en dehors des fenêtres saisonnières de conditionnement | -0.2% | National, plus prononcé dans les régions de conditionnement de céréales à culture unique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé et long délai de retour sur investissement
L'investissement en capital élevé requis pour les installations avancées de traitement des semences reste un frein majeur sur le marché des machines de traitement des semences en France. Les lignes de traitement modernes intégrant des trieurs optiques, des séparateurs densimètriques, des systèmes automatisés de traitement des semences et des technologies d'inspection numérique nécessitent des dépenses initiales substantielles, tandis que les retours financiers sont généralement réalisés sur plusieurs cycles de production grâce à l'amélioration du débit et à la réduction des pertes de traitement. Reconnaissant ces défis d'investissement, FranceAgriMer a alloué un budget de 20 millions EUR (23,2 millions USD) dans le cadre du programme France 2030 pour soutenir les investissements dans des équipements agricoles innovants, le financement public couvrant 20 à 40 % des coûts d'équipements éligibles[2]Source : République française, Soutien aux investissements dans des solutions d'équipements agricoles innovants pour les secteurs des fruits et légumes,
franceagrimer.fr. Ce besoin continu de subventions en capital souligne la charge financière liée à l'adoption de technologies de traitement avancées. En conséquence, les transformateurs de semences de petite et moyenne taille reportent souvent la modernisation de leurs équipements en raison d'une capacité d'investissement limitée et de délais de retour sur investissement prolongés, ralentissant ainsi l'adoption des systèmes de traitement des semences de nouvelle génération.
Utilisation limitée en dehors des fenêtres saisonnières de conditionnement
La nature saisonnière de la production de semences limite l'utilisation annuelle des machines de traitement des semences, réduisant le retour sur investissement pour les transformateurs. La plupart des opérations de nettoyage, de calibrage, de traitement et de conditionnement sont concentrées autour des périodes de récolte et de conditionnement, laissant les lignes de traitement sous-utilisées pendant une part significative de l'année. Selon l'Académie d'Agriculture de France, la production de semences en France est assurée par environ 16 500 agriculteurs multiplicateurs sous contrat sur 380 000 hectares au cours du cycle de production annuel en 2025, soulignant la nature campagnarde du secteur semencier[3]Source : Académie d'Agriculture de France, Évolution du commerce extérieur français pour le secteur des semences et plants (2007-2025),
academie-agriculture.fr. En conséquence, les transformateurs de semences doivent amortir le coût d'équipements à forte intensité de capital sur des fenêtres d'exploitation relativement courtes, rendant les investissements dans des lignes de traitement automatisées à haute capacité moins attractifs, en particulier pour les petites et moyennes entreprises. L'impossibilité de maintenir une utilisation tout au long de l'année augmente les coûts d'exploitation par unité traitée et prolonge les délais d'amortissement des équipements, freinant l'adoption de technologies avancées de traitement des semences sur le marché des machines de traitement des semences en France.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine : les trieurs optiques occupent la position de valeur la plus élevée
Par type de machine, les trieurs optiques représentaient 24,0 % de la taille du marché des machines de traitement des semences en France en 2025. Cette position reflète le rôle de la vision artificielle dans l'identification des défauts et le soutien aux contrôles de pureté pour les lots certifiés qui doivent rester distinguables pendant le traitement. Les nettoyeurs et pré-nettoyeurs éliminent les matières étrangères et effectuent la séparation primaire par taille, tandis que les calibreurs, séparateurs, épierreurs et ensacheuses de semences soutiennent les programmes à plus grand volume de céréales et de maïs. Les équipements d'enrobage et de traitement des semences gagnent en importance à mesure que les producteurs de semences biologiques se préparent à la transition vers des substances d'enrobage approuvées. Les polisseurs et autres machines spécialisées restent pertinents pour les semences maraîchères et spécialisées, où la qualité de surface et la manipulation soigneuse des lots sont particulièrement importantes.
Les trieurs optiques devraient se développer à un CAGR de 7,5 % entre 2026 et 2031, soutenus par leur capacité à gérer des lots petits, traçables et sensibles aux spécifications. L'équipement complète le tamisage et la séparation densimétrique, permettant aux usines d'ajouter une capacité d'inspection sans modifier le rôle des étapes mécaniques de base. Les fournisseurs continuent d'investir dans les capacités de test et les plateformes de tri avancées, aidant les opérateurs à évaluer une machine par rapport aux caractéristiques de leur propre culture et de leur mix de lots.


Par mode de fonctionnement : les lignes automatiques transforment les opérations des usines
Par mode de fonctionnement, les systèmes automatiques représentaient 57,0 % de la part du marché des machines de traitement des semences en France en 2025, et le segment devrait croître à un CAGR de 5,2 % entre 2026 et 2031. Les équipements semi-automatiques restent pertinents dans les installations à la ferme et les environnements de recherche, où les budgets et les échelles de production diffèrent de ceux des usines commerciales. Les sites commerciaux optent de plus en plus pour des lignes automatisées lorsqu'un traitement par lots fiable, des réglages reproductibles et une réduction de la main-d'œuvre sont requis. Les installations automatisées peuvent inclure des commandes par automate programmable industriel (API), le dosage pondéral, le suivi des lots et la surveillance à distance, ce qui contribue à réduire la charge opérationnelle liée à l'exécution de plusieurs étapes de conditionnement connectées. Ces fonctions répondent aux contraintes de main-d'œuvre tout en nécessitant encore du personnel qualifié pour superviser la qualité, la maintenance et la gestion des exceptions.
Les fournisseurs sur le marché des machines de traitement des semences en France différencient de plus en plus leurs systèmes automatiques par la fiabilité, le support sur site et la capacité à intégrer les commandes avec les équipements mécaniques. Les opérateurs privilégient la disponibilité des équipements, un support de diagnostic rapide et des mises à jour logicielles en temps opportun, car un arrêt imprévu peut retarder des lots certifiés pendant une fenêtre saisonnière étroite. En 2025, MAS Seeds a modernisé son usine de Haut-Mauco, en France, avec un tri optique activé par caméra 3D sur la ligne de calibrage. La modernisation a également ajouté un dosage automatisé et l'intégration d'enrobages biosourcés dans la zone de traitement des semences. Les fournisseurs capables de coordonner ces fonctions connexes sont mieux positionnés pour les projets qui modernisent une zone de traitement complète plutôt qu'une seule machine.
Par utilisateur final : les usines commerciales définissent les normes d'équipement
Les usines commerciales de traitement des semences détenaient 34,0 % du marché des machines de traitement des semences en France par utilisateur final en 2025 et devraient se développer à un CAGR de 6,5 % entre 2026 et 2031. Les transformateurs commerciaux de semences ont la demande la plus élevée en machines de traitement des semences, car ils grent des volumes de traitement élevés, le conditionnement de semences certifiées et des portefeuilles de cultures diversifiés qui nécessitent des opérations efficaces de nettoyage, de calibrage, de tri, de traitement et de conditionnement. Ces installations investissent généralement dans des lignes de traitement avancées et intégrées pour améliorer le débit, la qualité des semences et la conformité aux normes de certification. En revanche, les producteurs de semences et les réseaux coopératifs procèdent généralement à l'acquisition de machines au niveau de chaque site et privilégient souvent les améliorations ou modernisations d'équipements plutôt que les remplacements complets de lignes de traitement. Les institutions de recherche représentent un segment d'utilisateurs finaux plus restreint, axé sur le tri de précision, la traçabilité et les capacités de documentation plutôt que sur le traitement à haute capacité.
Les installations à la ferme et de manutention des céréales complètent le paysage des acheteurs, mais elles font face à des exigences de documentation et de contrôle des lots lors du traitement de semences certifiées. Ces exigences peuvent rendre le traitement commercial plus pratique que l'investissement et l'administration continue requis pour une petite installation dédiée. Le marché des machines de traitement des semences en France favorise donc les opérateurs centralisés qui répartissent les coûts de certification, de service et de maintenance sur un débit plus élevé. Les usines commerciales peuvent également gérer plusieurs programmes de cultures et utiliser les équipements sur une plus grande partie du calendrier. Les installations plus petites sont plus susceptibles de privilégier des améliorations ciblées, la maintenance et des ajouts flexibles adaptés à leur capital disponible.
Analyse géographique
La France est l'un des principaux producteurs de semences certifiées dans l'Union européenne, soutenue par un réseau bien établi de multiplication et de conditionnement des semences. Le Bassin Parisien et le nord de la France sont des centres majeurs pour la multiplication des semences de céréales et de colza, tandis que l'Occitanie et la Nouvelle-Aquitaine jouent un rôle important dans le traitement des semences de maïs. La Vallée de la Loire et la Provence-Alpes-Côte d'Azur se spécialisent dans le conditionnement des semences maraîchères et d'autres cultures spécialisées à haute valeur ajoutée. Ces schémas de production régionaux créent des besoins en équipements diversifiés, stimulant la demande de machines avec des capacités variables, des capacités de nettoyage et de séparation de précision, une manipulation douce des semences et des systèmes robustes de traçabilité des lots.
La plus grande demande géographique est concentrée dans les régions à production intensive de semences certifiées et dans les usines de conditionnement commerciales établies. La production française de semences de maïs met particulièrement l'accent sur les lots traçables, car une part significative est fournie à des marchés hors de France. Cela stimule les investissements dans des équipements qui maintiennent une pureté et une documentation cohérentes sans ajouter de délais aux opérations saisonnières. Les fournisseurs disposant de réseaux de service français établis et d'installations de référence ont un avantage lorsque les responsables d'usines exigent un support éprouvé et un accès aux pièces de rechange. Cimbria A/S a renforcé son activité de partenariat semencier en France grâce à une modernisation de ligne de nettoyage chez Exélience Vernouillet.
La demande géographique à la croissance la plus rapide provient des régions de cultures spécialisées et biologiques qui nécessitent des arrangements de traitement flexibles. L'expansion des activités de multiplication du lin et du chanvre ajoute une demande de solutions de traitement modulaires et mobiles. Ces installations traitent généralement des lots plus petits et changent de cultures plus fréquemment que les sites axés sur les céréales, rendant importants les ajustements rapides de nettoyage et de réglage. Les équipements flexibles permettent aux opérateurs d'ajuster les tamis, les réglages de séparation et les pratiques de nettoyage entre les programmes sans reconcevoir l'ensemble de la ligne. Le marché des machines de traitement des semences en France est donc réparti entre de grands pôles céréaliers et des sites de traitement spécialisés plus petits, où la capacité de service local et l'ingénierie spécifique aux cultures peuvent être des facteurs décisifs.
Paysage concurrentiel
Le marché des machines de traitement des semences en France est fragmenté, les cinq premières entreprises détenant une part modérée en 2025, tandis que la demande restante est servie par des fournisseurs de niveau intermédiaire, des spécialistes français et des intégrateurs régionaux. Bühler AG, Cimbria A/S, Westrup ApS, PETKUS Technologie GmbH et Satake Corporation forment le principal groupe de fournisseurs mondiaux. DOREZ SAS, MERIS Services Industries et Etablissements Schneider-Jaquet fournissent des capacités d'ingénierie et de modernisation françaises. Les fournisseurs mondiaux se concurrencent par la profondeur technologique, l'intégration de lignes complètes et le support documentaire, tandis que les spécialistes français se concurrencent par la proximité, les délais de réponse et la familiarité avec les exigences des cultures spécialisées.
Le tri optique reste un domaine de concurrence visible, car il associe les performances d'inspection à la différenciation des produits et peut servir à la fois les programmes de semences conventionnelles et spécialisées. L'activité de Cimbria A/S en France comprend une ligne de nettoyage 2024 chez Exélience Vernouillet d'une capacité de 4 tonnes métriques par heure pour les céréales, le lin, les pois, les lentilles et autres semences spécialisées. Le projet illustre comment les fournisseurs se concurrencent avec des lignes adaptables plutôt que des systèmes standardisés uniquement pour les céréales. L'offre de service de Westrup en France comprend les diagnostics sur site, la maintenance préventive, les réparations, la mise en service et la formation des opérateurs, démontrant que les performances continues des équipements et le support après-vente font partie intégrante de l'offre concurrentielle. Les besoins des clients diffèrent selon la culture et le site, de sorte que la position globale d'un fournisseur sur le marché ne détermine pas à elle seule les résultats pour des projets individuels.
PETKUS a présenté un concept d'usine de semences modulaire à l'EUROTIER 2024 en novembre 2024. Le concept répondait à l'intérêt des clients pour des configurations plus standardisées et des délais de projet plus courts. MAS Seeds a achevé un projet de modernisation 2024 intégrant le tri optique, le dosage automatisé et l'enrobage. De tels projets favorisent les fournisseurs capables de coordonner des équipements mécaniques, numériques et liés au traitement. Le marché des machines de traitement des semences en France reste disputé, car aucun groupe de fournisseurs ne contrôle une part dominante de la demande.
Leaders du secteur des machines de traitement des semences en France
Bühler AG
Westrup ApS
PETKUS Technologie GmbH
Satake Corporation
Cimbria A/S ( Grain & Protein Technologies)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : Cérience, filiale du Groupe Terrena, a acquis une participation majoritaire dans SEED IN TECH, une entreprise française spécialisée dans les technologies d'amorçage et d'activation des semences, élargissant les services de technologie semencière de Cérience pour inclure la désinfection, l'enrobage en film et l'amorçage.
- Février 2026 : Février 2026 : La Société Nationale des Agriculteurs Multiplicateurs de Semences (SEMAE) a rapporté que le secteur français des semences et plants a alloué 450,0 millions EUR (523,7 millions USD) à la recherche et au développement, soit l'équivalent de 13 % du chiffre d'affaires du secteur, avec un investissement anticipé en hausse de 10 % supplémentaires dans les années à venir. L'investissement soutenu soutient la demande de technologies avancées de traitement, de conditionnement et de contrôle qualité des semences.
- Janvier 2026 : La Commission européenne a publié la sixième édition des lignes directrices de la directive ATEX 2014/34/UE, mettant à jour les procédures d'évaluation de la conformité pour les équipements utilisés dans des atmosphères potentiellement explosives de poussières, avec des implications de conformité pour tous les équipements de traitement des semences installés ou modifiés en France après cette date.


Périmètre du rapport sur le marché des machines de traitement des semences en France
Les machines de traitement des semences englobent les équipements utilisés en agriculture pour nettoyer, trier, calibrer, sécher, traiter et conditionner les semences, améliorant leur qualité et leur viabilité pour la plantation. Ces machines jouent un rôle essentiel dans l'élimination des impuretés, la garantie de l'uniformité et la protection des semences contre les ravageurs et les maladies.
Le rapport sur le marché des machines de traitement des semences en France est segmenté par type de machine (pré-nettoyeurs, nettoyeurs, séchoirs, calibreurs, polisseurs, trieurs optiques, ensacheuses de semences, enrobeurs et traiteurs, séparateurs et épierreurs, et autres équipements spécialisés), par mode de fonctionnement (automatique et semi-automatique), et par utilisateur final (usines commerciales de traitement des semences, producteurs de semences, installations à la ferme et installations de manutention des céréales). Les prévisions du marché sont fournies en termes de valeur (USD).
| Pré-nettoyeurs |
| Nettoyeurs |
| Séchoirs |
| Calibreurs |
| Enrobeurs et traiteurs |
| Séparateurs et épierreurs |
| Polisseurs |
| Trieurs optiques |
| Ensacheuses de semences |
| Autres équipements spécialisés |
| Automatique |
| Semi-automatique |
| Usines commerciales de traitement des semences |
| Producteurs de semences |
| Institutions de recherche |
| Installations à la ferme |
| Installations de manutention des céréales |
| Par type de machine | Pré-nettoyeurs |
| Nettoyeurs | |
| Séchoirs | |
| Calibreurs | |
| Enrobeurs et traiteurs | |
| Séparateurs et épierreurs | |
| Polisseurs | |
| Trieurs optiques | |
| Ensacheuses de semences | |
| Autres équipements spécialisés | |
| Par mode de fonctionnement | Automatique |
| Semi-automatique | |
| Par utilisateur final | Usines commerciales de traitement des semences |
| Producteurs de semences | |
| Institutions de recherche | |
| Installations à la ferme | |
| Installations de manutention des céréales |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des machines de traitement des semences en France en 2026 ?
Le marché des machines de traitement des semences en France est évalué à 298,20 millions USD en 2026.
Quelle catégorie d'équipements est en tête des ventes de machines de traitement des semences en France ?
Les trieurs optiques ont dominé la demande par type de machine avec une part de 24,0 % en 2025 et devraient enregistrer un CAGR de 7,5 % entre 2026 et 2031.
Pourquoi les lignes automatiques de traitement des semences gagnent-elles en adoption en France ?
Les systèmes automatiques prennent en charge le suivi des lots, le dosage, la surveillance à distance et un fonctionnement plus cohérent lorsque la disponibilité de techniciens qualifiés est limitée.
Quels problèmes de conformité influencent les achats d'équipements de traitement des semences en France ?
Les exigences de certification, le marquage CE et les exigences ATEX influencent la sélection des équipements, la documentation, la validation et la conception des sites.
Dernière mise à jour de la page le:



