
Taille et part du marché du fipronil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.25 Milliards de dollars |
| Taille du Marché (2031) | 2.80 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du fipronil par Mordor Intelligence
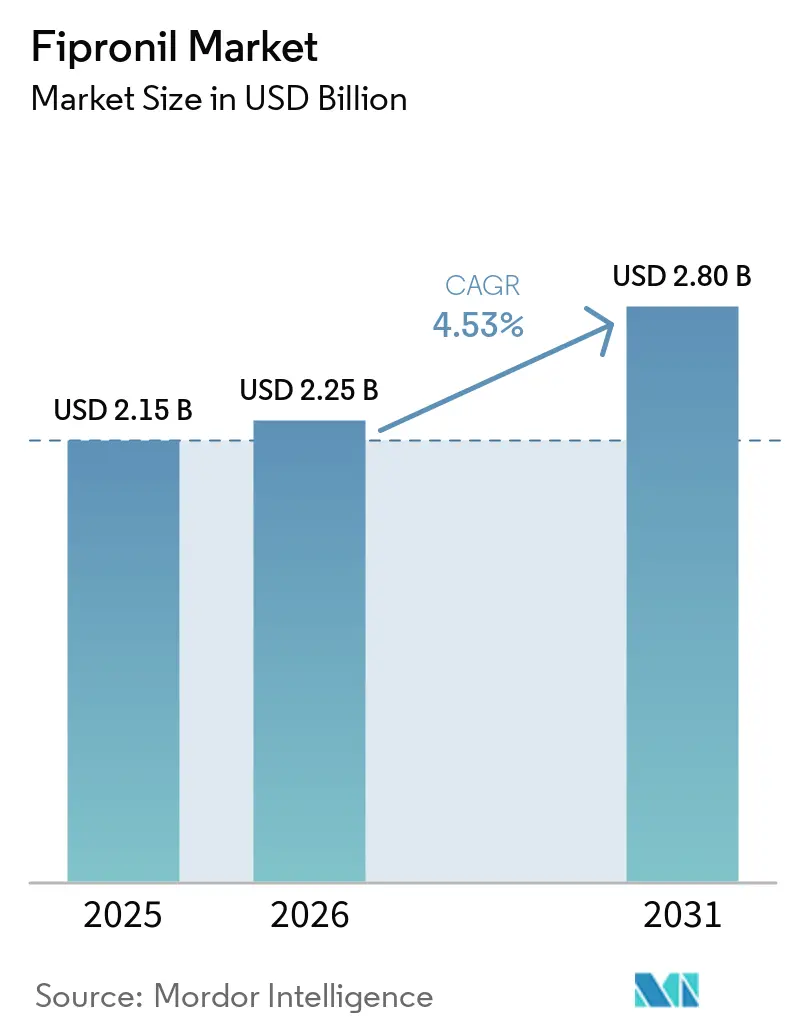
La taille du marché du fipronil devrait croître de 2,15 milliards USD en 2025 à 2,25 milliards USD en 2026 et devrait atteindre 2,80 milliards USD d'ici 2031 à un CAGR de 4,53 % sur la période 2026-2031.
La catégorie continue de répondre à la demande des propriétaires d'animaux de compagnie pour une protection antiparasitaire établie et accessible, en particulier sur les marchés où le coût influence les décisions d'achat. Les produits topiques à base de fipronil conservent un rôle important dans les soins préventifs en raison de leur large disponibilité et de leur forte notoriété auprès des vétérinaires et des consommateurs. Bien que les produits oraux combinés remodèlent le circuit de prescription, les alternatives topiques à moindre coût continuent de générer de la demande. La croissance de la catégorie est portée par les besoins récurrents en soins des animaux de compagnie, une sensibilisation accrue à l'exposition aux tiques et un accès élargi via les circuits de vente au détail et numériques. Les examens environnementaux en Europe et au Royaume-Uni pourraient affecter les exigences relatives à la distribution en vente libre, tandis que les économies émergentes offrent un potentiel significatif pour accroître l'adoption des traitements.
Points clés du rapport
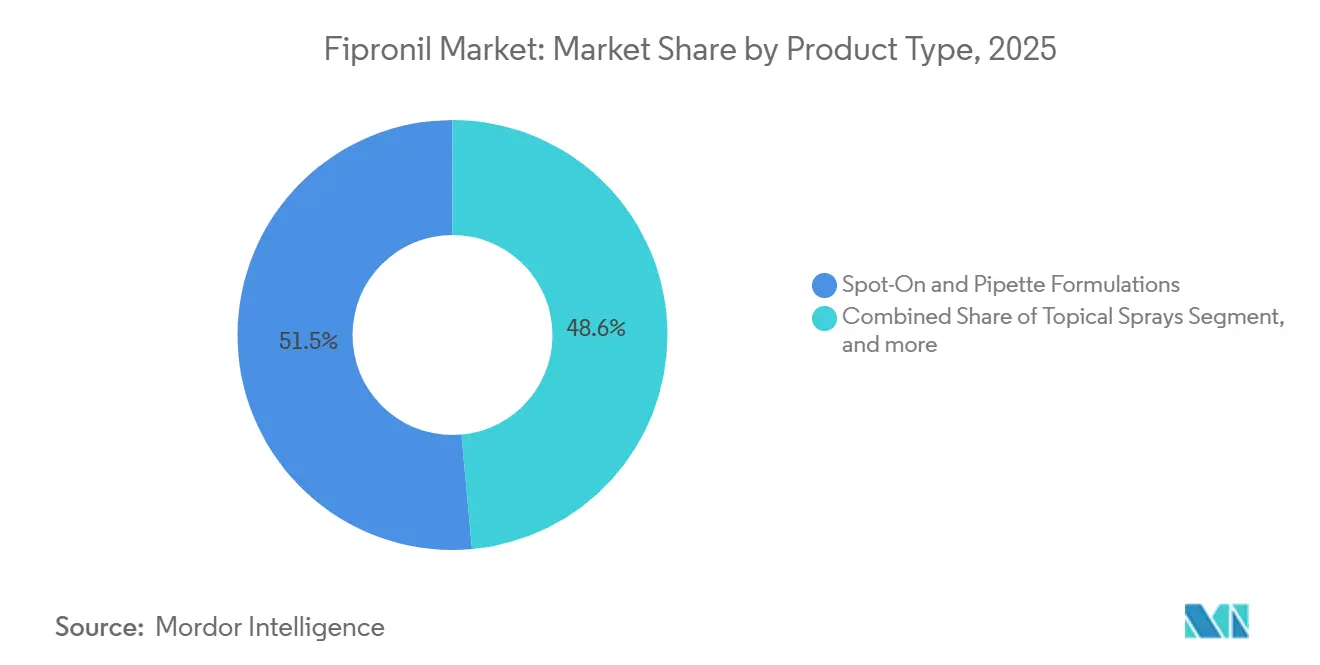
- Par type de produit, les formulations spot-on et pipette détenaient 51,5 % de la part du marché du fipronil en 2025, tandis que les sprays topiques enregistraient le CAGR projeté le plus élevé à 6,8 % jusqu'en 2031.
- Par type d'animal, les chiens détenaient 58,7 % de la part du marché du fipronil en 2025, tandis que les chats enregistraient le CAGR projeté le plus élevé à 7,0 % jusqu'en 2031.
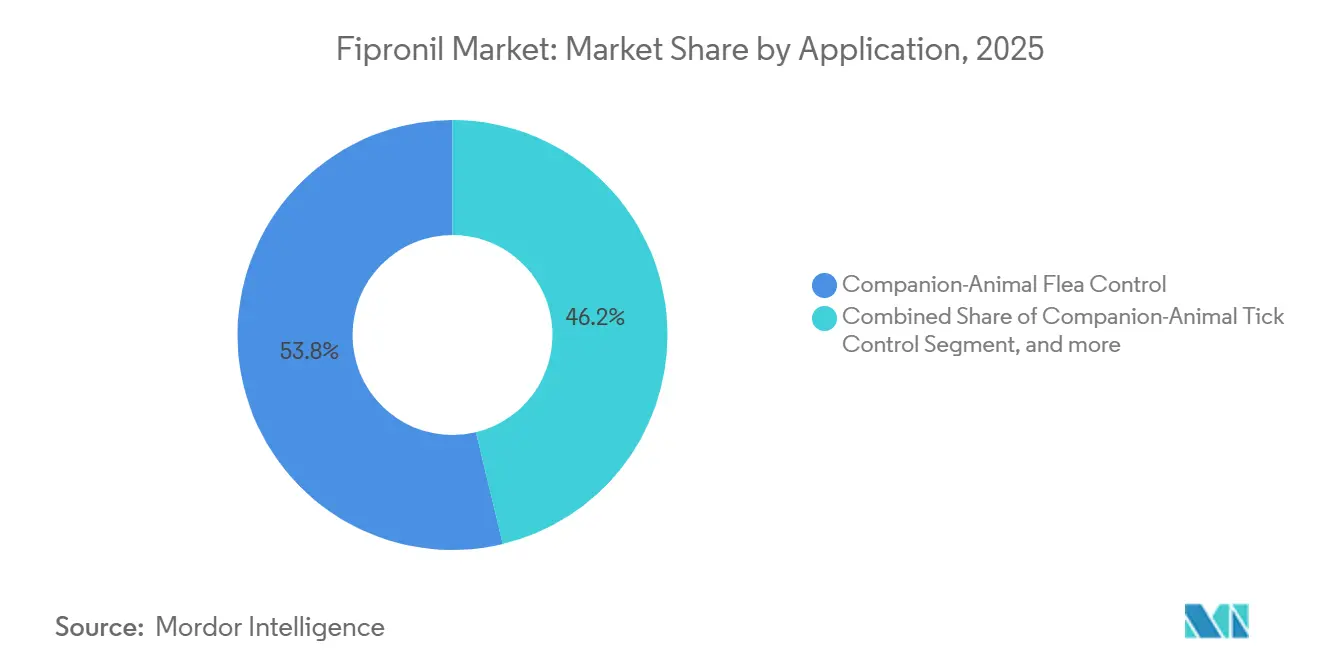
- Par application, le contrôle des puces chez les animaux de compagnie représentait 53,8 % de la taille du marché du fipronil en 2025, tandis que le contrôle des tiques enregistrait le CAGR projeté le plus élevé à 7,3 % jusqu'en 2031.
- Par canal de distribution, les cliniques et hôpitaux vétérinaires détenaient 43,7 % de la valeur de distribution mondiale en 2025, tandis que les pharmacies en ligne et le commerce électronique enregistraient le CAGR projeté le plus élevé à 7,5 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 43,5 % de la valeur du marché en 2025, tandis que l'Asie-Pacifique enregistrait le CAGR projeté le plus élevé à 5,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la possession d'animaux de compagnie et des dépenses en soins préventifs | +1.30% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Sensibilisation croissante aux maladies transmises par les puces et les tiques | +1.10% | Cœur en Amérique du Nord et dans l'UE, avec des retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Accessibilité financière des traitements topiques à base de fipronil | +0.70% | Cœur en Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud, avec une demande en vente libre en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion du commerce électronique vétérinaire et du réapprovisionnement par abonnement | +0.60% | Amérique du Nord et Europe occidentale, avec une adoption rapide en Chine et en Corée du Sud | Moyen terme (2-4 ans) |
| Demande « Une seule santé » pour réduire la transmission des parasites entre animaux et humains | +0.40% | Mondial, avec des gains précoces en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la possession d'animaux de compagnie et des dépenses en soins préventifs
La possession d'animaux de compagnie demeure une priorité durable pour les ménages, créant une base de demande récurrente pour les traitements antiparasitaires. Aux États-Unis, la possession de chiens a atteint 53 % des ménages, soit l'équivalent de 71 millions de foyers, en 2025. La possession de chats a augmenté de 5 % d'une année sur l'autre, atteignant 39 % des ménages américains en 2025. Les soins vétérinaires représentaient 32,4 % des dépenses des ménages liées aux animaux de compagnie, avec des dépenses moyennes de 598 USD chez les propriétaires de chiens et de 529 USD chez les propriétaires de chats en 2025. Les soins préventifs constituaient la principale raison des visites vétérinaires pour 81,6 % des propriétaires de chiens et 76,4 % des propriétaires de chats. Ces habitudes de dépenses soutiennent le marché du fipronil, en particulier pour les produits qui combinent disponibilité en vente libre et recommandations vétérinaires.
Sensibilisation croissante aux maladies transmises par les puces et les tiques
L'extension de l'habitat des tiques accroît la demande de prévention régulière contre les puces et les tiques. Les visites hebdomadaires aux urgences pour des morsures de tiques ont atteint leur niveau le plus élevé depuis 2017 en avril 2026. Les Centres pour le contrle et la prévention des maladies estiment que les tiques mordent 31 millions d'Américains chaque année et que la maladie de Lyme touche près de 476 000 personnes par an. Un rapport de 2025 a identifié Borrelia burgdorferi chez 39,6 % des tiques adultes Ixodes scapularis testées dans l'ouest de la Caroline du Nord[1]Centres pour le contrôle et la prévention des maladies, "Expansion vers le sud des agents pathogènes des tiques Ixodes scapularis, ouest de la Caroline du Nord, novembre 2024 à août 2025," MMWR, cdc.gov. Les prévisions CAPC 2026 ont identifié des risques persistants de maladies transmises par les tiques dans le Midwest supérieur, le Nord-Est et les Appalaches méridionales. Ces facteurs soutiennent l'utilisation mensuelle régulière de produits préventifs topiques sur le marché du fipronil.
Accessibilité financière des traitements topiques à base de fipronil
La disponibilité de génériques confère au fipronil un avantage en termes de coût que les nouveaux traitements sur ordonnance ne peuvent pas facilement égaler. Des fabricants européens, notamment KRKA et Clément Thékan, proposent des produits à base de fipronil qui élargissent l'accès à des options de vente au détail à prix réduit. La gamme Fyperix est un exemple pertinent de produit générique à base de fipronil pour chiens. Ces formats à moindre coût sont particulièrement importants pour les ménages multi-animaux et les consommateurs sensibles aux prix. En conséquence, le fipronil reste un ectoparasiticide privilégié sur les marchés où les nouvelles approbations de produits prennent plus de temps ou où les produits haut de gamme sont moins accessibles. Ce positionnement soutient la croissance en volume sur les marchés émergents des soins pour animaux de compagnie.
Expansion du commerce électronique vétérinaire et du réapprovisionnement par abonnement
Les pharmacies en ligne et les canaux de commerce électronique devraient croître à un CAGR de 7,5 % jusqu'en 2031 sur le marché du fipronil. La commande numérique simplifie le réapprovisionnement de routine pour les produits utilisés selon un calendrier mensuel. Elanco a rapporté une croissance à deux chiffres des ventes aux détaillants d'animaux de compagnie au cours du premier trimestre 2026 et a ajouté Costco et Dollar General comme partenaires de distribution pour son offre en vente libre. Une disponibilité plus large via les canaux en ligne, la grande distribution et les circuits spécialisés accroît la visibilité et l'accessibilité des traitements antiparasitaires topiques. Le réapprovisionnement par abonnement s'aligne également sur le calendrier d'application mensuel établi des produits à base de fipronil.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence des parasiticides oraux isoxazolines | -1.20% | Cœur en Amérique du Nord et dans l'UE, se propageant aux segments premium d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Examen environnemental des ectoparasiticides vétérinaires topiques | -0.70% | Cœur dans l'UE et au Royaume-Uni, avec des signaux précoces en Amérique du Nord | Moyen terme (2-4 ans) |
| Résistance aux puces et baisse de la confiance dans les traitements | -0.50% | Amérique du Nord, Europe occidentale et Amérique du Sud émergente | Moyen terme (2-4 ans) |
| Mauvaise utilisation des produits, contrefaçon et risques pour la sécurité interspécifique | -0.20% | Amérique du Sud et Moyen-Orient et Afrique, avec des retombées en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence des parasiticides oraux isoxazolines
Les isoxazolines orales offrent aux cliniques vétérinaires une option de traitement multiparasitaire, avec des intervalles de dosage d'un, deux ou 12 mois. Elanco a rapporté que Credelio Quattro avait atteint 100 millions USD de ventes nettes annuelles en septembre 2025. Des essais contrôlés sur des chiens et des chats cités par la BSAVA ont démontré une efficacité contre les puces de 99,1 % à 99,9 % pour les produits de la classe des isoxazolines. La commodité de leur dosage renforce leur position dans les circuits de prescription, où la facilité d'administration est un critère d'achat déterminant. Cependant, le marché du fipronil maintient sa résilience dans les circuits en vente libre, génériques et sensibles aux prix.
Examen environnemental des ectoparasiticides vétérinaires topiques
Les préoccupations environnementales croissantes ont accru le contrôle réglementaire des produits topiques à base de fipronil au Royaume-Uni et en Europe. La Direction des médicaments vétérinaires du Royaume-Uni devait entamer en avril 2026 un examen de la catégorie de distribution des produits à base de fipronil et d'imidaclopride[2]Direction des médicaments vétérinaires du Royaume-Uni, "Les propriétaires d'animaux de compagnie sont invités à faire preuve de prudence lors de l'utilisation de traitements contre les puces et les tiques pour contribuer à la protection de nos cours d'eau," Actualités du gouvernement britannique, gov.uk. L'examen évaluera si un conseil professionnel au point de vente devrait devenir obligatoire. La Commission européenne a déjà modifié les limites maximales de résidus de fipronil dans certains produits alimentaires en vertu du Règlement (UE) 2024/347[3]Commission européenne, "Règlement de la Commission (UE) 2024/347 modifiant les limites maximales de résidus pour le fipronil," Journal officiel de l'UE, ec.europa.eu. Par ailleurs, les lignes directrices d'évaluation des risques environnementaux du VICH sont en cours de révision et pourraient introduire des exigences de surveillance post-commercialisation. Toute transition depuis une disponibilité en vente libre sans restriction affecterait matériellement les conditions de distribution sur le marché du fipronil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les spot-ons ancrent la valeur, les sprays progressent grâce à leur flexibilité et leur prixLes formulations spot-on et pipette devraient représenter 51,5 % de la valeur du marché du fipronil en 2025. Ces formats restent bien établis auprès des propriétaires de chiens et de chats utilisant des traitements topiques mensuels. Leur position sur le marché est soutenue par des recommandations vétérinaires de longue date et une large disponibilité en vente au détail. Les produits spot-on génériques renforcent encore la demande en proposant des alternatives à prix réduit. La gamme Fyperix de KRKA illustre la disponibilité d'options de fipronil bioéquivalentes dans les circuits de vente au détail européens. Cependant, les primes de marque subissent une pression accrue, les consommateurs pouvant facilement comparer des produits similaires.
Les sprays topiques devraient croître à un CAGR de 6,8 % jusqu'en 2031. Leur flexibilité sur une large gamme de poids et d'âges d'animaux les rend adaptés aux environnements domestiques et aux chenils. Une étude de 2025 a rapporté une efficacité de 100 % contre les puces chez les chats du jour 2 au jour 14 pour un produit combiné topique à base de fipronil, suivie d'une efficacit comprise entre 92 % et 97 % entre les semaines 3 et 7. Les shampoings, bains, poudres et poussières continuent de répondre à la demande dans les contextes sensibles aux prix et multi-animaux. Les produits pour-on restent une catégorie plus restreinte, axée sur l'élevage, dans les marchés autorisés. Par exemple, le Fiproline Duo de Ceva est un produit pour-on concentré à base de fipronil pour bovins.


Par type d'animal :
les chiens génèrent les revenus, les chats affichent la croissance la plus rapideLes chiens devraient représenter 58,7 % de la valeur du marché du fipronil en 2025. Leur poids corporel moyen plus élevé peut augmenter la dose requise par traitement, soutenant un revenu plus élevé par cycle de traitement. Les propriétaires de chiens ont également déclaré des dépenses vétérinaires plus élevées que les propriétaires de chats en 2025, avec des dépenses moyennes de 598 USD et 529 USD respectivement. La possession de chiens aux États-Unis a atteint 71 millions de ménages en 2025. Ensemble, ces facteurs soutiennent la demande récurrente de produits topiques antiparasitaires pour chiens.
Le segment des chats devrait croître à un CAGR de 7,0 % jusqu'en 2031. La croissance est soutenue par la hausse de la possession de chats et la nécessité de disposer d'options de traitement spécifiques à l'espèce. La possession de chats aux États-Unis a atteint 39 % des ménages après une augmentation de 5 % d'une année sur l'autre en 2025. Les limitations de sécurité associées à certains traitements antiparasitaires pour chiens soutiennent également la demande de produits à base de fipronil homologués pour les chats. L'étude d'Istanbul n'a pas identifié de mutations de résistance au fipronil dans la population de puces du chat échantillonnée, soutenant la pertinence continue des applications félines dans un contexte émergent de soins pour animaux de compagnie. Les applications autorisées pour l'élevage représentent une source de demande modeste mais stable dans les régions tropicales soumises à une forte pression des tiques.
Par application :
le contrôle des puces ancre les revenus, le contrôle des tiques s'accélère le plus rapidementLe contrôle des puces chez les animaux de compagnie devrait représenter 53,8 % de la valeur du marché du fipronil en 2025. Les puces restent le principal moteur des achats de traitements contre les parasites externes dans les circuits en vente libre et vétérinaires. La dermatite allergique aux puces nécessite une plus grande adhérence aux calendriers de traitement et peut nécessiter des traitements plus fréquents, soutenant davantage la demande de produits. Le fipronil conserve sa valeur dans ces applications en raison de son profil d'utilisation dermatologique établi. Les autres applications comprennent la gestion autorisée des ectoparasites de l'élevage, qui constitue une source de demande stable plutôt qu'une opportunité de croissance principale.
Le contrôle des tiques chez les animaux de compagnie devrait croître à un CAGR de 7,3 % jusqu'en 2031. La surveillance des Centres pour le contrôle et la prévention des maladies et les prévisions du CAPC indiquent l'expansion continue des risques liés aux tiques aux États-Unis. Une étude de 2026 a révélé qu'une combinaison de fipronil et de perméthrine offrait une protection à 100 % contre la transmission de Dirofilaria immitis chez des chiens naturellement exposés. Les produits combinés peuvent donc traiter le risque de dirofilariose transmise par les moustiques en parallèle de la prévention des tiques, élargissant leurs cas d'utilisation potentiels. Cette base de revendications plus large soutient la demande de produits combinés à base de fipronil. Cependant, les produits oraux continuent de concurrencer en offrant des intervalles de protection plus longs.
Par canal de distribution :
les cliniques détiennent la part dominante, le commerce électronique restructure la catégorieLes cliniques et hôpitaux vétérinaires devraient représenter 43,7 % de la valeur de distribution du marché du fipronil en 2025. Les recommandations vétérinaires restent influentes lors des premiers achats de traitements antiparasitaires pour animaux de compagnie. Les cliniques fournissent également des conseils de sélection de produits aux propriétaires recherchant un soutien professionnel. Cependant, le circuit peut être moins accessible aux ménages qui n'ont pas recours régulièrement aux services vétérinaires. L'Association vétérinaire américaine a rapporté que 16,1 % des propriétaires de chiens et 28,0 % des propriétaires de chats n'avaient rien dépensé en soins vétérinaires au cours de l'année précédente. Les pharmacies vétérinaires restent également pertinentes pour les conseils professionnels et les renouvellements d'ordonnances.
Les pharmacies en ligne et le commerce électronique devraient croître à un CAGR de 7,5 % jusqu'en 2031. Le circuit élargit l'accès aux produits en vente libre établis tout en soutenant les achats récurrents. Les partenariats de distribution conclus par les entreprises de santé animale renforcent encore le lien entre la grande distribution et la commande numérique. En 2026, Elanco a ajouté Costco et Dollar General pour soutenir sa distribution en vente libre. Les modèles de réapprovisionnement automatique s'alignent sur le calendrier de traitement mensuel du fipronil, tandis que la transparence des prix accroît la concurrence entre les produits spot-on génériques. En conséquence, le marché du fipronil évolue vers un mix plus large et plus intégré de circuits d'accès en clinique, en vente au détail et en ligne.
Analyse géographique
Marché du Fipronil en Amérique du Nord
L'Amérique du Nord devrait représenter 43,5 % de la valeur du marché mondial du fipronil en 2025. La région bénéficie d'une importante population d'animaux de compagnie et d'un réseau de distribution en vente libre bien établi. Les dépenses de l'industrie américaine des animaux de compagnie devraient atteindre 158 milliards USD en 2025 et 165 milliards USD en 2026. Les visites aux urgences liées aux morsures de tiques devraient atteindre leur niveau le plus élevé depuis 2017 en avril 2026, soutenant ainsi la demande de produits antiparasitaires contre les tiques accessibles au grand public. Le Conseil des parasites des animaux de compagnie (CAPC) a identifié un risque élevé dans le Midwest supérieur, le Nord-Est et les Appalaches méridionales.
Marché du Fipronil en Europe
L'Europe est le deuxième marché régional en importance pour les produits à base de fipronil. Les fournisseurs de génériques ont influencé le paysage concurrentiel depuis que le fipronil est entré dans les circuits de vente libre hors brevet. La France, l'Allemagne et le Royaume-Uni disposent de portefeuilles de produits en vente libre diversifiés proposés par plusieurs fabricants. L'examen réglementaire du Royaume-Uni pourrait modifier le modèle de distribution du marché du fipronil si un conseil professionnel devient obligatoire au point de vente. Virbac prévoit une croissance continue des antiparasitaires pour animaux de compagnie en Europe occidentale au cours de 2025 et envisage d'introduire progressivement son collier antiparasitaire de 8 mois en Allemagne, aux Pays-Bas et en Slovénie.
Marché du Fipronil en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
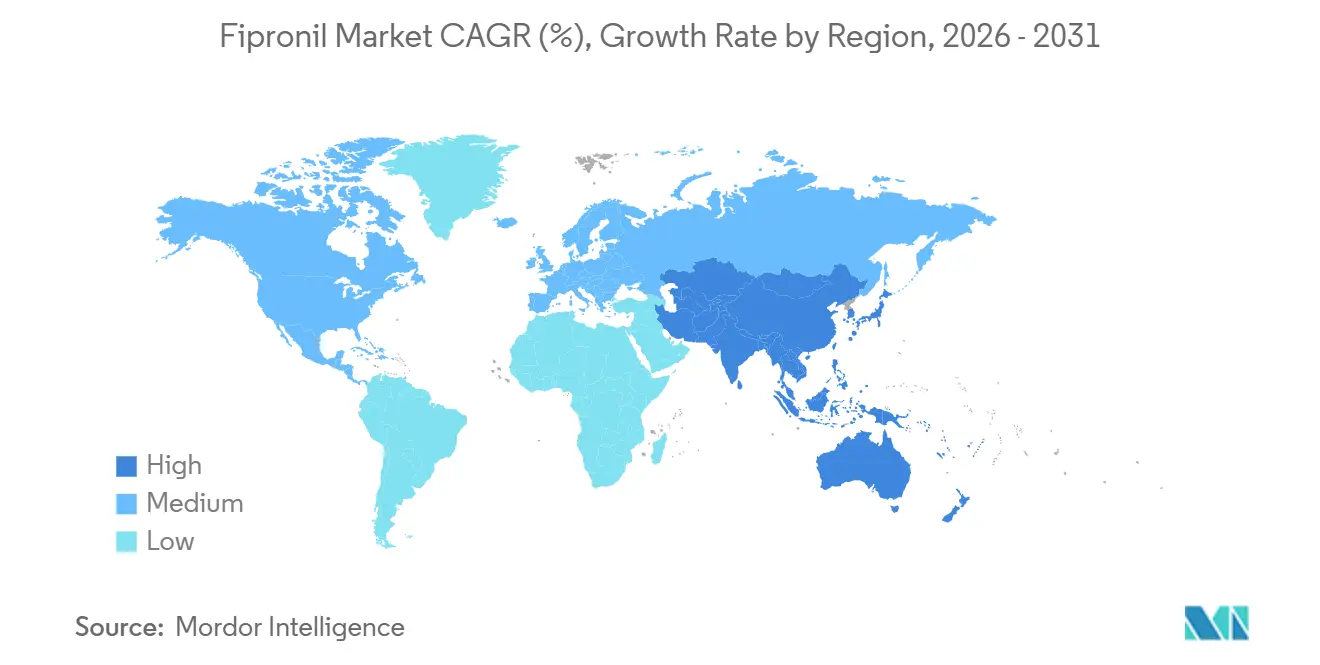
L'Asie-Pacifique devrait croître à un CAGR de 5,6 % jusqu'en 2031, ce qui en fait le marché régional à la croissance la plus rapide. Cette croissance est soutenue par l'expansion des populations d'animaux de compagnie en Chine, en Inde, en Corée du Sud et en Asie du Sud-Est. Les villes de premier rang en Chine et les corridors vétérinaires métropolitains en Inde constituent des centres clés pour les soins de santé premium des animaux de compagnie. L'Asie du Sud-Est reste à un stade de développement de marché plus précoce, où une tarification accessible peut favoriser l'adoption de pratiques de traitement régulières. Virbac prévoit une croissance des animaux de compagnie de 9 % en Chine et de 6,5 % au Japon à taux de change constants au cours du premier trimestre 2025. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des marchés en phase initiale, où d'importantes populations d'animaux de compagnie non traités représentent des opportunités significatives pour les produits de base de contrôle des parasites.

Paysage concurrentiel
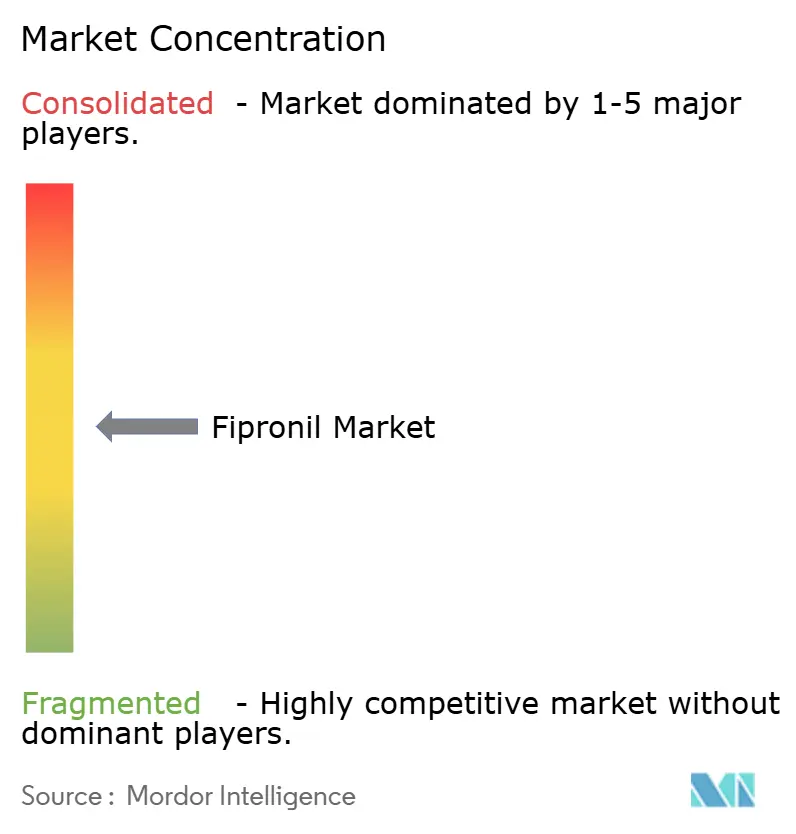
Le marché du fipronil est modérément fragmenté. Les grandes entreprises mondiales de santé animale maintiennent une forte notoriété de marque, tandis que les fabricants de génériques se livrent une concurrence agressive sur les prix. Boehringer Ingelheim propose des produits combinés à base de fipronil sous la marque Frontline Tri-Act. Elanco et Zoetis orientent une grande partie de leurs portefeuilles premium pour animaux de compagnie vers de nouvelles thérapies sur ordonnance, créant une distinction entre la concurrence clinique haut de gamme et le segment topique en vente libre. Virbac prévoit de maintenir ses dépenses de recherche et développement à 7,9 % de son chiffre d'affaires en 2025.
Virbac exploite la technologie des colliers longue durée pour compléter son portefeuille de protection topique en Europe. L'entreprise prévoit de lancer progressivement son collier de 8 mois en Allemagne, aux Pays-Bas et en Slovénie. Ceva sert le segment de l'élevage avec Fiproline Duo, un produit pour-on à base de fipronil concentré 3x pour bovins. Hartz Mountain, Central Garden & Pet, PetIQ et Wellmark International se font concurrence dans la grande distribution nord-américaine grâce à leur présence en rayon, à la variété des formats d'emballage et aux prix promotionnels. Cette approche reflète l'importance de la commodité et de la valeur sur le marché du fipronil en vente libre.
Les fabricants de génériques de Slovénie, de France et d'autres pays exportateurs établis réduisent les primes de prix des produits de marque. KRKA, Clément Thékan et Laboratoires Francodex illustrent cette pression concurrentielle. Les produits combinés à base de fipronil permettent aux fabricants de différencier leurs offres au-delà des formulations autonomes. L'étude Frontline Tri-Act de 2026 devrait rapporter une protection à 100 % contre la transmission de Dirofilaria immitis chez des chiens naturellement exposés. Les fournisseurs de plus petite taille, notamment Bimeda, Norbrook, Huvepharma et Troy Laboratories, se font concurrence grâce à l'efficacité de leur fabrication et à leurs réseaux de distribution régionaux. Sur certains marchés, la conformité aux exigences d'enregistrement locales revêt une importance plus grande que la notoriété de la marque.
Leaders du secteur du fipronil
Boehringer Ingelheim
Virbac
Elanco Animal Health Incorporated
Zoetis Inc.
Vetoquinol S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Fipronil
- Bimeda Animal Health
- Boehringer Ingelheim
- Central Garden & Pet Company
- Ceva Santé Animale
- Dechra Pharmaceuticals Limited
- Elanco
- Hartz Mountain Corporation
- Huvepharma EOOD
- Laboratoires Expanscience
- Merck
- Norbrook Laboratories Limited
- PetIQ, Inc.
- Troy Laboratories Pty Ltd.
- Vetoquinol
- Vetoquinol
- Wellmark International
- Zoetis

Recent Industry Developments in Marché du Fipronil
- Juin 2026 : Elanco Animal Health a reçu l'approbation de l'USDA pour TruCan Ultra Lyme-L4, le premier et unique vaccin combiné de 0,5 mL protégeant les chiens contre la maladie de Lyme et la leptospirose. Développé sur la technologie propriétaire PureFilter d'Elanco, cette approbation élargit le portefeuille de gestion des maladies transmises par les tiques et renforce la justification clinique des préventifs antiparasitaires pour animaux de compagnie, y compris les topiques à base de fipronil, en tant qu'outils complémentaires dans un cadre de prévention multimodal.
- Mai 2026 : La Direction des médicaments vétérinaires du gouvernement britannique a lancé une campagne publique avertissant que le fipronil et l'imidaclopride provenant de traitements topiques pour animaux de compagnie avaient été détectés dans les cours d'eau britanniques à des concentrations écologiquement nocives. La Direction des médicaments vétérinaires a simultanément confirmé qu'un examen de la catégorie de distribution, envisageant des exigences de prescription obligatoire au point de vente, était en cours, avec un appel à témoignages qui s'est déroulé d'avril à juin 2026.
- Avril 2026 : Elanco Animal Health a lancé le collier Advantage pour chiens aux États-Unis, offrant une protection continue de 4 mois contre les puces, les tiques et les moustiques pour les chiens et les chiots âgés de 12 semaines et plus. Disponible en grande distribution et dans les animaleries spécialisées, le produit élargit l'empreinte topique en vente libre d'Elanco en concurrence directe avec les produits à base de fipronil sous forme de collier et de spot-on.
- Février 2026 : Boehringer Ingelheim a reçu des autorisations d'utilisation d'urgence de la FDA pour NexGard chez les chiens et NexGard COMBO chez les chats pour le traitement des infestations par la lucilie bouchère du Nouveau Monde, à la suite de cas confirmés dans le nord du Mexique. Cette mesure souligne la préoccupation croissante concernant les nouvelles menaces ectoparasitaires et l'importance stratégique du maintien d'un accès autorisé aux parasiticides sur ordonnance pour les événements parasitaires émergents.


Périmètre du rapport mondial sur le marché du fipronil
Selon le périmètre du rapport, le fipronil dans le domaine de la santé désigne son utilisation comme insecticide en médecine vétérinaire pour lutter contre les parasites tels que les puces et les tiques sur les animaux. Il englobe la fabrication et la distribution de produits vétérinaires à base de fipronil conçus pour protéger la santé animale et prévenir les maladies transmises par les parasites.
Le marché du fipronil est segmenté par type de procédure, utilisateur final et géographie. Par type de produit, le marché est segmenté en formulations spot-on et pipette, sprays topiques, shampoings et bains, poudres et poussières, et formulations pour-on pour usage autorisé en élevage. Par type d'animal, le marché est segmenté en chiens, chats et autres types d'animaux. Par application, le marché est segmenté en contrôle des puces chez les animaux de compagnie, contrôle des tiques chez les animaux de compagnie, gestion de la dermatite allergique aux puces et autres applications. Par canal de distribution, le marché est segmenté en cliniques et hôpitaux vétérinaires, pharmacies vétérinaires, pharmacies en ligne et commerce électronique, et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Formulations spot-on et pipette |
| Sprays topiques |
| Shampoings et bains |
| Poudres et poussières |
| Formulations pour-on pour usage autorisé en élevage |
| Chiens |
| Chats |
| Autres types d'animaux |
| Contrôle des puces chez les animaux de compagnie |
| Contrôle des tiques chez les animaux de compagnie |
| Gestion de la dermatite allergique aux puces |
| Autres applications |
| Cliniques et hôpitaux vétérinaires |
| Pharmacies vétérinaires |
| Pharmacies en ligne et commerce électronique |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Formulations spot-on et pipette | |
| Sprays topiques | ||
| Shampoings et bains | ||
| Poudres et poussières | ||
| Formulations pour-on pour usage autorisé en élevage | ||
| Par type d'animal | Chiens | |
| Chats | ||
| Autres types d'animaux | ||
| Par application | Contrôle des puces chez les animaux de compagnie | |
| Contrôle des tiques chez les animaux de compagnie | ||
| Gestion de la dermatite allergique aux puces | ||
| Autres applications | ||
| Par canal de distribution | Cliniques et hôpitaux vétérinaires | |
| Pharmacies vétérinaires | ||
| Pharmacies en ligne et commerce électronique | ||
| Autres canaux de distribution | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du fipronil d'ici 2031 ?
Le marché du fipronil devrait atteindre 2,80 milliards USD d'ici 2031.
Quel format de produit à base de fipronil connaît la croissance la plus rapide ?
Les sprays topiques devraient croître à un CAGR de 6,8 % jusqu'en 2031, soutenus par une application flexible et un positionnement axé sur la valeur.
Pourquoi les produits à base de fipronil sont-ils encore utilisés alors que des traitements oraux sont disponibles ?
Les produits à base de fipronil restent accessibles, familiers et adaptés aux circuits en vente libre et sensibles aux prix, tandis que les produits oraux sont plus performants dans les circuits de prescription haut de gamme.
Quel type d'animal offre la plus forte opportunité de croissance ?
Les chats devraient croître à un CAGR de 7,0 % jusqu'en 2031, soutenus par la hausse de la possession et les besoins de traitement spécifiques à l'espèce.
Quelle région connaît la croissance la plus rapide pour les produits à base de fipronil ?
L'Asie-Pacifique devrait croître à un CAGR de 5,6 % jusqu'en 2031, à mesure que les soins pour animaux de compagnie se développent sur les principaux marchés régionaux.
Qu'est-ce qui pourrait limiter l'utilisation future des topiques à base de fipronil ?
La concurrence des thérapies orales longue durée, l'examen environnemental, la mauvaise utilisation et les préoccupations liées à la résistance peuvent affecter la sélection des produits et la distribution.
Dernière mise à jour de la page le:



