
Taille et part du marché européen des méthodes modernes de construction (MMC)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 84.10 Milliards de dollars |
| Taille du Marché (2027) | 90.10 Milliards de dollars |
| Taille du Marché (2032) | 127.28 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.15 % |
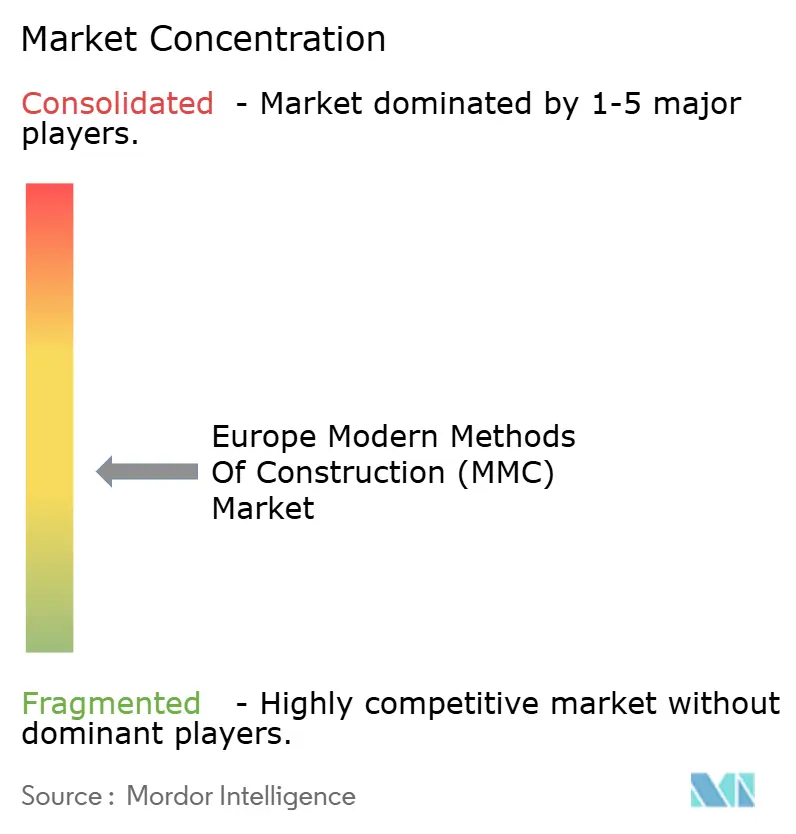
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des méthodes modernes de construction (MMC) par Mordor Intelligence
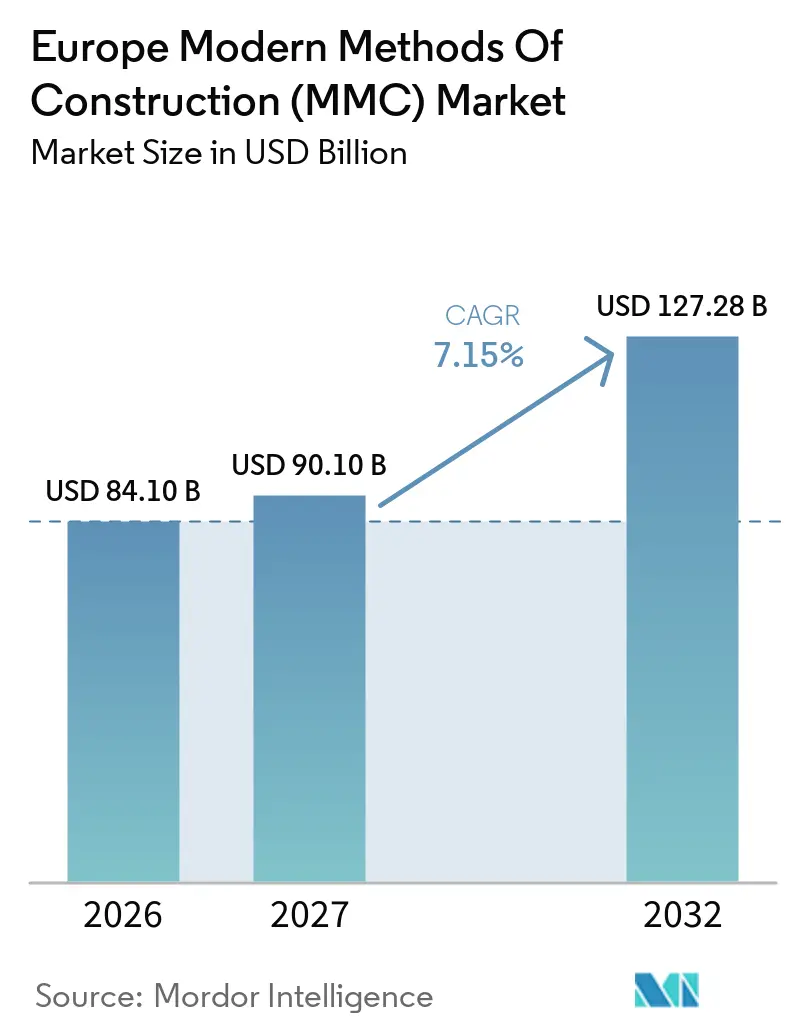
La taille du marché européen des méthodes modernes de construction devrait s'étendre de 84,10 milliards USD en 2026 et 90,10 milliards USD en 2027 à 127,28 milliards USD d'ici 2032, enregistrant un CAGR de 7,15 % entre 2027 et 2032.
Un écart persistant entre les besoins en logements et la capacité de livraison de la construction conventionnelle soutient le marché européen des méthodes modernes de construction. La production en usine peut raccourcir les délais de projet et réduire les perturbations sur site, au bénéfice des projets de logement, de soins de santé, d'éducation et d'infrastructure. L'accent réglementaire sur le carbone opérationnel et incorporé favorise également les systèmes de construction capables de documenter les matériaux et de reproduire les processus de manière plus cohérente. Les fabricants cherchent à équilibrer la production standardisée avec la nécessité de se conformer aux exigences locales en matière d'urbanisme et de construction. Cependant, le marché européen des méthodes modernes de construction est confronté à des défis liés aux exigences élevées d'investissement en usine, aux coûts énergétiques et aux carnets de commandes de projets inégaux, rendant une demande prévisible essentielle à la rentabilité.
Principaux enseignements du rapport
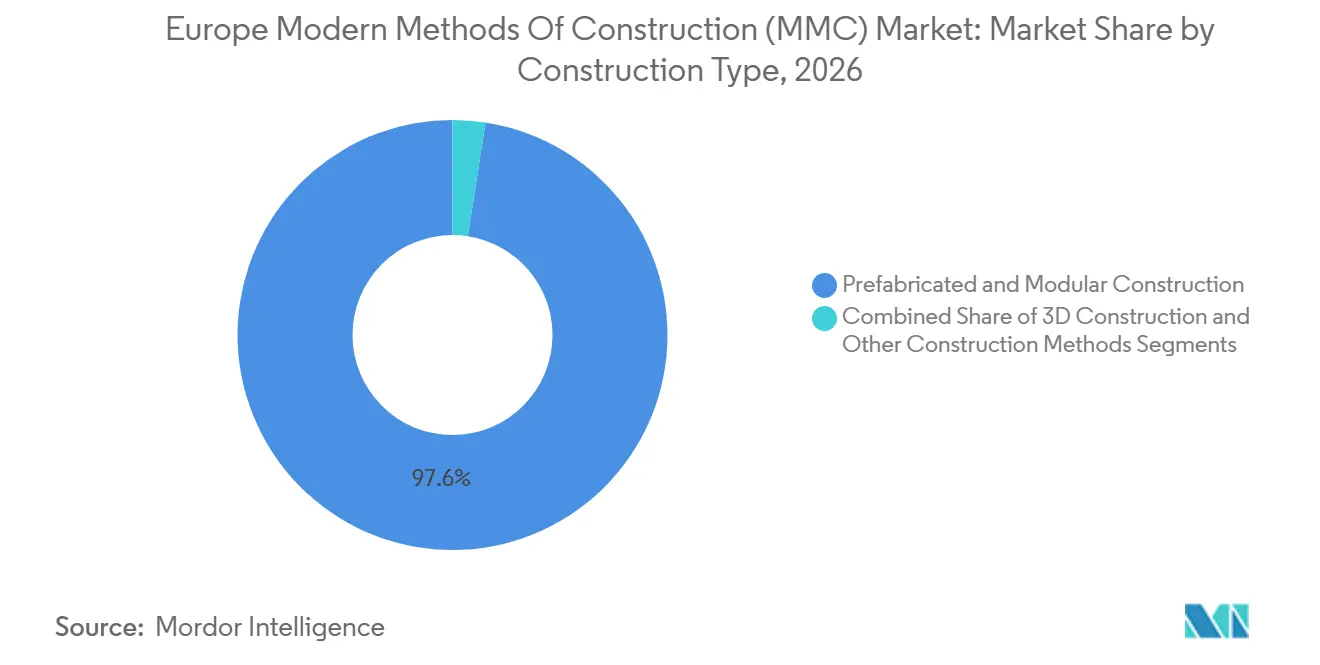
- Par type de construction, la construction préfabriquée et modulaire détenait 97,55 % de la part du marché européen des méthodes modernes de construction en 2026, tandis que la construction 3D devrait croître à un CAGR de 33,2 % jusqu'en 2032.
- Par type de matériau, le métal détenait 52 % de la part du marché européen des méthodes modernes de construction en 2026, tandis que le bois devrait se développer à un CAGR de 9,4 % jusqu'en 2032.
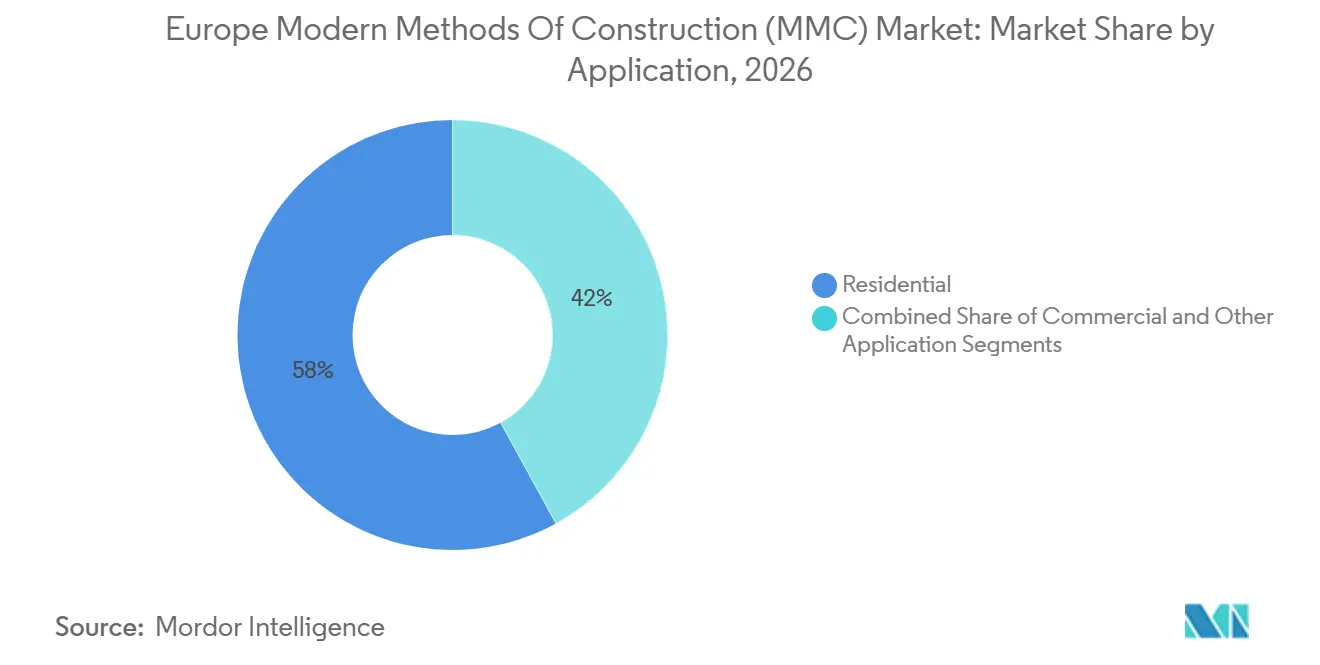
- Par application, le résidentiel représentait 58 % de la taille du marché européen des méthodes modernes de construction en 2026, tandis que les autres applications devraient croître à un CAGR de 8,7 % jusqu'en 2032.
- Par géographie, l'Allemagne détenait 35 % de la part du marché européen des méthodes modernes de construction en 2026, tandis que les Pays-Bas devraient croître à un CAGR de 9,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché européen des méthodes modernes de construction (MMC)
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déficits d'offre de logements en Europe et régénération urbaine | +1.8% | Paneuropéen, concentré en Allemagne, aux Pays-Bas, au Royaume-Uni et en France | Court terme (≤ 2 ans) |
| Exigences de décarbonation des bâtiments à l'échelle de l'UE et nationale | +1.5% | À l'échelle de l'UE, avec des pionniers en Allemagne, en France et aux Pays-Bas | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée dans la construction | +1.2% | Paneuropéen, plus aigu dans les pays nordiques, en Allemagne, au Royaume-Uni et au Benelux | Court terme (≤ 2 ans) |
| Programmes publics de logements sociaux et de soins de santé | +1% | Royaume-Uni, Pays-Bas, Allemagne, France et pays nordiques | Court terme (≤ 2 ans) |
| Demande de construction à faibles déchets et circulaire | +0.8% | Europe du Nord, avec des répercussions vers la France et l'Espagne | Moyen terme (2-4 ans) |
| Systèmes de construction industrialisés en bois, acier et béton | +0.6% | Allemagne, Suède et Royaume-Uni, avec une adoption croissante en Pologne et en Espagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déficits d'offre de logements en Europe et régénération urbaine
L'Europe a besoin de logements supplémentaires à un rythme que les méthodes de construction conventionnelles ont eu du mal à atteindre. La Commission européenne devrait faire de la politique du logement abordable une priorité majeure en 2025, sous l'effet des pénuries d'offre, des coûts élevés et des obstacles locaux à l'urbanisme[1]. L'Allemagne, les Pays-Bas et la France font face à des besoins importants en logements abordables et sociaux, soutenant la demande de méthodes de construction qui réduisent les délais de projet. La construction en série favorise les plans d'appartements reproductibles, les extensions de bâtiments et les projets de rénovation dans les zones urbaines denses. Les extensions de bâtiments et les projets de réutilisation adaptative peuvent également intégrer des composants préfabriqués lorsqu'une démolition complète entraînerait des perturbations importantes. Ces facteurs élargissent le rôle du marché européen des méthodes modernes de construction au-delà de la construction neuve de logements.
Exigences de décarbonation des bâtiments à l'échelle de l'UE et nationale
La directive révisée sur la performance énergétique des bâtiments impose aux États membres de mettre en œuvre des mesures visant à améliorer la performance des bâtiments et à soutenir les bâtiments neufs à émissions nulles[2]. Elle intègre également le reporting du potentiel de réchauffement climatique sur le cycle de vie dans le cadre politique applicable aux nouveaux bâtiments spécifiés. Ces dispositions encouragent les promoteurs et les entrepreneurs à sélectionner des matériaux et des systèmes disposant d'informations environnementales traçables. Les panneaux et modules construits en usine peuvent standardiser la documentation des matériaux et réduire les déchets, bien qu'ils ne garantissent pas intrinsèquement des résultats carbone plus faibles. Le bois, les produits à contenu recyclé et les systèmes hybrides peuvent en bénéficier lorsque les spécifications de projet privilégient le carbone stocké et la circularité. Dans l'ensemble, ces exigences offrent au marché européen des méthodes modernes de construction une voie plus claire vers les programmes de rénovation et de marchés publics.
Pénuries de main-d'œuvre qualifiée dans la construction
La disponibilité de la main-d'œuvre reste une contrainte pratique sur la production de construction en Europe. La production en usine permet un travail répétitif dans des conditions contrôlées et réduit le nombre de corps de métier requis sur les chantiers. Cependant, elle n'élimine pas le besoin de main-d'œuvre qualifiée, car la coordination de la conception, le transport, l'assemblage et le contrôle qualité restent essentiels. Elle peut déplacer le travail vers des routines de production plus faciles à planifier et à soutenir avec des équipements. Ce modèle est particulièrement pertinent sur les marchés où le vieillissement de la main-d'œuvre et le recrutement limité rendent la livraison de projets sur site plus lente et moins fiable. Le marché européen des méthodes modernes de construction en bénéficie à mesure que les entrepreneurs considèrent de plus en plus la production hors site comme une solution de capacité plutôt que comme une option de construction de niche.
Programmes publics de logements sociaux et de soins de santé
Les acheteurs publics peuvent fournir des carnets de commandes plus importants et plus prévisibles dont les usines de fabrication ont besoin. Les accords-cadres permettent également aux organismes publics de se procurer des bâtiments standardisés tout en maintenant la concurrence entre les fournisseurs qualifiés. Les projets de soins de santé privilégient une installation rapide car une activité prolongée sur site peut perturber les services cliniques et affecter les patients. Les projets d'éducation et de logement social peuvent également en bénéficier lorsque les bâtiments doivent être opérationnels à une date fixe. L'Allemagne, les Pays-Bas et le Royaume-Uni ont mis en place des outils de marchés publics et des programmes de logement pouvant soutenir la livraison modulaire. Cette base de demande peut renforcer le marché européen des méthodes modernes de construction en traduisant les objectifs politiques déclarés en commandes pluriannuelles[3].
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des procédures d'autorisation et des codes de construction au niveau national | -1.5% | À l'échelle de l'UE, plus sévère en Europe du Sud et dans les petits États membres | Moyen terme (2-4 ans) |
| Coûts élevés de l'énergie et du financement pour les usines de fabrication | -1% | Europe occidentale et septentrionale, où les concentrations d'usines sont les plus élevées | Court terme (≤ 2 ans) |
| Contraintes logistiques transfrontalières et dimensionnelles des modules | -0.6% | Itinéraires entre pays, notamment de l'Europe centrale vers l'Europe occidentale, et réseaux logistiques nationaux | Long terme (≥ 4 ans) |
| Exigences conservatrices en matière de marchés publics et de garanties | -0.4% | Europe du Sud et de l'Est, ainsi que les marchés de promoteurs privés dans toute l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des procédures d'autorisation et des codes de construction au niveau national
Les méthodes modernes de construction doivent se conformer à des réglementations nationales, régionales et locales qui restent incohérentes à travers l'Europe. Un module approuvé dans un pays peut nécessiter un examen spécifique au projet avant d'être déployé dans un autre, limitant les avantages des conceptions reproductibles et allongeant les délais de mise en œuvre transfrontalière. Les normes carbone et les exigences d'urbanisme peuvent retarder davantage les approbations, notamment lorsque les autorités ne sont pas familières avec un système spécifique. Les Pays-Bas démontrent comment des procédures simplifiées peuvent renforcer le modèle économique de la construction industrialisée, tandis que d'autres marchés continuent d'exiger de longs processus d'examen. Le marché européen des méthodes modernes de construction restera contraint jusqu'à ce que les cadres réglementaires reconnaissent plus efficacement les composants standardisés et les conceptions reproductibles.
Coûts élevés de l'énergie et du financement pour les usines de fabrication
Les usines volumétriques nécessitent des investissements fixes substantiels avant que la production n'atteigne des niveaux efficaces. Les entreprises doivent couvrir les dépenses énergétiques, les coûts des équipements d'automatisation, les baux de bâtiments et les coûts de financement même lorsque les commandes de projets sont retardées. Les récentes défaillances d'entreprises au Royaume-Uni ont mis en évidence les risques liés à la dépendance à des volumes élevés projetés qui ne se matérialisent pas. Bien que ces défaillances n'indiquent pas un manque de demande pour la construction modulaire, elles démontrent la nécessité d'aligner la capacité des usines sur les pipelines de projets sécurisés. Les fournisseurs disposant de flottes de location, de portefeuilles de produits diversifiés ou de contrats publics à long terme peuvent être plus résilients que les producteurs à produit unique. Ces pressions sur les coûts freinent la croissance du marché européen des méthodes modernes de construction, car les décisions d'investissement dépendent d'une demande incertaine.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de construction : les systèmes préfabriqués dominent, l'impression 3D se développe à partir d'une base modeste.
La construction préfabriquée et modulaire devrait représenter 97,55 % du marché européen des méthodes modernes de construction en 2026. Cette position reflète l'adoption établie des systèmes à panneaux, des unités volumétriques et des assemblages hybrides dans les projets résidentiels et du secteur public. Les systèmes en bois à panneaux, les panneaux structurels isolants et les systèmes en acier léger sont bien adaptés aux maisons individuelles, aux extensions et aux projets de rénovation. Les modules volumétriques sont largement utilisés pour les appartements, les résidences étudiantes, les hôtels et les installations nécessitant des plans de pièces reproductibles. Les systèmes hybrides combinent une ossature structurelle avec des éléments fabriqués en usine, offrant aux architectes une plus grande flexibilité pour les développements de moyenne hauteur. Cette base de production établie offre aux fabricants une voie familière vers les clients, les installateurs, les prêteurs et les autorités de contrôle des bâtiments.
La construction 3D devrait enregistrer un CAGR de 33,2 % jusqu'en 2032, bien qu'elle parte d'une base nettement plus petite que les systèmes préfabriqués. En France, le projet ViliaSprint² a utilisé une imprimante COBOD et l'encre béton Holcim TectorPrint pour construire un immeuble de 12 appartements, démontrant l'application de la technologie dans la construction multifamiliale plutôt que dans une unité de démonstration unique. Le projet de logements étudiants Skovsporet au Danemark a également démontré le potentiel de la construction imprimée pour une livraison résidentielle à coût maîtrisé. La technologie est la plus pertinente là où les conceptions peuvent être simplifiées, où les conditions de chantier permettent l'impression et où les processus d'approbation acceptent la méthode. Avant que la construction 3D puisse modifier sensiblement le mix de produits du marché européen des méthodes modernes de construction, elle nécessitera un approvisionnement fiable en matériaux, des opérateurs formés et des processus d'assurance qualité reproductibles.

Par type de matériau : le métal conserve son leadership structurel, le bois élargit son rôle
Le métal devrait représenter 52 % du marché européen des méthodes modernes de construction en 2026. Les modules à ossature acier offrent résistance structurelle, contrôle dimensionnel et empilabilité pour les bâtiments de moyenne hauteur. Ces caractéristiques soutiennent les projets de soins de santé, d'éducation et résidentiels avec des délais de livraison exigeants et des exigences de contrôle des bâtiments. L'acier léger est également utilisé dans les façades à panneaux et les applications de rénovation en raison de son faible poids. Le béton continue de jouer un rôle dans les systèmes préfabriqués, les projets liés aux infrastructures et les installations industrielles disposant de chaînes d'approvisionnement locales matures. Le verre joue un rôle plus ciblé dans les façades modulaires pour les bâtiments commerciaux et institutionnels qui privilégient l'éclairage naturel et l'esthétique.
Le bois devrait croître à un CAGR de 9,4 % jusqu'en 2032, soutenu par les exigences carbone sur le cycle de vie et l'intérêt croissant pour la construction biosourcée. Le projet WOODCIRCLES a produit des panneaux en bois lamellé-croisé à partir de bois recyclé dans l'usine de Stora Enso à Ybbs an der Donau en Autriche. Lindbäcks Bygg fabrique des modules en bois pour les logements multifamiliaux en Suède, démontrant que les systèmes en bois peuvent fonctionner à l'échelle industrielle. Cependant, le bois ne remplace pas le métal ou le béton dans toutes les applications, car la sécurité incendie, l'acoustique, la disponibilité de l'approvisionnement, les exigences d'assurance et les codes de construction locaux continuent d'influencer le choix des matériaux. Sa croissance offre au secteur européen des méthodes modernes de construction une option solide pour les projets où la performance carbone et un assemblage plus rapide sont tous deux des priorités.
Par application : le résidentiel en tête tandis que la demande institutionnelle élargit le pipeline
Le résidentiel devrait représenter 58 % de la taille du marché européen des méthodes modernes de construction en 2026. La demande de logements sociaux, de résidences étudiantes et de projets multifamiliaux abordables soutient le segment. Ces projets présentent souvent des plans d'appartements répétitifs, les rendant bien adaptés à la production en usine. Les Pays-Bas devraient enregistrer une production significative de logements préfabriqués en 2025, les associations de logement représentant un groupe de clients important. Le projet Waldorp Four à La Haye démontre l'échelle réalisable pour les tours résidentielles préfabriquées. Cependant, la demande résidentielle reste sensible aux taux hypothécaires, au financement des promoteurs et aux processus d'approbation locaux et, par conséquent, peut ne pas assurer une utilisation stable des capacités pour chaque fabricant.
Les autres applications devraient croître à un CAGR de 8,7 % jusqu'en 2032. Cette catégorie comprend les projets industriels, institutionnels, énergétiques et de services publics, ainsi que les projets d'infrastructure. Les établissements de soins de santé représentent un cas d'usage important, car les perturbations liées à la construction peuvent affecter les soins aux patients et les opérations hospitalières. KLEUSBERG devrait achever un projet de soins normaux et intermédiaires de 94 modules à l'hôpital universitaire de Fribourg en décembre 2025. Les projets d'éducation peuvent utiliser des systèmes modulaires pour ajouter des salles de classe ou remplacer des installations vieillissantes tout en réduisant les délais de construction sur site. La demande dans ces applications peut réduire la dépendance aux cycles du logement et renforcer l'attractivité du marché européen des méthodes modernes de construction pour les fournisseurs diversifiés.
Analyse géographique
L'Allemagne devrait détenir une part de 35 % du marché européen des méthodes modernes de construction en 2026. Cette position reflète sa grande base industrielle, sa longue histoire de logements préfabriqués et la pression continue pour développer l'offre de logements. Les discussions politiques dans le pays se concentrent sur l'accélération des procédures d'autorisation et la simplification des réglementations relatives à la livraison de logements. De grands projets modulaires, notamment le développement berlinois de Daiwa House Europe pour Gewobag, démontrent que les acheteurs publics et institutionnels peuvent commander des projets à grande échelle. Les contraintes de main-d'œuvre renforcent encore l'argument en faveur du transfert des activités de construction répétitives vers des environnements d'usine. L'Allemagne reste donc un centre de demande majeur et un pôle de production pour le marché européen des méthodes modernes de construction.
Les Pays-Bas devraient croître à un CAGR de 9,2 % jusqu'en 2032. Les logements préfabriqués devraient représenter 21,2 % de la production de logements neufs résidentiels en 2025, reflétant un fort soutien politique et une base d'approvisionnement en construction hors site établie. Des autorisations plus rapides dans le cadre de l'Omgevingswet peuvent renforcer les avantages de planification de la livraison en usine pour les projets prioritaires. L'objectif du gouvernement d'augmenter les logements construits en usine offre aux fournisseurs une orientation politique claire, bien que l'exécution continue de dépendre de la disponibilité des terrains, du financement et des approbations locales. Les producteurs néerlandais bénéficient également de la proximité de centres de demande urbaine denses et d'une infrastructure logistique bien développée. L'expérience du pays démontre comment une politique et des marchés publics coordonnés peuvent accroître l'adoption des méthodes modernes de construction à travers l'Europe.
La France a des besoins importants en logements sociaux et un cadre politique qui met l'accent sur la performance carbone des bâtiments. La RE2020 peut soutenir l'adoption de systèmes de construction biosourcés et à faible teneur en carbone, bien que les exigences d'évaluation détaillées puissent retarder les approbations. L'Italie, l'Espagne et la Russie maintiennent une forte activité de béton préfabriqué dans la construction industrielle et d'infrastructure. La coentreprise CREE Iberia en Espagne introduit une approche bois-béton-acier pour les projets de moyenne hauteur dans la région ibérique. La Pologne, la République tchèque et l'Europe du Sud-Est émergent comme des centres de demande secondaires et des sites de fabrication. Ces conditions variables exigent que les fournisseurs adaptent leurs produits et modèles de livraison aux réglementations locales plutôt que de supposer un marché européen uniforme.
Paysage concurrentiel
Le marché européen des méthodes modernes de construction est modérément fragmenté, aucun fournisseur unique ne détenant plus d'une part à un chiffre élevé dans la région. Les constructeurs industrialisés nordiques, les spécialistes allemands des maisons à système et les entreprises de flottes de location sont en concurrence aux côtés des fabricants régionaux. Lindbäcks Bygg et Derome sont des acteurs nordiques établis, tandis que KLEUSBERG, HUF HAUS et GOLDBECK opèrent depuis l'Allemagne. Modulaire Group et Adapteo s'appuient sur des flottes de location et des acquisitions pour étendre leur présence dans plusieurs pays. Le paysage concurrentiel s'étend au-delà du logement volumétrique pour inclure les espaces temporaires, les systèmes à panneaux, les bâtiments modulaires permanents et les services de construction. Les clients évaluent les fournisseurs en fonction de la fiabilité de la livraison, de la conformité réglementaire, du soutien à la conception, du financement de projet et du coût unitaire.
Adapteo prévoit d'acquérir la société belge d'espaces modulaires Degotte en octobre 2026, élargissant ainsi sa présence dans la région Benelux. L'activité Offsite Solutions de Saint-Gobain S.A. combine des capacités structurelles, en plâtre, en façade et à panneaux pour le marché de la construction hors site. En août 2026, Victaulic prévoit d'acquérir Arumani en Espagne pour ajouter une capacité d'assemblage mécanique modulaire pour les projets complexes. Ces initiatives démontrent comment les entreprises élargissent leurs capacités autour du module, notamment l'installation, les services du bâtiment et les réseaux de livraison régionaux. Elles indiquent également que des groupes de matériaux et d'ingénierie plus importants peuvent entrer sur le marché européen des méthodes modernes de construction par le biais d'activités adjacentes plutôt qu'en établissant une usine de logements à pleine échelle.
La production numérique devient de plus en plus importante pour le positionnement concurrentiel. KLEUSBERG et KUKA ont annoncé une collaboration sur des systèmes de soudage robotisé pour les cadres de planchers et de plafonds, avec des opérations prévues pour débuter en 2027. L'intégration prévue d'EcoModular avec Modul Consult et IDS se concentre sur la connexion de la conception, de la fabrication et de la gestion de projet. Cependant, les opérateurs ont toujours besoin de pipelines de commandes sécurisés, car la technologie ne peut pas éliminer les risques de coûts fixes associés aux usines sous-utilisées. La fragmentation réglementaire favorise également les entreprises disposant d'une expertise locale en matière d'approbations ou de plateformes opérant dans plusieurs pays.
Leaders du secteur des méthodes modernes de construction (MMC) en Europe
-
Lindbäcks Bygg AB
-
Derome AB
-
KLEUSBERG GmbH & Co. KG
-
Algeco UK Limited (Modulaire Group)
-
Wernick Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Adapteo Group acquiert Degotte (Belgique) : Adapteo a signé un accord pour acquérir Degotte, une société de solutions d'espaces modulaires fortement présente en Belgique et au Luxembourg, la transaction devant être finalisée fin octobre 2026. L'opération crée une plateforme pan-Benelux combinant les opérations néerlandaises d'Adapteo avec les relations établies de Degotte dans le secteur public du Benelux, ciblant la location modulaire de longue durée pour l'éducation et les infrastructures sociales.
- Août 2026 : Victaulic acquiert Arumani (Espagne) : Victaulic a finalisé l'acquisition d'Arumani, spécialiste des assemblages mécaniques et de la construction modulaire basé à Castellón, en Espagne. L'opération renforce la capacité d'assemblage mécanique modulaire européen de Victaulic pour les projets de soins de santé, industriels et d'infrastructure complexe.
- Juillet 2026 : EcoModular signe un accord définitif pour l'intégration de Modul Consult et IDS : EcoModular a signé un accord de combinaison pour acquérir une participation de 60 % dans les opérations de conception et de fabrication modulaires basées en Lettonie de Modul Consult et une participation de 20 % dans IDS, créant une plateforme de livraison modulaire volumétrique native à l'intelligence artificielle couvrant l'Europe et la région du Conseil de coopération du Golfe.
Périmètre du rapport sur le marché européen des méthodes modernes de construction (MMC)
| Construction préfabriquée et modulaire | Systèmes à panneaux | Panneaux structurels isolants (SIP) |
| Panneaux à ossature bois | ||
| Panneaux en acier léger | ||
| Autres | ||
| Modules volumétriques | Modules volumétriques à ossature acier | |
| Modules volumétriques à ossature bois | ||
| Modules volumétriques en béton (préfabriqué/monolithique) | ||
| Autres | ||
| Construction modulaire hybride | ||
| Construction 3D | Méthode d'extrusion | |
| Méthode de liaison par projection | ||
| Autres | ||
| Autres méthodes de construction | ||
| Béton |
| Verre |
| Métal |
| Bois |
| Autre type de matériau |
| Résidentiel |
| Commercial |
| Autre application (industriel, institutionnel, énergie et services publics, infrastructure) |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Russie |
| Reste de l'Europe |
| Par type de construction | Construction préfabriquée et modulaire | Systèmes à panneaux | Panneaux structurels isolants (SIP) |
| Panneaux à ossature bois | |||
| Panneaux en acier léger | |||
| Autres | |||
| Modules volumétriques | Modules volumétriques à ossature acier | ||
| Modules volumétriques à ossature bois | |||
| Modules volumétriques en béton (préfabriqué/monolithique) | |||
| Autres | |||
| Construction modulaire hybride | |||
| Construction 3D | Méthode d'extrusion | ||
| Méthode de liaison par projection | |||
| Autres | |||
| Autres méthodes de construction | |||
| Par type de matériau | Béton | ||
| Verre | |||
| Métal | |||
| Bois | |||
| Autre type de matériau | |||
| Par application | Résidentiel | ||
| Commercial | |||
| Autre application (industriel, institutionnel, énergie et services publics, infrastructure) | |||
| Par géographie | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché européen des méthodes modernes de construction ?
Il est évalué à 84,1 milliards USD en 2026 et devrait atteindre 127,28 milliards USD d'ici 2032, à un CAGR de 7,15 % de 2027 à 2032.
Quel type de construction détient la plus grande part en Europe ?
La construction préfabriquée et modulaire est en tête avec une part de 97,55 % en 2026, tandis que la construction 3D affiche la croissance prévisionnelle la plus rapide à un CAGR de 33,2 %.
Quel matériau connaît la croissance la plus rapide pour la construction hors site en Europe ?
Le bois devrait se développer à un CAGR de 9,4 % jusqu'en 2032, soutenu par les exigences carbone sur le cycle de vie et la demande de construction biosourcée.
Pourquoi la construction résidentielle est-elle importante pour les méthodes modernes de construction ?
Le résidentiel détenait une part de 58 % en 2026 car les logements sociaux, les résidences étudiantes et les projets multifamiliaux peuvent utiliser des conceptions répétées et des délais de construction plus courts.
Quel pays est en tête de l'adoption des méthodes modernes de construction en Europe ?
L'Allemagne est en tête avec une part de 35 % en 2026, tandis que les Pays-Bas sont le pays à la croissance la plus rapide avec un CAGR de 9,2 % jusqu'en 2032.
Qu'est-ce qui limite l'utilisation plus large de la construction modulaire en Europe ?
Les différents codes de construction et procédures d'autorisation, ainsi que les coûts énergétiques et de financement des usines, limitent l'échelle transfrontalière et augmentent le risque commercial.