
Taille et Part du Marché Européen des Machines d'Accumulation et de Regroupement pour Lignes d'Embouteillage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 389.84 Millions de dollars américains |
| Taille du Marché (2027) | 409.33 Millions de dollars américains |
| Taille du Marché (2032) | 557.14 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.36 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Européen des Machines d'Accumulation et de Regroupement pour Lignes d'Embouteillage par Mordor Intelligence
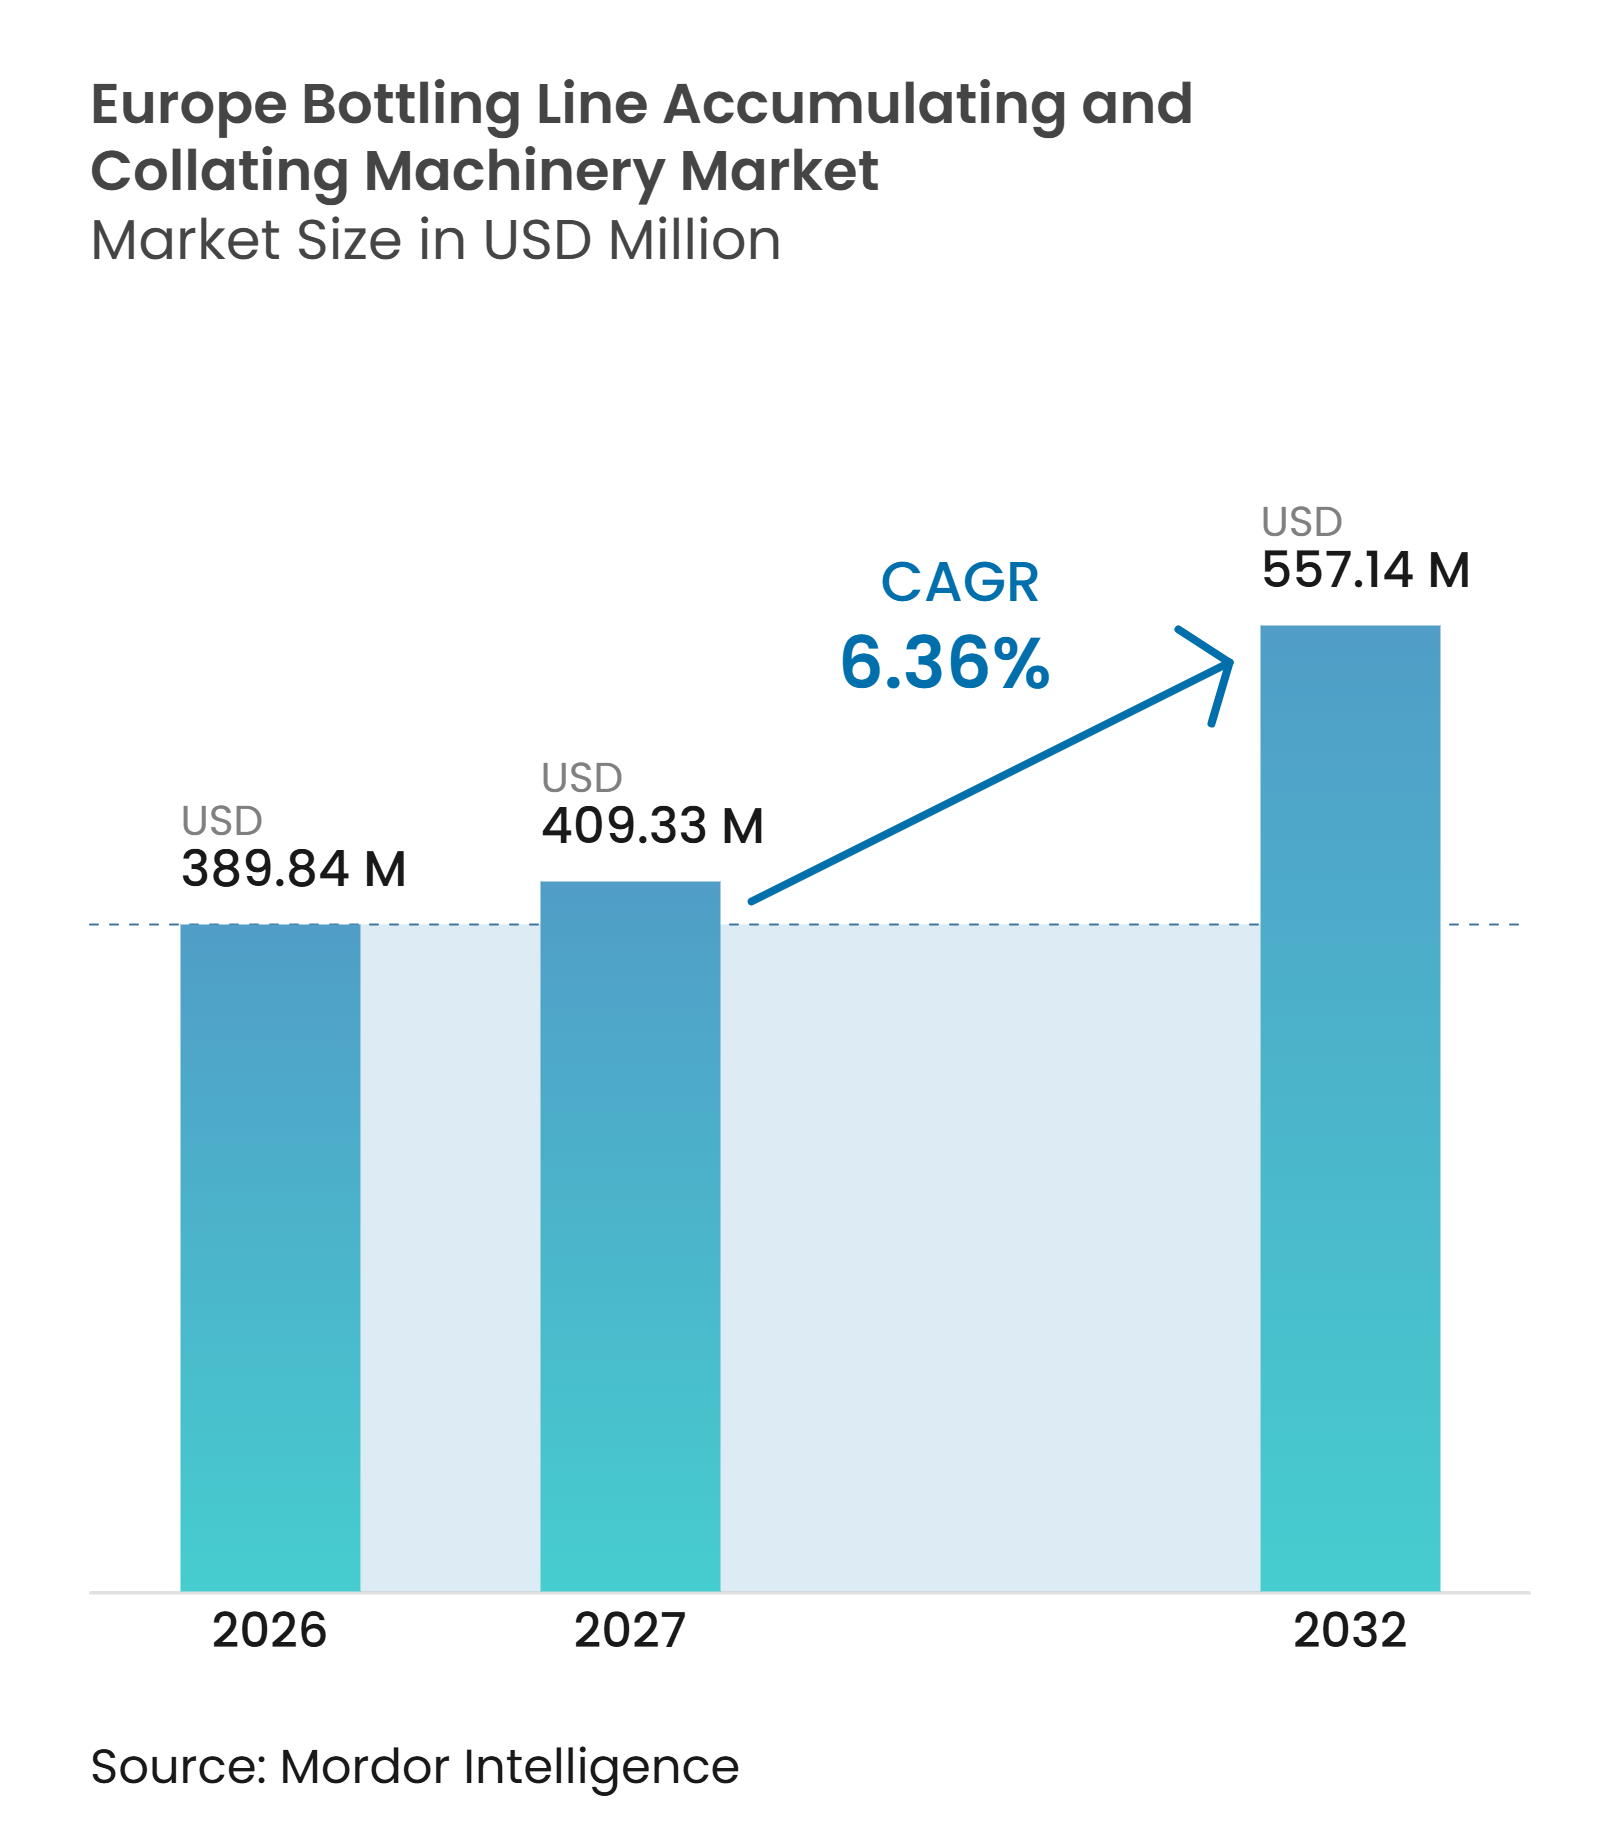
La taille du marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage est projetée à 389,84 millions USD en 2026, 409,33 millions USD en 2027, et devrait atteindre 557,14 millions USD d'ici 2032, avec un CAGR de 6,36% de 2027 à 2032. Le Règlement (UE) 2025/40 accroît le besoin d'équipements capables de traiter les emballages réutilisables, les volumes de consigne et les contenants reconçus. La hausse des coûts de main-d'œuvre et la pénurie d'opérateurs qualifiés renforcent l'argumentaire en faveur des systèmes automatisés de mise en tampon, de regroupement et de changement de format. Les programmes de verre consigné créent un rôle plus important pour la manutention sans pression, car les bouteilles réutilisées varient en état de surface et en géométrie. Les fournisseurs répondent avec des systèmes modulaires, des commandes connectées et des offres de services sur le cycle de vie qui aident les clients à améliorer les lignes existantes sans remplacer chaque machine. Les dépenses d'investissement restent inégales chez les petits producteurs, mais l'activité de modernisation soutient la demande de commandes, de pièces de format et de services après-vente sur le marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage.
Points Clés du Rapport
- Par type d'équipement, les Accumulateurs Linéaires, Serpentins et à Flux de Masse ont détenu 25,68% de la part du marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage en 2026, tandis que les Accumulateurs Alpins, Spiralés et Verticaux devraient se développer à un CAGR de 7,19% jusqu'en 2032.
- Par type de matériau, le Verre a détenu une part de 41,37% en 2026 sur le marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage, tandis que le Métal et l'Aluminium devraient se développer à un CAGR de 7,24% jusqu'en 2032.
- Par forme de contenant, les Contenants Ronds ont détenu une part de 61,94% en 2026, tandis que les Contenants à Géométries Spéciales et Irrégulières devraient se développer à un CAGR de 7,51% jusqu'en 2032.
- Par automatisation, les systèmes Entièrement Automatiques ont détenu une part de 71,83% en 2026 et devraient se développer à un CAGR de 7,32% jusqu'en 2032.
- Par utilisateur final, les Producteurs de Boissons ont détenu une part de 52,46% en 2026, tandis que les Producteurs Pharmaceutiques et de Soins de Santé devraient se développer à un CAGR de 7,56% jusqu'en 2032.
- Par géographie, l'Allemagne a détenu une part de 24,79% en 2026, tandis que l'Espagne devrait se développer à un CAGR de 7,49% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Conformité à la Réglementation Européenne sur les Emballages et les Déchets d'Emballages | +1.5% | UE-27, notamment l'Allemagne, la France, l'Italie et l'Espagne | Court terme (≤ 2 ans) |
| Hausse des Coûts de Main-d'Œuvre et Pénurie d'Opérateurs Qualifiés | +1.3% | À l'échelle de l'UE, notamment l'Allemagne, l'Autriche, les Pays-Bas et la Scandinavie | Court terme (≤ 2 ans) |
| Croissance des Programmes de Verre Consigné et des Circuits de Boissons Rechargeables | +1.0% | Allemagne, France, Italie et autres marchés à système de consigne | Moyen terme (2-4 ans) |
| Séries Plus Courtes et Complexité Croissante des SKU de Boissons en Asie-Pacifique et au Moyen-Orient et en Afrique | +0.7% | Cœur de l'Asie-Pacifique et Moyen-Orient et Afrique, avec des répercussions sur l'Europe | Moyen terme (2-4 ans) |
| Séries Plus Courtes et Complexité Croissante des SKU de Boissons | +0.7% | À l'échelle de l'UE, notamment l'Allemagne, l'Espagne et le Royaume-Uni | Moyen terme (2-4 ans) |
| Modernisation des Lignes Existantes et Demande de Modernisation | +0.5% | Allemagne, France, Italie et Royaume-Uni | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Conformité à la Réglementation Européenne sur les Emballages et les Déchets d'Emballages Redéfinit les Spécifications d'Accumulation
Le Règlement (UE) 2025/40 établit des exigences contraignantes en matière d'emballage qui affectent les équipements d'accumulation et de regroupement à plusieurs points d'une ligne d'embouteillage. Son objectif de collecte séparée à 90% pour les bouteilles en plastique à usage unique et les contenants de boissons en métal d'ici 2029 augmente les exigences de débit pour la gestion des retours, la division des voies et les systèmes d'alimentation des rinceuses. Le règlement exige également qu'au moins 10% des boissons soient disponibles dans des emballages réutilisables d'ici 2030, passant à 40% d'ici 2040. Ces exigences stimulent l'investissement accru dans les équipements pour verre multi-voyage, dans lesquels les contenants peuvent effectuer 15 à 50 cycles de réutilisation et présenter des états de surface variés.
La Hausse des Coûts de Main-d'Œuvre et la Pénurie d'Opérateurs Qualifiés Accélèrent l'Investissement dans la Pleine Automatisation
Eurostat a enregistré une croissance de 3,9% en glissement annuel des coûts nominaux de main-d'œuvre manufacturière dans les États membres de l'UE au deuxième trimestre 2025.[1] L'Allemagne a enregistré une croissance de 3,5%, l'Italie de 3,8% et l'Espagne de 3,7% au cours de la même période. Les pénuries de travailleurs qualifiés s'ajoutent à cette pression sur les coûts, car les sites de production ont besoin de personnel pour les changements de format, la supervision des lignes et le dégagement des bourrages. Les tables d'accumulation semi-automatiques nécessitent une intervention directe plus importante lors de ces activités que les systèmes utilisant des réglages par servomoteur et des commandes basées sur des recettes.
La Croissance des Programmes de Verre Consigné et des Circuits de Boissons Rechargeables Soutient la Demande d'Accumulation Spécialisée
FEVE a rapporté qu'environ 40% des contenants en verre pour boissons en Europe circulaient comme consignés en 2025. L'association a également rapporté que le taux de recyclage du verre dans l'UE dépassait 80%, tandis que le poids moyen des contenants tombait à 277 grammes. Ces tendances soutiennent les équipements capables de manipuler le verre réutilisé sans créer de pression excessive ni d'endommagement de surface. Les tables d'accumulation et les convoyeurs à flux de masse nécessitent des réglages ajustables car les bouteilles consignées peuvent différer des bouteilles vierges après des cycles de manipulation répétés.
Les Séries Plus Courtes et la Complexité Croissante des SKU de Boissons Stimulent une Architecture de Regroupement Flexible
PMMI a rapporté en 2025 que 68% des entreprises de boissons prévoyaient des augmentations modérées à significatives de leurs investissements en machines d'emballage dans les 2 à 3 années suivantes. Les producteurs ajoutent davantage de formats d'emballage, de packs variés et de produits axés sur la santé, ce qui rend le temps de changement de format plus important. Les ajustements mécaniques des guides de rails peuvent consommer une part disproportionnée du temps de production disponible lorsque les séries deviennent plus courtes. Une architecture d'accumulation flexible doit donc permettre une configuration reproductible sans perturber le remplissage en amont ni le conditionnement en aval.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût d'Investissement Élevé et Longs Cycles de Remplacement | -0.8% | À l'échelle de l'UE, plus prononcé chez les petits et moyens producteurs des autres marchés européens et en Espagne | Long terme (≥ 4 ans) |
| Complexité d'Intégration sur les Lignes à Fournisseurs Multiples | -0.5% | À l'échelle de l'UE, notamment sur les lignes allemandes et italiennes établies | Moyen terme (2-4 ans) |
| Instabilité des Contenants et Risque de Dommages à Haute Contre-Pression | -0.3% | Allemagne, Italie et France | Moyen terme (2-4 ans) |
| Exposition à la Cybersécurité et à l'Interopérabilité sur les Lignes Connectées | -0.2% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Coût d'Investissement Élevé et les Longs Cycles de Remplacement Compriment les Volumes de Commandes à Court Terme
Une ligne de remplissage aseptique à grande vitesse complète avec équipements d'accumulation, de mise en tampon et de regroupement peut nécessiter un engagement en capital important. Les petits producteurs de vin et de spiritueux peuvent faire face à de longues périodes de retour sur investissement, notamment lorsque le taux d'utilisation de la ligne ne justifie pas un remplacement complet. Les équipements de boissons restent souvent en service pendant 15 à 20 ans, ce qui retarde les décisions de remplacement naturel même lorsque les systèmes plus récents offrent de meilleures commandes. Les structures de financement telles que les contrats de crédit-bail, les contrats de performance et les modèles de redevance d'utilisation restent inégalement acceptées dans les pratiques d'approvisionnement européennes.
La Complexité d'Intégration sur les Lignes à Fournisseurs Multiples Ralentit les Décisions de Modernisation
Les installations d'embouteillage européennes combinent souvent des équipements de remplissage, d'étiquetage, de convoyage et d'accumulation provenant de différents fournisseurs. Leurs systèmes de commande peuvent également couvrir plusieurs générations de plateformes d'automates programmables propriétaires. Le remplacement d'un module d'accumulation oblige le producteur à revalider les signaux de vitesse, la logique d'arrêt d'urgence et les interfaces de données avec les équipements adjacents. Ce processus peut allonger la mise en service par rapport à une installation à fournisseur unique. L'incertitude concernant les futures spécifications d'emballage peut retarder davantage les projets lorsque les pièces de format ne peuvent pas être finalisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement :
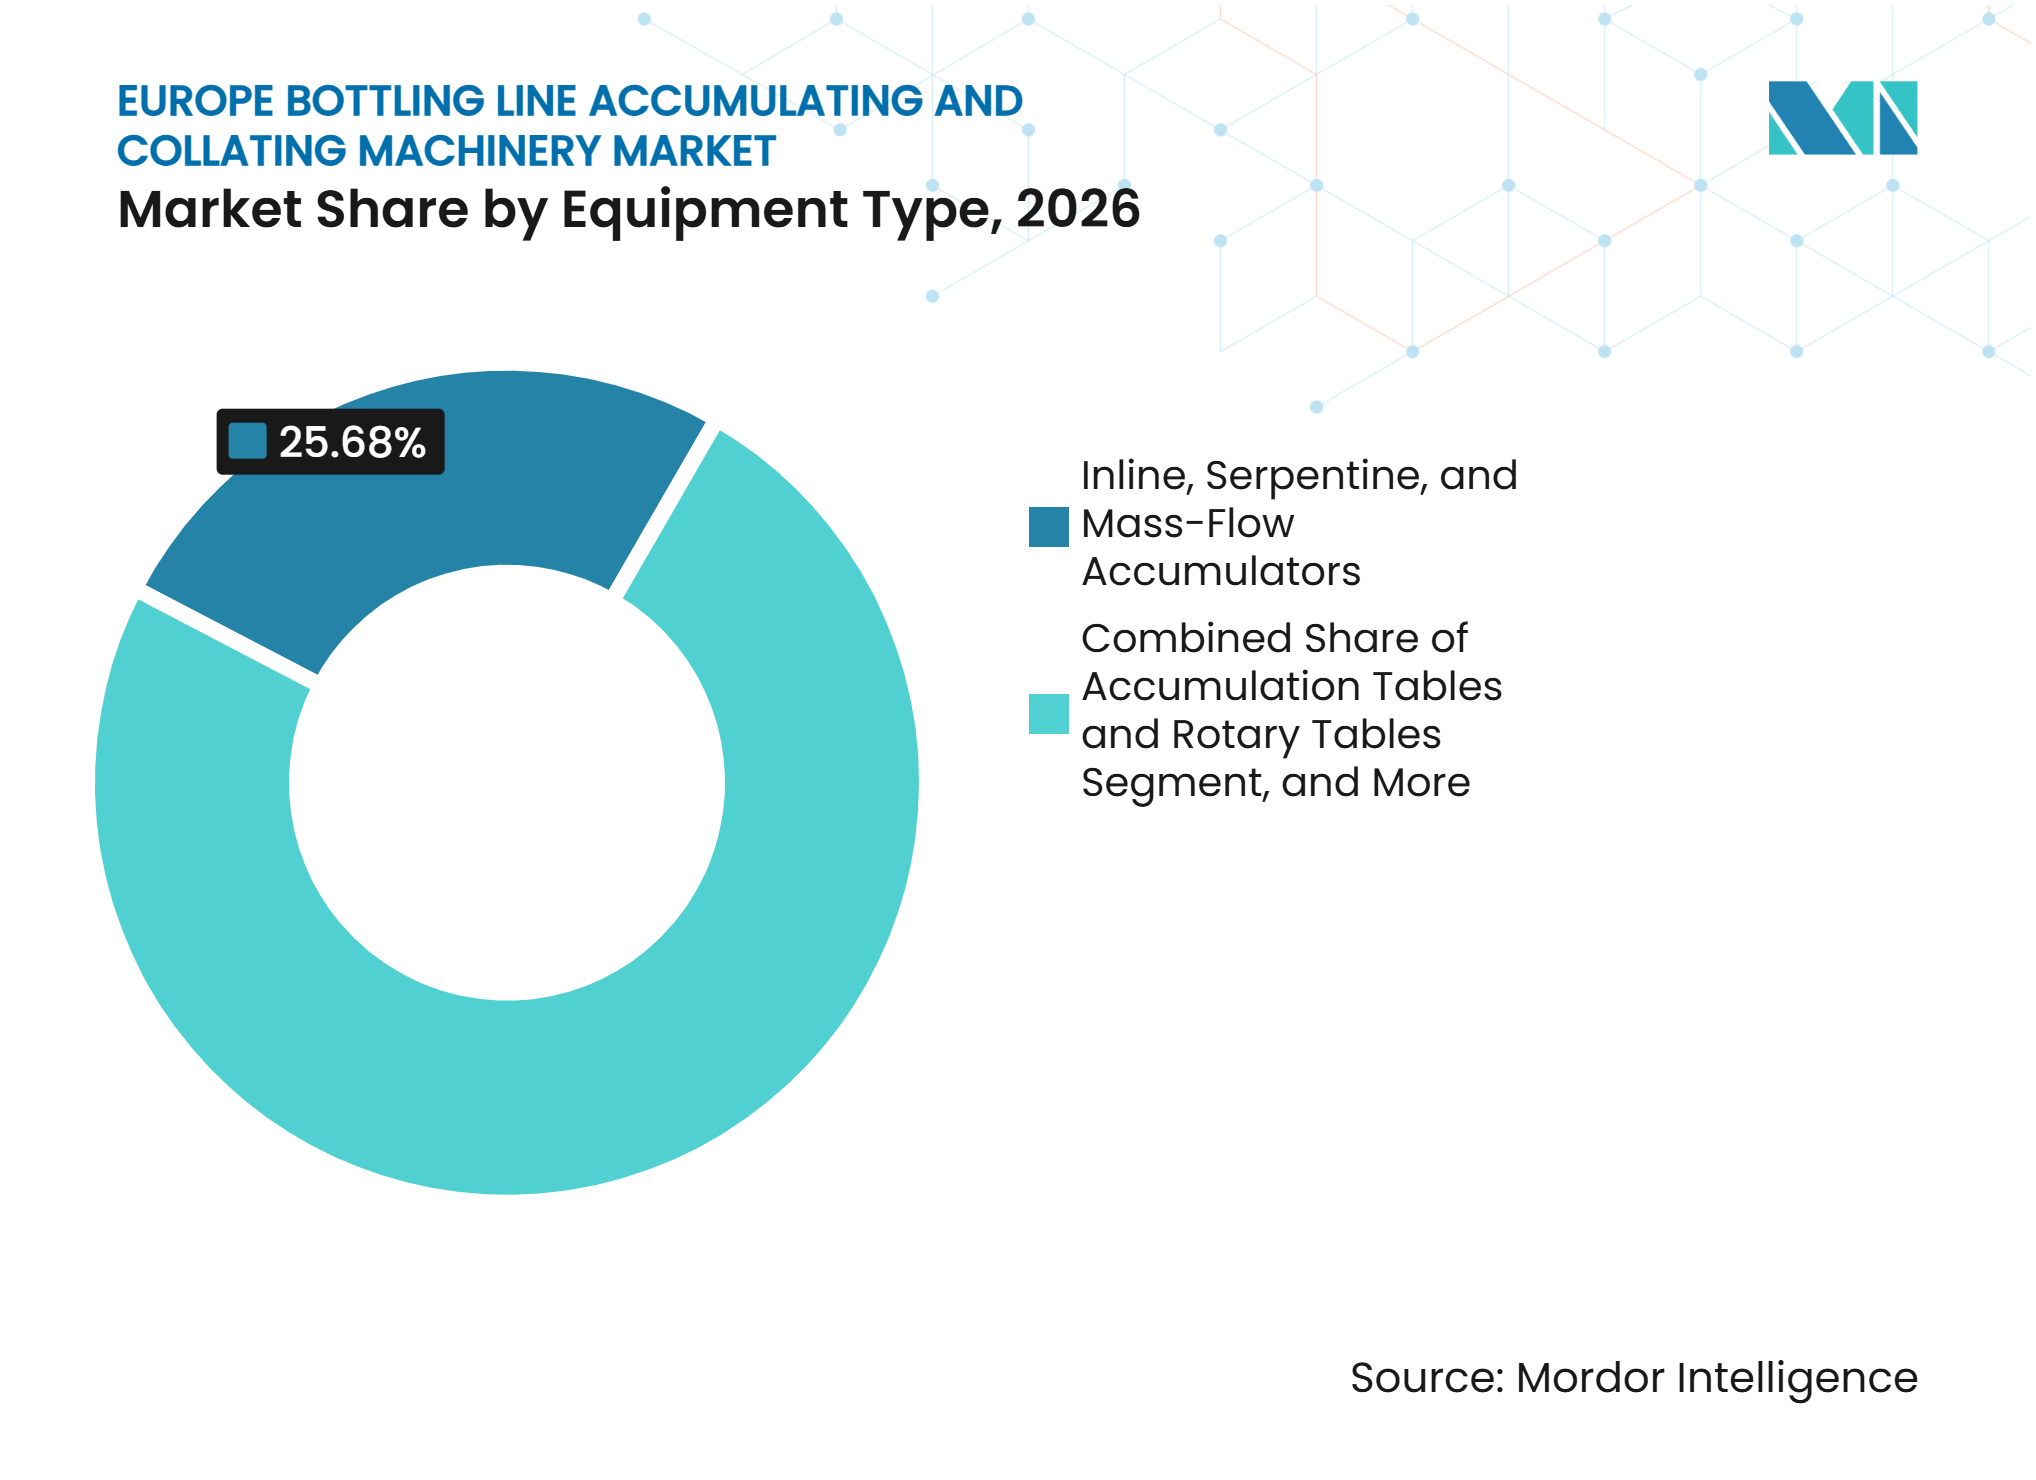
Les Systèmes Linéaires Dominent Tandis que les Conceptions Verticales Gagnent du TerrainLes Accumulateurs Linéaires, Serpentins et à Flux de Masse ont détenu 25,68% de la part des revenus sur le marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage en 2026. Leur position reflète leur adéquation aux lignes de remplissage à mouvement continu et à la manutention sans pression des contenants en verre et en PET léger. Ces systèmes créent un tampon premier entré, premier sorti entre les machines en amont et en aval, permettant aux opérations de remplissage, d'étiquetage et de conditionnement de se poursuivre lors de courtes interruptions sans forcer un arrêt complet de la ligne. Le tampon réduit l'accumulation de pression perturbatrice qui peut déstabiliser les contenants sur les lignes à grande vitesse, notamment lorsque les bouteilles légères et les conditions de production variables rendent la ligne plus sensible au basculement.
Les Accumulateurs Alpins, Spiralés et Verticaux devraient se développer à un CAGR de 7,19% jusqu'en 2032. Les sites industriels urbains favorisent les agencements verticaux car ils préservent l'espace horizontal limité. Krones a introduit le LinaFlex eSync en septembre 2025, intégrant un tampon dynamique avec un pasteurisateur à voie unique et réduisant l'espace au sol de la zone humide jusqu'à 40%.[2] Les systèmes bidirectionnels, recirculants, de regroupement autonome, de mise en voie de bouteilles et de tables rotatives restent pertinents là où les produits nécessitent un comportement de tampon spécifique. Les fournisseurs orientent leurs travaux de développement vers des formats flexibles et des changements de format intelligents, car les gains de débit sont plus difficiles à atteindre aux niveaux de vitesse établis.



Par Type de Matériau :
Le Verre Domine Tandis que le Métal et l'Aluminium Gagnent en DynamismeLe Verre a détenu 41,37% de la taille du marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage en 2026. L'Europe dispose d'un système mature de verre consigné, et le verre reste important pour les produits premium, les programmes de consigne et les emballages de boissons réutilisables. FEVE a rapporté que la production de verre alimentaire et de boissons a atteint 73,3 milliards d'unités en 2025. Elle a également enregistré une croissance de 2% tant en tonnage qu'en unités, soutenant l'ampleur de l'activité de manutention du verre.
Le verre consigné nécessite une accumulation soigneuse car les marques de manipulation et la friction variable peuvent affecter son déplacement dans les convoyeurs à flux de masse. Des réglages de pression ajustables aident les opérateurs à maintenir la stabilité dans différentes conditions de bouteilles. Le Métal et l'Aluminium devraient se développer à un CAGR de 7,24% jusqu'en 2032. Rhodius Mineralquellen investit dans une ligne de remplissage de bouteilles en aluminium à Burgbrohl dont le démarrage est prévu au troisième trimestre 2026. Le plastique reste important pour les opérations d'eau en grand format, mais les règles sur le contenu recyclé et les systèmes de consigne orientent les investissements vers les formats verre et métal.
Par Forme de Contenant :
Les Contenants Ronds Restent la Norme Tandis que les Formes Irrégulières Créent de la DemandeLes Contenants Ronds ont détenu une part de 61,94% en 2026 car leur forme cylindrique offre une friction et un équilibre prévisibles sur les lignes d'embouteillage. La plupart des diviseurs et combineurs de voies installés sont configurés pour des sections transversales circulaires. Les commandes entièrement automatisées pour ces contenants sont également bien établies dans les usines de boissons, de produits laitiers et pharmaceutiques. Cette base installée soutient la demande continue d'équipements conçus autour des performances des contenants ronds.
Les Contenants à Géométries Spéciales et Irrégulières devraient se développer à un CAGR de 7,51% jusqu'en 2032. Les spiritueux premium, les boissons prêtes à consommer et les boissons fonctionnelles utilisent des formes d'emballage distinctives pour se différencier. Le développement récent de bouteilles a continué d'élargir la gamme de portefeuilles de contenants non ronds utilisés pour l'eau dosée à l'azote et d'autres formats de boissons premium. Les formes carrées, ovales, à base évasée et profilées peuvent devenir instables sous haute contre-pression. Les zones d'accumulation à pression nulle et à commande individuelle sont donc de plus en plus pertinentes pour les producteurs utilisant ces formats.
Par Automatisation :
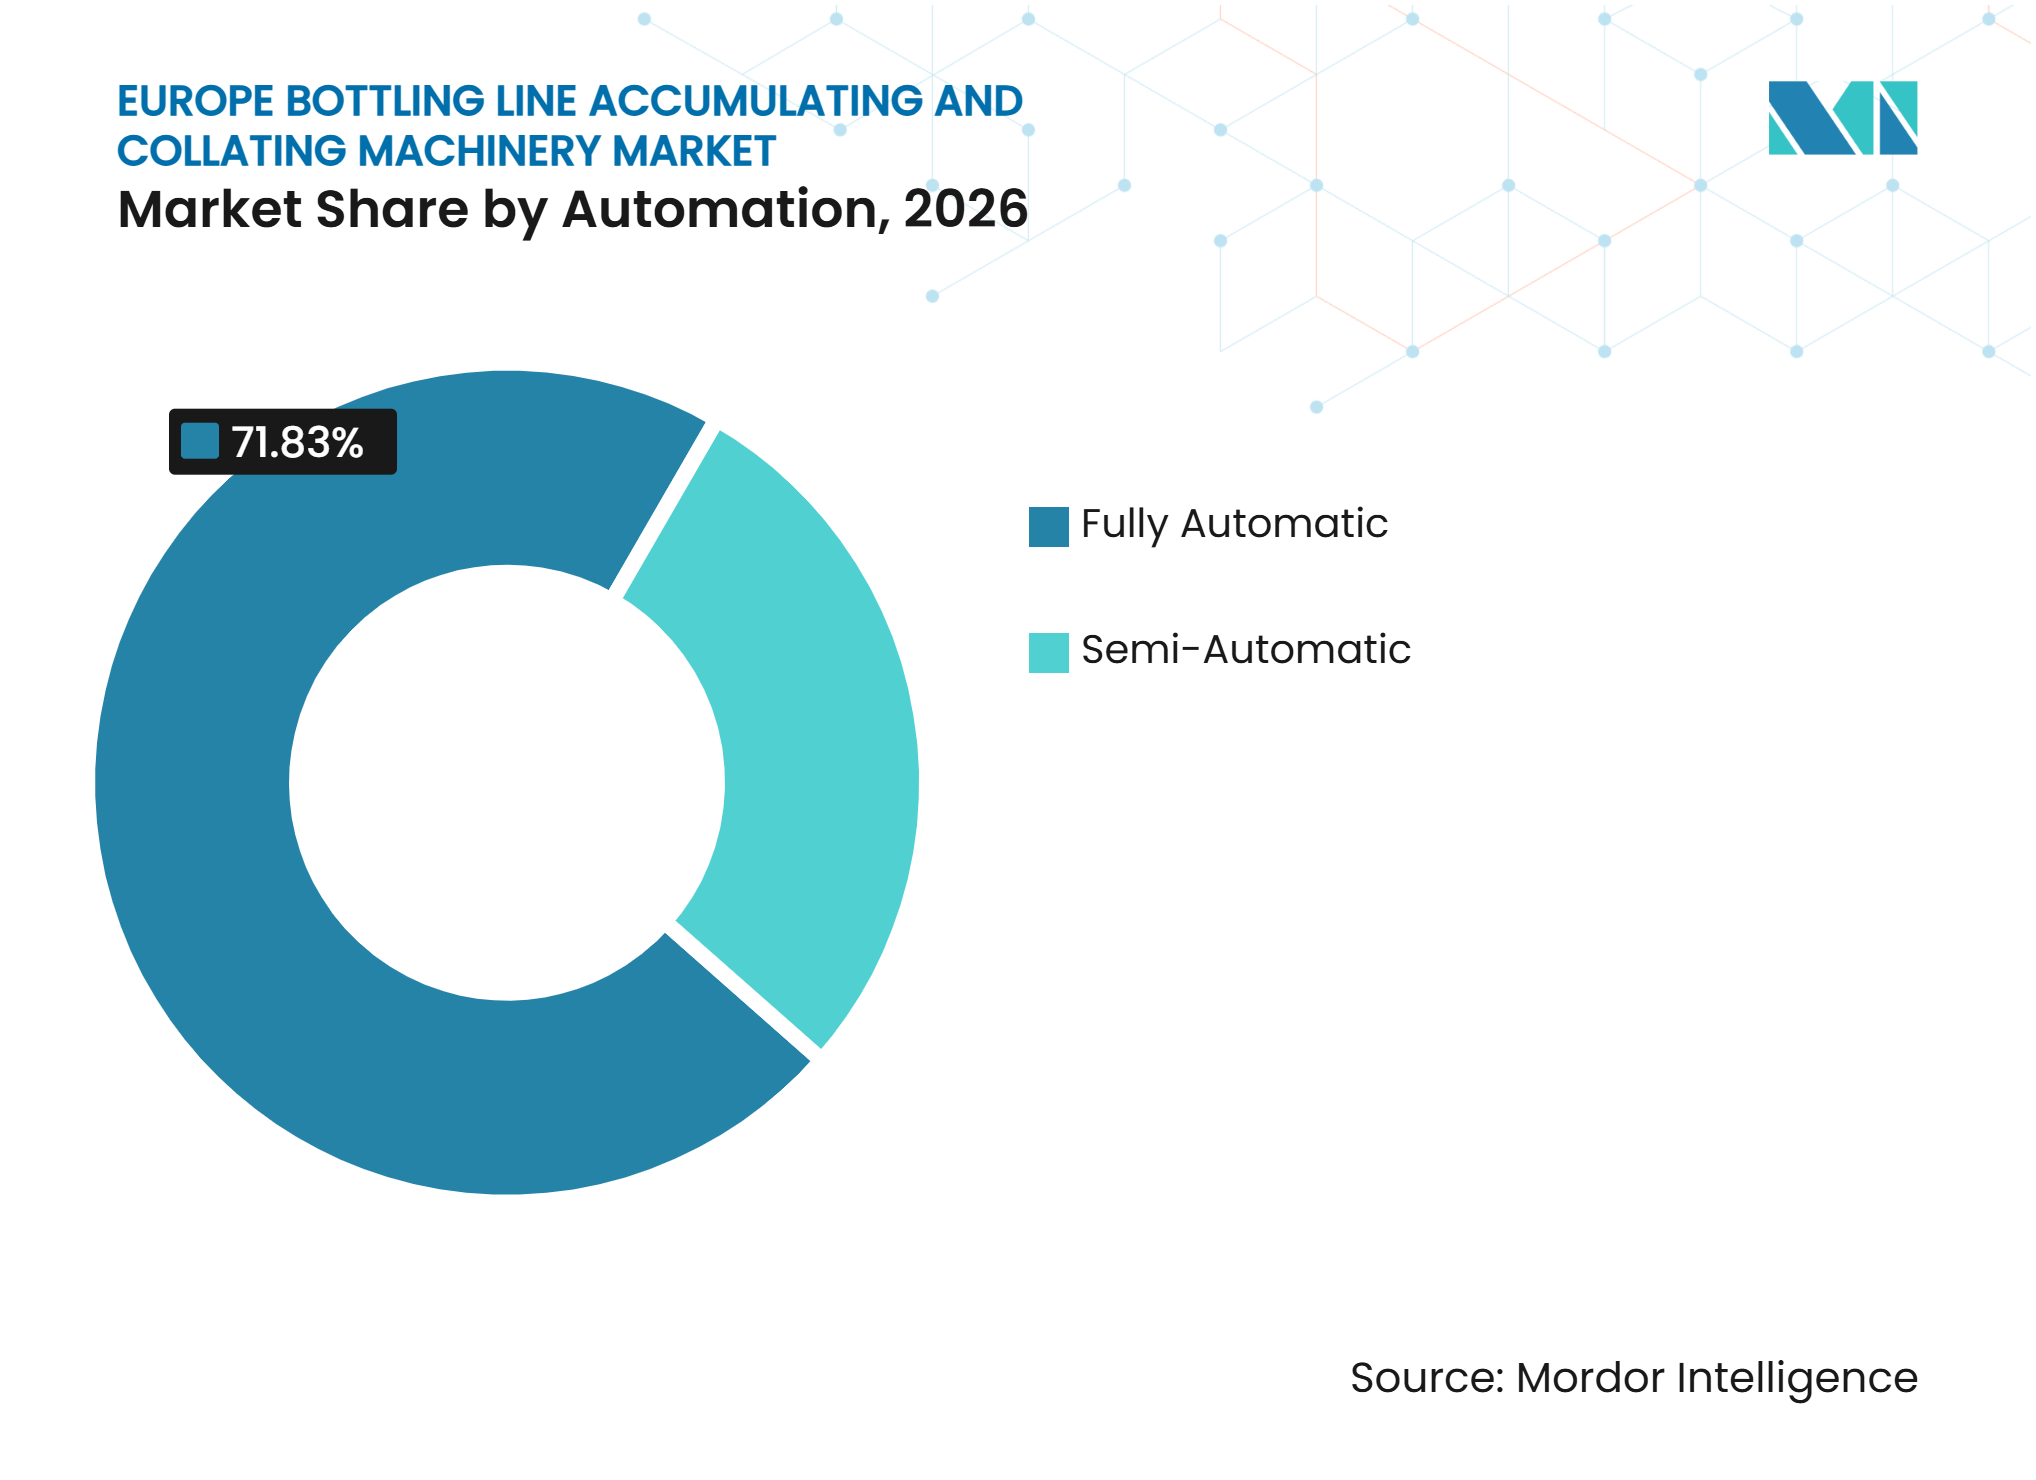
Les Systèmes Entièrement Automatiques Dominent en Part et en CroissanceLes systèmes Entièrement Automatiques ont détenu une part de 71,83% en 2026 et devraient se développer à un CAGR de 7,32% jusqu'en 2032. Il s'agit du seul domaine de segmentation où le même sous-segment domine à la fois en part actuelle et en croissance prévisionnelle. Ce schéma indique un cycle de modernisation en cours plutôt qu'un simple déplacement des équipements plus anciens. Les systèmes Semi-Automatiques disposent encore d'une large base installée, laissant de la place pour la demande de modernisation dans le secteur européen des machines d'accumulation et de regroupement pour lignes d'embouteillage.
La croissance des coûts de main-d'œuvre renforce l'argumentaire en faveur de la gestion automatique des recettes, des réglages de voies par servomoteur et de la surveillance électronique. Les récents projets de lignes automatisées ont combiné le dépalettisation automatique, la palettisation robotique et la surveillance électronique pour augmenter la capacité et réduire l'intervention manuelle. Les systèmes Semi-Automatiques restent bien adaptés aux producteurs artisanaux, aux remplisseurs spécialisés et aux installations pharmaceutiques qui traitent de petits lots. Ces utilisateurs peuvent ne pas atteindre une période de retour sur investissement acceptable pour une installation entièrement automatique sur des sites de production individuels.

Par Utilisateur Final :
Les Producteurs de Boissons Dominent Tandis que la Demande Pharmaceutique s'AccélèreLes Producteurs de Boissons ont détenu une part de 52,46% en 2026, soutenus par la capacité d'embouteillage en verre et en PET établie à travers l'Europe. Les usines de bière, de boissons gazeuses, d'eau plate et de jus dépendent de systèmes de mise en tampon et de regroupement à grande vitesse. Les reconceptions d'emballages liées aux objectifs de réutilisation et à l'expansion de la capacité de verre consigné renouvellent les investissements dans ces installations. Spadel a lancé un programme d'investissement de 40 millions EUR (43 millions USD) sur son site Spa Monopole en 2025, couvrant une nouvelle ligne et la rénovation de la ligne G60 jusqu'en 2027.
Les Producteurs Pharmaceutiques et de Soins de Santé devraient se développer à un CAGR de 7,56% jusqu'en 2032. Les produits biologiques, les injectables GLP-1 et les thérapies cellulaires et géniques nécessitent des lignes aseptiques pour les flacons, les seringues et les cartouches. Ces contenants nécessitent une manutention contrôlée qui limite le contact, soutient les procédures d'hygiène et maintient un espacement cohérent avant l'inspection, le remplissage, la fermeture, l'étiquetage et l'emballage secondaire. Les producteurs de produits alimentaires et laitiers, de soins personnels et cosmétiques, et de produits chimiques et ménagers continuent de fournir une demande stable pour les équipements calibrés selon leurs exigences en matière de contenants et d'hygiène.
Analyse Géographique
Allemagne
L'Allemagne a représenté une part de revenus de 24,79% sur le marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage en 2026. Le pays bénéficie d'une large base de fabrication de boissons et d'un dense regroupement de fournisseurs d'équipements de remplissage et d'emballage. La production allemande de machines alimentaires et d'emballage de la VDMA a atteint près de 18,4 milliards USD en 2025, tandis que la production de machines d'emballage a augmenté de 8% pour atteindre 9,7 milliards USD.[3] L'Allemagne a également produit un tiers des machines d'emballage de boissons mondiales et la moitié des machines de brasserie mondiales en 2024. En 2025, Coca-Cola Europacific Partners Deutschland s'est engagé à investir 162 millions USD dans ses sites allemands, dont 48,6 millions USD pour une ligne de mise en canettes Krones à Halle d'une capacité allant jusqu'à 120 000 canettes par heure.
Espagne
L'Espagne devrait se développer à un CAGR de 7,49% jusqu'en 2032, le taux le plus élevé parmi les géographies couvertes. Le brassage artisanal, les boissons fonctionnelles et l'activité de remplacement sur les lignes construites pendant la période d'expansion 2005-2010 soutiennent ces perspectives. Les producteurs locaux recherchent des équipements capables de gérer des changements de produits fréquents sans sacrifier la production. Cela favorise l'accumulation flexible, le convoyage sans pression et les systèmes de regroupement modulaires. Le rôle de l'Espagne en tant qu'exportateur de machines d'emballage soutient également la disponibilité de capacités d'ingénierie localisées.
France, Italie, Royaume-Uni et Autres Marchés Européens
La France combine des opérations d'embouteillage de vin et de spiritueux établies avec des investissements dans des systèmes de boissons rechargeables. CCEP a investi 162 millions USD dans son installation de Grigny pour installer une ligne de verre consigné capable de produire 60 000 bouteilles par heure. Le secteur des machines d'emballage italien devrait enregistrer près de 11,34 milliards USD de revenus en 2025, dont 2,74 milliards USD provenant des machines pour boissons. Les producteurs italiens de vin, de spiritueux et d'eau pétillante continuent de nécessiter des systèmes adaptés à des formats de bouteilles diversifiés et à des conditions d'exploitation variées. La base de conditionnement à façon du Royaume-Uni soutient la demande de solutions de lignes intégrées. Krones a installé une ligne de remplissage de vin pour Encirc à Avonmouth qui accueille des bouteilles allant de 187 millilitres à 1,25 litre et fonctionne à des vitesses allant jusqu'à 26 000 bouteilles par heure.
Paysage Concurrentiel
Concentration du Marché
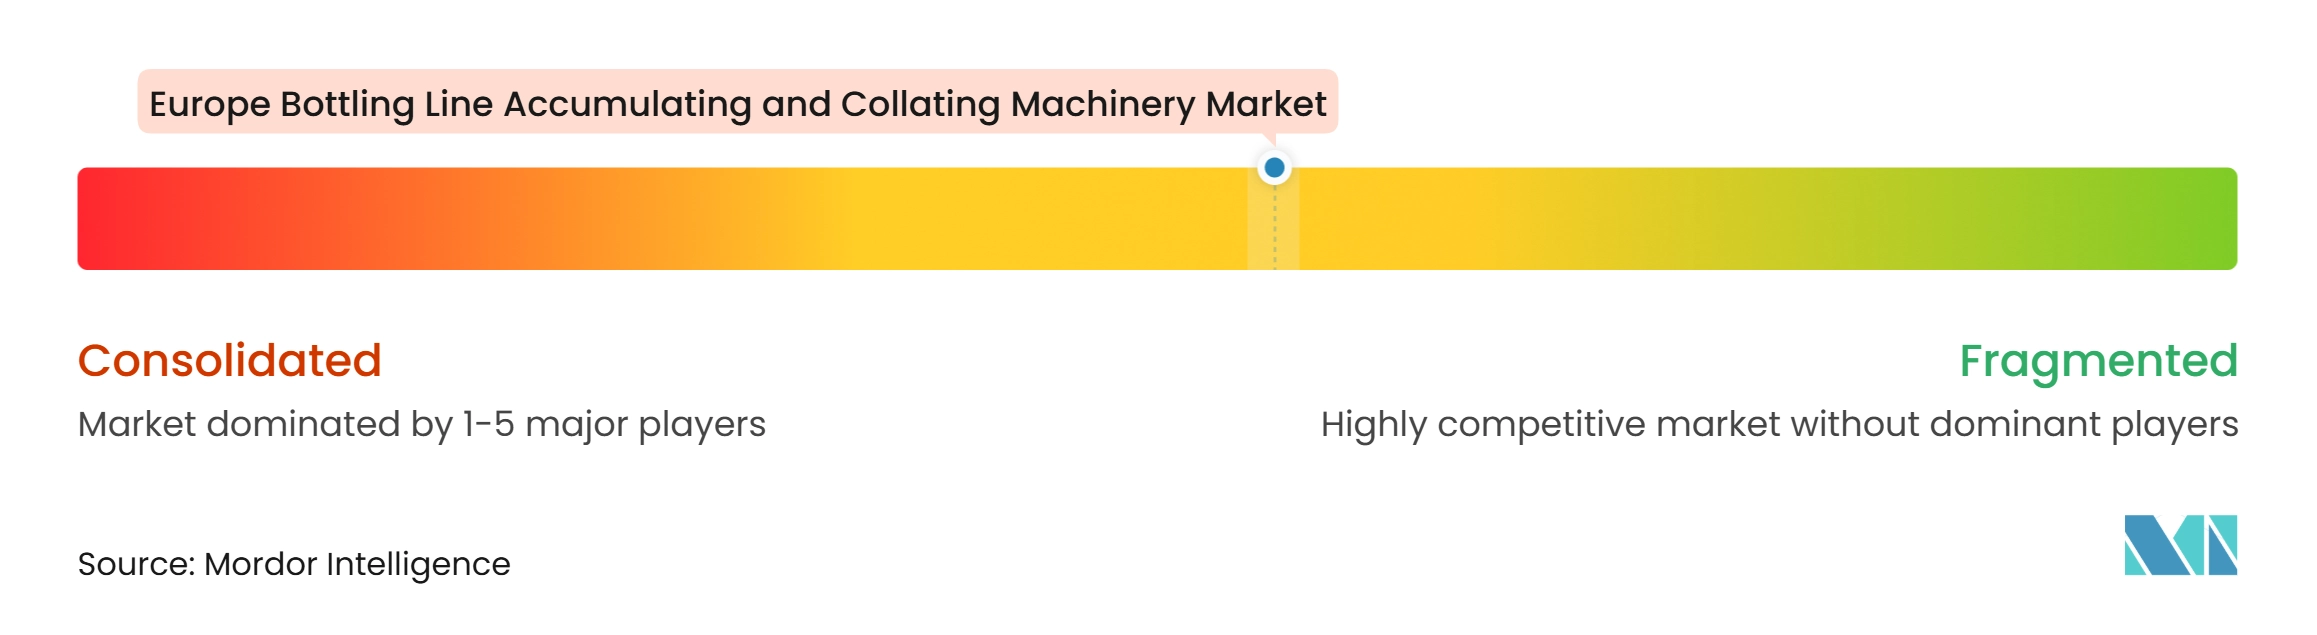
Le marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage est modérément concentré, les fabricants d'équipements d'origine allemands et italiens occupant une position solide en matière de technologie et de capacité installée. Les principaux fournisseurs proposent des modules d'accumulation et de regroupement dans le cadre de packages de lignes de remplissage plus larges. Cela leur permet de vendre des équipements intégrés, des commandes, des services et des pièces de rechange dans le cadre d'une relation client unique. Krones fournit la plateforme Krones Connect pour la surveillance à distance, la maintenance prédictive et les données opérationnelles en temps réel. KHS développe également la connectivité numérique pour les systèmes de remplissage et de convoyage existants via KHS Connect.
Les petits producteurs recherchent souvent des équipements modulaires qui ne nécessitent pas un remplacement complet de la ligne. Cela crée de la place pour des spécialistes tels que ACMI S.p.A., OCME S.r.l. et C.E. King Limited. Garvey Corporation a utilisé la simulation Emulate3D pour valider les améliorations des performances des tables d'accumulation pour les lignes de boissons dans une étude de cas Rockwell Automation en 2025.[4] La conception assistée par simulation peut réduire l'incertitude lors de la mise en service et aider les fournisseurs à démontrer les performances avant l'installation des équipements.
ISO 22400 et IEC 62264 deviennent également de plus en plus pertinentes pour les projets pharmaceutiques qui nécessitent des données opérationnelles prêtes pour l'audit. Krones a introduit le LinaFlex eSync en 2025 pour intégrer un tampon dynamique et un processus de pasteurisation à voie unique pour les lignes de mise en canettes. Ces évolutions montrent que les stratégies concurrentielles combinent de plus en plus le développement de contenants, l'intégration de lignes et les services numériques. L'ensemble des fournisseurs disponibles indique une structure modérément concentrée, avec des constructeurs de lignes mondiaux et des prestataires spécialisés servant différents types d'installations.
Leaders du Secteur Européen des Machines d'Accumulation et de Regroupement pour Lignes d'Embouteillage
-
Krones AG
-
Tetra Laval International S.A.
-
KHS GmbH
-
SACMI Cooperativa Meccanica Imola Società Cooperativa
-
Coesia S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage Entreprises couvertes dans ce rapport
- Krones AG
- Tetra Laval International S.A.
- KHS GmbH
- SACMI Cooperativa Meccanica Imola Società Cooperativa
- Coesia S.p.A.
- Serac Group S.A.S.
- GEA Group AG
- Aetna Group S.p.A.
- SMI S.p.A.
- OCME S.r.l.
- ACMI S.p.A.
- Zambelli Packaging S.r.l.
- C.E. King Limited
- PDC Europe S.A.S.
- Linapack Ltd.
- Vetromeccanica S.r.l.
- TGM Tecnoindustriale S.r.l.
- GPI S.p.A.
Développements industriels récents dans Marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage
- Mai 2026 : KHS a investi plus de 11 millions EUR (12 millions USD) dans un nouveau site de production de 4 300 m² à Hambourg, dédié à la technologie de revêtement barrière Plasmax. Ce site regroupe l'ensemble des départements Plasmax à Hellmesbergerweg, avec une mise en service prévue pour le premier trimestre 2027, et soutient la capacité de production de contenants PET revêtus d'oxyde de silicium, répondant à la demande des producteurs de boissons pour des alternatives légères à barrière renforcée au verre.
- Mai 2026 : Sidel a présenté en avant-première le système de regroupement robotisé Cermex RoboSELEX à l'interpack 2026 de Düsseldorf, en Allemagne, introduisant une alimentation à double robot Delta sans accumulation pour les encaisseuses, capable de traiter des bouteilles légères de formes illimitées à une cadence allant jusqu'à 320 produits par minute, avec des changements de format de regroupement en 1 minute et des changements de format de bouteille en 2 minutes.
- Mai 2026 : Krones AG a dévoilé le système de tri et de regroupement à cinématique parallèle Robobox SynFlow à l'interpack 2026 de Düsseldorf, répartissant les flux de contenants sur trois à neuf voies à une cadence allant jusqu'à 105 000 contenants par heure, sans interruption de groupage en amont, tout en s'associant à son écosystème de manutention autonome Ingeniq.
- Mai 2026 : Krones AG a également présenté le buffer dynamique à voie unique LinaFlex eSync à l'Interpack 2026, démontrant des économies d'espace au sol allant jusqu'à 40 % dans la section côté humide et 25 % sur l'ensemble de la ligne, en remplaçant les larges convoyeurs d'accumulation en vrac par un buffer de pasteurisateur intégré.
Périmètre du Rapport sur le Marché Européen des Machines d'Accumulation et de Regroupement pour Lignes d'Embouteillage
Le marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage comprend les équipements conçus pour accumuler, organiser et disposer les bouteilles, contenants ou produits emballés lors des opérations d'embouteillage. Ces machines soutiennent un flux de production efficace en gérant le mouvement des produits entre les étapes de traitement et d'emballage, aidant les fabricants à minimiser les arrêts de ligne et à améliorer l'efficacité opérationnelle dans les applications d'emballage de boissons, alimentaires, pharmaceutiques et autres.
Le Rapport sur le Marché Européen des Machines d'Accumulation et de Regroupement pour Lignes d'Embouteillage est Segmenté par Type d'Équipement (Accumulateurs Bidirectionnels et Recirculants, Accumulateurs Alpins, Spiralés et Verticaux, Accumulateurs Linéaires, Serpentins et à Flux de Masse, Regroupeurs Autonomes et Systèmes de Groupage, Metteurs en Voie de Bouteilles, Combineurs et Diviseurs de Voies, Tables d'Accumulation et Tables Rotatives, et Autres Types d'Équipements), Type de Matériau (Plastique, Verre, Métal et Aluminium, et Contenants en Carton et Composites), Forme du Contenant (Contenants Ronds, Contenants Non Ronds/Profilés, et Contenants à Géométries Spéciales et Irrégulières), Automatisation (Semi-Automatique et Entièrement Automatique), Utilisateur Final (Producteurs de Boissons, Producteurs de Produits Alimentaires et Laitiers, Producteurs Pharmaceutiques et de Soins de Santé, Producteurs de Soins Personnels et Cosmétiques, Producteurs de Produits Chimiques et Ménagers, et Autres Utilisateurs Finaux), et Géographie (Allemagne, France, Italie, Royaume-Uni, Espagne, et Reste de l'Europe). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Accumulateurs Bidirectionnels et Recirculants |
| Accumulateurs Alpins, Spiralés et Verticaux |
| Accumulateurs Linéaires, Serpentins et à Flux de Masse |
| Regroupeurs Autonomes et Systèmes de Groupage |
| Metteurs en Voie de Bouteilles, Combineurs et Diviseurs de Voies |
| Tables d'Accumulation et Tables Rotatives |
| Autres Types d'Équipements |
| Plastique |
| Verre |
| Métal et Aluminium |
| Contenants en Carton et Composites |
| Contenants Ronds |
| Contenants Non Ronds / Profilés |
| Contenants à Géométries Spéciales et Irrégulières |
| Semi-Automatique |
| Entièrement Automatique |
| Producteurs de Boissons |
| Producteurs de Produits Alimentaires et Laitiers |
| Producteurs Pharmaceutiques et de Soins de Santé |
| Producteurs de Soins Personnels et Cosmétiques |
| Producteurs de Produits Chimiques et Ménagers |
| Autres Utilisateurs Finaux |
| Allemagne |
| France |
| Italie |
| Royaume-Uni |
| Espagne |
| Reste de l'Europe |
| Par Type d'Équipement | Accumulateurs Bidirectionnels et Recirculants |
| Accumulateurs Alpins, Spiralés et Verticaux | |
| Accumulateurs Linéaires, Serpentins et à Flux de Masse | |
| Regroupeurs Autonomes et Systèmes de Groupage | |
| Metteurs en Voie de Bouteilles, Combineurs et Diviseurs de Voies | |
| Tables d'Accumulation et Tables Rotatives | |
| Autres Types d'Équipements | |
| Par Type de Matériau | Plastique |
| Verre | |
| Métal et Aluminium | |
| Contenants en Carton et Composites | |
| Par Forme de Contenant | Contenants Ronds |
| Contenants Non Ronds / Profilés | |
| Contenants à Géométries Spéciales et Irrégulières | |
| Par Automatisation | Semi-Automatique |
| Entièrement Automatique | |
| Par Utilisateur Final | Producteurs de Boissons |
| Producteurs de Produits Alimentaires et Laitiers | |
| Producteurs Pharmaceutiques et de Soins de Santé | |
| Producteurs de Soins Personnels et Cosmétiques | |
| Producteurs de Produits Chimiques et Ménagers | |
| Autres Utilisateurs Finaux | |
| Par Géographie | Allemagne |
| France | |
| Italie | |
| Royaume-Uni | |
| Espagne | |
| Reste de l'Europe |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage ?
La taille du marché européen des machines d'accumulation et de regroupement pour lignes d'embouteillage est projetée à 389,84 millions USD en 2026 et 409,33 millions USD en 2027, atteignant 557,14 millions USD d'ici 2032, soutenue par l'activité de remplacement et les investissements en automatisation.
Qu'est-ce qui stimule la demande d'équipements d'accumulation et de regroupement pour lignes d'embouteillage en Europe ?
Les exigences de la Réglementation sur les Emballages et les Déchets d'Emballages, les pénuries de main-d'œuvre et les investissements dans les emballages réutilisables soutiennent la demande d'équipements de ligne plus flexibles et automatisés, tant pour les nouvelles lignes que pour les modernisations.
Quel type d'équipement détient la plus grande part dans ce marché ?
Les Accumulateurs Linéaires, Serpentins et à Flux de Masse ont détenu une part de 25,68% en 2026, soutenus par leur utilisation dans les opérations d'embouteillage à grande vitesse en continu tout en aidant à absorber les courtes interruptions de ligne.
Quel matériau nécessite le plus d'équipements d'accumulation et de regroupement ?
Le Verre a détenu une part de 41,37% en 2026, reflétant l'infrastructure de verre consigné de l'Europe et la demande des formats de boissons premium et des programmes de contenants réutilisables.
Quel utilisateur final devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les Producteurs Pharmaceutiques et de Soins de Santé devraient se développer à un CAGR de 7,56% jusqu'en 2032, car les lignes aseptiques pour flacons, seringues et cartouches nécessitent une manutention contrôlée sur les lignes aseptiques et à haute valeur ajoutée.
Quel pays européen devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Espagne devrait se développer à un CAGR de 7,49% jusqu'en 2032, soutenue par l'activité de remplacement d'emballages et la demande de systèmes d'embouteillage flexibles qui soutiennent l'évolution des portefeuilles d'emballages.