
Taille et Part du Marché des Matériaux Fonctionnels pour l'Extraction Directe du Lithium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 180.23 Millions de dollars américains |
| Taille du Marché (2031) | 413.37 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 18.06 % |
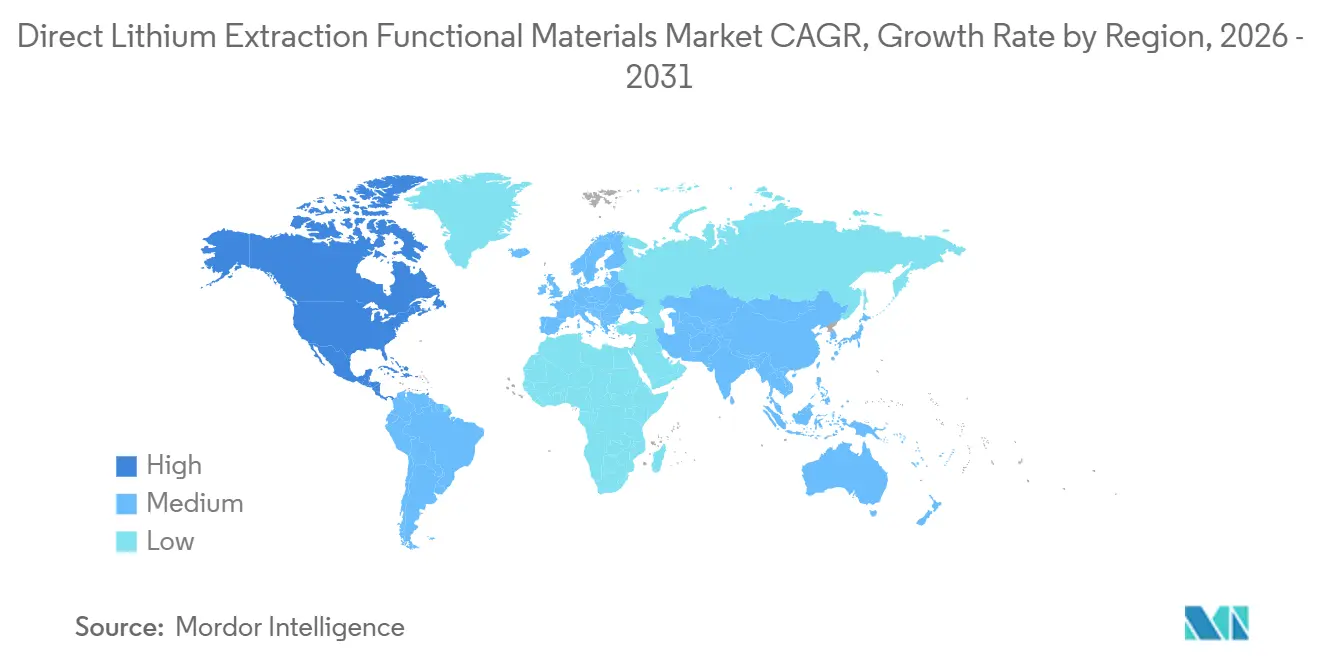
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Matériaux Fonctionnels pour l'Extraction Directe du Lithium par Mordor Intelligence
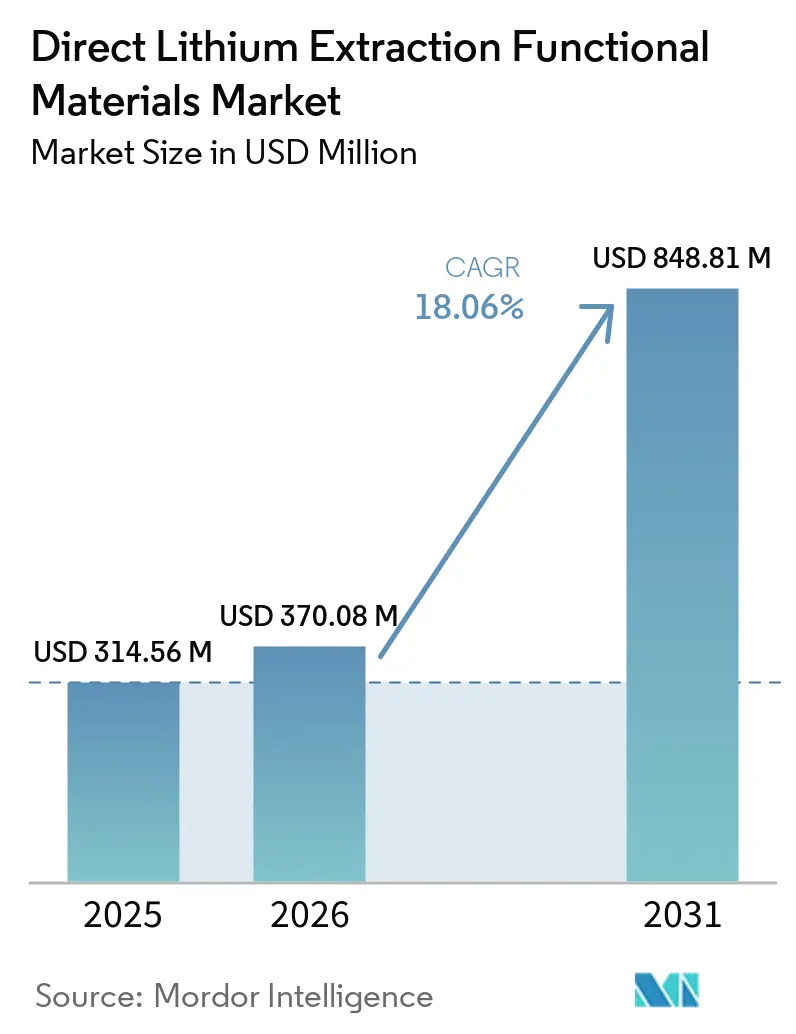
La taille du marché des matériaux fonctionnels pour l'extraction directe du lithium devrait passer de 162,37 millions USD en 2025 à 180,23 millions USD en 2026, pour atteindre 413,37 millions USD d'ici 2031, à un TCAC de 18,06 % sur la période 2026-2031. Le marché des matériaux fonctionnels pour l'extraction directe du lithium est étroitement lié au déploiement commercial de l'extraction directe du lithium (EDL), car les sorbants, les membranes, les résines échangeuses d'ions et les extractants par solvant sont utilisés tout au long du processus d'extraction. La hausse des prix du lithium entre janvier 2025 et avril 2026 a reflété une offre amont contrainte et une forte demande en stockage d'énergie, ce qui a renforcé l'intérêt pour les matériaux permettant d'améliorer le taux de récupération et la pureté du produit. Les fournisseurs capables de démontrer la durabilité de leurs matériaux sur de nombreux cycles et leurs performances avec différentes saumures sont susceptibles de susciter davantage d'attention à mesure que les achats se concentrent sur les spécifications techniques. Le marché des matériaux fonctionnels pour l'extraction directe du lithium bénéficie également de financements publics, les engagements dans les économies avancées ayant atteint 65 milliards USD en 2025, réduisant ainsi le risque lié au développement des projets. La volatilité des prix du lithium et les exigences en capital plus élevées des projets commerciaux demeurent des contraintes importantes sur le calendrier des achats et la rentabilité des projets.
Principaux Enseignements du Rapport
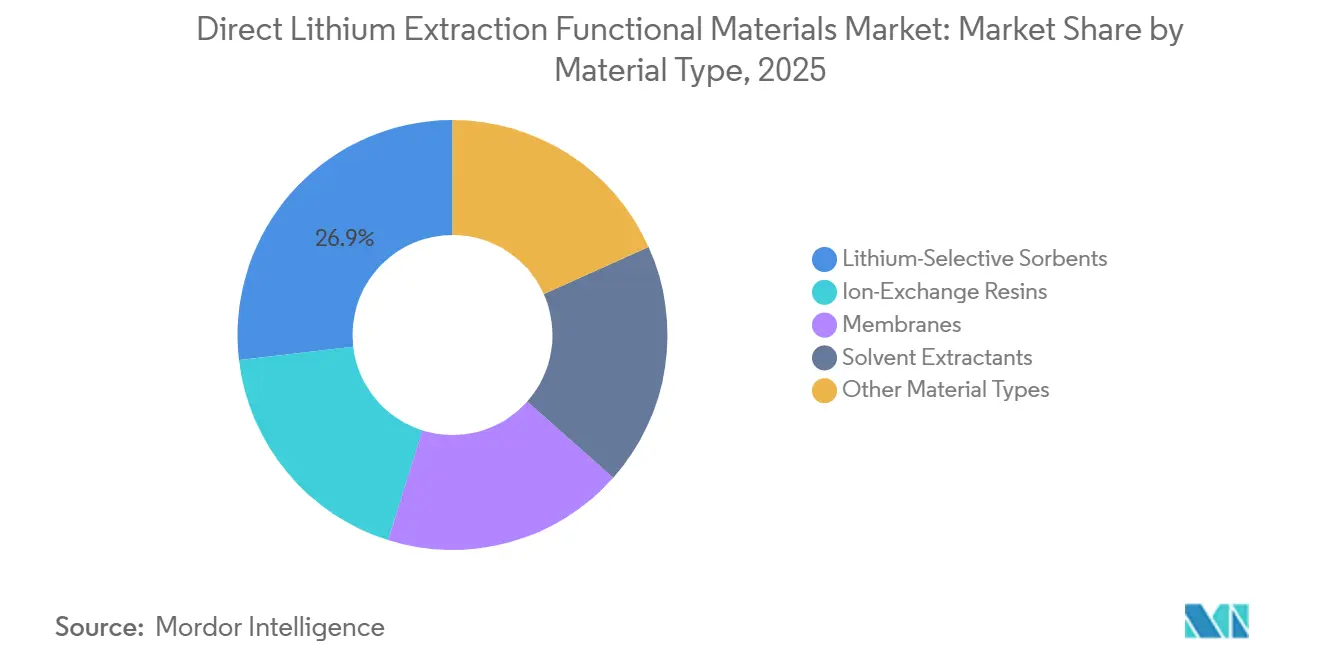
- Par type de matériau, les sorbants sélectifs au lithium détenaient 26,86 % de la part du marché des matériaux fonctionnels pour l'extraction directe du lithium en 2025, tandis que les membranes devraient croître à un CAGR de 20,26 % jusqu'en 2031.
- Par technologie DLE, la DLE par adsorption détenait 38,35 % de la part du marché des matériaux fonctionnels pour l'extraction directe du lithium en 2025, tandis que la DLE à base de membranes devrait croître à un CAGR de 20,74 % jusqu'en 2031.
- Par source de saumure, les saumures de salar détenaient 36,52 % de la part du marché des matériaux fonctionnels pour l'extraction directe du lithium en 2025, tandis que les eaux produites des champs pétroliers devraient croître à un CAGR de 19,11 % jusqu'en 2031.
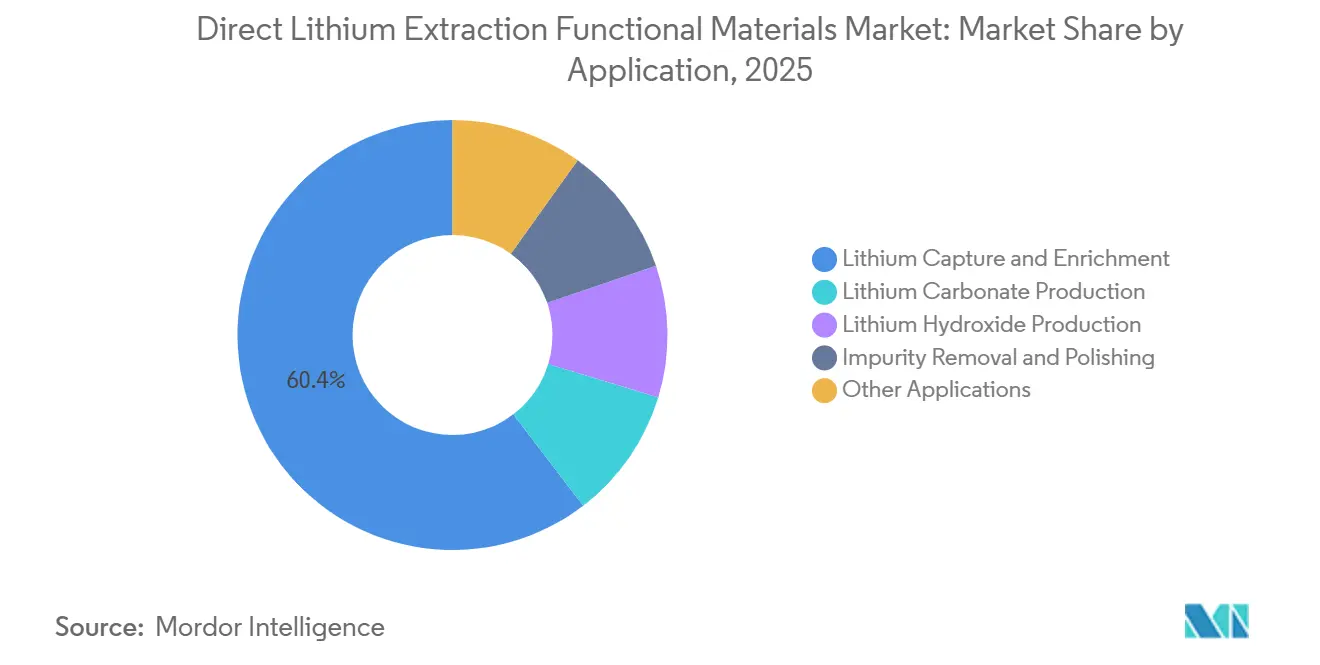
- Par application, la capture et l'enrichissement du lithium détenaient 60,41 % de la part du marché des matériaux fonctionnels pour l'extraction directe du lithium en 2025, tandis que la production d'hydroxyde de lithium devrait croître à un CAGR de 20,25 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 44,49 % de la part du marché des matériaux fonctionnels pour l'extraction directe du lithium en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 20,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déficit d'Approvisionnement en Lithium de Qualité Batterie | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Politique Nationale sur les Minéraux Critiques et Financement de Projets | +2.8% | Amérique du Nord, Europe, Chine | Moyen terme (24 ans) |
| Monétisation des Saumures de Faible Teneur et Non Traditionnelles | +2.2% | Amérique du Nord, Amérique du Sud | Moyen terme (2–4 ans) |
| Cycles de Production Plus Rapides que les Bassins d'Évaporation | +1.9% | Mondial | Court terme (≤ 2 ans) |
| Innovation en Durabilité et Régénération des Sorbants | +1.5% | Mondial, avec des gains précoces en Amérique du Nord et dans le cœur de l'APAC | Moyen terme (2–4 ans) |
| Schémas de Traitement Intégrés de la Saumure au Produit | +1.2% | Amérique du Sud, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déficit d'Approvisionnement en Lithium de Qualité Batterie
Les fabricants de cathodes pour batteries servant des entreprises automobiles dans le cadre d'accords à long terme exigent de plus en plus du chlorure de lithium et de l'hydroxyde de lithium monohydraté de qualité batterie. Cette exigence soutient la demande de matériaux fonctionnels à haute sélectivité à l'échelle commerciale. Le marché des matériaux fonctionnels pour l'extraction directe du lithium est directement affecté car ces matériaux déterminent le taux de récupération et le contrôle des impuretés avant la conversion en aval. L'Agence Internationale de l'Énergie (AIE) a prévu que les déficits d'approvisionnement en lithium se poursuivraient jusqu'en 2035, ce qui constitue une base continue d'investissement dans des matériaux d'extraction améliorés. Les taux de récupération par DLE ont dépassé 90 % dans l'analyse de Columbia, contre 40 % à 60 % pour les bassins d'évaporation. La capacité de production de cathodes planifiée représentait également environ un tiers de la capacité minière de lithium projetée, accentuant la pression pour améliorer le traitement et la qualité des produits. Les fournisseurs capables de démontrer un rejet fiable des impuretés à 99,9 %+ dans des conditions commerciales de saumure peuvent différencier leurs offres des matériaux génériques.
Politique Nationale sur les Minéraux Critiques et Financement de Projets
Le 7 avril 2026, le Département de l'Énergie des États-Unis a annoncé jusqu'à 69 millions USD de financement dans le cadre de l'Accélérateur des Minéraux et Matériaux Critiques. Le Domaine Thématique 3 cible directement la séparation et le traitement DLE compétitifs en termes de coûts[1]. Ce financement faisait partie d'un programme de 1 milliard USD pour les minéraux critiques annoncé en août 2025, incluant 500 millions USD pour le développement d'installations commerciales. Le marché des matériaux fonctionnels pour l'extraction directe du lithium bénéficie de ces mesures car le financement réduit les obstacles à la qualification des matériaux et aux achats commerciaux. Le crédit d'impôt 45X de la loi américaine sur la réduction de l'inflation offre une incitation de 10 % pour l'extraction et le traitement nationaux de minéraux, ce qui oriente l'intérêt des achats vers les matériaux nord-américains. Le Crédit d'Impôt pour l'Investissement dans les Technologies Propres du Canada offre une déduction de 30 % pour l'extraction et le traitement des minéraux, tandis que le projet Clearwater d'E3 Lithium a reçu un soutien fédéral. En Europe, la désignation du lithium comme matière première stratégique et les exigences de traçabilité du Règlement européen sur les batteries soutiennent les achats de matériaux certifiés à faible empreinte carbone.
Monétisation des Saumures de Faible Teneur et Non Traditionnelles
Les eaux produites des champs pétroliers créent une nouvelle source de demande pour les matériaux fonctionnels capables de traiter des saumures à faible concentration et à composition variable. Le marché des matériaux fonctionnels pour l'extraction directe du lithium dispose d'une voie supplémentaire vers la demande là où les producteurs peuvent récupérer le lithium de flux historiquement traités comme des passifs d'élimination. L'activité alkaLi de Gradiant a annoncé le démarrage des opérations commerciales d'une installation intégrée de production de lithium utilisant les eaux produites du schiste de Marcellus en Pennsylvanie en 2026. L'installation a rapporté un taux de récupération du lithium de 97 % et une pureté de 99,5 % pour le carbonate de lithium de qualité batterie. LibertyStream a démarré la production de carbonate de lithium à partir des eaux produites du bassin Permien fin 2025, après avoir traité plus de 350 000 barils de saumure de champ pétrolier depuis février 2025. Des recherches sur les saumures de champs pétroliers chinois ont identifié des rapports Na+/Li+ allant jusqu'à 274 et des rapports Ca²+/Li+ allant jusqu'à 69, ce qui explique pourquoi les matériaux standard peuvent être moins performants dans ces contextes. Ces saumures nécessitent un prétraitement adapté et des matériaux sélectifs, créant une opportunité pour les formulations multi-chimiques. La récupération des ressources sur les sites pétroliers et gaziers existants peut également éviter certaines exigences de développement en terrain vierge.
Cycles de Production Plus Rapides que les Bassins d'Évaporation
La DLE peut compléter l'extraction du lithium en quelques heures ou jours, tandis que les bassins d'évaporation conventionnels peuvent nécessiter 12 à 24 mois. Des cycles plus courts peuvent réduire la période entre l'achat des matériaux et les premiers revenus. Ce calendrier peut faciliter les décisions de financement pour les projets qui ont besoin de preuves de performance opérationnelle. Rio Tinto a obtenu un financement de 1,175 milliard USD en 2026 pour son projet Rincón en Argentine, qui vise 60 000 tonnes métriques par an de carbonate de lithium de qualité batterie. Des cycles de régénération plus fréquents permettent également d'accumuler des données opérationnelles plus rapidement, ce qui peut faciliter l'examen par les prêteurs des performances des matériaux. Le marché des matériaux fonctionnels pour l'extraction directe du lithium peut donc bénéficier lorsque les développeurs avancent les décisions de qualification des matériaux et d'achat. Cette relation rend le temps de cycle pertinent non seulement pour la production de lithium, mais aussi pour le calendrier des commandes de matériaux et les décisions de rachat.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Variabilité de la Chimie des Saumures et Conception Spécifique au Site | -2.0% | Mondial, particulièrement en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2–4 ans) |
| Dégradation des Matériaux sur Cycle Long et Coût de Remplacement | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Risque de Montée en Échelle Première du Genre et de Finançabilité | -1.2% | Amérique du Nord, Amérique du Sud | Court terme (≤ 2 ans) |
| Volatilité des Prix du Lithium et Économie de Projet Inégale | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Variabilité de la Chimie des Saumures et Conception Spécifique au Site
Aucun matériau fonctionnel DLE unique ne performe le mieux dans toutes les chimies de saumure. Cette limitation ajoute du travail d'ingénierie et prolonge la qualification sur chaque nouveau site de projet. Le marché des matériaux fonctionnels pour l'extraction directe du lithium doit donc s'adapter à une sélection de matériaux spécifique au site plutôt qu'à des achats standardisés. L'Association Européenne des Géoscientifiques et Ingénieurs (EAGE) a constaté une variation substantielle entre les fournisseurs DLE en termes de concentration minimale en lithium, de récupération, de pureté, d'utilisation de produits chimiques, d'utilisation d'eau et d'estimations des coûts d'investissement et d'exploitation. Les saumures de salar sud-américaines peuvent présenter des rapports magnésium/lithium élevés, tandis que les saumures de champs pétroliers dans le bassin de Tsaidam en Chine nécessitent un prétraitement ciblé en raison de rapports sodium/lithium élevés. Les fournisseurs de matériaux peuvent faire face à des périodes de qualification de 6 à 18 mois avant de recevoir des engagements de volume. Les différences de permis en Argentine et l'incertitude autour des règles de réinjection de saumure au Chili peuvent retarder davantage les décisions finales d'investissement.
Dégradation des Matériaux sur Cycle Long et Coût de Remplacement
Les sorbants et les membranes peuvent se dégrader après des milliers de cycles d'adsorption et de désorption. Les coûts de remplacement peuvent être sous-représentés lors des premières études de faisabilité, puis affecter les rendements lors de la montée en régime commercial. Le marché des matériaux fonctionnels pour l'extraction directe du lithium repose sur des preuves de cycle de vie car les coûts de remplacement affectent l'économie des projets à long terme. Summit Nanotech a rapporté que son sorbant eLivate a montré une dégradation de 5 % après 10 000 cycles opérationnels tout en maintenant plus de 98 % de récupération du lithium. Lilac Solutions a déclaré que sa technologie d'échange d'ions de 4e génération a réduit les dépenses opérationnelles unitaires DLE de 508 USD par tonne métrique d'Équivalent Carbonate de Lithium (LCE) et les dépenses d'investissement de 98 millions USD par rapport aux générations précédentes dans l'analyse du projet Kachi de Lake Resources. Les droits d'importation, les lacunes logistiques et la production locale limitée de matériaux spéciaux peuvent rendre les coûts du cycle de vie différents selon les emplacements des projets. Les systèmes de qualité et les tests de durabilité standardisés peuvent ajouter une charge de qualification supplémentaire pour les nouveaux fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Matériau :
Les Sorbants Sélectifs au Lithium Affichent un Leadership Tandis que les Membranes Gagnent en DynamismeLes sorbants sélectifs au lithium détenaient 26,86 % du segment par type de matériau en 2025. Cette position reflétait leur utilisation commerciale dans les projets de saumures de salar, géothermiques et de champs pétroliers. Le marché des matériaux fonctionnels pour l'extraction directe du lithium conserve les sorbants comme sa classe de matériaux la plus établie. Les sorbants par adsorption, notamment l'oxyde de manganèse-lithium et les tamis ioniques à base de titane, ont atteint des taux de récupération de 80 % à 98 % pour des concentrations en lithium de 50 à 2 000 mg/L. Les références commerciales existantes couvrent la Chine, l'Argentine et les États-Unis. Les résines échangeuses d'ions jouent un rôle connexe dans les contextes nécessitant une haute sélectivité à de faibles concentrations en lithium. Lilac Solutions a rapporté 87 % de récupération du lithium à partir d'une saumure du Grand Lac Salé à 70 mg/L avec sa technologie d'échange d'ions de 5e génération en 2025.
Les membranes devraient croître à un CAGR de 20,26 % jusqu'en 2031. Des recherches publiées dans Nature Communications ont rapporté une membrane échangeuse de cations nanocomposite en couche mince avec une sélectivité Li+/Na+ de 13,58 et une consommation d'énergie de 34,83 kWh par kg de lithium récupéré. Une étude de Nature Water a rapporté une sélectivité Li+/Mg2+ allant jusqu'à 485 en électrodialyse et une pureté de carbonate de lithium de 99,6 % à partir d'un empilement de 189 cm². Les extractants par solvant restent pertinents pour les applications spécialisées à haute pureté, bien que leur base adressable soit plus étroite. Les incitations à la production nationale peuvent orienter certains achats vers les sorbants nord-américains. Le secteur des matériaux fonctionnels pour l'extraction directe du lithium voit également s'améliorer les méthodes de fabrication des membranes, ce qui pourrait réduire l'écart d'échelle avec les sorbants au cours de la période de prévision.



Par Technologie DLE :
La DLE par Adsorption Domine Tandis que la DLE à Base de Membranes s'AccélèreLa DLE par adsorption détenait 38,35 % de la part de marché en 2025. Son statut de Niveau de Maturité Technologique 9 et sa capacité à traiter une large gamme de saumures ont soutenu cette position dominante. Le marché des matériaux fonctionnels pour l'extraction directe du lithium est soutenu par la base de références commerciales établies de l'adsorption. Qinghai CITIC Guoan Technology a mis en service une ligne d'extraction de lithium par adsorption de saumure dessalée de 20 000 tonnes métriques en janvier 2026. L'entreprise a rapporté que le taux de récupération global du lithium de l'usine est passé de 75,38 % à 90,41 %. Le projet Centenario-Ratones d'Eramet en Argentine a atteint une production commerciale en régime permanent fin 2025 avec un objectif de 24 000 tonnes métriques LCE par an. La DLE par échange d'ions est développée à travers des efforts de commercialisation parallèles aux États-Unis et au Canada.
La DLE à base de membranes devrait croître à un CAGR de 20,74 % jusqu'en 2031. L'analyse de Columbia a placé la séparation par membrane au Niveau de Maturité Technologique 4 à 5, avec un potentiel de récupération supérieur à 99,9 %. Le Département de l'Énergie des États-Unis a décrit une méthode de chromatographie zwitterionique ayant atteint un rendement lithium-calcium de 79,2 % sans produits chimiques réactifs. Une utilisation réduite de produits chimiques peut aider les projets lors de l'examen environnemental. L'activité de brevets du groupe LiTHOS sur un procédé à base de membranes couvrant l'extraction et le raffinage indique également une concurrence croissante autour des plateformes intégrées. Le marché des matériaux fonctionnels pour l'extraction directe du lithium dépendra de la capacité de ces avancées techniques à passer des résultats à l'échelle pilote à des performances industrielles reproductibles.
Par Source de Saumure :
La Dominance des Saumures de Salar Coexiste avec une Forte Progression des Eaux Produites des Champs PétroliersLes saumures de salar détenaient 36,52 % du segment par source de saumure en 2025. Leurs alimentations concentrées en lithium et leur infrastructure d'extraction établie soutiennent la maturité des matériaux d'adsorption et d'extraction par solvant. Le marché des matériaux fonctionnels pour l'extraction directe du lithium continue de s'appuyer sur la grande base installée de projets de saumures de salar. Le financement de 1,175 milliard USD du projet Rincón de Rio Tinto et la soumission d'évaluation environnementale d'Albemarle en mars 2026 pour une transition DLE au Salar de Atacama ont montré un investissement continu dans la DLE axée sur les salars. Les saumures géothermiques jouent un rôle plus modeste mais croissant en Europe. Les eaux de mer et les saumures industrielles restent à un stade plus précoce car la dilution affecte l'économie actuelle.
Les eaux produites des champs pétroliers devraient croître à un CAGR de 19,11 % jusqu'en 2031. Select Water Solutions et Mariana Minerals ont posé la première pierre d'une installation d'extraction de lithium à partir d'eaux produites au Texas en octobre 2025, avec une production commerciale prévue pour le premier semestre 2027. EnergyX a mis en service son installation Project Lonestar de 250 tonnes métriques au Texas en mars 2026. Les recherches scientifiques indiquent qu'un prétraitement amélioré avec DLE peut résoudre les obstacles liés aux ions concurrents dans les saumures de champs pétroliers. Des rapports sodium/lithium et calcium/lithium élevés nécessitent des sorbants spécialisés avec un rejet plus fort des ions divalents. Ces exigences peuvent soutenir une tarification premium pour les matériaux qui performent de manière constante dans les charges d'alimentation des champs pétroliers.
Par Application :
La Capture et l'Enrichissement du Lithium Dominent, la Production d'Hydroxyde de Lithium Croît le Plus RapidementLa capture et l'enrichissement du lithium détenaient 60,41 % du segment par application en 2025. Il s'agit de la base de demande principale car l'extraction est la première étape et la plus intensive en matériaux dans chaque processus DLE. Le marché des matériaux fonctionnels pour l'extraction directe du lithium est lié à cette application car chaque train de traitement nécessite une étape initiale de capture. Le segment utilise des sorbants, des membranes, des résines échangeuses d'ions et des extractants. Sa large compatibilité avec les matériaux en fait également le principal terrain d'essai commercial pour les nouvelles formulations. La production de carbonate de lithium occupait la position suivante en raison de l'infrastructure de raffinage en aval établie. L'élimination des impuretés et le polissage nécessitent des matériaux avancés capables d'un rejet des impuretés à 99,9 %+ pour les spécifications de qualité cathode.
La production d'hydroxyde de lithium devrait croître à un CAGR de 20,25 % jusqu'en 2031. La demande est liée à la chimie des cathodes riches en nickel de type Nickel Manganèse Cobalt (NMC), qui utilise l'hydroxyde de lithium monohydraté comme intrant de traitement. Le marché des matériaux fonctionnels pour l'extraction directe du lithium peut s'étendre au raffinage lorsque les matériaux échangeurs d'ions soutiennent la conversion en hydroxyde de lithium. L'usine Nemaska Lithium de Rio Tinto à Bécancour était achevée à 60 % fin 2025. La mise en service était prévue pour 2026 et la première production ciblée pour 2028, avec plus de 300 millions USD d'investissement en fonds propres de Rio Tinto en 2026. Veolia Water Technologies développe un procédé de conversion directe du lithium utilisant l'échange d'ions à base de résine dans la voie chlorure de lithium vers hydroxyde. Cette approche étend le rôle des matériaux fonctionnels de l'extraction au raffinage.

Analyse Géographique
Marché des Matériaux Fonctionnels pour l'Extraction Directe du Lithium en Asie-Pacifique et en Saskatchewan
L'Asie-Pacifique détenait 44,49 % du marché des matériaux fonctionnels pour l'extraction directe du lithium en 2025. L'activité d'extraction directe du lithium dans les lacs salés en Chine et la base intégrée de fabrication de batteries ont créé une demande directe pour les matériaux en amont. Le marché des matériaux fonctionnels pour l'extraction directe du lithium est donc ancré par le déploiement régional des matériaux et la production de batteries en aval. La province du Qinghai détenait environ 50 % des réserves de lithium de la Chine, selon l'analyse de Columbia. La ligne mise en service par CITIC Guoan Technology en janvier 2026 au Qinghai a atteint un taux de récupération à l'échelle de l'usine de 90,41 % pour une capacité de 20 000 tonnes métriques. Des délais d'autorisation aussi courts que 40 jours au Qinghai concentrent le déploiement à court terme dans la région. Le Japon et la Corée du Sud participent par le développement technologique et le financement de projets offshore. Hydro Lithium a conclu un accord d'enlèvement contraignant de 10 ans portant sur 100 % de la production de la Phase 1 de Prairie Lithium en Saskatchewan en juillet 2026, témoignant de l'intérêt de la Corée du Sud pour l'approvisionnement en amont en extraction directe du lithium.
Marché des Matériaux Fonctionnels pour l'Extraction Directe du Lithium en Amérique du Nord
L'Amérique du Nord devrait croître à un CAGR de 20,43 % jusqu'en 2031. Les financements fédéraux, les projets liés aux eaux produites dans les champs pétroliers et le développement du Grand Lac Salé soutiennent ces perspectives. Le marché des matériaux fonctionnels pour l'extraction directe du lithium bénéficie de la combinaison d'incitations politiques et de projets commerciaux émergents dans la région. Le financement de l'accélérateur du Département de l'Énergie des États-Unis d'un montant de 69 millions USD inclut spécifiquement la séparation et le traitement par extraction directe du lithium à coût compétitif. Lilac Solutions a achevé une ligne de fabrication de supports d'échange d'ions à l'échelle commerciale à Fernley, Nevada, en janvier 2026. Sa capacité initiale de 200 tonnes métriques par an a été conçue pour soutenir jusqu'à 100 000 tonnes métriques d'équivalent carbonate de lithium de production mondiale. Le projet Clearwater d'E3 Lithium a reçu jusqu'à 36,5 millions CAD de soutien fédéral, tandis que Prairie Lithium visait une première production au quatrième trimestre 2026. La loi HB 453 de l'Utah de 2024 a supprimé un obstacle lié à l'utilisation de l'eau pour l'extraction de minéraux à partir de la saumure du Grand Lac Salé et a soutenu l'avancement de l'installation de Lilac d'une capacité de 5 000 tonnes métriques d'équivalent carbonate de lithium par an.
Marché des Matériaux Fonctionnels pour l'Extraction Directe du Lithium en Europe, Moyen-Orient et Afrique et en Amérique du Sud
L'Europe, l'Amérique du Sud, le Moyen-Orient et l'Afrique présentent des conditions distinctes sur le marché des matériaux fonctionnels pour l'extraction directe du lithium. Le mandat d'autorisation de 27 mois prévu par la loi sur les matières premières critiques en Europe et le prêt de 500 millions EUR de la Banque européenne d'investissement accordé à VULCAN ENERGY RESOURCES soutiennent le développement de l'extraction directe du lithium géothermique. Le Chili, l'Argentine et la Bolivie ont produit 25 % du lithium mondial en 2025, et les projections de l'Agence internationale de l'énergie indiquaient une croissance de la production de près de 50 % d'ici 2030[2]. Le marché des matériaux fonctionnels pour l'extraction directe du lithium est exposé au calendrier des projets sud-américains, car la région dispose d'une importante base de ressources en salars. Les projets Maricunga et Salares Altoandinos de Rio Tinto progressent au Chili, avec des investissements respectifs de 900 millions USD et 425 millions USD. L'absence de dispositions spécifiques à l'extraction directe du lithium concernant la réinjection au Chili et les différences provinciales en Argentine ajoutent un risque d'adoption à court terme. Le Moyen-Orient et l'Afrique en sont encore à un stade précoce, bien que les saumures associées au pétrole en Arabie saoudite suscitent un intérêt au niveau des études de faisabilité.
Paysage Concurrentiel
Concentration du Marché
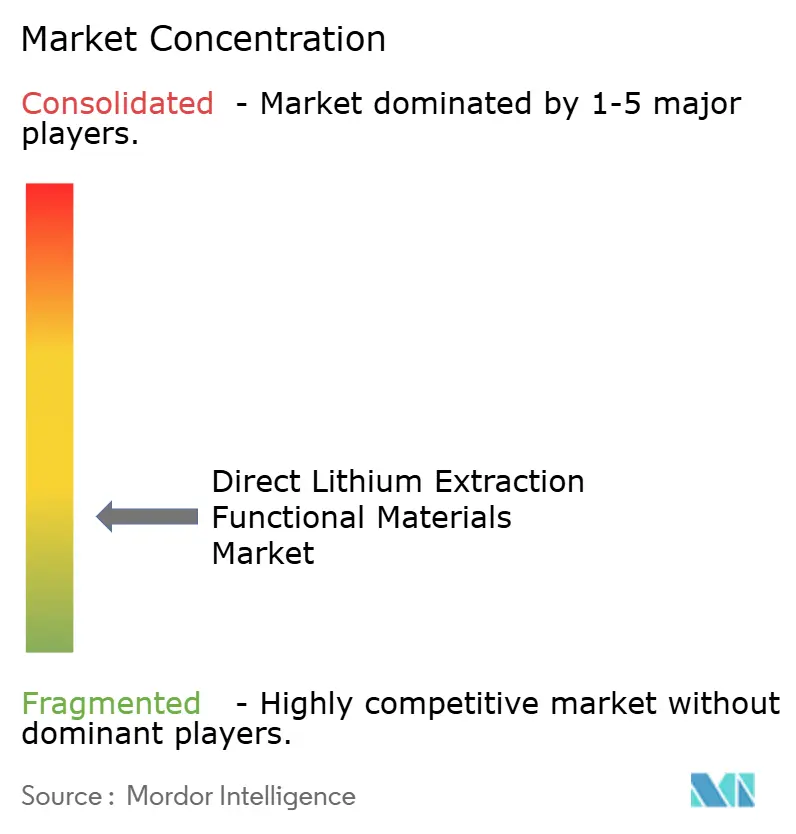
Le marché des matériaux fonctionnels pour l'extraction directe du lithium est très fragmenté, les cinq premiers acteurs étant Rio Tinto, Eramet, Sunresin New Materials Co. Ltd., Lilac Solutions et DuPont. Les mineurs verticalement intégrés passent du statut d'utilisateurs de technologie à celui de propriétaires de technologie. Rio Tinto a finalisé son acquisition d'Arcadium Lithium pour 6,7 milliards USD en mars 2025, intégrant des capacités en sorbants et résines DLE à son portefeuille. Albemarle a soumis une évaluation environnementale en mars 2026 pour sa transition DLE au Salar de Atacama. Ces mouvements peuvent détourner la demande des fournisseurs génériques vers des matériaux soutenus par des données opérationnelles et une intégration de projet.
Les entreprises chimiques spécialisées, notamment Evonik Industries et DuPont, se différencient par leurs performances par cycle et leur adaptabilité à différentes saumures. Leur modèle de licence leur permet de servir plusieurs opérateurs plutôt que de dépendre d'un seul projet détenu. Les entreprises spécialisées telles que Lilac Solutions, EnergyX et Sunresin New Materials se distinguent par des systèmes intégrés et des références de validation sur le terrain. La ligne de fabrication au Nevada de Lilac a marqué un passage de la concession de licences technologiques à la production de matériaux à volumes commerciaux. EnergyX a obtenu un investissement stratégique de 225 millions USD d'Eni en juillet 2026 pour le Projet Black Giant au Chili, qui vise 52 500 tonnes métriques LCE par an sur ses deux premières phases. Ces exemples montrent comment les références commerciales et les engagements en capital peuvent soutenir l'échelle de fabrication des matériaux.
La propriété intellectuelle, la durabilité et la traçabilité deviennent des facteurs concurrentiels de plus en plus importants. Une publication de brevet de l'Organisation Mondiale de la Propriété Intellectuelle (OMPI) a décrit une méthode de régénération de sorbant à double hydroxyde en couches utilisant un déplacement anionique progressif. Le procédé vise à prolonger la durée de vie du sorbant et à réduire le coût du cycle de vie. Les exigences du Règlement européen sur les batteries favorisent également les fournisseurs capables de documenter la provenance et l'intensité carbone. Des espaces blancs subsistent dans les formulations de membranes agnostiques aux saumures capables de traiter des concentrations en lithium inférieures à 100 mg/L. Cet écart est particulièrement pertinent pour les saumures de faible teneur et de champs pétroliers. Le marché des matériaux fonctionnels pour l'extraction directe du lithium est susceptible de récompenser les entreprises qui combinent performance des matériaux et qualification commerciale crédible.
Leaders du Secteur des Matériaux Fonctionnels pour l'Extraction Directe du Lithium
-
Rio Tinto
-
Eramet
-
Sunresin New Materials Co.Ltd.
-
Lilac Solutions
-
DuPont
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux Fonctionnels pour l'Extraction Directe du Lithium Entreprises couvertes dans ce rapport
- Adionics
- Albemarle Corporation
- Aquatech
- DuPont
- Energy Exploration Technologies
- Eramet
- Evonik Industries AG
- Ganfeng Lithium Group Co., Ltd.
- Geolith
- INTERNATIONAL BATTERY METALS
- Lilac Solutions
- Rio Tinto
- Standard Lithium Ltd.
- Sunresin New Materials Co.Ltd.
- XtraLit Ltd.
Développements industriels récents dans Marché des Matériaux Fonctionnels pour l'Extraction Directe du Lithium
- Juillet 2026 : Energy Exploration Technologies (EnergyX) a obtenu un investissement stratégique de 225 millions USD d'Eni pour faire avancer le Projet Black Giant au Chili, une installation d'extraction directe du lithium (DLE) visant jusqu'à 52 500 tonnes métriques d'équivalent carbonate de lithium (LCE) par an sur ses deux premières phases. Cela positionne EnergyX comme l'un des plus grands producteurs DLE au monde, utilisant sa plateforme de matériaux propriétaire GET-Lit.
- Novembre 2025 : Saint-Gobain Ceramics et Eurodia Industrie, spécialiste en ingénierie de procédés pour les technologies de purification des liquides, ont annoncé un partenariat stratégique pour fournir des solutions intégrées au marché de l'extraction directe du lithium. La collaboration combine les matériaux adsorbants sélectifs au lithium de Saint-Gobain Ceramics avec l'ingénierie des systèmes et l'expertise en procédés d'Eurodia, offrant une solution améliorée aux opérateurs DLE dans le monde entier.
Portée du Rapport Mondial sur le Marché des Matériaux Fonctionnels pour l'Extraction Directe du Lithium
Les matériaux fonctionnels pour l'extraction directe du lithium (DLE) sont des matériaux spécialisés conçus pour capturer et récupérer sélectivement les ions lithium à partir de ressources en saumure avec une haute efficacité et pureté. Ces matériaux permettent une extraction du lithium plus rapide, une consommation d'eau réduite et une meilleure utilisation des ressources par rapport aux méthodes conventionnelles par évaporation, soutenant la demande croissante de lithium de qualité batterie.
Le Marché des Matériaux Fonctionnels pour l'Extraction Directe du Lithium est segmenté par type de matériau, technologie DLE, source de saumure, application et géographie. Par type de matériau, le marché est segmenté en sorbants sélectifs au lithium, résines échangeuses d'ions, membranes, extractants par solvant et autres types de matériaux. Par technologie DLE, le marché est segmenté en DLE par adsorption, DLE par échange d'ions, DLE à base de membranes, DLE par extraction par solvant et autres technologies DLE. Par source de saumure, le marché est segmenté en saumures de salar, saumures géothermiques, eaux produites des champs pétroliers, eaux de mer et saumures industrielles, et autres sources de saumure. Par application, le marché est segmenté en capture et enrichissement du lithium, production de carbonate de lithium, production d'hydroxyde de lithium, élimination des impuretés et polissage, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les matériaux fonctionnels pour l'extraction directe du lithium dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Sorbants Sélectifs au Lithium |
| Résines Échangeuses d'Ions |
| Membranes |
| Extractants par Solvant |
| Autres Types de Matériaux |
| DLE par Adsorption |
| DLE par Échange d'Ions |
| DLE à Base de Membranes |
| DLE par Extraction par Solvant |
| Autres Technologies DLE |
| Saumures de Salar |
| Saumures Géothermiques |
| Eaux Produites des Champs Pétroliers |
| Eaux de Mer et Saumures Industrielles |
| Autres Sources de Saumure |
| Capture et Enrichissement du Lithium |
| Production de Carbonate de Lithium |
| Production d'Hydroxyde de Lithium |
| Élimination des Impuretés et Polissage |
| Autres Applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Matériau | Sorbants Sélectifs au Lithium | |
| Résines Échangeuses d'Ions | ||
| Membranes | ||
| Extractants par Solvant | ||
| Autres Types de Matériaux | ||
| Par Technologie DLE | DLE par Adsorption | |
| DLE par Échange d'Ions | ||
| DLE à Base de Membranes | ||
| DLE par Extraction par Solvant | ||
| Autres Technologies DLE | ||
| Par Source de Saumure | Saumures de Salar | |
| Saumures Géothermiques | ||
| Eaux Produites des Champs Pétroliers | ||
| Eaux de Mer et Saumures Industrielles | ||
| Autres Sources de Saumure | ||
| Par Application | Capture et Enrichissement du Lithium | |
| Production de Carbonate de Lithium | ||
| Production d'Hydroxyde de Lithium | ||
| Élimination des Impuretés et Polissage | ||
| Autres Applications | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des matériaux fonctionnels pour l'extraction directe du lithium ?
La taille du marché des matériaux fonctionnels pour l'extraction directe du lithium devrait passer de 162,37 millions USD en 2025 à 180,23 millions USD en 2026, pour atteindre 413,37 millions USD d'ici 2031, à un TCAC de 18,06 % sur la période 2026-2031.
Quel type de matériau devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les membranes devraient croître à un CAGR de 20,26 % jusqu'en 2031, soutenues par les avancées en sélectivité du lithium et la réduction de la consommation d'énergie.
Pourquoi les saumures de champs pétroliers sont-elles importantes pour la récupération du lithium ?
Les eaux produites des champs pétroliers peuvent transformer un flux d'élimination en source de lithium, bien que leur teneur élevée en ions concurrents nécessite des matériaux spécialisés.
Quelle technologie DLE a dominé la demande en 2025 ?
La DLE par adsorption détenait 38,35 % de la part de marché en 2025 grâce à sa maturité commerciale et sa large compatibilité avec les saumures.