
Taille et part du marché des compléments alimentaires DHA
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.05 Milliards de dollars |
| Taille du Marché (2032) | 2.94 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.46 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compléments alimentaires DHA par Mordor Intelligence
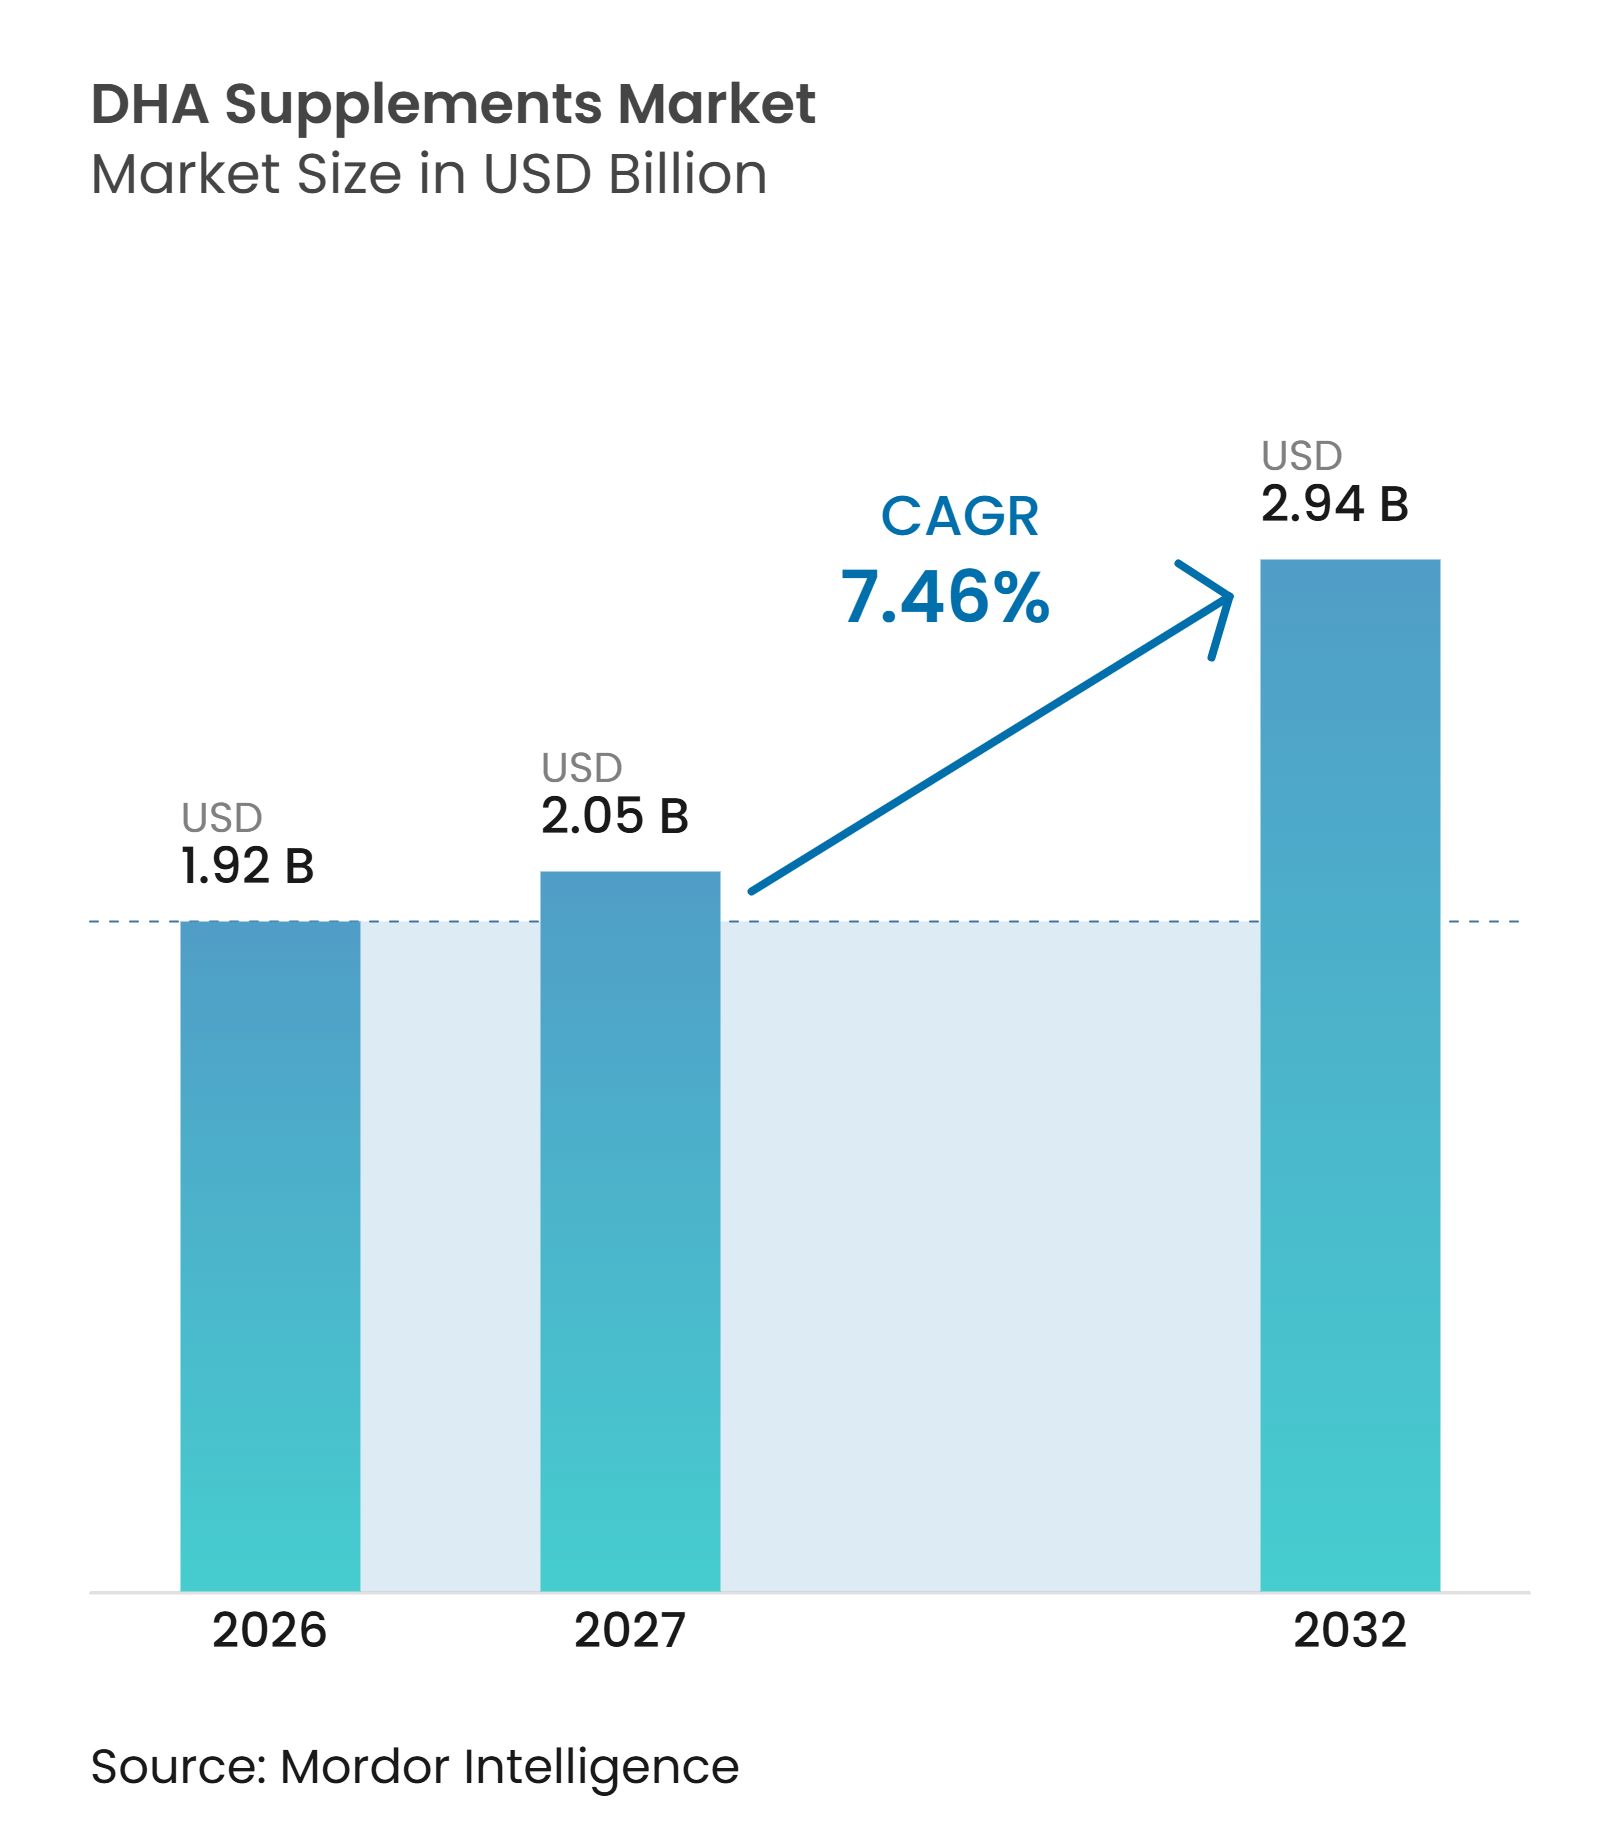
La taille du marché des compléments alimentaires DHA devrait augmenter de 1,92 milliard USD en 2026 à 2,05 milliards USD en 2027 et atteindre 2,94 milliards USD d'ici 2032, avec un CAGR de 7,46 % sur la période 2027-2032.
L'intérêt des consommateurs s'est élargi, passant d'une utilisation liée à des pathologies à une nutrition préventive pour la santé cognitive, visuelle et cardiovasculaire. Le volume mondial d'ingrédients oméga-3 a retrouvé 131 183 tonnes métriques en 2024, en hausse de 2,5 % par rapport à 2023, la valeur des ingrédients atteignant 2 379,7 millions USD. Cette reprise soutient la disponibilité sur le marché des compléments alimentaires DHA, bien qu'elle ne supprime pas l'exposition à la volatilité des matières premières marines. Les fabricants de produits orientent leurs investissements vers des formats au goût amélioré, des ingrédients d'origine végétale et des modèles de réapprovisionnement numérique. Ces approches élargissent l'accès tout en permettant aux fabricants de servir les cas d'usage prénatal, pédiatrique, adulte et de vieillissement en bonne santé avec des produits plus ciblés.
Points clés du rapport
- Par type de produit, les gélules détenaient 48,13 % de la part du marché des compléments alimentaires DHA en 2026, tandis que les gommes et produits à mâcher devraient croître à un CAGR de 7,73 % jusqu'en 2032.
- Par source, l'huile de poisson détenait 58,38 % de la part du marché des compléments alimentaires DHA en 2026, tandis que l'huile d'algues devrait croître à un CAGR de 9,03 % jusqu'en 2032.
- Par consommateur, les adultes détenaient une part de 54,24 % en 2026, tandis que les enfants et nourrissons devraient croître à un CAGR de 8,23 % jusqu'en 2032.
- Par application, les compléments alimentaires représentaient une part de 53,16 % en 2026, tandis que les préparations pour nourrissons et la nutrition infantile devraient croître à un CAGR de 8,73 % jusqu'en 2032.
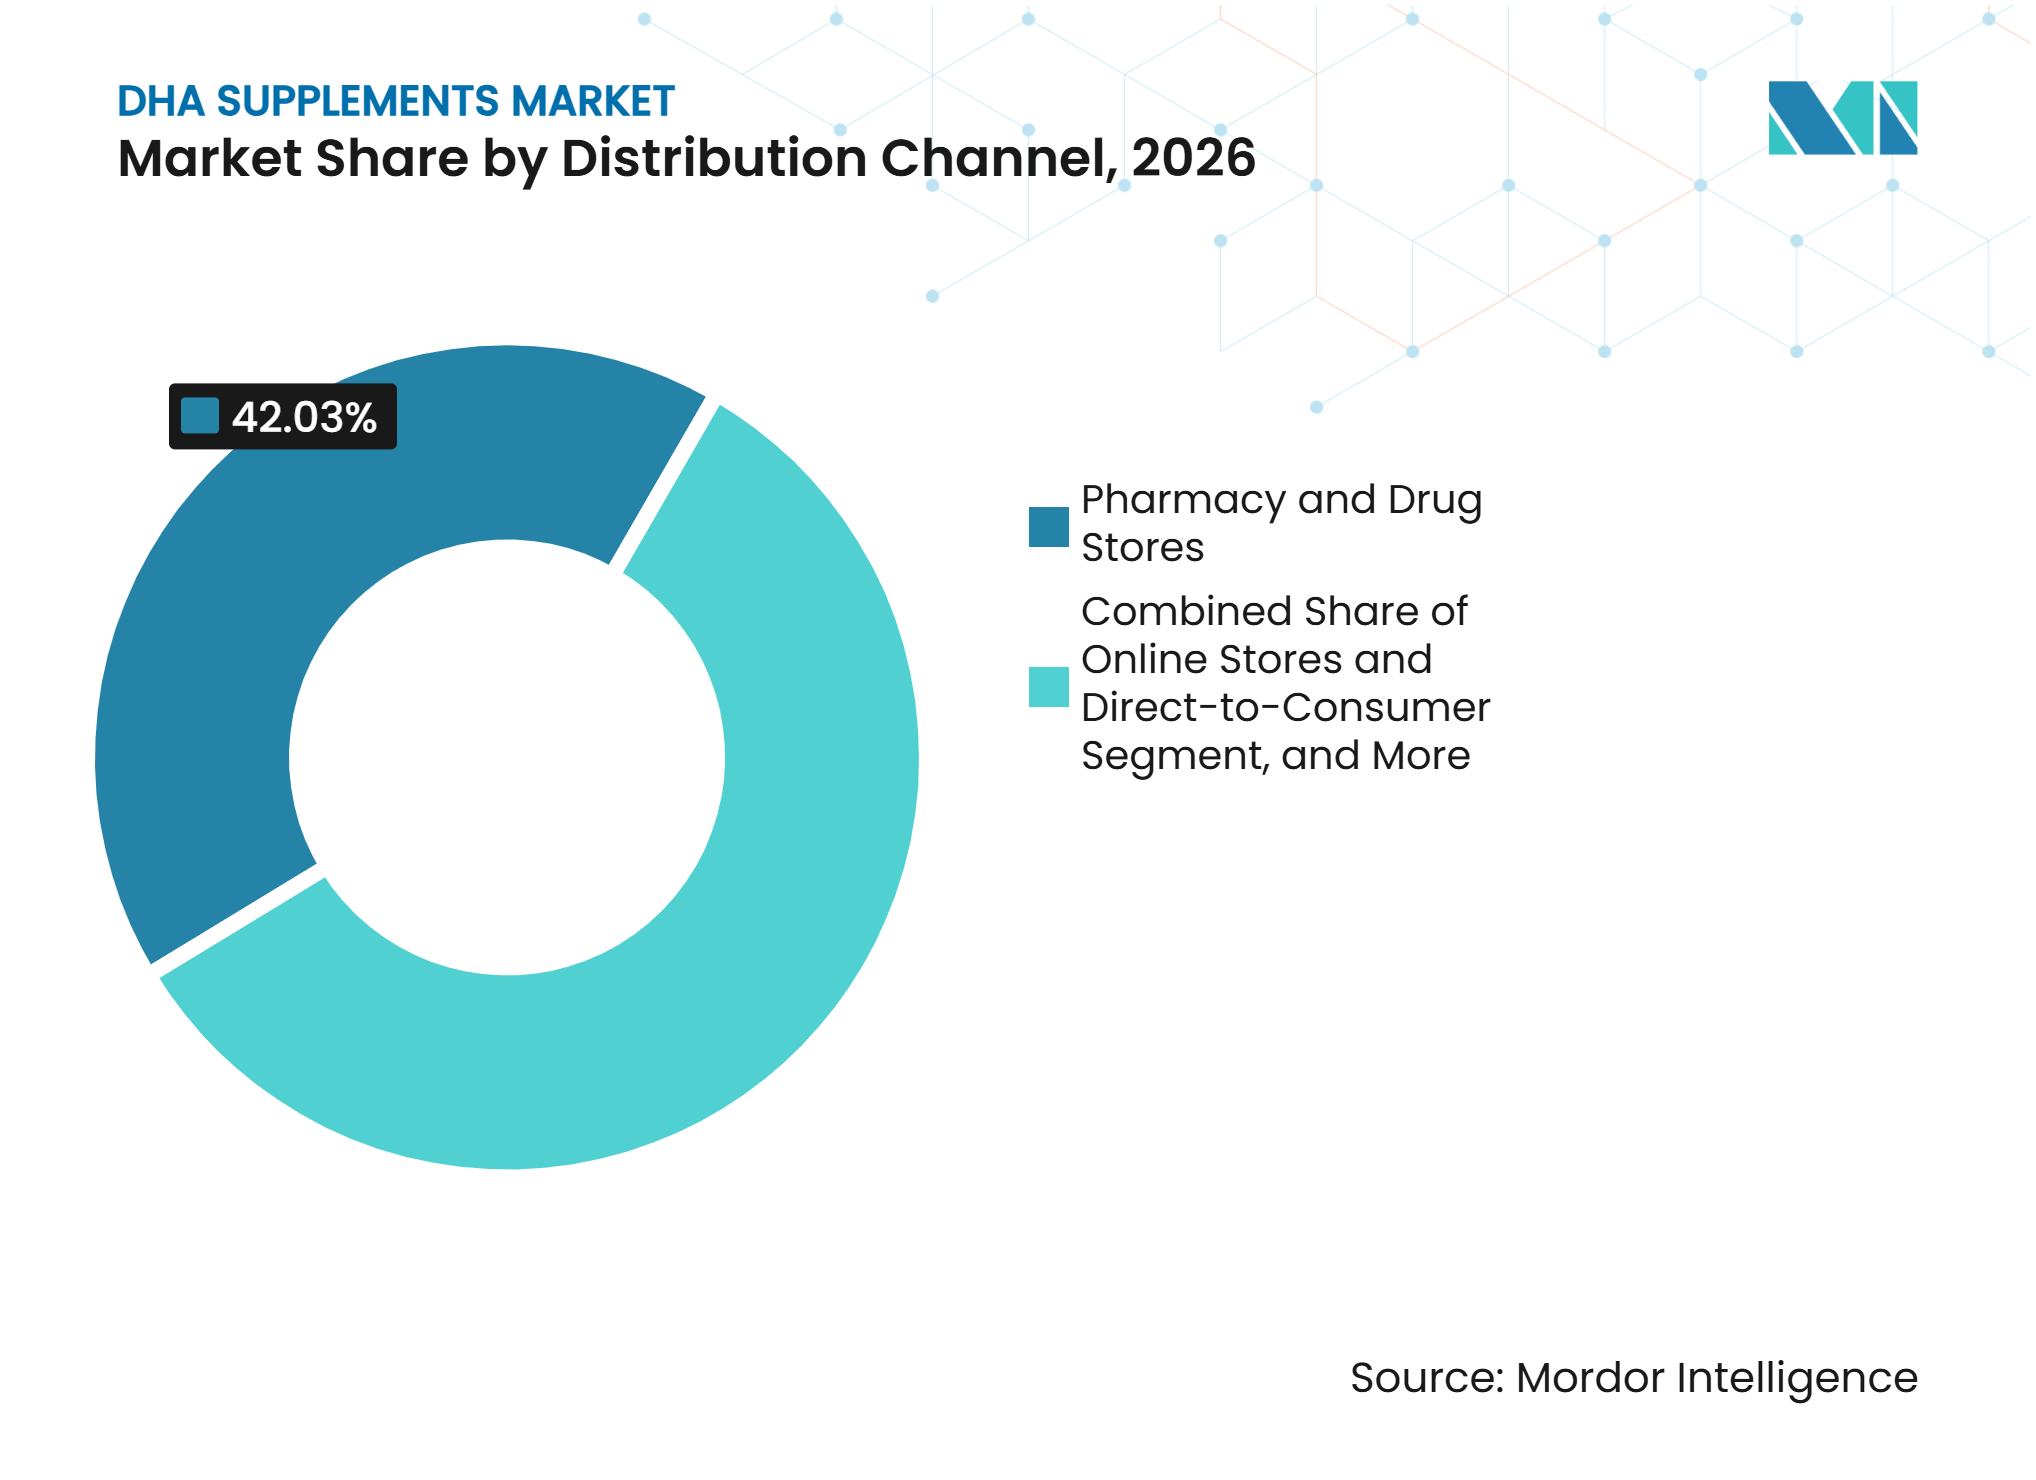
- Par canal de distribution, les pharmacies et parapharmacies détenaient une part de 42,03 % en 2026, tandis que les boutiques en ligne et les canaux de vente directe aux consommateurs devraient croître à un CAGR de 8,01 % jusqu'en 2032.
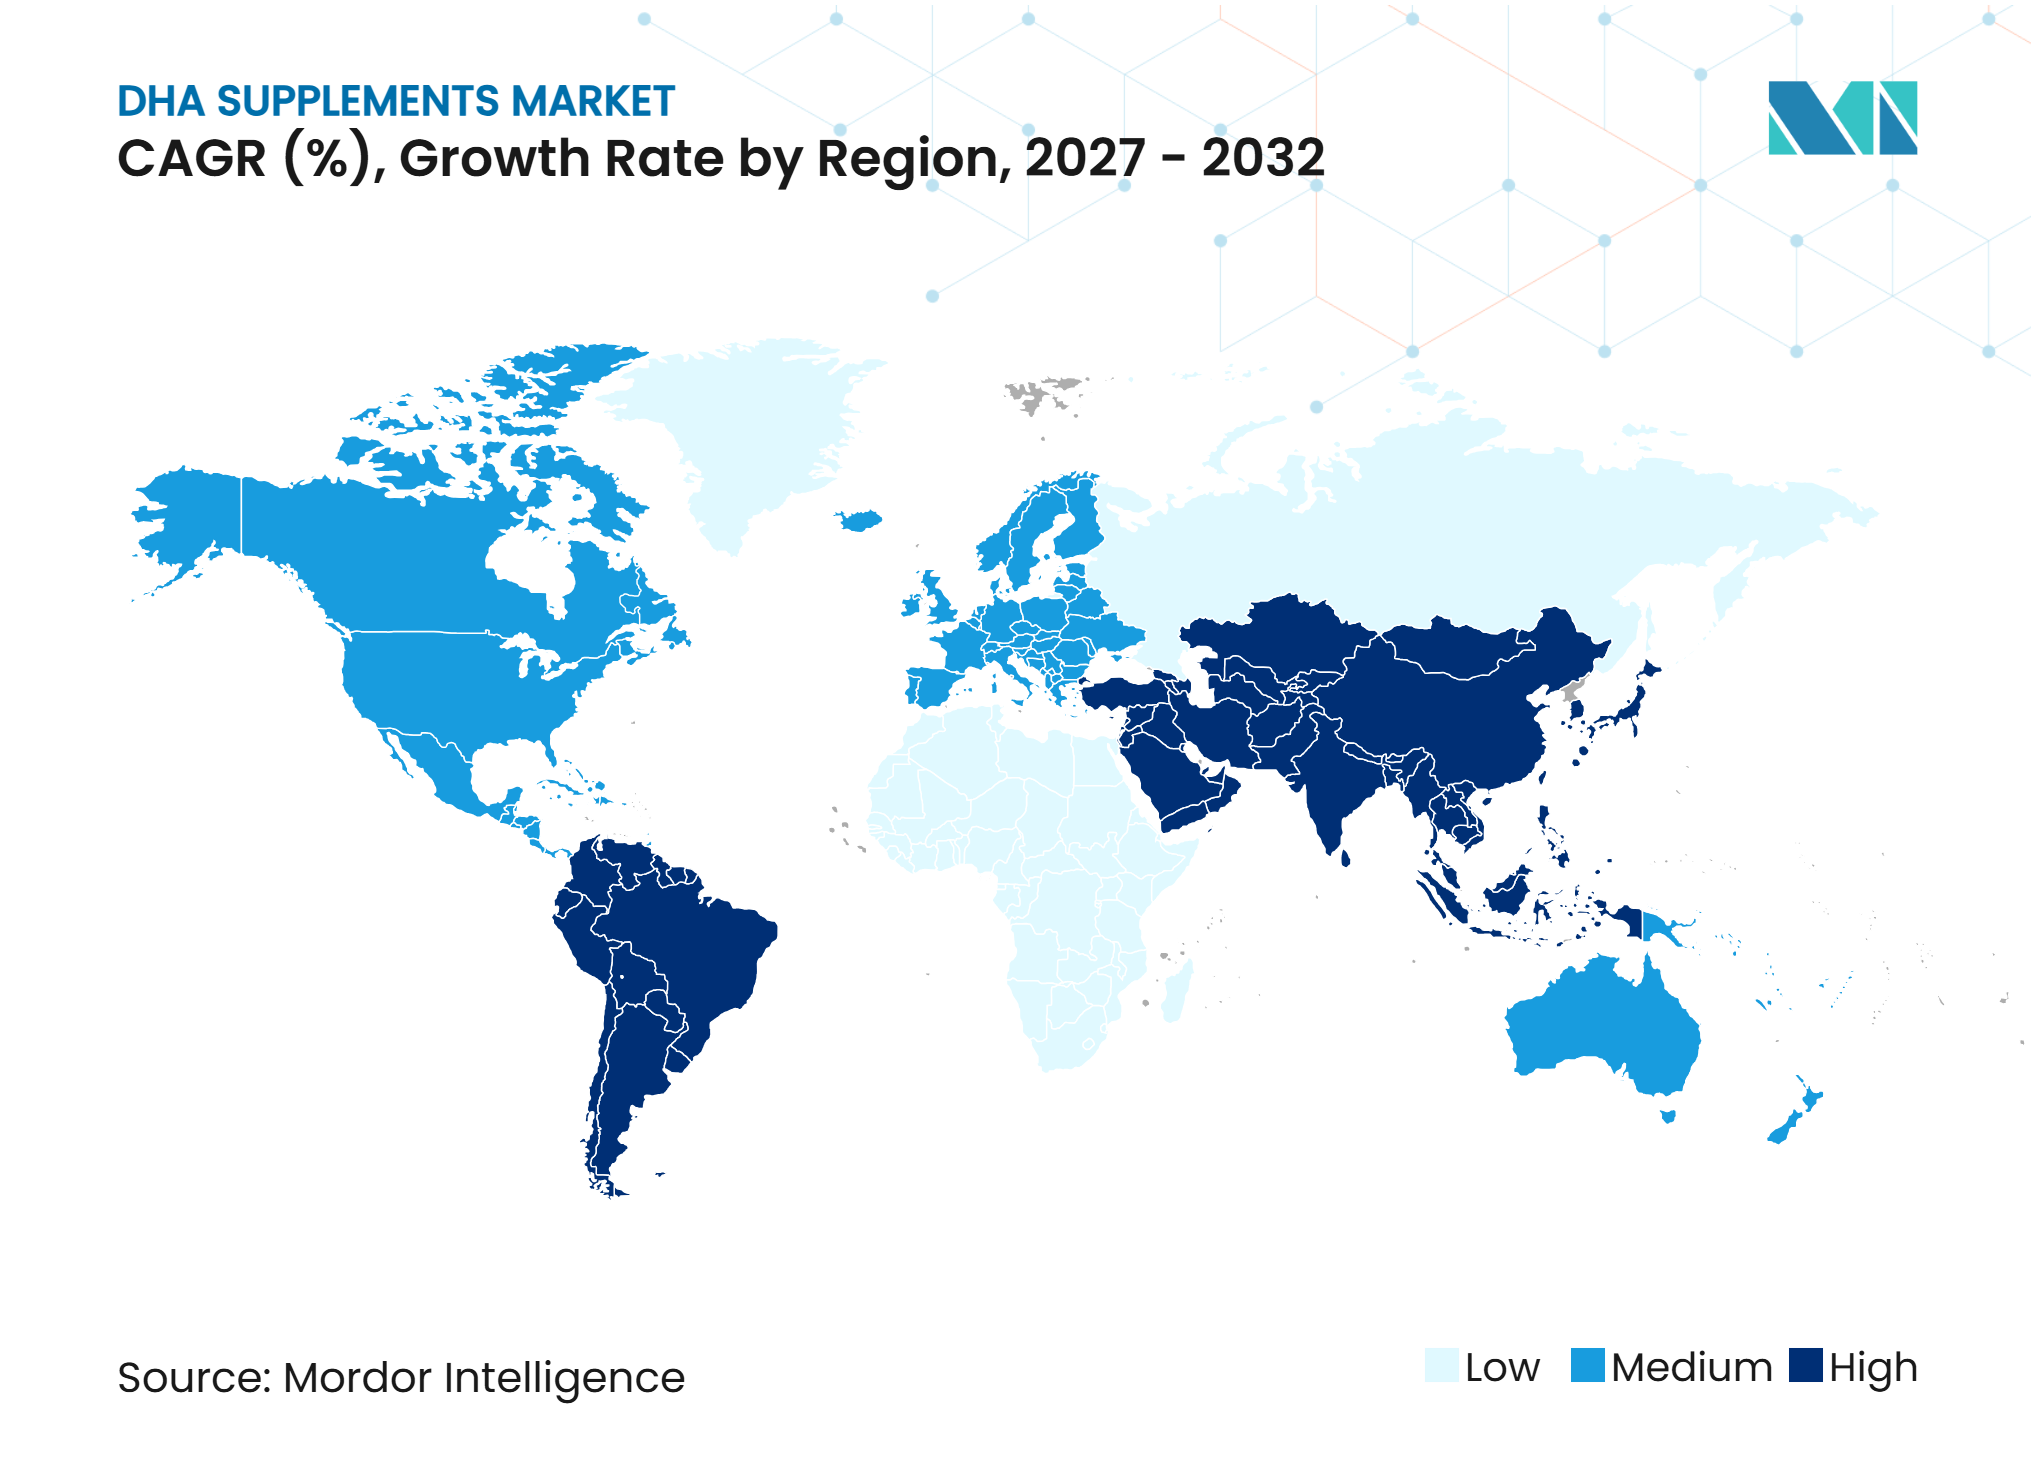
- Par géographie, l'Amérique du Nord détenait une part de 39,31 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Adoption préventive pour la santé cérébrale, oculaire et cardiovasculaire | +2.0% | Mondial, avec une concentration en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Fortification prénatale et infantile en DHA | +1.5% | Mondial, plus forte en Amérique du Nord, en Europe et en Chine | Moyen terme (2-4 ans) |
| Vieillissement et supplémentation pour combler les carences nutritionnelles | +1.2% | Amérique du Nord, Europe, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Adoption du DHA algal végétalien et durable | +1.0% | Amérique du Nord, Europe et Asie-Pacifique, avec des gains précoces en Chine et en Inde | Moyen terme (2-4 ans) |
| Commerce électronique, réapprovisionnement par abonnement et nutrition personnalisée | +0.8% | Chine, États-Unis, Corée du Sud, Australie et certains marchés du Moyen-Orient et d'Afrique | Court terme (≤ 2 ans) |
| Microencapsulation à haute charge et formats au goût agréable | +0.7% | Mondial, avec la plus forte pertinence en Amérique du Nord, en Europe occidentale et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption préventive pour la santé cérébrale, oculaire et cardiovasculaire
Les données issues de récentes recherches cliniques influencent le positionnement des produits de compléments alimentaires DHA par les entreprises. Une méta-analyse dose-réponse publiée en 2025 dans Scientific Reports, portant sur 58 essais contrôlés randomisés, a associé une supplémentation en oméga-3 de 1 000 mg à 2 500 mg par jour à des améliorations de l'attention, de la mémoire primaire et de la fonction visuospatiale.[1] L'analyse a révélé que la fenêtre de bénéfice était spécifique à la dose plutôt que linéaire, ce qui soutient des choix de formulation et de communication plus précis. Une méta-analyse publiée en 2025 dans JACC Advances, portant sur 16 essais impliquant 127 771 patients, a trouvé un rapport de risque de mortalité cardiovasculaire de 0,79 pour l'EPA purifié et de 0,92 pour les combinaisons EPA et DHA.[2] Cette distinction sépare les propositions EPA orientées cardiovasculaire des produits DHA centrés sur le cerveau et la vision. Elle donne également aux fabricants une base plus claire pour adapter les ratios d'ingrédients aux besoins de santé adressés par chaque offre du marché des compléments alimentaires DHA.
Fortification prénatale et infantile en DHA
La nutrition maternelle et infantile constitue une base de demande moins dépendante des dépenses discrétionnaires en bien-être. Le Bureau des compléments alimentaires des Instituts nationaux de la santé des États-Unis a publié en 2025 des recommandations préconisant au moins 250 mg par jour de DHA plus EPA pour les femmes en âge de procréer, et 100 mg à 200 mg supplémentaires de DHA pendant la grossesse. L'Organisation mondiale de la santé et l'Autorité européenne de sécurité des aliments recommandent un apport quotidien en DHA de 200 mg pour les femmes enceintes et allaitantes. Un article publié en 2025 dans Nutrients a rapporté un apport moyen en DHA et EPA proche de 100 mg par jour dans les pays à revenu élevé, révlant un écart d'apport substantiel.[3] DSM-Firmenich propose des huiles et poudres maternelles qui délivrent 350 mg de DHA dans une capsule molle ou une portion de 2 gommes. Ces formats permettent aux marques du marché des compléments alimentaires DHA de répondre au besoin de produits prénataux à haute dose et à odeur contrôlée.
Vieillissement et supplémentation pour combler les carences nutritionnelles
Le vieillissement des populations élargit le rôle du DHA au-delà des allégations conventionnelles sur la cognition. L'essai DO-HEALTH de 2025 a rapporté que la supplémentation en oméga-3 ralentissait le vieillissement biologique de jusqu'à 3,8 mois sur 3 ans selon les horloges de méthylation de l'ADN. Une synthèse de revues systématiques portant sur 26 881 personnes âgées de 40 ans et plus a révélé une amélioration modeste des scores au Mini-Mental State Examination chez les utilisateurs de compléments en acides gras polyinsaturés n-3. Une revue distincte de 2025 a associé les acides gras oméga-3 à longue chaîne à un rôle possible dans la prévention de la sarcopénie. Ces résultats offrent au marché des compléments alimentaires DHA une proposition plus large en matière de durée de vie en bonne santé pour les consommateurs âgés. Ils soutiennent également l'investissement dans des formats pratiques et bien tolérés pour les personnes gérant plusieurs besoins de santé et de nutrition.
Adoption du DHA algal végétalien et durable
Le DHA algal devient un choix d'approvisionnement et de formulation, et non plus seulement une alternative végétalienne. La fermentation contrôlée peut offrir une qualité de DHA constante sans exposition saisonnière aux pêcheries, ce qui est utile pour les préparations pour nourrissons et les compléments haut de gamme. Sumitomo Corporation a signé un accord exclusif en janvier 2025 pour distribuer le DHA algal de Huvepharma au Japon. Aker BioMarine a élargi la portée commerciale de son ingrédient algal Revervia en 2025, notamment avec une entrée sur le marché indien en janvier 2026. Les abonnements en ligne et les offres groupées de produits personnalisés peuvent en outre aider les fournisseurs à fidéliser les acheteurs de formats algaux haut de gamme, tandis que la microencapsulation facilite l'intégration du DHA dans les gommes et produits à mâcher. Ces évolutions pourraient réduire la dépendance du marché des compléments alimentaires DHA aux grandes capsules molles et aux huiles marines conventionnelles au fil du temps.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité de l'approvisionnement marin et exposition aux quotas | -1.1% | Mondial, avec la plus forte exposition dans les marchés nord-américains et européens dépendants des importations | Court terme (≤ 2 ans) |
| Oxydation, charge de dose et contraintes de durée de conservation | -0.8% | Mondial, avec une exposition plus élevée dans les marchés de distribution tropicaux en Asie du Sud-Est et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Fragmentation réglementaire et justification des allégations de santé | -0.7% | Europe, Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Écart de prix du DHA algal haut de gamme et élasticité des achats répétés | -0.6% | Marchés émergents en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de l'approvisionnement marin et exposition aux quotas
Le marché des compléments alimentaires DHA reste exposé à un approvisionnement marin concentré et sensible au climat. Le Pérou a fixé son premier quota de saison d'anchois 2025 à 3 millions de tonnes métriques, mais le profil rapporté de 15 % d'EPA et 15 % de DHA ne correspondait pas aux ratios préférés utilisés par de nombreux fabricants de compléments. L'IFFO a rapporté une production mondiale d'huile de poisson de 1,2 à 1,3 million de tonnes pour 2025. Les utilisations concurrentes dans les compléments alimentaires, la nutrition animale de qualité supérieure et l'aquaculture peuvent rediriger l'huile de poisson disponible et faire augmenter les coûts. Le GOED a encouragé la diversification vers les algues, le krill, le calanus, la sardine et l'huile de thon pour réduire le risque de concentration. Cette exposition peut comprimer les marges lors d'un cycle halieutique, même lorsque la demande de produits finis reste résiliente.
Oxydation, charge de dose et contraintes de durée de conservation
Le DHA est hautement insaturé et donc vulnérable à l'oxydation lors de la transformation, du stockage et de la distribution. Une revue de 2025 publiée dans le Journal of the American Oil Chemists' Society a révélé que l'encapsulation peut améliorer la biodisponibilité du DHA de 50 % à 150 % tout en protégeant l'ingrédient contre l'oxydation. Les systèmes de séchage par atomisation, de coacervation et de nanoemulsion peuvent être coûteux pour les petits fabricants. Le problème est particulièrement pertinent pour les gommes, car la chaleur peut dégrader les huiles non protégées lors de la fabrication. DSM-Firmenich a indiqué que sa poudre life's OMEGA 033-P100 peut délivrer jusqu'à 500 mg d'oméga-3 dans une gomme en 2 pièces tout en protégeant l'huile de la chaleur, de l'oxygène et de la lumière. Les exigences réglementaires en matière d'allégations et le prix plus élevé des intrants algaux exercent une pression supplémentaire sur l'économie des produits, en particulier dans les marchés sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
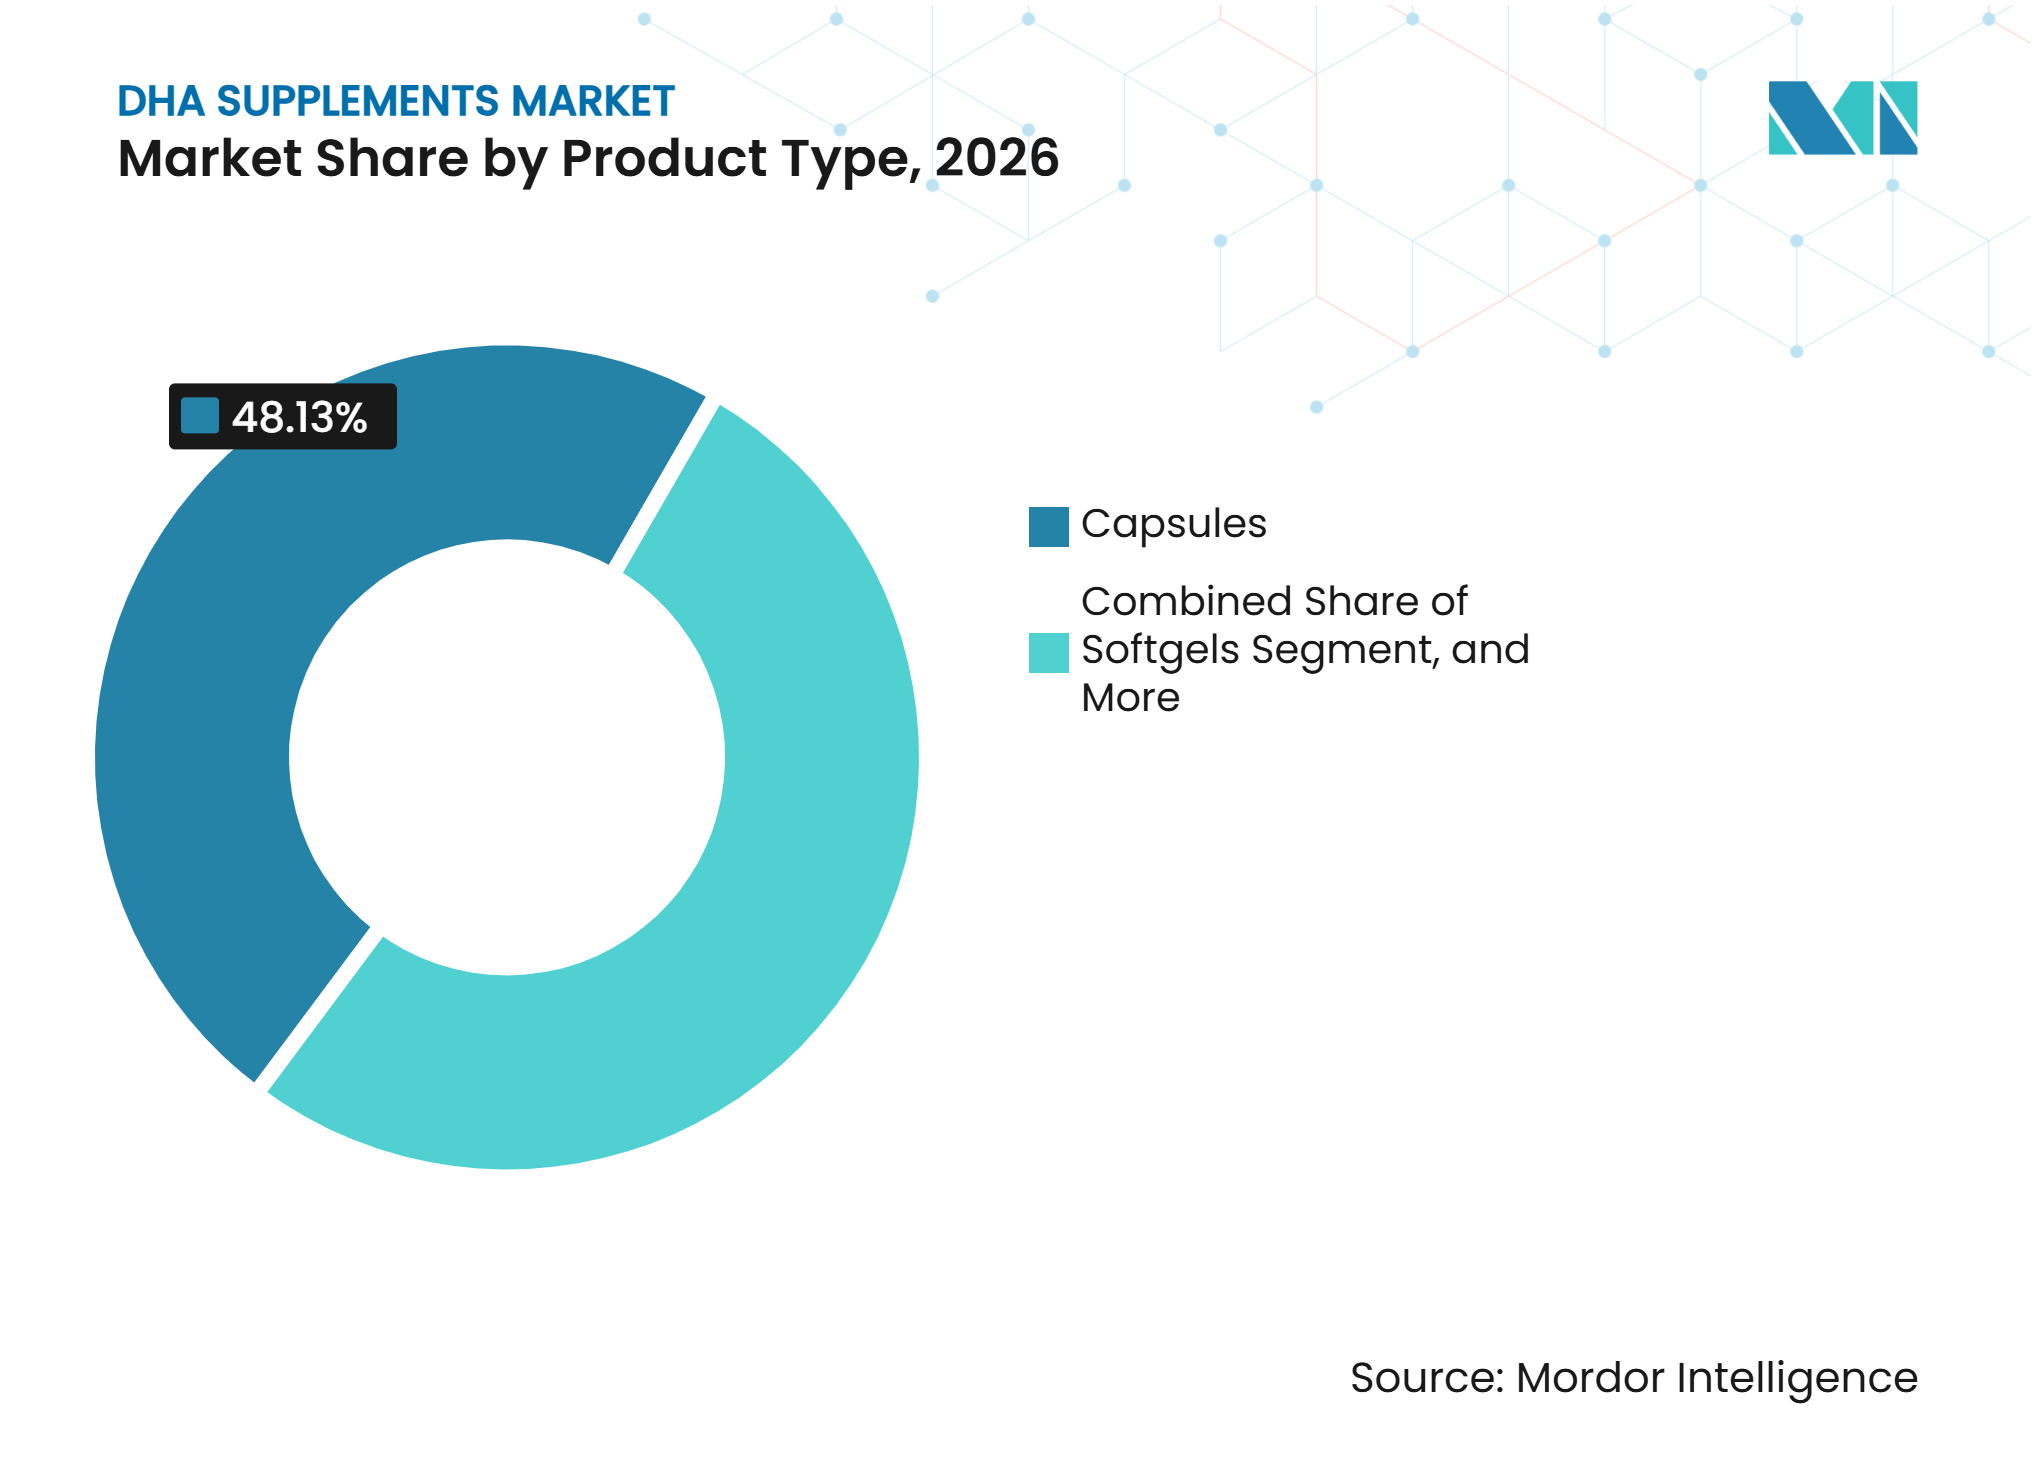
les gélules en tête, les gommes redessinent l'adoptionLes gélules détenaient 48,13 % de la part du marché des compléments alimentaires DHA en 2026, soutenues par la précision des doses, la familiarité des médecins et les chaînes d'approvisionnement établies en distillation moléculaire. Leur format familier reste utile pour les adultes recherchant un apport quotidien concentré. Les capsules molles continuent de servir les utilisateurs haut de gamme qui valorisent la délivrance entérique et une charge plus élevée en oméga-3. Ghost Sports Nutrition a lancé Basics Fish Oil en mars 2025 avec 2,4 g d'oméga-3 à enrobage entérique par portion de 2 capsules, en utilisant un ingrédient Epax Norway AS. Cet exemple reflète la demande continue de produits de performance et de bien-être construits autour d'une délivrance conventionnelle en capsule molle.
Les gommes et produits à mâcher devraient croître à un CAGR de 7,73 % jusqu'en 2032, le taux le plus rapide par format de produit sur le marché des compléments alimentaires DHA. Leur croissance reflète la nécessité de réduire les obstacles liés au goût, à l'odeur et à la déglutition pour les enfants, les consommatrices enceintes et les utilisateurs occasionnels de compléments. L'encapsulation permet d'augmenter la charge en DHA tout en réduisant le risque d'oxydation. Sirio a lancé XtraGummies en mars 2025 avec 125 mg de DHA par gomme, illustrant comment le format évolue vers des doses cliniquement pertinentes. Les poudres et liquides soutiennent également un dosage flexible dans les sachets pédiatriques et la nutrition maternelle, en particulier lorsque la dispensation clinique influence les choix d'achat.



Par source :
l'huile de poisson en tête tandis que l'huile d'algues gagne du terrain structurelL'huile de poisson détenait 58,38 % de la part du marché des compléments alimentaires DHA par source en 2026. Son infrastructure, la notoriété établie des consommateurs et son profil de coût conservent des avantages dans les formulations grand public. Les producteurs d'huile de poisson haut de gamme se font de plus en plus concurrence par la concentration, le traitement à faible oxydation et les certifications de durabilité tierces. Epax Norway AS, GC Rieber VivoMega et Golden Omega S.A. représentent des fournisseurs qui utilisent ces attributs pour aller au-delà de la concurrence par le volume et le prix. Cette stratégie permet aux produits à base d'huile de poisson de rester pertinents tandis que les acheteurs accordent une plus grande importance à la qualité et à la traçabilité.
L'huile d'algues devrait croître à un CAGR de 9,03 % jusqu'en 2032, le taux le plus élevé parmi les segments de source sur le marché des compléments alimentaires DHA. Elle bénéficie de la demande végétalienne, de l'utilisation dans les préparations pour nourrissons et des conditions de fermentation contrôlée qui réduisent la dépendance aux pêcheries saisonnières. L'accord de distribution japonais de Sumitomo Corporation pour le DHA algal de Huvepharma illustre un changement d'approvisionnement vers une offre basée sur la fermentation. L'expansion en 2025 par Aker BioMarine de son ingrédient algal Revervia témoigne également d'un intérêt commercial interentreprises croissant. L'huile de krill conserve une proposition d'absorption basée sur les phospholipides, tandis que le calanus et d'autres huiles restent des options de diversification plus modestes.
Par consommateur :
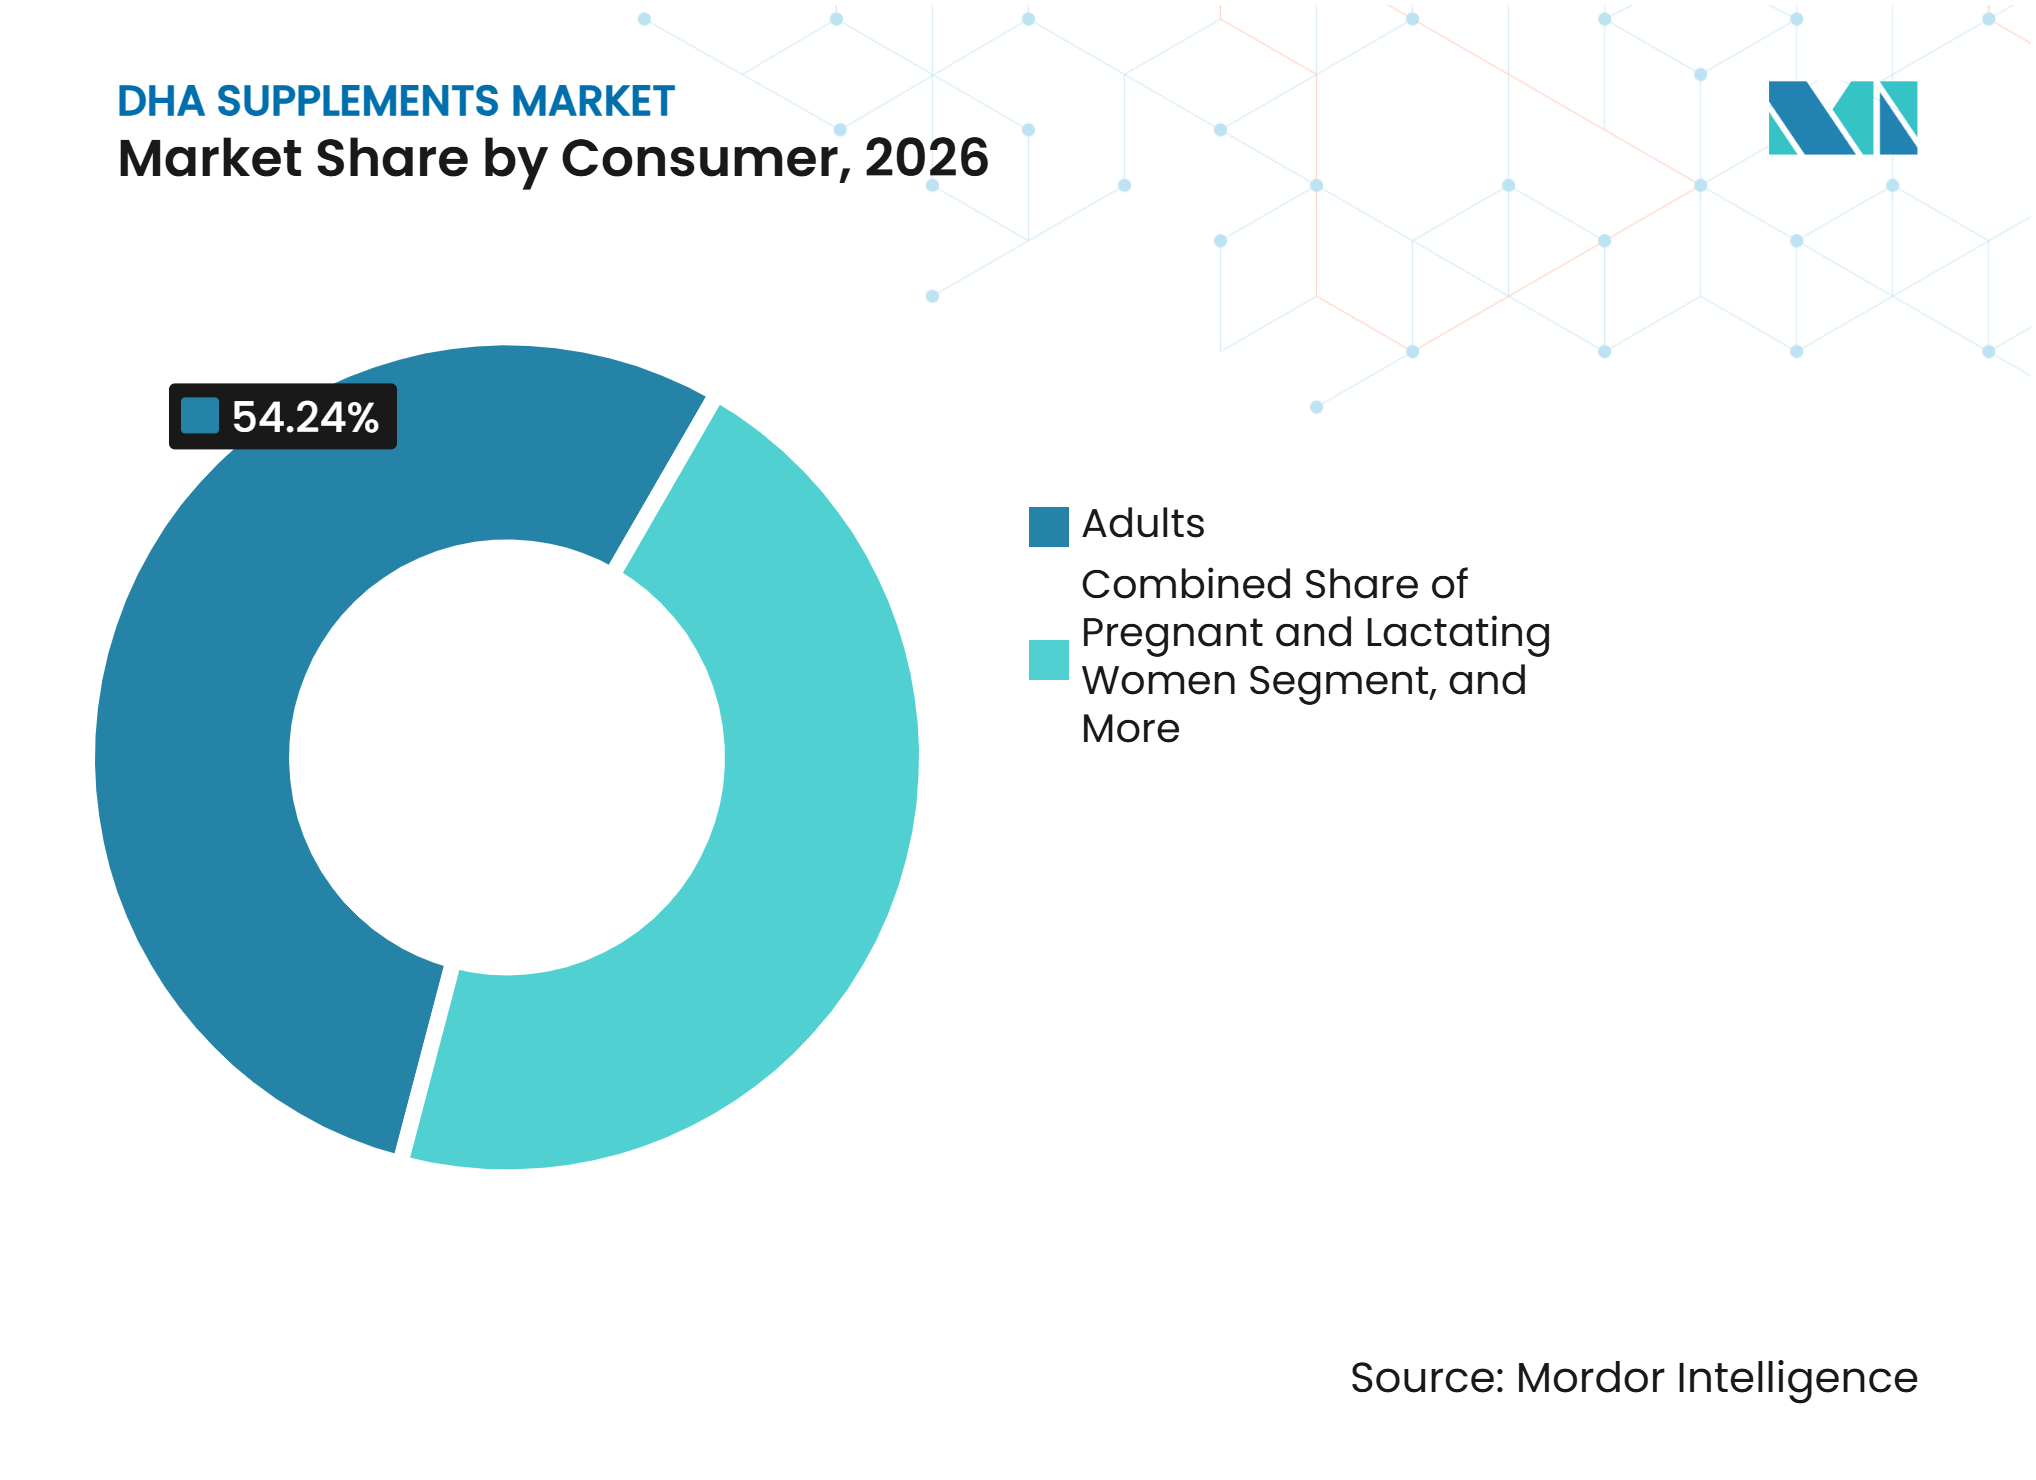
les adultes dominent la part, la demande des enfants et nourrissons s'accélèreLes adultes représentaient 54,24 % de la part du marché des compléments alimentaires DHA en 2026. Ce groupe comprend des consommateurs axés sur la santé cardiovasculaire, la cognition, la vision, la performance sportive et le vieillissement en bonne santé. La demande adulte soutient une large gamme de prix et de formulations. Les femmes enceintes et allaitantes restent un sous-segment adulte sous-pénétré, car l'apport est souvent inférieur aux niveaux recommandés. Cet écart donne aux fabricants la possibilité de développer des produits à haute dose avec un dosage plus simple et un meilleur contrôle du goût.
Les enfants et nourrissons devraient croître à un CAGR de 8,23 % jusqu'en 2032 sur le marché des compléments alimentaires DHA. Les recommandations médicales et les préoccupations parentales concernant le développement précoce du cerveau et de la vision soutiennent cette demande. L'acceptation des produits dépend de la saveur, de la forme et de la présentation de la dose adaptées à l'âge. La prise de position 2025 de la Société internationale de nutrition sportive a également rapporté que l'EPA et le DHA peuvent soutenir la capacité d'endurance, ajoutant une référence clinique pour la communication en nutrition active aux consommateurs adultes. Il en résulte une base de consommateurs où le stade de vie détermine à la fois la conception du produit et le choix du canal.

Par application :
les compléments alimentaires dominants, la nutrition infantile croît le plus viteLes compléments alimentaires représentaient 53,16 % de la part du marché des compléments alimentaires DHA par application en 2026. La catégorie répond aux besoins préventifs cardiovasculaires, cognitifs et de santé oculaire dans les populations adultes. Les aliments et boissons fonctionnels gagnent en pertinence à mesure que l'encapsulation permet au DHA d'entrer dans les alternatives laitières et les formats de substituts de repas. Les produits pharmaceutiques et la nutrition clinique restent des applications plus modestes mais à haute valeur ajoutée. Corbion a identifié le DHA oméga-3 dérivé des algues pour la nutrition animale et la nutrition humaine comme un moteur de sa performance 2025. Ces applications adjacentes peuvent soutenir l'utilisation des ingrédients au-delà des compléments conventionnels.
Les préparations pour nourrissons et la nutrition infantile devraient croître à un CAGR de 8,73 % jusqu'en 2032 sur le marché des compléments alimentaires DHA. Leur croissance est soutenue par la réglementation et les recommandations cliniques plutôt que par la seule préférence des consommateurs. L'Union européenne exige du DHA dans les préparations pour nourrissons en vertu de ses règles de composition. La Food and Drug Administration des États-Unis a examiné les exigences nutritionnelles des préparations pour nourrissons, y compris le DHA, dans le cadre de son processus de groupe d'experts Operation Stork Speed en 2025. Ces exigences créent une base durable pour les ingrédients DHA spécialisés.
Par canal de distribution :
la pharmacie ancre les revenus, le commerce en ligne redessine la croissanceLes pharmacies et parapharmacies détenaient une part de 42,03 % sur le marché des compléments alimentaires DHA en 2026. Les conseils des pharmaciens et les recommandations des médecins restent importants pour les utilisations prénatales, gériatriques et cliniques du DHA. Le canal rassure également les acheteurs qui cherchent de l'aide pour choisir la dose et le format. Les supermarchés et hypermarchés donnent aux produits à marque propre accès à des acheteurs à fort volume et orientés vers la valeur. Les magasins spécialisés restent pertinents pour le DHA algal, l'huile de krill et les concentrés de qualité pharmaceutique qui nécessitent une explication de produit plus détaillée.
Les boutiques en ligne et les canaux de vente directe aux consommateurs devraient croître à un CAGR de 8,01 % jusqu'en 2032 sur le marché des compléments alimentaires DHA. Le réapprovisionnement par abonnement et les offres groupées de produits numériques peuvent améliorer le comportement d'achat répété. Les canaux praticiens combinent la confiance clinique avec la livraison directe. Duly Health and Care s'est associé à Fullscript en avril 2025 pour recommander et expédier des compléments directement aux patients. Ce modèle montre comment les canaux cliniques peuvent s'étendre à la logistique de vente directe aux consommateurs sans perdre leur rôle consultatif.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 39,31 % de la part du marché des compléments alimentaires DHA en 2026. Des dépenses élevées en compléments par habitant, des réseaux de pharmacies matures et des recommandations cliniques régulières soutiennent la position établie de la région. Aux États-Unis, l'Association américaine du cœur recommande 1 g d'EPA et de DHA par jour pour la prévention secondaire chez les patients atteints de coronaropathie. Les recommandations 2025 des Instituts nationaux de la santé sur l'apport en oméga-3 pendant la grossesse renforcent également la base des produits prénataux. Le Canada apporte une innovation en matière d'ingrédients grâce à des entreprises telles que Mara Renewables, tandis que le Mexique offre des possibilités pour des produits pharmaceutiques à prix plus bas. Le développement de produits est de plus en plus axé sur les huiles algales, les formats maternels et les produits répondant aux attentes américaines en matière d'étiquetage et de qualité des compléments alimentaires.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 7,95 % jusqu'en 2032, le taux géographique le plus rapide sur le marché des compléments alimentaires DHA. La Chine, l'Inde, la Corée du Sud, le Japon et l'Australie développent la demande grâce à l'urbanisation, au commerce de détail en ligne et aux dépenses de santé préventive. Au Japon, l'accord 2025 de Sumitomo Corporation et le lancement par Rohto Pharmaceutical d'un complément en DHA et EPA 100 % dérivé des algues indiquent une acceptation plus large des produits oméga-3 d'origine végétale. L'Inde développe la sensibilisation autour du DHA maternel et pédiatrique, tandis que l'Australie dispose d'une voie définie pour les médicaments complémentaires listés via la Therapeutic Goods Administration. La communication numérique localisée et les formats pratiques adaptés aux enfants sont susceptibles de façonner les stratégies des fournisseurs. Ces conditions rendent la région importante tant pour la croissance en volume que pour l'adoption du DHA algal.
Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe bénéficie d'une influence réglementaire établie grâce aux allégations de santé autorisées par l'Autorité européenne de sécurité des aliments pour le DHA et le fonctionnement normal du cerveau, de la vision et de la fonction cardiaque lorsque les conditions d'apport sont remplies. La taille du marché des compléments alimentaires DHA en Europe est soutenue par le vieillissement des populations et une base croissante de consommateurs végétaliens, notamment en Allemagne, en France et au Royaume-Uni. BTC Europe a signé un accord de distribution EU27 avec Solutex pour la gamme Omegatex en avril 2025, soutenant l'accès aux ingrédients à base d'huile de poisson et d'algues. Le Moyen-Orient et l'Afrique affichent une pénétration plus élevée dans les pays du Conseil de coopération du Golfe, où la certification halal peut compléter le positionnement algal végétalien. L'Amérique du Sud développe son infrastructure de vente au détail au Brésil et en Argentine, tandis que la proximité des sources d'huile de poisson péruviennes et chiliennes pourrait soutenir la fabrication en aval à l'avenir. Ces régions mixtes nécessitent des approches différentes en matière de prix, de certification et de distribution plutôt qu'une proposition régionale unique.
Paysage concurrentiel
Concentration du Marché
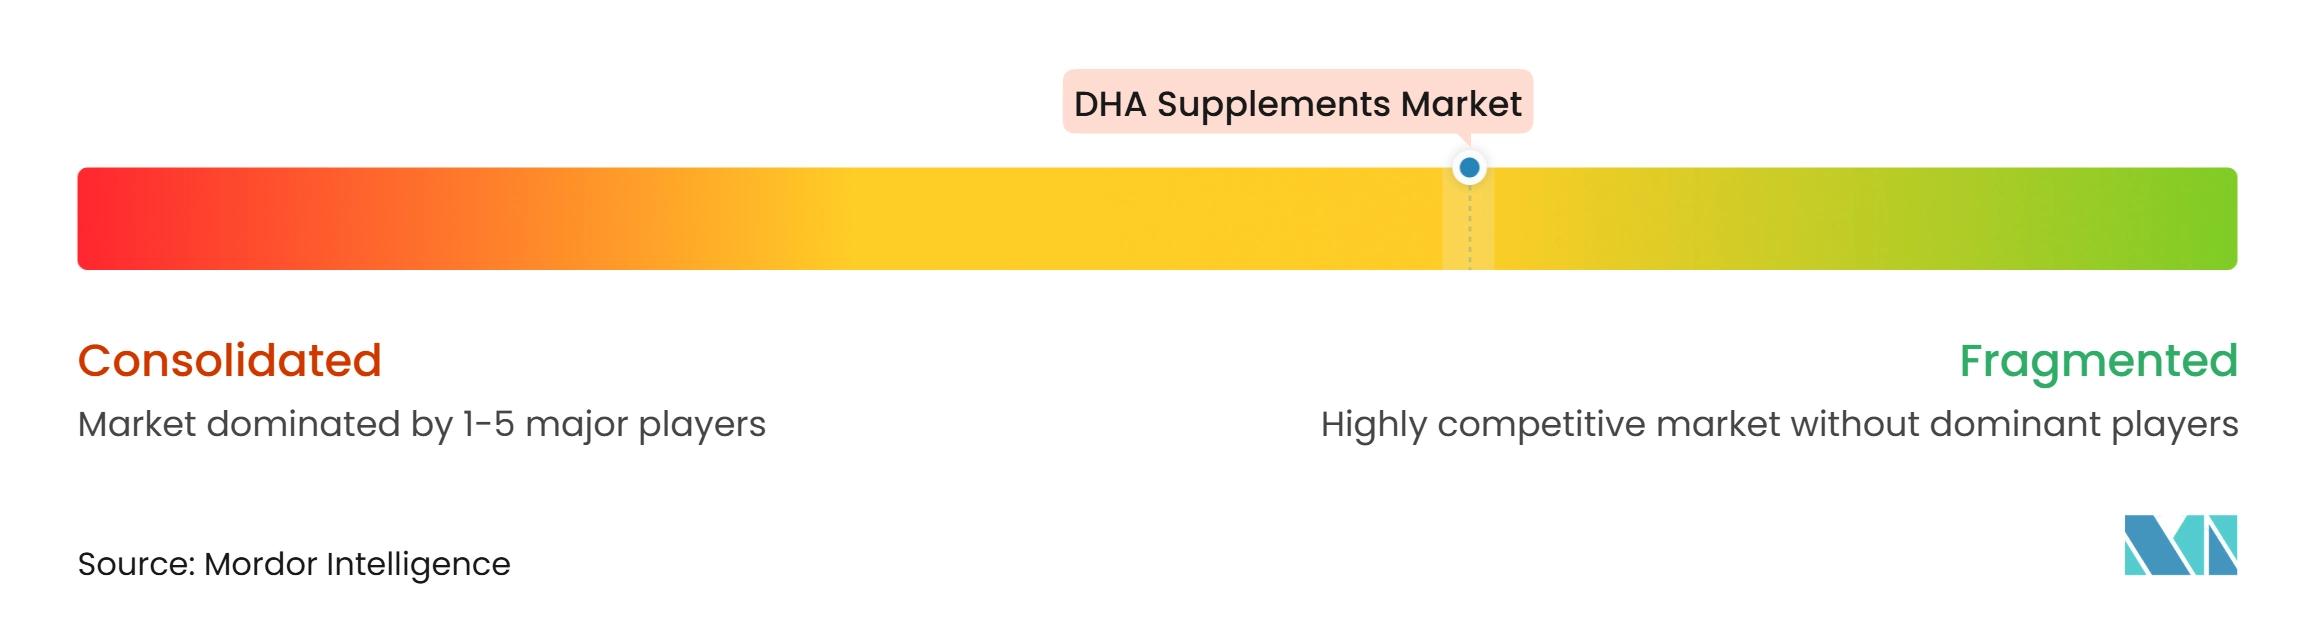
Le marché des compléments alimentaires DHA présente une couche d'ingrédients en amont concentrée et une couche de marques grand public plus fragmentée. La concurrence sur les ingrédients dépend des capacités d'extraction marine, de fermentation, de concentration et de contrôle de la qualité. KD Pharma Group a acquis l'activité Marine Lipids de DSM-Firmenich en octobre 2024, y compris la marque MEG-3 et les actifs de production au Pérou et au Canada. En décembre 2025, KD Pharma a signé un accord supplémentaire pour l'activité de distribution et d'approvisionnement en huiles alimentaires de DSM-Firmenich, renforçant sa position en oméga-3. Louis Dreyfus Company a finalisé l'acquisition de l'activité Ingrédients de performance alimentaire et santé de BASF en octobre 2025, ajoutant un portefeuille d'huiles oméga-3 pour la nutrition humaine.
La concurrence en aval est centrée sur la qualité des formats, le soutien clinique, la provenance des ingrédients et l'accès aux canaux. Aker BioMarine utilise une technologie de délivrance liée aux phospholipides pour se différencier sur l'absorption, tandis que DSM-Firmenich développe des formulations maternelles qui délivrent 350 mg de DHA en capsules molles ou en gommes. Corbion étend le DHA dérivé des algues aux applications d'aquaculture, de nutrition animale et de nutrition humaine. Les entreprises disposant de capacités d'encapsulation peuvent répondre plus efficacement à la demande de gommes et d'autres formats au goût agréable. Les marques plus petites font face à des barrières plus élevées lorsque la stabilité de la formulation et les allégations de santé étayées nécessitent une expertise spécialisée.
La directive européenne sur les compléments alimentaires fournit un cadre de base pour les règles nationales en matière de compléments alimentaires, tandis que le règlement de la Commission (UE) n° 432/2012 fixe les conditions de communication des bénéfices pour la santé du DHA. Aux États-Unis, les entreprises de compléments alimentaires doivent respecter les exigences applicables en matière d'étiquetage et de bonnes pratiques de fabrication actuelles. Ces exigences peuvent favoriser les fabricants établis disposant de ressources réglementaires, cliniques et qualitatives plus solides. Le marché des compléments alimentaires DHA récompense l'échelle en amont mais laisse encore de la place en aval pour les marques ayant des propositions claires pour les consommateurs.
Leaders du secteur des compléments alimentaires DHA
-
BASF SE
-
Croda International Plc
-
DSM-Firmenich AG
-
Nordic Naturals, Inc.
-
Corbion N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des compléments alimentaires DHA Entreprises couvertes dans ce rapport
- Aenova Group
- Aker BioMarine ASA
- Arjuna Natural Extracts Ltd.
- BASF
- Carlson Laboratories, Inc.
- Clover Corporation Limited
- Corbion N.V.
- Croda International Plc
- DSM-Firmenich AG
- Epax Norway AS
- GC Rieber VivoMega AS
- Golden Omega S.A.
- KD Pharma Group SA
- LYSI hf.
- Nature’s Bounty
- Nordic Naturals, Inc.
- NOW Foods
- OLVEA Fish Oils
- Omega Protein Corporation
- Pharmavite LLC
- Solutex GC, S.L.
- TASA
Développements industriels récents dans Marché des compléments alimentaires DHA
- Octobre 2026 : SourceOne Global Partners a lancé LysOmega, une formulation DHA et EPA riche en LPC associée à la technologie de délivrance VESIsorb, conçue pour traverser les barrières hémato-encéphalique et hémato-rétinienne. Le mécanisme de délivrance augmente les niveaux plasmatiques de LPC-DHA, permettant au nutriment d'atteindre le transporteur MFSD2A. L'entreprise prévoit de mener un essai pharmacocinétique humain et de biomarqueurs au quatrième trimestre 2026, en se concentrant sur les porteurs de l'APOE4.
- Décembre 2025 : SourceOne Global Partners a lancé LysOmega, une formulation DHA et EPA riche en LPC associée à la technologie de délivrance VESIsorb, conçue pour traverser les barrières hémato-encéphalique et hémato-rétinienne. Le mécanisme de délivrance augmente les niveaux plasmatiques de LPC-DHA, permettant au nutriment d'atteindre le transporteur MFSD2A. L'entreprise prévoit de mener un essai pharmacocinétique humain et de biomarqueurs au quatrième trimestre 2026, en se concentrant sur les porteurs de l'APOE4.
- Octobre 2025 : Louis Dreyfus Company a finalisé l'acquisition de l'activité Ingrédients de performance alimentaire et santé de BASF, incluant un portefeuille d'huiles oméga-3 pour la nutrition humaine.
- Septembre 2025 : Rohto Pharmaceutical, via Rohto F Okinawa Co., Ltd., a lancé un complément en DHA et EPA 100 % dérivé des algues au Japon, destiné aux consommateurs végétaliens, allergiques au poisson et soucieux de durabilité.
Périmètre du rapport mondial sur le marché des compléments alimentaires DHA
Le marché des compléments alimentaires DHA comprend les produits contenant de l'acide docosahexaénoïque (DHA), un acide gras polyinsaturé à longue chaîne oméga-3 essentiel pour la santé du cerveau, des yeux, du cœur et la santé cognitive. Ces compléments sont dérivés de sources telles que l'huile de poisson, l'huile d'algues, l'huile de krill et d'autres ingrédients marins ou d'origine végétale, et sont consommés par diverses tranches d'âge, notamment les nourrissons, les enfants, les adultes, les femmes enceintes et les personnes âgées.
Le marché des compléments alimentaires DHA est segmenté selon le type de produit, la source, le groupe de consommateurs, l'application, le canal de distribution et la géographie. Par type de produit, le marché comprend les gélules, les capsules molles, les gommes et produits à mâcher, les poudres, les liquides et émulsions, et d'autres formats de produits. Par source, le marché est catégorisé en huile de poisson, huile d'algues, huile de krill, et autres sources marines et végétales. Par groupe de consommateurs, l'étude analyse la demande des adultes, des femmes enceintes et allaitantes, des enfants et nourrissons, des consommateurs gériatriques et des consommateurs sportifs et de nutrition active. Par application, le marché couvre les compléments alimentaires, les préparations pour nourrissons et la nutrition infantile, les aliments et boissons fonctionnels, les produits pharmaceutiques et la nutrition clinique, ainsi que la nutrition animale et les aliments pour animaux. Par canal de distribution, le marché est évalué à travers les pharmacies et parapharmacies, les plateformes en ligne et de vente directe aux consommateurs, les supermarchés et hypermarchés, les magasins spécialisés et de bien-être, et les canaux prescrits par les praticiens. Géographiquement, l'analyse du marché couvre l'Amérique du Nord (États-Unis, Canada, Mexique), l'Europe (Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe), l'Asie-Pacifique (Chine, Japon, Inde, Australie, Corée du Sud et reste de l'Asie-Pacifique), le Moyen-Orient et l'Afrique (GCC, Afrique du Sud et reste du Moyen-Orient et de l'Afrique) et l'Amérique du Sud (Brésil, Argentine et reste de l'Amérique du Sud).
Aperçu de la segmentation
| Gélules |
| Capsules molles |
| Gommes et produits à mâcher |
| Poudres |
| Liquides et émulsions |
| Autres types de produits |
| Huile de poisson |
| Huile d'algues |
| Huile de krill |
| Autres sources marines et végétales |
| Adultes |
| Femmes enceintes et allaitantes |
| Enfants et nourrissons |
| Consommateurs gériatriques |
| Consommateurs sportifs et de nutrition active |
| Compléments alimentaires |
| Préparations pour nourrissons et nutrition infantile |
| Aliments et boissons fonctionnels |
| Produits pharmaceutiques et nutrition clinique |
| Nutrition animale et aliments pour animaux |
| Pharmacies et parapharmacies |
| Boutiques en ligne et vente directe aux consommateurs |
| Supermarchés et hypermarchés |
| Magasins spécialisés et de bien-être |
| Canaux praticiens et prescrits |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Gélules | |
| Capsules molles | ||
| Gommes et produits à mâcher | ||
| Poudres | ||
| Liquides et émulsions | ||
| Autres types de produits | ||
| Par source | Huile de poisson | |
| Huile d'algues | ||
| Huile de krill | ||
| Autres sources marines et végétales | ||
| Par consommateur | Adultes | |
| Femmes enceintes et allaitantes | ||
| Enfants et nourrissons | ||
| Consommateurs gériatriques | ||
| Consommateurs sportifs et de nutrition active | ||
| Par application | Compléments alimentaires | |
| Préparations pour nourrissons et nutrition infantile | ||
| Aliments et boissons fonctionnels | ||
| Produits pharmaceutiques et nutrition clinique | ||
| Nutrition animale et aliments pour animaux | ||
| Par canal de distribution | Pharmacies et parapharmacies | |
| Boutiques en ligne et vente directe aux consommateurs | ||
| Supermarchés et hypermarchés | ||
| Magasins spécialisés et de bien-être | ||
| Canaux praticiens et prescrits | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des compléments alimentaires DHA d'ici 2032 ?
Le marché des compléments alimentaires DHA devrait atteindre 2,94 milliards USD d'ici 2032, avec un CAGR de 7,46 % de 2027 à 2032.
Quel format de complément alimentaire DHA détient la plus grande part ?
Les gélules détiennent la plus grande part par format de produit à 48,13 % en 2026, soutenues par un dosage familier et des chaînes d'approvisionnement établies.
Pourquoi les gommes DHA croissent-elles plus vite que les gélules ?
Les gommes et produits à mâcher devraient croître à un CAGR de 7,73 % car ils peuvent améliorer le goût, la facilité d'utilisation et l'acceptation chez les enfants et les consommatrices prénatales.
Quelle source de DHA connaît la croissance la plus rapide ?
L'huile d'algues devrait croître à un CAGR de 9,03 % jusqu'en 2032, soutenue par la demande végétalienne, l'utilisation en nutrition infantile et l'approvisionnement par fermentation contrôlée.
Quelle application génère la plus forte croissance de la demande en DHA ?
Les préparations pour nourrissons et la nutrition infantile devraient croître à un CAGR de 8,73 % jusqu'en 2032, soutenues par les règles nutritionnelles et les recommandations en matière de santé maternelle.
Quelle région devrait connaître la croissance la plus rapide pour les produits DHA ?
L'Asie-Pacifique devrait croître à un CAGR de 7,95 % jusqu'en 2032, à mesure que le commerce de détail en ligne, les dépenses de santé préventive et l'adoption du DHA algal se développent.