
Taille et part du marché des charpentes organiques covalentes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 278.72 Millions de dollars américains |
| Taille du Marché (2032) | 962.17 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 28.12 % |
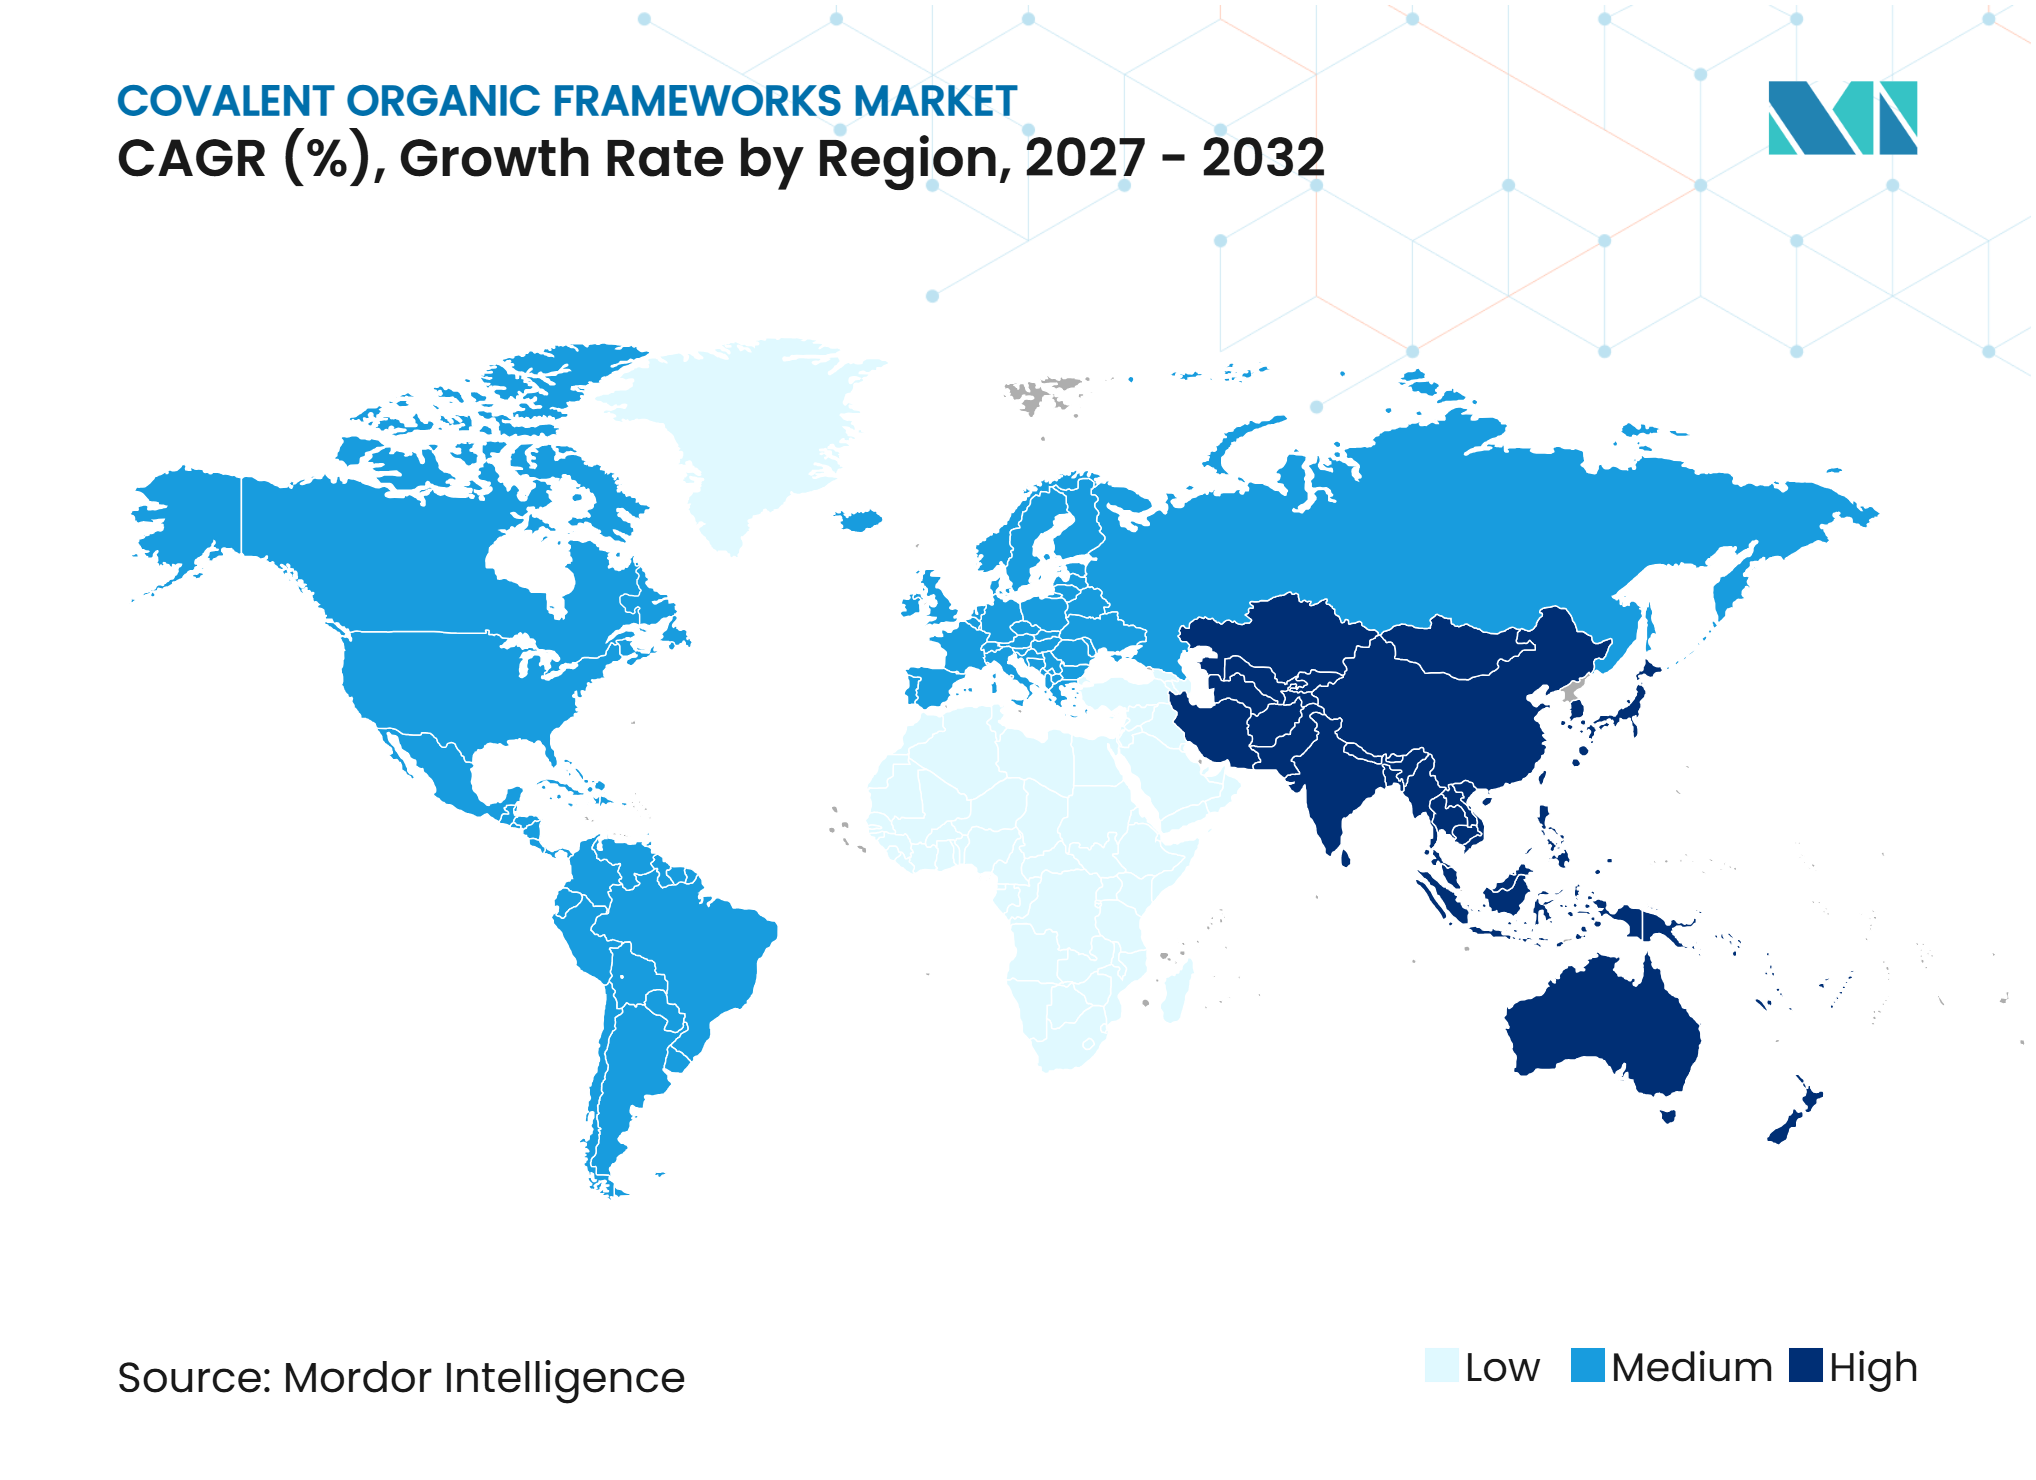
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des charpentes organiques covalentes par Mordor Intelligence
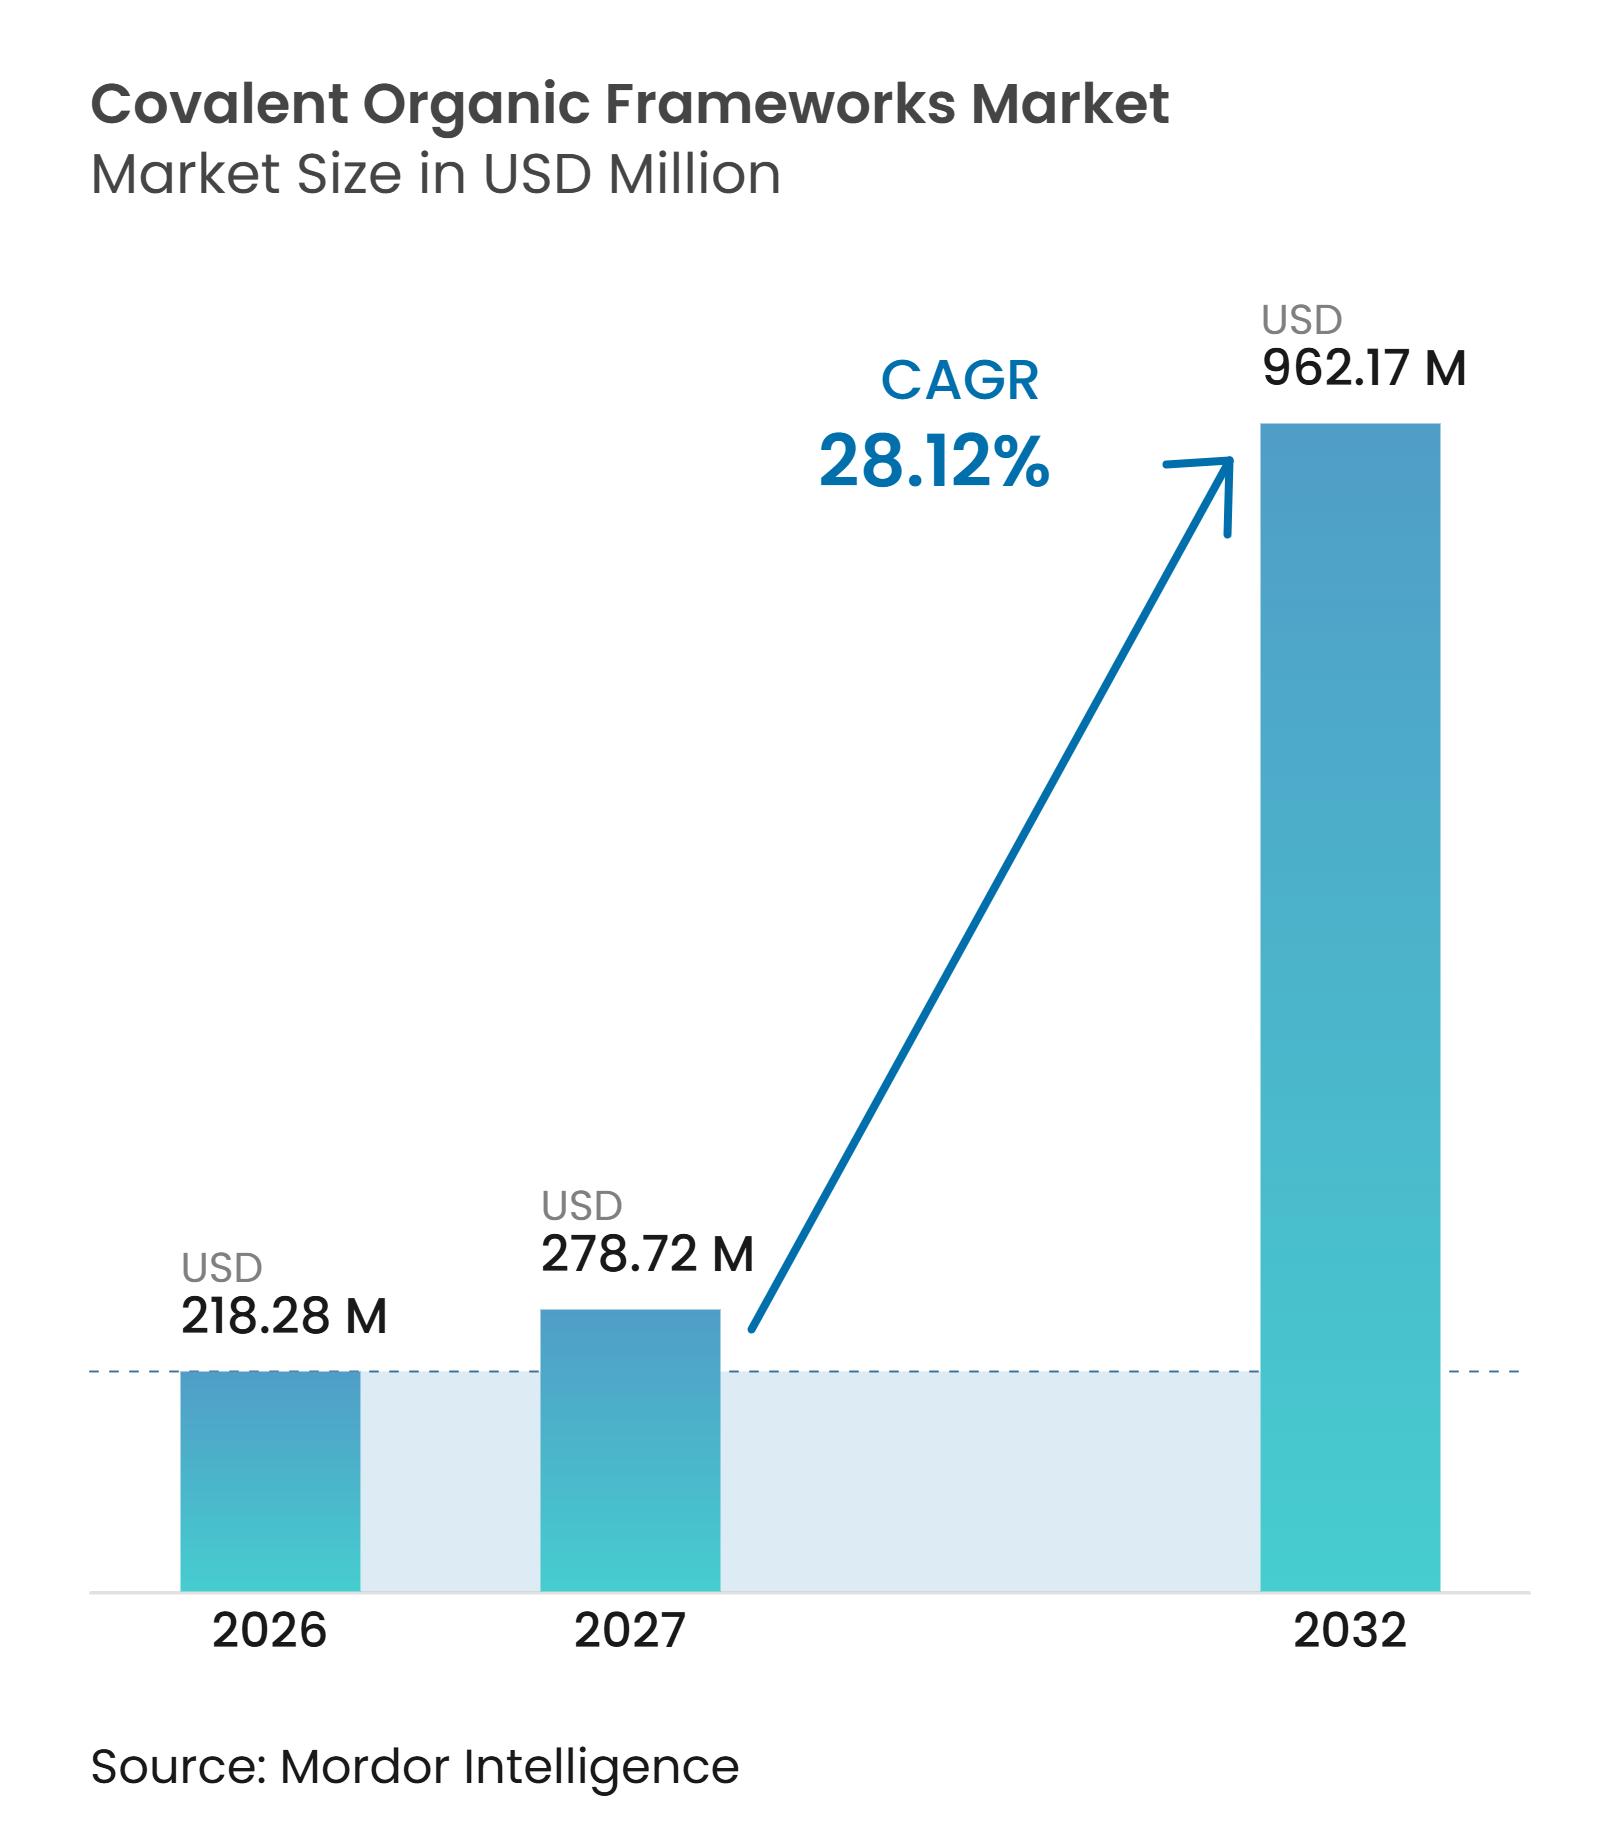
La taille du marché des charpentes organiques covalentes était évaluée à 218,28 millions USD en 2026 et devrait croître de 278,72 millions USD en 2027 à 962,17 millions USD d'ici 2032, à un CAGR de 28,12 % au cours de la période de prévision (2027-2032). Le marché des charpentes organiques covalentes (COFs) est en transition depuis la synthèse en laboratoire vers une production à l'échelle industrielle, soutenu par les avancées dans la fabrication sans solvant et l'activité croissante des producteurs en Asie-Pacifique. Le prix Nobel de chimie 2025 a attiré une attention accrue sur les matériaux à charpente poreuse en reconnaissant les recherches sur les charpentes métal-organiques, qui partagent des principes de conception réticulaire avec les COFs. Contrairement aux charpentes métal-organiques, les COFs reposent sur une liaison entièrement covalente, ce qui contribue à leur stabilité thermique et chimique. La demande est la plus forte dans les applications où la structure des pores, la résistance chimique et les voies de transport contrôlables sont essentielles, notamment la séparation des gaz, le stockage d'énergie, la catalyse et l'administration biomédicale. Les entreprises de chimie de spécialité développent des capacités adjacentes, tandis que les producteurs dédiés se concentrent sur l'approvisionnement à l'échelle de la tonne, la conception des applications et la cohérence de la production restant au cœur de la compétition. Les principales contraintes du marché comprennent le coût élevé des précurseurs aromatiques, les procédés de synthèse en plusieurs étapes et la conductivité électrique limitée dans de nombreuses familles de liaisons.
Points clés du rapport
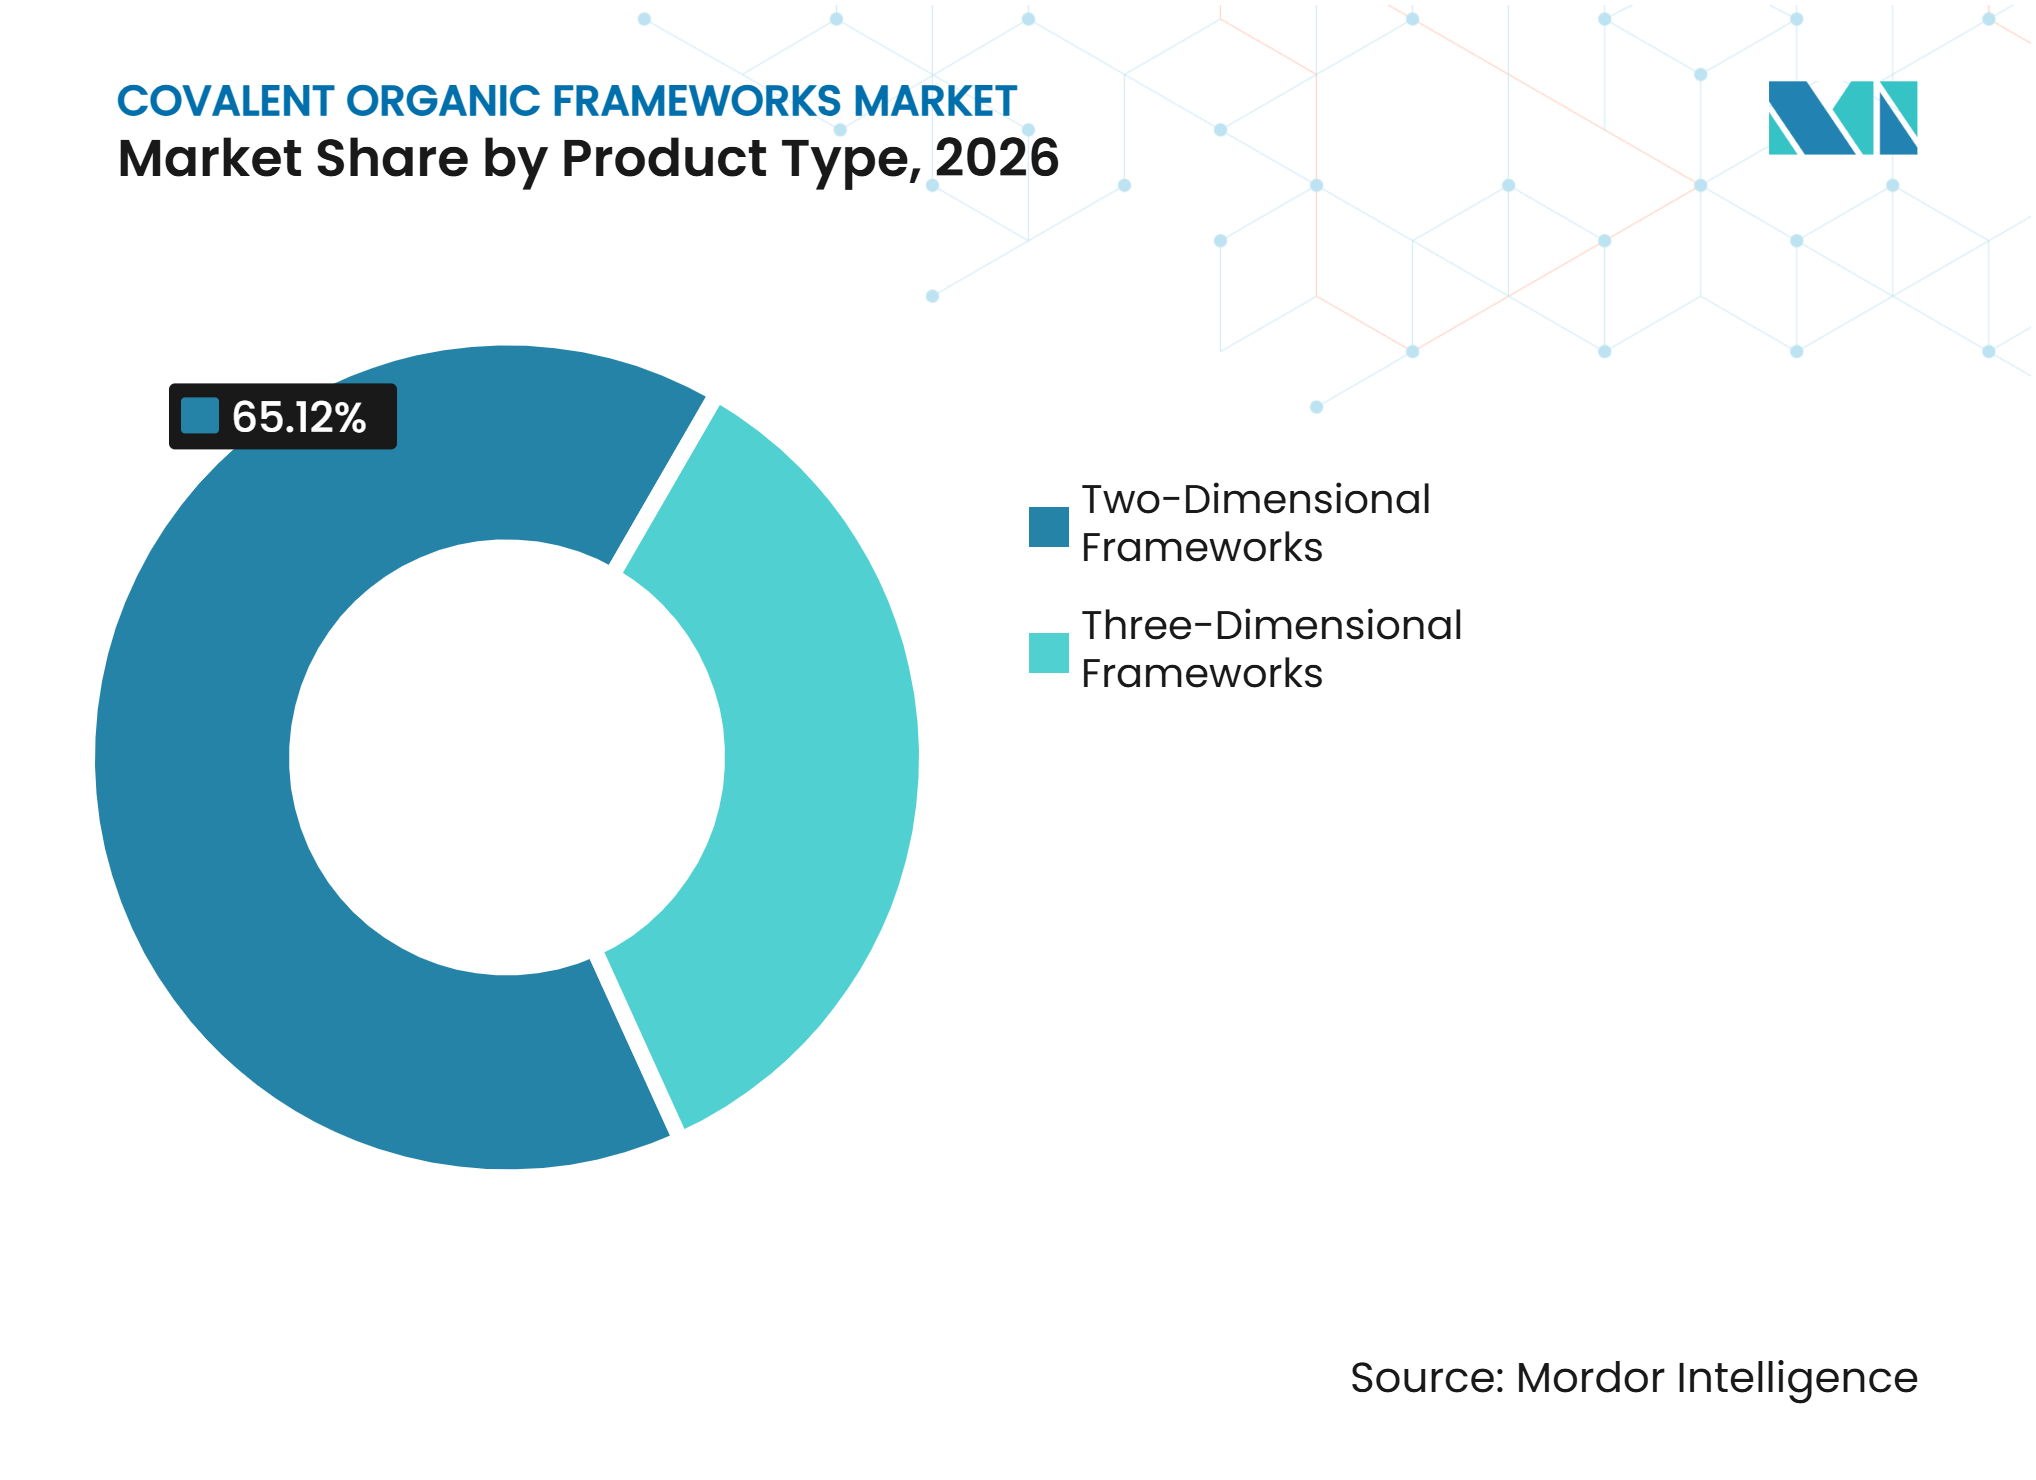
- Par type de produit, les charpentes bidimensionnelles détenaient 65,12 % de la part du marché des charpentes organiques covalentes en 2026, tandis que les charpentes tridimensionnelles devraient croître à un CAGR de 29,56 % jusqu'en 2032.
- Par chimie de liaison, les COFs à liaison imine détenaient 35,67 % de la part du marché des charpentes organiques covalentes en 2026, tandis que les COFs à liaison β-cétoenamine devraient croître à un CAGR de 31,34 % jusqu'en 2032.
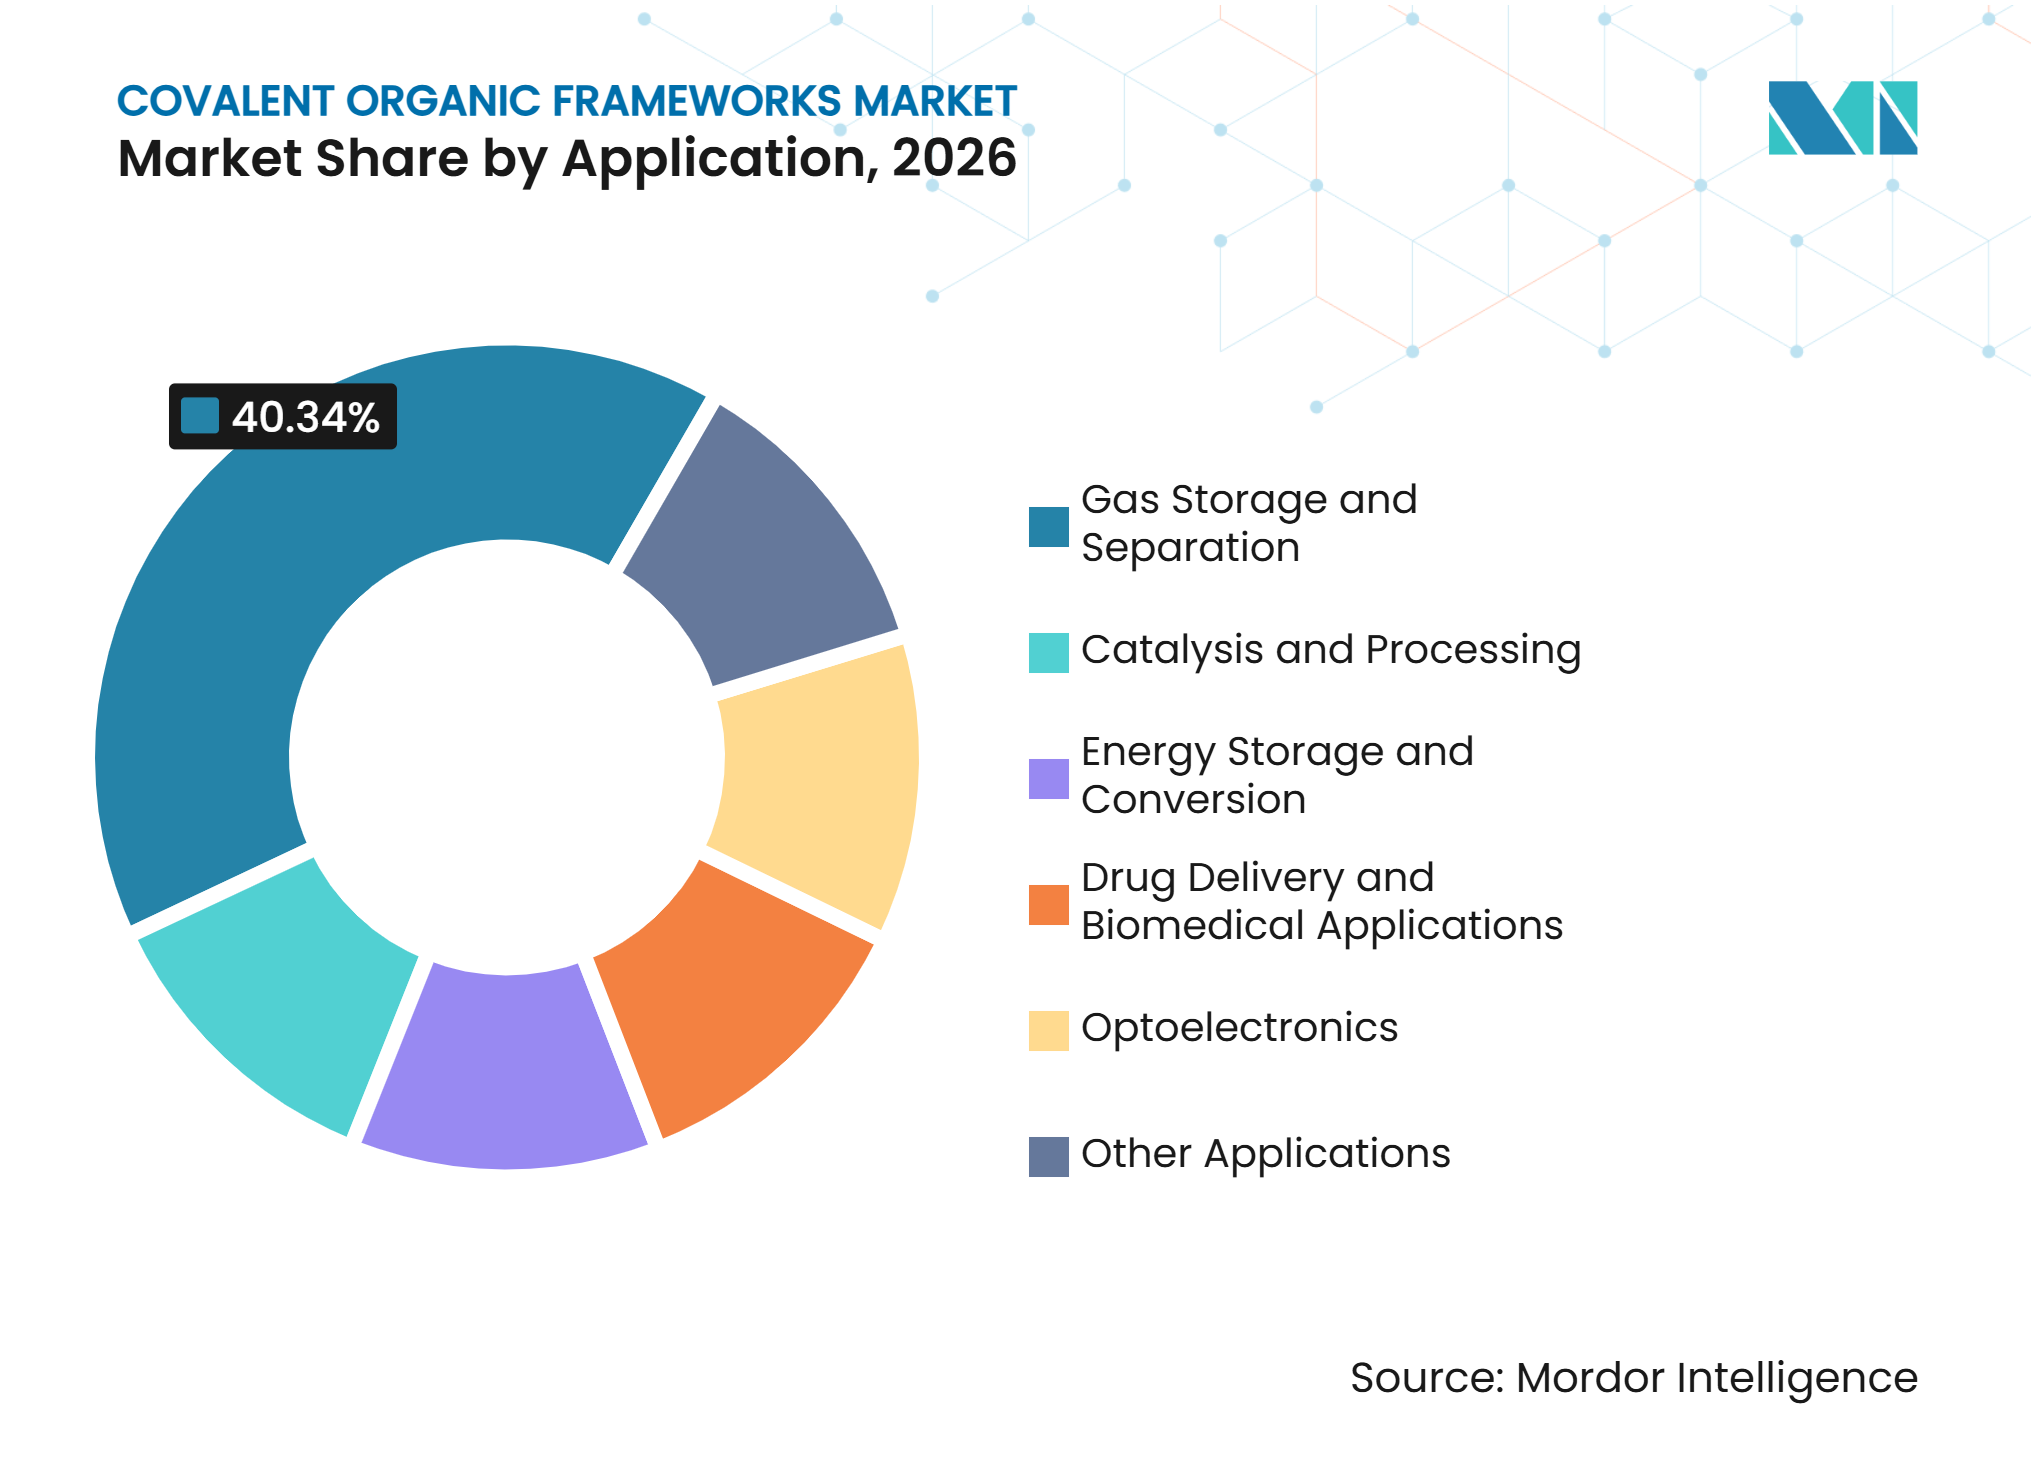
- Par application, le stockage et la séparation de gaz représentaient 40,34 % de la part de marché en 2026, tandis que le stockage et la conversion d'énergie devraient croître à un CAGR de 32,87 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,45 % de la part de marché en 2026 et devrait croître à un CAGR de 31,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de séparation sélective des gaz et de captage du carbone | +5.5% | Mondial, avec l'Amérique du Nord et l'Asie de l'Est comme principaux centres de demande | Court terme (≤ 2 ans) |
| Expansion des applications de stockage et de conversion d'énergie | +6.8% | Mondial, avec la pertinence la plus forte en Asie-Pacifique, en Chine, au Japon et en Corée du Sud | Moyen terme (2-4 ans) |
| Croissance dans la catalyse et la chimie verte | +3.5% | Europe et Amérique du Nord, avec des retombées vers la Chine | Moyen terme (2-4 ans) |
| Augmentation du financement de la R&D et de la commercialisation des matériaux avancés | +3.2% | Mondial, incluant le DOE américain, Horizon Europe, le MOST chinois et les budgets provinciaux | Long terme (≥ 4 ans) |
| Synthèse sans solvant à l'échelle de la tonne | +2.5% | Asie-Pacifique dans un premier temps, avec une expansion vers l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de séparation sélective des gaz et de captage du carbone
Les efforts industriels visant à décarboner le traitement des matières premières et à gérer les émissions de dioxyde de carbone soutiennent la croissance du marché des charpentes organiques covalentes (COFs). Les COFs dont les diamètres de pores sont compris entre 1 et 3 nm peuvent offrir une sélectivité pour le dioxyde de carbone et l'azote supérieure à celle des sorbants zéolithiques déployés commercialement, selon les recherches citées. Leur composition entièrement organique atténue également les problèmes de corrosion associés aux applications de gaz de combustion humide qui affectent certaines charpentes métal-organiques. En 2025, le Département américain de l'énergie a confirmé un financement de 101 millions USD pour des centres de test de captage, d'élimination et de conversion du carbone, créant une voie entre le développement de matériaux et la validation pilote de poudres et de membranes conçues[1]. Le Comité européen de normalisation a publié la CWA 18200:2025 en avril 2025, fournissant des orientations sur la caractérisation et les essais des membranes de séparation des gaz. Des recherches menées à l'Institut des sciences de Tokyo ont signalé une architecture COF à 2,5 dimensions qui a réduit la chaleur d'adsorption par rapport aux sorbants aminés conventionnels, soutenant ainsi des exigences d'énergie de régénération plus faibles pour le captage du carbone à la source ponctuelle.
Expansion des applications de stockage et de conversion d'énergie
Les applications de stockage d'énergie stimulent la croissance du marché des COFs, car les structures COF peuvent combiner le transport ionique avec la stabilité mécanique au sein d'un échafaudage cristallin. En 2026, l'Institut national japonais des sciences et technologies industrielles avancées a signalé une membrane COF conductrice d'ions avec une conductivité de lithium-ion unique de 40 μS/cm² à température ambiante. L'Université technique de Munich a rapporté que les films minces de COF à liaison β-cétoenamine ont démontré des performances stables sur 100 000 cycles de charge dans des applications d'anode en métal de zinc. Ces résultats répondent à la nécessité de contrôler le transport ionique et de maintenir l'intégrité structurelle dans les systèmes de batteries. CATL a déposé des brevets couvrant l'utilisation des COFs dans les séparateurs de batteries, indiquant que les travaux de qualification progressent au-delà de la recherche préliminaire. Cette activité suggère que l'investissement dans la chaîne d'approvisionnement des batteries pourrait entrer sur le marché des COFs avant une commercialisation plus large.
Croissance dans la catalyse et la chimie verte
Les catalyseurs hétérogènes à base de COFs soutiennent le marché des COFs grâce à la conversion du dioxyde de carbone et à des voies de traitement à faibles intrants. Les COFs fonctionnalisés aux liquides ioniques ont atteint une sélectivité supérieure à 99 % pour la cycloaddition du dioxyde de carbone avec des époxydes dans des conditions sans métal, sans solvant et sans co-catalyseur. Cette réaction produit des carbonates cycliques utilisés dans les solvants d'électrolytes et la production de polycarbonate. Un COF métalloporphyrine tridimensionnel a atteint une conversion du dioxyde de carbone en monoxyde de carbone de 21 251 μmol/g/h avec une sélectivité de 94,2 % sous lumière visible sans co-catalyseurs à métaux nobles. Les structures sans métal, la compatibilité avec le traitement sans solvant et la recyclabilité des catalyseurs alignent ces matériaux sur les principes de la chimie verte. Ces caractéristiques peuvent soutenir les achats sur le marché des COFs là où des exigences d'achat à faible teneur en carbone s'appliquent.
Augmentation du financement de la R&D et de la commercialisation des matériaux avancés
Les financements publics et les programmes de commercialisation établissent une base à plus long terme pour le marché des COFs. Le prix Nobel de chimie 2025 a reconnu les recherches sur les charpentes métal-organiques et a accru l'intérêt pour les matériaux à charpente poreuse apparentés. Le plan d'action IA + Nouveaux matériaux 2025-2027 de la Commission municipale des sciences et technologies de Pékin identifie les matériaux carbonés de faible dimension et les matériaux à charpente poreuse comme des directions prioritaires dans le cadre d'un programme ciblant 15 nouveaux produits matériaux activés par l'IA. En septembre 2025, Shanghai a élargi sa bibliothèque de projets de matériaux avancés pour soutenir les projets atteignant des jalons de commercialisation du premier lot. Le cadre révisé de la Commission européenne sur la conception sûre et durable fournit des orientations sur l'évaluation du cycle de vie des matériaux avancés. Ces programmes réduisent l'incertitude concernant les exigences de financement, de conception et de commercialisation sur le marché des COFs.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des précurseurs et des procédés | -2.5% | Mondial, le plus aigu en Amérique du Nord et en Europe où les coûts des solvants sont les plus élevés | Moyen terme (2-4 ans) |
| Défis de mise à l'échelle et de reproductibilité | -1.8% | Mondial, le plus aigu pour les nouveaux entrants sans protocoles de cristallisation propriétaires | Moyen terme (2-4 ans) |
| Conductivité limitée et durabilité en environnement sévère | -1.2% | Mondial, avec des contraintes particulières en électrocatalyse et en séparation à forte humidité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des précurseurs et des procédés
Les coûts élevés des précurseurs et des procédés limitent l'adoption plus large sur le marché des charpentes organiques covalentes. Les blocs de construction diamine aromatique et polyaldéhyde représentent 60 à 70 % des coûts en matières premières dans de nombreuses formulations de COFs. Leurs prix restent liés aux flux dérivés du benzène et du xylène, exposant l'économie de production aux cycles des prix du pétrole brut. Les coûts de production pour de nombreuses qualités de COFs varient de 20 à 100 USD/kg, contre 1 à 5 USD/kg pour le charbon actif et deux à cinq fois le coût des zéolithes. Ces économies limitent la demande à court terme sur le marché des charpentes organiques covalentes aux applications pharmaceutiques, de séparation de spécialité et de stockage d'énergie qui peuvent supporter une prime de performance. Les exigences REACH en Europe et les exigences d'enregistrement chimique en Chine ajoutent des travaux de qualification lorsque les fabricants envisagent des précurseurs alternatifs.
Défis de mise à l'échelle et de reproductibilité
Les défis de mise à l'échelle et de reproductibilité contraignent le marché des charpentes organiques covalentes là où les clients exigent des spécifications de matériaux cohérentes. La cristallinité, la surface spécifique et l'uniformité des pores sont sensibles aux rapports des réactifs, à la teneur en eau, aux vitesses de montée en température et aux conditions de mélange. Une charpente qui atteint une surface spécifique Brunauer-Emmett-Teller de 2 200 m²/g en laboratoire peut ne délivrer que 1 400 à 1 600 m²/g dans un lot de 10 kg lorsque les gradients de température et le mélange ne sont pas étroitement contrôlés. Cette variation augmente le risque d'échecs de qualification et augmente les coûts de production effectifs. Les clients pharmaceutiques et de séparation haute pureté ne peuvent pas facilement accepter des variations de lot à lot sans qualification supplémentaire. Des processus de qualification plus longs prolongent les cycles de vente et réduisent la visibilité des revenus pour les producteurs émergents.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les charpentes tridimensionnelles gagnent du terrain aux côtés du leadership des charpentes bidimensionnellesLes charpentes bidimensionnelles détenaient 65,12 % du chiffre d'affaires des COFs en 2026, soutenues par une approche de traitement plus établie. Une membrane COF à liaison cétoenamine évolutive, produite par traitement thermique contrôlé par l'humidité, a atteint un rejet de colorant de 99 % et une perméance à l'hydrogène de 2 857 GPU (unité de perméation gazeuse) à des dimensions de décimètre carré. L'empilement pi en couches produit des nanocanaux unidimensionnels utiles pour la séparation par exclusion de taille. Une méthode ambiante utilisant des catalyseurs triflimide métallique a produit des COFs bidimensionnels à liaison imine hautement cristallins en moins de 15 minutes avec des rendements à l'échelle du gramme. Ce processus plus court soutient la flexibilité de production pour le type de charpente dominant.
Les charpentes tridimensionnelles devraient se développer à un CAGR de 29,56 % de 2027 à 2032. Leurs voies de transport isotropes répondent aux limites de transport directionnel des structures bidimensionnelles empilées dans les applications d'électrolyte de batterie à l'état solide. L'Université de Tohoku a rapporté que son COF tridimensionnel TU-82-Fe a atteint une efficacité faradique de 88,1 % pour l'électrocatalyse nitrate-ammoniac en 2026. Une membrane COF tridimensionnelle de grande surface de 15 cm par 25 cm a également démontré des voies ioniques continues grâce à l'ingénierie interfaciale in situ. Les travaux sur la réduction de symétrie utilisant des blocs de construction à huit connexions visent à limiter l'interpénétration qui peut réduire le volume des pores et la surface spécifique.



Par chimie de liaison :
les COFs à liaison β-cétoenamine répondent à la stabilité opérationnelleLes COFs à liaison imine représentaient 35,67 % du chiffre d'affaires des COFs en 2026, la part la plus importante parmi les chimies de liaison. Leur position reflète une synthèse accessible, une flexibilité structurelle et une utilisation dans le stockage de gaz, la catalyse et l'administration de médicaments. L'approche au triflimide métallique a produit des COFs à liaison imine hautement cristallins à température ambiante sur plus de 15 topologies de charpentes. Ce processus réduit la charge historique d'une préparation lente et énergivore. Les COFs à base de triazine soutiennent la fixation du dioxyde de carbone et la détection grâce à leur haute teneur en azote, tandis que les COFs à liaison ester de boronate restent adaptés aux environnements secs et contrôlés. Les liaisons hydrazone, azine et imide servent des rôles optoélectroniques et à haute température en développement.
Les COFs à liaison β-cétoenamine devraient croître à un CAGR de 31,34 % de 2027 à 2032, le taux le plus élevé parmi les chimies de liaison. La tautomérisaton irréversible énol-céto produit des structures qui résistent aux conditions acides et à l'humidité. Cette stabilité répond à une limitation des charpentes à base d'imine dans les environnements opérationnels. Dans la recherche sur les batteries, les séparateurs COF à liaison β-cétoenamine ont montré un transfert de lithium-ion plus élevé et un cyclage stable. Une cathode COF à liaison β-cétoenamine intégrée au cobalt a délivré 1 556 mAh/g à 0,1C et a conservé 490,6 mAh/g après 2 000 cycles. Un composite nanotube apparenté a délivré une capacité en ions sodium de 567 mAh/g avec une rétention de 77 % après 3 000 cycles.
Par application :
la séparation des gaz soutient le chiffre d'affaires tandis que le stockage d'énergie se développeLe stockage et la séparation de gaz représentaient 40,34 % du chiffre d'affaires des COFs en 2026. Cette position reflète l'utilisation dans le captage du dioxyde de carbone, la purification de l'hydrogène et la séparation des hydrocarbures. Le programme de centres de test de 101 millions USD du Département américain de l'énergie soutient le passage des matériaux de laboratoire à la validation en installation pilote. Les catalyseurs COF ont également atteint une conversion d'épichlorhydrine de 98,7 % à 1 bar de pression de dioxyde de carbone dans des conditions sans métal dans une réaction sans solvant[2]. L'administration de médicaments reste à un stade précoce de commercialisation, mais bénéficie de capacités de chargement de médicaments allant jusqu'à 90 % en poids et d'une libération sensible aux stimuli. Un COF fonctionnalisé à l'acide folique transportant de la doxorubicine a montré une cytotoxicité plus forte que le médicament libre à des concentrations de dose plus faibles dans des lignées cellulaires de cancer colorectal.
Le stockage et la conversion d'énergie devraient croître à un CAGR de 32,87 % de 2027 à 2032. Les membranes COF peuvent répondre à la suppression des dendrites dans les anodes en métal de lithium et au transport sélectif des ions dans les chimies de batteries multivalentes. L'activité de brevets de CATL liée aux séparateurs de batteries COF indique que les travaux de qualification sont en cours avant une commercialisation plus large sur le marché des charpentes organiques covalentes. L'application optoélectronique a également été démontrée à travers des films COF cristallins flexibles pour les OLED. Ces films ont atteint une luminance de 1 424 cd/m² à des tensions de démarrage inférieures à 3 V. Des chercheurs de l'Institut des sciences de Tokyo ont également signalé des plateformes de mémoire non volatile à base de COF avec une durabilité thermique approchant 400°C.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 42,45 % du marché des charpentes organiques covalentes en 2026 et devrait croître à un CAGR de 31,63 % de 2027 à 2032. La Chine soutient cette position grâce à l'expansion des capacités soutenue par l'État et à un écosystème en développement de producteurs spécialisés. Une perspective du Journal of the American Chemical Society sur l'industrialisation des COFs a cité des preuves de voies de production sans solvant à l'échelle de la tonne. Le plan d'action IA + Nouveaux matériaux de Pékin et la bibliothèque de projets de matériaux avancés de Shanghai soutiennent la commercialisation des charpentes poreuses. Le Japon contribue par la recherche sur les membranes conductrices d'ions, tandis que l'activité de brevets COF liée aux batteries reflète l'intérêt régional pour les applications de stockage d'énergie.
Amérique du Nord
L'Amérique du Nord est la deuxième région consommatrice de COFs et abrite des institutions de recherche, des fournisseurs de produits chimiques de spécialité, des distributeurs et des développeurs d'applications. En 2025, le Département américain de l'énergie a alloué 101 millions USD pour soutenir les centres de test de captage du carbone et, en juin 2025, a sélectionné 15 millions USD pour des projets de stockage d'énergie et d'infrastructure critique. Un avis séparé de 2025 portait sur la fabricabilité du stockage d'énergie et la réduction des coûts. Ces programmes relient l'intention d'achat public aux incitations au développement pour les matériaux de captage du carbone et de stockage d'énergie.
Europe et autres régions
L'Europe est façonnée par la participation des entreprises chimiques et les conditions réglementaires régissant les matériaux avancés. En décembre 2025, BASF a confirmé la production à l'échelle industrielle de charpentes métal-organiques pour le captage du dioxyde de carbone et a noté des projets dans la déshumidification de l'air et la réduction des émissions industrielles. Le cadre de la Commission européenne sur la conception sûre et durable fournit une voie de conformité pour les matériaux avancés, basée sur des orientations sur l'évaluation du cycle de vie. L'Allemagne et les pays nordiques disposent d'infrastructures d'installations pilotes pouvant soutenir la validation des matériaux à charpente. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés à un stade précoce où l'intérêt académique se développe avant une infrastructure commerciale plus large. Le Brésil et l'Arabie saoudite sont des points d'entrée potentiels, car leurs bases pétrochimiques s'alignent sur les applications de séparation et de catalyse, avec l'amélioration de la validation et de l'économie des précurseurs.
Paysage concurrentiel
Concentration du Marché
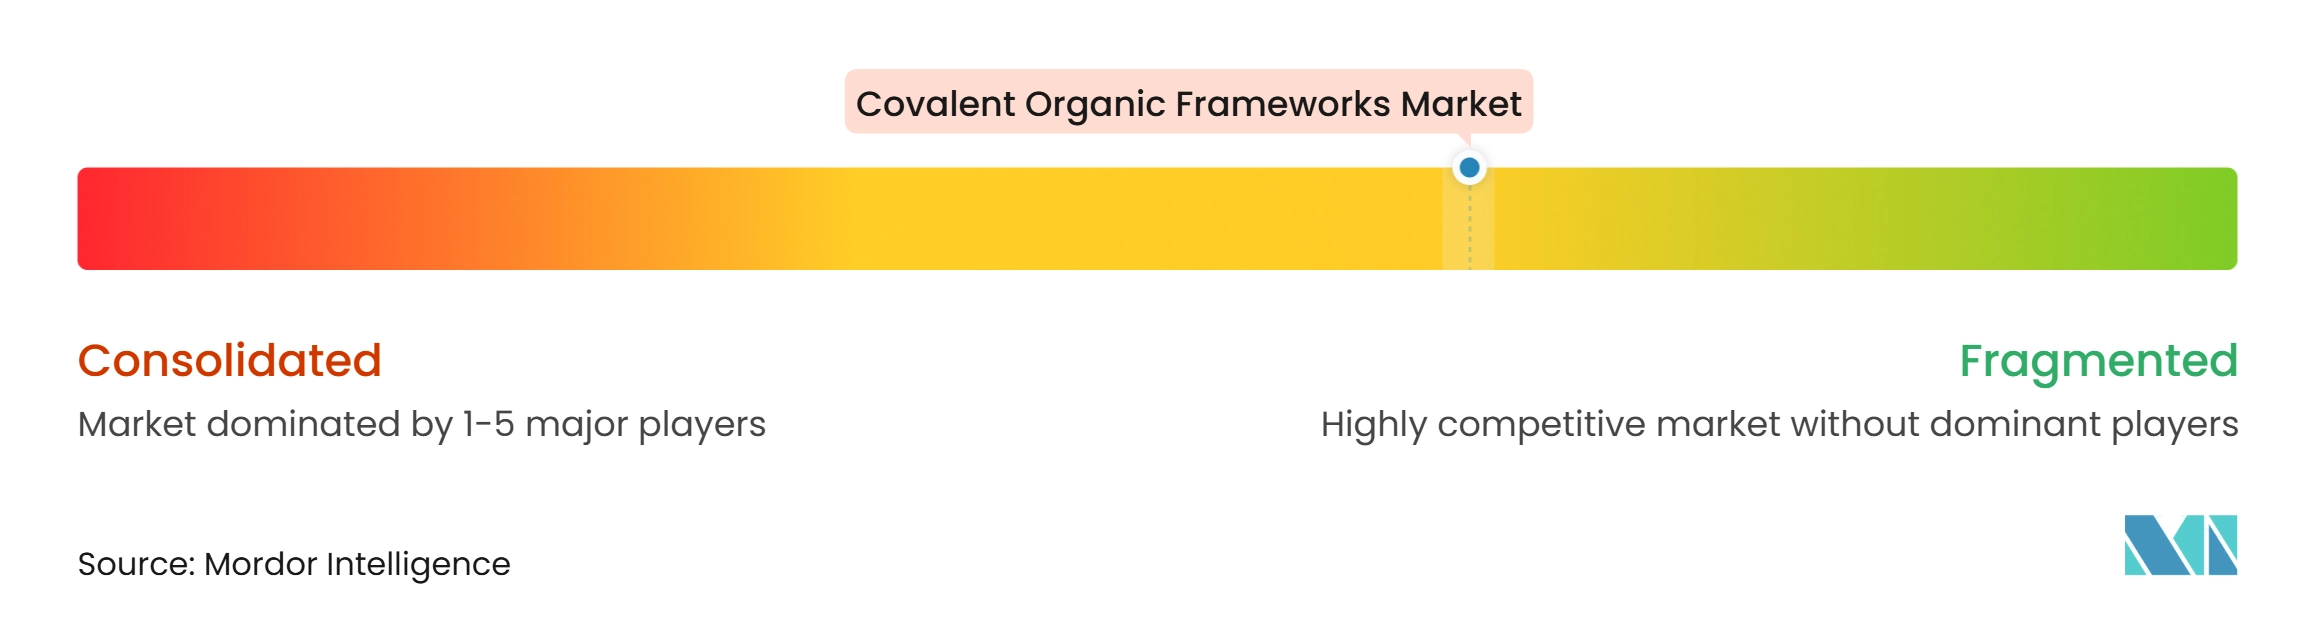
Le marché des charpentes organiques covalentes est modérément fragmenté, aucun producteur ne détenant plus d'une part à un chiffre moyen du chiffre d'affaires mondial. Les concurrents comprennent des producteurs dédiés de COFs tels que YOCOF Material, Lumtec et xfnano, ainsi que des entreprises de chimie de spécialité diversifiées telles que BASF, Evonik Industries, Merck KGaA et Arkema. Des distributeurs tels que Strem Chemicals et ACS Material servent les clients de recherche et de début de commercialisation. Les producteurs dédiés en Chine et à Taïwan bénéficient de voies de production sans solvant et mécanochimiques, tandis que les entreprises chimiques européennes se démarquent par leurs capacités d'ingénierie des applications et leurs relations clients établies dans les marchés de l'énergie, pharmaceutique et des procédés industriels.
En décembre 2025, BASF a confirmé la production à l'échelle industrielle de charpentes poreuses. En octobre 2025, Evonik a présenté des travaux sur les anodes de batteries stabilisées par COF lors de la journée Evonik de l'Université technique de Munich. YOCOF Material a contribué à une perspective de 2025 dans le Journal of the American Chemical Society sur l'industrialisation des COFs, co-rédigée avec le groupe de recherche d'Omar Yaghi, fournissant une feuille de route documentée pour la fabrication et la mise à l'échelle. Ces développements indiquent que la concurrence se déplace des matériaux de recherche vers l'ingénierie des applications et la production contrôlée, et ils soulignent l'importance croissante de la propriété intellectuelle et des connaissances en matière de procédés de fabrication.
Les domaines insuffisamment desservis comprennent les intermédiaires de diodes électroluminescentes organiques (OLED) à base de COF, les nanocarriers de qualité pharmaceutique avec contrôle de la taille des particules inférieure à 100 nm, et les membranes d'électrolyte de batterie à l'état solide nécessitant un approvisionnement à l'échelle de la tonne et une cristallinité cohérente. Les accords de développement académique-industrie restent une voie importante entre la recherche publiée et la qualification des procédés. Les brevets de séparateurs COF de CATL indiquent que les grands producteurs de batteries peuvent poursuivre le développement de matériaux indépendamment d'un seul fournisseur. Le programme national IA + matériaux de Pékin soutient l'utilisation de modèles atomiques à grande échelle dans la conception de nouveaux matériaux. L'activité dans les publications de chimie et la propriété intellectuelle liée aux batteries pointe vers une concurrence pour des formulations COF propriétaires. La mise à l'échelle de la production, plutôt que la nouveauté chimique seule, devient un différenciateur concurrentiel clé.
Leaders du secteur des charpentes organiques covalentes
-
ACS Material
-
Lumtec
-
YOCOF MATERIAL (SUZHOU) CO. LTD.
-
xfnano
-
Merck KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des charpentes organiques covalentes Entreprises couvertes dans ce rapport
- ACS Material
- April Scientific Inc.
- Arkema
- BASF
- DuPont
- Evonik Industries AG
- Lumtec
- Merck KGaA
- Mitsubishi Chemical Group Corporation
- Nanografi
- Strem Chemicals, Inc.
- Sumitomo Chemical Co., Ltd.
- Toray Industries, Inc.
- xfnano
- YOCOF MATERIAL (SUZHOU) CO. LTD.
Développements industriels récents dans Marché des charpentes organiques covalentes
- Février 2026 : L'Institut national japonais des sciences et technologies industrielles avancées (AIST) a publié des résultats sur des membranes de charpentes organiques covalentes conductrices d'ions (ICOF) directement synthétisées atteignant une conductivité de lithium-ion unique de 40 μS/cm² à température ambiante. Cela a établi un référentiel pour les électrolytes solides organiques ciblant les applications de batteries à l'état solide. L'institut a également lancé des recherches sur les membranes échangeuses de protons pour les piles à combustible à haute température en utilisant la même plateforme de charpentes organiques covalentes.
- Décembre 2025 : BASF a confirmé la production à l'échelle industrielle de charpentes métal-organiques à base de charpentes organiques covalentes pour le captage du CO₂, coïncidant avec l'annonce du prix Nobel. L'entreprise a mis en évidence des projets pilotes en cours pour la déshumidification de l'air et la réduction des émissions de carbone industrielles, confirmant que les matériaux à charpente poreuse sont passés de la démonstration au déploiement commercial dans les installations Verbund de BASF.
Portée du rapport mondial sur le marché des charpentes organiques covalentes
Les charpentes organiques covalentes (COFs) sont des polymères cristallins et poreux composés de blocs de construction organiques reliés par des liaisons covalentes fortes et directionnelles. Ces matériaux sont construits entièrement à partir d'éléments légers tels que le carbone, l'hydrogène, l'azote, l'oxygène et le bore, qui sont arrangés en unités structurelles répétitives bien définies.
Le marché des charpentes organiques covalentes est segmenté par type de produit, chimie de liaison, application et géographie. Par type de produit, le marché est segmenté en charpentes bidimensionnelles et charpentes tridimensionnelles. Par chimie de liaison, le marché est segmenté en COFs à liaison imine, COFs à liaison β-cétoenamine, COFs à liaison ester de boronate, COFs à liaison hydrazone, COFs à base de triazine et autres chimies de liaison. Par application, le marché est segmenté en stockage et séparation de gaz, catalyse et traitement, stockage et conversion d'énergie, administration de médicaments et applications biomédicales, optoélectronique et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les charpentes organiques covalentes dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Charpentes bidimensionnelles |
| Charpentes tridimensionnelles |
| COFs à liaison imine |
| COFs à liaison β-cétoenamine |
| COFs à liaison ester de boronate |
| COFs à liaison hydrazone |
| COFs à base de triazine |
| Autres chimies de liaison |
| Stockage et séparation de gaz |
| Catalyse et traitement |
| Stockage et conversion d'énergie |
| Administration de médicaments et applications biomédicales |
| Optoélectronique |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Charpentes bidimensionnelles | |
| Charpentes tridimensionnelles | ||
| Par chimie de liaison | COFs à liaison imine | |
| COFs à liaison β-cétoenamine | ||
| COFs à liaison ester de boronate | ||
| COFs à liaison hydrazone | ||
| COFs à base de triazine | ||
| Autres chimies de liaison | ||
| Par application | Stockage et séparation de gaz | |
| Catalyse et traitement | ||
| Stockage et conversion d'énergie | ||
| Administration de médicaments et applications biomédicales | ||
| Optoélectronique | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des charpentes organiques covalentes ?
La taille du marché des charpentes organiques covalentes était évaluée à 218,28 millions USD en 2026 et devrait croître de 278,72 millions USD en 2027 à 962,17 millions USD d'ici 2032, à un CAGR de 28,12 % au cours de la période de prévision (2027-2032).
Quelle chimie de liaison connaît la croissance la plus rapide ?
Les COFs à liaison β-cétoenamine devraient croître à un CAGR de 31,34 % jusqu'en 2032, car ils offrent une meilleure résistance à l'humidité et aux acides.
Pourquoi les COFs sont-ils pertinents pour le développement des batteries ?
Les membranes COF peuvent soutenir le transport ionique et la suppression des dendrites, tandis que le stockage et la conversion d'énergie devraient croître à un CAGR de 32,87 % jusqu'en 2032.
Quelle région est en tête de la demande de charpentes organiques covalentes ?
L'Asie-Pacifique détenait une part de 42,45 % en 2026 et devrait croître à un CAGR de 31,63 % jusqu'en 2032.