
Taille et part du marché des systèmes d'inspection par imagerie de matériaux composites
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 175.84 Millions de dollars américains |
| Taille du Marché (2031) | 309.49 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 11.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
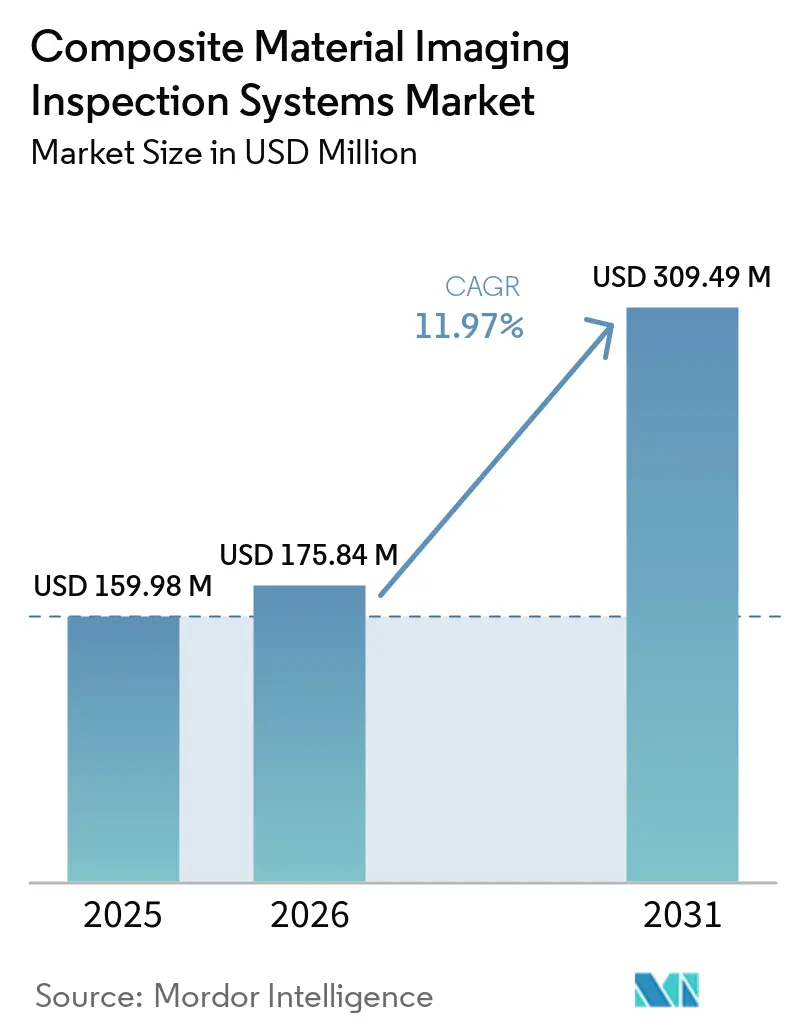
Analyse du marché des systèmes d'inspection par imagerie de matériaux composites par Mordor Intelligence
La taille du marché des systèmes d'inspection par imagerie de matériaux composites devrait passer de 159,98 millions USD en 2025 à 175,84 millions USD en 2026 et devrait atteindre 309,49 millions USD d'ici 2031 à un CAGR de 11,97 % sur la période 2026-2031.
Le marché des systèmes d'inspection par imagerie de matériaux composites est soutenu par l'utilisation plus large des stratifiés en polymère renforcé de fibres de carbone et en polymère renforcé de fibres de verre dans les équipements aérospatiaux, énergétiques et de transport. Le délaminage, la porosité sous-surfacique et le décollement par impact à faible vitesse ne sont pas détectables de manière fiable lors des examens de surface, ce qui rend l'imagerie volumétrique importante pour la détection et la caractérisation des défauts. Le marché des systèmes d'inspection par imagerie de matériaux composites nécessite une activité d'inspection récurrente pour chaque section de cellule composite, chaque pale d'éolienne et chaque récipient sous pression en service. Les achats s'orientent vers des plateformes combinant l'ultrasonique à réseau phasé, la thermographie et des enregistrements numériques traçables, à mesure que les conceptions de stratifiés deviennent plus complexes. Des changements de propriété récents ont également placé plusieurs portefeuilles d'inspection avancés au sein de groupes industriels plus importants à l'échelle mondiale, renforçant les attentes en matière d'intégration, de couverture des services et de support mondial.
Points clés du rapport
- Par technologie d'inspection, l'imagerie ultrasonique détenait 43,62 % de la part du marché des systèmes d'inspection par imagerie de matériaux composites en 2025, tandis que l'imagerie optique et laser devrait se développer à un CAGR de 14,83 % jusqu'en 2031.
- Par configuration du système, les systèmes portables et portatifs détenaient 36,84 % du marché des systèmes d'inspection par imagerie de matériaux composites en 2025, tandis que les systèmes en ligne devraient se développer à un CAGR de 15,62 % jusqu'en 2031.
- Par application, l'inspection de la qualité de fabrication et de production représentait 41,27 % de la taille du marché des systèmes d'inspection par imagerie de matériaux composites en 2025, tandis que l'inspection en service et la maintenance devraient se développer à un CAGR de 13,94 % jusqu'en 2031.
- Par utilisateur final, l'aérospatiale, la défense et l'espace détenaient 47,95 % du marché des systèmes d'inspection par imagerie de matériaux composites en 2025, tandis que l'énergie et l'électricité devraient se développer à un CAGR de 15,21 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 35,18 % du marché des systèmes d'inspection par imagerie de matériaux composites en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes d'inspection par imagerie de matériaux composites
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la teneur en matériaux composites dans les structures critiques pour la sécurité | +3.2% | Mondial | Long terme (≥ 4 ans) |
| Expansion de la production aérospatiale et des activités de MRO | +2.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Adoption de l'ultrasonique automatisé à réseau phasé et à réseau matriciel | +2.1% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Demande réglementaire d'inspection traçable des composites | +1.6% | Mondial, avec l'EASA et la FAA comme principales juridictions | Court terme (≤ 2 ans) |
| Cartographie en temps réel de la rigidité et localisation des défauts | +1.1% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Intégration du jumeau numérique pour les enregistrements de qualité des composites | +0.8% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la teneur en matériaux composites dans les structures critiques pour la sécurité
Les matériaux composites deviennent une base de conception dans les structures d'aéronefs certifiés plutôt qu'une caractéristique de performance limitée. Une teneur plus élevée en composites augmente la surface nécessitant une inspection volumétrique à chaque cycle de production. Un article de l'ECNDT 2026 a noté que les composites à matrice céramique en carbure de silicium dans les sections chaudes des moteurs aérospatiaux nécessitent des décisions traçables sur les défauts, car l'examen visuel ne fournit pas une documentation cohérente. Les nouvelles orientations de plis, les âmes sandwich et les assemblages hybrides métal-composite augmentent également la complexité de l'inspection. Le marché des systèmes d'inspection par imagerie de matériaux composites favorise donc les plateformes ultrasoniques et thermographiques intégrées capables d'évaluer des caractéristiques sous-surfaciques plus fines sur des géométries de stratifiés variables. Cette demande reste pertinente même lorsqu'un programme d'aéronef individuel connaît un ralentissement temporaire de la production.
Expansion de la production aérospatiale et des activités de MRO
Les programmes de livraison d'aéronefs sont restés actifs en 2024 et 2025, soutenant les cycles d'inspection dans les installations des équipementiers et sur les sites de maintenance, réparation et révision. La maintenance lourde nécessite des essais non destructifs complets des structures primaires et secondaires composites à des intervalles d'inspection prescrits. Les fabricants utilisent également des arrangements de plis plus complexes et des conceptions à âme sandwich pour répondre aux exigences de performance. Ces conceptions nécessitent une pénétration plus profonde et une résolution plus fine que les systèmes qualifiés pour les générations de stratifiés antérieures. L'accent mis sur les résultats documentés en cours de processus accroît la demande de systèmes produisant des enregistrements d'inspection numériques plutôt que des impressions C-scan interprétées par l'opérateur. Le marché des systèmes d'inspection par imagerie de matériaux composites en bénéficie car la portée de l'inspection par aéronef va au-delà d'un simple décompte des aéronefs livrés.
Adoption de l'ultrasonique automatisé à réseau phasé et à réseau matriciel
Les essais ultrasoniques automatisés à réseau phasé améliorent l'inspection des structures composites présentant des délaminages, de la porosité et des dommages par impact. Le traitement par capture de matrice complète et méthode de focalisation totale améliore les performances d'imagerie pour les composants courbes et à épaisseur variable. Un article de l'ECNDT 2026 a décrit l'inspection ultrasonique robotisée automatisée en passe unique de membres composites aérospatiaux allongés. Les sondes à réseau matriciel peuvent réduire le nombre de passes de balayage indexées requises pour les géométries complexes. Cela réduit le temps d'inspection et soutient l'inspection automatisée à des volumes de production plus faibles. Le marché des systèmes d'inspection par imagerie de matériaux composites voit par conséquent une opportunité de remplacement des systèmes ultrasoniques à élément unique hérités dans les opérations de production et de maintenance aérospatiales.
Demande réglementaire d'inspection traçable des composites
Les enregistrements d'inspection traçables deviennent plus importants dans la qualification des composites et la gestion du cycle de vie. La norme ISO 8203-4:2025 a établi des exigences pour les essais non destructifs par shearographie laser hors plan des composites polymères renforcés de fibres, y compris les stratifiés monolithiques et sandwich. La norme donne aux ingénieurs d'inspection une base documentée pour qualifier la shearographie dans les applications de production et en service. La circulaire consultative FAA AC 20-107B et l'AMC 20-29 de l'EASA continuent de fournir le cadre d'évaluation des structures et réparations d'aéronefs composites.[1]Agence de l'Union européenne pour la sécurité aérienne, "AMC 20-29 Structures d'aéronefs composites," Agence de l'Union européenne pour la sécurité aérienne, easa.europa.eu Ces cadres maintiennent un niveau de base d'activité d'imagerie dans les flottes d'aéronefs. Le marché des systèmes d'inspection par imagerie de matériaux composites récompense donc les fournisseurs qui proposent des pistes d'audit d'étalonnage et des sorties numériques conformes aux réglementations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé des cellules d'imagerie automatisées | -1.7% | Mondial, plus aigu en Asie-Pacifique et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Pénurie de personnel qualifié en END composite | -1.3% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Étalonnage complexe pour les structures composites épaisses et courbes | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Voies de certification limitées pour l'inspection assistée par IA | -0.6% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé des cellules d'imagerie automatisées
Les portiques d'inspection composite entièrement automatisés et les cellules de balayage robotisées nécessitent des engagements en capital de plusieurs millions de dollars. Cela est particulièrement restrictif pour les fournisseurs de rang 2 et rang 3 avec des volumes de production plus faibles. Le coût total va au-delà du matériel pour inclure les logiciels de trajectoire de balayage adaptatifs, les bibliothèques d'artefacts d'étalonnage, les contrôles environnementaux et les modifications des installations. Chaque géométrie de pièce distincte peut également nécessiter des fixations personnalisées, ce qui augmente le coût effectif pour les fournisseurs disposant de portefeuilles de pièces diversifiés. Ces aspects économiques ralentissent le passage de l'inspection manuelle aux plateformes automatisées en Asie-Pacifique et au Moyen-Orient. Le marché des systèmes d'inspection par imagerie de matériaux composites peut offrir des opportunités plus accessibles aux fournisseurs proposant des modèles d'achat modulaires ou basés sur la location.
Pénurie de personnel qualifié en END composite
L'American Society for Nondestructive Testing a révisé la norme SNT-TC-1A en avril 2025 pour reconnaître les méthodes numériques et assistées par IA dans son cadre de qualification du personnel.[2]American Society for Nondestructive Testing, "SNT-TC-1A Qualification et certification du personnel en essais non destructifs, révision 2025," American Society for Nondestructive Testing, asnt.org La révision couvre des méthodes incluant l'ultrasonique à réseau phasé avec capture de matrice complète et traitement par méthode de focalisation totale. La certification des structures composites nécessite encore 120 à 160 heures de formation documentée et des examens écrits. Les opérateurs de maintenance ne peuvent pas augmenter leur capacité en achetant uniquement des équipements, car les cellules automatisées nécessitent des opérateurs qualifiés et une vérification de niveau II. La pénurie peut limiter l'utilisation des systèmes et réduire la confiance des clients dans l'ajout de plateformes d'inspection. Les fournisseurs répondent avec des logiciels d'assistance à l'opérateur, de signalement des défauts, d'aide à la décision et des flux de travail d'étalonnage simplifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'inspection : l'ultrasonique mène la demande tandis que les méthodes optiques s'accélèrent
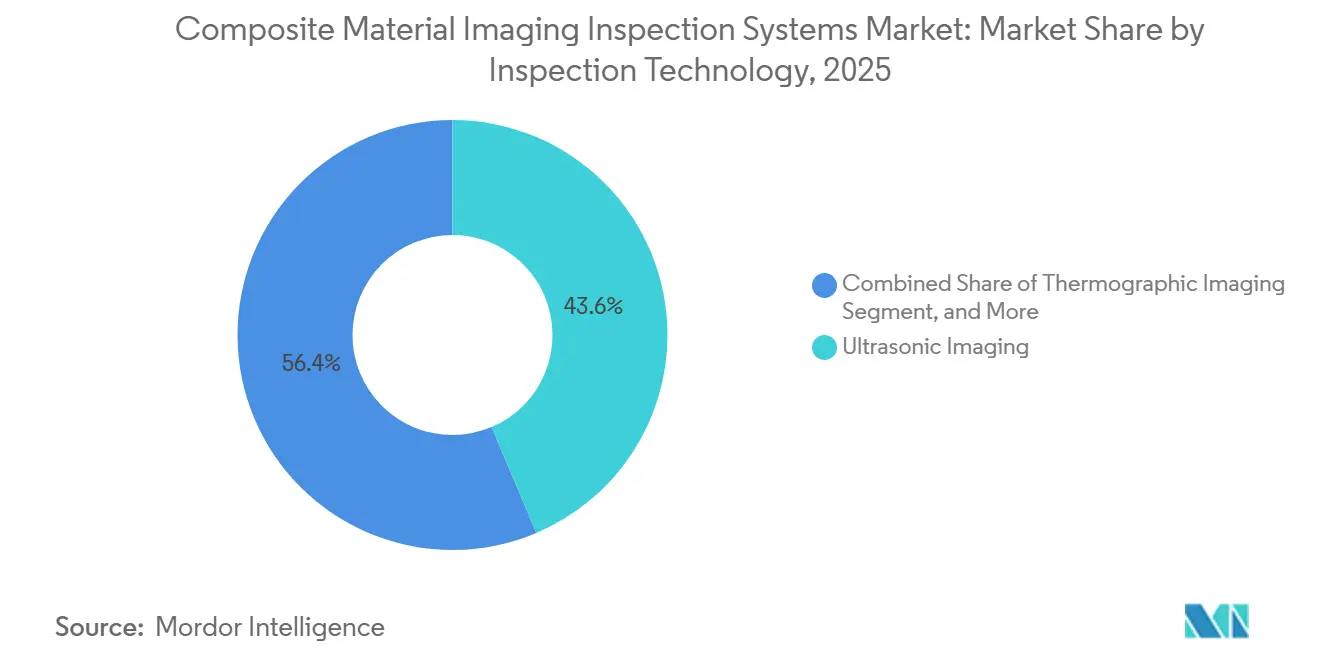
L'imagerie ultrasonique détenait 43,62 % de la part du marché des systèmes d'inspection par imagerie de matériaux composites en 2025 et est restée la principale méthode d'identification du délaminage, de la porosité et des dommages par impact dans les stratifiés PRFC et PRFV. Les essais ultrasoniques à réseau phasé avec capture de matrice complète et traitement par méthode de focalisation totale sont largement utilisés pour la qualification des composites. Un article de l'ECNDT 2026 a démontré une inspection ultrasonique robotisée automatisée en passe unique pour les membres structuraux composites allongés. L'approche peut réduire le temps de balayage pour les revêtements d'ailes, les lisses et les longerons de pales de rotor. L'imagerie thermographique traite la détection du décollement sur de grands panneaux et de l'écrasement d'âme là où une couverture sans contact est utile. L'imagerie radiographique et la tomographie calculée sont utilisées pour la cartographie volumétrique des vides dans les trous de fixation critiques pour le vol, les régions d'éclissage et les composants de section chaude en composite à matrice céramique.
L'imagerie optique et laser devrait se développer à un CAGR de 14,83 % jusqu'en 2031. La norme ISO 8203-4:2025 définit une méthode internationale pour la shearographie laser des composites polymères renforcés de fibres. La méthode offre une couverture sans contact sur de grandes surfaces avec un accès unilatéral pour les panneaux courbes tels que les baies de fuselage et les carénages de nacelle. Des recherches publiées en 2026 ont montré que l'analyse de carte de phase filtrée améliorait la détection des dommages par impact sur les PRFC en shearographie laser. Les réseaux à courants de Foucault et la fusion de données multisenseurs continuent de servir les inspections spécialisées des interfaces métal-composite collées. Cette combinaison de normes, d'analyse du signal et de demande d'inspection des pales soutient une utilisation plus large des méthodes optiques dans le secteur des systèmes d'inspection par imagerie de matériaux composites.


Par configuration du système : les systèmes portables mènent tandis que l'automatisation en ligne se développe
Les systèmes portables et portatifs détenaient 36,84 % du marché des systèmes d'inspection par imagerie de matériaux composites en 2025. Ils sont importants dans les environnements de maintenance où les portiques fixes ne peuvent pas accéder à la pièce. Les détecteurs à réseau phasé portables et les caméras de shearographie portatives soutiennent également le travail sur le terrain dans les secteurs de l'énergie éolienne, maritime et des infrastructures civiles. Les systèmes de paillasse et de laboratoire servent à la recherche sur les matériaux et aux travaux de caractérisation des dommages. Les plateformes ultrasoniques compactes en mode squirter soutiennent les essais de haute précision dans les installations disposant d'un espace au sol limité. Les systèmes automatisés et fixes soutiennent les cellules de production dédiées pour des pièces telles que les revêtements d'ailes, les panneaux de fuselage et les pales de rotor.
Les systèmes d'inspection en ligne devraient se développer à un CAGR de 15,62 % jusqu'en 2031. Ces systèmes placent des capteurs d'imagerie directement dans les lignes de placement automatisé de fibres et de moulage par transfert de résine. Les fabricants peuvent alors identifier les erreurs de drapage, la porosité et les inclusions de corps étrangers avant que la consolidation du stratifié ne soit terminée. Une collaboration impliquant Adaptix Ltd., l'Université de Cranfield et l'Aerospace Technology Institute a démontré la tomographie numérique avec la robotique pour une inspection 3D par rayons X évolutive au stade de la préforme composite.[3]Aerospace Technology Institute, "END en cours de processus pour les composites aérospatiaux - Collaboration entre Adaptix et l'Université de Cranfield," Aerospace Technology Institute, ati.org.uk Une inspection plus précoce peut réduire les retouches après durcissement et les exigences d'inspection répétées. Le secteur des systèmes d'inspection par imagerie de matériaux composites évalue donc les systèmes en ligne sur les coûts du cycle de vie plutôt que sur le seul coût en capital initial.
Par application : l'inspection de fabrication domine tandis que la demande en service se développe
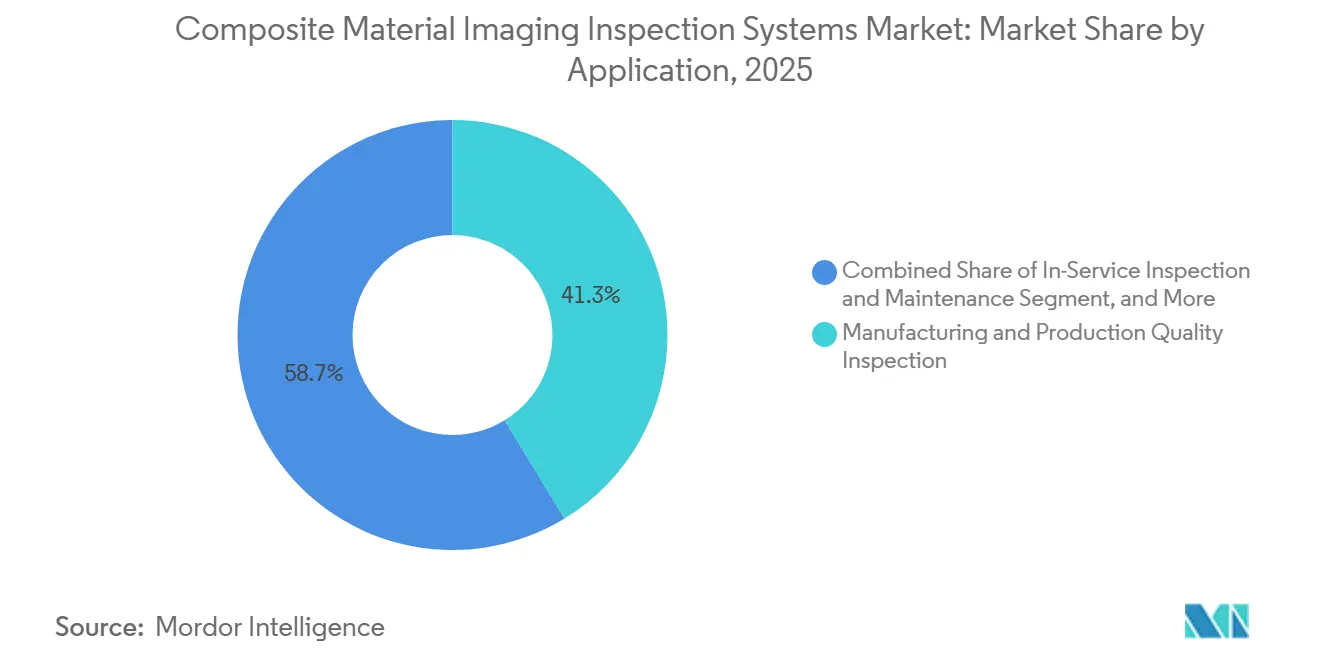
L'inspection de la qualité de fabrication et de production représentait 41,27 % de la taille du marché des systèmes d'inspection par imagerie de matériaux composites en 2025. Les programmes d'aéronefs certifiés nécessitent une inspection volumétrique des pièces composites structurales primaires avant l'assemblage en aval. Les décisions d'acceptation couvrent la teneur en vides, l'étendue du délaminage et l'alignement des plis. La recherche, le développement et la caractérisation des matériaux restent importants à mesure que les stratifiés thermoplastiques, les composites à matrice céramique et les assemblages hybrides métal-composite progressent vers la qualification de production. La vérification des réparations et remises en état nécessite des méthodes d'inspection qualifiées pour des types de réparation et des configurations structurales particuliers. Les directives de la FAA et de l'EASA continuent de soutenir cette demande d'inspection récurrente dans les réseaux de maintenance.
L'inspection en service et la maintenance dans le marché des systèmes d'inspection par imagerie de matériaux composites devraient se développer à un CAGR de 13,94 % jusqu'en 2031. La base installée de structures composites atteint un stade opérationnel plus mature. Les pratiques de maintenance évoluent également des intervalles d'inspection fixes vers des approches basées sur l'état. Le projet AIRPASS a démontré l'utilisation du positionnement de caméra par Structure from Motion pour relier les résultats des essais non destructifs aux jumeaux numériques structuraux des aéronefs. Des liens persistants entre les résultats d'inspection et la géométrie des composants peuvent soutenir le suivi de la fatigue sur le cycle de vie. Les systèmes avec des sorties numériques interopérables peuvent donc offrir plus de valeur que les plateformes qui s'appuient sur des enregistrements papier ou des formats logiciels fermés.
Par utilisateur final : l'aérospatiale mène tandis que l'énergie prend de l'élan
L'aérospatiale, la défense et l'espace détenaient 47,95 % de la demande de 2025, soutenues par les exigences d'inspection composite certifiées et une base dense de cellules automatisées dans les installations des maîtres d'œuvre. Les revêtements de cellules militaires, les pales de giravions et les sections de missiles peuvent nécessiter des équipements de spécification supérieure pour satisfaire aux exigences de qualification des programmes. Les récipients sous pression à enroulement composite et les structures primaires en carbone composite étendent également les besoins d'inspection aux programmes de satellites et de lanceurs. L'automobile et le transport, la fabrication industrielle, le maritime et les infrastructures, ainsi que la recherche et les essais restent des groupes d'utilisateurs finaux plus petits mais pertinents. L'utilisation automobile des pièces structurales en PRFC est en augmentation, bien que la normalisation de l'inspection reste moins mature que la pratique aérospatiale. Ces applications élargissent la base adressable pour le marché des systèmes d'inspection par imagerie de matériaux composites.
L'énergie et l'électricité dans le marché des systèmes d'inspection par imagerie de matériaux composites devraient se développer à un CAGR de 15,21 % jusqu'en 2031. Les pales d'éoliennes nécessitent une inspection pour le délaminage, le décollement des joints adhésifs et l'érosion du bord d'attaque. Une revue scientifique de 2026 a constaté que le balayage ultrasonique robotisé combiné à l'imagerie thermographique et optique montée sur drone peut traiter une plus large gamme de défauts de pales qu'une seule méthode.[4]Avancées, défis et recommandations pour les technologies d'essais non destructifs pour les dommages des pales d'éoliennes, "Une revue," Sensors, mdpi.com Les pales de turbines et les pièces aérospatiales impliquent toutes deux des stratifiés sandwich épais et des surfaces courbes. Les opérateurs éoliens ont historiquement utilisé des équipements plus simples à des prix inférieurs à ceux des programmes aérospatiaux. Les fournisseurs qui adaptent les systèmes à réseau phasé avec des boîtiers robustes et des formats compatibles avec les drones peuvent répondre à cette évolution des exigences d'inspection sur le terrain.
Analyse géographique
L'Amérique du Nord détenait 35,18 % de la demande régionale de 2025. La région bénéficie de la concentration des maîtres d'œuvre aérospatiaux américains, des programmes de maintien en condition opérationnelle du Département de la Défense et d'un important réseau commercial de maintenance, réparation et révision. Le Canada contribue par sa chaîne d'approvisionnement aérospatiale de rang 1, notamment les programmes de composites structuraux et les centres d'essais de moteurs. Le Mexique développe un corridor de fabrication de composites dans ses États du nord, ce qui soutient la demande de systèmes portables et semi-automatisés à proximité des installations de production.
L'Europe était la deuxième zone régionale au sein du marché des systèmes d'inspection par imagerie de matériaux composites, ancrée par le système industriel d'Airbus en Allemagne, en France, au Royaume-Uni et en Espagne. Les travaux sur les structures Airbus à Hambourg et les opérations de Premium Aerotec soutiennent les achats d'imagerie ultrasonique en Allemagne. La chaîne d'approvisionnement composite du Royaume-Uni, notamment les systèmes de soufflantes Rolls-Royce et les structures d'ailes GKN Aerospace, soutient la demande de plateformes portables et semi-automatisées. Le Moyen-Orient investit dans des infrastructures de maintenance aérospatiale nationales en Arabie saoudite et aux Émirats arabes unis, créant des opportunités pour les systèmes portables desservant les flottes de gros-porteurs.
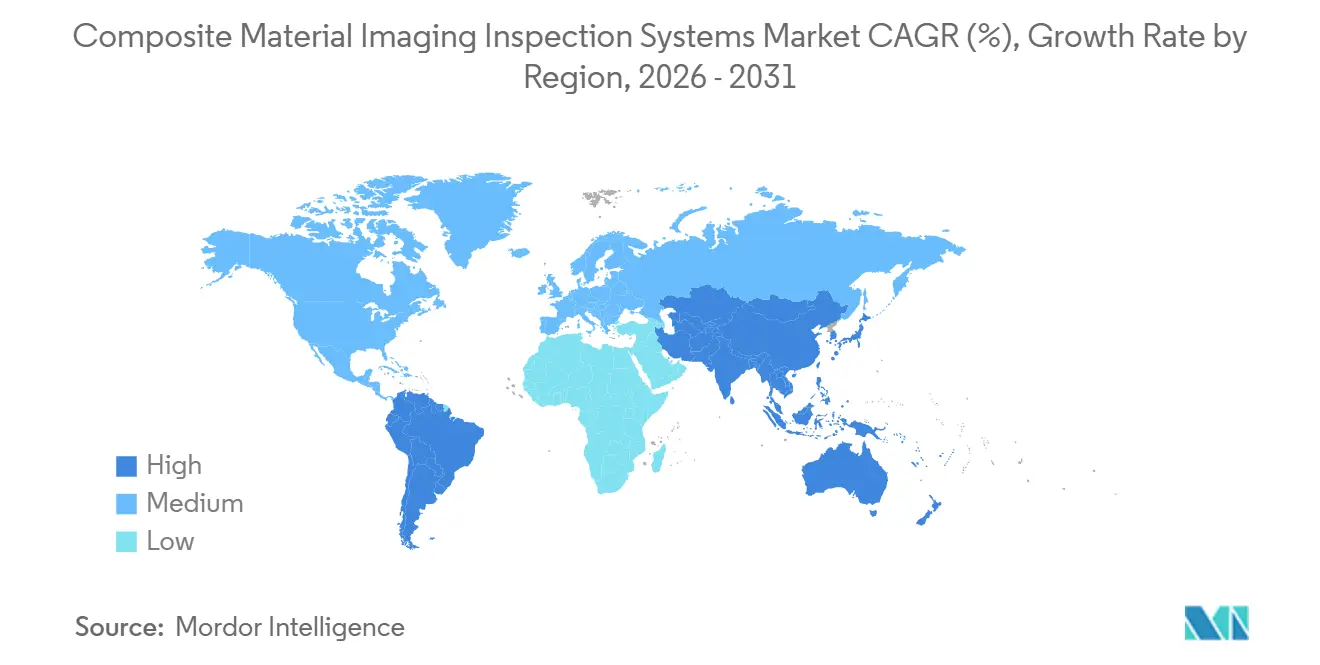
L'Asie-Pacifique devrait se développer à un CAGR de 14,67 % jusqu'en 2031. La Chine, l'Inde, le Japon et la Corée du Sud développent la fabrication nationale de composites et les programmes aérospatiaux. Les programmes COMAC de la Chine et la production de composants associée augmentent la demande d'infrastructures capables de traçabilité répondant aux exigences AS9100 Rev D. L'Inde combine des programmes composites militaires, un secteur de maintenance commerciale en croissance et une activité éolienne en hausse. Les travaux du Japon sur les sections de fuselage composite du Boeing 787 et les programmes de défense de la Corée du Sud ajoutent une demande supplémentaire. L'Afrique reste un domaine en phase initiale centré sur la maintenance aérospatiale sud-africaine, tandis que les installations d'énergie éolienne pourraient renforcer la demande plus tard dans la période de prévision.

Paysage concurrentiel
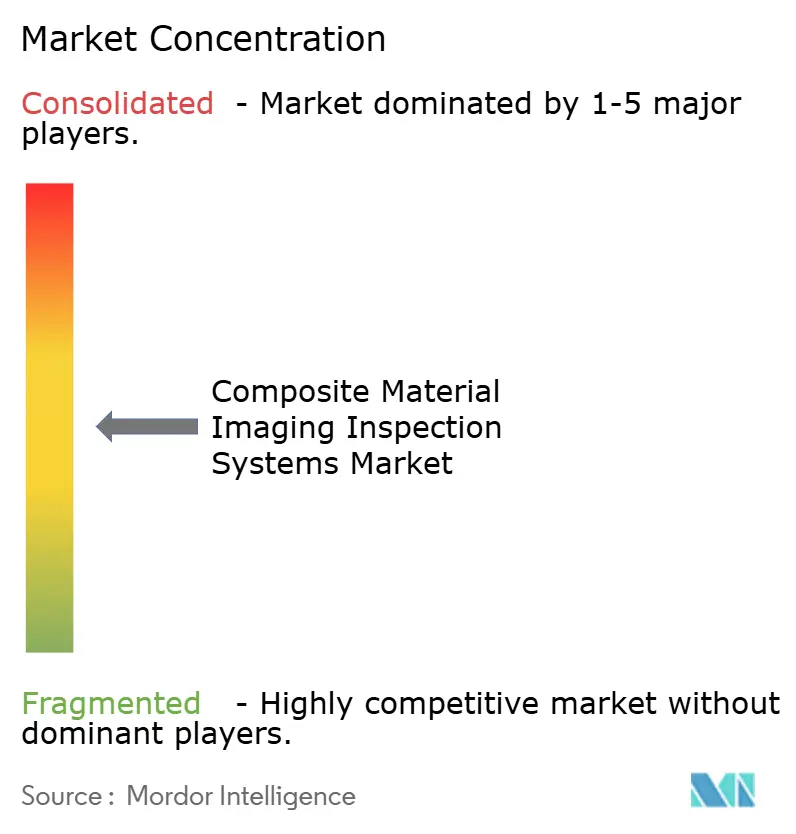
Le marché des systèmes d'inspection par imagerie de matériaux composites est modérément fragmenté entre un petit groupe de fournisseurs mondiaux, tandis que des spécialistes régionaux se font concurrence par la personnalisation, le débit et l'alignement avec les exigences des équipementiers. Wabtec a finalisé l'acquisition de la division Inspection Technologies d'Evident en juillet 2025 pour 1,78 milliard USD. ESAB a finalisé son acquisition d'Eddyfi Technologies en juin 2026. Baker Hughes a annoncé la vente de Waygate Technologies à Hexagon en avril 2026 pour 1,45 milliard USD, avec une clôture attendue au second semestre 2026.
Les organisations mères plus importantes peuvent élever les attentes des clients en matière d'intégration logicielle, de portée des services et de support technique. TecScan Systems, Dolphitech et ScanMaster Systems conservent des positions différenciées grâce à une architecture système spécifique à l'application et à une documentation de qualification. Le marché des systèmes d'inspection par imagerie de matériaux composites présente un axe de développement actif sur l'inspection ultrasonique automatisée pour les composants composites allongés. Un dépôt de brevet de 2026 a décrit un système robotisé en passe unique utilisant des réseaux phasés en écho d'impulsion et une méthode à bulles pour cette application. Le domaine se sépare entre les acteurs établis qui se développent par acquisitions et les challengers qui utilisent des logiciels de balayage adaptatifs et des architectures modulaires.
TecScan a présenté des travaux au CANCOM 2026 sur la correction CAO et les approches d'inspection 3D adaptatives pour les pièces composites courbes et à épaisseur variable. Ces travaux visaient à étendre la précision de l'imagerie automatisée aux géométries courbes et à épaisseur variable qui nécessitaient historiquement une inspection manuelle ou semi-automatisée. Ils ont également abordé la correction CAO et l'interprétation améliorée des C-scans pour les flux de travail de qualification spécifiques aux applications dans les programmes de production aérospatiale. Des opportunités sous-exploitées subsistent dans l'inspection en cours de processus pour les composites thermoplastiques, qui diffèrent des stratifiés thermodurcissables en termes de ténacité, de modes de défaillance et de besoins d'inspection des joints soudés. L'imagerie portable in situ pour les pales d'éoliennes et les structures marines offshore est une autre opportunité car la surface d'inspection augmente plus rapidement que l'adoption d'équipements prêts pour le terrain. Les actes de l'EWSHM 2026 ont également documenté des travaux sur les données d'inspection compatibles avec les jumeaux numériques pour les structures d'aéronefs. Le marché des systèmes d'inspection par imagerie de matériaux composites est de plus en plus en concurrence sur la capacité à relier les résultats d'inspection aux modèles de cycle de vie après la vente initiale de l'équipement.
Leaders du secteur des systèmes d'inspection par imagerie de matériaux composites
Baker Hughes Company
Evident Corporation
Eddyfi Technologies Inc.
Zetec, Inc.
TecScan Systems Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : ESAB Corporation a finalisé son acquisition d'Eddyfi Technologies, intégrant l'un des principaux fournisseurs d'instrumentation END avancée et d'inspection robotisée dans le portefeuille industriel d'ESAB. Les capacités d'Eddyfi couvrent l'ultrasonique à réseau phasé, la surveillance à distance automatisée et la robotique dans les secteurs aérospatial, de la défense, du nucléaire et des infrastructures, au service de plus de 110 pays. L'acquisition positionne ESAB pour offrir des solutions de flux de travail intégrées de la fabrication à l'inspection aux fabricants de structures composites.
- Avril 2026 : Baker Hughes a annoncé la vente de Waygate Technologies à Hexagon pour 1,45 milliard USD en espèces, sous réserve de l'approbation réglementaire attendue au second semestre 2026. Le portefeuille de Waygate couvre l'ultrason, la radiographie et l'inspection visuelle à distance pour l'aérospatiale, l'énergie et la fabrication industrielle. Il s'intégrera aux plateformes de mesure de précision et d'analyse CT d'Hexagon, créant une offre combinée de métrologie et d'END avec des implications matérielles pour les achats de CT composite et d'inspection ultrasonique automatisée.
- Avril 2026 : Waygate Technologies et GE Aerospace ont déployé des modèles d'inspection dirigée par menu automatisés pour les inspections par boréscopie des moteurs GEnx-1B et GEnx-2B, construits sur leur accord de développement technologique conjoint, standardisant et automatisant les flux de travail d'inspection des composants de moteurs composites et métalliques dans les programmes de maintenance des moteurs commerciaux de GE Aerospace.
- Juillet 2025 : Wabtec Corporation a finalisé l'acquisition de la division Inspection Technologies d'Evident pour 1,78 milliard USD, absorbant un leader mondial de l'inspection ultrasonique à réseau phasé et de l'inspection visuelle à distance pour les structures aérospatiales dans l'activité Digital Intelligence de Wabtec.


Portée du rapport mondial sur le marché des systèmes d'inspection par imagerie de matériaux composites
Les systèmes d'inspection par imagerie de matériaux composites désignent les ensembles spécialisés matériel-logiciel utilisés pour examiner et évaluer les structures renforcées de fibres (telles que la fibre de carbone, la fibre de verre et les panneaux en nid d'abeilles) sans les endommager. Étant donné que les composites modernes sont construits à partir de couches de fibres tissées maintenues ensemble par de la résine, ils ne bloquent ni ne transmettent l'énergie de manière uniforme comme les métaux traditionnels.
Le rapport sur le marché des systèmes d'inspection par imagerie de matériaux composites est segmenté par technologie d'inspection (imagerie ultrasonique, imagerie thermographique, imagerie optique et laser, imagerie radiographique, et autres technologies d'imagerie), configuration du système (systèmes portables et portatifs, systèmes de paillasse et de laboratoire, systèmes d'inspection automatisés et fixes, et systèmes d'inspection en ligne), application (inspection de la qualité de fabrication et de production, inspection en service et maintenance, vérification des réparations et remises en état, recherche, développement et caractérisation des matériaux, et autres applications), utilisateur final (aérospatiale, défense et espace, automobile et transport, énergie et électricité, fabrication industrielle, maritime et infrastructures, recherche et essais, et autres utilisateurs finaux), et géographie (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Imagerie ultrasonique |
| Imagerie thermographique |
| Imagerie optique et laser |
| Imagerie radiographique |
| Autres technologies d'imagerie |
| Systèmes portables et portatifs |
| Systèmes de paillasse et de laboratoire |
| Systèmes d'inspection automatisés et fixes |
| Systèmes d'inspection en ligne |
| Inspection de la qualité de fabrication et de production |
| Inspection en service et maintenance |
| Vérification des réparations et remises en état |
| Recherche, développement et caractérisation des matériaux |
| Autres applications |
| Aérospatiale, défense et espace |
| Automobile et transport |
| Énergie et électricité |
| Fabrication industrielle |
| Maritime et infrastructures |
| Recherche et essais |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| ASEAN | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par technologie d'inspection | Imagerie ultrasonique | |
| Imagerie thermographique | ||
| Imagerie optique et laser | ||
| Imagerie radiographique | ||
| Autres technologies d'imagerie | ||
| Par configuration du système | Systèmes portables et portatifs | |
| Systèmes de paillasse et de laboratoire | ||
| Systèmes d'inspection automatisés et fixes | ||
| Systèmes d'inspection en ligne | ||
| Par application | Inspection de la qualité de fabrication et de production | |
| Inspection en service et maintenance | ||
| Vérification des réparations et remises en état | ||
| Recherche, développement et caractérisation des matériaux | ||
| Autres applications | ||
| Par utilisateur final | Aérospatiale, défense et espace | |
| Automobile et transport | ||
| Énergie et électricité | ||
| Fabrication industrielle | ||
| Maritime et infrastructures | ||
| Recherche et essais | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection par imagerie de matériaux composites ?
Le secteur est projeté à 175,84 millions USD en 2026 et devrait atteindre 309,49 millions USD d'ici 2031 à un CAGR de 11,97 %. Sa base de demande comprend les structures aérospatiales certifiées, les pales d'éoliennes et les récipients sous pression nécessitant une détection des défauts sous-surfaciques et des résultats d'inspection documentés.
Quelle technologie d'inspection a mené la demande en 2025 ?
L'imagerie ultrasonique a mené avec 43,62 % de la demande de 2025 car elle est largement utilisée pour inspecter le délaminage, la porosité et les dommages par impact dans les stratifiés composites. Les essais à réseau phasé avec capture de matrice complète et traitement par méthode de focalisation totale soutiennent également l'évaluation des composants courbes et à épaisseur variable.
Quelle configuration de système se développe le plus rapidement ?
Les systèmes en ligne devraient se développer à un CAGR de 15,62 % jusqu'en 2031, les fabricants plaçant des capteurs d'imagerie dans les lignes de placement automatisé de fibres et de moulage par transfert de résine. Cela permet de détecter les erreurs de drapage, la porosité et les inclusions de corps étrangers avant la consolidation du stratifié et les retouches après durcissement.
Quelle application représentait la plus grande part en 2025 ?
L'inspection de la qualité de fabrication et de production représentait 41,27 % de la demande de 2025, soutenue par les exigences d'inspection certifiées pour les structures composites primaires. La teneur en vides, l'étendue du délaminage et l'alignement des plis doivent être évalués avant que les pièces ne passent à l'assemblage en aval.
Pourquoi l'énergie et l'électricité est-il un segment d'utilisateurs finaux en expansion rapide ?
L'énergie et l'électricité devrait se développer à un CAGR de 15,21 % jusqu'en 2031 car les pales d'éoliennes nécessitent une inspection pour le délaminage, le décollement des joints adhésifs et l'érosion. Le balayage ultrasonique robotisé et les systèmes thermographiques et optiques montés sur drone peuvent traiter différents types de défauts au cours du cycle de vie des pales.
Quelle région devrait se développer le plus rapidement jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,67 % jusqu'en 2031, soutenue par les programmes de fabrication de composites en Chine, en Inde, au Japon et en Corée du Sud. L'Inde combine des travaux composites militaires, une activité de maintenance commerciale et une demande en énergie éolienne, tandis que les programmes de la Chine nécessitent des infrastructures d'inspection capables de traçabilité.
Dernière mise à jour de la page le:



