
Taille et part du marché des accessoires de vélo
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2027 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.43 Milliards de dollars |
| Taille du Marché (2032) | 14.30 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des accessoires de vélo par Mordor Intelligence
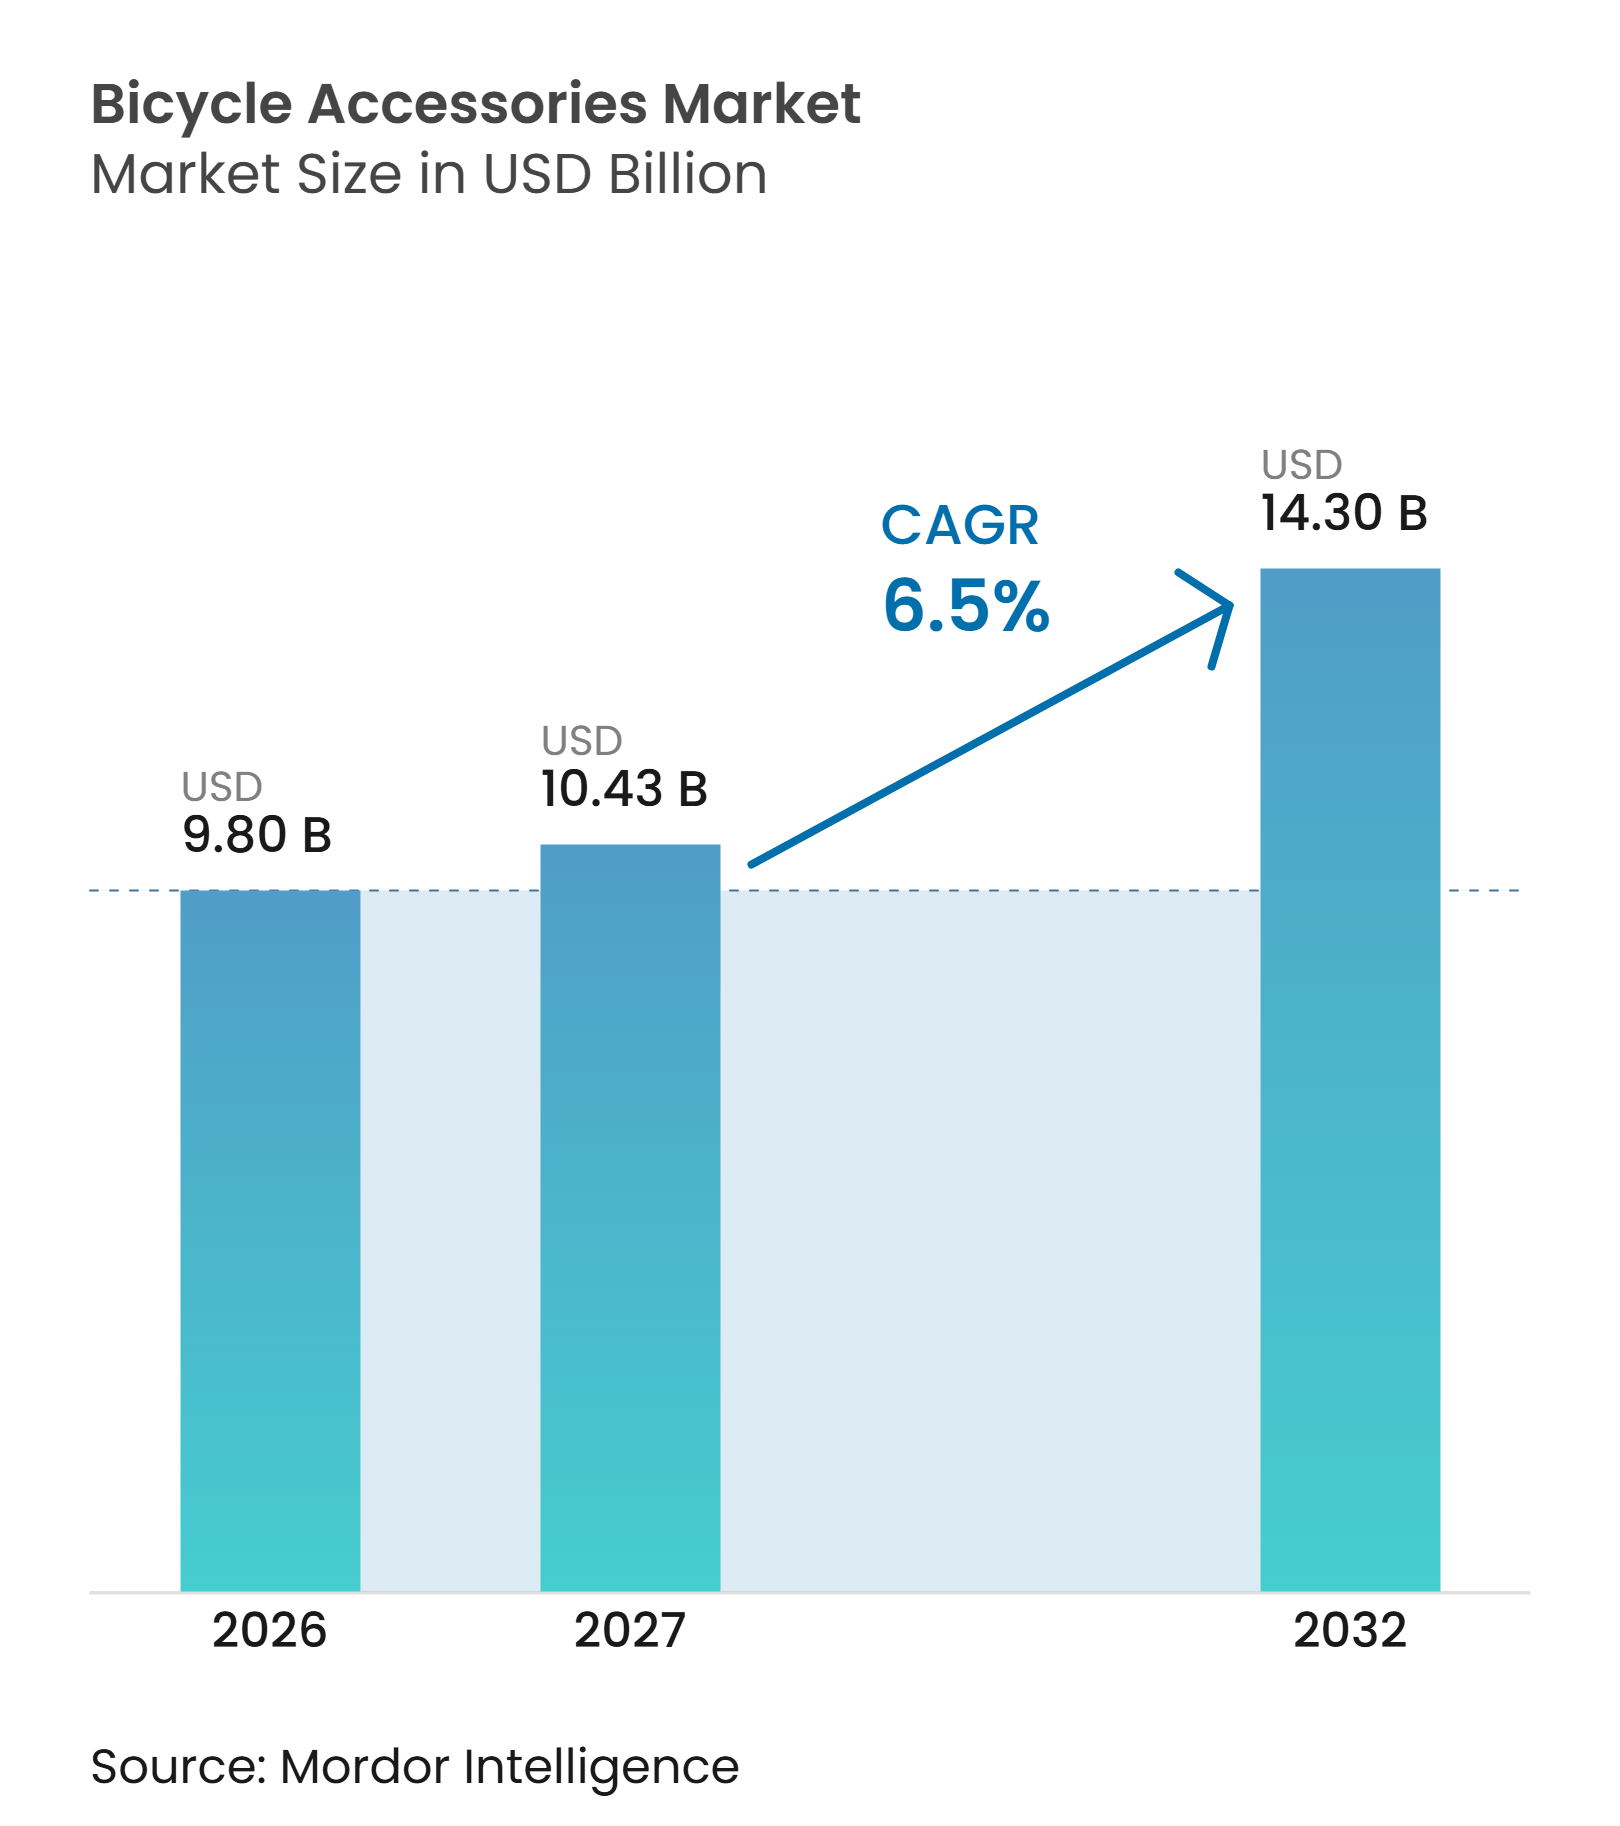
La taille du marché des accessoires de vélo devrait augmenter de 9,8 milliards USD en 2026 à 10,43 milliards USD en 2027 et atteindre 14,3 milliards USD d'ici 2032, avec un CAGR de 6,50% sur la période 2027–2032. La croissance est soutenue par l'adoption croissante du vélo pour les déplacements urbains, le fitness, le sport et les activités récréatives, ainsi que par les investissements croissants dans les infrastructures cyclables et le transport durable. Les casques représentent le plus grand segment de produits, représentant 28,11% du marché en 2026, reflétant l'importance croissante accordée à la sécurité des cyclistes et à la prévention des accidents. Les déplacements domicile-travail et la mobilité urbaine constituent le principal segment d'application avec une part de 42,32%, tandis que la distribution hors ligne représente 39,62% des ventes. Cependant, la distribution en ligne devrait connaître la croissance la plus rapide avec un CAGR de 8,60%, soutenue par l'expansion des plateformes de commerce électronique et des sites web appartenant aux marques. Les femmes représentent le segment d'utilisateurs finaux à la croissance la plus rapide avec un CAGR de 7,30%, tandis que l'Asie-Pacifique est en tête géographiquement avec une part de marché de 36,81% et devrait également croître à 7,40%. L'expansion du marché est freinée par la durabilité et les cycles de remplacement plus longs des accessoires, les problèmes de compatibilité des produits, les offres contrefaites et les fluctuations des coûts des matières premières et de fabrication. Dans l'ensemble, les opportunités de croissance favorisent les fabricants proposant des accessoires axés sur la sécurité, technologiquement avancés et orientés vers la performance, via des canaux de vente en ligne et de détail spécialisés en expansion.
Points clés du rapport
- Par type de produit, les casques ont représenté la plus grande part du marché des accessoires de vélo à 28,11% en 2026, tandis que les éclairages devraient connaître la croissance la plus rapide avec un CAGR de 7,90% sur la période 2027–2032.
-
Par application, les déplacements domicile-travail et la mobilité urbaine ont dominé avec une part de marché de 42,32% en 2026, tandis que le cyclisme hors route et d'aventure devrait enregistrer la croissance la plus rapide avec un CAGR de 7,30% sur la période 2027–2032.
-
Par canal de distribution, le hors ligne a représenté la plus grande part à 39,62% en 2026, tandis que la distribution en ligne devrait connaître la croissance la plus rapide avec un CAGR de 8,60% sur la période 2027–2032.
-
Par utilisateur final, les hommes ont détenu la plus grande part du marché des accessoires de vélo à 55,79% en 2026, tandis que les femmes devraient enregistrer la croissance la plus rapide avec un CAGR de 7,30% sur la période 2027–2032.
-
Parmi les zones géographiques, l'Asie-Pacifique a été en tête avec une part de 36,81% du marché des accessoires de vélo en 2026 et devrait également connaître la croissance la plus rapide avec un CAGR de 7,40% sur la période 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante du vélo pour la mobilité urbaine et le transport durable | +1.0% | Mondial, en particulier en Europe et en Asie-Pacifique, où les initiatives de cyclisme urbain et de mobilité durable gagnent du terrain | Moyen terme (2 à 4 ans) |
| Popularité croissante du cyclisme pour le fitness, le sport et les loisirs | +0.8% | Mondial, en particulier en Amérique du Nord et en Europe, soutenu par une participation croissante au cyclisme récréatif et compétitif | Moyen terme (2 à 4 ans) |
| Expansion de l'adoption des vélos électriques et demande d'accessoires spécialisés | +0.7% | Mondial, en particulier en Europe et en Asie-Pacifique, où l'adoption des vélos électriques est en expansion | Long terme (plus de 4 ans) |
| Accent croissant sur la sécurité des cyclistes et la prévention des accidents de la route | +0.6% | Mondial, en particulier en Europe et en Amérique du Nord, où les normes de sécurité des cyclistes et les initiatives de sécurité routière soutiennent la demande d'accessoires de protection | Moyen terme (2 à 4 ans) |
| Investissements croissants dans les infrastructures cyclables et initiatives gouvernementales | +0.5% | Mondial, en particulier en Europe et en Asie-Pacifique, où les gouvernements investissent dans les pistes cyclables et les infrastructures de transport durable | Long terme (plus de 4 ans) |
| Demande croissante d'accessoires de cyclisme haut de gamme et axés sur la performance | +0.4% | Mondial, en particulier en Amérique du Nord et en Europe, avec des opportunités croissantes sur les marchés cyclistes en expansion de l'Asie-Pacifique | Court terme (moins de 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante du vélo pour la mobilité urbaine et le transport durable
L'intégration croissante du vélo dans les systèmes de transport urbain soutient la demande d'accessoires de vélo utilisés pour les déplacements quotidiens. Les gouvernements promeuvent de plus en plus le cyclisme comme un mode de transport abordable et à faibles émissions pour réduire la congestion du trafic, les émissions liées aux transports et la dépendance à la mobilité motorisée. La Commission européenne identifie le cyclisme comme une composante importante de la mobilité urbaine durable et souligne la nécessité d'infrastructures cyclables dédiées, de stationnements sécurisés pour vélos et d'une meilleure intégration avec les transports en commun [1]. Ces initiatives créent des opportunités pour les fabricants de casques, d'éclairages, d'antivols, de sacs et d'autres accessoires orientés vers les déplacements, à mesure que davantage de consommateurs intègrent le vélo dans leurs routines de déplacement quotidien.
Popularité croissante du cyclisme pour le fitness, le sport et les loisirs
La participation croissante au cyclisme pour la forme physique, les activités récréatives et les événements sportifs organisés élargit la demande d'accessoires de vélo spécialisés. Le cyclisme offre une forme d'activité physique accessible qui soutient les modes de vie actifs, tandis que la participation à des sorties en groupe, au cyclisme récréatif et aux événements compétitifs encourage les consommateurs à investir dans des équipements améliorant le confort, la sécurité et les performances de conduite. La Déclaration de l'Union européenne sur le cyclisme reconnaît le cyclisme comme une forme saine de transport et de loisir et encourage les gouvernements à promouvoir le cyclisme par des campagnes de sensibilisation, des initiatives de plaidoyer et des programmes axés sur la participation [2]. Ce soutien institutionnel croissant au cyclisme en tant qu'activité récréative et de fitness crée des opportunités pour les fabricants de gants de cyclisme, de casques, d'accessoires de performance, de pompes et d'équipements spécialisés.
Expansion de l'adoption des vélos électriques et demande d'accessoires spécialisés
L'adoption croissante des vélos électriques crée des opportunités supplémentaires pour les fabricants d'accessoires de vélo spécialisés conçus pour la conduite assistée électriquement. Les vélos électriques permettent des distances de déplacement plus longues et offrent une alternative aux consommateurs recherchant un transport pratique et moins physiquement exigeant, augmentant la pertinence des casques compatibles, des systèmes d'éclairage intégrés, des antivols de sécurité, des solutions de rangement et d'autres équipements de conduite. La Commission européenne identifie les vélos électriques comme le segment à la croissance la plus rapide de la mobilité électrique en Europe et souligne leur contribution au transport urbain durable [3]. L'expansion de l'adoption des vélos électriques encourage donc les fabricants d'accessoires à développer des produits adaptés à différentes exigences de conduite, notamment une visibilité améliorée, un stockage sécurisé des batteries et une compatibilité avec les conceptions de vélos électriques.
Accent croissant sur la sécurité des cyclistes et la prévention des accidents de la route
La sensibilisation croissante à la vulnérabilité des cyclistes sur les routes renforce la demande d'accessoires de vélo protecteurs et améliorant la visibilité. Les casques, les éclairages avant et arrière, les équipements réfléchissants et les vêtements haute visibilité sont importants pour réduire les risques de blessures et améliorer la visibilité des cyclistes, en particulier lors des déplacements nocturnes et dans les zones à trafic mixte. Les Centres américains pour le contrôle et la prévention des maladies (CDC) rapportent que près de 1 000 cyclistes meurent chaque année dans des accidents de la route impliquant des véhicules motorisés dans le pays et identifient les blessures et les décès de cyclistes comme évitables [4]. Ces préoccupations en matière de sécurité encouragent les consommateurs à donner la priorité aux équipements de protection et soutiennent la demande d'accessoires améliorant la visibilité, la protection et la sécurité de conduite.
Investissements croissants dans les infrastructures cyclables et initiatives gouvernementales
L'augmentation des investissements publics dans les infrastructures cyclables dédiées et les initiatives de mobilité menées par les gouvernements améliore l'accessibilité et la praticité du transport à vélo. Les investissements dans les pistes cyclables séparées, les installations de stationnement pour vélos, les réseaux cyclables connectés et l'intégration avec les transports en commun encouragent une utilisation plus large du vélo dans les zones urbaines. La mise à jour de la politique cycliste 2025 de la Commission européenne indique que 4,5 milliards EUR ont été alloués aux investissements cyclables durant la période 2021–2027, incluant des financements destinés à soutenir plus de 12 000 km de nouvelles pistes cyclables ou de pistes améliorées [5]. L'expansion des infrastructures cyclables devrait encourager l'adoption du vélo et générer une demande supplémentaire pour les casques, antivols, éclairages, sacs et autres accessoires nécessaires aux déplacements réguliers et aux sorties récréatives.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fréquence de remplacement limitée et durabilité des accessoires de vélo | −0.8% | Mondial, en particulier sur les marchés cyclistes matures d'Europe et d'Amérique du Nord, où des accessoires durables et des cycles de vie produits plus longs peuvent réduire les achats répétés | Moyen terme (2 à 4 ans) |
| Défis de standardisation des produits et de compatibilité avec les vélos | −0.7% | Mondial, en particulier sur les marchés présentant des conceptions de vélos diverses et une adoption croissante de vélos électriques et d'équipements de cyclisme spécialisés | Moyen terme (2 à 4 ans) |
| Disponibilité de produits contrefaits et non organisés à bas coût | −0.5% | Mondial, en particulier sur les marchés sensibles aux prix en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique | Long terme (plus de 4 ans) |
| Fluctuations des coûts des matières premières et de fabrication | −0.4% | Mondial, en particulier sur les marchés dépendants de la fabrication en Asie-Pacifique et dans les régions tributaires des matériaux et composants importés | Court terme (moins de 2 ans) |
| Source: Mordor Intelligence | |||
Fréquence de remplacement limitée et durabilité des accessoires de vélo
Les accessoires de vélo tels que les casques, les antivols, les pompes, les sacs et autres équipements sont généralement conçus pour une utilisation répétée sur de longues périodes, ce qui peut limiter la fréquence de remplacement et les achats récurrents. Les produits durables avec de longues durées de vie fonctionnelles réduisent le besoin de remplacements fréquents, en particulier chez les navetteurs réguliers et les cyclistes récréatifs qui entretiennent leur équipement existant. Bien que certains accessoires, notamment les casques et les éclairages, puissent nécessiter un remplacement en raison de l'usure, des dommages ou de l'évolution des exigences de sécurité, les cycles de remplacement varient considérablement selon les catégories de produits. Cela limite les opportunités d'achats répétés pour les fabricants et peut freiner la croissance du marché, en particulier sur les marchés cyclistes matures où la possession d'accessoires est déjà établie. Les fabricants doivent donc encourager la demande de remplacement par l'innovation produit, l'amélioration des fonctionnalités, la mise à jour des designs et l'amélioration des caractéristiques de sécurité.
Défis de standardisation des produits et de compatibilité avec les vélos
Les différences dans les conceptions de vélos, les configurations de cadres, les systèmes de fixation et les spécifications des composants peuvent créer des défis de compatibilité pour les accessoires de vélo. Des produits tels que les éclairages, les sacs, les porte-bagages, les antivols, les pompes et les équipements de cyclisme électroniques peuvent nécessiter des arrangements de fixation spécifiques ou des spécifications techniques pour fonctionner efficacement sur différents modèles de vélos. L'adoption croissante de vélos électriques et de vélos de route, de montagne et hybrides spécialisés augmente encore la diversité des exigences de compatibilité. Ces variations peuvent compliquer la sélection des produits, augmenter les exigences de gestion des stocks pour les détaillants et créer des défis supplémentaires de développement de produits pour les fabricants cherchant à servir une large base de consommateurs. Les entreprises doivent donc investir dans des designs adaptables, des solutions de fixation standardisées et une compatibilité produit plus large pour répondre aux diverses exigences cyclistes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
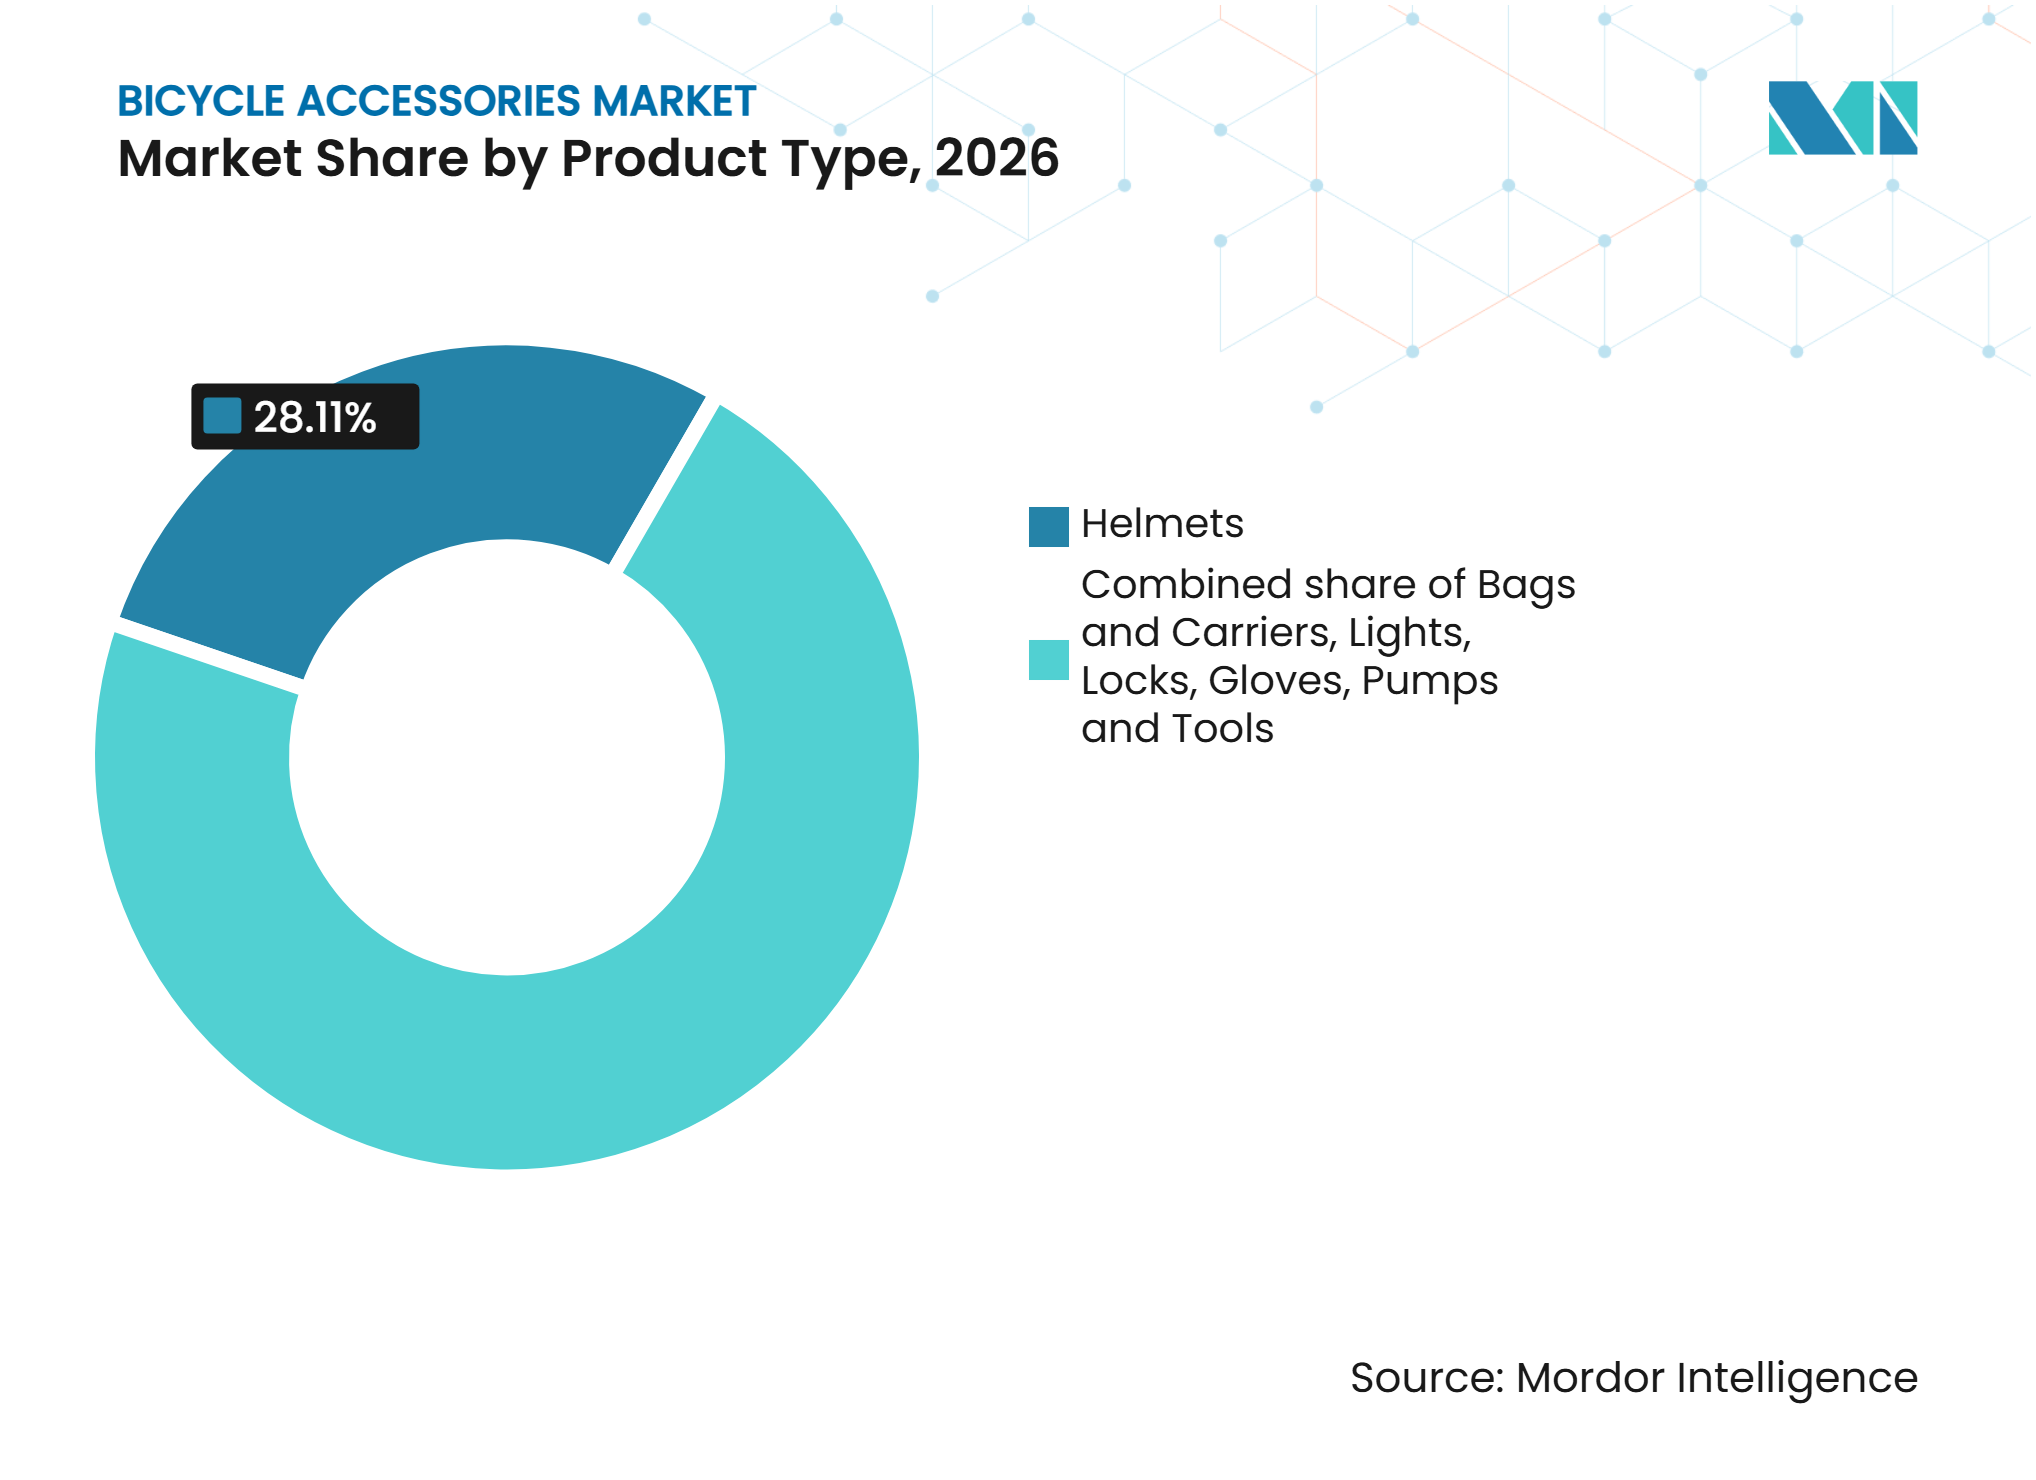
les casques sont en tête tandis que les éclairages enregistrent une croissance plus rapideEn 2026, les casques représentaient environ 28,11% du marché des accessoires de vélo, ce qui en fait le principal type de produit. Leur position reflète l'importance de la sécurité des cyclistes et l'utilisation généralisée des équipements de protection de la tête dans les activités de déplacement, récréatives et de cyclisme compétitif. La sensibilisation croissante aux accidents de la route et la nécessité d'équipements de protection soutiennent la demande de casques dans différentes catégories de vélos. Pendant ce temps, les éclairages de vélo devraient enregistrer la croissance la plus rapide, avec un CAGR estimé de 7,90% jusqu'en 2032. L'accent croissant mis sur la visibilité des cyclistes lors des déplacements nocturnes, des déplacements tôt le matin et dans des conditions de faible luminosité encourage la demande de systèmes d'éclairage avant et arrière. Les améliorations technologiques des batteries rechargeables, de l'éclairage LED et des designs compacts soutiennent également le développement de produits.
Les sacs et porte-bagages, les antivols, les gants, les pompes et outils, et autres accessoires répondent à des besoins complémentaires dans différentes activités cyclistes. Les sacs et porte-bagages répondent aux besoins de stockage et de transport, tandis que les antivols répondent aux préoccupations de sécurité des vélos. Les gants améliorent le confort de conduite, et les pompes et outils soutiennent l'entretien de routine et les réparations d'urgence. Les fabricants doivent donc équilibrer sécurité, durabilité, fonctionnalité et accessibilité financière tout en développant des accessoires adaptés à différentes applications cyclistes.



Par application :
les déplacements domicile-travail et la mobilité urbaine sont en tête tandis que le cyclisme hors route et d'aventure se développe plus rapidementEn 2026, les déplacements domicile-travail et la mobilité urbaine représentaient environ 42,32% du marché des accessoires de vélo, ce qui en fait le principal segment d'application. Sa position reflète l'utilisation croissante des vélos pour les transports quotidiens, en particulier dans les zones urbaines où les consommateurs recherchent des alternatives aux déplacements motorisés. Les utilisateurs réguliers de vélos ont besoin d'accessoires pratiques tels que des casques, des éclairages, des antivols, des sacs et des porte-bagages pour soutenir la sécurité, la commodité et la fonctionnalité quotidienne. Pendant ce temps, le cyclisme hors route et d'aventure devrait enregistrer la croissance la plus rapide, avec un CAGR estimé de 7,30% jusqu'en 2032. L'intérêt croissant pour le vélo de montagne, la randonnée sur sentiers et les activités de cyclisme en plein air soutient la demande d'accessoires spécialisés conçus pour résister aux terrains difficiles et aux conditions de conduite prolongées.
Le cyclisme sportif et compétitif ainsi que le cyclisme récréatif et de loisir contribuent également à la demande d'accessoires par leurs exigences en matière de performance, de confort et de fonctionnalité des équipements. D'autres applications cyclistes spécialisées soutiennent davantage la demande d'accessoires conçus pour des conditions de conduite spécifiques et des exigences d'utilisateurs particulières. Les fabricants se concentrent de plus en plus sur des designs spécifiques aux applications, la durabilité et la polyvalence des produits pour servir différentes activités cyclistes.
Par canal de distribution :
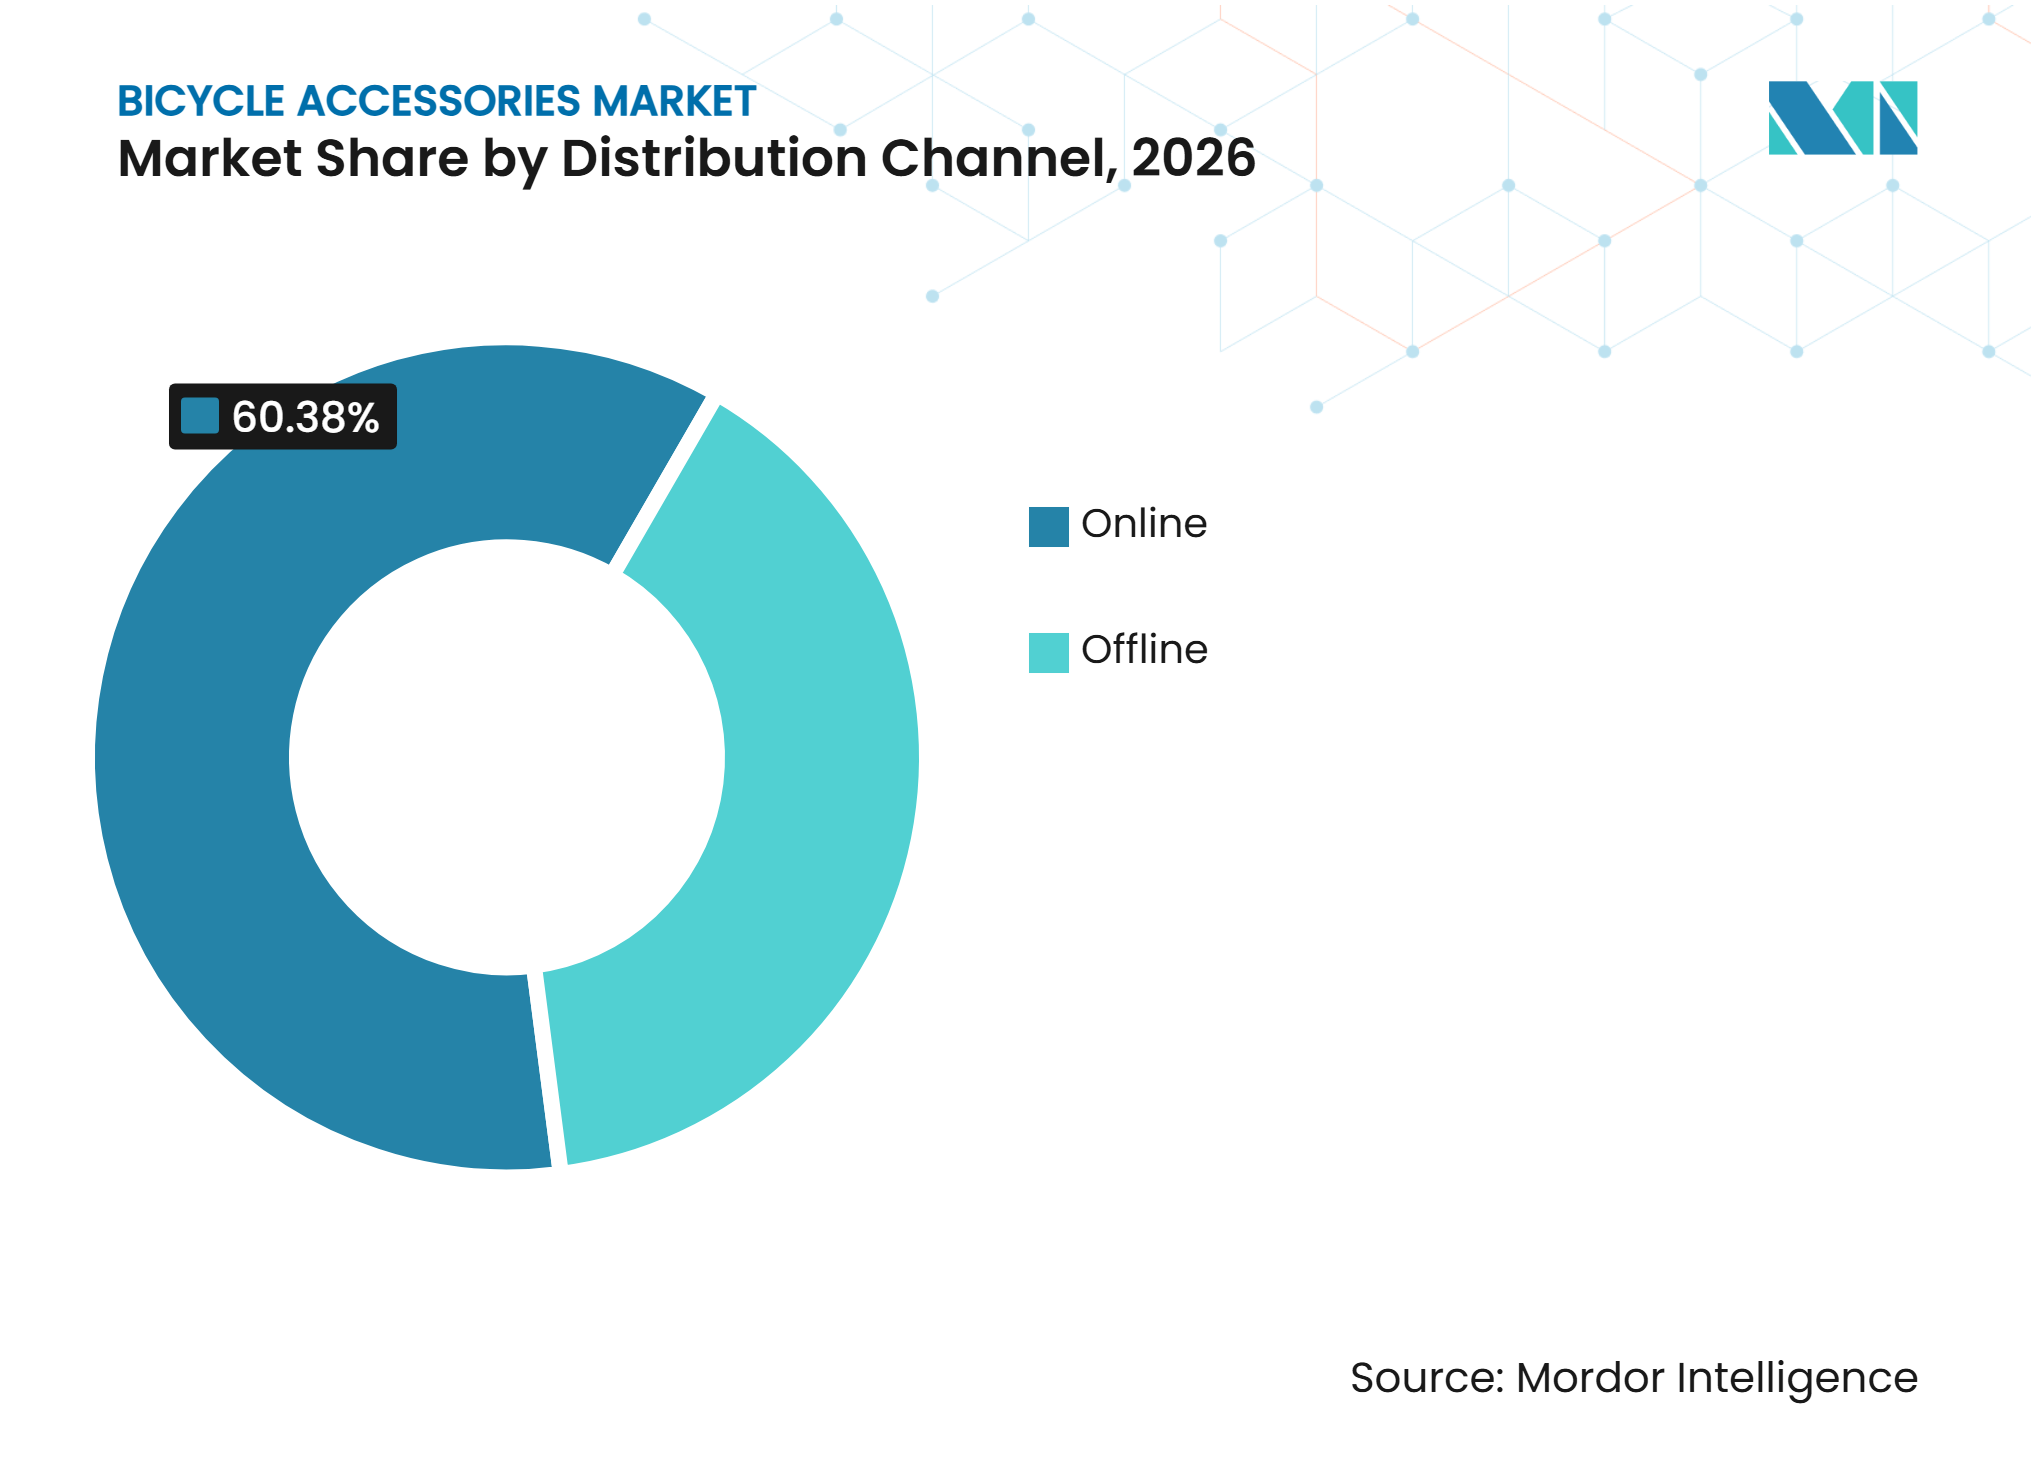
le hors ligne est en tête tandis que la distribution en ligne se développe plus rapidementEn 2026, la distribution hors ligne représentait environ 39,62% du marché des accessoires de vélo, ce qui en fait le plus grand canal de distribution. Sa position reflète l'importance des points de vente physiques, notamment les détaillants spécialisés en vélos, les grandes surfaces et les magasins d'articles de sport, où les consommateurs peuvent examiner les produits, évaluer la compatibilité et obtenir de l'aide avant d'acheter. Les détaillants spécialisés en vélos sont particulièrement pertinents pour les accessoires techniques tels que les casques, les éclairages, les pompes et les équipements spécifiques aux vélos qui peuvent nécessiter des conseils sur les produits. Pendant ce temps, la distribution en ligne devrait enregistrer la croissance la plus rapide, avec un CAGR estimé de 8,60% jusqu'en 2032. L'expansion des plateformes de commerce électronique et des sites web appartenant aux marques améliore l'accessibilité des produits, permettant aux consommateurs de comparer les spécifications, les prix et les avis sur les produits de plusieurs fabricants.
Les canaux en ligne offrent également aux fabricants des opportunités d'atteindre les consommateurs au-delà des marchés de détail traditionnels et de proposer des sélections de produits plus larges. Cependant, les magasins physiques continuent de jouer un rôle important dans les démonstrations de produits, les évaluations de compatibilité et l'assistance personnalisée à l'achat. La coexistence de la commodité en ligne et de l'évaluation des produits hors ligne devrait façonner les stratégies de distribution sur l'ensemble du marché.

Par utilisateur final :
les hommes sont en tête tandis que les femmes enregistrent une croissance plus rapideEn 2026, les hommes représentaient environ 55,79% du marché des accessoires de vélo, ce qui en fait le plus grand segment d'utilisateurs finaux. Cette position reflète une participation établie au cyclisme dans les activités de déplacement, récréatives, de fitness et compétitives. La demande des cyclistes masculins couvre un large éventail d'accessoires, notamment les casques, les gants, les éclairages, les antivols, les sacs et les équipements axés sur la performance. Pendant ce temps, le segment des femmes devrait enregistrer la croissance la plus rapide, avec un CAGR estimé de 7,30% jusqu'en 2032. La participation croissante au cyclisme pour le fitness, les loisirs, les déplacements et les activités sportives organisées soutient la demande d'accessoires conçus pour répondre à différentes exigences de confort, d'ajustement et de fonctionnalité.
Le segment des enfants représente un autre domaine d'application important, avec une demande influencée par le cyclisme récréatif familial et les exigences de sécurité des vélos pour enfants. Les fabricants répondent de plus en plus aux besoins variés des utilisateurs finaux grâce à des améliorations dans le dimensionnement des produits, les designs ergonomiques, le confort, les caractéristiques de sécurité et le style. L'élargissement de la participation à travers les groupes démographiques devrait soutenir la diversification des produits et une adoption plus large des accessoires.
Analyse géographique
Marché des accessoires de vélo en Asie-Pacifique
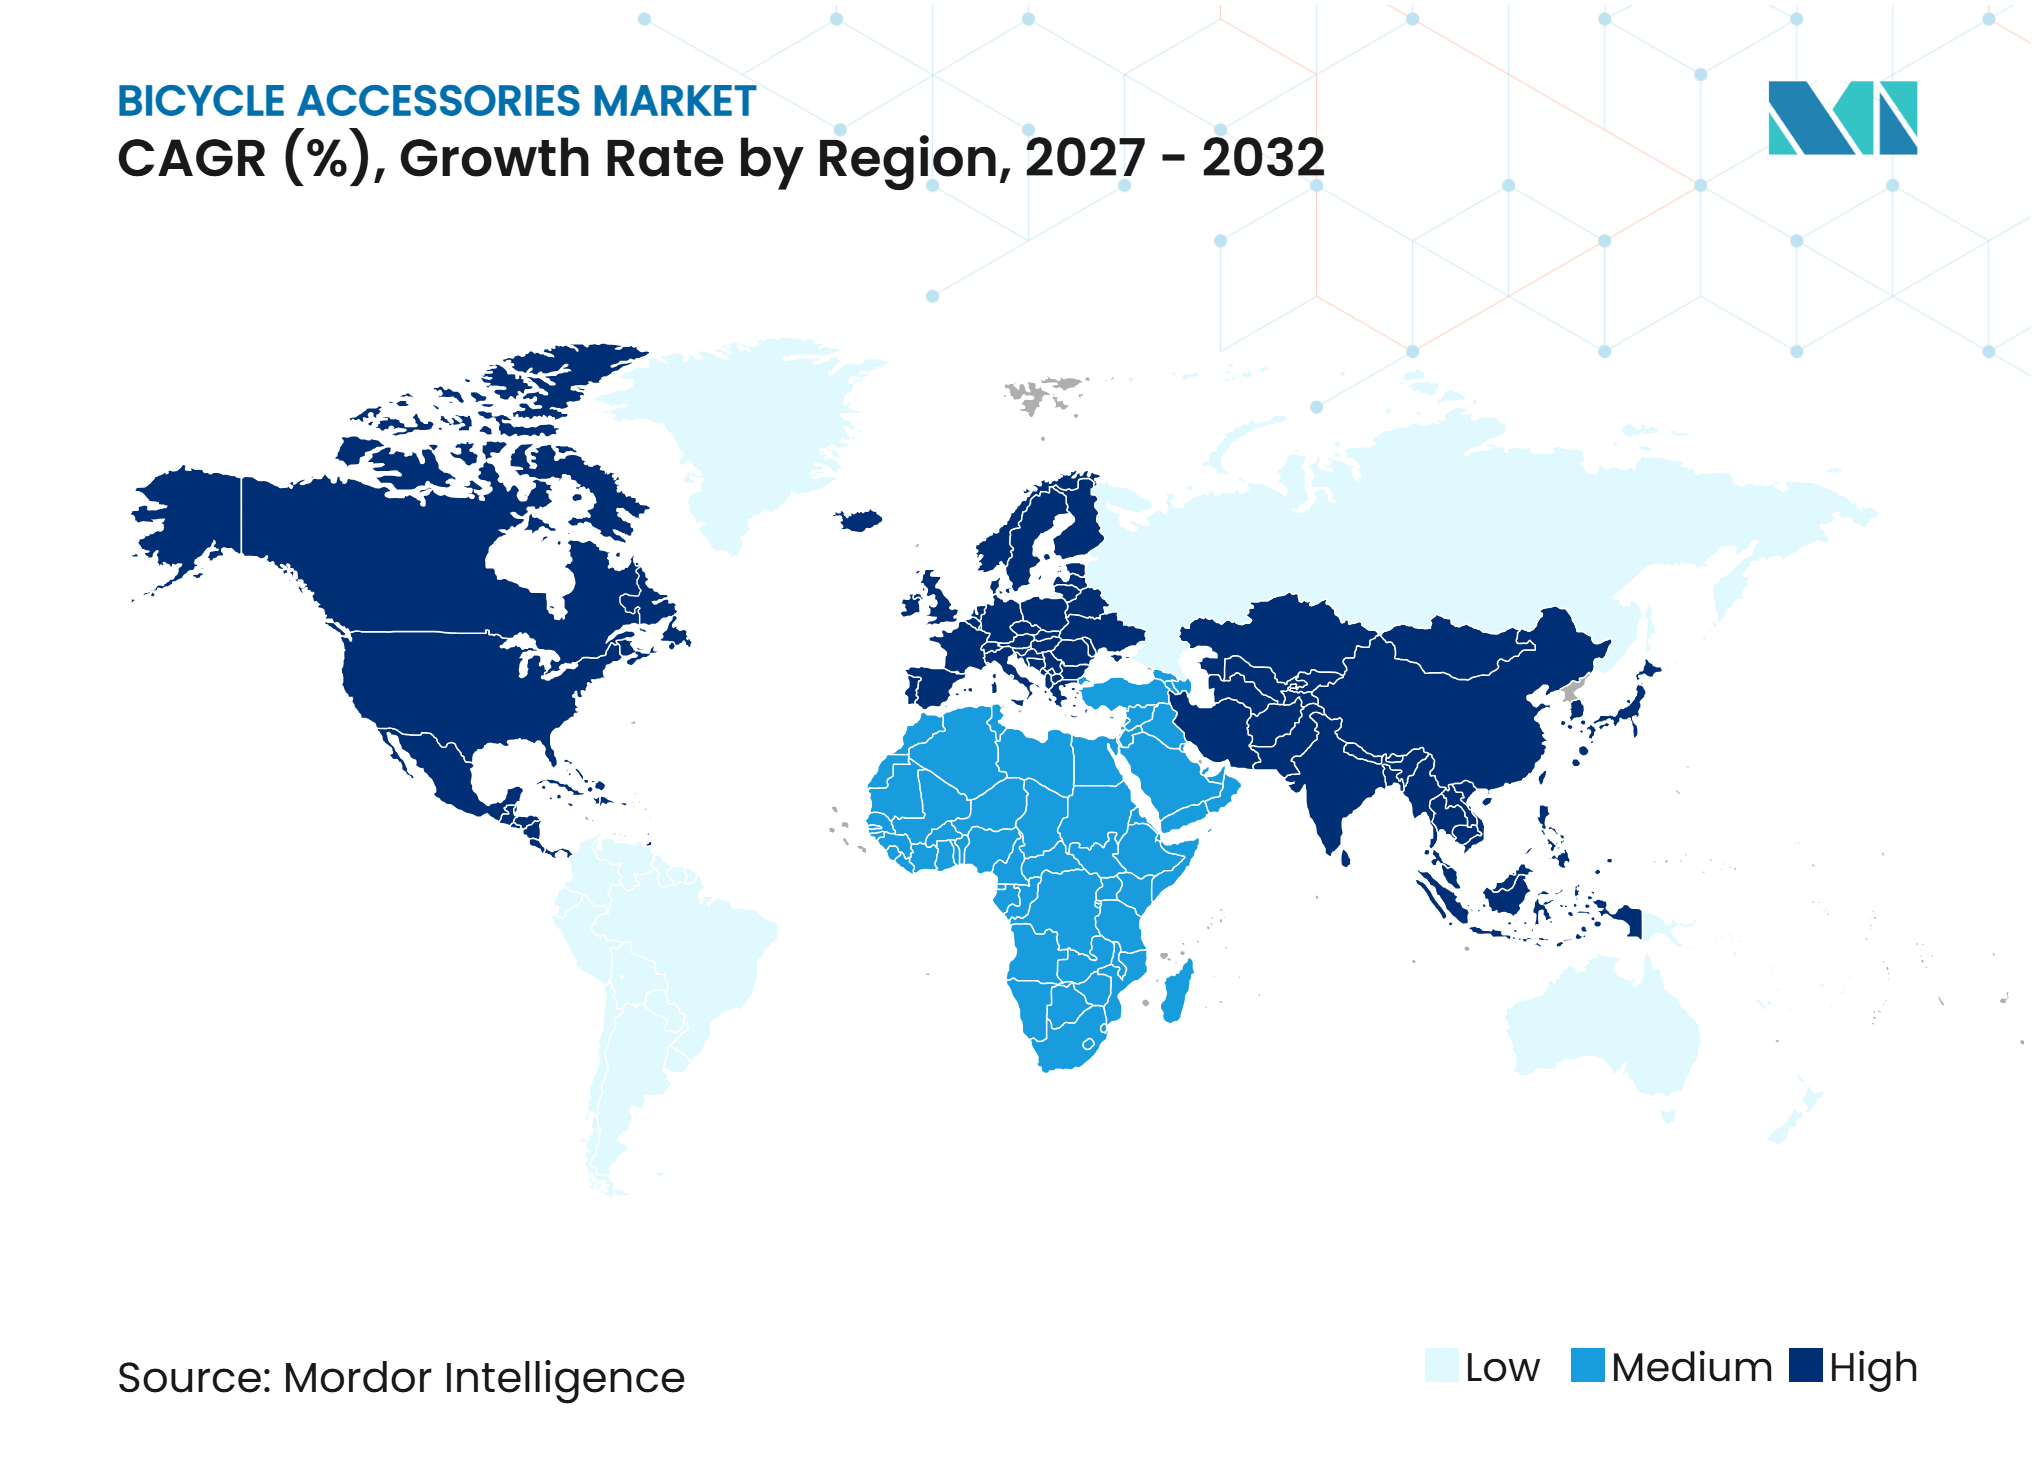
L'Asie-Pacifique représentait environ 36,81% du marché des accessoires de vélo en 2026, ce qui en fait le plus grand marché régional. La position de la région est soutenue par des industries de fabrication de vélos établies, une utilisation généralisée du vélo pour les transports quotidiens et une participation croissante au cyclisme récréatif et de fitness. La Chine, l'Inde, le Japon et l'Indonésie représentent des marchés importants avec des modèles de demande variés dans les applications de déplacement, de mobilité urbaine et de cyclisme spécialisé. La région devrait également enregistrer la croissance la plus rapide, avec un CAGR estimé de 7,40% sur la période 2027–2032. L'expansion des réseaux de transport urbain, l'intérêt croissant pour les vélos électriques et les investissements croissants dans les infrastructures cyclables créent des opportunités pour les fabricants de casques, d'éclairages, d'antivols, de sacs et d'autres accessoires spécialisés.
Marché des accessoires de vélo en Amérique du Nord
L'Amérique du Nord représente un marché établi pour les accessoires de vélo, soutenu par le cyclisme récréatif, les activités axées sur le fitness et la demande d'équipements de cyclisme spécialisés. Les États-Unis et le Canada sont des marchés importants, où la participation au cyclisme dans les déplacements urbains, le cyclisme sur route, le vélo de montagne et les activités récréatives soutient la demande de casques, d'éclairages, de gants, de sacs, d'antivols et d'accessoires axés sur la performance. Le Département américain des transports promeut les investissements dans les infrastructures cyclables et piétonnes pour améliorer la sécurité et encourager le transport actif. La Stratégie nationale canadienne de transport actif priorise également les investissements dans les réseaux cyclables connectés et les infrastructures sécurisées. Ces initiatives créent des opportunités pour les fabricants d'accessoires, en particulier dans les catégories de produits axés sur la sécurité et haut de gamme.
Marché des accessoires de vélo en Europe
L'Europe représente un marché important pour les accessoires de vélo, soutenu par des cultures cyclistes établies, des initiatives de mobilité menées par les gouvernements et des investissements dans des infrastructures cyclables dédiées. Des pays tels que l'Allemagne, les Pays-Bas, la France, le Royaume-Uni et le Danemark offrent des opportunités aux fabricants dans les applications de déplacement, récréatives et de cyclisme compétitif. Selon le rapport de progrès 2025 de la Commission européenne sur la Déclaration européenne sur le cyclisme, 4,5 milliards EUR ont été alloués aux investissements cyclables durant la période 2021–2027, incluant des financements destinés à soutenir plus de 12 000 km de nouvelles pistes cyclables ou de pistes améliorées. Ces développements soutiennent la demande de casques, d'éclairages de vélo, d'antivols, de sacs et d'autres accessoires à mesure que le cyclisme s'intègre davantage dans les systèmes de transport urbain.
Paysage concurrentiel
Concentration du Marché
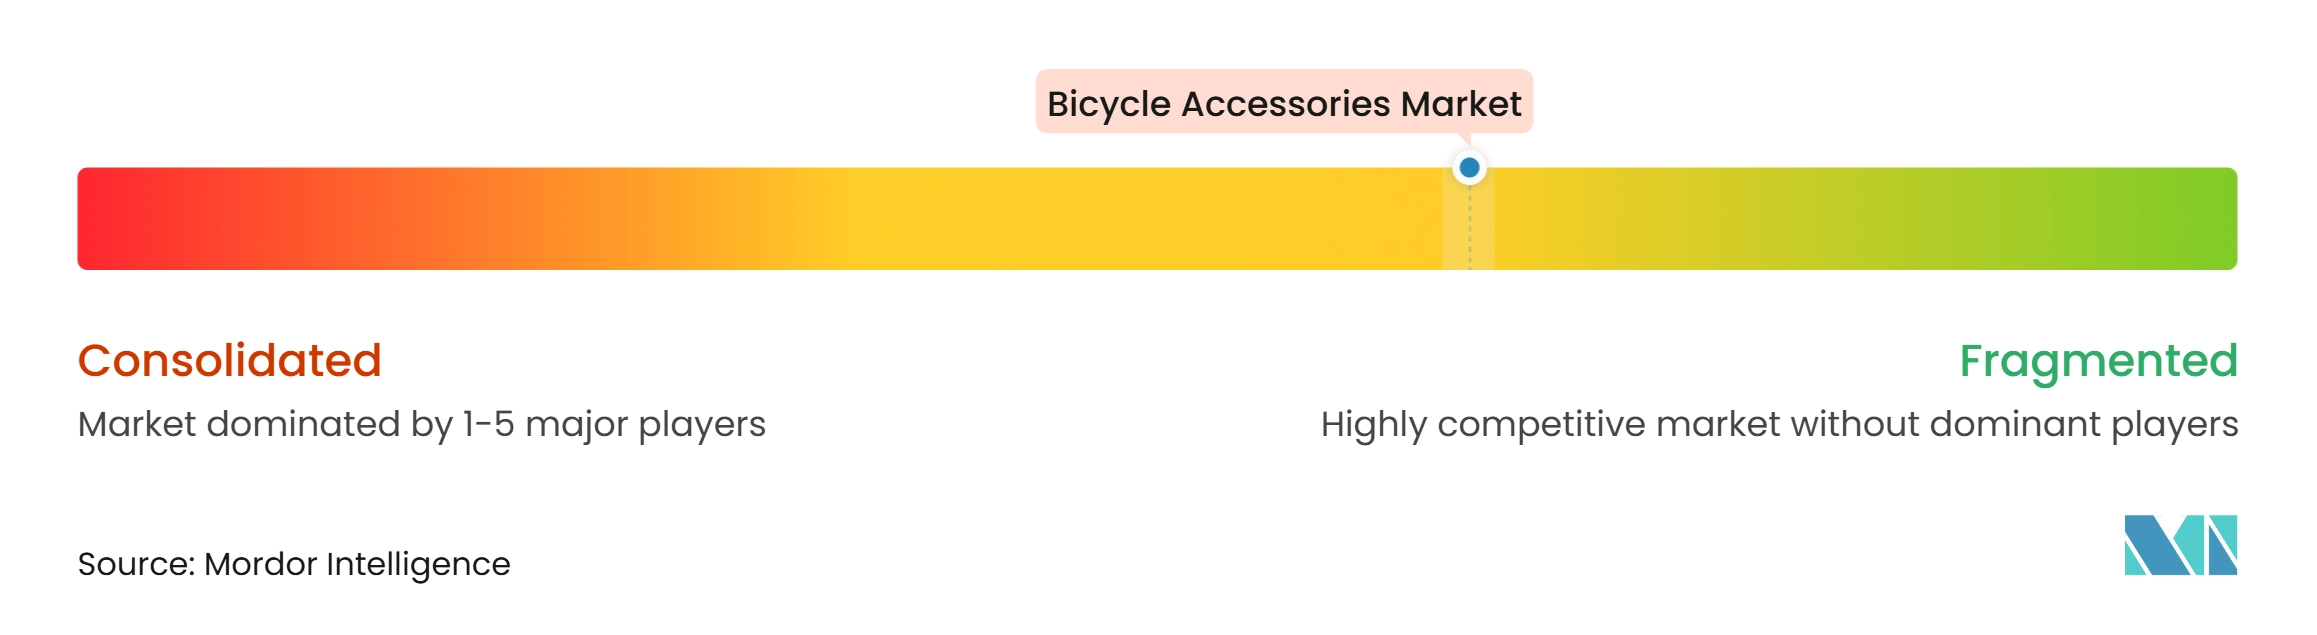
Le marché des accessoires de vélo comprend des fabricants mondiaux de composants de vélos, des marques de vélos, des entreprises d'accessoires spécialisées et des producteurs régionaux qui se font concurrence par l'innovation produit, la qualité des produits, le positionnement de marque et la portée de distribution. Les entreprises ont des niveaux d'exposition variables au marché à travers les casques, les éclairages, les sacs et porte-bagages, les antivols, les gants, les pompes, les outils et autres accessoires de cyclisme. Les fabricants d'accessoires spécialisés peuvent se différencier grâce à des portefeuilles de produits ciblés et une expertise technique, tandis que les marques de vélos établies peuvent tirer parti de leurs relations clients existantes, de leurs réseaux de vente au détail et de leurs écosystèmes de produits liés au cyclisme.
Les stratégies concurrentielles sur le marché des accessoires de vélo se concentrent sur l'expansion des portefeuilles de produits, l'amélioration de la sécurité et du confort des cyclistes, et l'introduction de produits axés sur la performance et intégrant des technologies. Par exemple, ABUS propose des casques de vélo et une large gamme d'antivols, notamment des antivols en U, des antivols pliants, des antivols à chaîne et des antivols à câble. Lezyne fournit des éclairages de cyclisme, des pompes, des outils et des produits de réparation de pneus, tandis que Garmin propose des ordinateurs de cyclisme, des éclairages de vélo, des radars de rétrovision et des accessoires connexes. Ces portefeuilles illustrent comment les entreprises se différencient par des catégories de produits spécialisées, des caractéristiques de sécurité, des technologies connectées et des solutions pour les déplacements, le cyclisme sur route et les applications hors route.
La compatibilité des produits, la portée de la vente au détail et le positionnement de marque restent des considérations concurrentielles importantes. Des entreprises telles que Trek proposent des accessoires comprenant des casques, des éclairages, des sacs, des porte-bagages, des garde-boue, des antivols et des outils, avec des options de produits adaptées aux déplacements, au fitness et au cyclisme récréatif. La compatibilité avec différents types de vélos et systèmes de fixation peut influencer les décisions d'achat, en particulier pour les éclairages, les porte-bagages et autres accessoires montés. Les fabricants se font donc concurrence par la conception des produits, la durabilité, la facilité d'installation, les caractéristiques techniques et la disponibilité dans les détaillants spécialisés en vélos, les magasins d'articles de sport et les plateformes en ligne. Dans le même temps, les fluctuations des coûts des matériaux et des composants, les produits contrefaits, les attentes en matière de qualité des produits et la nécessité de respecter les exigences de sécurité applicables peuvent affecter les conditions d'exploitation. Ces facteurs font de l'innovation produit, de l'assurance qualité, d'une distribution fiable et d'informations claires sur la compatibilité des domaines de concurrence importants.
Leaders du secteur des accessoires de vélo
-
Shimano Inc.
-
Giant Manufacturing Co., Ltd.
-
Garmin Ltd.
-
Trek Bicycle Corporation
-
Specialized Bicycle Components, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des accessoires de vélo Entreprises couvertes dans ce rapport
- Shimano Inc.
- Garmin Ltd.
- Giant Manufacturing Co., Ltd.
- Trek Bicycle Corporation
- Specialized Bicycle Components, Inc.
- SRAM LLC
- Accell Group
- Merida Industry Co., Ltd.
- Campagnolo S.R.L.
- DT Swiss
- Continental AG
- Fox Factory Inc.
- Thule Group AB
- ABUS August Bremicker Söhne KG
- Lezyne USA, Inc.
- Endura Ltd.
- Topeak Inc.
- Cateye Co., Ltd.
- Avon Cycles Ltd.
- Selle Italia S.p.A.
Développements industriels récents dans Marché des accessoires de vélo
- Novembre 2026 : Park Tool a lancé son kit de joint de fourche FSK-1, conçu pour le retrait et l'installation rapides et sécurisés des protège-poussière de fourche de suspension. Le lancement de ce produit élargit le portefeuille d'outils d'entretien de vélos de l'entreprise, soutenant la demande d'accessoires de réparation et d'entretien spécialisés.
- Novembre 2026 : Hollywood Racks a acquis OttoLock, ajoutant une gamme de produits de sécurité pour vélos à son portefeuille existant de porte-vélos et d'accessoires. L'acquisition renforce la présence de Hollywood Racks sur le marché des accessoires de vélo en élargissant ses offres aux antivols et solutions de sécurité pour vélos.
- Novembre 2026 : Apidura a lancé son sac de tube supérieur long de la série Expedition, offrant un rangement imperméable pour les essentiels de cyclisme facilement accessibles. Le produit élargit le portefeuille d'accessoires de bikepacking de l'entreprise, ciblant les cyclistes à la recherche de solutions de rangement pratiques pour les déplacements, le tourisme et le cyclisme hors route.
- Octobre 2026 : Thule Group AB a acquis la marque de bikepacking néo-zélandaise Aeroe, spécialisée dans les sacs, porte-bagages et accessoires de bikepacking. L'acquisition élargit le portefeuille de solutions de stockage et de transport de vélos de Thule Group AB, avec des produits Aeroe prévus pour être intégrés sous la marque Thule Group AB au deuxième trimestre 2027.
Portée du rapport mondial sur le marché des accessoires de vélo
Pour cette étude, le marché des accessoires de vélo est défini comme la valeur des ventes d'accessoires produits commercialement conçus pour améliorer la sécurité, la fonctionnalité, le confort, le stockage et la performance des vélos. Le marché couvre les casques, les sacs et porte-bagages, les éclairages, les antivols, les gants, les pompes et outils, et autres accessoires de vélo, segmentés par application en déplacements domicile-travail et mobilité urbaine, cyclisme sportif et compétitif, cyclisme récréatif et de loisir, cyclisme hors route et d'aventure, et autres applications cyclistes spécialisées. Le marché est en outre segmenté par utilisateur final en hommes, femmes et enfants, et par canal de distribution en hors ligne et en ligne. Le hors ligne comprend les détaillants spécialisés en vélos, les grandes surfaces et magasins d'articles de sport, et autres canaux de distribution, tandis que le en ligne comprend les plateformes de commerce électronique, les sites web appartenant aux marques et autres canaux en ligne. Le marché est analysé en Amérique du Nord, en Europe, en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique, avec une couverture au niveau des pays telle que spécifiée dans le rapport. Les estimations et prévisions de marché sont présentées en termes de valeur (USD) pour les segments et géographies définis.
Aperçu de la segmentation
| Casques |
| Sacs et porte-bagages |
| Éclairages |
| Antivols |
| Gants |
| Pompes et outils |
| Autres |
| Déplacements domicile-travail et mobilité urbaine |
| Cyclisme sportif et compétitif |
| Cyclisme récréatif et de loisir |
| Cyclisme hors route et d'aventure |
| Autres applications cyclistes spécialisées |
| Hommes |
| Femmes |
| Enfants |
| Hors ligne | Détaillants spécialisés en vélos |
| Grandes surfaces et magasins d'articles de sport | |
| Autres | |
| En ligne | Plateformes de commerce électronique |
| Sites web appartenant aux marques | |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Casques | |
| Sacs et porte-bagages | ||
| Éclairages | ||
| Antivols | ||
| Gants | ||
| Pompes et outils | ||
| Autres | ||
| Par application | Déplacements domicile-travail et mobilité urbaine | |
| Cyclisme sportif et compétitif | ||
| Cyclisme récréatif et de loisir | ||
| Cyclisme hors route et d'aventure | ||
| Autres applications cyclistes spécialisées | ||
| Par utilisateur final | Hommes | |
| Femmes | ||
| Enfants | ||
| Par canal de distribution | Hors ligne | Détaillants spécialisés en vélos |
| Grandes surfaces et magasins d'articles de sport | ||
| Autres | ||
| En ligne | Plateformes de commerce électronique | |
| Sites web appartenant aux marques | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des accessoires de vélo ?
Le marché des accessoires de vélo est estimé à 9,8 milliards USD en 2026 et devrait atteindre 14,3 milliards USD d'ici 2032.
Quel est le CAGR du marché des accessoires de vélo ?
Le marché des accessoires de vélo devrait enregistrer un CAGR de 6,50% durant la période de prévision (2026–2031).
Quel type de produit détient la plus grande part du marché des accessoires de vélo ?
Le segment des casques détient la plus grande part du marché des accessoires de vélo, représentant 28,11% en 2026.
Quelle région domine le marché des accessoires de vélo ?
L'Asie-Pacifique domine le marché des accessoires de vélo, représentant 36,81% de la part de marché en 2026.